
Tamaño y Participación del Mercado de Centros de Hidrógeno
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
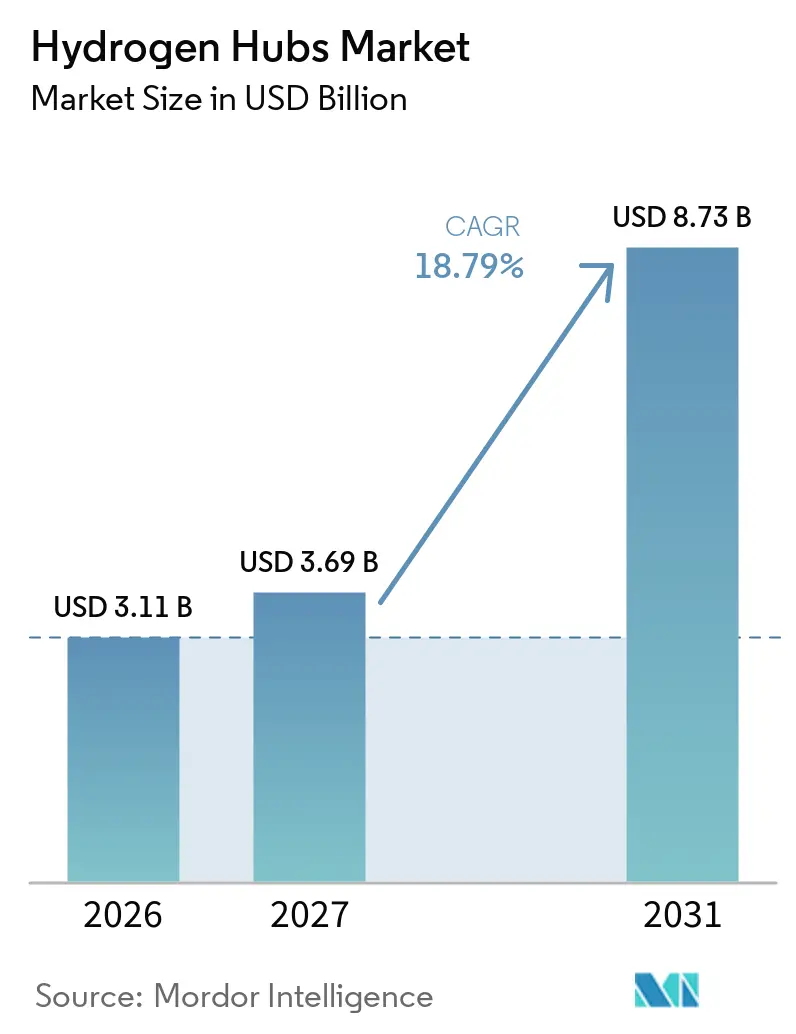
| Tamaño del Mercado (2027) | 3.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Hidrógeno por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Centros de Hidrógeno sea de 3,11 mil millones de USD en 2026, 3,69 mil millones de USD en 2027, y alcance los 8,73 mil millones de USD en 2031, creciendo a una CAGR del 18,79% de 2027 a 2031. El mercado global de centros de hidrógeno está pasando del diseño de políticas a la ejecución de proyectos, a medida que el financiamiento público, los incentivos fiscales y los programas de adquisición apoyan grandes instalaciones. Los usuarios industriales proporcionan la demanda temprana más creíble porque las refinerías, las plantas de amoníaco y los productores de acero ya utilizan hidrógeno en procesos establecidos. La economía de los proyectos sigue dependiendo de menores costos de equipos, energía renovable confiable y contratos que permitan a los desarrolladores asegurar financiamiento. Las ubicaciones portuarias están ganando importancia porque pueden reutilizar conexiones, almacenamiento e instalaciones marítimas que tardarían años en construirse en otro lugar. La competencia se está separando entre empresas energéticas integradas con acceso a clientes y activos de infraestructura, y proveedores de equipos centrados en el rendimiento y la capacidad de entrega de electrolizadores.
Conclusiones Clave del Informe
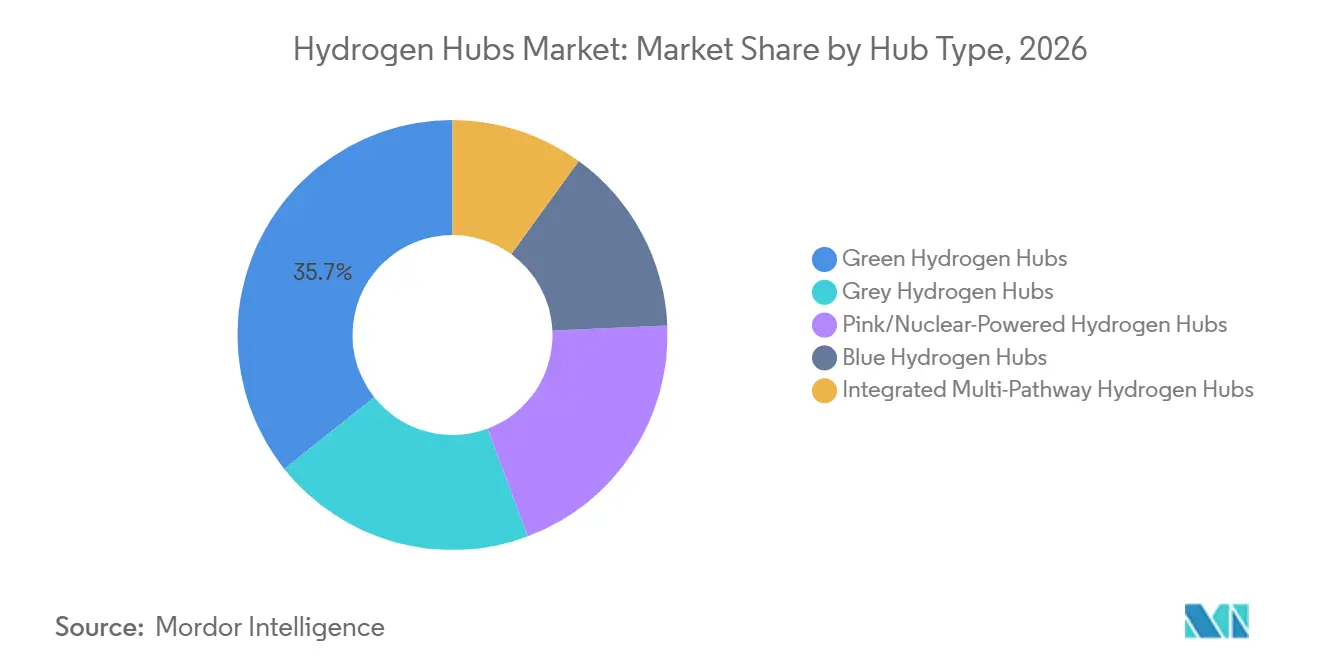
- Por tipo de centro, los centros de hidrógeno verde representaron el 35,7% de la participación del mercado global de centros de hidrógeno en 2026, y se prevé que crezcan a una CAGR del 19,1% hasta 2032.
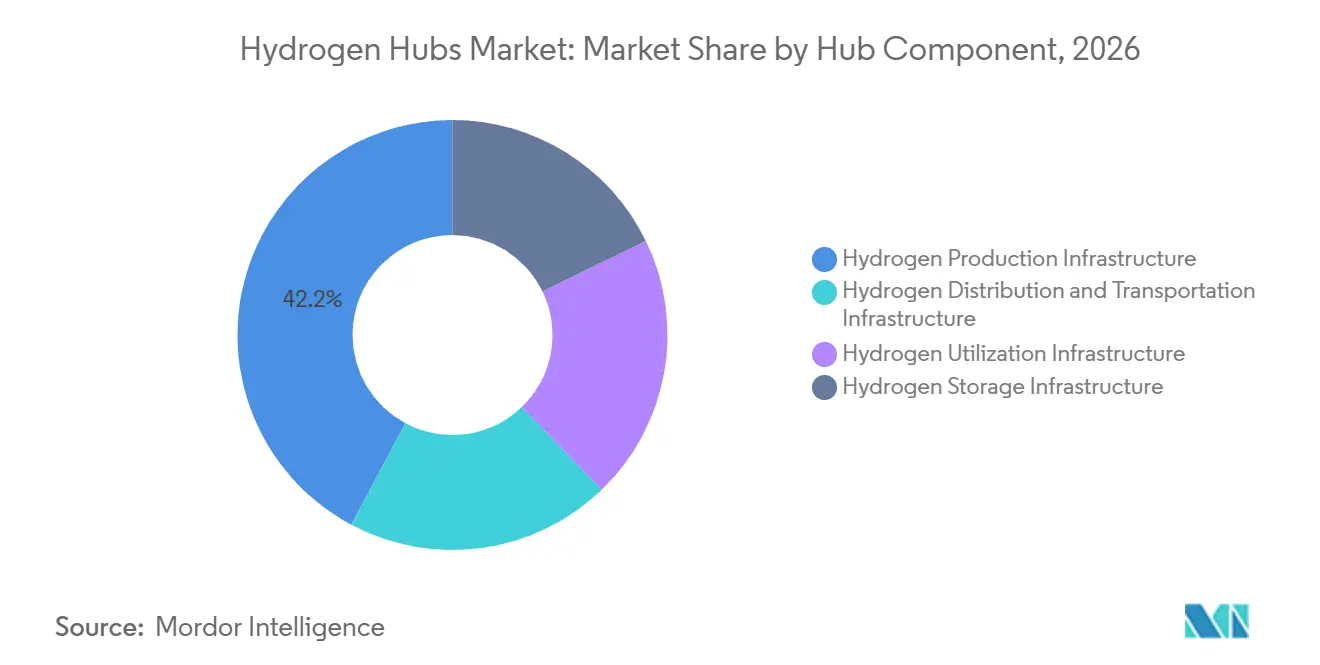
- Por componente del centro, la infraestructura de producción de hidrógeno representó el 42,2% de la participación del mercado global de centros de hidrógeno en 2026, mientras que se prevé que la infraestructura de distribución y transporte crezca a una CAGR del 19,3% hasta 2032.
- Por aplicación e industria de uso final, las aplicaciones industriales y químicas representaron el 56,3% del tamaño del mercado global de centros de hidrógeno en 2026, mientras que se prevé que el transporte y la movilidad se expandan a una CAGR del 19,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 32,4% del valor del mercado global en 2026 y se prevé que crezca a una CAGR del 19,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Financiamiento Gubernamental y Mecanismos de Creación de Demanda | +3.5% | Global, concentrado en América del Norte, UE y Asia Oriental | Corto plazo (≤ 2 años) |
| Descarbonización Industrial y Anclajes de Demanda Existente de Hidrógeno | +4.2% | Global, liderado por China, Alemania, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Reducción de Costos de Electrolizadores y Diseño Modular de Centros | +3.1% | Global, con mayor impacto a corto plazo en China y la UE | Mediano plazo (2-4 años) |
| Corredores de Hidrógeno y Derivados del Hidrógeno Orientados a la Exportación | +2.8% | Oriente Medio, Australia, América del Sur hacia la UE y Asia Oriental | Largo plazo (≥ 4 años) |
| Reconversión de Clústeres Portuarios para la Logística del Hidrógeno | +2.3% | Mar del Norte, Costa del Golfo de EE. UU., Mar Rojo | Mediano plazo (2-4 años) |
| Agregación Vinculante de Contratos de Compra a través de Contratos de Centro Multipartito | +2.1% | UE, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Financiamiento Gubernamental y Mecanismos de Creación de Demanda
El apoyo gubernamental está proporcionando al mercado global de centros de hidrógeno una ruta más clara desde el desarrollo hasta la construcción. Las normas finales de EE. UU. para el Crédito Fiscal a la Producción de Hidrógeno Limpio 45V entraron en vigor el 10 de enero de 2025, con productores calificados elegibles para hasta 3 USD por kilogramo.[1] El Departamento de Energía de EE. UU. completó su red de siete centros en enero de 2025 al otorgar hasta 925 millones de USD a Heartland y hasta 750 millones de USD a MACH2.[2] La Ley de Energía de China entró en vigor en enero de 2025 y clasificó el hidrógeno como un recurso energético, reduciendo una barrera regulatoria para proyectos de mayor escala.[3] La Comisión Europea también continuó el apoyo mediante subastas para el hidrógeno renovable y bajo en carbono a través del Banco Europeo del Hidrógeno.[4] Estas medidas mejoran la visibilidad de los ingresos, aunque los proyectos aún necesitan compromisos firmes de compra antes de que puedan proceder las decisiones de inversión.
Descarbonización Industrial y Anclajes de Demanda Existente de Hidrógeno
La demanda industrial existente proporciona al mercado global de centros de hidrógeno una base de clientes temprana que no depende de nuevos usos finales. Las refinerías, los productores de amoníaco y las instalaciones siderúrgicas ya consumen hidrógeno, producido principalmente a partir de combustibles fósiles. RWE y TotalEnergies firmaron un acuerdo de 15 años en marzo de 2025 para que TotalEnergies compre 30.000 toneladas métricas de hidrógeno verde cada año de la planta GET H2 Nukleus de 300 MW a partir de 2030. El suministro servirá a la refinería Leuna de TotalEnergies, donde se espera que reduzca las emisiones anuales de CO2 en 300.000 toneladas. Los sitios ubicados cerca de usuarios industriales establecidos enfrentan un menor riesgo de demanda que las instalaciones de producción remotas. Esta ventaja puede dirigir el capital hacia centros que combinen producción, almacenamiento y consumo industrial local.
Reducción de Costos de Electrolizadores y Diseño Modular de Centros
El costo y el rendimiento de entrega de los electrolizadores siguen siendo fundamentales para el mercado global de centros de hidrógeno, ya que el equipo de producción es un gasto de capital importante. La Agencia Internacional de Energía informó que los costos de fabricación de electrolizadores en China oscilaron entre 600 y 1.200 USD por kilovatio, en comparación con 2.000 a 2.600 USD por kilovatio fuera de China. Los costos de instalación, ingeniería, adquisición y construcción pueden reducir esta diferencia cuando los proyectos se construyen fuera de China. Accelera by Cummins entregó un electrolizador de Membrana de Intercambio de Protones (PEM) de 35 MW a la instalación de Linde en las Cataratas del Niágara en septiembre de 2025. Los sistemas modulares estandarizados pueden reducir el riesgo de entrega y facilitar la incorporación gradual de capacidad a medida que se desarrolla la demanda. El pedido pendiente de ITM Power de 145,1 millones de GBP en abril de 2025 también indicó que los proyectos estaban pasando del trabajo de diseño a los pedidos de equipos.
Corredores de Hidrógeno y Derivados del Hidrógeno Orientados a la Exportación
Los corredores de exportación extienden el mercado global de centros de hidrógeno más allá de las ubicaciones con gran demanda local. Muchos proyectos de larga distancia planean convertir el hidrógeno en amoníaco para el transporte y luego procesarlo en el destino. ACWA Power y EnBW firmaron un acuerdo de desarrollo conjunto en agosto de 2025 para la primera fase del Centro de Hidrógeno Verde de Yanbu en Arabia Saudita. La propuesta incluye 4 GW de electrólisis, 400.000 toneladas de producción anual de hidrógeno verde y una terminal de exportación dedicada. La reunión ministerial de hidrógeno de Japón de 2025 se centró en la creación de demanda y la cooperación en la cadena de suministro internacional. Los proyectos de exportación dependen, por tanto, de estándares alineados, infraestructura de transporte marítimo y compradores que puedan aceptar moléculas bajas en carbono a un precio superior al del combustible convencional.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conversión Limitada de Decisiones Finales de Inversión | -2.8% | Global, más agudo en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Divergencia en Certificación y Normas de Intensidad de Carbono | -1.9% | Global, especialmente en rutas comerciales transfronterizas | Mediano plazo (2-4 años) |
| Brechas de Pureza del Hidrógeno, Medición e Interoperabilidad en Infraestructura Compartida | -1.2% | Corredores industriales de la UE, clústeres de centros de América del Norte | Mediano plazo (2-4 años) |
| Disponibilidad de Agua y Aceptación Comunitaria en Grandes Sitios de Hidrógeno Renovable | -0.9% | Asia-Pacífico, Oriente Medio, sitios interiores de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conversión Limitada de Decisiones Finales de Inversión
La conversión limitada de anuncios de proyectos a decisiones finales de inversión está frenando el mercado global de centros de hidrógeno. La Agencia Internacional de Energía informó que los costos de producción, los acuerdos de compra retrasados y la incertidumbre política han ralentizado la ejecución de proyectos. Air Products anunció en febrero de 2025 que abandonaría tres proyectos en EE. UU. como parte de su revisión de cartera. La reorientación estratégica de BP en febrero de 2025 redujo su enfoque de inversión a entre cinco y siete proyectos de hidrógeno y captura de carbono. Estas decisiones hacen que los prestamistas y los socios de capital sean más cautelosos con los proyectos que no tienen clientes firmados o un apoyo político claro. Los ciclos de aprobación y financiamiento más largos pueden favorecer a los desarrolladores con activos industriales establecidos y balances más sólidos.
Divergencia en Certificación y Normas de Intensidad de Carbono
Las diferentes normas de certificación generan un costo adicional para el comercio de hidrógeno entre regiones. La Unión Europea adoptó su metodología de gases de efecto invernadero para el hidrógeno bajo en carbono el 8 de julio de 2025, exigiendo un ahorro del 70% en emisiones en comparación con los combustibles fósiles sin abatimiento. India emitió su Esquema de Certificación de Hidrógeno Verde en mayo de 2025, incluyendo un umbral de 2 kgCO2-equivalente por kilogramo para vías específicas de electrólisis y biomasa. Las normas separadas sobre límites del ciclo de vida, fuentes de electricidad y adicionalidad pueden impedir el reconocimiento directo entre rutas comerciales. Los exportadores pueden necesitar más de 1 certificación o pueden diseñar la producción para el requisito del cliente más estricto. La pureza del hidrógeno, la medición, la compatibilidad de la infraestructura compartida, la disponibilidad de agua y la aceptación local añaden requisitos operativos adicionales para los grandes proyectos. El mercado global de centros de hidrógeno necesitará prácticas técnicas comunes para reducir estas barreras a medida que aumenten los volúmenes transfronterizos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Centro:
Los Centros de Hidrógeno Verde Definen la Frontera de InversiónSe prevé que los centros de hidrógeno verde crezcan a una CAGR del 19,1% hasta 2032, convirtiéndolos en el tipo de centro de más rápido crecimiento en el mercado global de centros de hidrógeno. Su expansión está vinculada al suministro de electricidad renovable, una mayor implementación de electrolizadores y políticas que favorecen la producción de bajas emisiones. La propuesta de Yanbu de ACWA Power y L&T (Larsen & Toubro) ilustra la escala de los planes de proyectos actuales, con 4 GW de electrólisis y una producción anual planificada de 400.000 toneladas. Estos proyectos son más viables donde los desarrolladores pueden asegurar generación renovable, acceso portuario y demanda a largo plazo. Su progreso comercial sigue dependiendo de los costos de energía y la disponibilidad de contratos que respalden el financiamiento.
Los centros de hidrógeno azul utilizan la reformación de gas natural con captura de carbono y pueden aprovechar los sistemas de procesamiento de gas existentes. Saudi Aramco completó su adquisición de una participación del 50% en Blue Hydrogen Industrial Gases Company en Jubail en marzo de 2025. Este modelo puede alcanzar escala más rápidamente en el mercado global de centros de hidrógeno donde el suministro de gas y la infraestructura de gestión del carbono están disponibles. Los centros de hidrógeno gris siguen siendo parte de la base industrial de China, pero enfrentan una presión creciente de la política de descarbonización. Los centros rosa o de energía nuclear siguen siendo limitados por la disponibilidad de reactores y los plazos de licenciamiento, mientras que los centros multi-vía integrados pueden gestionar el riesgo de suministro donde la producción renovable es variable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente del Centro:
La Infraestructura de Producción Domina, pero la Logística es la Capa de Escalado más RápidoLa infraestructura de producción de hidrógeno representó el 42,2% del tamaño del mercado global de centros de hidrógeno en 2026, lo que refleja el capital requerido para los electrolizadores y los sistemas relacionados. La Agencia Internacional de Energía (AIE) identifica el equipo de electrolizadores como un elemento de costo importante en los proyectos de hidrógeno de bajas emisiones. La capacidad de producción necesita electricidad renovable confiable, gestión del agua, conexiones a la red y capacidad de servicio de equipos. Los proveedores compiten, por tanto, en eficiencia, escala de fabricación, confiabilidad de entrega y soporte local. Los primeros centros están concentrando capital en producción porque los equipos posteriores no pueden operar sin un suministro confiable.
Se prevé que la infraestructura de distribución y transporte se expanda a una CAGR del 19,3% hasta 2032, a medida que el mercado global de centros de hidrógeno requiera tuberías, instalaciones de carga de camiones y terminales marítimas. La red troncal de hidrógeno de 9.000 kilómetros de Alemania está planificada para utilizar la conversión de tuberías y nueva construcción hasta 2032. RWE comenzó a comercializar capacidad en su instalación de almacenamiento de hidrógeno Gronau-Epe en junio de 2025, apoyando las necesidades de equilibrio de la red. El almacenamiento tiene un papel más importante donde la generación renovable varía según la hora del día y la estación. La infraestructura de utilización incluye celdas de combustible, turbinas y equipos de proceso industrial que convierten el hidrógeno entregado en valor de uso final. La industria de centros de hidrógeno se está moviendo, por tanto, hacia diseños que incluyen más que solo equipos de producción.
Por Aplicación e Industria de Uso Final:
La Química Industrial Ancla el Valor, la Movilidad Acelera el VolumenLas aplicaciones industriales y químicas representaron el 56,3% del tamaño del mercado global de centros de hidrógeno en 2026. Las refinerías, las instalaciones de amoníaco y las plantas de metanol proporcionan una demanda grande y predecible que puede cubrirse mediante acuerdos de suministro a largo plazo. Sinopec reportó más de 150 estaciones de repostaje de hidrógeno y 11 bases de producción de hidrógeno en octubre de 2025, mientras continuaba el desarrollo de un proyecto de hidrógeno renovable de 30.000 toneladas por año en Mongolia Interior. Este enfoque vincula los activos de producción con los clientes industriales y la infraestructura de distribución. Los clientes industriales pueden ayudar al mercado global de centros de hidrógeno a establecer demanda antes de que las nuevas aplicaciones de movilidad alcancen plena escala.
Se prevé que el transporte y la movilidad crezcan a una CAGR del 19,6% hasta 2032. Los camiones pesados, el transporte marítimo y otras aplicaciones con altas necesidades energéticas pueden respaldar la demanda donde los sistemas de baterías enfrentan limitaciones de autonomía o carga útil. La dirección política de China incluye vehículos de pila de combustible e infraestructura de repostaje dentro de los corredores industriales. La generación de energía y los servicios de red pueden utilizar el hidrógeno como recurso de equilibrio en sistemas con alta capacidad renovable. Mitsubishi Heavy Industries demostró un generador de motor de 500 kW funcionando con hidrógeno al 100% en marzo de 2025. Los edificios, la calefacción, la defensa y el sector aeroespacial representan una participación actual menor, pero amplían la base de demanda hacia sectores más difíciles de electrificar.
Análisis Geográfico
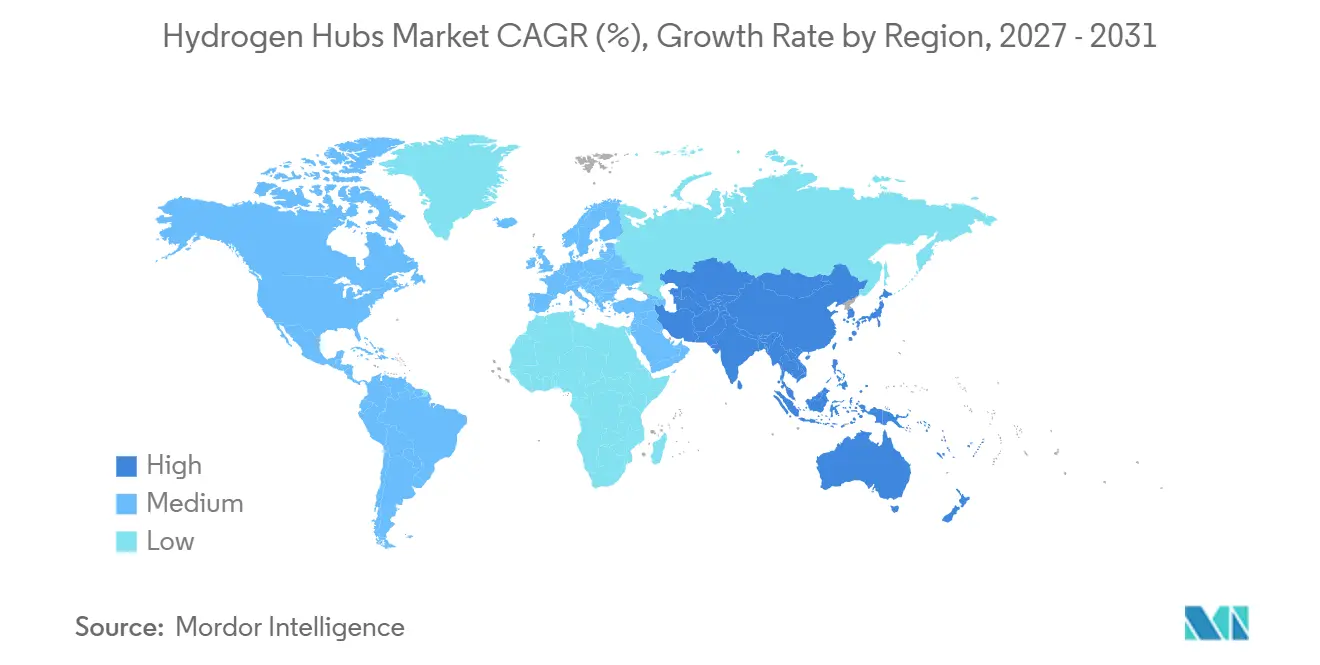
Asia-Pacífico representó el 32,4% de la participación del mercado global de centros de hidrógeno en 2026 y se prevé que crezca a una CAGR del 19,2% hasta 2032. La Administración Nacional de Energía de China reportó una producción de hidrógeno de más de 36,5 millones de toneladas métricas en 2024 y declaró que China representó más del 50% de la capacidad global de proyectos de hidrógeno renovable. China también proporciona al mercado global de centros de hidrógeno una gran base industrial y una capacidad significativa de fabricación de electrolizadores. El plan energético de Japón para 2025 identifica el hidrógeno como una vía para la industria y la energía.
Europa está utilizando políticas coordinadas, normas de certificación e inversión en tuberías para apoyar el mercado global de centros de hidrógeno. La metodología de la UE de julio de 2025 proporciona una base para clasificar el hidrógeno bajo en carbono en los estados miembros. La red troncal de hidrógeno y los planes de almacenamiento de Alemania crean una ruta desde los puntos de importación costeros y los productores nacionales hasta los clientes industriales. Se espera que la instalación de Lingen de RWE se conecte a esa red y cuenta con un acuerdo de suministro a largo plazo con TotalEnergies. España está desarrollando proyectos de centros que incluyen el clúster de 200 MW de Huelva de Iberdrola y la instalación de BP-Iberdrola en Castellón.
América del Norte está avanzando en el mercado global de centros de hidrógeno a través del programa de centros regionales de EE. UU., incentivos fiscales y desarrollo privado. El financiamiento del Departamento de Energía (DOE) para Heartland y MACH2 completó la red nacional de siete centros en enero de 2025. Oriente Medio y África están emergiendo como áreas de suministro para exportación a través de proyectos saudíes e infraestructura de gestión del carbono en Jubail. América del Sur se encuentra en una etapa más temprana de desarrollo de proyectos, dependiente de terminales de exportación, alineación de certificación y demanda de compradores en el extranjero.
Panorama Competitivo
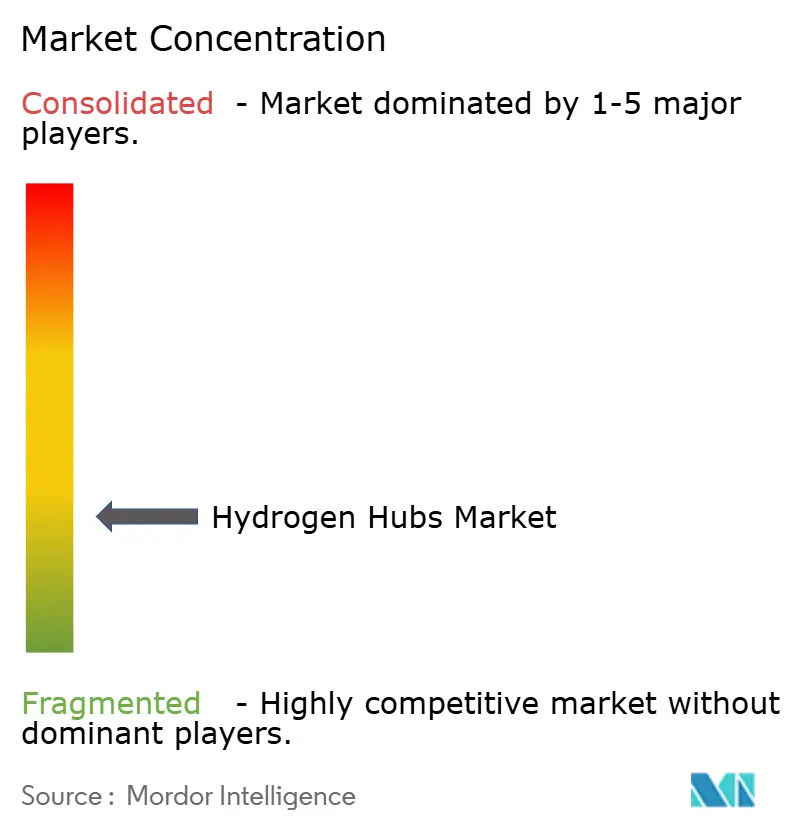
El mercado global de centros de hidrógeno está fragmentado porque las empresas compiten en diferentes puntos de la cadena de valor. Shell, TotalEnergies, BP, ENGIE, RWE, ACWA Power, Chevron y Saudi Aramco compiten en desarrollo de proyectos, acceso a clientes e infraestructura energética existente. Los proveedores de equipos, incluidos ITM Power, Nel, Siemens Energy y Accelera by Cummins, compiten en rendimiento, cobertura de servicio, capacidad de fabricación y confiabilidad de entrega. Las empresas integradas pueden utilizar relaciones con refinerías, activos de gas y balances para respaldar largos plazos de proyectos.
Los movimientos estratégicos en el mercado global de centros de hidrógeno muestran una preferencia creciente por modelos de desarrollo compartido y compromisos firmes de clientes. Air Liquide tomó la decisión final de inversión en julio de 2025 para el electrolizador ELYgator de 200 MW en Róterdam, con una producción anual de hidrógeno renovable planificada de 23.000 toneladas a partir de 2027. Siemens Energy entregó los primeros 9 de 12 electrolizadores PEM para el proyecto Normand'Hy de 200 MW de Air Liquide en septiembre de 2025. ITM Power estableció Hydropulse GmbH en junio de 2025 para construir, poseer y operar plantas de hidrógeno descentralizadas para clientes industriales.
El mercado global de centros de hidrógeno recompensa a las empresas que conectan la producción con el almacenamiento, el transporte y el uso final. Los acuerdos de compra multipartitos pueden reducir la dependencia de un único cliente ancla. El acuerdo entre RWE y TotalEnergies muestra cómo un contrato industrial a largo plazo puede respaldar un proyecto de producción. Los estándares de pureza, medición e interoperabilidad siguen siendo una fuente de diferenciación para los proveedores que sirven a infraestructura compartida. La escala de fabricación china da forma a la competencia en costos, mientras que los proyectos en el extranjero evalúan el cumplimiento normativo, la capacidad de servicio y el costo total instalado.
Líderes de la Industria de Centros de Hidrógeno
-
Air Products and Chemicals, Inc.
-
Linde plc
-
Air Liquide S.A.
-
Plug Power Inc.
-
Nel ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Hidrógeno Empresas cubiertas en este informe
- ACWA Power Company
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Cummins Inc.
- ENGIE SA
- Fortescue Ltd.
- Iberdrola, S.A.
- ITM Power plc
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Nel ASA
- Plug Power Inc.
- RWE AG
- Saudi Arabian Oil Company (Saudi Aramco)
- Shell plc
- Siemens Energy AG
- TotalEnergies SE
Desarrollos recientes de la industria en Mercado de Centros de Hidrógeno
- Septiembre de 2026: La Corporación de Energía Solar de India (SECI) emitió una solicitud de propuestas para seleccionar agencias ejecutoras para la elaboración de informes detallados de proyectos para centros de hidrógeno verde en el marco del Componente B1 de la Misión Nacional de Hidrógeno Verde de India.
- Julio de 2026: Orica anunció su decisión final de inversión para el Centro de Hidrógeno del Valle Hunter en Nueva Gales del Sur. El proyecto instalará un electrolizador de 50 MW para producir aproximadamente 4.700 toneladas de hidrógeno renovable anualmente, reemplazando alrededor del 7,5% de la materia prima de gas natural utilizada en su instalación de amoníaco en la Isla Kooragang. El gasto de construcción se estima en 172,7–199,5 millones de USD (245–283 millones de AUD), neto del financiamiento de capital gubernamental, con la primera producción prevista para principios de 2029.
- Abril de 2026: Un anuncio público de la oficina del Senador de EE. UU. Dave McCormick indicó que el Departamento de Energía de EE. UU. preservaría casi 5.000 millones de USD en financiamiento para cinco centros de hidrgeno, incluidos el Centro de Hidrógeno Limpio del Atlántico Medio (MACH2) y el Centro de Hidrógeno Limpio Regional de los Apalaches (ARCH2).
- Febrero de 2026: El Ministerio de Puertos, Navegación y Vías Fluviales de India aprobó un muelle dedicado e instalaciones asociadas en el Puerto de Paradip para el manejo de hidrógeno verde, amoníaco y otra carga líquida. La instalación planificada tiene una capacidad de manejo declarada de 4 millones de toneladas por año e incluye sistemas de almacenamiento, tuberías y equipos de manejo de carga.
Alcance del Informe del Mercado Global de Centros de Hidrógeno
Un centro de hidrógeno (también denominado valle del hidrógeno, clúster o ecosistema) es una red localizada o regional que reúne la producción de hidrógeno limpio, el almacenamiento, la distribución y la demanda de uso final en un mismo lugar.
El mercado de centros de hidrógeno está segmentado por tipo de centro, componente del centro, aplicación e industria de uso final, y geografía. Por tipo de centro, el mercado está segmentado en centros de hidrógeno verde, centros de hidrógeno azul, centros de hidrógeno gris, centros de hidrógeno rosa/nuclear y centros de hidrógeno multi-vía integrados. Por componente del centro, el mercado está segmentado en infraestructura de producción de hidrógeno, infraestructura de almacenamiento de hidrógeno, infraestructura de distribución y transporte de hidrógeno e infraestructura de utilización de hidrógeno. Por aplicación e industria de uso final, el mercado está dividido en aplicaciones industriales y químicas, transporte y movilidad, generación de energía y servicios de red, edificios y calefacción, y defensa y sector aeroespacial. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de centros de hidrógeno en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Centros de Hidrógeno Verde |
| Centros de Hidrógeno Azul |
| Centros de Hidrógeno Gris |
| Centros de Hidrógeno Rosa/Nuclear |
| Centros de Hidrógeno Multi-Vía Integrados |
| Infraestructura de Producción de Hidrógeno |
| Infraestructura de Almacenamiento de Hidrógeno |
| Infraestructura de Distribución y Transporte de Hidrógeno |
| Infraestructura de Utilización de Hidrógeno |
| Aplicaciones Industriales y Químicas |
| Transporte y Movilidad |
| Generación de Energía y Servicios de Red |
| Edificios y Calefacción |
| Defensa y Sector Aeroespacial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Centro | Centros de Hidrógeno Verde | |
| Centros de Hidrógeno Azul | ||
| Centros de Hidrógeno Gris | ||
| Centros de Hidrógeno Rosa/Nuclear | ||
| Centros de Hidrógeno Multi-Vía Integrados | ||
| Por Componente del Centro | Infraestructura de Producción de Hidrógeno | |
| Infraestructura de Almacenamiento de Hidrógeno | ||
| Infraestructura de Distribución y Transporte de Hidrógeno | ||
| Infraestructura de Utilización de Hidrógeno | ||
| Por Aplicación e Industria de Uso Final | Aplicaciones Industriales y Químicas | |
| Transporte y Movilidad | ||
| Generación de Energía y Servicios de Red | ||
| Edificios y Calefacción | ||
| Defensa y Sector Aeroespacial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de centros de hidrógeno en 2026?
El tamaño del mercado de centros de hidrógeno es de 3,11 mil millones de USD en 2026 y se prevé que alcance los 8,73 mil millones de USD en 2032 a una CAGR del 18,79%.
¿Qué tipo de centro está creciendo más rápido?
Se prevé que los centros de hidrógeno verde crezcan a una CAGR del 19,1% hasta 2032.
¿Qué aplicación tiene las mejores perspectivas de crecimiento?
Se prevé que el transporte y la movilidad se expandan a una CAGR del 19,6% hasta 2032, respaldados por la demanda del transporte pesado y marítimo.
¿Por qué son importantes los usuarios industriales para los proyectos de hidrógeno?
Las refinerías, los productores de amoníaco y las instalaciones siderúrgicas ya utilizan hidrógeno, proporcionando a los proyectos una base de clientes establecida para contratos a largo plazo.
¿Qué región lidera el desarrollo de centros de hidrógeno?
Asia-Pacífico representó el 32,4% del valor en 2026 y se prevé que crezca a una CAGR del 19,2% hasta 2032.
¿Cuál es la principal barrera para los nuevos proyectos de centros de hidrógeno?
Muchos proyectos anunciados no han alcanzado la decisión final de inversión porque los costos, la incertidumbre política y los riesgos de compra siguen siendo significativos.