
Taille et part du marché des hubs hydrogène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
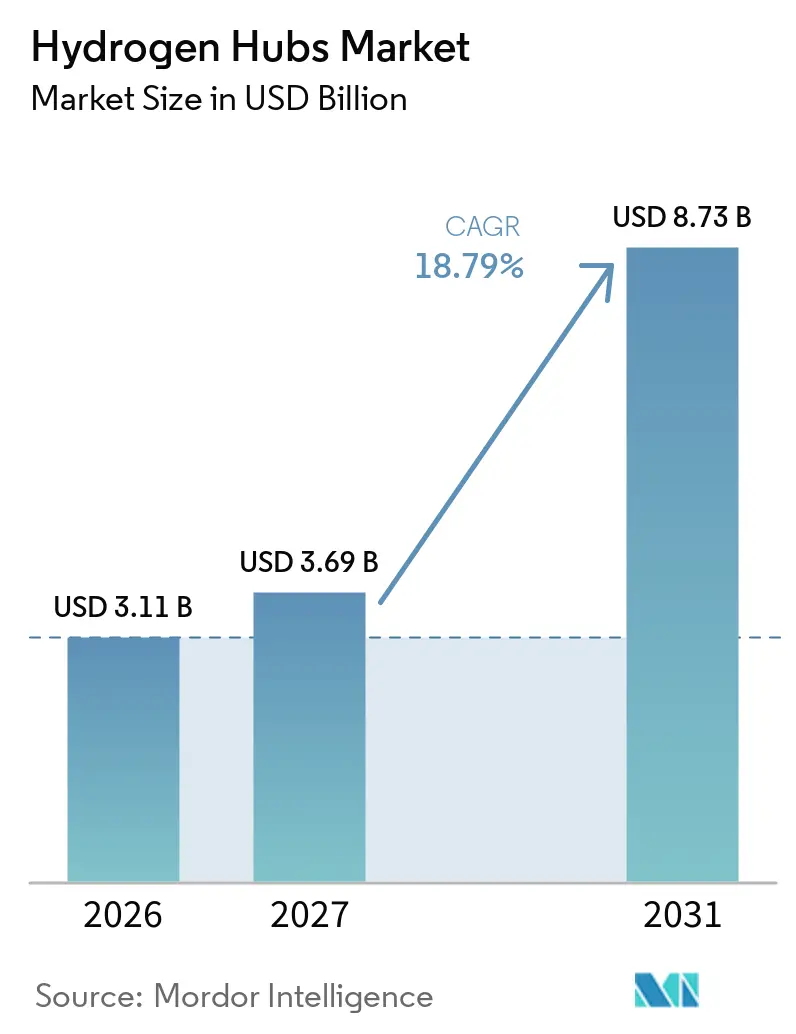
| Taille du Marché (2027) | 3.69 Milliards de dollars |
| Taille du Marché (2031) | 8.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.79 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hubs hydrogène par Mordor Intelligence
La taille du marché des hubs hydrogène est projetée à 3,11 milliards USD en 2026, 3,69 milliards USD en 2027, et devrait atteindre 8,73 milliards USD d'ici 2031, avec un CAGR de 18,79 % de 2027 à 2031. Le marché mondial des hubs hydrogène passe de la conception des politiques à la livraison des projets, grâce aux financements publics, aux incitations fiscales et aux programmes d'approvisionnement soutenant les grandes installations. Les utilisateurs industriels constituent la demande initiale la plus crédible, car les raffineries, les usines d'ammoniac et les producteurs d'acier utilisent déjà l'hydrogène dans des procédés établis. L'économie des projets dépend encore de la baisse des coûts des équipements, d'une alimentation en énergie renouvelable fiable et de contrats permettant aux développeurs d'obtenir des financements. Les sites portuaires gagnent en importance car ils peuvent réutiliser des connexions, des installations de stockage et des équipements maritimes qui prendraient des années à construire ailleurs. La concurrence se structure entre les compagnies énergétiques intégrées disposant d'un accès aux clients et d'actifs d'infrastructure, et les fournisseurs d'équipements axés sur les performances des électrolyseurs et les capacités de livraison.
Points clés du rapport
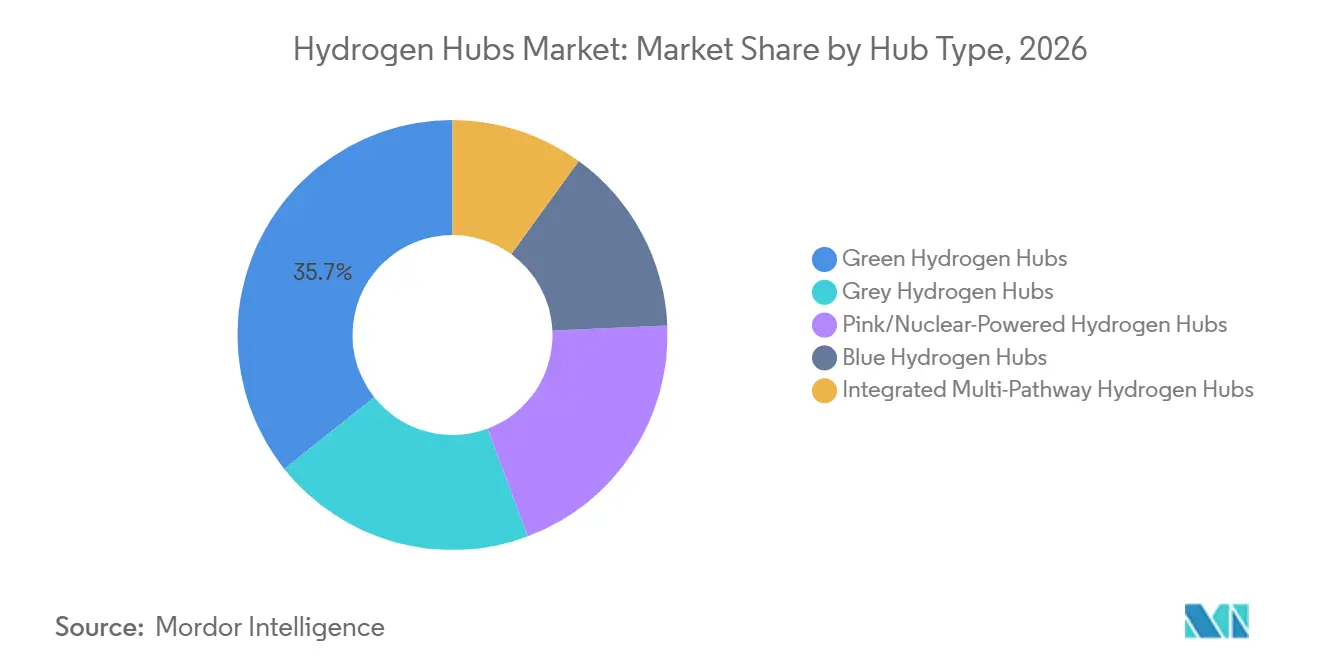
- Par type de hub, les hubs d'hydrogène vert détenaient 35,7 % de la part du marché mondial des hubs hydrogène en 2026, et leur croissance est prévue à un CAGR de 19,1 % jusqu'en 2032.
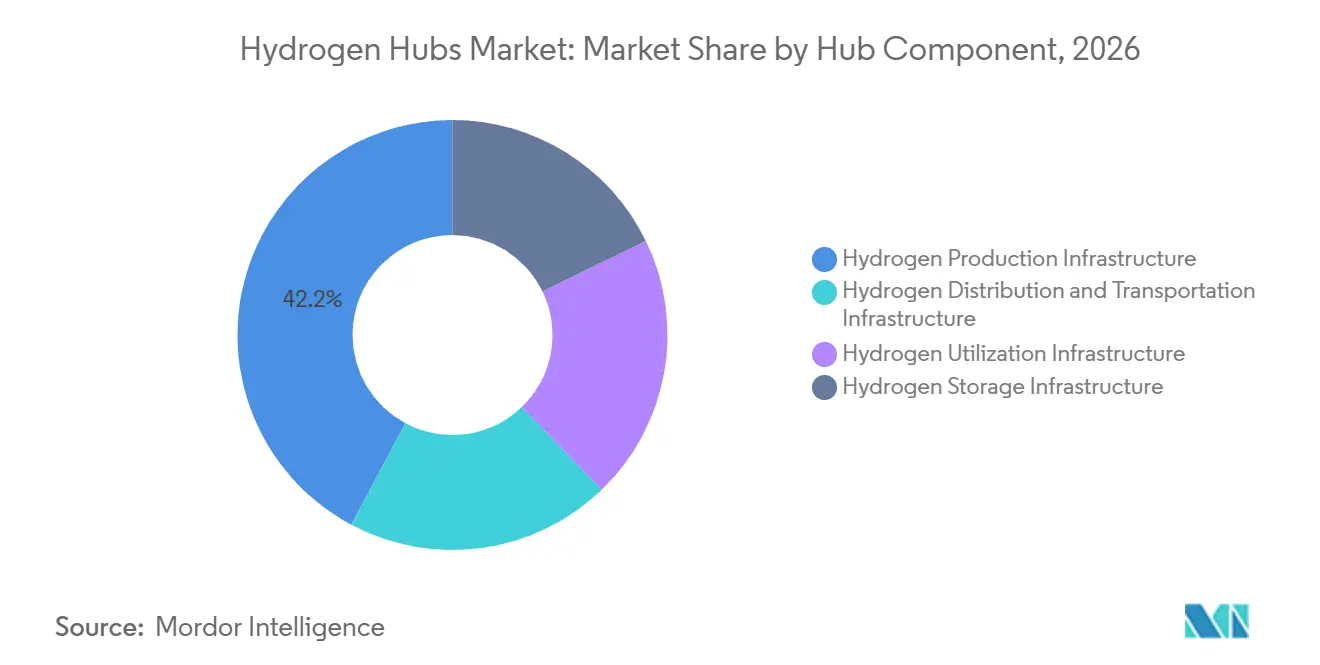
- Par composant de hub, l'infrastructure de production d'hydrogène détenait 42,2 % de la part du marché mondial des hubs hydrogène en 2026, tandis que l'infrastructure de distribution et de transport devrait croître à un CAGR de 19,3 % jusqu'en 2032.
- Par application et secteur d'utilisation finale, les applications industrielles et chimiques représentaient 56,3 % de la taille du marché mondial des hubs hydrogène en 2026, tandis que le transport et la mobilité devraient se développer à un CAGR de 19,6 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 32,4 % de la valeur du marché mondial en 2026 et devrait croître à un CAGR de 19,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Financement public et mécanismes de création de la demande | +3.5% | Mondial, concentré en Amérique du Nord, UE, Asie de l'Est | Court terme (≤ 2 ans) |
| Décarbonation industrielle et ancres de demande d'hydrogène existantes | +4.2% | Mondial, porté par la Chine, l'Allemagne, le Japon, la Corée du Sud | Moyen terme (2-4 ans) |
| Baisse des coûts des électrolyseurs et conception modulaire des hubs | +3.1% | Mondial, avec l'impact à court terme le plus élevé en Chine et dans l'UE | Moyen terme (2-4 ans) |
| Corridors d'hydrogène et de dérivés d'hydrogène orientés vers l'exportation | +2.8% | Moyen-Orient, Australie, Amérique du Sud vers l'UE et l'Asie de l'Est | Long terme (≥ 4 ans) |
| Reconversion des clusters portuaires pour la logistique de l'hydrogène | +2.3% | Mer du Nord, côte du Golfe des États-Unis, mer Rouge | Moyen terme (2-4 ans) |
| Agrégation contraignante des engagements d'achat via des contrats de hub multi-parties | +2.1% | UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Financement public et mécanismes de création de la demande
Le soutien des gouvernements offre au marché mondial des hubs hydrogène une voie plus claire du développement à la construction. Les règles définitives américaines pour le crédit d'impôt à la production d'hydrogène propre 45V sont entrées en vigueur le 10 janvier 2025, les producteurs éligibles pouvant bénéficier jusqu'à 3 USD par kilogramme.[1] Le Département américain de l'Énergie a finalisé son réseau de sept hubs en janvier 2025 en attribuant jusqu'à 925 millions USD à Heartland et jusqu'à 750 millions USD à MACH2.[2] La loi chinoise sur l'énergie est entrée en vigueur en janvier 2025 et a classifié l'hydrogène comme ressource énergétique, réduisant ainsi un obstacle réglementaire pour les projets de grande envergure.[3] La Commission européenne a également poursuivi son soutien aux enchères pour l'hydrogène renouvelable et bas-carbone via la Banque européenne de l'hydrogène.[4] Ces mesures améliorent la visibilité des revenus, bien que les projets aient encore besoin d'engagements fermes d'achat avant que les décisions d'investissement puissent être prises.
Décarbonation industrielle et ancres de demande d'hydrogène existantes
La demande industrielle existante offre au marché mondial des hubs hydrogène une base de clients initiale qui ne dépend pas de nouveaux usages finaux. Les raffineries, les producteurs d'ammoniac et les installations sidérurgiques consomment déjà de l'hydrogène, principalement produit à partir de combustibles fossiles. RWE et TotalEnergies ont signé un accord de 15 ans en mars 2025 pour que TotalEnergies achète 30 000 tonnes métriques d'hydrogène vert par an à l'usine GET H2 Nukleus de 300 MW à partir de 2030. L'approvisionnement servira la raffinerie de Leuna de TotalEnergies, où il devrait réduire les émissions annuelles de CO2 de 300 000 tonnes. Les sites situés à proximité d'utilisateurs industriels établis présentent un risque de demande plus faible que les installations de production éloignées. Cet avantage peut orienter les capitaux vers des hubs qui combinent production, stockage et consommation industrielle locale.
Baisse des coûts des électrolyseurs et conception modulaire des hubs
Le coût des électrolyseurs et les performances de livraison restent au cœur du marché mondial des hubs hydrogène, car les équipements de production constituent une dépense en capital majeure. L'Agence internationale de l'énergie a indiqué que les coûts de fabrication des électrolyseurs en Chine variaient de 600 à 1 200 USD par kilowatt, contre 2 000 à 2 600 USD par kilowatt en dehors de la Chine. Les coûts d'installation, d'ingénierie, d'approvisionnement et de construction peuvent réduire cet écart lorsque les projets sont réalisés en dehors de la Chine. Accelera by Cummins a livré un électrolyseur à membrane échangeuse de protons (MEP) de 35 MW à l'installation de Linde à Niagara Falls en septembre 2025. Les systèmes modulaires standardisés peuvent réduire le risque de livraison et faciliter l'ajout de capacités au fur et à mesure que la demande se développe. Le carnet de commandes de 145,1 millions GBP d'ITM Power en avril 2025 indiquait également que les projets passaient des études de conception aux commandes d'équipements.
Corridors d'hydrogène et de dérivés d'hydrogène orientés vers l'exportation
Les corridors d'exportation étendent le marché mondial des hubs hydrogène au-delà des zones à forte demande locale. De nombreux projets longue distance prévoient de convertir l'hydrogène en ammoniac pour le transport, puis de le traiter à destination. ACWA Power et EnBW ont signé un accord de développement conjoint en août 2025 pour la première phase du hub d'hydrogène vert de Yanbu en Arabie Saoudite. Le projet prévoit 4 GW d'électrolyse, 400 000 tonnes de production annuelle d'hydrogène vert et un terminal d'exportation dédié. La réunion ministérielle japonaise sur l'hydrogène de 2025 s'est concentrée sur la création de la demande et la coopération internationale dans la chaîne d'approvisionnement. Les projets d'exportation dépendent donc de normes harmonisées, d'infrastructures de transport maritime et d'acheteurs capables d'accepter des molécules bas-carbone à un prix supérieur aux combustibles conventionnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conversion limitée en décisions finales d'investissement | -2.8% | Mondial, plus aigu dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Divergence des règles de certification et d'intensité carbone | -1.9% | Mondial, notamment sur les routes commerciales transfrontalières | Moyen terme (2-4 ans) |
| Lacunes en matière de pureté de l'hydrogène, de métrologie et d'interopérabilité au sein des infrastructures partagées | -1.2% | Corridors industriels de l'UE, clusters de hubs en Amérique du Nord | Moyen terme (2-4 ans) |
| Disponibilité de l'eau et acceptation communautaire sur les grands sites d'hydrogène renouvelable | -0.9% | Asie-Pacifique, Moyen-Orient, sites intérieurs de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conversion limitée en décisions finales d'investissement
La faible conversion des annonces de projets en décisions finales d'investissement freine le marché mondial des hubs hydrogène. L'AIE a indiqué que les coûts de production, les retards dans les accords d'achat et l'incertitude politique ont ralenti la livraison des projets. Air Products a annoncé en février 2025 qu'elle se retirerait de trois projets américains dans le cadre de sa révision de portefeuille. La réorientation stratégique de BP en février 2025 a recentré ses investissements sur cinq à sept projets d'hydrogène et de captage du carbone. Ces décisions rendent les prêteurs et les partenaires en capital plus prudents vis-à-vis des projets sans clients sous contrat ni soutien politique clair. Des cycles d'approbation et de financement plus longs peuvent favoriser les développeurs disposant d'actifs industriels établis et de bilans plus solides.
Divergence des règles de certification et d'intensité carbone
Des règles de certification différentes engendrent un coût supplémentaire pour le commerce de l'hydrogène entre régions. L'Union européenne a adopté sa méthodologie sur les gaz à effet de serre pour l'hydrogène bas-carbone le 8 juillet 2025, exigeant une réduction des émissions de 70 % par rapport aux combustibles fossiles non atténués. L'Inde a publié son programme de certification de l'hydrogène vert en mai 2025, incluant un seuil de 2 kgCO2-équivalent par kilogramme pour les filières d'électrolyse et de biomasse spécifiées. Des règles distinctes sur les limites du cycle de vie, l'approvisionnement en électricité et l'additionnalité peuvent empêcher la reconnaissance directe entre les routes commerciales. Les exportateurs peuvent avoir besoin de plus d'une certification ou concevoir leur production pour répondre aux exigences du client le plus strict. La pureté de l'hydrogène, la métrologie, la compatibilité des infrastructures partagées, la disponibilité de l'eau et l'acceptation locale ajoutent d'autres exigences opérationnelles pour les grands projets. Le marché mondial des hubs hydrogène aura besoin de pratiques techniques communes pour réduire ces obstacles à mesure que les volumes transfrontaliers augmentent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de hub :
les hubs d'hydrogène vert définissent la frontière de l'investissementLes hubs d'hydrogène vert devraient croître à un CAGR de 19,1 % jusqu'en 2032, ce qui en fait le type de hub à la croissance la plus rapide sur le marché mondial des hubs hydrogène. Leur expansion est liée à l'approvisionnement en électricité renouvelable, au déploiement plus large des électrolyseurs et aux politiques favorisant la production à faibles émissions. Le projet de Yanbu d'ACWA Power et de L&T (Larsen & Toubro) illustre l'ampleur des plans de projets actuels, avec 4 GW d'électrolyse et une production annuelle prévue de 400 000 tonnes. Ces projets sont plus viables là où les développeurs peuvent sécuriser la production d'énergie renouvelable, l'accès aux ports et une demande à long terme. Leur progression commerciale dépend encore des coûts de l'énergie et de la disponibilité de contrats permettant de financer les projets.
Les hubs d'hydrogène bleu utilisent le reformage du gaz naturel avec captage du carbone et peuvent s'appuyer sur les systèmes de traitement du gaz existants. Saudi Aramco a finalisé l'acquisition d'une participation de 50 % dans Blue Hydrogen Industrial Gases Company à Jubail en mars 2025. Ce modèle peut atteindre une échelle plus rapidement sur le marché mondial des hubs hydrogène là où l'approvisionnement en gaz et les infrastructures de gestion du carbone sont disponibles. Les hubs d'hydrogène gris restent partie intégrante de la base industrielle chinoise, mais font face à une pression croissante de la politique de décarbonation. Les hubs roses ou alimentés par le nucléaire restent limités par la disponibilité des réacteurs et les délais d'autorisation, tandis que les hubs multi-voies intégrés peuvent gérer le risque d'approvisionnement là où la production renouvelable est variable.

Par composant de hub :
l'infrastructure de production domine, mais la logistique est la couche à la croissance la plus rapideL'infrastructure de production d'hydrogène détenait 42,2 % de la taille du marché mondial des hubs hydrogène en 2026, reflétant le capital requis pour les électrolyseurs et les systèmes associés. L'Agence internationale de l'énergie (AIE) identifie les équipements électrolyseurs comme un poste de coût majeur dans les projets d'hydrogène à faibles émissions. La capacité de production nécessite une électricité renouvelable fiable, une gestion de l'eau, des connexions au réseau et une capacité de maintenance des équipements. Les fournisseurs se font donc concurrence sur l'efficacité, l'échelle de fabrication, la fiabilité de livraison et le support local. Les premiers hubs concentrent les capitaux dans la production car les équipements en aval ne peuvent pas fonctionner sans un approvisionnement fiable.
L'infrastructure de distribution et de transport devrait se développer à un CAGR de 19,3 % jusqu'en 2032, le marché mondial des hubs hydrogène nécessitant des pipelines, des installations de chargement de camions et des terminaux maritimes. Le réseau central d'hydrogène de 9 000 kilomètres de l'Allemagne est prévu pour utiliser la conversion de pipelines et de nouvelles constructions jusqu'en 2032. RWE a commencé à commercialiser des capacités dans son installation de stockage d'hydrogène de Gronau-Epe en juin 2025, soutenant les besoins d'équilibrage du réseau. Le stockage joue un rôle plus important là où la production renouvelable varie selon l'heure de la journée et la saison. L'infrastructure d'utilisation comprend des piles à combustible, des turbines et des équipements de procédés industriels qui convertissent l'hydrogène livré en valeur d'usage final. Le secteur des hubs hydrogène évolue donc vers des conceptions qui incluent davantage que les seuls équipements de production.
Par application et secteur d'utilisation finale :
la chimie industrielle ancre la valeur, la mobilité accélère les volumesLes applications industrielles et chimiques représentaient 56,3 % de la taille du marché mondial des hubs hydrogène en 2026. Les raffineries, les installations d'ammoniac et les usines de méthanol fournissent une demande importante et prévisible pouvant être couverte par des accords d'approvisionnement à long terme. Sinopec a déclaré plus de 150 stations de ravitaillement en hydrogène et 11 bases de production d'hydrogène en octobre 2025, tout en poursuivant le développement d'un projet d'hydrogène renouvelable de 30 000 tonnes par an en Mongolie intérieure. Cette approche relie les actifs de production aux clients industriels et aux infrastructures de distribution. Les clients industriels peuvent aider le marché mondial des hubs hydrogène à établir la demande avant que les nouvelles applications de mobilité n'atteignent leur pleine maturité.
Le transport et la mobilité devraient croître à un CAGR de 19,6 % jusqu'en 2032. Les poids lourds, le transport maritime et d'autres applications à forte consommation d'énergie peuvent soutenir la demande là où les systèmes à batterie font face à des contraintes d'autonomie ou de charge utile. La politique chinoise inclut les véhicules à pile à combustible et les infrastructures de ravitaillement au sein des corridors industriels. La production d'électricité et les services de réseau peuvent utiliser l'hydrogène comme ressource d'équilibrage dans les systèmes à forte capacité renouvelable. Mitsubishi Heavy Industries a démontré un groupe électrogène de 500 kW fonctionnant à 100 % à l'hydrogène en mars 2025. Les bâtiments, le chauffage, la défense et l'aérospatiale représentent une part actuelle plus faible, mais étendent la base de demande vers des secteurs plus difficiles à électrifier.
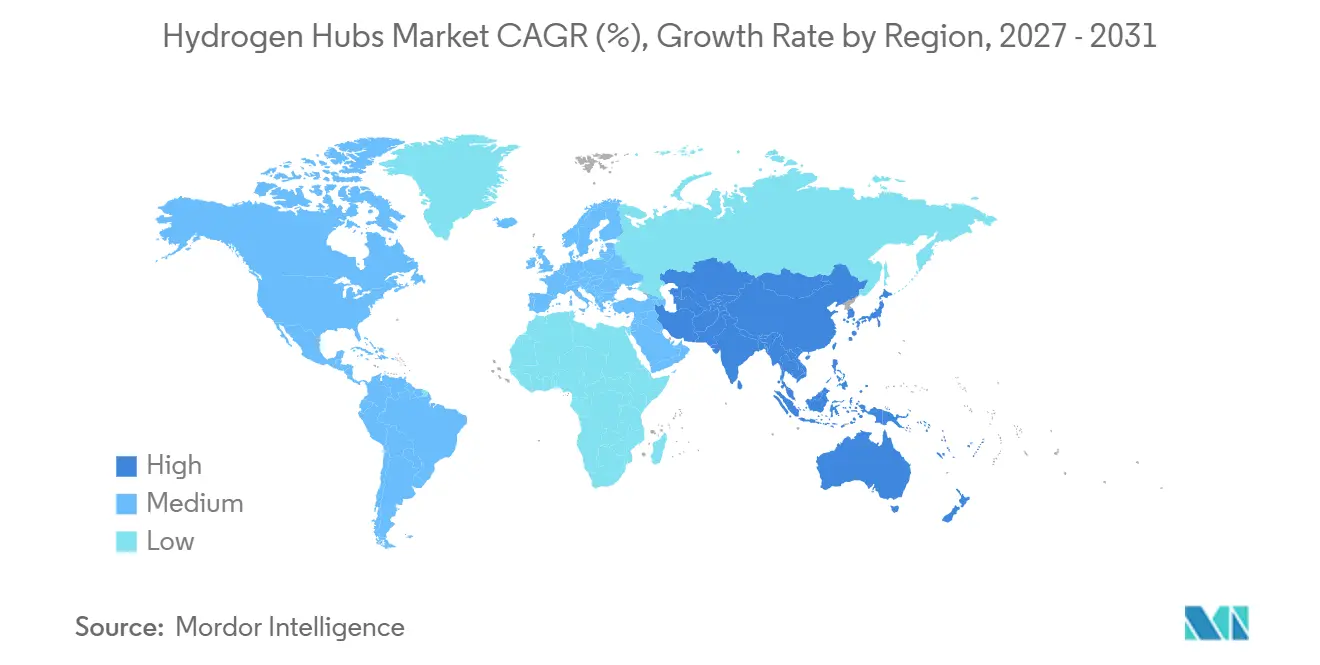
Analyse géographique
L'Asie-Pacifique détenait 32,4 % de la part du marché mondial des hubs hydrogène en 2026 et devrait croître à un CAGR de 19,2 % jusqu'en 2032. L'Administration nationale de l'énergie de Chine a déclaré une production d'hydrogène de plus de 36,5 millions de tonnes métriques en 2024 et a indiqué que la Chine représentait plus de 50 % de la capacité mondiale des projets d'hydrogène renouvelable. La Chine offre également au marché mondial des hubs hydrogène une grande base industrielle et une capacité de fabrication d'électrolyseurs significative. Le plan énergétique japonais de 2025 identifie l'hydrogène comme une voie pour l'industrie et la production d'électricité.
L'Europe utilise des politiques coordonnées, des règles de certification et des investissements dans les pipelines pour soutenir le marché mondial des hubs hydrogène. La méthodologie de l'UE de juillet 2025 fournit une base pour classer l'hydrogène bas-carbone dans les États membres. Le réseau central d'hydrogène et les plans de stockage de l'Allemagne créent une voie des points d'importation côtiers et des producteurs nationaux vers les clients industriels. L'installation de Lingen de RWE devrait se connecter à ce réseau et dispose d'un accord d'approvisionnement à long terme avec TotalEnergies. L'Espagne développe des projets de hubs, notamment le cluster de 200 MW de Huelva d'Iberdrola et l'installation BP-Iberdrola de Castellón.
L'Amérique du Nord progresse sur le marché mondial des hubs hydrogène grâce au programme américain de hubs régionaux, aux incitations fiscales et au développement privé. Le financement du Département de l'Énergie (DOE) pour Heartland et MACH2 a complété le réseau national de sept hubs en janvier 2025. Le Moyen-Orient et l'Afrique émergent comme zones d'approvisionnement à l'exportation grâce aux projets saoudiens et aux infrastructures de gestion du carbone à Jubail. L'Amérique du Sud reste à un stade plus précoce de développement de projets, dépendante des terminaux d'exportation, de l'harmonisation des certifications et de la demande des acheteurs étrangers.
Paysage concurrentiel
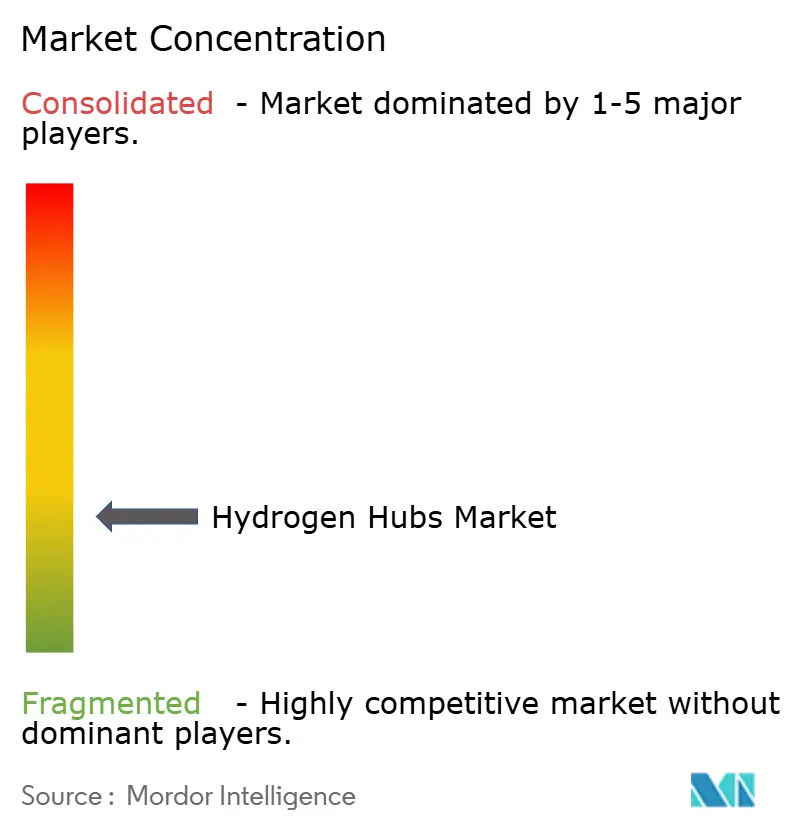
Le marché mondial des hubs hydrogène est fragmenté car les entreprises se font concurrence à différents points de la chaîne de valeur. Shell, TotalEnergies, BP, ENGIE, RWE, ACWA Power, Chevron et Saudi Aramco se font concurrence sur le développement de projets, l'accès aux clients et les infrastructures énergétiques existantes. Les fournisseurs d'équipements, notamment ITM Power, Nel, Siemens Energy et Accelera by Cummins, se font concurrence sur les performances, la couverture des services, les capacités de fabrication et la fiabilité de livraison. Les entreprises intégrées peuvent utiliser leurs relations avec les raffineries, leurs actifs gaziers et leurs bilans pour soutenir des délais de projet longs.
Les mouvements stratégiques sur le marché mondial des hubs hydrogène montrent une préférence croissante pour les modèles de développement partagé et les engagements fermes des clients. Air Liquide a pris la décision finale d'investissement en juillet 2025 pour l'électrolyseur ELYgator de 200 MW à Rotterdam, avec une production annuelle d'hydrogène renouvelable prévue de 23 000 tonnes à partir de 2027. Siemens Energy a livré les 9 premiers des 12 électrolyseurs à membrane échangeuse de protons pour le projet Normand'Hy de 200 MW d'Air Liquide en septembre 2025. ITM Power a créé Hydropulse GmbH en juin 2025 pour construire, posséder et exploiter des installations d'hydrogène décentralisées pour les clients industriels.
Le marché mondial des hubs hydrogène récompense les entreprises qui relient la production au stockage, au transport et à l'utilisation finale. Les arrangements d'achat multi-parties peuvent réduire la dépendance à un seul client ancre. L'accord entre RWE et TotalEnergies montre comment un contrat industriel à long terme peut soutenir un projet de production. Les normes de pureté, de métrologie et d'interopérabilité restent une source de différenciation pour les fournisseurs desservant des infrastructures partagées. L'échelle de fabrication chinoise façonne la concurrence par les coûts, tandis que les projets à l'étranger évaluent la conformité, les capacités de service et le coût total installé.
Leaders du secteur des hubs hydrogène
-
Air Products and Chemicals, Inc.
-
Linde plc
-
Air Liquide S.A.
-
Plug Power Inc.
-
Nel ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des hubs hydrogène Entreprises couvertes dans ce rapport
- ACWA Power Company
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Cummins Inc.
- ENGIE SA
- Fortescue Ltd.
- Iberdrola, S.A.
- ITM Power plc
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Nel ASA
- Plug Power Inc.
- RWE AG
- Saudi Arabian Oil Company (Saudi Aramco)
- Shell plc
- Siemens Energy AG
- TotalEnergies SE
Développements industriels récents dans Marché des hubs hydrogène
- Septembre 2026 : La Solar Energy Corporation of India (SECI) a publié une demande de propositions pour sélectionner des agences d'exécution chargées de préparer des rapports de projet détaillés pour les hubs d'hydrogène vert dans le cadre de la composante B1 de la Mission nationale indienne pour l'hydrogène vert.
- Juillet 2026 : Orica a annoncé sa décision finale d'investissement pour le Hunter Valley Hydrogen Hub en Nouvelle-Galles du Sud. Le projet installera un électrolyseur de 50 MW pour produire environ 4 700 tonnes d'hydrogène renouvelable par an, remplaçant environ 7,5 % du gaz naturel utilisé comme matière première dans son installation d'ammoniac de l'île Kooragang. Les dépenses de construction sont estimées entre 172,7 et 199,5 millions USD (245 à 283 millions AUD), déduction faite du financement public en capital, avec une première production ciblée pour début 2029.
- Avril 2026 : Une annonce publique du bureau du sénateur américain Dave McCormick a indiqué que le Département américain de l'Énergie préserverait près de 5 milliards USD de financement pour cinq hubs hydrogène, dont le Mid-Atlantic Clean Hydrogen Hub (MACH2) et l'Appalachian Regional Clean Hydrogen Hub (ARCH2).
- Février 2026 : Le ministère indien des Ports, de la Navigation et des Voies navigables a approuvé une jetée dédiée et les installations associées au port de Paradip pour la manutention de l'hydrogène vert, de l'ammoniac et d'autres cargaisons liquides. L'installation prévue a une capacité de manutention déclarée de 4 millions de tonnes par an et comprend des systèmes de stockage, des pipelines et des équipements de manutention des cargaisons.
Périmètre du rapport mondial sur le marché des hubs hydrogène
Un hub hydrogène (également appelé vallée de l'hydrogène, cluster ou écosystème) est un réseau localisé ou régional qui regroupe en un même lieu la production d'hydrogène propre, le stockage, la distribution et la demande d'utilisation finale.
Le marché des hubs hydrogène est segmenté par type de hub, composant de hub, application et secteur d'utilisation finale, et géographie. Par type de hub, le marché est segmenté en hubs d'hydrogène vert, hubs d'hydrogène bleu, hubs d'hydrogène gris, hubs d'hydrogène rose/alimentés par le nucléaire et hubs d'hydrogène multi-voies intégrés. Par composant de hub, le marché est segmenté en infrastructure de production d'hydrogène, infrastructure de stockage d'hydrogène, infrastructure de distribution et de transport d'hydrogène, et infrastructure d'utilisation de l'hydrogène. Par application et secteur d'utilisation finale, le marché est divisé en applications industrielles et chimiques, transport et mobilité, production d'électricité et services de réseau, bâtiments et chauffage, et défense et aérospatiale. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des hubs hydrogène dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Hubs d'hydrogène vert |
| Hubs d'hydrogène bleu |
| Hubs d'hydrogène gris |
| Hubs d'hydrogène rose/alimentés par le nucléaire |
| Hubs d'hydrogène multi-voies intégrés |
| Infrastructure de production d'hydrogène |
| Infrastructure de stockage d'hydrogène |
| Infrastructure de distribution et de transport d'hydrogène |
| Infrastructure d'utilisation de l'hydrogène |
| Applications industrielles et chimiques |
| Transport et mobilité |
| Production d'électricité et services de réseau |
| Bâtiments et chauffage |
| Défense et aérospatiale |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de hub | Hubs d'hydrogène vert | |
| Hubs d'hydrogène bleu | ||
| Hubs d'hydrogène gris | ||
| Hubs d'hydrogène rose/alimentés par le nucléaire | ||
| Hubs d'hydrogène multi-voies intégrés | ||
| Par composant de hub | Infrastructure de production d'hydrogène | |
| Infrastructure de stockage d'hydrogène | ||
| Infrastructure de distribution et de transport d'hydrogène | ||
| Infrastructure d'utilisation de l'hydrogène | ||
| Par application et secteur d'utilisation finale | Applications industrielles et chimiques | |
| Transport et mobilité | ||
| Production d'électricité et services de réseau | ||
| Bâtiments et chauffage | ||
| Défense et aérospatiale | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des hubs hydrogène en 2026 ?
La taille du marché des hubs hydrogène est de 3,11 milliards USD en 2026 et devrait atteindre 8,73 milliards USD d'ici 2032 à un CAGR de 18,79 %.
Quel type de hub connat la croissance la plus rapide ?
Les hubs d'hydrogène vert devraient croître à un CAGR de 19,1 % jusqu'en 2032.
Quelle application présente les meilleures perspectives de croissance ?
Le transport et la mobilité devraient se développer à un CAGR de 19,6 % jusqu'en 2032, soutenus par la demande du transport lourd et du transport maritime.
Pourquoi les utilisateurs industriels sont-ils importants pour les projets hydrogène ?
Les raffineries, les producteurs d'ammoniac et les installations sidérurgiques utilisent déjà l'hydrogène, offrant aux projets une base de clients établie pour des contrats à long terme.
Quelle région est en tête du développement des hubs hydrogène ?
L'Asie-Pacifique détenait 32,4 % de la valeur en 2026 et devrait croître à un CAGR de 19,2 % jusqu'en 2032.
Quel est le principal obstacle aux nouveaux projets de hubs hydrogène ?
De nombreux projets annoncés n'ont pas atteint la décision finale d'investissement en raison des coûts, de l'incertitude politique et des risques liés aux engagements d'achat qui restent significatifs.