
水素ハブ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.69 十億米ドル |
| 市場規模 (2031) | 8.73 十億米ドル |
| 成長率 (2027 - 2032) | 18.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
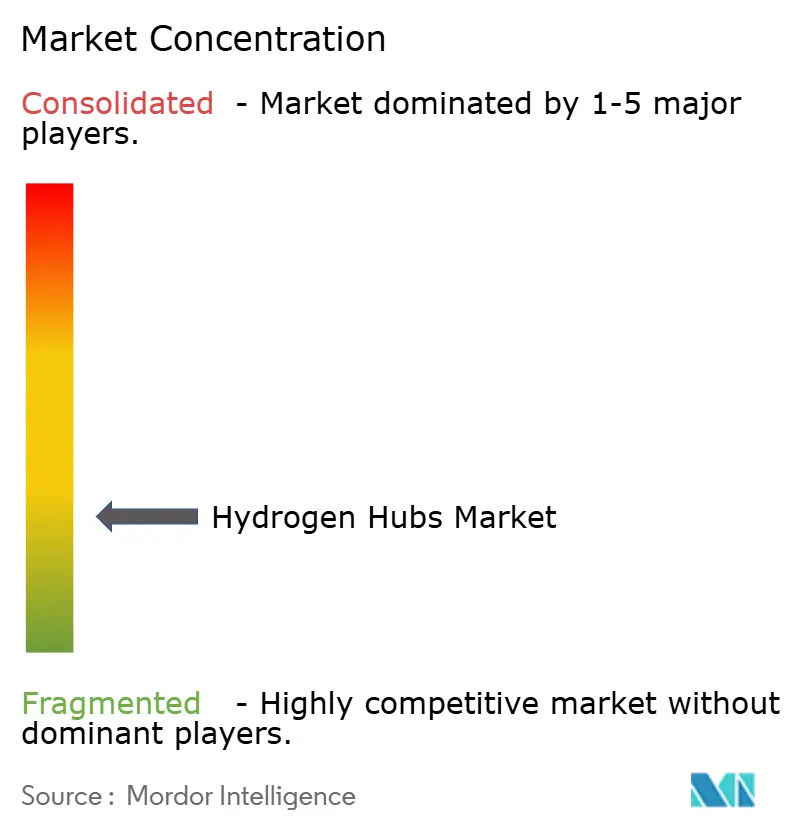
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水素ハブ市場分析
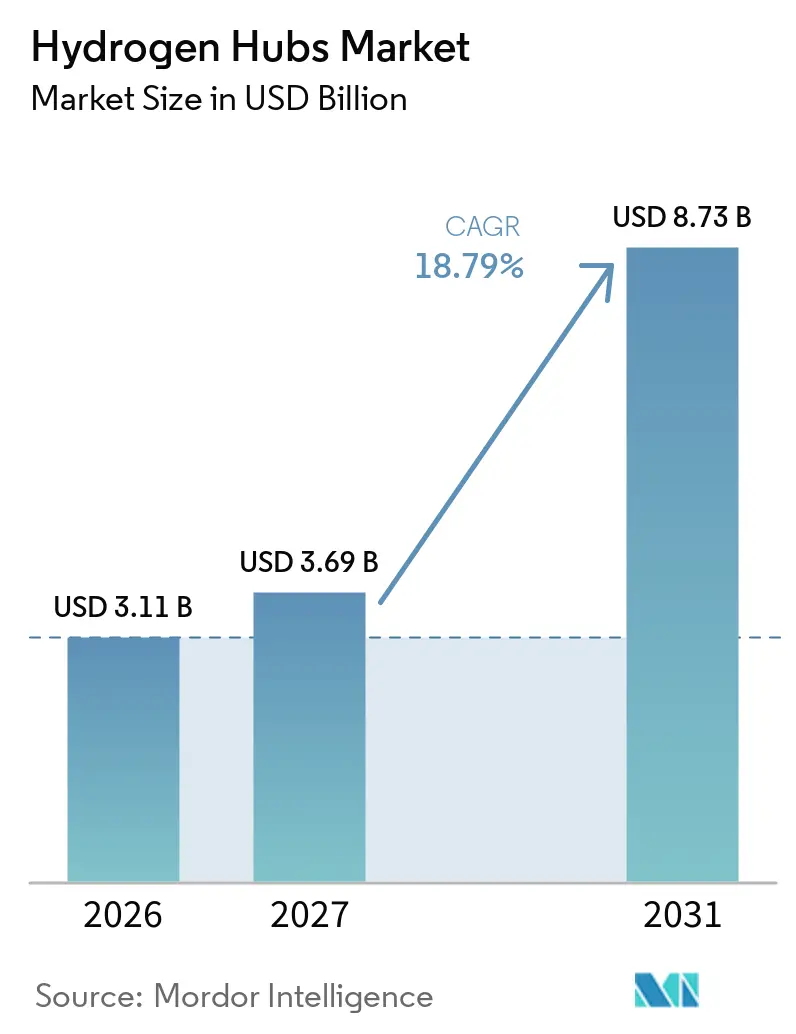
水素ハブ市場規模は2026年に3.11 ビリオン 米ドル、2027年に3.69 ビリオン 米ドルと予測され、2027年から2031年にかけてCAGR 18.79%で成長し、2031年までに8.73 ビリオン 米ドルに達する見込みです。グローバル水素ハブ市場は、大規模施設を支援する公的資金、税制優遇措置、調達プログラムにより、政策設計から事業実施へと移行しています。精製所、アンモニアプラント、鉄鋼メーカーはすでに確立されたプロセスで水素を使用しているため、産業ユーザーが最も信頼性の高い初期需要を提供しています。プロジェクトの経済性は依然として、設備コストの低下、安定した再生可能エネルギー、開発者が資金調達を確保できる契約に依存しています。港湾立地は、他の場所では構築に数年を要する接続設備、貯蔵施設、海洋施設を再利用できるため、重要性が高まっています。競争は、顧客アクセスとインフラ資産を持つ統合エネルギー企業と、電解槽の性能と納入能力に注力する設備プロバイダーに分かれています。
主要レポートのポイント
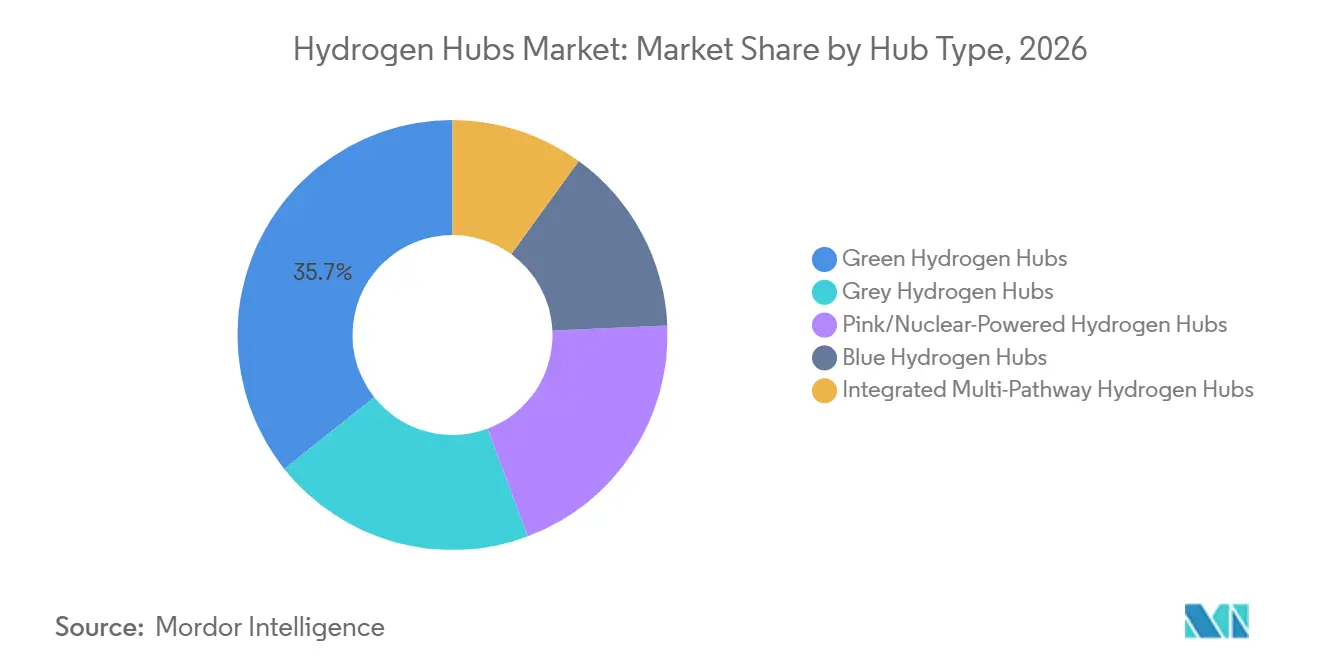
- ハブタイプ別では、グリーン水素ハブが2026年のグローバル水素ハブ市場シェアの35.7%を占め、2032年にかけてCAGR 19.1%で成長すると予測されています。
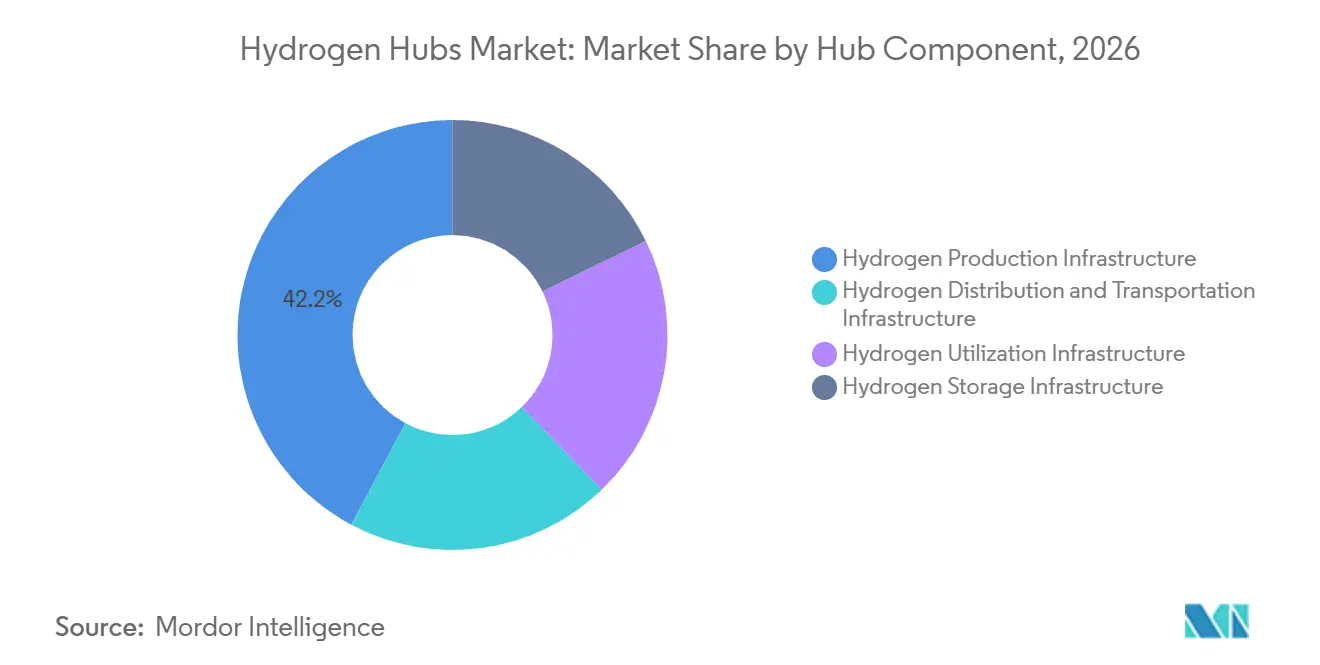
- ハブコンポーネント別では、水素製造インフラが2026年のグローバル水素ハブ市場シェアの42.2%を占め、配送・輸送インフラは2032年にかけてCAGR 19.3%で成長すると予測されています。
- 用途・最終用途産業別では、産業・化学用途が2026年のグローバル水素ハブ市場規模の56.3%を占め、輸送・モビリティは2032年にかけてCAGR 19.6%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年のグローバル市場価値の32.4%を占め、2032年にかけてCAGR 19.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府資金と需要創出メカニズム | +3.5% | グローバル、北米・EU・東アジアに集中 | 短期(2年以内) |
| 産業脱炭素化と既存の水素需要アンカー | +4.2% | グローバル、中国・ドイツ・日本・韓国が主導 | 中期(2〜4年) |
| 電解槽コストの低下とモジュール式ハブ設計 | +3.1% | グローバル、中国とEUで近期の影響が最大 | 中期(2〜4年) |
| 輸出志向型水素および水素誘導体コリドー | +2.8% | 中東・オーストラリア・南米からEUおよ東アジアへ | 長期(4年以上) |
| 水素物流のための港湾クラスター再活用 | +2.3% | 北海、米国ガルフコースト、紅海 | 中期(2〜4年) |
| マルチパーティハブ契約による拘束力のある引取集約 | +2.1% | EU、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府資金と需要創出メカニズム
政府支援により、グローバル水素ハブ市場は開発から建設へのより明確な経路を得ています。45V クリーン水素製造税額控除に関する米国の最終規則は2025年1月10日に発効し、適格生産者は1キログラムあたり最大3米ドルの控除を受けられます。[1] 米国エネルギー省は2025年1月、HeartlandにはUSD 925 ミリオン 米ドルまで、MACH2にはUSD 750 ミリオン 米ドルまでを授与することで、7ハブネットワークを完成させました。[2] 中国のエネルギー法は2025年1月に施行され、水素をエネルギー資源として分類し、大規模プロジェクトに対する規制上の障壁を低減しました。[3] 欧州委員会も欧州水素銀行を通じて再生可能・低炭素水素のオークション支援を継続しました。[4] これらの措置は収益の可視性を向上させますが、投資決定が進む前にプロジェクトは依然として確固たる引取コミットメントを必要としています。
産業脱炭素化と既存の水素需要アンカー
既存の産業需要は、グローバル水素ハブ市場に新たな最終用途に依存しい初期顧客基盤を提供しています。精製所、アンモニア生産者、鉄鋼施設はすでに水素を消費しており、その大部分は化石燃料から製造されています。RWEとTotalEnergiesは2025年3月、TotalEnergiesが2030年から300 MWのGET H2 Nukleusプラントから年間30,000メートルトンのグリーン水素を購入する15年間の契約を締結しました。この供給はTotalEnergiesのロイナ精製所に使用され、年間CO2排出量を30万トン削減することが期待されています。確立された産業ユーザーの近くに立地するサイトは、遠隔地の生産施設よりも需要リスクが低くなります。この優位性は、生産、貯蔵、地域産業消費を組み合わせたハブへの資本配分を促進できます。
電解槽コストの低下とモジュール式ハブ設計
電解槽のコストと納入性能は、生産設備が主要な資本支出であるため、グローバル水素ハブ市場の中心的課題であり続けています。国際エネルギー機関は、中国における電解槽製造コストが1キロワットあたり600〜1,200米ドルであるのに対し、中国以外では1キロワットあたり2,000〜2,600米ドルであると報告しました。設置、エンジニアリング調達、建設コストは、中国以外でプロジェクトが建設される場合にこの差を縮小できます。Accelera by Cumminsは2025年9月、Lindeのナイアガラフォールズ施設に35 MWのプロトン交換膜(PEM)電解槽を納入しました。標準化されたモジュール式システムは納入リスクを低減し、需要の発展に合わせて容量追加を段階的に実施しやすくします。ITM Powerの2025年4月時点での1億4,510万英ポンドの受注残も、プロジェクトが設計作業から設備発注へと移行していることを示しています。
輸出志向型水素および水素誘導体コリドー
輸出コリドーは、グローバル水素ハブ市場を大規模な地域需要を持つ場所を超えて拡大させます。多くの長距離プロジェクトは、輸送のために水素をアンモニアに変換し、目的地で処理することを計画しています。ACWA PowerとEnBWは2025年8月、サウジアラビアのヤンブーグリーン水素ハブの第1フェーズに関する共同開発契約を締結しました。この提案には4 GWの電解、年間40万トンのグリーン水素生産、専用輸出ターミナルが含まれています。日本の2025年水素閣僚会議は、需要創出と国際サプラチェーン協力に焦点を当てました。したがって輸出プロジェクトは、整合された基準、海運インフラ、および従来燃料を上回る価格で低炭素分子を受け入れられる買い手に依存しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 最終投資決定への転換の限界 | -2.8% | グローバル、EUと北米で最も深刻 | 短期(2年以内) |
| 認証および炭素強度規則の乖離 | -1.9% | グローバル、特に国境を越えた貿易ルート | 中期(2〜4年) |
| 共有インフラにおける水素純度・計量・相互運用性のギャップ | -1.2% | EU産業コリドー、北米ハブクラスター | 中期(2〜4年) |
| 大規模再生可能水素サイトにおける水の利用可能性とコミュニティの受容 | -0.9% | アジア太平洋、中東、EU内陸部サイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
最終投資決定への転換の限界
プロジェクト発表から最終投資決定への転換が限られていることが、グローバル水素ハブ市場の成長を妨げています。IEAは、製造コスト、引取契約の遅延、政策の不確実性がプロジェクト実施を遅らせていると報告しました。Air Productsは2025年2月、ポートフォリオ見直しの一環として米国の3つのプロジェクトから撤退すると発表しました。BPの2025年2月の戦略見直しにより、投資の焦点は5〜7件の水素・炭素回収プロジェクトに絞られました。これらの決定により、署名済み顧客や明確な政策支援のないプロジェクトに対して、貸し手や株式パートナーはより慎重になっています。承認・資金調達サイクルの長期化は、確立された産業資産と強固なバランスシートを持つ開発者に有利に働く可能性があります。
認証および炭素強度規則の乖離
異なる認証規則は、地域間の水素貿易に追加コストをもたらします。欧州連合は2025年7月8日に低炭素水素の温室効果ガス方法論を採択し、未処理化石燃料と比較して70%の排出削減を要求しています。インドは2025年5月にグリーン水素認証スキームを発行し、特定の電解および バイオマスパスウェイに対して1キログラムあたり2 kgCO2当量の閾値を含めました。ライフサイクル境界、電力調達、追加性に関する個別の規則は、貿易ルートを越えた直接的な相互認証を妨げる可能性があります。輸出業者は複数の認証を必要とするか、最も厳格な顧客要件に合わせて生産を設計する必要があるかもしれません。水素純度、計量、共有インフラの互換性、水の利用可能性、地域の受容は、大規模プロジェクトにさらなる運用要件を加えます。グローバル水素ハブ市場は、国境を越えた取引量が増加するにつれてこれらの障壁を低減するための共通の技術的慣行を必要とするでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ハブタイプ別:
グリーン水素ハブが投資フロンティアを定義グリーン水素ハブは2032年にかけてCAGR 19.1%で成長すると予測されており、グローバル水素ハブ市場において最も成長の速いハブタイプとなっています。その拡大は再生可能電力供給、電解槽の広範な普及、低排出生産を優遇する政策と連動しています。ACWA PowerとL&T(ラーセン・アンド・トゥブロ)のヤンブー提案は、4 GWの電解と年間40万トンの計画生産量を持つ現在のプロジェクト計画の規模を示しています。これらのプロジェクトは、開発者が再生可能発電、港湾アクセス、長期需要を確保できる場所でより実現可能です。商業的な進展は依として電力コストと資金調達を支援する契約の利用可能性に依存しています。
ブルー水素ハブは炭素回収を伴う天然ガス改質を使用し、既存のガス処理システムを活用できます。Saudi Aramcoは2025年3月、ジュバイルのブルー水素産業ガス会社の50%持分の取得を完了しました。このモデルは、ガス供給と炭素管理インフラが利用可能なグローバル水素ハブ市場においてより早期に規模を達成できます。グレー水素ハブは中国の産業基盤の一部であり続けていますが、脱炭素化政策からの圧力が高まっています。ピンクまたは原子力発電ハブは原子炉の利用可能性とライセンス取得のタイムラインにより限定的であり、統合マルチパスウェイハブは再生可能エネルギー出力が変動する場合に供給リスクを管理できます。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
ハブコンポーネント別:
生産インフラが支配的、物流が最速の拡大レイヤー水素製造インフラは2026年のグローバル水素ハブ市場規模の42.2%を占め、電解槽および関連システムに必要な資本を反映しています。国際エネルギー機関(IEA)は、電解槽設備を低排出水素プロジェクトにおける主要なコスト項目として特定しています。製造能力には信頼性の高い再生可能電力、水管理、グリッド接続、設備サービス能力が必要です。したがってサプライヤーは効率性、製造規模、納入信頼性、地域サポートで競争しています。初期ハブは、下流設備が安定した供給なしには稼働できないため、製造に資本を集中させています。
配送・輸送インフラは、グローバル水素ハブ市場がパイプライン、トラック積載施設、海洋ターミナルを必要とするため、2032年にかけてCAGR 19.3%で拡大すると予測れています。ドイツの9,000キロメートルの水素コアネットワークは、2032年までにパイプライン転換と新規建設を通じて整備される計画です。RWEは2025年6月、グロナウ・エペ水素貯蔵施設での容量販売を開始し、ネットワークのバランシングニーズを支援しています。貯蔵は、再生可能発電が時間帯や季節によって変動する場合により大きな役割を果たします。利用インフラには、納入された水素を最終用途価値に変換する燃料電池、タービン、産業プロセス設備が含まれます。したがって水素ハブ産業は、製造設備だけでなくより多くの設備を含む設計へと移行しています。
用途・最終用途産業別:
産業化学が価値を支え、モビリティが量を加速産業・化学用途は2026年のグローバル水素ハブ市場規模の56.3%を占めました。精製所、アンモニア施設、メタノールプラントは、長期供給契約でカバーできる大規模かつ予測可能な需要を提供しています。Sinopecは2025年10月時点で150以上の水素充填ステーションと11の水素製造拠点を報告し、内モンゴルでの年間3万トンの再生可能水素プロジェクトの開発を継続しています。このアプローチは製造資産を産業顧客および配送インフラと結びつけています。産業顧客は、新たなモビリティ用途が本格化する前に、グローバル水素ハブ市場が需要を確立するのを支援できます。
輸送・モビリティは2032年にかけてCAGR 19.6%で成長すると予測されています。大型トラック、海運、その他の高エネルギー需要用途は、バッテリーシステムが航続距離やペイロードの制約に直面する場合に需要を支援できます。中国の政策方針には、産業コリドー内の燃料電池車と充填インフラが含まれています。発電とグリッドサービスは、再生可能エネルギー容量が高いシステムにおいてバランシングリソースとして水素を使用できます。三菱重工は2025年3月、100%水素で稼働する500 kWエンジン発電機を実証しました。建物、暖房、防衛、航空宇宙は現在のシェアは小さいですが、電化が困難なセクターへと需要基盤を拡大しています。
地域分析
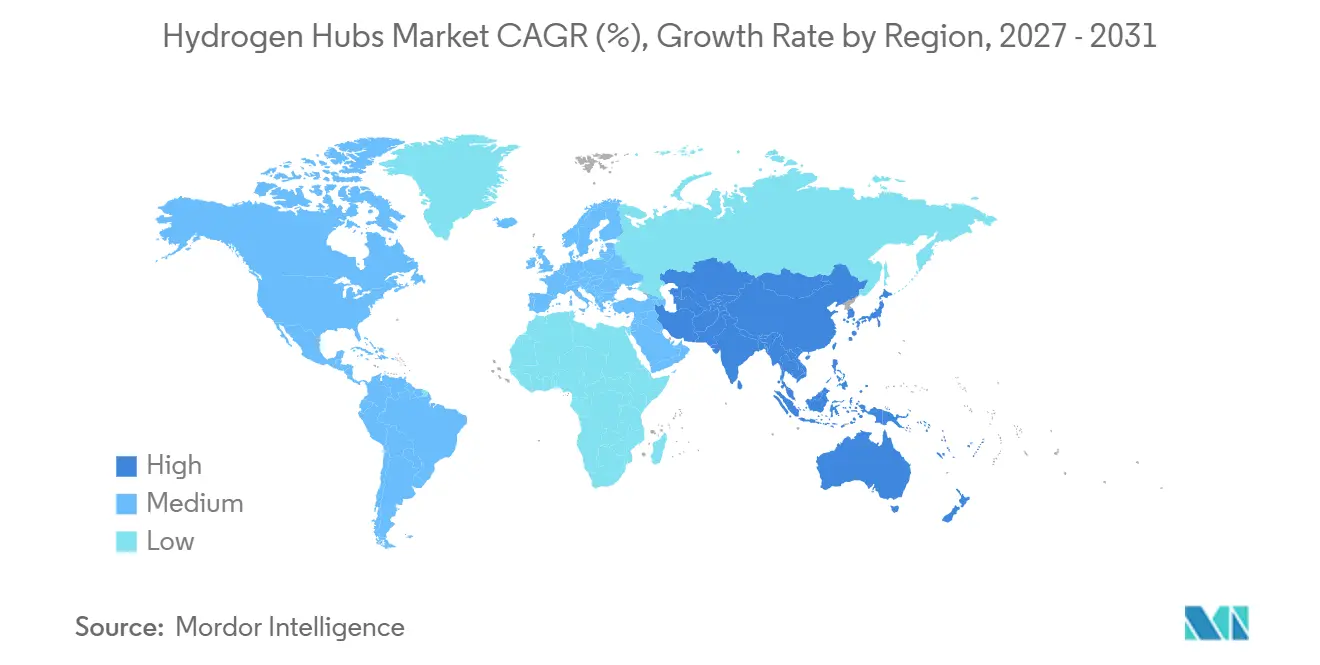
アジア太平洋は2026年のグローバル水素ハブ市場シェアの32.4%を占め、2032年にかけてCAGR 19.2%で成長すると予測されています。中国国家能源局は2024年の水素生産量が3,650万メートルトン以上であると報告し、中国がグローバルな再生可能水素プロジェクト容量の50%以上を占めると述べました。中国はまた、グローバル水素ハブ市場に大規模な産業基盤と重要な電解槽製造能力を提供しています。日本の2025年エネルギー計画は、産業と電力のパスウェイとして水素を特定しています。
欧州は、グローバル水素ハブ市場を支援するために、協調的な政策、認証規則、パイプライン投資を活用しています。EUの2025年7月の方法論は、加盟国全体で低炭素水素を分類するための基盤を提供しています。ドイツの水素コアネットワークと貯蔵計画は、沿岸輸入拠点と国内生産者から産業顧客への経路を構築しています。RWEのリンゲン施設はそのネットワークに接続される予定であり、TotalEnergiesとの長期供給契約を締結しています。スペインは、Iberdrola の200 MWウエルバクラスターやBP-Iberdrola カステジョン施設を含むハブプロジェクトを開発しています。
北米は、米国の地域ハブプログラム、税制優遇措置、民間開発を通じてグローバル水素ハブ市場で進展しています。エネルギー省(DOE)によるHeartlandとMACH2への資金提供により、2025年1月に全国7ハブネットワークが完成しました。中東・アフリカは、サウジアラビアのプロジェクトとジュバイルの炭素管理インフラを通じて輸出供給地域として台頭しています。南米はプロジェクト開発の初期段階にあり、輸出ターミナル、認証の整合、海外バイヤーからの需要に依存しています。
競合環境
グローバル水素ハブ市場は、企業がバリューチェーンの異なる地点で競争しているため、断片化しています。Shell、TotalEnergies、BP、ENGIE、RWE、ACWA Power、Chevron、Saudi Aramcoは、プロジェクト開発、顧客アクセス、既存エネルギーインフラで競争しています。ITM Power、Nel、Siemens Energy、Accelera by Cumminsを含む設備サプライヤーは、性能、サービスカバレッジ、製造能力、納入信頼性で競争しています。統合企業は、精製所との関係、ガス資産、バランスシートを活用して長期プロジェクトのタイムラインを支援できます。
グローバル水素ハブ市場における戦略的動向は、共同開発モデルと確固たる顧客コミットメントへの選好の高まりを示しています。Air Liquideは2025年7月、ロッテルダムの200 MW ELYgator電解槽の最終投資決定を行い、2027年から年間2万3,000トンの再生可能水素生産を計画しています。Siemens Energyは2025年9月、Air Liquideの200 MW Normand'Hyプロジェクト向けに12基のPEM電解槽のうち最初の9基を納入しました。ITM Powerは2025年6月、産業顧向けに分散型水素プラントを建設・所有・運営するためにHydropulse GmbHを設立しました。
グローバル水素ハブ市場は、製造と貯蔵、輸送、最終用途を結びつける企業に報いています。マルチパーティ引取契約は、単一のアンカー顧客への依存を低減できます。RWEとTotalEnergiesの契約は、長期産業契約が製造プロジェクトをどのように支援できるかを示しています。純度、計量、相互運用性の基準は、共有インフラにサービスを提供するサプライヤーにとって差別化の源泉であり続けています。中国の製造規模はコスト競争を形成し、海外プロジェクトはコンプライアンス、サービス能力、総設置コストを評価しています。
水素ハブ産業リーダー
-
Air Products and Chemicals, Inc.
-
Linde plc
-
Air Liquide S.A.
-
Plug Power Inc.
-
Nel ASA
- 注:主要企業の掲載順は順位を示すものではありません。
水素ハブ市場 このレポートでカバーされる企業
- ACWA Power Company
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Cummins Inc.
- ENGIE SA
- Fortescue Ltd.
- Iberdrola, S.A.
- ITM Power plc
- Linde plc
- Mitsubishi Heavy Industries, Ltd.
- Nel ASA
- Plug Power Inc.
- RWE AG
- Saudi Arabian Oil Company (Saudi Aramco)
- Shell plc
- Siemens Energy AG
- TotalEnergies SE
最近の産業開発事情 水素ハブ市場
- 2026年9月:インド太陽エネルギー公社(SECI)は、インド国家グリーン水素ミッションのコンポーネントB1に基づくグリーン水素ハブの詳細プロジェクトレポート作成のための実施機関を選定する提案依頼書を発行しました。
- 2026年7月:Oricaはニューサウスウェールズ州のハンターバレー水素ハブの最終投資決定を発表しました。このプロジェクトは50 MWの電解槽を設置し、年間約4,700トンの再生可能水素を製造し、クーラガン島のアンモニア施設で使用される天然ガス原料の約7.5%を代替します。建設支出は政府資本資金を差し引いた純額で1億7,270万〜1億9,950万米ドル(2億4,500万〜2億8,300万豪ドル)と見積もられており、初回生産は2029年初頭を目標としています。
- 2026年4月:米国上院議員デイブ・マコーミック事務所からの公式発表により、米国エネルギー省が中部大西洋クリーン水素ハブ(MACH2)やアパラチア地域クリーン水素ハブ(ARCH2)を含む5つの水素ハブへの約50億米ドルの資金を維持することが明らかになりました。
- 2026年2月:インド港湾・海運・水路省は、グリーン水素、アンモニア、その他の液体貨物の取り扱いのためにパラディップ港に専用桟橋および関連施設を承認しました。計画施設の取扱能力は年間400万トンとされており、貯システム、パイプライン、貨物取扱設備が含まれています。
グローバル水素ハブ市場レポートの範囲
水素ハブ(水素バレー、クラスター、またはエコシステムとも呼ばれる)は、クリーン水素の製造、貯蔵、配送、最終用途需要を一か所に集約した地域的または広域的なネットワークです。
水素ハブ市場は、ハブタイプ、ハブコンーネント、用途・最終用途産業、地域別にセグメント化されています。ハブタイプ別では、グリーン水素ハブ、ブルー水素ハブ、グレー水素ハブ、ピンク/原子力発電水素ハブ、統合マルチパスウェイ水素ハブにセグメント化されています。ハブコンポーネント別では、水素製造インフラ、水素貯蔵インフラ、水素配送・輸送インフラ、水素利用インフラにセグメント化されています。用途・最終用途産業別では、産業・化学用途、輸送・モビリティ、発電・グリッドサービス、建物・暖房、防衛・航空宇宙に区分されています。レポートはまた、主要地域の26か国にわたるグローバル水素ハブ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| グリーン水素ハブ |
| ブルー水素ハブ |
| レー水素ハブ |
| ピンク/原子力発電水素ハブ |
| 統合マルチパスウェイ水素ハブ |
| 水素製造インフラ |
| 水素貯蔵インフラ |
| 水素配送・輸送インフラ |
| 水素利用インフラ |
| 産業・化学用途 |
| 輸送・モビリティ |
| 発電・グリッドサービス |
| 建物・暖房 |
| 防衛・航空宇宙 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ハブタイプ別 | グリーン水素ハブ | |
| ブルー水素ハブ | ||
| レー水素ハブ | ||
| ピンク/原子力発電水素ハブ | ||
| 統合マルチパスウェイ水素ハブ | ||
| ハブコンポーネント別 | 水素製造インフラ | |
| 水素貯蔵インフラ | ||
| 水素配送・輸送インフラ | ||
| 水素利用インフラ | ||
| 用途・最終用途産業別 | 産業・化学用途 | |
| 輸送・モビリティ | ||
| 発電・グリッドサービス | ||
| 建物・暖房 | ||
| 防衛・航空宇宙 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2026年の水素ハブ市場規模はどのくらいですか?
水素ハブ市場規模は2026年に3.11 ビリオン 米ドルであり、CAGR 18.79%で2032年までに8.73 ビリオン 米ドルに達すると予測されています。
最も成長が速いハブタイプはどれですか?
グリーン水素ハブは2032年にかけてCAGR 19.1%で成長すると予測されています。
最も強い成長見通しを持つ用途はどれですか?
輸送・モビリティは、大型輸送と海運需要に支えられ、2032年にかけてCAGR 19.6%で拡大すると予測されています。
産業ユーザーが水素プロジェクトにとって重要な理由は何ですか?
精製所、アンモニア生産者、鉄鋼施設はすでに水素を使用しており、プロジェクトに長期契約のための確立された顧客基盤を提供しています。
水素ハブ開発をリードしている地域はどこですか?
アジア太平洋は2026年の価値の32.4%を占め、2032年にかけてCAGR 19.2%で成長すると予測されています。
新規水素ハブプロジェクトの主な障壁は何ですか?
コスト、政策の不確実性、引取リスクが依然として重要であるため、多くの発表済みプロジェクトが最終投資決定に至っていません。