
Tamanho e Participação do Mercado de Armazenamento de Energia de Hidrogênio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
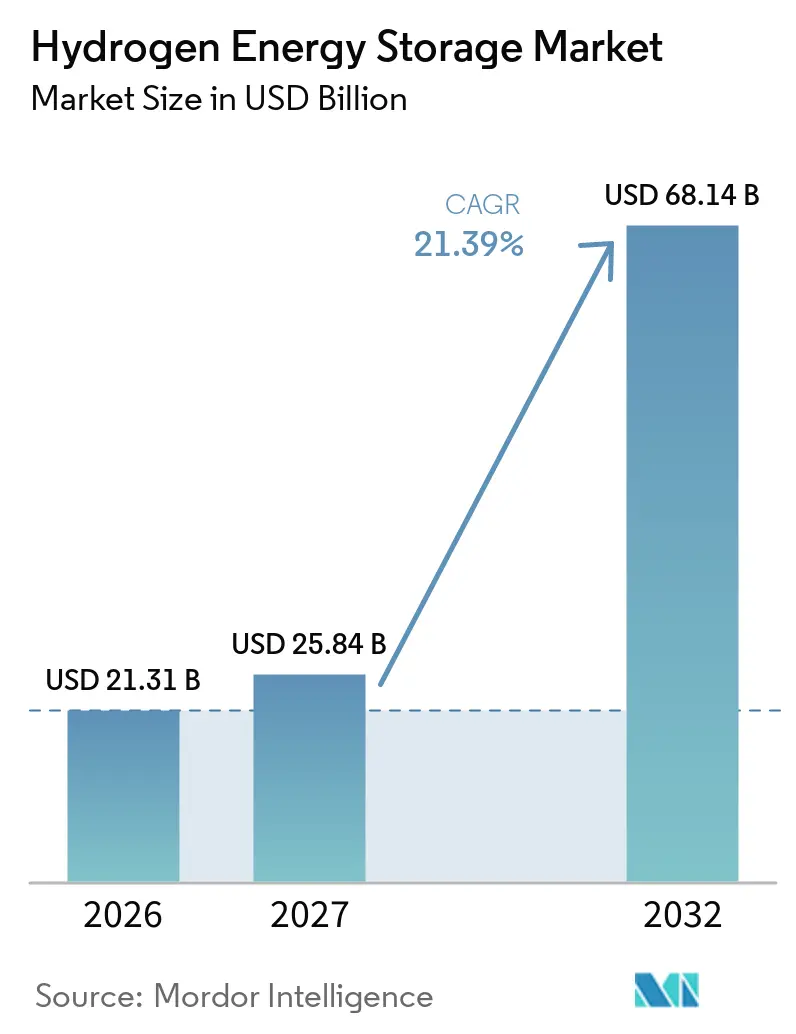
| Tamanho do Mercado (2027) | 25.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 68.14 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 21.39 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
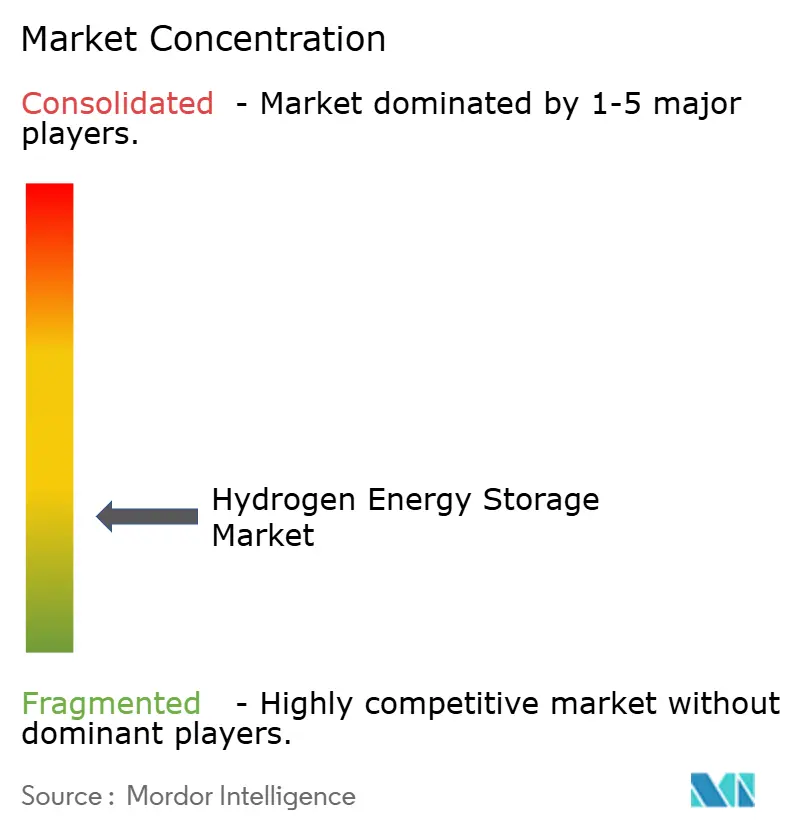
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia de Hidrogênio por Mordor Intelligence
O tamanho do Mercado de Armazenamento de Energia de Hidrogênio está projetado para expandir de 21,31 bilhões de USD em 2026 e 25,84 bilhões de USD em 2027 para 68,14 bilhões de USD até 2032, a um CAGR de 21,39% entre 2027 e 2032. O mercado global de armazenamento de energia de hidrogênio é sustentado pelo aumento da geração renovável, que pode exceder a capacidade de absorção da rede em determinados períodos. Os usuários industriais também buscam fornecimento confiável de hidrogênio para aço, produtos químicos, refino e cimento. Acordos de compra de longo prazo e programas públicos estão melhorando a base para o financiamento de projetos. A demanda global de hidrogênio superou 100 milhões de toneladas em 2025, enquanto a produção de baixas emissões permaneceu abaixo de 1% do fornecimento total, deixando espaço substancial para nova infraestrutura de armazenamento.[1]
Principais Conclusões do Relatório
- Por tecnologia de armazenamento, a compressão deteve 41,3% da participação do mercado global de armazenamento de energia de hidrogênio em 2026, enquanto o armazenamento baseado em materiais tem previsão de expansão a um CAGR de 22,1% até 2032.
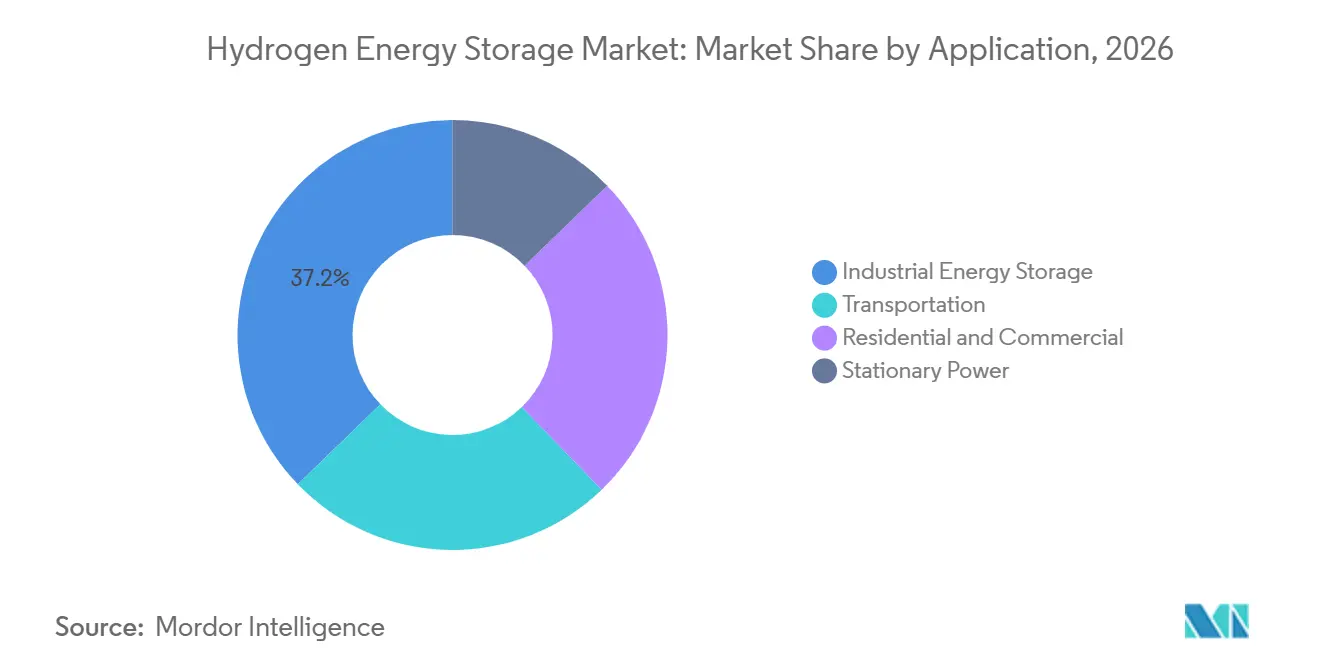
- Por aplicação, o armazenamento industrial de energia representou 37,2% do tamanho do mercado global de armazenamento de energia de hidrogênio em 2026, enquanto a energia estacionária registrou o maior CAGR projetado de 24,4% até 2032.
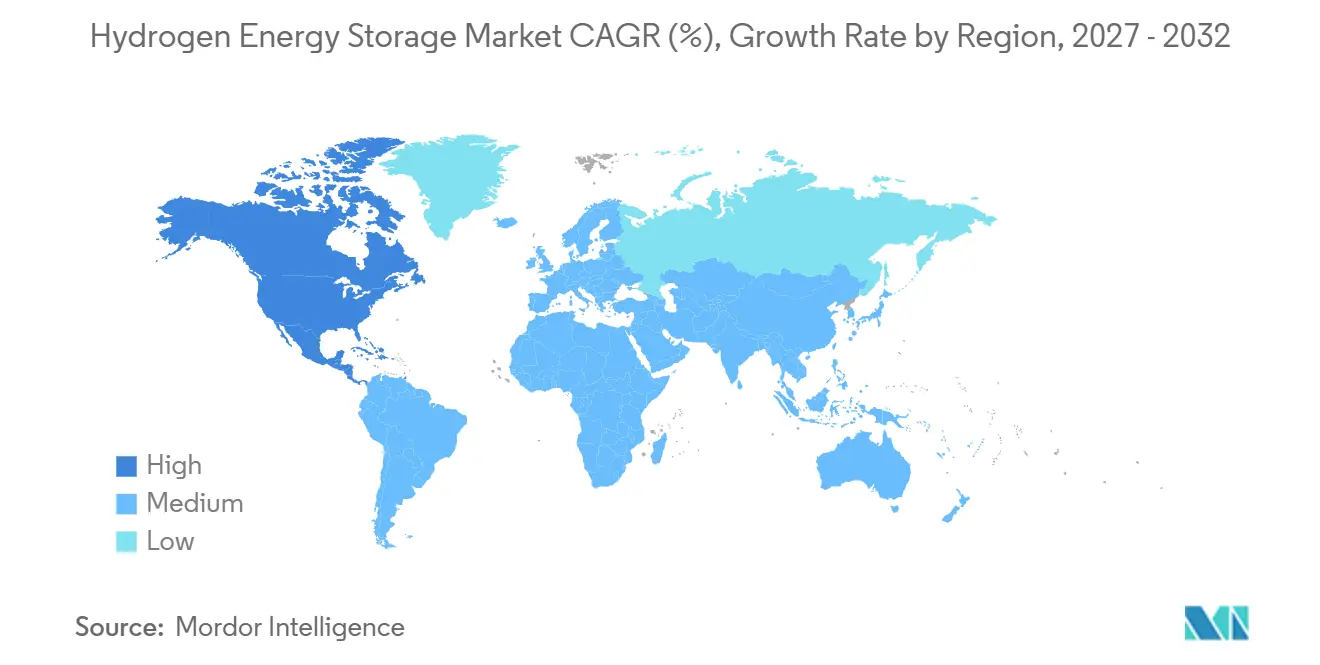
- Por geografia, a Ásia-Pacífico deteve 39,4% da participação do mercado global de armazenamento de energia de hidrogênio em 2026, enquanto a América do Norte tem previsão de crescimento a um CAGR de 21,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Corte de Energia Renovável e Demanda por Armazenamento de Longa Duração | +4.5% | Global, maior intensidade na China, Califórnia, Alemanha e Chile | Curto prazo (≤ 2 anos) |
| Descarbonização Industrial em Aço, Produtos Químicos, Refino e Cimento | +3.8% | Global, concentrado na UE, China, Índia, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Polos de Hidrogênio Governamentais, Subsídios e Incentivos de Energia Limpa | +3.2% | América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Mobilidade com Células de Combustível e Expansão da Infraestrutura de Abastecimento de Hidrogênio | +2.8% | Ásia-Pacífico, especialmente Japão, Coreia do Sul e China, com relevância secundária na Europa | Médio prazo (2-4 anos) |
| Redução de Custos de Eletrolisadores e Integração de Energia Renovável | +3.1% | Global, com a China liderando e Europa e América do Norte acelerando | Longo prazo (≥ 4 anos) |
| Armazenamento de Hidrogênio Colocalizado para Gestão de Congestionamento e Corte da Rede | +1.9% | Europa, especialmente Alemanha e Países Baixos, e mercados da Ásia-Pacífico com alta penetração renovável | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Corte de Energia Renovável e Demanda por Armazenamento de Longa Duração
O mercado global de armazenamento de energia de hidrogênio se beneficia quando a produção renovável não pode ser totalmente absorvida pela rede. A Califórnia cortou 3,4 milhões de MWh de geração eólica e solar de escala utilitária em 2024, valor 29% superior ao ano anterior. A China elevou seu teto nacional de tolerância ao corte de 5% para 10%, enquanto o Tibete cortou mais de 30% da produção eólica e solar no primeiro semestre de 2025. O excedente de eletricidade pode reduzir o custo efetivo de energia do hidrogênio eletrolítico e compensar parcialmente a menor eficiência do armazenamento de hidrogênio. A mesma análise projetou cortes de 8%, 13% e 23% em taxas de penetração de renováveis variáveis de 45%, 65% e 85%, respectivamente. A Hydrogen Europe relatou que os volumes globais de corte de renováveis aumentaram 55% em 2024, o que fortalece o argumento para eletrólise colocalizada e armazenamento subterrâneo.
Descarbonização Industrial em Aço, Produtos Químicos, Refino e Cimento
O mercado global de armazenamento de energia de hidrogênio possui uma sólida base de demanda de curto prazo na substituição de insumos industriais. O ferro-esponja de base hidrogênio é uma das aplicações industriais mais avançadas. Um estudo de 2026 da Universidade de Princeton constatou que operações flexíveis de ferro-esponja de base hidrogênio e forno elétrico a arco poderiam se aproximar do custo da siderurgia convencional até 2035 sob um preço de carbono de 38 USD por tonelada.[2] O estudo também constatou que a flexibilidade operacional multietapas poderia reduzir o custo nivelado do aço em 6% a 10%. Aço, produtos químicos e refino consumiram mais de 57 milhões de toneladas de hidrogênio em 2025, mas o hidrogênio de baixas emissões representou menos de 1% desse volume.[3] Esses usuários exigem alto rendimento, disponibilidade contínua e grandes reservas, o que favorece o armazenamento a granel em detrimento de sistemas de pequenos tanques.
Polos de Hidrogênio Governamentais, Subsídios e Incentivos de Energia Limpa
O apoio público continua sendo importante para o mercado global de armazenamento de energia de hidrogênio porque reduz os riscos de desenvolvimento. A Lei Bipartidária de Infraestrutura dos EUA autorizou 8 bilhões de USD para polos regionais de hidrogênio limpo em 16 estados.[4] O Ato One Big Beautiful Bill de julho de 2025 prorrogou o crédito fiscal de produção da Seção 45V para projetos que iniciem a construção antes de dezembro de 2027, ao mesmo tempo que encurtou o prazo de extinção anterior de 2033. O Japão selecionou 6 vencedores em seu esquema de contrato por diferença de 15 anos até maio de 2026, cobrindo cerca de 130.000 toneladas de produção anual de hidrogênio de baixas emissões. Até junho de 2026, 13 estados-membros da UE haviam concluído a transposição nacional dos requisitos da Diretiva de Energia Renovável III para transporte e indústria. Essas medidas fornecem sinais de demanda mais claros para ativos de armazenamento.
Redução de Custos de Eletrolisadores e Integração de Energia Renovável
Custos mais baixos de eletrolisadores e melhor integração de renováveis sustentam o mercado global de armazenamento de energia de hidrogênio no longo prazo. Um conjunto de dados europeu revisado por pares encontrou taxas de aprendizado de 32,1% para eletrolisadores de Membrana de Troca de Prótons (PEM) e 22,9% para eletrolisadores alcalinos. Estimou custos de 2024 de EUR 1.303/kW para equipamentos PEM e EUR 1.188/kW para equipamentos alcalinos, com custos menores esperados à medida que a capacidade acumulada aumenta. O uso direto de geração renovável excedente pode reduzir os custos de eletricidade, que representam 50% a 70% do custo nivelado da produção de hidrogênio verde. Mais de 200 projetos haviam vinculado eletrolisadores à geração solar e outros 200 à geração eólica até 2024. O armazenamento colocalizado pode ajudar esses projetos a reter valor quando a geração e a demanda não ocorrem ao mesmo tempo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital de Eletrolisadores, Sistemas de Armazenamento e Reconversão | -2.8% | Global, mais agudo em regiões sem acesso a equipamentos chineses | Curto prazo (≤ 2 anos) |
| Baixa Eficiência de Ciclo Completo em Comparação com Armazenamento em Baterias | -1.7% | Global, especialmente restritivo para aplicações de curta e média duração | Longo prazo (≥ 4 anos) |
| Vazamento de Hidrogênio, Fragilização e Requisitos de Conformidade de Segurança | -1.2% | Global, mais significativo para aplicações de armazenamento em dutos e subterrâneo | Médio prazo (2-4 anos) |
| Falta de Modelos Comerciais Padronizados para Capacidade de Armazenamento e Serviços Auxiliares | -0.9% | Global, mais agudo onde os mecanismos de precificação do hidrogênio não estão estabelecidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital de Eletrolisadores, Sistemas de Armazenamento e Reconversão
O mercado global de armazenamento de energia de hidrogênio enfrenta um alto custo inicial porque cada projeto necessita de infraestrutura de produção, armazenamento, manuseio e distribuição. Esses sistemas podem incluir eletrolisadores, vasos, equipamentos de compressão ou liquefação, equipamentos de reconversão e ligações de distribuição. Um sistema de referência PEM de 25 MW apresentou um custo nivelado de armazenamento de energia de hidrogênio de CNY 3,981/kWh em 2025, equivalente a USD 0,55/kWh, e as despesas de capital mais a substituição de pilhas representaram 66% desse custo. Um estudo da Agência Australiana de Energia Renovável constatou que o armazenamento de gás hidrogênio adicionou 16% a 32% aos custos de capital do projeto. O estudo projetou uma redução de 7% a 18% nas despesas de capital específicas de armazenamento até 2035 em condições otimistas. Esse ônus é maior onde os desenvolvedores não podem acessar equipamentos de menor custo ou cadeias de fornecimento estabelecidas.
Baixa Eficiência de Ciclo Completo em Comparação com Armazenamento em Baterias
O mercado global de armazenamento de energia de hidrogênio é limitado em usos de curta duração pela menor eficiência de ciclo completo em comparação com sistemas de baterias. As baterias de íons de lítio entregam eficiência CA-CA de 85% a 95%, enquanto os sistemas de hidrogênio retornam 30% a 40% em condições reais de operação. Essa diferença reflete perdas na eletrólise, armazenamento e manuseio, e reconversão em células de combustível. Uma avaliação de 2025 constatou que melhorar a eficiência de ciclo completo do sistema de hidrogênio de 36% para 100% reduziu os custos totais do sistema elétrico em apenas 7%. As baterias estão, portanto, melhor posicionadas para o balanceamento da rede de 4 a 8 horas, enquanto o hidrogênio é adequado para necessidades de várias semanas e sazonais. Essa divisão pode prolongar os períodos de recuperação do fluxo de caixa e aumentar o valor dos contratos de compra de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento:
A Compressão Lidera a Implantação Atual e o Armazenamento Baseado em Materiais Ganha ImpulsoA compressão deteve 41,3% do tamanho do mercado global de armazenamento de energia de hidrogênio em 2026. A tecnologia tem sido utilizada há muitos anos em aplicações de amônia, refino e veículos com células de combustível. Sua posição reflete equipamentos comprovados, cadeias de fornecimento estabelecidas e menor risco de aquisição para compradores industriais. A liquefação é a segunda maior tecnologia de armazenamento e está avançando por meio de grandes investimentos em terminais. A Kawasaki Heavy Industries e a Japan Hydrogen Energy Co., Ltd. iniciaram as obras em novembro de 2025 de um terminal comercial de hidrogênio liquefeito de 50.000 kL na cidade de Kawasaki. O terminal tem como alvo operações comerciais até 2030 no âmbito do Fundo de Inovação Verde da Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) do Japão.
O armazenamento a granel subterrâneo continua sendo um contribuinte menor de receita, mas é importante para aplicações de alto volume. A Sinopec comissionou um local de armazenamento em caverna de sal subterrânea profunda em Pingdingshan, Henan, no primeiro semestre de 2026. A instalação tem capacidade de 1,5 milhão de Nm³ e está a 1.418 metros abaixo do solo. O armazenamento baseado em materiais tem previsão de crescimento a um CAGR de 22,1% até 2032, o mais alto entre as tecnologias de armazenamento. Os transportadores orgânicos líquidos de hidrogênio podem usar a infraestrutura existente de combustíveis líquidos e reduzir a necessidade de manuseio criogênico ou de alta pressão. Um estudo de 2026 demonstrou liberação reversível de hidrogênio a partir de compósitos de hidreto reativo abaixo de 393 K, o que pode apoiar o uso de calor residual de menor qualidade. O setor global de armazenamento de energia de hidrogênio também está testando sistemas baseados em transportadores para logística urbana distribuída.
Por Aplicação:
A Demanda Industrial Fornece a Maior Base e a Energia Estacionária Cresce Mais RapidamenteO armazenamento industrial de energia representou 37,2% do tamanho do mercado global de armazenamento de energia de hidrogênio em 2026. O hidrogênio já é central para o hidrotratamento em refinarias, síntese de amônia, produção de metanol e a emergente produção de ferro-esponja. Esses usos exigem fornecimento confiável porque a interrupção pode impor altos custos de paralisação. O transporte é a segunda maior aplicação e inclui o abastecimento de hidrogênio para veículos com células de combustível. Caminhões pesados e ônibus de trânsito continuam relevantes porque o hidrogênio pode fornecer alta densidade de energia em usos onde os sistemas de baterias enfrentam restrições operacionais. As aplicações residenciais e comerciais permanecem concentradas no Japão e na Coreia do Sul, onde as instalações de cogeração continuam a construir uma base distribuída.
A energia estacionária deve expandir a um CAGR de 24,4% até 2032. A aplicação é sustentada pela integração de células de combustível à rede e por projetos que substituem a geração a diesel ou turbinas a gás de pico. A Equis iniciou operações comerciais em 2026 em uma usina de energia com células de combustível de 40 MW em Uijeongbu, Coreia do Sul, sob um acordo de compra de 20 anos com a KEPCO. A Ballard Power Systems recebeu um pedido de 15 MW para 150 módulos estacionários de células de combustível em junho de 2026. A Wärtsilä também testou um motor de grande escala a 100% de hidrogênio fornecendo energia à rede nacional da Espanha em junho de 2026. Contratos de fornecimento de hidrogênio de longo prazo a preços fixos continuam sendo importantes para o financiamento desses sistemas.
Análise Geográfica
A Ásia-Pacífico representou 39,4% do mercado global de armazenamento de energia de hidrogênio em 2026. A China respondeu por cerca de 73% das novas instalações globais de eletrolisadores durante esse ano. A China também comissionou o projeto de caverna de sal de Pingdingshan no primeiro semestre de 2026. A China Energy Investment Corp concluiu o projeto Guohua Rudong em Jiangsu em junho de 2026. O projeto combina uma usina solar costeira de 400 MW com uma unidade de produção de hidrogênio de 1.500 Nm³/h e capacidade de abastecimento de 500 kg/dia. O Japão continuou os trabalhos no terminal de hidrogênio liquefeito de Kawasaki, e a Coreia do Sul iniciou um programa em junho de 2026 para localizar a tecnologia de tanques de armazenamento de hidrogênio liquefeito.
O desenvolvimento da Europa é moldado por ambiciosas metas de política e uma base de armazenamento instalada menor. A Alemanha identificou a necessidade de pelo menos 15 TWh de armazenamento de hidrogênio até 2035 e de 76 a 80 TWh até 2045. As cavernas de gás existentes poderiam fornecer até 36 TWh do requisito de 2045. O piloto H2CAST Etzel injetou cerca de 90 toneladas de hidrogênio em 2 cavernas de sal em março de 2026 e alcançou 100% de estanqueidade ao gás. A RWE Gas Storage West planeja começar a encher sua primeira caverna comercial de hidrogênio em Epe até o final de 2026, com operações comerciais previstas para 2027. Na Espanha, a Moeve iniciou as obras do projeto de hidrogênio renovável Onuba de 300 MW em setembro de 2026.
A América do Norte tem previsão de registrar o maior CAGR regional de 21,6% até 2032. O projeto ACES Delta em Utah tem como alvo mais de 300 GWh de armazenamento de hidrogênio em 2 cavernas de sal. O Canadá expandiu seu Crédito Fiscal de Investimento em Hidrogênio Limpo no Orçamento de 2025, enquanto a capacidade nacional de produção de hidrogênio deve se aproximar de 3 milhões de toneladas por ano. A América do Sul está atraindo projetos de amônia verde voltados para exportação, particularmente no Chile e no Brasil. No Oriente Médio e África, a Aramco adquiriu uma participação de 50% na Blue Hydrogen Industrial Gases Company na Arábia Saudita em 2025. A Hyphen Hydrogen Energy também recebeu uma doação de 5,93 milhões de USD do Banco Africano de Desenvolvimento em setembro de 2026 para seu projeto na Namíbia.
Cenário Competitivo
O mercado global de armazenamento de energia de hidrogênio é fragmentado. Air Liquide, Linde, Air Products e Chart Industries têm posições estabelecidas em compressão e liquefação. Suas posições são sustentadas por relacionamentos de fornecimento de longo prazo, redes logísticas e experiência operacional. Desenvolvedores de eletrolisadores e especialistas em armazenamento baseado em materiais estão competindo em áreas de crescimento mais rápido do mercado global de armazenamento de energia de hidrogênio. Essas empresas frequentemente fazem parcerias com empresas de energia e fundos de infraestrutura em vez de competir diretamente com fornecedores de gases industriais. O setor global de armazenamento de energia de hidrogênio, portanto, inclui empresas que competem em logística e escala de capital, bem como empresas que competem em custo de equipamentos e integração de sistemas.
A Nel ASA firmou um acordo-quadro com a Hydrasun em setembro de 2026 para estabelecer capacidades de montagem e integração europeias para sua plataforma PEM conteinerizada da Série MC. O arranjo move a oferta em direção à entrega turnkey à medida que os patrocinadores de projetos buscam sistemas integrados. A ITM Power está construindo uma linha de fabricação de eletrolisadores Chronos de 1 GW por ano em Sheffield com 86,5 milhões de GBP em capital público e de equity. O investimento aborda a capacidade de fabricação europeia e a competitividade de custo dos equipamentos. O mercado global de armazenamento de energia de hidrogênio também tem competição ativa em sistemas de transportadores orgânicos líquidos de hidrogênio e armazenamento a granel subterrâneo. Nenhum único fornecedor estabeleceu uma base instalada dominante nessas áreas.
A Hydrogenious LOHC Technologies está entre os fornecedores que utilizam química de transportadores proprietária para competir em compatibilidade de infraestrutura. Os requisitos de certificação e design podem retardar a implantação de sistemas de menor custo na Europa e na América do Norte. Os requisitos de certificação IEC 62282 e ISO 22734 se aplicam à entrada em mercados estrangeiros, enquanto a norma B31.12 da Sociedade Americana de Engenheiros Mecânicos (ASME) afeta o design de sistemas de alta pressão. Os fabricantes chineses estão buscando parcerias de fabricação no exterior e rotas de certificação por terceiros. Alguns fornecedores também estão oferecendo modelos de energia como serviço em energia de backup estacionária e abastecimento. Nesses modelos, os fornecedores possuem os equipamentos e vendem hidrogênio por quilograma em vez de vender hardware. Essa abordagem transfere os requisitos de financiamento dos usuários finais para fundos de infraestrutura especializados.
Líderes do Setor de Armazenamento de Energia de Hidrogênio
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Chart Industries, Inc.
-
Nel ASA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Armazenamento de Energia de Hidrogênio Empresas cobertas neste relatório
- Air Liquide
- Air Products and Chemicals, Inc.
- Chart Industries, Inc.
- Cummins Inc.
- ENGIE S.A.
- FuelCell Energy, Inc.
- GKN Hydrogen S.r.l.
- Hexagon Purus ASA
- Hydrogenious LOHC Technologies GmbH
- ITM Power PLC
- Iwatani Corporation
- Linde plc
- Luxfer Holdings PLC
- McPhy Energy S.A.
- Nel ASA
- Plug Power Inc.
- Siemens Energy AG
- Steelhead Composites, Inc.
- Vallourec S.A.
- Worthington Enterprises, Inc.
Desenvolvimentos industriais recentes em Mercado de Armazenamento de Energia de Hidrogênio
- Setembro de 2026: A Hy24 e a COFIDES adquiriram uma participação combinada de 29% no projeto Onuba da Moeve, que adiciona um grande desenvolvimento em fase de construção ao mercado global de armazenamento de energia de hidrogênio. O projeto tem 300 MW de capacidade de eletrólise e mais de 1 bilhão de EUR em investimento total, incluindo 304 milhões de EUR em subsídios do NextGenerationEU da UE. Iniciou oficialmente as obras em Huelva, Espanha, estabelecendo o complexo mais avançado do continente de armazenamento e produção de hidrogênio verde em fase de construção.
- Setembro de 2026: A Hy24 assinou um acordo para adquirir a participação de 20% da Uniper na OPAL, um corredor regulado de transmissão de hidrogênio de 470 km sendo reaproveitado como parte da Rede Central de Hidrogênio da Alemanha. O movimento estende a cadeia de valor do mercado global de armazenamento de energia de hidrogênio da produção para o transporte em nível de rede e marca o primeiro investimento da Hy24 em um ativo de infraestrutura de transmissão de hidrogênio.
- Setembro de 2026: A EWE concedeu à Bilfinger um contrato para fornecer a planta de tratamento de hidrogênio em sua instalação de armazenamento em caverna Huntorf na Baixa Saxônia, um elemento central do projeto IPCEI Clean Hydrogen Coastline. A instalação deve se conectar à rede central nacional de hidrogênio da Alemanha até 2028 e apoiará o mercado global de armazenamento de energia de hidrogênio ao amortecer as flutuações de produção, transporte e consumo.
- Agosto de 2026: A Equis iniciou operações comerciais da maior usina de energia com células de combustível de hidrogênio de 40 MW da Coreia do Sul em Uijeongbu sob o regime de Padrões de Portfólio de Hidrogênio. A instalação está contratada com a KEPCO sob um acordo de compra de receita de 20 anos garantido por meio do inaugural leilão HPS da Coreia do Sul.
Escopo do Relatório Global do Mercado de Armazenamento de Energia de Hidrogênio
O mercado de armazenamento de energia de hidrogênio refere-se ao setor econômico global dedicado ao desenvolvimento, fabricação, implantação e operação de tecnologias utilizadas para capturar, armazenar e descarregar energia na forma de hidrogênio. O excedente de eletricidade, principalmente de fontes renováveis intermitentes como solar e eólica, é convertido em gás hidrogênio (H2) por meio de eletrólise da água, um processo comumente referido como Energia para Gás (P2G). O H2 armazenado pode ser usado como combustível limpo para transporte, reconvertido em eletricidade usando células de combustível ou turbinas, ou utilizado como insumo para indústrias pesadas como fabricação de aço e produtos químicos.
O relatório do mercado global de armazenamento de energia de hidrogênio é segmentado por tecnologia de armazenamento em compressão, liquefação, armazenamento baseado em materiais e armazenamento a granel subterrâneo. Com base na aplicação, o mercado é dividido em energia estacionária, transporte, armazenamento industrial de energia e usos residenciais e comerciais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de armazenamento de energia de hidrogênio em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Compressão |
| Liquefação |
| Armazenamento Baseado em Materiais |
| Armazenamento a Granel Subterrâneo |
| Energia Estacionária |
| Transporte |
| Armazenamento Industrial de Energia |
| Residencial e Comercial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Armazenamento | Compressão | |
| Liquefação | ||
| Armazenamento Baseado em Materiais | ||
| Armazenamento a Granel Subterrâneo | ||
| Por Aplicação | Energia Estacionária | |
| Transporte | ||
| Armazenamento Industrial de Energia | ||
| Residencial e Comercial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado global de armazenamento de energia de hidrogênio até 2032?
O mercado global de armazenamento de energia de hidrogênio tem previsão de atingir 68,14 bilhões de USD até 2032, a partir de 25,84 bilhões de USD em 2027, a um CAGR de 21,39%.
Qual tecnologia de armazenamento lidera a implantação de armazenamento de energia de hidrogênio?
A compressão liderou a implantação com uma participação de 41,3% em 2026 porque possui equipamentos comprovados, cadeias de fornecimento estabelecidas e amplo uso industrial.
Qual aplicação de armazenamento de energia de hidrogênio está crescendo mais rapidamente?
A energia estacionária tem previsão de crescer a um CAGR de 24,4% até 2032, sustentada pela integração de células de combustível e projetos de energia de backup.
Qual região tem a maior presença em armazenamento de energia de hidrogênio?
A Ásia-Pacífico deteve uma participação de 39,4% em 2026, sustentada pela escala de eletrolisadores da China e pelo investimento regional em infraestrutura de armazenamento.
Por que o corte de renováveis apoia projetos de armazenamento de hidrogênio?
O excedente de eletricidade renovável pode reduzir os custos de produção de hidrogênio eletrolítico e criar um caso de uso para armazenamento de longa duração.
O que está limitando a implantação de sistemas de armazenamento de energia de hidrogênio?
Os altos custos de capital do projeto e a menor eficiência de ciclo completo em comparação com baterias restringem as aplicações de curta duração e podem prolongar os períodos de recuperação do investimento.