
Tamaño y Participación del Mercado de Almacenamiento de Energía de Hidrógeno
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 25.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 68.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 21.39 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
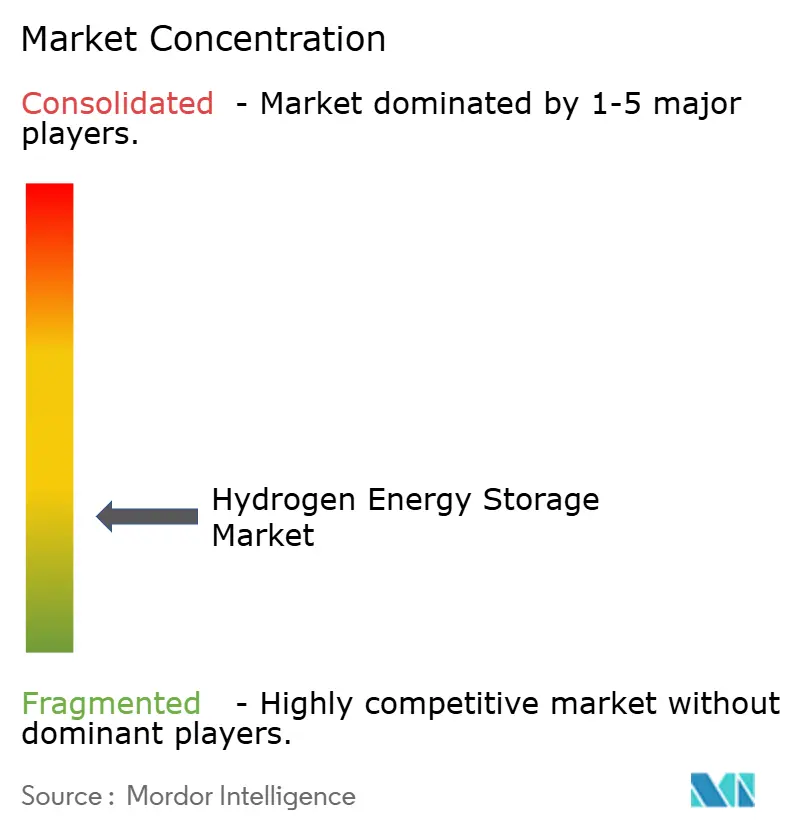
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento de Energía de Hidrógeno por Mordor Intelligence
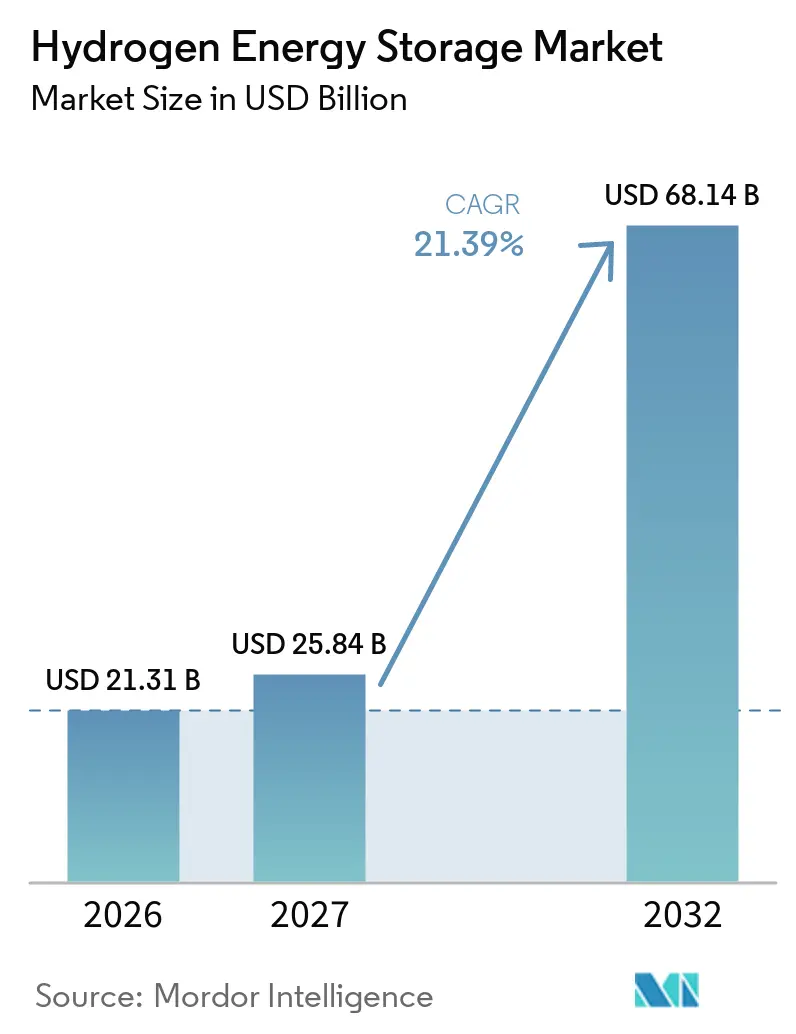
Se proyecta que el tamaño del Mercado de Almacenamiento de Energía de Hidrógeno se expanda desde 21,31 mil millones de USD en 2026 y 25,84 mil millones de USD en 2027 hasta 68,14 mil millones de USD en 2032, a una CAGR del 21,39% entre 2027 y 2032. El mercado global de almacenamiento de energía de hidrógeno está respaldado por el aumento de la generación renovable, que puede superar la capacidad de absorción de la red durante ciertos períodos. Los usuarios industriales también buscan un suministro confiable de hidrógeno para el acero, los productos químicos, el refino y el cemento. Los acuerdos de compra a largo plazo y los programas públicos están mejorando la base para el financiamiento de proyectos. La demanda global de hidrógeno superó los 100 millones de toneladas en 2025, mientras que la producción de bajas emisiones se mantuvo por debajo del 1% del suministro total, dejando un margen sustancial para nueva infraestructura de almacenamiento.[1]
Conclusiones Clave del Informe
- Por tecnología de almacenamiento, la compresión representó el 41,3% de la participación del mercado global de almacenamiento de energía de hidrógeno en 2026, mientras que se prevé que el almacenamiento basado en materiales se expanda a una CAGR del 22,1% hasta 2032.
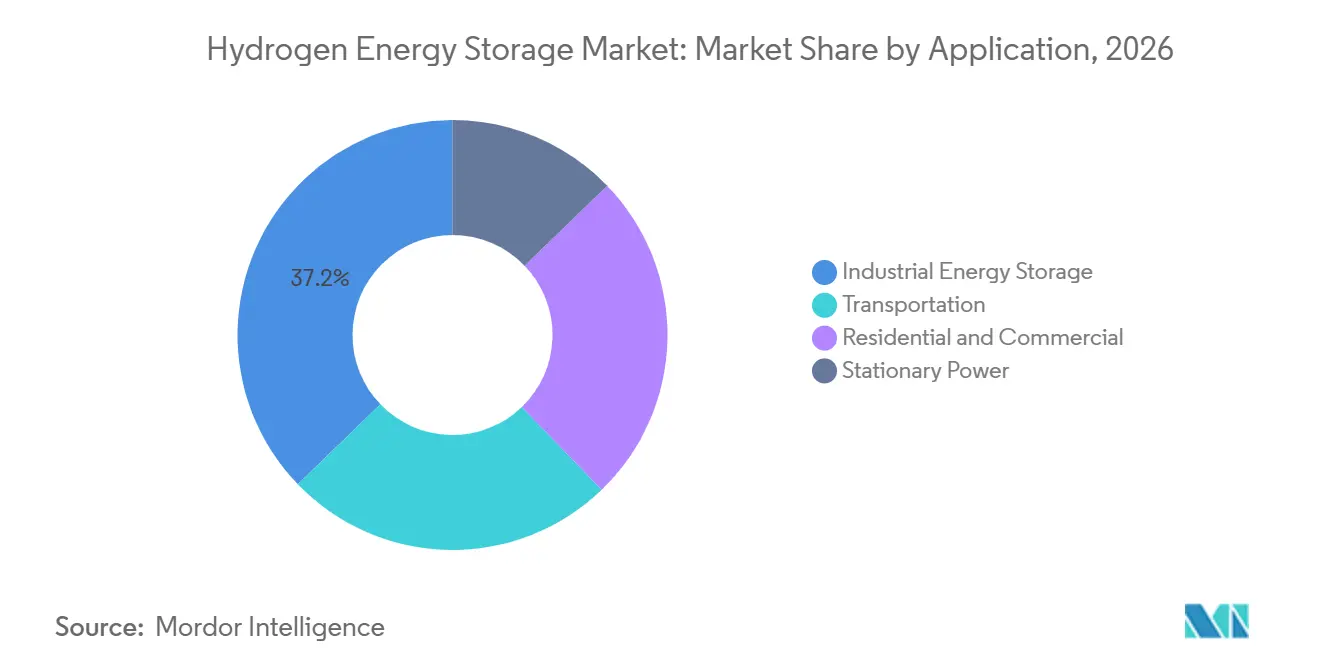
- Por aplicación, el almacenamiento industrial de energía representó el 37,2% del tamaño del mercado global de almacenamiento de energía de hidrógeno en 2026, mientras que la energía estacionaria registró la CAGR proyectada más alta del 24,4% hasta 2032.
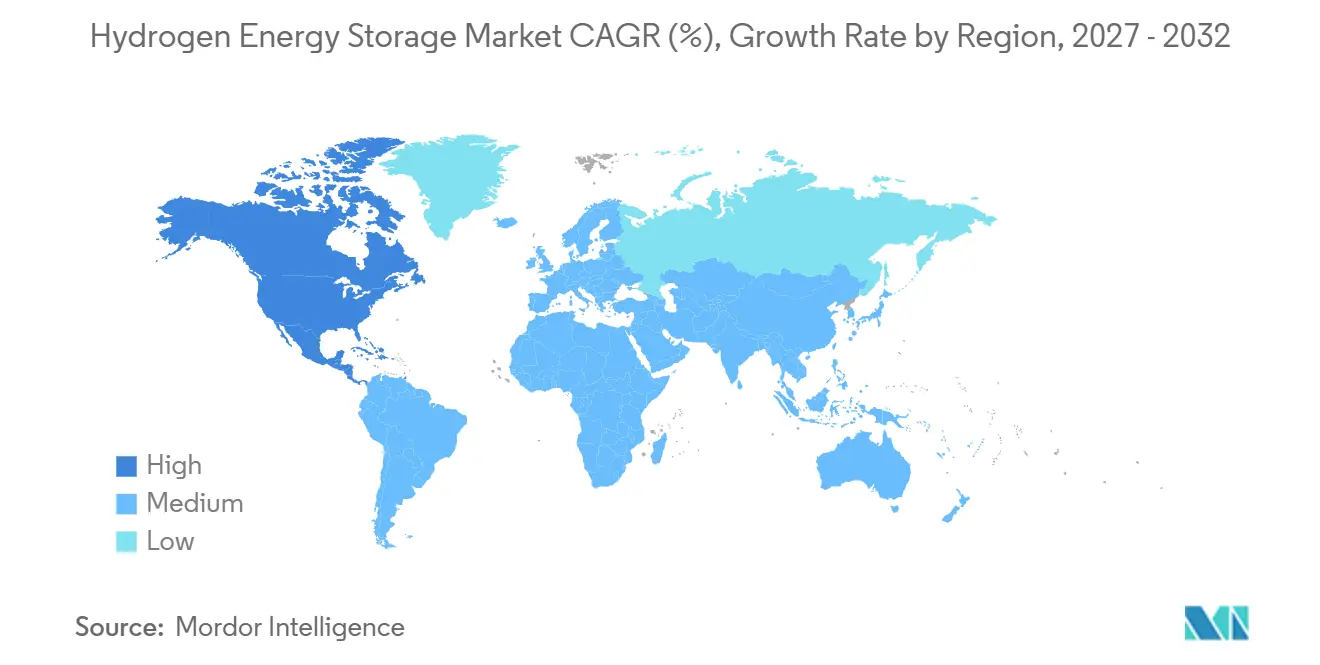
- Por geografía, Asia-Pacífico representó el 39,4% de la participación del mercado global de almacenamiento de energía de hidrógeno en 2026, mientras que se prevé que América del Norte crezca a una CAGR del 21,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Vertido de Energías Renovables y Demanda de Almacenamiento de Larga Duración | +4.5% | Global, mayor intensidad en China, California, Alemania y Chile | Corto plazo (≤ 2 años) |
| Descarbonización Industrial en Acero, Productos Químicos, Refino y Cemento | +3.8% | Global, concentrado en la UE, China, India, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Centros de Hidrógeno Gubernamentales, Subsidios e Incentivos de Energía Limpia | +3.2% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Movilidad con Celdas de Combustible y Expansión de la Infraestructura de Repostaje de Hidrógeno | +2.8% | Asia-Pacífico, especialmente Japón, Corea del Sur y China, con relevancia secundaria en Europa | Mediano plazo (2-4 años) |
| Reducción de Costos de Electrolizadores e Integración de Energía Renovable | +3.1% | Global, con China a la cabeza y Europa y América del Norte acelerando | Largo plazo (≥ 4 años) |
| Almacenamiento de Hidrógeno Colocalizado para la Gestión de la Congestión de la Red y el Vertido | +1.9% | Europa, especialmente Alemania y los Países Bajos, y mercados de Asia-Pacífico con alta penetración renovable | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vertido de Energías Renovables y Demanda de Almacenamiento de Larga Duración
El mercado global de almacenamiento de energía de hidrógeno se beneficia cuando la producción renovable no puede ser absorbida completamente por la red. California vertió 3,4 millones de MWh de generación eólica y solar a escala de servicios públicos en 2024, lo que representó un 29% más que el año anterior. China elevó su techo nacional de tolerancia al vertido del 5% al 10%, mientras que el Tíbet vertió más del 30% de su producción eólica y solar en el primer semestre de 2025. La electricidad excedente puede reducir el costo efectivo de la energía del hidrógeno electrolítico y compensar parcialmente la menor eficiencia del almacenamiento de hidrógeno. El mismo análisis proyectó un vertido del 8%, 13% y 23% a tasas de penetración de energías renovables variables del 45%, 65% y 85%, respectivamente. Hydrogen Europe informó que los volúmenes globales de vertido de energías renovables aumentaron un 55% en 2024, lo que refuerza el argumento a favor de la electrólisis colocalizada y el almacenamiento subterráneo.
Descarbonización Industrial en Acero, Productos Químicos, Refino y Cemento
El mercado global de almacenamiento de energía de hidrógeno cuenta con una sólida base de demanda a corto plazo en la sustitución de materias primas industriales. El hierro de reducción directa basado en hidrógeno es una de las aplicaciones industriales más avanzadas. Un estudio de Princeton de 2026 encontró que las operaciones flexibles de hierro de reducción directa basado en hidrógeno y horno de arco eléctrico podrían aproximarse al costo de la fabricación de acero convencional para 2035 bajo un precio del carbono de 38 USD por tonelada.[2] El estudio también encontró que la flexibilidad operativa en múltiples etapas podría reducir el costo nivelado del acero entre un 6% y un 10%. El acero, los productos químicos y el refino consumieron más de 57 millones de toneladas de hidrógeno en 2025, pero el hidrógeno de bajas emisiones representó menos del 1% de ese volumen.[3] Estos usuarios requieren alto rendimiento, disponibilidad continua y grandes reservas, lo que favorece el almacenamiento a granel sobre los sistemas de pequeños tanques.
Centros de Hidrógeno Gubernamentales, Subsidios e Incentivos de Energía Limpia
El apoyo público sigue siendo importante para el mercado global de almacenamiento de energía de hidrógeno porque reduce los riesgos de desarrollo. La Ley Bipartidista de Infraestructura de los Estados Unidos autorizó 8 mil millones de USD para centros regionales de hidrógeno limpio en 16 estados.[4] La Ley One Big Beautiful Bill de julio de 2025 extendió el crédito fiscal a la producción de la Sección 45V a proyectos que comiencen su construcción antes de diciembre de 2027, acortando al mismo tiempo el plazo de extinción anterior de 2033. Japón seleccionó 6 ganadores bajo su esquema de contrato por diferencia a 15 años para mayo de 2026, cubriendo alrededor de 130.000 toneladas de producción anual de hidrógeno de bajas emisiones. Para junio de 2026, 13 estados miembros de la UE habían completado la transposición nacional de los requisitos de la Directiva de Energías Renovables III para el transporte y la industria. Estas medidas proporcionan señales de demanda más claras para los activos de almacenamiento.
Reducción de Costos de Electrolizadores e Integración de Energía Renovable
Los menores costos de los electrolizadores y una mejor integración de las energías renovables respaldan el mercado global de almacenamiento de energía de hidrógeno a largo plazo. Un conjunto de datos europeo revisado por pares encontró tasas de aprendizaje del 32,1% para los electrolizadores de Membrana de Intercambio de Protones (PEM) y del 22,9% para los electrolizadores alcalinos. Se estimaron costos para 2024 de EUR 1.303/kW para equipos PEM y EUR 1.188/kW para equipos alcalinos, con costos más bajos esperados a medida que aumente la capacidad acumulada. El uso directo de la generación renovable vertida puede reducir los costos de electricidad, que representan entre el 50% y el 70% del costo nivelado de la producción de hidrógeno verde. Más de 200 proyectos habían vinculado electrolizadores con generación solar y otros 200 con generación eólica para 2024. El almacenamiento colocalizado puede ayudar a estos proyectos a retener valor cuando la generación y la demanda no ocurren al mismo tiempo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital de Electrolizadores, Sistemas de Almacenamiento y Reconversión | -2.8% | Global, más agudo en regiones sin acceso a equipos chinos | Corto plazo (≤ 2 años) |
| Baja Eficiencia de Ciclo Completo en Comparación con el Almacenamiento en Baterías | -1.7% | Global, especialmente limitante para aplicaciones de corta y mediana duración | Largo plazo (≥ 4 años) |
| Fugas de Hidrógeno, Fragilización y Requisitos de Cumplimiento de Seguridad | -1.2% | Global, más significativo para aplicaciones de almacenamiento en tuberías y subterráneo | Mediano plazo (2-4 años) |
| Falta de Modelos Comerciales Estandarizados para la Capacidad de Almacenamiento y los Servicios Auxiliares | -0.9% | Global, más agudo donde los mecanismos de fijación de precios del hidrógeno no están establecidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de Electrolizadores, Sistemas de Almacenamiento y Reconversión
El mercado global de almacenamiento de energía de hidrógeno enfrenta un alto costo inicial porque cada proyecto necesita infraestructura de producción, almacenamiento, manejo y distribución. Estos sistemas pueden incluir electrolizadores, recipientes, equipos de compresión o licuefacción, equipos de reconversión y enlaces de distribución. Un sistema de referencia PEM de 25 MW tuvo un costo nivelado de almacenamiento de energía de hidrógeno de CNY 3,981/kWh en 2025, equivalente a 0,55 USD/kWh, y el gasto de capital más el reemplazo de la pila representaron el 66% de ese costo. Un estudio de la Agencia Australiana de Energía Renovable encontró que el almacenamiento de gas hidrógeno añadió entre el 16% y el 32% de los costos de capital del proyecto. El estudio proyectó una reducción del 7% al 18% en el gasto de capital específico de almacenamiento para 2035 bajo condiciones optimistas. Esta carga es mayor donde los desarrolladores no pueden acceder a equipos de menor costo o cadenas de suministro establecidas.
Baja Eficiencia de Ciclo Completo en Comparación con el Almacenamiento en Baterías
El mercado global de almacenamiento de energía de hidrógeno está limitado en usos de corta duración por una menor eficiencia de ciclo completo que los sistemas de baterías. Las baterías de iones de litio ofrecen una eficiencia de CA a CA del 85% al 95%, mientras que los sistemas de hidrógeno devuelven entre el 30% y el 40% en condiciones operativas reales. Esta diferencia refleja las pérdidas en la electrólisis, el almacenamiento y manejo, y la reconversión en celdas de combustible. Una evaluación de 2025 encontró que mejorar la eficiencia de ciclo completo del sistema de hidrógeno del 36% al 100% redujo los costos totales del sistema eléctrico en solo un 7%. Las baterías están, por tanto, mejor posicionadas para el equilibrio de la red de 4 a 8 horas, mientras que el hidrógeno es adecuado para necesidades de varias semanas y estacionales. Esta división puede alargar los períodos de recuperación del flujo de caja y aumentar el valor de los contratos de compra a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Almacenamiento:
La Compresión Lidera el Despliegue Actual y el Almacenamiento Basado en Materiales Gana ImpulsoLa compresión representó el 41,3% del tamaño del mercado global de almacenamiento de energía de hidrógeno en 2026. La tecnología se ha utilizado durante muchos años en aplicaciones de amoníaco, refino y vehículos de celdas de combustible. Su posición refleja equipos probados, cadenas de suministro establecidas y menor riesgo de adquisición para los compradores industriales. La licuefacción es la segunda tecnología de almacenamiento más grande y avanza a través de grandes inversiones en terminales. Kawasaki Heavy Industries y Japan Hydrogen Energy Co., Ltd. iniciaron las obras en noviembre de 2025 de una terminal comercial de hidrógeno licuado de 50.000 kL en la ciudad de Kawasaki. La terminal tiene como objetivo las operaciones comerciales para 2030 bajo el Fondo de Innovación Verde de la Organización para el Desarrollo de Nuevas Energías y Tecnologías Industriales (NEDO) de Japón.
El almacenamiento subterráneo a granel sigue siendo un contribuyente de ingresos menor, pero es importante para aplicaciones de alto volumen. Sinopec puso en servicio un sitio de almacenamiento en caverna de sal subterránea profunda en Pingdingshan, Henan, en el primer semestre de 2026. La instalación tiene una capacidad de 1,5 millones de Nm³ y se encuentra a 1.418 metros bajo tierra. Se prevé que el almacenamiento basado en materiales crezca a una CAGR del 22,1% hasta 2032, la más alta entre las tecnologías de almacenamiento. Los portadores orgánicos líquidos de hidrógeno pueden utilizar la infraestructura de combustibles líquidos existente y reducir la necesidad de manejo criogénico o a alta presión. Un estudio de 2026 demostró la liberación reversible de hidrógeno de compuestos de hidruros reactivos por debajo de 393 K, lo que puede apoyar el uso de calor residual de menor calidad. La industria global de almacenamiento de energía de hidrógeno también está probando sistemas basados en portadores para la logística urbana distribuida.
Por Aplicación:
La Demanda Industrial Proporciona la Mayor Base y la Energía Estacionaria Crece Más RápidoEl almacenamiento industrial de energía representó el 37,2% del tamaño del mercado global de almacenamiento de energía de hidrógeno en 2026. El hidrógeno ya es fundamental para el hidroprocesamiento en refinerías, la síntesis de amoníaco, la producción de metanol y la emergente producción de hierro de reducción directa. Estos usos requieren un suministro confiable porque las interrupciones pueden imponer altos costos de parada. El transporte es la segunda aplicación más grande e incluye el repostaje de hidrógeno para vehículos de celdas de combustible. Los camiones de servicio pesado y los autobuses de tránsito siguen siendo relevantes porque el hidrógeno puede proporcionar alta densidad de energía en usos donde los sistemas de baterías enfrentan restricciones operativas. Las aplicaciones residenciales y comerciales siguen concentradas en Japón y Corea del Sur, donde las instalaciones de calor y energía combinados continúan construyendo una base distribuida.
Se espera que la energía estacionaria se expanda a una CAGR del 24,4% hasta 2032. La aplicación está respaldada por la integración de celdas de combustible en la red y proyectos que reemplazan la generación diésel o las turbinas de gas de punta. Equis inició operaciones comerciales en 2026 en una planta de energía de celdas de combustible de 40 MW en la ciudad de Uijeongbu, Corea del Sur, bajo un acuerdo de compra de energía a 20 años con KEPCO. Ballard Power Systems recibió un pedido de 15 MW para 150 módulos de celdas de combustible estacionarias en junio de 2026. Wärtsilä también probó un motor de hidrógeno al 100% a gran escala que suministra energía a la red nacional de España en junio de 2026. Los contratos de suministro de hidrógeno a largo plazo a precios fijos siguen siendo importantes para el financiamiento de estos sistemas.
Análisis Geográfico
Asia-Pacífico representó el 39,4% del mercado global de almacenamiento de energía de hidrógeno en 2026. China representó alrededor del 73% de las nuevas instalaciones globales de electrolizadores durante ese año. China también puso en servicio el proyecto de caverna de sal de Pingdingshan en el primer semestre de 2026. China Energy Investment Corp completó el proyecto Guohua Rudong en Jiangsu en junio de 2026. El proyecto combina una planta solar costera de 400 MW con una unidad de producción de hidrógeno de 1.500 Nm³/hr y una capacidad de repostaje de 500 kg/día. Japón continuó trabajando en la terminal de hidrógeno licuado de Kawasaki, y Corea del Sur inició un programa en junio de 2026 para localizar la tecnología de tanques de almacenamiento de hidrógeno licuado.
El desarrollo de Europa está moldeado por ambiciosos objetivos de política y una base de almacenamiento instalada más pequeña. Alemania identificó la necesidad de al menos 15 TWh de almacenamiento de hidrógeno para 2035 y entre 76 y 80 TWh para 2045. Las cavernas de gas existentes podrían proporcionar hasta 36 TWh del requisito de 2045. El piloto H2CAST Etzel inyectó alrededor de 90 toneladas de hidrógeno en 2 cavernas de sal en marzo de 2026 y logró una estanqueidad al gas del 100%. RWE Gas Storage West planea comenzar a llenar su primera caverna de hidrógeno comercial en Epe para finales de 2026, con operaciones comerciales previstas para 2027. En España, Moeve inició las obras del proyecto de hidrógeno renovable Onuba de 300 MW en septiembre de 2026.
Se prevé que América del Norte registre la CAGR regional más alta del 21,6% hasta 2032. El proyecto ACES Delta en Utah tiene como objetivo más de 300 GWh de almacenamiento de hidrógeno en 2 cavernas de sal. Canadá amplió su Crédito Fiscal a la Inversión en Hidrógeno Limpio en el Presupuesto 2025, mientras que se espera que la capacidad nacional de producción de hidrógeno se aproxime a los 3 millones de toneladas por año. América del Sur está atrayendo proyectos de amoníaco verde orientados a la exportación, particularmente en Chile y Brasil. En Oriente Medio y África, Aramco adquirió una participación del 50% en Blue Hydrogen Industrial Gases Company en Arabia Saudita en 2025. Hyphen Hydrogen Energy también recibió una subvención del Banco Africano de Desarrollo de 5,93 millones de USD en septiembre de 2026 para su proyecto en Namibia.
Panorama Competitivo
El mercado global de almacenamiento de energía de hidrógeno está fragmentado. Air Liquide, Linde, Air Products y Chart Industries tienen posiciones establecidas en compresión y licuefacción. Sus posiciones están respaldadas por relaciones de suministro a largo plazo, redes logísticas y experiencia operativa. Los desarrolladores de electrolizadores y los especialistas en almacenamiento basado en materiales compiten en las áreas de más rápido crecimiento del mercado global de almacenamiento de energía de hidrógeno. Estas empresas a menudo se asocian con empresas energéticas y fondos de infraestructura en lugar de competir directamente con los proveedores de gases industriales. La industria global de almacenamiento de energía de hidrógeno incluye, por tanto, empresas que compiten en logística y escala de capital, así como empresas que compiten en costo de equipos e integración de sistemas.
Nel ASA firmó un acuerdo marco con Hydrasun en septiembre de 2026 para establecer capacidades de ensamblaje e integración europeas para su plataforma PEM en contenedores de la Serie MC. El acuerdo orienta la oferta hacia la entrega llave en mano a medida que los promotores de proyectos buscan sistemas integrados. ITM Power está construyendo una línea de fabricación de electrolizadores Chronos de 1 GW por año en Sheffield con 86,5 millones de GBP en capital público y de capital privado. La inversión aborda la capacidad de fabricación europea y la competitividad en costos de los equipos. El mercado global de almacenamiento de energía de hidrógeno también tiene competencia activa en sistemas de portadores orgánicos líquidos de hidrógeno y almacenamiento subterráneo a granel. Ningún proveedor único ha establecido una base instalada dominante en estas áreas.
Hydrogenious LOHC Technologies se encuentra entre los proveedores que utilizan química de portadores propietaria para competir en compatibilidad de infraestructura. Los requisitos de certificación y diseño pueden ralentizar el despliegue de sistemas de menor costo en Europa y América del Norte. Los requisitos de certificación IEC 62282 e ISO 22734 se aplican a la entrada en mercados extranjeros, mientras que la norma B31.12 de la SOCIEDAD AMERICANA DE INGENIEROS MECÁNICOS (ASME) afecta al diseño de sistemas de alta presión. Los fabricantes chinos están buscando asociaciones de fabricación en el extranjero y rutas de certificación de terceros. Algunos proveedores también ofrecen modelos de energía como servicio en energía de respaldo estacionaria y repostaje. En estos modelos, los proveedores son propietarios del equipo y venden hidrógeno por kilogramo en lugar de vender hardware. Este enfoque traslada los requisitos de financiamiento de los usuarios finales a fondos de infraestructura especializados.
Líderes de la Industria de Almacenamiento de Energía de Hidrógeno
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Chart Industries, Inc.
-
Nel ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almacenamiento de Energía de Hidrógeno Empresas cubiertas en este informe
- Air Liquide
- Air Products and Chemicals, Inc.
- Chart Industries, Inc.
- Cummins Inc.
- ENGIE S.A.
- FuelCell Energy, Inc.
- GKN Hydrogen S.r.l.
- Hexagon Purus ASA
- Hydrogenious LOHC Technologies GmbH
- ITM Power PLC
- Iwatani Corporation
- Linde plc
- Luxfer Holdings PLC
- McPhy Energy S.A.
- Nel ASA
- Plug Power Inc.
- Siemens Energy AG
- Steelhead Composites, Inc.
- Vallourec S.A.
- Worthington Enterprises, Inc.
Desarrollos recientes de la industria en Mercado de Almacenamiento de Energía de Hidrógeno
- Septiembre de 2026: Hy24 y COFIDES adquirieron una participación combinada del 29% en el proyecto Onuba de Moeve, lo que añade un gran desarrollo en etapa de construcción al mercado global de almacenamiento de energía de hidrógeno. El proyecto tiene una capacidad de electrólisis de 300 MW y una inversión total superior a 1 mil millones de EUR, incluidos 304 millones de EUR en subsidios del NextGenerationEU de la UE. Inició oficialmente las obras en Huelva, España, estableciendo el complejo de almacenamiento y producción de hidrógeno verde más avanzado del continente en etapa de construcción.
- Septiembre de 2026: Hy24 firmó un acuerdo para adquirir la participación del 20% de Uniper en OPAL, un corredor de transmisión de hidrógeno regulado de 470 km que se está reconvirtiendo como parte de la Red Central de Hidrógeno de Alemania. El movimiento extiende la cadena de valor del mercado global de almacenamiento de energía de hidrógeno desde la producción hasta el transporte a nivel de red y marca la primera inversión de Hy24 en un activo de infraestructura de transmisión de hidrógeno.
- Septiembre de 2026: EWE adjudicó a Bilfinger un contrato para suministrar la planta de tratamiento de hidrógeno en su instalación de almacenamiento en caverna de Huntorf en Baja Sajonia, un elemento central del proyecto IPCEI Clean Hydrogen Coastline. Se espera que la instalación se conecte a la red central nacional de hidrógeno de Alemania para 2028 y respaldará el mercado global de almacenamiento de energía de hidrógeno amortiguando las fluctuaciones de producción, transporte y consumo.
- Agosto de 2026: Equis inició las operaciones comerciales de la planta de energía de celdas de combustible de hidrógeno de 40 MW más grande de Corea del Sur en la ciudad de Uijeongbu bajo el régimen de Estándares de Cartera de Hidrógeno. La instalación está contratada con KEPCO bajo un acuerdo de compra de ingresos a 20 años asegurado a través de la primera subasta HPS de Corea del Sur.
Alcance del Informe del Mercado Global de Almacenamiento de Energía de Hidrógeno
El mercado de almacenamiento de energía de hidrógeno se refiere al sector económico global dedicado al desarrollo, fabricación, despliegue y operación de tecnologías utilizadas para capturar, almacenar y descargar energía en forma de hidrógeno. La electricidad excedente, principalmente de fuentes renovables intermitentes como la solar y la eólica, se convierte en gas hidrógeno (H2) mediante electrólisis del agua, un proceso comúnmente denominado Energía a Gas (P2G). El H2 almacenado puede utilizarse como combustible limpio para el transporte, reconvertirse en electricidad mediante celdas de combustible o turbinas, o utilizarse como materia prima para industrias pesadas como la fabricación de acero y productos químicos.
El informe del mercado global de almacenamiento de energía de hidrógeno está segmentado por tecnología de almacenamiento en compresión, licuefacción, almacenamiento basado en materiales y almacenamiento subterráneo a granel. Según la aplicación, el mercado se divide en energía estacionaria, transporte, almacenamiento industrial de energía y usos residenciales y comerciales. El informe también cubre el tamaño del mercado y las previsiones para el mercado global de almacenamiento de energía de hidrógeno en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y las previsiones del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Compresión |
| Licuefacción |
| Almacenamiento Basado en Materiales |
| Almacenamiento Subterráneo a Granel |
| Energía Estacionaria |
| Transporte |
| Almacenamiento Industrial de Energía |
| Residencial y Comercial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología de Almacenamiento | Compresión | |
| Licuefacción | ||
| Almacenamiento Basado en Materiales | ||
| Almacenamiento Subterráneo a Granel | ||
| Por Aplicación | Energía Estacionaria | |
| Transporte | ||
| Almacenamiento Industrial de Energía | ||
| Residencial y Comercial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de almacenamiento de energía de hidrógeno para 2032?
Se prevé que el mercado global de almacenamiento de energía de hidrógeno alcance los 68,14 mil millones de USD para 2032, desde los 25,84 mil millones de USD en 2027, a una CAGR del 21,39%.
¿Qué tecnología de almacenamiento lidera el despliegue del almacenamiento de energía de hidrógeno?
La compresión lideró el despliegue con una participación del 41,3% en 2026 gracias a sus equipos probados, cadenas de suministro establecidas y amplio uso industrial.
¿Qué aplicación de almacenamiento de energía de hidrógeno está creciendo más rápido?
Se prevé que la energía estacionaria crezca a una CAGR del 24,4% hasta 2032, respaldada por la integración de celdas de combustible y proyectos de energía de respaldo.
¿Qué región tiene la mayor presencia en almacenamiento de energía de hidrógeno?
Asia-Pacífico tuvo una participación del 39,4% en 2026, respaldada por la escala de electrolizadores de China y la inversión regional en infraestructura de almacenamiento.
¿Por qué el vertido de energías renovables respalda los proyectos de almacenamiento de hidrógeno?
La electricidad renovable excedente puede reducir los costos de producción de hidrógeno electrolítico y crear un caso de uso para el almacenamiento de larga duración.
¿Qué está limitando el despliegue de sistemas de almacenamiento de energía de hidrógeno?
Los altos costos de capital del proyecto y la menor eficiencia de ciclo completo en comparación con las baterías limitan las aplicaciones de corta duración y pueden alargar los períodos de recuperación de la inversión.