
水素エネルギー貯蔵市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 25.84 十億米ドル |
| 市場規模 (2032) | 68.14 十億米ドル |
| 成長率 (2027 - 2032) | 21.39 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
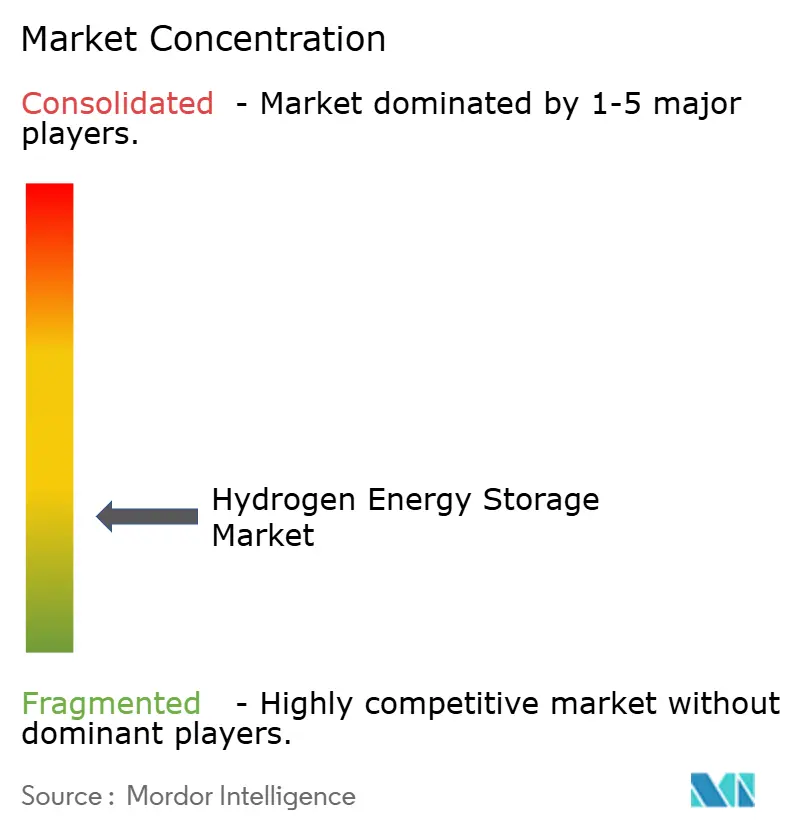
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceにる水素エネルギー貯蔵市場分析
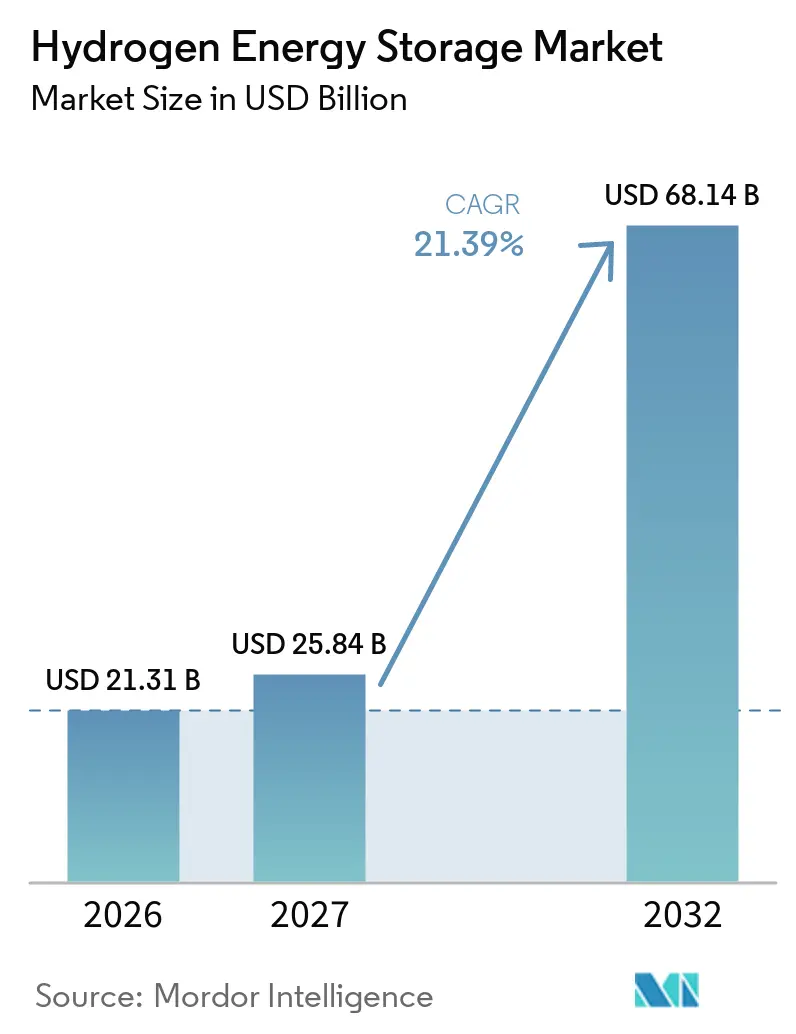
水素エネルギー貯蔵市場の規模は、2026年の21.31 ビリオン 米ドル、2027年の25.84 ビリオン 米ドルから、2032年までに68.14 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは21.39%です。グローバル水素エネルギー貯蔵市場は、一部の時間帯においてグリッドの吸収能力を超える可能性がある再生可能エネルギー発電量の増加によって支えられています。産業ユーザーも鉄鋼・化学・精製・セメント向けに安定した水素供給を求めています。長期オフテイク契約および公的プログラムにより、プロジェクトファイナンスの基盤が改善されています。2025年のグローバル水素需要は1億トンを超えましたが、低排出生産量は総供給量の1%未満にとどまっており、新たな貯蔵インフラに向けた大きな余地が残されています。[1]
レポートの主要ポイント
- 貯蔵技術別では、圧縮が2026年のグローバル水素エネルギー貯蔵市場シェアの41.3%を占め、材料ベース貯蔵は2032年にかけて22.1%のCAGRで拡大すると予測されています。
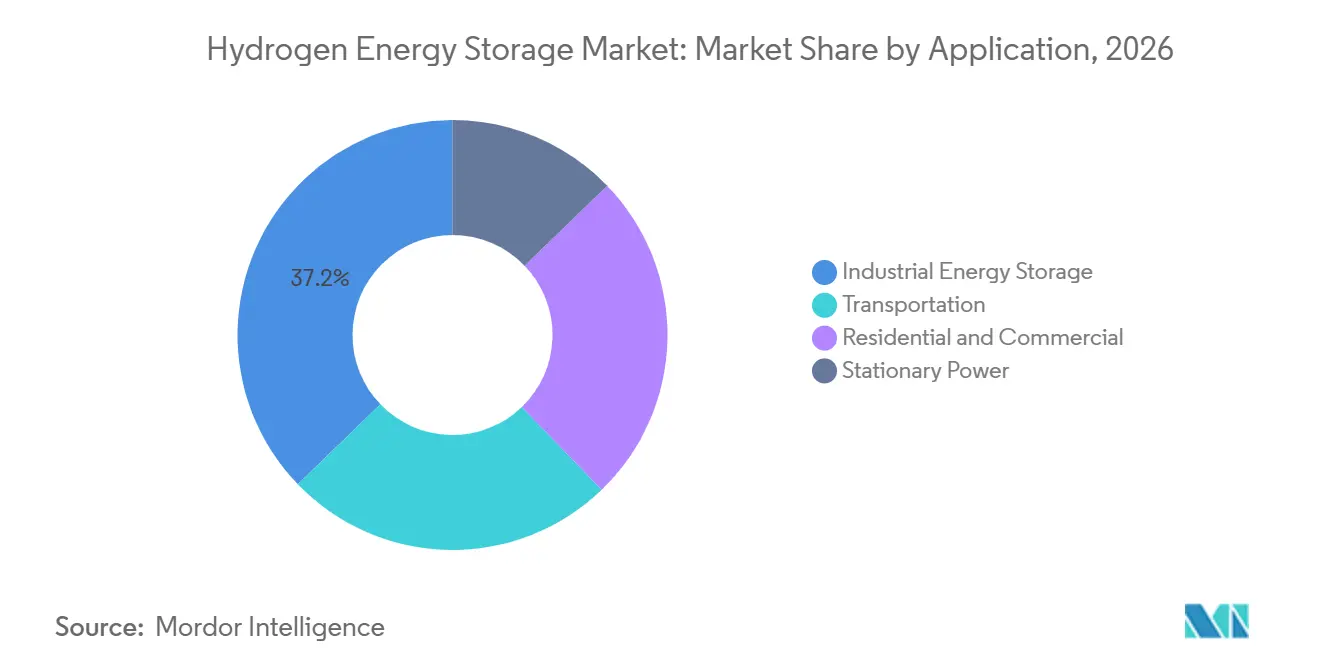
- 用途別では、産業用エネルギー貯蔵が2026年のグローバル水素エネルギー貯蔵市場規模の37.2%を占め、定置型電力が2032年にかけて24.4%と最も高い予測CAGRを記録しました。
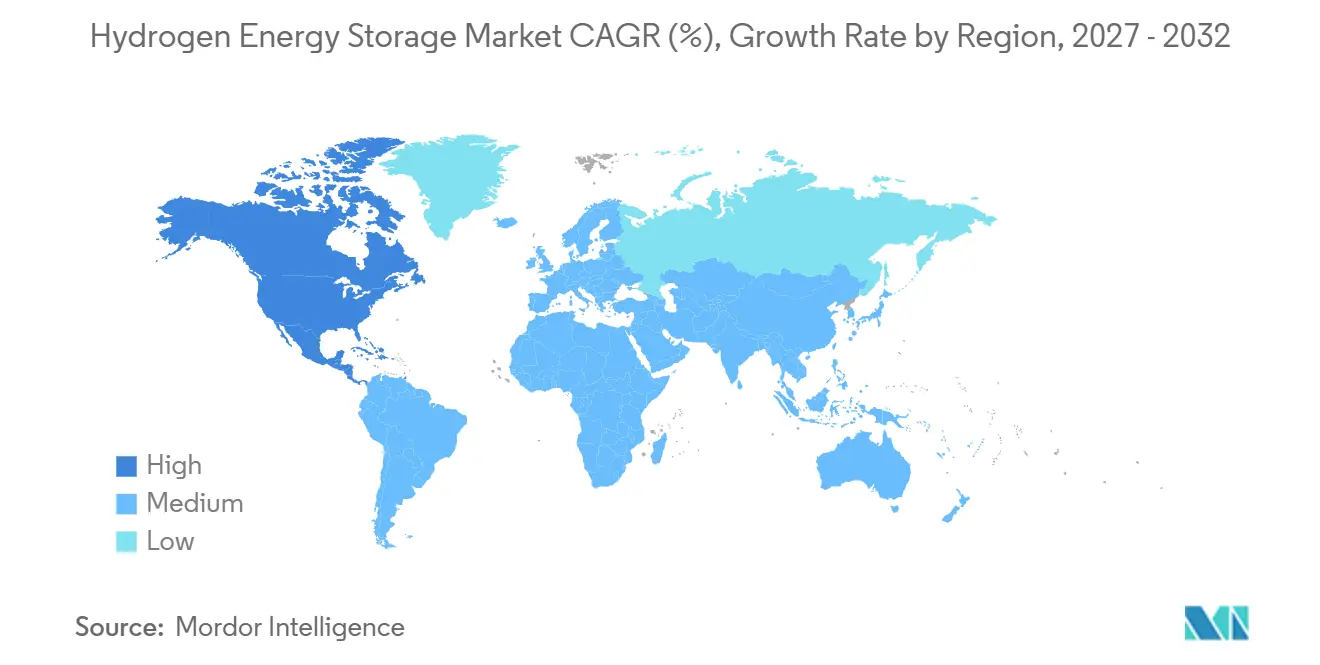
- 地域別では、アジア太平洋が2026年のグローバル水素エネルギー貯蔵市場シェアの39.4%を占め、北米は2032年にかけて21.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーのカーテイルメントと長期間貯蔵需要 | +4.5% | グローバル、特に中国・カリフォルニア・ドイツ・チリで高い強度 | 短期(2年以内) |
| 鉄鋼・化学・精製・セメントにおける産業脱炭素化 | +3.8% | グローバル、特にEU・中国・インド・日本・韓国に集中 | 中期(2〜4年) |
| 政府の水素ハブ・補助金・クリーンエネルギーインセンティブ | +3.2% | 北米および欧州、アジア太平洋・中東・アフリカへの波及あり | 中期(2〜4年) |
| 燃料電池モビリティと水素充填インフラの拡大 | +2.8% | アジア太平洋(特に日本・韓国・中国)、欧州でも二次的な関連性あり | 中期(2〜4年) |
| 電解槽コストの低下と再生可能電力の統合 | +3.1% | グローバル、中国がリードし欧州・北米が加速 | 長期(4年以上) |
| グリッド混雑とカーテイルメント管理のための水素貯蔵の併設 | +1.9% | 欧州(特にドイツ・オランダ)および再生可能エネルギー比率の高いアジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーのカーテイルメントと長期間貯蔵需要
グローバル水素エネルギー貯蔵市場は、再生可能エネルギーの出力がグリッドに完全に吸収されない場合に恩恵を受けます。カリフォルニア州は2024年に大規模風力・太陽光発電の340万MWhをカーテイルメントし、これは前年比29%増でした。中国は国家カーテイルメント許容上限を5%から10%に引き上げ、チベットは2025年上半期に風力・太陽光出力の30%上をカーテイルメントしました。余剰電力は電解水素の実効電力コストを低減し、水素貯蔵の低効率を部分的に相殺することができます。同分析では、変動再生可能エネルギー浸透率が45%・65%・85%の場合、カーテイルメントがそれぞれ8%・13%・23%になると予測しています。Hydrogen Europeは、2024年のグローバル再生可能エネルギーカーテイルメント量が55%増加したと報告しており、これは電解槽と地下貯蔵の併設の根拠を強化しています。
鉄鋼・化学・精製・セメントにおける産業脱炭素化
グローバル水素エネルギー貯蔵市場は、産業用原料代替において強固な近期需要基盤を持っています。水素ベースの直接還元鉄は、より進んだ産業用途の一つです。2026年のプリンストン大学の研究では、柔軟な水素ベースの直接還元鉄と電気アーク炉の操業が、1トンあたり38米ドルの炭素価格のもとで2035年までに従来の製鉄コストに近づく可能性があることが示されました。[2] 同研究では、多段階の操業柔軟性により鉄鋼の均等化コストを6%〜10%低減できることも示されました。鉄鋼・化学・精製は2025年に5,700万トン以上の水素を消費しましたが、低排出水素はその量の1%未満にとどまりました。[3] これらのユーザーは高スループット・継続的な可用性・大規模な備蓄を必要とするため、小型タンクシステムよりも大容量貯蔵が適しています。
政府の水素ハブ・補助金・クリーンエネルギーインセンティブ
公的支援は開発リスクを低減するため、グローバル水素エネルギー貯蔵市場にとって引続き重要です。米国の超党派インフラ法は、16州にわたる地域クリーン水素ハブに80億米ドルを承認しました。[4] 2025年7月の「ワン・ビッグ・ビューティフル・ビル法」は、2027年12月以前に建設を開始するプロジェクトに対してセクション45Vの生産税額控除を延長する一方、従来の2033年の日没条項を短縮しました。日本は2026年5月までに15年間の差額決済契約スキームで6社の勝者を選定し、年間約13万トンの低排出水素生産をカバーしました。2026年6月までに、EU加盟13カ国が輸送・産業向け再生可能エネルギー指令IIIの要件の国内法化を完了しました。これらの措置は、貯蔵資産に対するより明確な需要シグナルを提供しています。
電解槽コストの低下と再生可能電力の統合
電解槽コストの低下と再生可能エネルギー統の改善が、長期的にグローバル水素エネルギー貯蔵市場を支えています。査読済みの欧州データセットでは、プロトン交換膜(PEM)電解槽の学習率が32.1%、アルカリ電解槽が22.9%であることが示されました。2024年のコストはPEM機器が1,303ユーロ/kW、アルカリ機器が1,188ユーロ/kWと推定され、累積容量の増加に伴いコストの低下が見込まれています。カーテイルメントされた再生可能エネルギーの直接利用により、グリーン水素生産の均等化コストの50%〜70%を占める電力コストを削減できます。2024年までに200以上のプロジェクトが電解槽と太陽光発電を連携させ、さらに200以上が風力発電と連携しました。併設貯蔵は、発電と需要が同時に発生しない場合にこれらのプロジェクトの価値を維持するのに役立ちます。
抑制要因のインパクト分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電解槽・貯蔵・再変換システムの高い資本コスト | -2.8% | グローバル、中国製機器へのアクセスがない地域で最も深刻 | 短期(2年以内) |
| 蓄電池と比較した低いラウンドトリップ効率 | -1.7% | グロール、特に短・中期間用途で制約が大きい | 長期(4年以上) |
| 水素漏洩・水素脆化・安全コンプライアンス要件 | -1.2% | グローバル、パイプラインおよび地下貯蔵用途で最も重要 | 中期(2〜4年) |
| 貯蔵容量および補助サービスに関する標準化された商業モデルの欠如 | -0.9% | グローバル、水素価格メカニズムが確立されていない地域で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電解槽・貯蔵・再変換システムの高い資本コスト
グローバル水素エネルギー貯蔵市場は、各プロジェクトに製造・貯蔵・取り扱い・供給インフラが必要なため、高い初期コストに直面しています。これらのシステムには、電解槽・容器・圧縮または液化設備・再変換設備・配送リンクが含まれる場合があります。25MWのPEM参照システムの均等化水素エネルギー貯蔵コストは2025年に3.981人民元/kWh(0.55米ドル/kWhに相当)であり、資本支出とスタック交換がそのコストの66%を占めました。オーストラリア再生可能エネルギー機関の研究では、水素ガス貯蔵がプロジェクト資本コストの16%〜32%を追加することが示されました。同研究では、楽観的な条件下2035年までに貯蔵固有の資本支出が7%〜18%削減されると予測しています。この負担は、低コスト機器や確立されたサプライチェーンにアクセスできない開発者にとって最も大きくなります。
蓄電池と比較した低いラウンドトリップ効率
グローバル水素エネルギー貯蔵市場は、蓄電池システムよりもラウンドトリップ効率が低いため、短期間用途において制約を受けています。リチウムイオン電池はAC対AC効率で85%〜95%を達成するのに対し、水素システムは実際の運転条件下で30%〜40%の効率にとどまります。この差は、電解・貯蔵・取り扱い・燃料電池再変換における損失を反映しています。2025年の評価では、水素システムのラウンドトリップ効率を36%から100%に改善しても、電力システム総コストはわずか7%しか低下しないことが示されました。したがって、蓄電池は4〜8時間のグリッドバランシングに適しており、水素は数週間から季節的な需要に適しています。この区分はキャッシュフロー回収期間を長期化させ、長期オフテイク契約の価値を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貯蔵技術別:
圧縮が現在の導入をリードし、材料ベース貯蔵が勢いを増す圧縮は2026年のグローバル水素エネルギー貯蔵市場規模の41.3%を占めました。この技術はアンモニア・精製・燃料電池車用途において長年使用されてきました。その地位は、実証済みの機器・確立されたサプライチェーン・産業バイヤーにとっての低い調達リスクを反映しています。液化は2番目に大きな貯蔵技術であり、大型ターミナル投資を通じて進展しています。川崎重工業と日本水素エネルギー株式会社は、2025年11月に川崎市で5万kLの商業用液化水素ターミナルの起工式を行いました。同ターミナルは、日本の新エネルギー・産業技術総合開発機構(NEDO)グリーンイノベーション基金のもとで2030年までの商業運転を目指しています。
地下大容量貯蔵は収益への貢献は小さいものの、大容量用途にとって重要です。中国石油化工股份有限公司(Sinopec)は2026年上半期に河南省平頂山市に深部地下岩塩空洞貯蔵施設を稼働させました。同施設は150万Nm³の容量を持ち、地下1,418メートルに位置しています。材料ベース貯蔵は2032年にかけて22.1%のCAGRで成長すると予測されており、貯蔵技術の中で最も高い成長率です。液体有機水素キャリアは既存の液体燃料インフラを活用でき、極低温または高圧取り扱いの必要性を低減します。2026年の研究では、393K以下の反応性水素化物複合材料からの可逆的水素放出が実証され、低品位廃熱の利用を支援できることが示されました。グローバル水素エネルギー貯蔵産業は、分散型都市物流向けのキャリアベースシステムのテストも行っています。
用途別:
産業需要が最大の基盤を提供し、定置型電力が最速で成長産業用エネルギー貯蔵は2026年のグローバル水素エネルギー貯蔵市場規模の37.2%を占めました。水素は精製所の水素化処理・アンモニア合成・メタノール製造・新興の直接還元鉄製造においてすでに中心的な役割を果たしています。これらの用途は、操業停止が高いシャットダウンコストをもたらす可能性があるため、安定した供給を必要とします。輸送は2番目に大きな用途であり、燃料電池車向けの水素充填を含みます。大型トラックや路線バスは、蓄電池システムが運用の制約に直面する用途において水素が高いエネルギー密度を提供できるため、引き続き重要です。住宅・商業用途は、コジェネレーション設備が分散型基盤を構築し続けている日本と韓国に集中しています。
定置型電力は2032年にかけて24.4%のCAGRで拡大すると見込まれています。この用途は、燃料電池のグリッド統合や、ディーゼル発電またはピーキングガスタービンを代替するプロジェクトによって支えられています。Equisは2026年に韓国の水素ポートフォリオ基準制度のもと、韓国電力公社(KEPCO)との20年間のオフテイク契約のもとで、議政府市に40MWの燃料電池発電所の商業運転を開始しました。Ballard Power Systemsは2026年6月に150基の定置型燃料電池モジュール(15MW)の受注を受けました。Wärtsiläも2026年6月にスペインの国家電力グリッドに電力を供給する大規模100%水素エンジンのテストを実施しました。固定価格による長期水素供給契約は、これらのシステムの資金調達において引き続き重要です。
地域分析
アジア太平洋は2026年のグローバル水素エネルギー貯蔵市場の39.4%を占めました。中国は同年の新規グローバル電解槽設置量の約73%を占めました。中国はまた、2026年上半期に平頂山岩塩空洞プロジェクトを稼働させました。中国能源投資集団(China Energy Investment Corp)は2026年6月に江蘇省の国華如東プロジェクトを完成させました。同プロジェクトは400MWの沿岸太陽光発電所と1,500Nm³/hrの水素製造ユニットおよび500kg/日の充填能力を組み合わせています。日本は川崎液化水素ターミナルの工事を継続し、韓国は2026年6月に液化水素貯蔵タンク技術の国産化プログラムを開始しました。
欧州の発展は、野心的な政策目標と小規模な既設貯蔵基盤によって形成されています。ドイツは2035年までに少なくとも15TWhの水素貯蔵、2045年までに76〜80TWhの水素貯蔵が必要であると特定しました。存のガス空洞は2045年の要件の最大36TWhを提供できる可能性があります。H2CAST Etzelパイロットは2026年3月に2つの岩塩空洞に約90トンの水素を注入し、100%のガス密閉性を達成しました。RWE Gas Storage Westは2026年末までにEpeで最初の商業用水素空洞への充填を開始し、2027年の商業運転を目指す計画です。スペインでは、Moeveが2026年9月に300MWのOnuba再生可能水素プロジェクトの起工式を行いました。
北米は2032年にかけて21.6%と最も高い地域CAGRを記録すると予測されています。ユタ州のACES Deltaプロジェクトは2つの岩塩空洞に300GWh以上の水素貯蔵を目指しています。カナダは2025年度予算でクリーン水素投資税額控除を拡大し、国内水素製造能力は年間300万トンに近づくと見込まれています。南米は特にチリとブラジルで輸出志向のグリーンアンモニアプロジェクトを誘致しています。中東・アフリカでは、アラムコが2025年にサウジアラビアのBlue Hydrogen Industrial Gases Companyの50%株式を取得しました。Hyphen Hydrogen Energyも2026年9月にナミビアプロジェクト向けにアフリカ開発銀行から593万米ドルの助成金を受領しした。
競合ランドスケープ
グローバル水素エネルギー貯蔵市場は断片化しています。Air Liquide、Linde、Air Products、Chart Industriesは圧縮・液化において確立されたポジションを持っています。これらのポジションは、長期的な供給関係・物流ネットワーク・運営経験によって支えられています。電解槽メーカーと材料貯蔵の専門企業は、グローバル水素エネルギー貯蔵市場の成長が速い分野で競争しています。これらの企業は、産業ガスサプライヤーと直接競争するのではなく、エネルギー企業やインフラファンドとパートナーシップを組むことが多いです。グローバル水素エネルギー貯蔵産業には、物流と資本規模で競争する企業と、機器コストとシステム統合で競争する企業の両方が含まれています。
Nel ASAは2026年9月にHydrasunとのフレームワーク契約を締結し、MCシリーズコンテナ型PEMプラットフォームの欧州組立・統合能力を確立しました。この取り決めは、プロジェクトスポンサーが統合システムを求める中で、提供をターンキー納入に向けて進化させるものです。ITM Powerは、8,650万ポンドの公的資金および株式資本を投じてシェフィールドに年間1GWのChronos電解槽製造ラインを建設しています。この投資は欧州の製造能力と機器コスト競争力に対応するものです。グローバル水素エネルギー貯蔵市場では、液体有機水素キャリアシステムと地下大容量貯蔵においても活発な競争が見られます。これらの分野では、単一のプロバイダーが支配的な設置基盤を確立していません。
Hydrogenious LOHC Technologiesは、インフラ互換性で競争するために独自のキャリア化学を使用するプロバイダーの一つです。認証および設計要件は、欧州および北米における低コストシステムの導入を遅らせる可能性があります。IEC 62282およびISO 22734の認証要件は海外市場参入に適用され、米国機械学会(ASME)B31.12は高圧システム設計に影響します。中国メーカーは海外製造パートナーシップとサードパーティ認証ルートを追求しています。一部のサプライヤーは、定置型バックアップ電力および充填においてエネルギー・アズ・ア・サービスモデルも提供しています。これらのモデルでは、プロバイダーが機器を所有し、ハードウェアを販売するのではなくキログラム単位で水素を販売します。このアプローチは、エンドユザーから専門インフラファンドへと資金調達要件をシフトさせます。
水素エネルギー貯蔵産業のリーダー企業
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Chart Industries, Inc.
-
Nel ASA
- 注:主要企業の掲載順は順位を示すものではありません。
水素エネルギー貯蔵市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals, Inc.
- Chart Industries, Inc.
- Cummins Inc.
- ENGIE S.A.
- FuelCell Energy, Inc.
- GKN Hydrogen S.r.l.
- Hexagon Purus ASA
- Hydrogenious LOHC Technologies GmbH
- ITM Power PLC
- Iwatani Corporation
- Linde plc
- Luxfer Holdings PLC
- McPhy Energy S.A.
- Nel ASA
- Plug Power Inc.
- Siemens Energy AG
- Steelhead Composites, Inc.
- Vallourec S.A.
- Worthington Enterprises, Inc.
最近の産業開発事情 水素エネルギー貯蔵市場
- 2026年9月:Hy24とCOFIDESがMoeveのOnubaプロジェクトの合計29%の株式を取得し、グローバル水素エネルギー貯蔵市場に大規模な建設段階の開発案件を追加しました。同プロジェクトは300MWの電解能力とEUのNextGenerationEU補助金3億400万ユーロを含む総投資額10億ユーロ以上を有しています。スペインのウエルバで正式に起工式が行われ、建設段階において欧州最先端のグリーン水素貯蔵・製造複合施設が確立されました。
- 2026年9月:Hy24はUniperのOPAL(ドイツの水素コアネットワークの一部として転用されている470kmの規制対象水素輸送回廊)における20%株式を取得する契約を締結しましたこの動きはグローバル水素エネルギー貯蔵市場のバリューチェーンを製造からグリッドレベルの輸送へと拡大し、Hy24にとって水素輸送インフラ資産への初の投資となります。
- 2026年9月:EWEはBilfingerに対し、ニーダーザクセン州のHuntorf空洞貯蔵施設における水素処理プラントの供給契約を授与しました。これはClean Hydrogen Coastline IPCEIプロジェクトの中核要素です。同施設は2028年までにドイツの国家水素コアネットワークに接続される予定であり、製造・輸送・消費の変動を緩衝することでグローバル水素エネルギー貯蔵市場を支援します。
- 2026年8月:Equisは韓国の水素ポートフォリオ基準制度のもと、議政府市で韓国最大の40MW水素燃料電池発電所の商業運転を開始しました。同施設は韓国初のHPSオークションを通じて確保された20年間の収益オフテイク契約のもとKEPCOと契約しています。
グローバル水素エネルギー貯蔵市場レポートのスコープ
水素エネルギー貯蔵市場とは、水素の形でエネルギーを捕捉・貯蔵・放出するために使用される技術の開発・製造・導入・運用に特化したグローバル経済セクターを指します。主に太陽光・風力などの間欠的再生可能エネルギー源からの余剰電力は、水電解によって水素ガス(H2)に変換されます。このプロセスは一般にパワー・トゥ・ガス(P2G)と呼ばれています。貯蔵されたH2は、輸送用のクリーン燃料として使用したり、燃料電池またはタービンを使用して電力に再変換したり、鉄鋼・化学製造などの重工業の原料として利用したりすることができます。
グローバル水素エネルギー貯蔵市場レポートは、貯蔵技術別に圧縮・液化・材料ベース貯蔵・地下大容量貯蔵にセグメント化されています。用途別では、市場は定置型電力・輸送・産業用エネルギー貯蔵・住宅・商業用途に分類されています。本レポートは、主要地域の26カ国にわたるグローバル水素エネルギー貯蔵市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 圧縮 |
| 液化 |
| 材料ベース貯蔵 |
| 地下大容量貯蔵 |
| 定置型電力 |
| 輸送 |
| 産業用エネルギー貯蔵 |
| 住宅・商業用 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 貯蔵技術別 | 圧縮 | |
| 液化 | ||
| 材料ベース貯蔵 | ||
| 地下大容量貯蔵 | ||
| 用途別 | 定置型電力 | |
| 輸送 | ||
| 産業用エネルギー貯蔵 | ||
| 住宅・商業用 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グローバル水素エネルギー貯蔵市場の2032年の予測値はいくらですか?
グローバル水素エネルギー貯蔵市場は、2027年の25.84 ビリオン 米ドルから2032年までに68.14 ビリオン 米ドルに達すると予測されており、CAGRは21.39%です。
どの貯蔵技術が水素エネルギー貯蔵の導入をリードしていますか?
圧縮は2026年に41.3%のシェアで導入をリードしており、実証済みの機器・確立されたサプライチェーン・幅広い産業用途を持っています。
どの水素エネルギー貯蔵用途が最も速く成長していますか?
定置型電力は燃料電池統合とバックアップ電力プロジェクトに支えられ、2032年にかけて24.4%のCAGRで成長すると予測されています。
どの地域が最大の水素エネルギー貯蔵プレゼンスを持っていますか?
アジア太平洋は中国の電解槽規模と地域の貯蔵インフラへの投資に支えられ、2026年に39.4%のシェアを占めました。
再生可能エネルギーのカーテイルメントはなぜ水素貯蔵プロジェクトを支援するのですか?
余剰再生可能電力は電解水素の製造コストを低減し、長期貯蔵のユースケースを生み出すことができます。
水素エネルギー貯蔵システムの導入を制限しているものは何ですか?
高いプロジェクト資本コストと蓄電池よりも低いラウンドトリップ効率が短期間用途を制約し、投資回収期間を長期化させる可能性があります。