
Taille et part du marché du stockage d'énergie hydrogène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 25.84 Milliards de dollars |
| Taille du Marché (2032) | 68.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 21.39 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
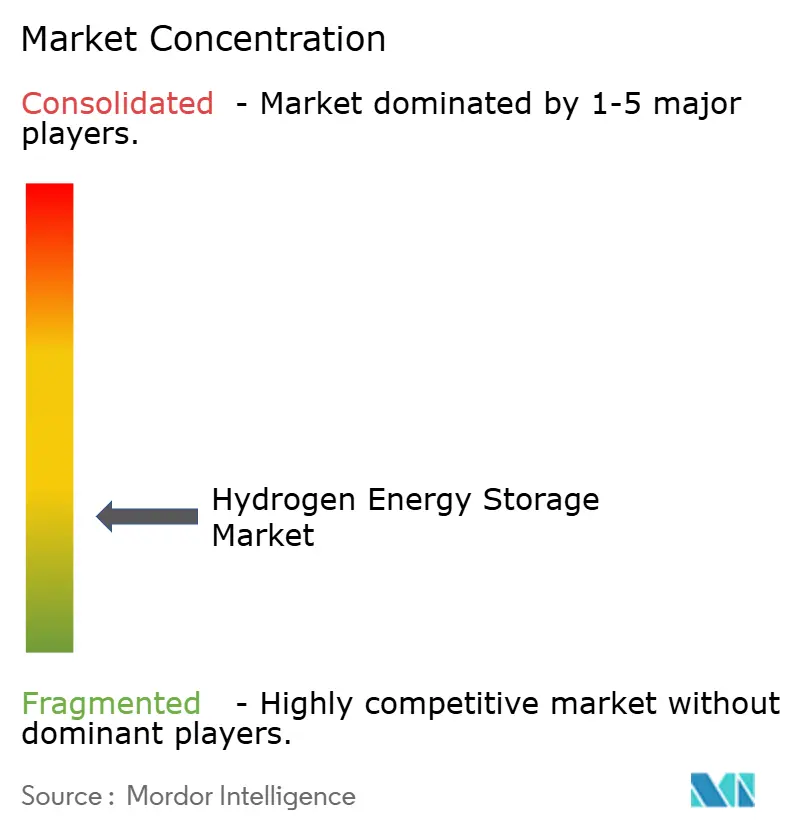
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage d'énergie hydrogène par Mordor Intelligence
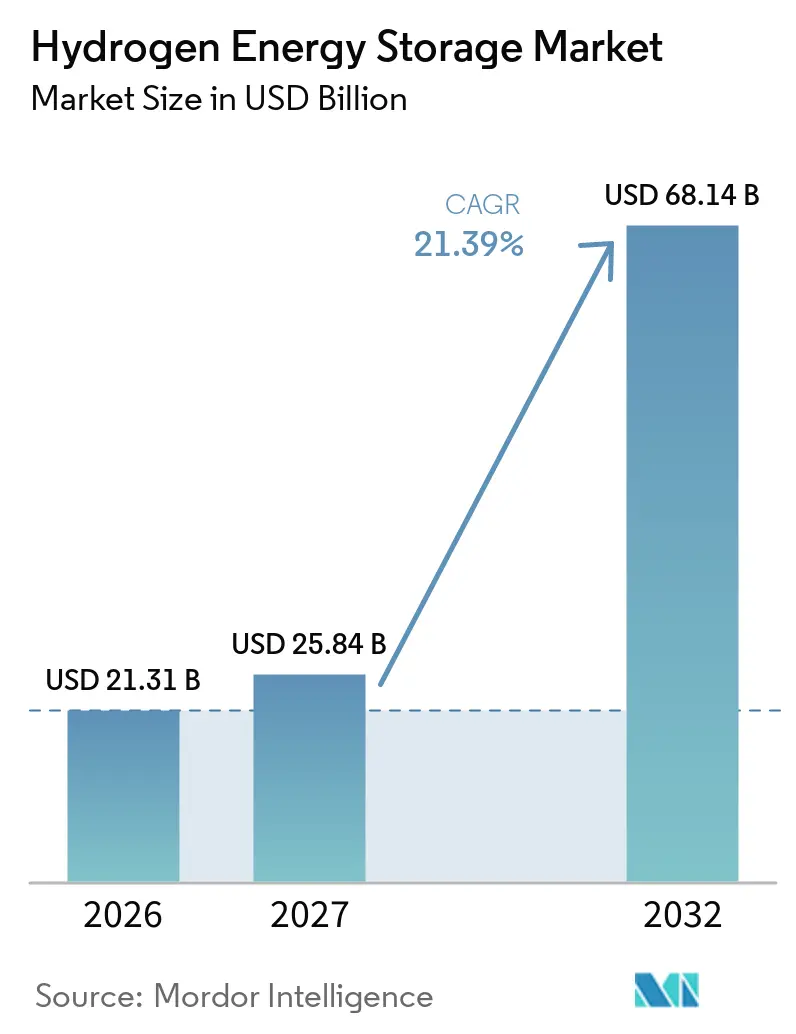
La taille du marché du stockage d'énergie hydrogène devrait s'étendre de 21,31 milliards USD en 2026 et 25,84 milliards USD en 2027 à 68,14 milliards USD d'ici 2032, à un CAGR de 21,39 % entre 2027 et 2032. Le marché mondial du stockage d'énergie hydrogène est soutenu par la hausse de la production d'énergies renouvelables, qui peut dépasser la capacité d'absorption du réseau pendant certaines périodes. Les utilisateurs industriels recherchent également un approvisionnement fiable en hydrogène pour l'acier, la chimie, le raffinage et le ciment. Les accords d'achat à long terme et les programmes publics améliorent la base du financement de projets. La demande mondiale d'hydrogène a dépassé 100 millions de tonnes en 2025, tandis que la production à faibles émissions est restée inférieure à 1 % de l'offre totale, laissant une marge substantielle pour de nouvelles infrastructures de stockage.[1]
Principaux enseignements du rapport
- Par technologie de stockage, la compression détenait 41,3 % de la part du marché mondial du stockage d'énergie hydrogène en 2026, tandis que le stockage à base de matériaux devrait se développer à un CAGR de 22,1 % jusqu'en 2032.
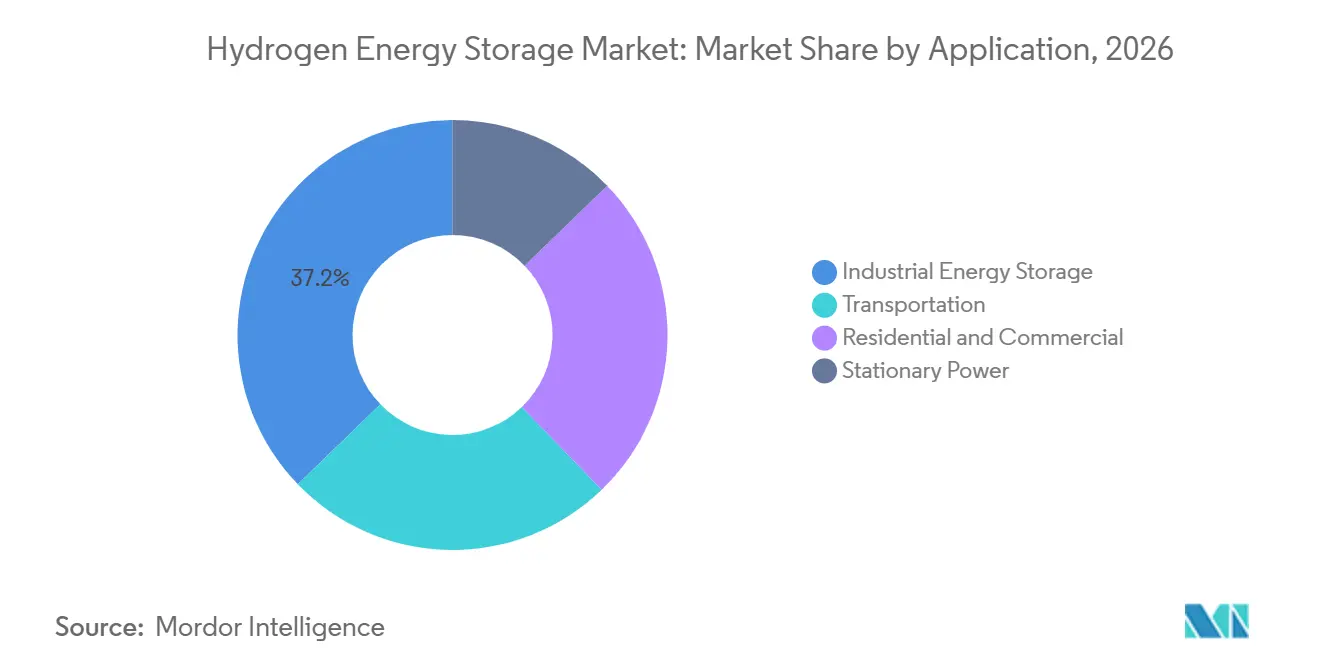
- Par application, le stockage industriel d'énergie représentait 37,2 % de la taille du marché mondial du stockage d'énergie hydrogène en 2026, tandis que l'énergie stationnaire enregistrait le CAGR projeté le plus élevé à 24,4 % jusqu'en 2032.
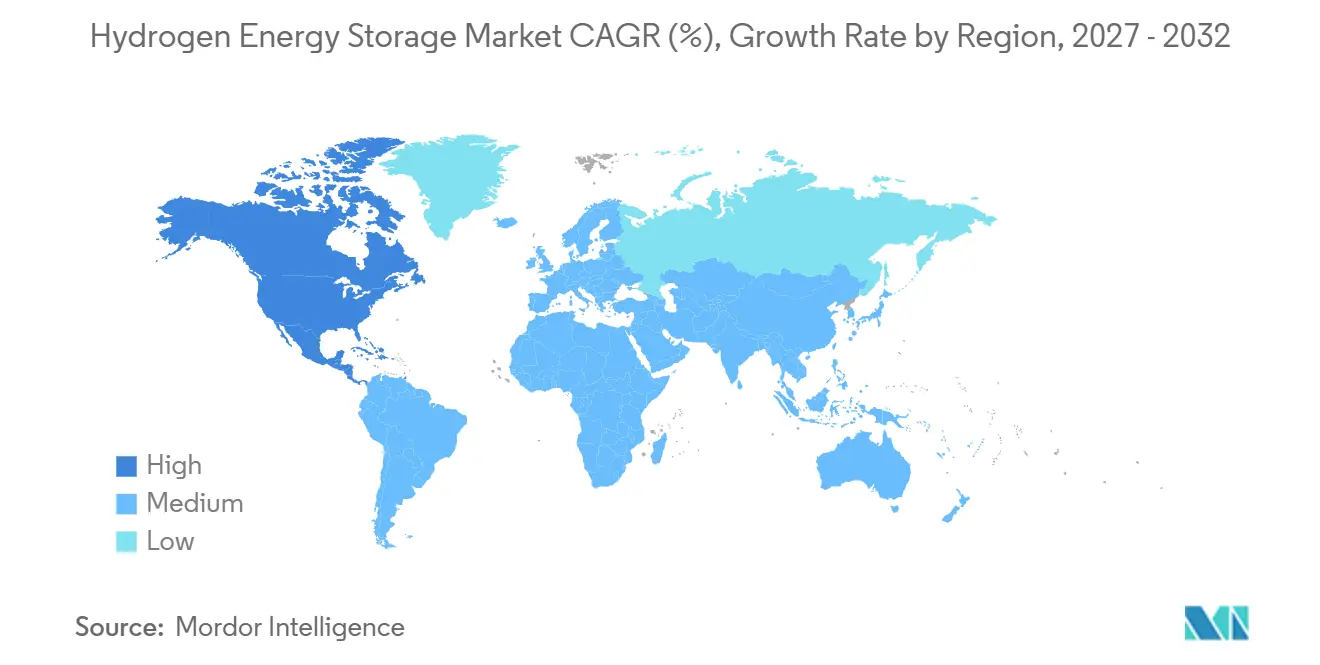
- Par géographie, l'Asie-Pacifique détenait 39,4 % de la part du marché mondial du stockage d'énergie hydrogène en 2026, tandis que l'Amérique du Nord devrait croître à un CAGR de 21,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Écrêtement des énergies renouvelables et demande de stockage longue durée | +4.5% | Mondial, intensité la plus élevée en Chine, en Californie, en Allemagne et au Chili | Court terme (≤ 2 ans) |
| Décarbonation industrielle dans l'acier, la chimie, le raffinage et le ciment | +3.8% | Mondial, concentré dans l'UE, la Chine, l'Inde, le Japon et la Corée du Sud | Moyen terme (2-4 ans) |
| Pôles hydrogène gouvernementaux, subventions et incitations aux énergies propres | +3.2% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Mobilité à pile à combustible et expansion de l'infrastructure de ravitaillement en hydrogène | +2.8% | Asie-Pacifique, notamment le Japon, la Corée du Sud et la Chine, avec une pertinence secondaire en Europe | Moyen terme (2-4 ans) |
| Baisse des coûts des électrolyseurs et intégration des énergies renouvelables | +3.1% | Mondial, avec la Chine en tête et l'Europe et l'Amérique du Nord en accélération | Long terme (≥ 4 ans) |
| Stockage d'hydrogène colocalisé pour la gestion de la congestion du réseau et de l'écrêtement | +1.9% | Europe, notamment l'Allemagne et les Pays-Bas, et marchés Asie-Pacifique à forte pénétration renouvelable | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Écrêtement des énergies renouvelables et demande de stockage longue durée
Le marché mondial du stockage d'énergie hydrogène bénéficie lorsque la production renouvelable ne peut pas être entièrement absorbée par le réseau. La Californie a écrêté 3,4 millions de MWh de production éolienne et solaire à grande échelle en 2024, soit 29 % de plus que l'année précédente. La Chine a relevé son plafond national de tolérance à l'écrêtement de 5 % à 10 %, tandis que le Tibet a écrêté plus de 30 % de sa production éolienne et solaire au premier semestre 2025. L'électricité excédentaire peut réduire le coût effectif de l'électricité pour la production d'hydrogène électrolytique et compenser en partie la moindre efficacité du stockage d'hydrogène. La même analyse a projeté un écrêtement de 8 %, 13 % et 23 % à des taux de pénétration des énergies renouvelables variables de 45 %, 65 % et 85 %, respectivement. Hydrogen Europe a rapporté que les volumes mondiaux d'écrêtement des énergies renouvelables ont augmenté de 55 % en 2024, ce qui renforce l'argument en faveur de l'électrolyse colocalisée et du stockage souterrain.
Décarbonation industrielle dans l'acier, la chimie, le raffinage et le ciment
Le marché mondial du stockage d'énergie hydrogène dispose d'une base de demande à court terme solide dans la substitution des matières premières industrielles. Le fer à réduction directe à base d'hydrogène est l'une des applications industrielles les plus avancées. Une étude de Princeton de 2026 a révélé que des opérations flexibles de fer à réduction directe à base d'hydrogène et de four à arc électrique pourraient approcher le coût de la sidérurgie conventionnelle d'ici 2035 sous un prix du carbone de 38 USD par tonne.[2] L'étude a également révélé que la flexibilité opérationnelle multi-étapes pourrait réduire le coût actualisé de l'acier de 6 % à 10 %. L'acier, la chimie et le raffinage ont consommé plus de 57 millions de tonnes d'hydrogène en 2025, mais l'hydrogène à faibles émissions représentait moins de 1 % de ce volume.[3] Ces utilisateurs nécessitent un débit élevé, une disponibilité continue et de grandes réserves, ce qui favorise le stockage en vrac par rapport aux petits systèmes de réservoirs.
Pôles hydrogène gouvernementaux, subventions et incitations aux énergies propres
Le soutien public reste important pour le marché mondial du stockage d'énergie hydrogène car il réduit les risques de développement. La loi bipartisane américaine sur les infrastructures a autorisé 8 milliards USD pour des pôles régionaux d'hydrogène propre dans 16 États.[4] La loi One Big Beautiful Bill Act de juillet 2025 a prolongé le crédit d'impôt à la production de la section 45V aux projets qui commencent la construction avant décembre 2027, tout en raccourcissant le précédent délai d'expiration de 2033. Le Japon a sélectionné 6 lauréats dans le cadre de son dispositif de contrat pour différence de 15 ans d'ici mai 2026, couvrant environ 130 000 tonnes de production annuelle d'hydrogène à faibles émissions. En juin 2026, 13 États membres de l'UE avaient achevé la transposition nationale des exigences de la directive sur les énergies renouvelables III pour le transport et l'industrie. Ces mesures fournissent des signaux de demande plus clairs pour les actifs de stockage.
Baisse des coûts des électrolyseurs et intégration des énergies renouvelables
La baisse des coûts des électrolyseurs et une meilleure intégration des énergies renouvelables soutiennent le marché mondial du stockage d'énergie hydrogène sur le long terme. Un ensemble de données européen évalué par des pairs a trouvé des taux d'apprentissage de 32,1 % pour les électrolyseurs à membrane échangeuse de protons (PEM) et de 22,9 % pour les électrolyseurs alcalins. Il a estimé les coûts 2024 à 1 303 EUR/kW pour les équipements PEM et à 1 188 EUR/kW pour les équipements alcalins, avec des coûts inférieurs attendus à mesure que la capacité cumulée augmente. L'utilisation directe de la production renouvelable écrêtée peut réduire les coûts d'électricité, qui représentent 50 % à 70 % du coût actualisé de la production d'hydrogène vert. Plus de 200 projets avaient associé des électrolyseurs à la production solaire et 200 autres à la production éolienne d'ici 2024. Le stockage colocalisé peut aider ces projets à conserver leur valeur lorsque la production et la demande ne se produisent pas au même moment.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des électrolyseurs, des systèmes de stockage et de reconversion | -2.8% | Mondial, le plus aigu dans les régions sans accès aux équipements chinois | Court terme (≤ 2 ans) |
| Faible efficacité aller-retour par rapport au stockage par batteries | -1.7% | Mondial, particulièrement contraignant pour les applications de courte et moyenne durée | Long terme (≥ 4 ans) |
| Fuites d'hydrogène, fragilisation et exigences de conformité en matière de sécurité | -1.2% | Mondial, le plus significatif pour les applications de stockage par pipeline et souterrain | Moyen terme (2-4 ans) |
| Absence de modèles commerciaux standardisés pour la capacité de stockage et les services auxiliaires | -0.9% | Mondial, le plus aigu là où les mécanismes de tarification de l'hydrogène ne sont pas établis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des électrolyseurs, des systèmes de stockage et de reconversion
Le marché mondial du stockage d'énergie hydrogène est confronté à un coût initial élevé car chaque projet nécessite des infrastructures de production, de stockage, de manutention et de distribution. Ces systèmes peuvent inclure des électrolyseurs, des cuves, des équipements de compression ou de liquéfaction, des équipements de reconversion et des liaisons de distribution. Un système de référence PEM de 25 MW avait un coût actualisé de stockage d'énergie hydrogène de 3,981 CNY/kWh en 2025, soit 0,55 USD/kWh, et les dépenses en capital plus le remplacement des piles représentaient 66 % de ce coût. Une étude de l'Agence australienne pour les énergies renouvelables a révélé que le stockage de gaz hydrogène ajoutait 16 % à 32 % aux coûts en capital du projet. L'étude a projeté une réduction de 7 % à 18 % des dépenses en capital spécifiques au stockage d'ici 2035 dans des conditions optimistes. Cette charge est la plus lourde là où les développeurs ne peuvent pas accéder à des équipements moins coûteux ou à des chaînes d'approvisionnement établies.
Faible efficacité aller-retour par rapport au stockage par batteries
Le marché mondial du stockage d'énergie hydrogène est limité dans les utilisations de courte durée par une efficacité aller-retour inférieure à celle des systèmes à batteries. Les batteries lithium-ion offrent une efficacité CA-CA de 85 % à 95 %, tandis que les systèmes à hydrogène restituent 30 % à 40 % dans des conditions d'exploitation réelles. Cette différence reflète les pertes lors de l'électrolyse, du stockage et de la manutention, et de la reconversion par pile à combustible. Une évaluation de 2025 a révélé qu'améliorer l'efficacité aller-retour du système hydrogène de 36 % à 100 % ne réduisait les coûts totaux du système électrique que de 7 %. Les batteries sont donc mieux positionnées pour l'équilibrage du réseau de 4 à 8 heures, tandis que l'hydrogène convient aux besoins plurisemaines et saisonniers. Cette division peut allonger les périodes de récupération des flux de trésorerie et augmenter la valeur des contrats d'achat à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de stockage :
la compression domine le déploiement actuel et le stockage à base de matériaux prend de l'élanLa compression détenait 41,3 % de la taille du marché mondial du stockage d'énergie hydrogène en 2026. La technologie est utilisée depuis de nombreuses années dans les applications d'ammoniac, de raffinage et de véhicules à pile à combustible. Sa position reflète des équipements éprouvés, des chaînes d'approvisionnement établies et un risque d'approvisionnement moindre pour les acheteurs industriels. La liquéfaction est la deuxième technologie de stockage en importance et progresse grâce à d'importants investissements dans les terminaux. Kawasaki Heavy Industries et Japan Hydrogen Energy Co., Ltd. ont posé la première pierre en novembre 2025 d'un terminal commercial de 50 000 kL d'hydrogène liquéfié à Kawasaki City. Le terminal vise des opérations commerciales d'ici 2030 dans le cadre du Fonds d'innovation verte de l'Organisation pour le développement des nouvelles énergies et des technologies industrielles (NEDO) du Japon.
Le stockage souterrain en vrac reste un contributeur de revenus plus modeste, mais il est important pour les applications à grand volume. Sinopec a mis en service un site de stockage souterrain profond en caverne de sel à Pingdingshan, dans le Henan, au premier semestre 2026. L'installation a une capacité de 1,5 million de Nm³ et se trouve à 1 418 mètres sous terre. Le stockage à base de matériaux devrait croître à un CAGR de 22,1 % jusqu'en 2032, le plus élevé parmi les technologies de stockage. Les vecteurs organiques liquides d'hydrogène peuvent utiliser l'infrastructure existante de carburants liquides et réduire le besoin de manutention cryogénique ou à haute pression. Une étude de 2026 a démontré une libération réversible d'hydrogène à partir de composites hydrures réactifs en dessous de 393 K, ce qui peut soutenir l'utilisation de chaleur résiduelle de qualité inférieure. Le secteur mondial du stockage d'énergie hydrogène teste également des systèmes à base de vecteurs pour la logistique urbaine distribuée.
Par application :
la demande industrielle fournit la plus grande base et l'énergie stationnaire croît le plus rapidementLe stockage industriel d'énergie représentait 37,2 % de la taille du marché mondial du stockage d'énergie hydrogène en 2026. L'hydrogène est déjà au cœur de l'hydrotraitement en raffinerie, de la synthèse de l'ammoniac, de la production de méthanol et de la production émergente de fer à réduction directe. Ces utilisations nécessitent un approvisionnement fiable car les perturbations peuvent imposer des coûts d'arrêt élevés. Le transport est la deuxième application en importance et comprend le ravitaillement en hydrogène pour les véhicules à pile à combustible. Les camions lourds et les bus de transit restent pertinents car l'hydrogène peut fournir une haute densité énergétique dans des utilisations où les systèmes à batteries font face à des contraintes opérationnelles. Les applications résidentielles et commerciales restent concentrées au Japon et en Corée du Sud, où les installations de cogénération continuent de constituer une base distribuée.
L'énergie stationnaire devrait se développer à un CAGR de 24,4 % jusqu'en 2032. L'application est soutenue par l'intégration des piles à combustible dans le réseau et par des projets qui remplacent la production diesel ou les turbines à gaz de pointe. Equis a commencé ses opérations commerciales en 2026 dans une centrale électrique à pile à combustible de 40 MW à Uijeongbu City, en Corée du Sud, dans le cadre d'un accord d'achat de 20 ans avec KEPCO. Ballard Power Systems a reçu une commande de 15 MW pour 150 modules de piles à combustible stationnaires en juin 2026. Wärtsilä a également testé un moteur 100 % hydrogène à grande échelle fournissant de l'électricité au réseau national espagnol en juin 2026. Les contrats d'approvisionnement en hydrogène à long terme à prix fixe restent importants pour le financement de ces systèmes.
Analyse géographique
L'Asie-Pacifique représentait 39,4 % du marché mondial du stockage d'énergie hydrogène en 2026. La Chine représentait environ 73 % des nouvelles installations mondiales d'électrolyseurs au cours de cette année. La Chine a également mis en service le projet de caverne de sel de Pingdingshan au premier semestre 2026. China Energy Investment Corp a achevé le projet Guohua Rudong dans le Jiangsu en juin 2026. Le projet associe une centrale solaire côtière de 400 MW à une unité de production d'hydrogène de 1 500 Nm³/h et une capacité de ravitaillement de 500 kg/jour. Le Japon a poursuivi les travaux sur le terminal d'hydrogène liquéfié de Kawasaki, et la Corée du Sud a lancé un programme en juin 2026 pour localiser la technologie des réservoirs de stockage d'hydrogène liquéfié.
Le développement de l'Europe est façonné par des objectifs politiques ambitieux et une base de stockage installée plus modeste. L'Allemagne a identifié un besoin d'au moins 15 TWh de stockage d'hydrogène d'ici 2035 et de 76 à 80 TWh d'ici 2045. Les cavernes à gaz existantes pourraient fournir jusqu'à 36 TWh des besoins de 2045. Le pilote H2CAST Etzel a injecté environ 90 tonnes d'hydrogène dans 2 cavernes de sel en mars 2026 et a atteint une étanchéité au gaz de 100 %. RWE Gas Storage West prévoit de commencer à remplir sa première caverne commerciale d'hydrogène à Epe d'ici fin 2026, avec des opérations commerciales ciblées pour 2027. En Espagne, Moeve a posé la première pierre du projet d'hydrogène renouvelable Onuba de 300 MW en septembre 2026.
L'Amérique du Nord devrait enregistrer le CAGR régional le plus élevé à 21,6 % jusqu'en 2032. Le projet ACES Delta dans l'Utah vise plus de 300 GWh de stockage d'hydrogène dans 2 cavernes de sel. Le Canada a élargi son crédit d'impôt à l'investissement pour l'hydrogène propre dans le budget 2025, tandis que la capacité nationale de production d'hydrogène devrait approcher 3 millions de tonnes par an. L'Amérique du Sud attire des projets d'ammoniac vert axés sur l'exportation, notamment au Chili et au Brésil. Au Moyen-Orient et en Afrique, Aramco a acquis une participation de 50 % dans Blue Hydrogen Industrial Gases Company en Arabie Saoudite en 2025. Hyphen Hydrogen Energy a également reçu une subvention de 5,93 millions USD de la Banque africaine de développement en septembre 2026 pour son projet en Namibie.
Paysage concurrentiel
Le marché mondial du stockage d'énergie hydrogène est fragmenté. Air Liquide, Linde, Air Products et Chart Industries ont des positions établies dans la compression et la liquéfaction. Leurs positions sont soutenues par des relations d'approvisionnement à long terme, des réseaux logistiques et une expérience opérationnelle. Les développeurs d'électrolyseurs et les spécialistes du stockage à base de matériaux sont en concurrence dans les domaines à croissance plus rapide du marché mondial du stockage d'énergie hydrogène. Ces entreprises s'associent souvent à des sociétés énergétiques et à des fonds d'infrastructure plutôt que de concurrencer directement les fournisseurs de gaz industriels. Le secteur mondial du stockage d'énergie hydrogène comprend donc des entreprises qui se font concurrence sur la logistique et l'échelle du capital ainsi que des entreprises qui se font concurrence sur le coût des équipements et l'intégration des systèmes.
Nel ASA a conclu un accord-cadre avec Hydrasun en septembre 2026 pour établir des capacités d'assemblage et d'intégration européennes pour sa plateforme PEM conteneurisée de la série MC. L'arrangement fait évoluer l'offre vers une livraison clé en main alors que les porteurs de projets recherchent des systèmes intégrés. ITM Power construit une ligne de fabrication d'électrolyseurs Chronos de 1 GW par an à Sheffield avec 86,5 millions GBP de capitaux publics et en fonds propres. L'investissement répond à la capacité de fabrication européenne et à la compétitivité des coûts des équipements. Le marché mondial du stockage d'énergie hydrogène connaît également une concurrence active dans les systèmes à vecteurs organiques liquides d'hydrogène et le stockage souterrain en vrac. Aucun fournisseur unique n'a établi une base installée dominante dans ces domaines.
Hydrogenious LOHC Technologies est parmi les fournisseurs utilisant une chimie de vecteur propriétaire pour se démarquer sur la compatibilité des infrastructures. Les exigences de certification et de conception peuvent ralentir le déploiement de systèmes moins coûteux en Europe et en Amérique du Nord. Les exigences de certification IEC 62282 et ISO 22734 s'appliquent à l'entrée sur les marchés étrangers, tandis que la norme ASME (American Society of Mechanical Engineers) B31.12 affecte la conception des systèmes haute pression. Les fabricants chinois poursuivent des partenariats de fabrication à l'étranger et des voies de certification par des tiers. Certains fournisseurs proposent également des modèles d'énergie en tant que service dans les applications de secours stationnaire et de ravitaillement. Dans ces modèles, les fournisseurs possèdent l'équipement et vendent l'hydrogène au kilogramme plutôt que de vendre du matériel. Cette approche transfère les exigences de financement des utilisateurs finaux vers des fonds d'infrastructure spécialisés.
Leaders du secteur du stockage d'énergie hydrogène
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Chart Industries, Inc.
-
Nel ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du stockage d'énergie hydrogène Entreprises couvertes dans ce rapport
- Air Liquide
- Air Products and Chemicals, Inc.
- Chart Industries, Inc.
- Cummins Inc.
- ENGIE S.A.
- FuelCell Energy, Inc.
- GKN Hydrogen S.r.l.
- Hexagon Purus ASA
- Hydrogenious LOHC Technologies GmbH
- ITM Power PLC
- Iwatani Corporation
- Linde plc
- Luxfer Holdings PLC
- McPhy Energy S.A.
- Nel ASA
- Plug Power Inc.
- Siemens Energy AG
- Steelhead Composites, Inc.
- Vallourec S.A.
- Worthington Enterprises, Inc.
Développements industriels récents dans Marché du stockage d'énergie hydrogène
- Septembre 2026 : Hy24 et COFIDES ont acquis une participation combinée de 29 % dans le projet Onuba de Moeve, ce qui ajoute un développement important en phase de construction au marché mondial du stockage d'énergie hydrogène. Le projet dispose d'une capacité d'électrolyse de 300 MW et d'un investissement total de plus de 1 milliard EUR, dont 304 millions EUR de subventions NextGenerationEU de l'UE. Il a officiellement posé sa première pierre à Huelva, en Espagne, établissant le complexe de stockage et de production d'hydrogène vert le plus avancé du continent au stade de la construction.
- Septembre 2026 : Hy24 a signé un accord pour acquérir la participation de 20 % d'Uniper dans OPAL, un corridor de transport d'hydrogène réglementé de 470 km en cours de reconversion dans le cadre du réseau central d'hydrogène allemand. Cette opération étend la chaîne de valeur du marché mondial du stockage d'énergie hydrogène de la production au transport au niveau du réseau et marque le premier investissement de Hy24 dans un actif d'infrastructure de transport d'hydrogène.
- Septembre 2026 : EWE a attribué à Bilfinger un contrat pour fournir l'installation de traitement de l'hydrogène à son site de stockage en caverne de Huntorf en Basse-Saxe, élément central du projet IPCEI Clean Hydrogen Coastline. L'installation devrait être connectée au réseau central national d'hydrogène allemand d'ici 2028 et soutiendra le marché mondial du stockage d'énergie hydrogène en amortissant les fluctuations de production, de transport et de consommation.
- Août 2026 : Equis a commencé les opérations commerciales de la plus grande centrale électrique à pile à combustible hydrogène de 40 MW de Corée du Sud à Uijeongbu City dans le cadre du régime des normes de portefeuille hydrogène. L'installation est contractée avec KEPCO dans le cadre d'un accord d'achat de revenus de 20 ans obtenu lors de la première enchère HPS de Corée du Sud.
Périmètre du rapport mondial sur le marché du stockage d'énergie hydrogène
Le marché du stockage d'énergie hydrogène désigne le secteur économique mondial dédié au développement, à la fabrication, au déploiement et à l'exploitation des technologies utilisées pour capter, stocker et restituer l'énergie sous forme d'hydrogène. L'électricité excédentaire, principalement issue de sources renouvelables intermittentes telles que le solaire et l'éolien, est convertie en gaz hydrogène (H2) par électrolyse de l'eau, un procédé communément appelé Power-to-Gas (P2G). L'H2 stocké peut être utilisé comme carburant propre pour le transport, reconverti en électricité à l'aide de piles à combustible ou de turbines, ou utilisé comme matière première pour les industries lourdes telles que la sidérurgie et la fabrication de produits chimiques.
Le rapport mondial sur le marché du stockage d'énergie hydrogène est segmenté par technologie de stockage en compression, liquéfaction, stockage à base de matériaux et stockage souterrain en vrac. Sur la base de l'application, le marché est divisé en énergie stationnaire, transport, stockage industriel d'énergie et utilisations résidentielles et commerciales. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du stockage d'énergie hydrogène dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Compression |
| Liquéfaction |
| Stockage à base de matériaux |
| Stockage souterrain en vrac |
| Énergie stationnaire |
| Transport |
| Stockage industriel d'énergie |
| Résidentiel et commercial |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie de stockage | Compression | |
| Liquéfaction | ||
| Stockage à base de matériaux | ||
| Stockage souterrain en vrac | ||
| Par application | Énergie stationnaire | |
| Transport | ||
| Stockage industriel d'énergie | ||
| Résidentiel et commercial | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial du stockage d'énergie hydrogène d'ici 2032 ?
Le marché mondial du stockage d'énergie hydrogène devrait atteindre 68,14 milliards USD d'ici 2032, contre 25,84 milliards USD en 2027, à un CAGR de 21,39 %.
Quelle technologie de stockage domine le déploiement du stockage d'énergie hydrogène ?
La compression a dominé le déploiement avec une part de 41,3 % en 2026 grâce à des équipements éprouvés, des chaînes d'approvisionnement établies et une large utilisation industrielle.
Quelle application de stockage d'énergie hydrogène connaît la croissance la plus rapide ?
L'énergie stationnaire devrait croître à un CAGR de 24,4 % jusqu'en 2032, soutenue par l'intégration des piles à combustible et les projets d'alimentation de secours.
Quelle région a la plus grande présence dans le stockage d'énergie hydrogène ?
L'Asie-Pacifique détenait une part de 39,4 % en 2026, soutenue par l'échelle des électrolyseurs chinois et les investissements régionaux dans les infrastructures de stockage.
Pourquoi l'écrêtement des énergies renouvelables soutient-il les projets de stockage d'hydrogène ?
L'électricité renouvelable excédentaire peut réduire les coûts de production d'hydrogène électrolytique et créer un cas d'usage pour le stockage longue durée.
Qu'est-ce qui limite le déploiement des systèmes de stockage d'énergie hydrogène ?
Les coûts en capital élevés des projets et la faible efficacité aller-retour par rapport aux batteries limitent les applications de courte durée et peuvent allonger les périodes de récupération des investissements.