
Marktgröße und Marktanteil für Wasserstoffenergiespeicherung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 25.84 Milliarden US-Dollar |
| Marktgröße (2032) | 68.14 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 21.39 % |
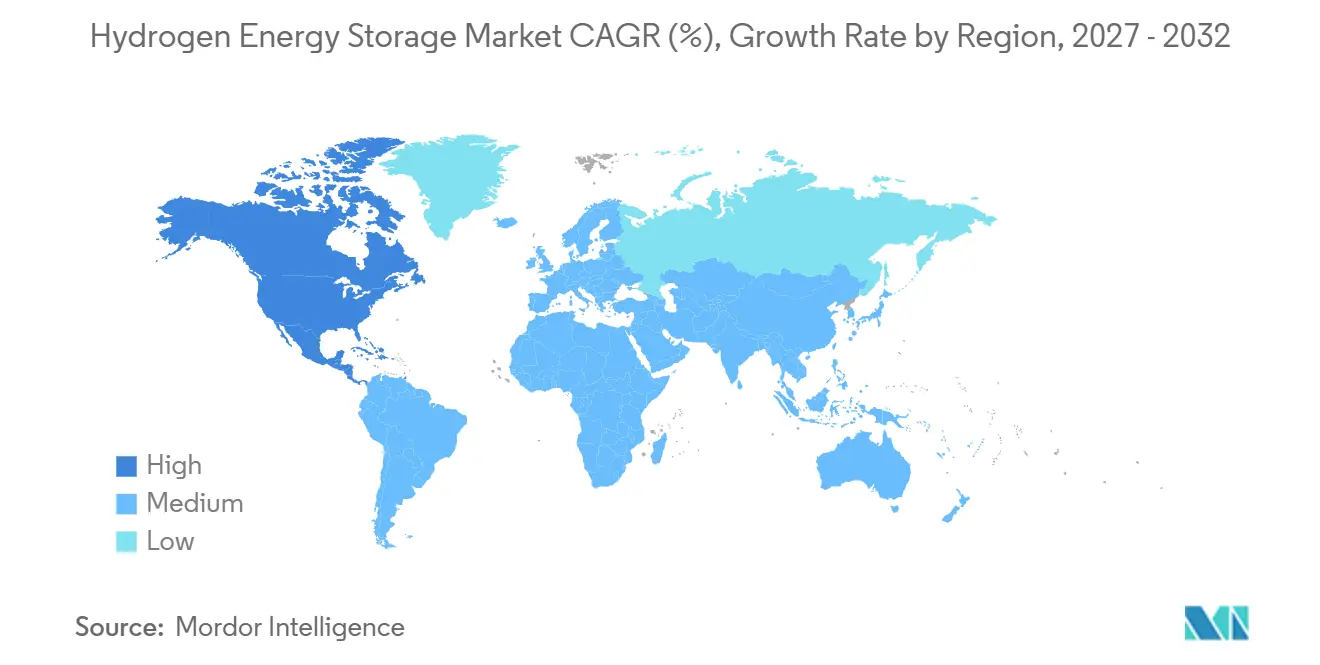
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
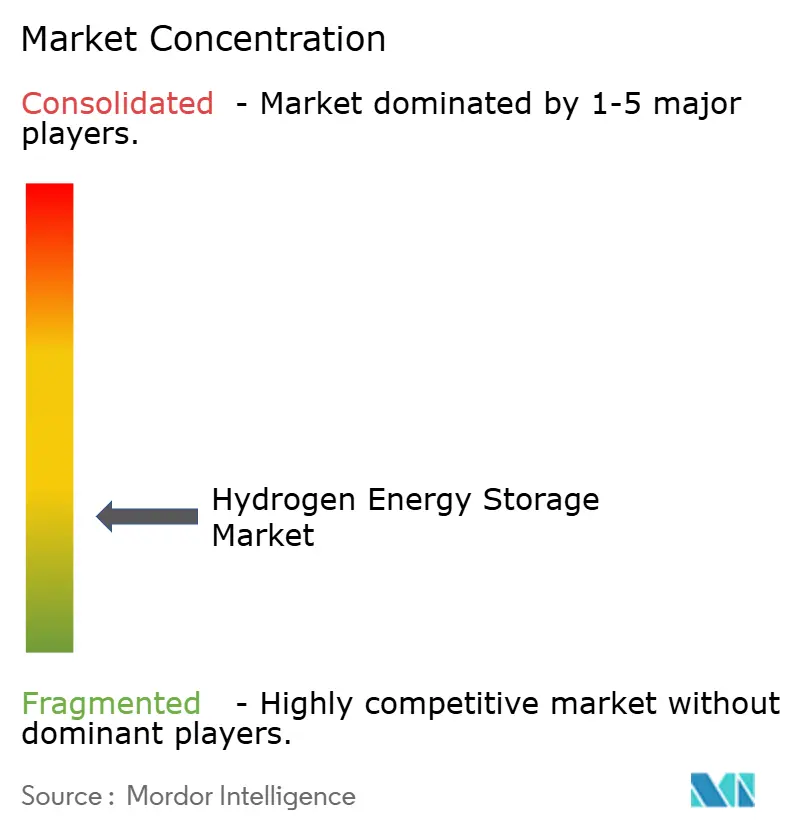
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasserstoffenergiespeicherung von Mordor Intelligence
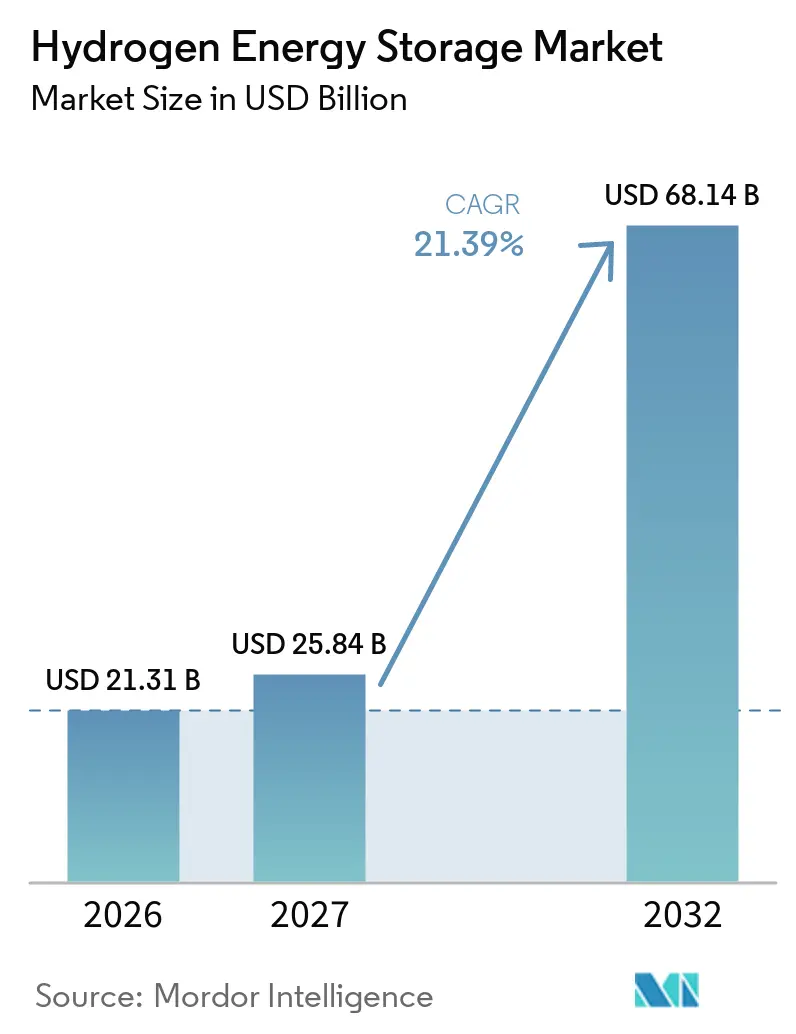
Die Marktgröße für Wasserstoffenergiespeicherung wird voraussichtlich von 21,31 Milliarden USD im Jahr 2026 und 25,84 Milliarden USD im Jahr 2027 auf 68,14 Milliarden USD bis 2032 wachsen, bei einem CAGR von 21,39 % zwischen 2027 und 2032. Der globale Markt für Wasserstoffenergiespeicherung wird durch den steigenden Ausbau erneuerbarer Energien gestützt, der in bestimmten Zeiträumen die Netzaufnahmekapazität übersteigen kann. Industrielle Abnehmer suchen zudem nach einer zuverlässigen Wasserstoffversorgung für Stahl, Chemie, Raffination und Zement. Langfristige Abnahmeverträge und öffentliche Programme verbessern die Grundlage für die Projektfinanzierung. Die globale Wasserstoffnachfrage überstieg 2025 100 Millionen Tonnen, während die emissionsarme Produktion unter 1 % des Gesamtangebots blieb, was erheblichen Raum für neue Speicherinfrastruktur lässt.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Speichertechnologie hielt die Komprimierung im Jahr 2026 einen Anteil von 41,3 % am globalen Markt für Wasserstoffenergiespeicherung, während die materialbasierte Speicherung bis 2032 voraussichtlich mit einem CAGR von 22,1 % wachsen wird.
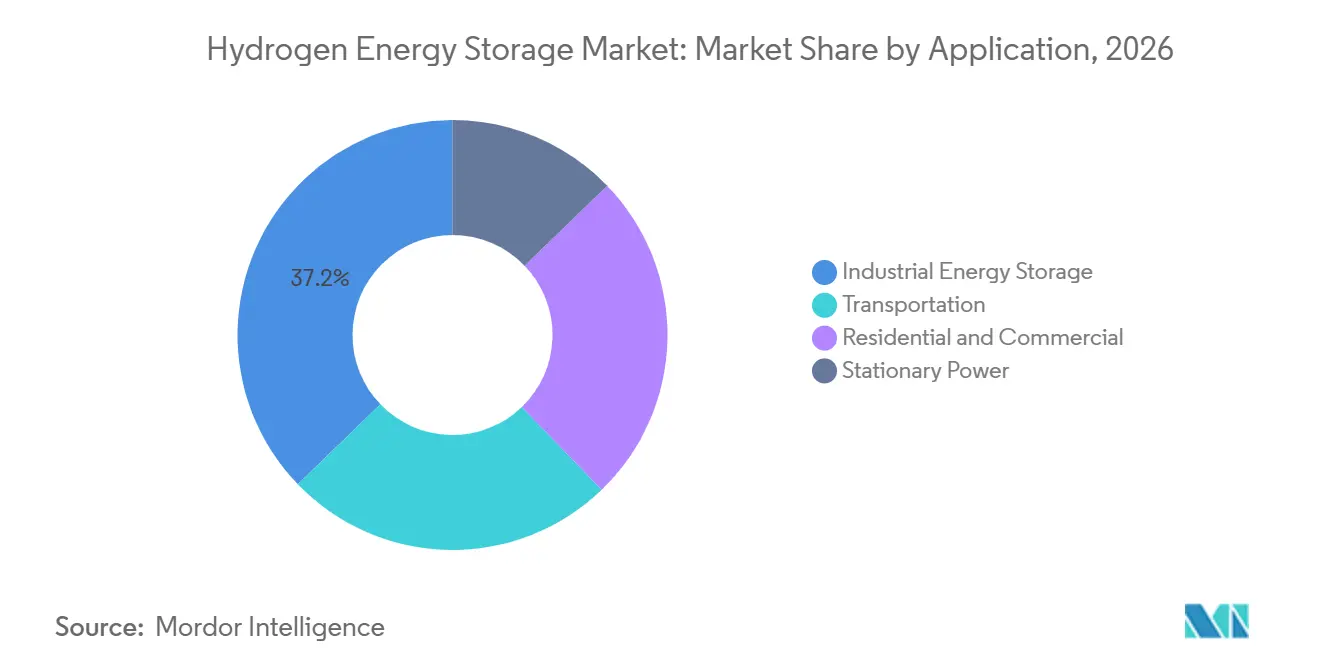
- Nach Anwendung entfiel auf die industrielle Energiespeicherung im Jahr 2026 ein Anteil von 37,2 % an der globalen Marktgröße für Wasserstoffenergiespeicherung, während die stationäre Stromversorgung mit einem prognostizierten CAGR von 24,4 % bis 2032 das höchste Wachstum verzeichnete.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 39,4 % am globalen Markt für Wasserstoffenergiespeicherung, während Nordamerika bis 2032 voraussichtlich mit einem CAGR von 21,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abregelung erneuerbarer Energien und Nachfrage nach Langzeitspeicherung | +4.5% | Global, höchste Intensität in China, Kalifornien, Deutschland und Chile | Kurzfristig (≤ 2 Jahre) |
| Industrielle Dekarbonisierung in Stahl, Chemie, Raffination und Zement | +3.8% | Global, konzentriert in der EU, China, Indien, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Staatliche Wasserstoff-Hubs, Subventionen und Anreize für saubere Energie | +3.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Brennstoffzellenmobilität und Ausbau der Wasserstofftankstelleninfrastruktur | +2.8% | Asien-Pazifik, insbesondere Japan, Südkorea und China, mit nachrangiger Relevanz in Europa | Mittelfristig (2–4 Jahre) |
| Kostensenkungen bei Elektrolyseuren und Integration erneuerbarer Energien | +3.1% | Global, mit China als Vorreiter und beschleunigtem Wachstum in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Gemeinsam lokalisierte Wasserstoffspeicherung für Netzüberlastungs- und Abregelungsmanagement | +1.9% | Europa, insbesondere Deutschland und die Niederlande, sowie Asien-Pazifik-Märkte mit hohem Anteil erneuerbarer Energien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abregelung erneuerbarer Energien und Nachfrage nach Langzeitspeicherung
Der globale Markt für Wasserstoffenergiespeicherung profitiert, wenn die Erzeugung erneuerbarer Energien nicht vollständig vom Netz aufgenommen werden kann. Kalifornien regelte 2024 3,4 Millionen MWh der Wind- und Solarstromerzeugung im Versorgungsmaßstab ab, was 29 % mehr als im Vorjahr entspricht. China erhöhte seine nationale Abregelungstoleranzgrenze von 5 % auf 10 %, während Tibet im ersten Halbjahr 2025 mehr als 30 % seiner Wind- und Solarstromproduktion abregelte. Überschussstrom kann die effektiven Stromkosten für elektrolytischen Wasserstoff senken und die geringere Effizienz der Wasserstoffspeicherung teilweise ausgleichen. Dieselbe Analyse prognostizierte Abregelungsraten von 8 %, 13 % und 23 % bei variablen erneuerbaren Durchdringungsraten von 45 %, 65 % bzw. 85 %. Hydrogen Europe berichtete, dass die globalen Abregelungsmengen erneuerbarer Energien im Jahr 2024 um 55 % gestiegen sind, was den Fall für gemeinsam lokalisierte Elektrolyse und unterirdische Speicherung stärkt.
Industrielle Dekarbonisierung in Stahl, Chemie, Raffination und Zement
Der globale Markt für Wasserstoffenergiespeicherung verfügt über eine starke kurzfristige Nachfragebasis bei der Substitution industrieller Einsatzstoffe. Wasserstoffbasiertes Direktreduktionseisen ist eine der fortgeschritteneren industriellen Anwendungen. Eine Princeton-Studie aus dem Jahr 2026 ergab, dass flexible wasserstoffbasierte Direktreduktionseisen- und Elektrolichtbogenofenbetriebe bis 2035 bei einem CO₂-Preis von 38 USD pro Tonne an die Kosten der konventionellen Stahlherstellung heranreichen könnten.[2] Die Studie ergab auch, dass mehrstufige operative Flexibilität die Gestehungskosten für Stahl um 6 % bis 10 % senken könnte. Stahl, Chemie und Raffination verbrauchten 2025 mehr als 57 Millionen Tonnen Wasserstoff, wobei emissionsarmer Wasserstoff weniger als 1 % dieses Volumens ausmachte.[3] Diese Abnehmer benötigen hohen Durchsatz, kontinuierliche Verfügbarkeit und große Reserven, was Massenspeicherung gegenüber kleinen Tanksystemen begünstigt.
Staatliche Wasserstoff-Hubs, Subventionen und Anreize für saubere Energie
Öffentliche Unterstützung bleibt für den globalen Markt für Wasserstoffenergiespeicherung wichtig, da sie Entwicklungs- und Projektrisiken reduziert. Das parteiübergreifende Infrastrukturgesetz der USA genehmigte 8 Milliarden USD für regionale Hubs für sauberen Wasserstoff in 16 Bundesstaaten.[4] Das One Big Beautiful Bill Act vom Juli 2025 verlängerte die Produktionssteuergutschrift gemäß Abschnitt 45V auf Projekte, die vor Dezember 2027 mit dem Bau beginnen, und verkürzte gleichzeitig das bisherige Auslaufdatum 2033. Japan wählte bis Mai 2026 im Rahmen seines 15-jährigen Differenzvertragssystems 6 Gewinner aus, die rund 130.000 Tonnen jährliche emissionsarme Wasserstoffproduktion abdecken. Bis Juni 2026 hatten 13 EU-Mitgliedstaaten die nationalen Umsetzungsanforderungen der Erneuerbare-Energien-Richtlinie III für Transport und Industrie abgeschlossen. Diese Maßnahmen liefern klarere Nachfragesignale für Speicheranlagen.
Kostensenkungen bei Elektrolyseuren und Integration erneuerbarer Energien
Niedrigere Elektrolyseurkosten und eine bessere Integration erneuerbarer Energien unterstützen den globalen Markt für Wasserstoffenergiespeicherung langfristig. Ein von Fachleuten begutachteter europäischer Datensatz ergab Lernraten von 32,1 % für Protonenaustauschmembran-Elektrolyseure (PEM) und 22,9 % für alkalische Elektrolyseure. Er schätzte die Kosten für 2024 auf 1.303 EUR/kW für PEM-Anlagen und 1.188 EUR/kW für alkalische Anlagen, wobei mit steigender kumulierter Kapazität niedrigere Kosten erwartet werden. Die direkte Nutzung abgeregelter erneuerbarer Energie kann die Stromkosten senken, die 50 % bis 70 % der Gestehungskosten für grünen Wasserstoff ausmachen. Bis 2024 hatten mehr als 200 Projekte Elektrolyseure mit Solarstromerzeugung und weitere 200 mit Windstromerzeugung verknüpft. Gemeinsam lokalisierte Speicherung kann diesen Projekten helfen, ihren Wert zu erhalten, wenn Erzeugung und Nachfrage nicht gleichzeitig auftreten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für Elektrolyseure, Speicher- und Rückumwandlungssysteme | -2.8% | Global, am stärksten in Regionen ohne Zugang zu chinesischen Anlagen | Kurzfristig (≤ 2 Jahre) |
| Geringe Hin- und Rückwirkungseffizienz im Vergleich zu Batteriespeichern | -1.7% | Global, besonders einschränkend für kurz- und mittelfristige Anwendungen | Langfristig (≥ 4 Jahre) |
| Wasserstoffleckage, Versprödung und Anforderungen an die Sicherheitskonformität | -1.2% | Global, am bedeutendsten für Pipeline- und unterirdische Speicheranwendungen | Mittelfristig (2–4 Jahre) |
| Mangel an standardisierten Geschäftsmodellen für Speicherkapazität und Nebendienstleistungen | -0.9% | Global, am stärksten dort, wo Wasserstoffpreismechanismen nicht etabliert sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für Elektrolyseure, Speicher- und Rückumwandlungssysteme
Der globale Markt für Wasserstoffenergiespeicherung sieht sich hohen Anfangsinvestitionen gegenüber, da jedes Projekt Infrastruktur für Produktion, Speicherung, Handhabung und Lieferung benötigt. Diese Systeme können Elektrolyseure, Behälter, Komprimierungs- oder Verflüssigungsanlagen, Rückumwandlungsanlagen und Verteilungsverbindungen umfassen. Ein 25-MW-PEM-Referenzsystem hatte 2025 Gestehungskosten für Wasserstoffenergiespeicherung von 3,981 CNY/kWh, entsprechend 0,55 USD/kWh, wobei Investitionsausgaben und Stackaustausch 66 % dieser Kosten ausmachten. Eine Studie der Australian Renewable Energy Agency ergab, dass die Wasserstoffgasspeicherung 16 % bis 32 % der Projektinvestitionskosten hinzufügte. Die Studie prognostizierte unter optimistischen Bedingungen eine Reduzierung der speicherspezifischen Investitionsausgaben um 7 % bis 18 % bis 2035. Diese Belastung ist am größten, wo Entwickler keinen Zugang zu kostengünstigeren Anlagen oder etablierten Lieferketten haben.
Geringe Hin- und Rückwirkungseffizienz im Vergleich zu Batteriespeichern
Der globale Markt für Wasserstoffenergiespeicherung ist bei Kurzzeitspeicheranwendungen durch eine geringere Hin- und Rückwirkungseffizienz als Batteriesysteme eingeschränkt. Lithium-Ionen-Batterien liefern eine AC-zu-AC-Effizienz von 85 % bis 95 %, während Wasserstoffsysteme unter realen Betriebsbedingungen 30 % bis 40 % erreichen. Dieser Unterschied spiegelt Verluste bei der Elektrolyse, Speicherung und Handhabung sowie bei der Brennstoffzellen-Rückumwandlung wider. Eine Bewertung aus dem Jahr 2025 ergab, dass eine Verbesserung der Hin- und Rückwirkungseffizienz von Wasserstoffsystemen von 36 % auf 100 % die Gesamtkosten des Stromsystems nur um 7 % senkte. Batterien sind daher besser für den 4- bis 8-stündigen Netzausgleich positioniert, während Wasserstoff für mehrwöchige und saisonale Anforderungen geeignet ist. Diese Aufteilung kann die Amortisationszeiten verlängern und den Wert langfristiger Abnahmeverträge erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speichertechnologie:
Komprimierung führt die aktuelle Bereitstellung an und materialbasierte Speicherung gewinnt an DynamikDie Komprimierung hielt 2026 einen Anteil von 41,3 % an der globalen Marktgröße für Wasserstoffenergiespeicherung. Die Technologie wird seit vielen Jahren in Ammoniak-, Raffinerie- und Brennstoffzellenfahrzeuganwendungen eingesetzt. Ihre Position spiegelt bewährte Anlagen, etablierte Lieferketten und ein geringeres Beschaffungsrisiko für industrielle Abnehmer wider. Die Verflüssigung ist die zweitgrößte Speichertechnologie und entwickelt sich durch große Terminalinvestitionen weiter. Kawasaki Heavy Industries und Japan Hydrogen Energy Co., Ltd. begannen im November 2025 mit dem Bau eines kommerziellen Flüssigwasserstoffterminals mit 50.000 kL Kapazität in Kawasaki City. Das Terminal strebt den kommerziellen Betrieb bis 2030 im Rahmen des Green Innovation Fund der New Energy and Industrial Technology Development Organization (NEDO) Japans an.
Die unterirdische Massenspeicherung bleibt ein kleinerer Umsatzbeitrag, ist jedoch für Hochvolumenanwendungen wichtig. Sinopec nahm im ersten Halbjahr 2026 eine tiefe unterirdische Salzkavernenspeicheranlage in Pingdingshan, Henan, in Betrieb. Die Anlage hat eine Kapazität von 1,5 Millionen Nm³ und liegt 1.418 Meter unter der Erde. Die materialbasierte Speicherung wird bis 2032 voraussichtlich mit einem CAGR von 22,1 % wachsen, dem höchsten unter den Speichertechnologien. Flüssige organische Wasserstoffträger können bestehende Flüssigkraftstoffinfrastruktur nutzen und den Bedarf an kryogener oder Hochdruckhandhabung reduzieren. Eine Studie aus dem Jahr 2026 demonstrierte eine reversible Wasserstofffreisetzung aus reaktiven Hydridkompositen unterhalb von 393 K, was die Nutzung von Abwärme niedrigerer Qualität unterstützen kann. Die globale Wasserstoffenergiespeicherungsbranche testet auch trägerbasierte Systeme für die verteilte städtische Logistik.
Nach Anwendung:
Industrielle Nachfrage bildet die größte Basis und stationäre Stromversorgung wächst am schnellstenDie industrielle Energiespeicherung machte 2026 37,2 % der globalen Marktgröße für Wasserstoffenergiespeicherung aus. Wasserstoff ist bereits zentral für die Raffineriehydroverarbeitung, Ammoniaksynthese, Methanolproduktion und die aufkommende Direktreduktionseisenerzeugung. Diese Anwendungen erfordern eine zuverlässige Versorgung, da Unterbrechungen hohe Abschaltkosten verursachen können. Transport ist die zweitgrößte Anwendung und umfasst die Wasserstoffbetankung für Brennstoffzellenfahrzeuge. Schwerlastkraftwagen und Linienbusse bleiben relevant, da Wasserstoff eine hohe Energiedichte in Anwendungen bieten kann, bei denen Batteriesysteme betriebliche Einschränkungen haben. Wohn- und Gewerbeanwendungen bleiben auf Japan und Südkorea konzentriert, wo Kraft-Wärme-Kopplungsanlagen weiterhin eine verteilte Basis aufbauen.
Die stationäre Stromversorgung wird bis 2032 voraussichtlich mit einem CAGR von 24,4 % wachsen. Die Anwendung wird durch die Integration von Brennstoffzellen in das Stromnetz und Projekte unterstützt, die Dieselgeneratoren oder Spitzengasturbinen ersetzen. Equis nahm 2026 in Uijeongbu City, Südkorea, ein 40-MW-Brennstoffzellenkraftwerk im Rahmen eines 20-jährigen Abnahmevertrags mit KEPCO in Betrieb. Ballard Power Systems erhielt im Juni 2026 einen Auftrag über 15 MW für 150 stationäre Brennstoffzellenmodule. Wärtsilä testete im Juni 2026 ebenfalls einen großen 100-%-Wasserstoffmotor, der Strom in das spanische nationale Stromnetz lieferte. Langfristige Wasserstofflieferverträge zu Festpreisen bleiben für die Finanzierung dieser Systeme wichtig.
Geografische Analyse
Asien-Pazifik machte 2026 39,4 % des globalen Marktes für Wasserstoffenergiespeicherung aus. China entfiel in diesem Jahr auf rund 73 % der neuen globalen Elektrolyseurinstallationen. China nahm auch das Salzkavernenprojekt Pingdingshan im ersten Halbjahr 2026 in Betrieb. China Energy Investment Corp schloss das Guohua-Rudong-Projekt in Jiangsu im Juni 2026 ab. Das Projekt kombiniert eine 400-MW-Küstensolaranlage mit einer Wasserstoffproduktionseinheit von 1.500 Nm³/h und einer Betankungskapazität von 500 kg/Tag. Japan setzte die Arbeiten am Kawasaki-Flüssigwasserstoffterminal fort, und Südkorea startete im Juni 2026 ein Programm zur Lokalisierung der Technologie für Flüssigwasserstoffspeichertanks.
Europas Entwicklung wird durch ehrgeizige politische Ziele und eine kleinere installierte Speicherbasis geprägt. Deutschland identifizierte einen Bedarf von mindestens 15 TWh Wasserstoffspeicherung bis 2035 und 76 bis 80 TWh bis 2045. Bestehende Gaskavernen könnten bis zu 36 TWh des Bedarfs für 2045 decken. Das H2CAST-Etzel-Pilotprojekt injizierte im März 2026 rund 90 Tonnen Wasserstoff in 2 Salzkavernen und erreichte 100 % Gasdichtheit. RWE Gas Storage West plant, seine erste kommerzielle Wasserstoffkaverne in Epe bis Ende 2026 zu befüllen, mit geplantem kommerziellem Betrieb ab 2027. In Spanien begann Moeve im September 2026 mit dem Bau des 300-MW-Projekts Onuba für erneuerbaren Wasserstoff.
Nordamerika wird voraussichtlich mit dem höchsten regionalen CAGR von 21,6 % bis 2032 wachsen. Das ACES-Delta-Projekt in Utah zielt auf mehr als 300 GWh Wasserstoffspeicherung in 2 Salzkavernen ab. Kanada erweiterte seine Investitionssteuergutschrift für sauberen Wasserstoff im Haushalt 2025, während die nationale Wasserstoffproduktionskapazität voraussichtlich 3 Millionen Tonnen pro Jahr erreichen wird. Südamerika zieht exportorientierte grüne Ammoniakprojekte an, insbesondere in Chile und Brasilien. Im Nahen Osten und Afrika erwarb Aramco 2025 einen 50-%-Anteil an der Blue Hydrogen Industrial Gases Company in Saudi-Arabien. Hyphen Hydrogen Energy erhielt im September 2026 auch einen Zuschuss der Afrikanischen Entwicklungsbank in Höhe von 5,93 Millionen USD für sein Namibia-Projekt.
Wettbewerbslandschaft
Der globale Markt für Wasserstoffenergiespeicherung ist fragmentiert. Air Liquide, Linde, Air Products und Chart Industries haben etablierte Positionen in der Komprimierung und Verflüssigung. Ihre Positionen werden durch langfristige Lieferbeziehungen, Logistiknetzwerke und Betriebserfahrung gestützt. Elektrolyseurentwickler und Materialspezialisten für Speicherung konkurrieren in schneller wachsenden Bereichen des globalen Marktes für Wasserstoffenergiespeicherung. Diese Unternehmen gehen häufig Partnerschaften mit Energieunternehmen und Infrastrukturfonds ein, anstatt direkt mit Industriegaslieferanten zu konkurrieren. Die globale Wasserstoffenergiespeicherungsbranche umfasst daher sowohl Unternehmen, die auf Logistik und Kapitalumfang setzen, als auch Unternehmen, die auf Anlagenkosten und Systemintegration setzen.
Nel ASA schloss im September 2026 eine Rahmenvereinbarung mit Hydrasun, um europäische Montage- und Integrationskapazitäten für seine containerisierte PEM-Plattform der MC-Serie aufzubauen. Die Vereinbarung bewegt das Angebot in Richtung schlüsselfertiger Lieferung, da Projektträger integrierte Systeme suchen. ITM Power baut in Sheffield eine Chronos-Elektrolyseur-Fertigungslinie mit 1 GW pro Jahr mit 86,5 Millionen GBP an öffentlichem und Eigenkapital. Die Investition adressiert die europäische Fertigungskapazität und die Kostenwettbewerbsfähigkeit von Anlagen. Der globale Markt für Wasserstoffenergiespeicherung weist auch aktiven Wettbewerb bei flüssigen organischen Wasserstoffträgersystemen und unterirdischer Massenspeicherung auf. Kein einzelner Anbieter hat in diesen Bereichen eine dominante installierte Basis aufgebaut.
Hydrogenious LOHC Technologies gehört zu den Anbietern, die proprietäre Trägerchemie nutzen, um auf Infrastrukturkompatibilität zu setzen. Zertifizierungs- und Konstruktionsanforderungen können die Einführung kostengünstigerer Systeme in Europa und Nordamerika verlangsamen. Die Zertifizierungsanforderungen IEC 62282 und ISO 22734 gelten für den Markteintritt in Übersee, während ASME B31.12 das Design von Hochdrucksystemen beeinflusst. Chinesische Hersteller verfolgen Partnerschaften für die Fertigung im Ausland und Wege zur Drittanbieter-Zertifizierung. Einige Lieferanten bieten auch Energie-als-Dienstleistung-Modelle für stationäre Notstromversorgung und Betankung an. In diesen Modellen besitzen die Anbieter die Anlagen und verkaufen Wasserstoff pro Kilogramm, anstatt Hardware zu verkaufen. Dieser Ansatz verlagert die Finanzierungsanforderungen von den Endnutzern auf spezialisierte Infrastrukturfonds.
Marktführer in der Wasserstoffenergiespeicherungsbranche
-
Linde plc
-
Air Liquide
-
Air Products and Chemicals, Inc.
-
Chart Industries, Inc.
-
Nel ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasserstoffenergiespeicherung Unternehmen in diesem Bericht
- Air Liquide
- Air Products and Chemicals, Inc.
- Chart Industries, Inc.
- Cummins Inc.
- ENGIE S.A.
- FuelCell Energy, Inc.
- GKN Hydrogen S.r.l.
- Hexagon Purus ASA
- Hydrogenious LOHC Technologies GmbH
- ITM Power PLC
- Iwatani Corporation
- Linde plc
- Luxfer Holdings PLC
- McPhy Energy S.A.
- Nel ASA
- Plug Power Inc.
- Siemens Energy AG
- Steelhead Composites, Inc.
- Vallourec S.A.
- Worthington Enterprises, Inc.
Neueste Industrielle Entwicklungen in Markt für Wasserstoffenergiespeicherung
- September 2026: Hy24 und COFIDES erwarben gemeinsam einen Anteil von 29 % am Onuba-Projekt von Moeve, was dem globalen Markt für Wasserstoffenergiespeicherung eine große Entwicklung in der Bauphase hinzufügt. Das Projekt verfügt über eine Elektrolysekapazität von 300 MW und ein Gesamtinvestitionsvolumen von über 1 Milliarde EUR, einschließlich 304 Millionen EUR an EU-NextGenerationEU-Subventionen. Es wurde offiziell in Huelva, Spanien, eingeweiht und etabliert damit den fortschrittlichsten Komplex für grüne Wasserstoffspeicherung und -produktion des Kontinents in der Bauphase.
- September 2026: Hy24 unterzeichnete eine Vereinbarung zum Erwerb des 20-%-Anteils von Uniper an OPAL, einem regulierten 470-km-Wasserstofftransportkorridor, der als Teil des deutschen Wasserstoff-Kernnetzes umgewidmet wird. Der Schritt erweitert die Wertschöpfungskette des globalen Marktes für Wasserstoffenergiespeicherung von der Produktion in den netzweiten Transport und markiert Hy24s erste Investition in ein Wasserstofftransportinfrastrukturasset.
- September 2026: EWE vergab an Bilfinger einen Auftrag zur Lieferung der Wasserstoffaufbereitungsanlage für seine Kavernenspeicheranlage Huntorf in Niedersachsen, ein Kernelement des IPCEI-Projekts Clean Hydrogen Coastline. Die Anlage soll bis 2028 an das nationale Wasserstoff-Kernnetz Deutschlands angeschlossen werden und den globalen Markt für Wasserstoffenergiespeicherung durch Pufferung von Produktions-, Transport- und Verbrauchsschwankungen unterstützen.
- August 2026: Equis nahm in Uijeongbu City Südkoreas größtes 40-MW-Wasserstoffbrennstoffzellenkraftwerk im Rahmen des Wasserstoffportfoliostandards in Betrieb. Die Anlage ist mit KEPCO im Rahmen eines 20-jährigen Umsatzabnahmevertrags vertraglich gebunden, der durch Südkoreas erste HPS-Auktion gesichert wurde.
Berichtsumfang des globalen Marktes für Wasserstoffenergiespeicherung
Der Markt für Wasserstoffenergiespeicherung bezieht sich auf den globalen Wirtschaftssektor, der der Entwicklung, Herstellung, Bereitstellung und dem Betrieb von Technologien gewidmet ist, die zur Erfassung, Speicherung und Entladung von Energie in Form von Wasserstoff verwendet werden. Überschussstrom, hauptsächlich aus intermittierenden erneuerbaren Quellen wie Solar- und Windenergie, wird über Wasserelektrolyse in Wasserstoffgas (H2) umgewandelt, ein Prozess, der allgemein als Power-to-Gas (P2G) bezeichnet wird. Der gespeicherte H2 kann als sauberer Kraftstoff für den Transport verwendet, mithilfe von Brennstoffzellen oder Turbinen wieder in Strom umgewandelt oder als Einsatzstoff für energieintensive Industrien wie Stahl- und Chemieproduktion genutzt werden.
Der globale Bericht zum Markt für Wasserstoffenergiespeicherung ist nach Speichertechnologie in Komprimierung, Verflüssigung, materialbasierte Speicherung und unterirdische Massenspeicherung segmentiert. Nach Anwendung ist der Markt in stationäre Stromversorgung, Transport, industrielle Energiespeicherung sowie Wohn- und Gewerbenutzung unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Wasserstoffenergiespeicherung in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Komprimierung |
| Verflüssigung |
| Materialbasierte Speicherung |
| Unterirdische Massenspeicherung |
| Stationäre Stromversorgung |
| Transport |
| Industrielle Energiespeicherung |
| Wohn- und Gewerbebereich |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Speichertechnologie | Komprimierung | |
| Verflüssigung | ||
| Materialbasierte Speicherung | ||
| Unterirdische Massenspeicherung | ||
| Nach Anwendung | Stationäre Stromversorgung | |
| Transport | ||
| Industrielle Energiespeicherung | ||
| Wohn- und Gewerbebereich | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für Wasserstoffenergiespeicherung bis 2032 erreichen?
Der globale Markt für Wasserstoffenergiespeicherung wird voraussichtlich bis 2032 68,14 Milliarden USD erreichen, ausgehend von 25,84 Milliarden USD im Jahr 2027, bei einem CAGR von 21,39 %.
Welche Speichertechnologie führt die Bereitstellung von Wasserstoffenergiespeicherung an?
Die Komprimierung führte die Bereitstellung mit einem Anteil von 41,3 % im Jahr 2026 an, da sie über bewährte Anlagen, etablierte Lieferketten und eine breite industrielle Nutzung verfügt.
Welche Anwendung der Wasserstoffenergiespeicherung wächst am schnellsten?
Die stationäre Stromversorgung wird bis 2032 voraussichtlich mit einem CAGR von 24,4 % wachsen, unterstützt durch die Integration von Brennstoffzellen und Notstromversorgungsprojekte.
Welche Region hat die größte Präsenz bei der Wasserstoffenergiespeicherung?
Asien-Pazifik hielt 2026 einen Anteil von 39,4 %, gestützt durch Chinas Elektrolyseurkapazität und regionale Investitionen in Speicherinfrastruktur.
Warum unterstützt die Abregelung erneuerbarer Energien Wasserstoffspeicherprojekte?
Überschüssiger erneuerbarer Strom kann die Produktionskosten für elektrolytischen Wasserstoff senken und einen Anwendungsfall für Langzeitspeicherung schaffen.
Was schränkt die Bereitstellung von Wasserstoffenergiespeichersystemen ein?
Hohe Projektinvestitionskosten und eine geringere Hin- und Rückwirkungseffizienz als Batterien schränken Kurzzeitspeicheranwendungen ein und können die Amortisationszeiten verlängern.