
Tamanho e Participação do Mercado de Aeronaves a Hidrogênio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 41.69 % |
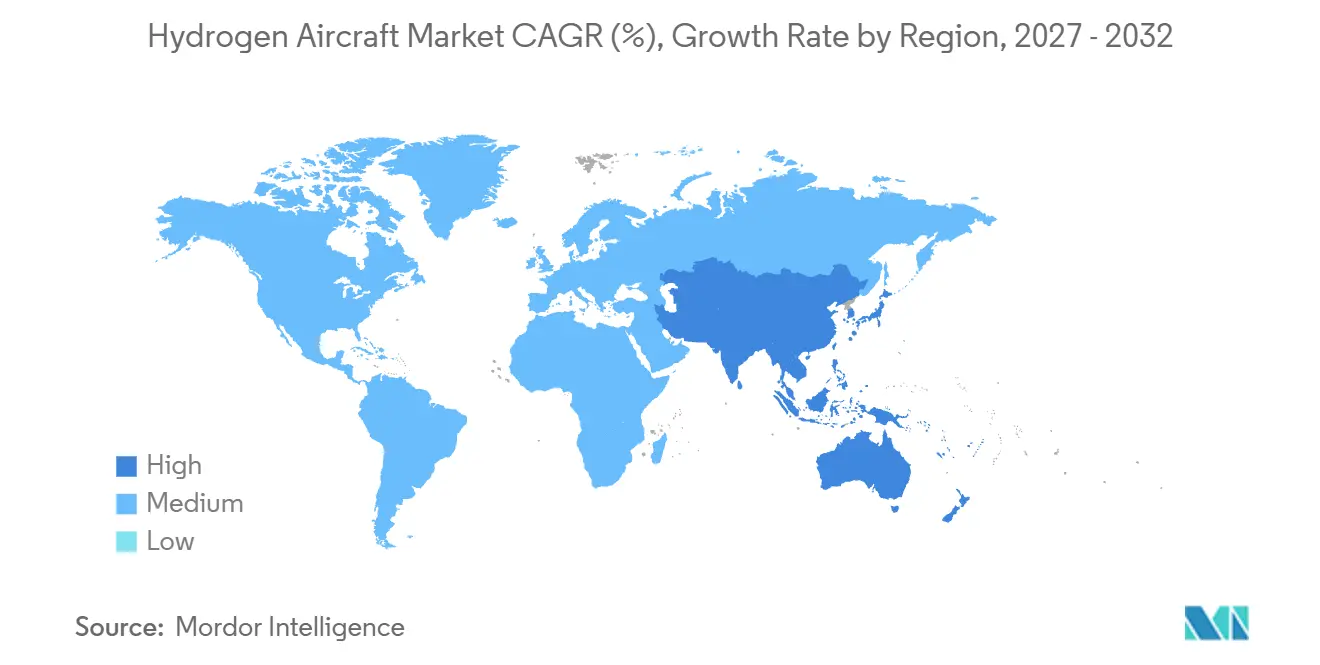
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
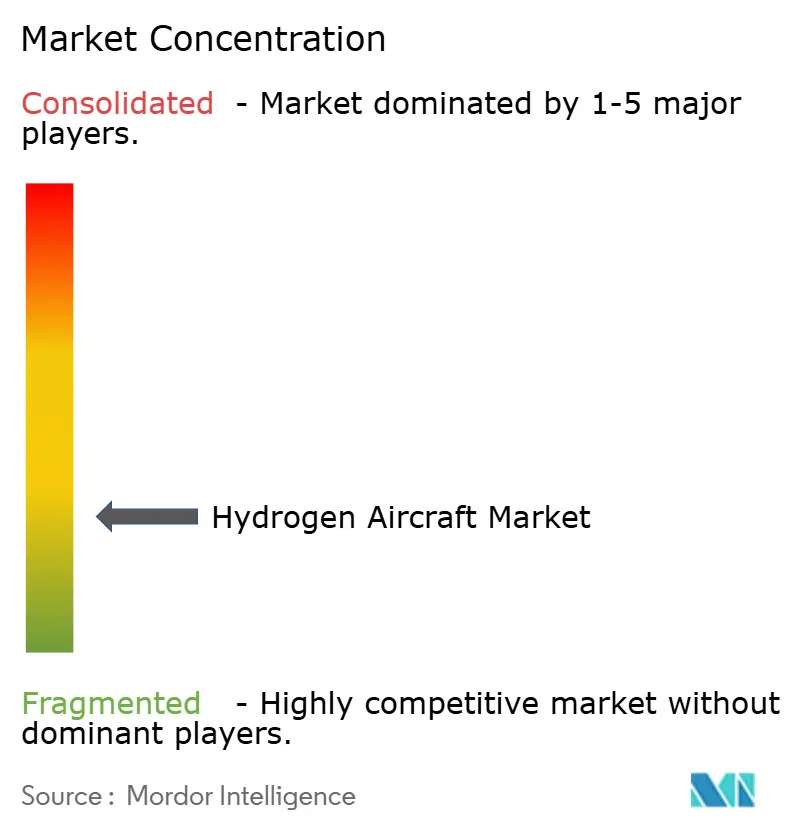
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aeronaves a Hidrogênio por Mordor Intelligence
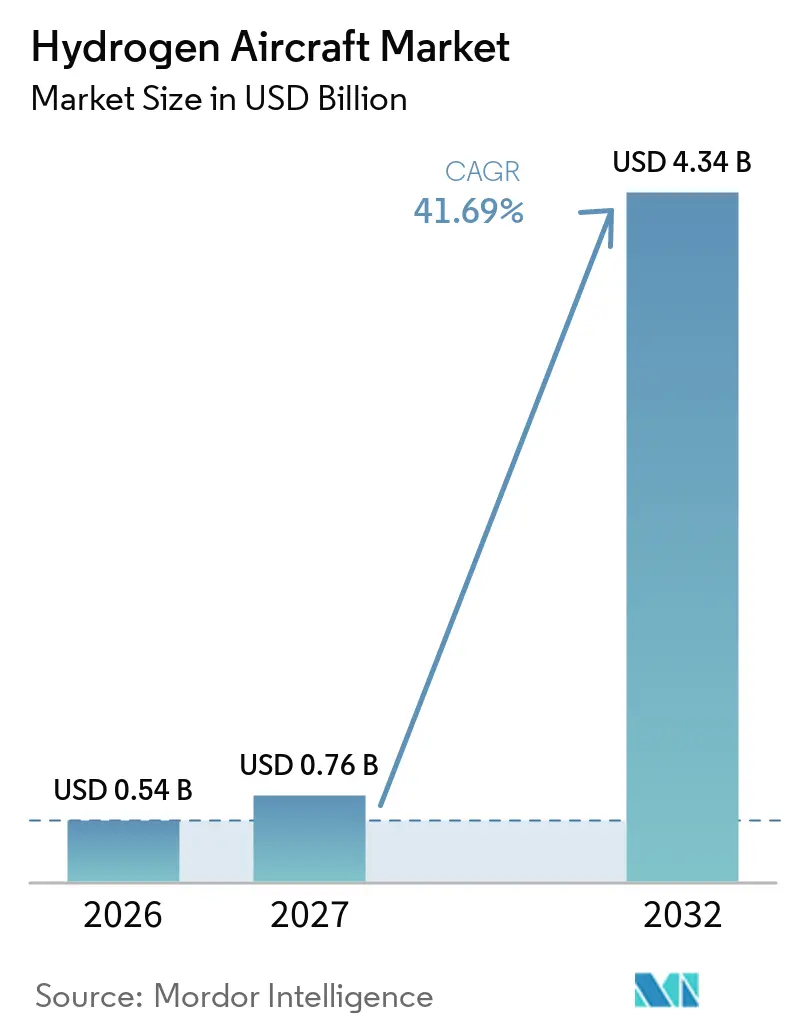
O tamanho do mercado de aeronaves a hidrogênio foi avaliado em 0,54 bilhões de USD em 2026 e prevê-se que cresça de 0,76 bilhões de USD em 2027 para atingir 4,34 bilhões de USD até 2032, a um CAGR de 41,69% durante o período de previsão (2027-2032). O crescimento reflete as regulamentações de descarbonização da aviação, os avanços em células de combustível e o financiamento público para demonstrações de voo. O hidrogênio oferece uma vantagem de peso em relação ao combustível convencional, o que pode preservar o alcance e a carga útil onde as baterias ainda são pesadas. A atividade inicial concentra-se em rotas curtas, mobilidade aérea urbana e sistemas não tripulados, pois esses usos requerem menos combustível e infraestrutura aeroportuária específica. Aeronaves regionais maiores estão avançando para trabalhos de teste e certificação. O cronograma comercial ainda depende de regulamentações para armazenamento, reabastecimento e aeronavegabilidade. O mercado de aeronaves a hidrogênio também necessita de planos de fornecimento coordenados.
Principais Conclusões do Relatório
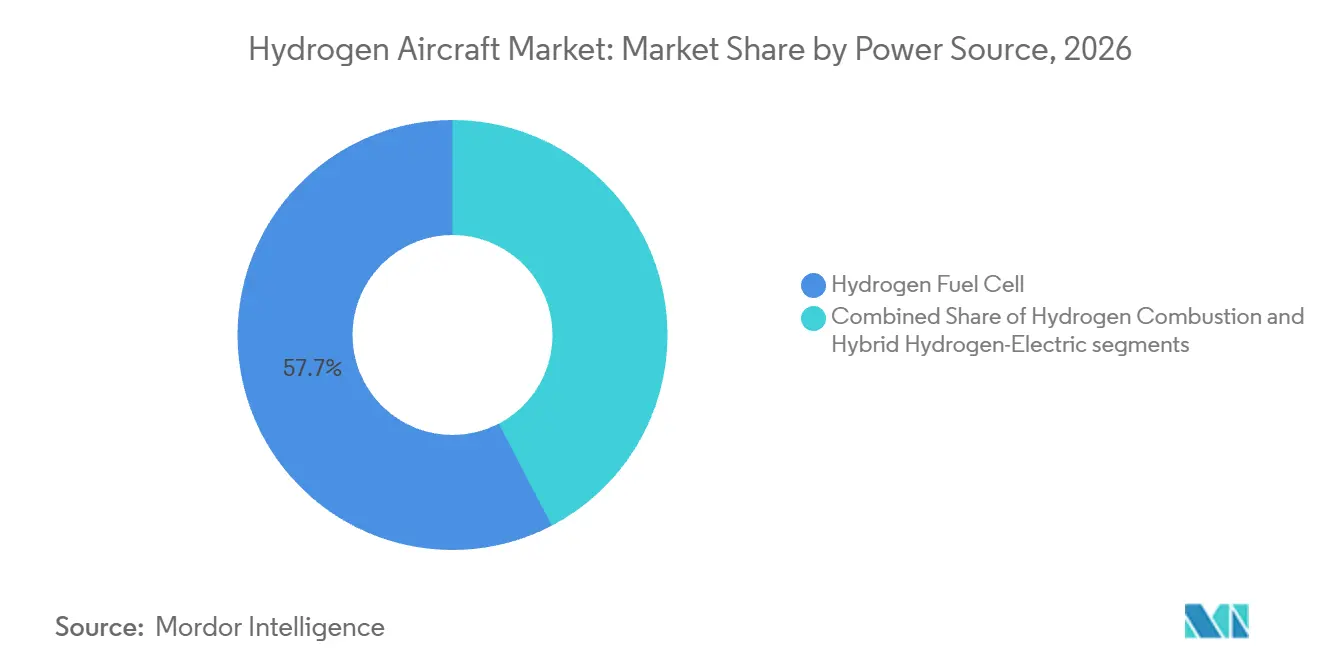
- Por fonte de energia, as células de combustível de hidrogênio detinham 57,65% da participação do mercado de aeronaves a hidrogênio em 2026, enquanto a combustão de hidrogênio tem previsão de expansão a um CAGR de 46,71% até 2032.
- Por plataforma, a mobilidade aérea urbana (UAM) detinha 34,56% da participação do mercado de aeronaves a hidrogênio em 2026, enquanto os jatos regionais registraram o maior CAGR projetado de 47,89% até 2032.
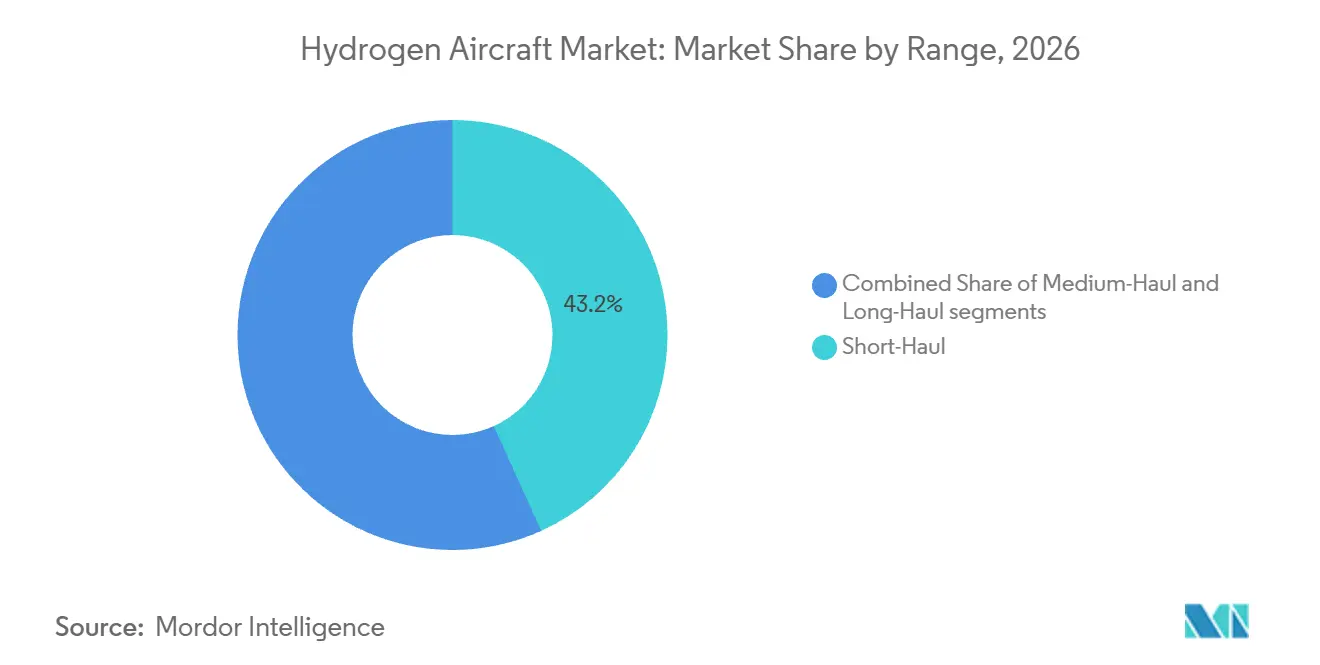
- Por alcance, as aeronaves de curto alcance responderam por 43,23% da participação do mercado de aeronaves a hidrogênio em 2026, enquanto as aeronaves de longo alcance avançam a um CAGR de 44,67% até 2032.
- Por geografia, a Europa detinha 36,24% da participação do mercado de aeronaves a hidrogênio em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 45,22% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de descarbonização da aviação e compromissos de frota com emissões líquidas zero | +8.50% | Global, concentrado na UE e no Reino Unido | Curto prazo (≤ 2 anos) |
| Avanços na densidade de potência de células de combustível de hidrogênio | +7.20% | Global, liderado pelos EUA, UE e Japão | Médio prazo (2-4 anos) |
| Financiamento público e alianças de demonstração intersetoriais | +6.80% | UE, Reino Unido, Países Baixos, Austrália | Curto prazo (≤ 2 anos) |
| Economia de comercialização regional prioritária | +5.50% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Desenvolvimento de hubs de hidrogênio em aeroportos | +4.90% | UE, Reino Unido, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alta vantagem energética gravimétrica do hidrogênio | +4.30% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Descarbonização da Aviação e Compromissos de Frota com Emissões Líquidas Zero
A política europeia oferece ao mercado de aeronaves a hidrogênio um sinal de demanda mais claro do que os compromissos voluntários das companhias aéreas isoladamente. O ReFuelEU Aviation entrou em vigor em janeiro de 2025 e exige o uso de combustível de aviação sustentável nos aeroportos da UE. Seu requisito de energia para líquidos atinge 1,2% até 2030 e 35% até 2050. Isso direciona investimentos para sistemas de produção e distribuição que também podem apoiar o uso direto de hidrogênio nos aeroportos. A IATA informou que 1 milhão de toneladas de combustível de aviação sustentável estavam sendo adquiridas na Europa durante 2025 para fins de conformidade. Também identificou 1,70 bilhões de USD em custos de conformidade acima dos preços de combustvel vigentes, enquanto a Comissão Europeia comprometeu 2,90 bilhões de EUR (3,25 bilhões de USD) até 2027.[1]
Avanços na Densidade de Potência de Células de Combustível de Hidrogênio
A densidade de potência das células de combustível determina se a propulsão a hidrogênio pode transportar cargas úteis sem peso excessivo do sistema. A ZeroAvia reportou 1,40 kW/kg em testes em solo com intenção de certificação para seu sistema ZA600 e tem como meta de 2 a 5 MW para o programa ZA2000. Uma potência específica mais elevada melhora o alcance primeiramente em aeronaves menores, pois cada unidade adicional de produção aumenta diretamente a distância de missão disponível. Isso explica por que o mercado de aeronaves a hidrogênio concentrou o desenvolvimento inicial em aeronaves UAM e turbohélices menores. A AVIC da China e a Universidade Tsinghua reportaram um voo de UAS a hidrogênio de 30 horas em abril de 2025, utilizando células de combustível classificadas em 600 W/kg e registrando 55% de eficiência do sistema em altitude. Esses resultados mostram que o trabalho de desempenho inclui condições térmicas e de pressão relevantes para o voo, e não apenas resultados laboratoriais.
Financiamento Público e Alianças de Demonstração Intersetoriais
O financiamento público está custeando sistemas, ativos de teste de voo e preparação para certificação que os programas privados precisariam financiar por conta própria. A Conscious Aerospace recebeu 73,30 milhões de EUR (83,80 milhões de USD) do Fundo Nacional de Crescimento dos Países Baixos em junho de 2025. A ZeroAvia recebeu 10,80 milhões de GBP (14,50 milhões de USD) do programa do Instituto de Tecnologia Aeroespacial do Reino Unido para o banco de testes de hidrogênio líquido LH-SIFT. A MTU concluiu o projeto preliminar para seu demonstrador HEROPS de 1,20 MW no âmbito da Aviação Limpa da UE. A ZeroAvia também recebeu uma subvenção de 21,40 milhões de EUR (23,96 milhões de USD) do Fundo de Inovação da UE para uma rede norueguesa cobrindo 15 aeroportos. A Airbus SE e a MTU formaram uma joint venture em julho de 2026 para combinar o desenvolvimento de células de combustível, integração de motores e capacidades de certificação.
Desenvolvimento de Hubs de Hidrogênio em Aeroportos
Os sistemas aeroportuários estão se tornando uma restrição prática e uma oportunidade comercial para o mercado de aeronaves a hidrogênio. A Airbus SE afirma que mais de 220 aeroportos participam de sua iniciativa Hubs de Hidrogênio em Aeroportos. O programa considera armazenamento no local, distribuição e manuseio de hidrogênio. Contratos de longo prazo poderiam fornecer hidrogênio líquido a locais favoráveis a 3,83-5,03 USD por kg de H2. Locais menos favoráveis enfrentaram custos 29% mais elevados, enquanto as importações do Backbone Europeu de Hidrogênio poderiam reduzir os custos em até 12%. De acordo com a Rolls-Royce plc, a infraestrutura em 20 grandes aeroportos europeus poderia proporcionar mais de 80% do benefício de emissões em relação à disponibilidade continental plena.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade do armazenamento criogênico, evaporação e integração em aeronaves | -3.80% | Global | Longo prazo (≥ 4 anos) |
| Certificação e normas de segurança incompletas | -3.20% | Global, especialmente EUA e UE | Curto prazo (≤ 2 anos) |
| Incompatibilidade entre custo e disponibilidade do hidrogênio verde | -2.70% | Global | Médio prazo (2-4 anos) |
| Despesas de capital para reabastecimento em aeroportos e baixa utilização inicial | -2.10% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do Armazenamento Criogênico, Evaporação e Integração em Aeronaves
O hidrogênio líquido impõe um problema de embalagem porque necessita de mais volume do que o combustível de aviação para a mesma energia de missão. O Conselho Internacional sobre Transporte Limpo afirma que o hidrogênio líquido tem uma densidade energética de 8,50 MJ/L, em comparação com 34-35 MJ/L para o combustível de aviação. Os tanques das aeronaves, portanto, precisam de mais espaço interno e podem reduzir a carga útil ou a capacidade de passageiros. A liquefação também consome 30% da capacidade energética do hidrogênio, resultando em uma perda de eficiência do poço à asa.
Certificação e Normas de Segurança Incompletas
A certificação continua sendo uma barreira direta à entrada comercial, pois nenhuma jurisdição importante finalizou as regras de aeronavegabilidade para aeronaves a hidrogênio. A análise CONCERTO da EASA identificou lacunas nos requisitos CS-23 e CS-25 para risco de incêndio por hidrogênio, risco de explosão, resistência a impactos e sobrevivência dos ocupantes. O hidrogênio também tem uma energia mínima de ignição de 0,017 mJ, o que torna o projeto de segurança do sistema especialmente importante. O roteiro da EASA tem como meta a certificação CS-23 para aeronaves a hidrogênio até 2030, enquanto aeronaves regionais maiores são esperadas mais tarde na década de 2030. O Comitê AE-7F da SAE emitiu normas incluindo AS7141, AS6679 e AS7373, mas as regras de certificação de tipo no nível da aeronave permanecem incompletas. Os desenvolvedores estão, portanto, priorizando plataformas menores, onde os caminhos de conformidade podem ser desenvolvidos mais cedo e aplicados a programas de aeronaves posteriores. O mercado de aeronaves a hidrogênio, portanto, enfrenta risco de prazo de certificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Energia:
Células de Combustível Lideram Enquanto a Combustão AceleraOs sistemas de células de combustível de hidrogênio responderam por 57,65% da participação do mercado de aeronaves a hidrogênio em 2026. Sua liderança reflete sua adequação para aeronaves menores, onde a propulsão elétrica é mais viável dentro dos limites de peso atuais. A certificação CS-23 também é mais acessível do que a certificação CS-25 para aeronaves maiores. As células de combustível produzem vapor d'água em voo e convertem hidrogênio em eletricidade sem combustão. Os sistemas híbridos hidrogênio-elétrico combinam células de combustível com baterias para fornecer energia adicional durante a decolagem e a subida. O tamanho do mercado de aeronaves a hidrogênio para plataformas de células de combustível é sustentado por programas UAM e turbohélice que podem entrar em serviço antes de aeronaves regionais maiores. Isso oferece ao mercado de aeronaves a hidrogênio uma rota mais precoce para aprendizado operacional e testes.
A combustão de hidrogênio tem previsão de crescimento a um CAGR de 46,71% até 2032. Seu apelo reside em sua potencial compatibilidade com arquiteturas de turbinas a gás e na base de engenharia existente para motores de turbina. A Rolls-Royce, a Tata Consultancy Services e a easyJet concluíram um ciclo de voo simulado completo usando 100% de hidrogênio em um motor Pearl 15 durante 2026.[2] A Rolls-Royce também detém a Patente Americana 12.618.361 B2 para um sistema de gerenciamento de combustível de turbina a hidrogênio. A Airbus SE concentrou seu trabalho ZEROe na propulsão por células de combustível, criando espaço para desenvolvedores de motores que continuam a buscar sistemas de combustão.[3]

Por Plataforma:
UAM Ancora o Volume, Jatos Regionais Definem o RitmoA UAM detinha uma participação de plataforma de 34,56% em 2026. Essa posição reflete o desenvolvimento ativo de eVTOL, onde as células de combustível de hidrogênio podem estender as missões além dos limites dos projetos exclusivamente a bateria. O mercado de aeronaves a hidrogênio apoia esses projetos porque as aeronaves UAM podem usar sistemas de combustível menores e operar em rotas controladas. As aeronaves não tripuladas movidas a hidrogênio também oferecem um caminho de menor risco para comprovar resistência e gerenciamento de energia em altitude. A AVIC e a Universidade Tsinghua reportaram um voo de UAS a hidrogênio de 30 horas em 2025, que demonstrou operação contínua em condições de voo. A pesquisa sobre UAM movida a hidrogênio identifica o projeto da aeronave, o gerenciamento térmico e a alocação de energia como fatores centrais para uma integração segura. O mercado se beneficia da implantação precoce de UAM.
Os jatos regionais têm previsão de crescimento a um CAGR de 47,89% até 2032. Essa categoria tem maior necessidade de propulsão em escala de megawatt e armazenamento de hidrogênio líquido do que as aeronaves UAM. O Projeto Newborn da Honeywell está desenvolvendo um trem de força hidrogênio-elétrico de 1 MW que pode escalar para 3 MW para aeronaves regionais de 19 assentos. O programa avançou para testes de componentes em 2025, indicando que os sistemas de propulsão regional estão indo além do trabalho conceitual de alto nível. Os jatos executivos também oferecem uma via útil para experiência regulatória, pois podem estabelecer condições especiais antes que aeronaves maiores sejam certificadas. O setor de aeronaves a hidrogênio pode usar esses programas para construir evidências sobre integração de propulsão, controle térmico e métodos de certificação para aeronaves de 40 a 80 assentos. O mercado de aeronaves a hidrogênio está testando sistemas de propulsão maiores.
Por Alcance:
Curto Alcance Domina Enquanto o Longo Alcance EscalaAs aeronaves de curto alcance responderam por uma participação de 43,23% do alcance em 2026. Essas missões requerem menos combustível a bordo, layouts de tanque mais simples e menos pontos de abastecimento do que rotas mais longas. Um pequeno conjunto de hubs pode suportar uma rede inicial, reduzindo as necessidades de capital antes que uma cobertura aeroportuária mais ampla seja necessária. O prêmio de 21,40 milhões de EUR (23,96 milhões de USD) do Fundo de Inovação da UE à ZeroAvia apoia a retrofitagem de 15 Cessna Caravans e o desenvolvimento de infraestrutura de hidrogênio em 15 aeroportos noruegueses até 2028. Esse modelo se adapta a redes regionais nas quais as aeronaves retornam frequentemente a aeroportos designados. Oferece aos operadores uma forma prática de testar o reabastecimento, a manutenção e a economia de rotas em escala limitada. Essa abordagem mantém o mercado de aeronaves a hidrogênio focado em operações iniciais repetíveis e rotas concentradas.
As aeronaves de longo alcance têm projeção de crescimento a um CAGR de 44,67% até 2032. Sua entrada depende de melhorias significativas no armazenamento de combustível e na produção de propulsão. Os projetos de médio alcance precisam de hidrogênio líquido armazenado a menos 253°C para acomodar energia suficiente dentro de limites de peso competitivos. A Airbus SE planeja testes integrados em solo em 2027 para seu conceito ZEROe, que usa quatro motores de células de combustível de 2 MW para alimentar 80 assentos e entregar 1.000 milhas náuticas de alcance. Essa capacidade permanece dependente da densidade de potência no nível do sistema e da eficiência do tanque, não apenas da produção das células de combustível.
Análise Geográfica
Europa
A Europa respondeu por 36,24% da participação regional em 2026. O ReFuelEU Aviation confere à região influência regulatória ao direcionar capital para sistemas de hidrogênio em aeroportos por meio de seu requisito de combustível de energia para líquidos. O Aeroporto de Toulouse-Blagnac opera uma estação de produção e distribuição de hidrogênio renovável, oferecendo à região um ponto de referência operacional inicial. O Reino Unido comprometeu 250 milhões de GBP (335,70 milhões de USD) para projetos aeroespaciais verdes em junho de 2025, incluindo financiamento para programas de hidrogênio. Os Países Baixos forneceram 73,30 milhões de EUR (82,04 milhões de USD) por meio de seu Fundo Nacional de Crescimento para o consórcio HAPSS. O projeto GENtwoPRO da Alemanha está desenvolvendo células de combustível PEM de baixa temperatura em escala de megawatt para uso na aviação. Esses projetos oferecem ao mercado europeu de aeronaves a hidrogênio uma base de financiamento público, atividade aeroportuária e desenvolvimento de componentes.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 45,22% até 2032. Seu progresso combina investimento liderado pelo governo com um número crescente de demonstrações de aeronaves e componentes. O Japão comprometeu 26 bilhões de USD para um programa público-privado de jatos de passageiros movidos a hidrogênio como parte de sua estratégia mais ampla de hidrogênio. A China demonstrou propulsão a hidrogênio por meio de testes de resistência de UAS e testes de eVTOL com hidrogênio líquido. Essas atividades mostram um caminho de demonstrador prioritário que pode validar armazenamento, reabastecimento e controle de aeronaves em condições locais. A Coreia do Sul está desenvolvendo sistemas de armazenamento de hidrogênio líquido em material composto por meio de trabalho envolvendo a ZeroAvia e o KAERI. O mercado de aeronaves a hidrogênio da Ásia-Pacífico também inclui o desenvolvimento de eVTOL na Austrália e atividade de células de combustível em Singapura, ampliando a base regional de fornecedores e testes. O mercado de aeronaves a hidrogênio tem atividade de testes regionais mais ampla.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte tem capacidade de fabricação aeroespacial e pesquisa federal em hidrogênio, mas a incerteza de certificação leva os desenvolvedores a buscar rotas regulatórias paralelas. As rotas remotas do Canadá podem ser adequadas para retrofits de turbohélice a hidrogênio, pois conectam comunidades menores em distâncias moderadas. A América do Sul tem uma oportunidade em estágio inicial, com o recurso hidrelétrico do Brasil oferecendo uma potencial vantagem futura para a produção de hidrogênio verde. O Oriente Médio está examinando hubs que atendem à demanda de aviação e industrial, o que pode melhorar o uso inicial da infraestrutura. Os planos de exportação de hidrogênio da África do Sul poderiam apoiar a disponibilidade futura de combustível para a aviação. Essas regiões ainda não correspondem ao momentum regulatório da Europa ou ao histórico de testes da Ásia-Pacífico. O mercado de aeronaves a hidrogênio nessas áreas depende do fornecimento de eletricidade, investimento aeroportuário, outros usuários de hidrogênio e parcerias direcionadas.
Cenário Competitivo
O mercado de aeronaves a hidrogênio é fragmentado entre fabricantes de células, especialistas em propulsão, fornecedores de gás industrial, empresas de equipamentos criogênicos e empresas de energia. A concorrência é mais intensa na propulsão por células de combustível e na UAM, pois plataformas menores podem gerar experiência em testes e certificação mais cedo do que aeronaves grandes. A Airbus SE e a MTU criaram uma joint venture em julho de 2026 para desenvolver um motor de célula de combustível de hidrogênio totalmente elétrico. A estrutura combina conhecimento de programas de aeronaves com projeto de motores, integração e trabalho de certificação. A Rolls-Royce, a Tata Consultancy Services e a easyJet concluíram uma simulação completa do ciclo de voo a hidrogênio com o motor Pearl 15 em 2026, mostrando um caminho separado centrado na combustão. Essas diferentes abordagens mostram que nenhuma arquitetura única de propulsão de aeronaves se tornou o padrão aceito.
As parcerias estratégicas permitem que as empresas compartilhem os altos custos de testes, certificação e escala de fabricação. A ZeroAvia e a Safran anunciaram uma parceria de tecnologia hidrogênio-elétrica em agosto de 2026, combinando trabalho em trem de força com capacidades de produção e certificação. A ZeroAvia também está usando seu projeto de rede norueguesa para vincular a conversão de aeronaves à infraestrutura aeroportuária, em vez de tratar a propulsão como um produto isolado. O Projeto Newborn da Honeywell mostra como fornecedores de sistemas estabelecidos estão buscando papéis mais amplos em trens de força a hidrogênio. O alcance de médio porte permanece em aberto porque as aeronaves de células de combustível e de combustão não estabeleceram uma arquitetura definitiva para missões de 500 a 2.000 km. Isso deixa espaço para fornecedores que possam resolver necessidades de armazenamento, térmicas e de gerenciamento de energia em toda a aeronave. O mercado de aeronaves a hidrogênio recompensa o risco de desenvolvimento compartilhado.
A propriedade intelectual e as evidências de conformidade moldarão as posições das empresas à medida que os programas se aproximam do serviço. A Patente Americana 12.618.361 B2 da Rolls-Royce cobre um sistema de gerenciamento de combustível de turbina a gás a hidrogênio com um arranjo de câmara de combustão auxiliar. A Airbus SE e a MTU selecionaram um caminho de motor de célula de combustível, enquanto a ZeroAvia está avançando nos testes de células de combustível com intenção de certificação para aeronaves menores. As empresas podem, portanto, liderar em diferentes camadas técnicas, e não apenas por meio de entregas de aeronaves. Fornecedores com tanques, células de combustível, controles e sistemas térmicos validados podem obter papéis em vários programas de aeronaves. Grandes empresas mantêm vantagens de certificação, enquanto desenvolvedores especializados podem estabelecer posições por meio de demonstradores e redes de rotas direcionadas. O mercado de aeronaves a hidrogênio permanece aberto a fornecedores especializados que comprovem desempenho pronto para aeronaves.
Líderes do Setor de Aeronaves a Hidrogênio
-
ZeroAvia, Inc.
-
Joby Aero, Inc.
-
Beyond Aero SAS
-
Doosan Corporation
-
Airbus SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aeronaves a Hidrogênio Empresas cobertas neste relatório
- Airbus SE
- ZeroAvia, Inc.
- Joby Aero, Inc.
- Doosan Corporation
- Beyond Aero SAS
- Embraer S.A.
- AeroDelft
- HES Energy Systems Pte. Ltd.
- Cranfield Aerospace Solutions Ltd.
- FlyH2 Aerospace (Pty) Ltd.
- Fokker Next Gen NV
- Alakai Technologies Corporation
Desenvolvimentos industriais recentes em Mercado de Aeronaves a Hidrogênio
- Julho de 2026: A ZeroAvia e a Safran anunciaram uma parceria em tecnologias hidrogênio-elétricas, combinando a expertise da ZeroAvia em trens de força de células de combustível com a escala de fabricação e o histórico de certificação da Safran para acelerar a prontidão comercial para aeronaves regionais.
- Julho de 2026: A Airbus SE e a MTU Aero Engines anunciaram uma joint venture para desenvolver e comercializar um motor de célula de combustível de hidrogênio totalmente elétrico, com início das operações previsto para 2027.
- Novembro de 2025: A ZeroAvia anunciou uma subvenção de 21,40 milhões de EUR (23,95 milhões de USD) do Fundo de Inovação da UE para o Projeto ODIN, para retrofitar 15 Cessna Caravans com motores hidrogênio-elétricos ZA600 e estabelecer infraestrutura de reabastecimento em 15 aeroportos noruegueses. O projeto tem como meta uma rede comercial de aeronaves a hidrogênio até 2028.
Escopo do Relatório Global do Mercado de Aeronaves a Hidrogênio
O mercado de aeronaves a hidrogênio compreende aeronaves projetadas para utilizar hidrogênio como fonte de energia primária para propulsão em aplicações de aviação civil, comercial e não tripulada. O mercado abrange a produção de novas aeronaves e programas de integração ou conversão de propulsão a hidrogênio, incluindo aeronaves em desenvolvimento, demonstração e comercialização, com o dimensionamento do mercado focado nas entregas de aeronaves comercializadas e nas receitas associadas no nível da aeronave.
O mercado de aeronaves a hidrogênio é segmentado por fonte de energia, plataforma, alcance e geografia. Por fonte de energia, o mercado é segmentado em combustão de hidrogênio, célula de combustível de hidrogênio e híbrido hidrogênio-elétrico. Por plataforma, o mercado é segmentado em mobilidade aérea urbana (UAM), sistemas aéreos não tripulados (UAS), jatos executivos e jatos regionais. Por alcance, o mercado é segmentado em aeronaves de curto alcance, médio alcance e longo alcance. O relatório também abrange tamanhos de mercado e previsões para o mercado de aeronaves a hidrogênio nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Combustão de Hidrogênio |
| Célula de Combustível de Hidrogênio |
| Híbrido Hidrogênio-Elétrico |
| Mobilidade Aérea Urbana (UAM) |
| Sistemas Aéreos Não Tripulados (UAS) |
| Jatos Executivos |
| Jatos Regionais |
| Curto Alcance |
| Médio Alcance |
| Longo Alcance |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Países Baixos | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Singapura | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Fonte de Energia | Combustão de Hidrogênio | ||
| Célula de Combustível de Hidrogênio | |||
| Híbrido Hidrogênio-Elétrico | |||
| Por Plataforma | Mobilidade Aérea Urbana (UAM) | ||
| Sistemas Aéreos Não Tripulados (UAS) | |||
| Jatos Executivos | |||
| Jatos Regionais | |||
| Por Alcance | Curto Alcance | ||
| Médio Alcance | |||
| Longo Alcance | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Países Baixos | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Singapura | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||
Principais Questões Respondidas no Relatório
Qual é o valor projetado das aeronaves a hidrogênio até 2032?
O mercado de aeronaves a hidrogênio tem projeção de atingir 4,34 bilhões de USD até 2032, crescendo de 0,76 bilhões de USD em 2027 a um CAGR de 41,69%.
Qual tecnologia de propulsão de aeronaves a hidrogênio tem a maior participação?
Os sistemas de células de combustível de hidrogênio detinham 57,65% da receita em 2026, sustentados por sua adequação a aeronaves menores e à propulsão elétrica.
Por que as aeronaves a hidrogênio de curto alcance estão se desenvolvendo primeiro?
As aeronaves de curto alcance detinham 43,23% em 2026 porque necessitam de menos combustível e podem operar a partir de hubs de hidrogênio concentrados.
Qual região está crescendo mais rapidamente na aviação a hidrogênio?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 45,22% até 2032, sustentada por investimentos e atividades de demonstração de voo.
Qual é a maior barreira para as aeronaves a hidrogênio comerciais?
As regras de certificação e o armazenamento de hidrogênio líquido permanecem as principais barreiras, uma vez que as normas de aeronavegabilidade específicas para hidrogênio ainda não foram finalizadas.
Quais empresas estão desenvolvendo tecnologias de aeronaves a hidrogênio?
A Airbus SE, a MTU, a Rolls-Royce, a ZeroAvia, a Safran, a Honeywell e a Conscious Aerospace estão ativas em aeronaves, motores, células de combustível e infraestrutura.