
Taille et part du marché des aéronefs à hydrogène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.76 Milliards de dollars |
| Taille du Marché (2032) | 4.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 41.69 % |
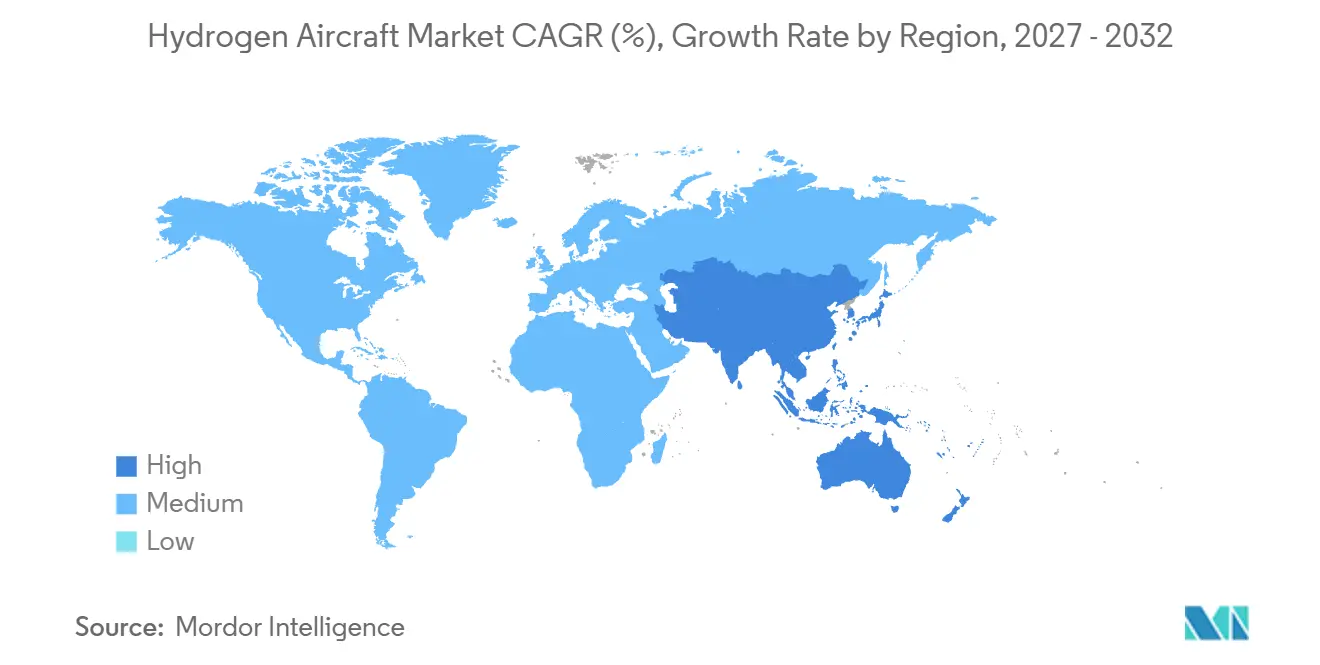
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
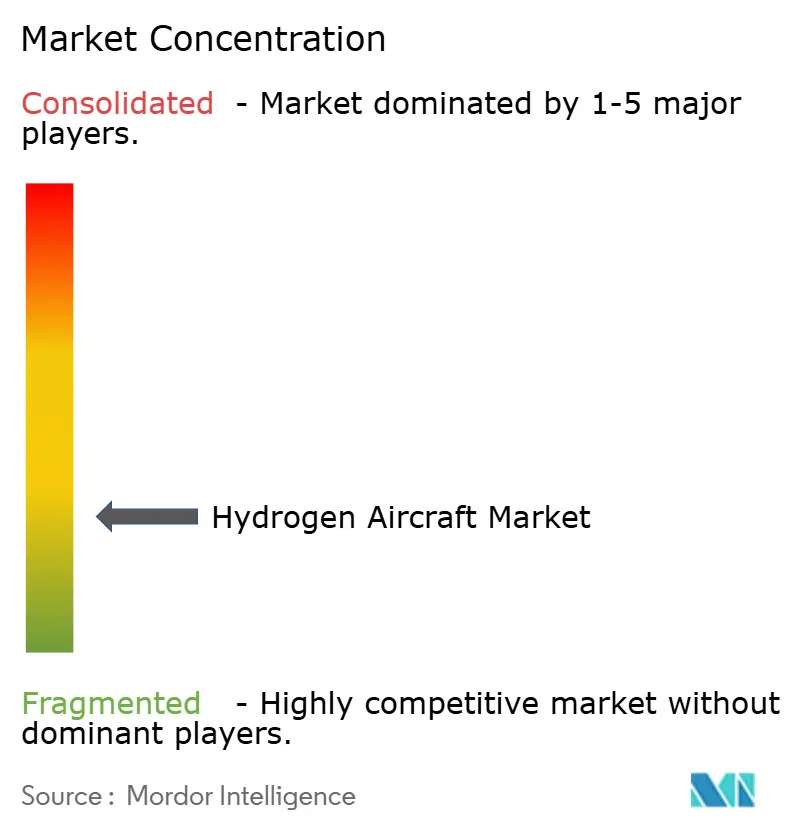
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aéronefs à hydrogène par Mordor Intelligence
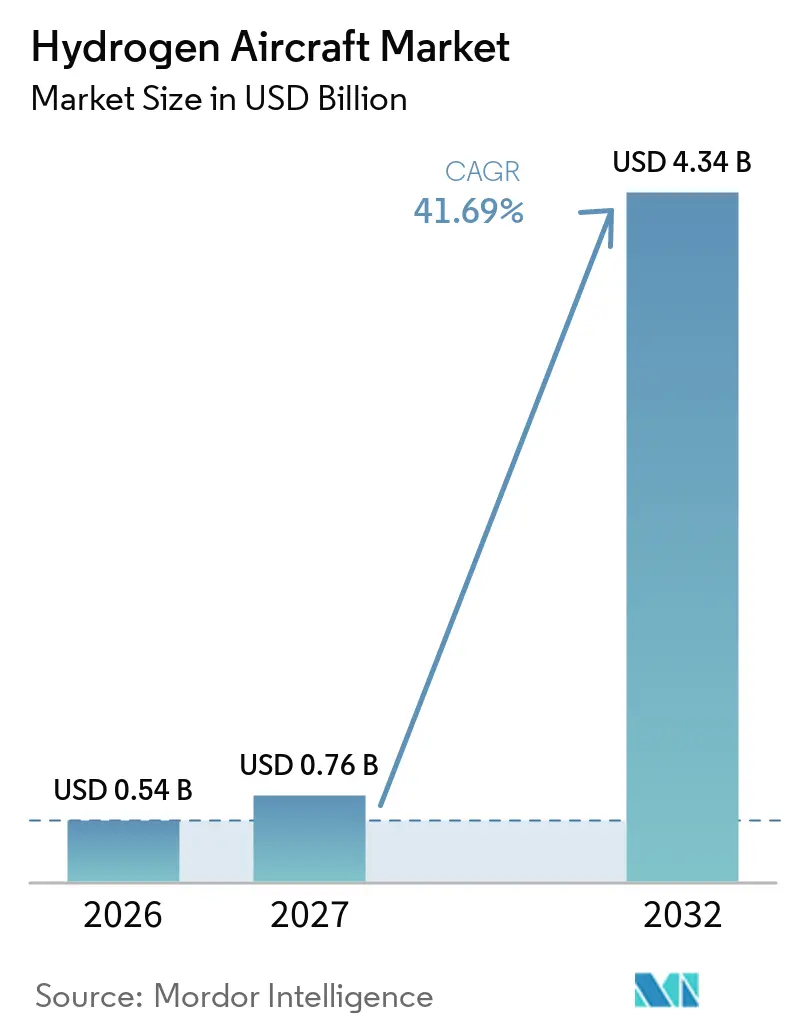
La taille du marché des aéronefs à hydrogène était évaluée à 0,54 milliard USD en 2026 et devrait croître de 0,76 milliard USD en 2027 pour atteindre 4,34 milliards USD d'ici 2032, à un CAGR de 41,69 % durant la période de prévision (2027-2032). Cette croissance reflète les réglementations de décarbonation de l'aviation, les progrès des piles à combustible et les financements publics pour les démonstrations en vol. L'hydrogène offre un avantage en termes de masse par rapport au carburant conventionnel, ce qui peut préserver la portée et la charge utile là où les batteries restent lourdes. L'activité précoce se concentre sur les courtes routes, la mobilité aérienne urbaine et les systèmes sans pilote, car ces usages nécessitent moins de carburant et une infrastructure aéroportuaire ciblée. Les aéronefs régionaux de plus grande taille entrent en phase de test et de certification. Le calendrier commercial dépend encore des réglementations relatives au stockage, au ravitaillement et à la navigabilité. Le marché des aéronefs à hydrogène nécessite également des plans d'approvisionnement coordonnés.
Principaux enseignements du rapport
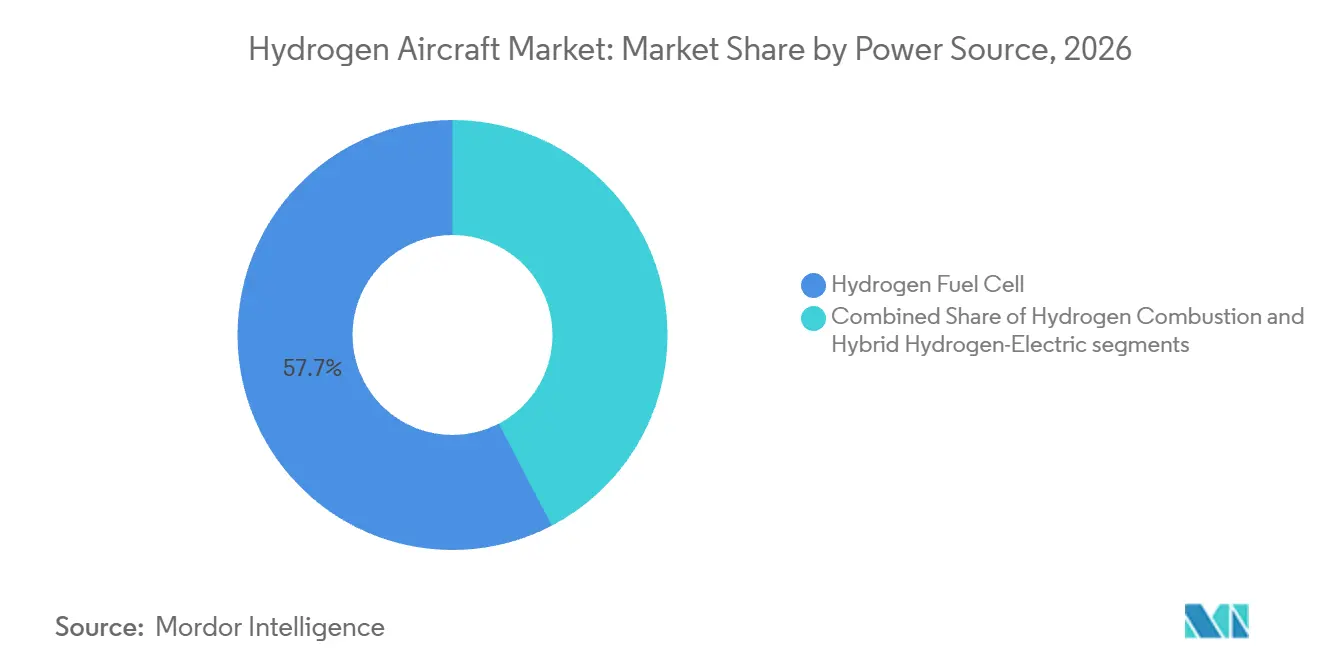
- Par source d'énergie, les piles à combustible hydrogène détenaient 57,65 % de la part du marché des aéronefs à hydrogène en 2026, tandis que la combustion hydrogène devrait se développer à un CAGR de 46,71 % jusqu'en 2032.
- Par plateforme, la mobilité aérienne urbaine (MAU) détenait 34,56 % de la part du marché des aéronefs à hydrogène en 2026, tandis que les jets régionaux affichaient le CAGR projeté le plus élevé à 47,89 % jusqu'en 2032.
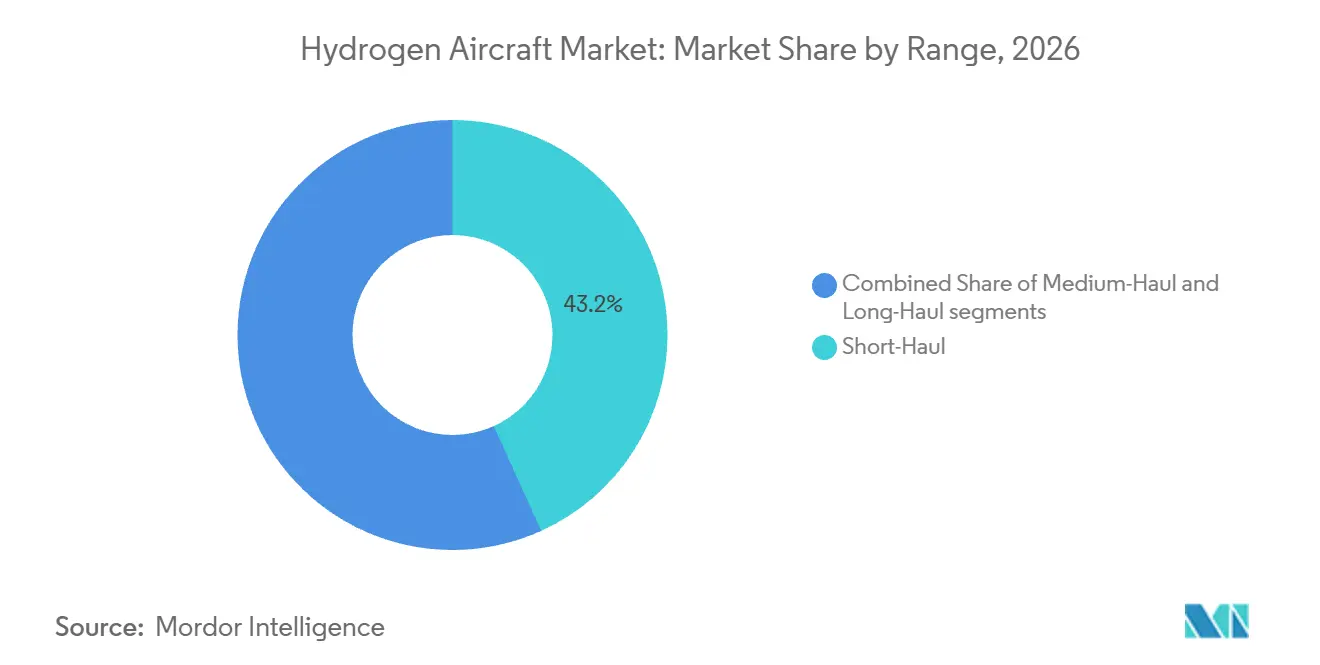
- Par portée, les aéronefs court-courrier représentaient 43,23 % de la part du marché des aéronefs à hydrogène en 2026, tandis que les aéronefs long-courrier progressent à un CAGR de 44,67 % jusqu'en 2032.
- Par géographie, l'Europe détenait 36,24 % de la part du marché des aéronefs à hydrogène en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 45,22 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de décarbonation de l'aviation et engagements de flotte zéro émission nette | +8.50% | Mondial, concentré dans l'UE et le Royaume-Uni | Court terme (≤ 2 ans) |
| Progrès en densité de puissance des piles à combustible hydrogène | +7.20% | Mondial, porté par les États-Unis, l'UE et le Japon | Moyen terme (2-4 ans) |
| Financements publics et alliances de démonstration intersectorielles | +6.80% | UE, Royaume-Uni, Pays-Bas, Australie | Court terme (≤ 2 ans) |
| Économie de la commercialisation régionale en premier lieu | +5.50% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Développement de hubs hydrogène dans les aéroports | +4.90% | UE, Royaume-Uni, Asie-Pacifique | Moyen terme (2-4 ans) |
| Avantage gravimétrique élevé de l'hydrogène | +4.30% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de décarbonation de l'aviation et engagements de flotte zéro émission nette
La politique européenne donne au marché des aéronefs à hydrogène un signal de demande plus clair que les seuls engagements volontaires des compagnies aériennes. ReFuelEU Aviation est entré en vigueur en janvier 2025 et impose l'utilisation de carburant d'aviation durable dans les aéroports de l'UE. Son exigence en matière de carburant de synthèse atteint 1,2 % d'ici 2030 et 35 % d'ici 2050. Cela oriente les investissements vers des systèmes de production et de distribution pouvant également soutenir l'utilisation directe de l'hydrogène dans les aéroports. L'IATA a indiqué qu'1 million de tonnes de carburant d'aviation durable étaient achetées en Europe en 2025 à des fins de conformité. Elle a également identifié 1,70 milliard USD de coûts de conformité au-dessus des prix du carburant en vigueur, tandis que la Commission européenne s'est engagée à hauteur de 2,90 milliards EUR (3,25 milliards USD) jusqu'en 2027.[1]
Progrès en densité de puissance des piles à combustible hydrogène
La densité de puissance des piles à combustible détermine si la propulsion à hydrogène peut transporter des charges utiles sans excès de masse du système. ZeroAvia a annoncé 1,40 kW/kg lors d'essais au sol à des fins de certification pour son système ZA600 et vise 2 à 5 MW pour le programme ZA2000. Une puissance massique plus élevée améliore d'abord la portée des aéronefs plus petits, car chaque unité de puissance supplémentaire augmente directement la distance de mission disponible. Cela explique pourquoi le marché des aéronefs à hydrogène a concentré le développement précoce sur les aéronefs MAU et les turbopropulseurs plus petits. L'AVIC et l'Université Tsinghua ont rapporté un vol de 30 heures d'un UAS à hydrogène en avril 2025, utilisant des piles à combustible évaluées à 600 W/kg et enregistrant une efficacité système de 55 % en altitude. Ces résultats montrent que les travaux de performance incluent des conditions thermiques et de pression pertinentes pour le vol, et non uniquement des résultats en laboratoire.
Financements publics et alliances de démonstration intersectorielles
Les financements publics prennent en charge les systèmes, les actifs d'essai en vol et la préparation à la certification que les programmes privés devraient autrement financer eux-mêmes. Conscious Aerospace a reçu 73,30 millions EUR (83,80 millions USD) du Fonds national néerlandais pour la croissance en juin 2025. ZeroAvia a reçu 10,80 millions GBP (14,50 millions USD) du programme de l'Institut de technologie aérospatiale du Royaume-Uni pour le banc d'essai à hydrogène liquide LH-SIFT. MTU a achevé la conception préliminaire de son démonstrateur HEROPS de 1,20 MW dans le cadre de l'initiative Clean Aviation de l'UE. ZeroAvia a également reçu une subvention du Fonds d'innovation de l'UE de 21,40 millions EUR (23,96 millions USD) pour un réseau norvégien couvrant 15 aéroports. Airbus et MTU ont créé une coentreprise en juillet 2026 pour combiner le développement des piles à combustible, l'intégration des moteurs et les capacités de certification.
Développement de hubs hydrogène dans les aéroports
Les systèmes aéroportuaires deviennent une contrainte pratique et une opportunité commerciale pour le marché des aéronefs à hydrogène. Airbus indique que plus de 220 aéroports participent à son initiative Hydrogen Hubs at Airports. Le programme prend en compte le stockage sur site, la distribution et la manutention de l'hydrogène. Des contrats à long terme pourraient livrer de l'hydrogène liquide à des emplacements favorables à 3,83-5,03 USD par kg de H2. Les emplacements moins favorables faisaient face à des coûts supérieurs de 29 %, tandis que les importations via le réseau européen de dorsale hydrogène pourraient réduire les coûts jusqu'à 12 %. Selon Rolls-Royce plc, l'infrastructure de 20 grands aéroports européens pourrait générer plus de 80 % des bénéfices en termes d'émissions par rapport à une disponibilité continentale complète.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité du stockage cryogénique, de l'évaporation et de l'intégration dans les aéronefs | -3.80% | Mondial | Long terme (≥ 4 ans) |
| Incomplétude des normes de certification et de sécurité | -3.20% | Mondial, notamment aux États-Unis et dans l'UE | Court terme (≤ 2 ans) |
| Inadéquation entre le coût et la disponibilité de l'hydrogène vert | -2.70% | Mondial | Moyen terme (2-4 ans) |
| Dépenses d'investissement pour le ravitaillement aéroportuaire et faible utilisation initiale | -2.10% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité du stockage cryogénique, de l'évaporation et de l'intégration dans les aéronefs
L'hydrogène liquide impose un problème d'encombrement car il nécessite plus de volume que le carburant aviation pour la même énergie de mission. Le Conseil international pour un transport propre indique que l'hydrogène liquide a une densité énergétique de 8,50 MJ/L, contre 34-35 MJ/L pour le carburant aviation. Les réservoirs des aéronefs nécessitent donc plus d'espace interne et peuvent réduire la charge utile ou la capacité en passagers. La liquéfaction consomme également 30 % de la capacité énergétique de l'hydrogène, entraînant une perte d'efficacité du puits à l'aile.
Incomplétude des normes de certification et de sécurité
La certification reste un obstacle direct à l'entrée commerciale, car aucune grande juridiction n'a finalisé les règles de navigabilité pour les aéronefs à hydrogène. L'analyse CONCERTO de l'AESA a identifié des lacunes dans les exigences CS-23 et CS-25 concernant le risque d'incendie à l'hydrogène, le risque d'explosion, la résistance aux chocs et la survie des occupants. L'hydrogène a également une énergie minimale d'allumage de 0,017 mJ, ce qui rend la conception de la sécurité des systèmes particulièrement importante. La feuille de route de l'AESA vise la certification CS-23 pour les aéronefs à hydrogène d'ici 2030, tandis que les aéronefs régionaux plus grands sont attendus plus tard dans les années 2030. Le comité AE-7F de la SAE a publié des normes incluant AS7141, AS6679 et AS7373, mais les règles de certification de type au niveau des aéronefs restent incomplètes. Les développeurs se concentrent donc d'abord sur les plateformes plus petites, où les voies de conformité peuvent être développées plus tôt et appliquées aux programmes d'aéronefs ultérieurs. Le marché des aéronefs à hydrogène est donc exposé à un risque lié au calendrier de certification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'énergie :
les piles à combustible dominent tandis que la combustion s'accélèreLes systèmes à pile à combustible hydrogène représentaient 57,65 % de la part du marché des aéronefs à hydrogène en 2026. Leur avance reflète leur adéquation avec les aéronefs plus petits, où la propulsion électrique est plus réalisable dans les limites de masse actuelles. La certification CS-23 est également plus accessible que la certification CS-25 pour les aéronefs plus grands. Les piles à combustible produisent de la vapeur d'eau en vol et convertissent l'hydrogène en électricité sans combustion. Les systèmes hybrides hydrogène-électrique associent des piles à combustible à des batteries pour fournir une puissance supplémentaire lors du décollage et de la montée. La taille du marché des aéronefs à hydrogène pour les plateformes à pile à combustible est soutenue par les programmes MAU et turbopropulseur qui peuvent entrer en service avant les aéronefs régionaux plus grands. Cela offre au marché des aéronefs à hydrogène une voie plus précoce vers l'apprentissage opérationnel et les tests.
La combustion hydrogène devrait croître à un CAGR de 46,71 % jusqu'en 2032. Son attrait réside dans sa compatibilité potentielle avec les architectures de turbines à gaz et la base d'ingénierie existante pour les moteurs à turbine. Rolls-Royce, Tata Consultancy Services et easyJet ont réalisé un cycle de vol simulé complet utilisant 100 % d'hydrogène dans un moteur Pearl 15 en 2026.[2] Rolls-Royce détient également le brevet américain 12 618 361 B2 pour un système de gestion du carburant de turbine à hydrogène. Airbus a concentré ses travaux ZEROe sur la propulsion par pile à combustible, laissant de la place aux motoristes qui continuent de poursuivre les systèmes à combustion.[3]

Par plateforme :
la MAU ancre les volumes, les jets régionaux donnent le rythmeLa MAU détenait une part de plateforme de 34,56 % en 2026. Cette position reflète le développement actif des aéronefs à décollage et atterrissage verticaux électriques (eVTOL), où les piles à combustible hydrogène peuvent étendre les missions au-delà des limites des conceptions fonctionnant uniquement sur batteries. Le marché des aéronefs à hydrogène soutient ces conceptions car les aéronefs MAU peuvent utiliser des systèmes de carburant plus petits et opérer sur des routes contrôlées. Les aéronefs sans pilote propulsés à l'hydrogène offrent également une voie à moindre risque pour démontrer l'endurance et la gestion de l'énergie en altitude. L'AVIC et l'Université Tsinghua ont rapporté un vol de 30 heures d'un UAS à hydrogène en 2025, démontrant un fonctionnement continu dans des conditions de vol. Les recherches sur la MAU propulsée à l'hydrogène identifient la conception des aéronefs, la gestion thermique et la répartition de la puissance comme des facteurs centraux pour une intégration sûre. Le marché bénéficie du déploiement précoce de la MAU.
Les jets régionaux devraient croître à un CAGR de 47,89 % jusqu'en 2032. Cette catégorie a un besoin plus important de propulsion à l'échelle du mégawatt et de stockage d'hydrogène liquide que les aéronefs MAU. Le projet Newborn de Honeywell développe un groupe motopropulseur hydrogène-électrique de 1 MW pouvant évoluer jusqu'à 3 MW pour des aéronefs régionaux de 19 sièges. Le programme est entré en phase de test des composants en 2025, indiquant que les systèmes de propulsion régionaux dépassent le stade des concepts de haut niveau. Les jets d'affaires offrent également une voie utile pour l'expérience réglementaire, car ils peuvent établir des conditions spéciales avant la certification des aéronefs plus grands. Le secteur des aéronefs à hydrogène peut utiliser ces programmes pour constituer des preuves sur l'intégration de la propulsion, le contrôle thermique et les méthodes de certification pour les aéronefs de 40 à 80 sièges. Le marché des aéronefs à hydrogène teste des systèmes de propulsion plus grands.
Par portée :
le court-courrier domine tandis que le long-courrier monte en puissanceLes aéronefs court-courrier représentaient une part de 43,23 % de la portée en 2026. Ces missions nécessitent moins de carburant embarqué, des configurations de réservoirs plus simples et moins de points d'approvisionnement que les routes plus longues. Un petit nombre de hubs peut soutenir un réseau initial, réduisant les besoins en capital avant qu'une couverture aéroportuaire plus large ne soit nécessaire. La subvention du Fonds d'innovation de l'UE de 21,40 millions EUR (23,96 millions USD) accordée à ZeroAvia soutient la transformation de 15 Cessna Caravans et le développement d'infrastructures hydrogène dans 15 aéroports norvégiens d'ici 2028. Ce modèle convient aux réseaux régionaux dans lesquels les aéronefs retournent fréquemment dans des aéroports désignés. Il offre aux opérateurs un moyen pratique de tester le ravitaillement, la maintenance et l'économie des routes à une échelle limitée. Cette approche maintient le marché des aéronefs à hydrogène axé sur des opérations initiales reproductibles et des routes concentrées.
Les aéronefs long-courrier devraient croître à un CAGR de 44,67 % jusqu'en 2032. Leur entrée dépend d'améliorations majeures du stockage du carburant et de la puissance de propulsion. Les conceptions moyen-courrier nécessitent de l'hydrogène liquide stocké à moins 253 °C pour intégrer suffisamment d'énergie dans des limites de masse compétitives. Airbus prévoit des essais au sol intégrés en 2027 pour son concept ZEROe, qui utilise quatre moteurs à pile à combustible de 2 MW pour propulser 80 sièges et offrir une portée de 1 000 milles nautiques. Cette capacité reste dépendante de la densité de puissance au niveau du système et de l'efficacité des réservoirs, et non de la seule puissance des piles à combustible.
Analyse géographique
Europe
L'Europe représentait 36,24 % de la part régionale en 2026. ReFuelEU Aviation confère à la région une influence réglementaire en orientant les capitaux vers les systèmes hydrogène aéroportuaires via son exigence en carburant de synthèse. L'aéroport de Toulouse-Blagnac exploite une station de production et de distribution d'hydrogène renouvelable, offrant à la région un premier point de référence opérationnel. Le Royaume-Uni s'est engagé à hauteur de 250 millions GBP (335,70 millions USD) pour des projets aérospatiaux verts en juin 2025, incluant des financements pour des programmes hydrogène. Les Pays-Bas ont fourni 73,30 millions EUR (82,04 millions USD) via leur Fonds national pour la croissance pour le consortium HAPSS. Le projet GENtwoPRO d'Allemagne développe des piles à combustible PEM basse température de classe mégawatt pour l'aviation. Ces projets donnent au marché européen des aéronefs à hydrogène une base de financement public, d'activité aéroportuaire et de développement de composants.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 45,22 % jusqu'en 2032. Sa progression combine des investissements pilotés par les gouvernements avec un nombre croissant de démonstrations d'aéronefs et de composants. Le Japon s'est engagé à hauteur de 26 milliards USD dans un programme public-privé pour des avions de passagers propulsés à l'hydrogène dans le cadre de sa stratégie hydrogène plus large. La Chine a démontré la propulsion à l'hydrogène via des tests d'endurance d'UAS et des tests d'eVTOL à hydrogène liquide. Ces activités montrent une voie axée sur les démonstrateurs qui peut valider le stockage, le ravitaillement et le contrôle des aéronefs dans des conditions locales. La Corée du Sud développe des systèmes composites de stockage d'hydrogène liquide dans le cadre de travaux impliquant ZeroAvia et le KAERI. Le marché des aéronefs à hydrogène en Asie-Pacifique comprend également le développement d'eVTOL en Australie et des activités liées aux piles à combustible à Singapour, élargissant la base régionale de fournisseurs et de tests. Le marché des aéronefs à hydrogène bénéficie d'une activité de test régionale plus large.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord dispose de capacités de fabrication aérospatiale et de recherche fédérale sur l'hydrogène, mais l'incertitude en matière de certification pousse les développeurs à poursuivre des voies réglementaires parallèles. Les routes éloignées du Canada pourraient convenir aux retrofits de turbopropulseurs à hydrogène car elles relient des communautés plus petites sur des distances modérées. L'Amérique du Sud présente une opportunité en phase initiale, avec les ressources hydroélectriques du Brésil offrant un avantage futur potentiel pour la production d'hydrogène vert. Le Moyen-Orient examine des hubs desservant la demande aéronautique et industrielle, ce qui peut améliorer l'utilisation précoce des infrastructures. Les plans d'exportation d'hydrogène de l'Afrique du Sud pourraient soutenir la disponibilité ultérieure du carburant pour l'aviation. Ces régions n'égalent pas encore l'élan réglementaire de l'Europe ni le bilan de tests de l'Asie-Pacifique. Le marché des aéronefs à hydrogène dans ces zones dépend de l'approvisionnement en électricité, des investissements aéroportuaires, des autres utilisateurs d'hydrogène et de partenariats ciblés.
Paysage concurrentiel
Le marché des aéronefs à hydrogène est fragmenté entre les fabricants de cellules, les spécialistes de la propulsion, les fournisseurs de gaz industriels, les entreprises d'équipements cryogéniques et les sociétés énergétiques. La concurrence est la plus forte dans la propulsion par pile à combustible et la MAU, car les plateformes plus petites peuvent générer de l'expérience en matière de tests et de certification plus tôt que les grands aéronefs. Airbus et MTU ont créé une coentreprise en juillet 2026 pour développer un moteur à pile à combustible hydrogène entièrement électrique. La structure combine la connaissance des programmes d'aéronefs avec la conception des moteurs, l'intégration et les travaux de certification. Rolls-Royce, Tata Consultancy Services et easyJet ont réalisé une simulation complète du cycle de vol à hydrogène sur un Pearl 15 en 2026, montrant une voie distincte centrée sur la combustion. Ces différentes approches montrent qu'aucune architecture de propulsion d'aéronef unique n'est devenue la norme acceptée.
Les partenariats stratégiques permettent aux entreprises de partager les coûts élevés des tests, de la certification et de la montée en puissance de la fabrication. ZeroAvia et Safran ont annoncé un partenariat technologique hydrogène-électrique en août 2026 combinant les travaux sur le groupe motopropulseur avec les capacités de production et de certification. ZeroAvia utilise également son projet de réseau norvégien pour relier la conversion des aéronefs à l'infrastructure aéroportuaire, plutôt que de traiter la propulsion comme un produit isolé. Le projet Newborn de Honeywell montre comment les fournisseurs de systèmes établis poursuivent des rôles plus larges dans les groupes motopropulseurs à hydrogène. La portée moyen-courrier reste ouverte car les aéronefs à pile à combustible et à combustion n'ont pas établi d'architecture définitive pour les missions de 500 à 2 000 km. Cela laisse de la place aux fournisseurs capables de résoudre les besoins en stockage, thermique et gestion de la puissance à travers l'aéronef. Le marché des aéronefs à hydrogène récompense le partage du risque de développement.
La propriété intellectuelle et les preuves de conformité façonneront les positions des entreprises à mesure que les programmes se rapprochent de la mise en service. Le brevet américain 12 618 361 B2 de Rolls-Royce couvre un système de gestion du carburant de turbine à gaz à hydrogène avec un arrangement de chambre de combustion auxiliaire. Airbus et MTU ont choisi la voie du moteur à pile à combustible, tandis que ZeroAvia fait progresser les tests de pile à combustible à des fins de certification pour les aéronefs plus petits. Les entreprises peuvent donc se positionner en tête dans différentes couches techniques plutôt que par les seules livraisons d'aéronefs. Les fournisseurs disposant de réservoirs, de piles à combustible, de systèmes de contrôle et de systèmes thermiques validés peuvent obtenir des rôles dans plusieurs programmes d'aéronefs. Les grandes entreprises conservent des avantages en matière de certification, tandis que les développeurs spécialisés peuvent établir des positions grâce à des démonstrateurs et des réseaux de routes ciblés. Le marché des aéronefs à hydrogène reste ouvert aux fournisseurs spécialisés qui prouvent des performances adaptées aux aéronefs.
Leaders du secteur des aéronefs à hydrogène
-
ZeroAvia, Inc.
-
Joby Aero, Inc.
-
Beyond Aero SAS
-
Doosan Corporation
-
Airbus SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des aéronefs à hydrogène Entreprises couvertes dans ce rapport
- Airbus SE
- ZeroAvia, Inc.
- Joby Aero, Inc.
- Doosan Corporation
- Beyond Aero SAS
- Embraer S.A.
- AeroDelft
- HES Energy Systems Pte. Ltd.
- Cranfield Aerospace Solutions Ltd.
- FlyH2 Aerospace (Pty) Ltd.
- Fokker Next Gen NV
- Alakai Technologies Corporation
Développements industriels récents dans Marché des aéronefs à hydrogène
- Juillet 2026 : ZeroAvia et Safran ont annoncé un partenariat sur les technologies hydrogène-électriques, combinant l'expertise de ZeroAvia en matière de groupe motopropulseur à pile à combustible avec l'échelle de fabrication et le bilan de certification de Safran pour accélérer la préparation commerciale des aéronefs régionaux.
- Juillet 2026 : Airbus et MTU Aero Engines ont annoncé une coentreprise pour développer et commercialiser un moteur à pile à combustible hydrogène entièrement électrique, avec un démarrage des opérations prévu en 2027.
- Novembre 2025 : ZeroAvia a annoncé une subvention du Fonds d'innovation de l'UE de 21,40 millions EUR (23,95 millions USD) pour le projet ODIN visant à transformer 15 Cessna Caravans avec des moteurs hydrogène-électriques ZA600 et à établir une infrastructure de ravitaillement dans 15 aéroports norvégiens. Le projet vise un réseau commercial d'aéronefs à hydrogène d'ici 2028.
Périmètre du rapport mondial sur le marché des aéronefs à hydrogène
Le marché des aéronefs à hydrogène comprend les aéronefs conçus pour utiliser l'hydrogène comme source d'énergie principale pour la propulsion dans les applications d'aviation civile, commerciale et sans pilote. Le marché couvre la production de nouveaux aéronefs et les programmes d'intégration ou de conversion de la propulsion à hydrogène, y compris les aéronefs en cours de développement, de démonstration et de commercialisation, la taille du marché étant axée sur les livraisons d'aéronefs commercialisés et les revenus associés au niveau des aéronefs.
Le marché des aéronefs à hydrogène est segmenté par source d'énergie, plateforme, portée et géographie. Par source d'énergie, le marché est segmenté en combustion hydrogène, pile à combustible hydrogène et hybride hydrogène-électrique. Par plateforme, le marché est segmenté en mobilité aérienne urbaine (MAU), systèmes aériens sans pilote (UAS), jets d'affaires et jets régionaux. Par portée, le marché est segmenté en aéronefs court-courrier, moyen-courrier et long-courrier. Le rapport couvre également les tailles de marché et les prévisions pour le marché des aéronefs à hydrogène dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Combustion hydrogène |
| Pile à combustible hydrogène |
| Hybride hydrogène-électrique |
| Mobilité aérienne urbaine (MAU) |
| Systèmes aériens sans pilote (UAS) |
| Jets d'affaires |
| Jets régionaux |
| Court-courrier |
| Moyen-courrier |
| Long-courrier |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Pays-Bas | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Singapour | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par source d'énergie | Combustion hydrogène | ||
| Pile à combustible hydrogène | |||
| Hybride hydrogène-électrique | |||
| Par plateforme | Mobilité aérienne urbaine (MAU) | ||
| Systèmes aériens sans pilote (UAS) | |||
| Jets d'affaires | |||
| Jets régionaux | |||
| Par portée | Court-courrier | ||
| Moyen-courrier | |||
| Long-courrier | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Pays-Bas | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Singapour | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des aéronefs à hydrogène d'ici 2032 ?
Le marché des aéronefs à hydrogène devrait atteindre 4,34 milliards USD d'ici 2032, en hausse par rapport à 0,76 milliard USD en 2027, à un CAGR de 41,69 %.
Quelle technologie de propulsion d'aéronef à hydrogène détient la plus grande part ?
Les systèmes à pile à combustible hydrogène détenaient 57,65 % des revenus en 2026, soutenus par leur adéquation avec les aéronefs plus petits et la propulsion électrique.
Pourquoi les aéronefs à hydrogène court-courrier se développent-ils en premier ?
Les aéronefs court-courrier représentaient 43,23 % en 2026 car ils nécessitent moins de carburant et peuvent opérer depuis des hubs hydrogène concentrés.
Quelle région connaît la croissance la plus rapide pour l'aviation à hydrogène ?
L'Asie-Pacifique devrait croître à un CAGR de 45,22 % jusqu'en 2032, soutenue par les investissements et les activités de démonstration en vol.
Quel est le principal obstacle aux aéronefs à hydrogène commerciaux ?
Les règles de certification et le stockage d'hydrogène liquide restent des obstacles majeurs, car les normes de navigabilité spécifiques à l'hydrogène ne sont pas encore finalisées.
Quelles entreprises développent des technologies d'aéronefs à hydrogène ?
Airbus, MTU, Rolls-Royce, ZeroAvia, Safran, Honeywell et Conscious Aerospace sont actifs dans les domaines des aéronefs, des moteurs, des piles à combustible et des infrastructures.