
Marktgröße und Marktanteil für Wasserstoffflugzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 0.76 Milliarden US-Dollar |
| Marktgröße (2032) | 4.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 41.69 % |
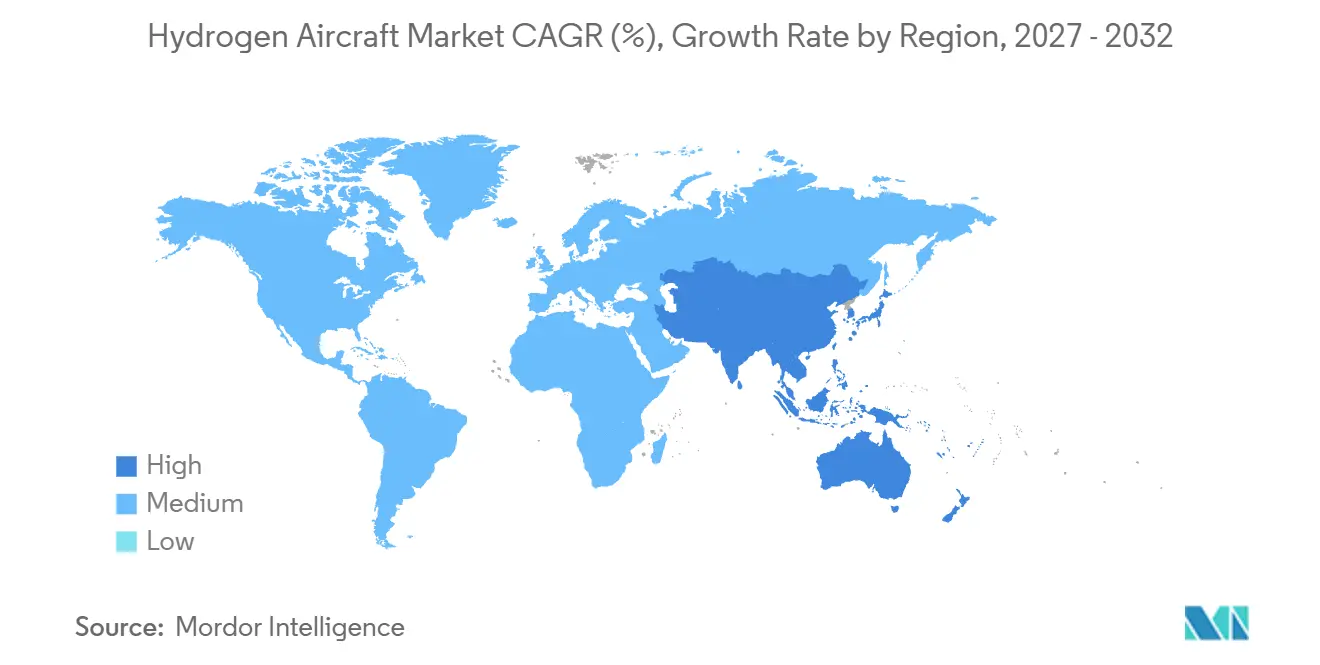
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
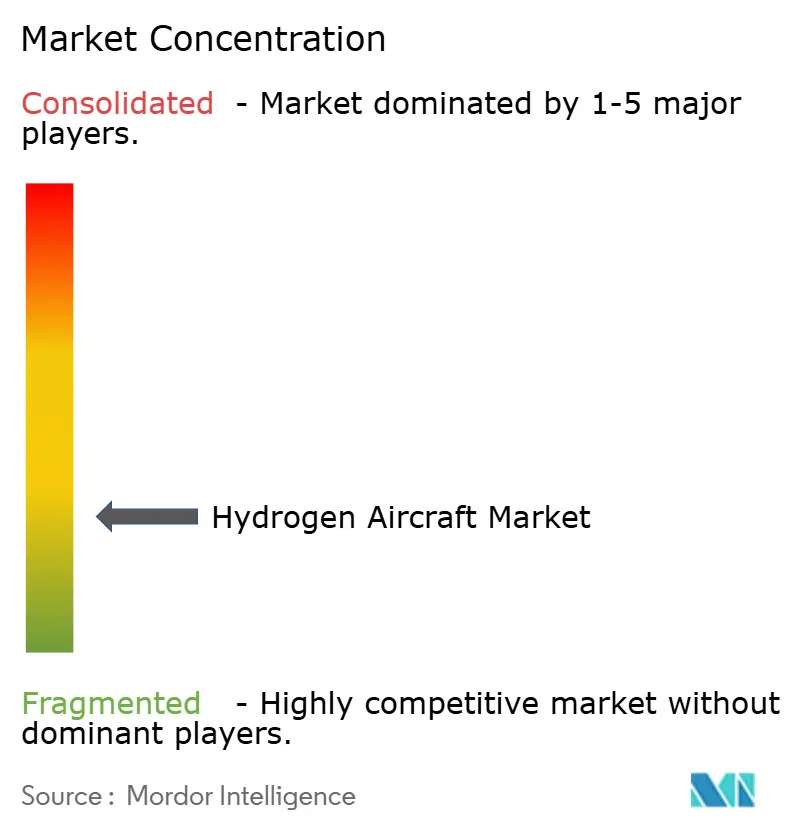
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasserstoffflugzeuge von Mordor Intelligence
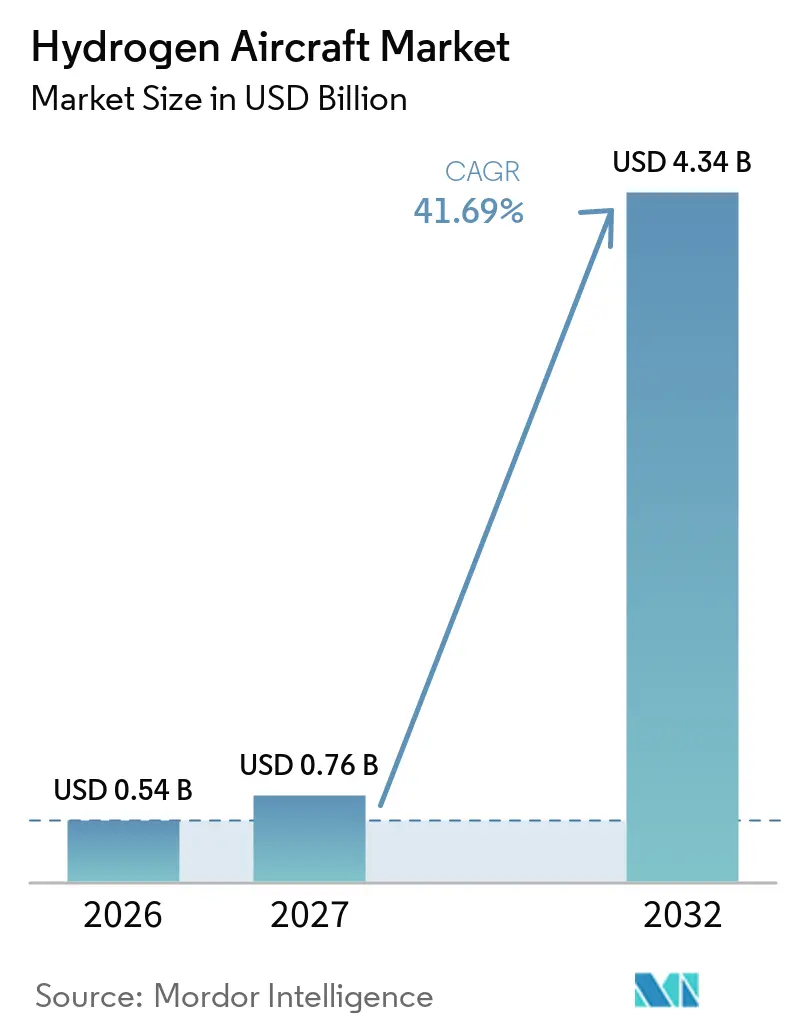
Die Marktgröße für Wasserstoffflugzeuge wurde im Jahr 2026 auf 0,54 Milliarden USD geschätzt und soll von 0,76 Milliarden USD im Jahr 2027 auf 4,34 Milliarden USD bis 2032 wachsen, bei einem CAGR von 41,69 % während des Prognosezeitraums (2027–2032). Das Wachstum spiegelt die Vorschriften zur Dekarbonisierung der Luftfahrt, Fortschritte bei Brennstoffzellen und öffentliche Fördermittel für Flugdemonstrationen wider. Wasserstoff bietet gegenüber konventionellem Kraftstoff einen Gewichtsvorteil, der Reichweite und Nutzlast schützen kann, solange Batterien noch schwer sind. Die frühe Aktivität konzentriert sich auf Kurzstrecken, Urban Air Mobility und unbemannte Systeme, da diese Anwendungen weniger Kraftstoff und eine fokussierte Flughafeninfrastruktur benötigen. Größere Regionalflugzeuge befinden sich in der Test- und Zertifizierungsphase. Der kommerzielle Zeitplan hängt weiterhin von Vorschriften für Lagerung, Betankung und Lufttüchtigkeit ab. Der Markt für Wasserstoffflugzeuge benötigt zudem koordinierte Versorgungspläne.
Wichtigste Erkenntnisse des Berichts
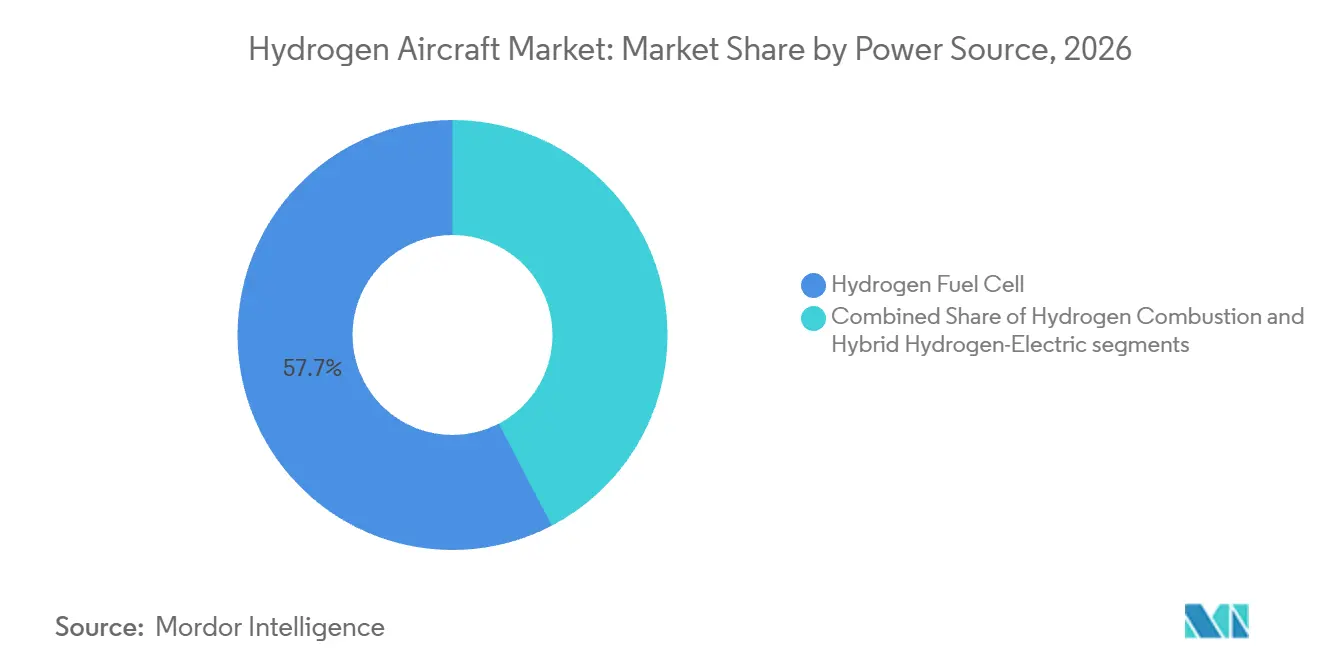
- Nach Energiequelle hielten Wasserstoff-Brennstoffzellen im Jahr 2026 einen Marktanteil von 57,65 % am Markt für Wasserstoffflugzeuge, während Wasserstoffverbrennung bis 2032 mit einem CAGR von 46,71 % wachsen soll.
- Nach Plattform hielt Urban Air Mobility (UAM) im Jahr 2026 einen Marktanteil von 34,56 % am Markt für Wasserstoffflugzeuge, während Regionaljets mit einem prognostizierten CAGR von 47,89 % bis 2032 das höchste Wachstum verzeichneten.
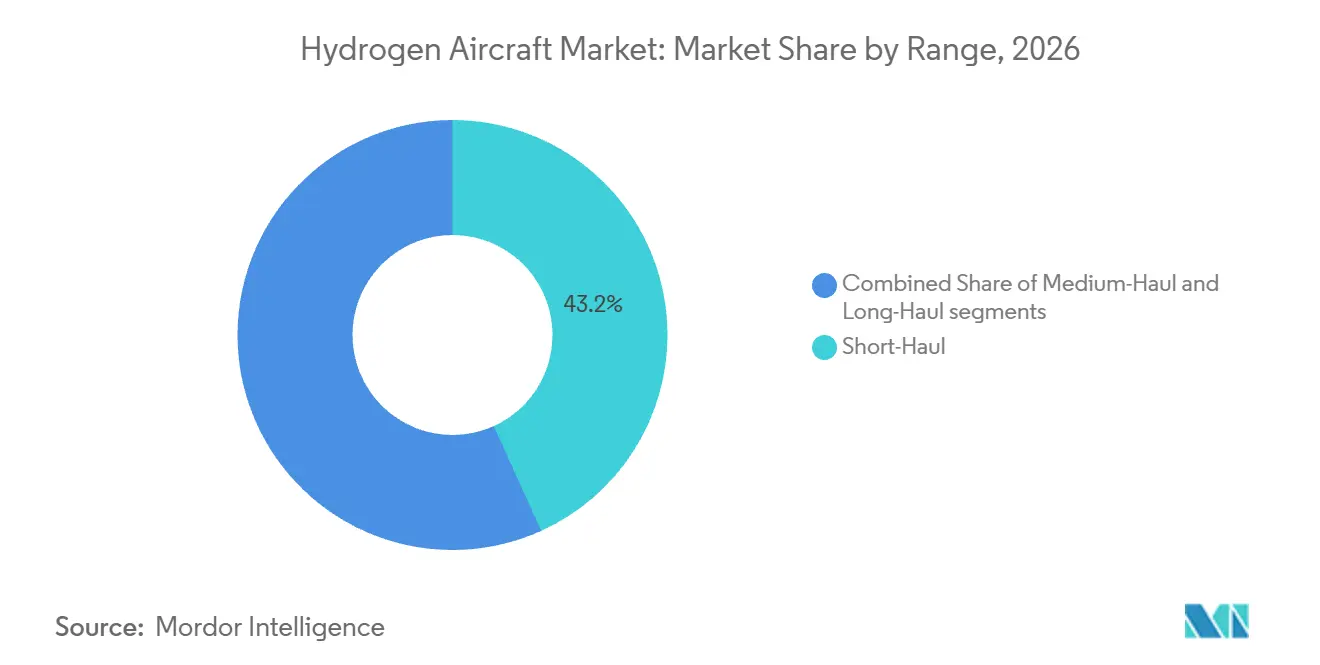
- Nach Reichweite entfielen auf Kurzstreckenflugzeuge im Jahr 2026 43,23 % des Marktanteils am Markt für Wasserstoffflugzeuge, während Langstreckenflugzeuge mit einem CAGR von 44,67 % bis 2032 wachsen.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 36,24 % am Markt für Wasserstoffflugzeuge, während Asien-Pazifik bis 2032 mit einem CAGR von 45,22 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zur Dekarbonisierung der Luftfahrt und Netto-Null-Flottenversprechen | +8.50% | Global, konzentriert in der EU und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei der Leistungsdichte von Wasserstoff-Brennstoffzellen | +7.20% | Global, angeführt von den USA, der EU und Japan | Mittelfristig (2–4 Jahre) |
| Öffentliche Förderung und branchenübergreifende Demonstrationsallianzen | +6.80% | EU, Vereinigtes Königreich, Niederlande, Australien | Kurzfristig (≤ 2 Jahre) |
| Regionale Erstvermarktungsökonomien | +5.50% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Entwicklung von Wasserstoff-Hubs an Flughäfen | +4.90% | EU, Vereinigtes Königreich, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Gravimetrischer Energievorteil von Wasserstoff | +4.30% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zur Dekarbonisierung der Luftfahrt und Netto-Null-Flottenversprechen
Die europäische Politik gibt dem Markt für Wasserstoffflugzeuge ein klareres Nachfragesignal als freiwillige Airline-Verpflichtungen allein. ReFuelEU Aviation trat im Januar 2025 in Kraft und schreibt die Verwendung von nachhaltigem Flugkraftstoff an EU-Flughäfen vor. Die Anforderung an Power-to-Liquid-Kraftstoff erreicht bis 2030 1,2 % und bis 2050 35 %. Dies lenkt Investitionen in Produktions- und Verteilungssysteme, die auch die direkte Nutzung von Wasserstoff an Flughäfen unterstützen können. IATA berichtete, dass im Jahr 2025 in Europa 1 Million Tonnen nachhaltiger Flugkraftstoff zur Einhaltung der Vorschriften eingekauft wurden. Es wurden auch Compliance-Kosten von 1,70 Milliarden USD über den geltenden Kraftstoffpreisen identifiziert, während die Europäische Kommission bis 2027 2,90 Milliarden EUR (3,25 Milliarden USD) bereitstellte.[1]
Fortschritte bei der Leistungsdichte von Wasserstoff-Brennstoffzellen
Die Leistungsdichte von Brennstoffzellen bestimmt, ob der Wasserstoffantrieb nützliche Nutzlasten tragen kann, ohne übermäßiges Systemgewicht zu verursachen. ZeroAvia berichtete von 1,40 kW/kg bei zertifizierungsrelevanten Bodentests für sein ZA600-System und strebt 2–5 MW für das ZA2000-Programm an. Eine höhere spezifische Leistung verbessert zunächst die Reichweite bei kleineren Flugzeugen, da jede zusätzliche Leistungseinheit die verfügbare Missionsdistanz direkt erhöht. Dies erklärt, warum der Markt für Wasserstoffflugzeuge die frühe Entwicklung auf UAM-Flugzeuge und kleinere Turboprops konzentriert hat. Chinas AVIC und die Tsinghua-Universität berichteten im April 2025 von einem 30-stündigen Wasserstoff-UAS-Flug mit Brennstoffzellen mit einer Leistung von 600 W/kg und einer Systemeffizienz von 55 % in der Höhe. Diese Ergebnisse zeigen, dass die Leistungsarbeit thermische und Druckbedingungen umfasst, die für den Flug relevant sind, und nicht nur Laborergebnisse.
Öffentliche Förderung und branchenübergreifende Demonstrationsallianzen
Öffentliche Fördermittel finanzieren Systeme, Flugtestanlagen und Zertifizierungsvorbereitungen, die private Programme sonst selbst finanzieren müssten. Conscious Aerospace erhielt im Juni 2025 73,30 Millionen EUR (83,80 Millionen USD) aus dem niederländischen Nationalen Wachstumsfonds. ZeroAvia erhielt 10,80 Millionen GBP (14,50 Millionen USD) vom Programm des UK Aerospace Technology Institute für den LH-SIFT-Flüssigwasserstoff-Prüfstand. MTU schloss den Vorentwurf für seinen 1,20-MW-HEROPS-Demonstrator im Rahmen von EU Clean Aviation ab. ZeroAvia erhielt außerdem einen EU-Innovationsfonds-Zuschuss von 21,40 Millionen EUR (23,96 Millionen USD) für ein norwegisches Netzwerk mit 15 Flughäfen. Airbus und MTU gründeten im Juli 2026 ein Gemeinschaftsunternehmen, um Brennstoffzellenentwicklung, Motorintegration und Zertifizierungskapazitäten zu bündeln.
Entwicklung von Wasserstoff-Hubs an Flughäfen
Flughafensysteme werden zu einer praktischen Einschränkung und kommerziellen Chance für den Markt für Wasserstoffflugzeuge. Airbus gibt an, dass mehr als 220 Flughäfen an seiner Initiative Hydrogen Hubs at Airports teilnehmen. Das Programm berücksichtigt die Lagerung vor Ort, die Verteilung und den Umgang mit Wasserstoff. Langfristige Verträge könnten flüssigen Wasserstoff an günstigen Standorten zu 3,83–5,03 USD pro kg H2 liefern. An weniger günstigen Standorten lagen die Kosten 29 % höher, während Importe über das European Hydrogen Backbone die Kosten um bis zu 12 % senken könnten. Laut Rolls-Royce plc könnte die Infrastruktur an 20 großen europäischen Flughäfen mehr als 80 % des Emissionsvorteils einer vollständigen kontinentalen Verfügbarkeit liefern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Kryogenlagerung, des Boil-off und der Flugzeugintegration | -3.80% | Global | Langfristig (≥ 4 Jahre) |
| Unvollständige Zertifizierungs- und Sicherheitsstandards | -3.20% | Global, insbesondere USA und EU | Kurzfristig (≤ 2 Jahre) |
| Kostendiskrepanz und Verfügbarkeit von grünem Wasserstoff | -2.70% | Global | Mittelfristig (2–4 Jahre) |
| Investitionskosten für die Flughafenbetankung und geringe frühe Auslastung | -2.10% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Kryogenlagerung, des Boil-off und der Flugzeugintegration
Flüssiger Wasserstoff stellt ein Verpackungsproblem dar, da er für die gleiche Missionenergie mehr Volumen als Düsentreibstoff benötigt. Der International Council on Clean Transportation gibt an, dass flüssiger Wasserstoff eine Energiedichte von 8,50 MJ/L hat, verglichen mit 34–35 MJ/L für Düsentreibstoff. Flugzeugtanks benötigen daher mehr internen Raum und können die Nutzlast oder Passagierkapazität reduzieren. Die Verflüssigung verbraucht zudem 30 % der Wasserstoffenergiekapazität, was zu einem Effizienzverlust von der Quelle bis zum Flügel führt.
Unvollständige Zertifizierungs- und Sicherheitsstandards
Die Zertifizierung bleibt eine direkte Markteintrittsbarriere, da keine große Jurisdiktion die Lufttüchtigkeitsregeln für Wasserstoffflugzeuge abgeschlossen hat. EASAs CONCERTO-Analyse identifizierte Lücken in den CS-23- und CS-25-Anforderungen für Wasserstoffbrandrisiko, Explosionsrisiko, Crashworthiness und Insassenüberleben. Wasserstoff hat zudem eine minimale Zündenergie von 0,017 mJ, was die Sicherheitsauslegung von Systemen besonders wichtig macht. EASAs Fahrplan zielt auf eine CS-23-Zertifizierung für Wasserstoffflugzeuge bis 2030 ab, während größere Regionalflugzeuge später in den 2030er Jahren erwartet werden. SAEs AE-7F-Ausschuss hat Standards wie AS7141, AS6679 und AS7373 herausgegeben, aber die Typzertifizierungsregeln auf Flugzeugebene sind noch unvollständig. Entwickler verfolgen daher zunächst kleinere Plattformen, bei denen Compliance-Wege früher entwickelt und auf spätere Flugzeugprogramme angewendet werden können. Der Markt für Wasserstoffflugzeuge ist daher einem Zertifizierungszeitrisiko ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Energiequelle:
Brennstoffzellen führen, während Verbrennung beschleunigtWasserstoff-Brennstoffzellensysteme machten im Jahr 2026 57,65 % des Marktanteils am Markt für Wasserstoffflugzeuge aus. Ihre Führungsposition spiegelt ihre Eignung für kleinere Flugzeuge wider, bei denen elektrischer Antrieb innerhalb der aktuellen Gewichtsgrenzen machbarer ist. Die CS-23-Zertifizierung ist zudem zugänglicher als die CS-25-Zertifizierung für größere Flugzeuge. Brennstoffzellen erzeugen im Flug Wasserdampf und wandeln Wasserstoff ohne Verbrennung in Strom um. Hybrid-Wasserstoff-Elektrisch-Systeme kombinieren Brennstoffzellen mit Batterien, um beim Start und Steigflug zusätzliche Leistung bereitzustellen. Die Marktgröße für Wasserstoffflugzeuge bei Brennstoffzellenplattformen wird durch UAM- und Turboprop-Programme unterstützt, die vor größeren Regionalflugzeugen in Betrieb gehen können. Dies gibt dem Markt für Wasserstoffflugzeuge einen früheren Weg zu operativem Lernen und Tests.
Wasserstoffverbrennung soll bis 2032 mit einem CAGR von 46,71 % wachsen. Ihr Reiz liegt in der potenziellen Kompatibilität mit Gasturbinen-Architekturen und der bestehenden Ingenieurbasis für Turbinentriebwerke. Rolls-Royce, Tata Consultancy Services und easyJet absolvierten im Jahr 2026 einen vollständigen simulierten Flugzyklus mit 100 % Wasserstoff in einem Pearl-15-Triebwerk.[2] Rolls-Royce hält außerdem das US-Patent 12.618.361 B2 für ein Wasserstoffturbinen-Kraftstoffmanagementsystem. Airbus hat seine ZEROe-Arbeit auf Brennstoffzellenantrieb konzentriert, was Raum für Triebwerksentwickler schafft, die weiterhin Verbrennungssysteme verfolgen.[3]
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Plattform:
UAM verankert das Volumen, Regionaljets geben das Tempo vorUAM hielt im Jahr 2026 einen Plattformanteil von 34,56 %. Diese Position spiegelt die aktive eVTOL-Entwicklung wider, bei der Wasserstoff-Brennstoffzellen Missionen über die Grenzen von reinen Batteriedesigns hinaus verlängern können. Der Markt für Wasserstoffflugzeuge unterstützt diese Designs, da UAM-Flugzeuge kleinere Kraftstoffsysteme verwenden und auf kontrollierten Routen betrieben werden können. Wasserstoffbetriebene unbemannte Luftfahrzeuge bieten auch einen risikoärmeren Weg zur Erprobung von Ausdauer und Energiemanagement in der Höhe. AVIC und die Tsinghua-Universität berichteten im Jahr 2025 von einem 30-stündigen Wasserstoff-UAS-Flug, der den kontinuierlichen Betrieb unter Flugbedingungen zeigte. Forschungen zu wasserstoffbetriebenem UAM identifizieren Flugzeugdesign, Wärmemanagement und Leistungsverteilung als zentrale Faktoren für eine sichere Integration. Der Markt profitiert von einem frühen UAM-Einsatz.
Regionaljets sollen bis 2032 mit einem CAGR von 47,89 % wachsen. Diese Kategorie hat einen größeren Bedarf an Megawatt-Antrieb und Flüssigwasserstoffspeicherung als UAM-Flugzeuge. Honeywells Project Newborn entwickelt einen 1-MW-Wasserstoff-Elektrisch-Antriebsstrang, der für 19-sitzige Regionalflugzeuge auf 3 MW skaliert werden kann. Das Programm trat 2025 in die Komponententestphase ein, was darauf hindeutet, dass regionale Antriebssysteme über konzeptionelle Überlegungen hinausgehen. Geschäftsreisejets bieten auch einen nützlichen Weg für regulatorische Erfahrungen, da sie besondere Bedingungen festlegen können, bevor größere Flugzeuge zertifiziert werden. Die Wasserstoffflugzeugbranche kann diese Programme nutzen, um Belege für Antriebsintegration, Wärmeregelung und Zertifizierungsmethoden für 40- bis 80-sitzige Flugzeuge zu sammeln. Der Markt für Wasserstoffflugzeuge testet größere Antriebssysteme.
Nach Reichweite:
Kurzstrecke dominiert, während Langstrecke skaliertKurzstreckenflugzeuge machten im Jahr 2026 einen Anteil von 43,23 % an der Reichweite aus. Diese Missionen erfordern weniger Kraftstoff an Bord, einfachere Tanklayouts und weniger Versorgungspunkte als längere Strecken. Eine kleine Anzahl von Hubs kann ein frühes Netzwerk unterstützen, was den Kapitalbedarf senkt, bevor eine breitere Flughafenabdeckung erforderlich ist. ZeroAvias EU-Innovationsfonds-Zuschuss von 21,40 Millionen EUR (23,96 Millionen USD) unterstützt die Umrüstung von 15 Cessna Caravans und den Aufbau von Wasserstoffinfrastruktur an 15 norwegischen Flughäfen bis 2028. Dieses Modell passt zu regionalen Netzwerken, in denen Flugzeuge häufig zu bestimmten Flughäfen zurückkehren. Es gibt Betreibern eine praktische Möglichkeit, Betankung, Wartung und Streckenökonomie in begrenztem Maßstab zu testen. Dieser Ansatz hält den Markt für Wasserstoffflugzeuge auf wiederholbare frühe Operationen und konzentrierte Strecken fokussiert.
Langstreckenflugzeuge sollen bis 2032 mit einem CAGR von 44,67 % wachsen. Ihr Markteintritt hängt von wesentlichen Verbesserungen bei der Kraftstoffspeicherung und der Antriebsleistung ab. Mittelstreckendesigns benötigen bei minus 253 °C gelagerten Flüssigwasserstoff, um ausreichend Energie innerhalb wettbewerbsfähiger Gewichtsgrenzen unterzubringen. Airbus plant für 2027 integrierte Bodentests für sein ZEROe-Konzept, das vier 2-MW-Brennstoffzellentriebwerke verwendet, um 80 Sitze zu versorgen und eine Reichweite von 1.000 Seemeilen zu erzielen. Diese Fähigkeit hängt von der Leistungsdichte auf Systemebene und der Tankeffizienz ab, nicht allein von der Brennstoffzellenleistung.
Geografische Analyse
Europa
Europa machte im Jahr 2026 36,24 % des regionalen Anteils aus. ReFuelEU Aviation gibt der Region durch seine Power-to-Liquid-Kraftstoffanforderung regulatorischen Einfluss, indem es Kapital in Richtung Flughafen-Wasserstoffsysteme lenkt. Der Flughafen Toulouse-Blagnac betreibt eine Produktions- und Verteilungsstation für erneuerbaren Wasserstoff und gibt der Region einen frühen operativen Referenzpunkt. Das Vereinigte Königreich verpflichtete sich im Juni 2025 zu 250 Millionen GBP (335,70 Millionen USD) für grüne Luft- und Raumfahrtprojekte, einschließlich Fördermittel für Wasserstoffprogramme. Die Niederlande stellten 73,30 Millionen EUR (82,04 Millionen USD) über ihren Nationalen Wachstumsfonds für das HAPSS-Konsortium bereit. Deutschlands GENtwoPRO-Projekt entwickelt Megawatt-Klasse-Niedertemperatur-PEM-Brennstoffzellen für den Luftfahrteinsatz. Diese Projekte geben dem europäischen Markt für Wasserstoffflugzeuge eine Basis aus öffentlicher Finanzierung, Flughafenaktivitäten und Komponentenentwicklung.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 45,22 % wachsen. Der Fortschritt kombiniert staatlich geführte Investitionen mit einer wachsenden Anzahl von Flugzeug- und Komponentendemonstrationen. Japan hat 26 Milliarden USD für ein öffentlich-privates Programm für wasserstoffbetriebene Passagierflugzeuge als Teil seiner umfassenderen Wasserstoffstrategie zugesagt. China hat Wasserstoffantrieb durch UAS-Ausdauertests und Flüssigwasserstoff-eVTOL-Tests demonstriert. Diese Aktivitäten zeigen einen Demonstrator-zuerst-Weg, der Lagerung, Betankung und Flugzeugsteuerung unter lokalen Bedingungen validieren kann. Südkorea entwickelt Verbundwerkstoff-Flüssigwasserstoffspeichersysteme durch Arbeiten mit ZeroAvia und KAERI. Der asiatisch-pazifische Markt für Wasserstoffflugzeuge umfasst auch australische eVTOL-Entwicklung und Brennstoffzellenaktivitäten in Singapur, was die regionale Lieferanten- und Testbasis erweitert. Der Markt für Wasserstoffflugzeuge hat eine breitere regionale Testaktivität.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika verfügt über Fertigungskapazitäten in der Luft- und Raumfahrt und über föderale Wasserstoffforschung, aber die Zertifizierungsunsicherheit veranlasst Entwickler, parallele regulatorische Wege zu verfolgen. Kanadas abgelegene Strecken könnten für Wasserstoff-Turboprop-Umrüstungen geeignet sein, da sie kleinere Gemeinden über moderate Entfernungen verbinden. Südamerika hat eine Frühphasenchance, wobei Brasiliens Wasserkraftressourcen einen potenziellen zukünftigen Vorteil für die Produktion von grünem Wasserstoff bieten. Der Nahe Osten prüft Hubs, die Luftfahrt- und Industriebedarf bedienen, was die frühe Infrastrukturnutzung verbessern kann. Südafrikas Wasserstoffexportpläne könnten die spätere Kraftstoffverfügbarkeit für die Luftfahrt unterstützen. Diese Regionen erreichen noch nicht Europas regulatorischen Schwung oder den asiatisch-pazifischen Testrekord. Der Markt für Wasserstoffflugzeuge in diesen Gebieten hängt von der Stromversorgung, Flughafeninfrastruktur, anderen Wasserstoffnutzern und gezielten Partnerschaften ab.
Wettbewerbslandschaft
Der Markt für Wasserstoffflugzeuge ist fragmentiert über Flugzeugzellenhersteller, Antriebsspezialisten, Industriegaslieferanten, Kryogenikausrüstungsunternehmen und Energieunternehmen. Der Wettbewerb ist am stärksten bei Brennstoffzellenantrieb und UAM, da kleinere Plattformen früher als große Flugzeuge Test- und Zertifizierungserfahrungen sammeln können. Airbus und MTU gründeten im Juli 2026 ein Gemeinschaftsunternehmen zur Entwicklung eines vollständig elektrischen Wasserstoff-Brennstoffzellentriebwerks. Die Struktur kombiniert Flugzeugprogrammkenntnisse mit Triebwerksdesign, Integration und Zertifizierungsarbeit. Rolls-Royce, Tata Consultancy Services und easyJet absolvierten im Jahr 2026 eine vollständige Pearl-15-Wasserstoff-Flugzyklussimulation und zeigten damit einen separaten Weg, der auf Verbrennung ausgerichtet ist. Diese unterschiedlichen Ansätze zeigen, dass keine einzige Flugzeugantriebsarchitektur zum akzeptierten Standard geworden ist.
Strategische Partnerschaften ermöglichen es Unternehmen, die hohen Kosten für Tests, Zertifizierung und Fertigungsskalierung zu teilen. ZeroAvia und Safran kündigten im August 2026 eine Partnerschaft für Wasserstoff-Elektrisch-Technologien an, die ZeroAvias Brennstoffzellen-Antriebsstrang-Expertise mit Safrans Fertigungskapazitäten und Zertifizierungserfahrung kombiniert. ZeroAvia nutzt auch sein norwegisches Netzwerkprojekt, um die Flugzeugumrüstung mit der Flughafeninfrastruktur zu verknüpfen, anstatt den Antrieb als isoliertes Produkt zu behandeln. Honeywells Project Newborn zeigt, wie etablierte Systemlieferanten breitere Rollen bei Wasserstoff-Antriebssträngen anstreben. Die Mittelstrecke bleibt offen, da Brennstoffzellen- und Verbrennungsflugzeuge keine endgültige Architektur für 500- bis 2.000-km-Missionen etabliert haben. Dies lässt Raum für Lieferanten, die Lagerungs-, Wärme- und Leistungsmanagementanforderungen über das gesamte Flugzeug hinweg lösen können. Der Markt für Wasserstoffflugzeuge belohnt geteiltes Entwicklungsrisiko.
Geistiges Eigentum und Compliance-Nachweise werden die Unternehmensposition prägen, wenn Programme näher an den Betrieb rücken. Rolls-Royces US-Patent 12.618.361 B2 deckt ein Wasserstoffgasturbinen-Kraftstoffmanagementsystem mit einer Hilfsbrenneranordnung ab. Airbus und MTU haben einen Brennstoffzellentriebwerkspfad gewählt, während ZeroAvia die zertifizierungsrelevanten Brennstoffzellentests für kleinere Flugzeuge vorantreibt. Unternehmen können daher in verschiedenen technischen Schichten führen, nicht nur durch Flugzeuglieferungen. Lieferanten mit validierten Tanks, Brennstoffzellen, Steuerungen und Wärmesystemen können Rollen in mehreren Flugzeugprogrammen übernehmen. Große Unternehmen behalten Zertifizierungsvorteile, während fokussierte Entwickler Positionen durch Demonstratoren und gezielte Streckennetzwerke aufbauen können. Der Markt für Wasserstoffflugzeuge bleibt offen für spezialisierte Lieferanten, die flugzeuggerechte Leistung nachweisen.
Marktführer in der Wasserstoffflugzeugbranche
-
ZeroAvia, Inc.
-
Joby Aero, Inc.
-
Beyond Aero SAS
-
Doosan Corporation
-
Airbus SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasserstoffflugzeuge Unternehmen in diesem Bericht
- Airbus SE
- ZeroAvia, Inc.
- Joby Aero, Inc.
- Doosan Corporation
- Beyond Aero SAS
- Embraer S.A.
- AeroDelft
- HES Energy Systems Pte. Ltd.
- Cranfield Aerospace Solutions Ltd.
- FlyH2 Aerospace (Pty) Ltd.
- Fokker Next Gen NV
- Alakai Technologies Corporation
Neueste Industrielle Entwicklungen in Markt für Wasserstoffflugzeuge
- Juli 2026: ZeroAvia und Safran kündigten eine Partnerschaft für Wasserstoff-Elektrisch-Technologien an, die ZeroAvias Brennstoffzellen-Antriebsstrang-Expertise mit Safrans Fertigungskapazitäten und Zertifizierungserfahrung kombiniert, um die kommerzielle Marktreife für Regionalflugzeuge zu beschleunigen.
- Juli 2026: Airbus und MTU Aero Engines kündigten ein Gemeinschaftsunternehmen zur Entwicklung und Vermarktung eines vollständig elektrischen Wasserstoff-Brennstoffzellentriebwerks an, mit einem geplanten Betriebsbeginn im Jahr 2027.
- November 2025: ZeroAvia kündigte einen EU-Innovationsfonds-Zuschuss von 21,40 Millionen EUR (23,95 Millionen USD) für das Projekt ODIN an, um 15 Cessna Caravans mit ZA600-Wasserstoff-Elektrisch-Triebwerken umzurüsten und Betankungsinfrastruktur an 15 norwegischen Flughäfen aufzubauen. Das Projekt zielt auf ein kommerzielles Wasserstoffflugzeugnetzwerk bis 2028 ab.
Globaler Berichtsumfang des Marktes für Wasserstoffflugzeuge
Der Markt für Wasserstoffflugzeuge umfasst Flugzeuge, die für die Nutzung von Wasserstoff als primäre Energiequelle für den Antrieb in zivilen, kommerziellen und unbemannten Luftfahrtanwendungen ausgelegt sind. Der Markt umfasst die Produktion neuer Flugzeuge und Programme zur Integration oder Umrüstung von Wasserstoffantrieben, einschließlich Flugzeuge in der Entwicklungs-, Demonstrations- und Kommerzialisierungsphase, wobei die Marktgröße auf kommerzialisierte Flugzeuglieferungen und damit verbundene Erlöse auf Flugzeugebene ausgerichtet ist.
Der Markt für Wasserstoffflugzeuge ist nach Energiequelle, Plattform, Reichweite und Geografie segmentiert. Nach Energiequelle ist der Markt in Wasserstoffverbrennung, Wasserstoff-Brennstoffzelle und Hybrid-Wasserstoff-Elektrisch segmentiert. Nach Plattform ist der Markt in Urban Air Mobility (UAM), Unbemannte Luftfahrtsysteme (UAS), Geschäftsreisejets und Regionaljets segmentiert. Nach Reichweite ist der Markt in Kurzstrecken-, Mittelstrecken- und Langstreckenflugzeuge segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Markt für Wasserstoffflugzeuge in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Wasserstoffverbrennung |
| Wasserstoff-Brennstoffzelle |
| Hybrid-Wasserstoff-Elektrisch |
| Urban Air Mobility (UAM) |
| Unbemannte Luftfahrtsysteme (UAS) |
| Geschäftsreisejets |
| Regionaljets |
| Kurzstrecke |
| Mittelstrecke |
| Langstrecke |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Niederlande | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Singapur | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Energiequelle | Wasserstoffverbrennung | ||
| Wasserstoff-Brennstoffzelle | |||
| Hybrid-Wasserstoff-Elektrisch | |||
| Nach Plattform | Urban Air Mobility (UAM) | ||
| Unbemannte Luftfahrtsysteme (UAS) | |||
| Geschäftsreisejets | |||
| Regionaljets | |||
| Nach Reichweite | Kurzstrecke | ||
| Mittelstrecke | |||
| Langstrecke | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Niederlande | |||
| Italien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Singapur | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Wasserstoffflugzeuge bis 2032 erreichen?
Der Markt für Wasserstoffflugzeuge soll bis 2032 4,34 Milliarden USD erreichen, ausgehend von 0,76 Milliarden USD im Jahr 2027 bei einem CAGR von 41,69 %.
Welche Wasserstoffflugzeug-Antriebstechnologie hat den größten Marktanteil?
Wasserstoff-Brennstoffzellensysteme hielten im Jahr 2026 57,65 % des Umsatzes, unterstützt durch ihre Eignung für kleinere Flugzeuge und elektrischen Antrieb.
Warum entwickeln sich Kurzstrecken-Wasserstoffflugzeuge zuerst?
Kurzstreckenflugzeuge hielten im Jahr 2026 43,23 %, da sie weniger Kraftstoff benötigen und von fokussierten Wasserstoff-Hubs aus betrieben werden können.
Welche Region wächst am schnellsten im Bereich Wasserstoffluftfahrt?
Asien-Pazifik soll bis 2032 mit einem CAGR von 45,22 % wachsen, unterstützt durch Investitionen und Flugdemonstrationsaktivitäten.
Was ist die größte Barriere für kommerzielle Wasserstoffflugzeuge?
Zertifizierungsregeln und Flüssigwasserstoffspeicherung bleiben wesentliche Barrieren, da wasserstoffspezifische Lufttüchtigkeitsstandards noch nicht abgeschlossen sind.
Welche Unternehmen entwickeln Wasserstoffflugzeugtechnologien?
Airbus, MTU, Rolls-Royce, ZeroAvia, Safran, Honeywell und Conscious Aerospace sind in den Bereichen Flugzeuge, Triebwerke, Brennstoffzellen und Infrastruktur aktiv.