
水素航空機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
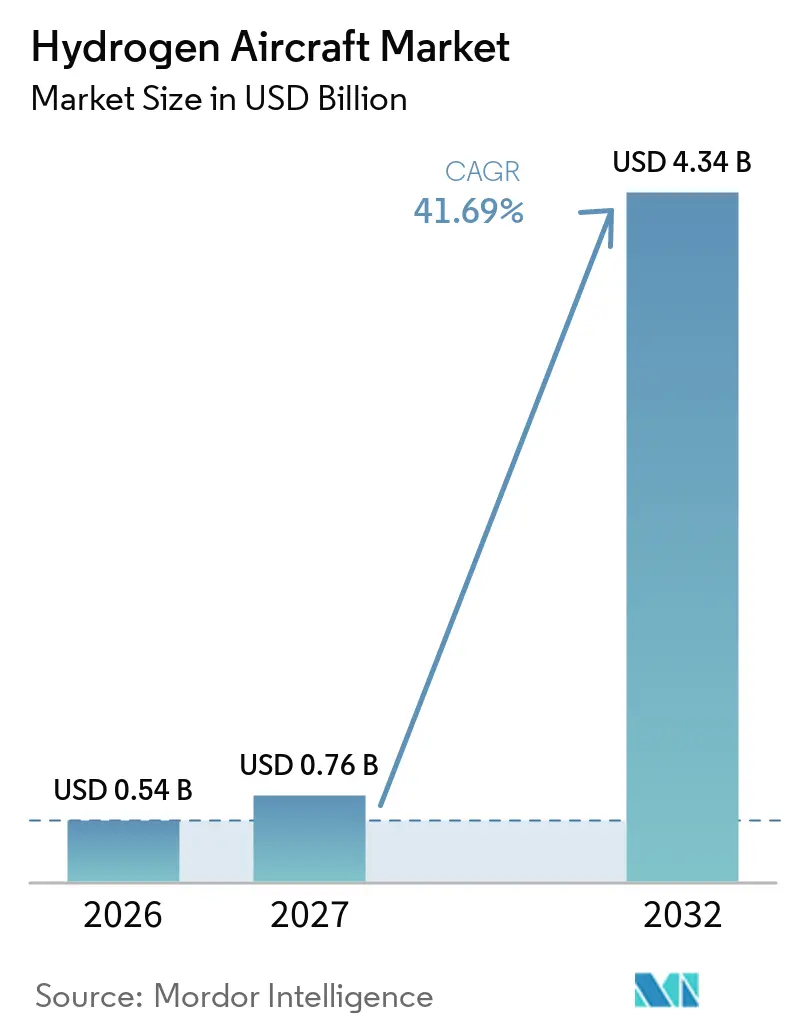
| 市場規模 (2027) | 0.76 十億米ドル |
| 市場規模 (2032) | 4.34 十億米ドル |
| 成長率 (2027 - 2032) | 41.69 % |
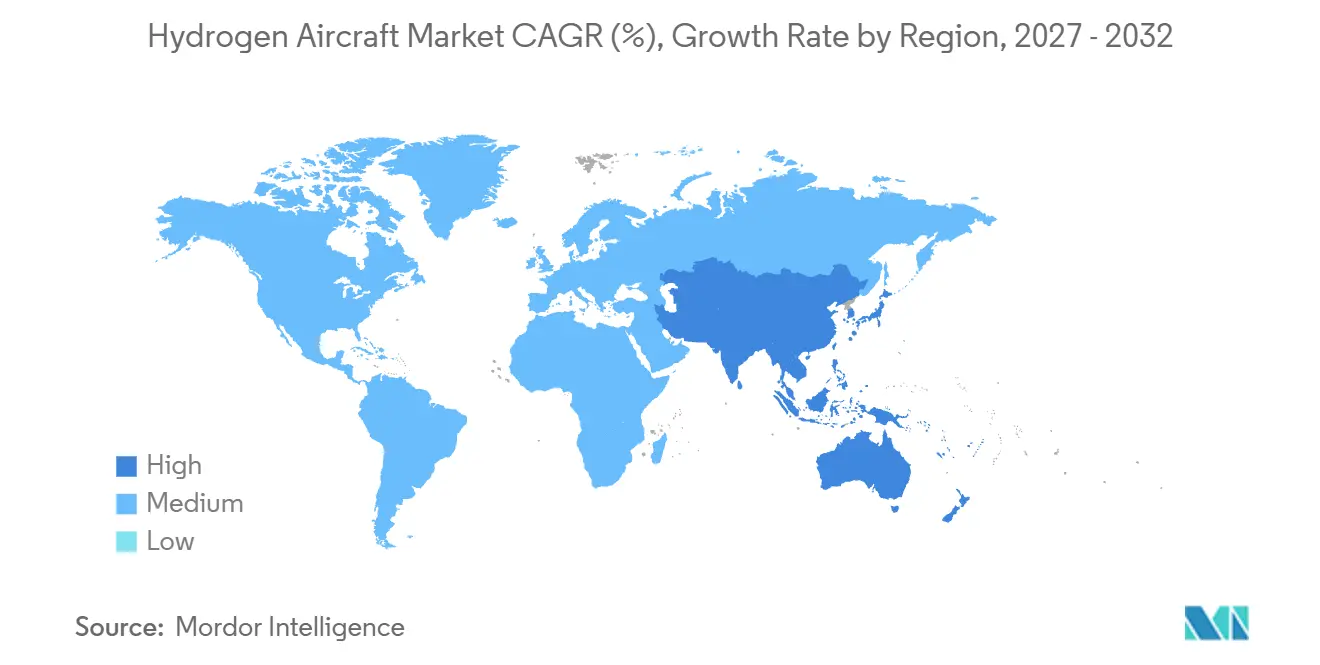
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
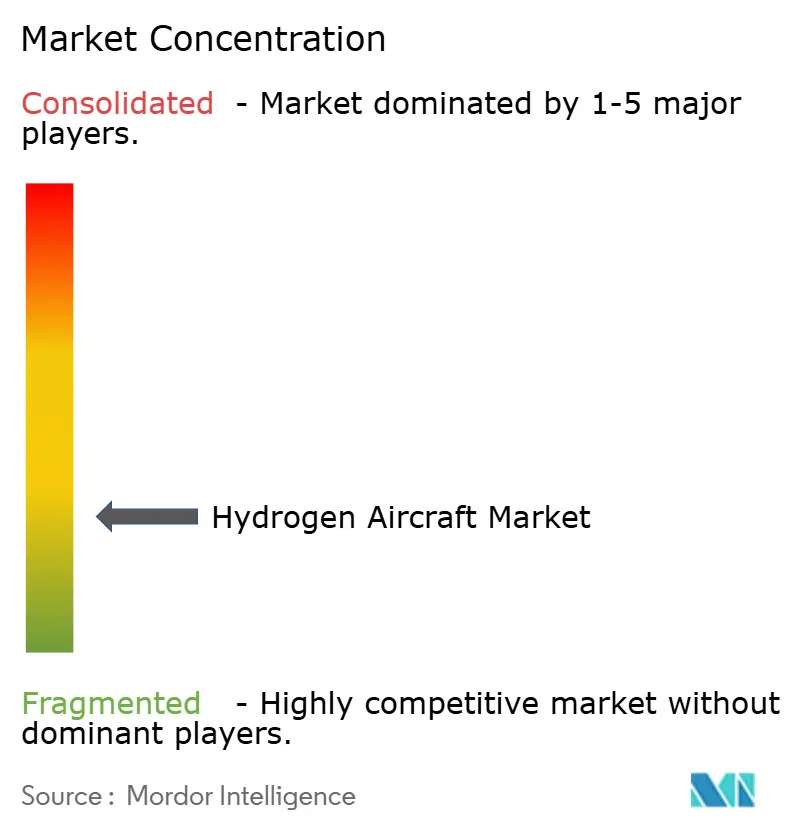
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水素航空機市場分析
水素航空機市場規模は2026年に0.54 ビリオン 米ドルと評価され、2027年の0.76 ビリオン 米ドルから2032年には4.34 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に41.69%のCAGRで成長します。この成長は、航空脱炭素化規制、燃料電池の進歩、および飛行実証への公的資金提供を反映しています。水素は従来の燃料に対して重量面での優位性を持ち、バッテリーが依然として重い場合でも航続距離とペイロードを維持できます。初期の活動は短距離路線、都市型航空モビリティ、および無人システムに集中しています。これらの用途は燃料消費量が少なく、集中した空港インフラを必要とするためです。より大型のリージョナル機はテストおよび認証作業に移行しています。商業化のタイミングは依然として、貯蔵、給油、および耐空性に関する規制に依存しています。水素航空機市場は、協調的な供給計画も必要としています。
主要レポートのポイント
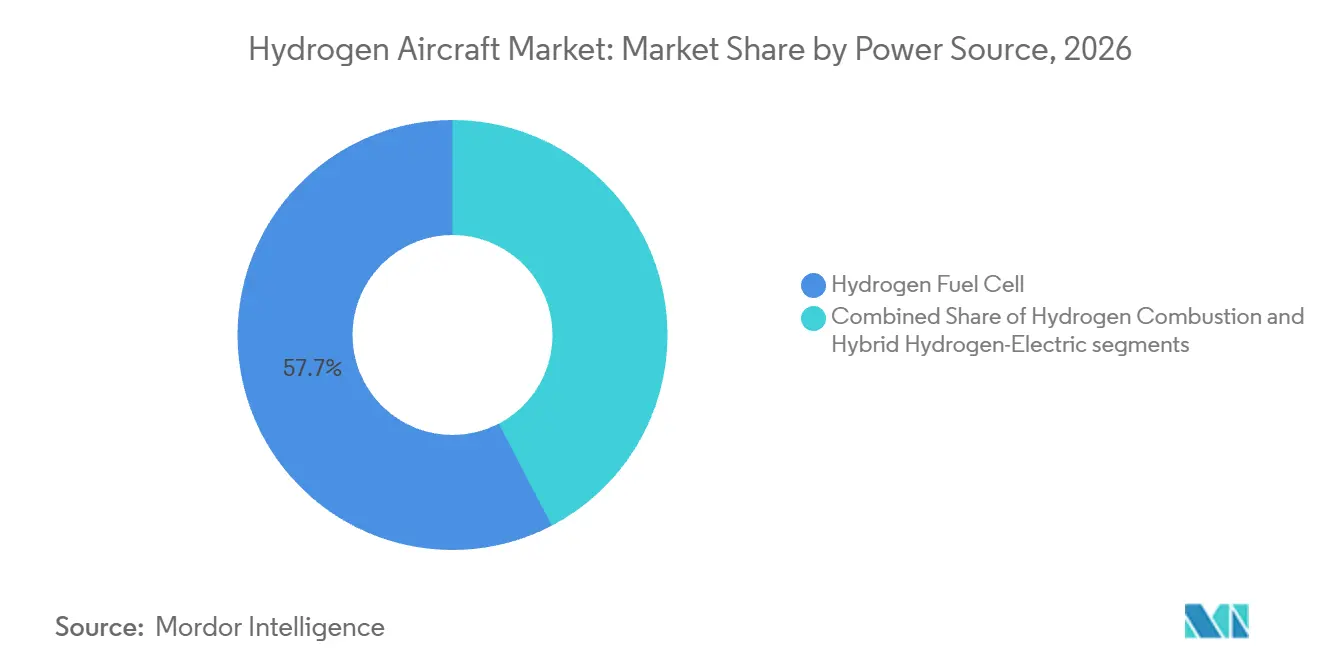
- 動力源別では、水素燃料電池が2026年の水素航空機市場シェアの57.65%を占め、水素燃焼は2032年にかけて46.71%のCAGRで拡大すると予測されています。
- プラットフォーム別では、都市型航空モビリティ(UAM)が2026年の水素航空機市場シェアの34.56%を占め、リージョナルジェトが2032年にかけて47.89%という最高のCAGRを記録すると予測されています。
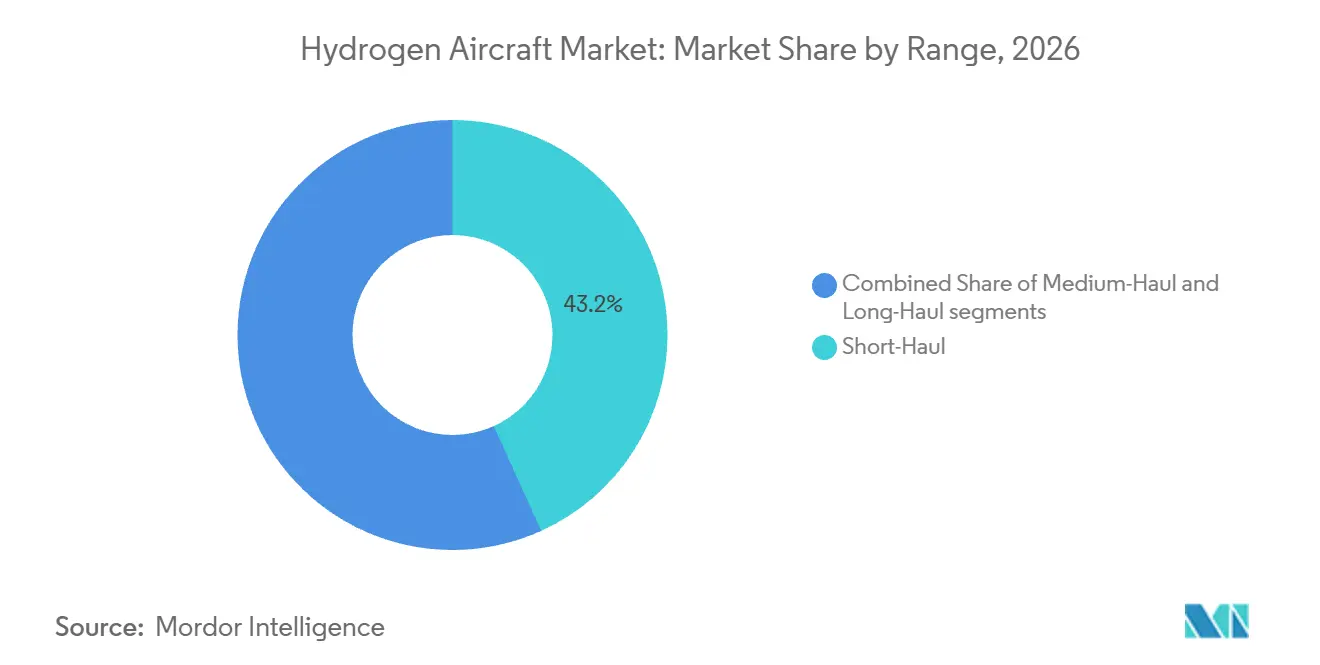
- 航続距離別では、短距離航空機が2026年の水素航空機市場シェアの43.23%を占め、長距離航空機は2032年にかけて44.67%のCAGRで拡大しています。
- 地域別では、欧州が2026年の水素航空機市場シェアの36.24%を占め、アジア太平洋は2032年にかけて45.22%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空脱炭素化義務とネットゼロ機体コミットメント | +8.50% | 欧州連合および英国に集中したグローバル | 短期(2年以内) |
| 水素燃料電池の電力密度の進歩 | +7.20% | 米国、欧州連合、日本が主導するグローバル | 中期(2~4年) |
| 公的資金と産業横断的な実証アライアンス | +6.80% | 欧州連合、英国、オランダ、オーストラリア | 短期(2年以内) |
| 地域優先の商業化経済性 | +5.50% | 欧州、北米 | 中期(2~4年) |
| 空港水素ハブの開発 | +4.90% | 欧州連合、英国、アジア太平洋 | 中期(2~4年) |
| 水素の高い重量エネルギー優位性 | +4.30% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空脱炭素化義務とネットゼロ機体コミットメント
欧州の政策は、航空会社の自発的なコミットメントだけよりも、水素航空機市場に対してより明確な需要シグナルを与えています。ReFuelEU航空規則は2025年1月に発効し、欧州連合の空港での持続可能な航空燃料の使用を義務付けています。そのパワートゥリキッド要件は2030年までに1.2%、2050年までに35%に達します。これにより、空港での水素の直接利用を支援できる生産・流通システムへの投資が促進されます。IATAは、2025年にコンプライアンスのために欧州で100万トンの持続可能な航空燃料が購入されていると報告しました。また、現行の燃料価格を上回るコンプライアンスコストとして1.70 ビリオン 米ドルを特定し、欧州委員会は2027年までに2.90 ビリオン ユーロ(3.25 ビリオン 米ドル)を拠出することを約束しました。[1]
水素燃料電池の電力密度の進歩
燃料電池の電力密度は、水素推進システムが過剰なシステム重量なしに有用なペイロードを運搬できるかどうかを決定します。ZeroAviaは、ZA600システムの認証目的の地上試験において1.40 kW/kgを報告し、ZA2000プログラムでは2~5 MWを目標としています。比出力が高いほど、小型航空機において航続距離が最初に向上します。これは、追加の出力単位が利用可能なミッション距離を直接増加させるためです。これが、水素航空機市場がUAM機および小型ターボプロップ機に初期開発を集中させてきた理由を説明しています。中国のAVICと清華大学は2025年4月に、600 W/kgの燃料電池を使用し、高度での55%のシステム効率を記録した水素UASの30時間飛行を報告しました。これらの結果は、性能向上の取り組みが実験室出力だけでなく、飛行に関連する熱的・圧力条件を含むことを示しています。
公的資金と産業横断的な実証アライアンス
公的資金は、民間プログラムが独自に資金調達する必要があるシステム、飛行試験資産、および認証準備に充てられています。Conscious Aerospaceは2025年6月にオランダ国家成長基金から7,330万ユーロ(8,380万米ドル)を受領しました。ZeroAviaは、液体水素テストベッドLH-SIFTのために英国航空宇宙技術研究所プログラムから1,080万ポンド(1,450万米ドル)を受領しました。MTUは欧州連合クリーン航空内で1.20 MWのHEROPSデモンストレーターの基本設計を完了しました。ZeroAviaはまた、15の空港をカバーするノルウェーネットワークのために2,140万ユーロ(2,396万米ドル)の欧州連合イノベーション基金助成金を受領しました。Airbus SEとMTUは2026年7月に、燃料電池開発、エンジン統合、および認証能力を組み合わせるジョイントベンチャーを設立しました。
空港水素ハブの開発
空港システムは、水素航空機市場にとって実際的な制約と商業的機会になりつつあります。Airbus SEは、220以上の空港がその空港における水素ハブイニシアチブに参加していると述べています。このプログラムは、オンサイト貯蔵、流通、および水素取り扱いを検討しています。長期契約により、有利な立地への液体水素をH21kgあたり3.83~5.03米ドルで供給できる可能性があります。不利な立地では29%高いコストに直面し、欧州水素バックボーンの輸入によりコストを最大12%削減できる可能性があります。Rolls-Royce plcによると、欧州主要20空港のインフラは、大陸全体での完全な利用可能性から排出削減効果の80%以上を提供できるとされています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極低温貯蔵、ボイルオフ、および航空機統合の複雑性 | -3.80% | グローバル | 長期(4年以上) |
| 不完全な認証および安全基準 | -3.20% | グローバル、特に米国および欧州連合 | 短期(2年以内) |
| グリーン水素のコストと供給の不一致 | -2.70% | グローバル | 中期(2~4年) |
| 空港給油設備の資本支出と初期稼働率の低さ | -2.10% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
極低温貯蔵、ボイルオフ、および航空機統合の複雑性
液体水素は、同じミッションエネルギーに対してジェット燃料よりも多くの容積を必要とするため、パッケージングの問題を引き起こします。国際クリーン交通委員会は、液体水素のエネルギー密度が8.50 MJ/Lであるのに対し、ジェット燃料は34~35 MJ/Lであると述べています。したがって、航空機タンクはより多くの内部スペースを必要とし、ペイロードまたは旅客定員を削減する可能性があります。液化は水素エネルギー容量の30%を消費し、ウェルトゥウィング効率の損失をもたらします。
不完全な認証および安全基準
主要な法域が水素航空機の耐空性規則を最終決定していないため、認証は商業参入への直接的な障壁となっています。EASAのCONCERTO分析は、水素火災リスク、爆発リスク、耐墜落性、および乗員生存性に関するCS-23およびCS-25要件のギャップを特定しました。水素の最小点火エネルギーは0.017 mJであり、システム安全設計が特に重要となります。EASAのロードマップは2030年までに水素航空機のCS-23認証を目標とし、より大型のリージョナル機は2030年代後半に予定されています。SAEのAE-7F委員会はAS7141、AS6679、AS7373などの規格を発行していますが、航空機レベルの型式認証規則は未完成のままです。したがって、開発者はまず小型プラットフォームを追求しており、そこではコンプライアンスの経路をより早く開発し、後の航空機プログラムに適用できます。水素航空機市場は認証タイミングリスクに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
動力源別:
燃料電池がリードし、燃焼が加速水素燃料電池システムは2026年の水素航空機市場シェアの57.65%を占めました。このリードは、現在の重量制限内で電気推進がより実現可能な小型航空機への適合性を反映しています。CS-23認証は、大型航空機のCS-25認証よりもアクセスしやすいです。燃料電池は飛行中に水蒸気を生成し、燃焼なしに水素を電気に変換します。ハイブリッド水素電気システムは、離陸および上昇時に追加電力を提供するために燃料電池とバッテリーを組み合わせます。燃料電池プラットフォームの水素航空機市場規模は、大型リージョナル機よりも早く就航できるUAMおよびターボプロッププログラムによって支えられています。これにより、水素航空機市場は運用学習とテストへの早期ルートを得ます。
水素燃焼は2032年にかけて46.71%のCAGRで成長すると予測されています。その魅力は、ガスタービンアーキテクチャとの潜在的な互換性と、タービンエンジンの既存のエンジニアリング基盤にあります。Rolls-Royce、Tata Consultancy Services、およびeasyJetは2026年にPearl 15エンジンで100%水素を使用した完全なシミュレーション飛行サイクルを完了しました。[2] Rolls-Royceはまた、補助燃焼器配置を備えた水素タービン燃料管理システムに関する米国特許第12,618,361 B2号を保有しています。Airbus SEはZEROeの取り組みを燃料電池推進に集中させており、燃焼システムの追求を続けるエンジン開発者に余地を与えています。[3]
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォーム別:
UAMが数量を支え、リージョナルジェットがペースを設定UAMは2026年にプラットフォームシェアの34.56%を占めました。この位置は、水素燃料電池がバッテリーのみの設計の限界を超えてミッションを延長できる活発なeVTOL開発を反映しています。水素航空機市場はこれらの設計を支持しています。UAM機はより小型の燃料システムを使用し、管理された路線で運航できるためです。水素動力無人機は、高度での持久力とエネルギー管理を実証するための低リスクな経路も提供します。AVICと清華大学は2025年に水素UASの30時間飛行を報告し、飛行条件下での継続的な運用を示しました。水素動力UAMに関する研究は、航空機設計、熱管理、および電力配分を安全な統合の中心的な要因として特定しています。市場は早期UAM展開から恩恵を受けます。
リージョナルジェットは2032年にかけて47.89%のCAGRで成長すると予測されています。このカテゴリーは、UAM機よりもメガワット規模の推進と液体水素貯蔵の必要性が高いです。HoneywellのProject Newbornは、19席のリージョナル機向けに3 MWまでスケールアップできる1 MWの水素電気パワートレインを開発しています。このプログラムは2025年にコンポーネントテストに移行し、リージョナル推進システムが高レベルのコンセプト作業を超えて進んでいることを示しています。ビジネスジェットも規制経験のための有用な手段を提供します。大型航空機が認証される前に特別条件を確立できるためです。水素航空機産業はこれらのプログラムを使用して、40~80席の航空機の推進統合、熱制御、および認証方法に関する証拠を構築できます。水素航空機市場はより大型の推進システムをテストしています。
航続距離別:
短距離が支配し、長距離がスケールアップ短距離航空機は2026年の航続距離セグメントの43.23%のシェアを占めました。これらのミッションは、長距離路線よりも少ない搭載燃料、シンプルなタンクレイアウト、および少ない供給ポイントを必要とします。少数のハブが初期ネットワークを支援でき、より広い空港カバレッジが必要になる前の資本ニーズを低減します。ZeroAviaの2,140万ユーロ(2,396万米ドル)の欧州連合イノベーション基金受賞は、15機のセスナキャラバンの改造と2028年までに15のノルウェー空港での水素インフラ整備を支援します。このモデルは、航空機が指定空港に頻繁に戻る地域ネットワークに適合します。オペレーターに限られた規模での給油、整備、および路線経済性をテストする実際的な方法を提供します。このアプローチにより、水素航空機市場は反復可能な初期運用と集中した路線に焦点を当て続けます。
長距離航空機は2032年にかけて44.67%のCAGRで成長すると予測されています。その参入は、燃料貯蔵と推進出力の大幅な改善に依存しています。中距離設計は、競争力のある重量制限内に十分なエネルギーを収めるために、マイナス253℃で貯蔵された液体水素を必要とします。Airbus SEは、4基の2 MW燃料電池エンジンを使用して80席に電力を供給し、1,000海里の航続距離を実現するZEROeコンセプトの統合地上試験を2027年に計画しています。この能力は、燃料電池出力だけでなく、システムレベルの電力密度とタンク効率に依存しています。
地域分析
欧州
欧州は2026年の地域シェアの36.24%を占めました。ReFuelEU航空規則は、パワートゥリキッド燃料要件を通じて空港水素システムへの資本を誘導することで、地域に規制上の影響力を与えています。トゥールーズ・ブラニャック空港は再生可能水素の生産・流通ステーションを運営しており、地域に早期の運用参照点を提供しています。英国は2025年6月に水素プログラムへの資金を含むグリーン航空宇宙プロジェクトに2億5,000万ポンド(3億3,570万米ドル)を拠出することを約束しました。オランダはHAPSSコンソーシアムのために国家成長基金を通じて7,330万ユーロ(8,204万米ドル)を提供しました。ドイツのGENtwoPROプロジェクトは、航空用途向けのメガワット級低温PEM燃料電池を開発しています。これらのプロジェクトは、州の水素航空機市場に公的資金、空港活動、およびコンポーネント開発の基盤を与えています。
アジア太平洋
アジア太平洋は2032年にかけて45.22%のCAGRで成長すると予測されています。その進歩は、政府主導の投資と増加する航空機およびコンポーネントの実証を組み合わせています。日本は、より広い水素戦略の一環として、水素動力旅客機のための官民プログラムに26 ビリオン 米ドルを拠出することを約束しました。中国はUASの持久力テストと液体水素eVTOLテストを通じて水素推進を実証しています。これらの活動は、現地条件での貯蔵、給油、および航空機制御を検証できるデモンストレーター優先のアプローチを示しています。韓国はZeroAviaとKAERIが関与する取り組みを通じて複合材液体水素貯蔵システムを開発しています。アジア太平洋の水素航空機市場には、オーストラリアのeVTOL開発とシンガポールを拠点とする燃料電池活動も含まれており、地域のサプライヤーとテスト基盤を拡大しています。水素航空機市場はより広い地域テスト活動を有しています。
北米、南米、中東・アフリカ
北米は航空宇宙製造能力と連邦水素研究を有していますが、認証の不確実性により開発者は並行した規制ルートを追求しています。カナダの遠隔路線は、中程度の距離で小規模コミュニティを結ぶため、水素ターボプロップの改造に適している可能性があります。南米は初期段階の機会を有しており、ブラジルの水力発電資源はグリーン水素生産における将来的な潜在的優位性を提供します。中東は航空と産業需要に対応するハブを検討しており、初期インフラの利用を改善できます。南アフリカの水素輸出計画は、後の航空向け燃料供給を支援できます。これらの地域は、欧州の規制モメンタムやアジア太平洋のテスト実績にはまだ及びません。これらの地域の水素航空機市場は、電力供給、空港投資、他の水素ユーザー、および的を絞ったパートナーシップに依存しています。
競合環境
水素航空機市場は、機体メーカー、推進システム専門企業、産業ガスサプライヤー、極低温機器企業、およびエネルギー企業にわたって断片化されています。競争は燃料電池推進とUAMで最も激しく、小型プラットフォームが大型航空機よりも早くテストと認証の経験を積むことができるためです。Airbus SEとMTUは2026年7月に完全電気式水素燃料電池エンジンを開発するジョイントベンチャーを設立しました。この構造は、航空機プログラムの知識とエンジン設計、統合、および認証作業を組み合わせています。Rolls-Royce、Tata Consultancy Services、およびeasyJetは2026年にPearl 15水素飛行サイクルシミュレーションを完了し、燃焼を中心とした別のアプローチを示しました。これらの異なるアプローチは、単一の航空機推進アーキテクチャが受け入れられた標準になっていないことを示しています。
戦略的パートナーシップにより、企業はテスト、認証、および製造規模の高コストを共有できます。ZeroAviaとSafranは2026年8月に水素電気技術パートナーシップを発表し、パワートレイン作と生産・認証能力を組み合わせました。ZeroAviaはまた、ノルウェーネットワークプロジェクトを使用して、推進を独立した製品として扱うのではなく、航空機改造と空港インフラを結び付けています。HoneywellのProject Newbornは、確立されたシステムサプライヤーが水素パワートレインにおいてより広い役割を追求していることを示しています。中距離航続距離は、燃料電池と燃焼航空機が500~2,000 kmのミッションに対して決定的なアーキテクチャを確立していないため、依然として開かれています。これにより、航空機全体にわたる貯蔵、熱、および電力管理のニーズを解決できるサプライヤーに余地が残されています。水素航空機市場は共有された開発リスクを評価します。
プログラムがサービスに近づくにつれて、知的財産とコンプライアンスの証拠が企業の地位を形成します。Rolls-Royceの米国特許第12,618,361 B2号は、補助燃焼器配置を備えた水素ガスタービン燃料管理システムをカバーしています。Airbus SEとMTUは燃料電池エンジンの経路を選択し、ZeroAviaは小型航空機向けの認証目的の燃料電池テストを進めています。したがって、企業は航空機の納入だけでなく、異なる技術レイヤーでリードできます。検証済みのタンク、燃料電池、制御システム、および熱システムを持つサプライヤーは、複数の航空機プログラムにわたって役割を獲得できます。大企業は認証上の優位性を保持し、集中した開発者はデモンストレーターと的を絞った路線ネットワークを通じて地位を確立できます。水素航空機市場は、航空機対応の性能を実証する専門サプライヤーに開かれています。
水素航空機産業のリーダー
-
ZeroAvia, Inc.
-
Joby Aero, Inc.
-
Beyond Aero SAS
-
Doosan Corporation
-
Airbus SE
- 注:主要企業の掲載順は順位を示すものではありません。
水素航空機市場 このレポートでカバーされる企業
- Airbus SE
- ZeroAvia, Inc.
- Joby Aero, Inc.
- Doosan Corporation
- Beyond Aero SAS
- Embraer S.A.
- AeroDelft
- HES Energy Systems Pte. Ltd.
- Cranfield Aerospace Solutions Ltd.
- FlyH2 Aerospace (Pty) Ltd.
- Fokker Next Gen NV
- Alakai Technologies Corporation
最近の産業開発事情 水素航空機市場
- 2026年7月:ZeroAviaとSafranが水素電気技術に関するパートナーシップを発表。ZeroAviaの燃料電池パワートレインの専門知識とSafranの製造規模および認証実績を組み合わせ、リージョナル機の商業的準備を加速します。
- 2026年7月:Airbus SEとMTU Aero Enginesが完全電気式水素燃料電池エンジンの開発と商業化のためのジョントベンチャーを発表し、2027年に事業開始を予定しています。
- 2025年11月:ZeroAviaが、ZA600水素電気エンジンで15機のセスナキャラバンを改造し、2028年までに15のノルウェー空港に給油インフラを整備するProject ODINのために2,140万ユーロ(2,395万米ドル)の欧州連合イノベーション基金助成金を発表。このプロジェクトは2028年までに商業的な水素航空機ネットワークを目標としています。
世界の水素航空機市場レポートの範囲
水素航空機市場は、民間、商業、および無人航空用途にわたる推進の主要エネルギー源として水素を利用するよう設計された航空機で構成されています。市場は、新規航空機生産および水素推進統合または改造プログラムをカバーし、開発中、実証中、および商業化中の航空機を含み、市場規模は商業化された航空機の納入および関連する航空機レベルの収益に焦点を当てています。
水素航空機市場は、動力源、プラットフォーム、航続距離、および地域によってセグメント化されています。動力源別では、市場は水素燃焼、水素燃料電池、およびハイブリッド水素電気にセグメント化されています。プラットフォーム別では、市場は都市型航空モビリティ(UAM)、無人航空システム(UAS)、ビジネスジェット、およびリージョナルジェットにセグメント化されています。航続距離別では、市場は短距離、中距離、および長距離航空機にセグメント化されています。レポートはまた、異なる地域の主要国における水素航空機市場の市場規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 水素燃焼 |
| 水素燃料電池 |
| ハイブリッド水素電気 |
| 都市型航空モビリティ(UAM) |
| 無人航空システム(UAS) |
| ビジネスジェット |
| リージョナルジェット |
| 短距離 |
| 中距離 |
| 長距離 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| オランダ | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| シンガポール | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| その他のアフリカ | ||
| 動力源別 | 水素燃焼 | ||
| 水素燃料電池 | |||
| ハイブリッド水素電気 | |||
| プラットフォーム別 | 都市型航空モビリティ(UAM) | ||
| 無人航空システム(UAS) | |||
| ビジネスジェット | |||
| リージョナルジェット | |||
| 航続距離別 | 短距離 | ||
| 中距離 | |||
| 長距離 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| オランダ | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| シンガポール | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| その他の南米 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| その他のアフリカ | |||
レポートで回答される主要な質問
2032年における水素航空機の予測価値は?
水素航空機市場は2032年までに4.34 ビリオン 米ドルに達すると予測されており、2027年の0.76 ビリオン 米ドルから41.69%のCAGRで成長します。
最大のシェアを持つ水素航空機推進技術はどれですか?
水素燃料電池システムは2026年に収益の57.65%を占め、小型航空機および電気推進との適合性によって支えられています。
短距離水素航空機が最初に開発される理由は何ですか?
短距離航空機は2026年に43.23%を占めました。燃料消費量が少なく、集中した水素ハブから運航できるためです。
水素航空において最も成長が速い地域はどこですか?
アジア太平洋は2032年にかけて45.22%のCAGRで成長すると予測されており、投資と飛行実証活動によって支えられています。
商業用水素航空機への最大の壁は何ですか?
認証規則と液体水素貯蔵が主要な障壁となっており、水素固有の耐空性基準はまだ最終決定されていません。
水素航空機技術を開発している企業はどこですか?
Airbus SE、MTU、Rolls-Royce、ZeroAvia、Safran、Honeywell、およびConscious Aerospaceが航空機、エンジン、燃料電池、およびインフラにわたって活動しています。