
Tamaño y Participación del Mercado de Aeronaves de Hidrógeno
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 41.69 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
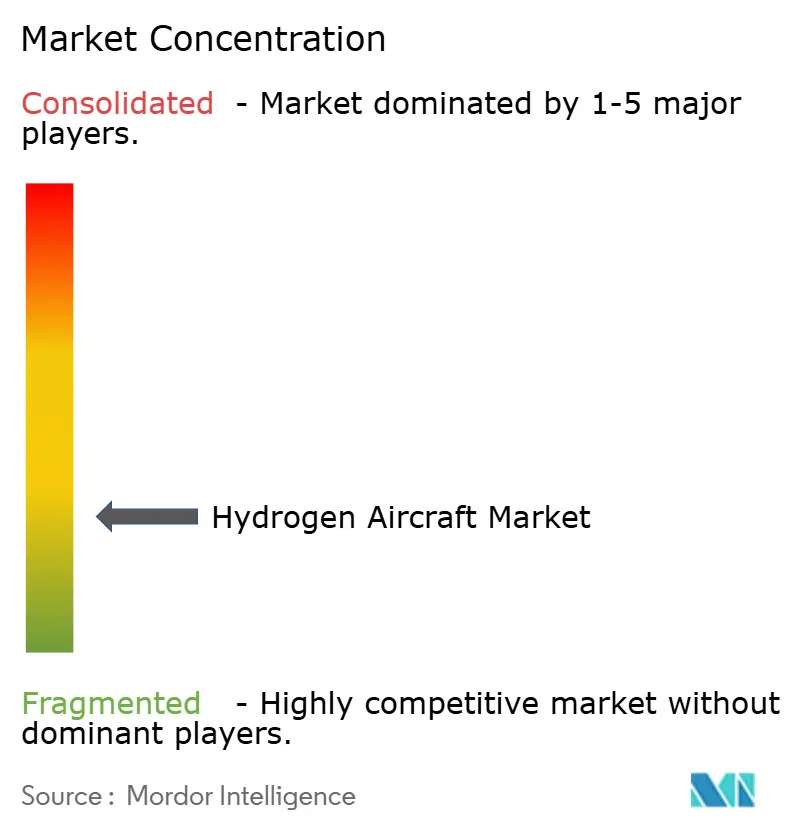
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aeronaves de Hidrógeno por Mordor Intelligence
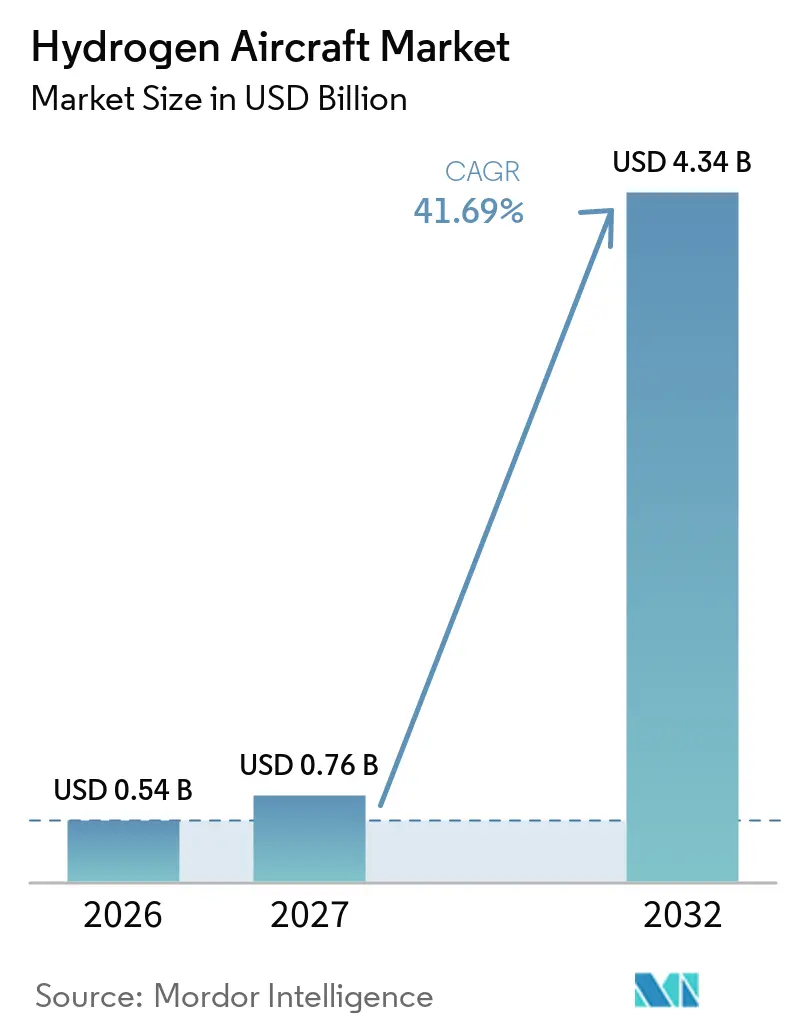
El tamaño del mercado de aeronaves de hidrógeno fue valorado en 0,54 mil millones de USD en 2026 y se prevé que crezca desde 0,76 mil millones de USD en 2027 hasta alcanzar 4,34 mil millones de USD en 2032, a una CAGR del 41,69% durante el período de pronóstico (2027-2032). El crecimiento refleja las normativas de descarbonización de la aviación, los avances en celdas de combustible y la financiación pública para demostraciones de vuelo. El hidrógeno ofrece una ventaja de peso sobre el combustible convencional, lo que puede proteger el alcance y la carga útil donde las baterías siguen siendo pesadas. La actividad temprana se centra en rutas cortas, movilidad aérea urbana y sistemas no tripulados, porque estos usos requieren menos combustible e infraestructura aeroportuaria concentrada. Las aeronaves regionales más grandes están avanzando hacia trabajos de prueba y certificación. El calendario comercial sigue dependiendo de las normativas de almacenamiento, repostaje y aeronavegabilidad. El mercado de aeronaves de hidrógeno también necesita planes de suministro coordinados.
Conclusiones Clave del Informe
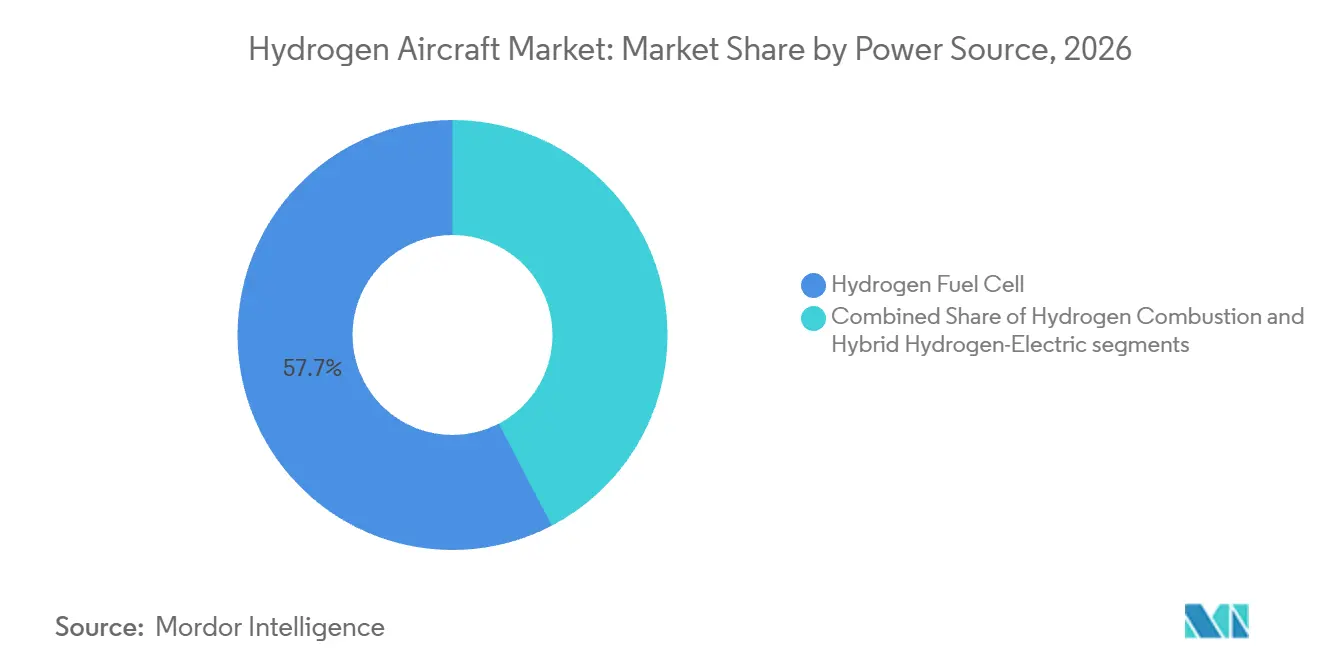
- Por fuente de energía, las celdas de combustible de hidrógeno representaron el 57,65% de la participación del mercado de aeronaves de hidrógeno en 2026, mientras que la combustión de hidrógeno tiene un pronóstico de expansión a una CAGR del 46,71% hasta 2032.
- Por plataforma, la movilidad aérea urbana (UAM) representó el 34,56% de la participación del mercado de aeronaves de hidrógeno en 2026, mientras que los jets regionales registraron la CAGR proyectada más alta del 47,89% hasta 2032.
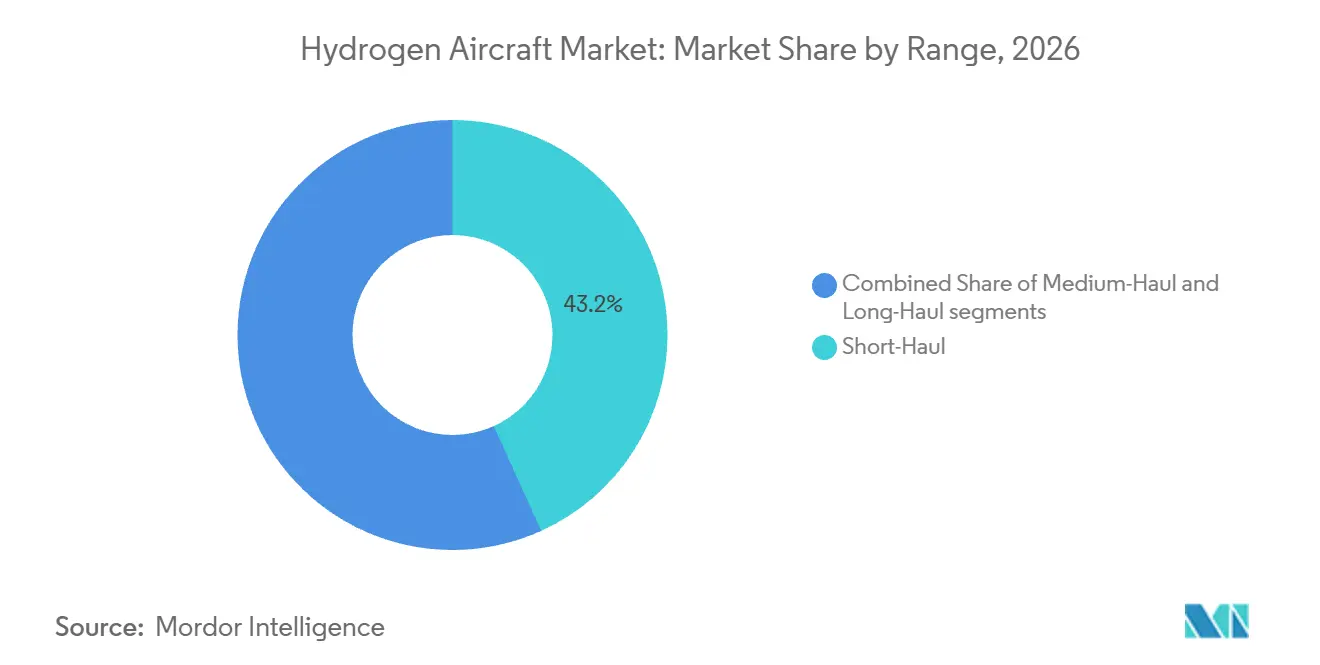
- Por alcance, las aeronaves de corto recorrido representaron el 43,23% de la participación del mercado de aeronaves de hidrógeno en 2026, mientras que las aeronaves de largo recorrido avanzan a una CAGR del 44,67% hasta 2032.
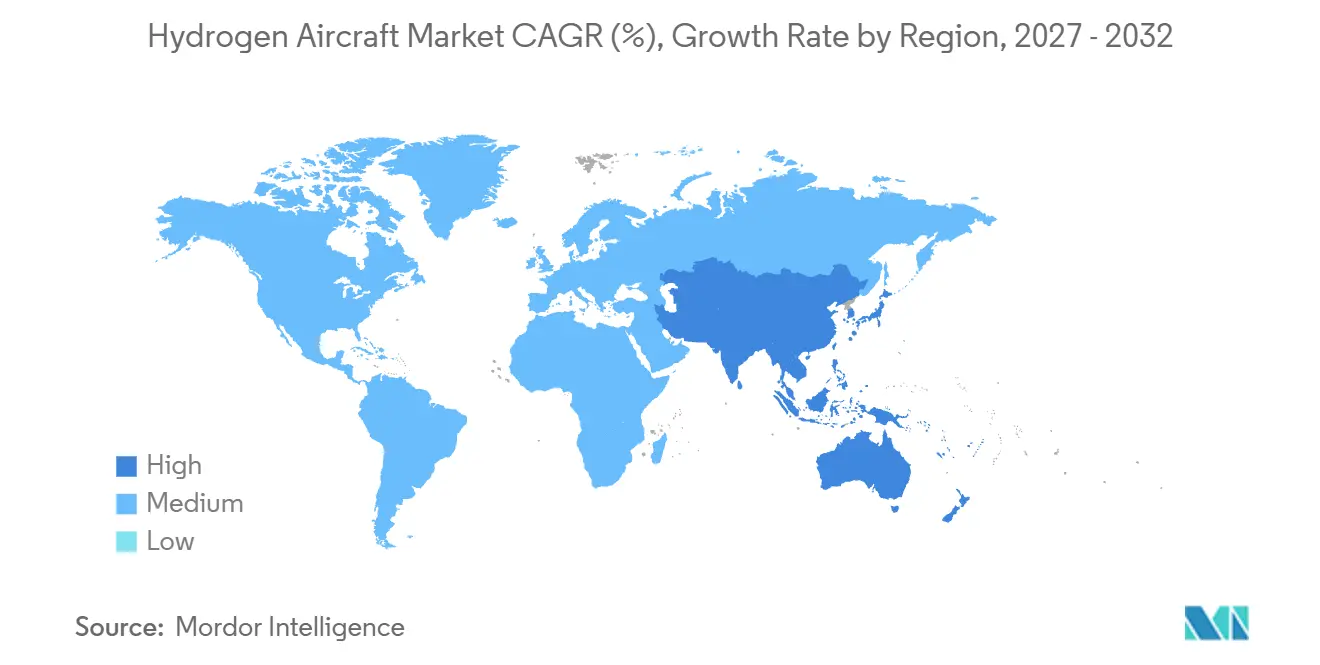
- Por geografía, Europa representó el 36,24% de la participación del mercado de aeronaves de hidrógeno en 2026, mientras que Asia-Pacífico tiene un pronóstico de crecimiento a una CAGR del 45,22% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de descarbonización de la aviación y compromisos de flota de cero emisiones netas | +8.50% | Global, concentrado en la UE y el Reino Unido | Corto plazo (≤ 2 años) |
| Avances en la densidad de potencia de las celdas de combustible de hidrógeno | +7.20% | Global, liderado por EE. UU., la UE y Japón | Mediano plazo (2-4 años) |
| Financiación pública y alianzas de demostración intersectoriales | +6.80% | UE, el Reino Unido, los Países Bajos, Australia | Corto plazo (≤ 2 años) |
| Economía de comercialización regional prioritaria | +5.50% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Desarrollo de centros de hidrógeno en aeropuertos | +4.90% | UE, el Reino Unido, Asia-Pacífico | Mediano plazo (2-4 años) |
| Alta ventaja energética gravimétrica del hidrógeno | +4.30% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Descarbonización de la Aviación y Compromisos de Flota de Cero Emisiones Netas
La política europea otorga al mercado de aeronaves de hidrógeno una señal de demanda más clara que los compromisos voluntarios de las aerolíneas por sí solos. ReFuelEU Aviation entró en vigor en enero de 2025 y exige el uso de combustible de aviación sostenible en los aeropuertos de la UE. Su requisito de combustible de energía a líquido alcanza el 1,2% para 2030 y el 35% para 2050. Esto dirige la inversión hacia sistemas de producción y distribución que también pueden apoyar el uso directo del hidrógeno en los aeropuertos. La IATA informó que se estaban adquiriendo 1 millón de toneladas de combustible de aviación sostenible en Europa durante 2025 para el cumplimiento normativo. También identificó 1,70 mil millones de USD en costos de cumplimiento por encima de los precios de combustible vigentes, mientras que la Comisión Europea comprometió 2,90 mil millones de EUR (3,25 mil millones de USD) hasta 2027.[1]
Avances en la Densidad de Potencia de las Celdas de Combustible de Hidrógeno
La densidad de potencia de las celdas de combustible determina si la propulsión de hidrógeno puede transportar cargas útiles sin un peso excesivo del sistema. ZeroAvia reportó 1,40 kW/kg en pruebas terrestres con intención de certificación para su sistema ZA600 y apunta a 2-5 MW para el programa ZA2000. Una mayor potencia específica mejora el alcance primero en aeronaves más pequeñas, porque cada unidad adicional de producción aumenta directamente la distancia de misión disponible. Esto explica por qué el mercado de aeronaves de hidrógeno ha concentrado el desarrollo temprano en aeronaves UAM y turbohélices más pequeños. AVIC de China y la Universidad de Tsinghua reportaron un vuelo de UAS de hidrógeno de 30 horas en abril de 2025, utilizando celdas de combustible clasificadas en 600 W/kg y registrando una eficiencia del sistema del 55% en altitud. Estos resultados muestran que el trabajo de rendimiento incluye condiciones térmicas y de presión relevantes para el vuelo, en lugar de solo producción de laboratorio.
Financiación Pública y Alianzas de Demostración Intersectoriales
La financiación pública está pagando por sistemas, activos de prueba de vuelo y preparación para la certificación que los programas privados de otro modo necesitarían financiar por su cuenta. Conscious Aerospace recibió 73,30 millones de EUR (83,80 millones de USD) del Fondo Nacional de Crecimiento de los Países Bajos en junio de 2025. ZeroAvia recibió 10,80 millones de GBP (14,50 millones de USD) del programa del Instituto de Tecnología Aeroespacial del Reino Unido para el banco de pruebas de hidrógeno líquido LH-SIFT. MTU completó el diseño preliminar de su demostrador HEROPS de 1,20 MW dentro de la iniciativa EU Clean Aviation. ZeroAvia también recibió una subvención del Fondo de Innovación de la UE de 21,40 millones de EUR (23,96 millones de USD) para una red noruega que cubre 15 aeropuertos. Airbus y MTU formaron una empresa conjunta en julio de 2026 para combinar el desarrollo de celdas de combustible, la integración de motores y las capacidades de certificación.
Desarrollo de Centros de Hidrógeno en Aeropuertos
Los sistemas aeroportuarios se están convirtiendo en una restricción práctica y una oportunidad comercial para el mercado de aeronaves de hidrógeno. Airbus declara que más de 220 aeropuertos participan en su iniciativa Centros de Hidrógeno en Aeropuertos. El programa considera el almacenamiento in situ, la distribución y el manejo del hidrógeno. Los contratos a largo plazo podrían suministrar hidrógeno líquido a ubicaciones favorables a 3,83-5,03 USD por kg de H2. Las ubicaciones menos favorables enfrentaron costos un 29% más altos, mientras que las importaciones de la Red Europea de Hidrógeno podrían reducir los costos hasta en un 12%. Según Rolls-Royce plc, la infraestructura en 20 grandes aeropuertos europeos podría entregar más del 80% del beneficio en emisiones derivado de la disponibilidad continental completa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del almacenamiento criogénico, la evaporación y la integración en aeronaves | -3.80% | Global | Largo plazo (≥ 4 años) |
| Normativas de certificación y estándares de seguridad incompletos | -3.20% | Global, especialmente EE. UU. y la UE | Corto plazo (≤ 2 años) |
| Desajuste entre el costo y la disponibilidad del hidrógeno verde | -2.70% | Global | Mediano plazo (2-4 años) |
| Inversión de capital en repostaje aeroportuario y baja utilización inicial | -2.10% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Almacenamiento Criogénico, la Evaporación y la Integración en Aeronaves
El hidrógeno líquido impone un problema de empaquetamiento porque necesita más volumen que el combustible de aviación para la misma energía de misión. El Consejo Internacional sobre Transporte Limpio establece que el hidrógeno líquido tiene una densidad energética de 8,50 MJ/L, en comparación con 34-35 MJ/L para el combustible de aviación. Los tanques de las aeronaves, por tanto, necesitan más espacio interno y pueden reducir la carga útil o la capacidad de pasajeros. La licuefacción también consume el 30% de la capacidad energética del hidrógeno, lo que resulta en una pérdida de eficiencia de pozo a ala.
Normativas de Certificación y Estándares de Seguridad Incompletos
La certificación sigue siendo una barrera directa para la entrada comercial porque ninguna jurisdicción importante ha finalizado las normas de aeronavegabilidad para aeronaves de hidrógeno. El análisis CONCERTO de la EASA identificó lagunas en los requisitos CS-23 y CS-25 para el riesgo de incendio por hidrógeno, riesgo de explosión, resistencia a impactos y supervivencia de los ocupantes. El hidrógeno también tiene una energía mínima de ignición de 0,017 mJ, lo que hace que el diseño de seguridad del sistema sea especialmente importante. La hoja de ruta de la EASA apunta a la certificación CS-23 para aeronaves de hidrógeno para 2030, mientras que las aeronaves regionales más grandes se esperan más adelante en la década de 2030. El Comité AE-7F de la SAE ha emitido normas que incluyen AS7141, AS6679 y AS7373, pero las reglas de certificación de tipo a nivel de aeronave siguen siendo incompletas. Los desarrolladores, por tanto, están persiguiendo primero plataformas más pequeñas, donde las vías de cumplimiento pueden desarrollarse antes y aplicarse a programas de aeronaves posteriores. El mercado de aeronaves de hidrógeno, por tanto, enfrenta un riesgo de calendario de certificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Energía:
Las Celdas de Combustible Lideran Mientras la Combustión se AceleraLos sistemas de celdas de combustible de hidrógeno representaron el 57,65% de la participación del mercado de aeronaves de hidrógeno en 2026. Su liderazgo refleja su idoneidad para aeronaves más pequeñas, donde la propulsión eléctrica es más factible dentro de los límites de peso actuales. La certificación CS-23 también es más accesible que la certificación CS-25 para aeronaves más grandes. Las celdas de combustible producen vapor de agua en vuelo y convierten el hidrógeno en electricidad sin combustión. Los sistemas híbridos hidrógeno-eléctrico combinan celdas de combustible con baterías para proporcionar potencia adicional durante el despegue y el ascenso. El tamaño del mercado de aeronaves de hidrógeno para plataformas de celdas de combustible está respaldado por programas UAM y turbohélice que pueden entrar en servicio antes que las aeronaves regionales más grandes. Esto le da al mercado de aeronaves de hidrógeno una ruta más temprana hacia el aprendizaje operativo y las pruebas.
Se prevé que la combustión de hidrógeno crezca a una CAGR del 46,71% hasta 2032. Su atractivo radica en su potencial compatibilidad con las arquitecturas de turbinas de gas y la base de ingeniería existente para motores de turbina. Rolls-Royce, Tata Consultancy Services y easyJet completaron un ciclo de vuelo simulado completo utilizando hidrógeno al 100% en un motor Pearl 15 durante 2026.[2] Rolls-Royce también posee la Patente de EE. UU. 12.618.361 B2 para un sistema de gestión de combustible de turbina de hidrógeno. Airbus ha centrado su trabajo ZEROe en la propulsión por celdas de combustible, creando espacio para los desarrolladores de motores que continúan persiguiendo sistemas de combustión.[3]
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma:
La UAM Ancla el Volumen, los Jets Regionales Marcan el RitmoLa UAM representó una participación de plataforma del 34,56% en 2026. Esta posición refleja el desarrollo activo de eVTOL, donde las celdas de combustible de hidrógeno pueden extender las misiones más allá de los límites de los diseños solo con baterías. El mercado de aeronaves de hidrógeno apoya estos diseños porque las aeronaves UAM pueden usar sistemas de combustible más pequeños y operar a lo largo de rutas controladas. Las aeronaves no tripuladas impulsadas por hidrógeno también proporcionan una vía de menor riesgo para demostrar la resistencia y la gestión de energía en altitud. AVIC y la Universidad de Tsinghua reportaron un vuelo de UAS de hidrógeno de 30 horas en 2025, que mostró operación continua bajo condiciones de vuelo. La investigación sobre UAM impulsada por hidrógeno identifica el diseño de aeronaves, la gestión térmica y la asignación de potencia como factores centrales en la integración segura. El mercado se beneficia del despliegue temprano de UAM.
Se prevé que los jets regionales crezcan a una CAGR del 47,89% hasta 2032. Esta categoría tiene una mayor necesidad de propulsión a escala de megavatios y almacenamiento de hidrógeno líquido que las aeronaves UAM. El Proyecto Newborn de Honeywell está desarrollando un tren de propulsión hidrógeno-eléctrico de 1 MW que puede escalar a 3 MW para aeronaves regionales de 19 asientos. El programa pasó a la fase de prueba de componentes en 2025, lo que indica que los sistemas de propulsión regional están avanzando más allá del trabajo conceptual de alto nivel. Los jets ejecutivos también proporcionan una vía útil para la experiencia regulatoria, ya que pueden establecer condiciones especiales antes de que se certifiquen aeronaves más grandes. La industria de aeronaves de hidrógeno puede usar estos programas para construir evidencia sobre integración de propulsión, control térmico y métodos de certificación para aeronaves de 40 a 80 asientos. El mercado de aeronaves de hidrógeno está probando sistemas de propulsión más grandes.
Por Alcance:
El Corto Recorrido Domina Mientras el Largo Recorrido EscalaLas aeronaves de corto recorrido representaron una participación del 43,23% del alcance en 2026. Estas misiones requieren menos combustible a bordo, diseños de tanques más simples y menos puntos de suministro que las rutas más largas. Un pequeño conjunto de centros puede apoyar una red inicial, reduciendo las necesidades de capital antes de que se requiera una cobertura aeroportuaria más amplia. El premio del Fondo de Innovación de la UE de 21,40 millones de EUR (23,96 millones de USD) de ZeroAvia apoya la reconversión de 15 Cessna Caravans y el desarrollo de infraestructura de hidrógeno en 15 aeropuertos noruegos para 2028. Este modelo se adapta a las redes regionales en las que las aeronaves regresan frecuentemente a aeropuertos designados. Ofrece a los operadores una forma práctica de probar el repostaje, el mantenimiento y la economía de rutas a escala limitada. Este enfoque mantiene al mercado de aeronaves de hidrógeno centrado en operaciones tempranas repetibles y rutas concentradas.
Se proyecta que las aeronaves de largo recorrido crezcan a una CAGR del 44,67% hasta 2032. Su entrada depende de mejoras importantes en el almacenamiento de combustible y la producción de propulsión. Los diseños de medio recorrido necesitan hidrógeno líquido almacenado a menos 253°C para ajustar suficiente energía dentro de límites de peso competitivos. Airbus planea pruebas terrestres integradas en 2027 para su concepto ZEROe, que utiliza cuatro motores de celdas de combustible de 2 MW para impulsar 80 asientos y ofrecer 1.000 millas náuticas de alcance. Esta capacidad sigue dependiendo de la densidad de potencia a nivel de sistema y la eficiencia del tanque, no solo de la producción de las celdas de combustible.
Análisis Geográfico
Europa
Europa representó el 36,24% de la participación regional en 2026. ReFuelEU Aviation otorga a la región influencia regulatoria al dirigir capital hacia los sistemas de hidrógeno aeroportuario a través de su requisito de combustible de energía a líquido. El Aeropuerto de Toulouse-Blagnac opera una estación de producción y distribución de hidrógeno renovable, lo que le da a la región un punto de referencia operativo temprano. El Reino Unido comprometió 250 millones de GBP (335,70 millones de USD) para proyectos aeroespaciales verdes en junio de 2025, incluida la financiación para programas de hidrógeno. Los Países Bajos proporcionaron 73,30 millones de EUR (82,04 millones de USD) a través de su Fondo Nacional de Crecimiento para el consorcio HAPSS. El proyecto GENtwoPRO de Alemania está desarrollando celdas de combustible PEM de baja temperatura de clase megavatio para uso en aviación. Estos proyectos le dan al mercado europeo de aeronaves de hidrógeno una base de financiación pública, actividad aeroportuaria y desarrollo de componentes.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 45,22% hasta 2032. Su progreso combina la inversión liderada por el gobierno con un número creciente de demostraciones de aeronaves y componentes. Japón ha comprometido 26 mil millones de USD a un programa público-privado para jets de pasajeros impulsados por hidrógeno como parte de su estrategia de hidrógeno más amplia. China ha demostrado la propulsión de hidrógeno a través de pruebas de resistencia de UAS y pruebas de eVTOL de hidrógeno líquido. Estas actividades muestran una vía de demostrador primero que puede validar el almacenamiento, el repostaje y el control de aeronaves en condiciones locales. Corea del Sur está desarrollando sistemas de almacenamiento de hidrógeno líquido compuesto a través de trabajos que involucran a ZeroAvia y el Instituto Coreano de Investigación de Energía Atómica. El mercado de aeronaves de hidrógeno de Asia-Pacífico también incluye el desarrollo de eVTOL en Australia y la actividad de celdas de combustible con sede en Singapur, ampliando la base regional de proveedores y pruebas. El mercado de aeronaves de hidrógeno tiene una actividad de pruebas regionales más amplia.
América del Norte, América del Sur, y Oriente Medio y África
América del Norte tiene capacidad de fabricación aeroespacial e investigación federal de hidrógeno, pero la incertidumbre en la certificación hace que los desarrolladores persigan rutas regulatorias paralelas. Las rutas remotas de Canadá pueden adaptarse a las reconversiones de turbohélices de hidrógeno porque conectan comunidades más pequeñas a distancias moderadas. América del Sur tiene una oportunidad en etapa temprana, con el recurso hidroeléctrico de Brasil ofreciendo una posible ventaja futura para la producción de hidrógeno verde. Oriente Medio está examinando centros que sirven a la demanda de aviación e industrial, lo que puede mejorar el uso temprano de la infraestructura. Los planes de exportación de hidrógeno de Sudáfrica podrían apoyar la disponibilidad futura de combustible para la aviación. Estas regiones aún no igualan el impulso regulatorio de Europa ni el historial de pruebas de Asia-Pacífico. El mercado de aeronaves de hidrógeno en estas áreas depende del suministro eléctrico, la inversión aeroportuaria, otros usuarios de hidrógeno y asociaciones específicas.
Panorama Competitivo
El mercado de aeronaves de hidrógeno está fragmentado entre fabricantes de células de aeronaves, especialistas en propulsión, proveedores de gas industrial, empresas de equipos criogénicos y compañías energéticas. La competencia es más intensa en la propulsión por celdas de combustible y la UAM porque las plataformas más pequeñas pueden generar experiencia en pruebas y certificación antes que las aeronaves grandes. Airbus y MTU crearon una empresa conjunta en julio de 2026 para desarrollar un motor de celda de combustible de hidrógeno totalmente eléctrico. La estructura combina el conocimiento del programa de aeronaves con el diseño de motores, la integración y el trabajo de certificación. Rolls-Royce, Tata Consultancy Services y easyJet completaron una simulación completa del ciclo de vuelo de hidrógeno con el motor Pearl 15 en 2026, mostrando una vía separada centrada en la combustión. Estos diferentes enfoques muestran que ninguna arquitectura de propulsión de aeronaves de hidrógeno se ha convertido en el estándar aceptado.
Las asociaciones estratégicas permiten a las empresas compartir los altos costos de las pruebas, la certificación y la escala de fabricación. ZeroAvia y Safran anunciaron una asociación de tecnología hidrógeno-eléctrica en agosto de 2026 que combina el trabajo en el tren de propulsión con las capacidades de producción y certificación. ZeroAvia también está utilizando su proyecto de red noruega para vincular la conversión de aeronaves con la infraestructura aeroportuaria, en lugar de tratar la propulsión como un producto aislado. El Proyecto Newborn de Honeywell muestra cómo los proveedores de sistemas establecidos están persiguiendo roles más amplios en los trenes de propulsión de hidrógeno. El rango de medio recorrido sigue abierto porque las aeronaves de celdas de combustible y de combustión no han establecido una arquitectura definitiva para misiones de 500 a 2.000 km. Esto deja espacio para los proveedores que puedan resolver las necesidades de almacenamiento, térmicas y de gestión de potencia en toda la aeronave. El mercado de aeronaves de hidrógeno recompensa el riesgo de desarrollo compartido.
La propiedad intelectual y la evidencia de cumplimiento darán forma a las posiciones de las empresas a medida que los programas se acerquen al servicio. La Patente de EE. UU. 12.618.361 B2 de Rolls-Royce cubre un sistema de gestión de combustible de turbina de gas de hidrógeno con una disposición de cámara de combustión auxiliar. Airbus y MTU han seleccionado una vía de motor de celdas de combustible, mientras que ZeroAvia está avanzando en las pruebas de celdas de combustible con intención de certificación para aeronaves ms pequeñas. Las empresas, por tanto, pueden liderar en diferentes capas técnicas en lugar de solo a través de entregas de aeronaves. Los proveedores con tanques, celdas de combustible, controles y sistemas térmicos validados pueden obtener roles en varios programas de aeronaves. Las grandes empresas conservan ventajas de certificación, mientras que los desarrolladores especializados pueden establecer posiciones a través de demostradores y redes de rutas específicas. El mercado de aeronaves de hidrógeno sigue abierto a proveedores especializados que demuestren un rendimiento listo para aeronaves.
Líderes de la Industria de Aeronaves de Hidrógeno
-
ZeroAvia, Inc.
-
Joby Aero, Inc.
-
Beyond Aero SAS
-
Doosan Corporation
-
Airbus SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aeronaves de Hidrógeno Empresas cubiertas en este informe
- Airbus SE
- ZeroAvia, Inc.
- Joby Aero, Inc.
- Doosan Corporation
- Beyond Aero SAS
- Embraer S.A.
- AeroDelft
- HES Energy Systems Pte. Ltd.
- Cranfield Aerospace Solutions Ltd.
- FlyH2 Aerospace (Pty) Ltd.
- Fokker Next Gen NV
- Alakai Technologies Corporation
Desarrollos recientes de la industria en Mercado de Aeronaves de Hidrógeno
- Julio de 2026: ZeroAvia y Safran anunciaron una asociación en tecnologías hidrógeno-eléctricas, combinando la experiencia de ZeroAvia en trenes de propulsión de celdas de combustible con la escala de fabricación y el historial de certificación de Safran para acelerar la preparación comercial de aeronaves regionales.
- Julio de 2026: Airbus y MTU Aero Engines anunciaron una empresa conjunta para desarrollar y comercializar un motor de celda de combustible de hidrógeno totalmente eléctrico, con operaciones previstas para comenzar en 2027.
- Noviembre de 2025: ZeroAvia anunció una subvención del Fondo de Innovación de la UE de 21,40 millones de EUR (23,95 millones de USD) para el Proyecto ODIN para reconvertir 15 Cessna Caravans con motores hidrógeno-eléctricos ZA600 y establecer infraestructura de repostaje en 15 aeropuertos noruegos. El proyecto apunta a una red comercial de aeronaves de hidrógeno para 2028.
Alcance del Informe Global del Mercado de Aeronaves de Hidrógeno
El mercado de aeronaves de hidrógeno comprende aeronaves diseñadas para utilizar el hidrógeno como fuente de energía primaria para la propulsión en aplicaciones de aviación civil, comercial y no tripulada. El mercado cubre la producción de nuevas aeronaves y los programas de integración o conversión de propulsión de hidrógeno, incluidas las aeronaves en desarrollo, demostración y comercialización, con el dimensionamiento del mercado centrado en las entregas de aeronaves comercializadas y los ingresos asociados a nivel de aeronave.
El mercado de aeronaves de hidrógeno está segmentado por fuente de energía, plataforma, alcance y geografía. Por fuente de energía, el mercado está segmentado en combustión de hidrógeno, celda de combustible de hidrógeno e hidrógeno-eléctrico híbrido. Por plataforma, el mercado está segmentado en movilidad aérea urbana (UAM), sistemas aéreos no tripulados (UAS), jets ejecutivos y jets regionales. Por alcance, el mercado está segmentado en aeronaves de corto recorrido, medio recorrido y largo recorrido. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de aeronaves de hidrógeno en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Combustión de Hidrógeno |
| Celda de Combustible de Hidrógeno |
| Hidrógeno-Eléctrico Híbrido |
| Movilidad Aérea Urbana (UAM) |
| Sistemas Aéreos No Tripulados (UAS) |
| Jets Ejecutivos |
| Jets Regionales |
| Corto Recorrido |
| Medio Recorrido |
| Largo Recorrido |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Países Bajos | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Singapur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Fuente de Energía | Combustión de Hidrógeno | ||
| Celda de Combustible de Hidrógeno | |||
| Hidrógeno-Eléctrico Híbrido | |||
| Por Plataforma | Movilidad Aérea Urbana (UAM) | ||
| Sistemas Aéreos No Tripulados (UAS) | |||
| Jets Ejecutivos | |||
| Jets Regionales | |||
| Por Alcance | Corto Recorrido | ||
| Medio Recorrido | |||
| Largo Recorrido | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Países Bajos | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Singapur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las aeronaves de hidrógeno para 2032?
Se proyecta que el mercado de aeronaves de hidrógeno alcance 4,34 mil millones de USD para 2032, aumentando desde 0,76 mil millones de USD en 2027 a una CAGR del 41,69%.
¿Qué tecnología de propulsión de aeronaves de hidrógeno tiene la mayor participación?
Los sistemas de celdas de combustible de hidrógeno representaron el 57,65% de los ingresos en 2026, respaldados por su adecuación para aeronaves más pequeñas y la propulsión eléctrica.
¿Por qué las aeronaves de hidrógeno de corto recorrido se desarrollan primero?
Las aeronaves de corto recorrido representaron el 43,23% en 2026 porque necesitan menos combustible y pueden operar desde centros de hidrógeno concentrados.
¿Qué región está creciendo más rápido en aviación de hidrógeno?
Se prevé que Asia-Pacífico crezca a una CAGR del 45,22% hasta 2032, respaldada por la inversión y la actividad de demostración de vuelo.
¿Cuál es la mayor barrera para las aeronaves de hidrógeno comerciales?
Las normativas de certificación y el almacenamiento de hidrógeno líquido siguen siendo barreras importantes, ya que los estándares de aeronavegabilidad específicos para el hidrógeno aún no están finalizados.
¿Qué empresas están desarrollando tecnologías de aeronaves de hidrógeno?
Airbus, MTU, Rolls-Royce, ZeroAvia, Safran, Honeywell y Conscious Aerospace están activos en aeronaves, motores, celdas de combustible e infraestructura.