
Tamanho e Participação do Mercado de Switchgear Híbrido
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.44 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.71 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Switchgear Híbrido por Mordor Intelligence
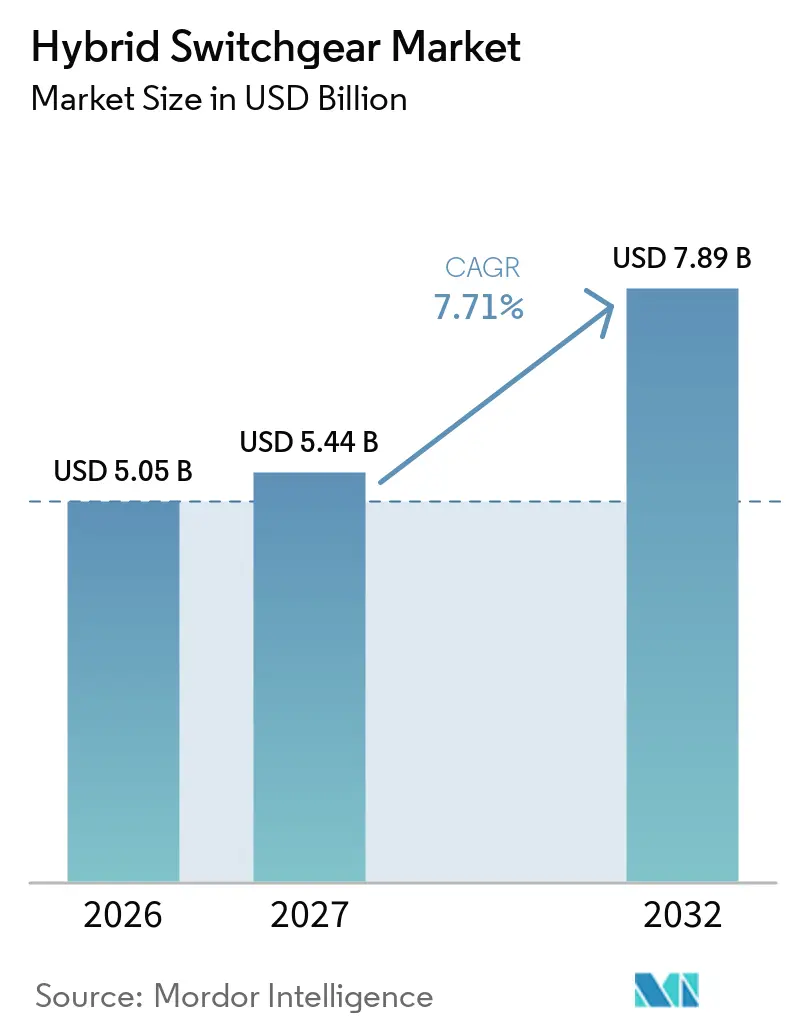
Espera-se que o tamanho do Mercado de Switchgear Híbrido aumente de 5,05 bilhões de USD em 2026 para 5,44 bilhões de USD em 2027 e atinja 7,89 bilhões de USD até 2032, crescendo a um CAGR de 7,71% no período de 2027 a 2032. A expansão da rede, a substituição de ativos envelhecidos e a descarbonização das redes de transmissão e subtransmissão sustentam a demanda por equipamentos compactos. Os sistemas híbridos combinam a menor área de ocupação do switchgear isolado a gás com as características de acesso a serviços e custo dos equipamentos isolados a ar. As reformas em instalações existentes se beneficiam onde a área disponível impede uma substituição completa por equipamentos isolados a ar. As concessionárias também estão agrupando equipamentos, monitoramento digital, gestão de gás isolante e suporte de firmware com segurança cibernética em contratos de ciclo de vida. Essa abordagem favorece fornecedores capazes de dar suporte a ativos instalados, além de entregar novos equipamentos.
Principais Conclusões do Relatório
- Por nível de tensão, a faixa de 72,5–245 kV deteve 46,5% da participação global do mercado de switchgear híbrido em 2026, enquanto a faixa de 245–550 kV tem previsão de crescer a um CAGR de 8,1% até 2032.
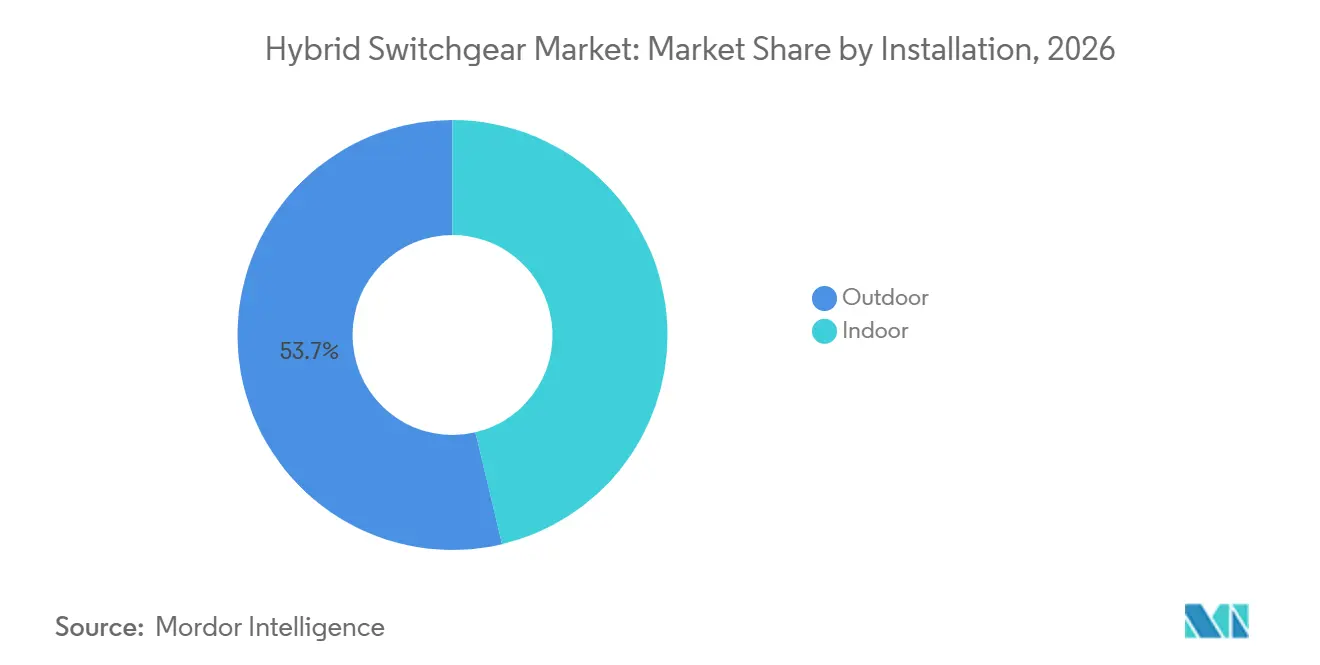
- Por instalação, o segmento externo deteve 53,7% da participação global do mercado de switchgear híbrido em 2026, enquanto o segmento offshore tem previsão de crescer a um CAGR de 8,3% até 2032.
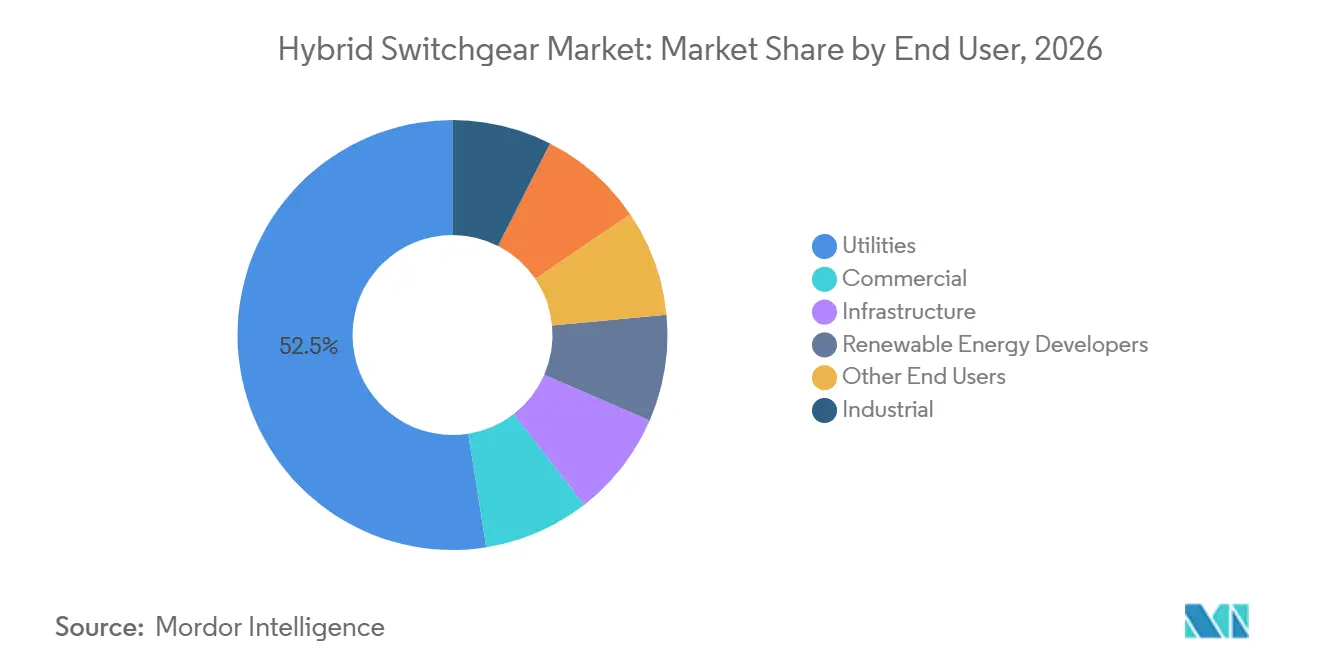
- Por usuário final, as concessionárias detiveram 52,5% da demanda em 2026, enquanto os desenvolvedores de energia renovável têm previsão de crescer a um CAGR de 9,8% até 2032.
- Por geografia, a Ásia-Pacífico deteve 31,5% da receita em 2026 e tem previsão de crescer a um CAGR de 8,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Redes de Energia Renovável | +1.8% | Global, com intensidade na Ásia-Pacífico, União Europeia e América do Norte | Longo prazo (≥ 4 anos) |
| Substituição de Subestações Envelhecidas e Modernização da Rede | +1.4% | América do Norte e União Europeia como núcleo, com expansão para a América Latina | Médio prazo (2–4 anos) |
| Subestações Urbanas e Industriais com Espaço Restrito | +0.7% | Centros urbanos da Ásia-Pacífico, Europa Ocidental | Médio prazo (2–4 anos) |
| Subestações de Coleta e Exportação de Energia Eólica Offshore | +1% | União Europeia, China, Vietnã e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Redução Gradual do SF6 e Aquisição de Equipamentos de Baixa Emissão | +1.2% | Obrigatório na União Europeia, adoção voluntária no Japão, Austrália e Noruega | Curto prazo (≤ 2 anos) |
| Monitoramento Digital e Gestão Preditiva de Ativos | +0.6% | Global, com adoção antecipada na União Europeia e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Redes de Energia Renovável
A capacidade de energia renovável está transformando o design de transmissão e criando demanda no mercado global de switchgear híbrido. Projetos solares e eólicos frequentemente estão localizados longe dos centros de carga e requerem baias de chaveamento adicionais em subestações de coleta e exportação. Esses locais podem ser instalações existentes ou plataformas offshore com espaço limitado. A State Grid da China está executando um plano de investimento em rede de 120,1 bilhões de USD (800 bilhões de RMB) para 2026–2027, com foco na integração de 500 GW de capacidade renovável.[1] Sistemas com alta participação de renováveis também podem enfrentar correntes de curto-circuito mais elevadas e transitórios de falha mais severos. Isso eleva os requisitos de proteção contra arco interno, intertravamento digital e classificações de corrente de interrupção mais altas.
Redução Gradual do SF6 e Aquisição de Equipamentos de Baixa Emissão
O Regulamento F-Gas da União Europeia restringe o SF6 em novos switchgears de média tensão até 24 kV a partir de janeiro de 2026. As restrições serão estendidas a equipamentos de 52–145 kV em janeiro de 2028 e a aplicações acima de 145 kV em janeiro de 2032. A Chubu Electric Power Grid encomendou um GIS de 550 kV totalmente livre de SF6 da Hitachi Energy em março de 2026. O pedido demonstra como a aquisição por parte das concessionárias está avançando além dos mandatos nacionais formais em alguns mercados. Fornecedores sem alternativas certificadas na faixa de 72,5–550 kV enfrentam uma oportunidade de licitação mais restrita. Os requisitos de teste da IEC 62271 também favorecem fornecedores com capacidade financeira para concluir o desenvolvimento e a certificação de produtos.
Substituição de Subestações Envelhecidas e Modernização da Rede
Grande parte da infraestrutura de transmissão na Europa e na América do Norte entrou em operação entre as décadas de 1960 e 1990. Essa base instalada está gerando trabalho de substituição para o mercado global de switchgear híbrido. A GE Vernova recebeu em julho de 2025 um contrato da TransnetBW para substituir o AIS existente no nó de rede Kühmoos de 380 kV por 15 baias compactas de GIS.[2] O projeto foi concebido para dobrar a capacidade da subestação dentro da área existente, mantendo as operações em funcionamento. Projetos compactos podem reduzir as necessidades de espaço em até 70% em comparação com o AIS, o que pode limitar a aquisição de terrenos em nós congestionados. Os contratos de substituição também podem incluir retrofits digitais, recomissionamento e trabalhos de serviço de longo prazo.
Subestações de Coleta e Exportação de Energia Eólica Offshore
Projetos de energia eólica offshore necessitam de switchgear capaz de operar em condições corrosivas com acesso limitado para manutenção. Turbinas maiores e maior distância da costa estão aumentando os requisitos para a infraestrutura de coleta e exportação. A 50Hertz concedeu à Siemens Energy e à NEPTUN SMULDERS Offshore Renewables um contrato de 2,78 bilhões de USD (2,5 bilhões de EUR) em junho de 2026 para a infraestrutura do North Sea Connector 2.[3] O comissionamento está previsto para o final de 2034. As plataformas offshore necessitam de equipamentos que atendam aos requisitos de terminação de cabos da IEC 62271-209 e forneçam proteção completa contra arco interno. Os requisitos de peso, área de ocupação, vibração e salinidade limitam o número de fornecedores com plataformas de grau marinho qualificadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Arquiteturas AIS-GIS Integradas | -0.9% | Global, mais acentuado no Sul e Sudeste Asiático e América do Sul | Médio prazo (2–4 anos) |
| Dupla Certificação e Requisitos Complexos de Comissionamento | -0.5% | União Europeia e América do Norte para novos sistemas de isolamento | Médio prazo (2–4 anos) |
| Escassez de Mão de Obra Especializada em Serviços de Alta Tensão | -0.4% | Global, mais acentuado no Oriente Médio e África e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Longos Prazos de Entrega para Interruptores e Meios de Isolamento Alternativos | -0.5% | América do Norte, Europa e mercados dependentes de importação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Arquiteturas AIS-GIS Integradas
Os sistemas AIS-GIS integrados apresentam um prêmio de custo inicial em relação ao AIS convencional. Uma baia híbrida base de 170 kV custa entre 130.000 e 180.000 USD. O monitoramento digital pode acrescentar entre 25.000 e 50.000 USD, enquanto o isolamento alternativo pode representar um prêmio de 15–25% em relação aos projetos convencionais com SF6. A estrutura de custos concentra a adoção entre as concessionárias de transmissão com orçamentos de capital diversificados. O retorno normal do ciclo de vida de 10 a 15 anos pode conflitar com os ciclos de capital das concessionárias públicas de 3 a 5 anos. As necessidades concorrentes de adições de capacidade e renovação da rede atrasam ainda mais as aquisições em mercados emergentes.
Longos Prazos de Entrega para Interruptores e Meios de Isolamento Alternativos
O switchgear híbrido depende de interruptores a vácuo, compartimentos de gás alternativo e relés de proteção digital. A capacidade de fabricação desses componentes está concentrada em um conjunto limitado de fornecedores. Testes e certificações de alta tensão são necessários antes que novos sistemas de isolamento possam entrar em produção comercial. Essa sequência pode atrasar a disponibilidade de equipamentos mesmo quando as concessionárias enfrentam requisitos de estabilidade da rede ou cronogramas de substituição do SF6. Fornecedores verticalmente integrados podem controlar a fabricação de interruptores e a vedação de compartimentos de gás em suas próprias operações. Cronogramas de entrega mais previsíveis podem, portanto, tornar-se um fator importante no mercado global de switchgear híbrido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Tensão:
A Transmissão de Energia Renovável Sustenta a Demanda por Tensões Mais ElevadasA faixa de 72,5–245 kV deteve 46,5% do tamanho do mercado de switchgear híbrido em 2026. Essa faixa atende a um alto volume de interconexões de rede, atualizações de subtransmissão e projetos de coleta de energia renovável. As concessionárias impulsionam grande parte das aquisições nessa faixa. A substituição em instalações existentes na Europa e na América do Norte se combina com a nova construção de subtransmissão na Índia e no Sudeste Asiático. As aquisições especificam cada vez mais comunicações compatíveis com IEC 61850 e sistemas de Monitoramento Modular de Switchgear.[4] Essas ferramentas suportam manutenção baseada em condição e preditiva. Estão migrando de recursos opcionais para requisitos centrais de aquisição. Essa mudança cria uma oportunidade de serviço além da entrega de equipamentos.
A categoria de 245–550 kV tem previsão de crescer a um CAGR de 8,1% até 2032. O reforço da transmissão de longa distância conecta zonas de geração renovável com os principais centros de carga. Uma maior densidade de fluxo de potência requer maior capacidade térmica e um layout compacto. O setor global de switchgear híbrido se beneficia quando esses requisitos ocorrem em subestações com restrições de espaço. Equipamentos até 72,5 kV enfrentam maior concorrência de AIS compacto e unidades de anel principal em trabalhos de distribuição. Acima de 550 kV permanece uma categoria pequena e premium. Projetos de backbone de ultralta tensão na China e no Japão moldam a demanda nessa faixa. Esses países também são adotantes precoces da tecnologia livre de SF6 nas classes de tensão mais elevadas. A qualificação de produtos permanece importante porque as aplicações têm requisitos de desempenho exigentes.
Por Instalação:
Redes Externas Lideram Enquanto Instalações Internas Atendem à Densidade UrbanaAs instalações externas representaram 53,7% da receita de 2026 no segmento de instalação externa e interna. Subestações de transmissão a céu aberto, junções de linhas aéreas e nós de coleta de energia renovável sustentam essa posição. O mercado global de switchgear híbrido utiliza módulos externos onde os pontos de chaveamento de alta tensão se conectam a linhas aéreas e barramentos externos. Módulos testados em fábrica e à prova de intempéries reduzem a necessidade de montar componentes convencionais individualmente no local do projeto. Os contratantes de EPC também valorizam a montagem rápida em campo quando os cronogramas de financiamento de projetos são apertados. As instalações externas têm previsão de crescer a um CAGR de 8,3% até 2032. Índia, Sudeste Asiático e Oriente Médio estão adicionando capacidade de transmissão que favorece principalmente subestações a céu aberto. Isso sustenta o uso contínuo de configurações externas em novos projetos de rede.
As instalações internas atendem a subestações integradas a edifícios, estações de chaveamento subterrâneas urbanas e nós de rede alimentados por cabos fechados. Requisitos de segurança contra incêndio, risco de lençol freático e limites de planejamento municipal podem exigir equipamentos selados e com contenção de arco. Os contratos da GE Vernova de julho de 2026 com a Stromnetz Berlin cobrem subestações isoladas a gás de 110 kV livres de SF6 em Wittenau e Neukölln. Os projetos refletem a necessidade dos operadores municipais de substituir a infraestrutura aérea envelhecida por estações de alta tensão fechadas. Tóquio, Seul, Singapura e Mumbai estão expandindo redes de cabos subterrâneos e restringindo a infraestrutura acima do solo. Centros de dados de hiperescala também requerem estações de chaveamento fechadas e compactas com alta confiabilidade e contenção de arco elétrico. Essas aplicações ampliam o mercado global de switchgear híbrido além dos locais tradicionais de transmissão externa.

Por Usuário Final:
Concessionárias Fornecem Volume Enquanto Desenvolvedores Expandem Mais RapidamenteAs concessionárias representaram 52,5% da demanda em 2026, fornecendo o maior tamanho do mercado de switchgear híbrido por usuário final. Programas de capital plurianuais sustentam esse volume. As aquisições das concessionárias podem se estender por 3 a 7 anos entre as principais parcelas de capital. Esses ciclos mais longos podem desacelerar os contratos individuais, mas sustentam uma atividade de substituição constante. As grandes concessionárias buscam eficiência e equipamentos de menor emissão ao mesmo tempo. A Schneider Electric foi selecionada pela Southern California Edison em junho de 2026 para implantar equipamentos GMAirSeT livres de SF6 em subestações existentes. Espera-se que a instalação dobre a capacidade da subestação dentro da área existente. Esse caso de uso alinha layouts compactos com os objetivos de redução de emissões das concessionárias.
Os desenvolvedores de energia renovável têm previsão de crescer a um CAGR de 9,8% até 2032. Parques eólicos e solares em escala de serviço público necessitam de subestações de conexão à rede compactas em 72,5 kV e acima. Os contratantes de EPC geralmente especificam equipamentos durante um cronograma comprimido de financiamento de projetos. Os fornecedores devem, portanto, se envolver mais cedo no ciclo de desenvolvimento do projeto. A certeza de entrega pode ser importante para os desenvolvedores que cumprem marcos de construção. Clientes industriais, comerciais e de infraestrutura ocupam posições menores no mercado global de switchgear híbrido. Centros de dados, subestações aeroportuárias e redes de metrô criam demanda onde confiabilidade e espaço limitado coincidem. Esses usuários selecionam equipamentos híbridos quando sua área de ocupação e características operacionais se adequam aos requisitos do projeto. Sua demanda amplia o conjunto de aplicações além da base de concessionárias.
Análise Geográfica
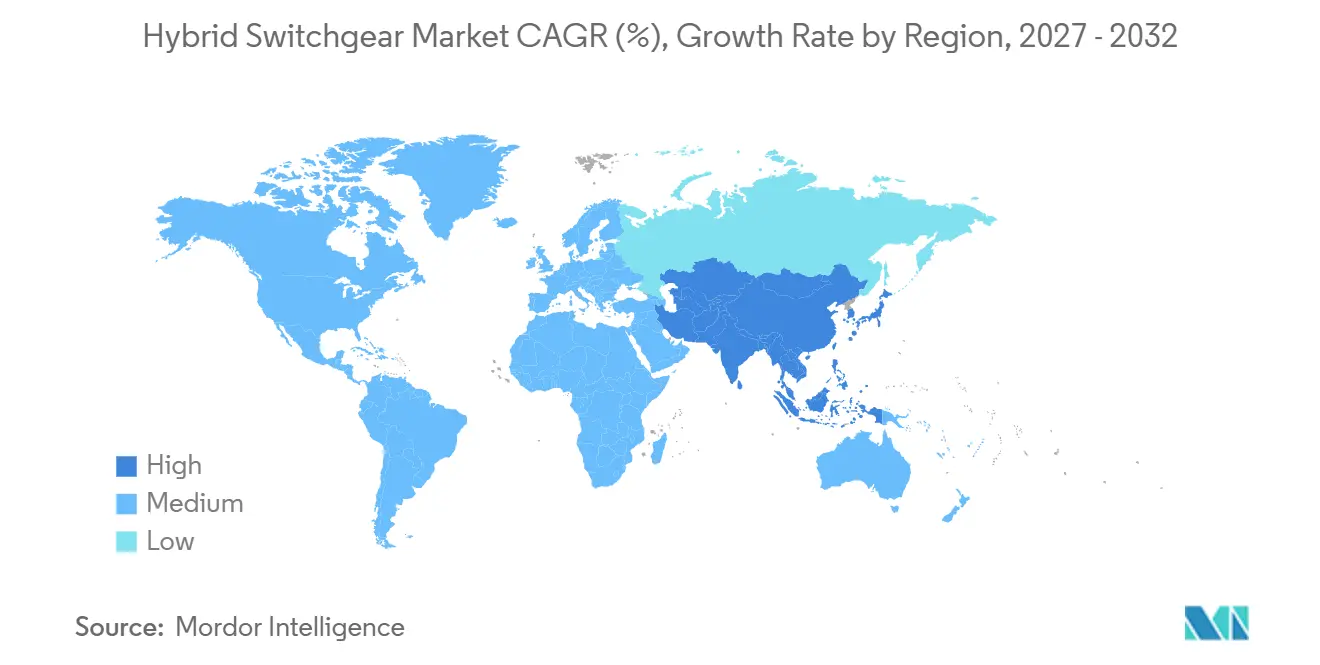
A Ásia-Pacífico deteve 31,5% da receita em 2026 e tem previsão de crescer a um CAGR de 8,4% até 2032. A região detém a maior participação regional de receita e combina escala atual com crescimento rápido da demanda. O programa de rede da China para 2026–2027 tem como meta a integração de 500 GW de energia renovável. A Índia está expandindo corredores de energia verde de 765 kV no âmbito de seu programa de zonas de energia renovável. A expansão da energia eólica em águas profundas ao longo da costa leste da China e o programa offshore do Vietnã acrescentam demanda por equipamentos de grau marinho. A Chubu Electric Power Grid do Japão encomendou um GIS de 550 kV totalmente livre de SF6 em março de 2026. Coreia do Sul, Indonésia, Vietnã, Austrália e Tailândia também sustentam a demanda por meio de programas de modernização da rede e integração de energia renovável.
Europa e América do Norte são os próximos maiores blocos regionais de receita no mercado de switchgear híbrido. Ambas as regiões combinam a substituição de infraestrutura envelhecida com trabalhos de interconexão de energia renovável. A Europa possui grandes frotas de equipamentos de 380 kV e 220 kV instalados nas décadas de 1970 e 1980. As regras sobre SF6 exigem uma transição tecnológica durante muitos projetos de substituição. A GE Vernova recebeu contratos em julho de 2026 da Stromnetz Berlin para subestações isoladas a gás de 110 kV livres de SF6. A 50Hertz também concedeu o contrato do North Sea Connector 2 em junho de 2026. O programa de 20 bilhões de USD da 50HERTZ Avangrid até 2030 ilustra a escala do investimento planejado em rede na América do Norte. Os pedidos da Hydro One em 2026 para equipamentos de 245 kV livres de SF6 indicam adoção tecnológica voluntária antecipada.
América do Sul e Oriente Médio e África ocupam posições menores no mercado de switchgear híbrido. Brasil e Chile sustentam as aquisições por meio da expansão da transmissão e da interconexão de energia renovável. Limitações fiscais podem desacelerar a adoção de tecnologias com custos iniciais mais elevados. A economia do ciclo de vida está, no entanto, ganhando atenção nas decisões de compra das concessionárias. As concessionárias do Golfo na Arábia Saudita e nos Emirados Árabes Unidos estão construindo subestações para o crescimento da demanda e metas de energia renovável. A Siemens Energy recebeu em dezembro de 2025 um contrato de serviço do Ministério da Eletricidade do Kuwait para subestações de alta tensão. Marrocos, Egito e África do Sul permanecem mercados em estágio inicial, sustentados pela expansão da rede e pela atividade de interconexão transfronteiriça.
Cenário Competitivo
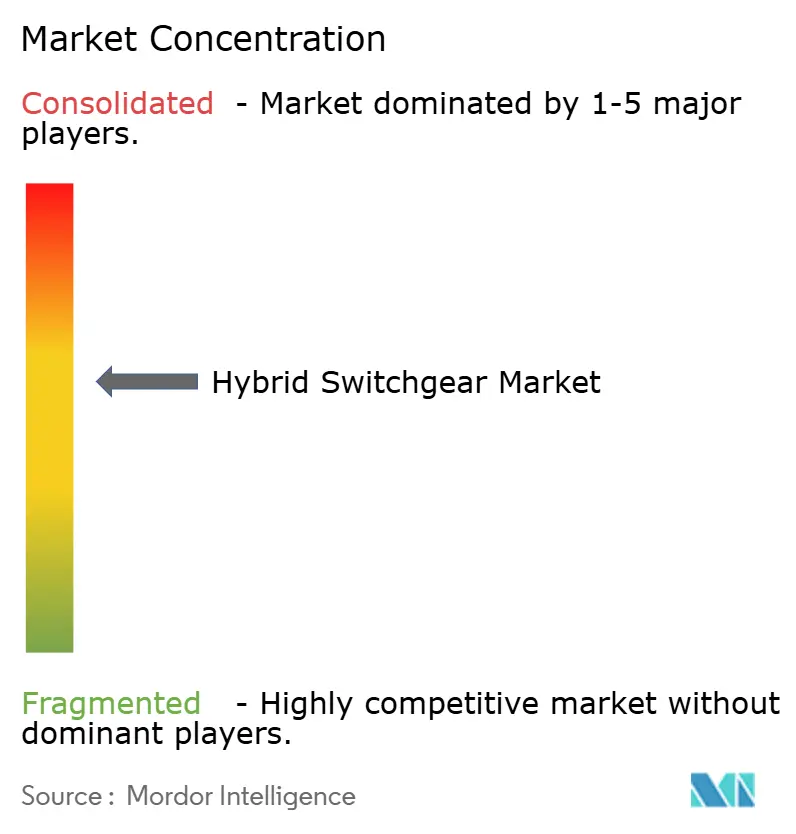
O mercado global de switchgear híbrido é moderadamente concentrado. Os líderes em tecnologia integrada detêm grande parte da receita endereçável acima de 72,5 kV. Os fabricantes chineses e indianos competem de forma mais ativa em aplicações de subtransmissão e domésticas. Os fornecedores se diferenciam por meio de cobertura certificada livre de SF6 em toda a faixa de tensão. Serviços digitais, monitoramento compatível com IEC 61850, análise preditiva e pacotes de segurança cibernética fornecem uma segunda área de competição. As licitações das concessionárias incluem cada vez mais requisitos de gestão de ativos de longo prazo. Os fornecedores que combinam equipamentos com suporte ao ciclo de vida estão melhor posicionados para esses contratos. Isso muda a competição de uma comparação apenas de produtos para uma proposta operacional mais ampla.
A plataforma PASS da Hitachi Energy possui mais de 9.500 baias instaladas em mais de 40 países. Essa base instalada sustenta sua posição em aplicações híbridas. A TenneT Germany encomendou um disjuntor de tanque vivo de 420 kV e 80 kA da empresa em 2026. A GE Vernova completou seu portfólio de transmissão livre de SF6 com o lançamento do GIS F35g de 170 kV em agosto de 2026. O lançamento adicionou um produto posicionado para aplicações de transmissão. A Toshiba confirmou o desempenho laboratorial de um GIS de 300 kV usando gases de origem natural em abril de 2026. A comercialização está prevista para o ano fiscal de 2028.
Pinggao Group, Sieyuan Electric, CHINT Group e XD Electric estão expandindo sua escala doméstica para licitações internacionais. Sua presença é notável em segmentos sensíveis ao preço abaixo de 245 kV, especialmente no Oriente Médio, África e Sudeste Asiático. As estruturas de custo representam um desafio competitivo para os fornecedores globais nesses projetos. O serviço pós-venda regional permanece menos desenvolvido em muitos mercados. As plataformas offshore e as aplicações de extra-alta tensão também requerem produtos testados por tipo e suporte especializado. Essas áreas preservam vantagens para os fabricantes globais com redes de serviço estabelecidas. No mercado global de switchgear híbrido, a profundidade do portfólio pode ser tão importante quanto uma oferta de equipamento individual. Os fornecedores devem demonstrar que suas plataformas atendem às especificações de tensão, área de ocupação e isolamento exigidas. O mercado global de switchgear híbrido também recompensa a capacidade de serviço local quando as concessionárias buscam suporte operacional de longo prazo. Isso favorece empresas capazes de fornecer manutenção, diagnósticos e suporte de firmware após a instalação. No mercado global de switchgear híbrido, os fornecedores regionais ainda podem competir onde os clientes atribuem maior peso ao custo inicial do equipamento. Seu papel é mais visível em aplicações domésticas e de subtransmissão com requisitos de serviço menos exigentes. Os fabricantes globais mantêm vantagem no mercado global de switchgear híbrido, onde as condições offshore exigem projetos certificados. Eles também mantêm vantagem onde projetos de extra-alta tensão requerem uma base instalada comprovada. O mercado global de switchgear híbrido tem espaço tanto para grandes fornecedores integrados quanto para fabricantes regionais. Suas posiçes diferem por nível de tensão, complexidade do projeto e necessidades de serviço ao cliente. O mercado global de switchgear híbrido é, portanto, moldado pelas necessidades práticas de cada projeto, e não por um único critério de compra. O desempenho do equipamento, a capacidade de entrega e o acesso a pessoal de serviço qualificado são considerados em conjunto. Em todo o mercado global de switchgear híbrido, os clientes equilibram os custos iniciais com a necessidade de operação confiável, tecnologia certificada e suporte técnico contínuo.
Líderes do Setor de Switchgear Híbrido
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Schneider Electric SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Switchgear Híbrido Empresas cobertas neste relatório
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Ltd.
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Meidensha Corporation
- Mitsubishi Electric Corporation
- Ningbo Tianan Group Co., Ltd.
- Ormazabal
- Pinggao Group Co., Ltd.
- Schneider Electric SE
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Sieyuan Electric Co., Ltd.
- Switchgear Company NV
- TGOOD Global Ltd.
- Toshiba Energy Systems & Solutions Corporation
- XD Electric Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Switchgear Híbrido
- Agosto de 2026: A Hitachi Energy anunciou novas conquistas com o EconiQ livre de SF6 no CIGRE Paris 2026. A Hydro One e a Wesco fizeram pedidos do disjuntor de tanque morto EconiQ de 245 kV para a infraestrutura de transmissão norte-americana, e a TenneT Germany encomendou o disjuntor de tanque vivo EconiQ de 420 kV e 80 kA. A classificação de 80 kA atende a níveis de severidade de falha mais elevados em redes com alta participação de renováveis.
- Agosto de 2026: A GE Vernova lançou o switchgear isolado a gás F35g de 170 kV livre de SF6 no CIGRE Paris 2026. O lançamento completou seu portfólio de GIS de transmissão livre de SF6, de 72,5 kV a 420 kV. O produto utiliza tecnologia de isolamento g³ e é fabricado na Europa.
- Junho de 2026: A 50Hertz concedeu a um consórcio formado pela Siemens Energy e pela NEPTUN SMULDERS Offshore Renewables um contrato de 2,5 bilhões de EUR para a plataforma conversora offshore e a estação terrestre do North Sea Connector 2. O comissionamento está previsto para o final de 2034. Os principais componentes serão fabricados em Rostock, Alemanha.
Escopo do Relatório do Mercado Global de Switchgear Híbrido
O switchgear híbrido combina componentes das tecnologias tradicionais de switchgear isolado a ar (AIS) e switchgear isolado a gás SF6 (GIS). Seu design compacto e modular integra múltiplas funções em um único módulo.
O mercado global de switchgear híbrido é segmentado por nível de tensão, instalação, usuário final e geografia. Por nível de tensão, o mercado é segmentado em até 72,5 kV, 72,5–245 kV, 245–550 kV e acima de 550 kV. Por instalação, o mercado é segmentado em interno e externo. Por usuário final, o mercado é segmentado em concessionárias, industrial, comercial, infraestrutura, desenvolvedores de energia renovável e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de switchgear híbrido em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Até 72,5 kV |
| 72,5–245 kV |
| 245–550 kV |
| Acima de 550 kV |
| Onshore |
| Offshore |
| Concessionárias |
| Industrial |
| Comercial |
| Infraestrutura |
| Desenvolvedores de Energia Renovável |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Nível de Tensão | Até 72,5 kV | |
| 72,5–245 kV | ||
| 245–550 kV | ||
| Acima de 550 kV | ||
| Por Instalação | Onshore | |
| Offshore | ||
| Por Usuário Final | Concessionárias | |
| Industrial | ||
| Comercial | ||
| Infraestrutura | ||
| Desenvolvedores de Energia Renovável | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a demanda global de switchgear híbrido?
Espera-se que o tamanho do Mercado de Switchgear Híbrido aumente de 5,05 bilhões de USD em 2026 para 5,44 bilhões de USD em 2027 e atinja 7,89 bilhões de USD até 2032, crescendo a um CAGR de 7,71% no período de 2027 a 2032.
Qual faixa de tensão tem a maior demanda?
A faixa de 72,5–245 kV deteve 46,5% da receita em 2026, sustentada por projetos de interconexão de rede e subtransmissão.
Qual tipo de instalação está crescendo mais rapidamente?
As instalações externas têm projeção de expansão a um CAGR de 8,3% até 2032, impulsionadas pelo aumento dos investimentos em infraestrutura de transmissão e distribuição (T&D), integração de energia renovável e expansão de subestações de alta tensão.
Por que as concessionárias estão adotando o switchgear híbrido?
As concessionárias utilizam soluções híbridas para expandir a capacidade em subestações com restrições de espaço, ao mesmo tempo em que adicionam monitoramento digital e tecnologia de menor emissão.
Qual região está liderando a adoção de switchgear híbrido?
A Ásia-Pacífico deteve 31,5% da receita de 2026 e tem projeção de crescer a um CAGR de 8,4% até 2032.
Qual é a principal restrição à adoção de switchgear híbrido?
Os custos iniciais mais elevados dos equipamentos e os longos prazos de certificação e fornecimento podem atrasar as aquisições, especialmente para compradores com restrições orçamentárias.