
ハイブリッド開閉装置市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 5.44 十億米ドル |
| 市場規模 (2032) | 7.89 十億米ドル |
| 成長率 (2027 - 2032) | 7.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイブリッド開閉装置市場分析
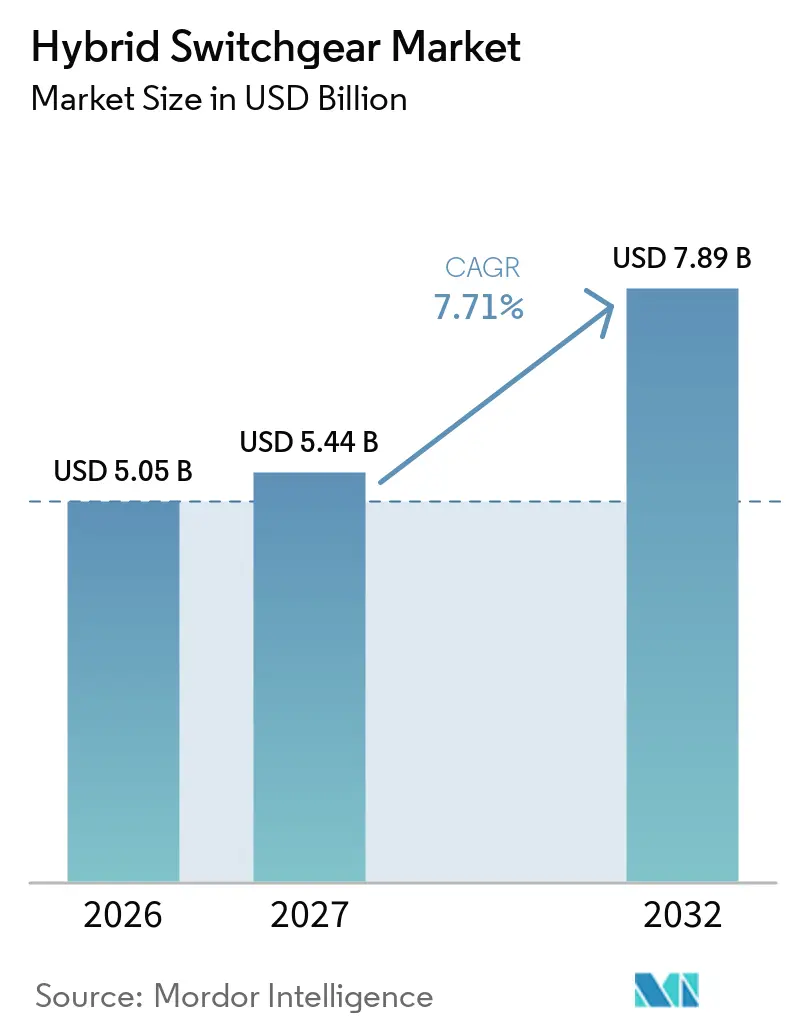
ハイブリッド開閉装置市場規模は、2026年の5.05 ビリオン 米ドルから2027年には5.44 ビリオン 米ドルに増加し、2032年までに7.89 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 7.71%で成長すると予測されます。系統拡張、老朽化資産の更新、および送電・準送電ネットワークの脱炭素化が、コンパクトな機器への需要を支えています。ハイブリッドシステムは、ガス絶縁開閉装置の小型フットプリントと、空気絶縁機器の保守アクセス性およびコスト特性を組み合わせています。ブラウンフィールドのアップグレードは、利用可能な土地が完全な空気絶縁機器への更新を妨げる場所で有利です。電力会社はまた、機器、デジタルモニタリング、絶縁ガス管理、およびサイバーセキュアなファームウェアサポートをライフサイクル契約にまとめています。このアプローチは、新規機器の納入だけでなく、設置済み資産のサポートも提供できるサプライヤーに有利です。
主要レポートのポイント
- 電圧レベル別では、72.5~245 kVが2026年のグローバルハイブリッド開閉装置市場シェアの46.5%を占め、245~550 kVは2032年までCAGR 8.1%で成長すると予測されます。
- 設置方式別では、屋外が2026年のグローバルハイブリッド開閉装置市場シェアの53.7%を占め、洋上は2032年までCAGR 8.3%で成長すると予測されます。
- エンドユーザー別では、電力会社が2026年の需要の52.5%を占め、再生可能エネルギー開発業者は2032年までCAGR 9.8%で成長すると予測されます。
- 地域別では、アジア太平洋が2026年の収益の31.5%を占め、2032年までCAGR 8.4%で成長すると予測されす。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーの系統統合 | +1.8% | アジア太平洋、欧州、北米に集中したグローバル | 長期(4年以上) |
| 老朽化した変電所の更新と系統近代化 | +1.4% | 北米および欧州が中心、中南米への波及 | 中期(2~4年) |
| スペースが制約された都市部および産業用変電所 | +0.7% | アジア太平洋の都市中心部、西欧 | 中期(2~4年) |
| 洋上風力の集電および輸出変電所 | +1% | 欧州、中国、ベトナム、韓国 | 長期(4年以上) |
| SF6段階的廃止と低排出機器の調達 | +1.2% | 欧州では義務的、日本・オーストラリア・ノルウェーでは自主的採用 | 短期(2年以内) |
| デジタルモニタリングと予測的資産管理 | +0.6% | 欧州およびアジア太平洋での早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの系統統合
再生可能エネルギーの容量拡大が送電設計を変え、グローバルハイブリッド開閉装置市場における需要を創出しています。太陽および風力プロジェクトは、多くの場合、負荷センターから遠く離れた場所に立地しており、集電および輸出変電所に追加の開閉ベイを必要とします。これらのサイトは、スペースが限られたブラウンフィールドの場所や洋上プラットフォームである場合があります。中国の国家電網は、500 GWの再生可能エネルギー容量統合を目標とした2026年から2027年の系統投資計画として120.1 ビリオン 米ドル(人民元8,000 ビリオン)を実行しています。[1] 再生可能エネルギーが多いシステムでは、短絡電流が高くなり、故障過渡現象がより深刻になる場合もあります。これにより、内部アーク保護、デジタルインターロック、および高い遮断電流定格に対する要件が高まります。
SF6段階的廃止と低排出機器の調達
EU F-Gasガス規制は、2026年1月から24 kVまでの新規中圧開閉装置におけるSF6を制限します。制限は2028年1月に52~145 kV機器に拡大され、2032年1月には145 kV超の用途にも適用されます。中部電力グリッドは2026年3月にHitachi Energyから550 kV完全SF6フリーGISを発注しました。この発注は、一部の市場において電力会社の調達が正式な国家義務に先行して進んでいることを示しています。72.5~550 kVの範囲で認定された代替品を持たないサプライヤーは、入札機会が狭まります。IEC 62271の試験要件も、製品開発と認証を完了するための財務的能力を持つサプライヤーに有利です。
老朽化した変電所の更新と系統近代化
欧州および北米の送電インフラの多くは、1960年代から1990年代にかけて稼働を開始しました。この設置済みベースが、グローバルハイブリッド開閉装置市場における更新作業を生み出しています。GE Vernovaは2025年7月にTransnetBWから、380 kV Kühmoos系統ノードの既存AISを15基のコンパクトGISベイに置き換える契約を受注しました。[2] このプロジェクトは、運用を継続しながら既存サイト内で変電所容量を2倍にすることを目的としています。コンパクトな設計により、AISと比較してスペース需要を最大70%削減でき、混雑したノードでの土地取得を制限できます。更新契約には、デジタル改修、再試運転、および長期的なサービス業務も含まれる場合があります。
洋上風力の集電および輸出変電所
洋上風力プロジェクトには、腐食性環境で限られたメンテナンスアクセスで動作できる開閉装置が必要です。大型タービンと陸地からの距離の増大により、集電および輸出インフラへの要件が高まっています。50Hertzは2026年6月に、North Sea Connector 2インフラのためにSiemens EnergyとNEPTUN SMULDERS Offshore Renewablesのコンソーシアムに2.78 ビリオン 米ドル(25 ビリオン ユーロ)の契約を授与しました。[3] 試運転は2034年末を目標としています。洋上プラットフォームには、IEC 62271-209のケーブル終端要件を満たし、完全な内部アーク保護を提供する機器が必要です。重量、フットプリント、振動、および塩分要件により、適格な海洋グレードプラットフォームを持つサプライヤーの数は限られています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 統合AIS-GISアーキテクチャの高い初期コスト | -0.9% | 南アジア・東南アジアおよび南米で最も深刻なグローバル | 中期(2~4年) |
| 二重認証と複雑な試運転要件 | -0.5% | 新規絶縁システムに関する欧州および北米 | 中期(2~4年) |
| 専門的な高電圧サービス人材の不足 | -0.4% | 中東・アフリカおよび東南アジアで最も深刻なグローバル | 長期(4年以上) |
| 遮断器および代替絶縁媒体の長いリードタイム | -0.5% | 北米、欧州、および輸入依存市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
統合AIS-GISアーキテクチャの高い初期コスト
統合AIS-GISシステムは、従来のAISに対して初期コストのプレミアムを伴います。基本的な170 kVハイブリッドベイのコストは130,000~180,000 米ドルです。デジタルモニタリングには25,000~50,000 米ドルが追加され、代替絶縁は従来のSF6設計に対して15~25%のプレミアムを伴う場合があります。このコスト構造は、多様化した資本予算を持つ送電電力会社への採用を集中させます。通常の10~15年のライフサイクル回収期間は、3~5年の公益事業の資本サイクルと相反する場合があります。容量追加とネットワーク更新の競合するニーズが、新興市場での購入をさらに遅らせま。
遮断器および代替絶縁媒体の長いリードタイム
ハイブリッド開閉装置は、真空遮断器、代替ガスコンパートメント、およびデジタル保護リレーに依存しています。これらのコンポーネントの製造能力は、限られたサプライヤーに集中しています。新しい絶縁システムが商業生産に移行する前に、高電圧試験と認証が必要です。このシーケンスにより、電力会社が系統安定性要件またはSF6代替スケジュールに直面している場合でも、機器の入手可能性が遅れる可能性があります。垂直統合されたサプライヤーは、自社の業務内で遮断器製造とガスコンパートメントシーリングを管理できます。より予測可能な納期スケジュールは、グローバルハイブリッド開閉装置市場において重要な要因となり得ます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧レベル別:
再生可能エネルギー送電が高電圧需要を支援72.5~245 kVの範囲は、2026年のハイブリッド開閉装置市場規模の46.5%を占めました。このバンドは、系統相互接続、準送電アップグレード、および再生可能エネルギー集電プロジェクトの大量需要に対応しています。電力会社がこの範囲の調達の大部分を牽引しています。欧州および北米のブラウンフィールド更新は、インドおよび東南アジアにおける新規準送電建設と組み合わさっています。調達はIEC 61850互換通信およびモジュラー開閉装置モニタリングシステムをますます指定するようになっています。[4] これらのツールは、状態ベースおよび予測的メンテナンスをサポートします。オプション機能からコア調達要件へと移行しています。このシフトにより、機器納入と並行してサービス機会が生まれます。
245~550 kVカテゴリーは、2032年までCAGR 8.1%で成長すると予測されます。長距離送電強化リンクが再生可能エネルギー発電ゾーンと主要負荷センターを結びます。より高い電力フロー密度は、より大きな熱容量とコンパクトなレイアウトを必要とします。グローバルハイブリッド開閉装置産業は、これらの要件が制約された変電所で発生する場合に恩恵を受けます。72.5 kV以下の機器は、配電作業においてコンパクトAISおよびリングメインユニットとのより強い競争に直面しています。550 kV超は小規模でプレミアムなカテゴリーのままです。中国と日本における超高電圧バックボーンプロジェクトがこの範囲の需要を形成しています。これらの国々はまた、最高電圧クラスにおけるSF6フリー技術の早期採用者でもあります。用途が要求の厳しい性能要件を持つため、製品認定は引き続き重要です。
設置方式別:
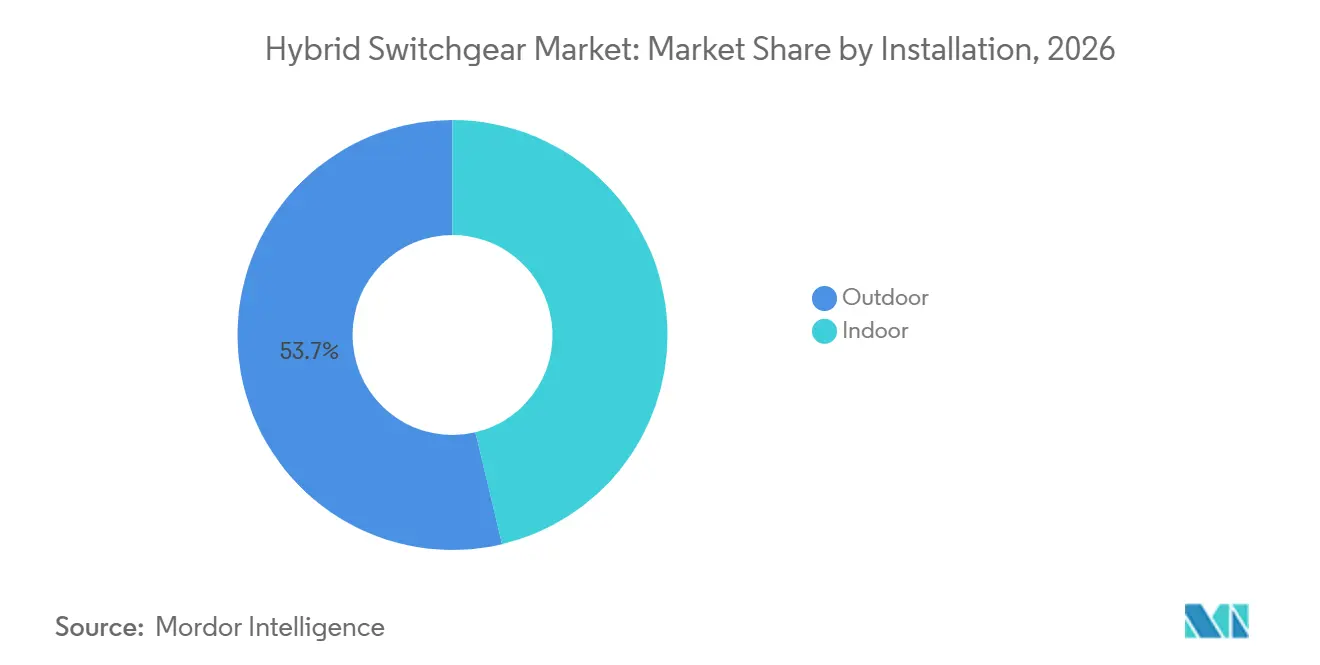
屋外ネットワークがリードし、屋内施設が都市密度に対応屋外設置は、屋外および屋内設置セグメントにおける2026年収益の53.7%を占めました。屋外送電変電所、架空線接続点、および再生可能エネルギー集電ノードがこの地位を支えています。グローバルハイブリッド開閉置市場は、高電圧開閉点が架空線および屋外母線に接続する場所で屋外モジュールを使用します。工場試験済みの耐候性モジュールにより、プロジェクトサイトで従来のコンポーネントを個別に組み立てる必要性が減少します。EPCコントラクターも、プロジェクトファイナンスのスケジュールが厳しい場合に迅速な現場組み立てを重視します。屋外展開は2032年までCAGR 8.3%で成長すると予測されます。インド、東南アジア、および中東は、主に屋外変電所を優先する送電容量を追加しています。これにより、新規系統プロジェクトにおける屋外構成の継続的な使用が支持されます。
屋内設置は、建物統合型変電所、都市地下開閉所、および密閉ケーブル給電系統ノードに対応します。防火要件、地下水リスク、および自治体の計画制限により、密閉されアーク封じ込めされた機器が必要になる場合があります。GE Vernovaの2026年7月のStromnetz Berlinとの契約は、WittenauおよびNeukölln地区のSF6フリー110 kVガス絶縁変電所をカバーしています。これらのプロジェクトは、老朽化した架空インフラを密閉高電圧ステーションに置き換える都市運営者のニーズを反映しています。東京、ソウル、シンガポール、およびムンバイは地下ケーブルネットワークを拡張し、地上インフラを制限しています。ハイパースケールデータセンターも、高い信頼性とアークフラッシュ封じ込めを備えたコンパクトな密閉開閉所を必要としています。これらの用途により、グローバルハイブリッド開閉装置市場は従来の屋外送電サイトを超えて拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
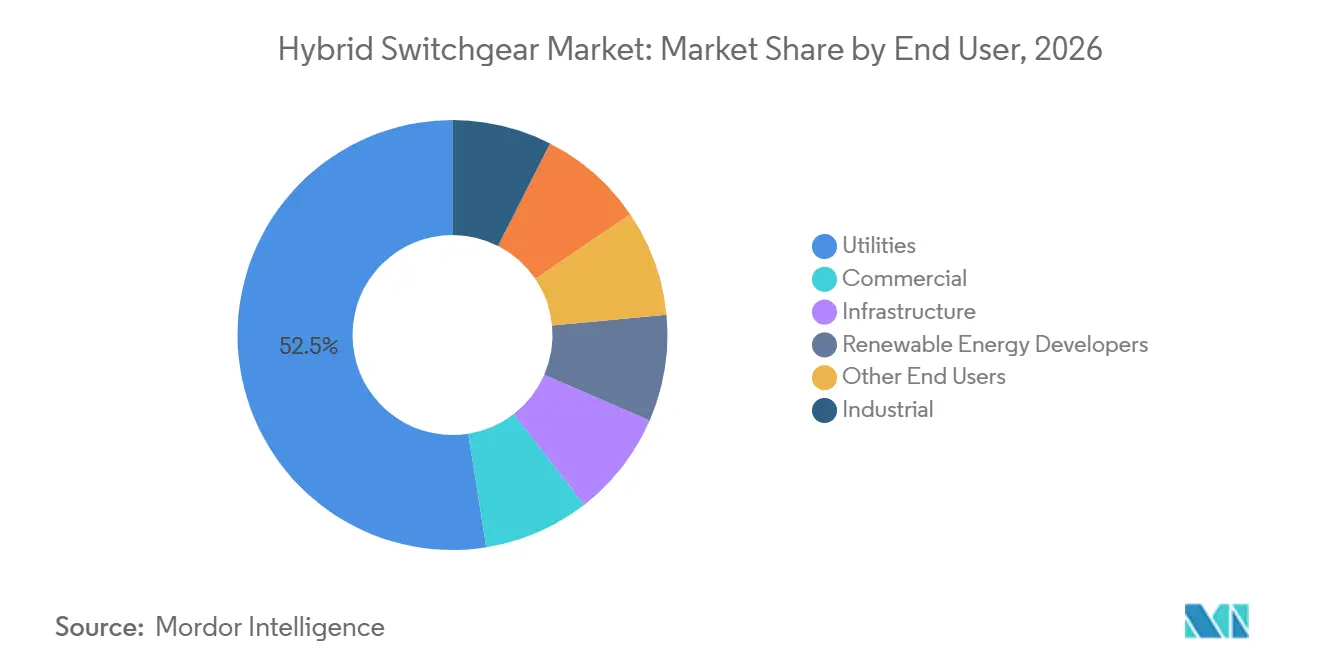
電力会社が量を提供し、開発業者がより速く拡大電力会社は2026年の需要の52.5%を占め、エンドユーザー別で最大のハイブリッド開閉装置市場規模を提供しました。複数年の資本プログラムがこの量を支えています。電力会社の調達は、主要な資本トランシェ間で3~7年延長される場合があります。これらの長いサイクルは個別の受注を遅らせる可能性がありますが、安定した更新活動を支えます。大手電力会社は同時に効率性と低排出機器を求めています。Schneider Electricは2026年6月にSouthern California Edisonから、既存変電所にSF6フリーGMAirSeT機器を展開するために選定されました。この設置により、既存のフットプリント内で変電所容量が2倍になると期待されています。このユースケースは、コンパクトなレイアウトと電力会社の排出削減目標を一致させます。
再生可能エネルギー開発業者は2032年までCAGR 9.8%で成長すると予測されます。ユーティリティスケールの風力および太陽光サイトは、72.5 kV以上のコンパクトな系統接続変電所を必要とします。EPCコントラクターは通常、圧縮されたプロジェクトファイナンススケジュール中に機器を指定します。したがって、サプライヤーはプロジェクト開発サイクルの早い段階で関与する必要があります。納期の確実性は、建設マイルストーンを達成する開発業者にとって重要な場合があります。産業、商業、おびインフラ顧客は、グローバルハイブリッド開閉装置市場においてより小さなポジションを占めています。データセンター、空港変電所、および地下鉄ネットワークは、信頼性と限られたスペースが一致する場所で需要を生み出します。これらのユーザーは、フットプリントと動作特性がプロジェクト要件に適合する場合にハイブリッド機器を選択します。彼らの需要は、電力会社ベースを超えた用途のセットを広げます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
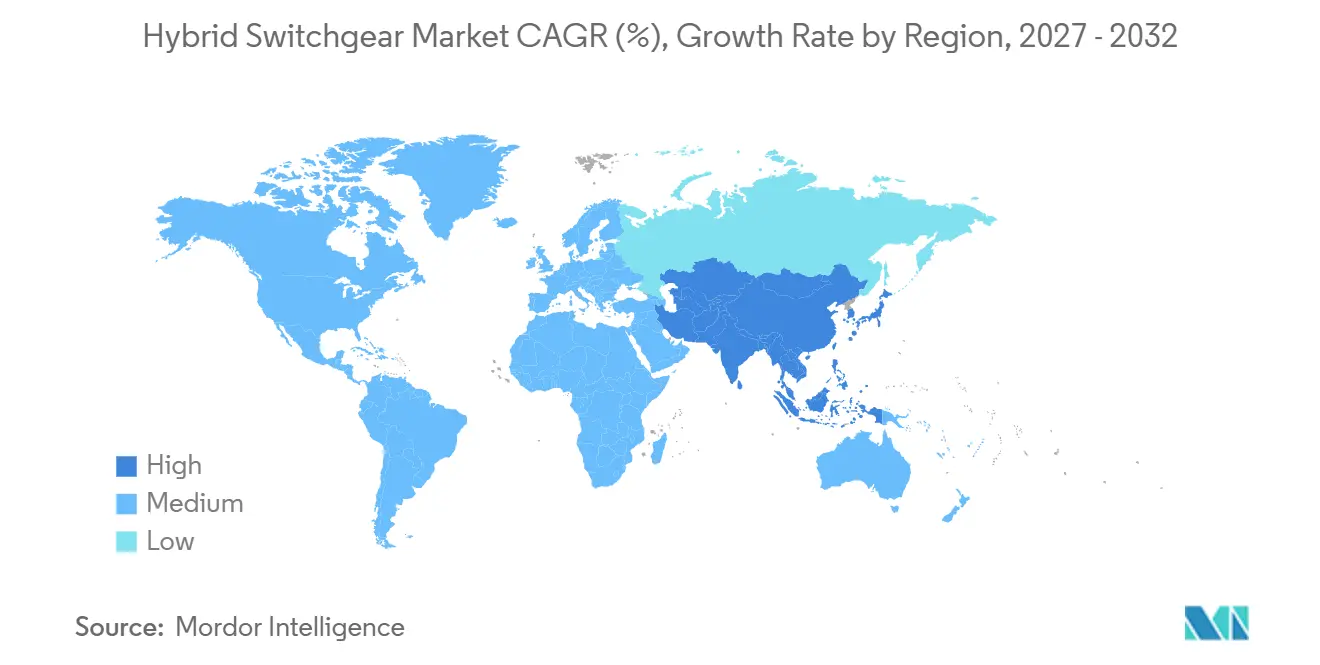
アジア太平洋は2026年の収益の31.5%を占め、2032年までCAGR 8.4%で成長すると予測されます。この地域は最大の地域収益シェアを保持し、現在の規模と急速な需要成長を組み合わせています。中国の2026年から2027年の系統プログラムは、500 GWの再生可能エネルギー統合を目標としています。インドは再生可能エネルギーゾーンフレームワークの下で765 kVグリーンエネルギー回廊を拡張しています。中国東海岸沿いの深海風力拡大とベトナムの洋上プログラムが、海洋グレード機器への需要を追加しています。日本の中部電力グリッドは2026年3月に完全SF6フリー550 kV GISを発注しました。韓国、インドネシア、ベトナム、オーストラリア、およびタイも、系統近代化および再生可能エネルギー統合プログラムを通じて需要を支えています。
欧州および北米は、ハイブリッド開閉装置市場において次に大きな地域収益ブロックです。両地域は、老朽化インフラの更新と再生可能エネルギー相互接続作業を組み合わせています。欧州には1970年代および1980年代に設置された380 kVおよび220 kV機器の大規模なフリートがあります。SF6規制により、多くの更新プロジェクトで技術移行が必要です。GE Vernovaは2026年7月にStromnetz BerlinからSF6フリー110 kVガス絶縁変電所の契約を受注しました。50HertzはまたNorth Sea Connector 2契約を2026年6月に授与しました。50HERTZアバングリッドの2030年までの20 ビリオン 米ドルプログラムは、北米における計画された系統投資の規模を示しています。Hydro Oneの2026年のSF6フリー245 kV機器の発注は、早期の自主的な技術採用を示しています。
南米および中東・アフリカは、ハイブリッド開閉装置市場においてより小さなポジションを占めています。ブラジルおよびチリは、送電拡張および再生可能エネルギー相互接続を通じて調達を支えています。財政的制約により、初期コストが高い技術の採用が遅れる場合があります。しかし、ライフサイクル経済性は電力会社の購買決定においてますます注目を集めています。サウジアラビアおよびUAEのガルフ電力会社は、需要成長と再生可能エネルギー目標のために変電所を建設しています。Siemens Energyは2025年12月にクウェート電力省から高電圧変電所のサービス契約を受注しました。モロッコ、エジプト、および南アフリカは、系統拡張および国境越え相互接続活動に支えられた初期段階の市場のままです。
競合環境
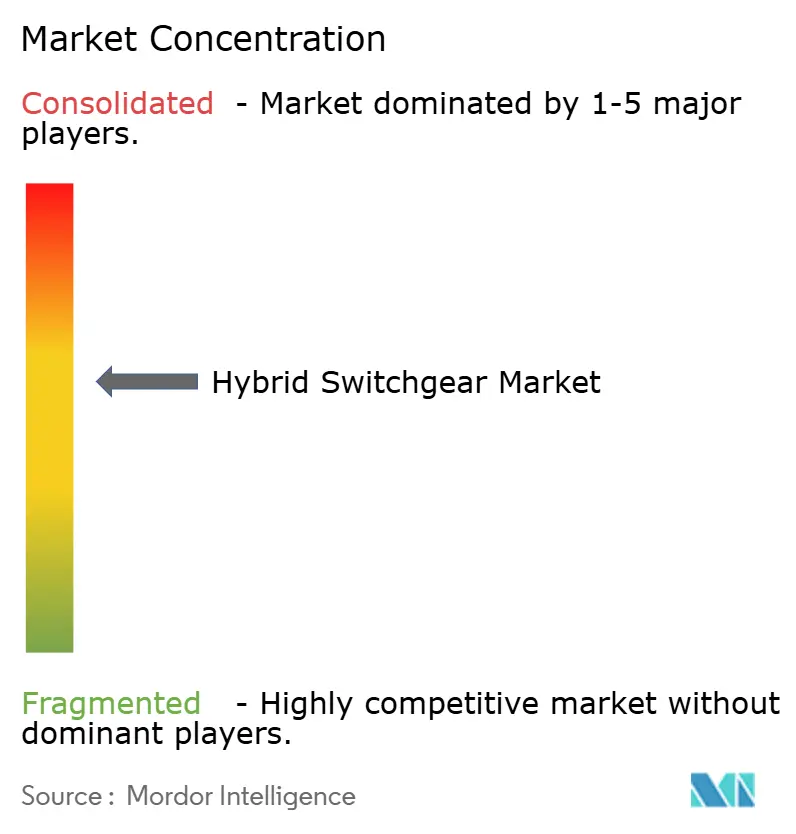
グローバルハイブリッド開閉装置市場は中程度に集中しています。統合技術リーダーが72.5 kV超の対応可能収益の多くを占めています。中国およびインドのメーカーは、準送電および国内用途においてより積極的に競争しています。サプライヤーは、電圧範囲全体にわたる認定SF6フリーカバレッジによって差別化しています。デジタルサービス、IEC 61850互換モニタリング、予測分析、およびサイバーセキュリティパッケージが第2の競争領域を提供します。電力会社の入札はますます長期的な資産管理要件を含むようになっています。機器とライフサイクルサポートを組み合わせるサプライヤーは、これらの契約においてより有利な立場にあります。これにより、競争は製品のみの比較からより広い運用提案へと変化します。
Hitachi EnergyのPASSプラットフォームは、40カ国以上に9,500以上の設置済みベイを持っています。この設置済みベースがハイブリッド用途における同社のポジションを支えています。TenneT Germanyは2026年に同社から420 kV 80 kAライブタンク遮断器を発注しました。GE Vernovaは2026年8月のF35g 170 kV GISの発売でSF6フリー送電範囲ポートフォリオを完成させました。この発売により、送電用途向けに位置付けられた製品が追加されました。東芝は2026年4月に天然由来ガスを使用した300 kV GISの実験室性能を確認しました。商業化は2028年度を目標としています。
Pinggao Group、Sieyuan Electric、CHINT Group、およびXD Electricは国内規模を国際入札に拡大しています。彼らの存在は、特に中東、アフリカ、および東南アジアにおける245 kV以下の価格感応度の高いセグメントで顕著です。コスト構造は、これらのプロジェクトにおけるグローバルサプライヤーにとって競争上の課題です。地域的なアフターセールスサービスは多くの市場でまだ十分に発達していません。洋上プラットフォームおよび超高電圧用途も、型式試験済み製品と専門的なサポートを必要とします。これらの分野は、確立されたサービスネットワークを持つグローバルメーカーの優位性を維持します。グローバルハイブリッド開閉装置市場では、ポートフォリオの深さが個々の機器提案と同様に重要な場合があります。サプライヤーは、自社のプラットフォームが必要な電圧、フットプリント、および絶縁仕様を満たすことを実証する必要があります。グローバルハイブリッド開閉装置市場はまた、電力会社が長期的な運用サポートを求める場合に地域サービス能力を持つ企業を優遇します。これは、設置後にメンテナンス、診断、およびファームウェアサポートを提供できる企業に有利です。グローバルハイブリッド開閉装置市場では、顧客が初期機器コストをより重視する場合、地域サプライヤーも競争できます。彼らの役割は、要求の厳しくないサービス要件を持つ国内および準送電用途で最も顕著です。グローバルメーカーは、洋上条件が認定設計を必要とするグローバルハイブリッド開閉装置市場において優位性を維持します。また、超高電圧プロジェクトが実績のある設置済みベスを必要とする場合にも優位性を維持します。グローバルハイブリッド開閉装置市場には、大規模な統合サプライヤーと地域メーカーの両方の余地があります。彼らのポジションは、電圧レベル、プロジェクトの複雑さ、および顧客サービスニーズによって異なります。グローバルハイブリッド開閉装置市場は、したがって単一の購買基準ではなく、各プロジェクトの実際のニーズによって形成されます。機器性能、納期能力、および資格のあるサービス担当者へのアクセスが総合的に考慮されます。グローバルハイブリッド開閉装置市場全体で、顧客は初期コストと信頼性の高い運用、認定技術、および継続的な技術サポートの必要性のバランスを取ります。
ハイブリッド開閉装置産業リーダー
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
ハイブリッド開閉装置市場 このレポートでカバーされる企業
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Ltd.
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Meidensha Corporation
- Mitsubishi Electric Corporation
- Ningbo Tianan Group Co., Ltd.
- Ormazabal
- Pinggao Group Co., Ltd.
- Schneider Electric SE
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Sieyuan Electric Co., Ltd.
- Switchgear Company NV
- TGOOD Global Ltd.
- Toshiba Energy Systems & Solutions Corporation
- XD Electric Co., Ltd.
最近の産業開発事情 ハイブリッド開閉装置市場
- 2026年8月:Hitachi EnergyはCIGREパリ2026でEconiQのSF6フリー受注を発表しました。Hydro OneとWescoはEconiQ 245 kVデッドタンク遮断器を北米送電インフラ向けに発注し、TenneT GermanyはEconiQ 420 kV 80 kAライブタンク遮断器を発注しました。80 kA定格は、再生可能エネルギーが多い系統における高い故障深刻度レベルに対応しています。
- 2026年8月:GE VernovaはCIGREパリ2026でF35g 170 kV SF6フリーガス絶縁開閉装置を発売しました。この発売により、72.5 kVから420 kVまでのSF6フリー送電範囲GISポートフォリオが完成しました。この製品はg³絶縁技術を使用し、欧州で製造されています。
- 2026年6月:50HertzはSiemens EnergyとNEPTUN SMULDERS Offshore Renewablesのコンソーシアムに、North Sea Connector 2洋上コンバータープラットフォームおよび陸上ステーションのために25 ビリオン ユーロの契約を授与しました。試運転は2034年末を目標としています。主要コンポーネントはドイツのロストックで製造されます。
グローバルハイブリッド開閉装置市場レポートの範囲
ハイブリッド開閉装置は、従来の空気絶縁開閉装置(AIS)とSF6ガス絶縁開閉装置(GIS)技術のコンポーネントを組み合わせています。そのコンパクトでモジュラーな設計により、複数の機能が単一のモジュールに統合されています。
グローバルハイブリッド開閉装置市場は、電圧レベル、設置方式、エンドユーザー、および地域別にセグメント化されています。電圧レベル別では、市場は72.5 kV以下、72.5~245 kV、245~550 kV、および550 kV超にセグメント化されています。設置方式別では、市場は屋内および屋外にセグメント化されています。エンドユーザー別では、市場は電力会社、産業、商業、インフラ、再生可能エネルギー開発業者、およびその他エンドユーザーにセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルハイブリッド開閉装置市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 72.5 kV以下 |
| 72.5~245 kV |
| 245~550 kV |
| 550 kV超 |
| 陸上 |
| 洋上 |
| 電力会社 |
| 産業 |
| 商業 |
| インフラ |
| 再生可能エネルギー開発業者 |
| その他エンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他中東・アフリカ |
| 電圧レベル別 | 72.5 kV以下 | |
| 72.5~245 kV | ||
| 245~550 kV | ||
| 550 kV超 | ||
| 設置方式別 | 陸上 | |
| 洋上 | ||
| エンドユーザー別 | 電力会社 | |
| 産業 | ||
| 商業 | ||
| インフラ | ||
| 再生可能エネルギー開発業者 | ||
| その他エンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
グローバルハイブリッド開閉装置需要の予測は?
ハイブリッド開閉装置市場規模は、2026年の5.05 ビリオン 米ドルから2027年には5.44 ビリオン 米ドルに増加し、2032年までに7.89 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 7.71%で成長すると予測されます。
最大の需要を持つ電圧範囲はどれですか?
72.5~245 kVの範囲は2026年の収益の46.5%を占め、系統相互接続および準送電プロジェクトに支えられています。
最も速く成長している設置タイプはどれですか?
屋外設置は、送配電(T&D)インフラへの投資増加、再生可能エネルギー統合、および高電圧変電所拡張により、2032年までCAGR 8.3%で拡大すると予測されます。
電力会社がハイブリッド開閉装置を採用する理由は何ですか?
電力会社は、デジタルモニタリングと低排出技術を追加しながら、制約された変電所の容量を拡大するためにハイブリッドソリューションを使用します。
ハイブリッド開閉装置の採用をリードしている地域はどこですか?
アジア太平洋は2026年の収益の31.5%を占め、2032年までCAGR 8.4%で成長すると予測されます。
ハイブリッド開閉装置採用の主な制約は何ですか?
初期機器ストの高さと長い認証・供給タイムラインが調達を遅らせる可能性があり、特に予算が制約されたバイヤーにとって顕著です。