
Hybrid-Schaltanlagen-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
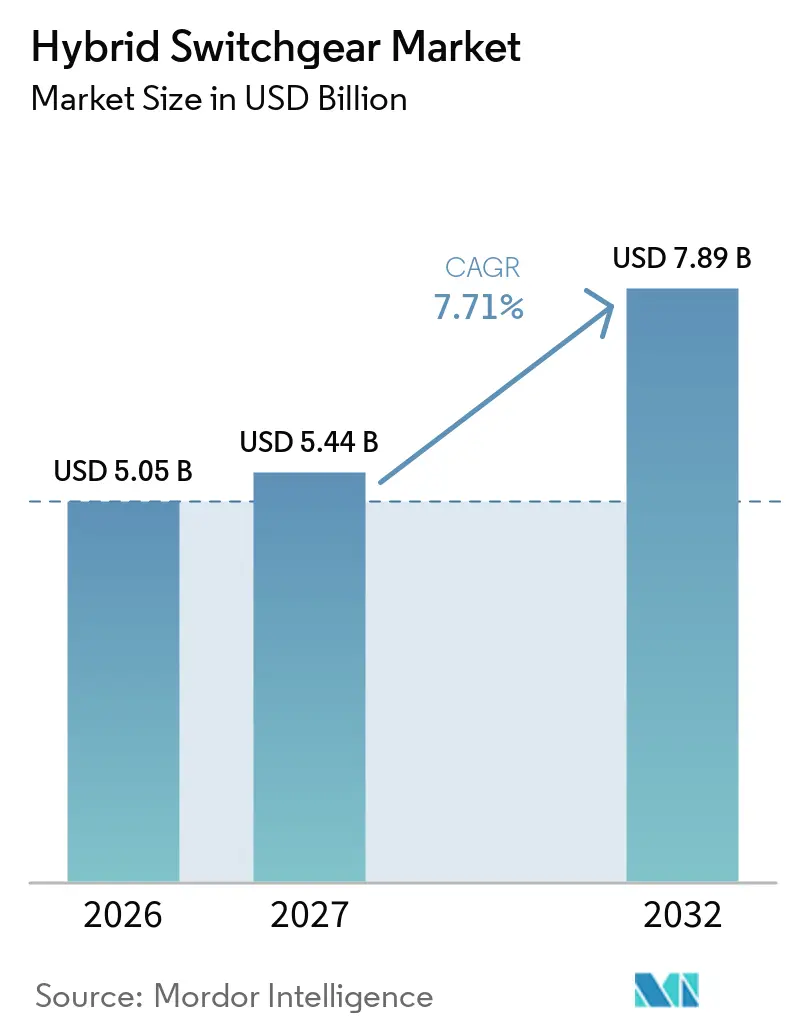
| Marktgröße (2027) | 5.44 Milliarden US-Dollar |
| Marktgröße (2032) | 7.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hybrid-Schaltanlagen-Markt Analyse von Mordor Intelligence
Die Größe des Hybrid-Schaltanlagen-Marktes wird voraussichtlich von 5,05 Milliarden USD im Jahr 2026 auf 5,44 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 7,89 Milliarden USD erreichen, mit einem CAGR von 7,71 % über den Zeitraum 2027–2032. Der Netzausbau, der Ersatz veralteter Anlagen und die Dekarbonisierung von Übertragungs- und Teilübertragungsnetzen stützen die Nachfrage nach kompakten Geräten. Hybridsysteme kombinieren den kleineren Platzbedarf gasisolierter Schaltanlagen mit den Wartungszugangsmöglichkeiten und Kosteneigenschaften luftisolierter Anlagen. Brownfield-Modernisierungen sind dort von Vorteil, wo verfügbares Land einen vollständigen luftisolierten Ersatz verhindert. Versorgungsunternehmen bündeln außerdem Geräte, digitale Überwachung, Isoliergasmanagement und cybersichere Firmware-Unterstützung in Lebenszyklusverträgen. Dieser Ansatz begünstigt Lieferanten, die sowohl installierte Anlagen unterstützen als auch neue Geräte liefern können.
Wichtigste Erkenntnisse des Berichts
- Nach Spannungsebene hielt der Bereich 72,5–245 kV im Jahr 2026 einen Anteil von 46,5 % am globalen Hybrid-Schaltanlagen-Markt, während für den Bereich 245–550 kV bis 2032 ein CAGR von 8,1 % prognostiziert wird.
- Nach Installation hielt die Außeninstallation im Jahr 2026 einen Anteil von 53,7 % am globalen Hybrid-Schaltanlagen-Markt, während für Offshore bis 2032 ein CAGR von 8,3 % prognostiziert wird.
- Nach Endnutzer hielten Versorgungsunternehmen im Jahr 2026 einen Anteil von 52,5 % der Nachfrage, während für Entwickler erneuerbarer Energien bis 2032 ein CAGR von 9,8 % prognostiziert wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 31,5 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration erneuerbarer Energien in das Stromnetz | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik, EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ersatz veralteter Umspannwerke und Netzmodernisierung | +1.4% | Nordamerika und EU als Kernmärkte, Ausstrahlungseffekte auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Platzbeschränkte städtische und industrielle Umspannwerke | +0.7% | Städtische Ballungsräume in Asien-Pazifik, Westeuropa | Mittelfristig (2–4 Jahre) |
| Offshore-Windenergie-Sammel- und Exportumspannwerke | +1% | EU, China, Vietnam und Südkorea | Langfristig (≥ 4 Jahre) |
| SF6-Ausstieg und Beschaffung emissionsarmer Geräte | +1.2% | EU verpflichtend, freiwillige Übernahme in Japan, Australien und Norwegen | Kurzfristig (≤ 2 Jahre) |
| Digitale Überwachung und prädiktives Anlagenmanagement | +0.6% | Global, mit früher Übernahme in EU und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration erneuerbarer Energien in das Stromnetz
Die Kapazität erneuerbarer Energien verändert das Übertragungsdesign und schafft Nachfrage im globalen Hybrid-Schaltanlagen-Markt. Solar- und Windprojekte befinden sich häufig weit entfernt von Lastzentren und erfordern zusätzliche Schaltfelder an Sammel- und Exportumspannwerken. Diese Standorte können Brownfield-Standorte oder Offshore-Plattformen mit begrenztem Platzangebot sein. Das Staatsnetz Chinas (State Grid) führt einen Netzinvestitionsplan in Höhe von 120,1 Milliarden USD (800 Milliarden RMB) für 2026–2027 durch, der auf die Integration von 500 GW erneuerbarer Kapazität abzielt.[1] Systeme mit hohem Anteil erneuerbarer Energien können auch höhere Kurzschlussströme und schwerwiegendere Fehlertransienten aufweisen. Dies erhöht die Anforderungen an den internen Lichtbogenschutz, die digitale Verriegelung und höhere Abschaltstrombewertungen.
SF6-Ausstieg und Beschaffung emissionsarmer Geräte
Die EU-F-Gas-Verordnung schränkt SF6 in neuen Mittelspannungsschaltanlagen bis 24 kV ab Januar 2026 ein. Die Einschränkungen werden im Januar 2028 auf Geräte von 52–145 kV und im Januar 2032 auf Anwendungen über 145 kV ausgeweitet. Chubu Electric Power Grid bestellte im März 2026 eine vollständig SF6-freie 550-kV-GIS von Hitachi Energy. Der Auftrag zeigt, wie die Beschaffung durch Versorgungsunternehmen in einigen Märkten den formellen nationalen Vorschriften vorausgreift. Lieferanten ohne zertifizierte Alternativen im Bereich 72,5–550 kV sehen sich einem engeren Ausschreibungsumfeld gegenüber. Die IEC-62271-Prüfanforderungen begünstigen ebenfalls Lieferanten mit der finanziellen Kapazität, Produktentwicklung und Zertifizierung abzuschließen.
Ersatz veralteter Umspannwerke und Netzmodernisierung
Ein Großteil der Übertragungsinfrastruktur in Europa und Nordamerika wurde zwischen den 1960er und 1990er Jahren in Betrieb genommen. Dieser Bestand schafft Ersatzarbeit für den globalen Hybrid-Schaltanlagen-Markt. GE Vernova erhielt im Juli 2025 einen Auftrag von TransnetBW, die bestehende AIS am 380-kV-Netzknoten Kühmoos durch 15 kompakte GIS-Felder zu ersetzen.[2] Das Projekt ist darauf ausgelegt, die Umspannwerkskapazität innerhalb des bestehenden Geländes zu verdoppeln, während der Betrieb aufrechterhalten wird. Kompakte Designs können den Platzbedarf im Vergleich zu AIS um bis zu 70 % reduzieren, was die Grundstücksbeschaffung an überlasteten Knoten einschränken kann. Ersatzverträge können auch digitale Nachrüstungen, Wiederinbetriebnahme und längerfristige Servicearbeiten umfassen.
Offshore-Windenergie-Sammel- und Exportumspannwerke
Offshore-Windprojekte benötigen Schaltanlagen, die unter korrosiven Bedingungen mit eingeschränktem Wartungszugang betrieben werden können. Größere Turbinen und größere Entfernungen zur Küste erhöhen die Anforderungen an die Sammel- und Exportinfrastruktur. 50Hertz vergab im Juni 2026 einen Auftrag in Höhe von 2,78 Milliarden USD (2,5 Milliarden EUR) an ein Konsortium aus Siemens Energy und NEPTUN SMULDERS Offshore Renewables für die North Sea Connector 2-Infrastruktur.[3] Die Inbetriebnahme ist für Ende 2034 geplant. Offshore-Plattformen benötigen Geräte, die die IEC-62271-209-Kabelanschlussanforderungen erfüllen und vollständigen internen Lichtbogenschutz bieten. Gewichts-, Platzbedarf-, Vibrations- und Salzgehaltanforderungen begrenzen die Anzahl der Lieferanten mit qualifizierten Plattformen in Marinequalität.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für integrierte AIS-GIS-Architekturen | -0.9% | Global, am stärksten ausgeprägt in Süd- und Südostasien sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Doppelzertifizierung und komplexe Inbetriebnahmeanforderungen | -0.5% | EU und Nordamerika für neue Isoliersysteme | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisiertem Hochspannungsservicepersonal | -0.4% | Global, am stärksten ausgeprägt in Nahost-Afrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Lange Lieferzeiten für Leistungsschalter und alternative Isoliermedien | -0.5% | Nordamerika, Europa und importabhängige Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für integrierte AIS-GIS-Architekturen
Integrierte AIS-GIS-Systeme weisen gegenüber konventionellen AIS einen Erstkosten-Aufschlag auf. Ein Standard-170-kV-Hybridfeld kostet 130.000–180.000 USD. Digitale Überwachung kann 25.000–50.000 USD zusätzlich kosten, während alternative Isolierung einen Aufschlag von 15–25 % gegenüber konventionellen SF6-Designs aufweisen kann. Die Kostenstruktur konzentriert die Übernahme auf Übertragungsversorgungsunternehmen mit diversifizierten Kapitalbudgets. Die übliche Amortisationszeit von 10–15 Jahren kann mit den öffentlichen Versorgungskapitalzyklen von 3–5 Jahren in Konflikt geraten. Konkurrierender Bedarf an Kapazitätserweiterungen und Netzerneuerung verzögert Käufe in Schwellenmärkten weiter.
Lange Lieferzeiten für Leistungsschalter und alternative Isoliermedien
Hybridschaltanlagen sind auf Vakuumleistungsschalter, Alternativgaskompartimente und digitale Schutzrelais angewiesen. Die Fertigungskapazität für diese Komponenten ist auf eine begrenzte Anzahl von Lieferanten konzentriert. Hochspannungsprüfungen und Zertifizierungen sind erforderlich, bevor neue Isoliersysteme in die kommerzielle Produktion übergehen können. Diese Abfolge kann die Geräteverfügbarkeit verzögern, selbst wenn Versorgungsunternehmen Anforderungen an die Netzstabilität oder SF6-Ersatzpläne haben. Vertikal integrierte Lieferanten können die Leistungsschalterfertigung und die Gasdichtung innerhalb ihrer Betriebe kontrollieren. Zuverlässigere Lieferpläne können daher zu einem wichtigen Faktor im globalen Hybrid-Schaltanlagen-Markt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannungsebene:
Übertragung erneuerbarer Energien stützt die Nachfrage nach höheren SpannungenDer Bereich 72,5–245 kV hielt im Jahr 2026 einen Anteil von 46,5 % an der Größe des Hybrid-Schaltanlagen-Marktes. Dieses Band bedient ein hohes Volumen an Netzverbindungen, Teilübertragungs-Modernisierungen und Projekten zur Sammlung erneuerbarer Energien. Versorgungsunternehmen treiben einen großen Teil der Beschaffung in diesem Bereich voran. Europäische und nordamerikanische Brownfield-Ersatzprojekte verbinden sich mit neuer Teilübertragungsinfrastruktur in Indien und Südostasien. Die Beschaffung spezifiziert zunehmend IEC-61850-kompatible Kommunikation und modulare Schaltanlagenüberwachungssysteme.[4] Diese Werkzeuge unterstützen zustandsbasierte und prädiktive Wartung. Sie entwickeln sich von optionalen Funktionen zu zentralen Beschaffungsanforderungen. Dieser Wandel schafft neben der Gerätelieferung eine Servicemöglichkeit.
Die Kategorie 245–550 kV wird bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen. Fernübertragungsverstärkungen verbinden Zonen erneuerbarer Energieerzeugung mit großen Lastzentren. Eine höhere Leistungsflussdichte erfordert eine größere thermische Kapazität und ein kompaktes Layout. Die globale Hybrid-Schaltanlagen-Branche profitiert, wenn diese Anforderungen an eingeschränkten Umspannwerken auftreten. Geräte bis 72,5 kV stehen im Verteilungsbereich in stärkerem Wettbewerb mit kompakten AIS und Ringkabelverteilern. Über 550 kV bleibt eine kleine und hochpreisige Kategorie. Ultrahochspannungs-Backbone-Projekte in China und Japan prägen die Nachfrage in diesem Bereich. Diese Länder sind auch frühe Anwender der SF6-freien Technologie bei den höchsten Spannungsklassen. Die Produktqualifizierung bleibt wichtig, da Anwendungen anspruchsvolle Leistungsanforderungen haben.
Nach Installation:
Außennetze führen, während Innenanlagen die städtische Dichte adressierenAußeninstallationen machten im Jahr 2026 53,7 % des Umsatzes im Segment Außen- und Inneninstallation aus. Freiluft-Übertragungsumspannwerke, Freileitungsverbindungen und Sammelknoten für erneuerbare Energien stützen diese Position. Der globale Hybrid-Schaltanlagen-Markt nutzt Außenmodule, wo Hochspannungsschaltpunkte mit Freileitungen und Außensammelschienen verbunden sind. Werksgeprüfte, wetterfeste Module reduzieren die Notwendigkeit, konventionelle Komponenten einzeln auf der Baustelle zu montieren. EPC-Auftragnehmer schätzen auch die schnelle Feldmontage, wenn Projektfinanzierungspläne eng sind. Außeninstallationen werden bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen. Indien, Südostasien und der Nahe Osten bauen Übertragungskapazitäten aus, die hauptsächlich Freiluft-Umspannwerke bevorzugen. Dies unterstützt die weitere Nutzung von Außenkonfigurationen in neuen Netzprojekten.
Inneninstallationen bedienen gebäudeintegrierte Umspannwerke, städtische unterirdische Schaltanlagen und geschlossene kabelgespeiste Netzknoten. Brandschutzanforderungen, Grundwasserrisiken und kommunale Planungsbeschränkungen können versiegelte und lichtbogengeschützte Geräte erfordern. GE Vernova's Verträge vom Juli 2026 mit Stromnetz Berlin umfassen SF6-freie 110-kV-gasisolierte Umspannwerke in Wittenau und Neukölln. Die Projekte spiegeln den Bedarf der Stadtbetreiber wider, veraltete Freileitungsinfrastruktur durch geschlossene Hochspannungsstationen zu ersetzen. Tokio, Seoul, Singapur und Mumbai bauen unterirdische Kabelnetze aus und schränken oberirdische Infrastruktur ein. Hyperscale-Rechenzentren benötigen ebenfalls kompakte geschlossene Schaltanlagen mit hoher Zuverlässigkeit und Lichtbogenschutz. Diese Anwendungen erweitern den globalen Hybrid-Schaltanlagen-Markt über traditionelle Außenübertragungsstandorte hinaus.
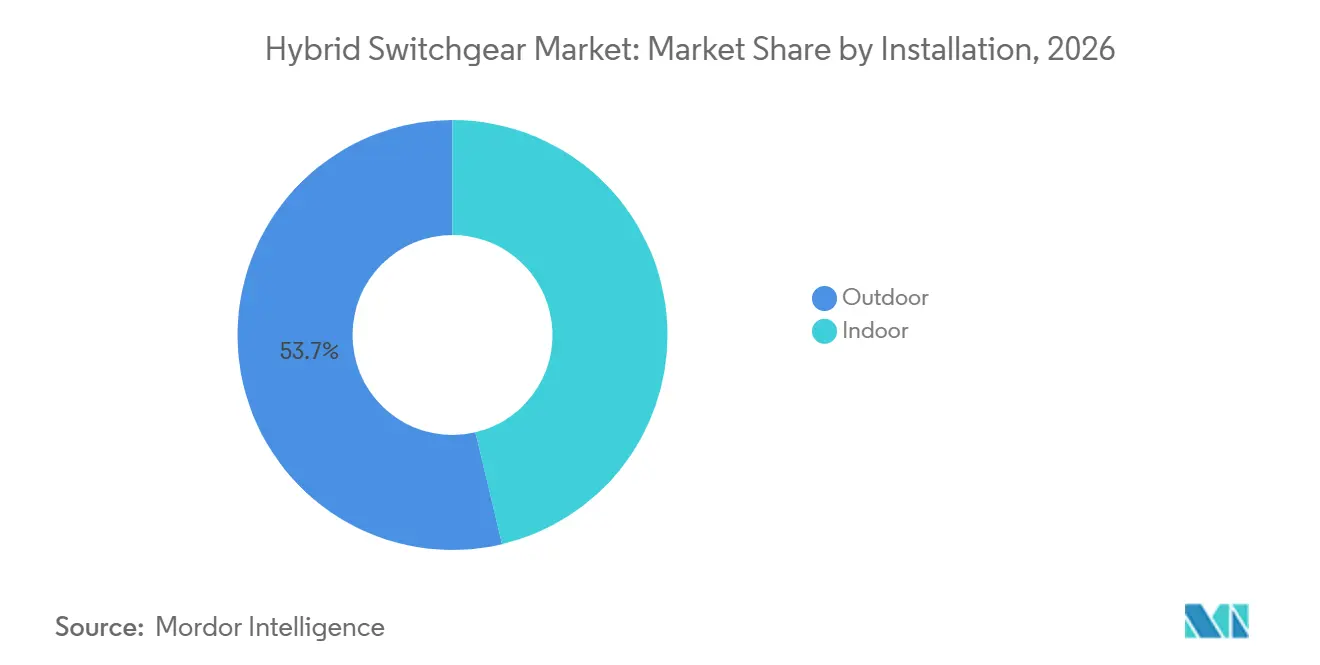
Notiz: Marktanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Versorgungsunternehmen liefern Volumen, während Entwickler schneller wachsenVersorgungsunternehmen machten im Jahr 2026 52,5 % der Nachfrage aus und stellten die größte Hybrid-Schaltanlagen-Marktgröße nach Endnutzer. Mehrjährige Kapitalprogramme stützen dieses Volumen. Die Beschaffung durch Versorgungsunternehmen kann sich über 3–7 Jahre zwischen großen Kapitaltranchen erstrecken. Diese längeren Zyklen können einzelne Vergaben verlangsamen, unterstützen aber eine stetige Ersatzaktivität. Große Versorgungsunternehmen streben gleichzeitig nach Effizienz und emissionsärmeren Geräten. Schneider Electric wurde im Juni 2026 von Southern California Edison ausgewählt, SF6-freie GMAirSeT-Geräte an bestehenden Umspannwerken einzusetzen. Die Installation soll die Umspannwerkskapazität innerhalb des bestehenden Geländes verdoppeln. Dieser Anwendungsfall verbindet kompakte Layouts mit den Emissionsreduzierungszielen der Versorgungsunternehmen.
Entwickler erneuerbarer Energien werden bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen. Wind- und Solaranlagen im Versorgungsmaßstab benötigen kompakte Netzanschluss-Umspannwerke bei 72,5 kV und darüber. EPC-Auftragnehmer spezifizieren Geräte häufig während eines komprimierten Projektfinanzierungsplans. Lieferanten müssen daher früher im Projektentwicklungszyklus eingebunden werden. Liefersicherheit kann für Entwickler, die Baumeilensteine einhalten müssen, wichtig sein. Industrie-, Gewerbe- und Infrastrukturkunden halten kleinere Positionen im globalen Hybrid-Schaltanlagen-Markt. Rechenzentren, Flughafenumspannwerke und U-Bahn-Netze schaffen Nachfrage, wo Zuverlässigkeit und begrenzter Platz zusammentreffen. Diese Nutzer wählen Hybridgeräte, wenn deren Platzbedarf und Betriebseigenschaften ihren Projektanforderungen entsprechen. Ihre Nachfrage erweitert die Anwendungspalette über die Versorgungsunternehmensbasis hinaus.
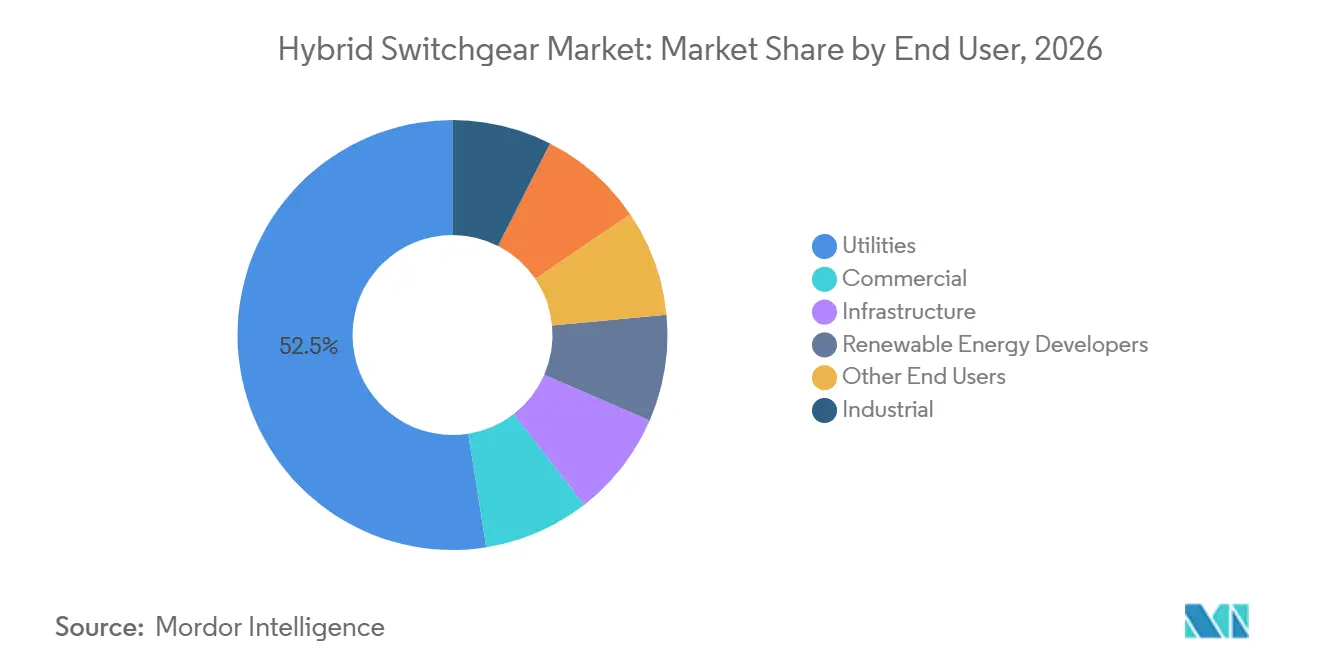
Notiz: Marktanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
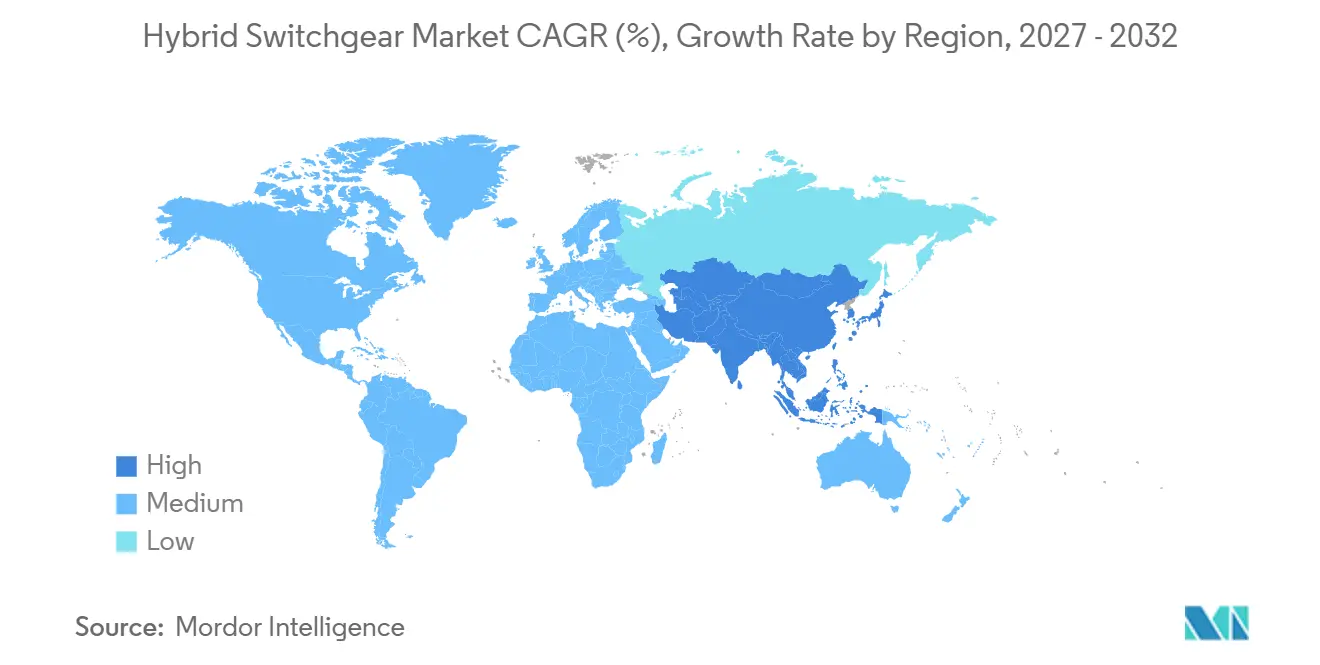
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 31,5 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen. Die Region hält den größten regionalen Umsatzanteil und verbindet aktuelle Größe mit raschem Nachfragewachstum. Chinas Netzprogramm 2026–2027 zielt auf die Integration von 500 GW erneuerbarer Energien ab. Indien baut 765-kV-Grünenergie-Korridore im Rahmen seines Rahmens für erneuerbare Energiezonen aus. Die Expansion der Tiefwasserwindenergie entlang Chinas Ostküste und Vietnams Offshore-Programm erhöhen die Nachfrage nach Geräten in Marinequalität. Japans Chubu Electric Power Grid bestellte im März 2026 eine vollständig SF6-freie 550-kV-GIS. Südkorea, Indonesien, Vietnam, Australien und Thailand unterstützen die Nachfrage ebenfalls durch Netzmodernisierungs- und Programme zur Integration erneuerbarer Energien.
Europa und Nordamerika sind die nächstgrößten regionalen Umsatzblöcke im Hybrid-Schaltanlagen-Markt. Beide Regionen verbinden den Ersatz veralteter Infrastruktur mit der Anbindung erneuerbarer Energien. Europa verfügt über große Bestände an 380-kV- und 220-kV-Geräten, die in den 1970er und 1980er Jahren installiert wurden. SF6-Vorschriften erfordern bei vielen Ersatzprojekten einen Technologiewechsel. GE Vernova erhielt im Juli 2026 Aufträge von Stromnetz Berlin für SF6-freie 110-kV-gasisolierte Umspannwerke. 50Hertz vergab ebenfalls den North Sea Connector 2-Auftrag im Juni 2026. Das 20-Milliarden-USD-Programm von 50HERTZ Avangrid bis 2030 verdeutlicht das Ausmaß der geplanten Netzinvestitionen in Nordamerika. Hydro Ones Aufträge von 2026 für SF6-freie 245-kV-Geräte zeigen eine frühe freiwillige Technologieübernahme.
Südamerika sowie der Nahe Osten und Afrika halten kleinere Positionen im Hybrid-Schaltanlagen-Markt. Brasilien und Chile unterstützen die Beschaffung durch Übertragungsausbau und Anbindung erneuerbarer Energien. Fiskalische Beschränkungen können die Übernahme von Technologien mit höheren Anfangskosten verlangsamen. Die Lebenszyklusökonomie gewinnt jedoch in den Kaufentscheidungen der Versorgungsunternehmen an Aufmerksamkeit. Golfstaatliche Versorgungsunternehmen in Saudi-Arabien und den Vereinigten Arabischen Emiraten bauen Umspannwerke für Nachfragewachstum und Ziele für erneuerbare Energien. Siemens Energy erhielt im Dezember 2025 einen Serviceauftrag vom kuwaitischen Ministerium für Elektrizität für Hochspannungsumspannwerke. Marokko, Ägypten und Südafrika bleiben Märkte in einem früheren Entwicklungsstadium, die durch Netzausbau und grenzüberschreitende Verbindungsaktivitäten unterstützt werden.
Wettbewerbslandschaft
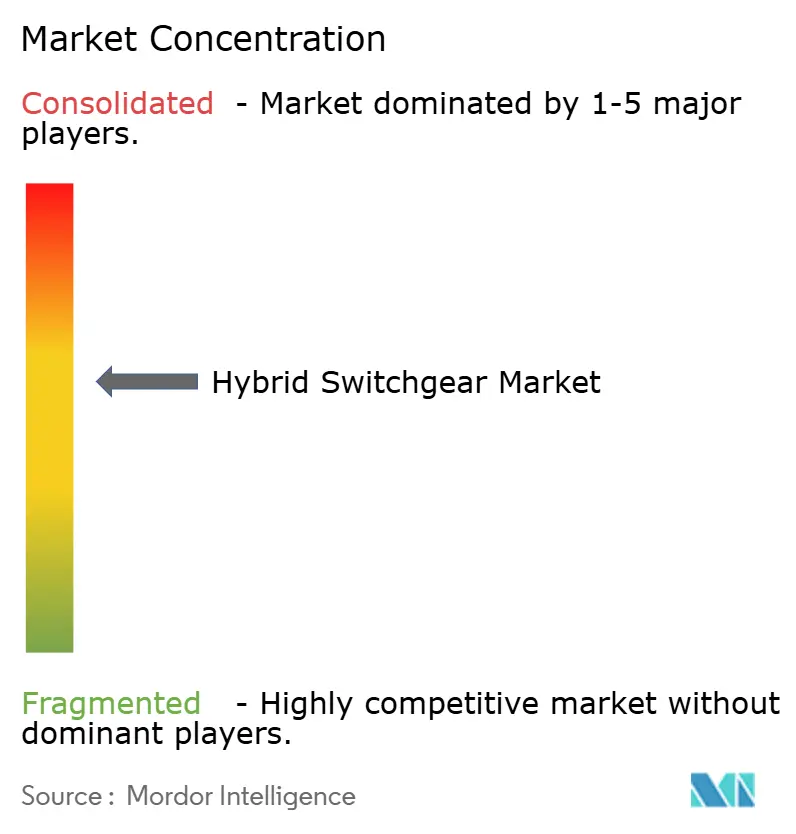
Der globale Hybrid-Schaltanlagen-Markt ist mäßig konzentriert. Integrierte Technologieführer halten einen Großteil des adressierbaren Umsatzes über 72,5 kV. Chinesische und indische Hersteller konkurrieren aktiver in Teilübertragungs- und Inlandsanwendungen. Lieferanten differenzieren sich durch zertifizierte SF6-freie Abdeckung über den gesamten Spannungsbereich. Digitale Dienste, IEC-61850-kompatible Überwachung, prädiktive Analytik und Cybersicherheitspakete bieten einen zweiten Wettbewerbsbereich. Ausschreibungen von Versorgungsunternehmen umfassen zunehmend längerfristige Anlagenmanagementanforderungen. Lieferanten, die Geräte mit Lebenszyklusunterstützung kombinieren, sind für diese Verträge besser positioniert. Dies verändert den Wettbewerb von einem reinen Produktvergleich zu einem umfassenderen Betriebsangebot.
Hitachi Energys PASS-Plattform verfügt über mehr als 9.500 installierte Felder in mehr als 40 Ländern. Diese installierte Basis stützt ihre Position in Hybridanwendungen. TenneT Deutschland bestellte 2026 einen 420-kV-80-kA-Freiluftleistungsschalter bei dem Unternehmen. GE Vernova vervollständigte sein SF6-freies Übertragungsportfolio mit der Markteinführung des F35g 170-kV-GIS im August 2026. Die Markteinführung ergänzte ein Produkt für Übertragungsanwendungen. Toshiba bestätigte im April 2026 die Laborleistung für eine 300-kV-GIS unter Verwendung von Gasen natürlichen Ursprungs. Die Kommerzialisierung ist für das Geschäftsjahr 2028 geplant.
Pinggao Group, Sieyuan Electric, CHINT Group und XD Electric weiten ihre inländische Größe auf internationale Ausschreibungen aus. Ihre Präsenz ist in preissensiblen Segmenten unter 245 kV besonders auffällig, insbesondere im Nahen Osten, Afrika und Südostasien. Kostenstrukturen stellen für globale Lieferanten in diesen Projekten eine Wettbewerbsherausforderung dar. Der regionale Kundendienst nach dem Verkauf ist in vielen Märkten noch weniger entwickelt. Offshore-Plattformen und Höchstspannungsanwendungen erfordern ebenfalls typgeprüfte Produkte und Fachunterstützung. Diese Bereiche bewahren Vorteile für globale Hersteller mit etablierten Servicenetzwerken. Im globalen Hybrid-Schaltanlagen-Markt kann die Portfoliobreite ebenso wichtig sein wie ein einzelnes Geräteangebot. Lieferanten müssen nachweisen, dass ihre Plattformen die erforderlichen Spannungs-, Platzbedarf- und Isolationsspezifikationen erfüllen. Der globale Hybrid-Schaltanlagen-Markt belohnt auch lokale Servicekapazitäten, wenn Versorgungsunternehmen langfristige Betriebsunterstützung suchen. Dies begünstigt Unternehmen, die nach der Installation Wartung, Diagnose und Firmware-Unterstützung anbieten können. Im globalen Hybrid-Schaltanlagen-Markt können regionale Lieferanten dort konkurrieren, wo Kunden dem anfänglichen Gerätepreis mehr Gewicht beimessen. Ihre Rolle ist am deutlichsten in inländischen und Teilübertragungsanwendungen mit weniger anspruchsvollen Serviceanforderungen sichtbar. Globale Hersteller behalten einen Vorteil im globalen Hybrid-Schaltanlagen-Markt, wo Offshore-Bedingungen zertifizierte Designs erfordern. Sie behalten auch einen Vorteil, wo Höchstspannungsprojekte eine bewährte installierte Basis erfordern. Der globale Hybrid-Schaltanlagen-Markt bietet Raum für sowohl große integrierte Lieferanten als auch regionale Hersteller. Ihre Positionen unterscheiden sich nach Spannungsebene, Projektkomplexität und Kundenservicebedarf. Der globale Hybrid-Schaltanlagen-Markt wird daher durch die praktischen Anforderungen jedes Projekts geprägt und nicht durch ein einziges Beschaffungskriterium. Geräteleistung, Lieferfähigkeit und Zugang zu qualifiziertem Servicepersonal werden gemeinsam berücksichtigt. Im gesamten globalen Hybrid-Schaltanlagen-Markt wägen Kunden die Anfangskosten gegen den Bedarf an zuverlässigem Betrieb, zertifizierter Technologie und laufender technischer Unterstützung ab.
Marktführer der Hybrid-Schaltanlagen-Branche
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hybrid-Schaltanlagen-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Ltd.
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Meidensha Corporation
- Mitsubishi Electric Corporation
- Ningbo Tianan Group Co., Ltd.
- Ormazabal
- Pinggao Group Co., Ltd.
- Schneider Electric SE
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Sieyuan Electric Co., Ltd.
- Switchgear Company NV
- TGOOD Global Ltd.
- Toshiba Energy Systems & Solutions Corporation
- XD Electric Co., Ltd.
Neueste Industrielle Entwicklungen in Hybrid-Schaltanlagen-Markt
- August 2026: Hitachi Energy gab neue SF6-freie EconiQ-Aufträge auf der CIGRE Paris 2026 bekannt. Hydro One und Wesco erteilten Aufträge für den EconiQ 245-kV-Freiluftleistungsschalter für nordamerikanische Übertragungsinfrastruktur, und TenneT Deutschland bestellte den EconiQ 420-kV-80-kA-Freiluftleistungsschalter. Die 80-kA-Bewertung adressiert höhere Fehlerschweregrade in Netzen mit hohem Anteil erneuerbarer Energien.
- August 2026: GE Vernova stellte auf der CIGRE Paris 2026 die SF6-freie gasisolierte Schaltanlage F35g 170 kV vor. Die Markteinführung vervollständigte das SF6-freie GIS-Portfolio für den Übertragungsbereich von 72,5 kV bis 420 kV. Das Produkt verwendet g³-Isolationstechnologie und wird in Europa hergestellt.
- Juni 2026: 50Hertz vergab an ein Konsortium aus Siemens Energy und NEPTUN SMULDERS Offshore Renewables einen Auftrag in Höhe von 2,5 Milliarden EUR für die Offshore-Konverterplattform North Sea Connector 2 und die Onshore-Station. Die Inbetriebnahme ist bis Ende 2034 geplant. Schlüsselkomponenten werden in Rostock, Deutschland, gefertigt.
Umfang des globalen Hybrid-Schaltanlagen-Marktberichts
Hybridschaltanlagen kombinieren Komponenten traditioneller luftisolierter Schaltanlagen (AIS) und SF6-gasisolierter Schaltanlagen (GIS). Ihr kompaktes, modulares Design integriert mehrere Funktionen in einem einzigen Modul.
Der globale Hybrid-Schaltanlagen-Markt ist nach Spannungsebene, Installation, Endnutzer und Geografie segmentiert. Nach Spannungsebene ist der Markt in bis zu 72,5 kV, 72,5–245 kV, 245–550 kV und über 550 kV segmentiert. Nach Installation ist der Markt in Innen- und Außeninstallation segmentiert. Nach Endnutzer ist der Markt in Versorgungsunternehmen, Industrie, Gewerbe, Infrastruktur, Entwickler erneuerbarer Energien und sonstige Endnutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Hybrid-Schaltanlagen-Markt in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bis 72,5 kV |
| 72,5–245 kV |
| 245–550 kV |
| Über 550 kV |
| Onshore |
| Offshore |
| Versorgungsunternehmen |
| Industrie |
| Gewerbe |
| Infrastruktur |
| Entwickler erneuerbarer Energien |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Spannungsebene | Bis 72,5 kV | |
| 72,5–245 kV | ||
| 245–550 kV | ||
| Über 550 kV | ||
| Nach Installation | Onshore | |
| Offshore | ||
| Nach Endnutzer | Versorgungsunternehmen | |
| Industrie | ||
| Gewerbe | ||
| Infrastruktur | ||
| Entwickler erneuerbarer Energien | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die globale Nachfrage nach Hybridschaltanlagen?
Die Größe des Hybrid-Schaltanlagen-Marktes wird voraussichtlich von 5,05 Milliarden USD im Jahr 2026 auf 5,44 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 7,89 Milliarden USD erreichen, mit einem CAGR von 7,71 % über den Zeitraum 2027–2032.
Welcher Spannungsbereich hat die größte Nachfrage?
Der Bereich 72,5–245 kV hielt im Jahr 2026 einen Umsatzanteil von 46,5 %, gestützt durch Netzverbindungs- und Teilübertragungsprojekte.
Welcher Installationstyp wächst am schnellsten?
Außeninstallationen werden bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen, da die Investitionen in die Übertragungs- und Verteilungsinfrastruktur (T&D), die Integration erneuerbarer Energien und der Ausbau von Hochspannungsumspannwerken zunehmen.
Warum setzen Versorgungsunternehmen Hybridschaltanlagen ein?
Versorgungsunternehmen nutzen Hybridlösungen, um die Kapazität in eingeschränkten Umspannwerken zu erweitern und gleichzeitig digitale Überwachung und emissionsärmere Technologie hinzuzufügen.
Welche Region führt bei der Übernahme von Hybridschaltanlagen?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 31,5 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,4 % wachsen.
Was ist das Haupthemmnis für die Übernahme von Hybridschaltanlagen?
Höhere anfängliche Gerätekosten sowie langwierige Zertifizierungs- und Lieferzeiträume können die Beschaffung verzögern, insbesondere bei budgetbeschränkten Käufern.