
Tamaño y Participación del Mercado de Interruptores Híbridos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores Híbridos por Mordor Intelligence
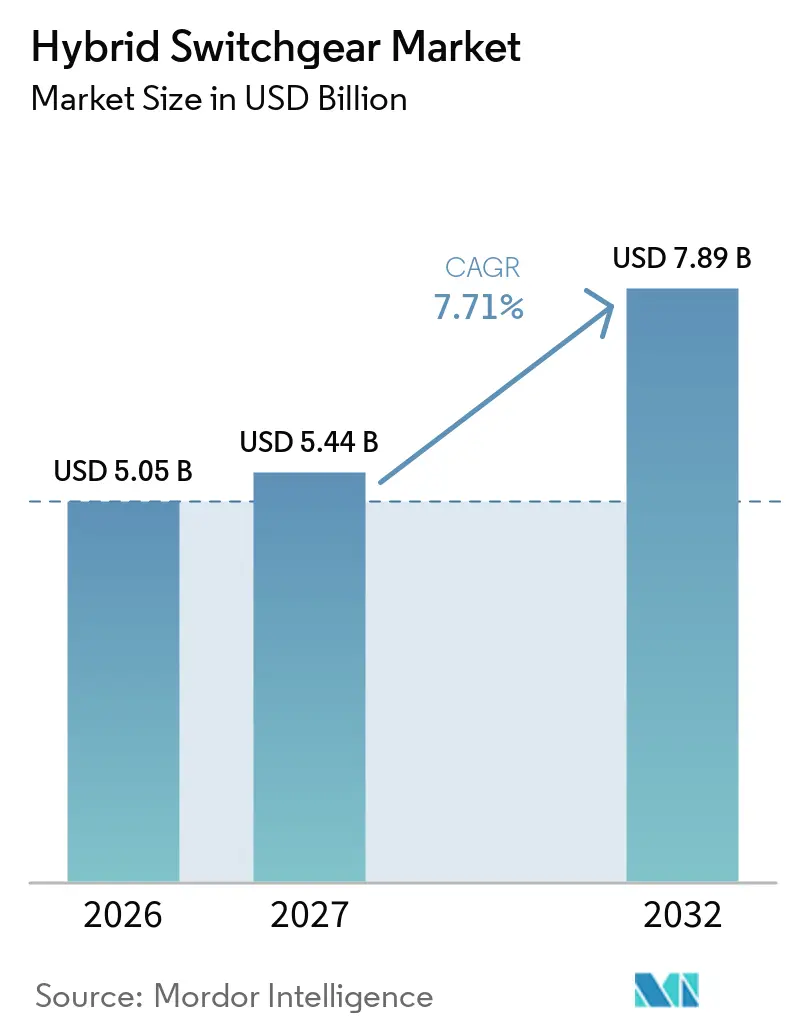
Se espera que el tamaño del Mercado de Interruptores Híbridos aumente de 5,05 mil millones de USD en 2026 a 5,44 mil millones de USD en 2027 y alcance los 7,89 mil millones de USD para 2032, creciendo a una CAGR del 7,71% durante 2027-2032. La expansión de la red, la sustitución de activos envejecidos y la descarbonización de las redes de transmisión y subtransmisión respaldan la demanda de equipos compactos. Los sistemas híbridos combinan la menor huella del interruptor aislado en gas con las características de acceso al servicio y costo del equipo aislado en aire. Las actualizaciones en instalaciones existentes se benefician donde el terreno disponible impide una sustitución completa con aislamiento en aire. Las empresas de servicios públicos también están agrupando equipos, monitoreo digital, gestión de gas aislante y soporte de firmware con ciberseguridad en contratos de ciclo de vida. Este enfoque favorece a los proveedores que pueden dar soporte a los activos instalados además de suministrar nuevos equipos.
Conclusiones Clave del Informe
- Por nivel de tensión, el rango de 72,5-245 kV representó el 46,5% de la participación global del mercado de interruptores híbridos en 2026, mientras que el rango de 245-550 kV tiene un pronóstico de crecimiento a una CAGR del 8,1% hasta 2032.
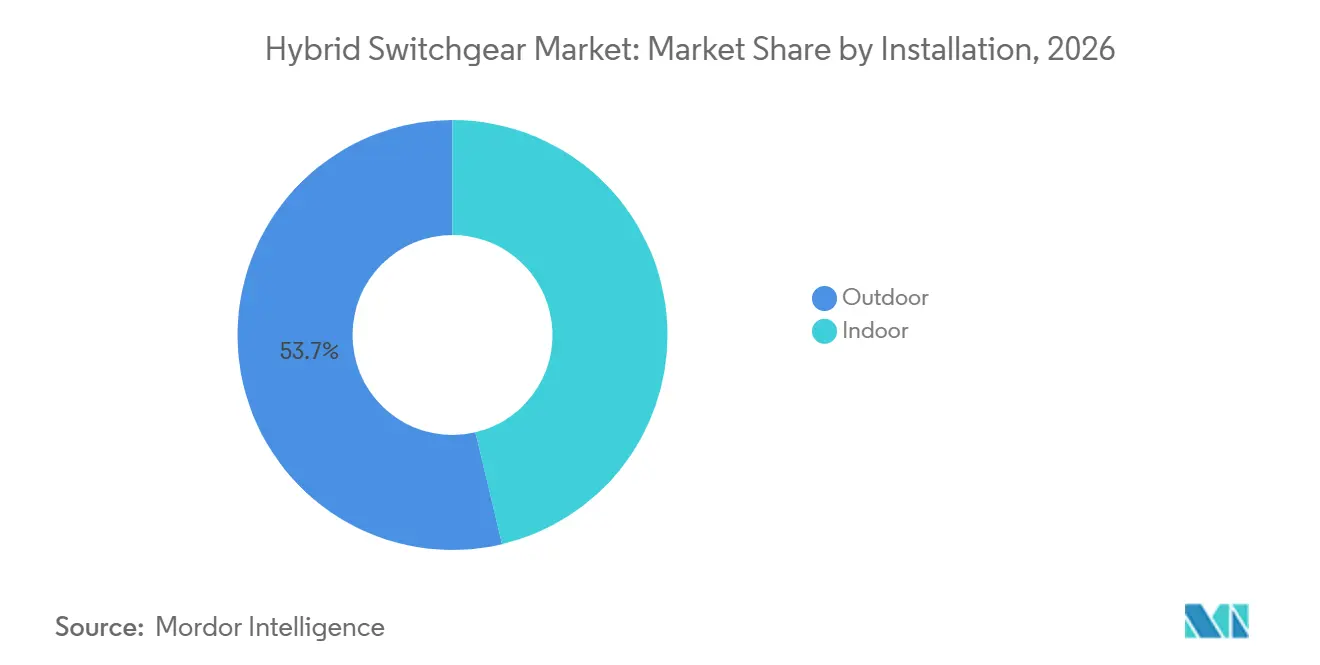
- Por instalación, el exterior representó el 53,7% de la participación global del mercado de interruptores híbridos en 2026, mientras que el segmento marino tiene un pronóstico de crecimiento a una CAGR del 8,3% hasta 2032.
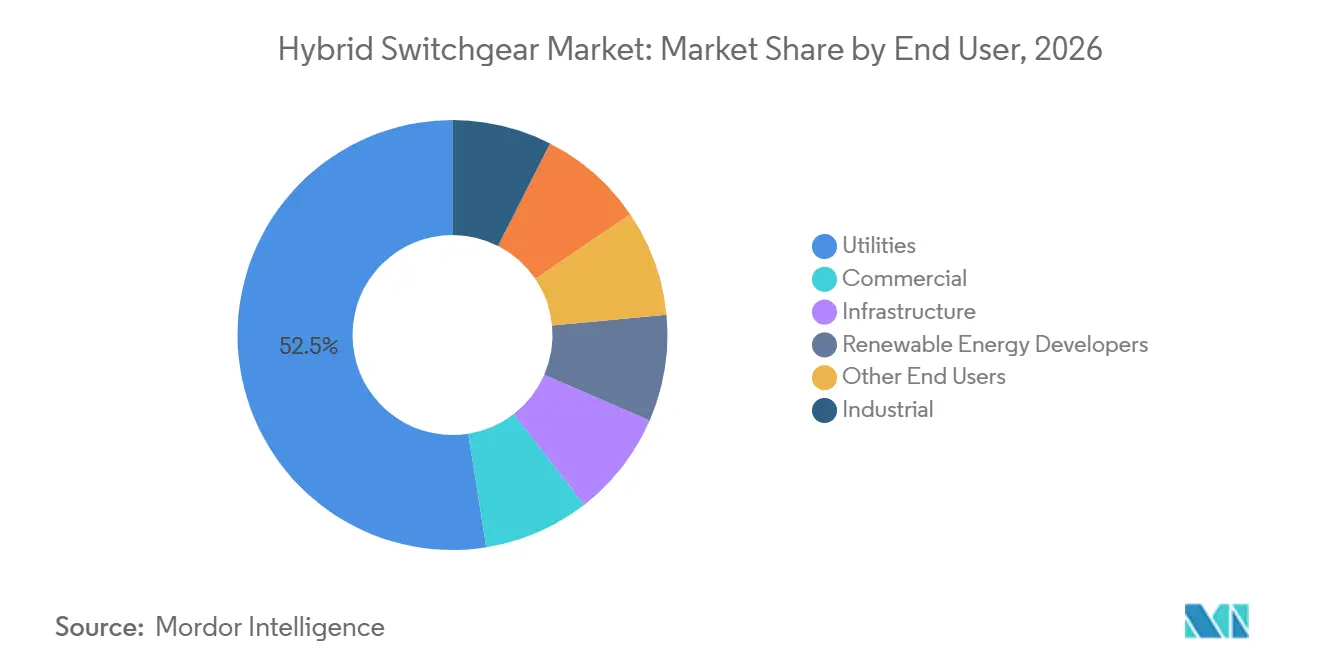
- Por usuario final, las empresas de servicios públicos representaron el 52,5% de la demanda en 2026, mientras que los desarrolladores de energía renovable tienen un pronóstico de crecimiento a una CAGR del 9,8% hasta 2032.
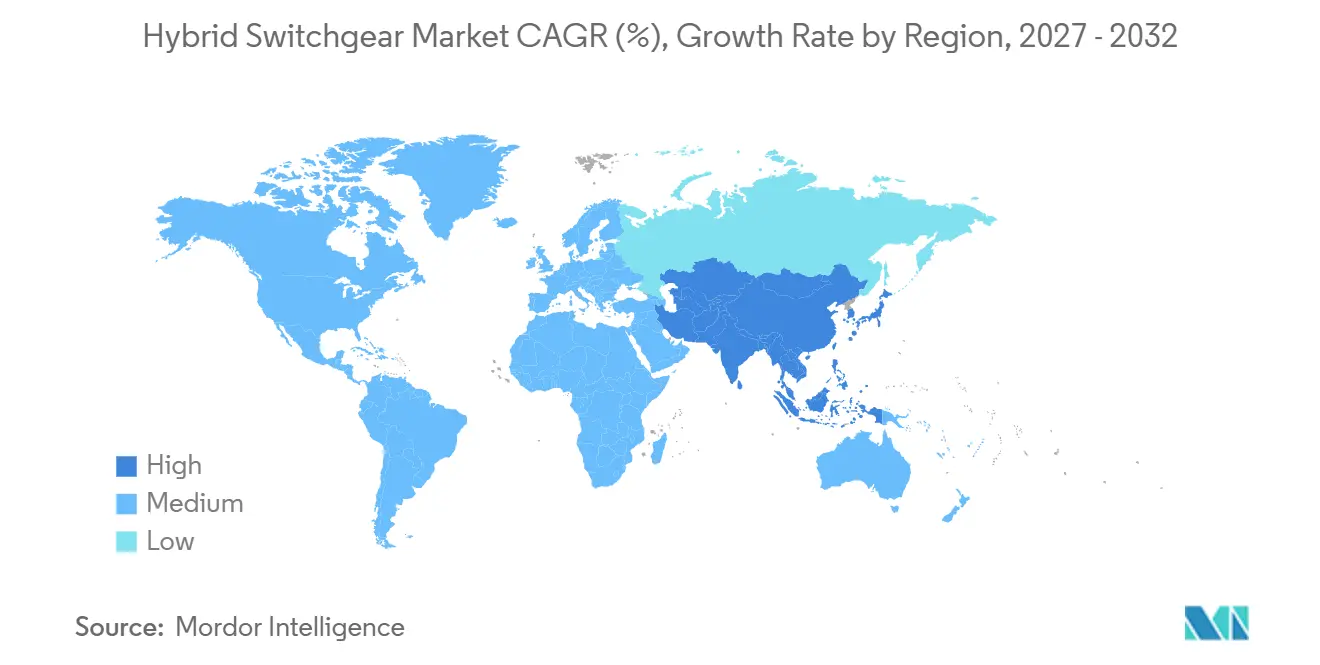
- Por geografía, Asia-Pacífico representó el 31,5% de los ingresos en 2026 y tiene un pronóstico de crecimiento a una CAGR del 8,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de Redes de Energía Renovable | +1.8% | Global, con mayor intensidad en Asia-Pacífico, la UE y América del Norte | Largo plazo (≥ 4 años) |
| Sustitución de Subestaciones Envejecidas y Modernización de la Red | +1.4% | América del Norte y la UE como núcleo, con extensión a América Latina | Mediano plazo (2-4 años) |
| Subestaciones Urbanas e Industriales con Espacio Limitado | +0.7% | Núcleos urbanos de Asia-Pacífico, Europa Occidental | Mediano plazo (2-4 años) |
| Subestaciones de Recolección y Exportación de Energía Eólica Marina | +1% | UE, China, Vietnam y Corea del Sur | Largo plazo (≥ 4 años) |
| Reducción Gradual del SF6 y Adquisición de Equipos de Bajas Emisiones | +1.2% | Obligatorio en la UE, adopción voluntaria en Japón, Australia y Noruega | Corto plazo (≤ 2 años) |
| Monitoreo Digital y Gestión Predictiva de Activos | +0.6% | Global, con adopción temprana en la UE y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de Redes de Energía Renovable
La capacidad renovable está transformando el diseño de la transmisión y generando demanda en el mercado global de interruptores híbridos. Los proyectos solares y eólicos suelen ubicarse lejos de los centros de carga y requieren bahías de conmutación adicionales en las subestaciones de recolección y exportación. Estos emplazamientos pueden ser instalaciones existentes o plataformas marinas con espacio limitado. La Red Estatal de China está ejecutando un plan de inversión en la red de 120,1 mil millones de USD (800 mil millones de RMB) para 2026-2027 que tiene como objetivo la integración de 500 GW de capacidad renovable.[1] Los sistemas con alta proporción de renovables también pueden enfrentar corrientes de cortocircuito más elevadas y transitorios de falla más severos. Esto eleva los requisitos de protección contra arcos internos, enclavamiento digital y mayores capacidades de corriente de ruptura.
Reducción Gradual del SF6 y Adquisición de Equipos de Bajas Emisiones
El Reglamento F-Gas de la UE restringe el SF6 en los nuevos interruptores de media tensión de hasta 24 kV a partir de enero de 2026. Las restricciones se extenderán a los equipos de 52-145 kV en enero de 2028 y a las aplicaciones por encima de 145 kV en enero de 2032. Chubu Electric Power Grid encargó a Hitachi Energy un GIS de 550 kV completamente libre de SF6 en marzo de 2026. El pedido muestra cómo la adquisición por parte de las empresas de servicios públicos está avanzando por delante de los mandatos nacionales formales en algunos mercados. Los proveedores sin alternativas certificadas en el rango de 72,5-550 kV se enfrentan a una menor oportunidad de licitación. Los requisitos de prueba de la norma IEC 62271 también favorecen a los proveedores con capacidad financiera para completar el desarrollo y la certificación de productos.
Sustitución de Subestaciones Envejecidas y Modernización de la Red
Gran parte de la infraestructura de transmisión en Europa y América del Norte entró en servicio entre las décadas de 1960 y 1990. Esta base instalada está generando trabajo de sustitución para el mercado global de interruptores híbridos. GE Vernova recibió en julio de 2025 un contrato de TransnetBW para sustituir el AIS existente en el nodo de red Kühmoos de 380 kV por 15 bahías compactas de GIS.[2] El proyecto está diseñado para duplicar la capacidad de la subestación dentro del emplazamiento existente manteniendo las operaciones en funcionamiento. Los diseños compactos pueden reducir las necesidades de espacio hasta en un 70% en comparación con el AIS, lo que puede limitar la adquisición de terrenos en nodos congestionados. Los contratos de sustitución también pueden incluir actualizaciones digitales, recomisionamiento y trabajos de servicio a largo plazo.
Subestaciones de Recolección y Exportación de Energía Eólica Marina
Los proyectos de energía eólica marina necesitan interruptores que puedan operar en condiciones corrosivas con acceso limitado para mantenimiento. Las turbinas más grandes y la mayor distancia a la costa están incrementando los requisitos de infraestructura de recolección y exportación. 50Hertz adjudicó a un consorcio de Siemens Energy y NEPTUN SMULDERS Offshore Renewables un contrato de 2,78 mil millones de USD (2,5 mil millones de EUR) en junio de 2026 para la infraestructura del Conector del Mar del Norte 2.[3] La puesta en servicio está prevista para finales de 2034. Las plataformas marinas necesitan equipos que cumplan los requisitos de terminación de cables de la norma IEC 62271-209 y proporcionen protección completa contra arcos internos. Los requisitos de peso, huella, vibración y salinidad limitan el número de proveedores con plataformas de grado marino certificadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Costo Inicial de las Arquitecturas AIS-GIS Integradas | -0.9% | Global, más agudo en el Sur y Sudeste de Asia y América del Sur | Mediano plazo (2-4 años) |
| Doble Certificación y Requisitos Complejos de Puesta en Servicio | -0.5% | UE y América del Norte para nuevos sistemas de aislamiento | Mediano plazo (2-4 años) |
| Escasez de Personal Especializado en Servicios de Alta Tensión | -0.4% | Global, más agudo en Oriente Medio y África y el Sudeste de Asia | Largo plazo (≥ 4 años) |
| Largos Plazos de Entrega para Interruptores y Medios de Aislamiento Alternativos | -0.5% | América del Norte, Europa y mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo Inicial de las Arquitecturas AIS-GIS Integradas
Los sistemas AIS-GIS integrados conllevan una prima en el costo inicial respecto al AIS convencional. Una bahía híbrida base de 170 kV cuesta entre 130.000 y 180.000 USD. El monitoreo digital puede añadir entre 25.000 y 50.000 USD, mientras que el aislamiento alternativo puede suponer una prima del 15-25% sobre los diseños convencionales con SF6. La estructura de costos concentra la adopción entre las empresas de transmisión con presupuestos de capital diversificados. El período de recuperación normal de 10-15 años puede entrar en conflicto con los ciclos de capital de las empresas de servicios públicos de 3-5 años. Las necesidades concurrentes de ampliaciones de capacidad y renovación de la red retrasan aún más las adquisiciones en los mercados emergentes.
Largos Plazos de Entrega para Interruptores y Medios de Aislamiento Alternativos
Los interruptores híbridos dependen de interruptores de vacío, compartimentos de gas alternativo y relés de protección digital. La capacidad de fabricación de estos componentes está concentrada en un conjunto limitado de proveedores. Las pruebas y la certificación de alta tensión son necesarias antes de que los nuevos sistemas de aislamiento puedan pasar a la producción comercial. Esta secuencia puede retrasar la disponibilidad de equipos incluso cuando las empresas de servicios públicos se enfrentan a requisitos de estabilidad de la red o calendarios de sustitución del SF6. Los proveedores integrados verticalmente pueden controlar la fabricación de interruptores y el sellado de compartimentos de gas dentro de sus operaciones. Por lo tanto, unos calendarios de entrega más predecibles pueden convertirse en un factor importante en el mercado global de interruptores híbridos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Tensión:
La Transmisión de Energía Renovable Respalda la Demanda en Tensiones Más AltasEl rango de 72,5-245 kV representó el 46,5% del tamaño del mercado de interruptores híbridos en 2026. Esta banda atiende un alto volumen de interconexiones de red, actualizaciones de subtransmisión y proyectos de recolección de energía renovable. Las empresas de servicios públicos impulsan gran parte de la adquisición en este rango. La sustitución en instalaciones existentes en Europa y América del Norte se combina con la nueva construcción de subtransmisión en India y el Sudeste de Asia. Las adquisiciones especifican cada vez más comunicaciones compatibles con IEC 61850 y sistemas de Monitoreo Modular de Interruptores.[4] Estas herramientas respaldan el mantenimiento basado en condición y predictivo. Están pasando de ser características opcionales a requisitos básicos de adquisición. Este cambio crea una oportunidad de servicio junto con la entrega de equipos.
La categoría de 245-550 kV tiene un pronóstico de crecimiento a una CAGR del 8,1% hasta 2032. El refuerzo de la transmisión de larga distancia conecta las zonas de generación renovable con los principales centros de carga. Una mayor densidad de flujo de potencia requiere mayor capacidad térmica y un diseño compacto. La industria global de interruptores híbridos se beneficia cuando estos requisitos se presentan en subestaciones con espacio limitado. Los equipos de hasta 72,5 kV enfrentan una competencia más fuerte de los AIS compactos y las unidades de anillo en trabajos de distribución. Por encima de 550 kV sigue siendo una categoría pequeña y de alta gama. Los proyectos de red troncal de ultra alta tensión en China y Japón configuran la demanda en este rango. Estos países también son adoptantes tempranos de la tecnología libre de SF6 en las clases de tensión más altas. La calificación de productos sigue siendo importante porque las aplicaciones tienen exigentes requisitos de rendimiento.
Por Instalación:
Las Redes Exteriores Lideran Mientras las Instalaciones Interiores Abordan la Densidad UrbanaLas instalaciones exteriores representaron el 53,7% de los ingresos de 2026 en el segmento de instalación exterior e interior. Las subestaciones de transmisión a cielo abierto, las uniones de líneas aéreas y los nodos de recolección de energía renovable respaldan esta posición. El mercado global de interruptores híbridos utiliza módulos exteriores donde los puntos de conmutación de alta tensión se conectan a líneas aéreas y barras colectoras exteriores. Los módulos resistentes a la intemperie y probados en fábrica reducen la necesidad de ensamblar componentes convencionales individualmente en el emplazamiento del proyecto. Los contratistas de ingeniería, adquisición y construcción también valoran el montaje rápido en campo cuando los calendarios de financiación del proyecto son ajustados. Se prevé que las instalaciones exteriores crezcan a una CAGR del 8,3% hasta 2032. India, el Sudeste de Asia y Oriente Medio están añadiendo capacidad de transmisión que favorece principalmente las subestaciones a cielo abierto. Esto respalda el uso continuado de configuraciones exteriores en nuevos proyectos de red.
Las instalaciones interiores sirven a subestaciones integradas en edificios, estaciones de conmutación subterráneas urbanas y nodos de red alimentados por cables cerrados. Los requisitos de seguridad contra incendios, el riesgo de aguas subterráneas y los límites de planificación municipal pueden requerir equipos sellados y con contención de arcos. Los contratos de GE Vernova de julio de 2026 con Stromnetz Berlin cubren subestaciones aisladas en gas de 110 kV libres de SF6 en Wittenau y Neukölln. Los proyectos reflejan la necesidad de los operadores de la ciudad de sustituir la infraestructura aérea envejecida por estaciones de alta tensión cerradas. Tokio, Seúl, Singapur y Bombay están ampliando las redes de cables subterráneos y restringiendo la infraestructura sobre el suelo. Los centros de datos de hiperescala también requieren estaciones de conmutación cerradas y compactas con alta fiabilidad y contención de arcos eléctricos. Estas aplicaciones amplían el mercado global de interruptores híbridos más allá de los emplazamientos de transmisión exterior tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Empresas de Servicios Públicos Aportan Volumen Mientras los Desarrolladores Crecen Más RápidoLas empresas de servicios públicos representaron el 52,5% de la demanda en 2026, proporcionando el mayor tamaño del mercado de interruptores híbridos por usuario final. Los programas de capital plurianuales respaldan este volumen. La adquisición por parte de las empresas de servicios públicos puede extenderse entre 3 y 7 años entre los principales tramos de capital. Estos ciclos más largos pueden ralentizar las adjudicaciones individuales, pero respaldan una actividad de sustitución constante. Las grandes empresas de servicios públicos buscan simultáneamente eficiencia y equipos de menores emisiones. Schneider Electric fue seleccionada por Southern California Edison en junio de 2026 para desplegar equipos GMAirSeT libres de SF6 en subestaciones existentes. Se espera que la instalación duplique la capacidad de la subestación dentro de la huella existente. Este caso de uso alinea los diseños compactos con los objetivos de reducción de emisiones de las empresas de servicios públicos.
Se prevé que los desarrolladores de energía renovable crezcan a una CAGR del 9,8% hasta 2032. Los parques eólicos y solares a escala de servicios públicos necesitan subestaciones de conexión a la red compactas a 72,5 kV y superiores. Los contratistas de ingeniería, adquisición y construcción suelen especificar los equipos durante un calendario de financiación del proyecto comprimido. Por lo tanto, los proveedores deben involucrarse antes en el ciclo de desarrollo del proyecto. La certeza de entrega puede ser importante para los desarrolladores que cumplen hitos de construcción. Los clientes industriales, comerciales y de infraestructura ocupan posiciones menores en el mercado global de interruptores híbridos. Los centros de datos, las subestaciones aeroportuarias y las redes de metro generan demanda donde la fiabilidad y el espacio limitado coinciden. Estos usuarios seleccionan equipos híbridos cuando su huella y características operativas se adaptan a los requisitos de su proyecto. Su demanda amplía el conjunto de aplicaciones más allá de la base de servicios públicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 31,5% de los ingresos en 2026 y tiene un pronóstico de crecimiento a una CAGR del 8,4% hasta 2032. La región tiene la mayor participación regional en ingresos y combina la escala actual con un rápido crecimiento de la demanda. El programa de red de China para 2026-2027 tiene como objetivo la integración de 500 GW de energía renovable. India está ampliando los corredores de energía verde de 765 kV en el marco de su programa de zonas de energía renovable. La expansión de la energía eólica en aguas profundas a lo largo de la costa oriental de China y el programa marino de Vietnam añaden demanda de equipos de grado marino. La red eléctrica de Chubu Electric Power Grid de Japón encargó un GIS de 550 kV completamente libre de SF6 en marzo de 2026. Corea del Sur, Indonesia, Vietnam, Australia y Tailandia también respaldan la demanda a través de programas de modernización de la red e integración de energías renovables.
Europa y América del Norte son los siguientes bloques regionales de ingresos más grandes en el mercado de interruptores híbridos. Ambas regiones combinan la sustitución de infraestructura envejecida con trabajos de interconexión de energías renovables. Europa cuenta con grandes parques de equipos de 380 kV y 220 kV instalados en las décadas de 1970 y 1980. Las normas sobre SF6 requieren una transición tecnológica durante muchos proyectos de sustitución. GE Vernova recibió contratos en julio de 2026 de Stromnetz Berlin para subestaciones aisladas en gas de 110 kV libres de SF6. 50Hertz también adjudicó el contrato del Conector del Mar del Norte 2 en junio de 2026. El programa de 20 mil millones de USD de 50HERTZ Avangrid hasta 2030 ilustra la escala de la inversión planificada en la red en América del Norte. Los pedidos de Hydro One en 2026 para equipos de 245 kV libres de SF6 indican una adopción tecnológica voluntaria temprana.
América del Sur y Oriente Medio y África ocupan posiciones menores en el mercado de interruptores híbridos. Brasil y Chile respaldan la adquisición a través de la expansión de la transmisión y la interconexión de energías renovables. Las limitaciones fiscales pueden ralentizar la adopción de tecnologías con mayores costos iniciales. Sin embargo, la economía del ciclo de vida está ganando atención en las decisiones de compra de las empresas de servicios públicos. Las empresas de servicios públicos del Golfo en Arabia Saudita y los Emiratos Árabes Unidos están construyendo subestaciones para el crecimiento de la demanda y los objetivos de energías renovables. Siemens Energy recibió en diciembre de 2025 un contrato de servicio del Ministerio de Electricidad de Kuwait para subestaciones de alta tensión. Marruecos, Egipto y Sudáfrica siguen siendo mercados en etapas más tempranas respaldados por la expansión de la red y la actividad de interconexión transfronteriza.
Panorama Competitivo
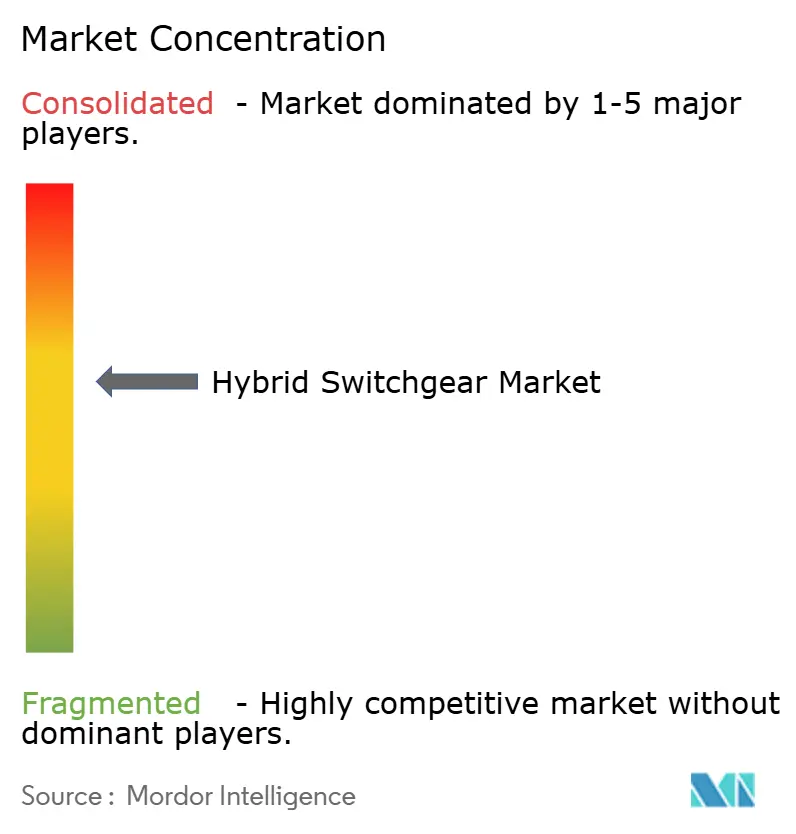
El mercado global de interruptores híbridos está moderadamente concentrado. Los líderes tecnológicos integrados acaparan gran parte de los ingresos disponibles por encima de 72,5 kV. Los fabricantes chinos e indios compiten de forma más activa en aplicaciones de subtransmisión y domésticas. Los proveedores se diferencian mediante una cobertura certificada libre de SF6 en todo el rango de tensión. Los servicios digitales, el monitoreo compatible con IEC 61850, el análisis predictivo y los paquetes de ciberseguridad constituyen un segundo ámbito de competencia. Las licitaciones de las empresas de servicios públicos incluyen cada vez más requisitos de gestión de activos a largo plazo. Los proveedores que combinan equipos con soporte durante el ciclo de vida están mejor posicionados para estos contratos. Esto transforma la competencia de una comparación exclusivamente de productos a una propuesta operativa más amplia.
La plataforma PASS de Hitachi Energy cuenta con más de 9.500 bahías instaladas en más de 40 países. Esa base instalada respalda su posición en aplicaciones híbridas. TenneT Alemania encargó a la empresa un interruptor automático de tanque vivo de 420 kV y 80 kA en 2026. GE Vernova completó su cartera de transmisión libre de SF6 con el lanzamiento del GIS F35g de 170 kV en agosto de 2026. El lanzamiento añadió un producto orientado a aplicaciones de transmisión. Toshiba confirmó el rendimiento en laboratorio de un GIS de 300 kV que utiliza gases de origen natural en abril de 2026. La comercialización está prevista para el año fiscal 2028.
Pinggao Group, Sieyuan Electric, CHINT Group y XD Electric están extendiendo su escala doméstica a licitaciones internacionales. Su presencia es notable en segmentos sensibles al precio por debajo de 245 kV, especialmente en Oriente Medio, África y el Sudeste de Asia. Las estructuras de costos suponen un desafío competitivo para los proveedores globales en estos proyectos. El servicio posventa regional sigue siendo menos desarrollado en muchos mercados. Las plataformas marinas y las aplicaciones de extra alta tensión también requieren productos con pruebas de tipo y soporte especializado. Estas áreas preservan las ventajas de los fabricantes globales con redes de servicio establecidas. En el mercado global de interruptores híbridos, la amplitud de la cartera puede ser tan importante como una oferta de equipo individual. Los proveedores deben demostrar que sus plataformas cumplen los requisitos de tensión, huella y especificaciones de aislamiento requeridos. El mercado global de interruptores híbridos también recompensa la capacidad de servicio local cuando las empresas de servicios públicos buscan soporte operativo a largo plazo. Esto favorece a las empresas capaces de proporcionar mantenimiento, diagnósticos y soporte de firmware tras la instalación. En el mercado global de interruptores híbridos, los proveedores regionales aún pueden competir donde los clientes dan mayor peso al costo inicial del equipo. Su papel es más visible en aplicaciones domésticas y de subtransmisión con requisitos de servicio menos exigentes. Los fabricantes globales mantienen una ventaja en el mercado global de interruptores híbridos, donde las condiciones marinas requieren diseños certificados. También mantienen una ventaja donde los proyectos de extra alta tensión requieren una base instalada probada. El mercado global de interruptores híbridos tiene espacio tanto para grandes proveedores integrados como para fabricantes regionales. Sus posiciones difieren según el nivel de tensión, la complejidad del proyecto y las necesidades de servicio al cliente. El mercado global de interruptores híbridos está, por tanto, configurado por las necesidades prácticas de cada proyecto más que por un único criterio de compra. El rendimiento del equipo, la capacidad de entrega y el acceso a personal de servicio cualificado se consideran conjuntamente. En todo el mercado global de interruptores híbridos, los clientes equilibran los costos iniciales con la necesidad de una operación fiable, tecnología certificada y soporte técnico continuo.
Líderes de la Industria de Interruptores Híbridos
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Schneider Electric SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interruptores Híbridos Empresas cubiertas en este informe
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Ltd.
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Meidensha Corporation
- Mitsubishi Electric Corporation
- Ningbo Tianan Group Co., Ltd.
- Ormazabal
- Pinggao Group Co., Ltd.
- Schneider Electric SE
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Sieyuan Electric Co., Ltd.
- Switchgear Company NV
- TGOOD Global Ltd.
- Toshiba Energy Systems & Solutions Corporation
- XD Electric Co., Ltd.
Desarrollos recientes de la industria en Mercado de Interruptores Híbridos
- Agosto de 2026: Hitachi Energy anunció nuevas adjudicaciones de EconiQ libre de SF6 en CIGRE París 2026. Hydro One y Wesco realizaron pedidos del interruptor automático de tanque muerto EconiQ de 245 kV para la infraestructura de transmisión de América del Norte, y TenneT Alemania encargó el interruptor automático de tanque vivo EconiQ de 420 kV y 80 kA. La capacidad de 80 kA aborda niveles de mayor severidad de fallas en redes con alta proporción de energías renovables.
- Agosto de 2026: GE Vernova lanzó el interruptor aislado en gas F35g de 170 kV libre de SF6 en CIGRE París 2026. El lanzamiento completó su cartera de GIS de transmisión libre de SF6 de 72,5 kV a 420 kV. El producto utiliza tecnología de aislamiento g³ y se fabrica en Europa.
- Junio de 2026: 50Hertz adjudicó a un consorcio de Siemens Energy y NEPTUN SMULDERS Offshore Renewables un contrato de 2,5 mil millones de EUR para la plataforma conversora marina del Conector del Mar del Norte 2 y la estación en tierra. La puesta en servicio está prevista para finales de 2034. Los componentes clave se fabricarán en Rostock, Alemania.
Alcance del Informe del Mercado Global de Interruptores Híbridos
Los interruptores híbridos combinan componentes de los interruptores tradicionales aislados en aire (AIS) y los interruptores aislados en gas SF6 (GIS). Su diseño compacto y modular integra múltiples funciones en un único módulo.
El mercado global de interruptores híbridos está segmentado por nivel de tensión, instalación, usuario final y geografía. Por nivel de tensión, el mercado está segmentado en hasta 72,5 kV, 72,5–245 kV, 245–550 kV y por encima de 550 kV. Por instalación, el mercado está segmentado en interior y exterior. Por usuario final, el mercado está segmentado en empresas de servicios públicos, industrial, comercial, infraestructura, desarrolladores de energía renovable y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de interruptores híbridos en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hasta 72,5 kV |
| 72,5-245 kV |
| 245-550 kV |
| Por encima de 550 kV |
| En tierra |
| Marina |
| Empresas de Servicios Públicos |
| Industrial |
| Comercial |
| Infraestructura |
| Desarrolladores de Energía Renovable |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Nivel de Tensión | Hasta 72,5 kV | |
| 72,5-245 kV | ||
| 245-550 kV | ||
| Por encima de 550 kV | ||
| Por Instalación | En tierra | |
| Marina | ||
| Por Usuario Final | Empresas de Servicios Públicos | |
| Industrial | ||
| Comercial | ||
| Infraestructura | ||
| Desarrolladores de Energía Renovable | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la demanda global de interruptores híbridos?
Se espera que el tamaño del Mercado de Interruptores Híbridos aumente de 5,05 mil millones de USD en 2026 a 5,44 mil millones de USD en 2027 y alcance los 7,89 mil millones de USD para 2032, creciendo a una CAGR del 7,71% durante 2027-2032.
¿Qué rango de tensión tiene la mayor demanda?
El rango de 72,5-245 kV representó el 46,5% de los ingresos en 2026, respaldado por proyectos de interconexión de red y subtransmisión.
¿Qué tipo de instalación está creciendo más rápido?
Se proyecta que las instalaciones exteriores se expandan a una CAGR del 8,3% hasta 2032, dado el aumento de las inversiones en infraestructura de transmisión y distribución (T&D), la integración de energías renovables y la expansión de subestaciones de alta tensión.
¿Por qué las empresas de servicios públicos están adoptando interruptores híbridos?
Las empresas de servicios públicos utilizan soluciones híbridas para ampliar la capacidad en subestaciones con espacio limitado, al tiempo que incorporan monitoreo digital y tecnología de menores emisiones.
¿Qué región lidera la adopción de interruptores híbridos?
Asia-Pacífico representó el 31,5% de los ingresos de 2026 y tiene un pronóstico de crecimiento a una CAGR del 8,4% hasta 2032.
¿Cuál es la principal restricción para la adopción de interruptores híbridos?
Los mayores costos iniciales de los equipos y los prolongados plazos de certificación y suministro pueden retrasar la adquisición, especialmente para los compradores con presupuesto limitado.