
Taille et part du marché des appareillages de coupure hybrides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.44 Milliards de dollars |
| Taille du Marché (2032) | 7.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des appareillages de coupure hybrides par Mordor Intelligence
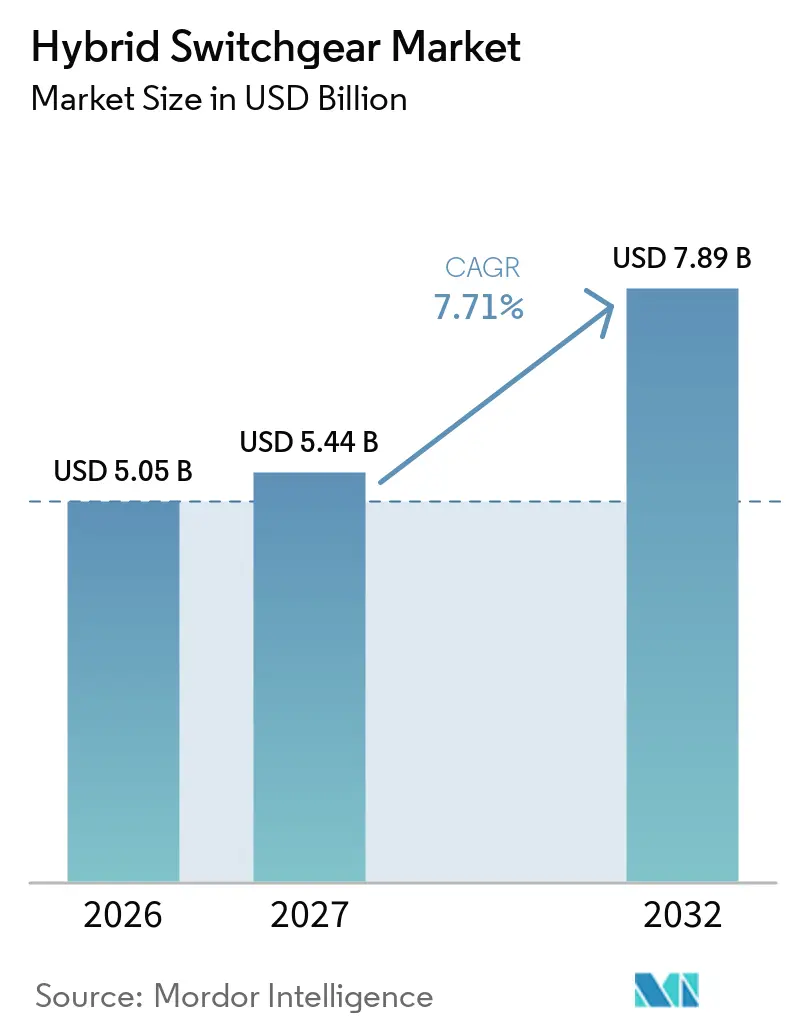
La taille du marché des appareillages de coupure hybrides devrait augmenter de 5,05 milliards USD en 2026 à 5,44 milliards USD en 2027 et atteindre 7,89 milliards USD d'ici 2032, avec un CAGR de 7,71 % sur la période 2027-2032. L'expansion du réseau, le remplacement des actifs vieillissants et la décarbonation des réseaux de transport et de sous-transport soutiennent la demande en équipements compacts. Les systèmes hybrides combinent le faible encombrement des appareillages isolés au gaz avec les caractéristiques d'accès à la maintenance et de coût des équipements isolés à l'air. Les rénovations de sites existants en bénéficient lorsque l'espace disponible empêche un remplacement complet par des équipements isolés à l'air. Les services publics regroupent également les équipements, la surveillance numérique, la gestion du gaz isolant et le support de micrologiciel cybersécurisé dans des contrats de cycle de vie. Cette approche favorise les fournisseurs capables de soutenir les actifs installés tout en livrant de nouveaux équipements.
Points clés du rapport
- Par niveau de tension, la plage 72,5-245 kV détenait 46,5 % de la part du marché mondial des appareillages de coupure hybrides en 2026, tandis que la plage 245-550 kV devrait croître à un CAGR de 8,1 % jusqu'en 2032.
- Par installation, l'extérieur détenait 53,7 % de la part du marché mondial des appareillages de coupure hybrides en 2026, tandis que l'offshore devrait croître à un CAGR de 8,3 % jusqu'en 2032.
- Par utilisateur final, les services publics détenaient 52,5 % de la demande en 2026, tandis que les développeurs d'énergies renouvelables devraient croître à un CAGR de 9,8 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 31,5 % des revenus en 2026 et devrait croître à un CAGR de 8,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des énergies renouvelables dans le réseau électrique | +1.8% | Mondial, avec une intensité en Asie-Pacifique, en UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Remplacement des postes de transformation vieillissants et modernisation du réseau | +1.4% | Amérique du Nord et UE en priorité, avec des répercussions en Amérique latine | Moyen terme (2-4 ans) |
| Postes de transformation urbains et industriels à espace contraint | +0.7% | Centres urbains d'Asie-Pacifique, Europe occidentale | Moyen terme (2-4 ans) |
| Postes de collecte et d'exportation pour l'éolien offshore | +1% | UE, Chine, Vietnam et Corée du Sud | Long terme (≥ 4 ans) |
| Réduction progressive du SF6 et achats d'équipements à faibles émissions | +1.2% | Obligatoire dans l'UE, adoption volontaire au Japon, en Australie et en Norvège | Court terme (≤ 2 ans) |
| Surveillance numérique et gestion prédictive des actifs | +0.6% | Mondial, avec adoption précoce dans l'UE et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des énergies renouvelables dans le réseau électrique
La capacité renouvelable modifie la conception des réseaux de transport et crée une demande sur le marché mondial des appareillages de coupure hybrides. Les projets solaires et éoliens sont souvent situés loin des centres de charge et nécessitent des travées de commutation supplémentaires dans les postes de collecte et d'exportation. Ces sites peuvent être des emplacements existants ou des plateformes offshore à espace limité. State Grid de Chine exécute un plan d'investissement dans le réseau de 120,1 milliards USD (800 milliards RMB) pour 2026-2027, ciblant l'intégration de 500 GW de capacité renouvelable.[1] Les systèmes à forte proportion d'énergies renouvelables peuvent également être confrontés à des courants de court-circuit plus élevés et à des transitoires de défaut plus sévères. Cela accroît les exigences en matière de protection contre les arcs internes, de verrouillage numérique et de capacités de coupure à courant plus élevé.
Réduction progressive du SF6 et achats d'équipements à faibles émissions
Le règlement européen sur les gaz fluorés restreint l'utilisation du SF6 dans les nouveaux appareillages à moyenne tension jusqu'à 24 kV à partir de janvier 2026. Les restrictions s'étendront aux équipements de 52-145 kV en janvier 2028 et aux applications au-dessus de 145 kV en janvier 2032. Chubu Electric Power Grid a commandé un appareillage isolé au gaz 550 kV entièrement sans SF6 à Hitachi Energy en mars 2026. Cette commande montre comment les achats des services publics anticipent les mandats nationaux formels dans certains marchés. Les fournisseurs ne disposant pas d'alternatives certifiées dans la plage 72,5-550 kV font face à un périmètre d'appels d'offres plus restreint. Les exigences d'essai de la norme IEC 62271 favorisent également les fournisseurs disposant de la capacité financière nécessaire pour mener à bien le développement et la certification des produits.
Remplacement des postes de transformation vieillissants et modernisation du réseau
Une grande partie de l'infrastructure de transport en Europe et en Amérique du Nord a été mise en service entre les années 1960 et 1990. Cette base installée génère des travaux de remplacement pour le marché mondial des appareillages de coupure hybrides. GE Vernova a reçu en juillet 2025 un contrat de TransnetBW pour remplacer l'appareillage isolé à l'air existant au nœud de réseau 380 kV de Kühmoos par 15 travées compactes d'appareillage isolé au gaz.[2] Le projet est conçu pour doubler la capacité du poste dans l'emprise existante tout en maintenant les opérations en service. Les conceptions compactes peuvent réduire les besoins en espace jusqu'à 70 % par rapport aux appareillages isolés à l'air, ce qui peut limiter l'acquisition de terrains dans les nœuds encombrés. Les contrats de remplacement peuvent également inclure des modernisations numériques, la remise en service et des travaux de maintenance à plus long terme.
Postes de collecte et d'exportation pour l'éolien offshore
Les projets éoliens offshore nécessitent des appareillages capables de fonctionner dans des conditions corrosives avec un accès limité à la maintenance. Des turbines plus grandes et une distance plus grande par rapport au rivage augmentent les exigences en matière d'infrastructure de collecte et d'exportation. 50Hertz a attribué à un consortium composé de Siemens Energy et de NEPTUN SMULDERS Offshore Renewables un contrat de 2,78 milliards USD (2,5 milliards EUR) en juin 2026 pour l'infrastructure North Sea Connector 2.[3] La mise en service est prévue pour fin 2034. Les plateformes offshore nécessitent des équipements conformes aux exigences de terminaison de câbles de la norme IEC 62271-209 et offrant une protection complète contre les arcs internes. Les exigences en matière de poids, d'encombrement, de vibrations et de salinité limitent le nombre de fournisseurs disposant de plateformes marines qualifiées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des architectures intégrées appareillage isolé à l'air–appareillage isolé au gaz | -0.9% | Mondial, plus aigu en Asie du Sud et du Sud-Est et en Amérique du Sud | Moyen terme (2-4 ans) |
| Double certification et exigences complexes de mise en service | -0.5% | UE et Amérique du Nord pour les nouveaux systèmes d'isolation | Moyen terme (2-4 ans) |
| Pénurie de personnel spécialisé en maintenance haute tension | -0.4% | Mondial, plus aigu au Moyen-Orient et Afrique et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Longs délais d'approvisionnement pour les interrupteurs et les milieux d'isolation alternatifs | -0.5% | Amérique du Nord, Europe et marchés dépendants des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des architectures intégrées appareillage isolé à l'air–appareillage isolé au gaz
Les systèmes intégrés appareillage isolé à l'air–appareillage isolé au gaz comportent une prime de premier coût par rapport aux appareillages isolés à l'air conventionnels. Une travée hybride de base à 170 kV coûte entre 130 000 et 180 000 USD. La surveillance numérique peut ajouter entre 25 000 et 50 000 USD, tandis que l'isolation alternative peut représenter une prime de 15 à 25 % par rapport aux conceptions conventionnelles au SF6. La structure des coûts concentre l'adoption parmi les services publics de transport disposant de budgets d'investissement diversifiés. Le retour sur investissement habituel sur 10 à 15 ans peut entrer en conflit avec les cycles d'investissement des services publics publics de 3 à 5 ans. Les besoins concurrents en matière d'ajouts de capacité et de renouvellement du réseau retardent davantage les achats sur les marchés émergents.
Longs délais d'approvisionnement pour les interrupteurs et les milieux d'isolation alternatifs
Les appareillages de coupure hybrides dépendent des interrupteurs à vide, des compartiments à gaz alternatifs et des relais de protection numériques. La capacité de fabrication de ces composants est concentrée chez un nombre limité de fournisseurs. Des essais et certifications haute tension sont requis avant que les nouveaux systèmes d'isolation puissent passer en production commerciale. Cette séquence peut retarder la disponibilité des équipements même lorsque les services publics font face à des exigences de stabilité du réseau ou à des calendriers de remplacement du SF6. Les fournisseurs intégrés verticalement peuvent contrôler la fabrication des interrupteurs et l'étanchéité des compartiments à gaz au sein de leurs opérations. Des calendriers de livraison plus prévisibles peuvent donc devenir un facteur important sur le marché mondial des appareillages de coupure hybrides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de tension :
le transport d'énergie renouvelable soutient la demande aux tensions plus élevéesLa plage 72,5-245 kV détenait 46,5 % de la taille du marché des appareillages de coupure hybrides en 2026. Cette plage dessert un volume élevé d'interconnexions de réseau, de modernisations de sous-transport et de projets de collecte d'énergies renouvelables. Les services publics représentent une grande partie des achats dans cette plage. Le remplacement de sites existants en Europe et en Amérique du Nord se combine avec la construction de nouveaux réseaux de sous-transport en Inde et en Asie du Sud-Est. Les achats spécifient de plus en plus des communications compatibles IEC 61850 et des systèmes de surveillance modulaire des appareillages.[4] Ces outils soutiennent la maintenance conditionnelle et prédictive. Ils passent de fonctionnalités optionnelles à des exigences d'achat essentielles. Ce changement crée une opportunité de service parallèlement à la livraison d'équipements.
La catégorie 245-550 kV devrait croître à un CAGR de 8,1 % jusqu'en 2032. Le renforcement du transport longue distance relie les zones de production d'énergie renouvelable aux principaux centres de charge. Une densité de flux de puissance plus élevée nécessite une plus grande capacité thermique et une disposition compacte. Le secteur mondial des appareillages de coupure hybrides en bénéficie lorsque ces exigences se produisent dans des postes contraints. Les équipements jusqu'à 72,5 kV font face à une concurrence plus forte de la part des appareillages isolés à l'air compacts et des unités de réseau bouclé dans les travaux de distribution. Au-dessus de 550 kV reste une catégorie restreinte et haut de gamme. Les projets de dorsale à très haute tension en Chine et au Japon façonnent la demande dans cette plage. Ces pays sont également des adopteurs précoces de la technologie sans SF6 aux classes de tension les plus élevées. La qualification des produits reste importante car les applications ont des exigences de performance exigeantes.
Par installation :
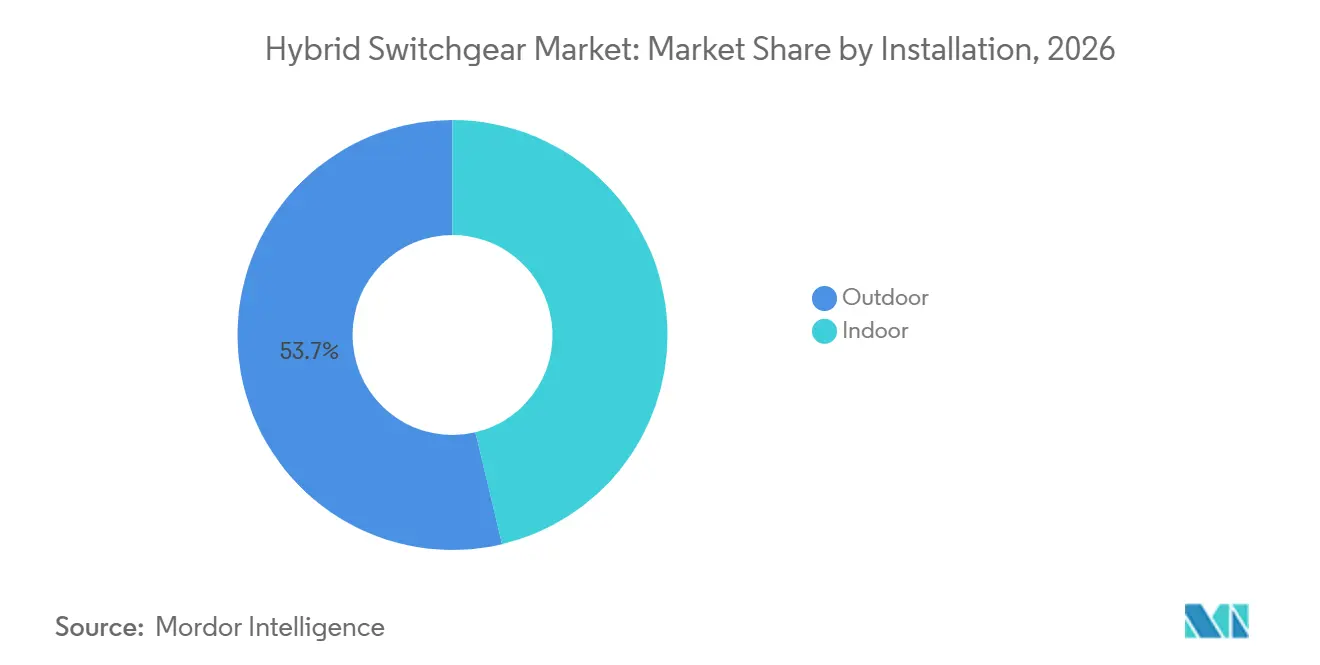
les réseaux extérieurs sont en tête tandis que les installations intérieures répondent à la densité urbaineLes installations extérieures représentaient 53,7 % des revenus de 2026 dans le segment des installations extérieures et intérieures. Les postes de transport en plein air, les jonctions de lignes aériennes et les nœuds de collecte d'énergies renouvelables soutiennent cette position. Le marché mondial des appareillages de coupure hybrides utilise des modules extérieurs là où les points de commutation haute tension se connectent aux lignes aériennes et aux jeux de barres extérieurs. Les modules testés en usine et résistants aux intempéries réduisent la nécessité d'assembler individuellement des composants conventionnels sur le site du projet. Les entrepreneurs EPC apprécient également le montage rapide sur site lorsque les calendriers de financement de projet sont serrés. Les déploiements extérieurs devraient croître à un CAGR de 8,3 % jusqu'en 2032. L'Inde, l'Asie du Sud-Est et le Moyen-Orient ajoutent de la capacité de transport qui favorise principalement les postes en plein air. Cela soutient l'utilisation continue des configurations extérieures dans les nouveaux projets de réseau.
Les installations intérieures desservent les postes intégrés aux bâtiments, les stations de commutation souterraines urbaines et les nœuds de réseau alimentés par câbles sous enveloppe. Les exigences de sécurité incendie, les risques liés aux eaux souterraines et les limites de planification municipale peuvent nécessiter des équipements étanches et à confinement d'arc. Les contrats de juillet 2026 de GE Vernova avec Stromnetz Berlin couvrent des postes isolés au gaz 110 kV sans SF6 à Wittenau et Neukölln. Ces projets reflètent le besoin des opérateurs urbains de remplacer l'infrastructure aérienne vieillissante par des stations haute tension sous enveloppe. Tokyo, Séoul, Singapour et Mumbai développent des réseaux de câbles souterrains et restreignent les infrastructures en surface. Les centres de données hyperscale nécessitent également des stations de commutation compactes sous enveloppe avec une haute fiabilité et un confinement des arcs électriques. Ces applications étendent le marché mondial des appareillages de coupure hybrides au-delà des sites de transport extérieurs traditionnels.

Par utilisateur final :
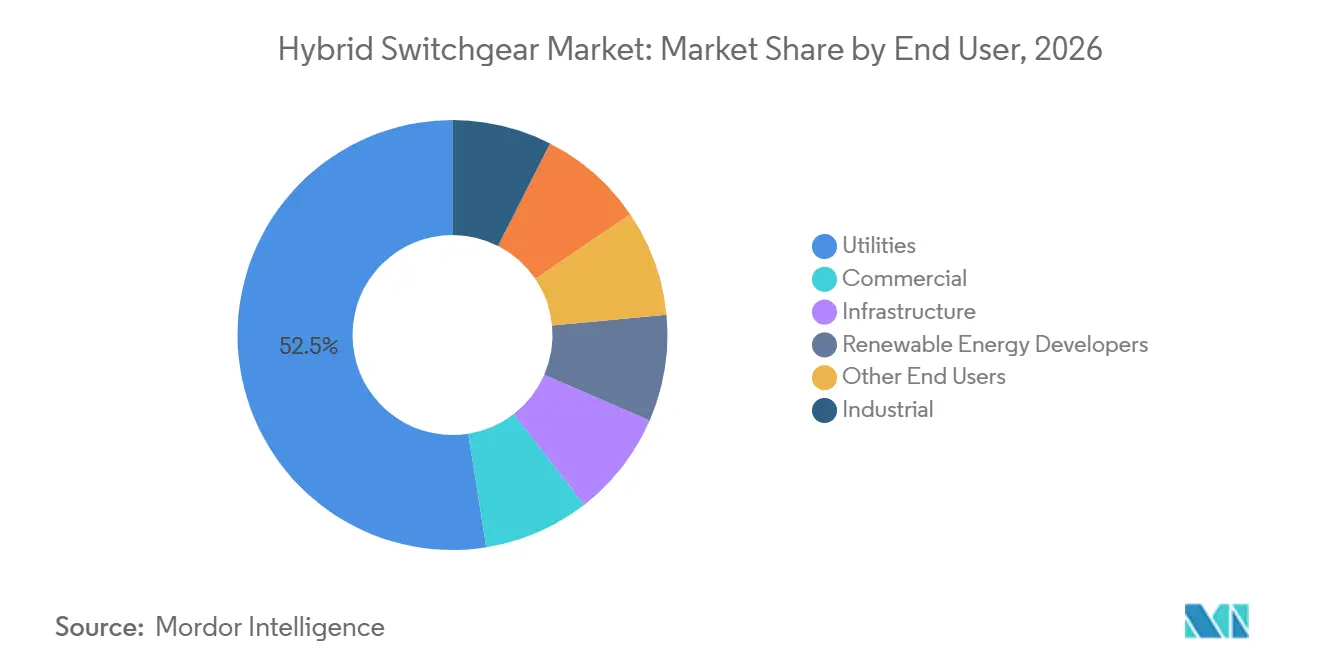
les services publics fournissent le volume tandis que les développeurs se développent plus rapidementLes services publics représentaient 52,5 % de la demande en 2026, constituant la plus grande taille du marché des appareillages de coupure hybrides par utilisateur final. Les programmes d'investissement pluriannuels soutiennent ce volume. Les achats des services publics peuvent s'étendre sur 3 à 7 ans entre les grandes tranches d'investissement. Ces cycles plus longs peuvent ralentir les attributions individuelles mais soutiennent une activité de remplacement régulière. Les grands services publics cherchent simultanément à améliorer l'efficacité et à réduire les émissions de leurs équipements. Schneider Electric a été sélectionné par Southern California Edison en juin 2026 pour déployer des équipements GMAirSeT sans SF6 dans des postes existants. L'installation devrait doubler la capacité du poste dans l'emprise existante. Ce cas d'usage aligne les configurations compactes avec les objectifs de réduction des émissions des services publics.
Les développeurs d'énergies renouvelables devraient croître à un CAGR de 9,8 % jusqu'en 2032. Les sites éoliens et solaires à grande échelle nécessitent des postes de raccordement au réseau compacts à 72,5 kV et au-dessus. Les entrepreneurs EPC spécifient généralement les équipements dans le cadre d'un calendrier de financement de projet compressé. Les fournisseurs doivent donc s'engager plus tôt dans le cycle de développement du projet. La certitude de livraison peut être importante pour les développeurs respectant les jalons de construction. Les clients industriels, commerciaux et d'infrastructure occupent des positions plus modestes sur le marché mondial des appareillages de coupure hybrides. Les centres de données, les postes d'aéroport et les réseaux de métro créent une demande là où la fiabilité et l'espace limité coïncident. Ces utilisateurs sélectionnent des équipements hybrides lorsque leur encombrement et leurs caractéristiques de fonctionnement correspondent à leurs exigences de projet. Leur demande élargit l'ensemble des applications au-delà de la base des services publics.
Analyse géographique
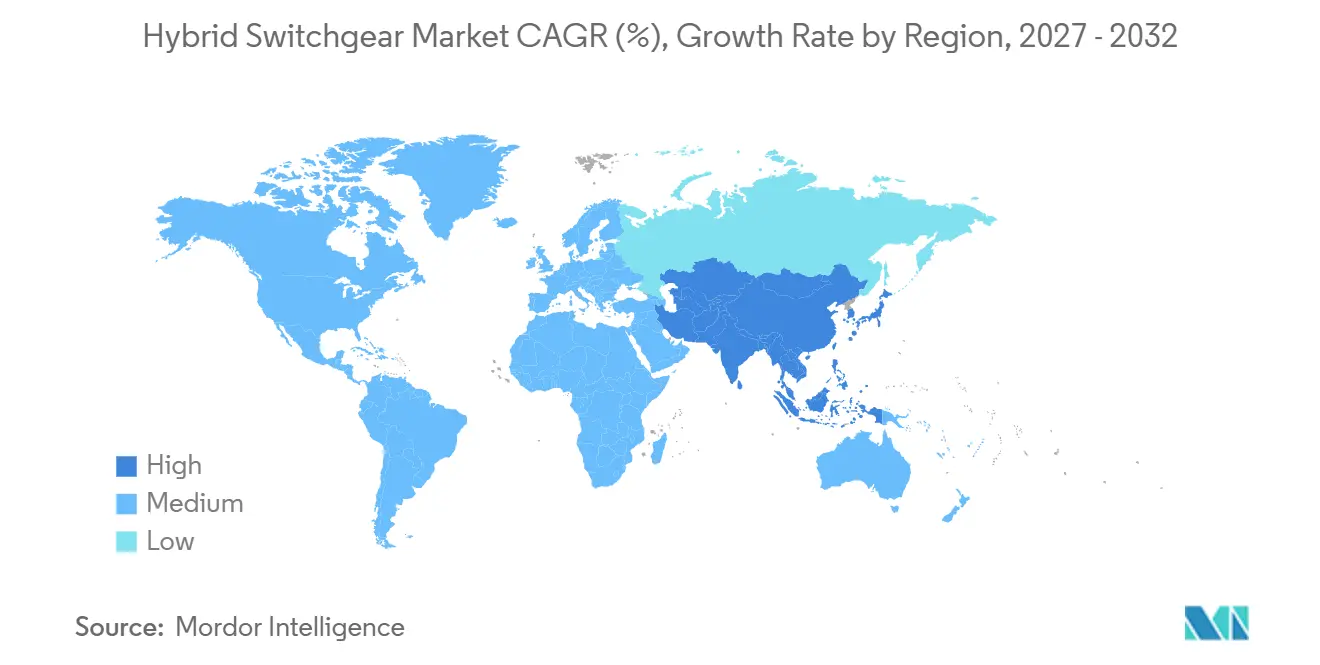
L'Asie-Pacifique détenait 31,5 % des revenus en 2026 et devrait croître à un CAGR de 8,4 % jusqu'en 2032. La région détient la plus grande part de revenus régionale et combine une échelle actuelle avec une croissance rapide de la demande. Le programme de réseau 2026-2027 de la Chine cible l'intégration de 500 GW d'énergies renouvelables. L'Inde développe des corridors d'énergie verte à 765 kV dans le cadre de son cadre de zones d'énergie renouvelable. L'expansion de l'éolien en eaux profondes le long de la côte est de la Chine et le programme offshore du Vietnam ajoutent une demande en équipements de qualité marine. Chubu Electric Power Grid au Japon a commandé un appareillage isolé au gaz 550 kV entièrement sans SF6 en mars 2026. La Corée du Sud, l'Indonésie, le Vietnam, l'Australie et la Thaïlande soutiennent également la demande à travers des programmes de modernisation du réseau et d'intégration des énergies renouvelables.
L'Europe et l'Amérique du Nord sont les prochains blocs de revenus régionaux les plus importants sur le marché des appareillages de coupure hybrides. Les deux régions combinent le remplacement d'infrastructures vieillissantes avec des travaux d'interconnexion pour les énergies renouvelables. L'Europe dispose de grands parcs d'équipements à 380 kV et 220 kV installés dans les années 1970 et 1980. Les règles sur le SF6 imposent une transition technologique lors de nombreux projets de remplacement. GE Vernova a reçu en juillet 2026 des contrats de Stromnetz Berlin pour des postes isolés au gaz 110 kV sans SF6. 50Hertz a également attribué le contrat North Sea Connector 2 en juin 2026. Le programme de 20 milliards USD de 50HERTZ Avangrid jusqu'en 2030 illustre l'ampleur des investissements planifiés dans le réseau en Amérique du Nord. Les commandes de Hydro One en 2026 pour des équipements 245 kV sans SF6 indiquent une adoption technologique volontaire précoce.
L'Amérique du Sud et le Moyen-Orient et l'Afrique occupent des positions plus modestes sur le marché des appareillages de coupure hybrides. Le Brésil et le Chili soutiennent les achats à travers l'expansion du transport et l'interconnexion des énergies renouvelables. Les contraintes budgétaires peuvent ralentir l'adoption de technologies à coûts initiaux plus élevés. L'économie du cycle de vie attire néanmoins l'attention dans les décisions d'achat des services publics. Les services publics du Golfe en Arabie Saoudite et aux Émirats arabes unis construisent des postes pour répondre à la croissance de la demande et aux objectifs en matière d'énergies renouvelables. Siemens Energy a reçu en décembre 2025 un contrat de service du ministère de l'Électricité du Koweït pour des postes haute tension. Le Maroc, l'Égypte et l'Afrique du Sud restent des marchés à un stade plus précoce, soutenus par l'expansion du réseau et l'activité d'interconnexion transfrontalière.
Paysage concurrentiel
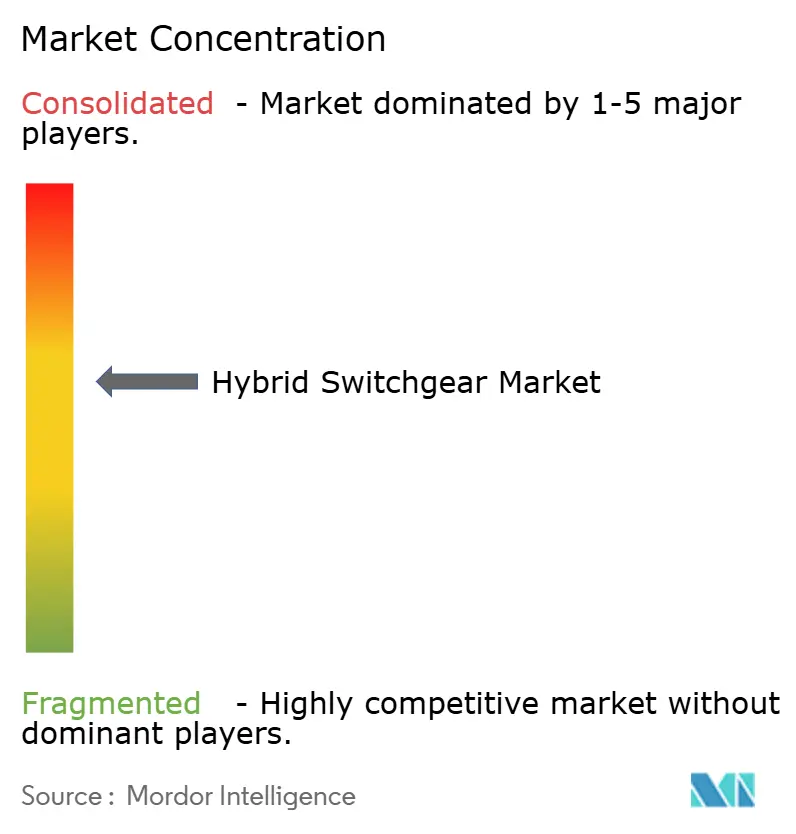
Le marché mondial des appareillages de coupure hybrides est modérément concentré. Les leaders technologiques intégrés détiennent une grande partie du chiffre d'affaires adressable au-dessus de 72,5 kV. Les fabricants chinois et indiens sont plus actifs dans les applications de sous-transport et domestiques. Les fournisseurs se différencient par une couverture certifiée sans SF6 sur toute la plage de tension. Les services numériques, la surveillance compatible IEC 61850, l'analyse prédictive et les offres de cybersécurité constituent un deuxième domaine de concurrence. Les appels d'offres des services publics incluent de plus en plus des exigences de gestion des actifs à long terme. Les fournisseurs qui combinent équipements et support de cycle de vie sont mieux positionnés pour ces contrats. Cela fait évoluer la concurrence d'une comparaison uniquement sur les produits vers une proposition opérationnelle plus large.
La plateforme PASS de Hitachi Energy compte plus de 9 500 travées installées dans plus de 40 pays. Cette base installée soutient sa position dans les applications hybrides. TenneT Allemagne a commandé un disjoncteur à cuve vivante 420 kV 80 kA à l'entreprise en 2026. GE Vernova a complété son portefeuille d'appareillages isolés au gaz sans SF6 pour la gamme transport avec le lancement du F35g 170 kV en août 2026. Ce lancement a ajouté un produit positionné pour les applications de transport. Toshiba a confirmé les performances en laboratoire d'un appareillage isolé au gaz 300 kV utilisant des gaz d'origine naturelle en avril 2026. La commercialisation est prévue pour l'exercice fiscal 2028.
Pinggao Group, Sieyuan Electric, CHINT Group et XD Electric étendent leur échelle nationale vers des appels d'offres internationaux. Leur présence est notable dans les segments sensibles aux prix en dessous de 245 kV, notamment au Moyen-Orient, en Afrique et en Asie du Sud-Est. Les structures de coûts représentent un défi concurrentiel pour les fournisseurs mondiaux dans ces projets. Le service après-vente régional reste moins développé dans de nombreux marchés. Les plateformes offshore et les applications à très haute tension nécessitent également des produits testés par type et un support spécialisé. Ces domaines préservent les avantages des fabricants mondiaux disposant de réseaux de service établis. Sur le marché mondial des appareillages de coupure hybrides, la profondeur du portefeuille peut être aussi importante qu'une offre d'équipement individuelle. Les fournisseurs doivent démontrer que leurs plateformes répondent aux spécifications requises en matière de tension, d'encombrement et d'isolation. Le marché mondial des appareillages de coupure hybrides récompense également la capacité de service locale lorsque les services publics recherchent un support opérationnel à long terme. Cela favorise les entreprises capables de fournir des services de maintenance, de diagnostic et de support de micrologiciel après l'installation. Sur le marché mondial des appareillages de coupure hybrides, les fournisseurs régionaux peuvent encore être compétitifs là où les clients accordent plus d'importance au coût initial des équipements. Leur rôle est le plus visible dans les applications domestiques et de sous-transport avec des exigences de service moins contraignantes. Les fabricants mondiaux conservent un avantage sur le marché mondial des appareillages de coupure hybrides, où les conditions offshore nécessitent des conceptions certifiées. Ils conservent également un avantage là où les projets à très haute tension nécessitent une base installée éprouvée. Le marché mondial des appareillages de coupure hybrides offre de la place à la fois pour les grands fournisseurs intégrés et les fabricants régionaux. Leurs positions diffèrent selon le niveau de tension, la complexité du projet et les besoins en service client. Le marché mondial des appareillages de coupure hybrides est donc façonné par les besoins pratiques de chaque projet plutôt que par un seul critère d'achat. Les performances des équipements, la capacité de livraison et l'accès à du personnel de service qualifié sont pris en compte ensemble. Sur l'ensemble du marché mondial des appareillages de coupure hybrides, les clients équilibrent les coûts initiaux avec le besoin d'une exploitation fiable, d'une technologie certifiée et d'un support technique continu.
Leaders du secteur des appareillages de coupure hybrides
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Schneider Electric SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des appareillages de coupure hybrides Entreprises couvertes dans ce rapport
- ABB Ltd.
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Ltd.
- CHINT Group Corporation
- Eaton Corporation plc
- Fuji Electric Co., Ltd.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- Hyosung Heavy Industries Corporation
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Meidensha Corporation
- Mitsubishi Electric Corporation
- Ningbo Tianan Group Co., Ltd.
- Ormazabal
- Pinggao Group Co., Ltd.
- Schneider Electric SE
- Shanghai Electric Group Co., Ltd.
- Siemens Energy AG
- Sieyuan Electric Co., Ltd.
- Switchgear Company NV
- TGOOD Global Ltd.
- Toshiba Energy Systems & Solutions Corporation
- XD Electric Co., Ltd.
Développements industriels récents dans Marché des appareillages de coupure hybrides
- Août 2026 : Hitachi Energy a annoncé de nouvelles victoires EconiQ sans SF6 au CIGRE Paris 2026. Hydro One et Wesco ont passé des commandes pour le disjoncteur à cuve morte EconiQ 245 kV destiné à l'infrastructure de transport en Amérique du Nord, et TenneT Allemagne a commandé le disjoncteur à cuve vivante EconiQ 420 kV 80 kA. La capacité de 80 kA répond aux niveaux de sévérité de défaut plus élevés dans les réseaux à forte proportion d'énergies renouvelables.
- Août 2026 : GE Vernova a lancé l'appareillage isolé au gaz sans SF6 F35g 170 kV au CIGRE Paris 2026. Ce lancement a complété son portefeuille d'appareillages isolés au gaz sans SF6 pour la gamme transport de 72,5 kV à 420 kV. Le produit utilise la technologie d'isolation g³ et est fabriqué en Europe.
- Juin 2026 : 50Hertz a attribué à un consortium composé de Siemens Energy et de NEPTUN SMULDERS Offshore Renewables un contrat de 2,5 milliards EUR pour la plateforme de conversion offshore et la station terrestre North Sea Connector 2. La mise en service est prévue pour fin 2034. Les composants clés seront fabriqués à Rostock, en Allemagne.
Périmètre du rapport sur le marché mondial des appareillages de coupure hybrides
Les appareillages de coupure hybrides combinent des composants des technologies traditionnelles d'appareillage isolé à l'air et d'appareillage isolé au gaz SF6. Leur conception compacte et modulaire intègre plusieurs fonctions dans un seul module.
Le marché mondial des appareillages de coupure hybrides est segmenté par niveau de tension, installation, utilisateur final et géographie. Par niveau de tension, le marché est segmenté en jusqu'à 72,5 kV, 72,5–245 kV, 245–550 kV et au-dessus de 550 kV. Par installation, le marché est segmenté en intérieur et extérieur. Par utilisateur final, le marché est segmenté en services publics, industrie, commerce, infrastructure, développeurs d'énergies renouvelables et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des appareillages de coupure hybrides dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Jusqu'à 72,5 kV |
| 72,5-245 kV |
| 245-550 kV |
| Au-dessus de 550 kV |
| Terrestre |
| Offshore |
| Services publics |
| Industrie |
| Commerce |
| Infrastructure |
| Développeurs d'énergies renouvelables |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par niveau de tension | Jusqu'à 72,5 kV | |
| 72,5-245 kV | ||
| 245-550 kV | ||
| Au-dessus de 550 kV | ||
| Par installation | Terrestre | |
| Offshore | ||
| Par utilisateur final | Services publics | |
| Industrie | ||
| Commerce | ||
| Infrastructure | ||
| Développeurs d'énergies renouvelables | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la demande mondiale d'appareillages de coupure hybrides ?
La taille du marché des appareillages de coupure hybrides devrait augmenter de 5,05 milliards USD en 2026 à 5,44 milliards USD en 2027 et atteindre 7,89 milliards USD d'ici 2032, avec un CAGR de 7,71 % sur la période 2027-2032.
Quelle plage de tension présente la plus grande demande ?
La plage 72,5-245 kV détenait 46,5 % des revenus en 2026, soutenue par les projets d'interconnexion de réseau et de sous-transport.
Quel type d'installation connaît la croissance la plus rapide ?
Les installations extérieures devraient se développer à un CAGR de 8,3 % jusqu'en 2032, en raison des investissements croissants dans l'infrastructure de transport et de distribution, l'intégration des énergies renouvelables et l'expansion des postes haute tension.
Pourquoi les services publics adoptent-ils les appareillages de coupure hybrides ?
Les services publics utilisent des solutions hybrides pour augmenter la capacité dans des postes contraints tout en ajoutant une surveillance numérique et une technologie à faibles émissions.
Quelle région est en tête de l'adoption des appareillages de coupure hybrides ?
L'Asie-Pacifique détenait 31,5 % des revenus de 2026 et devrait croître à un CAGR de 8,4 % jusqu'en 2032.
Quelle est la principale contrainte à l'adoption des appareillages de coupure hybrides ?
Des coûts initiaux d'équipement plus élevés et de longs délais de certification et d'approvisionnement peuvent retarder les achats, en particulier pour les acheteurs aux budgets contraints.