
Tamanho e Participação do Mercado de HVAC Linesets
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.35 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
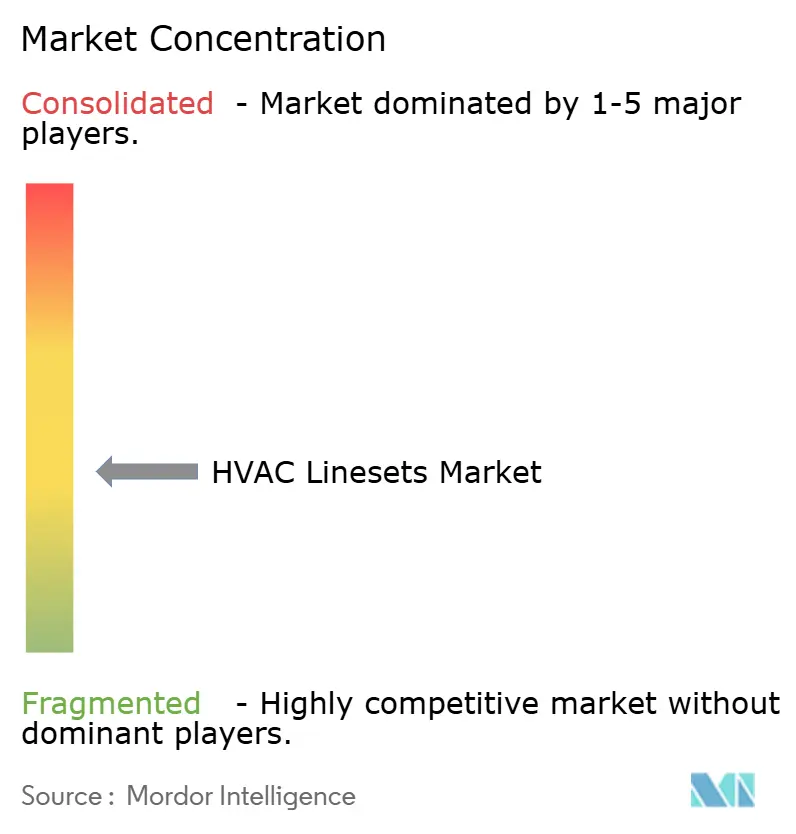
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de HVAC Linesets pela Mordor Intelligence
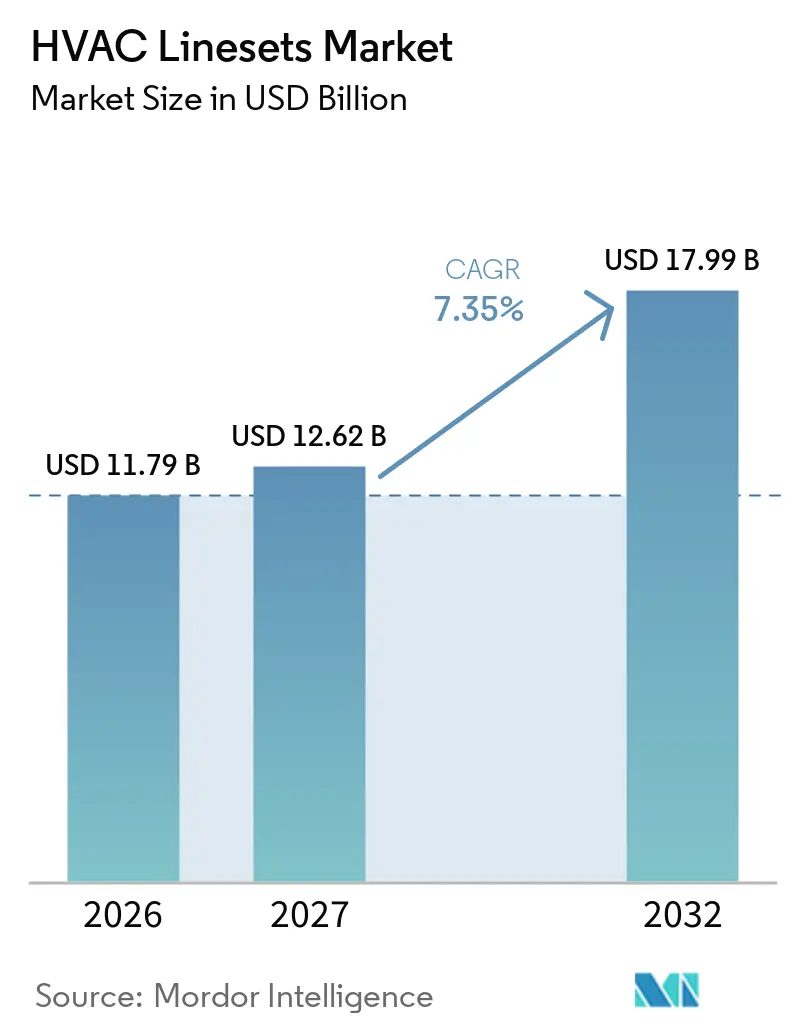
O tamanho do Mercado de HVAC Linesets foi avaliado em 11,79 bilhões de USD em 2026 e estima-se que cresça de 12,62 bilhões de USD em 2027 para atingir 17,99 bilhões de USD até 2032, a um CAGR de 7,35% durante o período de previsão (2027-2032). Os linesets de Aquecimento, Ventilação e Ar Condicionado (HVAC) conectam serpentinas evaporadoras internas com unidades condensadoras externas em instalações de sistemas split. A adoção de bombas de calor está aumentando a necessidade de conjuntos que possam operar sob as pressões do modo de aquecimento e suportar requisitos maiores de linha de sucção. A transição para refrigerantes com menor Potencial de Aquecimento Global (GWP) também está alterando as especificações de produtos, as práticas de instalação e as decisões de substituição. Esses desenvolvimentos criam demanda em novas construções e trabalhos de retrofit, ao mesmo tempo que trazem mais atenção a produtos certificados com isolamento de fábrica e testados sob pressão. O mercado de HVAC linesets é, portanto, moldado pela eletrificação de equipamentos, conformidade com refrigerantes, condições de fornecimento de cobre e disponibilidade de instaladores qualificados.
Principais Conclusões do Relatório
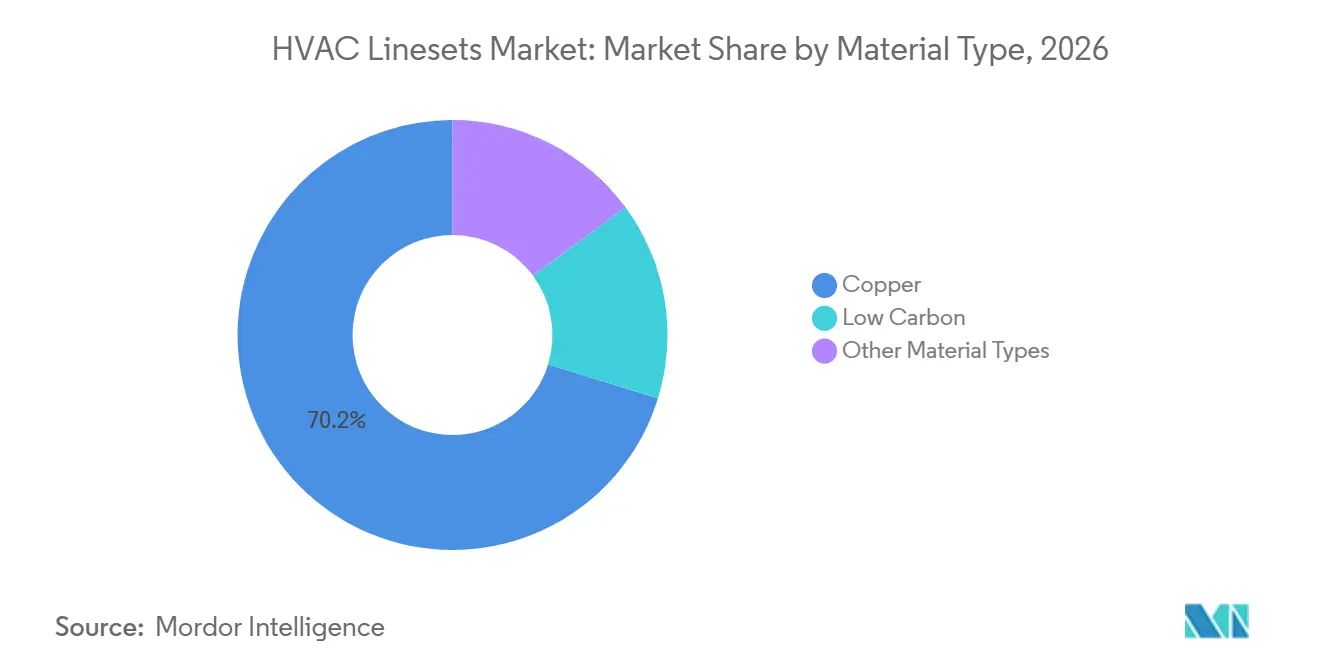
- Por tipo de material, o cobre detinha 70,24% da participação do mercado de HVAC linesets em 2026, enquanto o baixo carbono tem previsão de avançar a um CAGR de 7,92% até 2032.
- Por implementação, a nova construção detinha 55,78% da participação do mercado de HVAC linesets em 2026, enquanto o retrofit tem previsão de avançar a um CAGR de 8,17% até 2032.
- Por aplicação, o ar condicionado detinha 45,67% da participação do mercado de HVAC linesets em 2026, enquanto as bombas de calor têm previsão de avançar a um CAGR de 8,58% até 2032.
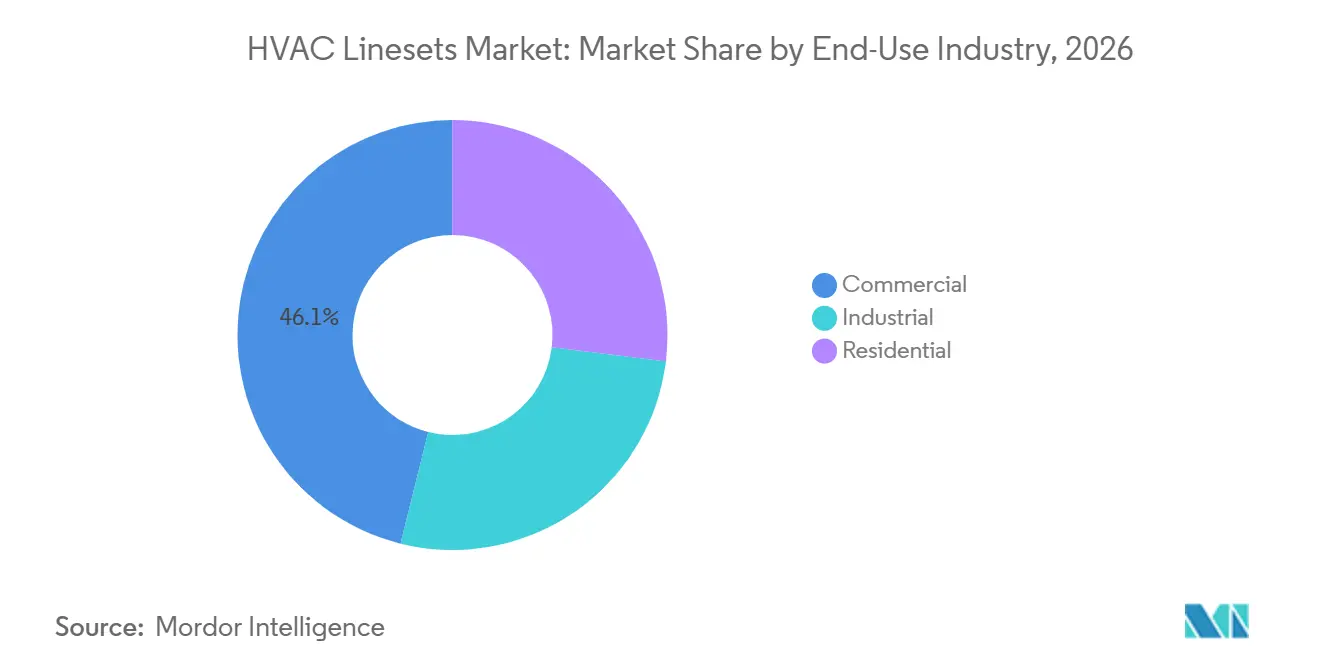
- Por setor de uso final, o comercial detinha 46,12% da participação do mercado de HVAC linesets em 2026, enquanto o residencial tem previsão de avançar a um CAGR de 8,63% até 2032.
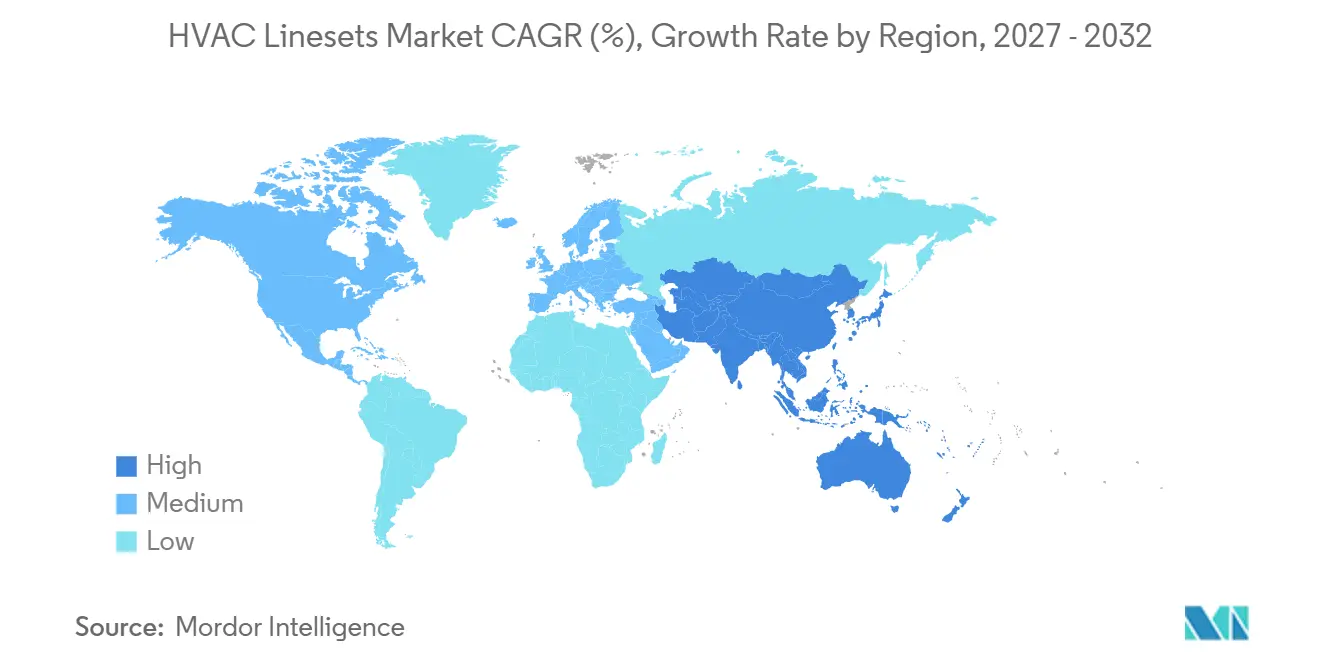
- Por geografia, a Ásia-Pacífico detinha 38,39% da participação do mercado de HVAC linesets em 2026 e tem previsão de avançar a um CAGR de 8,24% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de HVAC Linesets
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de HVAC Eficiente em Energia e Bombas de Calor | +2.3% | Global, liderado por América do Norte, Europa, APAC | Curto prazo (≤ 2 anos) |
| Transição para Refrigerantes de Baixo GWP e Substituições Compatíveis com A2L | +1.9% | América do Norte e Europa; expansão para APAC | Curto prazo (≤ 2 anos) |
| Retrofit Comercial e Ciclos de Substituição de HVAC Envelhecido | +1.4% | América do Norte e Europa; APAC secundário | Médio prazo (2–4 anos) |
| Urbanização, Data Centers e Infraestrutura de Resfriamento de Alta Densidade | +1.1% | Núcleo APAC, expansão para América do Norte e MEA | Médio prazo (2–4 anos) |
| Produtos com Isolamento de Fábrica Abordando Restrições de Mão de Obra Qualificada | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de HVAC Eficiente em Energia e Bombas de Calor
As instalações de bombas de calor estão criando demanda direta por linesets porque cada sistema requer um circuito de refrigerante entre os equipamentos internos e externos. A Coalizão de Descarbonização de Edifícios relatou que 2,4 milhões de bombas de calor foram vendidas nos Estados Unidos até julho de 2025, em comparação com 1,9 milhão de fornalhas a combustível fóssil. Isso representou uma vantagem de 26% para as bombas de calor durante o período. O Centro de Pesquisa Conjunta da Comissão Europeia registrou 2,3 milhões de instalações de bombas de calor na União Europeia durante 2024[1]. As pressões do refrigerante no modo de aquecimento requerem tubulação e isolamento com classificação adequada, particularmente em aplicações em climas frios. Linhas de sucção mais largas e percursos mais longos em projetos de retrofit podem aumentar o conteúdo de material por instalação. Isso sustenta o mercado de HVAC linesets além do aumento nos embarques unitários de equipamentos isoladamente.
Transição para Refrigerantes de Baixo GWP e Substituições Compatíveis com A2L
A transição para refrigerantes de menor GWP está criando um ciclo de substituição relacionado à conformidade para conjuntos de tubulação de refrigerante. O Programa de Transições Tecnológicas da Agência de Proteção Ambiental dos Estados Unidos restringiu a fabricação de certos componentes novos de sistemas HVAC que utilizam refrigerantes com GWP acima de 700 a partir de 1º de janeiro de 2025. Também restringiu a instalação de sistemas cobertos a partir de 1º de janeiro de 2026. Refrigerantes como o R-32, com GWP de 675, e o R-454B, com GWP de 466, fazem parte da transição para refrigerantes A2L de menor inflamabilidade. O mercado de HVAC linesets se beneficia quando conjuntos legados precisam de verificação ou substituição durante a mudança de refrigerante.
Retrofit Comercial e Ciclos de Substituição de HVAC Envelhecido
Os sistemas HVAC comerciais geralmente permanecem em serviço por 15 a 20 anos, colocando os sistemas comissionados durante o período de construção de 2000-2010 dentro de uma janela de substituição ativa[2]. Esses projetos frequentemente envolvem edifícios em operação onde os proprietários buscam limitar as interrupções. As substituições de componentes podem, portanto, ser preferidas quando um redesenho completo do sistema criaria um tempo de inatividade prolongado. Data centers, instalações de saúde, locais de hospitalidade e escritórios precisam de resfriamento confiável enquanto os equipamentos são atualizados. Uma transição de refrigerante pode adicionar um requisito de verificação ou substituição de lineset a uma troca de equipamento. Isso cria uma demanda que não é capturada apenas pelas contagens de embarques de equipamentos.
Urbanização, Data Centers e Infraestrutura de Resfriamento de Alta Densidade
O desenvolvimento urbano está apoiando a atividade de instalação de HVAC na Ásia-Pacífico, no Oriente Médio e em outras regiões com crescente densidade de construção. Novos escritórios, hotéis, espaços de varejo e edifícios multifamiliares requerem resfriamento e, em alguns ambientes, sistemas de bomba de calor. Os data centers adicionam outra fonte de demanda porque seus equipamentos de resfriamento devem gerenciar cargas térmicas mais altas do que as instalações comerciais padrão. Os dados mostraram crescimento na infraestrutura física de data centers durante 2025, com o gerenciamento térmico crescendo mais rapidamente do que a categoria mais ampla. Os operadores de data centers geralmente exigem conjuntos carregados com nitrogênio e testados sob pressão com rastreabilidade de material. Esses requisitos sustentam vendas de linesets de maior valor no mercado de HVAC linesets em comparação com kits residenciais padrão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço do Cobre e Exposição ao Capital de Giro | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Alto Custo de Instalação e Escassez de Técnicos Qualificados | -0.9% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Substituição por Alumínio e Barreiras de Reengenharia | -0.5% | Núcleo APAC, expansão para Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cobre e Exposição ao Capital de Giro
O cobre é o principal insumo para a tubulação de refrigerante convencional, portanto, as variações de preço afetam os custos de material, os estoques e as margens dos fornecedores. Em 2025, os preços do cobre passaram de menos de 4,60 USD por libra para mais de 5,70 USD por libra em questão de meses. Os preços do cobre também superaram 12.000 USD por tonelada métrica no final de dezembro de 2025. A tarifa da Seção 232 dos Estados Unidos sobre produtos semiacabados de cobre especificados entrou em vigor em 2025, enquanto o metal de cobre refinado foi excluído. A mudança afetou o valor do estoque acumulado antes da decisão tarifária. Empresas com capacidade limitada de hedge enfrentam maior pressão sobre o capital de giro quando os preços mudam rapidamente.
Alto Custo de Instalação e Escassez de Técnicos Qualificados
Uma base limitada de técnicos pode retardar a conversão da demanda por equipamentos em instalações de HVAC concluídas. O Departamento de Estatísticas do Trabalho dos Estados Unidos projeta um crescimento de 11% no emprego de mecânicos e instaladores de HVAC de 2025 a 2035. Também projeta 40.600 vagas por ano ao longo desse período. Os custos de instalação aumentam quando os contratados precisam competir por mão de obra qualificada ou programar o trabalho por um período mais longo. Isso pode adiar projetos mesmo quando os proprietários de edifícios já selecionaram o equipamento. O efeito é mais visível na América do Norte e na Europa, onde a disponibilidade de mão de obra é uma restrição contínua.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: O Cobre Ancora o Mercado Enquanto o Baixo Carbono Ganha Impulso
O cobre detinha 70,24% da participação de mercado em 2026. Sua posição reflete a condutividade térmica, o processamento de grau de Ar Condicionado e Refrigeração (ACR) estabelecido e a compatibilidade com as principais famílias de refrigerantes, incluindo produtos A2L (classificação de refrigerante levemente inflamável). A tubulação de cobre também se beneficia da familiaridade de longa data dos técnicos e das ferramentas amplamente utilizadas. Muitas especificações e códigos ativos foram desenvolvidos em torno de linhas de refrigerante de cobre. Esses fatores sustentam a demanda contínua por conjuntos de cobre convencionais. Eles também tornam uma mudança rápida de material mais difícil para instaladores, fabricantes de equipamentos e proprietários de edifícios.
O baixo carbono tem projeção de avançar a um CAGR de 7,92% até 2032. O segmento é sustentado por projetos de construção que buscam menores emissões ao longo do ciclo de vida e sistemas de refrigerante com menores requisitos de carga. Um estudo de 2025 do Journal of Cleaner Production descobriu que abordagens de alumínio que economizam cobre podem reduzir as emissões de gases de efeito estufa ao longo do ciclo de vida quando os requisitos de design e desempenho são atendidos. Designs de cobre de pequeno diâmetro também podem reduzir o volume interno de refrigerante sem sair da família de produtos de cobre. Configurações compostas, de aço revestido de níquel e híbridas permanecem como opções de nicho, mas estão sendo consideradas onde os fabricantes buscam gerenciar a exposição ao cobre. O setor de HVAC linesets continua a depender do cobre porque o material tem um papel estabelecido na fabricação, instalação e conformidade com códigos.

Por Implementação: Nova Construção Lidera Enquanto o Retrofit Acelera Estruturalmente
A nova construção detinha 55,78% da participação de mercado em 2026. A atividade de construção residencial na Ásia-Pacífico e o desenvolvimento comercial na América do Norte e no Oriente Médio sustentaram essa posição. Novos projetos permitem que os projetistas especifiquem tamanhos de linha, isolamento e roteamento antes do início da instalação do equipamento. Isso pode simplificar a aquisição para sistemas residenciais padrão e aplicações comerciais maiores. A nova construção também apoia o uso de kits com isolamento de fábrica quando os construtores buscam uma instalação mais rápida. O segmento permanece estreitamente conectado aos inícios de construção, ao financiamento de projetos e aos cronogramas de entrega de equipamentos.
O retrofit tem projeção de avançar a um CAGR de 8,17% até 2032. Equipamentos envelhecidos, mudanças de refrigerante A2L e requisitos de eficiência energética estão trabalhando juntos para sustentar esse crescimento. Um circuito de refrigeração pode precisar ser inspecionado, verificado ou substituído quando o tipo de refrigerante muda. A decisão depende da compatibilidade, condição física, limpeza e da documentação exigida para o projeto. Isso converte uma parte da atividade de substituição de equipamentos e serviços em demanda por novos conjuntos de tubulação. O tamanho do mercado de HVAC linesets para trabalhos de retrofit também é sustentado por comprimentos personalizados, atendimento acelerado e requisitos de teste de pressão.
Por Aplicação: O Ar Condicionado Ancora a Receita Enquanto as Bombas de Calor Reformulam as Especificações
O ar condicionado detinha 45,67% da participação de mercado em 2026. A demanda por resfriamento permanece ampla nas regiões tropicais e subtropicais, bem como em edifícios comerciais em mercados temperados. Os sistemas de ar condicionado split requerem uma conexão de refrigerante entre os equipamentos internos e externos. Isso torna os linesets um componente necessário em muitas novas instalações e substituições. O segmento inclui sistemas residenciais, resfriamento comercial e outras aplicações que dependem de circuitos de refrigerante distribuídos. Sua grande base instalada sustenta a demanda contínua por substituição.
As bombas de calor têm projeção de avançar a um CAGR de 8,58% até 2032. As políticas de eletrificação na Europa e na América do Norte estão redirecionando parte da demanda por aquecimento de espaços para sistemas de fonte de ar. A operação de bombas de calor pode exigir linhas de sucção mais largas porque os fluxos de massa de refrigerante diferem durante o modo de aquecimento. O mercado de HVAC linesets se beneficia quando as instalações de bombas de calor requerem um novo conjunto em vez de depender de uma linha existente apenas para resfriamento. Os sistemas de Fluxo de Refrigerante Variável e Volume de Refrigerante Variável (VRF/VRV) e os sistemas multi-split requerem vários circuitos e diâmetros de linha específicos para o equipamento.
Por Setor de Uso Final: O Comercial Domina a Receita Enquanto o Residencial Alcança
O comercial detinha 46,12% da participação de mercado em 2026. Escritórios, centros de varejo, hospitais, hotéis e data centers utilizam múltiplos circuitos de HVAC e podem exigir conjuntos maiores ou mais complexos. Esses projetos frequentemente têm padrões mais elevados para teste de pressão, documentação de produtos e prazo de entrega. As instalações comerciais podem incluir percursos longos, comprimentos personalizados e várias conexões de equipamentos internos e externos. Isso aumenta o valor de cada projeto em comparação com uma instalação residencial básica. A participação detida pelos usuários comerciais reflete esses requisitos de maior complexidade.
O residencial tem projeção de avançar a um CAGR de 8,63% até 2032. Programas de bombas de calor, maior penetração de resfriamento e condições de calor urbano estão apoiando a atividade de instalação. Kits com isolamento de fábrica e pré-alargados estão se tornando mais relevantes porque os contratados enfrentam restrições de mão de obra. Os usuários industriais têm requisitos especializados para classificações de pressão, limpeza, rastreabilidade de material e documentação de conformidade. Seus projetos podem exigir preços mais altos porque o ambiente operacional e os requisitos de verificação são mais exigentes. Normas como a ASHRAE 15 da Sociedade Americana de Engenheiros de Aquecimento, Refrigeração e Ar Condicionado e a ISO 5149 da Organização Internacional de Normalização influenciam como os sistemas de refrigerante são projetados e gerenciados.
Análise Geográfica
A Ásia-Pacífico detinha 38,39% da participação de mercado em 2026 e tem projeção de avançar a um CAGR de 8,24% até 2032. A China sustenta a demanda regional por meio da grande produção e consumo de ar condicionados residenciais. A Zhejiang Hailiang Co., Ltd. relatou que seus pedidos de tubos de cobre do segmento de refrigeração no primeiro trimestre de 2025 foram 20% acima do nível do ano anterior. A empresa atribuiu o crescimento aos subsídios de troca de eletrodomésticos e à expansão das exportações. A Índia é um mercado de alto crescimento porque as temperaturas frequentemente excedem 45 °C nas áreas urbanas do norte, enquanto os pipelines de data centers e a construção comercial continuam a se expandir. Os mercados da Associação de Nações do Sudeste Asiático (ASEAN) também estão recebendo investimentos em manufatura de fabricantes de equipamentos originais chineses que buscam gerenciar a exposição comercial.
O Japão e a Coreia do Sul sustentam a demanda por linesets de grau premium por meio da alta penetração de sistemas VRF e requisitos rigorosos de energia para edifícios. A INABA DENKI SANGYO CO., LTD. estabeleceu uma posição em produtos Paircoil pré-isolados de fábrica e compatíveis com A2L no Japão. China, Índia e ASEAN têm diferentes impulsionadores de demanda, mas todos sustentam mais instalações de equipamentos HVAC e circuitos de refrigerante relacionados. A nova construção residencial é importante em algumas partes da região, enquanto projetos comerciais e atividade de manufatura são importantes em outras. Os fornecedores de produtos devem atender a uma ampla gama de condições climáticas, especificações de equipamentos e sistemas de distribuição. Essa diversidade sustenta tanto produtos padrão de alto volume quanto conjuntos especializados no mercado de HVAC linesets.
A América do Norte está em transição para sistemas de refrigerante A2L sob os requisitos da Agência de Proteção Ambiental dos Estados Unidos. O mercado regional de HVAC linesets também é influenciado pelo investimento em manufatura doméstica e pelas condições tarifárias do cobre. A PDM Corporation expandiu sua instalação em Rock Hill, Carolina do Sul, enquanto a Cambridge-Lee Industries LLC comprometeu 30 milhões de USD para expansão da capacidade de fabricação no Texas em abril de 2025. As bombas de calor superaram as fornalhas em 26% até julho de 2025 nos Estados Unidos, adicionando demanda por tubulação de refrigerante associada. A Europa é afetada pelo Regulamento F-Gas da União Europeia e pela Diretiva de Desempenho Energético de Edifícios, que sustentam especificações de menor GWP e atividade de renovação de edifícios.
A América do Sul é sustentada pela urbanização e pela atividade de construção no Brasil e na Argentina. O Chile teve o primeiro sistema comercial de refrigeração da região usando R-454C em operação até 2025, indicando uma transição antecipada para refrigerantes de menor GWP. A região do Oriente Médio e África é sustentada pela construção do Conselho de Cooperação do Golfo, incluindo os programas Visão 2030 da Arábia Saudita. As temperaturas extremas tornam os equipamentos HVAC de alto desempenho e as linhas de refrigerante necessários nos projetos do Golfo. A Halcor abastece a região a partir de sua instalação de produção com capacidade anual de 85.000 toneladas métricas na Grécia. A demanda na África Subsaariana permanece concentrada no segmento comercial da África do Sul e em aplicações industriais iniciais.
Cenário Competitivo
O mercado de HVAC linesets é moderadamente concentrado, com os cinco principais participantes incluindo Mueller Industries, Cerro Flow Products LLC, DiversiTech Corporation, Halcor e Norsk Hydro ASA. Em setembro de 2025, a Mueller Streamline lançou o tubo de cobre HP90, classificado para 90 bar ou 1.305 psi sob os protocolos Underwriters Laboratories 207, para aplicações de dióxido de carbono de alta pressão e refrigerantes A2L. O lançamento mostra como a capacidade de pressão pode ser usada para diferenciar produtos de tubulação premium. Escala, certificação de produtos e disponibilidade regional de fornecimento permanecem fatores competitivos importantes.
A Zhejiang Hailiang Co., Ltd. tem se concentrado na manufatura próxima ao mercado nos Estados Unidos. Sua instalação no Texas superou 2.000 toneladas métricas de produção mensal em setembro de 2025. Essa abordagem visa reduzir a exposição a tarifas de importação e abastecer a demanda doméstica de HVAC. A PDM Corporation se diferencia por meio da produção integrada, desde a fundição de cobre até a montagem final de linesets. Cambridge-Lee Industries LLC, Cerro Flow Products LLC, HMAX, JMF Company, PTubes, Inc. e Thermaduct também participam da base de fornecimento por meio de tubulação, fabricação, componentes e produtos HVAC relacionados. A concorrência, portanto, inclui grandes produtores de cobre, fabricantes especializados de linesets e fornecedores de acessórios.
A Halcor avançou em direção a aplicações térmicas de maior valor por meio de sua joint venture com a Suzhou New-Taitong FIN-Tube Company e sua plataforma TALOS FIN NTT Tube. A INABA DENKI SANGYO CO.,LTD. fornece produtos Paircoil pré-isolados que atendem às necessidades de compatibilidade com A2L e instalação na Ásia-Pacífico. DiversiTech Corporation, RectorSeal e outros fornecedores de acessórios adicionam produtos que suportam instalação, proteção, drenagem e aplicações de sistemas sem duto. Essas empresas competem por meio de alcance de distribuição, relacionamentos com contratados, amplitude de produtos e recursos práticos de instalação. O mercado de HVAC linesets permanece diferenciado por região e aplicação, em vez de ser dominado por um único fornecedor.
A atividade estratégica se concentra na manufatura local, no desenvolvimento de produtos prontos para refrigerantes e em designs que economizam mão de obra. Kits com isolamento de fábrica e pré-alargados podem reduzir o trabalho em campo e melhorar a consistência do produto. A expansão de capacidade no Texas da Zhejiang Hailiang Co., Ltd. é uma resposta direta às considerações de fornecimento regional e tarifas. O lançamento do HP90 da Mueller Streamline atende à necessidade de tubulação adequada para aplicaçes de refrigeração de alta pressão. A joint venture de fevereiro de 2025 da Halcor expandiu seu foco em componentes de troca de calor para HVAC e refrigeração. Essas ações mostram que os fornecedores estão respondendo a mudanças regulatórias, restrições de instalação e requisitos técnicos mais elevados.
O alumínio é uma consideração contínua para os fornecedores focados em cobre. A Norsk Hydro ASA declarou em setembro de 2025 que o alumínio representava 40% do conteúdo global de unidades de HVAC e refrigeração, tendo dobrado ao longo de 5-6 anos. A Norsk Hydro ASA identificou os Estados Unidos como o mercado de movimento mais rápido para essa substituição. A adoção do alumínio pode reduzir a exposição ao cobre, mas frequentemente requer redesenho do sistema e novas abordagens de manufatura. Os fornecedores de tubos de cobre mantêm uma vantagem onde o trabalho de substituição usa designs de sistemas existentes e práticas estabelecidas de instaladores. Espera-se, portanto, que a concorrência entre materiais se desenvolva gradualmente, em vez de deslocar imediatamente os conjuntos de cobre convencionais.
Líderes do Setor de HVAC Linesets
-
Mueller Industries
-
Cerro Flow Products LLC
-
DiversiTech Corporation
-
Halcor
-
Norsk Hydro ASA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Halcor apresentou um tubo de liga de cobre de alto desempenho recém-desenvolvido para trocadores de calor no Seminário Técnico do Conselho Internacional de Cobre Trabalhado 2026. A inovação apoia o mercado de HVAC linesets indiretamente, avançando as tecnologias de tubos de cobre usadas em sistemas de aquecimento, ventilação, ar condicionado e refrigeração.
- Outubro de 2025: A Mueller Industries lançou o tubo de cobre HP90, classificado para 90 bar (1.305 psi) sob os protocolos Underwriters Laboratories 207, para sistemas de refrigeração de dióxido de carbono subcrítico. O produto apoia o mercado de HVAC linesets expandindo as opções de tubulação de cobre de alta pressão para aplicações de refrigeração e HVAC que requerem desempenho confiável sob condições operacionais exigentes.
Escopo do Relatório Global do Mercado de HVAC Linesets
Os HVAC linesets são conjuntos de tubulação isolada que conectam unidades internas e externas em sistemas de aquecimento, ventilação, ar condicionado e refrigeração. Eles transportam refrigerante entre os componentes do sistema e suportam transferência de calor eficiente, operação confiável e desempenho adequado do sistema.
O Mercado de HVAC Linesets é segmentado por tipo de material, implementação, aplicação, setor de uso final e geografia. Por tipo de material, o mercado é segmentado em cobre, baixo carbono e outros tipos de materiais. Por implementação, o mercado é segmentado em nova construção e retrofit. Por aplicação, o mercado é segmentado em ar condicionado, bombas de calor, refrigeração e sistemas VRF/VRV e multi-split. Por setor de uso final, o mercado é segmentado em comercial, industrial e residencial. O relatório também abrange o tamanho do mercado e as previsões para HVAC linesets em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
| Cobre |
| Baixo Carbono |
| Outros Tipos de Materiais |
| Nova Construção |
| Retrofit |
| Ar Condicionado |
| Bombas de Calor |
| Refrigeração |
| Sistemas VRF/VRV e Multi-Split |
| Comercial |
| Industrial |
| Residencial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Cobre | |
| Baixo Carbono | ||
| Outros Tipos de Materiais | ||
| Por Implementação | Nova Construção | |
| Retrofit | ||
| Por Aplicação | Ar Condicionado | |
| Bombas de Calor | ||
| Refrigeração | ||
| Sistemas VRF/VRV e Multi-Split | ||
| Por Setor de Uso Final | Comercial | |
| Industrial | ||
| Residencial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de HVAC linesets?
O tamanho do mercado de HVAC linesets foi avaliado em 11,79 bilhões de USD em 2026 e estima-se que cresça de 12,62 bilhões de USD em 2027 para atingir 17,99 bilhões de USD até 2032, a um CAGR de 7,35% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por HVAC linesets?
A adoção de bombas de calor, a transição para refrigerantes de menor GWP, a atividade de retrofit comercial, a construção urbana e as necessidades de resfriamento de data centers estão sustentando a demanda.
Qual tipo de material detinha a maior participação em 2026?
O cobre liderou com 70,24% de participação em 2026 porque oferece condutividade térmica, ferramentas estabelecidas e compatibilidade com as principais famílias de refrigerantes.
Qual aplicação tem projeção de avançar mais rapidamente até 2032?
As bombas de calor têm projeção de avançar a um CAGR de 8,58% até 2032, à medida que a eletrificação de edifícios apoia as instalações de aquecimento de fonte de ar.