
Taille et Part du Marché des Linesets HVAC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.62 Milliards de dollars |
| Taille du Marché (2032) | 17.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Linesets HVAC par Mordor Intelligence
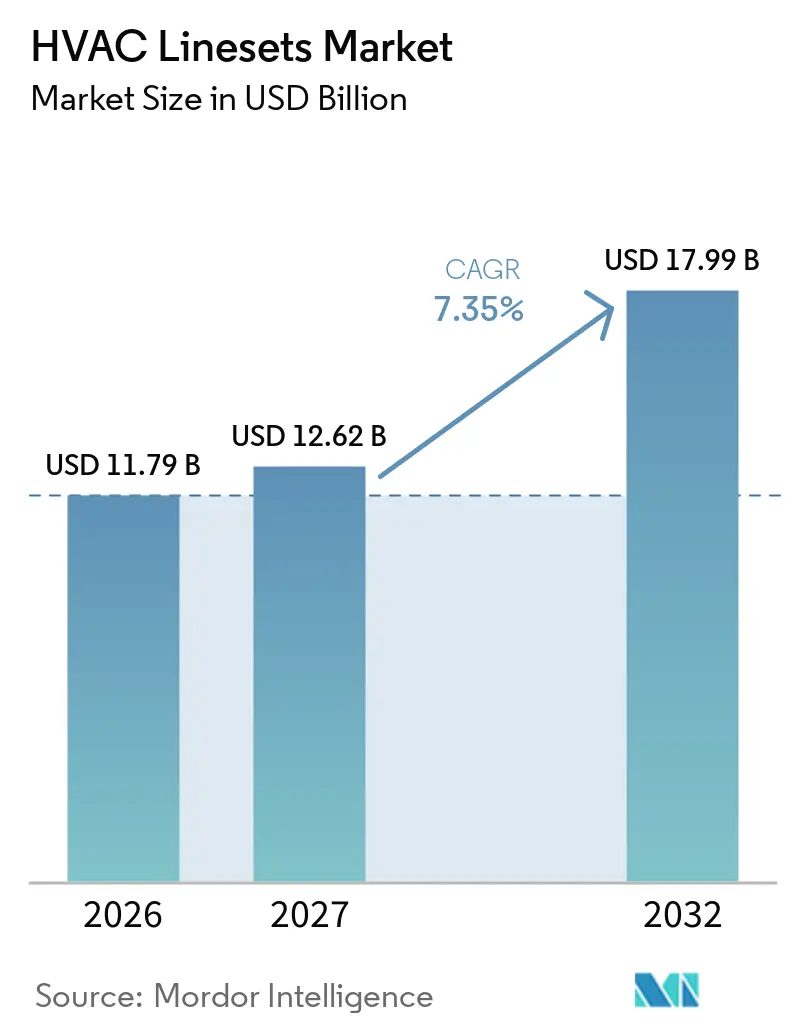
La taille du Marché des Linesets HVAC était évaluée à 11,79 milliards USD en 2026 et devrait croître de 12,62 milliards USD en 2027 pour atteindre 17,99 milliards USD d'ici 2032, à un CAGR de 7,35 % durant la période de prévision (2027-2032). Les linesets de chauffage, ventilation et climatisation (HVAC) relient les serpentins évaporateurs intérieurs aux unités de condensation extérieures dans les installations à système split. L'adoption des pompes à chaleur accroît le besoin d'assemblages capables de fonctionner sous les pressions du mode chauffage et de prendre en charge des exigences plus importantes en matière de conduite d'aspiration. La transition vers des frigorigènes à faible potentiel de réchauffement planétaire (PRP) modifie également les spécifications des produits, les pratiques d'installation et les décisions de remplacement. Ces évolutions créent une demande dans les nouvelles constructions et les travaux de rénovation, tout en attirant davantage l'attention sur les produits certifiés, isolés en usine et testés sous pression. Le marché des linesets HVAC est donc façonné par l'électrification des équipements, la conformité aux réglementations sur les frigorigènes, les conditions d'approvisionnement en cuivre et la disponibilité d'installateurs qualifiés.
Principaux Enseignements du Rapport
- Par type de matériau, le cuivre détenait 70,24 % de la part du marché des linesets HVAC en 2026, tandis que la faible teneur en carbone devrait progresser à un CAGR de 7,92 % jusqu'en 2032.
- Par mise en œuvre, la nouvelle construction détenait 55,78 % de la part du marché des linesets HVAC en 2026, tandis que la rénovation devrait progresser à un CAGR de 8,17 % jusqu'en 2032.
- Par application, la climatisation détenait 45,67 % de la part du marché des linesets HVAC en 2026, tandis que les pompes à chaleur devraient progresser à un CAGR de 8,58 % jusqu'en 2032.
- Par secteur d'utilisation finale, le commercial détenait 46,12 % de la part du marché des linesets HVAC en 2026, tandis que le résidentiel devrait progresser à un CAGR de 8,63 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,39 % de la part du marché des linesets HVAC en 2026 et devrait progresser à un CAGR de 8,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Linesets HVAC
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption des Systèmes HVAC Écoénergétiques et des Pompes à Chaleur | +2.3% | Mondial, porté par l'Amérique du Nord, l'Europe, l'APAC | Court terme (≤ 2 ans) |
| Transition vers des Frigorigènes à Faible PRP et Remplacements Compatibles A2L | +1.9% | Amérique du Nord et Europe ; extension vers l'APAC | Court terme (≤ 2 ans) |
| Rénovation Commerciale et Cycles de Remplacement des Systèmes HVAC Vieillissants | +1.4% | Amérique du Nord et Europe ; APAC secondaire | Moyen terme (2–4 ans) |
| Urbanisation, Centres de Données et Infrastructures de Refroidissement à Haute Densité | +1.1% | Cœur APAC, extension vers l'Amérique du Nord et le MEA | Moyen terme (2–4 ans) |
| Produits Isolés en Usine Répondant aux Contraintes de Main-d'Œuvre Qualifiée | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption des Systèmes HVAC Écoénergétiques et des Pompes à Chaleur
Les installations de pompes à chaleur créent une demande directe de linesets, car chaque système nécessite un circuit frigorigène entre les équipements intérieurs et extérieurs. La Coalition pour la Décarbonation des Bâtiments a signalé que 2,4 millions de pompes à chaleur ont été vendues aux États-Unis jusqu'en juillet 2025, contre 1,9 million de chaudières à combustibles fossiles. Cela représentait une avance de 26 % pour les pompes à chaleur durant cette période. Le Centre Commun de Recherche de la Commission Européenne a enregistré 2,3 millions d'installations de pompes à chaleur dans l'Union Européenne en 2024[1]. Les pressions du frigorigène en mode chauffage nécessitent des tubes et une isolation correctement dimensionnés, en particulier dans les applications en climat froid. Des conduites d'aspiration plus larges et des parcours plus longs dans les projets de rénovation peuvent augmenter la quantité de matériaux par installation. Cela soutient le marché des linesets HVAC au-delà de la seule augmentation des expéditions d'unités d'équipement.
Transition vers des Frigorigènes à Faible PRP et Remplacements Compatibles A2L
La transition vers des frigorigènes à plus faible PRP crée un cycle de remplacement lié à la conformité pour les assemblages de tubes frigorigènes. Le Programme de Transitions Technologiques de l'Agence de Protection de l'Environnement des États-Unis a restreint la fabrication de certains nouveaux composants de systèmes HVAC utilisant des frigorigènes avec un PRP supérieur à 700 à compter du 1er janvier 2025. Il a également restreint l'installation des systèmes concernés à compter du 1er janvier 2026. Des frigorigènes tels que le R-32, avec un PRP de 675, et le R-454B, avec un PRP de 466, font partie de la transition vers les frigorigènes A2L à faible inflammabilité. Le marché des linesets HVAC bénéficie de cette dynamique lorsque les assemblages existants doivent être vérifiés ou remplacés lors du changement de frigorigène.
Rénovation Commerciale et Cycles de Remplacement des Systèmes HVAC Vieillissants
Les systèmes HVAC commerciaux restent généralement en service pendant 15 à 20 ans, plaçant les systèmes mis en service durant la période de construction 2000-2010 dans une fenêtre de remplacement active[2]. Ces projets impliquent souvent des bâtiments en exploitation où les propriétaires cherchent à limiter les perturbations. Les remplacements de composants peuvent donc être préférés lorsqu'une refonte complète du système entraînerait un arrêt prolongé. Les centres de données, les établissements de santé, les sites hôteliers et les bureaux ont besoin d'un refroidissement fiable pendant la mise à niveau des équipements. Une transition de frigorigène peut ajouter une exigence de vérification ou de remplacement de lineset à un changement d'équipement. Cela crée une demande qui n'est pas captée par les seuls comptages d'expéditions d'équipements.
Urbanisation, Centres de Données et Infrastructures de Refroidissement à Haute Densité
Le développement urbain soutient l'activité d'installation HVAC en Asie-Pacifique, au Moyen-Orient et dans d'autres régions à densité de construction croissante. Les nouveaux bureaux, hôtels, espaces commerciaux et immeubles collectifs nécessitent des systèmes de refroidissement et, dans certains contextes, des pompes à chaleur. Les centres de données constituent une autre source de demande, car leurs équipements de refroidissement doivent gérer des charges thermiques plus élevées que les installations commerciales standard. Les données ont montré une croissance de l'infrastructure physique des centres de données en 2025, avec une gestion thermique progressant plus rapidement que la catégorie générale. Les opérateurs de centres de données exigent généralement des assemblages chargés à l'azote et testés sous pression avec traçabilité des matériaux. Ces exigences soutiennent des ventes de linesets à plus haute valeur ajoutée sur le marché des linesets HVAC par rapport aux kits résidentiels standard.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité du Prix du Cuivre et Exposition au Besoin en Fonds de Roulement | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Coût d'Installation Élevé et Pénurie de Techniciens Qualifiés | -0.9% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Substitution par l'Aluminium et Obstacles à la Reconception | -0.5% | Cœur APAC, extension vers l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du Prix du Cuivre et Exposition au Besoin en Fonds de Roulement
Le cuivre est le principal intrant pour les tubes frigorigènes conventionnels, de sorte que les fluctuations de prix affectent les coûts des matériaux, les stocks et les marges des fournisseurs. En 2025, les prix du cuivre sont passés de moins de 4,60 USD par livre à plus de 5,70 USD par livre en quelques mois. Les prix du cuivre ont également dépassé 12 000 USD par tonne métrique fin décembre 2025. Le tarif américain de la Section 232 sur certains produits semi-finis en cuivre est entré en vigueur en 2025, tandis que le cuivre métal raffiné en était exclu. Ce changement a affecté la valeur des stocks accumulés avant la décision tarifaire. Les entreprises disposant d'une capacité de couverture limitée font face à une pression accrue sur le besoin en fonds de roulement lorsque les prix évoluent rapidement.
Coût d'Installation Élevé et Pénurie de Techniciens Qualifiés
Un vivier limité de techniciens peut ralentir la conversion de la demande en équipements en installations HVAC achevées. Le Bureau des Statistiques du Travail des États-Unis prévoit une croissance de l'emploi de 11 % pour les mécaniciens et installateurs HVAC de 2025 à 2035. Il prévoit également 40 600 postes à pourvoir chaque année sur cette période. Les coûts d'installation augmentent lorsque les entrepreneurs doivent se concurrencer pour obtenir de la main-d'œuvre qualifiée ou planifier les travaux sur une période plus longue. Cela peut différer des projets même lorsque les propriétaires de bâtiments ont déjà sélectionné les équipements. L'effet est le plus visible en Amérique du Nord et en Europe, où la disponibilité de la main-d'œuvre constitue une contrainte permanente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau : Le Cuivre Ancre le Marché Tandis que la Faible Teneur en Carbone Gagne du Terrain
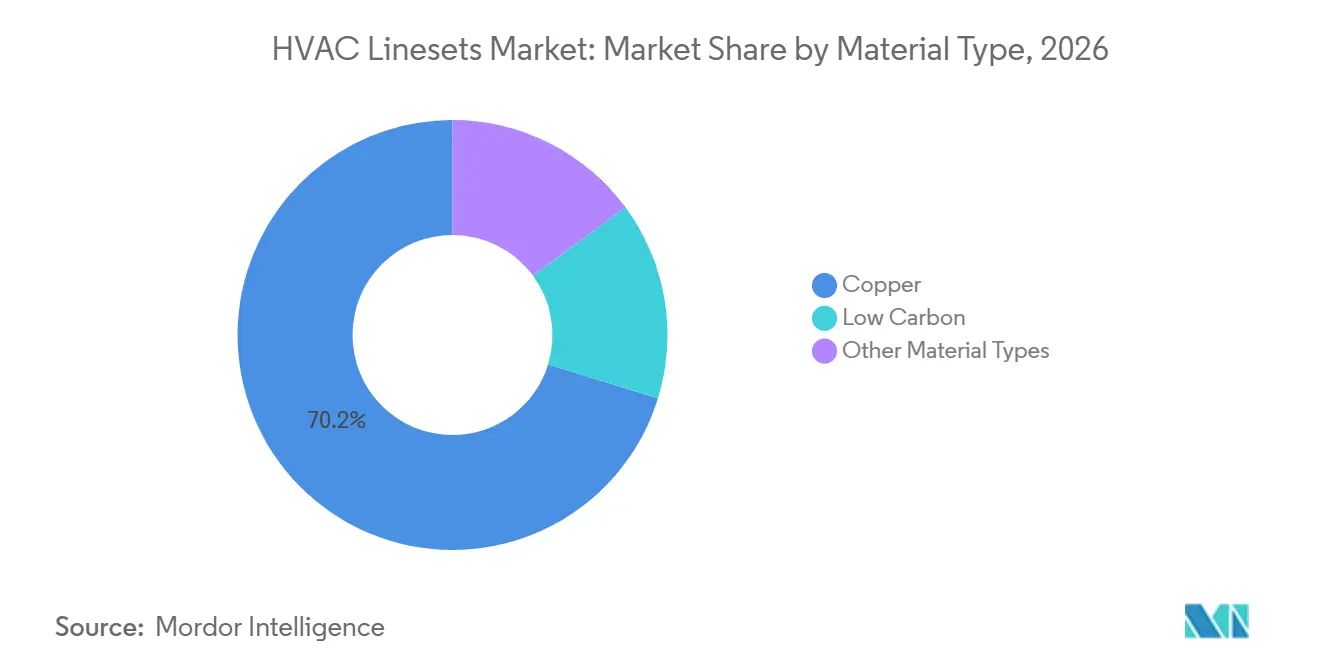
Le cuivre détenait 70,24 % de la part de marché en 2026. Sa position reflète sa conductivité thermique, le traitement établi de qualité climatisation et réfrigération (ACR) et la compatibilité avec les principales familles de frigorigènes, y compris les produits A2L (classification des frigorigènes légèrement inflammables). Les tubes en cuivre bénéficient également d'une longue familiarité des techniciens et d'outillages largement utilisés. De nombreuses spécifications et codes actifs ont été développés autour des conduites frigorigènes en cuivre. Ces facteurs soutiennent la demande continue pour les assemblages en cuivre conventionnels. Ils rendent également un changement rapide de matériau plus difficile pour les installateurs, les fabricants d'équipements et les propriétaires de bâtiments.
La faible teneur en carbone devrait progresser à un CAGR de 7,92 % jusqu'en 2032. Ce segment est soutenu par des projets de construction qui recherchent des émissions sur le cycle de vie plus faibles et des systèmes frigorigènes avec des exigences de charge réduites. Une étude publiée en 2025 dans le Journal of Cleaner Production a révélé que les approches à base d'aluminium permettant d'économiser du cuivre peuvent réduire les émissions de gaz à effet de serre sur le cycle de vie lorsque les exigences de conception et de performance sont satisfaites. Les conceptions en cuivre à petit diamètre peuvent également réduire le volume interne de frigorigène sans quitter la famille des produits en cuivre. Les configurations composites, en acier revêtu de nickel et hybrides restent des options de niche, mais elles sont envisagées là où les fabricants cherchent à gérer leur exposition au cuivre. Le secteur des linesets HVAC continue de s'appuyer sur le cuivre car ce matériau joue un rôle établi dans la fabrication, l'installation et la conformité aux codes.

Par Mise en Œuvre : La Nouvelle Construction Domine Tandis que la Rénovation s'Accélère Structurellement
La nouvelle construction détenait 55,78 % de la part de marché en 2026. L'activité de construction résidentielle en Asie-Pacifique et le développement commercial en Amérique du Nord et au Moyen-Orient ont soutenu cette position. Les nouveaux projets permettent aux concepteurs de spécifier les dimensions des conduites, l'isolation et le cheminement avant le début de l'installation des équipements. Cela peut simplifier les achats pour les systèmes résidentiels standard et les applications commerciales plus importantes. La nouvelle construction favorise également l'utilisation de kits isolés en usine lorsque les constructeurs recherchent une installation plus rapide. Ce segment reste étroitement lié aux mises en chantier, au financement des projets et aux calendriers de livraison des équipements.
La rénovation devrait progresser à un CAGR de 8,17 % jusqu'en 2032. Le vieillissement des équipements, les changements de frigorigènes A2L et les exigences d'efficacité énergétique conjuguent leurs effets pour soutenir cette croissance. Un circuit de réfrigération peut nécessiter une inspection, une vérification ou un remplacement lors du changement de type de frigorigène. La décision dépend de la compatibilité, de l'état physique, de la propreté et de la documentation requise pour le projet. Cela convertit une partie de l'activité de remplacement d'équipements et de maintenance en demande de nouveaux assemblages de tubes. La taille du march des linesets HVAC pour les travaux de rénovation est également soutenue par les longueurs personnalisées, l'exécution accélérée et les exigences de tests sous pression.
Par Application : La Climatisation Ancre les Revenus Tandis que les Pompes à Chaleur Reconfigurent les Spécifications
La climatisation détenait 45,67 % de la part de marché en 2026. La demande de refroidissement reste large dans les régions tropicales et subtropicales, ainsi que dans les bâtiments commerciaux des marchés tempérés. Les systèmes de climatisation split nécessitent une connexion frigorigène entre les équipements intérieurs et extérieurs. Cela fait des linesets un composant indispensable dans de nombreuses nouvelles installations et remplacements. Le segment comprend les systèmes résidentiels, le refroidissement commercial et d'autres applications qui s'appuient sur des circuits frigorigènes distribués. Sa large base installée soutient la demande de remplacement continue.
Les pompes à chaleur devraient progresser à un CAGR de 8,58 % jusqu'en 2032. Les politiques d'électrification en Europe et en Amérique du Nord réorientent une partie de la demande de chauffage des locaux vers les systèmes à source d'air. Le fonctionnement des pompes à chaleur peut nécessiter des conduites d'aspiration plus larges car les débits massiques de frigorigène diffèrent en mode chauffage. Le marché des linesets HVAC bénéficie de cette dynamique lorsque les installations de pompes à chaleur nécessitent un nouvel assemblage plutôt que de s'appuyer sur une conduite existante dédiée uniquement au refroidissement. Les systèmes à débit de frigorigène variable et à volume de frigorigène variable (VRF/VRV) et les systèmes multi-split nécessitent plusieurs circuits et des diamètres de conduites spécifiques aux équipements.
Par Secteur d'Utilisation Finale : Le Commercial Domine les Revenus Tandis que le Résidentiel Rattrape son Retard
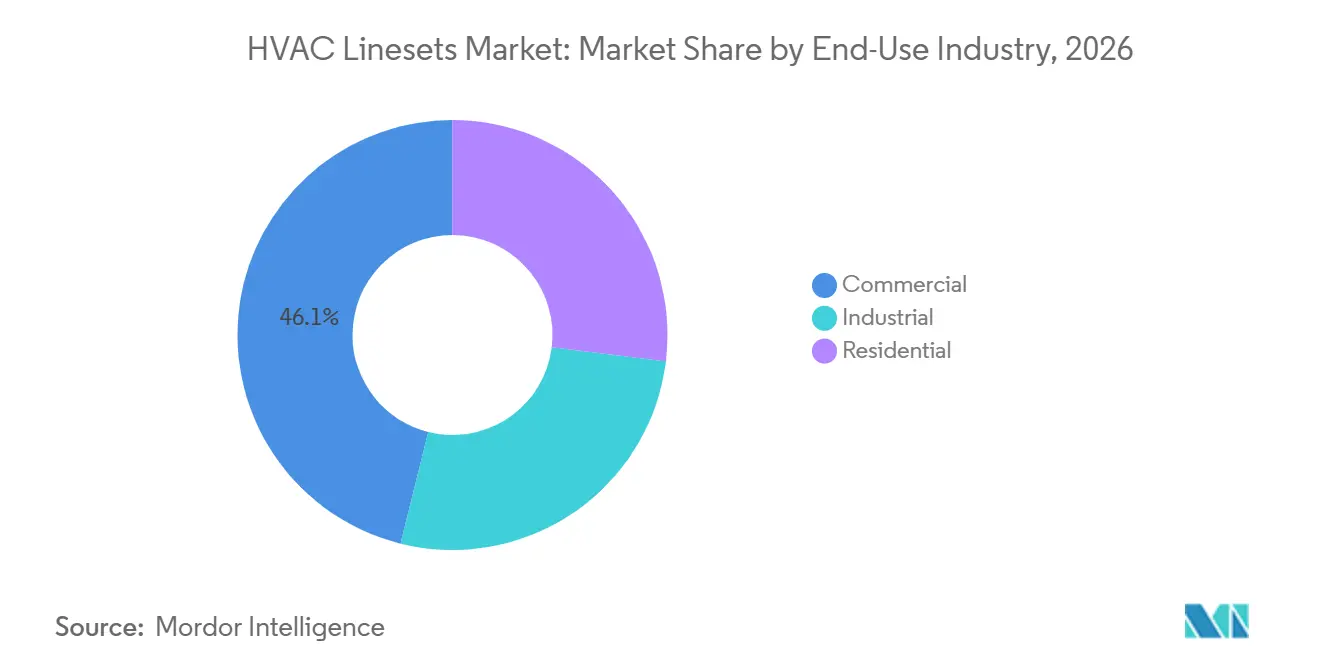
Le commercial détenait 46,12 % de la part de marché en 2026. Les bureaux, centres commerciaux, hôpitaux, hôtels et centres de données utilisent plusieurs circuits HVAC et peuvent nécessiter des assemblages plus grands ou plus complexes. Ces projets ont souvent des normes plus élevées en matière de tests sous pression, de documentation des produits et de délais de livraison. Les installations commerciales peuvent inclure de longs parcours, des longueurs personnalisées et plusieurs connexions entre équipements intérieurs et extérieurs. Cela augmente la valeur de chaque projet par rapport à une installation résidentielle de base. La part détenue par les utilisateurs commerciaux reflète ces exigences de complexité plus élevée.
Le résidentiel devrait progresser à un CAGR de 8,63 % jusqu'en 2032. Les programmes de pompes à chaleur, la plus grande pénétration de la climatisation et les conditions de chaleur urbaine soutiennent l'activité d'installation. Les kits isolés en usine et pré-évasés deviennent de plus en plus pertinents car les entrepreneurs font face à des contraintes de main-d'œuvre. Les utilisateurs industriels ont des exigences spécialisées en matière de cotes de pression, de propreté, de traçabilité des matériaux et de documentation de conformité. Leurs projets peuvent atteindre des prix plus élevés car l'environnement d'exploitation et les exigences de vérification sont plus exigeants. Des normes telles que l'ASHRAE (Société Américaine des Ingénieurs en Chauffage, Réfrigération et Climatisation) 15 et l'ISO (Organisation Internationale de Normalisation) 5149 influencent la conception et la gestion des systèmes frigorigènes.
Analyse Géographique
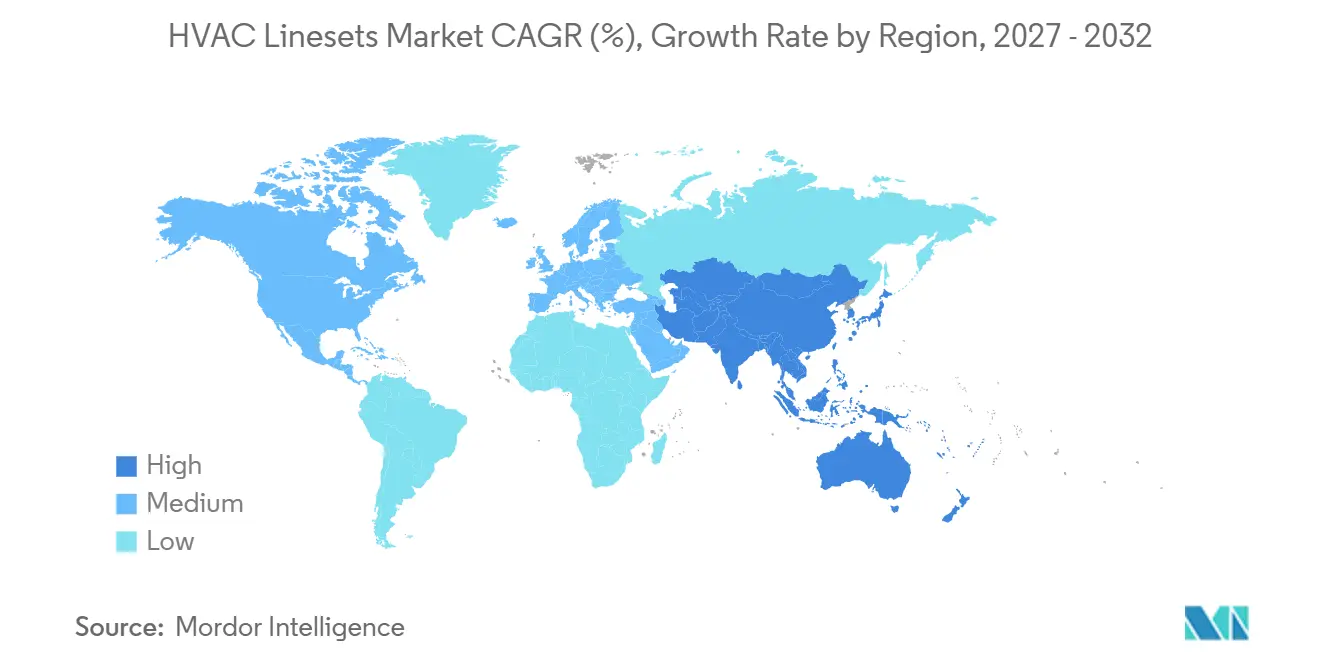
L'Asie-Pacifique détenait 38,39 % de la part de marché en 2026 et devrait progresser à un CAGR de 8,24 % jusqu'en 2032. La Chine soutient la demande régionale grâce à une production et une consommation importantes de climatiseurs résidentiels. Zhejiang Hailiang Co., Ltd. a indiqué que ses commandes de tubes en cuivre pour le segment réfrigération au premier trimestre 2025 étaient supérieures de 20 % au niveau de l'année précédente. La société a attribué cette croissance aux subventions à la reprise d'appareils électroménagers et à l'expansion des exportations. L'Inde est un marché à forte croissance car les températures dépassent fréquemment 45 °C dans les zones urbaines du nord, tandis que les projets de centres de données et la construction commerciale continuent de se développer. Les marchés de l'Association des Nations de l'Asie du Sud-Est (ASEAN) reçoivent également des investissements manufacturiers de la part de fabricants d'équipements d'origine chinois qui cherchent à gérer leur exposition commerciale.
Le Japon et la Corée du Sud soutiennent la demande de linesets de qualité supérieure grâce à une forte pénétration des systèmes VRF et à des exigences strictes en matière d'énergie des bâtiments. INABA DENKI SANGYO CO., LTD. a établi une position dans les produits Paircoil pré-isolés en usine et compatibles A2L au Japon. La Chine, l'Inde et l'ASEAN ont des moteurs de demande différents, mais tous soutiennent davantage d'installations d'équipements HVAC et de circuits frigorigènes associés. La nouvelle construction résidentielle est importante dans certaines parties de la région, tandis que les projets commerciaux et l'activité manufacturière sont importants dans d'autres. Les fournisseurs de produits doivent répondre à une large gamme de conditions climatiques, de spécifications d'équipements et de systèmes de distribution. Cette diversité soutient à la fois les produits standard à volume élevé et les assemblages spécialisés sur le marché des linesets HVAC.
L'Amérique du Nord est en transition vers les systèmes frigorigènes A2L conformément aux exigences de l'Agence de Protection de l'Environnement des États-Unis. Le marché régional des linesets HVAC est également influencé par les investissements dans la fabrication nationale et les conditions tarifaires sur le cuivre. PDM Corporation a étendu son installation de Rock Hill, en Caroline du Sud, tandis que Cambridge-Lee Industries LLC s'est engagée à investir 30 millions USD pour l'expansion de la capacité de fabrication au Texas en avril 2025. Les pompes à chaleur ont surpassé les chaudières de 26 % jusqu'en juillet 2025 aux États-Unis, ajoutant une demande de tubes frigorigènes associés. L'Europe est affectée par le Règlement F-Gaz de l'Union Européenne et la Directive sur la Performance Énergétique des Bâtiments, qui soutiennent des spécifications à plus faible PRP et l'activité de rénovation des bâtiments.
L'Amérique du Sud est soutenue par l'urbanisation et l'activité de construction au Brésil et en Argentine. Le Chili disposait du premier système de réfrigération commerciale de la région utilisant le R-454C opérationnel d'ici 2025, indiquant une transition précoce vers des frigorigènes à plus faible PRP. La région Moyen-Orient et Afrique est soutenue par la construction du Conseil de Coopération du Golfe, notamment les programmes Vision 2030 de l'Arabie Saoudite. Les températures extrêmes rendent les équipements HVAC haute performance et les conduites frigorigènes indispensables dans les projets du Golfe. Halcor approvisionne la région depuis son installation de production d'une capacité annuelle de 85 000 tonnes métriques en Grèce. La demande en Afrique subsaharienne reste concentrée dans le segment commercial d'Afrique du Sud et dans les premières applications industrielles.
Paysage Concurrentiel
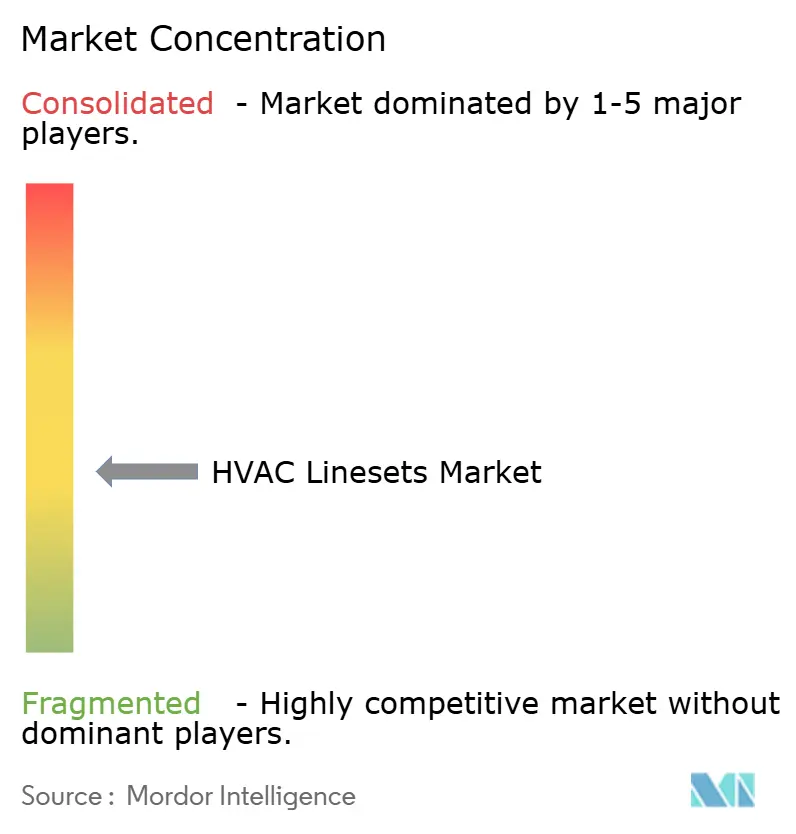
Le marché des linesets HVAC est modérément concentré, les cinq premiers acteurs étant Mueller Industries, Cerro Flow Products LLC, DiversiTech Corporation, Halcor et Norsk Hydro ASA. En septembre 2025, Mueller Streamline a lancé le tube en cuivre HP90, homologué à 90 bars ou 1 305 psi selon les protocoles Underwriters Laboratories 207, pour les applications de réfrigération au dioxyde de carbone haute pression et de frigorigènes A2L. Ce lancement montre comment la capacité de pression peut être utilisée pour différencier les produits tubulaires premium. L'échelle, la certification des produits et la disponibilité régionale de l'approvisionnement restent des facteurs concurrentiels importants.
Zhejiang Hailiang Co., Ltd. s'est concentrée sur la fabrication de proximité aux États-Unis. Son installation au Texas a dépassé 2 000 tonnes métriques de production mensuelle en septembre 2025. Cette approche vise à réduire l'exposition aux droits de douane à l'importation et à approvisionner la demande HVAC nationale. PDM Corporation se différencie par une production intégrée allant de la coulée du cuivre à l'assemblage final de linesets. Cambridge-Lee Industries LLC, Cerro Flow Products LLC, HMAX, JMF Company, PTubes, Inc. et Thermaduct participent également à la base d'approvisionnement à travers les tubes, la fabrication, les composants et les produits HVAC connexes. La concurrence comprend donc de grands producteurs de cuivre, des fabricants spécialiss de linesets et des fournisseurs d'accessoires.
Halcor s'est orientée vers des applications thermiques à plus haute valeur ajoutée grâce à sa coentreprise avec Suzhou New-Taitong FIN-Tube Company et sa plateforme TALOS FIN NTT Tube. INABA DENKI SANGYO CO.,LTD. fournit des produits Paircoil pré-isolés qui répondent aux besoins de compatibilité A2L et d'installation en Asie-Pacifique. DiversiTech Corporation, RectorSeal et d'autres fournisseurs d'accessoires proposent des produits qui soutiennent l'installation, la protection, le drainage et les applications de systèmes sans conduit. Ces entreprises se concurrencent par leur portée de distribution, leurs relations avec les entrepreneurs, l'étendue de leurs produits et leurs caractéristiques pratiques d'installation. Le marché des linesets HVAC reste différencié par région et par application plutôt que dominé par un seul fournisseur.
L'activité stratégique se concentre sur la fabrication locale, le développement de produits prêts pour les nouveaux frigorigènes et les conceptions permettant d'économiser de la main-d'œuvre. Les kits isolés en usine et pré-évasés peuvent réduire le travail sur le terrain et améliorer la cohérence des produits. L'expansion de la capacité au Texas de Zhejiang Hailiang Co., Ltd. est une réponse directe aux considérations d'approvisionnement régional et de droits de douane. Le lancement du HP90 par Mueller Streamline répond au besoin de tubes adaptés aux applications de réfrigération haute pression. La coentreprise de Halcor en février 2025 a élargi son focus sur les composants d'échange thermique pour le HVAC et la réfrigération. Ces actions montrent que les fournisseurs répondent aux changements réglementaires, aux contraintes d'installation et aux exigences techniques plus élevées.
L'aluminium est une considération permanente pour les fournisseurs axés sur le cuivre. Norsk Hydro ASA a déclaré en septembre 2025 que l'aluminium représentait 40 % du contenu mondial des unités HVAC et de réfrigération, ayant doublé sur 5 à 6 ans. Norsk Hydro ASA a identifié les États-Unis comme le marché évoluant le plus rapidement pour cette substitution. L'adoption de l'aluminium peut réduire l'exposition au cuivre, mais elle nécessite souvent une reconception du système et de nouvelles approches de fabrication. Les fournisseurs de tubes en cuivre conservent un avantage là où les travaux de remplacement utilisent des conceptions de systèmes existantes et des pratiques d'installation établies. La concurrence entre les matériaux devrait donc se développer progressivement plutôt que de déplacer immédiatement les assemblages en cuivre conventionnels.
Leaders du Secteur des Linesets HVAC
-
Mueller Industries
-
Cerro Flow Products LLC
-
DiversiTech Corporation
-
Halcor
-
Norsk Hydro ASA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juin 2026 : Halcor a présenté un tube en alliage de cuivre haute performance nouvellement développé pour les échangeurs de chaleur lors du Séminaire Technique du Conseil International du Cuivre Corroyé 2026. Cette innovation soutient indirectement le marché des linesets HVAC en faisant progresser les technologies de tubes en cuivre utilisées dans les systèmes de chauffage, ventilation, climatisation et réfrigération.
- Octobre 2025 : Mueller Industries a lancé le tube en cuivre HP90, homologué à 90 bars (1 305 psi) selon les protocoles Underwriters Laboratories 207, pour les systèmes de réfrigération au dioxyde de carbone subcritique. Le produit soutient le marché des linesets HVAC en élargissant les options de tubes en cuivre haute pression pour les applications de réfrigération et HVAC nécessitant des performances fiables dans des conditions d'exploitation exigeantes.
Périmètre du Rapport sur le Marché Mondial des Linesets HVAC
Les linesets HVAC sont des assemblages de tubes isolés qui relient les unités intérieures et extérieures dans les systèmes de chauffage, ventilation, climatisation et réfrigération. Ils transportent le frigorigène entre les composants du système et assurent un transfert de chaleur efficace, un fonctionnement fiable et des performances optimales du système.
Le Marché des Linesets HVAC est segmenté par type de matériau, mise en œuvre, application, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en cuivre, faible teneur en carbone et autres types de matériaux. Par mise en œuvre, le marché est segmenté en nouvelle construction et rénovation. Par application, le marché est segmenté en climatisation, pompes à chaleur, réfrigération et systèmes VRF/VRV et multi-split. Par secteur d'utilisation finale, le marché est segmenté en commercial, industriel et résidentiel. Le rapport couvre également la taille du marché et les prévisions pour les linesets HVAC dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Cuivre |
| Faible Teneur en Carbone |
| Autres Types de Matériaux |
| Nouvelle Construction |
| Rénovation |
| Climatisation |
| Pompes à Chaleur |
| Réfrigération |
| Systèmes VRF/VRV et Multi-Split |
| Commercial |
| Industriel |
| Résidentiel |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Matériau | Cuivre | |
| Faible Teneur en Carbone | ||
| Autres Types de Matériaux | ||
| Par Mise en Œuvre | Nouvelle Construction | |
| Rénovation | ||
| Par Application | Climatisation | |
| Pompes à Chaleur | ||
| Réfrigération | ||
| Systèmes VRF/VRV et Multi-Split | ||
| Par Secteur d'Utilisation Finale | Commercial | |
| Industriel | ||
| Résidentiel | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des linesets HVAC ?
La taille du marché des linesets HVAC était évaluée à 11,79 milliards USD en 2026 et devrait croître de 12,62 milliards USD en 2027 pour atteindre 17,99 milliards USD d'ici 2032, à un CAGR de 7,35 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de linesets HVAC ?
L'adoption des pompes à chaleur, la transition vers des frigorigènes à plus faible PRP, l'activité de rénovation commerciale, la construction urbaine et les besoins de refroidissement des centres de données soutiennent la demande.
Quel type de matériau détenait la plus grande part en 2026 ?
Le cuivre était en tête avec une part de 70,24 % en 2026 car il offre une conductivité thermique, un outillage établi et une compatibilité avec les principales familles de frigorigènes.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Les pompes à chaleur devraient progresser à un CAGR de 8,58 % jusqu'en 2032, l'électrification des bâtiments soutenant les installations de chauffage à source d'air.