
Tamaño y Participación del Mercado de HVAC Linesets
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.35 % |
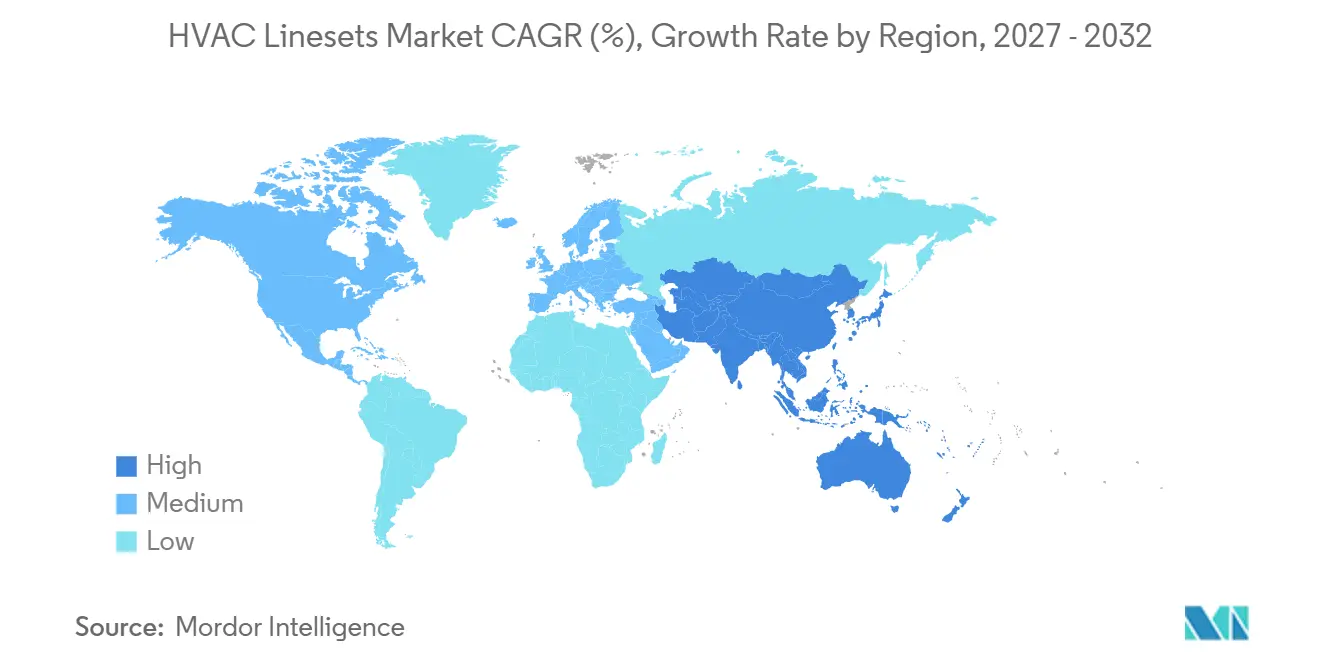
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de HVAC Linesets por Mordor Intelligence
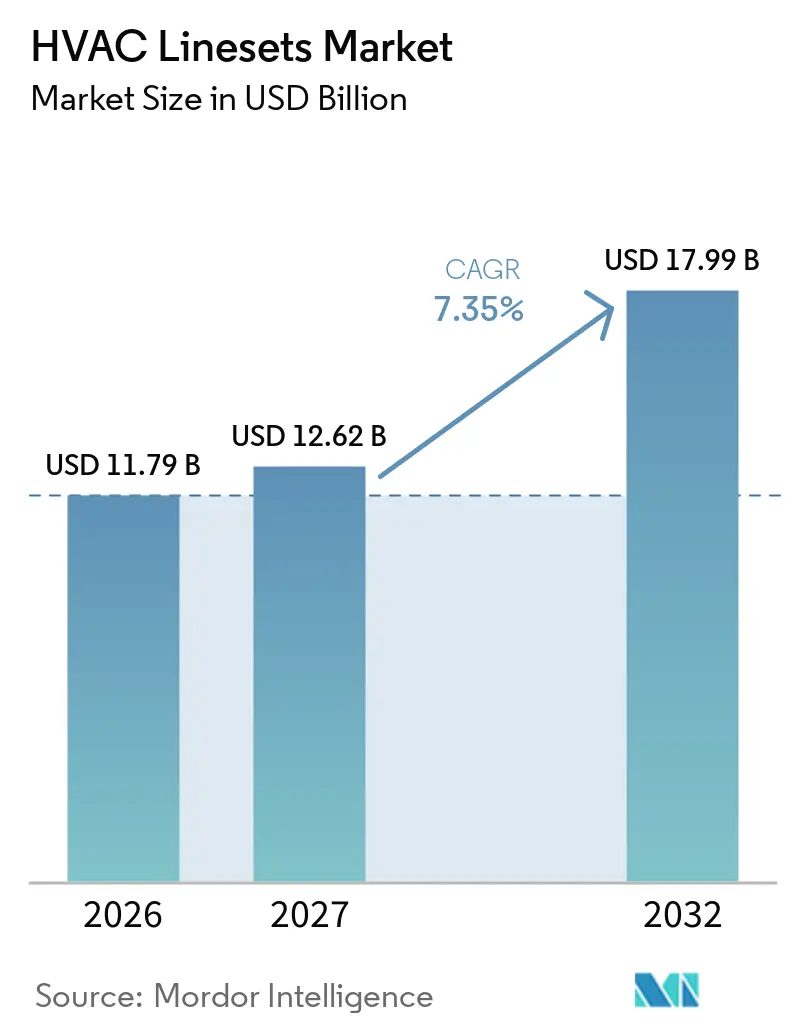
El tamaño del Mercado de HVAC Linesets fue valorado en 11,79 mil millones de USD en 2026 y se estima que crecerá desde 12,62 mil millones de USD en 2027 hasta alcanzar 17,99 mil millones de USD en 2032, a una CAGR del 7,35% durante el período de pronóstico (2027-2032). Los linesets de Calefacción, Ventilación y Aire Acondicionado (HVAC) conectan las bobinas evaporadoras interiores con las unidades condensadoras exteriores en instalaciones de sistemas divididos. La adopción de bombas de calor está incrementando la necesidad de conjuntos que puedan operar bajo presiones en modo de calefacción y soportar mayores requisitos de línea de succión. El cambio hacia refrigerantes con menor Potencial de Calentamiento Global (GWP) también está modificando las especificaciones de los productos, las prácticas de instalación y las decisiones de reemplazo. Estos desarrollos generan demanda en nueva construcción y trabajos de modernización, al tiempo que atraen mayor atención hacia productos certificados con aislamiento de fábrica y pruebas de presión. El mercado de HVAC linesets está, por lo tanto, moldeado por la electrificación de equipos, el cumplimiento de normativas de refrigerantes, las condiciones de suministro de cobre y la disponibilidad de instaladores calificados.
Conclusiones Clave del Informe
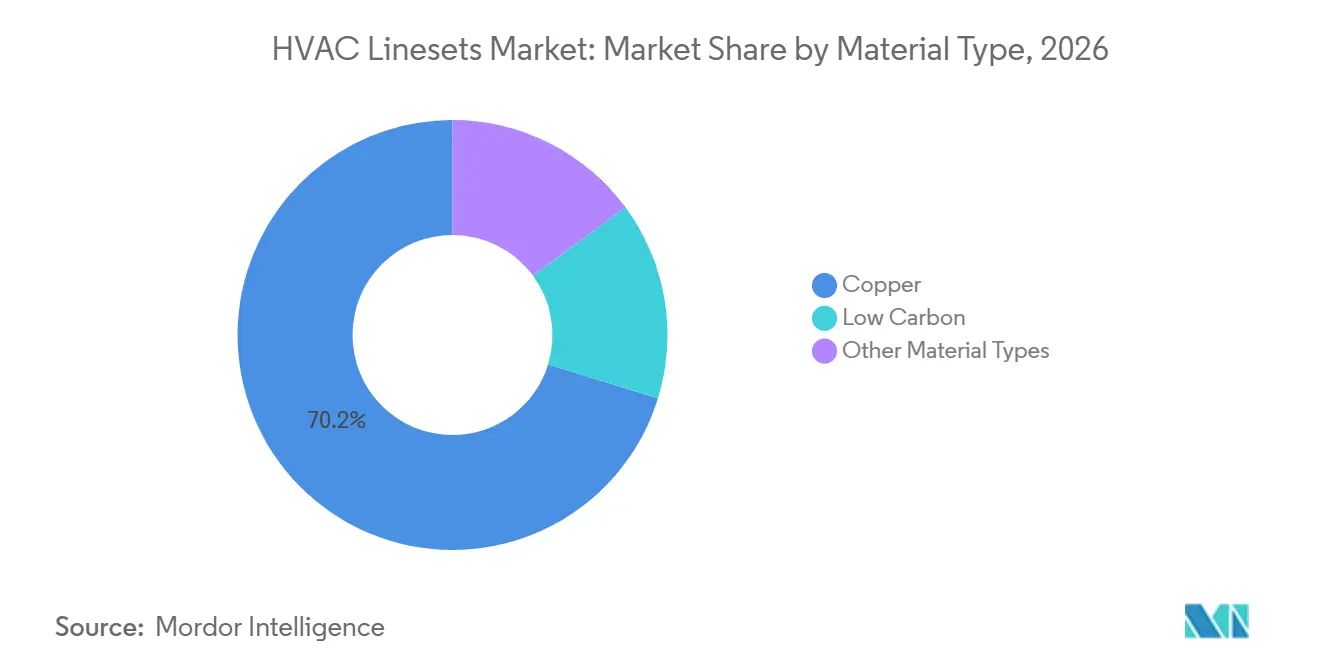
- Por tipo de material, el cobre representó el 70,24% de la participación del mercado de HVAC linesets en 2026, mientras que el bajo carbono tiene un pronóstico de avanzar a una CAGR del 7,92% hasta 2032.
- Por implementación, la nueva construcción representó el 55,78% de la participación del mercado de HVAC linesets en 2026, mientras que la modernización tiene un pronóstico de avanzar a una CAGR del 8,17% hasta 2032.
- Por aplicación, el aire acondicionado representó el 45,67% de la participación del mercado de HVAC linesets en 2026, mientras que las bombas de calor tienen un pronóstico de avanzar a una CAGR del 8,58% hasta 2032.
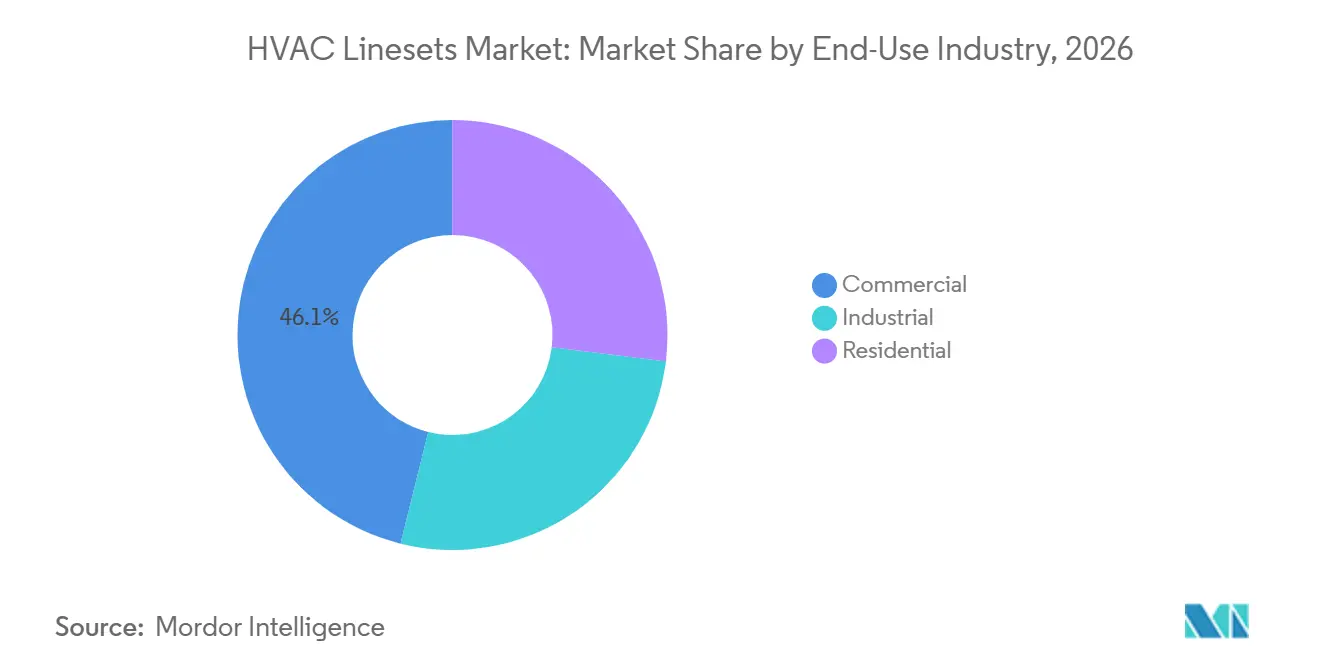
- Por industria de uso final, el sector comercial representó el 46,12% de la participación del mercado de HVAC linesets en 2026, mientras que el sector residencial tiene un pronóstico de avanzar a una CAGR del 8,63% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,39% de la participación del mercado de HVAC linesets en 2026 y tiene un pronóstico de avanzar a una CAGR del 8,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de HVAC Linesets
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de HVAC Eficiente en Energía y Bombas de Calor | +2.3% | Global, liderado por América del Norte, Europa, APAC | Corto plazo (≤ 2 años) |
| Transición a Refrigerantes de Bajo GWP y Reemplazos Compatibles con A2L | +1.9% | América del Norte y Europa; expansión hacia APAC | Corto plazo (≤ 2 años) |
| Modernización Comercial y Ciclos de Reemplazo de HVAC Envejecido | +1.4% | América del Norte y Europa; APAC secundario | Mediano plazo (2–4 años) |
| Urbanización, Centros de Datos e Infraestructura de Enfriamiento de Alta Densidad | +1.1% | Núcleo APAC, expansión hacia América del Norte y MEA | Mediano plazo (2–4 años) |
| Productos con Aislamiento de Fábrica que Abordan las Limitaciones de Mano de Obra Calificada | +0.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción de HVAC Eficiente en Energía y Bombas de Calor
Las instalaciones de bombas de calor están generando demanda directa de linesets porque cada sistema requiere un circuito de refrigerante entre los equipos interiores y exteriores. La Coalición de Descarbonización de Edificios informó que se vendieron 2,4 millones de bombas de calor en los Estados Unidos hasta julio de 2025, en comparación con 1,9 millones de calderas de combustibles fósiles. Esto representó una ventaja del 26% para las bombas de calor durante el período. El Centro Conjunto de Investigación de la Comisión Europea registró 2,3 millones de instalaciones de bombas de calor en la Unión Europea durante 2024[1]. Las presiones del refrigerante en modo de calefacción requieren tuberías y aislamiento con clasificaciones adecuadas, particularmente en aplicaciones de clima frío. Las líneas de succión más anchas y los recorridos más largos en proyectos de modernización pueden aumentar el contenido de material por instalación. Esto respalda el mercado de HVAC linesets más allá del incremento en los envíos de unidades de equipos por sí solo.
Transición a Refrigerantes de Bajo GWP y Reemplazos Compatibles con A2L
La transición hacia refrigerantes de menor GWP está creando un ciclo de reemplazo relacionado con el cumplimiento normativo para los conjuntos de tuberías de refrigerante. El Programa de Transiciones Tecnológicas de la Agencia de Protección Ambiental de los Estados Unidos restringió la fabricación de ciertos componentes nuevos de sistemas HVAC que utilizan refrigerantes con un GWP superior a 700 a partir del 1 de enero de 2025. También restringió la instalación de sistemas cubiertos a partir del 1 de enero de 2026. Refrigerantes como el R-32, con un GWP de 675, y el R-454B, con un GWP de 466, forman parte de la transición hacia refrigerantes A2L de menor inflamabilidad. El mercado de HVAC linesets se beneficia cuando los conjuntos heredados necesitan verificación o reemplazo durante el cambio de refrigerante.
Modernización Comercial y Ciclos de Reemplazo de HVAC Envejecido
Los sistemas HVAC comerciales comúnmente permanecen en servicio durante 15 a 20 años, situando los sistemas puestos en marcha durante el período de construcción 2000-2010 dentro de una ventana de reemplazo activa[2]. Estos proyectos a menudo involucran edificios en operación donde los propietarios buscan limitar las interrupciones. Por lo tanto, los reemplazos de componentes pueden ser preferidos cuando un rediseño completo del sistema generaría un tiempo de inactividad prolongado. Los centros de datos, las instalaciones de atención médica, los establecimientos de hospitalidad y las oficinas necesitan refrigeración confiable mientras se actualiza el equipo. Una transición de refrigerante puede añadir un requisito de verificación o reemplazo de lineset a un cambio de equipo. Esto crea una demanda que no queda capturada únicamente por los recuentos de envíos de equipos.
Urbanización, Centros de Datos e Infraestructura de Enfriamiento de Alta Densidad
El desarrollo urbano está respaldando la actividad de instalación de HVAC en Asia-Pacífico, Oriente Medio y otras regiones con creciente densidad edilicia. Las nuevas oficinas, hoteles, espacios comerciales y edificios multifamiliares requieren refrigeración y, en algunos entornos, sistemas de bombas de calor. Los centros de datos añaden otra fuente de demanda porque su equipo de refrigeración debe gestionar cargas térmicas más elevadas que las instalaciones comerciales estándar. Los datos mostraron crecimiento en la infraestructura física de centros de datos durante 2025, con la gestión térmica creciendo más rápido que la categoría más amplia. Los operadores de centros de datos comúnmente requieren conjuntos cargados con nitrógeno y probados a presión con trazabilidad de materiales. Estos requisitos respaldan ventas de linesets de mayor valor en el mercado de HVAC linesets en comparación con los kits residenciales estándar.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Cobre y Exposición al Capital de Trabajo | -1.5% | Global | Corto plazo (≤ 2 años) |
| Alto Costo de Instalación y Escasez de Técnicos Calificados | -0.9% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Sustitución por Aluminio y Barreras de Rediseño de Ingeniería | -0.5% | Núcleo APAC, expansión hacia Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Cobre y Exposición al Capital de Trabajo
El cobre es el principal insumo para las tuberías de refrigerante convencionales, por lo que los movimientos de precios afectan los costos de materiales, los inventarios y los márgenes de los proveedores. En 2025, los precios del cobre pasaron de menos de 4,60 USD por libra a más de 5,70 USD por libra en cuestión de meses. Los precios del cobre también superaron los 12.000 USD por tonelada métrica a finales de diciembre de 2025. El arancel de la Sección 232 de los Estados Unidos sobre determinados productos semielaborados de cobre entró en vigor en 2025, mientras que el cobre metálico refinado quedó excluido. El cambio afectó el valor del inventario acumulado antes de la decisión arancelaria. Las empresas con capacidad de cobertura limitada enfrentan una mayor presión sobre el capital de trabajo cuando los precios cambian rápidamente.
Alto Costo de Instalación y Escasez de Técnicos Calificados
Una base limitada de técnicos puede ralentizar la conversión de la demanda de equipos en instalaciones HVAC completadas. La Oficina de Estadísticas Laborales de los Estados Unidos proyecta un crecimiento del empleo del 11% para mecánicos e instaladores de HVAC entre 2025 y 2035. También proyecta 40.600 vacantes anuales durante ese período. Los costos de instalación aumentan cuando los contratistas deben competir por mano de obra calificada o programar el trabajo durante un período más prolongado. Esto puede diferir proyectos incluso cuando los propietarios de edificios ya han seleccionado el equipo. El efecto es más visible en América del Norte y Europa, donde la disponibilidad de mano de obra es una restricción continua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Cobre Ancla el Mercado Mientras el Bajo Carbono Gana Impulso
El cobre representó el 70,24% de la participación del mercado en 2026. Su posición refleja la conductividad térmica, el procesamiento establecido de grado de Aire Acondicionado y Refrigeración (ACR) y la compatibilidad con las principales familias de refrigerantes, incluidos los productos A2L (clasificación de refrigerantes de inflamabilidad moderada). Las tuberías de cobre también se benefician de la larga familiaridad de los técnicos y las herramientas de uso generalizado. Muchas especificaciones y códigos activos fueron desarrollados en torno a las líneas de refrigerante de cobre. Estos factores respaldan la demanda continua de conjuntos de cobre convencionales. También hacen que un cambio rápido de material sea más difícil para los instaladores, los fabricantes de equipos y los propietarios de edificios.
Se proyecta que el bajo carbono avance a una CAGR del 7,92% hasta 2032. El segmento está respaldado por proyectos de construcción que buscan menores emisiones durante el ciclo de vida y sistemas de refrigerante con menores requisitos de carga. Un estudio de 2025 del Journal of Cleaner Production encontró que los enfoques de aluminio que ahorran cobre pueden reducir las emisiones de gases de efecto invernadero durante el ciclo de vida cuando se cumplen los requisitos de diseño y rendimiento. Los diseños de cobre de pequeño diámetro también pueden reducir el volumen interno de refrigerante sin abandonar la familia de productos de cobre. Las configuraciones compuestas, de acero con recubrimiento de níquel e híbridas siguen siendo opciones de nicho, pero se están considerando donde los fabricantes buscan gestionar la exposición al cobre. La industria de HVAC linesets continúa dependiendo del cobre porque el material tiene un papel establecido en la fabricación, la instalación y el cumplimiento de códigos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Implementación: La Nueva Construcción Lidera Mientras la Modernización se Acelera Estructuralmente
La nueva construcción representó el 55,78% de la participación del mercado en 2026. La actividad de construcción residencial en Asia-Pacífico y el desarrollo comercial en América del Norte y Oriente Medio respaldaron esta posición. Los nuevos proyectos permiten a los diseñadores especificar tamaños de línea, aislamiento y trazado antes de que comience la instalación del equipo. Esto puede simplificar la adquisición para sistemas residenciales estándar y aplicaciones comerciales más grandes. La nueva construcción también respalda el uso de kits con aislamiento de fábrica cuando los constructores buscan una instalación más rápida. El segmento permanece estrechamente vinculado a los inicios de construcción, el financiamiento de proyectos y los calendarios de entrega de equipos.
Se proyecta que la modernización avance a una CAGR del 8,17% hasta 2032. El envejecimiento de los equipos, los cambios de refrigerante A2L y los requisitos de eficiencia energética están trabajando conjuntamente para respaldar este crecimiento. Un circuito de refrigeración puede necesitar ser inspeccionado, verificado o reemplazado cuando cambia el tipo de refrigerante. La decisión depende de la compatibilidad, el estado físico, la limpieza y la documentación requerida para el proyecto. Esto convierte una parte de la actividad de reemplazo de equipos y servicio en demanda de nuevos conjuntos de tuberías. El tamaño del mercado de HVAC linesets para trabajos de modernización también está respaldado por longitudes personalizadas, cumplimiento expedito y requisitos de pruebas de presión.
Por Aplicación: El Aire Acondicionado Ancla los Ingresos Mientras las Bombas de Calor Reconfiguran las Especificaciones
El aire acondicionado representó el 45,67% de la participación del mercado en 2026. La demanda de refrigeración sigue siendo amplia en las regiones tropicales y subtropicales, así como en los edificios comerciales de los mercados templados. Los sistemas de aire acondicionado divididos requieren una conexión de refrigerante entre los equipos interiores y exteriores. Esto convierte a los linesets en un componente necesario en muchas instalaciones nuevas y reemplazos. El segmento incluye sistemas residenciales, refrigeración comercial y otras aplicaciones que dependen de circuitos de refrigerante distribuidos. Su amplia base instalada respalda la demanda continua de reemplazos.
Se proyecta que las bombas de calor avancen a una CAGR del 8,58% hasta 2032. Las políticas de electrificación en Europa y América del Norte están redirigiendo parte de la demanda de calefacción de espacios hacia sistemas de fuente de aire. El funcionamiento de las bombas de calor puede requerir líneas de succión más anchas porque los flujos másicos de refrigerante difieren durante el modo de calefacción. El mercado de HVAC linesets se beneficia cuando las instalaciones de bombas de calor requieren un nuevo conjunto en lugar de depender de una línea existente solo para refrigeración. Los sistemas de Flujo de Refrigerante Variable y Volumen de Refrigerante Variable (VRF/VRV) y los sistemas multi-split requieren varios circuitos y diámetros de línea específicos para cada equipo.
Por Industria de Uso Final: El Sector Comercial Domina los Ingresos Mientras el Residencial se Pone al Día
El sector comercial representó el 46,12% de la participación del mercado en 2026. Las oficinas, los centros comerciales, los hospitales, los hoteles y los centros de datos utilizan múltiples circuitos HVAC y pueden requerir conjuntos más grandes o más complejos. Estos proyectos a menudo tienen estándares más elevados para las pruebas de presión, la documentación del producto y los plazos de entrega. Las instalaciones comerciales pueden incluir recorridos largos, longitudes personalizadas y varias conexiones de equipos interiores y exteriores. Esto eleva el valor de cada proyecto en comparación con una instalación residencial básica. La participación de los usuarios comerciales refleja estos requisitos de mayor complejidad.
Se proyecta que el sector residencial avance a una CAGR del 8,63% hasta 2032. Los programas de bombas de calor, una mayor penetración de la refrigeración y las condiciones de calor urbano están respaldando la actividad de instalación. Los kits con aislamiento de fábrica y preabocardados están volviéndose más relevantes porque los contratistas enfrentan limitaciones de mano de obra. Los usuarios industriales tienen requisitos especializados para clasificaciones de presión, limpieza, trazabilidad de materiales y documentación de cumplimiento. Sus proyectos pueden alcanzar precios más altos porque el entorno operativo y los requisitos de verificación son más exigentes. Normas como la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado (ASHRAE) 15 y la Organización Internacional de Normalización (ISO) 5149 influyen en cómo se diseñan y gestionan los sistemas de refrigerante.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 38,39% de la participación del mercado en 2026 y tiene un pronóstico de avanzar a una CAGR del 8,24% hasta 2032. China respalda la demanda regional a través de la gran producción y el consumo de aires acondicionados residenciales. Zhejiang Hailiang Co., Ltd. informó que sus pedidos de tubos de cobre del segmento de refrigeración en el primer trimestre de 2025 fueron un 20% superiores al nivel del año anterior. La empresa vinculó el crecimiento a los subsidios de intercambio de electrodomésticos y la expansión de las exportaciones. India es un mercado de alto crecimiento porque las temperaturas frecuentemente superan los 45 °C en las zonas urbanas del norte, mientras que las canalizaciones de centros de datos y la construcción comercial continúan expandiéndose. Los mercados de la Asociación de Naciones del Sudeste Asiático (ASEAN) también están recibiendo inversión manufacturera de fabricantes de equipos originales chinos que buscan gestionar la exposición comercial.
Japón y Corea del Sur respaldan la demanda de linesets de grado premium a través de la alta penetración de sistemas VRF y los estrictos requisitos de eficiencia energética en edificios. INABA DENKI SANGYO CO., LTD. ha establecido una posición en productos Paircoil preinsulados en fábrica y compatibles con A2L en Japón. China, India y la ASEAN tienen diferentes impulsores de demanda, pero todos respaldan más instalaciones de equipos HVAC y los circuitos de refrigerante relacionados. La nueva construcción residencial es importante en algunas partes de la región, mientras que los proyectos comerciales y la actividad manufacturera son importantes en otras. Los proveedores de productos deben abordar una amplia gama de condiciones climáticas, especificaciones de equipos y sistemas de distribución. Esta diversidad respalda tanto los productos estándar de alto volumen como los conjuntos especializados en el mercado de HVAC linesets.
América del Norte está transitando hacia sistemas de refrigerante A2L bajo los requisitos de la Agencia de Protección Ambiental de los Estados Unidos. El mercado regional de HVAC linesets también está influenciado por la inversión en manufactura doméstica y las condiciones arancelarias del cobre. PDM Corporation ha ampliado su instalación en Rock Hill, Carolina del Sur, mientras que Cambridge-Lee Industries LLC comprometió 30 millones de USD para la expansión de la capacidad de fabricación en Texas durante abril de 2025. Las bombas de calor superaron en ventas a las calderas en un 26% hasta julio de 2025 en los Estados Unidos, añadiendo demanda de tuberías de refrigerante asociadas. Europa está afectada por el Reglamento F-Gas de la Unión Europea y la Directiva sobre el Rendimiento Energético de los Edificios, que respaldan especificaciones de menor GWP y la actividad de renovación de edificios.
América del Sur está respaldada por la urbanización y la actividad de construcción en Brasil y Argentina. Chile tuvo el primer sistema comercial de refrigeración de la región que utilizaba R-454C en operación para 2025, lo que indica una transición temprana hacia refrigerantes de menor GWP. La región de Oriente Medio y África está respaldada por la construcción del Consejo de Cooperación del Golfo, incluidos los programas Visión 2030 de Arabia Saudita. Las temperaturas extremas hacen que los equipos HVAC de alto rendimiento y las líneas de refrigerante sean necesarios en los proyectos del Golfo. Halcor abastece a la región desde su instalación de producción con una capacidad anual de 85.000 toneladas métricas en Grecia. La demanda en el África Subsahariana sigue concentrada en el segmento comercial de Sudáfrica y las primeras aplicaciones industriales.
Panorama Competitivo
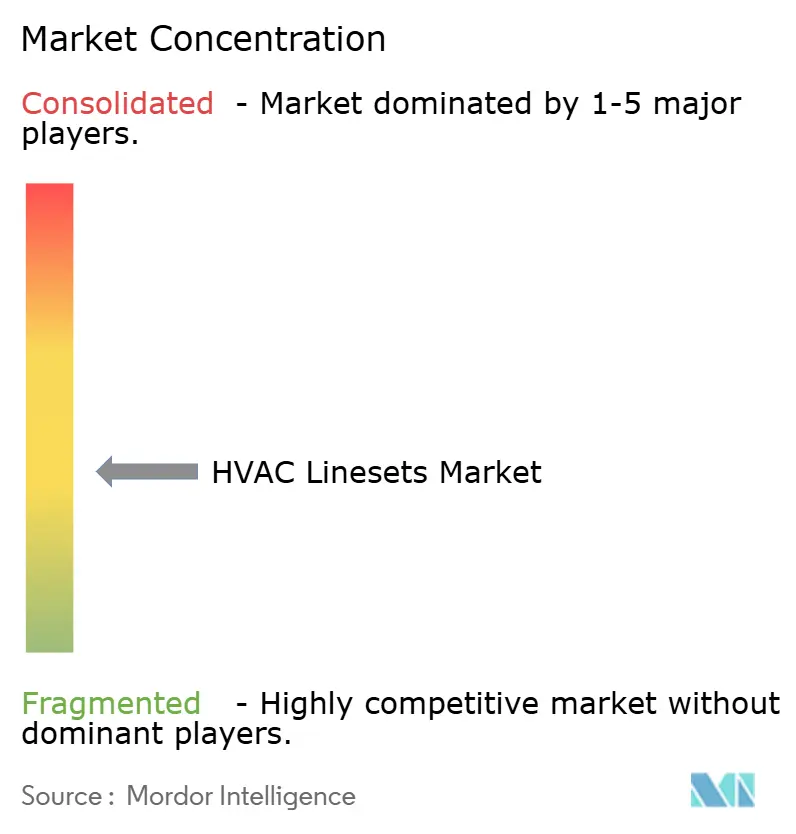
El mercado de HVAC linesets está moderadamente concentrado, con los cinco principales actores que incluyen Mueller Industries, Cerro Flow Products LLC, DiversiTech Corporation, Halcor y Norsk Hydro ASA. En septiembre de 2025, Mueller Streamline lanzó el tubo de cobre HP90, clasificado a 90 bar o 1.305 psi bajo los protocolos de Underwriters Laboratories 207, para aplicaciones de dióxido de carbono de alta presión y refrigerantes A2L. El lanzamiento muestra cómo la capacidad de presión puede utilizarse para diferenciar productos de tuberías premium. La escala, la certificación de productos y la disponibilidad de suministro regional siguen siendo factores competitivos importantes.
Zhejiang Hailiang Co., Ltd. se ha enfocado en la manufactura cercana al mercado en los Estados Unidos. Su instalación en Texas superó las 2.000 toneladas métricas de producción mensual en septiembre de 2025. Este enfoque tiene como objetivo reducir la exposición a los aranceles de importación y abastecer la demanda doméstica de HVAC. PDM Corporation se diferencia a través de la producción integrada desde la fundición de cobre hasta el ensamblaje final de linesets. Cambridge-Lee Industries LLC, Cerro Flow Products LLC, HMAX, JMF Company, PTubes, Inc. y Thermaduct también participan en la base de suministro a través de tuberías, fabricación, componentes y productos HVAC relacionados. La competencia, por lo tanto, incluye grandes productores de cobre, fabricantes especializados de linesets y proveedores de accesorios.
Halcor ha avanzado hacia aplicaciones térmicas de mayor valor a través de su empresa conjunta con Suzhou New-Taitong FIN-Tube Company y su plataforma TALOS FIN NTT Tube. INABA DENKI SANGYO CO.,LTD. suministra productos Paircoil preinsulados que abordan la compatibilidad con A2L y las necesidades de instalación en Asia-Pacífico. DiversiTech Corporation, RectorSeal y otros proveedores de accesorios añaden productos que respaldan la instalación, la protección, el drenaje y las aplicaciones de sistemas sin conductos. Estas empresas compiten a través del alcance de distribución, las relaciones con los contratistas, la amplitud de productos y las características prácticas de instalación. El mercado de HVAC linesets sigue estando diferenciado por región y aplicación en lugar de estar dominado por un único proveedor.
La actividad estratégica se centra en la manufactura local, el desarrollo de productos listos para refrigerantes y los diseños que ahorran mano de obra. Los kits con aislamiento de fábrica y preabocardados pueden reducir el trabajo en campo y mejorar la consistencia del producto. La expansión de capacidad en Texas de Zhejiang Hailiang Co., Ltd. es una respuesta directa a las consideraciones de suministro regional y aranceles. El lanzamiento del HP90 de Mueller Streamline aborda la necesidad de tuberías adecuadas para aplicaciones de refrigeración de alta presión. La empresa conjunta de Halcor de febrero de 2025 amplió su enfoque en componentes de intercambio de calor para HVAC y refrigeración. Estas acciones muestran que los proveedores están respondiendo a los cambios regulatorios, las limitaciones de instalación y los mayores requisitos técnicos.
El aluminio es una consideración continua para los proveedores enfocados en el cobre. Norsk Hydro ASA declaró en septiembre de 2025 que el aluminio representaba el 40% del contenido global de unidades de HVAC y refrigeración, habiéndose duplicado en 5-6 años. Norsk Hydro ASA identificó a los Estados Unidos como el mercado de más rápido movimiento para esta sustitución. La adopción del aluminio puede reducir la exposición al cobre, pero a menudo requiere un rediseño del sistema y nuevos enfoques de fabricación. Los proveedores de tubos de cobre retienen una ventaja donde el trabajo de reemplazo utiliza diseños de sistemas existentes y prácticas de instaladores establecidas. Por lo tanto, se espera que la competencia entre materiales se desarrolle gradualmente en lugar de desplazar los conjuntos de cobre convencionales de inmediato.
Líderes de la Industria de HVAC Linesets
-
Mueller Industries
-
Cerro Flow Products LLC
-
DiversiTech Corporation
-
Halcor
-
Norsk Hydro ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2026: Halcor presentó un tubo de aleación de cobre de alto rendimiento de nueva generación para intercambiadores de calor en el Seminario Técnico 2026 del Consejo Internacional del Cobre Forjado. La innovación respalda indirectamente el mercado de HVAC linesets al avanzar en las tecnologías de tubos de cobre utilizadas en sistemas de calefacción, ventilación, aire acondicionado y refrigeración.
- Octubre de 2025: Mueller Industries lanzó el tubo de cobre HP90, clasificado a 90 bar (1.305 psi) bajo los protocolos de Underwriters Laboratories 207, para sistemas de refrigeración de dióxido de carbono subcrítico. El producto respalda el mercado de HVAC linesets al ampliar las opciones de tuberías de cobre de alta presión para aplicaciones de refrigeración y HVAC que requieren un rendimiento confiable bajo condiciones operativas exigentes.
Alcance del Informe Global del Mercado de HVAC Linesets
Los HVAC linesets son conjuntos de tuberías aisladas que conectan las unidades interiores y exteriores en sistemas de calefacción, ventilación, aire acondicionado y refrigeración. Transportan el refrigerante entre los componentes del sistema y respaldan la transferencia eficiente de calor, el funcionamiento confiable y el rendimiento adecuado del sistema.
El Mercado de HVAC Linesets está segmentado por tipo de material, implementación, aplicación, industria de uso final y geografía. Por tipo de material, el mercado está segmentado en cobre, bajo carbono y otros tipos de materiales. Por implementación, el mercado está segmentado en nueva construcción y modernización. Por aplicación, el mercado está segmentado en aire acondicionado, bombas de calor, refrigeración y sistemas VRF/VRV y multi-split. Por industria de uso final, el mercado está segmentado en comercial, industrial y residencial. El informe también cubre el tamaño del mercado y los pronósticos para HVAC linesets en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Cobre |
| Bajo Carbono |
| Otros Tipos de Materiales |
| Nueva Construcción |
| Modernización |
| Aire Acondicionado |
| Bombas de Calor |
| Refrigeración |
| Sistemas VRF/VRV y Multi-Split |
| Comercial |
| Industrial |
| Residencial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Cobre | |
| Bajo Carbono | ||
| Otros Tipos de Materiales | ||
| Por Implementación | Nueva Construcción | |
| Modernización | ||
| Por Aplicación | Aire Acondicionado | |
| Bombas de Calor | ||
| Refrigeración | ||
| Sistemas VRF/VRV y Multi-Split | ||
| Por Industria de Uso Final | Comercial | |
| Industrial | ||
| Residencial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de HVAC linesets?
El tamaño del mercado de HVAC linesets fue valorado en 11,79 mil millones de USD en 2026 y se estima que crecerá desde 12,62 mil millones de USD en 2027 hasta alcanzar 17,99 mil millones de USD en 2032, a una CAGR del 7,35% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de HVAC linesets?
La adopción de bombas de calor, la transición hacia refrigerantes de menor GWP, la actividad de modernización comercial, la construcción urbana y las necesidades de refrigeración de centros de datos están respaldando la demanda.
¿Qué tipo de material tuvo la mayor participación en 2026?
El cobre lideró con una participación del 70,24% en 2026 porque ofrece conductividad térmica, herramientas establecidas y compatibilidad con las principales familias de refrigerantes.
¿Qué aplicación tiene el pronóstico de avanzar más rápido hasta 2032?
Se proyecta que las bombas de calor avancen a una CAGR del 8,58% hasta 2032 a medida que la electrificación de edificios respalda las instalaciones de calefacción de fuente de aire.