
Marktgröße und Marktanteil für HVAC Linesets
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 12.62 Milliarden US-Dollar |
| Marktgröße (2032) | 17.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für HVAC Linesets von Mordor Intelligence
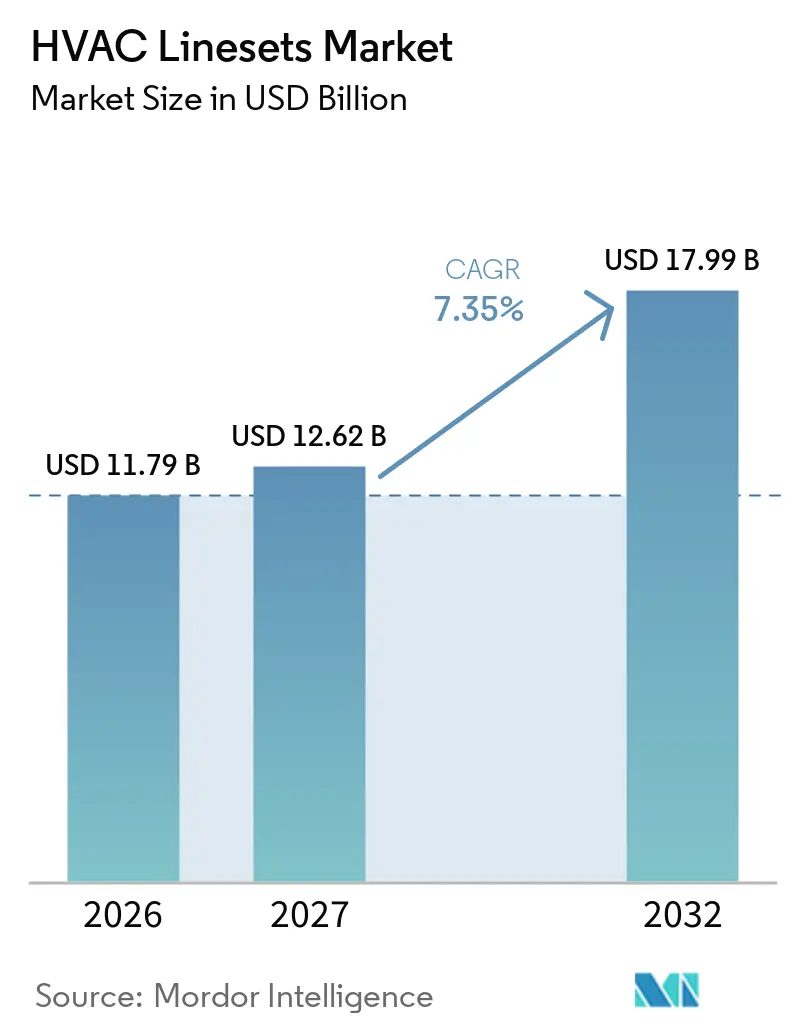
Die Marktgröße für HVAC Linesets wurde im Jahr 2026 auf 11,79 Milliarden USD geschätzt und soll von 12,62 Milliarden USD im Jahr 2027 auf 17,99 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,35 % während des Prognosezeitraums (2027–2032). Leitungssätze für Heizung, Lüftung und Klimatisierung (HVAC) verbinden Innen-Verdampferspulen mit Außen-Kondensationseinheiten in Split-System-Installationen. Die zunehmende Verbreitung von Wärmepumpen erhöht den Bedarf an Baugruppen, die unter Heizmodusdrücken betrieben werden können und größere Saugleitungsanforderungen unterstützen. Der Übergang zu Kältemitteln mit niedrigerem Treibhauspotenzial (GWP) verändert auch Produktspezifikationen, Installationspraktiken und Ersatzentscheidungen. Diese Entwicklungen schaffen Nachfrage im Neubau und bei Nachrüstungsarbeiten und lenken gleichzeitig mehr Aufmerksamkeit auf zertifizierte, werkseitig isolierte und druckgeprüfte Produkte. Der Markt für HVAC Linesets wird daher durch die Elektrifizierung von Anlagen, die Einhaltung von Kältemittelvorschriften, die Kupferversorgungsbedingungen und die Verfügbarkeit qualifizierter Installateure geprägt.
Wichtigste Erkenntnisse des Berichts
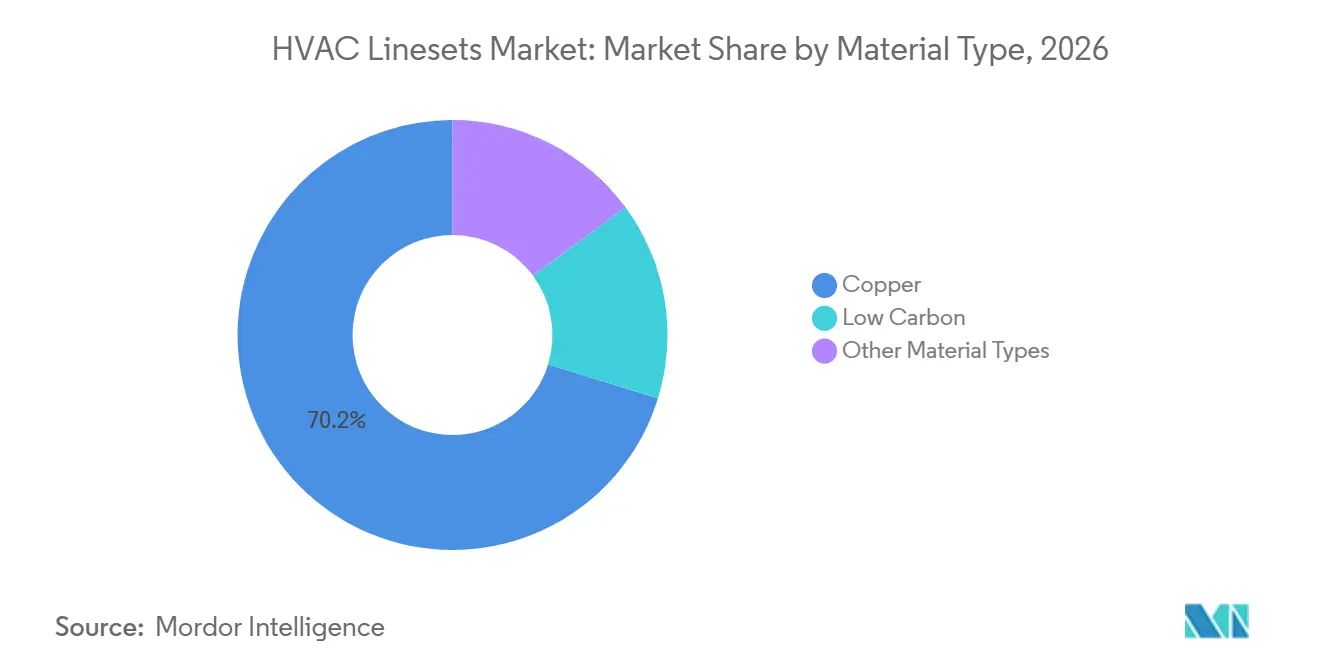
- Nach Materialtyp hielt Kupfer im Jahr 2026 einen Marktanteil von 70,24 % am Markt für HVAC Linesets, während kohlenstoffarme Materialien bis 2032 voraussichtlich mit einer CAGR von 7,92 % wachsen werden.
- Nach Implementierung hielt Neubau im Jahr 2026 einen Marktanteil von 55,78 % am Markt für HVAC Linesets, während Nachrüstung bis 2032 voraussichtlich mit einer CAGR von 8,17 % wachsen wird.
- Nach Anwendung hielt Klimaanlage im Jahr 2026 einen Marktanteil von 45,67 % am Markt für HVAC Linesets, während Wärmepumpen bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen werden.
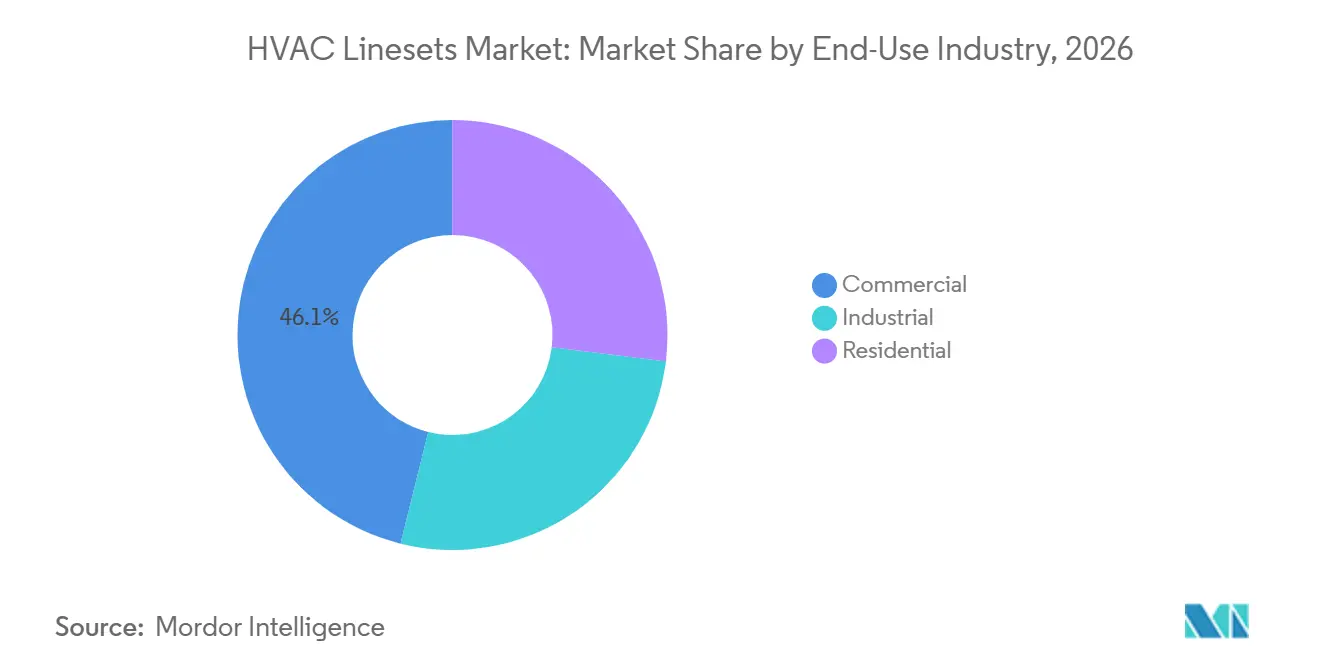
- Nach Endverbrauchsbranche hielt der gewerbliche Bereich im Jahr 2026 einen Marktanteil von 46,12 % am Markt für HVAC Linesets, während der Wohnbereich bis 2032 voraussichtlich mit einer CAGR von 8,63 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,39 % am Markt für HVAC Linesets und soll bis 2032 mit einer CAGR von 8,24 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für HVAC Linesets
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffiziente HVAC-Anlagen und Wärmepumpenverbreitung | +2.3% | Global, angeführt von Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| Übergang zu Kältemitteln mit niedrigem GWP und A2L-fähige Ersatzprodukte | +1.9% | Nordamerika und Europa; Ausstrahlungseffekte auf APAC | Kurzfristig (≤ 2 Jahre) |
| Gewerbliche Nachrüstung und alternde HVAC-Ersatzzyklen | +1.4% | Nordamerika und Europa; APAC sekundär | Mittelfristig (2–4 Jahre) |
| Urbanisierung, Rechenzentren und Kühlinfrastruktur für hohe Dichte | +1.1% | APAC als Kernmarkt, Ausstrahlungseffekte auf Nordamerika und MEA | Mittelfristig (2–4 Jahre) |
| Werkseitig isolierte Produkte zur Bewältigung von Fachkräftemangel | +0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffiziente HVAC-Anlagen und Wärmepumpenverbreitung
Wärmepumpeninstallationen schaffen direkte Nachfrage nach Leitungssätzen, da jedes System einen Kältemittelkreislauf zwischen Innen- und Außengeräten benötigt. Die Building Decarbonization Coalition berichtete, dass bis Juli 2025 in den Vereinigten Staaten 2,4 Millionen Wärmepumpen verkauft wurden, verglichen mit 1,9 Millionen Heizungen mit fossilen Brennstoffen. Dies entsprach einem Vorsprung von 26 % für Wärmepumpen in diesem Zeitraum. Das Gemeinsame Forschungszentrum der Europäischen Kommission verzeichnete im Jahr 2024 2,3 Millionen Wärmepumpeninstallationen in der Europäischen Union[1]. Kältemitteldrücke im Heizbetrieb erfordern entsprechend bewertete Rohre und Isolierungen, insbesondere bei Anwendungen in kalten Klimazonen. Breitere Saugleitungen und längere Leitungsführungen bei Nachrüstprojekten können den Materialinhalt pro Installation erhöhen. Dies unterstützt den Markt für HVAC Linesets über die bloße Zunahme der Gerätelieferungen hinaus.
Übergang zu Kältemitteln mit niedrigem GWP und A2L-fähige Ersatzprodukte
Der Übergang zu Kältemitteln mit niedrigerem GWP schafft einen compliance-bedingten Ersatzzyklus für Kältemittelrohrbaugruppen. Das Technologieübergangsprogramm der Umweltschutzbehörde der Vereinigten Staaten schränkte ab dem 1. Januar 2025 die Herstellung bestimmter neuer HVAC-Systemkomponenten ein, die Kältemittel mit einem GWP über 700 verwenden. Es schränkte auch die Installation betroffener Systeme ab dem 1. Januar 2026 ein. Kältemittel wie R-32 mit einem GWP von 675 und R-454B mit einem GWP von 466 sind Teil des Übergangs zu A2L-Kältemitteln mit geringerer Entflammbarkeit. Der Markt für HVAC Linesets profitiert, wenn veraltete Baugruppen während des Kältemittelwechsels überprüft oder ersetzt werden müssen.
Gewerbliche Nachrüstung und alternde HVAC-Ersatzzyklen
Gewerbliche HVAC-Systeme bleiben üblicherweise 15 bis 20 Jahre in Betrieb, wodurch Systeme, die während der Bauperiode 2000–2010 in Betrieb genommen wurden, in ein aktives Ersatzfenster fallen[2]. Diese Projekte betreffen häufig Betriebsgebäude, bei denen Eigentümer Störungen minimieren möchten. Komponentenersatz kann daher bevorzugt werden, wenn eine vollständige Systemüberarbeitung zu längeren Ausfallzeiten führen würde. Rechenzentren, Gesundheitseinrichtungen, Gastgewerbestandorte und Büros benötigen zuverlässige Kühlung während der Geräteaufrüstung. Ein Kältemittelwechsel kann eine Überprüfungs- oder Ersatzanforderung für den Leitungssatz zu einem Gerätewechsel hinzufügen. Dies schafft eine Nachfrage, die allein durch Gerätelieferzahlen nicht erfasst wird.
Urbanisierung, Rechenzentren und Kühlinfrastruktur für hohe Dichte
Die städtische Entwicklung unterstützt die HVAC-Installationsaktivität im Asien-Pazifik-Raum, im Nahen Osten und in anderen Regionen mit zunehmender Bebauungsdichte. Neue Büros, Hotels, Einzelhandelsflächen und Mehrfamilienhäuser benötigen Kühlung und in einigen Umgebungen auch Wärmepumpensysteme. Rechenzentren stellen eine weitere Nachfragequelle dar, da ihre Kühlgeräte höhere thermische Lasten bewältigen müssen als Standardgewerbegebäude. Daten zeigten im Jahr 2025 ein Wachstum der physischen Infrastruktur von Rechenzentren, wobei das Wärmemanagement schneller wuchs als die übergeordnete Kategorie. Rechenzentrumsbetreiber verlangen häufig stickstoffgefüllte und druckgeprüfte Baugruppen mit Materialrückverfolgbarkeit. Diese Anforderungen unterstützen höherwertige Leitungssatzverkäufe im Markt für HVAC Linesets im Vergleich zu Standard-Wohnbausätzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupferpreisvolatilität und Betriebskapitalbelastung | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Installationskosten und begrenzte Anzahl qualifizierter Techniker | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Aluminiumsubstitution und Hindernisse bei der Neukonstruktion | -0.5% | APAC als Kernmarkt, Ausstrahlungseffekte auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupferpreisvolatilität und Betriebskapitalbelastung
Kupfer ist der wichtigste Rohstoff für herkömmliche Kältemittelrohre, sodass Preisbewegungen die Materialkosten, Lagerbestände und Lieferantenmargen beeinflussen. Im Jahr 2025 stiegen die Kupferpreise innerhalb weniger Monate von unter 4,60 USD pro Pfund auf über 5,70 USD pro Pfund. Die Kupferpreise überstiegen Ende Dezember 2025 auch 12.000 USD pro Metriktonne. Der Zoll nach Abschnitt 232 der Vereinigten Staaten auf bestimmte halbfertige Kupferprodukte trat 2025 in Kraft, während raffiniertes Kupfermetall ausgenommen war. Die Änderung beeinflusste den Wert der vor der Zollentscheidung angehäuften Lagerbestände. Unternehmen mit begrenzten Absicherungskapazitäten sind einem größeren Betriebskapitaldruck ausgesetzt, wenn sich die Preise schnell ändern.
Hohe Installationskosten und begrenzte Anzahl qualifizierter Techniker
Eine begrenzte Technikerbasis kann die Umwandlung von Gerätebedarf in abgeschlossene HVAC-Installationen verlangsamen. Das Amt für Arbeitsstatistik der Vereinigten Staaten prognostiziert ein Beschäftigungswachstum von 11 % für HVAC-Mechaniker und -Installateure von 2025 bis 2035. Es prognostiziert auch 40.600 Stellenangebote pro Jahr in diesem Zeitraum. Die Installationskosten steigen, wenn Auftragnehmer um qualifizierte Arbeitskräfte konkurrieren oder Arbeiten über einen längeren Zeitraum planen müssen. Dies kann Projekte verzögern, selbst wenn Gebäudeeigentümer die Geräte bereits ausgewählt haben. Der Effekt ist in Nordamerika und Europa am deutlichsten, wo die Arbeitskräfteverfügbarkeit eine anhaltende Einschränkung darstellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Kupfer verankert den Markt, während kohlenstoffarme Materialien an Dynamik gewinnen
Kupfer hielt im Jahr 2026 einen Marktanteil von 70,24 %. Seine Position spiegelt die Wärmeleitfähigkeit, die etablierte Verarbeitung nach ACR-Güte (Klimatisierung und Kälteanlagen) und die Kompatibilität mit wichtigen Kältemittelfamilien wider, einschließlich A2L-Produkten (Klassifizierung leicht entflammbarer Kältemittel). Kupferrohre profitieren auch von der langjährigen Vertrautheit der Techniker und weit verbreitetem Werkzeug. Viele aktive Spezifikationen und Normen wurden für Kupfer-Kältemittelleitungen entwickelt. Diese Faktoren unterstützen die anhaltende Nachfrage nach herkömmlichen Kupferbaugruppen. Sie erschweren auch einen schnellen Materialwechsel für Installateure, Gerätehersteller und Gebäudeeigentümer.
Kohlenstoffarme Materialien sollen bis 2032 mit einer CAGR von 7,92 % wachsen. Das Segment wird durch Bauprojekte unterstützt, die niedrigere Lebenszyklusemissionen und Kältemittelsysteme mit geringerem Füllgewicht anstreben. Eine Studie im Journal of Cleaner Production aus dem Jahr 2025 ergab, dass kupfersparende Aluminiumansätze die Treibhausgasemissionen über den Lebenszyklus reduzieren können, wenn Design- und Leistungsanforderungen erfüllt werden. Kupferdesigns mit kleinem Durchmesser können auch das interne Kältemittelvolumen reduzieren, ohne die Kupferproduktfamilie zu verlassen. Verbund-, nickelüberzogene Stahl- und Hybridkonfigurationen bleiben Nischenoptionen, werden aber dort in Betracht gezogen, wo Hersteller ihr Kupferengagement steuern möchten. Die HVAC Linesets Branche verlässt sich weiterhin auf Kupfer, da das Material eine etablierte Rolle in der Fertigung, Installation und Normkonformität hat.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Implementierung: Neubau führt, während Nachrüstung strukturell beschleunigt
Neubau hielt im Jahr 2026 einen Marktanteil von 55,78 %. Wohnbauaktivitäten im Asien-Pazifik-Raum und gewerbliche Entwicklungen in Nordamerika und dem Nahen Osten unterstützten diese Position. Neue Projekte ermöglichen es Planern, Leitungsgrößen, Isolierung und Leitungsführung vor Beginn der Geräteinstallation festzulegen. Dies kann die Beschaffung für Standard-Wohnbausysteme und größere gewerbliche Anwendungen vereinfachen. Neubau unterstützt auch die Verwendung werkseitig isolierter Bausätze, wenn Bauherren eine schnellere Installation anstreben. Das Segment bleibt eng mit Baubeginnen, Projektfinanzierung und Gerätelieferplänen verbunden.
Nachrüstung soll bis 2032 mit einer CAGR von 8,17 % wachsen. Alternde Geräte, A2L-Kältemittelwechsel und Energieeffizienzanforderungen wirken zusammen, um dieses Wachstum zu unterstützen. Ein Kältemittelkreislauf muss möglicherweise überprüft, verifiziert oder ersetzt werden, wenn sich der Kältemitteltyp ändert. Die Entscheidung hängt von Kompatibilität, physischem Zustand, Sauberkeit und der für das Projekt erforderlichen Dokumentation ab. Dies wandelt einen Teil der Geräteersatz- und Serviceaktivitäten in Nachfrage nach neuen Rohrbaugruppen um. Die Marktgröße für HVAC Linesets bei Nachrüstungsarbeiten wird auch durch kundenspezifische Längen, beschleunigte Auftragserfüllung und Druckprüfungsanforderungen unterstützt.
Nach Anwendung: Klimaanlage verankert den Umsatz, während Wärmepumpen die Spezifikation neu gestalten
Klimaanlage hielt im Jahr 2026 einen Marktanteil von 45,67 %. Die Kühlnachfrage bleibt in tropischen und subtropischen Regionen sowie in Gewerbegebäuden in gemäßigten Märkten breit gefächert. Split-Klimaanlagen erfordern eine Kältemittelverbindung zwischen Innen- und Außengeräten. Dies macht Leitungssätze zu einem erforderlichen Bauteil bei vielen Neuinstallationen und Ersatzmaßnahmen. Das Segment umfasst Wohnbausysteme, gewerbliche Kühlung und andere Anwendungen, die auf verteilte Kältemittelkreisläufe angewiesen sind. Seine große installierte Basis unterstützt die anhaltende Ersatznachfrage.
Wärmepumpen sollen bis 2032 mit einer CAGR von 8,58 % wachsen. Elektrifizierungspolitiken in Europa und Nordamerika lenken einen Teil der Raumheizungsnachfrage auf Luftquellensysteme um. Der Wärmepumpenbetrieb kann breitere Saugleitungen erfordern, da die Kältemittelmassendurchflüsse im Heizbetrieb unterschiedlich sind. Der Markt für HVAC Linesets profitiert, wenn Wärmepumpeninstallationen eine neue Baugruppe erfordern, anstatt auf eine vorhandene reine Kühlleitungsführung zurückzugreifen. Variable-Kältemittelfluss- und Variable-Kältemittelvolumen-Systeme (VRF/VRV) und Multi-Split-Systeme erfordern mehrere Kreisläufe und gerätespezifische Leitungsdurchmesser.
Nach Endverbrauchsbranche: Gewerbe dominiert den Umsatz, während der Wohnbereich aufholt
Gewerbe hielt im Jahr 2026 einen Marktanteil von 46,12 %. Büros, Einkaufszentren, Krankenhäuser, Hotels und Rechenzentren verwenden mehrere HVAC-Kreisläufe und benötigen möglicherweise größere oder komplexere Baugruppen. Diese Projekte haben häufig höhere Standards für Druckprüfung, Produktdokumentation und Lieferzeitplanung. Gewerbliche Installationen können lange Leitungsführungen, kundenspezifische Längen und mehrere Innen-Außen-Geräteverbindungen umfassen. Dies erhöht den Wert jedes Projekts im Vergleich zu einer einfachen Wohnbauinstallation. Der vom gewerblichen Bereich gehaltene Anteil spiegelt diese höheren Komplexitätsanforderungen wider.
Der Wohnbereich soll bis 2032 mit einer CAGR von 8,63 % wachsen. Wärmepumpenprogramme, höhere Kühlpenetration und städtische Hitzebedingungen unterstützen die Installationsaktivität. Werkseitig isolierte und vorgeflärte Bausätze werden relevanter, da Auftragnehmer mit Arbeitskräftemangel konfrontiert sind. Industrielle Nutzer haben spezialisierte Anforderungen an Druckbewertungen, Sauberkeit, Materialrückverfolgbarkeit und Konformitätsdokumentation. Ihre Projekte können höhere Preise erzielen, da die Betriebsumgebung und die Überprüfungsanforderungen anspruchsvoller sind. Normen wie ASHRAE 15 der Amerikanischen Gesellschaft für Heizungs-, Kälte- und Klimatechnik und ISO 5149 der Internationalen Organisation für Normung beeinflussen, wie Kältemittelsysteme konzipiert und verwaltet werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
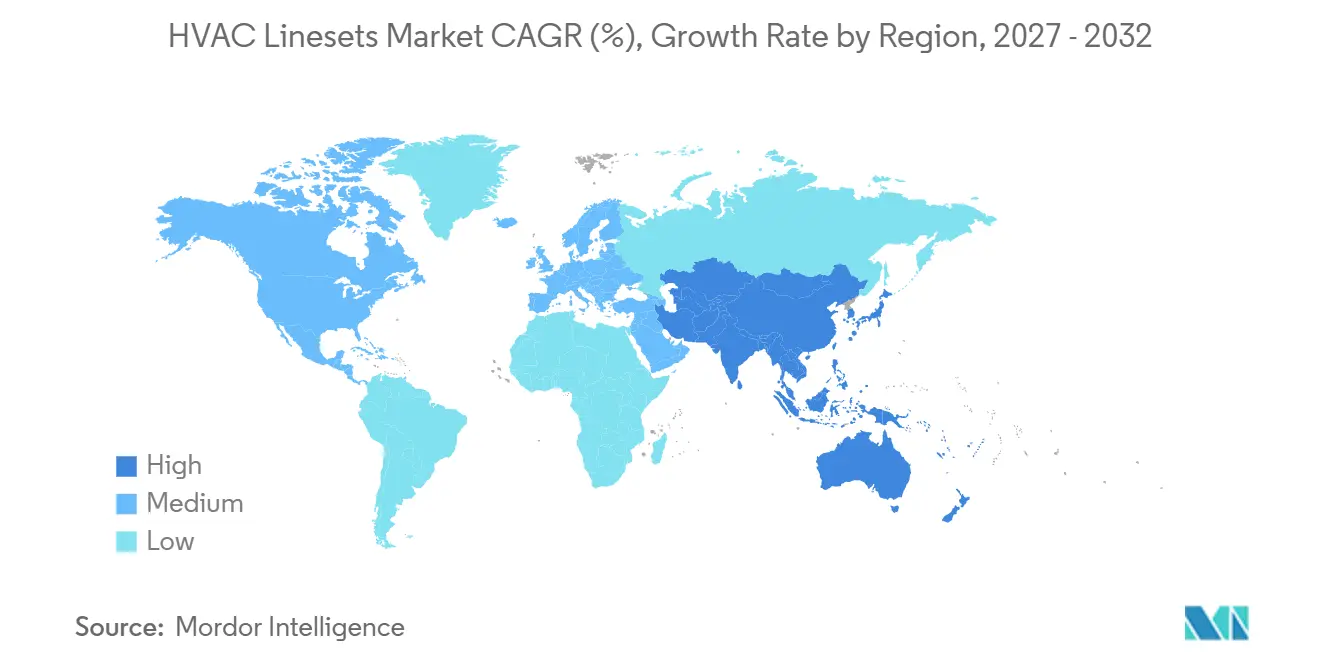
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,39 % und soll bis 2032 mit einer CAGR von 8,24 % wachsen. China unterstützt die regionale Nachfrage durch eine große Produktion und einen großen Verbrauch von Wohnraum-Klimaanlagen. Zhejiang Hailiang Co., Ltd. berichtete, dass seine Kupferrohraufträge im Kältesegment im ersten Quartal 2025 um 20 % über dem Vorjahresniveau lagen. Das Unternehmen führte das Wachstum auf Subventionen für den Austausch von Haushaltsgeräten und die Exportexpansion zurück. Indien ist ein Hochwachstumsmarkt, da die Temperaturen in nördlichen Stadtgebieten häufig 45 °C überschreiten, während Rechenzentrumspipelines und gewerbliche Bauprojekte weiter expandieren. Die Märkte des Verbands Südostasiatischer Nationen (ASEAN) erhalten auch Fertigungsinvestitionen von chinesischen Originalgeräteherstellern, die ihr Handelsrisiko steuern möchten.
Japan und Südkorea unterstützen die Nachfrage nach Premium-Leitungssätzen durch eine hohe Verbreitung von VRF-Systemen und strenge Gebäudeenergieanforderungen. INABA DENKI SANGYO CO., LTD. hat sich in Japan mit werkseitig vorisolierten, A2L-kompatiblen Paircoil-Produkten eine Position aufgebaut. China, Indien und ASEAN haben unterschiedliche Nachfragetreiber, unterstützen aber alle mehr HVAC-Geräteinstallationen und zugehörige Kältemittelkreisläufe. Neuer Wohnungsbau ist in einigen Teilen der Region wichtig, während gewerbliche Projekte und Fertigungsaktivitäten in anderen wichtig sind. Produktlieferanten müssen ein breites Spektrum an Klimabedingungen, Gerätespezifikationen und Vertriebssystemen berücksichtigen. Diese Vielfalt unterstützt sowohl hochvolumige Standardprodukte als auch spezialisierte Baugruppen im Markt für HVAC Linesets.
Nordamerika vollzieht unter den Anforderungen der Umweltschutzbehörde der Vereinigten Staaten den Übergang zu A2L-Kältemittelsystemen. Der regionale Markt für HVAC Linesets wird auch durch inländische Fertigungsinvestitionen und Kupferzollbedingungen beeinflusst. PDM Corporation hat seine Anlage in Rock Hill, South Carolina, erweitert, während Cambridge-Lee Industries LLC im April 2025 30 Millionen USD für die Erweiterung der Fertigungskapazität in Texas zugesagt hat. Wärmepumpen verkauften sich in den Vereinigten Staaten bis Juli 2025 um 26 % besser als Heizungen, was die Nachfrage nach zugehörigen Kältemittelrohren erhöhte. Europa ist von der F-Gas-Verordnung der Europäischen Union und der Richtlinie über die Gesamtenergieeffizienz von Gebäuden betroffen, die niedrigere GWP-Spezifikationen und Gebäuderenovierungsaktivitäten unterstützen.
Südamerika wird durch Urbanisierung und Bauaktivitäten in Brasilien und Argentinien unterstützt. Chile hatte bis 2025 das erste kommerzielle Kältesystem der Region mit R-454C in Betrieb, was auf einen frühen Übergang zu Kältemitteln mit niedrigerem GWP hindeutet. Die Region Naher Osten und Afrika wird durch Bauprojekte des Golfkooperationsrats unterstützt, einschließlich der Vision-2030-Programme Saudi-Arabiens. Extreme Temperaturen machen leistungsstarke HVAC-Geräte und Kältemittelleitungen bei Golfprojekten notwendig. Halcor beliefert die Region von seiner Produktionsanlage in Griechenland mit einer jährlichen Kapazität von 85.000 Metriktonne. Die Nachfrage in Subsahara-Afrika konzentriert sich weiterhin auf das gewerbliche Segment Südafrikas und frühe industrielle Anwendungen.
Wettbewerbslandschaft
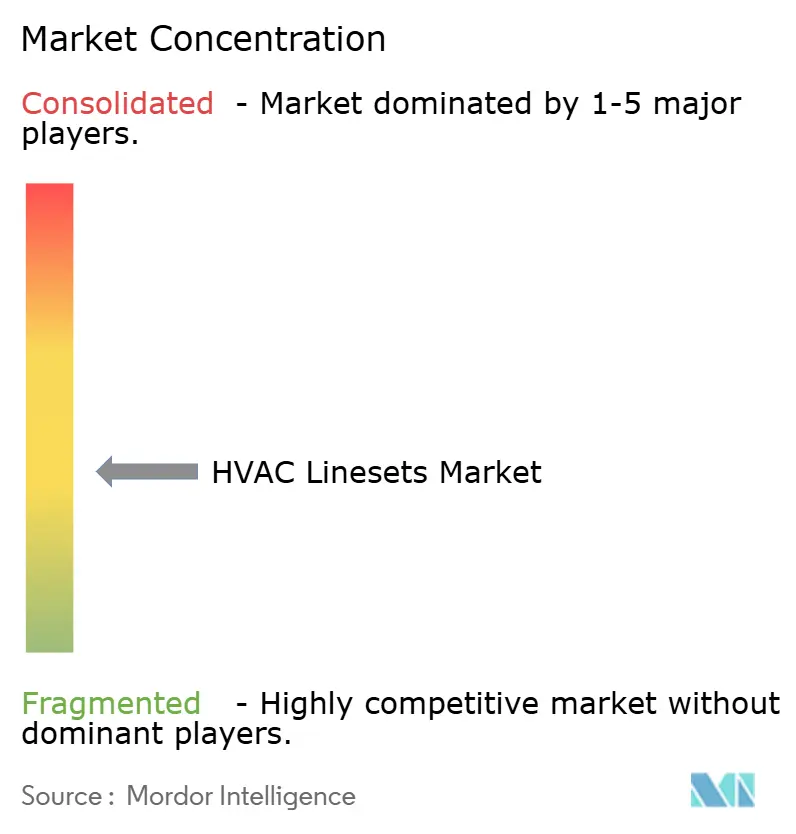
Der Markt für HVAC Linesets ist mäßig konzentriert, wobei die fünf größten Akteure Mueller Industries, Cerro Flow Products LLC, DiversiTech Corporation, Halcor und Norsk Hydro ASA umfassen. Im September 2025 brachte Mueller Streamline das HP90-Kupferrohr auf den Markt, das nach den Protokollen von Underwriters Laboratories 207 für Hochdruck-Kohlendioxid- und A2L-Kältemittelanwendungen auf 90 bar oder 1.305 psi ausgelegt ist. Die Markteinführung zeigt, wie Druckfähigkeit zur Differenzierung von Premium-Rohrprodukten genutzt werden kann. Skalierung, Produktzertifizierung und regionale Lieferverfügbarkeit bleiben wichtige Wettbewerbsfaktoren.
Zhejiang Hailiang Co., Ltd. hat sich auf die Nearshore-Fertigung in den Vereinigten Staaten konzentriert. Seine Anlage in Texas überschritt im September 2025 eine monatliche Produktion von 2.000 Metriktonne. Dieser Ansatz soll das Risiko durch Importzölle reduzieren und die inländische HVAC-Nachfrage bedienen. PDM Corporation differenziert sich durch integrierte Produktion vom Kupferguss bis zur fertigen Leitungssatzbaugruppe. Cambridge-Lee Industries LLC, Cerro Flow Products LLC, HMAX, JMF Company, PTubes, Inc. und Thermaduct beteiligen sich ebenfalls an der Lieferbasis durch Rohre, Fertigung, Komponenten und verwandte HVAC-Produkte. Der Wettbewerb umfasst daher breite Kupferproduzenten, spezialisierte Leitungssatzhersteller und Zubehörlieferanten.
Halcor hat sich durch sein Gemeinschaftsunternehmen mit Suzhou New-Taitong FIN-Tube Company und seine TALOS FIN NTT Tube-Plattform auf höherwertige thermische Anwendungen ausgerichtet. INABA DENKI SANGYO CO.,LTD. liefert vorisolierte Paircoil-Produkte, die A2L-Kompatibilität und Installationsanforderungen im Asien-Pazifik-Raum erfüllen. DiversiTech Corporation, RectorSeal und andere Zubehörlieferanten bieten Produkte an, die Installation, Schutz, Entwässerung und ductless-Systemanwendungen unterstützen. Diese Unternehmen konkurrieren durch Vertriebsreichweite, Auftragnehmerbeziehungen, Produktbreite und praktische Installationsfunktionen. Der Markt für HVAC Linesets bleibt nach Region und Anwendung differenziert und wird nicht von einem einzigen Lieferanten dominiert.
Strategische Aktivitäten konzentrieren sich auf lokale Fertigung, kältemittelfertige Produktentwicklung und arbeitssparende Designs. Werkseitig isolierte und vorgeflärte Bausätze können Feldarbeit reduzieren und die Produktkonsistenz verbessern. Die Kapazitätserweiterung von Zhejiang Hailiang Co., Ltd. in Texas ist eine direkte Reaktion auf regionale Versorgungs- und Zollüberlegungen. Die HP90-Markteinführung von Mueller Streamline adressiert den Bedarf an Rohren, die für Hochdruck-Kälteanwendungen geeignet sind. Das Gemeinschaftsunternehmen von Halcor vom Februar 2025 erweiterte seinen Fokus auf Wärmetauscherkomponenten für HVAC und Kälteanlagen. Diese Maßnahmen zeigen, dass Lieferanten auf regulatorische Änderungen, Installationsbeschränkungen und höhere technische Anforderungen reagieren.
Aluminium ist eine anhaltende Überlegung für kupferorientierte Lieferanten. Norsk Hydro ASA erklärte im September 2025, dass Aluminium 40 % des globalen HVAC- und Kälteanlageneinheitsinhalts ausmachte, nachdem es sich über 5–6 Jahre verdoppelt hatte. Norsk Hydro ASA identifizierte die Vereinigten Staaten als den am schnellsten wachsenden Markt für diese Substitution. Die Aluminiumverbreitung kann das Kupferengagement reduzieren, erfordert jedoch häufig eine Systemüberarbeitung und neue Fertigungsansätze. Kupferrohrlieferanten behalten einen Vorteil, wo Ersatzarbeiten vorhandene Systemdesigns und etablierte Installationspraktiken nutzen. Der Wettbewerb zwischen den Materialien wird daher voraussichtlich schrittweise verlaufen und herkömmliche Kupferbaugruppen nicht sofort verdrängen.
Marktführer der HVAC Linesets Branche
-
Mueller Industries
-
Cerro Flow Products LLC
-
DiversiTech Corporation
-
Halcor
-
Norsk Hydro ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: Halcor präsentierte auf dem Technischen Seminar 2026 des Internationalen Rates für Kupferwerkstoffe eine neu entwickelte Hochleistungskupferlegierungsröhre für Wärmetauscher. Die Innovation unterstützt den Markt für HVAC Linesets indirekt, indem sie Kupferrohrtechnologien vorantreibt, die in Heizungs-, Lüftungs-, Klimatisierungs- und Kältesystemen eingesetzt werden.
- Oktober 2025: Mueller Industries brachte das HP90-Kupferrohr auf den Markt, das nach den Protokollen von Underwriters Laboratories 207 für subkritische Kohlendioxid-Kältesysteme auf 90 bar (1.305 psi) ausgelegt ist. Das Produkt unterstützt den Markt für HVAC Linesets, indem es Hochdruck-Kupferrohrmöglichkeiten für Kälte- und HVAC-Anwendungen erweitert, die eine zuverlässige Leistung unter anspruchsvollen Betriebsbedingungen erfordern.
Berichtsumfang des globalen Marktes für HVAC Linesets
HVAC Linesets sind isolierte Rohrbaugruppen, die Innen- und Außeneinheiten in Heizungs-, Lüftungs-, Klimatisierungs- und Kältesystemen verbinden. Sie transportieren Kältemittel zwischen Systemkomponenten und unterstützen effizienten Wärmeübertrag, zuverlässigen Betrieb und ordnungsgemäße Systemleistung.
Der Markt für HVAC Linesets ist nach Materialtyp, Implementierung, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Materialtyp ist der Markt in Kupfer, kohlenstoffarm und andere Materialtypen segmentiert. Nach Implementierung ist der Markt in Neubau und Nachrüstung segmentiert. Nach Anwendung ist der Markt in Klimaanlagen, Wärmepumpen, Kälteanlagen sowie VRF/VRV- und Multi-Split-Systeme segmentiert. Nach Endverbrauchsbranche ist der Markt in Gewerbe, Industrie und Wohnbereich segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für HVAC Linesets in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Kupfer |
| Kohlenstoffarm |
| Andere Materialtypen |
| Neubau |
| Nachrüstung |
| Klimaanlagen |
| Wärmepumpen |
| Kälteanlagen |
| VRF/VRV- und Multi-Split-Systeme |
| Gewerbe |
| Industrie |
| Wohnbereich |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Kupfer | |
| Kohlenstoffarm | ||
| Andere Materialtypen | ||
| Nach Implementierung | Neubau | |
| Nachrüstung | ||
| Nach Anwendung | Klimaanlagen | |
| Wärmepumpen | ||
| Kälteanlagen | ||
| VRF/VRV- und Multi-Split-Systeme | ||
| Nach Endverbrauchsbranche | Gewerbe | |
| Industrie | ||
| Wohnbereich | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für HVAC Linesets?
Die Marktgröße für HVAC Linesets wurde im Jahr 2026 auf 11,79 Milliarden USD geschätzt und soll von 12,62 Milliarden USD im Jahr 2027 auf 17,99 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,35 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach HVAC Linesets an?
Die Verbreitung von Wärmepumpen, der Übergang zu Kältemitteln mit niedrigerem GWP, gewerbliche Nachrüstungsaktivitäten, städtische Bauprojekte und der Kühlbedarf von Rechenzentren unterstützen die Nachfrage.
Welcher Materialtyp hatte 2026 den größten Marktanteil?
Kupfer führte im Jahr 2026 mit einem Anteil von 70,24 %, da es Wärmeleitfähigkeit, etabliertes Werkzeug und Kompatibilität mit wichtigen Kältemittelfamilien bietet.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Wärmepumpen sollen bis 2032 mit einer CAGR von 8,58 % wachsen, da die Gebäudeelektrifizierung Luftquellen-Heizungsinstallationen unterstützt.