
HVACラインセット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
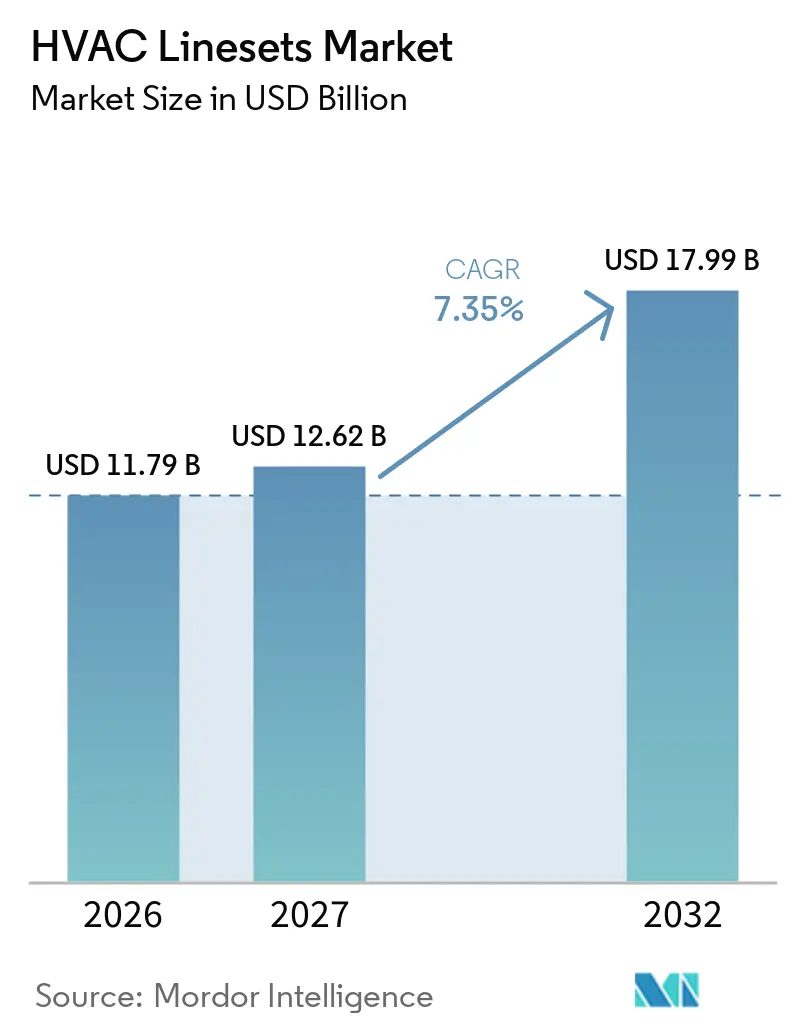
| 市場規模 (2027) | 12.62 十億米ドル |
| 市場規模 (2032) | 17.99 十億米ドル |
| 成長率 (2027 - 2032) | 7.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるHVACラインセット市場分析
HVACラインセット市場規模は2026年に118.79 ビリオン 米ドルと評価され、2027年の12.62 ビリオン 米ドルから2032年には17.99 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.35%です。暖房・換気・空調(HVAC)ラインセットは、スプリットシステム設置において室内蒸発器コイルと室外凝縮ユニットを接続します。ヒートポンプの普及により、暖房モードの圧力下で動作し、より大きな吸入ラインの要件をサポートできるアセンブリの需要が高まっています。より低い地球温暖化係数(GWP)の冷媒への移行も、製品仕様、設置慣行、および交換の意思決定を変化させています。これらの動向は、新築工事および改修工事における需要を生み出すとともに、認定済みの工場断熱・耐圧試験済み製品への注目を高めています。したがって、HVACラインセット市場は、設備の電化、冷媒コンプライアンス、銅の供給状況、および資格を持つ設置業者の確保可能性によって形成されています。
主要レポートのポイント
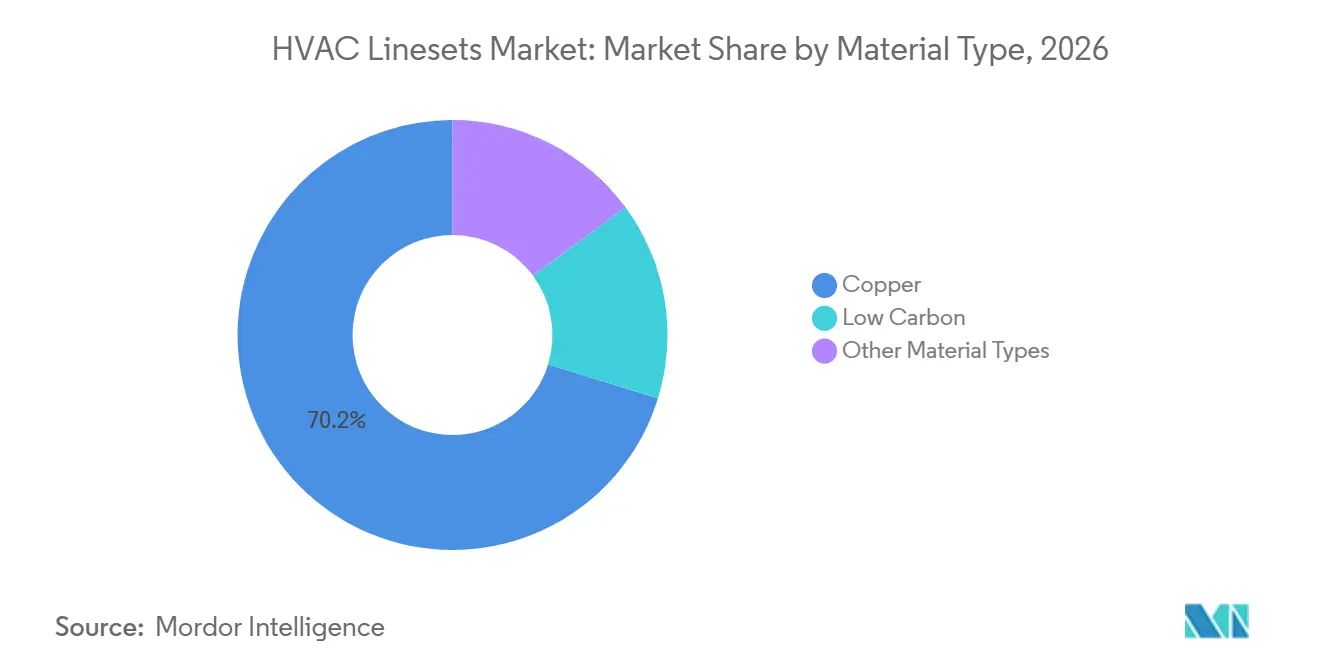
- 素材タイプ別では、銅が2026年のHVACラインセット市場シェアの70.24%を占め、低炭素は2032年までに7.92%のCAGRで成長すると予測されています。
- 導入形態別では、新築工事が2026年のHVACラインセット市場シェアの55.78%を占め、改修は2032年までに8.17%のCAGRで成長すると予測されています。
- 用途別では、空調が2026年のHVACラインセット市場シェアの45.67%を占め、ヒートポンプは2032年までに8.58%のCAGRで成長すると予測されています。
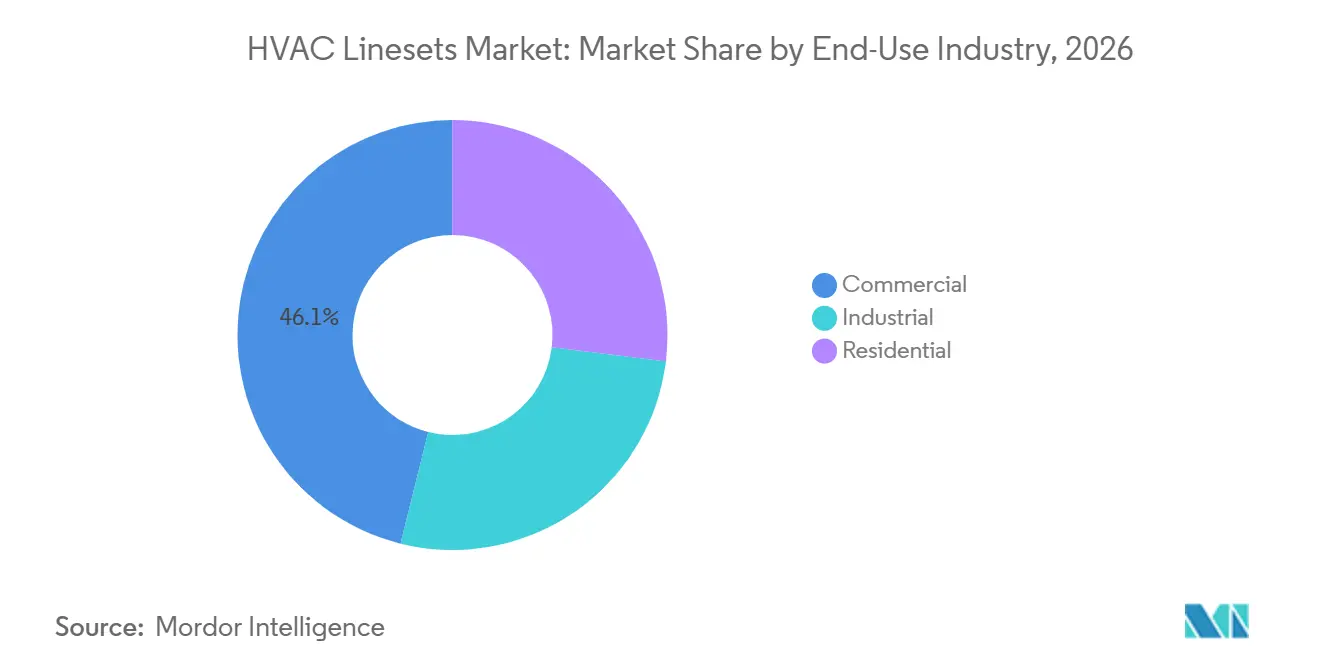
- 最終用途産業別では、商業が2026年のHVACラインセット市場シェアの46.12%を占め、住宅は2032年までに8.63%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のHVACラインセット市場シェアの38.39%を占め、2032年までに8.24%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルHVACラインセット市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 省エネHVACおよびヒートポンプの普及 | +2.3% | 北米、欧州、アジア太平洋を中心にグローバル | 短期(2年以内) |
| 低GWP冷媒への移行とA2L対応交換品 | +1.9% | 北米・欧州、アジア太平洋への波及 | 短期(2年以内) |
| 商業改修および老朽化したHVACの交換サイクル | +1.4% | 北米・欧州、アジア太平洋が二次的 | 中期(2~4年) |
| 都市化、データセンター、高密度冷却インフラ | +1.1% | アジア太平洋が中核、北米および中東・アフリカへの波及 | 中期(2~4年) |
| 熟練労働力不足に対応する工場断熱製品 | +0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
省エネHVACおよびヒートポンプの普及
ヒートポンプの設置は、各システムが室内外の機器間に冷媒回路を必要とするため、ラインセットへの直接的な需要を生み出しています。建物脱炭素化連合(Building Decarbonization Coalition)は、2025年7月までに米国で240万台のヒートポンプが販売されたと報告しており、これは化石燃料暖炉の190万台を上回るものです。この期間においてヒートポンプは26%のリードを示しました。欧州委員会共同研究センターは、2024年に欧州連合で230万台のヒートポンプが設置されたと記録しています[1]。暖房モードの冷媒圧力は、特に寒冷地用途において、適切な定格の配管と断熱材を必要とします。改修プロジェクトにおける広い吸入ラインと長い配管は、設置ごとの材料使用量を増加させる可能性があります。これは、機器ユニット出荷数の増加だけでなく、HVACラインセット市場を支えています。
低GWP冷媒への移行とA2L対応交換品
より低いGWPの冷媒への移行は、冷媒配管アセンブリにコンプライアンス関連の交換サイクルを生み出しています。米国環境保護庁の技術移行プログラムは、2025年1月1日からGWPが700を超える冷媒を使用する特定の新しいHVACシステムコンポーネントの製造を制限しました。また、2026年1月1日から対象システムの設置も制限しました。GWPが675のR-32やGWPが466のR-454Bなどの冷媒は、A2L低燃焼性冷媒への移行の一部です。冷媒切り替え時に既存のアセンブリの検証または交換が必要になると、HVACラインセット市場は恩恵を受けます。
商業改修および老朽化したHVACの交換サイクル
商業用HVACシステムは一般的に15年から20年間使用され続けるため、2000年から2010年の建設期間中に稼働したシステムは現在、積極的な交換時期を迎えています[2]。これらのプロジェクトは多くの場合、オーナーが業務の中断を最小限に抑えようとする稼働中の建物を対象としています。そのため、システム全体の再設計が長期間のダウンタイムを生じさせる場合には、コンポーネントの交換が好まれることがあります。データセンター、医療施設、ホスピタリティ施設、およびオフィスは、機器のアップグレード中も信頼性の高い冷却を必要とします。冷媒の移行により、機器の変更にラインセットの検証または交換要件が追加される場合があります。これにより、機器の出荷数だけでは捉えられない需要が生まれます。
都市化、データセンター、高密度冷却インフラ
都市開発は、建物密度が高まるアジア太平洋、中東、およびその他の地域でのHVAC設置活動を支えています。新しいオフィス、ホテル、小売スペース、および集合住宅は冷却を必要とし、一部の環境ではヒートポンプシステムも必要とします。データセンターは、その冷却機器が標準的な商業施設よりも高い熱負荷を管理しなければならないため、別の需要源となっています。2025年にはデータセンターの物理インフラが成長し、熱管理がより広いカテゴリよりも速く増加していることが示されました。データセンターのオペレーターは一般的に、材料のトレーサビリティを備えた窒素充填・耐圧試験済みのアセンブリを必要とします。これらの要件は、標準的な住宅用キットと比較して、HVACラインセット市場における高付加価値のラインセット販売を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格の変動と運転資本リスク | -1.5% | グローバル | 短期(2年以内) |
| 高い設置コストと熟練技術者の不足 | -0.9% | 北米・欧州 | 中期(2~4年) |
| アルミニウムへの代替と再設計の障壁 | -0.5% | アジア太平洋が中核、欧州・北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅価格の変動と運転資本リスク
銅は従来の冷媒配管の主要な原材料であるため、価格変動は材料コスト、在庫、およびサプライヤーの利益率に影響を与えます。2025年には、銅価格が数ヶ月以内に1ポンドあたり4.60 米ドル未満から5.70 米ドル超へと上昇しました。また、銅価格は2025年12月末に1メートルトンあたり12,000 米ドルを超えました。米国のセクション232関税は、特定の銅半製品に対して2025年に発効しましたが、精製銅金属は除外されました。この変更は、関税決定前に蓄積された在庫の価値に影響を与えました。ヘッジ能力が限られている企業は、価格が急速に変動した場合に、より大きな運転資本の圧力に直面します。
高い設置コストと熟練技術者の不足
技術者の不足は、機器需要をHVAC設置の完了に転換するスピードを遅らせる可能性があります。米国労働統計局は、2025年から2035年にかけてHVAC整備士および設置業者の雇用が11%成長すると予測しています。また、その期間中に毎年40,600件の求人が生じると予測しています。請負業者が熟練労働力を確保するために競争したり、より長い期間にわたって作業をスケジュールしたりする必要がある場合、設置コストは上昇します。これにより、建物のオーナーがすでに機器を選定していても、プロジェクトが延期される可能性があります。この影響は、労働力の確保が継続的な制約となっている北米と欧州で最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:銅が市場を支配し、低炭素が勢いを増す
銅は2026年に市場シェアの70.24%を占めました。その地位は、熱伝導率、確立された空調・冷凍(ACR)グレードの加工、およびA2L(軽度可燃性冷媒分類)製品を含む主要な冷媒ファミリーとの互換性を反映しています。銅管はまた、長年にわたる技術者の習熟度と広く使用されている工具からも恩恵を受けています。多くの現行仕様とコードは、銅製冷媒ラインを前提として策定されました。これら要因が従来の銅製アセンブリへの継続的な需要を支えています。また、設置業者、機器メーカー、および建物オーナーにとって、急速な材料変更をより困難にしています。
低炭素は2032年までに7.92%のCAGRで成長すると予測されています。このセグメントは、ライフサイクル排出量の削減と冷媒充填量の少ない冷媒システムを求める建設プロジェクトによって支えられています。2025年のジャーナル・オブ・クリーナー・プロダクション誌の研究では、設計および性能要件が満たされた場合、銅節約型のアルミニウムアプローチがライフサイクルの温室効果ガス排出量を削減できることが示されました。小径銅設計も、銅製品ファミリーを離れることなく内部冷媒量を削減できます。複合材、ニッケルコーティングスチール、およびハイブリッド構成はニッチなオプションのままですが、メーカーが銅へのエクスポージャーを管理しようとする場合に検討されています。HVAC ラインセット産業は、素材が製造、設置、およびコードコンプライアンスにおいて確立された役割を持っているため、引き続き銅に依存しいます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
導入形態別:新築工事がリードし、改修が構造的に加速
新築工事は2026年に市場シェアの55.78%を占めました。アジア太平洋の住宅建設活動と北米および中東の商業開発がこの地位を支えました。新規プロジェクトでは、機器設置前にラインのサイズ、断熱材、および配管経路を設計者が指定できます。これにより、標準的な住宅システムや大規模な商業用途の調達が簡素化されます。新築工事はまた、建設業者がより迅速な設置を求める場合に工場断熱キットの使用を支えます。このセグメントは、建設着工件数、プロジェクトファイナンス、および機器の納期スケジュールと密接に関連してます。
改修は2032年までに8.17%のCAGRで成長すると予測されています。老朽化した機器、A2L冷媒の切り替え、および省エネ要件が連携してこの成長を支えています。冷媒の種類が変わる場合、冷凍回路の検査、検証、または交換が必要になることがあります。その判断は、互換性、物理的状態、清潔さ、およびプロジェクトに必要な文書に依存します。これにより、機器の交換およびサービス活動の一部が新しい配管アセンブリへの需要に転換されます。改修工事のHVACラインセット市場規模は、カスタム長さ、迅速な納品、および耐圧試験要件によっても支えられています。
用途別:空調が収益を支え、ヒートポンプが仕様を再形成
空調は2026年に市場シェアの45.67%を占めました。冷却需要は熱帯・亜熱帯地域および温帯市場の商業ビルで広く続いています。スプリット空調システムは、室内外の機器間に冷媒接続を必要とします。これにより、ラインセットは多くの新規設置および交換において必須のコンポーネントとなっています。このセグメントには、住宅システム、商業用冷却、おび分散型冷媒回路に依存するその他の用途が含まれます。その大きな設置基盤が継続的な交換需要を支えています。
ヒートポンプは2032年までに8.58%のCAGRで成長すると予測されています。欧州と北米の電化政策が、一部の暖房需要を空気熱源システムへと転換しています。ヒートポンプの運転では、暖房モード中の冷媒質量流量が異なるため、より広い吸入ラインが必要になる場合があります。ヒートポンプの設置において、既存の冷却専用ラインに依存するのではなく新しいアセンブリが必要な場合、HVACラインセット市場は恩恵を受けます。可変冷媒流量・可変冷媒量(VRF/VRV)システムおよびマルチスプリットシステムは、複数の回路と機器固有のライン径を必要とします。
最終用途産業別:商業が収益を支配し、住宅が追い上げ
商業は2026年に市場シェアの46.12%を占めました。オフィス、小売センター、病院、ホテル、およびデータセンターは複数のHVAC回路を使用し、より大型または複雑なアセンブリを必要とする場合があります。これらのプロジェクトは多くの場合、耐圧試験、品文書、および納期に関してより高い基準を持っています。商業用設置には、長い配管経路、カスタム長さ、および複数の室内外機器接続が含まれる場合があります。これにより、基本的な住宅用設置と比較して各プロジェクトの価値が高まります。商業ユーザーが占めるシェアは、これらのより高い複雑性要件を反映しています。
住宅は2032年までに8.63%のCAGRで成長すると予測されています。ヒートポンププログラム、冷却普及率の向上、および都市部の熱環境が設置活動を支えています。請負業者が労働力の制約に直面しているため、工場断熱・事前フレア加工済みキットの関連性が高まっています。産業ユーザーは、圧力定格、清潔さ、材料のトレーサビリティ、およびコンプライアンス文書に関して特殊な要件を持っています。運転環境と検証要件がより厳しいため、これらのプロジェクトはより高い価格を要求できます。米国暖房冷凍空調学会(ASHRAE)15および国際標準化機構(ISO)5149などの規格が、冷媒システムの設計と管理方法に影響を与えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
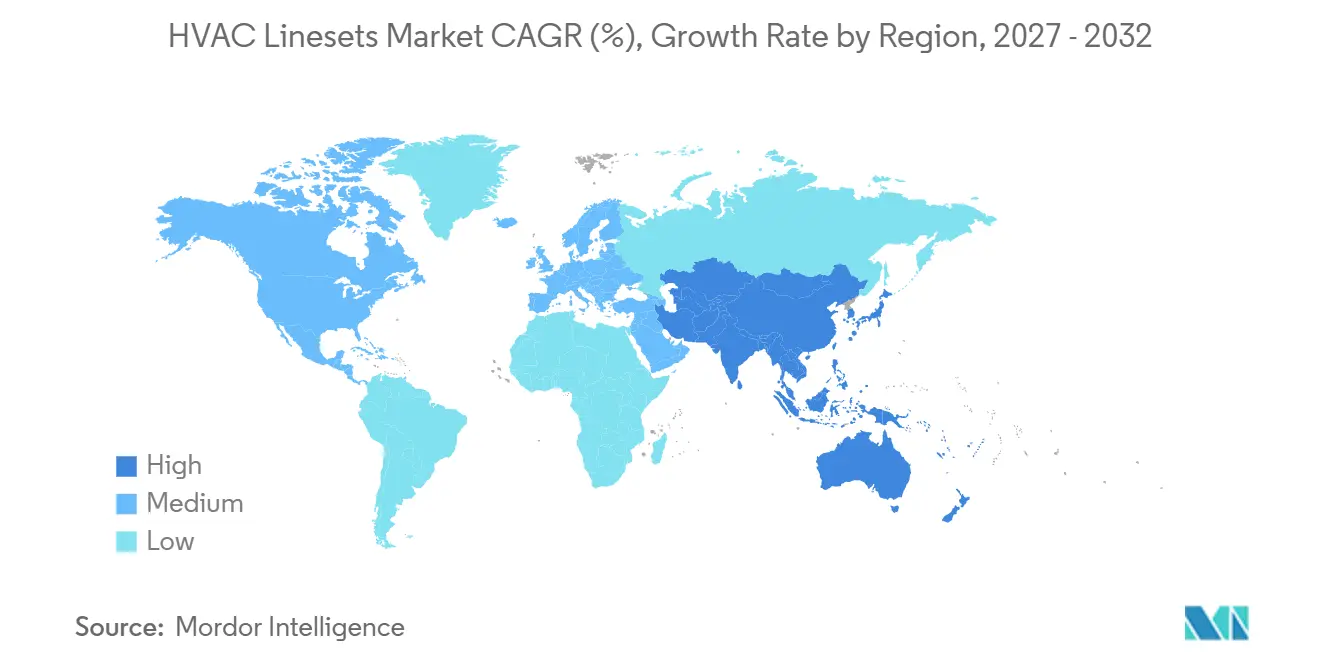
アジア太平洋は2026年に市場シェアの38.39%を占め、2032年までに8.24%のCAGRで成長すると予測されています。中国は大規模な住宅用エアコンの生産と消費を通じて地域需要を支えています。Zhejiang Hailiang Co., Ltd.は、2025年第1四半期の冷凍セグメントの銅管受注が前年同期比20%増加したと報告しました。同社はこの成長を家電製品の下取り補助金と輸出拡大に結びつけました。インドは北部都市部で気温が頻繁に45℃を超え、データセンターのパイプラインと商業建設が拡大し続けているため、高成長市場となっています。東南アジア諸国連合(ASEAN)市場も、貿易リスクを管理しようとする中国の相手先商標製品(OEM)メーカーからの製造投資を受けています。
日本と韓国は、VRFシステムの高い普及率と厳格な建物エネルギー要件を通じて、プレミアムグレードのラインセットへの需要を支えています。INABA DENKI SANGYO CO.,LTD.は、日本において工場事前断熱済みでA2L対応のペアコイル製品で地位を確立しています。中国、インド、およびASEANは異なる需要ドライバーを持っていますが、いずれもより多くのHVAC機器の設置と関連する冷媒回路を支えています。地域の一部では新築住宅建設が重要であり、他の地域では商業プロジェクトと製造活動が重要です。製品サプライヤーは、幅広い気候条件、機器仕様、および流通システムに対応する必要があります。この多様性は、HVACラインセット市場において大量の標準製品と特殊アセンブリの両方を支えています。
北米は、米国環境保護庁の要件に基づいてA2L冷媒システムへの移行を進めています。地域のHVACラインセット市場は、国内製造投資と銅関税の状況にも影響を受けています。PDM Corporationはサウスカロライナ州ロックヒルの施設を拡張し、Cambridge-Lee Industries LLCは2025年4月にテキサス州での製造能力拡張に3,000万 米ドルを投じることを約束しました。米国では2025年7月までにヒートポンプが暖炉を26%上回る販売数を記録し、関連する冷媒配管への需要が増加しました。欧州は欧州連合のFガス規制と建物エネルギー性能指令の影響を受けており、低GWP仕様と建物改修活動を支えています。
南米はブラジルとアルゼンチンの都市化と建設活動によって支えられています。チリは2025年までにR-454Cを使用した地域初の商業用冷凍システムを稼働させ、低GWP冷媒への早期移行を示しました。中東・アフリカ地域は、サウジアラビアのビジョン2030プログラムを含む湾岸協力会議の建設によって支えられています。極端な気温により、湾岸プロジェクトでは高性能のHVAC機器と冷媒ラインが必要不可欠です。Halcorはギリシャの年間生産能力85,000メートルトンの生産施設から地域に供給しています。サハラ以南のアフリカの需要は、南アフリカの商業セグメントと初期の産業用途に集中しています。
競合環境
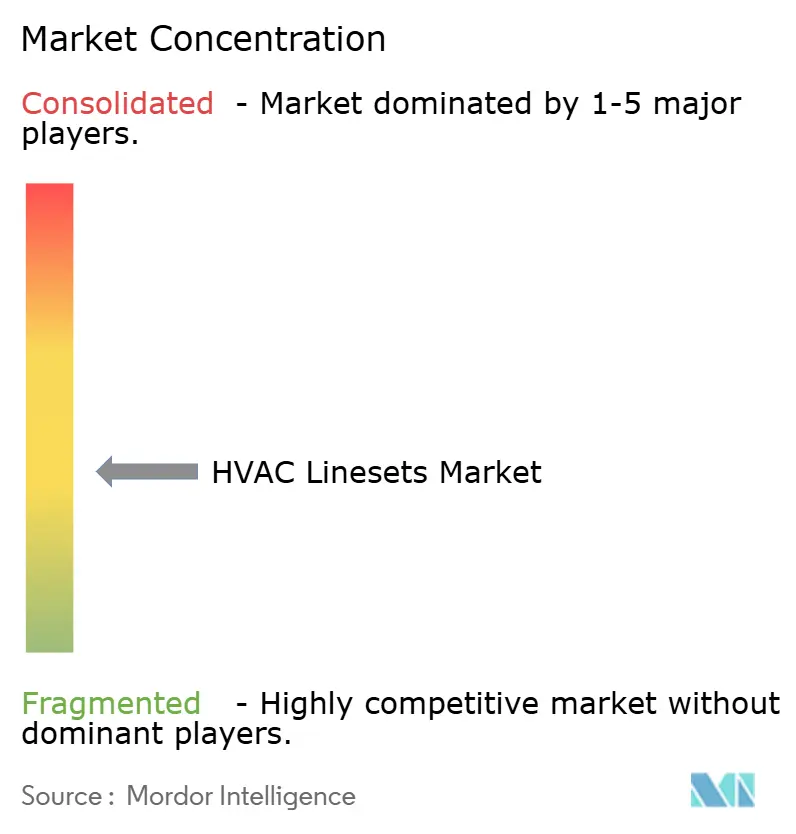
HVACラインセット市場は中程度に集中しており、上位5社にはMueller Industries、Cerro Flow Products LLC、DiversiTech Corporation、Halcor、およびNorsk Hydro ASAが含まれます。2025年9月、Mueller Streamlineは、高圧二酸化炭素およびA2L冷媒用途向けに、アンダーライターズ・ラボラトリーズ207プロトコルに基づいて90バール(1,305 psi)定格のHP90銅管を発売しました。この発売は、圧力性能がプレミアム配管製品の差別化にどのように活用できるかを示しています。規模、製品認証、および地域的な供給可用性は引き続き重要な競争要因です。
Zhejiang Hailiang Co., Ltd.は米国でのニアショア製造に注力しています。同社のテキサス工場は2025年9月に月間生産量2,000メートルトンを超えました。このアプローチは、輸入関税へのエクスポージャーを低減し、国内のHVAC需要に対応することを目的としています。PDM Corporationは、銅鋳造から完成品のラインセットアセンブリまでの一貫生産によって差別化を図っています。Cambridge-Lee Industries LLC、Cerro Flow Products LLC、HMAX、JMF Company、PTubes, Inc.、およびThermaductも、配管、加工、コンポーネント、および関連するHVAC製品を通じてサプライベースに参加しています。したがって、競争には幅広い銅生産者、専門のラインセットメーカー、およびアクセサリーサプライヤーが含まれます。
Halcorは、蘇州新泰通フィンチューブ社(Suzhou New-Taitong FIN-Tube Company)との合弁事業とTALOS FIN NTTチューブプラットフォームを通じて、より高付加価値の熱用途へと移行しています。INABA DENKI SANGYO CO.,LTD.は、アジア太平洋においてA2L互換性と設置ニーズに対応する事前断熱済みペアコイル製品を供給しています。DiversiTech Corporation、RectorSeal、およびその他のアクセサリーサプライヤーは、設置、保護、排水、およびダクトレスシステム用途をサポートする製品を追加しています。これらの企業は、流通リーチ、請負業者との関係、製品の幅広さ、および実用的な設置機能を通じて競争しています。HVACラインセット市場は、単一のサプライヤーに支配されるのではなく、地域と用途によって差別化されたままです。
戦略的活動は、地域製造、冷媒対応製品開発、および省力化設計に集中しています。工場断熱・事前フレア加工済みキットは、現場作業を削減し、製品の一貫性を向上させることができます。Zhejiang Hailiang Co., Ltd.のテキサス生産能力拡張は、地域の供給と関税への対応策です。Mueller StreamlineのHP90発売は、高圧冷凍用途に適した配管の需要に対応しています。Halcorの2025年2月の合弁事業は、HVACおよび冷凍用の熱交換コンポーネントへの注力を拡大しました。これらの動きは、サプライヤーが規制変更、設置上の制約、およびより高い技術要件に対応していることを示しています。
アルミニウムは、銅に注力するサプライヤーにとって引き続き検討事項です。Norsk Hydro ASAは2025年9月に、アルミニウムがグローバルのHVACおよび冷凍ユニットの内容物の40%を占め、5~6年で倍増したと述べました。Norsk Hydro ASAは、この代替において米国が最も急速に動いている市場であると特定しました。ルミニウムの採用は銅へのエクスポージャーを低減できますが、多くの場合、システムの再設計と新しい製造アプローチが必要です。銅管サプライヤーは、交換工事が既存のシステム設計と確立された設置業者の慣行を使用する場合に優位性を保ちます。したがって、素材間の競争は、従来の銅製アセンブリをすぐに置き換えるのではなく、段階的に発展すると予想されます。
HVACラインセット産業のリーダー企業
-
Mueller Industries
-
Cerro Flow Products LLC
-
DiversiTech Corporation
-
Halcor
-
Norsk Hydro ASA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Halcorは、国際鍛造銅協議会テクニカルセミナー2026において、熱交換器向けに新たに開発した高性能銅合金管を発表しました。このイノベーションは、暖房・換気・空調・冷凍システム全体で使用される銅管技術を進歩させることで、HVACラインセット市場を間接的に支えています。
- 2025年10月:Mueller Industriesは、亜臨界二酸化炭素冷凍システム向けに、アンダーライターズ・ラボラトリズ207プロトコルに基づいて90バール(1,305 psi)定格のHP90銅管を発売しました。この製品は、厳しい運転条件下での信頼性の高い性能を必要とする冷凍およびHVAC用途向けの高圧銅管オプションを拡大することで、HVACラインセット市場を支えています。
グローバルHVACラインセット市場レポートの範囲
HVACラインセットは、暖房・換気・空調・冷凍システムにおいて室内外のユニットを接続する断熱配管アセンブリです。システムコンポーネント間で冷媒を運び、効率的な熱移動、信頼性の高い運転、および適切なシステム性能をサポートします。
HVACラインセット市場は、素材タイプ、導入形態、用途、最終用途産業、および地域別にセグメント化されています。素材タイプ別では、市場は銅、低炭素、およびその他の素材タイプにセグメント化されていま。導入形態別では、市場は新築工事と改修にセグメント化されています。用途別では、市場は空調、ヒートポンプ、冷凍、およびVRF/VRVとマルチスプリットシステムにセグメント化されています。最終用途産業別では、市場は商業、産業、および住宅にセグメント化されています。レポートはまた、15カ国のHVACラインセットの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 銅 |
| 低炭素 |
| その他の素材タイプ |
| 新築工事 |
| 改修 |
| 空調 |
| ヒートポンプ |
| 冷凍 |
| VRF/VRVおよびマルチスプリットシステム |
| 商業 |
| 産業 |
| 住宅 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 素材タイプ別 | 銅 | |
| 低炭素 | ||
| その他の素材タイプ | ||
| 導入形態別 | 新築工事 | |
| 改修 | ||
| 用途別 | 空調 | |
| ヒートポンプ | ||
| 冷凍 | ||
| VRF/VRVおよびマルチスプリットシステム | ||
| 最終用途産業別 | 商業 | |
| 産業 | ||
| 住宅 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答さる主要な質問
HVACラインセット市場の規模はどのくらいですか?
HVACラインセット市場規模は2026年に118.79 ビリオン 米ドルと評価され、2027年の12.62 ビリオン 米ドルから2032年には17.99 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.35%です。
HVACラインセットの需要を牽引しているものは何ですか?
ヒートポンプの普及、低GWP冷媒への移行、商業改修活動、都市建設、およびデータセンターの冷却ニーズが需要を支えています。
2026年に最大のシェアを占めた素材タイプはどれですか?
銅は熱伝導率、確立された工具、および主要な冷媒ファミリーとの互換性を提供するため、2026年に70.24%のシェアでリードしました。
2032年までに最も速く成長すると予測されている用途はどれですか?
建物の電化が空気熱源暖房設置を支えるため、ヒートポンプは2032年までに8.58%のCAGRで成長すると予測されています。