
Tamanho e Participação do Mercado de Filtros de Ar para HVAC
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 7.16 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.89 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filtros de Ar para HVAC por Mordor Intelligence
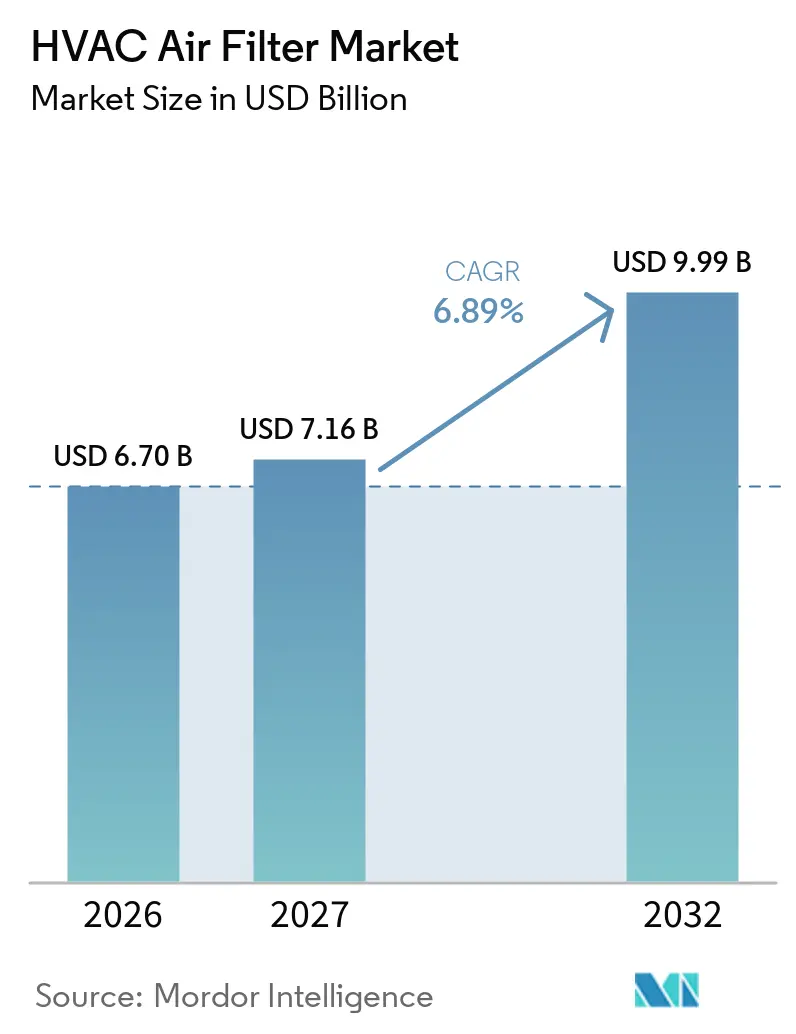
O tamanho do Mercado de Filtros de Ar para HVAC está projetado para expandir de 6,70 bilhões de USD em 2026 e 7,16 bilhões de USD em 2027 para 9,99 bilhões de USD até 2032, com um CAGR de 6,89% entre 2027 e 2032. O mercado global de filtros de ar para HVAC está se beneficiando de um foco mais forte na qualidade do ar interno como requisito de projeto e conformidade de edificações. Especificações de filtração mais elevadas estão deslocando a demanda de meios de fibra de vidro e painel para produtos plissados, HEPA e multiestágio. O Código de Energia da Califórnia de 2025 exige filtração MERV 13 em novas construções aplicáveis, enquanto a Norma ANSI/ASHRAE/ASHE 170-2025 estabelece requisitos de filtração hospitalar, apoiando compras orientadas por conformidade. O mercado global de filtros de ar para HVAC também apresenta oportunidades em saúde, produção de semicondutores e data centers, onde a proteção de equipamentos e a confiabilidade operacional orientam a seleção de filtros. A concorrência permanece mais intensa em produtos premium certificados, enquanto fornecedores regionais e produtores de marca própria competem por preço nas faixas de eficiência padrão.
Principais Conclusões do Relatório
- Por tipo de filtro, os Filtros Plissados detinham 37,3% da participação global do mercado de filtros de ar para HVAC em 2026, enquanto os Filtros HEPA têm previsão de crescimento a um CAGR de 7,5% até 2032.
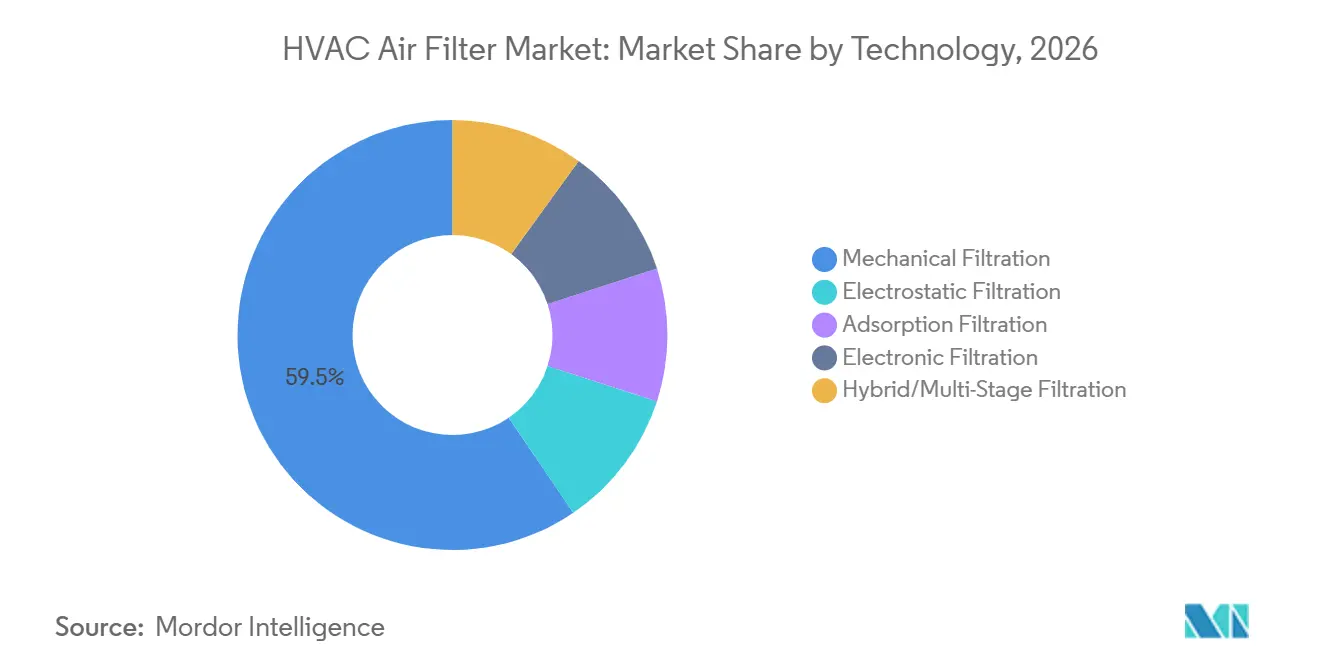
- Por tecnologia, a Filtração Mecânica detinha 59,5% da participação global do mercado de filtros de ar para HVAC em 2026, enquanto a Filtração Híbrida/Multiestágio tem previsão de crescimento a um CAGR de 7,1% até 2032.
- Por aplicação, o segmento Residencial detinha 41,3% da receita em 2026, enquanto os Data Centers têm previsão de crescimento a um CAGR de 8,2% até 2032.
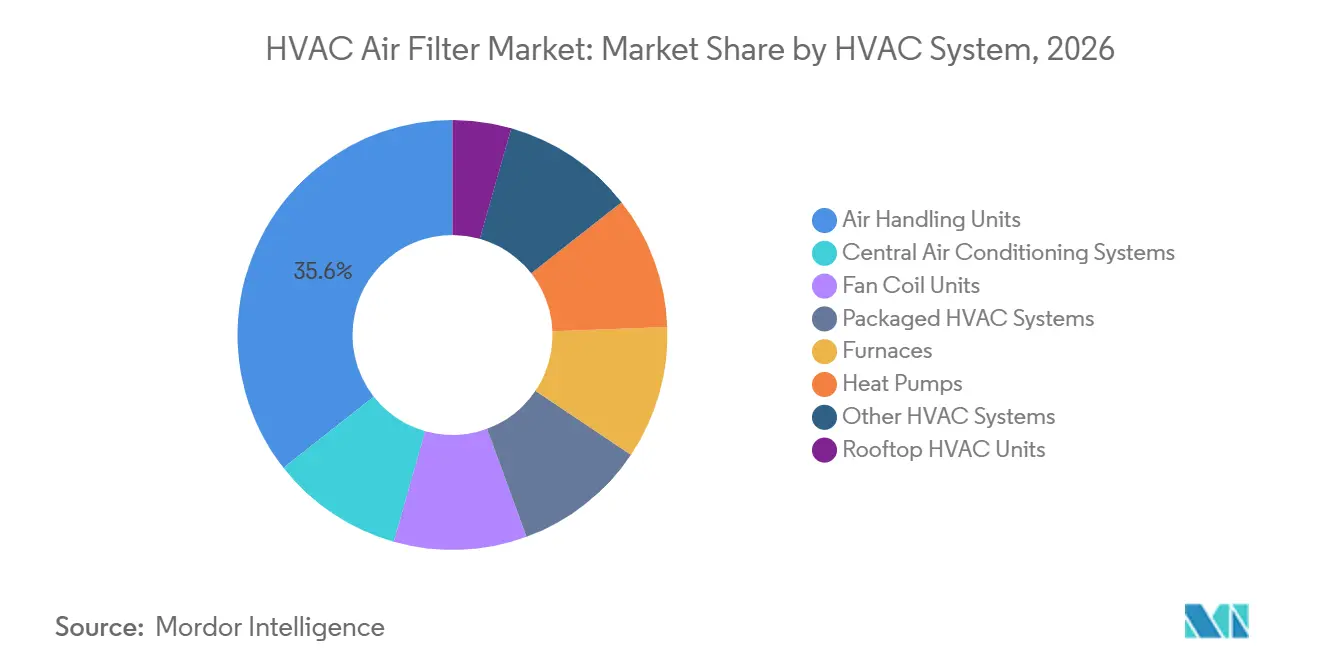
- Por sistema HVAC, as Unidades de Tratamento de Ar detinham 35,6% da receita em 2026, enquanto as Bombas de Calor têm previsão de crescimento a um CAGR de 7,3% até 2032.
- Por geografia, a Ásia-Pacífico detinha 37,9% da receita em 2026 e tem previsão de crescimento a um CAGR de 7,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentações de Qualidade do Ar Interno e Conscientização sobre Saúde | +1.6% | Global, com intensidade concentrada na América do Norte, UE, China e Índia | Médio prazo (2 a 4 anos) |
| Expansão do HVAC Comercial, de Saúde e Industrial | +1.2% | Núcleo na APAC, secundário no MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Filtração Energeticamente Eficiente e Descarbonização de Edificações | +0.9% | América do Norte e UE, com expansão para a APAC | Médio prazo (2 a 4 anos) |
| Controle de Contaminação em Data Centers de Alta Densidade e Semicondutores | +1.0% | América do Norte, APAC e UE | Curto prazo (≤ 2 anos) |
| Desempenho Certificado, Monitoramento de Filtros e Otimização de Substituição | +0.6% | América do Norte e UE, com ganhos iniciais em Singapura, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Qualidade do Ar Interno e Conscientização sobre Saúde
O mercado global de filtros de ar para HVAC é apoiado por normas que exigem desempenho de filtração mensurável. A orientação da EPA identifica a melhoria da filtração e da ventilação como formas de melhorar a qualidade do ar interno em edificações ocupadas.[1] A ISO 16890 classifica os filtros em relação aos tamanhos de partículas encontrados no ar ambiente, o que conecta a seleção de produtos mais diretamente às necessidades de controle de material particulado. A ASHRAE 241 estabeleceu requisitos equivalentes de fornecimento de ar limpo para espaços ocupados, a fim de reduzir a exposição a aerossóis infecciosos. Os requisitos do código da Califórnia estão reduzindo o papel dos produtos de menor eficiência em novas construções.[2] Essa mudança apoia a demanda por substituição de meios plissados e de maior eficiência em todo o mercado global de filtros de ar para HVAC.
Expansão do HVAC Comercial, de Saúde e Industrial
As instalações de saúde exigem práticas de filtração alinhadas à Norma ANSI/ASHRAE/ASHE 170-2025. Esse requisito torna as compras hospitalares mais dependentes do desempenho documentado do produto e da substituição programada. Os edifícios comerciais também sustentam a demanda recorrente porque seus sistemas de tratamento de ar utilizam filtros ao longo do ano. A fabricação farmacêutica e a fabricação de semicondutores exigem condições de qualidade do ar rigorosamente gerenciadas, o que sustenta a demanda por filtração premium. O mercado global de filtros de ar para HVAC, portanto, recebe demanda de projetos menos dependentes dos ciclos comuns de construção de escritórios. Essas instalações podem exigir trocas de filtros mais frequentes porque cargas de partículas mais elevadas e condições operacionais mais rigorosas reduzem a vida útil do filtro.
Filtração Energeticamente Eficiente e Descarbonização de Edificações
O consumo de energia tornou-se uma consideração importante na seleção de filtros, pois a queda de pressão afeta o consumo de energia dos ventiladores. A VDMA afirma que o consumo de energia representa 80% do custo do ciclo de vida de um filtro, e os filtros podem responder por 8% do consumo de energia de edifícios comerciais. Essa relação favorece meios que conseguem manter a eficiência exigida com menor resistência. A Ahlstrom lançou meios de microfibra de vidro sem PFAS em maio de 2026, com até 20% de menor queda de pressão inicial e desempenho de ePM1 65% a ePM1 80% conforme a ISO 16890. O mercado global de filtros de ar para HVAC também é afetado por programas de certificação de edificações que tornam a eficiência de filtração parte de uma decisão mais ampla de desempenho energético. A economia de energia pode reduzir o foco no preço unitário em projetos comerciais onde o custo do ciclo de vida é avaliado.
Controle de Contaminação em Data Centers de Alta Densidade e Semicondutores
Os data centers exigem filtração de alta eficiência para reduzir a deposição de partículas em equipamentos eletrônicos sensíveis. A AAF International observa que os operadores de data centers estão focando na qualidade do ar interno, na confiabilidade e no tempo de atividade à medida que suas instalações aumentam em densidade. A economização pelo lado do ar pode aumentar a exposição a partículas externas e contaminantes moleculares quando as instalações utilizam ar externo para resfriamento. Esse modelo operacional eleva a necessidade de pré-filtração eficaz e filtração molecular. As plantas de semicondutores também exigem condições de sala limpa cuidadosamente controladas, sustentando a demanda por sistemas HEPA e ULPA. O mercado global de filtros de ar para HVAC se beneficia porque essas instalações adquirem produtos com base em especificações de desempenho, e não simplesmente no custo de substituição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custo de Filtros Premium e Custo Total de Propriedade | -1.0% | América do Sul, MEA, Sudeste Asiático, moderado na Índia e Europa Oriental | Longo prazo (≥ 4 anos) |
| Produtos Falsificados e Certificação Inconsistente | -0.6% | Global, concentrado em canais de varejo online na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Queda de Pressão e Penalidade Energética no HVAC | -0.8% | Global, particularmente América do Norte, Europa e Ásia-Pacífico | |
| Fonte: Mordor Intelligence | |||
Custo de Filtros Premium e Custo Total de Propriedade
Os filtros de maior eficiência continuam mais caros do que os produtos básicos de painel, o que pode atrasar atualizações em ambientes sensíveis a custos. A diferença de preço é agravada quando os operadores não consideram o efeito energético da queda de pressão. A VDMA identifica o consumo de energia como o principal componente do custo do ciclo de vida do filtro. A distribuição fragmentada na América do Sul e no Sudeste Asiático pode priorizar o preço de compra em detrimento do custo operacional. Edifícios menores frequentemente carecem de sistemas de monitoramento, de modo que os filtros podem permanecer em serviço além do seu ponto efetivo de substituição. Isso pode aumentar a carga e o consumo de energia sem um sinal claro para o operador, retardando as atualizações em todo o mercado global de filtros de ar para HVAC.
Produtos Falsificados e Certificação Inconsistente
Produtos falsificados podem enfraquecer a confiança nas classificações de filtração declaradas e criar riscos para fornecedores legítimos. Uma investigação do NIOSH de setembro de 2025 constatou que 91,67% dos produtos de filtro respiratório P100 falsificados testados não atenderam aos limites mínimos de desempenho. Embora a investigação tenha envolvido produtos respiratórios, ela destaca a importância da certificação rastreável nas compras de filtração. As diferenças entre os sistemas de teste MERV, ISO 16890 e nacionais podem dificultar a avaliação de desempenho equivalente pelos compradores entre regiões. A verificação de produtos é, portanto, uma preocupação comercial e de controle de qualidade para o mercado global de filtros de ar para HVAC. Documentação mais clara e canais confiáveis podem limitar o risco de produtos não conformes entrarem em aplicações orientadas por especificação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Filtro:
Filtros Plissados Lideram Enquanto HEPA Sustenta o Crescimento PremiumOs Filtros Plissados detinham 37,3% da receita em 2026, a maior participação dentro do tamanho do mercado global de filtros de ar para HVAC por tipos de filtro. Sua base estabelecida abrange equipamentos residenciais, comerciais leves e de escritório, onde estruturas padrão e formatos familiares de 1 a 4 polegadas apoiam a substituição de rotina. As alternativas de marca própria estão exercendo pressão de preço sobre os produtos de MERV médio, mesmo que os Filtros de Bolsa e Saco permaneçam úteis em unidades de tratamento de ar comerciais com cargas de poeira mais elevadas. Os Filtros de Painel servem cada vez mais para funções de menor custo ou pré-filtração, enquanto os Filtros de Fibra de Vidro perdem espaço onde requisitos mais elevados de MERV substituem especificações básicas. Os Filtros de Célula Rígida e Caixa mantêm um papel estável em sistemas hospitalares e farmacêuticos de alto fluxo de ar que exigem filtração final confiável.
Os Filtros HEPA têm previsão de crescimento a um CAGR de 7,5% até 2032, tornando-os o tipo de crescimento mais rápido no mercado global de filtros de ar para HVAC. Atualizações em saúde, construção de salas limpas e requisitos operacionais de data centers sustentam essa demanda, enquanto os requisitos de teste estabelecidos favorecem fornecedores certificados em aplicações premium. Os Filtros ULPA atendem a necessidades mais restritas em plantas de semicondutores e ambientes de isolamento hospitalar, onde o controle de partículas muito pequenas é essencial. Os Filtros de Carvão Ativado adicionam controle de contaminantes moleculares e odores em edifícios comerciais urbanos e data centers, o que os meios de material particulado sozinhos não conseguem fornecer. O setor global de filtros de ar para HVAC, portanto, depende de combinações de pré-filtração, filtração final e controle molecular, e não de um único estágio de produto.
Por Tecnologia:
A Filtração Mecânica Tem Escala Enquanto os Sistemas Híbridos AvançamA Filtração Mecânica detinha 59,5% da receita em 2026, tornando-a a maior categoria de tecnologia no mercado global de filtros de ar para HVAC. A maioria dos sistemas HVAC utiliza meios de fibra, incluindo fibra de vidro, polipropileno e microfibra de vidro, para remover partículas do ar por meio de um modelo de substituição modular. Essa ampla base instalada mantém os produtos mecânicos relevantes em todos os tipos de edificações, embora a Filtração Eletrostática permaneça atraente em residências porque os formatos laváveis e de autocarregamento podem reduzir as necessidades de substituição. Sua eficiência pode diminuir quando a carga eletret se dissipa, um problema que a ISO 16890 considera por meio de testes de descarga com IPA que avaliam a perda de eficiência no mundo real. A Filtração Eletrônica permanece limitada em aplicações de HVAC porque as preocupações com ozônio restringiram uma adoção mais ampla.
A Filtração Híbrida/Multiestágio tem previsão de crescimento a um CAGR de 7,1% até 2032, impulsionada por data centers, instalações farmacêuticas e plantas de semicondutores. Esses sistemas combinam meios de material particulado de alto MERV ou HEPA com meios de carvão ativado ou quimicamente tratados para controlar partículas e contaminantes moleculares em conjunto. A Camfil introduziu sua série CC X em março de 2026, combinando filtração de material particulado PM1 e molecular com conectividade BACnet e Modbus. Os produtos de adsorção independentes continuam a atender instalações de alimentos e edifícios comerciais urbanos onde o controle de odores e COV é a principal necessidade. O mercado global de filtros de ar para HVAC utiliza sistemas híbridos onde um único estágio mecânico não consegue atender ao requisito completo de controle de contaminantes.

Por Aplicação:
O Volume de Substituição Residencial Coexiste com a Demanda de Data CentersAs aplicações residenciais detinham 41,3% da receita em 2026, a maior participação de aplicação no mercado global de filtros de ar para HVAC. O volume instalado de unidades HVAC domésticas cria demanda recorrente por substituição na América do Norte e na Europa, enquanto o uso mais amplo de ar-condicionado sustenta o crescimento na Ásia-Pacífico. Os produtos premium podem apoiar ciclos de substituição mais curtos e rotinas de manutenção mais claras para domicílios que priorizam a qualidade do ar interno. Em abril de 2025, a 3M introduziu seu Kit de Filtro de Ar Recarregável Filtrete, com uma estrutura reutilizável classificada para até 20 anos e inserções classificadas para até 12 meses. A empresa declarou que o kit reduz o espaço de armazenamento em 75% e o desperdício descartável em 20%, enquanto as instalações comerciais e industriais continuam a apoiar contratos de substituição programada.
Os Data Centers têm previsão de crescimento a um CAGR de 8,2% até 2032, a maior taxa de crescimento de aplicação no mercado global de filtros de ar para HVAC. Suas decisões de compra priorizam a confiabilidade dos equipamentos, a continuidade operacional e o controle da deposição de partículas e gases corrosivos em ambientes de computação densa. Os locais de saúde e farmacêuticos também exigem filtração certificada porque as condições de ventilação são gerenciadas de perto, enquanto as salas limpas precisam de ar controlado para a produção. As instalações de alimentos e bebidas fornecem um nicho estável onde a higiene e o controle de contaminação orientam a seleção de produtos, e não os requisitos gerais de bem-estar. O setor global de filtros de ar para HVAC se beneficia dessas configurações porque os compradores frequentemente valorizam o desempenho documentado e o suporte de serviço em detrimento do simples preço unitário.
Por Sistema HVAC:
Unidades de Tratamento de Ar Lideram Enquanto Bombas de Calor Adicionam Pontos de DemandaAs Unidades de Tratamento de Ar detinham 35,6% da receita em 2026, a maior categoria de sistema no mercado global de filtros de ar para HVAC. Essas unidades frequentemente utilizam pré-filtros, filtros de bolsa intermediários e estágios HEPA finais, criando demanda recorrente por vários tipos de produtos em uma única instalação. Os sistemas centrais de ar-condicionado fornecem uma base secundária substancial, enquanto as Unidades HVAC de Cobertura comumente recebem manutenção programada por meio de contratos de manutenção comercial nos EUA. As Unidades de Bobina de Ventilador e os Sistemas HVAC Compactos atendem a locais comerciais pequenos e médios, frequentemente com filtração de estágio único nos níveis MERV 8 a MERV 11. As Fornalhas enfrentam menor relevância a longo prazo nos mercados desenvolvidos à medida que os incentivos à eletrificação apoiam sistemas de aquecimento alternativos.
As Bombas de Calor têm previsão de crescimento a um CAGR de 7,3% até 2032, criando uma fonte de demanda de sistema de crescimento mais rápido para o mercado global de filtros de ar para HVAC. A AIE relatou que as vendas globais de bombas de calor para edificações atingiram 108 GW em 2025 e que as bombas de calor superaram as caldeiras a gás natural na França, Alemanha e Estados Unidos. Cada instalação dutoada ou de cassete pode criar um ponto de serviço de filtro que não existia em sistemas de aquecimento sem um componente comparável de tratamento de ar. A reversão sazonal pode carregar os filtros de forma diferente dos equipamentos exclusivos de resfriamento, o que pode influenciar os requisitos de serviço ao longo do ano. Isso torna a eletrificação relevante para a demanda de filtros, além do ciclo de substituição estabelecido para os equipamentos HVAC existentes.
Análise Geográfica
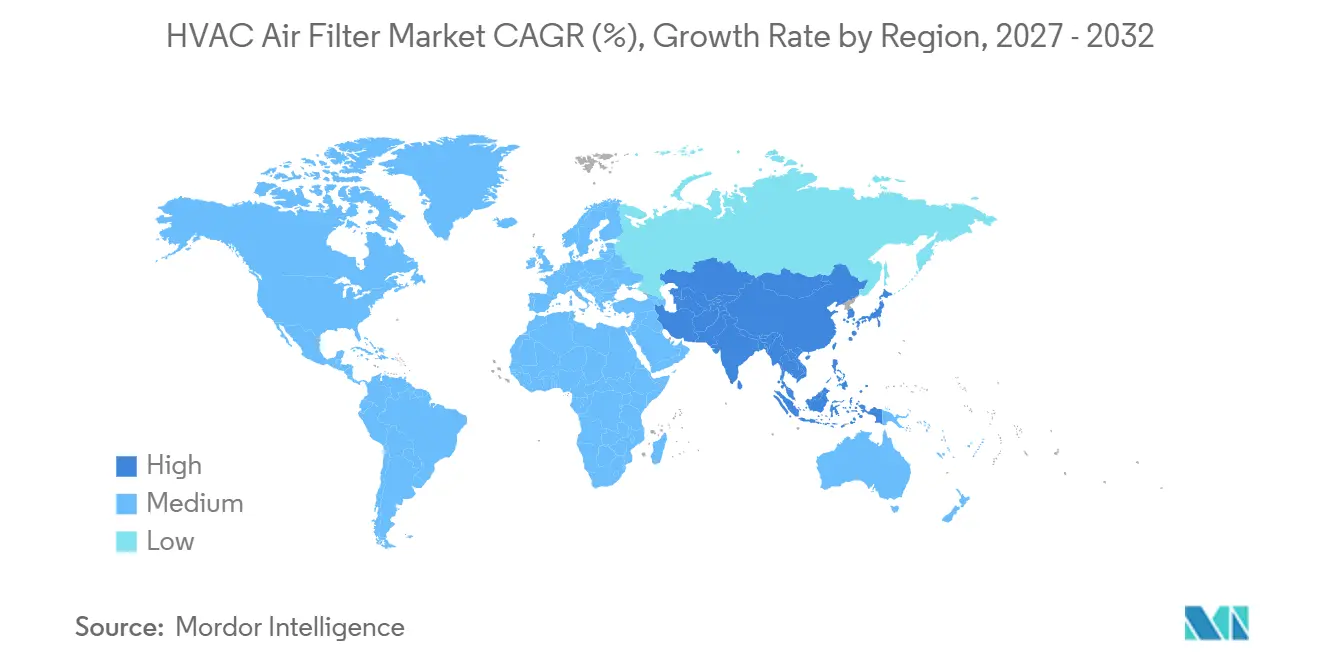
A Ásia-Pacífico detinha 37,9% da receita em 2026 e tem previsão de crescimento a um CAGR de 7,7% até 2032, liderando o mercado global de filtros de ar para HVAC em ambas as medidas. A China tem um papel de fabricação importante e está elevando os requisitos de qualidade por meio de sua revisão GB/T 14295-2025, que entrou em vigor em 2026. A Índia sustenta a demanda por meio da fabricação farmacêutica, especialmente no corredor Pune-Hyderabad, enquanto o Japão permanece estável por meio de atividades de renovação e uso generalizado de ar-condicionado reversível. Vietnã, Tailândia e Indonésia estão ganhando demanda de clusters de fabricação de eletrônicos e desenvolvimento de data centers. Essas condições tornam a região importante tanto para o fornecimento de produtos quanto para o consumo de alta especificação.
A América do Norte é uma região madura onde a substituição de infraestrutura, a adoção de bombas de calor e os data centers de hiperescala sustentam a demanda. A orientação da EPA apoia a melhoria da filtração e da ventilação em escolas e outros edifícios ocupados. Os requisitos de construção da Califórnia apoiam o uso de MERV 13 em novas construções aplicáveis. As compras de data centers são orientadas por especificação e frequentemente conectadas a acordos de serviço plurianuais, enquanto o Canadá se beneficia de reformas comerciais e o México da fabricação automotiva e de eletrônicos. O mercado global de filtros de ar para HVAC tem uma base de demanda premium estável na região porque a conformidade e a confiabilidade dos ativos afetam as escolhas de compra.
A Europa é moldada por requisitos de qualidade e atividades de renovação de edifícios comerciais. A Diretiva de Desempenho Energético de Edifícios da UE apoia atualizações de HVAC que podem exigir especificações de filtro atualizadas, e a Eurovent fornece certificação de terceiros para filtros classificados sob ISO ePM1, ePM2,5 e ePM10. A Alemanha lidera a demanda regional, seguida pela França, Reino Unido, Itália e Polônia, enquanto o investimento em semicondutores, farmacêuticos e saúde sustenta as necessidades de HEPA e ULPA. A América do Sul e o Oriente Médio e África permanecem como mercados menores, embora os projetos de data centers do Golfo e as necessidades industriais, farmacêuticas e comerciais no Brasil, Argentina, Chile e Colômbia sustentem a demanda.
Cenário Competitivo
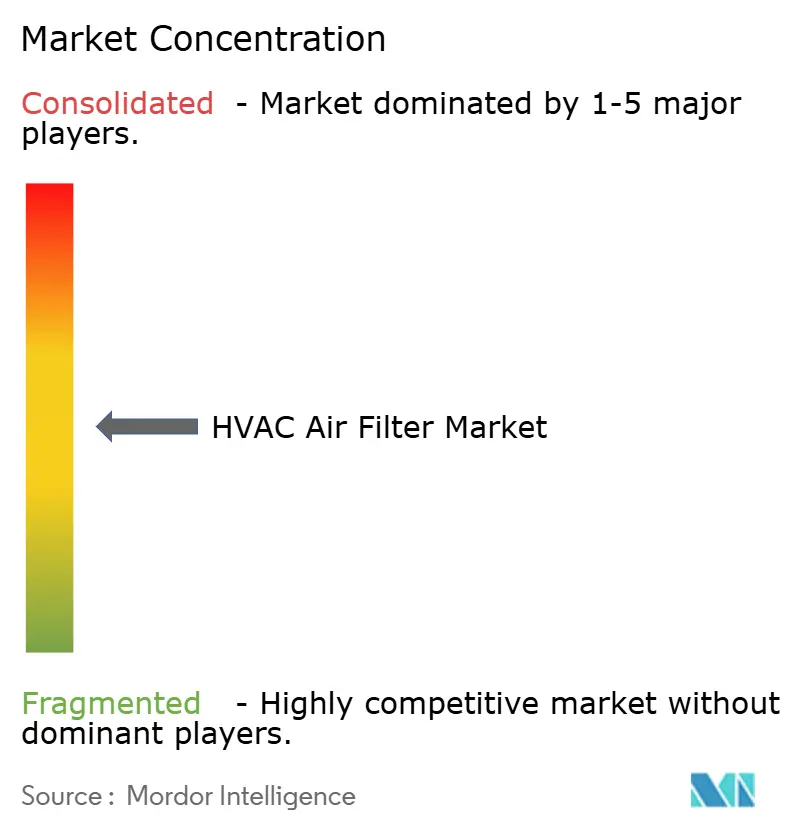
O mercado global de filtros de ar para HVAC tem concentração moderada em produtos premium certificados, com Camfil AB, 3M, MANN+HUMMEL, AAF International, Freudenberg Filtration Technologies e Parker Hannifin competindo em categorias selecionadas. Fornecedores regionais e produtores de marca própria permanecem ativos nas faixas padrão de MERV, de modo que a certificação premium não se traduz em controle de todos os volumes de produtos. A Parker Hannifin concluiu sua aquisição da Filtration Group Corporation por 9,25 bilhões de USD em agosto de 2026, expandindo seu portfólio em HVAC/R, ciências da vida e filtração industrial. A transação aumentou a relevância da receita recorrente de pós-venda nas operações de filtração da Parker. Os fornecedores premium competem por meio de certificação, engenharia de produtos e capacidade de serviço, enquanto as faixas padrão permanecem mais expostas à concorrência por preço.
A MANN+HUMMEL relatou que sua Série EF abrangia filtros de painel, bolsa, compactos, de alto desempenho e moleculares em todos os estágios de filtração. A Ahlstrom introduziu meios de microfibra de vidro sem PFAS em maio de 2026, oferecendo uma resposta baseada em materiais aos requisitos de energia e segurança de produtos. A Série CC X da Camfil de março de 2026 adicionou equipamentos industriais de limpeza de ar conectados com filtração combinada de material particulado e molecular. Os fornecedores estão, portanto, buscando eficiência, monitoramento e aplicações de alto valor, enquanto o investimento em produção na Ásia pode reduzir os prazos de entrega para produtos volumosos utilizados em projetos de salas limpas. O mercado global de filtros de ar para HVAC permanece competitivo porque os produtos padrão têm barreiras de entrada mais baixas do que os segmentos certificados premium.
Sustentabilidade, monitoramento conectado e filtração especializada são áreas competitivas centrais. Estruturas recicláveis e meios sem PFAS abordam preocupações com materiais e resíduos, enquanto programas de substituição baseados em sensores podem construir relacionamentos comerciais contínuos com clientes. As aplicações em data centers, farmacêuticos e semicondutores são atraentes porque os compradores enfatizam o desempenho documentado, e as patentes de meios avançados podem proteger designs de menor queda de pressão. Os edifícios comerciais menores permanecem menos atendidos por programas de substituição conectados, o que deixa espaço para gerenciamento de estoque vinculado a sensores e modelos de serviço no estilo de assinatura.
Líderes do Setor de Filtros de Ar para HVAC
-
Camfil AB
-
American Air Filter Company, Inc. (AAF International)
-
MANN+HUMMEL Gruppe
-
Freudenberg Filtration Technologies SE & Co. KG
-
Donaldson Company, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Filtros de Ar para HVAC Empresas cobertas neste relatório
- 3M Company
- AFPRO Filters
- Ahlstrom Oyj
- American Air Filter Company, Inc. (AAF International)
- Camfil AB
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Donaldson Company, Inc.
- Dynamic Filtration Ltd.
- Emirates Industrial Filters LLC
- Filtration Group Corporation
- Freudenberg Filtration Technologies SE & Co. KG
- Hengst SE
- Honeywell International Inc.
- Johnson Controls International plc
- Koch Filter Corporation
- MANN+HUMMEL Gruppe
- Parker Hannifin Corporation
- Trane Technologies plc
- Volz Luftfilter
Desenvolvimentos industriais recentes em Mercado de Filtros de Ar para HVAC
- Setembro de 2026: A AAF International introduziu o AstroCel III Aero, um filtro HEPA leve em formato V-bank com 99,99% de eficiência a 0,3 mícrons, fabricado nos Estados Unidos para o mercado norte-americano. O design com estrutura de polímero é 40% mais leve do que as unidades HEPA tradicionais com estrutura metálica, reduz o custo de mão de obra de instalação e troca, e atende à classificação de segurança contra incêndio UL 900 para conformidade com a NFPA 90A.
- Agosto de 2026: A Parker Hannifin concluiu sua aquisição da Filtration Group Corporation por 9,25 bilhões de USD, consolidando portfólios de filtração em HVAC/R, ciências da vida e aplicações industriais. A transação foi estruturada em base sem caixa e sem dívida a 19,6x o EBITDA ajustado estimado da Filtration Group para 2025.
- Maio de 2026: A Ahlstrom lançou meios de filtro HVAC de microfibra de vidro sem PFAS em Turim, Itália. A plataforma oferece até 20% de menor queda de pressão inicial, abrange eficiência de ePM1 65% a ePM1 80% conforme a ISO 16890 e apoia os fabricantes na transição para materiais de filtro mais seguros.
Escopo do Relatório do Mercado Global de Filtros de Ar para HVAC
Um filtro de ar para HVAC é um dispositivo removível feito de materiais porosos ou fibrosos que captura poeira, pólen, pelos de animais domésticos e outros poluentes do ar antes que entrem e circulem por um sistema de aquecimento, ventilação e ar-condicionado.
O mercado global de filtros de ar para HVAC é segmentado por tipo de filtro, tecnologia, aplicação, sistema HVAC e geografia. Por tipo de filtro, o mercado é segmentado em filtros de painel, filtros plissados, filtros de bolsa/saco, filtros HEPA, filtros ULPA, filtros eletrostáticos, filtros de carvão ativado, filtros de fibra de vidro, filtros de célula rígida/caixa e outros filtros de ar para HVAC. Por tecnologia, o mercado é segmentado em filtração mecânica, filtração eletrostática, filtração por adsorção, filtração eletrônica e filtração híbrida/multiestágio. Por aplicação, o mercado é segmentado em residencial, comercial, industrial, saúde, data centers, salas limpas, instalações farmacêuticas, instalações de alimentos e bebidas e outras aplicações. Por sistema HVAC, o mercado é segmentado em unidades de tratamento de ar, unidades HVAC de cobertura, sistemas centrais de ar-condicionado, unidades de bobina de ventilador, sistemas HVAC compactos, fornalhas, bombas de calor e outros sistemas HVAC. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de filtros de ar para HVAC em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Filtros de Painel |
| Filtros Plissados |
| Filtros de Bolsa/Saco |
| Filtros HEPA |
| Filtros ULPA |
| Filtros Eletrostáticos |
| Filtros de Carvão Ativado |
| Filtros de Fibra de Vidro |
| Filtros de Célula Rígida/Caixa |
| Outros Filtros de Ar para HVAC |
| Filtração Mecânica |
| Filtração Eletrostática |
| Filtração por Adsorção |
| Filtração Eletrônica |
| Filtração Híbrida/Multiestágio |
| Residencial |
| Comercial |
| Industrial |
| Saúde |
| Data Centers |
| Salas Limpas |
| Instalações Farmacêuticas |
| Instalações de Alimentos e Bebidas |
| Outras Aplicações |
| Unidades de Tratamento de Ar |
| Unidades HVAC de Cobertura |
| Sistemas Centrais de Ar-Condicionado |
| Unidades de Bobina de Ventilador |
| Sistemas HVAC Compactos |
| Fornalhas |
| Bombas de Calor |
| Outros Sistemas HVAC |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Filtro | Filtros de Painel | |
| Filtros Plissados | ||
| Filtros de Bolsa/Saco | ||
| Filtros HEPA | ||
| Filtros ULPA | ||
| Filtros Eletrostáticos | ||
| Filtros de Carvão Ativado | ||
| Filtros de Fibra de Vidro | ||
| Filtros de Célula Rígida/Caixa | ||
| Outros Filtros de Ar para HVAC | ||
| Por Tecnologia | Filtração Mecânica | |
| Filtração Eletrostática | ||
| Filtração por Adsorção | ||
| Filtração Eletrônica | ||
| Filtração Híbrida/Multiestágio | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Industrial | ||
| Saúde | ||
| Data Centers | ||
| Salas Limpas | ||
| Instalações Farmacêuticas | ||
| Instalações de Alimentos e Bebidas | ||
| Outras Aplicações | ||
| Por Sistema HVAC | Unidades de Tratamento de Ar | |
| Unidades HVAC de Cobertura | ||
| Sistemas Centrais de Ar-Condicionado | ||
| Unidades de Bobina de Ventilador | ||
| Sistemas HVAC Compactos | ||
| Fornalhas | ||
| Bombas de Calor | ||
| Outros Sistemas HVAC | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o valor do mercado global de filtros de ar para HVAC em 2027?
O tamanho do Mercado de Filtros de Ar para HVAC está projetado para expandir de 6,70 bilhões de USD em 2026 e 7,16 bilhões de USD em 2027 para 9,99 bilhões de USD até 2032, registrando um CAGR de 6,89% entre 2027 e 2032.
O que está impulsionando a demanda por filtros de ar para HVAC?
Os requisitos de qualidade do ar interno, o desempenho energético de edificações, as necessidades de saúde, a expansão de data centers e a adoção de bombas de calor estão sustentando a demanda. As compras orientadas por conformidade são particularmente importantes nas categorias de filtração premium.
Qual tipo de filtro está crescendo mais rapidamente?
Os Filtros HEPA têm previsão de crescimento a um CAGR de 7,5% até 2032, apoiados por salas limpas, instalações de saúde e data centers.
Qual aplicação está crescendo mais rapidamente para filtros de ar para HVAC?
Os Data Centers têm previsão de crescimento a um CAGR de 8,2% até 2032 porque seus operadores exigem controle confiável de contaminantes particulados e moleculares. Isso apoia decisões de compra orientadas por especificação e requisitos de serviço. Também favorece soluções de filtração de maior eficiência e multiestágio em instalações com equipamentos sensíveis. As operações de saúde e farmacêuticas demonstram preferência semelhante por desempenho certificado.
Qual região lidera a demanda por filtros de ar para HVAC?
A Ásia-Pacífico detinha 37,9% da receita em 2026 e tem previsão de crescimento a um CAGR de 7,7% até 2032.
Como as bombas de calor afetam a demanda por filtros de ar para HVAC?
As Bombas de Calor têm previsão de crescimento a um CAGR de 7,3% até 2032, e novas instalações dutoadas ou de cassete podem criar pontos adicionais de serviço de filtros.