
Größe und Marktanteil im HVAC-Luftfiltermarkt
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 7.16 Milliarden US-Dollar |
| Marktgröße (2032) | 9.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.89 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des HVAC-Luftfiltermarkts von Mordor Intelligence
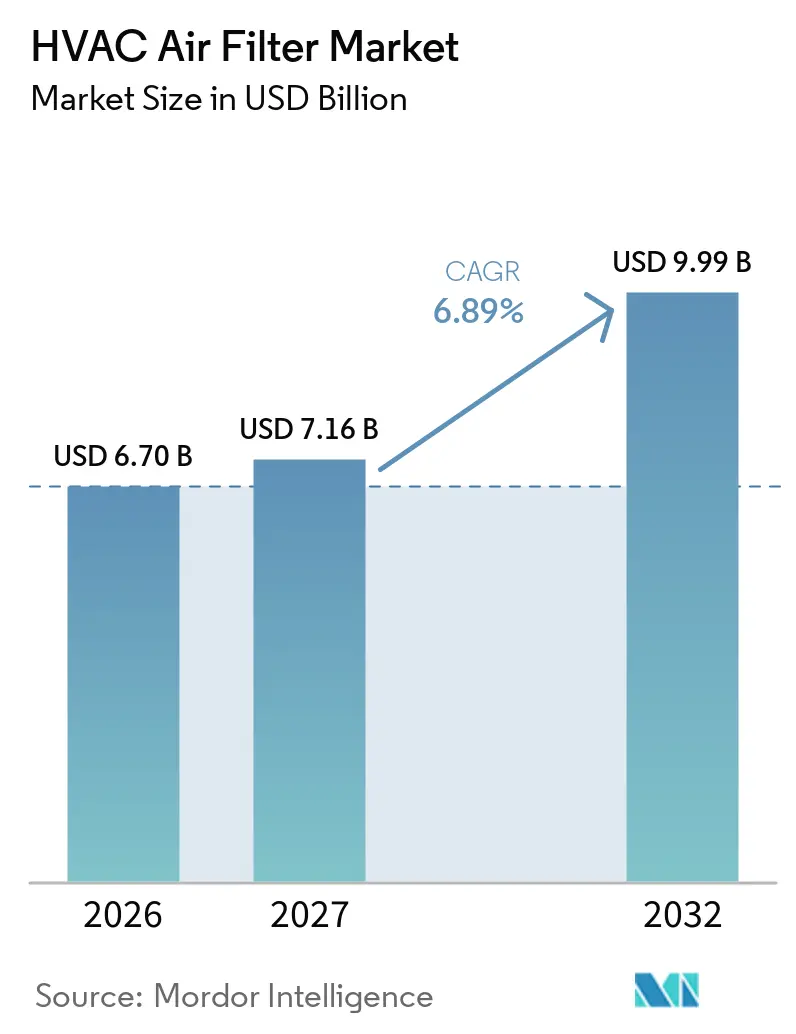
Die Größe des HVAC-Luftfiltermarkts wird voraussichtlich von 6,70 Milliarden USD im Jahr 2026 und 7,16 Milliarden USD im Jahr 2027 auf 9,99 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 6,89 % zwischen 2027 und 2032. Der globale HVAC-Luftfiltermarkt profitiert von einem stärkeren Fokus auf Innenraumluftqualität als Anforderung an Gebäudeplanung und Compliance. Höhere Filtrationsspezifikationen verlagern die Nachfrage von Glasfaser- und Plattenmedien hin zu gefalteten, HEPA- und mehrstufigen Produkten. Californias Energiecode 2025 schreibt MERV-13-Filtration in entsprechenden Neubauten vor, während der ANSI/ASHRAE/ASHE-Standard 170-2025 die Filtrationsanforderungen für Krankenhäuser festlegt und compliance-getriebene Käufe unterstützt. Der globale HVAC-Luftfiltermarkt bietet auch Chancen im Gesundheitswesen, in der Halbleiterproduktion und in Rechenzentren, wo Geräteschutz und Betriebszuverlässigkeit die Filterauswahl bestimmen. Der Wettbewerb ist bei zertifizierten Premiumprodukten am stärksten, während regionale Anbieter und Eigenmarken-Hersteller im Standardeffizienzbereich über den Preis konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Filtertyp hielt Gefaltete Filter im Jahr 2026 einen Marktanteil von 37,3 % am globalen HVAC-Luftfiltermarkt, während HEPA-Filter bis 2032 mit einem CAGR von 7,5 % wachsen sollen.
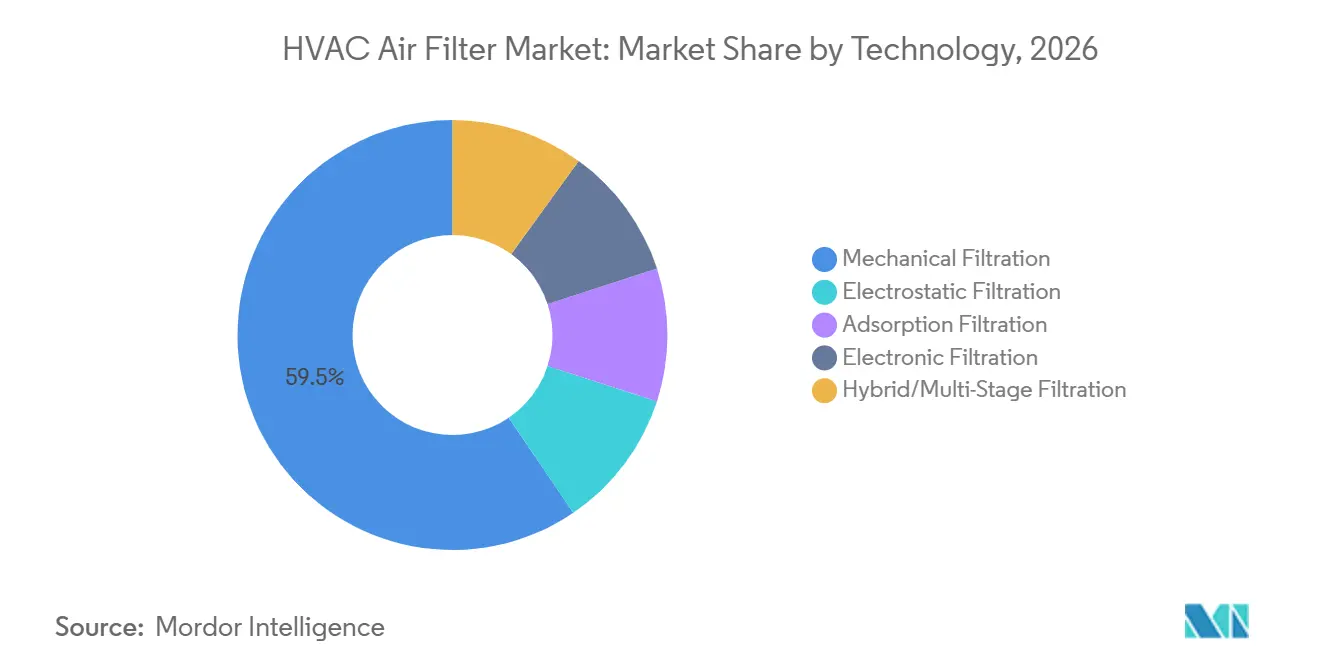
- Nach Technologie hielt Mechanische Filtration im Jahr 2026 einen Marktanteil von 59,5 % am globalen HVAC-Luftfiltermarkt, während Hybrid-/Mehrstufige Filtration bis 2032 mit einem CAGR von 7,1 % wachsen soll.
- Nach Anwendung hielt der Wohnbereich im Jahr 2026 einen Umsatzanteil von 41,3 %, während Rechenzentren bis 2032 mit einem CAGR von 8,2 % wachsen sollen.
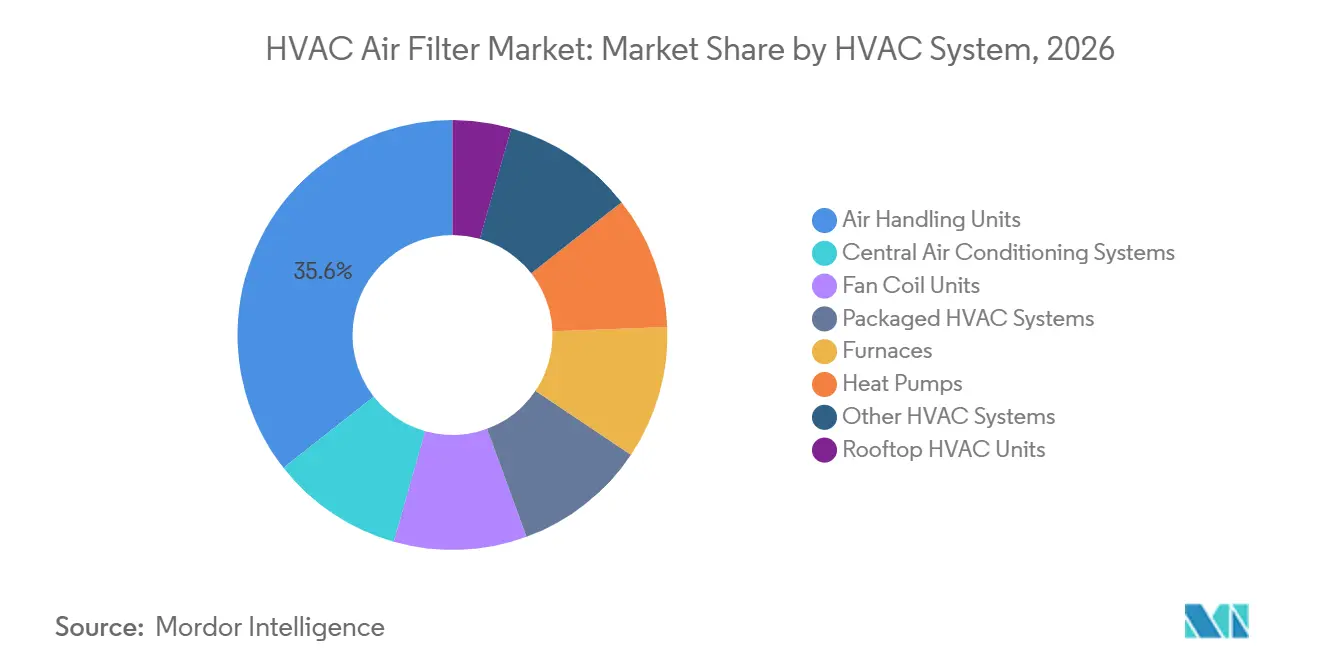
- Nach HVAC-System hielten Lüftungsanlagen im Jahr 2026 einen Umsatzanteil von 35,6 %, während Wärmepumpen bis 2032 mit einem CAGR von 7,3 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 37,9 % und soll bis 2032 mit einem CAGR von 7,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zur Innenraumluftqualität und Gesundheitsbewusstsein | +1.6% | Global, mit Schwerpunkt in Nordamerika, EU, China und Indien | Mittelfristig (2–4 Jahre) |
| Expansion von HVAC-Systemen in Gewerbe, Gesundheitswesen und Industrie | +1.2% | Asien-Pazifik als Kernmarkt, sekundär in Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Energieeffiziente Filtration und Dekarbonisierung von Gebäuden | +0.9% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kontaminationskontrolle in hochdichten Rechenzentren und Halbleiterfertigungsanlagen | +1.0% | Nordamerika, Asien-Pazifik und EU | Kurzfristig (≤ 2 Jahre) |
| Zertifizierte Leistung, Filterüberwachung und Optimierung des Austauschs | +0.6% | Nordamerika und EU, mit frühen Gewinnen in Singapur, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zur Innenraumluftqualität und Gesundheitsbewusstsein
Der globale HVAC-Luftfiltermarkt wird durch Standards gestützt, die messbare Filtrationsleistung vorschreiben. Die EPA-Leitlinien identifizieren verbesserte Filtration und Belüftung als Maßnahmen zur Verbesserung der Innenraumluftqualität in genutzten Gebäuden.[1] ISO 16890 bewertet Filter anhand von Partikelgrößen in der Umgebungsluft, was die Produktauswahl enger mit dem Bedarf an Partikelkontrolle verknüpft. ASHRAE 241 legte Anforderungen an die äquivalente Reinluftlieferung für genutzte Räume fest, um die Exposition gegenüber infektiösen Aerosolen zu reduzieren. Die Bauvorschriften Californias schränken die Rolle von Produkten mit geringerer Effizienz im Neubau ein.[2] Diese Entwicklung unterstützt die Ersatznachfrage nach gefalteten und hocheffizienten Medien im gesamten globalen HVAC-Luftfiltermarkt.
Expansion von HVAC-Systemen in Gewerbe, Gesundheitswesen und Industrie
Gesundheitseinrichtungen benötigen Filtrationspraktiken, die dem ANSI/ASHRAE/ASHE-Standard 170-2025 entsprechen. Diese Anforderung macht den Einkauf in Krankenhäusern stärker abhängig von dokumentierter Produktleistung und planmäßigem Austausch. Gewerbliche Gebäude unterstützen ebenfalls eine wiederkehrende Nachfrage, da ihre Lüftungsanlagen das ganze Jahr über Filter verwenden. Die pharmazeutische Fertigung und die Halbleiterfertigung erfordern eng gesteuerte Luftqualitätsbedingungen, was die Nachfrage nach Premiumfiltration unterstützt. Der globale HVAC-Luftfiltermarkt erhält daher Nachfrage aus Projekten, die weniger von gewöhnlichen Bürobauzyklen abhängig sind. Diese Einrichtungen können häufigere Filterwechsel erfordern, da höhere Partikelbelastungen und strengere Betriebsbedingungen die nutzbare Filterlebensdauer verkürzen.
Energieeffiziente Filtration und Dekarbonisierung von Gebäuden
Der Energieverbrauch ist zu einem wichtigen Faktor bei der Filterauswahl geworden, da der Druckabfall den Energieverbrauch des Lüfters beeinflusst. Der VDMA gibt an, dass der Energieverbrauch 80 % der Lebenszykluskosten eines Filters ausmacht und Filter für 8 % des Energieverbrauchs von Gewerbegebäuden verantwortlich sein können. Dieses Verhältnis begünstigt Medien, die die erforderliche Effizienz bei geringerem Widerstand aufrechterhalten können. Ahlstrom brachte im Mai 2026 PFAS-freie Glasmikrofasermedien auf den Markt, mit bis zu 20 % geringerem anfänglichem Druckabfall und einer Leistung von ePM1 65 % bis ePM1 80 % gemäß ISO 16890. Der globale HVAC-Luftfiltermarkt wird auch von Gebäudezertifizierungsprogrammen beeinflusst, die die Filtrationseffizienz in eine umfassendere Energieleistungsentscheidung einbeziehen. Energieeinsparungen können den Fokus auf den Stückpreis in gewerblichen Projekten verringern, bei denen die Lebenszykluskosten bewertet werden.
Kontaminationskontrolle in hochdichten Rechenzentren und Halbleiterfertigungsanlagen
Rechenzentren benötigen hocheffiziente Filtration, um die Partikelablagerung auf empfindlichen elektronischen Geräten zu reduzieren. AAF International weist darauf hin, dass Rechenzentrumsbetreiber zunehmend auf Innenraumluftqualität, Zuverlässigkeit und Betriebszeit achten, da ihre Anlagen dichter werden. Die luftseitige Ökonomisierung kann die Exposition gegenüber Außenpartikeln und molekularen Schadstoffen erhöhen, wenn Anlagen Außenluft zur Kühlung nutzen. Dieses Betriebsmodell erhöht den Bedarf an effektiver Vorfiltration und molekularer Filtration. Halbleiterwerke erfordern ebenfalls sorgfältig kontrollierte Reinraumbedingungen, was die Nachfrage nach HEPA- und ULPA-Systemen unterstützt. Der globale HVAC-Luftfiltermarkt profitiert davon, weil diese Einrichtungen Produkte auf Basis von Leistungsspezifikationen und nicht nach einfachen Ersatzkosten kaufen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Premiumfilter und Gesamtbetriebskosten | -1.0% | Südamerika, Naher Osten und Afrika, Südostasien, moderat in Indien und Osteuropa | Langfristig (≥ 4 Jahre) |
| Gefälschte Produkte und inkonsistente Zertifizierung | -0.6% | Global, konzentriert auf Online-Einzelhandelskanäle in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Druckabfall und HVAC-Energieeinbuße | -0.8% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik | |
| Quelle: Mordor Intelligence | |||
Kosten für Premiumfilter und Gesamtbetriebskosten
Hocheffiziente Filter bleiben teurer als einfache Plattenprodukte, was Upgrades in kostenempfindlichen Umgebungen verzögern kann. Der Preisunterschied wird verstärkt, wenn Betreiber den Energieeffekt des Druckabfalls nicht berücksichtigen. Der VDMA identifiziert den Energieverbrauch als Hauptkomponente der Filter-Lebenszykluskosten. Fragmentierte Distribution in Südamerika und Südostasien kann den Kaufpreis gegenüber den Betriebskosten priorisieren. Kleinere Gebäude verfügen häufig nicht über Überwachungssysteme, sodass Filter über ihren effektiven Austauschzeitpunkt hinaus in Betrieb bleiben können. Dies kann die Beladung und den Energieverbrauch erhöhen, ohne ein klares Signal an den Betreiber zu senden, was Upgrades im gesamten globalen HVAC-Luftfiltermarkt verlangsamt.
Gefälschte Produkte und inkonsistente Zertifizierung
Gefälschte Produkte können das Vertrauen in angegebene Filtrationsklassen schwächen und ein Risiko für seriöse Anbieter darstellen. Eine NIOSH-Untersuchung vom September 2025 ergab, dass 91,67 % der getesteten gefälschten P100-Atemschutzfilterprodukte die Mindestleistungsschwellen nicht erfüllten. Obwohl sich die Untersuchung auf Atemschutzprodukte bezog, unterstreicht sie die Bedeutung einer rückverfolgbaren Zertifizierung beim Filtrationseinkauf. Unterschiede zwischen MERV, ISO 16890 und nationalen Prüfsystemen können es für Käufer schwieriger machen, gleichwertige Leistungen über Regionen hinweg zu beurteilen. Die Produktverifizierung ist daher ein kommerzielles und qualitätssicherndes Anliegen für den globalen HVAC-Luftfiltermarkt. Klarere Dokumentation und vertrauenswürdige Kanäle können das Risiko nicht konformer Produkte in spezifikationsgeführten Anwendungen begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Filtertyp:
Gefaltete Filter führen, während HEPA das Premiumwachstum unterstütztGefaltete Filter hielten im Jahr 2026 einen Umsatzanteil von 37,3 %, den größten Anteil innerhalb der globalen HVAC-Luftfiltermarktgröße nach Filtertypen. Ihre etablierte Basis umfasst Wohngebäude, leichte Gewerbeanwendungen und Bürogeräte, wo Standardrahmen und vertraute 1-bis-4-Zoll-Formate den routinemäßigen Austausch unterstützen. Eigenmarken-Alternativen üben Preisdruck auf Produkte im mittleren MERV-Bereich aus, auch wenn Taschen- und Taschenfilter in gewerblichen Lüftungsanlagen mit höheren Staubbelastungen weiterhin nützlich sind. Plattenfilter übernehmen zunehmend kostengünstigere oder Vorfiltrationsaufgaben, während Glasfaserfilter dort an Boden verlieren, wo höhere MERV-Anforderungen grundlegende Spezifikationen ersetzen. Starrzellen- und Kastenfilter behalten eine stabile Rolle in Hochluftdurchsatz-Krankenhaus- und Pharmasystemen, die eine zuverlässige Endstufen-Filtration erfordern.
HEPA-Filter sollen bis 2032 mit einem CAGR von 7,5 % wachsen und sind damit der am schnellsten wachsende Typ im globalen HVAC-Luftfiltermarkt. Upgrades im Gesundheitswesen, Reinraumbau und Betriebsanforderungen von Rechenzentren unterstützen diese Nachfrage, während etablierte Prüfanforderungen zertifizierte Anbieter in Premiumanwendungen begünstigen. ULPA-Filter bedienen engere Anforderungen in Halbleiterwerken und Krankenhausisolierräumen, wo die Kontrolle sehr kleiner Partikel unerlässlich ist. Aktivkohlefilter ergänzen die molekulare Schadstoff- und Geruchskontrolle in städtischen Gewerbegebäuden und Rechenzentren, was Partikelmedien allein nicht leisten können. Die globale HVAC-Luftfilterbranche ist daher auf Kombinationen aus Vorfiltration, Endfiltration und molekularer Kontrolle angewiesen und nicht auf eine einzelne Produktstufe.
Nach Technologie:
Mechanische Filtration hat Skalenvorteile, während Hybridsysteme voranschreitenMechanische Filtration hielt im Jahr 2026 einen Umsatzanteil von 59,5 % und ist damit die größte Technologiekategorie im globalen HVAC-Luftfiltermarkt. Die meisten HVAC-Systeme verwenden Fasermedien, darunter Glasfaser, Polypropylen und Glasmikrofaser, um Luftpartikel durch ein modulares Austauschmodell zu entfernen. Diese breite installierte Basis hält mechanische Produkte über alle Gebäudetypen hinweg relevant, obwohl Elektrostatische Filtration in Wohngebäuden attraktiv bleibt, da waschbare und selbstaufladende Formate den Austauschbedarf reduzieren können. Ihre Effizienz kann nachlassen, wenn die Elektretladung nachlässt – ein Problem, das ISO 16890 durch IPA-Entladungstests berücksichtigt, die den Effizienzverlust in der Praxis bewerten. Elektronische Filtration bleibt in HVAC-Anwendungen begrenzt, da Ozonbedenken eine breitere Einführung eingeschränkt haben.
Hybrid-/Mehrstufige Filtration soll bis 2032 mit einem CAGR von 7,1 % wachsen, angetrieben von Rechenzentren, Pharmabetrieben und Halbleiterwerken. Diese Systeme kombinieren hochwertige MERV- oder HEPA-Partikelmedien mit Aktivkohle oder chemisch behandelten Medien, um Partikel und molekulare Schadstoffe gemeinsam zu kontrollieren. Camfil stellte im März 2026 seine CC X-Series vor, die PM1-Partikel- und molekulare Filtration mit BACnet- und Modbus-Konnektivität kombiniert. Eigenständige Adsorptionsprodukte bedienen weiterhin Lebensmittelbetriebe und städtische Gewerbegebäude, wo Geruchs- und VOC-Kontrolle der Hauptbedarf ist. Der globale HVAC-Luftfiltermarkt setzt Hybridsysteme ein, wo eine einzelne mechanische Stufe die vollständige Schadstoffkontrollanforderung nicht erfüllen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Wohnbereichs-Ersatzvolumen koexistiert mit RechenzentrumsnachfrageWohnanwendungen hielten im Jahr 2026 einen Umsatzanteil von 41,3 %, den größten Anwendungsanteil im globalen HVAC-Luftfiltermarkt. Das installierte Volumen von Haushalts-HVAC-Geräten erzeugt wiederkehrende Ersatznachfrage in Nordamerika und Europa, während eine breitere Nutzung von Klimaanlagen das Wachstum im Asien-Pazifik-Raum unterstützt. Premiumprodukte können kürzere Austauschzyklen und klarere Wartungsroutinen für Haushalte unterstützen, die Innenraumluftqualität priorisieren. Im April 2025 führte 3M sein Filtrete Nachfüllbares Luftfilter-Kit ein, mit einem wiederverwendbaren Rahmen, der für bis zu 20 Jahre ausgelegt ist, und Einsätzen, die für bis zu 12 Monate ausgelegt sind. Das Unternehmen gab an, dass das Kit den Lagerplatzbedarf um 75 % und den Einwegabfall um 20 % reduziert, während Gewerbe- und Industrieanlagen weiterhin planmäßige Austauschverträge unterstützen.
Rechenzentren sollen bis 2032 mit einem CAGR von 8,2 % wachsen, der höchsten Anwendungswachstumsrate im globalen HVAC-Luftfiltermarkt. Ihre Kaufentscheidungen priorisieren Gerätezuverlässigkeit, Betriebskontinuität und die Kontrolle von Partikelablagerungen und korrosiven Gasen in dichten Rechenumgebungen. Gesundheits- und Pharmastandorte erfordern ebenfalls zertifizierte Filtration, da Belüftungsbedingungen eng gesteuert werden, während Reinräume kontrollierte Luft für die Produktion benötigen. Lebensmittel- und Getränkebetriebe bieten eine stabile Nische, in der Hygiene und Kontaminationskontrolle die Produktauswahl leiten und nicht allgemeine Wellnessanforderungen. Die globale HVAC-Luftfilterbranche profitiert von diesen Umgebungen, da Käufer häufig dokumentierte Leistung und Serviceunterstützung gegenüber dem einfachen Stückpreis schätzen.
Nach HVAC-System:
Lüftungsanlagen führen, während Wärmepumpen zusätzliche Nachfragepunkte schaffenLüftungsanlagen hielten im Jahr 2026 einen Umsatzanteil von 35,6 %, die größte Systemkategorie im globalen HVAC-Luftfiltermarkt. Diese Anlagen verwenden häufig Vorfilter, mittlere Taschenfilter und abschließende HEPA-Stufen, was wiederkehrende Nachfrage nach mehreren Produkttypen in einer einzigen Installation erzeugt. Zentrale Klimaanlagen bilden eine wesentliche sekundäre Basis, während Dachklimageräte in den USA häufig über gewerbliche Wartungsverträge planmäßig gewartet werden. Gebläsekonvektoren und Kompakt-HVAC-Systeme bedienen kleine und mittelgroße Gewerbestandorte, oft mit einstufiger Filtration auf MERV-8- bis MERV-11-Niveau. Heizkessel verlieren in entwickelten Märkten langfristig an Relevanz, da Elektrifizierungsanreize alternative Heizsysteme unterstützen.
Wärmepumpen sollen bis 2032 mit einem CAGR von 7,3 % wachsen und schaffen damit eine schneller wachsende Systemnachfragequelle für den globalen HVAC-Luftfiltermarkt. Die IEA berichtete, dass die weltweiten Gebäudewärmepumpenverkäufe im Jahr 2025 108 GW erreichten und dass Wärmepumpen in Frankreich, Deutschland und den Vereinigten Staaten mehr Erdgaskessel übertrafen. Jede Kanal- oder Kassetteninstallation kann einen Filterservicepunkt schaffen, der in Heizsystemen ohne vergleichbare Luftführungskomponente nicht vorhanden war. Die saisonale Umkehrung kann Filter anders belasten als reine Kühlgeräte, was die Serviceanforderungen im Laufe des Jahres beeinflussen kann. Dies macht die Elektrifizierung neben dem etablierten Austauschzyklus für bestehende HVAC-Geräte für die Filternachfrage relevant.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
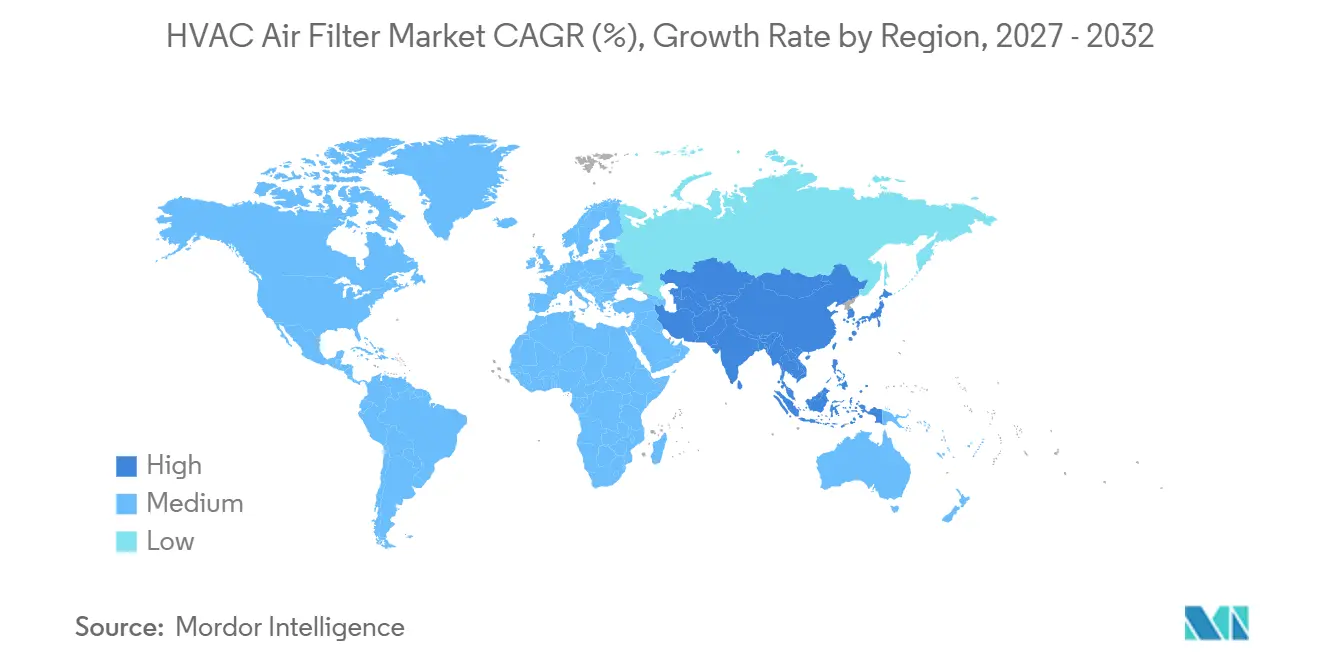
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 37,9 % und soll bis 2032 mit einem CAGR von 7,7 % wachsen, was die Region sowohl nach Größe als auch nach Wachstum zum führenden globalen HVAC-Luftfiltermarkt macht. China spielt eine wichtige Fertigungsrolle und erhöht die Qualitätsanforderungen durch die Überarbeitung von GB/T 14295-2025, die 2026 in Kraft trat. Indien unterstützt die Nachfrage durch die pharmazeutische Fertigung, insbesondere im Korridor Pune-Hyderabad, während Japan durch Renovierungsaktivitäten und die weit verbreitete Nutzung reversibler Klimaanlagen stabil bleibt. Vietnam, Thailand und Indonesien gewinnen Nachfrage aus Elektronikfertigungsclustern und der Entwicklung von Rechenzentren. Diese Bedingungen machen die Region sowohl für die Produktversorgung als auch für den hochspezifizierten Verbrauch bedeutsam.
Nordamerika ist eine reife Region, in der Infrastrukturersatz, Wärmepumpenadoption und hyperscale Rechenzentren die Nachfrage unterstützen. EPA-Leitlinien unterstützen verbesserte Filtration und Belüftung in Schulen und anderen genutzten Gebäuden. Californias Bauvorschriften unterstützen die Verwendung von MERV 13 in entsprechenden Neubauten. Der Einkauf in Rechenzentren ist spezifikationsgeführt und häufig mit mehrjährigen Servicevereinbarungen verbunden, während Kanada von gewerblichen Nachrüstungen und Mexiko von der Automobil- und Elektronikfertigung profitiert. Der globale HVAC-Luftfiltermarkt verfügt in der Region über eine stabile Premiumnachfragebasis, da Compliance und Anlagenzuverlässigkeit die Kaufentscheidungen beeinflussen.
Europa wird durch Qualitätsanforderungen und gewerbliche Gebäuderenovierungsaktivitäten geprägt. Die EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden unterstützt HVAC-Upgrades, die aktualisierte Filterspezifikationen erfordern können, und Eurovent bietet Drittanbieter-Zertifizierung für Filter, die nach ISO ePM1, ePM2.5 und ePM10 bewertet werden. Deutschland führt die regionale Nachfrage an, gefolgt von Frankreich, dem Vereinigten Königreich, Italien und Polen, während Investitionen in Halbleiter-, Pharma- und Gesundheitswesen den Bedarf an HEPA- und ULPA-Filtern unterstützen. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte, obwohl Rechenzentrumsprojekte am Golf sowie industrielle, pharmazeutische und gewerbliche Anforderungen in Brasilien, Argentinien, Chile und Kolumbien die Nachfrage aufrechterhalten.
Wettbewerbslandschaft
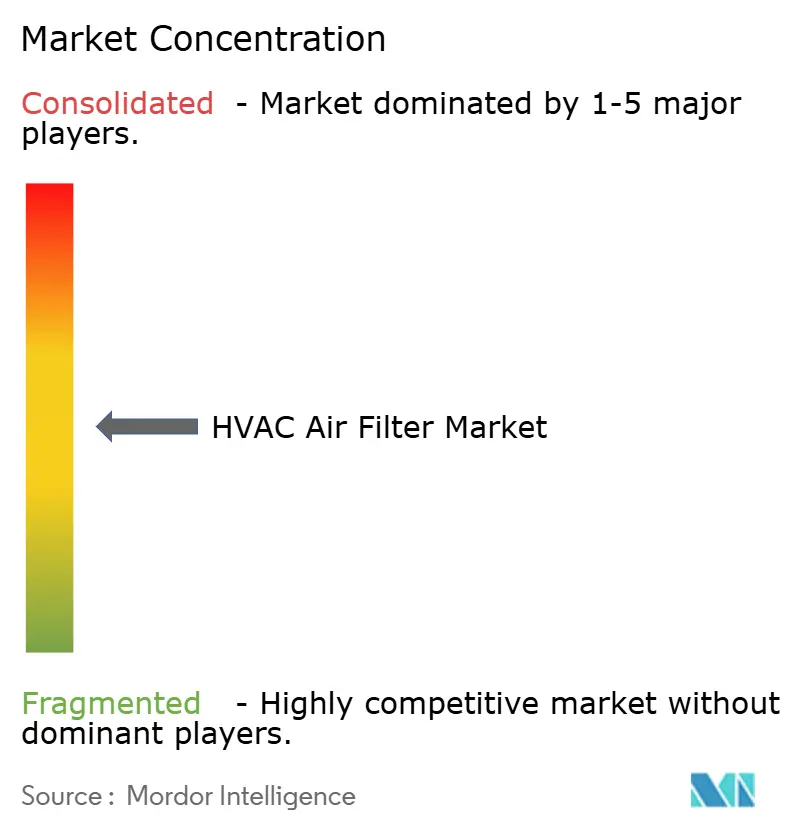
Der globale HVAC-Luftfiltermarkt weist eine moderate Konzentration bei zertifizierten Premiumprodukten auf, wobei Camfil AB, 3M, MANN+HUMMEL, AAF International, Freudenberg Filtration Technologies und Parker Hannifin in ausgewählten Kategorien konkurrieren. Regionale Anbieter und Eigenmarken-Hersteller bleiben in Standard-MERV-Bereichen aktiv, sodass die Premiumzertifizierung nicht zu einer Kontrolle aller Produktvolumina führt. Parker Hannifin schloss im August 2026 die Übernahme von Filtration Group Corporation für 9,25 Milliarden USD ab und erweiterte damit sein Portfolio in den Bereichen HVAC/R, Biowissenschaften und industrielle Filtration. Die Transaktion erhöhte die Bedeutung wiederkehrender Aftermarket-Umsätze in Parkers Filtrationsgeschäft. Premiumanbieter konkurrieren durch Zertifizierung, Produktentwicklung und Servicekompetenz, während Standardbereiche stärker dem Preiswettbewerb ausgesetzt bleiben.
MANN+HUMMEL berichtete, dass seine EF-Serie Platten-, Taschen-, Kompakt-, Hochleistungs- und Molekularfilter über alle Filtrationsstufen abdeckt. Ahlstrom führte im Mai 2026 PFAS-freie Glasmikrofasermedien ein und bot damit eine materialbasierte Antwort auf Energie- und Produktsicherheitsanforderungen. Camfils CC X-Series vom März 2026 ergänzte vernetzte industrielle Luftreinigungsgeräte mit kombinierter Partikel- und molekularer Filtration. Anbieter verfolgen daher Effizienz, Überwachung und hochwertige Anwendungen, während Produktionsinvestitionen in Asien die Vorlaufzeiten für sperrige Produkte in Reinraumprojekten verkürzen können. Der globale HVAC-Luftfiltermarkt bleibt wettbewerbsintensiv, da Standardprodukte niedrigere Markteintrittsbarrieren aufweisen als zertifizierte Premiumsegmente.
Nachhaltigkeit, vernetzte Überwachung und spezialisierte Filtration sind zentrale Wettbewerbsbereiche. Recycelbare Rahmen und PFAS-freie Medien adressieren Material- und Abfallbedenken, während sensorbasierte Austauschprogramme dauerhafte gewerbliche Kundenbeziehungen aufbauen können. Rechenzentren, Pharma- und Halbleiteranwendungen sind attraktiv, weil Käufer dokumentierte Leistung betonen und fortschrittliche Medienpatente Designs mit geringerem Druckabfall schützen können. Kleinere Gewerbegebäude werden von vernetzten Austauschprogrammen weniger gut bedient, was Raum für sensorgestützte Bestandsverwaltung und abonnementbasierte Servicemodelle lässt.
Marktführer der HVAC-Luftfilterbranche
-
Camfil AB
-
American Air Filter Company, Inc. (AAF International)
-
MANN+HUMMEL Gruppe
-
Freudenberg Filtration Technologies SE & Co. KG
-
Donaldson Company, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
HVAC-Luftfiltermarkt Unternehmen in diesem Bericht
- 3M Company
- AFPRO Filters
- Ahlstrom Oyj
- American Air Filter Company, Inc. (AAF International)
- Camfil AB
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Donaldson Company, Inc.
- Dynamic Filtration Ltd.
- Emirates Industrial Filters LLC
- Filtration Group Corporation
- Freudenberg Filtration Technologies SE & Co. KG
- Hengst SE
- Honeywell International Inc.
- Johnson Controls International plc
- Koch Filter Corporation
- MANN+HUMMEL Gruppe
- Parker Hannifin Corporation
- Trane Technologies plc
- Volz Luftfilter
Neueste Industrielle Entwicklungen in HVAC-Luftfiltermarkt
- September 2026: AAF International stellte den AstroCel III Aero vor, einen leichten V-Bank-HEPA-Filter mit 99,99 % Effizienz bei 0,3 Mikrometern, hergestellt in den Vereinigten Staaten für den nordamerikanischen Markt. Das Polymerrahmen-Design ist 40 % leichter als herkömmliche Metallrahmen-HEPA-Einheiten, reduziert die Installations- und Wechselarbeitskosten und erfüllt die UL-900-Brandschutzklassifizierung für die NFPA-90A-Konformität.
- August 2026: Parker Hannifin schloss die Übernahme von Filtration Group Corporation für 9,25 Milliarden USD ab und konsolidierte Filtrationsportfolios in den Bereichen HVAC/R, Biowissenschaften und industrielle Anwendungen. Die Transaktion wurde auf einer schulden- und kassenfreien Basis zu einem Multiplikator von 19,6x des geschätzten bereinigten EBITDA von Filtration Group für 2025 strukturiert.
- Mai 2026: Ahlstrom brachte PFAS-freie Glasmikrofaser-HVAC-Filtermedien in Turin, Italien, auf den Markt. Die Plattform liefert bis zu 20 % geringeren anfänglichen Druckabfall, deckt eine Effizienz von ePM1 65 % bis ePM1 80 % gemäß ISO 16890 ab und unterstützt Hersteller beim Übergang zu sichereren Filtermaterialien.
Berichtsumfang des globalen HVAC-Luftfiltermarkts
Ein HVAC-Luftfilter ist ein herausnehmbares Gerät aus porösen oder faserigen Materialien, das Staub, Pollen, Tierhaare und andere Luftschadstoffe auffängt, bevor sie in ein Heizungs-, Lüftungs- und Klimaanlagensystem eintreten und darin zirkulieren.
Der globale HVAC-Luftfiltermarkt ist nach Filtertyp, Technologie, Anwendung, HVAC-System und Geografie segmentiert. Nach Filtertyp ist der Markt in Plattenfilter, gefaltete Filter, Taschen-/Taschenfilter, HEPA-Filter, ULPA-Filter, elektrostatische Filter, Aktivkohlefilter, Glasfaserfilter, Starrzellen-/Kastenfilter und sonstige HVAC-Luftfilter segmentiert. Nach Technologie ist der Markt in mechanische Filtration, elektrostatische Filtration, Adsorptionsfiltration, elektronische Filtration und Hybrid-/Mehrstufige Filtration segmentiert. Nach Anwendung ist der Markt in Wohngebäude, Gewerbe, Industrie, Gesundheitswesen, Rechenzentren, Reinräume, Pharmabetriebe, Lebensmittel- und Getränkebetriebe und sonstige Anwendungen segmentiert. Nach HVAC-System ist der Markt in Lüftungsanlagen, Dachklimageräte, zentrale Klimaanlagen, Gebläsekonvektoren, Kompakt-HVAC-Systeme, Heizkessel, Wärmepumpen und sonstige HVAC-Systeme segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen HVAC-Luftfiltermarkt in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Plattenfilter |
| Gefaltete Filter |
| Taschen-/Taschenfilter |
| HEPA-Filter |
| ULPA-Filter |
| Elektrostatische Filter |
| Aktivkohlefilter |
| Glasfaserfilter |
| Starrzellen-/Kastenfilter |
| Sonstige HVAC-Luftfilter |
| Mechanische Filtration |
| Elektrostatische Filtration |
| Adsorptionsfiltration |
| Elektronische Filtration |
| Hybrid-/Mehrstufige Filtration |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Gesundheitswesen |
| Rechenzentren |
| Reinräume |
| Pharmabetriebe |
| Lebensmittel- und Getränkebetriebe |
| Sonstige Anwendungen |
| Lüftungsanlagen |
| Dachklimageräte |
| Zentrale Klimaanlagen |
| Gebläsekonvektoren |
| Kompakt-HVAC-Systeme |
| Heizkessel |
| Wärmepumpen |
| Sonstige HVAC-Systeme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Filtertyp | Plattenfilter | |
| Gefaltete Filter | ||
| Taschen-/Taschenfilter | ||
| HEPA-Filter | ||
| ULPA-Filter | ||
| Elektrostatische Filter | ||
| Aktivkohlefilter | ||
| Glasfaserfilter | ||
| Starrzellen-/Kastenfilter | ||
| Sonstige HVAC-Luftfilter | ||
| Nach Technologie | Mechanische Filtration | |
| Elektrostatische Filtration | ||
| Adsorptionsfiltration | ||
| Elektronische Filtration | ||
| Hybrid-/Mehrstufige Filtration | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Gesundheitswesen | ||
| Rechenzentren | ||
| Reinräume | ||
| Pharmabetriebe | ||
| Lebensmittel- und Getränkebetriebe | ||
| Sonstige Anwendungen | ||
| Nach HVAC-System | Lüftungsanlagen | |
| Dachklimageräte | ||
| Zentrale Klimaanlagen | ||
| Gebläsekonvektoren | ||
| Kompakt-HVAC-Systeme | ||
| Heizkessel | ||
| Wärmepumpen | ||
| Sonstige HVAC-Systeme | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des globalen HVAC-Luftfiltermarkts im Jahr 2027?
Die Größe des HVAC-Luftfiltermarkts wird voraussichtlich von 6,70 Milliarden USD im Jahr 2026 und 7,16 Milliarden USD im Jahr 2027 auf 9,99 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 6,89 % zwischen 2027 und 2032.
Was treibt die Nachfrage nach HVAC-Luftfiltern an?
Anforderungen an die Innenraumluftqualität, Gebäudeenergieeffizienz, Anforderungen des Gesundheitswesens, Expansion von Rechenzentren und die Einführung von Wärmepumpen unterstützen die Nachfrage. Compliance-getriebene Käufe sind besonders wichtig in Premiumfiltrationskategorien.
Welcher Filtertyp wächst am schnellsten?
HEPA-Filter sollen bis 2032 mit einem CAGR von 7,5 % wachsen, unterstützt durch Reinräume, Gesundheitseinrichtungen und Rechenzentren.
Welche Anwendung wächst bei HVAC-Luftfiltern am schnellsten?
Rechenzentren sollen bis 2032 mit einem CAGR von 8,2 % wachsen, da ihre Betreiber eine zuverlässige Kontrolle von Partikel- und molekularen Schadstoffen benötigen. Dies unterstützt spezifikationsgeführte Kaufentscheidungen und Serviceanforderungen. Es begünstigt auch hocheffiziente, mehrstufige Filtrationslösungen in Anlagen mit empfindlichen Geräten. Gesundheits- und Pharmabetriebe zeigen eine ähnliche Präferenz für zertifizierte Leistung.
Welche Region führt die HVAC-Luftfilternachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 37,9 % und soll bis 2032 mit einem CAGR von 7,7 % wachsen.
Wie beeinflussen Wärmepumpen die Nachfrage nach HVAC-Luftfiltern?
Wärmepumpen sollen bis 2032 mit einem CAGR von 7,3 % wachsen, und neue Kanal- oder Kassetteninstallationen können zusätzliche Filterservicepunkte schaffen.