
Tamaño y Participación del Mercado de Filtros de Aire para HVAC
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.89 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Filtros de Aire para HVAC por Mordor Intelligence
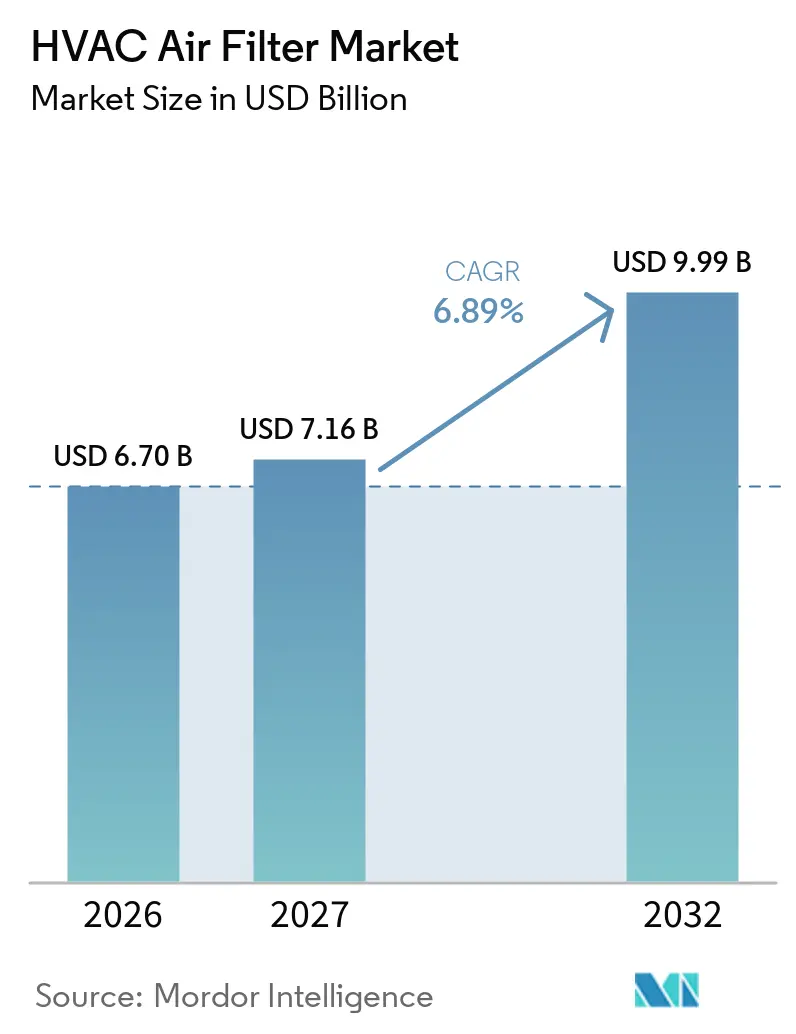
Se proyecta que el tamaño del Mercado de Filtros de Aire para HVAC se expanda desde 6,70 mil millones de USD en 2026 y 7,16 mil millones de USD en 2027 hasta 9,99 mil millones de USD para 2032, con una CAGR del 6,89% entre 2027 y 2032. El mercado global de filtros de aire para HVAC se beneficia de un mayor enfoque en la calidad del aire interior como requisito de diseño y cumplimiento normativo en edificios. Las especificaciones de filtración más exigentes están desplazando la demanda desde medios de fibra de vidrio y panel hacia productos plisados, HEPA y de múltiples etapas. El Código de Energía de California de 2025 exige filtración MERV 13 en nuevas construcciones aplicables, mientras que la Norma ANSI/ASHRAE/ASHE 170-2025 establece los requisitos de filtración hospitalaria, respaldando las compras orientadas al cumplimiento normativo. El mercado global de filtros de aire para HVAC también tiene oportunidades en el sector sanitario, la producción de semiconductores y los centros de datos, donde la protección de equipos y la fiabilidad operativa determinan la selección de filtros. La competencia es más intensa en los productos premium certificados, mientras que los proveedores regionales y los fabricantes de marca privada compiten en precio en los rangos de eficiencia estándar.
Conclusiones Clave del Informe
- Por tipo de filtro, los Filtros Plisados representaron el 37,3% de la participación global del mercado de filtros de aire para HVAC en 2026, mientras que se prevé que los Filtros HEPA crezcan a una CAGR del 7,5% hasta 2032.
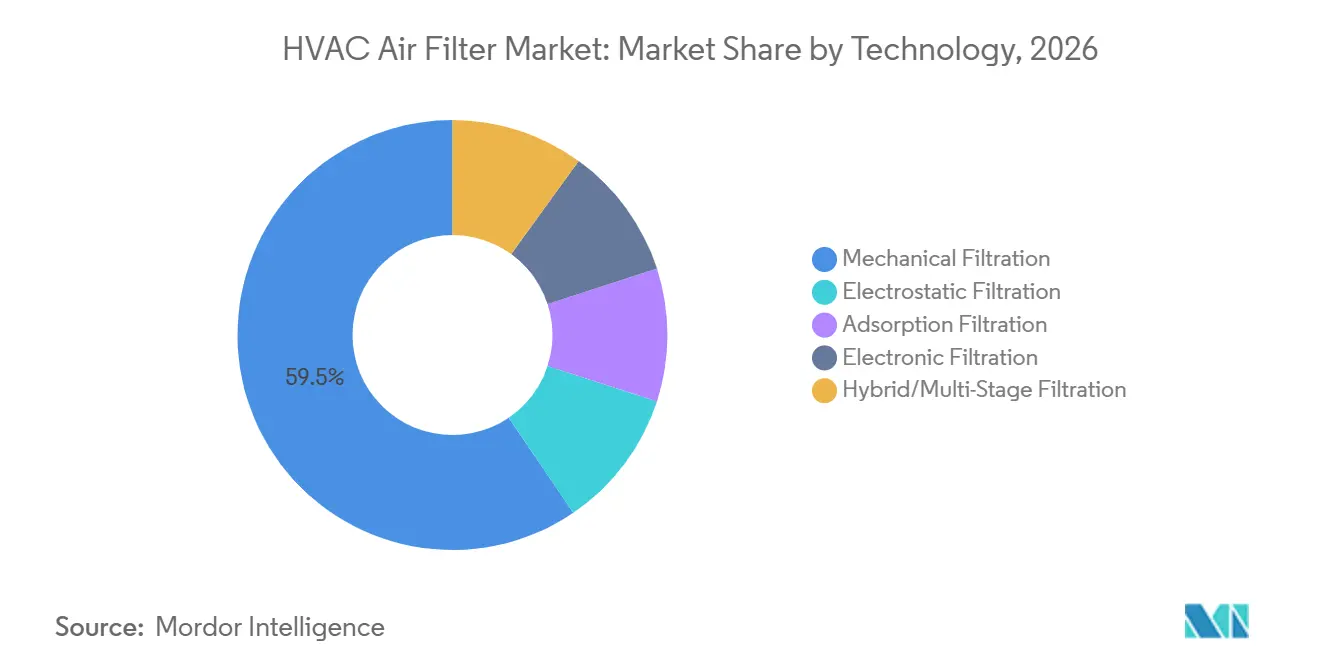
- Por tecnología, la Filtración Mecánica representó el 59,5% de la participación global del mercado de filtros de aire para HVAC en 2026, mientras que se prevé que la Filtración Híbrida/Multietapa crezca a una CAGR del 7,1% hasta 2032.
- Por aplicación, el sector Residencial representó el 41,3% de los ingresos en 2026, mientras que se prevé que los Centros de Datos crezcan a una CAGR del 8,2% hasta 2032.
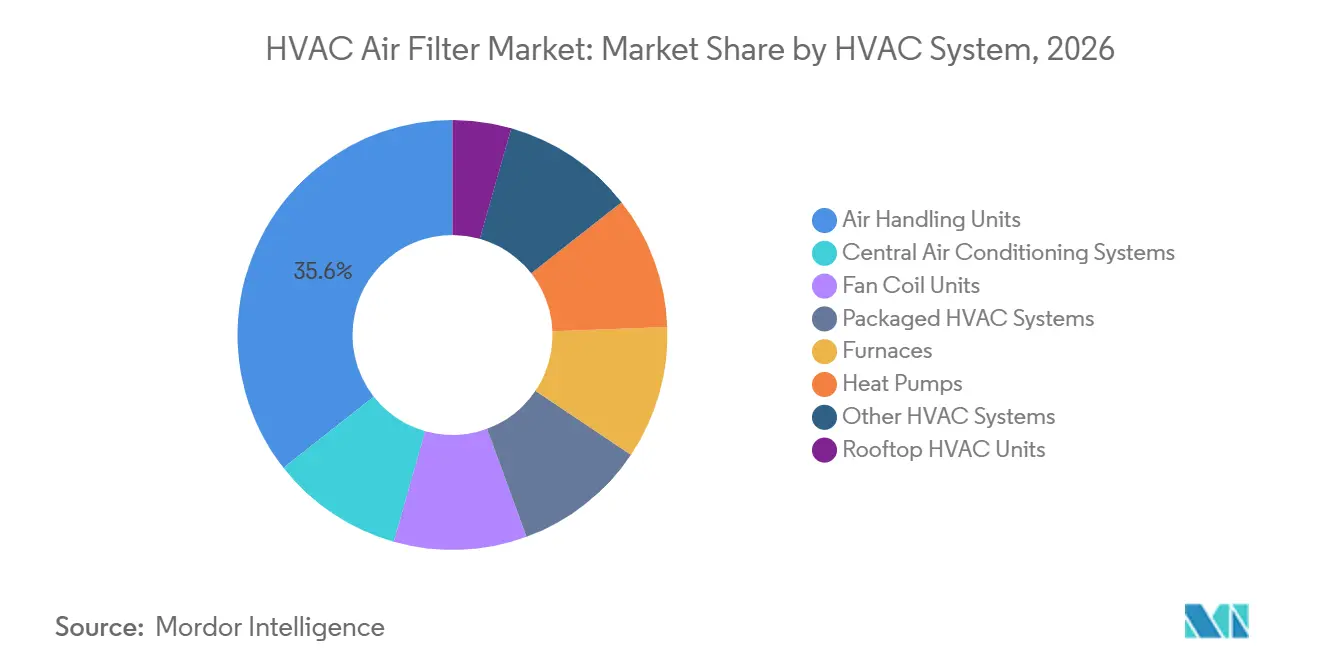
- Por sistema HVAC, las Unidades Manejadoras de Aire representaron el 35,6% de los ingresos en 2026, mientras que se prevé que las Bombas de Calor crezcan a una CAGR del 7,3% hasta 2032.
- Por geografía, Asia-Pacífico representó el 37,9% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de Calidad del Aire Interior y Conciencia sobre la Salud | +1.6% | Global, con mayor intensidad en América del Norte, UE, China e India | Mediano plazo (2-4 años) |
| Expansión del HVAC Comercial, Sanitario e Industrial | +1.2% | Asia-Pacífico como núcleo, secundario en Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Filtración Energéticamente Eficiente y Descarbonización de Edificios | +0.9% | América del Norte y UE, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Control de Contaminación en Centros de Datos de Alta Densidad y Fabricación de Semiconductores | +1.0% | América del Norte, Asia-Pacífico y UE | Corto plazo (≤ 2 años) |
| Rendimiento Certificado, Monitoreo de Filtros y Optimización de Reemplazos | +0.6% | América del Norte y UE, con avances tempranos en Singapur, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Calidad del Aire Interior y Conciencia sobre la Salud
El mercado global de filtros de aire para HVAC está respaldado por normas que exigen un rendimiento de filtración medible. La Agencia de Protección Ambiental de los Estados Unidos (EPA) identifica la mejora de la filtración y la ventilación como formas de mejorar la calidad del aire interior en edificios ocupados.[1] La norma ISO 16890 clasifica los filtros según los tamaños de partículas presentes en el aire ambiente, lo que vincula más estrechamente la selección de productos con las necesidades de control de partículas. La norma ASHRAE 241 estableció requisitos de suministro de aire limpio equivalente para espacios ocupados con el fin de reducir la exposición a aerosoles infecciosos. Los requisitos del código de California están reduciendo el papel de los productos de menor eficiencia en las nuevas construcciones.[2] Este cambio respalda la demanda de reemplazo de medios plisados y de mayor eficiencia en todo el mercado global de filtros de aire para HVAC.
Expansión del HVAC Comercial, Sanitario e Industrial
Las instalaciones sanitarias requieren prácticas de filtración alineadas con la Norma ANSI/ASHRAE/ASHE 170-2025. Este requisito hace que las compras hospitalarias dependan más del rendimiento documentado del producto y del reemplazo programado. Los edificios comerciales también respaldan la demanda recurrente porque sus sistemas de manejo de aire utilizan filtros durante todo el año. La fabricación farmacéutica y la fabricación de semiconductores requieren condiciones de calidad del aire estrictamente gestionadas, lo que respalda la demanda de filtración premium. El mercado global de filtros de aire para HVAC, por tanto, recibe demanda de proyectos que dependen menos de los ciclos ordinarios de construcción de oficinas. Estas instalaciones pueden requerir cambios de filtro más frecuentes porque las cargas de partículas más altas y las condiciones operativas más estrictas reducen la vida útil del filtro.
Filtración Energéticamente Eficiente y Descarbonización de Edificios
El consumo de energía se ha convertido en una consideración importante en la selección de filtros porque la caída de presión afecta al consumo de energía del ventilador. La VDMA señala que el consumo de energía representa el 80% del costo del ciclo de vida de un filtro, y los filtros pueden representar el 8% del consumo de energía de los edificios comerciales. Esta relación favorece los medios que pueden mantener la eficiencia requerida con menor resistencia. Ahlstrom lanzó medios de microfibra de vidrio sin PFAS en mayo de 2026 con hasta un 20% menos de caída de presión inicial y un rendimiento de ePM1 65% a ePM1 80% según la norma ISO 16890. El mercado global de filtros de aire para HVAC también se ve afectado por los programas de certificación de edificios que hacen de la eficiencia de filtración parte de una decisión más amplia de rendimiento energético. El ahorro de energía puede reducir el enfoque en el precio unitario en proyectos comerciales donde se evalúa el costo del ciclo de vida.
Control de Contaminación en Centros de Datos de Alta Densidad y Fabricación de Semiconductores
Los centros de datos requieren filtración de alta eficiencia para reducir el depósito de partículas en equipos electrónicos sensibles. AAF International señala que los operadores de centros de datos se están enfocando en la calidad del aire interior, la fiabilidad y el tiempo de actividad a medida que sus instalaciones aumentan en densidad. La economización del lado del aire puede aumentar la exposición a partículas exteriores y contaminantes moleculares cuando las instalaciones utilizan aire exterior para refrigeración. Este modelo operativo eleva la necesidad de una prefiltración y filtración molecular eficaces. Las plantas de semiconductores también requieren condiciones de sala limpia cuidadosamente controladas, lo que respalda la demanda de sistemas HEPA y ULPA. El mercado global de filtros de aire para HVAC se beneficia porque estas instalaciones adquieren productos basándose en especificaciones de rendimiento en lugar del simple costo de reemplazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de Filtros Premium y Costo Total de Propiedad | -1.0% | América del Sur, Oriente Medio y África, Sudeste Asiático, moderado en India y Europa del Este | Largo plazo (≥ 4 años) |
| Productos Falsificados y Certificación Inconsistente | -0.6% | Global, concentrado en canales de venta minorista en línea en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Caída de Presión y Penalización Energética del HVAC | -0.8% | Global, particularmente en América del Norte, Europa y Asia-Pacífico | |
| Fuente: Mordor Intelligence | |||
Costo de Filtros Premium y Costo Total de Propiedad
Los filtros de mayor eficiencia siguen siendo más costosos que los productos básicos de panel, lo que puede retrasar las actualizaciones en entornos sensibles al costo. La diferencia de precio se agrava cuando los operadores no tienen en cuenta el efecto energético de la caída de presión. La VDMA identifica el consumo de energía como el componente principal del costo del ciclo de vida del filtro. La distribución fragmentada en América del Sur y el Sudeste Asiático puede priorizar el precio de compra sobre el costo operativo. Los edificios más pequeños a menudo carecen de sistemas de monitoreo, por lo que los filtros pueden permanecer en servicio más allá de su punto de reemplazo efectivo. Esto puede aumentar la carga y el consumo de energía sin una señal clara para el operador, lo que ralentiza las actualizaciones en todo el mercado global de filtros de aire para HVAC.
Productos Falsificados y Certificación Inconsistente
Los productos falsificados pueden debilitar la confianza en las clasificaciones de filtración declaradas y crear riesgos para los proveedores legítimos. Una investigación del NIOSH de septiembre de 2025 encontró que el 91,67% de los productos de filtros respiratorios P100 falsificados analizados no superaron los umbrales mínimos de rendimiento. Aunque la investigación se refería a productos respiratorios, pone de relieve la importancia de la certificación trazable en la adquisición de filtros. Las diferencias entre los sistemas de prueba MERV, ISO 16890 y nacionales pueden dificultar que los compradores evalúen el rendimiento equivalente entre regiones. La verificación de productos es, por tanto, una preocupación comercial y de control de calidad para el mercado global de filtros de aire para HVAC. Una documentación más clara y canales de confianza pueden limitar el riesgo de que productos no conformes entren en aplicaciones orientadas a especificaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Filtro:
Los Filtros Plisados Lideran Mientras que los HEPA Impulsan el Crecimiento PremiumLos Filtros Plisados representaron el 37,3% de los ingresos en 2026, la mayor participación dentro del tamaño del mercado global de filtros de aire para HVAC por tipos de filtro. Su base establecida abarca aplicaciones residenciales, comerciales ligeras y de equipos de oficina, donde los marcos estándar y los formatos familiares de 1 a 4 pulgadas respaldan el reemplazo rutinario. Las alternativas de marca privada están ejerciendo presión de precios sobre los productos de MERV medio, incluso cuando los Filtros de Bolsa y de Manga siguen siendo útiles en las unidades manejadoras de aire comerciales con mayores cargas de polvo. Los Filtros de Panel sirven cada vez más para funciones de menor costo o de prefiltración, mientras que los Filtros de Fibra de Vidrio pierden terreno donde los requisitos de MERV más altos reemplazan las especificaciones básicas. Los Filtros de Celda Rígida y de Caja mantienen un papel estable en los sistemas hospitalarios y farmacéuticos de alto caudal de aire que requieren una filtración final de etapa confiable.
Se prevé que los Filtros HEPA crezcan a una CAGR del 7,5% hasta 2032, convirtiéndolos en el tipo de mayor crecimiento en el mercado global de filtros de aire para HVAC. Las actualizaciones en el sector sanitario, la construcción de salas limpias y los requisitos operativos de los centros de datos respaldan esta demanda, mientras que los requisitos de prueba establecidos favorecen a los proveedores certificados en aplicaciones premium. Los Filtros ULPA atienden necesidades más específicas en plantas de semiconductores y entornos de aislamiento hospitalario, donde el control de partículas muy pequeñas es esencial. Los Filtros de Carbón Activado añaden control de contaminantes moleculares y olores en edificios comerciales urbanos y centros de datos, lo que los medios de partículas por sí solos no pueden proporcionar. La industria global de filtros de aire para HVAC depende, por tanto, de combinaciones de prefiltración, filtración final y control molecular en lugar de una única etapa de producto.
Por Tecnología:
La Filtración Mecánica Tiene Escala Mientras que los Sistemas Híbridos AvanzanLa Filtración Mecánica representó el 59,5% de los ingresos en 2026, convirtiéndola en la mayor categoría tecnológica en el mercado global de filtros de aire para HVAC. La mayoría de los sistemas HVAC utilizan medios de fibra, incluidos fibra de vidrio, polipropileno y microfibra de vidrio, para eliminar partículas en suspensión mediante un modelo de reemplazo modular. Esta amplia base instalada mantiene la relevancia de los productos mecánicos en todos los tipos de edificios, aunque la Filtración Electrostática sigue siendo atractiva en residencias porque los formatos lavables y de autocarga pueden reducir las necesidades de reemplazo. Su eficiencia puede disminuir cuando la carga electret se disipa, un problema que la norma ISO 16890 considera mediante pruebas de descarga con alcohol isopropílico que evalúan la pérdida de eficiencia en condiciones reales. La Filtración Electrónica sigue siendo limitada en aplicaciones HVAC porque las preocupaciones sobre el ozono han restringido una adopción más amplia.
Se prevé que la Filtración Híbrida/Multietapa crezca a una CAGR del 7,1% hasta 2032, impulsada por centros de datos, instalaciones farmacéuticas y plantas de semiconductores. Estos sistemas combinan medios de partículas de alto MERV o HEPA con carbón activado o medios tratados químicamente para controlar partículas y contaminantes moleculares de forma conjunta. Camfil introdujo su serie CC X en marzo de 2026, combinando filtración de partículas PM1 y molecular con conectividad BACnet y Modbus. Los productos de adsorción independientes continúan sirviendo a instalaciones alimentarias y edificios comerciales urbanos donde el control de olores y compuestos orgánicos volátiles (COV) es la necesidad principal. El mercado global de filtros de aire para HVAC utiliza sistemas híbridos donde una única etapa mecánica no puede satisfacer el requisito completo de control de contaminantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Volumen de Reemplazo Residencial Coexiste con la Demanda de Centros de DatosLas aplicaciones residenciales representaron el 41,3% de los ingresos en 2026, la mayor participación por aplicación en el mercado global de filtros de aire para HVAC. El volumen instalado de unidades HVAC domésticas genera demanda recurrente de reemplazo en América del Norte y Europa, mientras que el mayor uso del aire acondicionado respalda el crecimiento en Asia-Pacífico. Los productos premium pueden respaldar ciclos de reemplazo más cortos y rutinas de mantenimiento más claras para los hogares que priorizan la calidad del aire interior. En abril de 2025, 3M introdujo su Kit de Filtro de Aire Recargable Filtrete, con un marco reutilizable con una vida útil de hasta 20 años e insertos con una vida útil de hasta 12 meses. La empresa declaró que el kit reduce el espacio de almacenamiento en un 75% y los residuos desechables en un 20%, mientras que las instalaciones comerciales e industriales continúan respaldando los contratos de reemplazo programado.
Se prevé que los Centros de Datos crezcan a una CAGR del 8,2% hasta 2032, la tasa de crecimiento de aplicación más alta en el mercado global de filtros de aire para HVAC. Sus decisiones de compra priorizan la fiabilidad del equipo, la continuidad operativa y el control del depósito de partículas y gases corrosivos en entornos informáticos de alta densidad. Los centros sanitarios y farmacéuticos también requieren filtración certificada porque las condiciones de ventilación están estrechamente gestionadas, mientras que las salas limpias necesitan aire controlado para la producción. Las instalaciones de alimentos y bebidas proporcionan un nicho estable donde la higiene y el control de la contaminación guían la selección de productos en lugar de los requisitos generales de bienestar. La industria global de filtros de aire para HVAC se beneficia de estos entornos porque los compradores frecuentemente valoran el rendimiento documentado y el soporte de servicio por encima del simple precio unitario.
Por Sistema HVAC:
Las Unidades Manejadoras de Aire Lideran Mientras que las Bombas de Calor Añaden Puntos de DemandaLas Unidades Manejadoras de Aire representaron el 35,6% de los ingresos en 2026, la mayor categoría de sistema en el mercado global de filtros de aire para HVAC. Estas unidades suelen utilizar prefiltros, filtros de bolsa intermedios y etapas HEPA finales, generando demanda recurrente de varios tipos de productos en una sola instalación. Los sistemas centrales de aire acondicionado proporcionan una base secundaria sustancial, mientras que las Unidades HVAC de Techo reciben habitualmente servicio programado a través de contratos de mantenimiento comercial en los Estados Unidos. Las Unidades de Bobina de Ventilador y los Sistemas HVAC Empaquetados sirven a sitios comerciales pequeños y medianos, a menudo con filtración de una sola etapa en niveles MERV 8 a MERV 11. Los sistemas de calefacción por horno tienen menor relevancia a largo plazo en los mercados desarrollados a medida que los incentivos de electrificación respaldan sistemas de calefacción alternativos.
Se prevé que las Bombas de Calor crezcan a una CAGR del 7,3% hasta 2032, creando una fuente de demanda de sistemas de mayor crecimiento para el mercado global de filtros de aire para HVAC. La Agencia Internacional de Energía (AIE) informó que las ventas globales de bombas de calor para edificios alcanzaron 108 GW en 2025 y que las bombas de calor superaron en ventas a las calderas de gas natural en Francia, Alemania y los Estados Unidos. Cada instalación de conductos o de cassette puede crear un punto de servicio de filtro que no existía en los sistemas de calefacción sin un componente de manejo de aire comparable. La inversión estacional puede cargar los filtros de manera diferente a los equipos de solo refrigeración, lo que puede influir en los requisitos de servicio a lo largo del año. Esto hace que la electrificación sea relevante para la demanda de filtros junto con el ciclo de reemplazo establecido para los equipos HVAC existentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
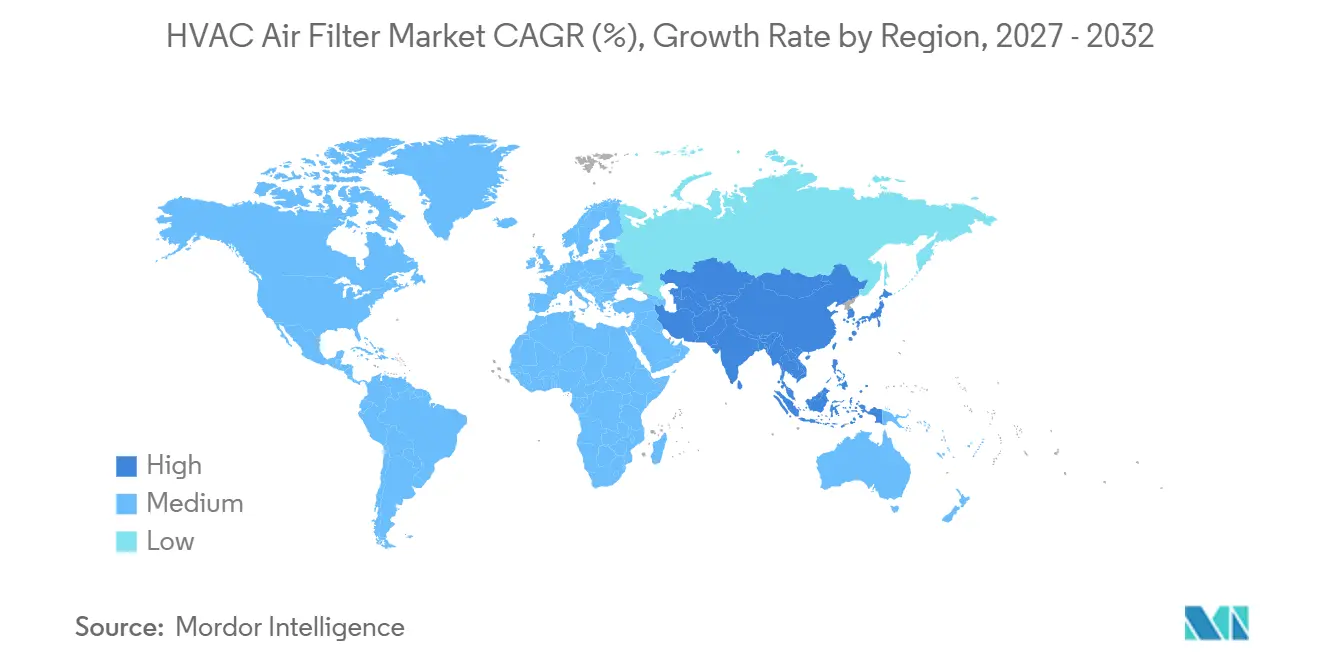
Asia-Pacífico representó el 37,9% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,7% hasta 2032, liderando el mercado global de filtros de aire para HVAC en ambas medidas. China tiene un papel manufacturero importante y está elevando los requisitos de calidad a través de su revisión GB/T 14295-2025, que entró en vigor en 2026. India respalda la demanda a través de la fabricación farmacéutica, especialmente en el corredor Pune-Hyderabad, mientras que Japón se mantiene estable gracias a la actividad de renovación y al uso generalizado de aires acondicionados reversibles. Vietnam, Tailandia e Indonesia están ganando demanda de los clústeres de fabricación de electrónica y el desarrollo de centros de datos. Estas condiciones hacen que la región sea importante tanto para el suministro de productos como para el consumo de alta especificación.
América del Norte es una región madura donde el reemplazo de infraestructura, la adopción de bombas de calor y los centros de datos a hiperescala respaldan la demanda. La orientación de la EPA respalda la mejora de la filtración y la ventilación en escuelas y otros edificios ocupados. Los requisitos de construcción de California respaldan el uso de MERV 13 en nuevas construcciones aplicables. Las compras de centros de datos están orientadas a especificaciones y a menudo vinculadas a acuerdos de servicio plurianuales, mientras que Canadá se beneficia de las renovaciones comerciales y México de la fabricación automotriz y electrónica. El mercado global de filtros de aire para HVAC tiene una base de demanda premium estable en la región porque el cumplimiento normativo y la fiabilidad de los activos influyen en las decisiones de compra.
Europa está moldeada por los requisitos de calidad y la actividad de renovación de edificios comerciales. La Directiva de la UE sobre el Rendimiento Energético de los Edificios respalda las actualizaciones de HVAC que pueden requerir especificaciones de filtro actualizadas, y Eurovent proporciona certificación de terceros para filtros clasificados según ISO ePM1, ePM2,5 y ePM10. Alemania lidera la demanda regional, seguida de Francia, el Reino Unido, Italia y Polonia, mientras que la inversión en semiconductores, productos farmacéuticos y el sector sanitario respalda las necesidades de HEPA y ULPA. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños, aunque los proyectos de centros de datos del Golfo y las necesidades industriales, farmacéuticas y comerciales en Brasil, Argentina, Chile y Colombia sostienen la demanda.
Panorama Competitivo
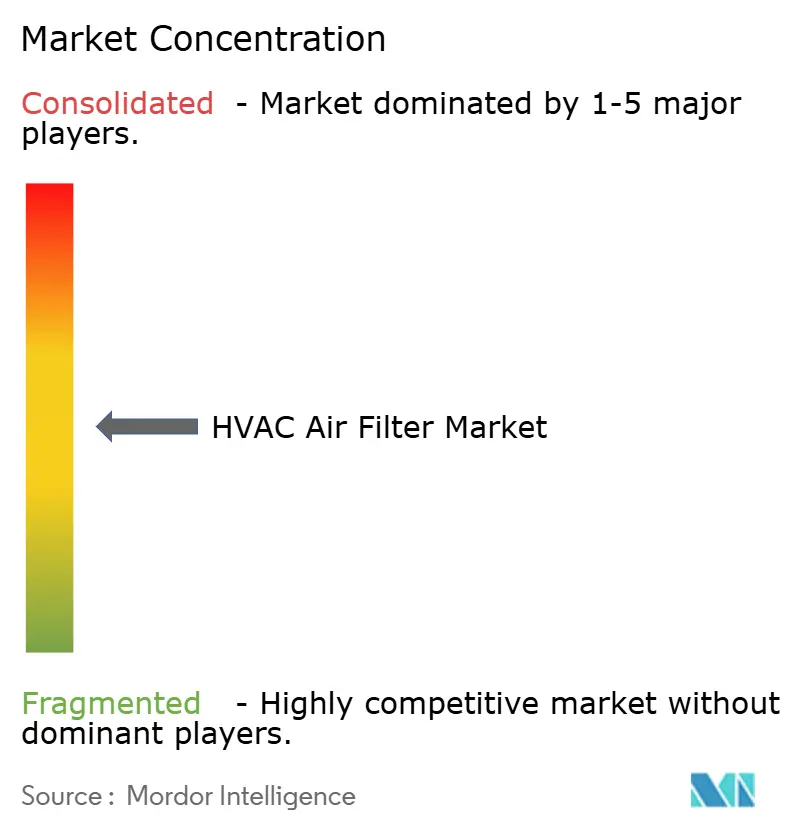
El mercado global de filtros de aire para HVAC tiene una concentración moderada en productos premium certificados, con Camfil AB, 3M, MANN+HUMMEL, AAF International, Freudenberg Filtration Technologies y Parker Hannifin compitiendo en categorías seleccionadas. Los proveedores regionales y los fabricantes de marca privada siguen activos en los rangos MERV estándar, por lo que la certificación premium no se traduce en el control de todos los volúmenes de productos. Parker Hannifin completó su adquisición de Filtration Group Corporation por 9,25 mil millones de USD en agosto de 2026, ampliando su cartera en HVAC/R, ciencias de la vida y filtración industrial. La transacción aumentó la relevancia de los ingresos recurrentes del mercado de posventa en las operaciones de filtración de Parker. Los proveedores premium compiten a través de la certificación, la ingeniería de productos y la capacidad de servicio, mientras que los rangos estándar siguen siendo más expuestos a la competencia de precios.
MANN+HUMMEL informó que su Serie EF cubría filtros de panel, bolsa, compactos, de alto rendimiento y moleculares en todas las etapas de filtración. Ahlstrom introdujo medios de microfibra de vidrio sin PFAS en mayo de 2026, ofreciendo una respuesta basada en materiales a los requisitos de energía y seguridad de productos. La Serie CC X de Camfil de marzo de 2026 añadió equipos industriales de limpieza de aire conectados con filtración combinada de partículas y molecular. Los proveedores están, por tanto, apostando por la eficiencia, el monitoreo y las aplicaciones de alto valor, mientras que la inversión en producción en Asia puede reducir los plazos de entrega para productos voluminosos utilizados en proyectos de salas limpias. El mercado global de filtros de aire para HVAC sigue siendo competitivo porque los productos estándar tienen menores barreras de entrada que los segmentos certificados premium.
La sostenibilidad, el monitoreo conectado y la filtración especializada son áreas competitivas centrales. Los marcos reciclables y los medios sin PFAS abordan las preocupaciones sobre materiales y residuos, mientras que los programas de reemplazo basados en sensores pueden construir relaciones comerciales continuas con los clientes. Las aplicaciones en centros de datos, farmacéuticas y de semiconductores son atractivas porque los compradores enfatizan el rendimiento documentado, y las patentes de medios avanzados pueden proteger los diseños de menor caída de presión. Los edificios comerciales más pequeños siguen siendo menos atendidos por los programas de reemplazo conectados, lo que deja espacio para la gestión de inventario vinculada a sensores y los modelos de servicio de tipo suscripción.
Líderes de la Industria de Filtros de Aire para HVAC
-
Camfil AB
-
American Air Filter Company, Inc. (AAF International)
-
MANN+HUMMEL Gruppe
-
Freudenberg Filtration Technologies SE & Co. KG
-
Donaldson Company, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Filtros de Aire para HVAC Empresas cubiertas en este informe
- 3M Company
- AFPRO Filters
- Ahlstrom Oyj
- American Air Filter Company, Inc. (AAF International)
- Camfil AB
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Donaldson Company, Inc.
- Dynamic Filtration Ltd.
- Emirates Industrial Filters LLC
- Filtration Group Corporation
- Freudenberg Filtration Technologies SE & Co. KG
- Hengst SE
- Honeywell International Inc.
- Johnson Controls International plc
- Koch Filter Corporation
- MANN+HUMMEL Gruppe
- Parker Hannifin Corporation
- Trane Technologies plc
- Volz Luftfilter
Desarrollos recientes de la industria en Mercado de Filtros de Aire para HVAC
- Septiembre de 2026: AAF International introdujo el AstroCel III Aero, un filtro HEPA de banco en V de bajo peso con una eficiencia del 99,99% a 0,3 micrones, fabricado en los Estados Unidos para el mercado norteamericano. El diseño con marco de polímero es un 40% más ligero que las unidades HEPA con marco metálico tradicional, reduce el costo de mano de obra de instalación y cambio, y cumple con la clasificación de seguridad contra incendios UL 900 para el cumplimiento de la norma NFPA 90A.
- Agosto de 2026: Parker Hannifin completó su adquisición de Filtration Group Corporation por 9,25 mil millones de USD, consolidando carteras de filtración en HVAC/R, ciencias de la vida y aplicaciones industriales. La transacción se estructuró sobre una base libre de efectivo y libre de deuda a 19,6 veces el EBITDA ajustado estimado de Filtration Group para 2025.
- Mayo de 2026: Ahlstrom lanzó medios de filtro HVAC de microfibra de vidrio sin PFAS en Turín, Italia. La plataforma ofrece hasta un 20% menos de caída de presión inicial, abarca una eficiencia de ePM1 65% a ePM1 80% según la norma ISO 16890 y apoya a los fabricantes en la transición hacia materiales de filtro más seguros.
Alcance del Informe del Mercado Global de Filtros de Aire para HVAC
Un filtro de aire para HVAC es un dispositivo extraíble fabricado con materiales porosos o fibrosos que captura polvo, polen, caspa de mascotas y otros contaminantes en suspensión antes de que entren y circulen a través de un sistema de calefacción, ventilación y aire acondicionado.
El mercado global de filtros de aire para HVAC está segmentado por tipo de filtro, tecnología, aplicación, sistema HVAC y geografía. Por tipo de filtro, el mercado está segmentado en filtros de panel, filtros plisados, filtros de bolsa/manga, filtros HEPA, filtros ULPA, filtros electrostáticos, filtros de carbón activado, filtros de fibra de vidrio, filtros de celda rígida/caja y otros filtros de aire para HVAC. Por tecnología, el mercado está segmentado en filtración mecánica, filtración electrostática, filtración por adsorción, filtración electrónica y filtración híbrida/multietapa. Por aplicación, el mercado está segmentado en residencial, comercial, industrial, sanitario, centros de datos, salas limpias, instalaciones farmacéuticas, instalaciones de alimentos y bebidas y otras aplicaciones. Por sistema HVAC, el mercado está segmentado en unidades manejadoras de aire, unidades HVAC de techo, sistemas centrales de aire acondicionado, unidades de bobina de ventilador, sistemas HVAC empaquetados, sistemas de calefacción por horno, bombas de calor y otros sistemas HVAC. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de filtros de aire para HVAC en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Filtros de Panel |
| Filtros Plisados |
| Filtros de Bolsa/Manga |
| Filtros HEPA |
| Filtros ULPA |
| Filtros Electrostáticos |
| Filtros de Carbón Activado |
| Filtros de Fibra de Vidrio |
| Filtros de Celda Rígida/Caja |
| Otros Filtros de Aire para HVAC |
| Filtración Mecánica |
| Filtración Electrostática |
| Filtración por Adsorción |
| Filtración Electrónica |
| Filtración Híbrida/Multietapa |
| Residencial |
| Comercial |
| Industrial |
| Sanitario |
| Centros de Datos |
| Salas Limpias |
| Instalaciones Farmacéuticas |
| Instalaciones de Alimentos y Bebidas |
| Otras Aplicaciones |
| Unidades Manejadoras de Aire |
| Unidades HVAC de Techo |
| Sistemas Centrales de Aire Acondicionado |
| Unidades de Bobina de Ventilador |
| Sistemas HVAC Empaquetados |
| Sistemas de Calefacción por Horno |
| Bombas de Calor |
| Otros Sistemas HVAC |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Filtro | Filtros de Panel | |
| Filtros Plisados | ||
| Filtros de Bolsa/Manga | ||
| Filtros HEPA | ||
| Filtros ULPA | ||
| Filtros Electrostáticos | ||
| Filtros de Carbón Activado | ||
| Filtros de Fibra de Vidrio | ||
| Filtros de Celda Rígida/Caja | ||
| Otros Filtros de Aire para HVAC | ||
| Por Tecnología | Filtración Mecánica | |
| Filtración Electrostática | ||
| Filtración por Adsorción | ||
| Filtración Electrónica | ||
| Filtración Híbrida/Multietapa | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Industrial | ||
| Sanitario | ||
| Centros de Datos | ||
| Salas Limpias | ||
| Instalaciones Farmacéuticas | ||
| Instalaciones de Alimentos y Bebidas | ||
| Otras Aplicaciones | ||
| Por Sistema HVAC | Unidades Manejadoras de Aire | |
| Unidades HVAC de Techo | ||
| Sistemas Centrales de Aire Acondicionado | ||
| Unidades de Bobina de Ventilador | ||
| Sistemas HVAC Empaquetados | ||
| Sistemas de Calefacción por Horno | ||
| Bombas de Calor | ||
| Otros Sistemas HVAC | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado global de filtros de aire para HVAC en 2027?
Se proyecta que el tamaño del Mercado de Filtros de Aire para HVAC se expanda desde 6,70 mil millones de USD en 2026 y 7,16 mil millones de USD en 2027 hasta 9,99 mil millones de USD para 2032, registrando una CAGR del 6,89% entre 2027 y 2032.
¿Qué está impulsando la demanda de filtros de aire para HVAC?
Los requisitos de calidad del aire interior, el rendimiento energético de los edificios, las necesidades del sector sanitario, la expansión de los centros de datos y la adopción de bombas de calor están respaldando la demanda. Las compras orientadas al cumplimiento normativo son particularmente importantes en las categorías de filtración premium.
¿Qué tipo de filtro está creciendo más rápido?
Se prevé que los Filtros HEPA crezcan a una CAGR del 7,5% hasta 2032, respaldados por salas limpias, instalaciones sanitarias y centros de datos.
¿Qué aplicación está creciendo más rápido para los filtros de aire para HVAC?
Se prevé que los Centros de Datos crezcan a una CAGR del 8,2% hasta 2032 porque sus operadores requieren un control fiable de contaminantes de partículas y moleculares. Esto respalda las decisiones de compra orientadas a especificaciones y los requisitos de servicio. También favorece soluciones de filtración de mayor eficiencia y multietapa en instalaciones con equipos sensibles. Las operaciones sanitarias y farmacéuticas muestran una preferencia similar por el rendimiento certificado.
¿Qué región lidera la demanda de filtros de aire para HVAC?
Asia-Pacífico representó el 37,9% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,7% hasta 2032.
¿Cómo afectan las bombas de calor a la demanda de filtros de aire para HVAC?
Se prevé que las Bombas de Calor crezcan a una CAGR del 7,3% hasta 2032, y las nuevas instalaciones de conductos o de cassette pueden crear puntos de servicio de filtro adicionales.