
HVACエアフィルター市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 7.16 十億米ドル |
| 市場規模 (2032) | 9.99 十億米ドル |
| 成長率 (2027 - 2032) | 6.89 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるHVACエアフィルター市場分析
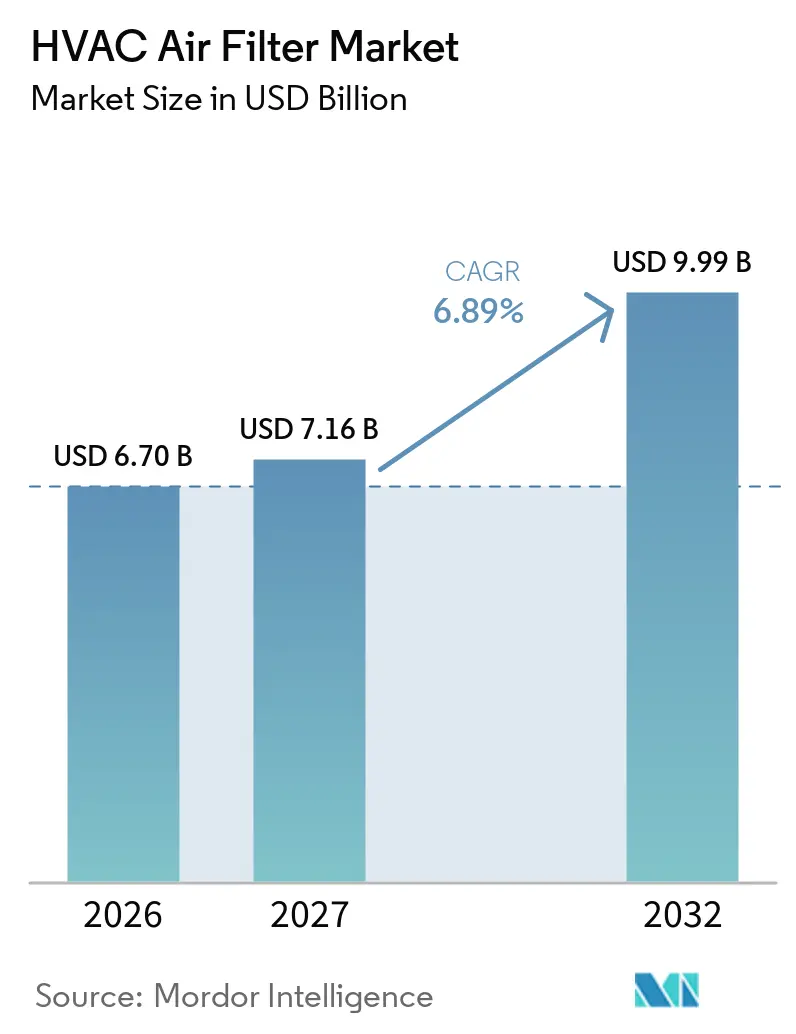
HVACエアフィルター市場規模は、2026年の6.70 ビリオン 米ドルおよび2027年の7.16 ビリオン 米ドルから、2032年までに9.99 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは6.89%です。世界のHVACエアフィルター市場は、建築設計およびコンプライアンス要件としての室内空気質への注目が高まることで恩恵を受けています。より高いろ過仕様への需要が、ガラス繊維製およびパネルメディアからプリーツ型、HEPA、多段式製品へとシフトしています。カリフォルニア州の2025年エネルギーコードは、対象となる新築建物においてMERV 13ろ過を義務付けており、ANSI/ASHRAE/ASHE規格170-2025は病院のろ過要件を定め、コンプライアンス主導の購買を支援しています。世界のHVACエアフィルター市場は、医療、半導体製造、データセンターにおいても機会を有しており、これらの分野では設備保護と運用信頼性がフィルター選定を左右します。競争は認証済みプレミアム製品において最も激しく、地域サプライヤーおよびプライベートブランドメーカーは標準効率レンジで価格競争を展開しています。
レポートの主要ポイント
- フィルタータイプ別では、プリーツフィルターが2026年の世界HVACエアフィルター市場シェアの37.3%を占め、HEPAフィルターは2032年までに7.5%のCAGRで成長すると予測されています。
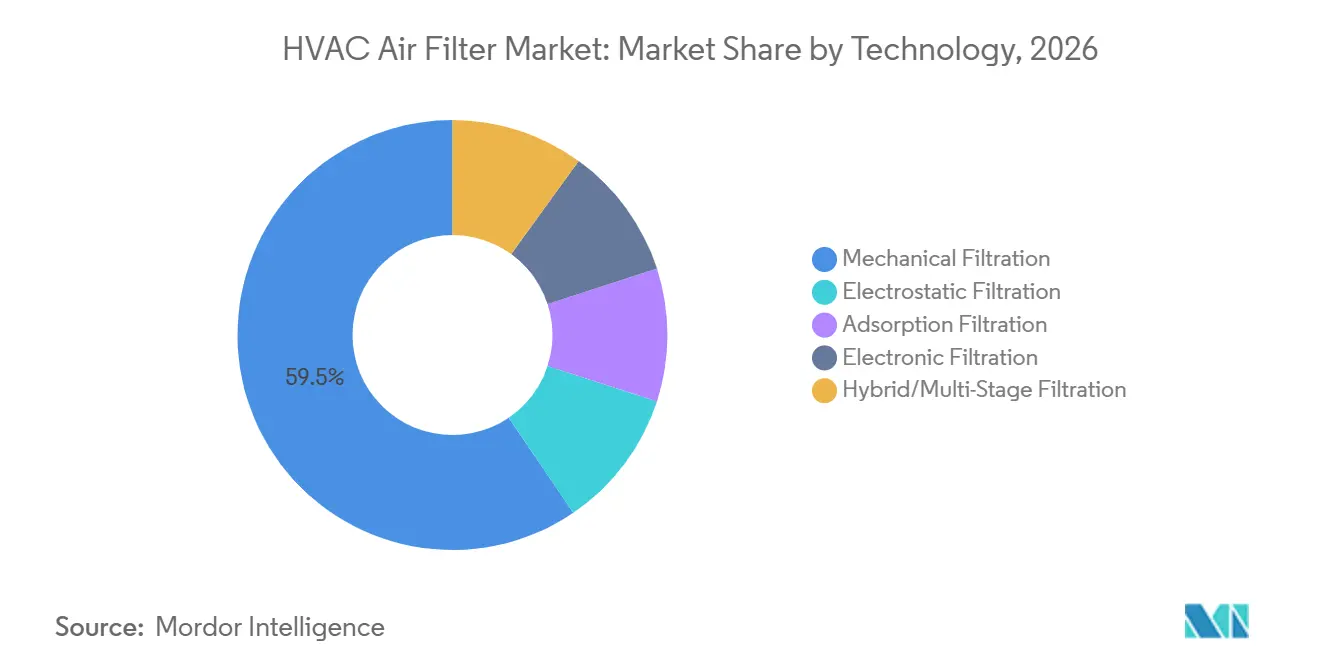
- 技術別では、機械式ろ過が2026年の世界HVACエアフィルター市場シェアの59.5%を占め、ハイブリッド・多段式ろ過は2032年までに7.1%のCAGRで成長すると予測されています。
- 用途別では、住宅用が2026年の売上高の41.3%を占め、データセンターは2032年までに8.2%のCAGRで成長すると予測されています。
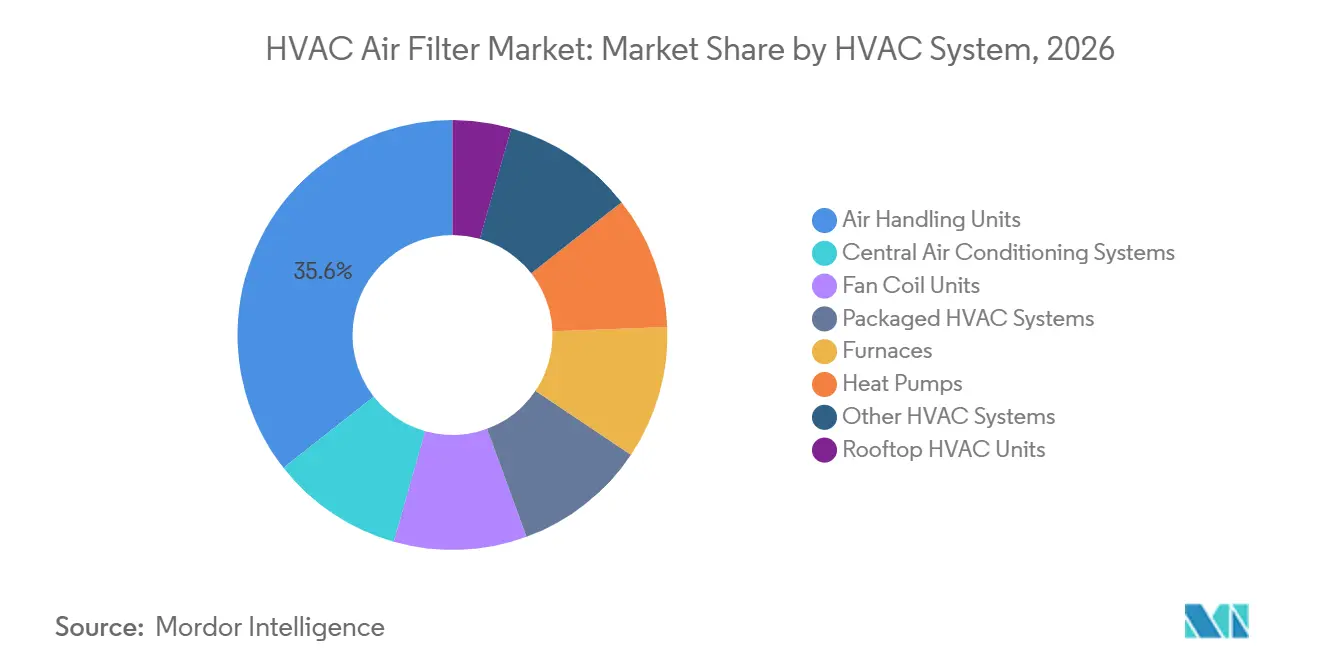
- HVACシステム別では、エアハンドリングユニットが2026年の売上高の35.6%を占め、ヒートポンプは2032年までに7.3%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の売上高の37.9%を占め、2032年までに7.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 室内空気質規制および健康意識 | +1.6% | 北米、EU、中国、インドに集中した強度を持つグローバル | 中期(2〜4年) |
| 商業・医療・産業用HVACの拡大 | +1.2% | APACが中核、MEAおよび南米が二次的 | 長期(4年以上) |
| 省エネルギーろ過と建築物の脱炭素化 | +0.9% | 北米およびEU、APACへの波及 | 中期(2〜4年) |
| 高密度データセンターおよび半導体汚染制御 | +1.0% | 北米、APACおよびEU | 短期(2年以内) |
| 認証済みパフォーマンス、フィルター監視および交換最適化 | +0.6% | 北米およびEU、シンガポール、日本、韓国での早期普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
室内空気質規制および健康意識
世界のHVACエアフィルター市場は、測定可能なろ過性能を要求する規格によって支えられています。EPAのガイダンスは、居住建物における室内空気質を改善する手段として、ろ過性能の向上と換気の改善を挙げています。[1] ISO 16890は、周囲空気中に存在する粒子径に対してフィルターを評価し、製品選定を粒子状物質制御ニーズとより密接に結びつけています。ASHRAE 241は、感染性エアロゾルへの暴露を低減するため、居住空間に対する同等のクリーンエア供給量要件を定めました。カリフォルニア州のコード要件は、新築建物における低効率製品の役割を縮小しつつあります。[2] この変化は、世界のHVACエアフィルター市場全体でプリーツ型および高効率メディアの交換需要を支援しています。
商業・医療・産業用HVACの拡大
医療施設は、ANSI/ASHRAE/ASHE規格170-2025に沿ったろ過実践を必要とします。この要件により、病院の購買は文書化された製品性能と定期的な交換に依存するようになっています。商業ビルも、エアハンドリングシステムが年間を通じてフィルターを使用するため、継続的な需要を支えています。製薬製造および半導体製造は厳密に管理された空気質条件を必要とし、プレミアムろ過への需要を支援しています。したがって、世界のHVACエアフィルター市場は、通常のオフィス建設サイクルに依存しにくいプロジェクトからの需要を受けています。これらの施設では、粒子負荷が高く運用条件が厳しいため、フィルターの有効寿命が短縮され、より頻繁なフィルター交換が必要となる場合があります。
省エネルギーろ過と建築物の脱炭素化
圧力損失がファン動力消費に影響するため、エネルギー使用はフィルター選定において重要な考慮事項となっています。VDMAは、エネルギー消費がフィルターのライフサイクルコストの80%を占め、フィルターが商業ビルのエネルギー使用量の8%を占める可能性があると述べています。この関係は、より低い抵抗で必要な効率を維持できるメディアを有利にします。Ahlstromは2026年5月に、初期圧力損失を最大20%低減し、ISO 16890のもとでePM1 65%からePM1 80%の性能を発揮するPFASフリーガラスマイクロファイバーメディアを発売しました。世界のHVACエアフィルター市場は、ろ過効率をより広いエネルギー性能判断の一部とする建築認証プログラムにも影響を受けています。ライフサイクルコストが評価される商業プロジェクトでは、エネルギー節約によって単価への注目が低下する可能性があります。
高密度データセンターおよび半導体汚染制御
データセンターは、精密電子機器への粒子状物質の堆積を低減するために高効率ろ過を必要とします。AAF Internationalは、データセンターオペレーターが施設の高密度化に伴い、室内空気質、信頼性、稼働時間に注目していると指摘しています。エアサイドエコノミゼーションは、施設が冷却に外気を使用する場合、屋外粒子および分子汚染物質への暴露を増加させる可能性があります。この運用モデルは、効果的なプレフィルタリングおよび分子ろ過の必要性を高めます。半導体工場も慎重に管理されたクリーンルーム条件を必要とし、HEPAおよびULPAシステムへの需要を支援しています。これらの施設は単純な交換コストではなく性能仕様に基づいて製品を購入するため、世界のHVACエアフィルター市場はその恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムフィルターのコストと総所有コスト | -1.0% | 南米、MEA、東南アジア、インドおよび東欧では中程度 | 長期(4年以上) |
| 偽造品および不整合な認証 | -0.6% | 北米およびAPACのオンライン小売チャネルに集中したグローバル | 短期(2年以内) |
| 圧力損失とHVACエネルギーペナルティ | -0.8% | グローバル、特に北米、欧州、アジア太平洋 | |
| 情報源: Mordor Intelligence | |||
プレミアムフィルターのコストと総所有コスト
高効率フィルターは基本的なパネル製品よりも依然として高価であり、コスト重視の環境ではアップグレードが遅れる可能性があります。オペレーターが圧力損失のエネルギーへの影響を考慮しない場合、価格差はさらに拡大します。VDMAは、エネルギー消費をフィルターライフサイクルコストの主要構成要素として特定しています。南米および東南アジアでは分散した流通が、運用コストよりも購入価格を優先する場合があります。小規模な建物では監視システムが不足していることが多く、フィルターが有効な交換時期を過ぎても使用され続ける可能性があります。これにより、オペレーターへの明確なシグナルなしに負荷とエネルギー使用が増加し、世界のHVACエアフィルター市場全体でのアップグレードが遅れる可能性があります。
偽造品および不整合な認証
偽造品は、表示されたろ過性能への信頼を損ない、正規サプライヤーにリスクをもたらす可能性があります。2025年9月のNIOSH調査では、テストされた偽造P100呼吸用フィルター製品の91.67%が最低性能基準を満たさなかったことが判明しました。この調査は呼吸用製品に関するものでしたが、ろ過購買における追跡可能な認証の重要性を浮き彫りにしています。MERV、ISO 16890、および各国試験システム間の違いにより、購買者が地域をまたいで同等の性能を評価することが難しくなる場合があります。したがって、製品検証は世界のHVACエアフィルター市場における商業的かつ品質管理上の懸念事項です。明確な文書化と信頼できるチャネルにより、仕様主導の用途に不適合製品が混入するリスクを制限できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フィルタータイプ別:
プリーツフィルターがリードし、HEPAがプレミアム成長を支援プリーツフィルターは2026年の売上高の37.3%を占め、フィルタータイプ別の世界HVACエアフィルター市場規模において最大のシェアを持ちます。その確立された基盤は、標準フレームと使い慣れた1〜4インチ形式が定期交換を支援する住宅、軽商業、オフィス機器をカバーしています。プライベートブランドの代替品が中MERV製品に価格圧力をかけており、バッグ・ポケットフィルターは粉塵負荷の高い商業用エアハンドリングユニットで引き続き有用です。パネルフィルターは低コストまたはプレフィルタリング用途に移行しつつあり、ガラス繊維フィルターはより高いMERV要件が基本仕様に取って代わる場所でシェアを失っています。リジッドセル・ボックスフィルターは、信頼性の高い最終段ろ過を必要とする高風量の病院および製薬システムにおいて安定した役割を維持しています。
HEPAフィルターは2032年までに7.5%のCAGRで成長すると予測されており、世界のHVACエアフィルター市場において最も成長の速いタイプとなっています。医療施設のアップグレード、クリーンルーム建設、データセンターの運用要件がこの需要を支援しており、確立された試験要件がプレミアム用途において認証済みサプライヤーを有利にしています。ULPAフィルターは、非常に小さな粒子の制御が不可欠な半導体工場および病院の隔離設備というより狭いニーズに対応しています。活性炭フィルターは、粒子状メディア単独では対応できない都市部の商業ビルおよびデータセンターにおける分子汚染物質と臭気の制御を追加します。したがって、世界のHVACエアフィルター産業は、単一の製品段階ではなく、プレフィルタリング、最終ろ過、および分子制御の組み合わせに依存しています。
技術別:
機械式ろ過が規模を持ち、ハイブリッドシステムが進化機械式ろ過は2026年の売上高の59.5%を占め、世界のHVACエアフィルター市場において最大の技術カテゴリーとなっています。ほとんどのHVACシステムは、ガラス繊維、ポリプロピレン、ガラスマイクロファイバーを含む繊維メディアを使用して、モジュール式交換モデルで浮遊粒子を除去します。この広範な設置基盤により、機械式製品は建物タイプを問わず関連性を維持していますが、静電ろ過は洗浄可能および自己帯電形式が交換の必要性を低減できるため、住宅での魅力が依然として高いです。その効率は静電荷が消散すると低下する可能性があり、ISO 16890はIPA放電試験を通じて実際の効率低下を評価することでこの問題を考慮しています。電子ろ過は、オゾンへの懸念が広範な普及を制限しているため、HVACへの応用は依然として限定的です。
ハイブリッド・多段式ろ過は、データセンター、製薬施設、半導体工場に牽引され、2032年までに7.1%のCAGRで成長すると予測されています。これらのシステムは、高MERV・HEPAの粒子状メディアと活性炭または化学処理メディアを組み合わせ、粒子と分子汚染物質を同時に制御します。Camfilは2026年3月にCC X-Seriesを発売し、PM1粒子および分子ろ過とBACnetおよびModbus接続性を組み合わせました。単独の吸着製品は、臭気とVOC制御が主要なニーズである食品施設および都市部の商業ビルに引き続き対応しています。世界のHVACエアフィルター市場は、単一の機械式段階では完全な汚染物質制御要件を満たせない場合にハイブリッドシステムを使用しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
住宅の交換需要とデータセンター需要が共存住宅用途は2026年の売上高の41.3%を占め、世界のHVACエアフィルター市場において最大の用途シェアを持ちます。家庭用HVACユニットの設置台数が北米および欧州での継続的な交換需要を生み出しており、エアコンの普及拡大がアジア太平洋での成長を支援しています。プレミアム製品は、室内空気質を優先する家庭に対してより短い交換サイクルと明確なメンテナンスルーティンを支援できます。2025年4月、3Mは最大20年間使用可能な再利用可能フレームと最大12ヶ月間使用可能なインサートを備えたFiltrete詰め替え式エアフィルターキットを発売しました。同社は、このキットが収納スペースを75%削減し、廃棄物を20%削減すると述べており、商業・産業施設は引き続き定期交換契約を支援しています。
データセンターは2032年までに8.2%のCAGRで成長すると予測されており、世界のHVACエアフィルター市場において最も高い用途成長率となっています。その購買決定は、高密度コンピューティング環境における設備の信頼性、運用継続性、粒子堆積および腐食性ガスの制御を優先します医療および製薬施設も換気条件が厳密に管理されているため認証済みろ過を必要とし、クリーンルームは生産に管理された空気を必要とします。食品・飲料施設は、一般的な健康要件ではなく衛生と汚染制御が製品選定を導く安定したニッチを提供しています。世界のHVACエアフィルター産業は、購買者が単純な単価よりも文書化された性能とサービスサポートを重視することが多いため、これらの環境から恩恵を受けています。
HVACシステム別:
エアハンドリングユニットがリードし、ヒートポンプが需要ポイントを追加エアハンドリングユニットは2026年の売上高の35.6%を占め、世界のHVACエアフィルター市場において最大のシステムカテゴリーとなっています。これらのユニットはプレフィルター、中間バッグフィルター、最終HEPAステージを使用することが多く、単一の設置で複数の製品タイプへの継続的な需要を生み出しています。セントラルエアコンシステムが実質的な二次的基盤を提供し、屋上HVACユニットは米国の商業メンテナンス契約を通じて定期的なサービスを受けることが一般的です。ファンコイルユニットおよびパッケージ型HVACシステムは、MERV 8からMERV 11レベルの単段ろ過で小中規模の商業施設に対応しています。電化インセンティブが代替暖房システムを支援する先進市場では、炉の長期的な関連性は低下しています。
ヒートポンプは2032年までに7.3%のCAGRで成長すると予測されており、世界のHVACエアフィルター市場においてより急速に成長するシステム需要源となっています。IEAは、2025年の世界の建物用ヒートポンプ販売量が108 GWに達し、フランス、ドイツ、米国でヒートポンプが天然ガスボイラーの販売台数を上回ったと報告しました。ダクト式またはカセット式の各設置は、同等のエアハンドリングコンポーネントを持たない暖房システムには存在しなかったフィルターサービスポイントを生み出す可能性があります。季節的な冷暖房の切り替えにより、冷房専用機器とは異なる形でフィルターに負荷がかかる可能性があり、年間を通じてサービス要件に影響を与える場合があります。これにより、既存のHVAC機器の確立された交換サイクルと並んで、電化がフィルター需要に関連するものとなっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
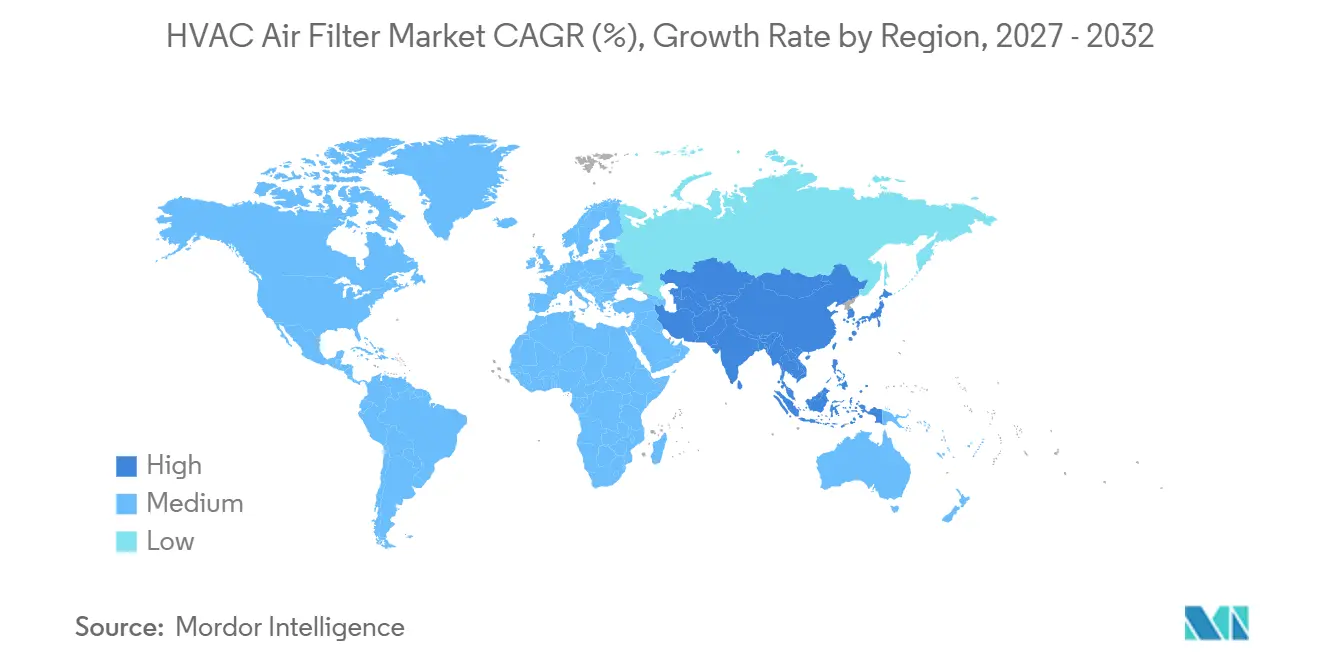
アジア太平洋は2026年の売上高の37.9%を占め、2032年までに7.7%のCAGRで成長すると予測されており、両指標において世界のHVACエアフィルター市場をリードしています。中国は主要な製造拠点を持ち、2026年に施行されたGB/T 14295-2025の改訂を通じて品質要件を引き上げています。インドは特にプネー・ハイデラバード回廊における製薬製造を通じて需要を支援しており、日本は改修活動と広く普及した冷暖房兼用エアコンの使用により安定を維持しています。ベトナム、タイ、イドネシアは電子機器製造クラスターとデータセンター開発からの需要を獲得しています。これらの条件により、この地域は製品供給と高仕様消費の両面で重要となっています。
北米は、インフラ更新、ヒートポンプの普及、ハイパースケールデータセンターが需要を支援する成熟した地域です。EPAのガイダンスは、学校やその他の居住建物でのろ過性能の向上と換気の改善を支援しています。カリフォルニア州の建築要件は、対象となる新築建物でのMERV 13の使用を支援しています。データセンターの購買は仕様主導であり、多年度サービス契約と結びついていることが多く、カナダは商業改修から、メキシコは自動車および電子機器製造から恩恵を受けています。コンプライアンスと資産の信頼性が購買選択に影響するため、世界のHVACエアフィルター市場はこの地域に安定したプレミアム需要基盤を持っています。
欧州は品質要件と商業ビルの改修活動によって形成されています。EUの建築物エネルギー性能指令はHVACのアップグレードを支援しており、更新されたフィルター仕様が必要となる場合があります。Euroventは、ISO ePM1、ePM2.5、ePM10の下で評価されたフィルターに対してサードパーティ認証を提供しています。ドイツが地域需要をリードし、フランス、英国、イタリア、ポーランドが続いており、半導体、製薬、医療への投資がHEPAおよびULPAニーズを支援しています。南米および中東・アフリカは依然として小規模な市場ですが、湾岸のデータセンタープロジェクトおよびブラジル、アルゼンチン、チリ、コロンビアにおける産業・製薬・商業ニーズが需要を維持しています。
競合環境
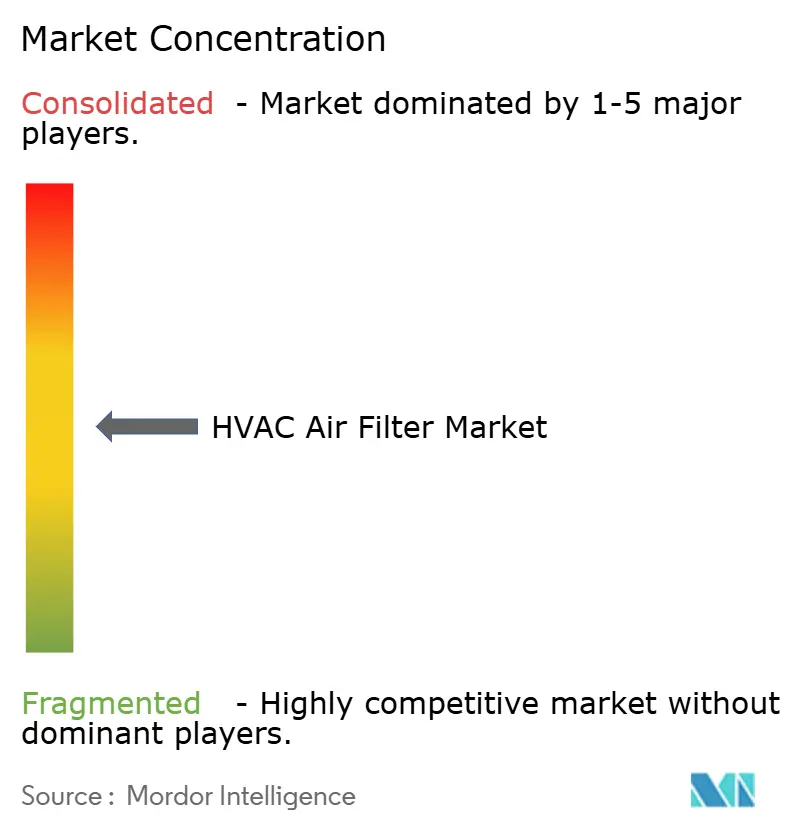
世界のHVACエアフィルター市場は、認証済みプレミアム製品において中程度の集中度を示しており、Camfil AB、3M、MANN+HUMMEL、AAF International、Freudenberg Filtration Technologies、Parker Hannifinが選定カテゴリーで競合しています。地域サプライヤーおよびプライベートブランドメーカーは標準MERVレンジで引き続き活発であるため、プレミアム認証がすべての製品量の支配に直結するわけではありません。Parker Hannifinは2026年8月にFiltration Group Corporationの9.25 ビリオン 米ドルの買収を完了し、HVAC/R、ライフサイエンス、産業ろ過にわたるポートフォリオを拡大しました。この取引により、Parkerのろ過事業における継続的なアフターマーケット収益の重要性が高まりました。プレミアムサプライヤーは認証、製品エンジニアリング、サービス能力を通じて競合しており、標準レンジは価格競争にさらされやすい状況が続いています。
MANN+HUMMELは、EFシリーズがろ過段階全体にわたってパネル、バッグ、コンパクト、高性能、分子フィルターをカバーしていると報告しました。Ahlstromは2026年5月にPFASフリーガラスマイクロファイバーメディアを発売し、エネルギーおよび製品安全要件に対する素材ベースの対応を提供しました。Camfilの2026年3月のCC X-Seriesは、粒子および分子ろ過を組み合わせた接続型産業用空気清浄機器を追加しました。したがって、サプライヤーは効率、監視、高付加価値用途を追求しており、アジアでの生産投資はクリーンルームプロジェクトで使用される大型製品のリードタイムを短縮できます。標準製品はプレミアム認証セグメントよりも参入障壁が低いため、世界のHVACエアフィルター市場は競争が激しい状況が続いています。
サステナビリティ、接続型監視、特殊ろ過が中心的な競争領域です。リサイクル可能なフレームとPFASフリーメディアは素材と廃棄物への懸念に対応し、センサーベースの交換プログラムは継続的な商業顧客関係を構築できます。データセンター、製薬、半導体用途は、購買者が文書化された性能を重視し、先進的なメディア特許が低圧力損失設計を保護できるため、魅力的です。小規模な商業ビルは接続型交換プログラムによるサービスが依然として不十分であり、センサー連動の在庫管理とサブスクリプション型サービスモデルの余地が残っています。
HVACエアフィルター産業のリーダー企業
-
Camfil AB
-
American Air Filter Company, Inc. (AAF International)
-
MANN+HUMMEL Gruppe
-
Freudenberg Filtration Technologies SE & Co. KG
-
Donaldson Company, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
HVACエアフィルター市場 このレポートでカバーされる企業
- 3M Company
- AFPRO Filters
- Ahlstrom Oyj
- American Air Filter Company, Inc. (AAF International)
- Camfil AB
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Donaldson Company, Inc.
- Dynamic Filtration Ltd.
- Emirates Industrial Filters LLC
- Filtration Group Corporation
- Freudenberg Filtration Technologies SE & Co. KG
- Hengst SE
- Honeywell International Inc.
- Johnson Controls International plc
- Koch Filter Corporation
- MANN+HUMMEL Gruppe
- Parker Hannifin Corporation
- Trane Technologies plc
- Volz Luftfilter
最近の産業開発事情 HVACエアフィルター市場
- 2026年9月:AAF Internationalは、北米市場向けに米国で製造された、0.3ミクロンで99.99%の効率を持つ軽量V型バンクHEPAフィルター「AstroCel III Aero」を発売しました。ポリマーフレーム設計は従来の金属フレームHEPAユニットより40%軽量で、設置および交換作業コストを削減し、NFPA 90A準拠のためのUL 900防火分類を満たしています。
- 2026年8月:Parker Hannifinは、HVAC/R、ライフサイエンス、産業用途にわたるろ過ポートフォリオを統合し、Filtration Group Corporationの9.25 ビリオン 米ドルの買収を完了しました。この取引は、Filtration Groupの2025年推定調整後EBITDAの19.6倍で、無現金・無負債ベースで構成されました。
- 2026年5月:Ahlstromはイタリアのトリノで、PFASフリーガラスマイクロファイバーHVACフィルターメディアを発売しました。このプラットフォームは初期圧力損失を最大20%低減し、ISO 16890のもとでePM1 65%からePM1 80%の効率をカバーし、より安全なフィルター素材への移行を進めるメーカーを支援します。
世界のHVACエアフィルター市場レポートの範囲
HVACエアフィルターとは、暖房・換気・空調システムに入り込んで循環する前に、ほこり、花粉、ペットのフケ、その他の浮遊汚染物質を捕捉する、多孔質または繊維質素材で作られた取り外し可能な装置です。
世界のHVACエアフィルター市場は、フィルタータイプ、技術、用途、HVACシステム、および地域によってセグメント化されています。フィルタータイプ別では、市場はパネルフィルター、プリーツフィルター、バッグ・ポケットフィルター、HEPAフィルター、ULPAフィルター、静電フィルター、活性炭フィルター、ガラス繊維フィルター、リジッドセル・ボックスフィルター、その他のHVACエアフィルターにセグメント化されています。技術別では、市場は機械式ろ過、静電ろ過、吸着ろ過、電子ろ過、ハイブリッド・多段式ろ過にセグメント化されています。用途別では、市場は住宅、商業、産業、医療、データセンター、クリーンルーム、製薬施設、食品・飲料施設、その他の用途にセグメント化されています。HVACシステム別では、市場はエアハンドリングユニット、屋上HVACユニット、セントラルエアコンシステム、ファンコイルユニット、パッケージ型HVACシステム、炉、ヒートポンプ、その他のHVACシステムにセグメント化されています。レポートはまた、主要地域の26カ国における世界のHVACエアフィルター市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| パネルフィルター |
| プリーツフィルター |
| バッグ・ポケットフィルター |
| HEPAフィルター |
| ULPAフィルター |
| 静電フィルター |
| 活性炭フィルター |
| ガラス繊維フィルター |
| リジッドセル・ボックスフィルター |
| その他のHVACエアフィルター |
| 機械式ろ過 |
| 静電ろ過 |
| 吸着ろ過 |
| 電子ろ過 |
| ハイブリッド・多段式ろ過 |
| 住宅 |
| 商業 |
| 産業 |
| 医療 |
| データセンター |
| クリーンルーム |
| 製薬施設 |
| 食品・飲料施設 |
| その他の用途 |
| エアハンドリングユニット |
| 屋上HVACユニット |
| セントラルエアコンシステム |
| ファンコイルユニット |
| パッケージ型HVACシステム |
| 炉 |
| ヒートポンプ |
| その他のHVACシステム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| フィルタータイプ別 | パネルフィルター | |
| プリーツフィルター | ||
| バッグ・ポケットフィルター | ||
| HEPAフィルター | ||
| ULPAフィルター | ||
| 静電フィルター | ||
| 活性炭フィルター | ||
| ガラス繊維フィルター | ||
| リジッドセル・ボックスフィルター | ||
| その他のHVACエアフィルター | ||
| 技術別 | 機械式ろ過 | |
| 静電ろ過 | ||
| 吸着ろ過 | ||
| 電子ろ過 | ||
| ハイブリッド・多段式ろ過 | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 医療 | ||
| データセンター | ||
| クリーンルーム | ||
| 製薬施設 | ||
| 食品・飲料施設 | ||
| その他の用途 | ||
| HVACシステム別 | エアハンドリングユニット | |
| 屋上HVACユニット | ||
| セントラルエアコンシステム | ||
| ファンコイルユニット | ||
| パッケージ型HVACシステム | ||
| 炉 | ||
| ヒートポンプ | ||
| その他のHVACシステム | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
世界のHVACエアフィルター市場の2027年の価値はいくらですか?
HVACエアフィルター市場模は、2026年の6.70 ビリオン 米ドルおよび2027年の7.16 ビリオン 米ドルから、2032年までに9.99 ビリオン 米ドルへと拡大し、2027年から2032年の間のCAGRは6.89%を記録すると予測されています。
HVACエアフィルターへの需要を牽引しているものは何ですか?
室内空気質要件、建築物のエネルギー性能、医療ニーズ、データセンターの拡大、ヒートポンプの普及が需要を支援しています。コンプライアンス主導の購買は、プレミアムろ過カテゴリーにおいて特に重要です。
最も成長の速いフィルタータイプはどれですか?
HEPAフィルターは2032年までに7.5%のCAGRで成長すると予測されており、クリーンルーム、医療施設、データセンターによって支援されています。
HVACエアフィルターにおいて最も成長の速い用途はどれですか?
データセンターは2032年までに8.2%のCAGRで成長すると予測されています。これは、オペレーターが信頼性の高い粒子および分子汚染物質の制御を必要とするためです。これにより、仕様主導の購買決定とサービス要件が支援されます。また、精密機器を持つ施設において高効率の多段式ろ過ソリューションが有利となります。医療および製薬業務も認証済みパフォーマンスへの同様の選好を示しています。
HVACエアフィルター需要をリードしている地域はどこですか?
アジア太平洋は2026年の売上高の37.9%を占め、2032年までに7.7%のCAGRで成長すると予測されています。
ヒートポンプはHVACエアフィルター需要にどのような影響を与えますか?
ヒートポンプは2032年までに7.3%のCAGRで成長すると予測されており、新しいダクト式またはカセット式の設置が追加のフィルターサービスポイントを生み出す可能性があります。