
Taille et part du marché des filtres à air HVAC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.16 Milliards de dollars |
| Taille du Marché (2032) | 9.99 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.89 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des filtres à air HVAC par Mordor Intelligence
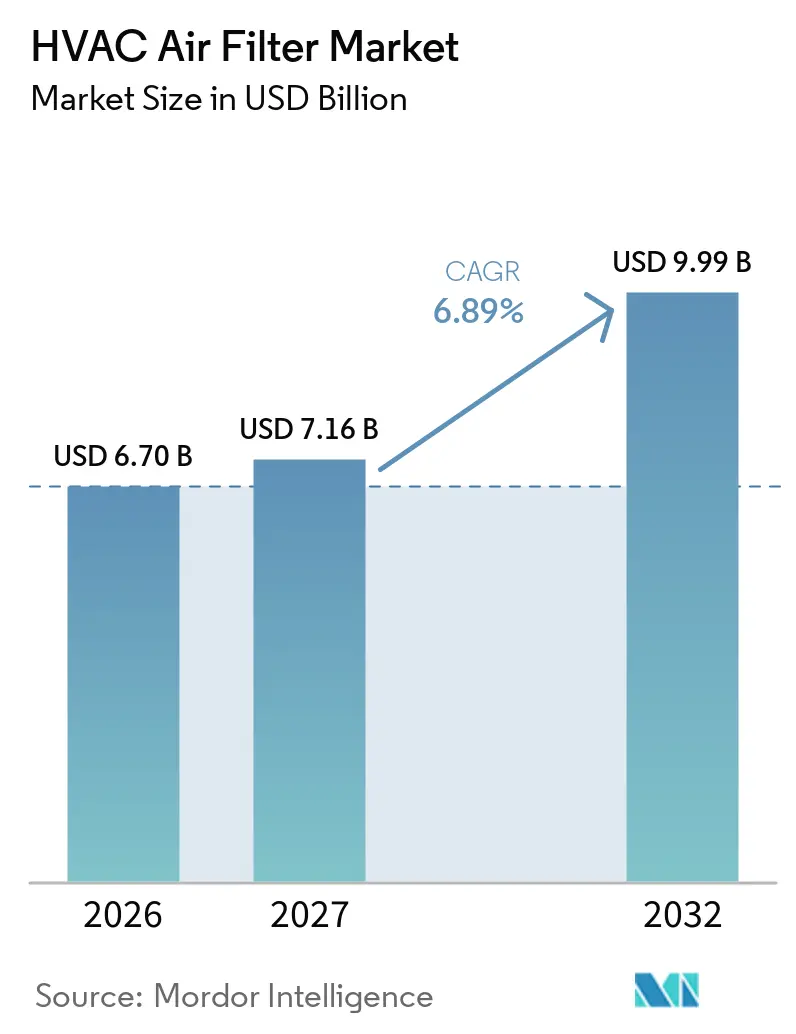
La taille du marché des filtres à air HVAC devrait s'étendre de 6,70 milliards USD en 2026 et 7,16 milliards USD en 2027 à 9,99 milliards USD d'ici 2032, soit un CAGR de 6,89 % entre 2027 et 2032. Le marché mondial des filtres à air HVAC bénéficie d'une attention accrue portée à la qualité de l'air intérieur en tant qu'exigence de conception des bâtiments et de conformité réglementaire. Des spécifications de filtration plus élevées font évoluer la demande des médias en fibre de verre et des filtres plans vers des produits plissés, HEPA et multi-étages. Le code énergétique californien de 2025 exige une filtration MERV 13 dans les nouvelles constructions concernées, tandis que la norme ANSI/ASHRAE/ASHE 170-2025 fixe les exigences de filtration hospitalière, soutenant les achats liés à la conformité. Le marché mondial des filtres à air HVAC présente également des opportunités dans les secteurs de la santé, de la production de semi-conducteurs et des centres de données, où la protection des équipements et la fiabilité opérationnelle orientent le choix des filtres. La concurrence reste la plus forte dans les produits premium certifiés, tandis que les fournisseurs régionaux et les producteurs sous marque distributeur se concurrencent sur le prix dans les gammes d'efficacité standard.
Points clés du rapport
- Par type de filtre, les filtres plissés détenaient 37,3 % de la part du marché mondial des filtres à air HVAC en 2026, tandis que les filtres HEPA devraient croître à un CAGR de 7,5 % jusqu'en 2032.
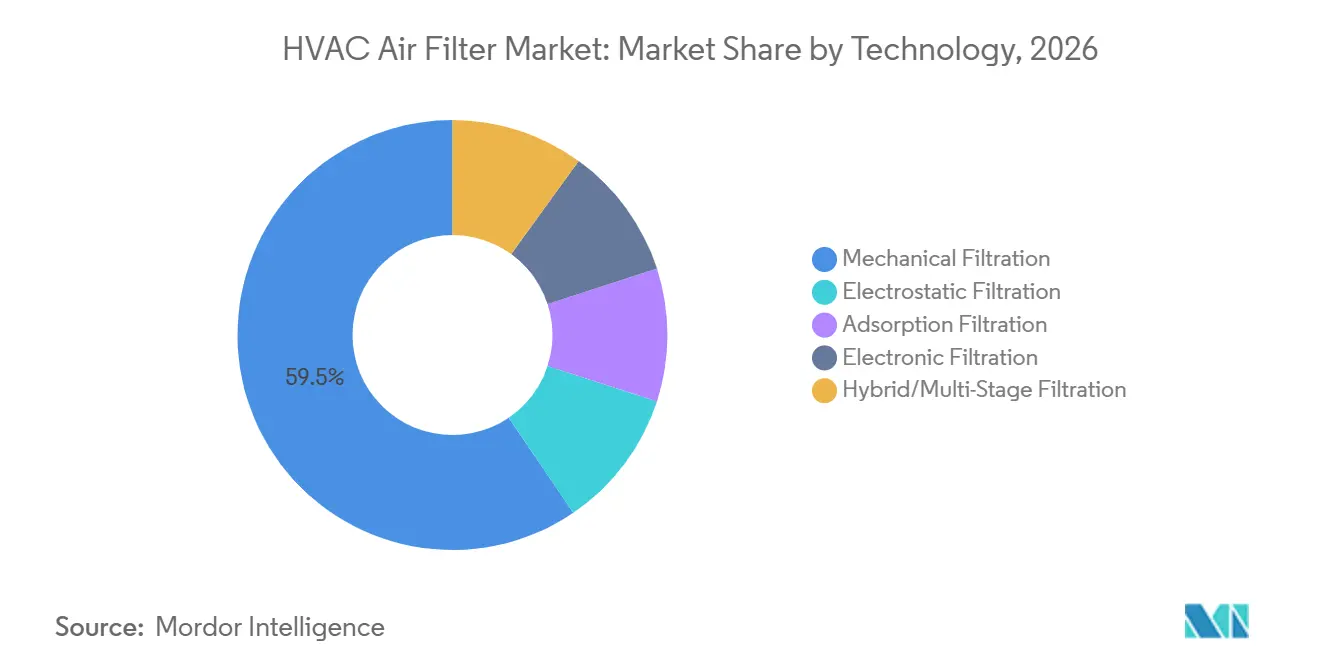
- Par technologie, la filtration mécanique détenait 59,5 % de la part du marché mondial des filtres à air HVAC en 2026, tandis que la filtration hybride/multi-étages devrait croître à un CAGR de 7,1 % jusqu'en 2032.
- Par application, le secteur résidentiel détenait 41,3 % des revenus en 2026, tandis que les centres de données devraient croître à un CAGR de 8,2 % jusqu'en 2032.
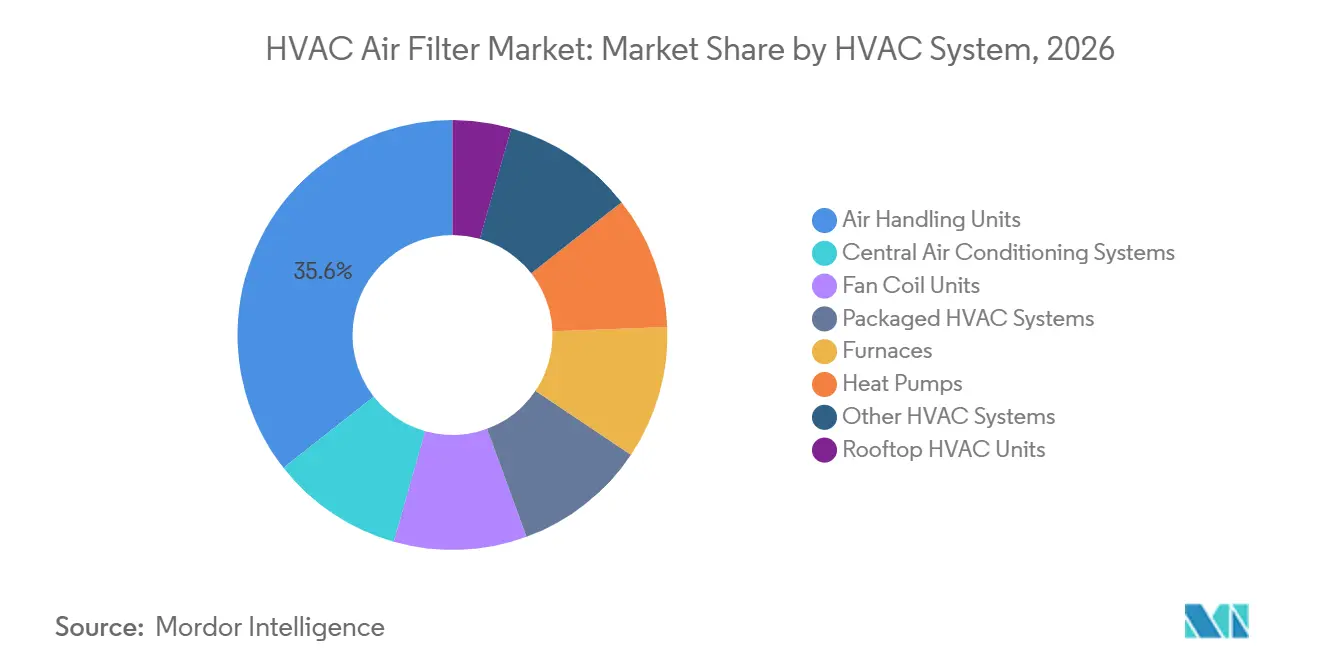
- Par système HVAC, les unités de traitement d'air détenaient 35,6 % des revenus en 2026, tandis que les pompes à chaleur devraient croître à un CAGR de 7,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,9 % des revenus en 2026 et devrait croître à un CAGR de 7,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations sur la qualité de l'air intérieur et sensibilisation à la santé | +1.6% | Mondial, avec une intensité concentrée en Amérique du Nord, dans l'UE, en Chine et en Inde | Moyen terme (2 à 4 ans) |
| Expansion des systèmes HVAC commerciaux, de santé et industriels | +1.2% | Cœur en Asie-Pacifique, secondaire au Moyen-Orient et Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Filtration écoénergétique et décarbonation des bâtiments | +0.9% | Amérique du Nord et UE, avec des retombées en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Contrôle de la contamination dans les centres de données à haute densité et la fabrication de semi-conducteurs | +1.0% | Amérique du Nord, Asie-Pacifique et UE | Court terme (≤ 2 ans) |
| Performance certifiée, surveillance des filtres et optimisation du remplacement | +0.6% | Amérique du Nord et UE, avec des gains précoces à Singapour, au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur la qualité de l'air intérieur et sensibilisation à la santé
Le marché mondial des filtres à air HVAC est soutenu par des normes qui exigent des performances de filtration mesurables. L'Agence de protection de l'environnement des États-Unis identifie l'amélioration de la filtration et de la ventilation comme des moyens d'améliorer la qualité de l'air intérieur dans les bâtiments occupés.[1] La norme ISO 16890 évalue les filtres par rapport aux tailles de particules présentes dans l'air ambiant, ce qui relie plus étroitement la sélection des produits aux besoins de contrôle des particules. La norme ASHRAE 241 a établi des exigences équivalentes de débit d'air propre pour les espaces occupés afin de réduire l'exposition aux aérosols infectieux. Les exigences du code californien réduisent le rôle des produits à faible efficacité dans les nouvelles constructions.[2] Ce changement soutient la demande de remplacement pour les médias plissés et à plus haute efficacité sur l'ensemble du marché mondial des filtres à air HVAC.
Expansion des systèmes HVAC commerciaux, de santé et industriels
Les établissements de santé doivent adopter des pratiques de filtration conformes à la norme ANSI/ASHRAE/ASHE 170-2025. Cette exigence rend les achats hospitaliers plus dépendants des performances documentées des produits et du remplacement planifié. Les bâtiments commerciaux soutiennent également une demande récurrente, car leurs systèmes de traitement d'air utilisent des filtres tout au long de l'année. La fabrication pharmaceutique et la fabrication de semi-conducteurs nécessitent des conditions de qualité de l'air étroitement gérées, ce qui soutient la demande de filtration premium. Le marché mondial des filtres à air HVAC reçoit donc une demande de projets moins dépendants des cycles ordinaires de construction de bureaux. Ces installations peuvent nécessiter des changements de filtres plus fréquents, car des charges de particules plus élevées et des conditions d'exploitation plus strictes réduisent la durée de vie utile des filtres.
Filtration écoénergétique et décarbonation des bâtiments
La consommation d'énergie est devenue une considération importante dans la sélection des filtres, car la perte de charge affecte la consommation électrique des ventilateurs. La VDMA indique que la consommation d'énergie représente 80 % du coût du cycle de vie d'un filtre, et que les filtres peuvent représenter 8 % de la consommation énergétique des bâtiments commerciaux. Cette relation favorise les médias capables de maintenir l'efficacité requise avec une résistance plus faible. Ahlstrom a lancé en mai 2026 un média en microfibres de verre sans PFAS offrant jusqu'à 20 % de perte de charge initiale en moins et des performances ePM1 65 % à ePM1 80 % selon la norme ISO 16890. Le marché mondial des filtres à air HVAC est également influencé par les programmes de certification des bâtiments qui intègrent l'efficacité de filtration dans une décision plus large de performance énergétique. Les économies d'énergie peuvent réduire l'importance du prix unitaire dans les projets commerciaux où le coût du cycle de vie est évalué.
Contrôle de la contamination dans les centres de données à haute densité et la fabrication de semi-conducteurs
Les centres de données nécessitent une filtration à haute efficacité pour réduire le dépôt de particules sur les équipements électroniques sensibles. AAF International note que les opérateurs de centres de données se concentrent sur la qualité de l'air intérieur, la fiabilité et la disponibilité à mesure que leurs installations augmentent en densité. L'économisation côté air peut accroître l'exposition aux particules extérieures et aux contaminants moléculaires lorsque les installations utilisent l'air extérieur pour le refroidissement. Ce modèle d'exploitation accroît le besoin d'une pré-filtration et d'une filtration moléculaire efficaces. Les usines de semi-conducteurs nécessitent également des conditions de salle blanche soigneusement contrôlées, soutenant la demande de systèmes HEPA et ULPA. Le marché mondial des filtres à air HVAC en bénéficie, car ces installations achètent des produits sur la base de spécifications de performance plutôt que d'un simple coût de remplacement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût des filtres premium et coût total de possession | -1.0% | Amérique du Sud, Moyen-Orient et Afrique, Asie du Sud-Est, modéré en Inde et en Europe de l'Est | Long terme (≥ 4 ans) |
| Produits contrefaits et certification incohérente | -0.6% | Mondial, concentré dans les canaux de vente en ligne en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Perte de charge et pénalité énergétique des systèmes HVAC | -0.8% | Mondial, particulièrement en Amérique du Nord, en Europe et en Asie-Pacifique | |
| Source: Mordor Intelligence | |||
Coût des filtres premium et coût total de possession
Les filtres à plus haute efficacité restent plus coûteux que les produits plans de base, ce qui peut retarder les mises à niveau dans les contextes sensibles aux coûts. La différence de prix est amplifiée lorsque les opérateurs ne tiennent pas compte de l'effet énergétique de la perte de charge. La VDMA identifie la consommation d'énergie comme la principale composante du coût du cycle de vie des filtres. La distribution fragmentée en Amérique du Sud et en Asie du Sud-Est peut privilégier le prix d'achat par rapport au coût d'exploitation. Les petits bâtiments manquent souvent de systèmes de surveillance, de sorte que les filtres peuvent rester en service au-delà de leur point de remplacement effectif. Cela peut augmenter la charge et la consommation d'énergie sans signal clair pour l'opérateur, ralentissant les mises à niveau sur l'ensemble du marché mondial des filtres à air HVAC.
Produits contrefaits et certification incohérente
Les produits contrefaits peuvent affaiblir la confiance dans les indices de filtration déclarés et créer des risques pour les fournisseurs légitimes. Une enquête du NIOSH de septembre 2025 a révélé que 91,67 % des produits de filtres respiratoires P100 contrefaits testés n'atteignaient pas les seuils de performance minimaux. Bien que l'enquête ait porté sur des produits respiratoires, elle souligne l'importance d'une certification traçable dans les achats de filtration. Les différences entre les systèmes de test MERV, ISO 16890 et nationaux peuvent rendre plus difficile pour les acheteurs l'évaluation des performances équivalentes entre les régions. La vérification des produits est donc une préoccupation commerciale et de contrôle qualité pour le marché mondial des filtres à air HVAC. Une documentation plus claire et des canaux de confiance peuvent limiter le risque que des produits non conformes pénètrent dans les applications à spécifications élevées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de filtre :
les filtres plissés sont en tête tandis que les filtres HEPA soutiennent la croissance premiumLes filtres plissés détenaient 37,3 % des revenus en 2026, la part la plus importante au sein de la taille du marché mondial des filtres à air HVAC pour les types de filtres. Leur base établie couvre les équipements résidentiels, commerciaux légers et de bureau, où les cadres standard et les formats familiers de 1 à 4 pouces soutiennent le remplacement de routine. Les alternatives sous marque distributeur exercent une pression sur les prix des produits MERV intermédiaires, même si les filtres à poches et à manches restent utiles dans les unités de traitement d'air commercial avec des charges de poussière plus élevées. Les filtres plans servent de plus en plus à des fonctions de pré-filtration ou à faible coût, tandis que les filtres en fibre de verre perdent du terrain là où des exigences MERV plus élevées remplacent les spécifications de base. Les filtres à cellules rigides et en boîte conservent un rôle stable dans les systèmes hospitaliers et pharmaceutiques à débit d'air élevé qui nécessitent une filtration finale fiable.
Les filtres HEPA devraient croître à un CAGR de 7,5 % jusqu'en 2032, ce qui en fait le type à la croissance la plus rapide sur le marché mondial des filtres à air HVAC. Les mises à niveau dans le secteur de la santé, la construction de salles blanches et les exigences opérationnelles des centres de données soutiennent cette demande, tandis que les exigences de test établies favorisent les fournisseurs certifiés dans les applications premium. Les filtres ULPA répondent à des besoins plus étroits dans les usines de semi-conducteurs et les unités d'isolement hospitalières, où le contrôle des très petites particules est essentiel. Les filtres à charbon actif ajoutent un contrôle des contaminants moléculaires et des odeurs dans les bâtiments commerciaux urbains et les centres de données, ce que les médias particulaires seuls ne peuvent pas assurer. Le secteur mondial des filtres à air HVAC dépend donc de combinaisons de pré-filtration, de filtration finale et de contrôle moléculaire plutôt que d'une seule étape de produit.
Par technologie :
la filtration mécanique domine à grande échelle tandis que les systèmes hybrides progressentLa filtration mécanique détenait 59,5 % des revenus en 2026, ce qui en fait la plus grande catégorie technologique du marché mondial des filtres à air HVAC. La plupart des systèmes HVAC utilisent des médias fibreux, notamment la fibre de verre, le polypropylène et la microfibres de verre, pour éliminer les particules en suspension dans l'air selon un modèle de remplacement modulaire. Cette large base installée maintient la pertinence des produits mécaniques dans tous les types de bâtiments, bien que la filtration électrostatique reste attrayante dans les résidences, car les formats lavables et à charge automatique peuvent réduire les besoins de remplacement. Son efficacité peut diminuer lorsque la charge électret se dissipe, un problème que la norme ISO 16890 prend en compte par des tests de décharge à l'IPA qui évaluent la perte d'efficacité en conditions réelles. La filtration électronique reste limitée dans les applications HVAC en raison des préoccupations liées à l'ozone qui ont freiné une adoption plus large.
La filtration hybride/multi-étages devrait croître à un CAGR de 7,1 % jusqu'en 2032, portée par les centres de données, les installations pharmaceutiques et les usines de semi-conducteurs. Ces systèmes combinent des médias particulaires MERV élevé ou HEPA avec du charbon actif ou des médias traités chimiquement pour contrôler simultanément les particules et les contaminants moléculaires. Camfil a lancé sa gamme CC X-Series en mars 2026, combinant filtration particulaire PM1 et moléculaire avec une connectivité BACnet et Modbus. Les produits d'adsorption autonomes continuent de servir les installations alimentaires et les bâtiments commerciaux urbains où le contrôle des odeurs et des COV est le besoin principal. Le marché mondial des filtres à air HVAC utilise des systèmes hybrides lorsqu'une seule étape mécanique ne peut pas satisfaire l'ensemble des exigences de contrôle des contaminants.

Par application :
le volume de remplacement résidentiel coexiste avec la demande des centres de donnéesLes applications résidentielles détenaient 41,3 % des revenus en 2026, la plus grande part d'application sur le marché mondial des filtres à air HVAC. Le volume installé d'unités HVAC domestiques crée une demande de remplacement récurrente en Amérique du Nord et en Europe, tandis qu'une utilisation plus large de la climatisation soutient la croissance en Asie-Pacifique. Les produits premium peuvent soutenir des cycles de remplacement plus courts et des routines de maintenance plus claires pour les ménages qui privilégient la qualité de l'air intérieur. En avril 2025, 3M a lancé son kit de filtre à air rechargeable Filtrete, avec un cadre réutilisable prévu pour une durée de vie allant jusqu'à 20 ans et des inserts prévus pour une durée allant jusqu'à 12 mois. La société a indiqué que le kit réduit l'espace de stockage de 75 % et les déchets jetables de 20 %, tandis que les installations commerciales et industrielles continuent de soutenir les contrats de remplacement planifié.
Les centres de données devraient croître à un CAGR de 8,2 % jusqu'en 2032, le taux de croissance d'application le plus élevé sur le marché mondial des filtres à air HVAC. Leurs décisions d'achat privilégient la fiabilité des équipements, la continuité opérationnelle et le contrôle du dépôt de particules et des gaz corrosifs dans les environnements informatiques denses. Les sites de santé et pharmaceutiques nécessitent également une filtration certifiée, car les conditions de ventilation sont étroitement gérées, tandis que les salles blanches ont besoin d'air contrôlé pour la production. Les installations alimentaires et de boissons constituent un créneau stable où l'hygiène et le contrôle de la contamination guident la sélection des produits plutôt que les exigences générales de bien-être. Le secteur mondial des filtres à air HVAC bénéficie de ces contextes, car les acheteurs valorisent fréquemment les performances documentées et le support de service par rapport au simple prix unitaire.
Par système HVAC :
les unités de traitement d'air sont en tête tandis que les pompes à chaleur ajoutent des points de demandeLes unités de traitement d'air détenaient 35,6 % des revenus en 2026, la plus grande catégorie de systèmes sur le marché mondial des filtres à air HVAC. Ces unités utilisent souvent des pré-filtres, des filtres à manches intermédiaires et des étapes HEPA finales, créant une demande récurrente pour plusieurs types de produits dans une seule installation. Les systèmes de climatisation centralisée constituent une base secondaire substantielle, tandis que les unités HVAC de toiture reçoivent couramment un entretien planifié dans le cadre des contrats de maintenance commerciale aux États-Unis. Les unités à ventilo-convecteurs et les systèmes HVAC compacts servent les sites commerciaux de petite et moyenne taille, souvent avec une filtration à étage unique aux niveaux MERV 8 à MERV 11. Les chaudières à air pulsé ont une pertinence à long terme moindre sur les marchés développés, car les incitations à l'électrification soutiennent des systèmes de chauffage alternatifs.
Les pompes à chaleur devraient croître à un CAGR de 7,3 % jusqu'en 2032, créant une source de demande de systèmes à croissance plus rapide pour le marché mondial des filtres à air HVAC. L'Agence internationale de l'énergie a rapporté que les ventes mondiales de pompes à chaleur pour les bâtiments ont atteint 108 GW en 2025 et que les pompes à chaleur ont dépassé les chaudières à gaz naturel en France, en Allemagne et aux États-Unis. Chaque installation gainable ou de type cassette peut créer un point d'entretien de filtre qui n'existait pas dans les systèmes de chauffage sans composant de traitement d'air comparable. L'inversion saisonnière peut charger les filtres différemment des équipements uniquement de refroidissement, ce qui peut influencer les exigences d'entretien tout au long de l'année. Cela rend l'électrification pertinente pour la demande de filtres, en parallèle du cycle de remplacement établi pour les équipements HVAC existants.
Analyse géographique
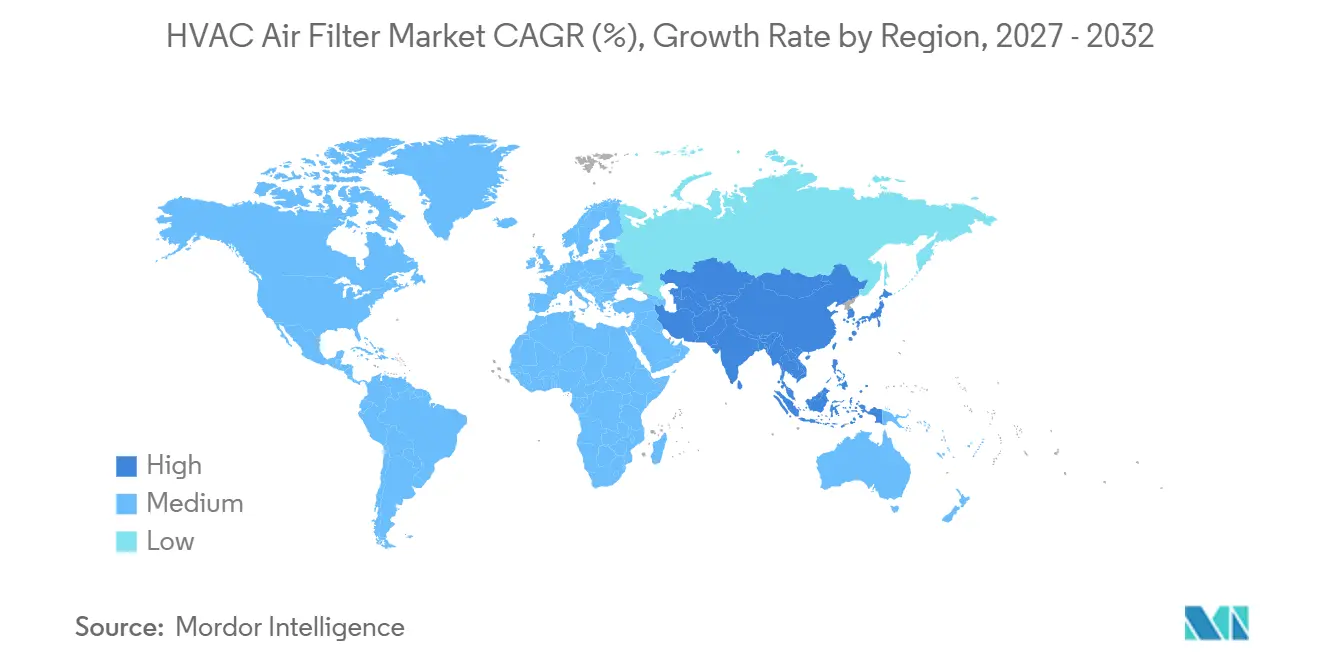
L'Asie-Pacifique détenait 37,9 % des revenus en 2026 et devrait croître à un CAGR de 7,7 % jusqu'en 2032, menant le marché mondial des filtres à air HVAC sur les deux mesures. La Chine joue un rôle manufacturier majeur et relève ses exigences de qualité grâce à la révision de sa norme GB/T 14295-2025, entrée en vigueur en 2026. L'Inde soutient la demande grâce à la fabrication pharmaceutique, notamment dans le corridor Pune-Hyderabad, tandis que le Japon reste stable grâce à l'activité de rénovation et à l'utilisation généralisée des climatiseurs réversibles. Le Vietnam, la Thaïlande et l'Indonésie gagnent en demande grâce aux clusters de fabrication électronique et au développement des centres de données. Ces conditions font de la région un acteur important tant pour l'approvisionnement en produits que pour la consommation à haute spécification.
L'Amérique du Nord est une région mature où le remplacement des infrastructures, l'adoption des pompes à chaleur et les centres de données hyperscale soutiennent la demande. Les orientations de l'Agence de protection de l'environnement des États-Unis soutiennent l'amélioration de la filtration et de la ventilation dans les écoles et autres bâtiments occupés. Les exigences de construction de la Californie soutiennent l'utilisation du MERV 13 dans les nouvelles constructions concernées. Les achats des centres de données sont guidés par les spécifications et souvent liés à des arrangements de service pluriannuels, tandis que le Canada bénéficie des rénovations commerciales et le Mexique de la fabrication automobile et électronique. Le marché mondial des filtres à air HVAC dispose d'une base de demande premium stable dans la région, car la conformité et la fiabilité des actifs influencent les décisions d'achat.
L'Europe est façonnée par les exigences de qualité et l'activité de rénovation des bâtiments commerciaux. La directive européenne sur la performance énergétique des bâtiments soutient les mises à niveau des systèmes HVAC qui peuvent nécessiter des spécifications de filtres actualisées, et Eurovent fournit une certification tierce pour les filtres évalués selon les normes ISO ePM1, ePM2,5 et ePM10. L'Allemagne est en tête de la demande régionale, suivie de la France, du Royaume-Uni, de l'Italie et de la Pologne, tandis que les investissements dans les semi-conducteurs, les produits pharmaceutiques et la santé soutiennent les besoins en filtres HEPA et ULPA. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des marchés plus petits, bien que les projets de centres de données dans le Golfe et les besoins industriels, pharmaceutiques et commerciaux au Brésil, en Argentine, au Chili et en Colombie soutiennent la demande.
Paysage concurrentiel
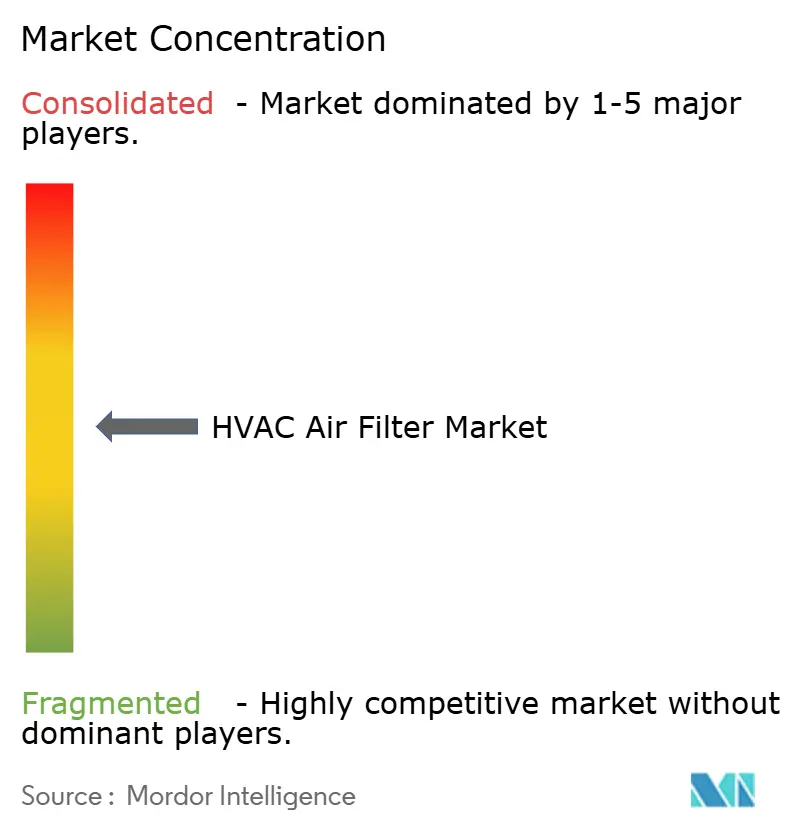
Le marché mondial des filtres à air HVAC présente une concentration modérée dans les produits premium certifiés, avec Camfil AB, 3M, MANN+HUMMEL, AAF International, Freudenberg Filtration Technologies et Parker Hannifin en concurrence dans des catégories sélectionnées. Les fournisseurs régionaux et les producteurs sous marque distributeur restent actifs dans les gammes MERV standard, de sorte que la certification premium ne se traduit pas par un contrôle de tous les volumes de produits. Parker Hannifin a finalisé son acquisition de Filtration Group Corporation pour 9,25 milliards USD en août 2026, élargissant son portefeuille dans les domaines HVAC/R, sciences de la vie et filtration industrielle. La transaction a accru l'importance des revenus récurrents du marché secondaire dans les opérations de filtration de Parker. Les fournisseurs premium se concurrencent par la certification, l'ingénierie des produits et la capacité de service, tandis que les gammes standard restent plus exposées à la concurrence par les prix.
MANN+HUMMEL a indiqué que sa gamme EF Series couvrait les filtres plans, à manches, compacts, haute performance et moléculaires à travers les étapes de filtration. Ahlstrom a lancé en mai 2026 un média en microfibres de verre sans PFAS, offrant une réponse basée sur les matériaux aux exigences énergétiques et de sécurité des produits. La gamme CC X-Series de Camfil lancée en mars 2026 a ajouté des équipements de purification d'air industriels connectés avec filtration particulaire et moléculaire combinée. Les fournisseurs poursuivent donc l'efficacité, la surveillance et les applications à haute valeur ajoutée, tandis que les investissements de production en Asie peuvent réduire les délais de livraison pour les produits volumineux utilisés dans les projets de salles blanches. Le marché mondial des filtres à air HVAC reste concurrentiel, car les produits standard présentent des barrières à l'entrée plus faibles que les segments certifiés premium.
La durabilité, la surveillance connectée et la filtration spécialisée sont des domaines de compétitivité centraux. Les cadres recyclables et les médias sans PFAS répondent aux préoccupations liées aux matériaux et aux déchets, tandis que les programmes de remplacement basés sur des capteurs peuvent établir des relations commerciales continues avec les clients. Les applications dans les centres de données, les produits pharmaceutiques et les semi-conducteurs sont attractives, car les acheteurs mettent l'accent sur les performances documentées, et les brevets sur les médias avancés peuvent protéger les conceptions à faible perte de charge. Les petits bâtiments commerciaux restent moins bien desservis par les programmes de remplacement connectés, ce qui laisse de la place pour la gestion des stocks liée aux capteurs et les modèles de service par abonnement.
Leaders du secteur des filtres à air HVAC
-
Camfil AB
-
American Air Filter Company, Inc. (AAF International)
-
MANN+HUMMEL Gruppe
-
Freudenberg Filtration Technologies SE & Co. KG
-
Donaldson Company, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des filtres à air HVAC Entreprises couvertes dans ce rapport
- 3M Company
- AFPRO Filters
- Ahlstrom Oyj
- American Air Filter Company, Inc. (AAF International)
- Camfil AB
- Carrier Global Corporation
- Daikin Industries, Ltd.
- Donaldson Company, Inc.
- Dynamic Filtration Ltd.
- Emirates Industrial Filters LLC
- Filtration Group Corporation
- Freudenberg Filtration Technologies SE & Co. KG
- Hengst SE
- Honeywell International Inc.
- Johnson Controls International plc
- Koch Filter Corporation
- MANN+HUMMEL Gruppe
- Parker Hannifin Corporation
- Trane Technologies plc
- Volz Luftfilter
Développements industriels récents dans Marché des filtres à air HVAC
- Septembre 2026 : AAF International a lancé l'AstroCel III Aero, un filtre HEPA léger en V avec une efficacité de 99,99 % à 0,3 micron, fabriqué aux États-Unis pour le marché nord-américain. La conception à cadre polymère est 40 % plus légère que les unités HEPA à cadre métallique traditionnelles, réduit les coûts de main-d'œuvre d'installation et de remplacement, et satisfait à la classification de sécurité incendie UL 900 pour la conformité NFPA 90A.
- Août 2026 : Parker Hannifin a finalisé son acquisition de Filtration Group Corporation pour 9,25 milliards USD, consolidant les portefeuilles de filtration dans les domaines HVAC/R, sciences de la vie et applications industrielles. La transaction a été structurée sur une base sans trésorerie et sans dette à 19,6 fois l'EBITDA ajusté estimé de Filtration Group pour 2025.
- Mai 2026 : Ahlstrom a lancé un média de filtre à air HVAC en microfibres de verre sans PFAS à Turin, en Italie. La plateforme offre jusqu'à 20 % de perte de charge initiale en moins, couvre une efficacité de ePM1 65 % à ePM1 80 % selon la norme ISO 16890, et aide les fabricants à passer à des matériaux de filtres plus sûrs.
Périmètre du rapport sur le marché mondial des filtres à air HVAC
Un filtre à air HVAC est un dispositif amovible fabriqué à partir de matériaux poreux ou fibreux qui capture la poussière, le pollen, les squames d'animaux domestiques et d'autres polluants en suspension dans l'air avant qu'ils ne pénètrent et ne circulent dans un système de chauffage, de ventilation et de climatisation.
Le marché mondial des filtres à air HVAC est segmenté par type de filtre, technologie, application, système HVAC et géographie. Par type de filtre, le marché est segmenté en filtres plans, filtres plissés, filtres à poches/manches, filtres HEPA, filtres ULPA, filtres électrostatiques, filtres à charbon actif, filtres en fibre de verre, filtres à cellules rigides/en boîte et autres filtres à air HVAC. Par technologie, le marché est segmenté en filtration mécanique, filtration électrostatique, filtration par adsorption, filtration électronique et filtration hybride/multi-étages. Par application, le marché est segmenté en résidentiel, commercial, industriel, santé, centres de données, salles blanches, installations pharmaceutiques, installations alimentaires et de boissons et autres applications. Par système HVAC, le marché est segmenté en unités de traitement d'air, unités HVAC de toiture, systèmes de climatisation centralisée, unités à ventilo-convecteurs, systèmes HVAC compacts, chaudières à air pulsé, pompes à chaleur et autres systèmes HVAC. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des filtres à air HVAC dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Filtres plans |
| Filtres plissés |
| Filtres à poches/manches |
| Filtres HEPA |
| Filtres ULPA |
| Filtres électrostatiques |
| Filtres à charbon actif |
| Filtres en fibre de verre |
| Filtres à cellules rigides/en boîte |
| Autres filtres à air HVAC |
| Filtration mécanique |
| Filtration électrostatique |
| Filtration par adsorption |
| Filtration électronique |
| Filtration hybride/multi-étages |
| Résidentiel |
| Commercial |
| Industriel |
| Santé |
| Centres de données |
| Salles blanches |
| Installations pharmaceutiques |
| Installations alimentaires et de boissons |
| Autres applications |
| Unités de traitement d'air |
| Unités HVAC de toiture |
| Systèmes de climatisation centralisée |
| Unités à ventilo-convecteurs |
| Systèmes HVAC compacts |
| Chaudières à air pulsé |
| Pompes à chaleur |
| Autres systèmes HVAC |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de filtre | Filtres plans | |
| Filtres plissés | ||
| Filtres à poches/manches | ||
| Filtres HEPA | ||
| Filtres ULPA | ||
| Filtres électrostatiques | ||
| Filtres à charbon actif | ||
| Filtres en fibre de verre | ||
| Filtres à cellules rigides/en boîte | ||
| Autres filtres à air HVAC | ||
| Par technologie | Filtration mécanique | |
| Filtration électrostatique | ||
| Filtration par adsorption | ||
| Filtration électronique | ||
| Filtration hybride/multi-étages | ||
| Par application | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Santé | ||
| Centres de données | ||
| Salles blanches | ||
| Installations pharmaceutiques | ||
| Installations alimentaires et de boissons | ||
| Autres applications | ||
| Par système HVAC | Unités de traitement d'air | |
| Unités HVAC de toiture | ||
| Systèmes de climatisation centralisée | ||
| Unités à ventilo-convecteurs | ||
| Systèmes HVAC compacts | ||
| Chaudières à air pulsé | ||
| Pompes à chaleur | ||
| Autres systèmes HVAC | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché mondial des filtres à air HVAC en 2027 ?
La taille du marché des filtres à air HVAC devrait s'étendre de 6,70 milliards USD en 2026 et 7,16 milliards USD en 2027 à 9,99 milliards USD d'ici 2032, enregistrant un CAGR de 6,89 % entre 2027 et 2032.
Quels sont les facteurs qui stimulent la demande de filtres à air HVAC ?
Les exigences en matière de qualité de l'air intérieur, la performance énergétique des bâtiments, les besoins du secteur de la santé, l'expansion des centres de données et l'adoption des pompes à chaleur soutiennent la demande. Les achats liés à la conformité sont particulièrement importants dans les catégories de filtration premium.
Quel type de filtre connaît la croissance la plus rapide ?
Les filtres HEPA devraient croître à un CAGR de 7,5 % jusqu'en 2032, soutenus par les salles blanches, les établissements de santé et les centres de données.
Quelle application connaît la croissance la plus rapide pour les filtres à air HVAC ?
Les centres de données devraient croître à un CAGR de 8,2 % jusqu'en 2032, car leurs opérateurs exigent un contrôle fiable des contaminants particulaires et moléculaires. Cela soutient des décisions d'achat guidées par les spécifications et des exigences de service. Cela favorise également des solutions de filtration multi-étages à plus haute efficacité dans les installations équipées de matériels sensibles. Les opérations de santé et pharmaceutiques affichent une préférence similaire pour les performances certifiées.
Quelle région est en tête de la demande de filtres à air HVAC ?
L'Asie-Pacifique détenait 37,9 % des revenus en 2026 et devrait croître à un CAGR de 7,7 % jusqu'en 2032.
Comment les pompes à chaleur influencent-elles la demande de filtres à air HVAC ?
Les pompes à chaleur devraient croître à un CAGR de 7,3 % jusqu'en 2032, et les nouvelles installations gainables ou de type cassette peuvent créer des points d'entretien de filtres supplémentaires.