
Tamanho e Participação do Mercado de Buchas de Alta Tensão
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Buchas de Alta Tensão por Mordor Intelligence
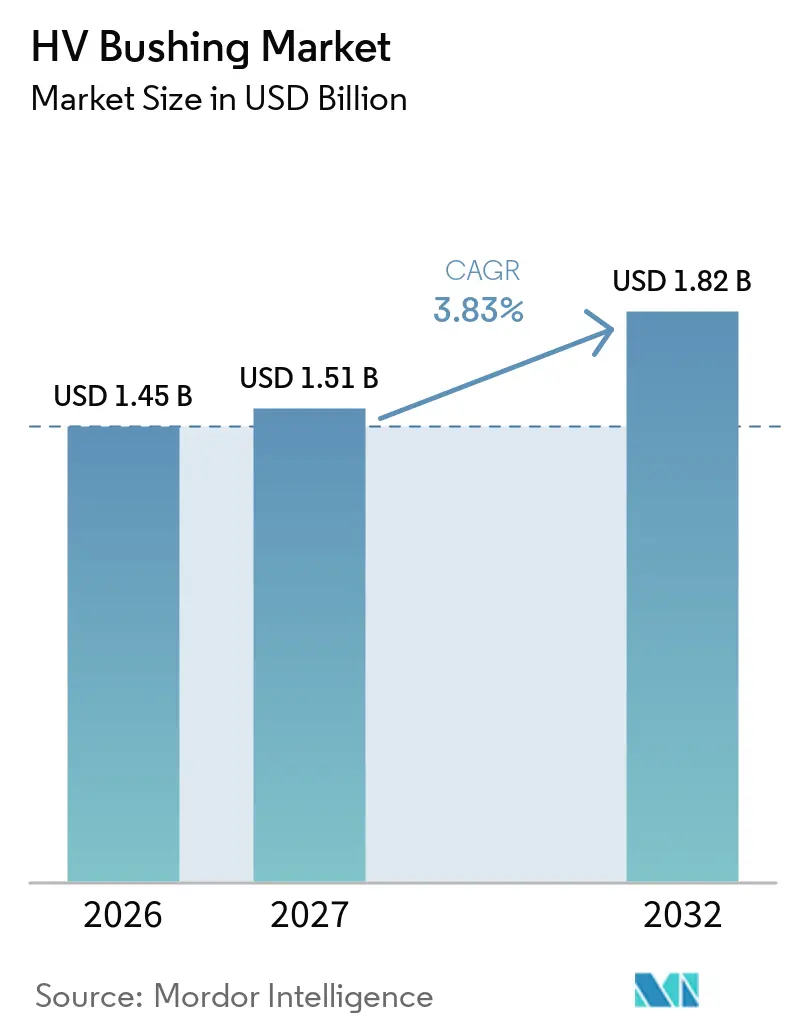
O tamanho do Mercado de Buchas de Alta Tensão foi avaliado em 1,45 bilhões de USD em 2026 e estima-se que cresça de 1,51 bilhões de USD em 2027 para atingir 1,82 bilhões de USD até 2032, a um CAGR de 3,83% durante o período de previsão (2027-2032). O mercado de buchas de alta tensão é sustentado por investimentos em redes elétricas, substituição de equipamentos envelhecidos de subestações e pelas necessidades de conexão de projetos de energia renovável. A Agência Internacional de Energia informou que o investimento anual em redes elétricas foi de 400 bilhões de USD e que mais de 2.500 GW de projetos aguardavam conexões à rede, demonstrando por que a capacidade de transmissão e de subestações continua sendo importante. Muitas redes construídas entre as décadas de 1950 e 1980 precisam agora de substituição ou modernização, enquanto a geração renovável necessita de mais pontos de conexão e links de transmissão mais longos. Os fornecedores de equipamentos estão respondendo com isolamento seco, capacidade de monitoramento digital e projetos compatíveis com disjuntores sem SF6. O mercado de buchas de alta tensão também enfrenta pressão de entrega porque projetos de alta tensão requerem equipamentos testados, habilidades especializadas de comissionamento e fornecedores qualificados.
Principais Conclusões do Relatório
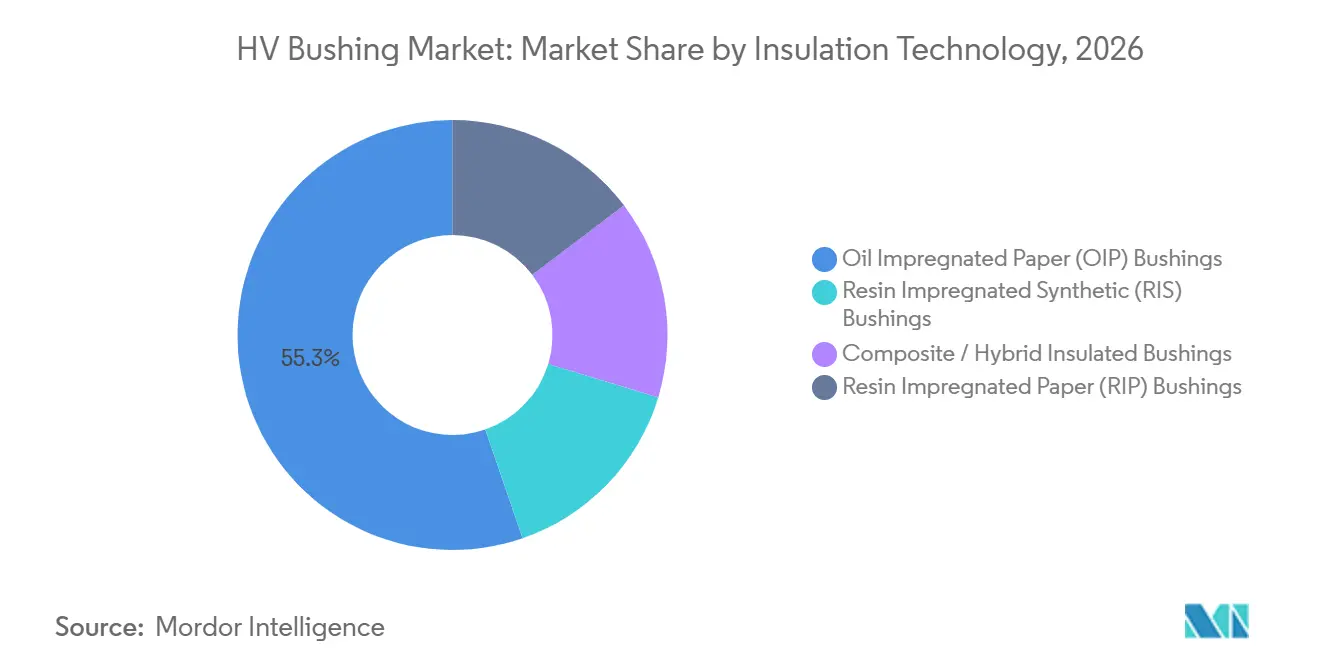
- Por tecnologia de isolamento, o Papel Impregnado em Óleo deteve 55,3% da participação do mercado de buchas de alta tensão em 2026, enquanto o Papel Impregnado em Resina tem projeção de crescimento a um CAGR de 4,3% até 2032.
- Por tipo de bucha, as buchas de condensador representaram 72,4% do tamanho do mercado de buchas de alta tensão em 2026, enquanto o mesmo tipo tem previsão de crescimento a um CAGR de 4,6% até 2032.
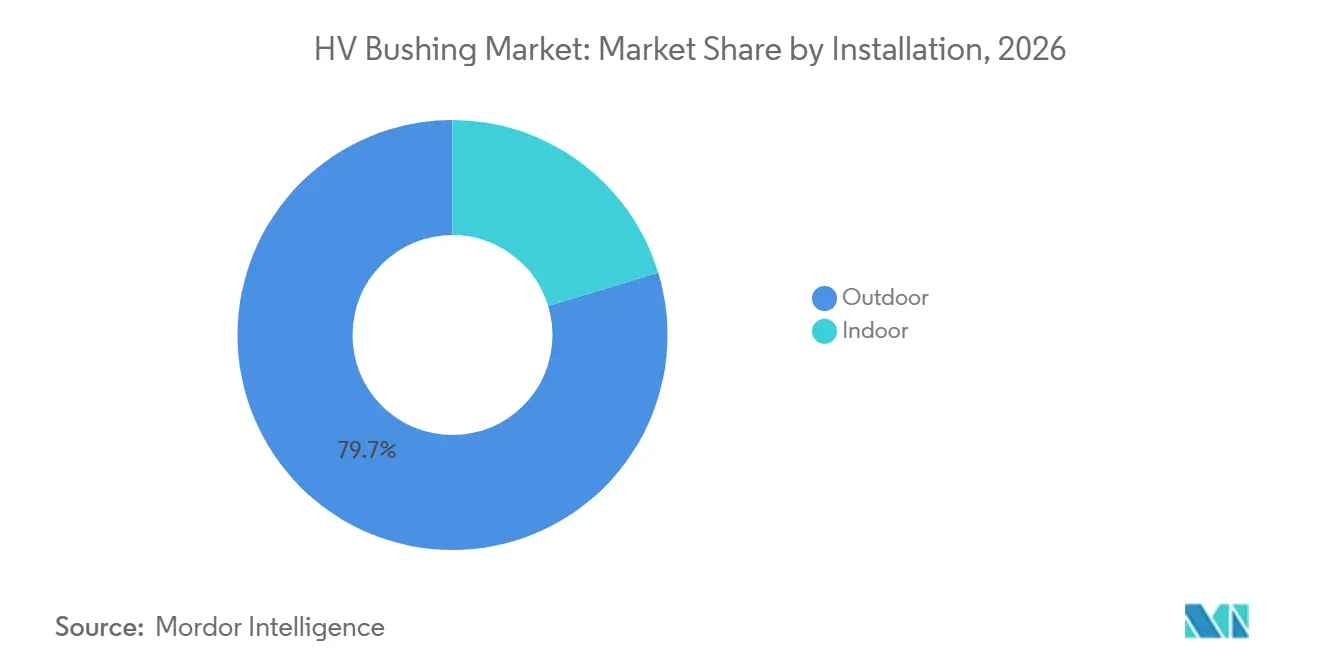
- Por instalação, as buchas externas detiveram 79,7% da participação de receita em 2026, enquanto as instalações externas têm projeção de expansão a um CAGR de 4,2% até 2032.
- Por classe de tensão, a categoria de 15 kV a 170 kV deteve 51,3% da participação de receita em 2026, enquanto a categoria acima de 550 kV tem previsão de avançar a um CAGR de 4,9% até 2032.
- Por usuário final, as concessionárias detiveram 55,1% da participação de receita em 2026, enquanto os desenvolvedores de energia renovável têm projeção de crescimento a um CAGR de 5,5% até 2032.
- Por geografia, a Ásia-Pacífico deteve 44,8% da participação de receita em 2026 e tem previsão de crescimento a um CAGR de 5,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Energia Renovável à Rede Elétrica | +1.2% | Global, concentrado na Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Substituição de Subestações Envelhecidas e Modernização da Rede | +1.0% | América do Norte e Europa, com extensão ao Japão e Austrália | Médio prazo (2-4 anos) |
| Subestações Urbanas e Industriais com Espaço Restrito | +0.6% | Europa, Leste Asiático e corredores urbanos densos no Sudeste Asiático | Médio prazo (2-4 anos) |
| Subestações de Coleta e Exportação de Energia Eólica Offshore | +0.8% | Mar do Norte, Mar Báltico, Taiwan, Coreia do Sul e Japão | Médio prazo (2-4 anos) |
| Redução Gradual do SF6 e Aquisição de Equipamentos de Baixa Emissão | +0.7% | União Europeia e Reino Unido, com extensão à Noruega e Suíça | Curto prazo (≤ 2 anos) |
| Monitoramento Digital e Gestão Preditiva de Ativos | +0.4% | Global, com adoção antecipada na Alemanha, Reino Unido e Escandinávia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Energia Renovável à Rede Elétrica
O mercado de buchas de alta tensão se beneficia de projetos de energia renovável porque cada projeto requer conexões de transformadores, subestações coletoras, estações de chaveamento e links de transmissão. Projetos eólicos e solares utilizam transformadores elevadores que necessitam de buchas em diversas interfaces de tensão. A Agência Internacional de Energia declarou que mais de 2.500 GW de projetos aguardavam em filas de conexão à rede em todo o mundo em 2026.[1] A eliminação dessa fila requer equipamentos adicionais de subestações e transmissão, o que sustenta a demanda por componentes de alta tensão. A Índia aprovou a Fase III do Corredor de Energia Verde com um desembolso de INR 1,86 lakh crore, incluindo 51.126 quilômetros de circuito de linhas e 228.903 MVA de capacidade de transformação até 2033. Esses programas aumentam a demanda por equipamentos adequados para subestações de 400 kV e 765 kV.
Substituição de Subestações Envelhecidas e Modernização da Rede
A demanda por substituição continua sendo importante para o mercado de buchas de alta tensão porque grande parte da rede norte-americana e europeia foi instalada há várias décadas. Transformadores e subestações envelhecidos requerem equipamentos de substituição confiáveis, mesmo onde o crescimento da demanda de eletricidade é lento. A Sociedade Americana de Engenheiros Civis projetou que as concessionárias de propriedade de investidores dos Estados Unidos gastariam 32,1 bilhões de USD em transmissão em 2026. As concessionárias frequentemente utilizam projetos de substituição para selecionar equipamentos com recursos mais avançados de monitoramento e isolamento. Essa abordagem favorece alternativas de tipo seco e composto onde a exposição à manutenção, o risco de incêndio ou o acesso ao local são relevantes. Também eleva o valor dos fornecedores capazes de dar suporte às frotas de transformadores existentes e aos novos projetos de equipamentos.
Subestações de Coleta e Exportação de Energia Eólica Offshore
Projetos de energia eólica offshore necessitam de equipamentos de alta tensão capazes de operar em ambientes com ar salino, espaços restritos e condições de manutenção difíceis. Esses requisitos favorecem sistemas de isolamento com forte desempenho dielétrico e resistência à corrosão. O mercado de buchas de alta tensão pode se beneficiar onde desenvolvedores offshore constroem subestações coletoras e conexões de exportação. A PFISTERER forneceu acessórios de cabos para os projetos offshore BorWin4 e DolWin4, o que demonstra a importância de fornecedores qualificados de acessórios de alta tensão nessa aplicação. Projetos compostos e de RIP são relevantes para aplicações offshore porque podem reduzir as necessidades de manutenção e suportar layouts compactos de equipamentos. A qualificação e o desempenho operacional comprovado continuam sendo mais importantes do que o preço inicial do equipamento nesses projetos.
Redução Gradual do SF6 e Aquisição de Equipamentos de Baixa Emissão
O regulamento da União Europeia sobre gases fluorados de efeito estufa está alterando os requisitos de aquisição para disjuntores de alta tensão e componentes conectados. O Regulamento UE 2024/573 restringe o SF6 em novos disjuntores de alta tensão acima de 52 kV a partir de 1º de janeiro de 2028, e acima de 145 kV a partir de 1º de janeiro de 2032.[2] A política incentiva os compradores a avaliar projetos secos e sem SF6 compatíveis antes que as datas de conformidade cheguem. A GE Vernova anunciou duas subestações GIS sem SF6 de 420 kV para a Statnett e a Equinor na Noruega durante 2025. A Hitachi Energy também apresentou sua bucha transformador-GIS GARIP Eco sem SF6 em 2025. O mercado de buchas de alta tensão está, portanto, avançando em direção a novos requisitos de interface e isolamento, particularmente em projetos europeus de alto padrão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Arquiteturas Integradas AIS-GIS | -0.9% | Global, mais acentuado em mercados emergentes sensíveis a custos | Médio prazo (2-4 anos) |
| Dupla Certificação e Requisitos Complexos de Comissionamento | -0.5% | Global | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra Especializada em Alta Tensão | -0.4% | América do Norte, Europa e Austrália | Longo prazo (≥ 4 anos) |
| Longos Prazos de Entrega para Interruptores e Meios de Isolamento Alternativos | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Arquiteturas Integradas AIS-GIS
O alto custo inicial pode desacelerar o mercado de buchas de alta tensão em regiões onde os orçamentos de capital das concessionárias são limitados. Sistemas GIS e arranjos de isolamento de baixa emissão requerem um compromisso inicial maior do que as soluções convencionais. Essa questão é especialmente relevante no Sul e Sudeste Asiático, na América Latina e na África Subsaariana. As tarifas de eletricidade subsidiadas podem limitar os recursos disponíveis para atualizações de subestações de maior custo. O financiamento concessionário pode apoiar projetos, mas os processos de aprovação, desembolso e aquisição local podem atrasar a implementação. O resultado é uma adoção desigual de projetos avançados de buchas em regiões com demanda de energia de longo prazo de outra forma forte.
Longos Prazos de Entrega para Interruptores e Meios de Isolamento Alternativos
Longos ciclos de entrega podem limitar o crescimento de curto prazo no mercado de buchas de alta tensão quando novos projetos de rede passam da fase de licitação para a construção. Equipamentos de EHV e UHV requerem testes validados, capacidade de fabricação e suporte de engenharia especializado. Os cronogramas dos projetos podem se estender ainda mais quando as certificações IEC e IEEE são exigidas simultaneamente. A IEC 60270:2025 adicionou requisitos atuais para medição de descarga parcial baseada em carga em testes de alta tensão. Os sistemas de monitoramento digital podem adicionar mais trabalho de aceitação durante o comissionamento. A escassez de técnicos experientes em alta tensão pode, portanto, atrasar a entrega mesmo após o equipamento chegar ao local do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Isolamento:
OIP Mantém Escala Enquanto Alternativas Secas Ganham Participação nas EspecificaçõesO papel impregnado em óleo deteve 55,3% da participação do mercado de buchas de alta tensão em 2026 devido ao seu longo uso em transformadores de concessionárias e à economia de fornecimento estabelecida. Continua sendo comum em programas de substituição em instalações existentes onde as configurações de transformadores existentes favorecem projetos familiares. O OIP também é relevante em projetos de expansão de rede com foco em custo na Ásia-Pacífico e no Oriente Médio. A tecnologia é amplamente utilizada na faixa de 170 kV a 245 kV. Sua base instalada proporciona aos fabricantes demanda recorrente de substituição e requisitos de serviço familiares.
O RIP é a tecnologia de isolamento de crescimento mais rápido, com um CAGR projetado de 4,3% até 2032. O setor de buchas de alta tensão está utilizando o RIP com mais frequência em aplicações de GIS, offshore e urbanas, onde o isolamento seco e a manutenção reduzida são valorizados. A Hitachi Energy lançou o AirRIP Flex AF 800 kV na CWIEME Berlin em maio de 2026, descrevendo-o como uma bucha RIP seca testada em um transformador de éster natural de 765 kV. Projetos compostos e híbridos têm uma posição combinada menor, mas são úteis em ambientes expostos. Os sistemas RIS oferecem outra opção de isolamento seco para projetos que necessitam de configurações compactas e sem óleo.

Por Tipo de Bucha:
A Arquitetura de Condensador Ancora a Confiabilidade da Rede de Alta TensãoAs buchas de condensador representaram 72,4% do tamanho do mercado de buchas de alta tensão em 2026 e têm projeção de crescimento a um CAGR de 4,6% até 2032. Suas camadas de graduação capacitiva distribuem o estresse elétrico ao longo da estrutura de isolamento. Essa capacidade torna a arquitetura de condensador importante em classificações de tensão mais elevadas. O mercado de buchas de alta tensão utiliza esses produtos em grandes transformadores e aplicações de transmissão onde os requisitos de confiabilidade são rigorosos. Sua construção também suporta monitoramento no ponto de derivação do condensador.
O Grupo de Trabalho A2.37 do CIGRÉ identificou buchas e saídas de condutores como locais materiais para falhas em transformadores de alta tensão, reforçando o valor de um projeto sólido e do monitoramento de condição. Sensores de descarga parcial podem usar a derivação do condensador como interface para monitoramento de ativos. Isso suporta estratégias de manutenção que identificam problemas de isolamento em desenvolvimento antes da falha. As buchas não condensadoras continuam relevantes na faixa de 15 kV a 36 kV. Nessas classificações mais baixas, o custo adicional da graduação capacitiva é menos frequentemente justificado pelo perfil de estresse elétrico.
Por Instalação:
Arranjos Externos Suportam a Economia de Expansão da RedeAs buchas externas detiveram 79,7% da participação de receita em 2026 e têm previsão de crescimento a um CAGR de 4,2% até 2032. Elas suportam subestações a céu aberto, que continuam sendo econômicas onde há disponibilidade de terreno e as condições ambientais são gerenciáveis. Esse formato de instalação é comum na Ásia-Pacífico, no Oriente Médio e na África em 220 kV e acima. Os sistemas externos são adequados para projetos de transmissão em novas instalações que necessitam de grandes distâncias de isolamento e equipamentos acessíveis. O segmento se beneficia do investimento contínuo em subestações convencionais isoladas a ar.
A PFISTERER reportou crescimento de receita de 69,1% em seu segmento de Linhas Aéreas durante os primeiros meses de 2026, citando a Arábia Saudita e a Índia como impulsionadores da demanda. O resultado reflete a demanda por equipamentos de alta tensão externos e sistemas de isolamento relacionados nesses países. As buchas internas atendem a um conjunto menor, mas crescente, de projetos urbanos, offshore e de tração em ambientes fechados. Esses locais necessitam de equipamentos compactos e recursos de contenção mais robustos. O contraste entre os requisitos internos e externos suporta produtos especializados e precificação diferenciada em todo o setor de buchas de alta tensão.
Por Classe de Tensão:
Base Instalada de Médio Alcance Domina, Faixa EHV Cresce Mais RapidamenteA classe de 15 kV a 170 kV deteve 51,3% da participação de receita em 2026, sustentada pela grande base instalada de transformadores de potência em todo o mundo. Essa faixa está ativa em trabalhos de substituição em instalações existentes em redes de concessionárias e industriais. A faixa de 170 kV a 245 kV atende a muitos sistemas de transmissão de alta tensão. A faixa de 245 kV a 550 kV é importante para novas subestações de integração de energia renovável. Juntas, essas faixas proporcionam ampla demanda em sistemas elétricos maduros e em desenvolvimento.
A categoria acima de 550 kV tem projeção de crescimento a um CAGR de 4,9% até 2032. A China colocou em operação o projeto UHV CC Ningxia-Hunan de mais ou menos 800 kV em outubro de 2025, e o projeto foi projetado para transmitir mais de 36 bilhões de kWh anualmente, com pelo menos 50% provenientes de fontes renováveis. Projetos UHV necessitam de equipamentos com credenciais exigentes de projeto, tipo de teste e operação. Isso torna o segmento comercialmente significativo para fabricantes com produtos validados de 800 kV. Também cria altas barreiras de entrada porque os ciclos de qualificação de fornecedores são longos.
Por Usuário Final:
Concessionárias Lideram, Desenvolvedores de Renováveis Reformulam as Especificações de DemandaAs concessionárias representaram 55,1% da demanda em 2026 porque operam a maior base instalada de transformadores de alta tensão. Elas também são os principais compradores em programas nacionais de transmissão e modernização de subestações. As empresas de geração de energia formam o próximo grande grupo de clientes. Suas aquisições incluem equipamentos de transformadores elevadores para usinas convencionais e renováveis. As concessionárias geralmente se concentram em confiabilidade, compatibilidade com a frota e suporte de serviço ao longo do ciclo de vida.
Os desenvolvedores de energia renovável têm projeção de ser o segmento de usuário final de crescimento mais rápido, a um CAGR de 5,5% até 2032. Suas aquisições são frequentemente integradas em contratos de engenharia, aquisição e construção. A velocidade de entrega e o menor peso dos equipamentos podem favorecer projetos compostos e de RIP em relação às alternativas de OIP. Os sistemas ferroviários e de transporte necessitam de buchas secas compactas com forte desempenho em curto-circuito para transformadores de tração em ambientes fechados. Operadores de petroquímica, mineração e data centers também requerem conexões diretas em tensão de transmissão, o que aumenta a pressão sobre as conexões à rede.
Análise Geográfica
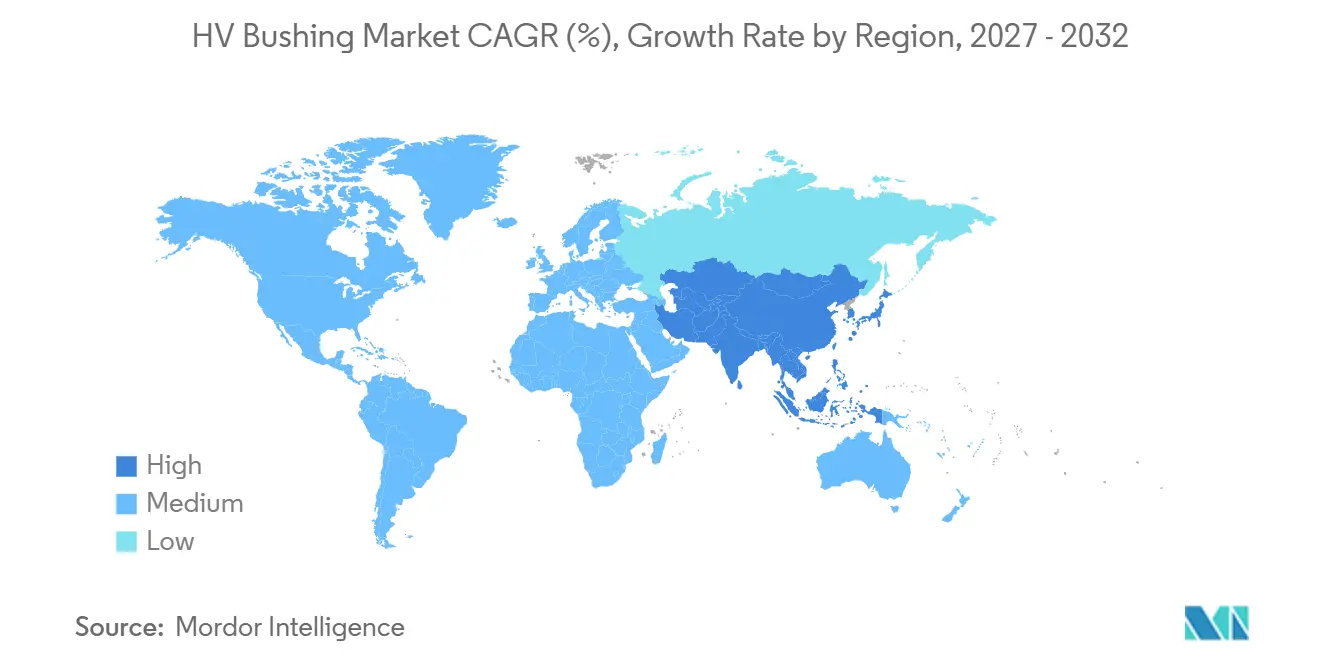
A Ásia-Pacífico deteve 44,8% da participação de receita em 2026 e deve crescer a um CAGR de 5,2% até 2032. A China continua sendo central para o mercado de buchas de alta tensão porque seu plano de transmissão inclui a expansão de corredores UHV. A State Grid Corporation anunciou CNY 4 trilhões em investimento em ativos fixos para o período de 2026 a 2030. O plano tem como meta um aumento de 30% na capacidade de transmissão inter-regional. A Índia adiciona uma grande base de demanda por meio da expansão da transmissão, projetos de evacuação de energia renovável e aquisição de equipamentos de subestações de alta e extra-alta tensão.
A América do Norte e a Europa formam o segundo maior cluster de demanda para o mercado de buchas de alta tensão, onde a substituição de ativos envelhecidos continua sendo importante. Os compradores europeus também enfrentam novos requisitos de equipamentos sob o regulamento da UE sobre gases fluorados de efeito estufa. A previsão de transmissão das concessionárias de propriedade de investidores dos Estados Unidos para 2026 foi de 32,1 bilhões de USD, de acordo com a Sociedade Americana de Engenheiros Civis. A PFISTERER reportou crescimento de 23,4% em seu segmento HVA nos primeiros meses de 2026, sustentado pela demanda europeia de alta tensão. A energia eólica offshore, as atualizações de GIS e as aquisições sem SF6 criam demanda por sistemas de buchas tecnicamente qualificados.
A América do Sul, o Oriente Médio e a África representaram pools de demanda menores, mas em expansão, dentro do mercado de buchas de alta tensão. O Brasil possui um grande sistema de transmissão, enquanto a Arábia Saudita, os Emirados Árabes Unidos e o Egito estão avançando em programas de rede e energia renovável que requerem equipamentos de alta tensão com classificação para uso externo. A PFISTERER identificou a Arábia Saudita como um impulsionador do crescimento de receita de seu segmento de Linhas Aéreas em 2026. Marrocos, África do Sul, Argentina e Chile adicionam demanda orientada a projetos vinculada a energia renovável, reabilitação de redes, mineração, hidroenergia e cargas industriais.
Cenário Competitivo
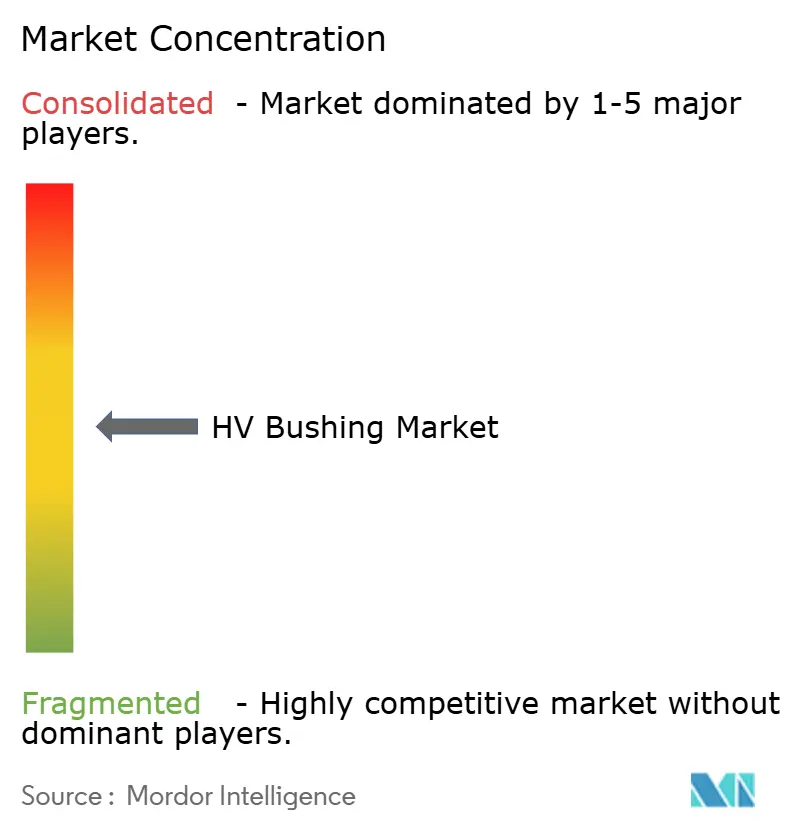
O mercado de buchas de alta tensão é moderadamente concentrado porque um grupo limitado de fornecedores integrados detém capacidades em projeto, testes, fabricação e serviço de campo. ABB, Siemens Energy, Hitachi Energy e GE Vernova têm posições amplas por meio de relacionamentos com clientes de transformadores e equipamentos de rede. A Hitachi Energy afirma ter fornecido mais de 2,5 milhões de buchas em mais de 30 países e pode produzir 5.000 unidades por mês. Essa base instalada suporta cobertura de garantia, demanda de substituição e serviços de diagnóstico remoto. Fornecedores com amplos portfólios de transformadores podem incorporar os requisitos de buchas em uma fase inicial do projeto de equipamentos.
Fornecedores especializados, incluindo PFISTERER, Trench Group e NGK Insulators, competem por meio de produtos específicos para aplicações e flexibilidade de fornecimento. A PFISTERER recebeu certificação da Siemens Energy para seu sistema de conexão plugável CONNEX em disjuntores GIS Clean Air de 420 kV em 2024. A certificação fortalece sua posição no segmento de aplicações de alta tensão sem SF6. A GE Vernova anunciou implantações de subestações GIS sem SF6 de 420 kV para a Statnett e a Equinor em 2025. A Hitachi Energy apresentou seu produto AirRIP Flex AF 800 kV em 2026, fortalecendo sua posição em tecnologia de bucha seca para transformadores com fluido alternativo.
Fabricantes chineses como Jiangsu Shengda Electric, Nanjing Rainbow Electric e Xi'an XD Transformer estão expandindo seu alcance no Sudeste Asiático e no Oriente Médio. Sua oferta é sustentada por preços competitivos e credenciais crescentes de tipo de teste EHV. A principal competição tecnológica se concentra em isolamento seco a 800 kV e acima, sensoriamento digital integrado e interfaces GIS sem SF6. A IEC 60270:2025 fornece uma referência técnica atual para medição de descarga parcial baseada em carga, enquanto a capacidade de serviço e o suporte de monitoramento fortalecem os papéis dos fornecedores na gestão de ativos.
Líderes do Setor de Buchas de Alta Tensão
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Trench Group GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Buchas de Alta Tensão Empresas cobertas neste relatório
- ABB Ltd.
- CG Power and Industrial Solutions Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GIPRO GmbH
- Hitachi Energy Ltd.
- HSP Hochspannungsgerate GmbH
- Hubbell Incorporated
- Jiangsu Shengda Electric Co., Ltd.
- LAPP Insulators GmbH
- Maschinenfabrik Reinhausen GmbH (MR)
- Nanjing Rainbow Electric Co., Ltd.
- NGK Insulators, Ltd.
- PFISTERER Holding SE
- RHM International
- Sediver Group
- Siemens Energy AG
- Trench Group GmbH
- Xi'an XD Transformer Co., Ltd.
- Yash Highvoltage Insulators Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado de Buchas de Alta Tensão
- Maio de 2026: A Hitachi Energy lançou duas inovações em buchas para transformadores na CWIEME Berlin, a Bucha de Terminação de Cabo AirRIP Flex e o AirRIP Flex AF 800 kV. A empresa descreveu este último como uma bucha UHV CA de tipo seco para transformadores com fluido alternativo, testada em uma unidade de éster natural de 765 kV.
- Janeiro de 2026: A State Grid Corporation anunciou CNY 4 trilhões em investimento em ativos fixos para 2026 a 2030. O plano tem como meta a expansão do corredor UHV e um aumento de 30% na capacidade de transmissão inter-regional.
- Junho de 2025: A Hitachi Energy apresentou a bucha transformador-GIS GARIP Eco sem SF6 na CWIEME Berlin para o segmento de GIS em transição para longe do isolamento com SF6.
Escopo do Relatório Global do Mercado de Buchas de Alta Tensão
Uma bucha de alta tensão (AT) é um dispositivo isolante oco que permite que um condutor energizado de alta tensão passe com segurança por uma caixa metálica aterrada, como um tanque de transformador ou um disjuntor.
O mercado global de buchas de alta tensão é segmentado por tecnologia de isolamento, tipo de bucha, instalação, classe de tensão, usuário final e geografia. Por tecnologia de isolamento, o mercado é segmentado em buchas de papel impregnado em óleo (OIP), buchas de papel impregnado em resina (RIP), buchas de sintético impregnado em resina (RIS) e buchas isoladas compostas/híbridas. Por tipo de bucha, o mercado é segmentado em buchas do tipo condensador e buchas do tipo não condensador. Por instalação, o mercado é segmentado em interno e externo. Por classe de tensão, o mercado é segmentado em 15 kV - 170 kV, 170 kV - 245 kV, 245 kV - 550 kV e acima de 550 kV (EHV/UHV). Por usuário final, o mercado é segmentado em concessionárias, empresas de geração de energia, desenvolvedores de energia renovável, ferroviário e transporte e outros. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de buchas de alta tensão em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Buchas de Papel Impregnado em Óleo (OIP) |
| Buchas de Papel Impregnado em Resina (RIP) |
| Buchas de Sintético Impregnado em Resina (RIS) |
| Buchas Isoladas Compostas / Híbridas |
| Buchas do Tipo Condensador |
| Buchas do Tipo Não Condensador |
| Interno |
| Externo |
| 15 kV - 170 kV |
| 170 kV - 245 kV |
| 245 kV - 550 kV |
| Acima de 550 kV (EHV/UHV) |
| Concessionárias |
| Empresas de Geração de Energia |
| Desenvolvedores de Energia Renovável |
| Ferroviário e Transporte |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia de Isolamento | Buchas de Papel Impregnado em Óleo (OIP) | |
| Buchas de Papel Impregnado em Resina (RIP) | ||
| Buchas de Sintético Impregnado em Resina (RIS) | ||
| Buchas Isoladas Compostas / Híbridas | ||
| Por Tipo de Bucha | Buchas do Tipo Condensador | |
| Buchas do Tipo Não Condensador | ||
| Por Instalação | Interno | |
| Externo | ||
| Por Classe de Tensão | 15 kV - 170 kV | |
| 170 kV - 245 kV | ||
| 245 kV - 550 kV | ||
| Acima de 550 kV (EHV/UHV) | ||
| Por Usuário Final | Concessionárias | |
| Empresas de Geração de Energia | ||
| Desenvolvedores de Energia Renovável | ||
| Ferroviário e Transporte | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por buchas de alta tensão?
A modernização da rede, as conexões de energia renovável e a substituição de equipamentos envelhecidos de subestações sustentam a demanda. Mais de 2.500 GW de projetos aguardavam em filas de conexão à rede em 2026. O mercado de buchas de alta tensão se beneficia quando essas conexões requerem transformadores elevadores, subestações coletoras, estações de chaveamento e links de transmissão de longa distância, com cada interface exigindo equipamentos que gerenciem o alto estresse elétrico com segurança.
Qual é a taxa de crescimento projetada para buchas de alta tensão?
O tamanho do Mercado de Buchas de Alta Tensão foi avaliado em 1,45 bilhões de USD em 2026 e estima-se que cresça de 1,51 bilhões de USD em 2027 para atingir 1,82 bilhões de USD até 2032, a um CAGR de 3,83% durante o período de previsão (2027-2032).
Qual tecnologia de isolamento está crescendo mais rapidamente?
O RIP tem projeção de crescimento a um CAGR de 4,3% até 2032, sustentado pelas necessidades de isolamento seco em aplicações de GIS, offshore e compactas. No mercado de buchas de alta tensão, os projetos secos podem reduzir os requisitos de manutenção de óleo e fornecer uma opção adequada para interfaces de equipamentos sem SF6, especialmente onde o acesso ao equipamento é difícil ou o espaço é limitado.
Qual classe de tensão está se expandindo mais rapidamente?
A categoria acima de 550 kV tem projeção de crescimento a um CAGR de 4,9% até 2032, sustentada por projetos de transmissão EHV e UHV. O mercado de buchas de alta tensão requer validação especializada de produtos nessas tensões, portanto a qualificação de fornecedores, o desempenho em tipo de teste, o projeto de isolamento e a capacidade de serviço de campo continuam sendo considerações importantes de aquisição.
Qual região possui a maior base de demanda?
A Ásia-Pacífico deteve 44,8% da participação de receita em 2026 e tem projeção de crescimento a um CAGR de 5,2% até 2032. O mercado regional de buchas de alta tensão é sustentado pelos investimentos UHV da China e pela expansão da transmissão indiana para evacuação de energia renovável, incluindo novos transformadores e infraestrutura de subestações de grande capacidade.
Como o regulamento sobre SF6 afeta a seleção de buchas?
O Regulamento UE 2024/573 restringe o SF6 em determinados novos disjuntores de alta tensão a partir de 2028 e 2032, aumentando a atenção sobre equipamentos secos e sem SF6 compatíveis. Isso altera as especificações de equipamentos no mercado de buchas de alta tensão, particularmente onde projetos de GIS requerem sistemas de conexão compatíveis, isolamento seco, interfaces de produtos validadas e confiabilidade operacional de longo prazo.