
Tamaño y Participación del Mercado de Bujes de Alta Tensión
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bujes de Alta Tensión por Mordor Intelligence
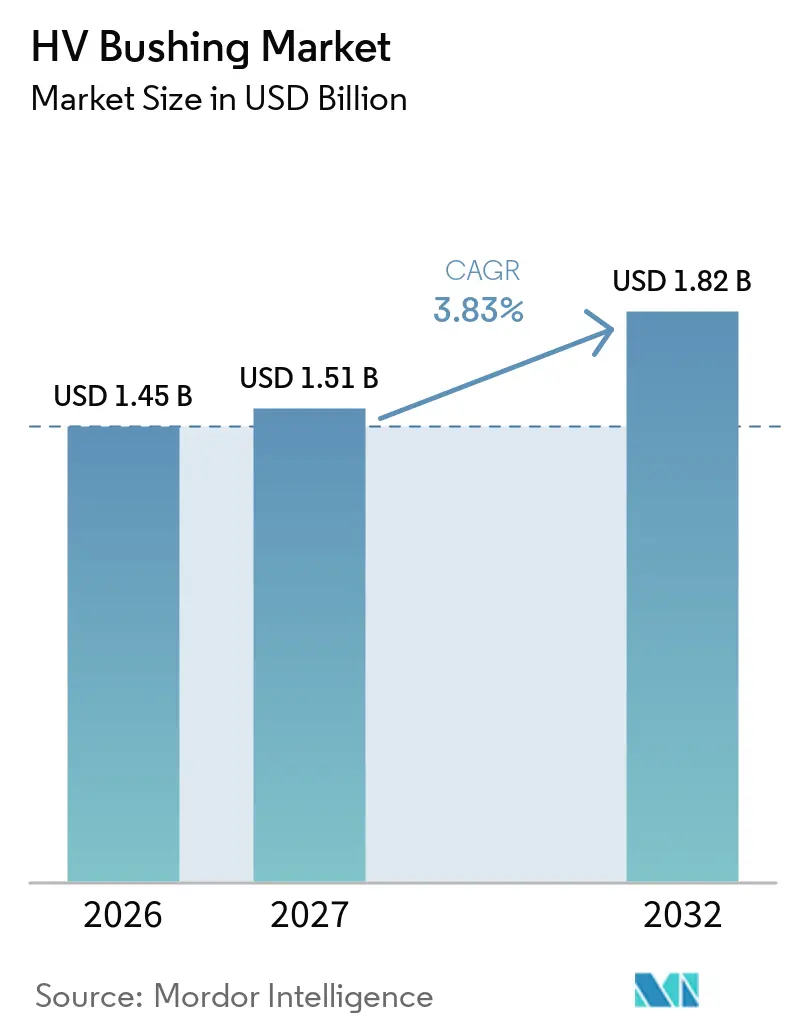
El tamaño del Mercado de Bujes de Alta Tensión fue valorado en 1,45 mil millones de USD en 2026 y se estima que crecerá desde 1,51 mil millones de USD en 2027 hasta alcanzar los 1,82 mil millones de USD para 2032, a una CAGR del 3,83% durante el período de pronóstico (2027-2032). El mercado de bujes de alta tensión está respaldado por la inversión en redes eléctricas, la sustitución de equipos de subestaciones envejecidos y las necesidades de conexión de proyectos de energía renovable. La Agencia Internacional de Energía informó que la inversión anual en redes eléctricas fue de 400 mil millones de USD y que más de 2.500 GW de proyectos estaban en espera de conexiones a la red, lo que muestra por qué la capacidad de transmisión y subestaciones sigue siendo importante. Muchas redes construidas entre las décadas de 1950 y 1980 ahora necesitan sustitución o modernización, mientras que la generación renovable requiere más puntos de conexión y enlaces de transmisión más largos. Los proveedores de equipos están respondiendo con aislamiento seco, capacidad de monitoreo digital y diseños compatibles con equipos de conmutación sin SF6. El mercado de bujes de alta tensión también enfrenta presión en los plazos de entrega porque los proyectos de alta tensión requieren equipos probados, habilidades especializadas de puesta en servicio y proveedores calificados.
Conclusiones Clave del Informe
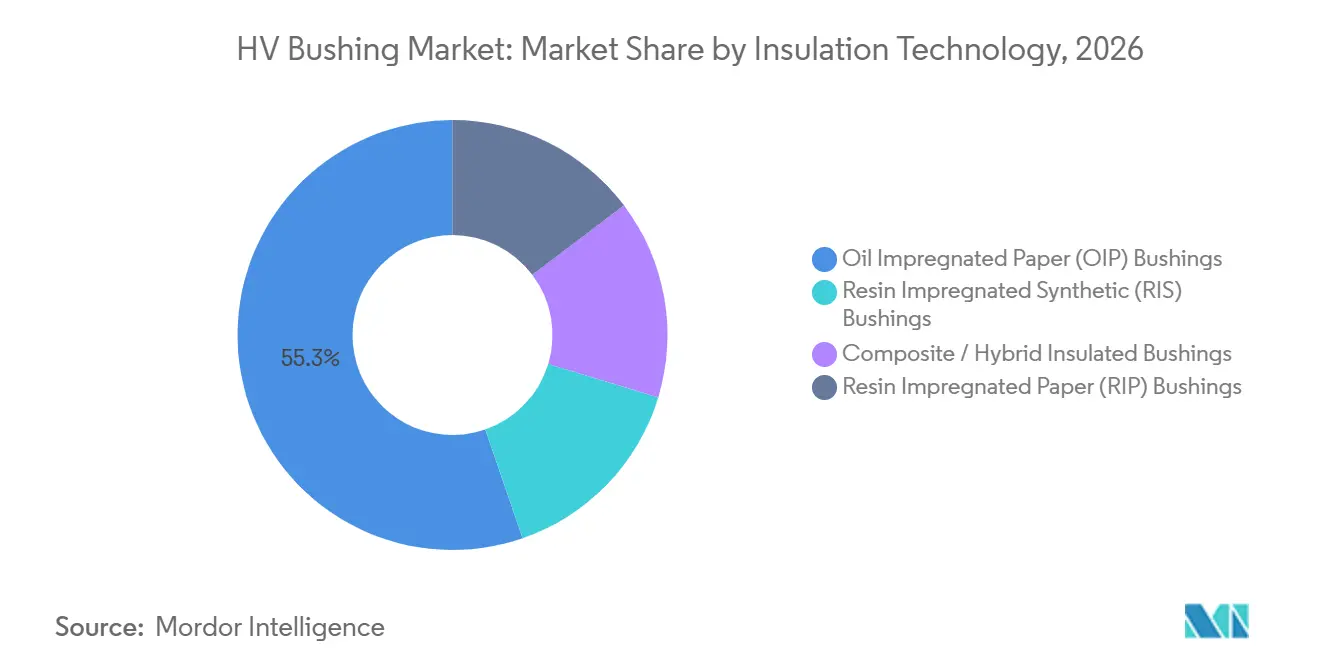
- Por tecnología de aislamiento, el Papel Impregnado en Aceite representó el 55,3% de la participación del mercado de bujes de alta tensión en 2026, mientras que se proyecta que el Papel Impregnado en Resina crezca a una CAGR del 4,3% hasta 2032.
- Por tipo de buje, los bujes de condensador representaron el 72,4% del tamaño del mercado de bujes de alta tensión en 2026, mientras que se prevé que el mismo tipo crezca a una CAGR del 4,6% hasta 2032.
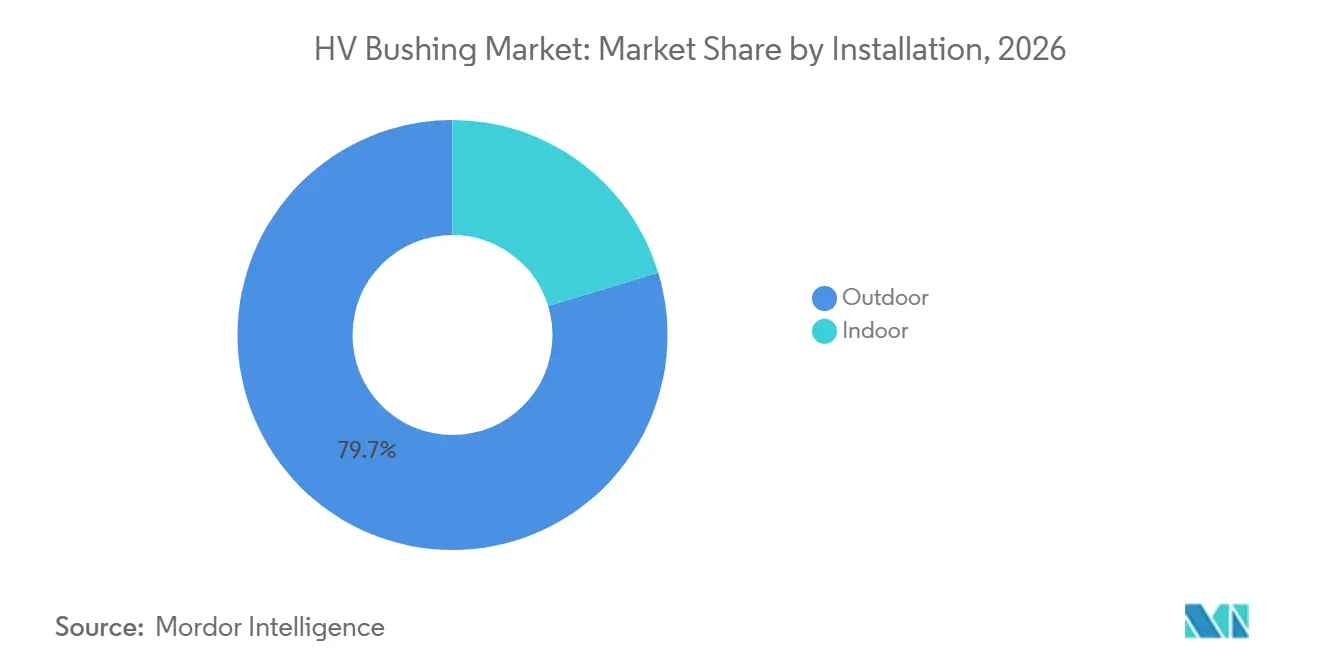
- Por instalación, los bujes exteriores tuvieron una participación de ingresos del 79,7% en 2026, mientras que se proyecta que las instalaciones exteriores se expandan a una CAGR del 4,2% hasta 2032.
- Por clase de voltaje, la categoría de 15 kV a 170 kV tuvo una participación de ingresos del 51,3% en 2026, mientras que se prevé que la categoría superior a 550 kV avance a una CAGR del 4,9% hasta 2032.
- Por usuario final, los servicios públicos tuvieron una participación de ingresos del 55,1% en 2026, mientras que se proyecta que los desarrolladores de energía renovable crezcan a una CAGR del 5,5% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 44,8% en 2026 y se prevé que crezca a una CAGR del 5,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de Energía Renovable en la Red Eléctrica | +1.2% | Global, concentrado en Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Sustitución de Subestaciones Envejecidas y Modernización de Redes | +1.0% | América del Norte y Europa, con extensión a Japón y Australia | Mediano plazo (2-4 años) |
| Subestaciones Urbanas e Industriales con Espacio Limitado | +0.6% | Europa, Asia Oriental y corredores urbanos densos del Sudeste Asiático | Mediano plazo (2-4 años) |
| Subestaciones de Recolección y Exportación de Energía Eólica Marina | +0.8% | Mar del Norte, Mar Báltico, Taiwán, Corea del Sur y Japón | Mediano plazo (2-4 años) |
| Reducción Gradual del SF6 y Adquisición de Equipos de Bajas Emisiones | +0.7% | Unión Europea y Reino Unido, con extensión a Noruega y Suiza | Corto plazo (≤ 2 años) |
| Monitoreo Digital y Gestión Predictiva de Activos | +0.4% | Global, con adopción temprana en Alemania, el Reino Unido y Escandinavia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de Energía Renovable en la Red Eléctrica
El mercado de bujes de alta tensión se beneficia de los proyectos de energía renovable porque cada proyecto requiere conexiones de transformadores, subestaciones colectoras, estaciones de conmutación y enlaces de transmisión. Los proyectos eólicos y solares utilizan transformadores elevadores que necesitan bujes en varias interfaces de voltaje. La Agencia Internacional de Energía declaró que más de 2.500 GW de proyectos estaban en espera en las colas de conexión a la red en todo el mundo en 2026.[1] La resolución de esta cola requiere equipos adicionales de subestaciones y transmisión, lo que respalda la demanda de componentes de alta tensión. India aprobó la Fase III del Corredor de Energía Verde con un desembolso de 1,86 lakh crore de INR, que incluye 51.126 kilómetros de circuito de líneas y 228.903 MVA de capacidad de transformación hasta 2033. Estos programas incrementan la demanda de equipos adecuados para subestaciones de 400 kV y 765 kV.
Sustitución de Subestaciones Envejecidas y Modernización de Redes
La demanda de sustitución sigue siendo importante para el mercado de bujes de alta tensión porque gran parte de la red eléctrica de América del Norte y Europa fue instalada hace varias décadas. Los transformadores y subestaciones envejecidos requieren equipos de sustitución confiables, incluso donde el crecimiento de la demanda eléctrica es lento. La Sociedad Americana de Ingenieros Civiles proyectó que las empresas de servicios públicos de propiedad de inversores de los Estados Unidos gastarían 32,1 mil millones de USD en transmisión en 2026. Las empresas de servicios públicos suelen aprovechar los proyectos de sustitución para seleccionar equipos con mejores características de monitoreo y aislamiento. Este enfoque favorece las alternativas de tipo seco y compuesto donde la exposición al mantenimiento, el riesgo de incendio o el acceso al sitio son relevantes. También aumenta el valor de los proveedores que pueden dar soporte a las flotas de transformadores existentes y a los nuevos diseños de equipos.
Subestaciones de Recolección y Exportación de Energía Eólica Marina
Los proyectos de energía eólica marina necesitan equipos de alta tensión que puedan operar en ambientes de aire salino, espacios reducidos y condiciones de mantenimiento difíciles. Estos requisitos favorecen los sistemas de aislamiento con alto rendimiento dieléctrico y resistencia a la corrosión. El mercado de bujes de alta tensión puede beneficiarse cuando los desarrolladores de energía eólica marina construyen subestaciones colectoras y conexiones de exportación. PFISTERER suministró accesorios de cable para los proyectos marinos BorWin4 y DolWin4, lo que demuestra la importancia de los proveedores calificados de accesorios de alta tensión en esta aplicación. Los diseños compuestos y de papel impregnado en resina son relevantes para aplicaciones marinas porque pueden reducir las necesidades de mantenimiento y favorecer diseños de equipos compactos. La calificación y el rendimiento operativo comprobado siguen siendo más importantes que el precio inicial del equipo en estos proyectos.
Reducción Gradual del SF6 y Adquisición de Equipos de Bajas Emisiones
El reglamento de la Unión Europea sobre gases fluorados de efecto invernadero está cambiando los requisitos de adquisición de equipos de conmutación de alta tensión y componentes conectados. El Reglamento UE 2024/573 restringe el SF6 en los nuevos equipos de conmutación de alta tensión por encima de 52 kV a partir del 1 de enero de 2028, y por encima de 145 kV a partir del 1 de enero de 2032.[2] La política alienta a los compradores a evaluar diseños secos y sin SF6 compatibles antes de que lleguen las fechas de cumplimiento. GE Vernova anunció dos subestaciones GIS sin SF6 de 420 kV para Statnett y Equinor en Noruega durante 2025. Hitachi Energy también presentó su buje transformador-GIS GARIP Eco sin SF6 en 2025. El mercado de bujes de alta tensión se está orientando, por tanto, hacia nuevos requisitos de interfaz y aislamiento, especialmente en proyectos europeos de alta gama.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de las Arquitecturas Integradas AIS-GIS | -0.9% | Global, más agudo en mercados emergentes sensibles al costo | Mediano plazo (2-4 años) |
| Doble Certificación y Requisitos Complejos de Puesta en Servicio | -0.5% | Global | Mediano plazo (2-4 años) |
| Escasez de Personal Especializado en Servicios de Alta Tensión | -0.4% | América del Norte, Europa y Australia | Largo plazo (≥ 4 años) |
| Largos Plazos de Entrega para Interruptores y Medios de Aislamiento Alternativos | -0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de las Arquitecturas Integradas AIS-GIS
El alto costo inicial puede frenar el mercado de bujes de alta tensión en regiones donde los presupuestos de capital de las empresas de servicios públicos son limitados. Los sistemas GIS y los esquemas de aislamiento de bajas emisiones requieren un mayor compromiso inicial que las soluciones convencionales. Este problema es especialmente relevante en el sur y el sudeste de Asia, América Latina y el África Subsahariana. Las tarifas eléctricas subsidiadas pueden limitar los fondos disponibles para actualizaciones de subestaciones de mayor costo. El financiamiento concesional puede respaldar proyectos, pero los procesos de aprobación, desembolso y adquisición local pueden retrasar la implementación. El resultado es una adopción desigual de diseños avanzados de bujes en regiones con una demanda eléctrica a largo plazo de otro modo sólida.
Largos Plazos de Entrega para Interruptores y Medios de Aislamiento Alternativos
Los largos ciclos de entrega pueden limitar el crecimiento a corto plazo en el mercado de bujes de alta tensión cuando los nuevos proyectos de red pasan de la licitación a la construcción. Los equipos de EHV y UHV requieren pruebas validadas, capacidad de fabricación y soporte de ingeniería especializado. Los cronogramas de los proyectos pueden extenderse aún más cuando se requieren tanto las certificaciones IEC como IEEE. La norma IEC 60270:2025 añadió requisitos actuales para la medición de descargas parciales basada en carga en pruebas de alta tensión. Los sistemas de monitoreo digital pueden añadir trabajo adicional de aceptación durante la puesta en servicio. La escasez de técnicos experimentados en alta tensión puede, por tanto, retrasar la entrega incluso después de que el equipo llegue al sitio del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Aislamiento:
El OIP Mantiene la Escala Mientras las Alternativas Secas Ganan Participación en las EspecificacionesEl papel impregnado en aceite representó el 55,3% de la participación del mercado de bujes de alta tensión en 2026 debido a su larga trayectoria en transformadores de servicios públicos y la economía de suministro establecida. Sigue siendo común en los programas de sustitución en instalaciones existentes donde las configuraciones de transformadores existentes favorecen los diseños conocidos. El OIP también es relevante en proyectos de expansión de redes centrados en el costo en Asia-Pacífico y Oriente Medio. La tecnología se utiliza ampliamente en el rango de 170 kV a 245 kV. Su base instalada proporciona a los fabricantes una demanda recurrente de sustitución y requisitos de servicio conocidos.
El papel impregnado en resina es la tecnología de aislamiento de más rápido crecimiento, con una CAGR proyectada del 4,3% hasta 2032. La industria de bujes de alta tensión utiliza el papel impregnado en resina con mayor frecuencia en aplicaciones GIS, marinas y urbanas donde se valora el aislamiento seco y el mantenimiento reducido. Hitachi Energy lanzó el AirRIP Flex AF 800 kV en CWIEME Berlín en mayo de 2026, describiéndolo como un buje de papel impregnado en resina seco probado en un transformador de éster natural de 765 kV. Los diseños compuestos e híbridos tienen una posición combinada menor, pero son útiles en entornos expuestos. Los sistemas de aislamiento impregnado en resina sintética ofrecen otra opción de aislamiento seco para proyectos que necesitan configuraciones compactas y sin aceite.

Por Tipo de Buje:
La Arquitectura de Condensador Ancla la Confiabilidad de la Red Eléctrica de Alta TensiónLos bujes de condensador representaron el 72,4% del tamaño del mercado de bujes de alta tensión en 2026 y se proyecta que crezcan a una CAGR del 4,6% hasta 2032. Sus capas de graduación capacitiva distribuyen el estrés eléctrico a lo largo de la estructura de aislamiento. Esta capacidad hace que la arquitectura de condensador sea importante en clasificaciones de voltaje más altas. El mercado de bujes de alta tensión utiliza estos productos en grandes transformadores y aplicaciones de transmisión donde los requisitos de confiabilidad son estrictos. Su construcción también admite el monitoreo en el punto de derivación del condensador.
El Grupo de Trabajo A2.37 de CIGRÉ identificó los bujes y las salidas de conductores como ubicaciones materiales para las fallas de transformadores de alta tensión, reforzando el valor de un diseño sólido y el monitoreo de condición. Los sensores de descarga parcial pueden usar la derivación del condensador como interfaz para el monitoreo de activos. Esto respalda las estrategias de mantenimiento que identifican problemas de aislamiento en desarrollo antes de que ocurra una falla. Los bujes no condensadores siguen siendo relevantes en el rango de 15 kV a 36 kV. En estas clasificaciones más bajas, el costo adicional de la graduación capacitiva está menos justificado por el perfil de estrés eléctrico.
Por Instalación:
Las Instalaciones Exteriores Respaldan la Economía de la Expansión de la RedLos bujes exteriores tuvieron una participación de ingresos del 79,7% en 2026 y se prevé que crezcan a una CAGR del 4,2% hasta 2032. Soportan subestaciones a cielo abierto, que siguen siendo económicas donde hay terreno disponible y las condiciones ambientales son manejables. Este formato de instalación es común en Asia-Pacífico, Oriente Medio y África a 220 kV y superiores. Los sistemas exteriores son adecuados para proyectos de transmisión en nuevas instalaciones que necesitan grandes distancias de aislamiento y equipos accesibles. El segmento se beneficia de la continua inversión en subestaciones convencionales aisladas por aire.
PFISTERER reportó un crecimiento de ingresos del 69,1% en su segmento de Líneas Aéreas durante los primeros meses de 2026, citando a Arabia Saudita e India como impulsores de la demanda. El resultado refleja la demanda de equipos de alta tensión exteriores y sistemas de aislamiento relacionados en estos países. Los bujes interiores sirven a un conjunto más pequeño pero creciente de proyectos urbanos, marinos y de tracción cerrados. Estas ubicaciones necesitan equipos compactos y características de contención más sólidas. El contraste entre los requisitos interiores y exteriores respalda productos especializados y precios diferenciados en toda la industria de bujes de alta tensión.
Por Clase de Voltaje:
La Base Instalada de Rango Medio Domina, el Nivel EHV Crece Más RápidoLa clase de 15 kV a 170 kV tuvo una participación de ingresos del 51,3% en 2026, respaldada por la gran base instalada de transformadores de potencia en todo el mundo. Este rango está activo en trabajos de sustitución en instalaciones existentes en redes de servicios públicos e industriales. El rango de 170 kV a 245 kV sirve a muchos sistemas de transmisión de alta tensión. El rango de 245 kV a 550 kV es importante para las nuevas subestaciones de integración de energía renovable. En conjunto, estos rangos proporcionan una amplia demanda en sistemas eléctricos maduros y en desarrollo.
Se proyecta que la categoría superior a 550 kV crezca a una CAGR del 4,9% hasta 2032. China puso en operación el proyecto de corriente continua UHV de más o menos 800 kV Ningxia-Hunan en octubre de 2025, y el proyecto está diseñado para transmitir más de 36 mil millones de kWh anuales, con al menos el 50% proveniente de fuentes renovables. Los proyectos UHV necesitan equipos con exigentes credenciales de diseño, pruebas de tipo y operación. Esto hace que el segmento sea comercialmente significativo para los fabricantes con productos validados de 800 kV. También crea altas barreras de entrada porque los ciclos de calificación de proveedores son largos.
Por Usuario Final:
Los Servicios Públicos Lideran, los Desarrolladores de Energía Renovable Reconfiguran las Especificaciones de DemandaLos servicios públicos representaron el 55,1% de la demanda en 2026 porque operan la mayor base instalada de transformadores de alta tensión. También son los principales compradores en los programas nacionales de transmisión y modernización de subestaciones. Las empresas de generación de energía forman el siguiente grupo importante de clientes. Sus compras incluyen equipos de transformadores elevadores para plantas convencionales y renovables. Los servicios públicos generalmente se centran en la confiabilidad, la compatibilidad con la flota y el soporte de servicio durante el ciclo de vida.
Se proyecta que los desarrolladores de energía renovable sean el segmento de usuarios finales de más rápido crecimiento, con una CAGR del 5,5% hasta 2032. Su adquisición a menudo se integra en contratos de ingeniería, adquisición y construcción. La velocidad de entrega y el menor peso del equipo pueden favorecer los diseños compuestos y de papel impregnado en resina sobre las alternativas de papel impregnado en aceite. Los sistemas ferroviarios y de transporte necesitan bujes secos compactos con alto rendimiento en cortocircuito para transformadores de tracción cerrados. Los operadores petroquímicos, mineros y de centros de datos también requieren conexiones directas a voltaje de transmisión, lo que añade presión a la conexión a la red.
Análisis Geográfico
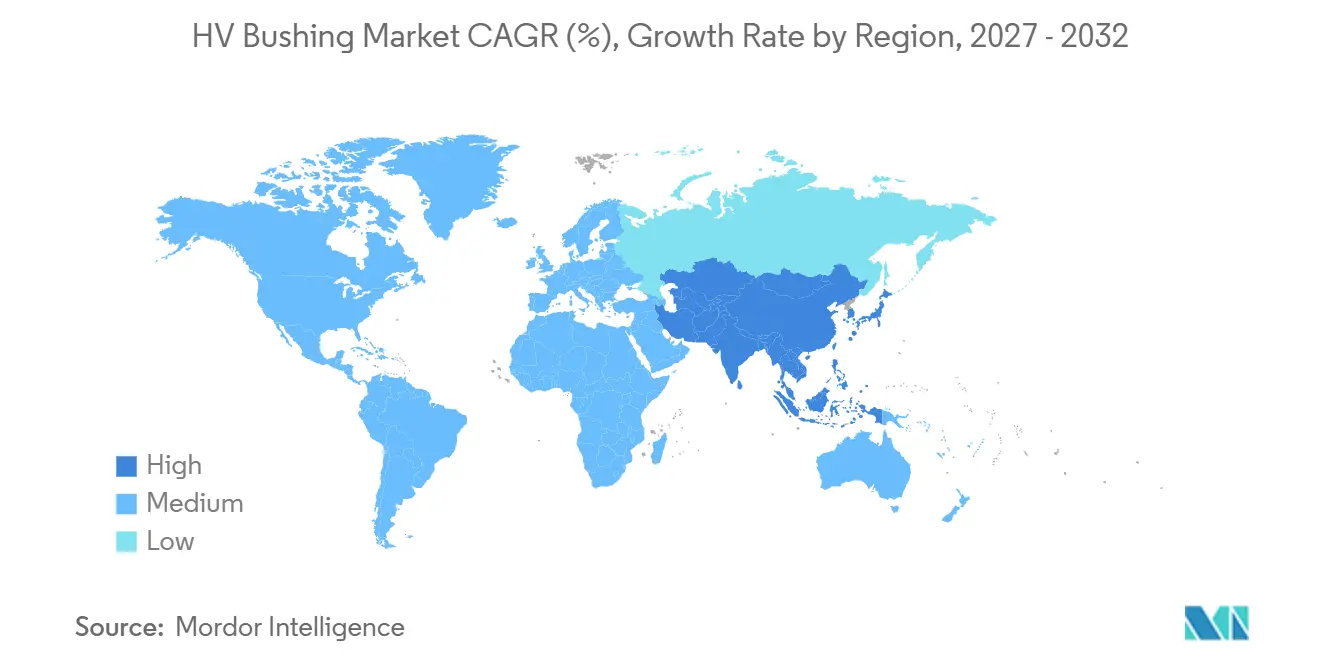
Asia-Pacífico tuvo una participación de ingresos del 44,8% en 2026 y se espera que crezca a una CAGR del 5,2% hasta 2032. China sigue siendo central en el mercado de bujes de alta tensión porque su plan de transmisión incluye la expansión de corredores UHV. La Corporación de la Red Estatal anunció 4 billones de CNY en inversión en activos fijos para el período 2026 a 2030. El plan tiene como objetivo un aumento del 30% en la capacidad de transmisión interregional. India añade una gran base de demanda a través de la expansión de la transmisión, proyectos de evacuación de energía renovable y la adquisición de equipos de subestaciones de alta y extra alta tensión.
América del Norte y Europa forman el segundo grupo de demanda importante para el mercado de bujes de alta tensión, donde la sustitución de activos envejecidos sigue siendo relevante. Los compradores europeos también enfrentan nuevos requisitos de equipos bajo el reglamento de la UE sobre gases fluorados de efecto invernadero. El pronóstico de transmisión de las empresas de servicios públicos de propiedad de inversores de los Estados Unidos para 2026 fue de 32,1 mil millones de USD, según la Sociedad Americana de Ingenieros Civiles. PFISTERER reportó un crecimiento del 23,4% en su segmento HVA en los primeros meses de 2026, respaldado por la demanda europea de alta tensión. La energía eólica marina, las actualizaciones de GIS y la adquisición sin SF6 crean demanda de sistemas de bujes técnicamente calificados.
América del Sur, Oriente Medio y África representaron grupos de demanda más pequeños pero en expansión dentro del mercado de bujes de alta tensión. Brasil tiene un gran sistema de transmisión, mientras que Arabia Saudita, los Emiratos Árabes Unidos y Egipto están avanzando en programas de red eléctrica y energía renovable que requieren equipos de alta tensión con clasificación para exteriores. PFISTERER identificó a Arabia Saudita como un impulsor del crecimiento de sus ingresos en Líneas Aéreas en 2026. Marruecos, Sudáfrica, Argentina y Chile añaden demanda impulsada por proyectos vinculados a energía renovable, rehabilitación de redes, minería, hidroeléctrica y cargas industriales.
Panorama Competitivo
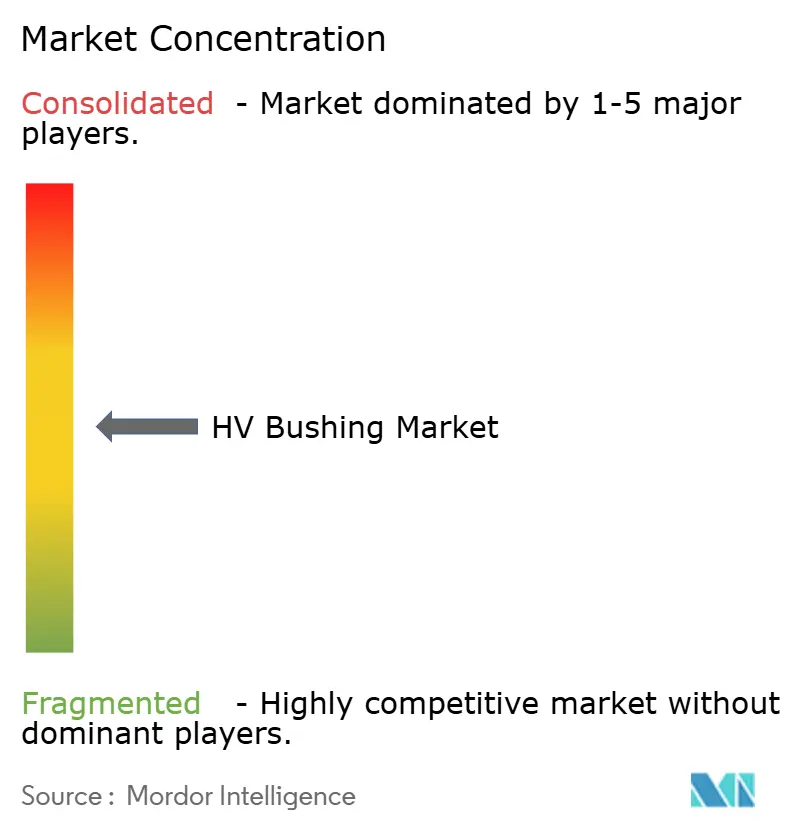
El mercado de bujes de alta tensión está moderadamente concentrado porque un grupo limitado de proveedores integrados posee capacidades en diseño, pruebas, fabricación y servicio de campo. ABB, Siemens Energy, Hitachi Energy y GE Vernova tienen posiciones amplias a través de relaciones con clientes de transformadores y equipos de red. Hitachi Energy declara que ha suministrado más de 2,5 millones de bujes en más de 30 países y puede producir 5.000 unidades por mes. Esta base instalada respalda la cobertura de garantía, la demanda de sustitución y los servicios de diagnóstico remoto. Los proveedores con amplias carteras de transformadores pueden incorporar los requisitos de bujes en una etapa temprana del diseño del equipo.
Los proveedores especializados, incluidos PFISTERER, Trench Group y NGK Insulators, compiten a través de productos específicos para cada aplicación y flexibilidad de suministro. PFISTERER recibió la certificación de Siemens Energy para su sistema de conexión enchufable CONNEX en equipos de conmutación de Aire Limpio de 420 kV en 2024. La certificación respalda su posición en el segmento de aplicaciones de alta tensión sin SF6. GE Vernova anunció despliegues de subestaciones GIS sin SF6 de 420 kV para Statnett y Equinor en 2025. Hitachi Energy presentó su producto AirRIP Flex AF 800 kV en 2026, fortaleciendo su posición en tecnología de bujes secos para transformadores con fluidos alternativos.
Los fabricantes chinos como Jiangsu Shengda Electric, Nanjing Rainbow Electric y Xi'an XD Transformer están ampliando su alcance en el Sudeste Asiático y Oriente Medio. Su oferta está respaldada por precios competitivos y credenciales de pruebas de tipo EHV en crecimiento. La principal competencia tecnológica se centra en el aislamiento seco a 800 kV y superiores, la detección digital integrada y las interfaces GIS sin SF6. La norma IEC 60270:2025 proporciona una referencia técnica actual para la medición de descargas parciales basada en carga, mientras que la capacidad de servicio y el soporte de monitoreo fortalecen los roles de los proveedores en la gestión de activos.
Líderes de la Industria de Bujes de Alta Tensión
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Trench Group GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bujes de Alta Tensión Empresas cubiertas en este informe
- ABB Ltd.
- CG Power and Industrial Solutions Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GIPRO GmbH
- Hitachi Energy Ltd.
- HSP Hochspannungsgerate GmbH
- Hubbell Incorporated
- Jiangsu Shengda Electric Co., Ltd.
- LAPP Insulators GmbH
- Maschinenfabrik Reinhausen GmbH (MR)
- Nanjing Rainbow Electric Co., Ltd.
- NGK Insulators, Ltd.
- PFISTERER Holding SE
- RHM International
- Sediver Group
- Siemens Energy AG
- Trench Group GmbH
- Xi'an XD Transformer Co., Ltd.
- Yash Highvoltage Insulators Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Bujes de Alta Tensión
- Mayo 2026: Hitachi Energy lanzó dos innovaciones en bujes para transformadores en CWIEME Berlín, el Buje de Terminación de Cable AirRIP Flex y el AirRIP Flex AF 800 kV. La empresa describió este último como un buje de corriente alterna UHV de tipo seco para transformadores con fluidos alternativos, probado en una unidad de éster natural de 765 kV.
- Enero 2026: La Corporación de la Red Estatal anunció 4 billones de CNY en inversión en activos fijos para 2026 a 2030. El plan tiene como objetivo la expansión del corredor UHV y un aumento del 30% en la capacidad de transmisión interregional.
- Junio 2025: Hitachi Energy presentó el buje transformador-GIS GARIP Eco sin SF6 en CWIEME Berlín para el segmento GIS en transición hacia el abandono del aislamiento con SF6.
Alcance del Informe del Mercado Global de Bujes de Alta Tensión
Un buje de alta tensión (AT) es un dispositivo aislante hueco que permite que un conductor activo de alta tensión pase de forma segura a través de una carcasa metálica conectada a tierra, como el depósito de un transformador o un interruptor automático.
El mercado global de bujes de alta tensión está segmentado por tecnología de aislamiento, tipo de buje, instalación, clase de voltaje, usuario final y geografía. Por tecnología de aislamiento, el mercado está segmentado en bujes de papel impregnado en aceite (OIP), bujes de papel impregnado en resina (RIP), bujes de sintético impregnado en resina (RIS) y bujes aislados compuestos/híbridos. Por tipo de buje, el mercado está segmentado en bujes de tipo condensador y bujes de tipo no condensador. Por instalación, el mercado está segmentado en interior y exterior. Por clase de voltaje, el mercado está segmentado en 15 kV - 170 kV, 170 kV - 245 kV, 245 kV - 550 kV y superior a 550 kV (EHV/UHV). Por usuario final, el mercado está segmentado en servicios públicos, empresas de generación de energía, desarrolladores de energía renovable, ferroviario y transporte, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de bujes de alta tensión en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Bujes de Papel Impregnado en Aceite (OIP) |
| Bujes de Papel Impregnado en Resina (RIP) |
| Bujes de Sintético Impregnado en Resina (RIS) |
| Bujes Aislados Compuestos / Híbridos |
| Bujes de Tipo Condensador |
| Bujes de Tipo No Condensador |
| Interior |
| Exterior |
| 15 kV - 170 kV |
| 170 kV - 245 kV |
| 245 kV - 550 kV |
| Superior a 550 kV (EHV/UHV) |
| Servicios Públicos |
| Empresas de Generación de Energía |
| Desarrolladores de Energía Renovable |
| Ferroviario y Transporte |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología de Aislamiento | Bujes de Papel Impregnado en Aceite (OIP) | |
| Bujes de Papel Impregnado en Resina (RIP) | ||
| Bujes de Sintético Impregnado en Resina (RIS) | ||
| Bujes Aislados Compuestos / Híbridos | ||
| Por Tipo de Buje | Bujes de Tipo Condensador | |
| Bujes de Tipo No Condensador | ||
| Por Instalación | Interior | |
| Exterior | ||
| Por Clase de Voltaje | 15 kV - 170 kV | |
| 170 kV - 245 kV | ||
| 245 kV - 550 kV | ||
| Superior a 550 kV (EHV/UHV) | ||
| Por Usuario Final | Servicios Públicos | |
| Empresas de Generación de Energía | ||
| Desarrolladores de Energía Renovable | ||
| Ferroviario y Transporte | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de bujes de alta tensión?
La modernización de redes, las conexiones de energía renovable y la sustitución de equipos de subestaciones envejecidos respaldan la demanda. Más de 2.500 GW de proyectos estaban en espera en las colas de conexión a la red en 2026. El mercado de bujes de alta tensión se beneficia cuando estas conexiones requieren transformadores elevadores, subestaciones colectoras, estaciones de conmutación y enlaces de transmisión de larga distancia, con cada interfaz requiriendo equipos que gestionen el alto estrés eléctrico de forma segura.
¿Cuál es la tasa de crecimiento proyectada para los bujes de alta tensión?
El tamaño del Mercado de Bujes de Alta Tensión fue valorado en 1,45 mil millones de USD en 2026 y se estima que crecerá desde 1,51 mil millones de USD en 2027 hasta alcanzar los 1,82 mil millones de USD para 2032, a una CAGR del 3,83% durante el período de pronóstico (2027-2032).
¿Qué tecnología de aislamiento está creciendo más rápido?
Se proyecta que el papel impregnado en resina crezca a una CAGR del 4,3% hasta 2032, respaldado por las necesidades de aislamiento seco en aplicaciones GIS, marinas y compactas. En el mercado de bujes de alta tensión, los diseños secos pueden reducir los requisitos de mantenimiento de aceite y proporcionar una opción adecuada para interfaces de equipos sin SF6, especialmente donde el acceso al equipo es difícil o el espacio es limitado.
¿Qué clase de voltaje se está expandiendo más rápidamente?
Se proyecta que la categoría superior a 550 kV crezca a una CAGR del 4,9% hasta 2032, respaldada por proyectos de transmisión EHV y UHV. El mercado de bujes de alta tensión requiere validación especializada de productos a estos voltajes, por lo que la calificación de proveedores, el rendimiento en pruebas de tipo, el diseño del aislamiento y la capacidad de servicio de campo siguen siendo consideraciones importantes de adquisición.
¿Qué región tiene la mayor base de demanda?
Asia-Pacífico tuvo una participación de ingresos del 44,8% en 2026 y se proyecta que crezca a una CAGR del 5,2% hasta 2032. El mercado regional de bujes de alta tensión está respaldado por las inversiones chinas en UHV y la expansión de la transmisión india para la evacuación de energía renovable, incluidos nuevos transformadores e infraestructura de subestaciones de gran capacidad.
¿Cómo afecta la regulación del SF6 a la selección de bujes?
El Reglamento UE 2024/573 restringe el SF6 en determinados nuevos equipos de conmutación de alta tensión a partir de 2028 y 2032, aumentando la atención en equipos secos y sin SF6 compatibles. Esto cambia las especificaciones de los equipos en el mercado de bujes de alta tensión, particularmente donde los proyectos GIS requieren sistemas de conexión compatibles, aislamiento seco, interfaces de productos validadas y confiabilidad operativa a largo plazo.