
Marktgröße und Marktanteile für HV-Durchführungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.51 Milliarden US-Dollar |
| Marktgröße (2032) | 1.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für HV-Durchführungen von Mordor Intelligence
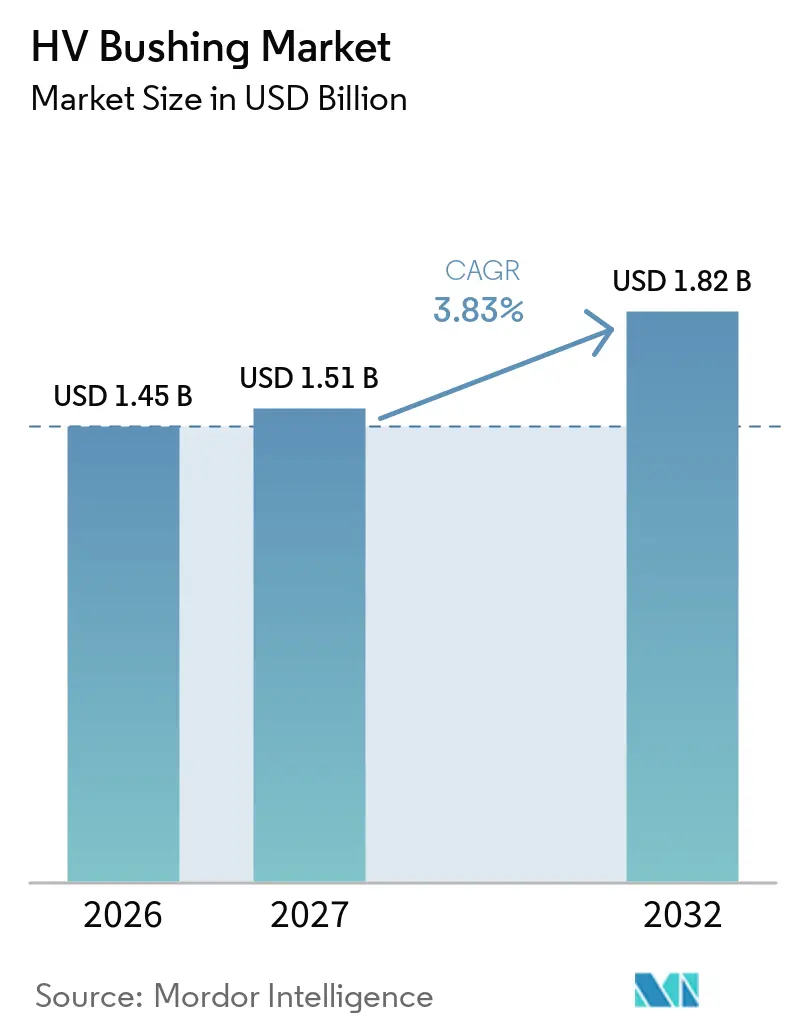
Die Marktgröße für HV-Durchführungen wurde im Jahr 2026 auf 1,45 Milliarden USD geschätzt und soll von 1,51 Milliarden USD im Jahr 2027 auf 1,82 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,83 % während des Prognosezeitraums (2027–2032). Der Markt für HV-Durchführungen wird durch Netzinvestitionen, den Austausch veralteter Umspannwerksausrüstung und den Anschlussbedarf von Projekten zur Erzeugung erneuerbarer Energie gestützt. Die Internationale Energieagentur berichtete, dass die jährlichen Netzinvestitionen 400 Milliarden USD betrugen und dass mehr als 2.500 GW an Projekten auf Netzanschlüsse warteten, was zeigt, warum Übertragungs- und Umspannwerkskapazitäten weiterhin wichtig sind. Viele Netze, die zwischen den 1950er und 1980er Jahren errichtet wurden, müssen nun ersetzt oder modernisiert werden, während die Erzeugung erneuerbarer Energien mehr Anschlusspunkte und längere Übertragungsleitungen erfordert. Ausrüstungslieferanten reagieren mit Trockenisolierung, digitalen Überwachungsfunktionen und Designs, die SF6-freie Schaltanlagen unterstützen können. Der Markt für HV-Durchführungen steht auch unter Lieferdruck, da Hochspannungsprojekte geprüfte Ausrüstung, spezialisierte Inbetriebnahmekenntnisse und qualifizierte Lieferanten benötigen.
Wichtigste Erkenntnisse des Berichts
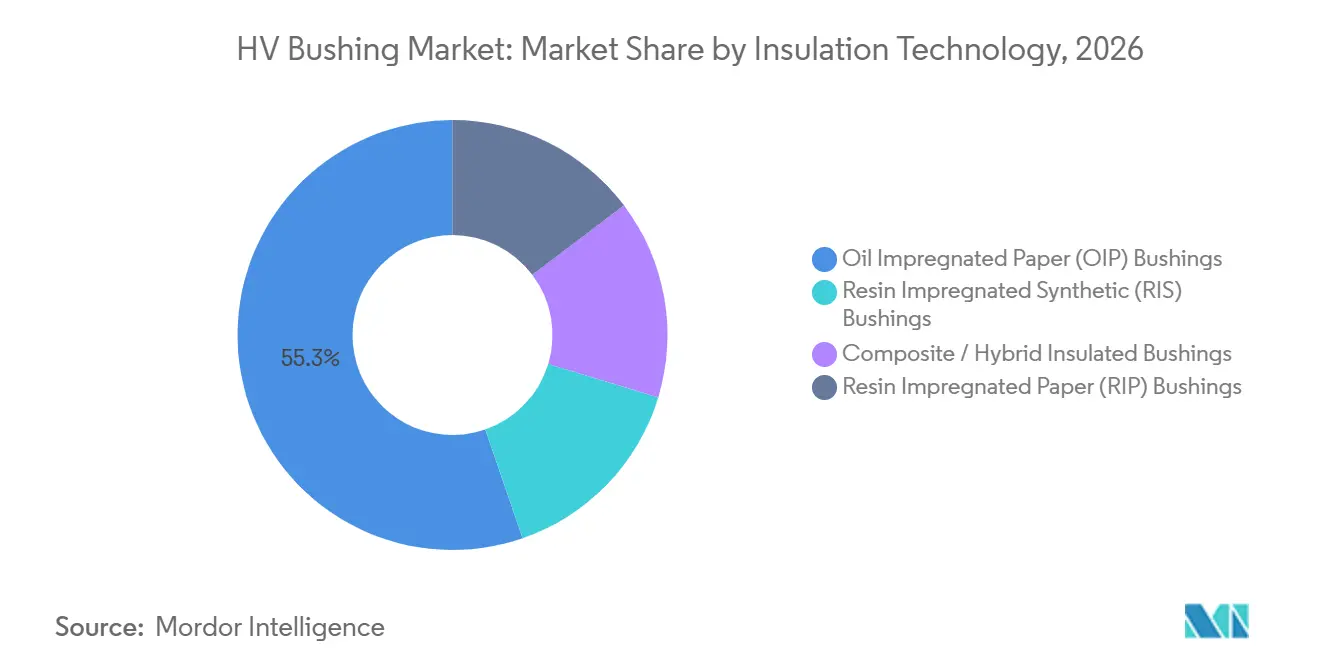
- Nach Isolationstechnologie hielt Öl-imprägniertes Papier im Jahr 2026 einen Marktanteil von 55,3 % am Markt für HV-Durchführungen, während Harz-imprägniertes Papier bis 2032 voraussichtlich mit einer CAGR von 4,3 % wachsen wird.
- Nach Durchführungstyp entfielen im Jahr 2026 72,4 % der Marktgröße für HV-Durchführungen auf Kondensatordurchführungen, während derselbe Typ bis 2032 voraussichtlich mit einer CAGR von 4,6 % wachsen wird.
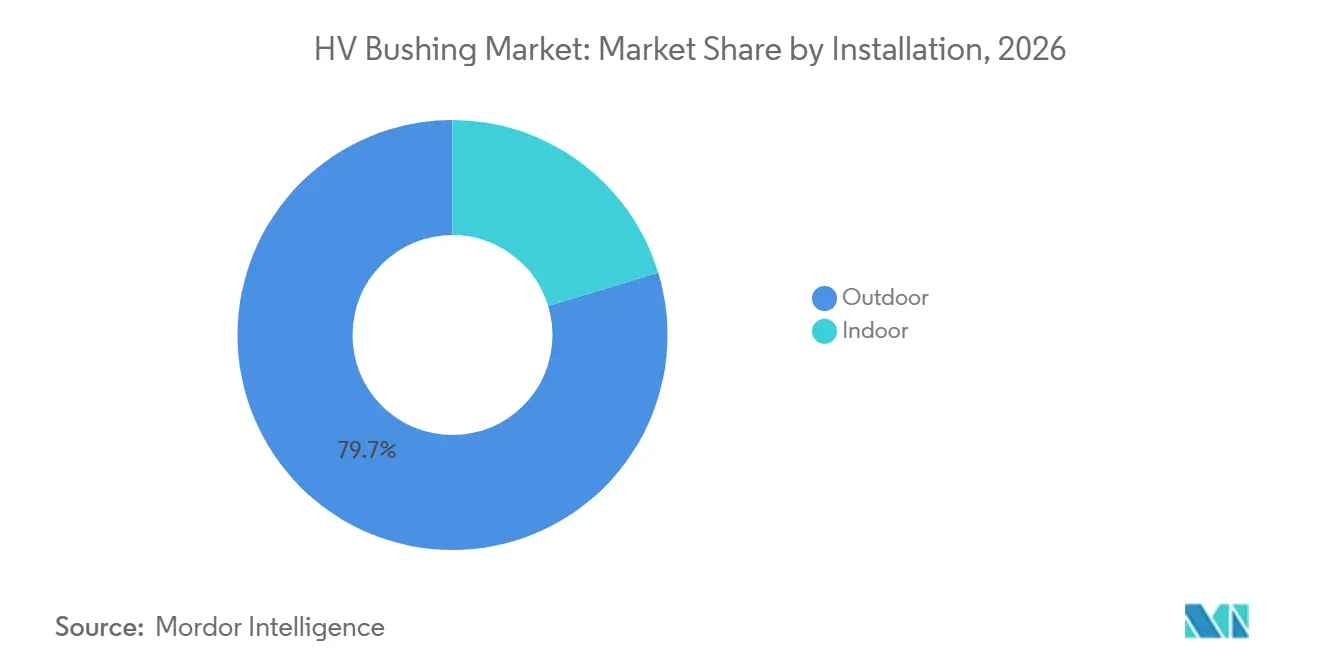
- Nach Installation hielten Außendurchführungen im Jahr 2026 einen Umsatzanteil von 79,7 %, während Außeninstallationen bis 2032 voraussichtlich mit einer CAGR von 4,2 % wachsen werden.
- Nach Spannungsklasse hielt die Kategorie 15 kV bis 170 kV im Jahr 2026 einen Umsatzanteil von 51,3 %, während die Kategorie über 550 kV bis 2032 voraussichtlich mit einer CAGR von 4,9 % wachsen wird.
- Nach Endnutzer hielten Versorgungsunternehmen im Jahr 2026 einen Umsatzanteil von 55,1 %, während Entwickler erneuerbarer Energien bis 2032 voraussichtlich mit einer CAGR von 5,5 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 44,8 % und soll bis 2032 mit einer CAGR von 5,2 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration erneuerbarer Energien in das Stromnetz | +1.2% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Erneuerung veralteter Umspannwerke und Netzmodernisierung | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Japan und Australien | Mittelfristig (2–4 Jahre) |
| Platzbeschränkte städtische und industrielle Umspannwerke | +0.6% | Europa, Ostasien und dicht besiedelte städtische Korridore in Südostasien | Mittelfristig (2–4 Jahre) |
| Offshore-Wind-Sammel- und Exportumspannwerke | +0.8% | Nordsee, Ostsee, Taiwan, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| SF6-Ausstieg und Beschaffung emissionsarmer Ausrüstung | +0.7% | Europäische Union und Vereinigtes Königreich, mit Ausstrahlungseffekten auf Norwegen und die Schweiz | Kurzfristig (≤ 2 Jahre) |
| Digitale Überwachung und prädiktives Asset-Management | +0.4% | Global, mit früher Einführung in Deutschland, dem Vereinigten Königreich und Skandinavien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration erneuerbarer Energien in das Stromnetz
Der Markt für HV-Durchführungen profitiert von Projekten im Bereich erneuerbare Energien, da jedes Projekt Transformatoranschlüsse, Sammelumspannwerke, Schaltanlagen und Übertragungsleitungen benötigt. Wind- und Solarprojekte verwenden Hochspannungstransformatoren, die Durchführungen an mehreren Spannungsschnittstellen benötigen. Die Internationale Energieagentur erklärte, dass im Jahr 2026 weltweit mehr als 2.500 GW an Projekten in Netzanschluss-Warteschlangen standen.[1] Der Abbau dieser Warteschlange erfordert zusätzliche Umspannwerks- und Übertragungsausrüstung, was die Nachfrage nach Hochspannungskomponenten stützt. Indien genehmigte die Green Energy Corridor Phase III mit einem Ausgabenvolumen von INR 1,86 Lakh Crore, einschließlich 51.126 Leitungskilometern und 228.903 MVA Transformationskapazität bis 2033. Diese Programme steigern die Nachfrage nach Ausrüstung für 400-kV- und 765-kV-Umspannwerke.
Erneuerung veralteter Umspannwerke und Netzmodernisierung
Die Ersatznachfrage bleibt für den Markt für HV-Durchführungen wichtig, da ein Großteil des nordamerikanischen und europäischen Netzes vor mehreren Jahrzehnten installiert wurde. Veraltete Transformatoren und Umspannwerke erfordern zuverlässige Ersatzausrüstung, auch wenn das Strombedarfswachstum langsam ist. Die American Society of Civil Engineers prognostizierte, dass investorengeführte US-amerikanische Versorgungsunternehmen im Jahr 2026 32,1 Milliarden USD für die Übertragung ausgeben würden. Versorgungsunternehmen nutzen Ersatzprojekte häufig, um Ausrüstung mit verbesserten Überwachungs- und Isolationseigenschaften auszuwählen. Dieser Ansatz begünstigt Trockentyp- und Verbundalternativen, wo Wartungsaufwand, Brandrisiko oder Standortzugang eine Rolle spielen. Er erhöht auch den Wert von Lieferanten, die bestehende Transformatorflotten und neue Ausrüstungsdesigns unterstützen können.
Offshore-Wind-Sammel- und Exportumspannwerke
Offshore-Windprojekte benötigen Hochspannungsausrüstung, die in salzhaltiger Luft, beengten Räumen und schwierigen Wartungsbedingungen betrieben werden kann. Diese Anforderungen begünstigen Isolationssysteme mit starker dielektrischer Leistung und Korrosionsbeständigkeit. Der Markt für HV-Durchführungen kann davon profitieren, wenn Offshore-Entwickler Sammelumspannwerke und Exportverbindungen errichten. PFISTERER lieferte Kabelzubehör für die Offshore-Projekte BorWin4 und DolWin4, was die Bedeutung qualifizierter Hochspannungszubehörlieferanten in dieser Anwendung zeigt. Verbund- und RIP-Designs sind für Offshore-Anwendungen relevant, da sie den Wartungsaufwand reduzieren und kompakte Ausrüstungslayouts unterstützen können. Qualifikation und nachgewiesene Betriebsleistung bleiben in diesen Projekten wichtiger als der anfängliche Ausrüstungspreis.
SF6-Ausstieg und Beschaffung emissionsarmer Ausrüstung
Die Verordnung der Europäischen Union über fluorierte Treibhausgase verändert die Beschaffungsanforderungen für Hochspannungsschaltanlagen und angeschlossene Komponenten. Die Verordnung EU 2024/573 schränkt SF6 in neuen Hochspannungsschaltanlagen über 52 kV ab dem 1. Januar 2028 und über 145 kV ab dem 1. Januar 2032 ein.[2] Die Politik ermutigt Käufer, kompatible Trocken- und SF6-freie Designs vor den Compliance-Terminen zu bewerten. GE Vernova kündigte 2025 zwei SF6-freie 420-kV-GIS-Umspannwerke für Statnett und Equinor in Norwegen an. Hitachi Energy stellte 2025 ebenfalls seine GARIP Eco SF6-freie Transformator-GIS-Durchführung vor. Der Markt für HV-Durchführungen bewegt sich daher auf neue Schnittstellen- und Isolationsanforderungen zu, insbesondere bei hochwertigen europäischen Projekten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für integrierte AIS-GIS-Architekturen | -0.9% | Global, am stärksten in kostenempfindlichen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Doppelzertifizierung und komplexe Inbetriebnahmeanforderungen | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Hochspannungsservicefachkräften | -0.4% | Nordamerika, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Lange Lieferzeiten für Schalter und alternative Isolationsmedien | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für integrierte AIS-GIS-Architekturen
Hohe Anfangskosten können den Markt für HV-Durchführungen in Regionen verlangsamen, in denen die Investitionsbudgets der Versorgungsunternehmen begrenzt sind. GIS-Systeme und emissionsarme Isolationsanordnungen erfordern einen größeren Vorabaufwand als konventionelle Lösungen. Dieses Problem ist besonders relevant in Süd- und Südostasien, Lateinamerika und Subsahara-Afrika. Subventionierte Stromtarife können die für teurere Umspannwerksaufrüstungen verfügbaren Mittel begrenzen. Konzessionäre Finanzierungen können Projekte unterstützen, aber Genehmigungs-, Auszahlungs- und lokale Beschaffungsprozesse können die Umsetzung verzögern. Das Ergebnis ist eine ungleichmäßige Einführung fortschrittlicher Durchführungsdesigns in Regionen mit ansonsten starker langfristiger Stromnachfrage.
Lange Lieferzeiten für Schalter und alternative Isolationsmedien
Lange Lieferzyklen können das kurzfristige Wachstum im Markt für HV-Durchführungen begrenzen, wenn neue Netzprojekte von der Ausschreibung in die Bauphase übergehen. EHV- und UHV-Ausrüstung erfordert validierte Tests, Fertigungskapazitäten und spezialisierte technische Unterstützung. Projektzeitpläne können sich weiter verlängern, wenn sowohl IEC- als auch IEEE-Zertifizierungen erforderlich sind. IEC 60270:2025 fügte aktuelle Anforderungen für ladungsbasierte Teilentladungsmessungen bei Hochspannungsprüfungen hinzu. Digitale Überwachungssysteme können bei der Inbetriebnahme zusätzlichen Abnahmeaufwand verursachen. Der Mangel an erfahrenen Hochspannungstechnikern kann daher die Übergabe verzögern, selbst nachdem die Ausrüstung den Projektstandort erreicht hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Isolationstechnologie:
OIP hält Skalenvorteile, während Trockenalternativen Spezifikationsanteile gewinnenÖl-imprägniertes Papier hielt im Jahr 2026 einen Marktanteil von 55,3 % am Markt für HV-Durchführungen aufgrund seiner langen Verwendung in Versorgungstransformatoren und etablierter Lieferökonomie. Es bleibt in Brownfield-Ersatzprogrammen verbreitet, bei denen bestehende Transformatorkonfigurationen vertraute Designs bevorzugen. OIP ist auch in kostenorientierten Netzerweiterungsprojekten in Asien-Pazifik und dem Nahen Osten relevant. Die Technologie wird im Bereich von 170 kV bis 245 kV weit verbreitet eingesetzt. Ihre installierte Basis verschafft Herstellern wiederkehrende Ersatznachfrage und vertraute Serviceanforderungen.
RIP ist die am schnellsten wachsende Isolationstechnologie mit einer prognostizierten CAGR von 4,3 % bis 2032. Die HV-Durchführungsbranche setzt RIP zunehmend in GIS-, Offshore- und städtischen Anwendungen ein, bei denen Trockenisolierung und reduzierter Wartungsaufwand geschätzt werden. Hitachi Energy stellte den AirRIP Flex AF 800 kV auf der CWIEME Berlin im Mai 2026 vor und beschrieb ihn als eine trockene RIP-Durchführung, die an einem 765-kV-Naturester-Transformator getestet wurde. Verbund- und Hybriddesigns haben eine kleinere kombinierte Position, sind aber in exponierten Umgebungen nützlich. RIS-Systeme bieten eine weitere Trockenisolierungsoption für Projekte, die kompakte, ölfreie Konfigurationen benötigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Durchführungstyp:
Kondensatorarchitektur verankert die Zuverlässigkeit des HochspannungsnetzesKondensatordurchführungen machten im Jahr 2026 72,4 % der Marktgröße für HV-Durchführungen aus und sollen bis 2032 mit einer CAGR von 4,6 % wachsen. Ihre kapazitiven Gradierungsschichten verteilen die elektrische Beanspruchung entlang der Isolationsstruktur. Diese Fähigkeit macht die Kondensatorarchitektur bei höheren Spannungsnennwerten wichtig. Der Markt für HV-Durchführungen verwendet diese Produkte in großen Transformatoren und Übertragungsanwendungen, bei denen strenge Zuverlässigkeitsanforderungen gelten. Ihre Konstruktion unterstützt auch die Überwachung am Kondensatorabgriffspunkt.
Die CIGRÉ-Arbeitsgruppe A2.37 identifizierte Durchführungen und Leitungsaustritte als wesentliche Stellen für Hochspannungstransformatorausfälle und unterstrich damit den Wert einer soliden Konstruktion und Zustandsüberwachung. Teilentladungssensoren können den Kondensatorabgriff als Schnittstelle für die Asset-Überwachung nutzen. Dies unterstützt Wartungsstrategien, die sich entwickelnde Isolationsprobleme vor einem Ausfall erkennen. Nicht-Kondensatordurchführungen bleiben im Bereich von 15 kV bis 36 kV relevant. Bei diesen niedrigeren Nennwerten ist der zusätzliche Aufwand für kapazitive Gradierung durch das elektrische Beanspruchungsprofil seltener gerechtfertigt.
Nach Installation:
Außenanlagen unterstützen die Wirtschaftlichkeit der NetzerweiterungAußendurchführungen hielten im Jahr 2026 einen Umsatzanteil von 79,7 % und sollen bis 2032 mit einer CAGR von 4,2 % wachsen. Sie unterstützen Freiluftumspannwerke, die dort wirtschaftlich bleiben, wo Land verfügbar und die Umweltbedingungen beherrschbar sind. Dieses Installationsformat ist in Asien-Pazifik, dem Nahen Osten und Afrika bei 220 kV und darüber verbreitet. Außensysteme eignen sich für Greenfield-Übertragungsprojekte, die große Abstände und zugängliche Ausrüstung erfordern. Das Segment profitiert von anhaltenden Investitionen in konventionelle luftisolierte Umspannwerke.
PFISTERER berichtete in den ersten Monaten des Jahres 2026 von einem Umsatzwachstum von 69,1 % in seinem Segment Freileitungen und nannte Saudi-Arabien und Indien als Nachfragetreiber. Das Ergebnis spiegelt die Nachfrage nach Außen-Hochspannungsausrüstung und zugehörigen Isolationssystemen in diesen Ländern wider. Innendurchführungen bedienen eine kleinere, aber wachsende Gruppe von städtischen, Offshore- und eingehausten Traktionsprojekten. Diese Standorte benötigen kompakte Ausrüstung und stärkere Eindämmungseigenschaften. Der Kontrast zwischen Innen- und Außenanforderungen unterstützt spezialisierte Produkte und Preisgestaltung in der HV-Durchführungsbranche.
Nach Spannungsklasse:
Mittelbereich der installierten Basis dominiert, EHV-Segment wächst am schnellstenDie Klasse 15 kV bis 170 kV hielt im Jahr 2026 einen Umsatzanteil von 51,3 %, gestützt durch die große installierte Basis von Leistungstransformatoren weltweit. Dieser Bereich ist in Brownfield-Ersatzarbeiten in Versorgungs- und Industrienetzen aktiv. Der Bereich 170 kV bis 245 kV bedient viele Hochspannungsübertragungssysteme. Der Bereich 245 kV bis 550 kV ist wichtig für neue Umspannwerke zur Integration erneuerbarer Energien. Zusammen bieten diese Bereiche eine breite Nachfrage in reifen und sich entwickelnden Stromsystemen.
Die Kategorie über 550 kV soll bis 2032 mit einer CAGR von 4,9 % wachsen. China nahm das UHV-DC-Projekt Ningxia-Hunan plus/minus 800 kV im Oktober 2025 in Betrieb, und das Projekt ist darauf ausgelegt, jährlich mehr als 36 Milliarden kWh zu übertragen, wobei mindestens 50 % aus erneuerbaren Quellen stammen. UHV-Projekte benötigen Ausrüstung mit anspruchsvollen Design-, Typprüfungs- und Betriebsnachweisen. Dies macht das Segment für Hersteller mit validierten 800-kV-Produkten kommerziell bedeutsam. Es schafft auch hohe Markteintrittsbarrieren, da die Lieferantenqualifikationszyklen lang sind.
Nach Endnutzer:
Versorgungsunternehmen führen, Entwickler erneuerbarer Energien gestalten Nachfragespezifikationen neuVersorgungsunternehmen machten im Jahr 2026 55,1 % der Nachfrage aus, da sie die größte installierte Basis von Hochspannungstransformatoren betreiben. Sie sind auch die primären Käufer in nationalen Übertragungs- und Umspannwerksmodernisierungsprogrammen. Stromerzeugungsunternehmen bilden die nächste wichtige Kundengruppe. Ihre Käufe umfassen Hochspannungstransformatorausrüstung für konventionelle und erneuerbare Anlagen. Versorgungsunternehmen konzentrieren sich in der Regel auf Zuverlässigkeit, Flottenkompatibilität und Lebenszyklusserviceunterstützung.
Entwickler erneuerbarer Energien sollen das am schnellsten wachsende Endnutzersegment mit einer CAGR von 5,5 % bis 2032 sein. Ihre Beschaffung ist häufig in Engineering-, Beschaffungs- und Bauverträge integriert. Liefergeschwindigkeit und geringeres Ausrüstungsgewicht können Verbund- und RIP-Designs gegenüber OIP-Alternativen begünstigen. Schienen- und Transportsysteme benötigen kompakte Trockendurchführungen mit starker Kurzschlussleistung für eingehauste Traktionstransformatoren. Petrochemische Betreiber, Bergbau- und Rechenzentrumsbetreiber benötigen ebenfalls direkte Anschlüsse bei Übertragungsspannung, was den Netzanschlussdruck erhöht.
Geografische Analyse
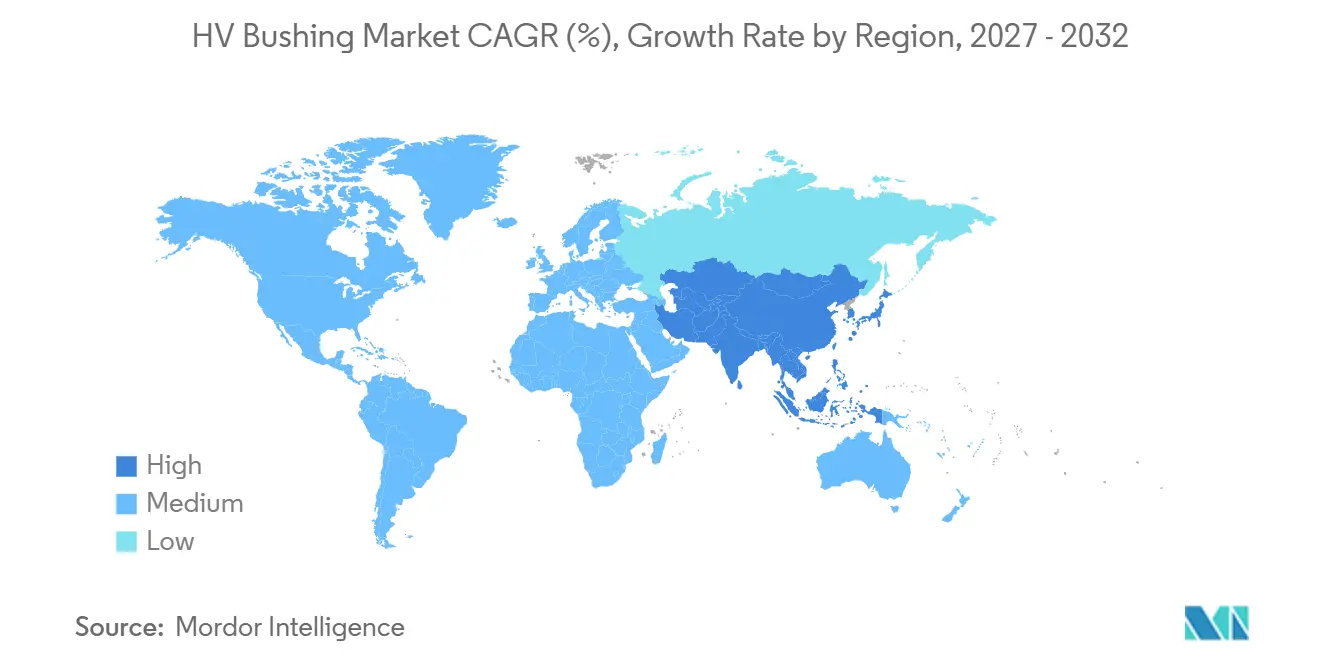
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 44,8 % und soll bis 2032 mit einer CAGR von 5,2 % wachsen. China bleibt zentral für den Markt für HV-Durchführungen, da sein Übertragungsplan die Erweiterung von UHV-Korridoren umfasst. Die State Grid Corporation kündigte für den Zeitraum 2026 bis 2030 Investitionen in Sachanlagen in Höhe von CNY 4 Billionen an. Der Plan zielt auf eine 30-prozentige Steigerung der interregionalen Übertragungskapazität ab. Indien fügt durch Übertragungserweiterungen, Projekte zur Einspeisung erneuerbarer Energien und die Beschaffung von Hoch- und Höchstspannungsumspannwerksausrüstung eine große Nachfragebasis hinzu.
Nordamerika und Europa bilden den zweiten wichtigen Nachfragecluster für den Markt für HV-Durchführungen, wo der Ersatz veralteter Anlagen weiterhin wichtig ist. Europäische Käufer sehen sich auch neuen Ausrüstungsanforderungen gemäß der EU-Verordnung über fluorierte Treibhausgase gegenüber. Die Prognose für Übertragungsinvestitionen investorengeführter US-amerikanischer Versorgungsunternehmen für 2026 betrug laut der American Society of Civil Engineers 32,1 Milliarden USD. PFISTERER berichtete in den ersten Monaten des Jahres 2026 von einem Wachstum von 23,4 % in seinem HVA-Segment, gestützt durch die europäische Hochspannungsnachfrage. Offshore-Wind, GIS-Aufrüstungen und SF6-freie Beschaffung schaffen Nachfrage nach technisch qualifizierten Durchführungssystemen.
Südamerika, der Nahe Osten und Afrika repräsentierten kleinere, aber wachsende Nachfragepools im Markt für HV-Durchführungen. Brasilien verfügt über ein großes Übertragungsnetz, während Saudi-Arabien, die Vereinigten Arabischen Emirate und Ägypten Netz- und Erneuerbare-Energien-Programme vorantreiben, die Außen-Hochspannungsausrüstung erfordern. PFISTERER identifizierte Saudi-Arabien als Treiber seines Freileitungsumsatzwachstums im Jahr 2026. Marokko, Südafrika, Argentinien und Chile fügen projektbezogene Nachfrage hinzu, die mit erneuerbarer Energie, Netzrehabilitation, Bergbau, Wasserkraft und Industrielasten verbunden ist.
Wettbewerbslandschaft
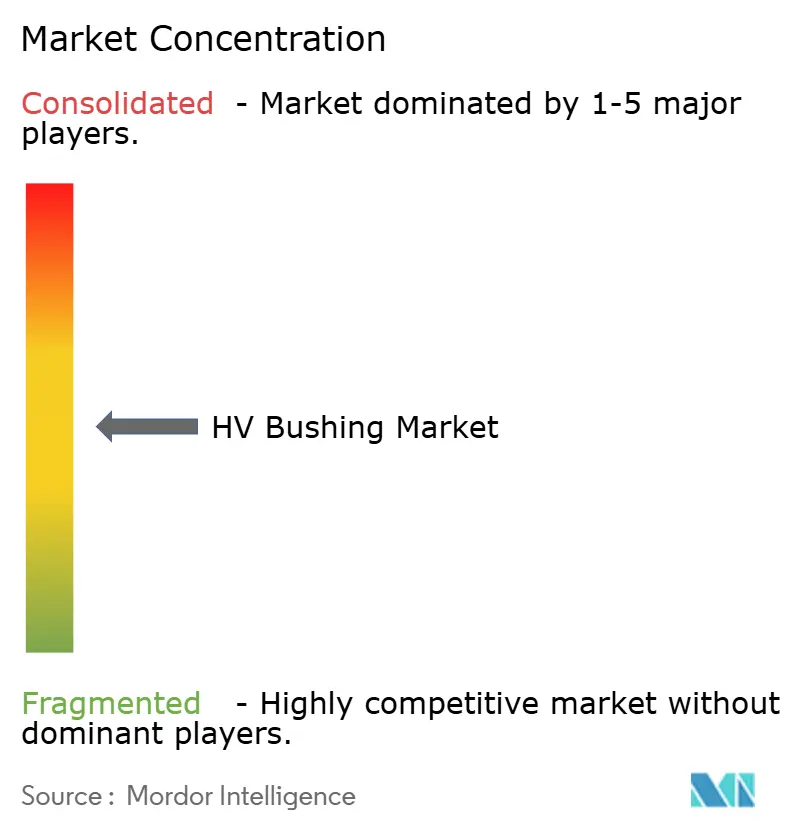
Der Markt für HV-Durchführungen ist mäßig konzentriert, da eine begrenzte Gruppe integrierter Lieferanten über Fähigkeiten in Design, Prüfung, Fertigung und Außendienst verfügt. ABB, Siemens Energy, Hitachi Energy und GE Vernova haben breite Positionen durch Beziehungen zu Transformatoren- und Netzausrüstungskunden. Hitachi Energy gibt an, mehr als 2,5 Millionen Durchführungen in über 30 Ländern geliefert zu haben und 5.000 Einheiten pro Monat produzieren zu können. Diese installierte Basis unterstützt Garantieabdeckung, Ersatznachfrage und Ferndiagnosedienste. Lieferanten mit breiten Transformatorportfolios können Durchführungsanforderungen in einem frühen Stadium des Ausrüstungsdesigns einbetten.
Speziallieferanten, darunter PFISTERER, Trench Group und NGK Insulators, konkurrieren durch anwendungsspezifische Produkte und Lieferflexibilität. PFISTERER erhielt 2024 die Zertifizierung von Siemens Energy für sein CONNEX-steckbares Verbindungssystem in 420-kV-Clean-Air-Schaltanlagen. Die Zertifizierung stärkt seine Position im SF6-freien Hochspannungsanwendungssegment. GE Vernova kündigte 2025 SF6-freie 420-kV-GIS-Umspannwerksinstallationen für Statnett und Equinor an. Hitachi Energy stellte 2026 sein AirRIP Flex AF 800-kV-Produkt vor und stärkte damit seine Position in der Trockendurchführungstechnologie für Transformatoren mit alternativen Flüssigkeiten.
Chinesische Hersteller wie Jiangsu Shengda Electric, Nanjing Rainbow Electric und Xi'an XD Transformer erweitern ihre Reichweite in Südostasien und dem Nahen Osten. Ihr Angebot wird durch wettbewerbsfähige Preise und wachsende EHV-Typprüfungsnachweise unterstützt. Der wichtigste Technologiewettbewerb konzentriert sich auf Trockenisolierung bei 800 kV und darüber, integrierte digitale Sensorik und SF6-freie GIS-Schnittstellen. IEC 60270:2025 bietet eine aktuelle technische Referenz für ladungsbasierte Teilentladungsmessungen, während Servicefähigkeit und Überwachungsunterstützung die Lieferantenrollen im Asset-Management stärken.
Marktführer in der HV-Durchführungsbranche
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Trench Group GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für HV-Durchführungen Unternehmen in diesem Bericht
- ABB Ltd.
- CG Power and Industrial Solutions Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GIPRO GmbH
- Hitachi Energy Ltd.
- HSP Hochspannungsgerate GmbH
- Hubbell Incorporated
- Jiangsu Shengda Electric Co., Ltd.
- LAPP Insulators GmbH
- Maschinenfabrik Reinhausen GmbH (MR)
- Nanjing Rainbow Electric Co., Ltd.
- NGK Insulators, Ltd.
- PFISTERER Holding SE
- RHM International
- Sediver Group
- Siemens Energy AG
- Trench Group GmbH
- Xi'an XD Transformer Co., Ltd.
- Yash Highvoltage Insulators Pvt. Ltd.
Neueste Industrielle Entwicklungen in Markt für HV-Durchführungen
- Mai 2026: Hitachi Energy stellte auf der CWIEME Berlin zwei Transformator-Durchführungsinnovationen vor, die AirRIP Flex Kabelanschlussdurchführung und den AirRIP Flex AF 800 kV. Das Unternehmen beschrieb Letztere als eine trockene UHV-AC-Durchführung für Transformatoren mit alternativen Flüssigkeiten, getestet an einer 765-kV-Naturester-Einheit.
- Januar 2026: Die State Grid Corporation kündigte für 2026 bis 2030 Investitionen in Sachanlagen in Höhe von CNY 4 Billionen an. Der Plan zielt auf die Erweiterung von UHV-Korridoren und eine 30-prozentige Steigerung der interregionalen Übertragungskapazität ab.
- Juni 2025: Hitachi Energy stellte auf der CWIEME Berlin die GARIP Eco SF6-freie Transformator-GIS-Durchführung für das GIS-Segment vor, das den Übergang weg von SF6-Isolierung vollzieht.
Umfang des globalen Berichts zum Markt für HV-Durchführungen
Eine Hochspannungs (HV)-Durchführung ist ein hohles Isoliergerät, das es einem spannungsführenden Hochspannungsleiter ermöglicht, sicher durch ein geerdetes Metallgehäuse, wie z. B. einen Transformatortank oder einen Leistungsschalter, hindurchzuführen.
Der globale Markt für HV-Durchführungen ist nach Isolationstechnologie, Durchführungstyp, Installation, Spannungsklasse, Endnutzer und Geografie segmentiert. Nach Isolationstechnologie ist der Markt in öl-imprägniertes Papier (OIP)-Durchführungen, harz-imprägniertes Papier (RIP)-Durchführungen, harz-imprägniertes Synthetik (RIS)-Durchführungen und Verbund-/Hybrid-isolierte Durchführungen segmentiert. Nach Durchführungstyp ist der Markt in Kondensatordurchführungen und Nicht-Kondensatordurchführungen segmentiert. Nach Installation ist der Markt in Innen- und Außeninstallation segmentiert. Nach Spannungsklasse ist der Markt in 15 kV – 170 kV, 170 kV – 245 kV, 245 kV – 550 kV und über 550 kV (EHV/UHV) segmentiert. Nach Endnutzer ist der Markt in Versorgungsunternehmen, Stromerzeugungsunternehmen, Entwickler erneuerbarer Energien, Schiene und Transport sowie Sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für HV-Durchführungen in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Öl-imprägniertes Papier (OIP)-Durchführungen |
| Harz-imprägniertes Papier (RIP)-Durchführungen |
| Harz-imprägniertes Synthetik (RIS)-Durchführungen |
| Verbund-/Hybrid-isolierte Durchführungen |
| Kondensatordurchführungen |
| Nicht-Kondensatordurchführungen |
| Innen |
| Außen |
| 15 kV – 170 kV |
| 170 kV – 245 kV |
| 245 kV – 550 kV |
| Über 550 kV (EHV/UHV) |
| Versorgungsunternehmen |
| Stromerzeugungsunternehmen |
| Entwickler erneuerbarer Energien |
| Schiene und Transport |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Isolationstechnologie | Öl-imprägniertes Papier (OIP)-Durchführungen | |
| Harz-imprägniertes Papier (RIP)-Durchführungen | ||
| Harz-imprägniertes Synthetik (RIS)-Durchführungen | ||
| Verbund-/Hybrid-isolierte Durchführungen | ||
| Nach Durchführungstyp | Kondensatordurchführungen | |
| Nicht-Kondensatordurchführungen | ||
| Nach Installation | Innen | |
| Außen | ||
| Nach Spannungsklasse | 15 kV – 170 kV | |
| 170 kV – 245 kV | ||
| 245 kV – 550 kV | ||
| Über 550 kV (EHV/UHV) | ||
| Nach Endnutzer | Versorgungsunternehmen | |
| Stromerzeugungsunternehmen | ||
| Entwickler erneuerbarer Energien | ||
| Schiene und Transport | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach HV-Durchführungen an?
Netzmodernisierung, Anschlüsse für erneuerbare Energien und der Ersatz veralteter Umspannwerksausrüstung stützen die Nachfrage. Im Jahr 2026 warteten mehr als 2.500 GW an Projekten in Netzanschluss-Warteschlangen. Der Markt für HV-Durchführungen profitiert, wenn diese Anschlüsse Hochspannungstransformatoren, Sammelumspannwerke, Schaltanlagen und Fernübertragungsleitungen erfordern, wobei jede Schnittstelle Ausrüstung benötigt, die hohe elektrische Beanspruchung sicher beherrscht.
Wie hoch ist die prognostizierte Wachstumsrate für HV-Durchführungen?
Die Marktgröße für HV-Durchführungen wurde im Jahr 2026 auf 1,45 Milliarden USD geschätzt und soll von 1,51 Milliarden USD im Jahr 2027 auf 1,82 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,83 % während des Prognosezeitraums (2027–2032).
Welche Isolationstechnologie wächst am schnellsten?
RIP soll bis 2032 mit einer CAGR von 4,3 % wachsen, gestützt durch den Bedarf an Trockenisolierung in GIS-, Offshore- und kompakten Anwendungen. Im Markt für HV-Durchführungen können Trockendesigns den Ölwartungsaufwand reduzieren und eine geeignete Option für SF6-freie Ausrüstungsschnittstellen bieten, insbesondere dort, wo der Ausrüstungszugang schwierig oder der Platz begrenzt ist.
Welche Spannungsklasse expandiert am schnellsten?
Die Kategorie über 550 kV soll bis 2032 mit einer CAGR von 4,9 % wachsen, gestützt durch EHV- und UHV-Übertragungsprojekte. Der Markt für HV-Durchführungen erfordert bei diesen Spannungen eine spezialisierte Produktvalidierung, sodass Lieferantenqualifikation, Typprüfungsleistung, Isolationsdesign und Außendienstfähigkeit wichtige Beschaffungsüberlegungen bleiben.
Welche Region hat die größte Nachfragebasis?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 44,8 % und soll bis 2032 mit einer CAGR von 5,2 % wachsen. Der regionale Markt für HV-Durchführungen wird durch chinesische UHV-Investitionen und die indische Übertragungserweiterung für die Einspeisung erneuerbarer Energien gestützt, einschließlich neuer Transformatoren und Umspannwerksinfrastruktur mit großer Kapazität.
Wie wirkt sich die SF6-Regulierung auf die Durchführungsauswahl aus?
Die EU-Verordnung 2024/573 schränkt SF6 in bestimmten neuen Hochspannungsschaltanlagen ab 2028 und 2032 ein und erhöht die Aufmerksamkeit für kompatible Trocken- und SF6-freie Ausrüstung. Dies verändert die Ausrüstungsspezifikationen im Markt für HV-Durchführungen, insbesondere dort, wo GIS-Projekte kompatible Verbindungssysteme, Trockenisolierung, validierte Produktschnittstellen und langfristige Betriebszuverlässigkeit erfordern.