
Taille et part du marché des traversées HT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.51 Milliards de dollars |
| Taille du Marché (2032) | 1.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des traversées HT par Mordor Intelligence
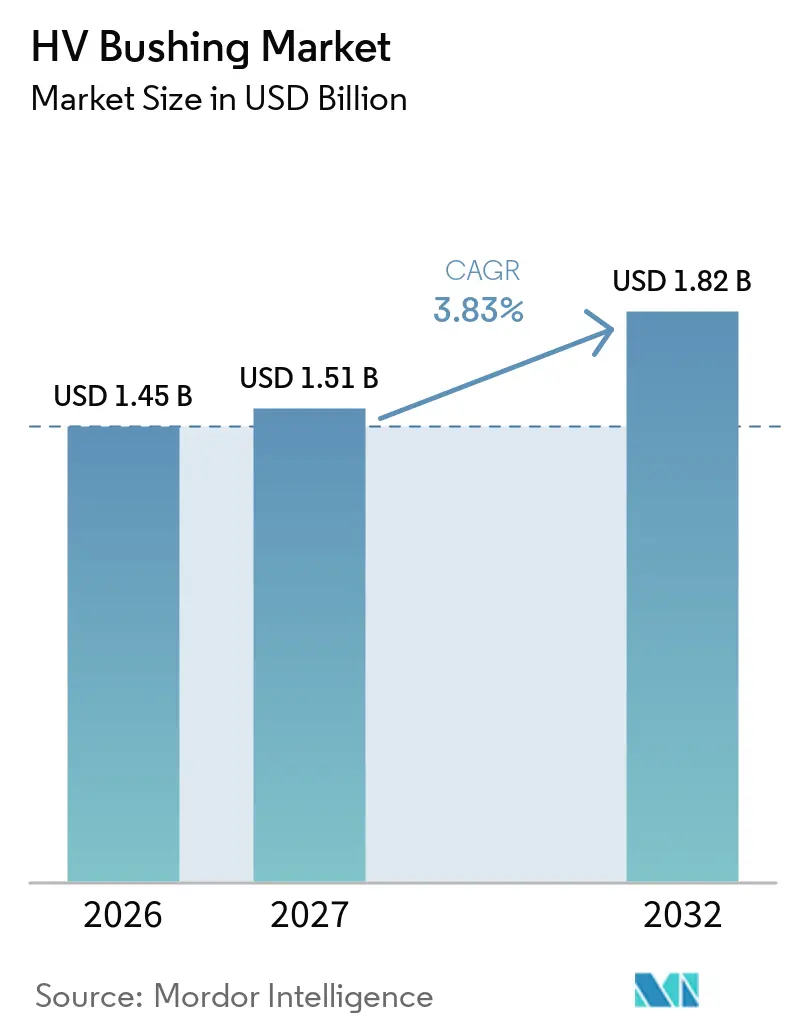
La taille du marché des traversées HT était évaluée à 1,45 milliard USD en 2026 et devrait croître de 1,51 milliard USD en 2027 pour atteindre 1,82 milliard USD d'ici 2032, à un CAGR de 3,83 % pendant la période de prévision (2027-2032). Le marché des traversées HT est soutenu par les investissements dans le réseau, le remplacement des équipements de postes électriques vieillissants et les besoins de raccordement des projets d'énergie renouvelable. L'Agence internationale de l'énergie a indiqué que l'investissement annuel dans le réseau s'élevait à 400 milliards USD et que plus de 2 500 GW de projets attendaient des raccordements au réseau, montrant pourquoi la capacité de transport et de transformation reste importante. De nombreux réseaux construits entre les années 1950 et 1980 nécessitent désormais un remplacement ou une modernisation, tandis que la production d'énergie renouvelable nécessite davantage de points de raccordement et de liaisons de transport plus longues. Les fournisseurs d'équipements répondent avec une isolation sèche, des capacités de surveillance numérique et des conceptions pouvant prendre en charge des appareillages de commutation sans SF6. Le marché des traversées HT est également soumis à des pressions de livraison car les projets à haute tension nécessitent des équipements testés, des compétences spécialisées en mise en service et des fournisseurs qualifiés.
Points clés du rapport
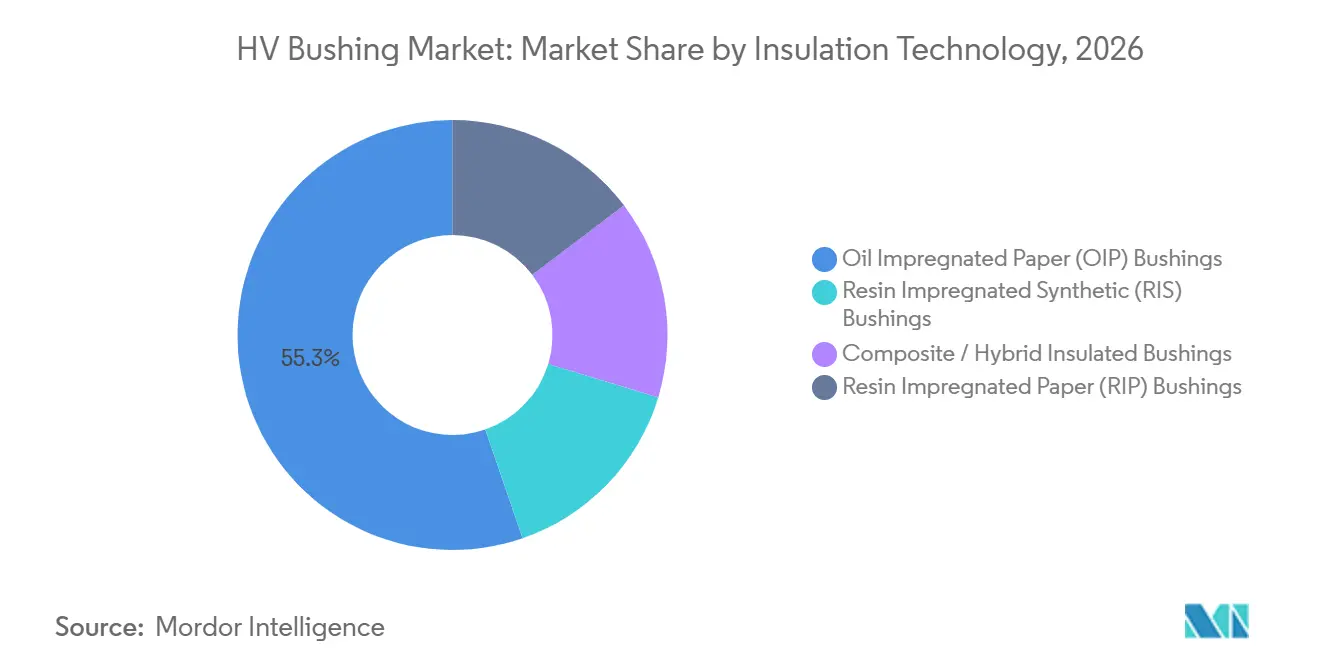
- Par technologie d'isolation, le papier imprégné d'huile détenait 55,3 % de la part du marché des traversées HT en 2026, tandis que le papier imprégné de résine devrait croître à un CAGR de 4,3 % jusqu'en 2032.
- Par type de traversée, les traversées à condensateur représentaient 72,4 % de la taille du marché des traversées HT en 2026, tandis que le même type devrait croître à un CAGR de 4,6 % jusqu'en 2032.
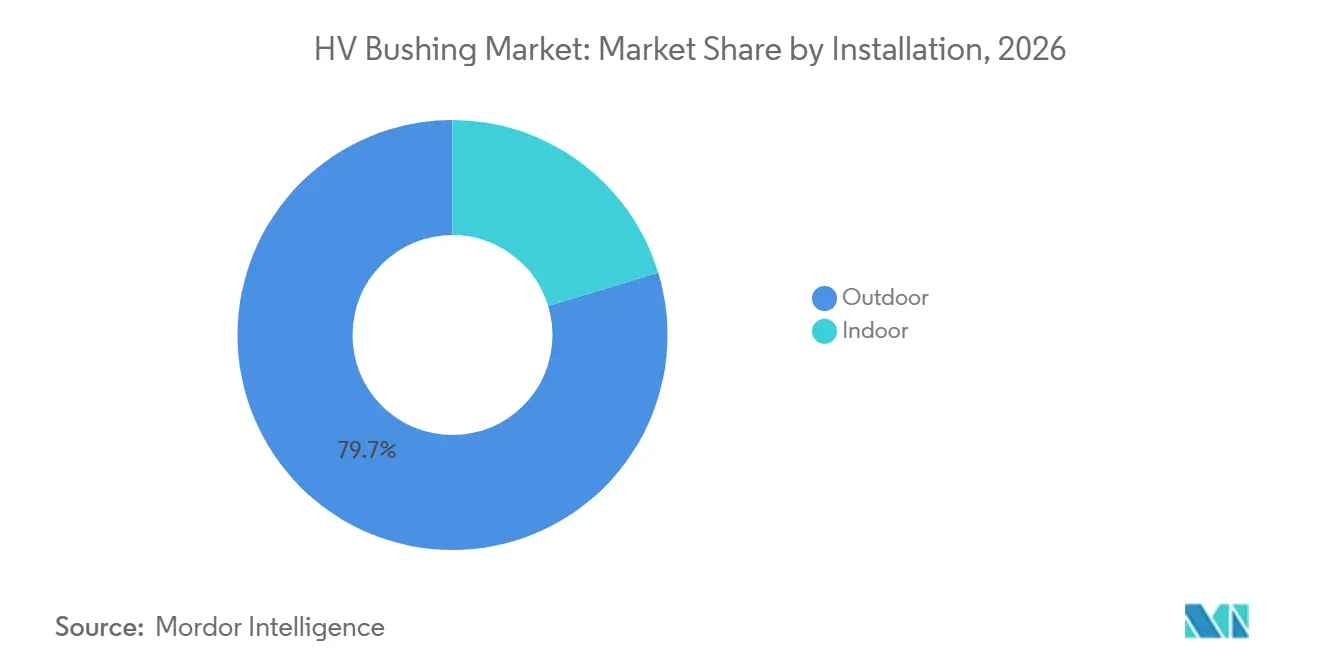
- Par installation, les traversées extérieures détenaient 79,7 % de la part des revenus en 2026, tandis que les installations extérieures devraient se développer à un CAGR de 4,2 % jusqu'en 2032.
- Par classe de tension, la catégorie 15 kV à 170 kV détenait 51,3 % de la part des revenus en 2026, tandis que la catégorie supérieure à 550 kV devrait progresser à un CAGR de 4,9 % jusqu'en 2032.
- Par utilisateur final, les services publics détenaient 55,1 % de la part des revenus en 2026, tandis que les développeurs d'énergie renouvelable devraient croître à un CAGR de 5,5 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 44,8 % de la part des revenus en 2026 et devrait croître à un CAGR de 5,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des énergies renouvelables dans le réseau électrique | +1.2% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Remplacement des postes électriques vieillissants et modernisation du réseau | +1.0% | Amérique du Nord et Europe, avec des répercussions au Japon et en Australie | Moyen terme (2-4 ans) |
| Postes électriques urbains et industriels à espace contraint | +0.6% | Europe, Asie de l'Est et corridors urbains denses en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Postes de collecte et d'exportation pour l'éolien en mer | +0.8% | Mer du Nord, mer Baltique, Taïwan, Corée du Sud et Japon | Moyen terme (2-4 ans) |
| Réduction progressive du SF6 et approvisionnement en équipements à faibles émissions | +0.7% | Union européenne et Royaume-Uni, avec des répercussions en Norvège et en Suisse | Court terme (≤ 2 ans) |
| Surveillance numérique et gestion prédictive des actifs | +0.4% | Mondial, avec une adoption précoce en Allemagne, au Royaume-Uni et en Scandinavie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des énergies renouvelables dans le réseau électrique
Le marché des traversées HT bénéficie des projets d'énergie renouvelable car chaque projet nécessite des raccordements de transformateurs, des postes collecteurs, des postes de coupure et des liaisons de transport. Les projets éoliens et solaires utilisent des transformateurs élévateurs qui nécessitent des traversées à plusieurs interfaces de tension. L'Agence internationale de l'énergie a indiqué que plus de 2 500 GW de projets attendaient dans les files d'attente de raccordement au réseau dans le monde en 2026.[1] La résorption de cette file d'attente nécessite des équipements supplémentaires de postes et de transport, ce qui soutient la demande de composants haute tension. L'Inde a approuvé la Phase III du Corridor d'énergie verte avec une enveloppe de 1,86 lakh crore INR, comprenant 51 126 kilomètres-circuit de lignes et 228 903 MVA de capacité de transformation jusqu'en 2033. Ces programmes accroissent la demande d'équipements adaptés aux postes de 400 kV et 765 kV.
Remplacement des postes électriques vieillissants et modernisation du réseau
La demande de remplacement reste importante pour le marché des traversées HT car une grande partie du réseau nord-américain et européen a été installée il y a plusieurs décennies. Les transformateurs et postes électriques vieillissants nécessitent des équipements de remplacement fiables, même là où la demande d'électricité croît lentement. L'American Society of Civil Engineers a prévu que les services publics américains détenus par des investisseurs dépenseraient 32,1 milliards USD pour le transport en 2026. Les services publics utilisent souvent les projets de remplacement pour sélectionner des équipements dotés de meilleures fonctionnalités de surveillance et d'isolation. Cette approche favorise les alternatives sèches et composites là où l'exposition à la maintenance, le risque d'incendie ou l'accès au site sont importants. Elle augmente également la valeur des fournisseurs capables de prendre en charge les parcs de transformateurs existants et les nouvelles conceptions d'équipements.
Postes de collecte et d'exportation pour l'éolien en mer
Les projets éoliens en mer nécessitent des équipements haute tension pouvant fonctionner dans un air salin, des espaces restreints et des conditions de maintenance difficiles. Ces exigences favorisent les systèmes d'isolation offrant de bonnes performances diélectriques et une résistance à la corrosion. Le marché des traversées HT peut bénéficier là où les développeurs offshore construisent des postes collecteurs et des raccordements d'exportation. PFISTERER a fourni des accessoires de câbles pour les projets offshore BorWin4 et DolWin4, ce qui montre l'importance des fournisseurs qualifiés d'accessoires haute tension dans cette application. Les conceptions composites et RIP sont pertinentes pour les applications offshore car elles peuvent réduire les besoins de maintenance et prendre en charge des configurations d'équipements compactes. La qualification et les performances opérationnelles éprouvées restent plus importantes que le prix initial de l'équipement dans ces projets.
Réduction progressive du SF6 et approvisionnement en équipements à faibles émissions
Le règlement de l'Union européenne sur les gaz à effet de serre fluorés modifie les exigences d'approvisionnement pour les appareillages de commutation haute tension et les composants connectés. Le règlement UE 2024/573 restreint le SF6 dans les nouveaux appareillages de commutation haute tension au-dessus de 52 kV à partir du 1er janvier 2028, et au-dessus de 145 kV à partir du 1er janvier 2032.[2] La politique encourage les acheteurs à évaluer les conceptions sèches et sans SF6 compatibles avant l'arrivée des dates de conformité. GE Vernova a annoncé deux postes GIS 420 kV sans SF6 pour Statnett et Equinor en Norvège en 2025. Hitachi Energy a également présenté sa traversée transformateur-GIS GARIP Eco sans SF6 en 2025. Le marché des traversées HT évolue donc vers de nouvelles exigences d'interface et d'isolation, notamment dans les projets européens haut de gamme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des architectures AIS-GIS intégrées | -0.9% | Mondial, plus aigu sur les marchés émergents sensibles aux coûts | Moyen terme (2-4 ans) |
| Double certification et exigences complexes de mise en service | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de personnel spécialisé en haute tension | -0.4% | Amérique du Nord, Europe et Australie | Long terme (≥ 4 ans) |
| Longs délais de livraison pour les interrupteurs et les milieux d'isolation alternatifs | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des architectures AIS-GIS intégrées
Le coût initial élevé peut ralentir le marché des traversées HT dans les régions où les budgets d'investissement des services publics sont contraints. Les systèmes GIS et les configurations d'isolation à faibles émissions nécessitent un engagement initial plus important que les solutions conventionnelles. Ce problème est particulièrement pertinent en Asie du Sud et du Sud-Est, en Amérique latine et en Afrique subsaharienne. Les tarifs d'électricité subventionnés peuvent limiter les fonds disponibles pour des mises à niveau de postes à coût plus élevé. Le financement concessionnel peut soutenir les projets, mais les processus d'approbation, de décaissement et d'approvisionnement local peuvent retarder la mise en œuvre. Il en résulte une adoption inégale des conceptions de traversées avancées dans les régions présentant par ailleurs une forte demande d'énergie à long terme.
Longs délais de livraison pour les interrupteurs et les milieux d'isolation alternatifs
Les longs cycles de livraison peuvent limiter la croissance à court terme du marché des traversées HT lorsque de nouveaux projets de réseau passent de l'appel d'offres à la construction. Les équipements EHT et UHT nécessitent des essais valids, une capacité de fabrication et un soutien technique spécialisé. Les calendriers de projet peuvent s'allonger davantage lorsque les certifications IEC et IEEE sont toutes deux requises. La norme IEC 60270:2025 a ajouté des exigences actuelles pour la mesure des décharges partielles basée sur la charge dans les essais haute tension. Les systèmes de surveillance numérique peuvent ajouter des travaux de réception supplémentaires lors de la mise en service. La pénurie de techniciens haute tension expérimentés peut donc retarder la réception même après que l'équipement a atteint le site du projet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'isolation :
l'OIP conserve sa position dominante tandis que les alternatives sèches gagnent des parts de prescriptionLe papier imprégné d'huile détenait 55,3 % de la part du marché des traversées HT en 2026 en raison de sa longue utilisation dans les transformateurs de services publics et de l'économie d'approvisionnement établie. Il reste courant dans les programmes de remplacement sur sites existants où les configurations de transformateurs existants favorisent les conceptions familières. L'OIP est également pertinent dans les projets d'expansion du réseau axés sur les coûts en Asie-Pacifique et au Moyen-Orient. La technologie est largement utilisée dans la plage 170 kV à 245 kV. Sa base installée offre aux fabricants une demande de remplacement récurrente et des exigences de service familières.
Le RIP est la technologie d'isolation à la croissance la plus rapide, avec un CAGR projeté de 4,3 % jusqu'en 2032. Le secteur des traversées HT utilise de plus en plus le RIP dans les applications GIS, offshore et urbaines où l'isolation sèche et la maintenance réduite sont valorisées. Hitachi Energy a lancé l'AirRIP Flex AF 800 kV au CWIEME Berlin en mai 2026, le décrivant comme une traversée RIP sèche testée sur un transformateur à ester naturel de 765 kV. Les conceptions composites et hybrides occupent une position combinée plus modeste mais sont utiles dans les environnements exposés. Les systèmes RIS offrent une autre option d'isolation sèche pour les projets nécessitant des configurations compactes et sans huile.

Par type de traversée :
l'architecture à condensateur ancre la fiabilité du réseau haute tensionLes traversées à condensateur représentaient 72,4 % de la taille du marché des traversées HT en 2026 et devraient croître à un CAGR de 4,6 % jusqu'en 2032. Leurs couches de gradation capacitive distribuent la contrainte électrique le long de la structure d'isolation. Cette capacité rend l'architecture à condensateur importante aux niveaux de tension plus élevés. Le marché des traversées HT utilise ces produits dans les grands transformateurs et les applications de transport où les exigences de fiabilité sont strictes. Leur construction prend également en charge la surveillance au point de prise du condensateur.
Le groupe de travail A2.37 du CIGRÉ a identifié les traversées et les sorties de conducteurs comme des emplacements importants pour les défaillances des transformateurs haute tension, renforçant la valeur d'une conception solide et de la surveillance de l'état. Les capteurs de décharges partielles peuvent utiliser la prise du condensateur comme interface pour la surveillance des actifs. Cela soutient les stratégies de maintenance qui identifient les problèmes d'isolation en développement avant la défaillance. Les traversées non-condensateur restent pertinentes dans la plage 15 kV à 36 kV. À ces niveaux de tension inférieurs, le coût supplémentaire de la gradation capacitive est moins souvent justifié par le profil de contrainte électrique.
Par installation :
les réseaux extérieurs soutiennent l'économie de l'expansion du réseauLes traversées extérieures détenaient 79,7 % de la part des revenus en 2026 et devraient croître à un CAGR de 4,2 % jusqu'en 2032. Elles prennent en charge les postes à l'air libre, qui restent économiques là où le terrain est disponible et les conditions environnementales sont gérables. Ce format d'installation est courant en Asie-Pacifique, au Moyen-Orient et en Afrique à 220 kV et au-dessus. Les systèmes extérieurs conviennent aux projets de transport sur sites vierges qui nécessitent de grandes distances d'isolement et des équipements accessibles. Le segment bénéficie de l'investissement continu dans les postes conventionnels à isolation dans l'air.
PFISTERER a signalé une croissance des revenus de 69,1 % dans son segment Lignes aériennes au cours des premiers mois de 2026, citant l'Arabie saoudite et l'Inde comme moteurs de la demande. Ce résultat reflète la demande d'équipements haute tension extérieurs et de systèmes d'isolation connexes dans ces pays. Les traversées intérieures servent un ensemble plus restreint mais croissant de projets urbains, offshore et de traction en enceinte fermée. Ces emplacements nécessitent des équipements compacts et des caractéristiques de confinement plus robustes. Le contraste entre les exigences intérieures et extérieures soutient des produits spécialisés et une tarification différenciée dans le secteur des traversées HT.
Par classe de tension :
la base installée de la plage intermédiaire domine, le segment EHT croît le plus rapidementLa classe 15 kV à 170 kV détenait 51,3 % de la part des revenus en 2026, soutenue par la grande base installée de transformateurs de puissance dans le monde. Cette plage est active dans les travaux de remplacement sur sites existants dans les réseaux de services publics et industriels. La plage 170 kV à 245 kV dessert de nombreux systèmes de transport haute tension. La plage 245 kV à 550 kV est importante pour les nouveaux postes d'intégration des énergies renouvelables. Ensemble, ces plages fournissent une demande large dans les systèmes électriques matures et en développement.
La catégorie supérieure à 550 kV devrait croître à un CAGR de 4,9 % jusqu'en 2032. La Chine a mis en service le projet UHV CC Ningxia-Hunan plus ou moins 800 kV en octobre 2025, et le projet est conçu pour transmettre plus de 36 milliards de kWh annuellement, avec au moins 50 % provenant de sources renouvelables. Les projets UHT nécessitent des équipements avec des exigences exigeantes en matière de conception, d'essais de type et de références opérationnelles. Cela rend le segment commercialement significatif pour les fabricants disposant de produits 800 kV validés. Cela crée également des barrières à l'entrée élevées car les cycles de qualification des fournisseurs sont longs.
Par utilisateur final :
les services publics en tête, les développeurs d'énergies renouvelables redéfinissent les spécifications de la demandeLes services publics représentaient 55,1 % de la demande en 2026 car ils exploitent la plus grande base installée de transformateurs haute tension. Ils sont également les principaux acheteurs dans les programmes nationaux de modernisation du transport et des postes. Les sociétés de production d'électricité constituent le prochain groupe de clients majeurs. Leurs achats comprennent des équipements de transformateurs élévateurs pour les centrales conventionnelles et renouvelables. Les services publics se concentrent généralement sur la fiabilité, la compatibilité avec le parc existant et le support de service sur le cycle de vie.
Les développeurs d'énergie renouvelable devraient être le segment d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 5,5 % jusqu'en 2032. Leurs achats sont souvent intégrés dans des contrats d'ingénierie, d'approvisionnement et de construction. La rapidité de livraison et le poids plus faible des équipements peuvent favoriser les conceptions composites et RIP par rapport aux alternatives OIP. Les systèmes ferroviaires et de transport nécessitent des traversées sèches compactes avec de bonnes performances en court-circuit pour les transformateurs de traction en enceinte fermée. Les opérateurs pétrochimiques, miniers et de centres de données nécessitent également des raccordements directs à la tension de transport, ce qui ajoute à la pression de raccordement au réseau.
Analyse géographique
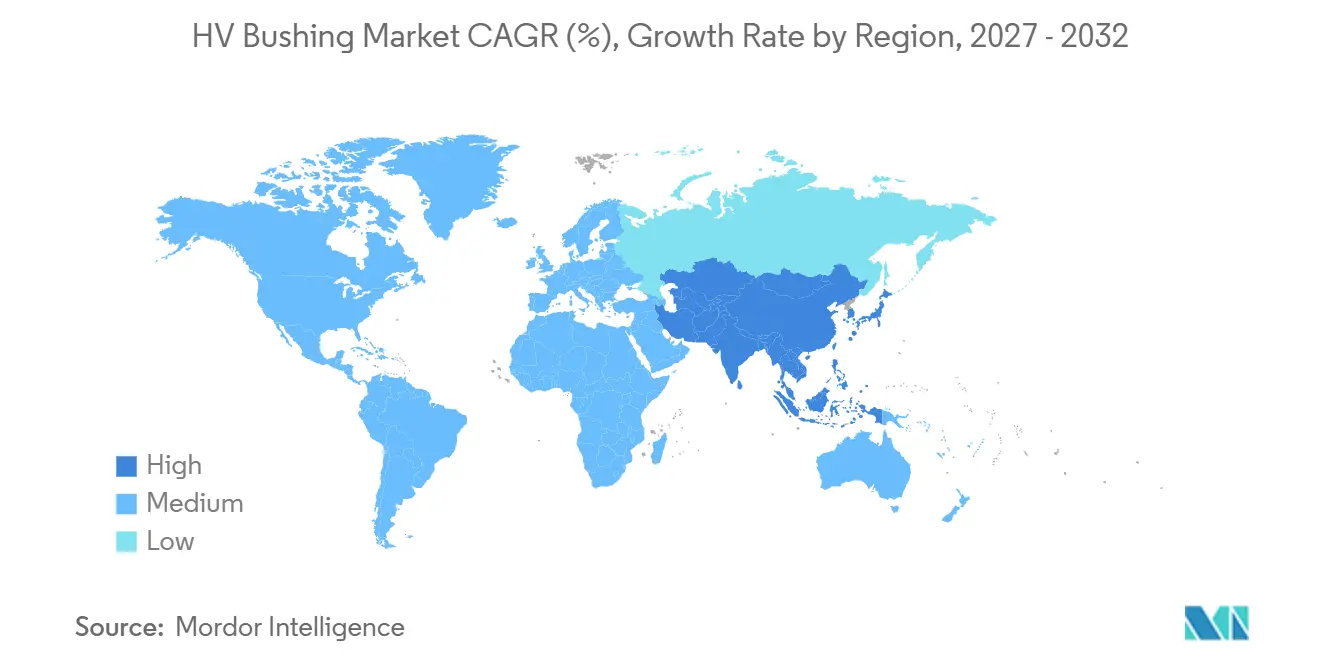
L'Asie-Pacifique détenait 44,8 % de la part des revenus en 2026 et devrait croître à un CAGR de 5,2 % jusqu'en 2032. La Chine reste centrale pour le marché des traversées HT car son plan de transport comprend l'expansion des corridors UHT. State Grid Corporation a annoncé 4 000 milliards CNY d'investissements en actifs fixes pour la période 2026 à 2030. Le plan vise une augmentation de 30 % de la capacité de transport interrégional. L'Inde ajoute une large base de demande grâce à l'expansion du transport, aux projets d'évacuation des énergies renouvelables et à l'approvisionnement en équipements de postes haute et très haute tension.
L'Amérique du Nord et l'Europe constituent le deuxième grand groupe de demande pour le marché des traversées HT, où le remplacement des actifs vieillissants reste important. Les acheteurs européens font également face à de nouvelles exigences d'équipements en vertu du règlement de l'UE sur les gaz à effet de serre fluorés. Les prévisions de transport des services publics américains détenus par des investisseurs pour 2026 s'élevaient à 32,1 milliards USD, selon l'American Society of Civil Engineers. PFISTERER a signalé une croissance de 23,4 % dans son segment HVA au cours des premiers mois de 2026, soutenue par la demande haute tension européenne. L'éolien en mer, les mises à niveau GIS et les approvisionnements sans SF6 créent une demande pour des systèmes de traversées techniquement qualifiés.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentaient des bassins de demande plus modestes mais en expansion au sein du marché des traversées HT. Le Brésil dispose d'un grand système de transport, tandis que l'Arabie saoudite, les Émirats arabes unis et l'Égypte font progresser des programmes de réseau et d'énergie renouvelable nécessitant des équipements haute tension à usage extérieur. PFISTERER a identifié l'Arabie saoudite comme un moteur de la croissance de ses revenus dans les Lignes aériennes en 2026. Le Maroc, l'Afrique du Sud, l'Argentine et le Chili ajoutent une demande liée aux projets d'énergie renouvelable, de réhabilitation du réseau, d'exploitation minière, d'hydroélectricité et de charges industrielles.
Paysage concurrentiel
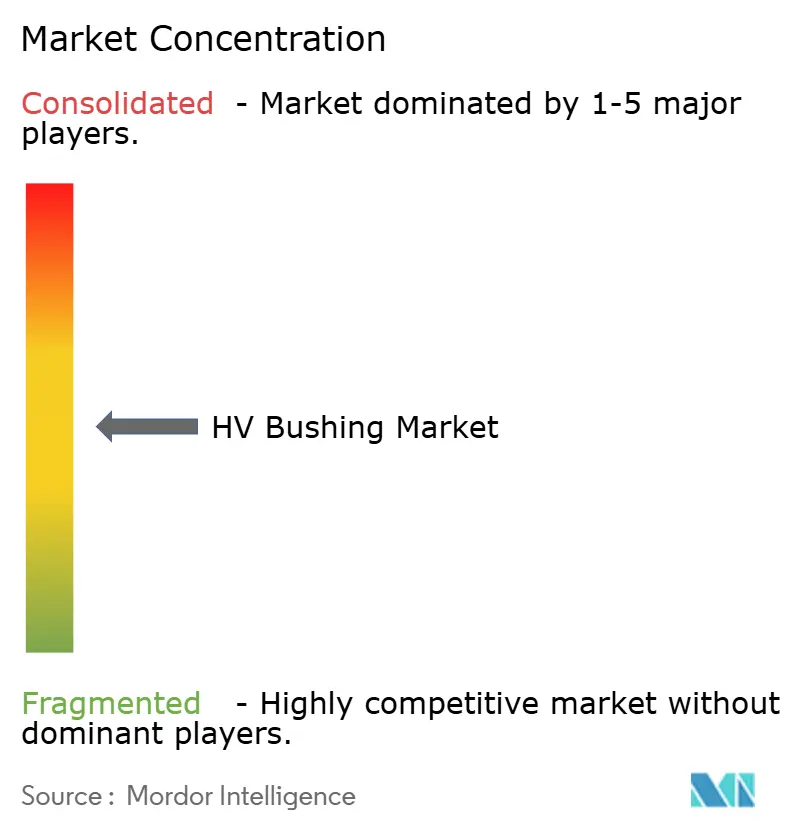
Le marché des traversées HT est modérément concentré car un groupe limité de fournisseurs intégrés détient des capacités en conception, essais, fabrication et service sur le terrain. ABB, Siemens Energy, Hitachi Energy et GE Vernova ont des positions larges grâce à leurs relations avec les clients de transformateurs et d'équipements de réseau. Hitachi Energy indique avoir fourni plus de 2,5 millions de traversées dans plus de 30 pays et peut produire 5 000 unités par mois. Cette base installée soutient la couverture de garantie, la demande de remplacement et les services de diagnostic à distance. Les fournisseurs disposant de larges portefeuilles de transformateurs peuvent intégrer les exigences en matière de traversées dès le début de la conception des équipements.
Les fournisseurs spécialisés, notamment PFISTERER, Trench Group et NGK Insulators, se distinguent par des produits spécifiques aux applications et une flexibilité d'approvisionnement. PFISTERER a reçu la certification de Siemens Energy pour son système de connexion enfichable CONNEX dans les appareillages de commutation Clean Air 420 kV en 2024. La certification renforce sa position dans le segment des applications haute tension sans SF6. GE Vernova a annoncé des déploiements de postes GIS 420 kV sans SF6 pour Statnett et Equinor en 2025. Hitachi Energy a présenté son produit AirRIP Flex AF 800 kV en 2026, renforçant sa position dans la technologie des traversées sèches pour les transformateurs à fluide alternatif.
Les fabricants chinois tels que Jiangsu Shengda Electric, Nanjing Rainbow Electric et Xi'an XD Transformer étendent leur portée en Asie du Sud-Est et au Moyen-Orient. Leur offre est soutenue par des prix compétitifs et des références d'essais de type EHT en croissance. La principale concurrence technologique se concentre sur l'isolation sèche à 800 kV et au-dessus, la détection numérique intégrée et les interfaces GIS sans SF6. La norme IEC 60270:2025 fournit une référence technique actuelle pour la mesure des décharges partielles basée sur la charge, tandis que la capacité de service et le support de surveillance renforcent les rôles des fournisseurs dans la gestion des actifs.
Leaders du secteur des traversées HT
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Trench Group GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des traversées HT Entreprises couvertes dans ce rapport
- ABB Ltd.
- CG Power and Industrial Solutions Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GIPRO GmbH
- Hitachi Energy Ltd.
- HSP Hochspannungsgerate GmbH
- Hubbell Incorporated
- Jiangsu Shengda Electric Co., Ltd.
- LAPP Insulators GmbH
- Maschinenfabrik Reinhausen GmbH (MR)
- Nanjing Rainbow Electric Co., Ltd.
- NGK Insulators, Ltd.
- PFISTERER Holding SE
- RHM International
- Sediver Group
- Siemens Energy AG
- Trench Group GmbH
- Xi'an XD Transformer Co., Ltd.
- Yash Highvoltage Insulators Pvt. Ltd.
Développements industriels récents dans Marché des traversées HT
- Mai 2026 : Hitachi Energy a lancé deux innovations en matière de traversées de transformateurs au CWIEME Berlin, la traversée de terminaison de câble AirRIP Flex et l'AirRIP Flex AF 800 kV. La société a décrit ce dernier comme une traversée CA UHT sèche pour les transformateurs à fluide alternatif, testée sur une unité à ester naturel de 765 kV.
- Janvier 2026 : State Grid Corporation a annoncé 4 000 milliards CNY d'investissements en actifs fixes pour 2026 à 2030. Le plan vise l'expansion des corridors UHT et une augmentation de 30 % de la capacité de transport interrégional.
- Juin 2025 : Hitachi Energy a présenté la traversée transformateur-GIS GARIP Eco sans SF6 au CWIEME Berlin pour le segment GIS en transition hors de l'isolation SF6.
Périmètre du rapport mondial sur le marché des traversées HT
Une traversée haute tension (HT) est un dispositif isolant creux qui permet à un conducteur haute tension sous tension de traverser en toute sécurité une enceinte métallique mise à la terre, telle qu'une cuve de transformateur ou un disjoncteur.
Le marché mondial des traversées HT est segmenté par technologie d'isolation, type de traversée, installation, classe de tension, utilisateur final et géographie. Par technologie d'isolation, le marché est segmenté en traversées en papier imprégné d'huile (OIP), traversées en papier imprégné de résine (RIP), traversées en synthétique imprégné de résine (RIS) et traversées isolées composites/hybrides. Par type de traversée, le marché est segmenté en traversées de type condensateur et traversées de type non-condensateur. Par installation, le marché est segmenté en intérieur et extérieur. Par classe de tension, le marché est segmenté en 15 kV - 170 kV, 170 kV - 245 kV, 245 kV - 550 kV et supérieur à 550 kV (EHT/UHT). Par utilisateur final, le marché est segmenté en services publics, sociétés de production d'électricité, développeurs d'énergie renouvelable, rail et transport, et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des traversées HT dans 26 pays des régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Traversées en papier imprégné d'huile (OIP) |
| Traversées en papier imprégné de résine (RIP) |
| Traversées en synthétique imprégné de résine (RIS) |
| Traversées isolées composites / hybrides |
| Traversées de type condensateur |
| Traversées de type non-condensateur |
| Intérieur |
| Extérieur |
| 15 kV - 170 kV |
| 170 kV - 245 kV |
| 245 kV - 550 kV |
| Supérieur à 550 kV (EHT/UHT) |
| Services publics |
| Sociétés de production d'électricité |
| Développeurs d'énergie renouvelable |
| Rail et transport |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie d'isolation | Traversées en papier imprégné d'huile (OIP) | |
| Traversées en papier imprégné de résine (RIP) | ||
| Traversées en synthétique imprégné de résine (RIS) | ||
| Traversées isolées composites / hybrides | ||
| Par type de traversée | Traversées de type condensateur | |
| Traversées de type non-condensateur | ||
| Par installation | Intérieur | |
| Extérieur | ||
| Par classe de tension | 15 kV - 170 kV | |
| 170 kV - 245 kV | ||
| 245 kV - 550 kV | ||
| Supérieur à 550 kV (EHT/UHT) | ||
| Par utilisateur final | Services publics | |
| Sociétés de production d'électricité | ||
| Développeurs d'énergie renouvelable | ||
| Rail et transport | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de traversées HT ?
La modernisation du réseau, les raccordements d'énergie renouvelable et le remplacement des équipements de postes vieillissants soutiennent la demande. Plus de 2 500 GW de projets attendaient dans les files d'attente de raccordement au réseau en 2026. Le marché des traversées HT bénéficie lorsque ces raccordements nécessitent des transformateurs élévateurs, des postes collecteurs, des postes de coupure et des liaisons de transport longue distance, chaque interface nécessitant des équipements qui gèrent en toute sécurité les contraintes électriques élevées.
Quel est le taux de croissance prévu pour les traversées HT ?
La taille du marché des traversées HT était évaluée à 1,45 milliard USD en 2026 et devrait croître de 1,51 milliard USD en 2027 pour atteindre 1,82 milliard USD d'ici 2032, à un CAGR de 3,83 % pendant la période de prévision (2027-2032).
Quelle technologie d'isolation connaît la croissance la plus rapide ?
Le RIP devrait croître à un CAGR de 4,3 % jusqu'en 2032, soutenu par les besoins en isolation sèche dans les applications GIS, offshore et compactes. Dans le marché des traversées HT, les conceptions sèches peuvent réduire les exigences de maintenance liées à l'huile et offrir une option adaptée aux interfaces d'équipements sans SF6, notamment là où l'accès aux équipements est difficile ou l'espace est limité.
Quelle classe de tension se développe le plus rapidement ?
La catégorie supérieure à 550 kV devrait croître à un CAGR de 4,9 % jusqu'en 2032, soutenue par les projets de transport EHT et UHT. Le marché des traversées HT nécessite une validation de produits spécialisés à ces tensions, de sorte que la qualification des fournisseurs, les performances des essais de type, la conception de l'isolation et la capacité de service sur le terrain restent des considérations d'approvisionnement importantes.
Quelle région présente la plus grande base de demande ?
L'Asie-Pacifique détenait 44,8 % de la part des revenus en 2026 et devrait croître à un CAGR de 5,2 % jusqu'en 2032. Le marché régional des traversées HT est soutenu par les investissements chinois dans les UHT et l'expansion du transport indien pour l'évacuation de l'énergie renouvelable, y compris les nouveaux transformateurs et les infrastructures de postes à grande capacité.
Comment la réglementation sur le SF6 affecte-t-elle le choix des traversées ?
Le règlement UE 2024/573 restreint le SF6 dans certains nouveaux appareillages de commutation haute tension à partir de 2028 et 2032, accroissant l'attention portée aux équipements secs et sans SF6 compatibles. Cela modifie les spécifications des équipements dans le marché des traversées HT, notamment là où les projets GIS nécessitent des systèmes de connexion compatibles, une isolation sèche, des interfaces de produits validées et une fiabilité opérationnelle à long terme.