
HVブッシング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.51 十億米ドル |
| 市場規模 (2032) | 1.82 十億米ドル |
| 成長率 (2027 - 2032) | 3.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるHVブッシング市場分析
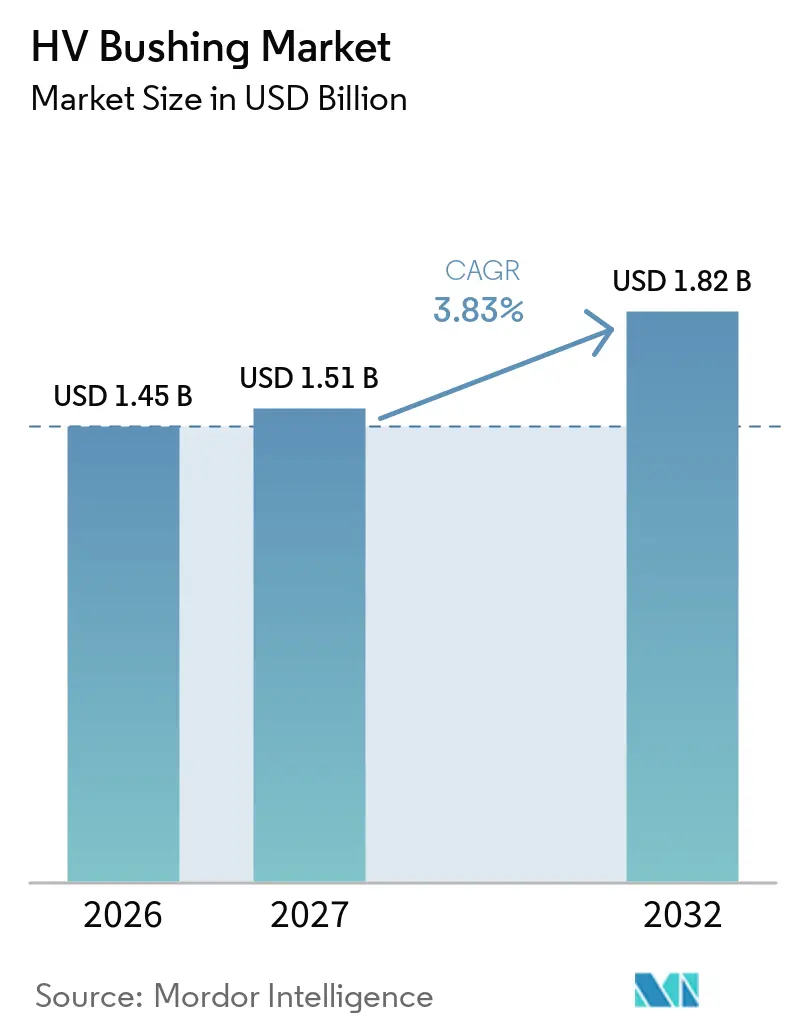
HVブッシング市場規模は2026年に1.45 ビリオン 米ドルと評価され、2027の1.51 ビリオン 米ドルから2032年には1.82 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは3.83%です。HVブッシング市場は、系統投資、老朽化した変電所設備の更新、および再生可能エネルギープロジェクトの接続需要によって支えられています。国際エネルギー機関は、年間系統投資額が400 ビリオン 米ドルであり、2,500 GWを超えるプロジェクトが系統接続を待機していると報告しており、送電・変電所容量が引き続き重要であることを示しています。1950年代から1980年代にかけて建設された多くの系統は、現在更新または近代化が必要であり、再生可能エネルギー発電はより多くの接続点と長距離送電リンクを必要としています。設備サプライヤーは、乾式絶縁、デジタル監視機能、およびSF6フリー開閉装置に対応した設計で対応しています。HVブッシング市場はまた、高電圧プロジェクトが試験済み設備、専門的な試運転スキル、および資格を持つサプライヤーを必要とするため、納期面でのプレッシャーにも直面しています。
主要レポートのポイント
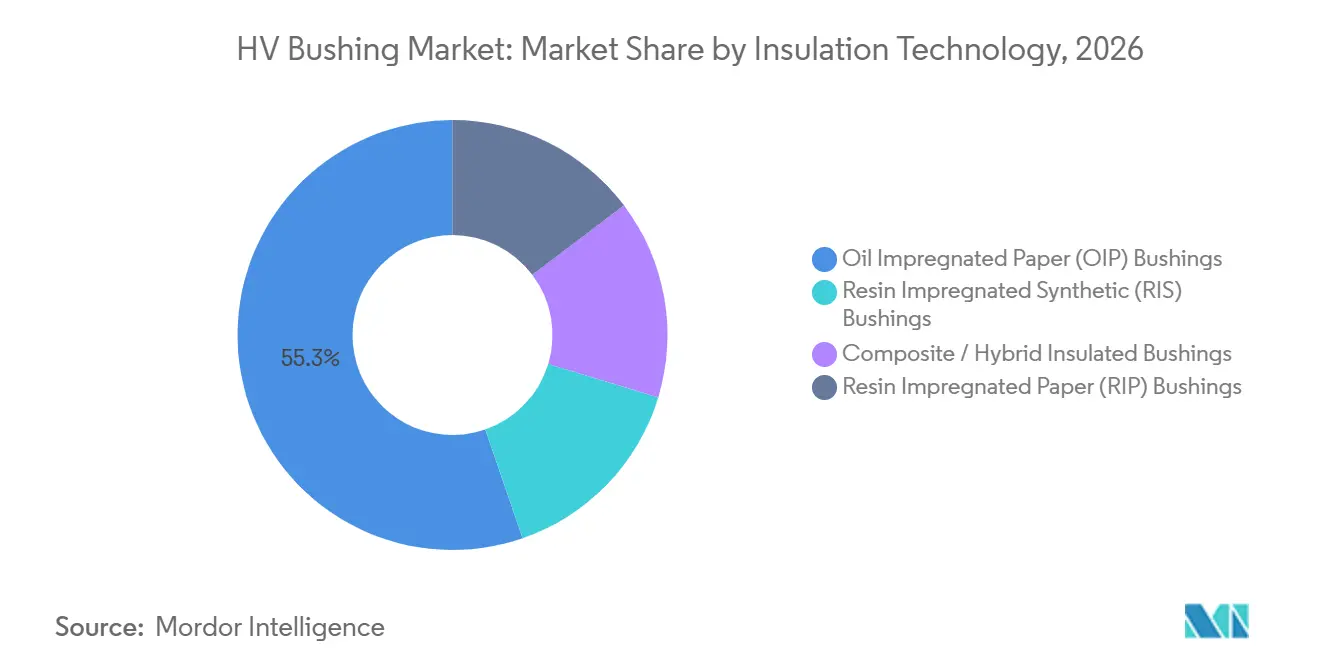
- 絶縁技術では、油浸紙(OIP)が2026年のHVブッシング市場シェアの55.3%を占め、樹脂含浸紙(RIP)は2032年まで4.3%のCAGRで成長すると予測されています。
- ブッシングタイプ別では、コンデンサ型ブッシングが2026年のHVブッシング市場規模の72.4%を占め、同タイプは2032年まで4.6%のCAGRで成長すると予測されています。
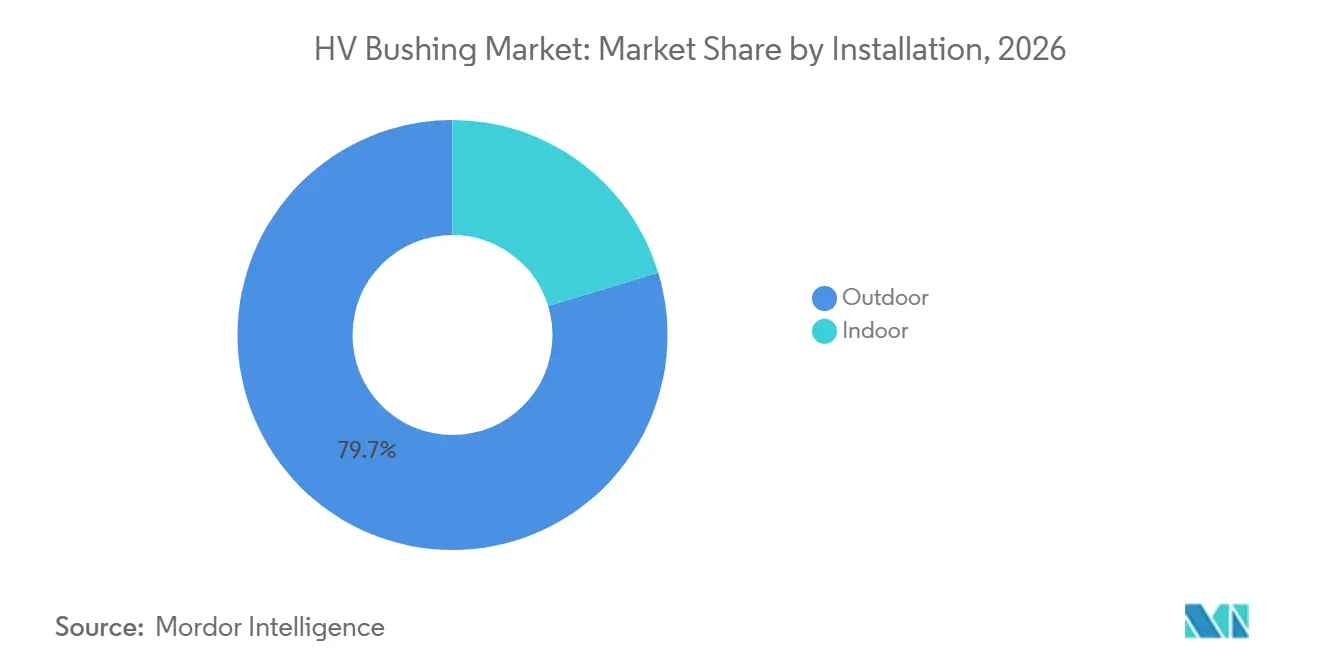
- 設置方法別では、屋外ブッシングが2026年に79.7%の収益シェアを占め、屋外設置は2032年まで4.2%のCAGRで拡大すると予測されています。
- 電圧クラス別では、15 kV~170 kVカテゴリーが2026年に51.3%の収益シェアを占め、550 kV超カテゴリーは2032年まで4.9%のCAGRで成長すると予測されています。
- エンドユーザー別では、電力会社が2026年に55.1%の収益シェアを占め、再生可能エネルギー開発業者は2032年まで5.5%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年に44.8%の収益シェアを占め、2032年まで5.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーの系統連系 | +1.2% | グローバル、特にアジア太平洋、欧州、北米に集中 | 短期(2年以内) |
| 老朽化した変電所の更新と系統近代化 | +1.0% | 北米および欧州、日本・オーストラリアへの波及あり | 中期(2~4年) |
| スペースが制約された都市部・産業用変電所 | +0.6% | 欧州、東アジア、東南アジアの高密度都市回廊 | 中期(2~4年) |
| 洋上風力の集電・送電変電所 | +0.8% | 北海、バルト海、台湾、韓国、日本 | 中期(2~4年) |
| SF6段階的廃止と低排出設備の調達 | +0.7% | 欧州連合および英国、ノルウェー・スイスへの波及あり | 短期(2年以内) |
| デジタル監視と予知保全型資産管理 | +0.4% | グローバル、ドイツ、英国、スカンジナビアでの早期採用あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの系統連系
HVブッシング市場は、各プロジェクトが変圧器接続、集電変電所、開閉所、および送電リンクを必要とするため、再生可能エネルギープロジェクトから恩恵を受けています。風力・太陽光プロジェクトは、複数の電圧インターフェースでブッシングを必要とる昇圧変圧器を使用します。国際エネルギー機関は、2026年時点で世界中の系統接続待ちプロジェクトが2,500 GWを超えると述べています。[1] この待機列を解消するには、追加の変電所・送電設備が必要であり、高電圧部品への需要を支えています。インドは、2033年までに51,126回線キロメートルの送電線と228,903 MVAの変換容量を含む、1.86 ラーク クロール インドルピーの支出を伴うグリーンエネルギー回廊フェーズIIIを承認しました。これらのプログラムは、400 kVおよび765 kV変電所に適した設備への需要を高めています。
老朽化した変電所の更新と系統近代化
北米および欧州の系統の多くが数十年前に設置されたため、HVブッシング市場において更新需要は引き続き重要です。老朽化した変圧器や変電所は電力需要の伸びが緩やかな地域においても、信頼性の高い更新設備を必要としています。米国土木学会は、米国の投資家所有電力会社が2026年に送電部門に32.1 ビリオン 米ドルを支出すると予測しました。電力会社は更新プロジェクトを活用して、より優れた監視・絶縁機能を持つ設備を選定することが多いです。このアプローチは、保守の露出、火災リスク、またはサイトアクセスが重要な場合に、乾式・複合型の代替品を優先します。また、既存の変圧器群と新しい設備設計の両方をサポートできるサプライヤーの価値を高めます。
洋上風力の集電・送電変電所
洋上風力プロジェクトは、塩分を含む空気、狭いスペース、困難な保守条件下で動作できる高電圧設備を必要とします。これらの要件は、優れた誘電性能と耐食性を持つ絶縁システムを優先します。HVブッシング市場は、洋上開発業者が集電変電所と送電接続を建設する場合に恩恵を受けることができます。PFISTERERはBorWin4およびDolWin4洋上プロジェクトにケーブルアクセサリーを供給しており、このアプリケーションにおける資格を持つ高圧アクセサリーサプライヤーの重要性を示しています。複合型およびRIP設計は、保守ニーズを削減し、コンパクトな設備レイアウトをサポートできるため、洋上アプリケーションに適しています。これらのプロジェクトでは、初期設備価格よりも資格認定と実証済みの運転実績の方が重要です。
SF6段階的廃止と低排出設備の調達
フッ素化温室効果ガスに関する欧州連合規制は、高電圧開閉装置および関連部品の調達要件を変えています。EU規制2024/573は、2028年1月1日から52 kV超、2032年1月1日から145 kV超の新しい高電圧開閉装置におけるSF6を制限しています。[2] この政策は、コンプライアンス期日が到来する前に、互換性のある乾式・SF6フリー設計を評価するよう購入者に促しています。GE Vernovaは2025年に、ノルウェーのStatnettおよびEquinor向けに420 kV SF6フリーGIS変電所を2基発表しました。Hitachi Energyも2025年にGARIP Eco SF6フリー変圧器GISブッシングを発表しました。HVブッシング市場は、特に欧州のプレミアムプロジェクトにおいて、新しいインターフェースおよび絶縁要件に向けて移行しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIS-GIS統合アーキテクチャの高い初期コスト | -0.9% | グローバル、コスト重視の新興市場で最も顕著 | 中期(2~4年) |
| 二重認証と複雑な試運転要件 | -0.5% | グローバル | 中期(2~4年) |
| 専門的な高電圧サービス人材の不足 | -0.4% | 北米、欧州、オーストラリア | 長期(4年以上) |
| 遮断器および代替絶縁媒体の長いリードタイム | -0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIS-GIS統合アーキテクチャの高い初期コスト
初期コストの高さは、電力会社の設備投資予算が制約されている地域でHVブッシング市場の成長を遅らせる可能性があります。GISシステムおよび低排出絶縁構成は、従来のソリューションよりも大きな初期投資を必要とします。この問題は、南アジア・東南アジア、ラテンアメリカ、サハラ以南のアフリカで特に顕著です。補助金付きの電力料金は、より高コストな変電所アップグレードに利用できる資金を制限する可能性があります。優遇融資はプロジェクトを支援できますが、承認、資金調達、および現地調達プロセスが実施を遅らせる可能性があります。その結果、長期的な電力需要が強い地域においても、先進的なブッシング設計の採用が地域間で不均一になっています。
遮断器および代替絶縁媒体の長いリードタイム
新しい系統プロジェクトが入札から建設に移行する際、長い納期サイクルがHVブッシング市場の短期的な成長を制限する可能性があります。EHVおよびUHV設備は、検証済みの試験、製造能力、および専門的なエンジニアリングサポートを必要とします。IECおよびIEEEの両認証が必要な場合、プロジェクトスケジュールはさらに延長される可能性があります。IEC 60270:2025は、高電圧試験における電荷ベースの部分放電測定に関する最新要件を追加しました。デジタル監視システムは、試運転中にさらなる受入作業を追加する可能性があります。経験豊富な高電圧技術者の不足は、設備がプロジェクトサイトに到着した後でも引渡しを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
絶縁技術別:
OIPが規模を維持しながら乾式代替品が仕様シェアを獲得油浸紙(OIP)は、電力会社の変圧器での長年の使用実績と確立されたサプライチェーン経済性により、2026年のHVブッシング市場シェアの55.3%を占めました。既存の変圧器構成が慣れ親しんだ設計を優先するブラウンフィールド更新プログラムで引き続き一般的です。OIPはまた、アジア太平洋および中東のコスト重視の系統拡張プロジェクトにも関連しています。この技術は170 kV~245 kVの範囲で広く使用されています。その設置基盤は、メーカーに定期的な更新需要と慣れ親しんだサービス要件をもたらします。
RIPは最も成長の速い絶縁技術であり、2032年まで4.3%のCAGRが予測されています。HVブッシング産業は、乾式絶縁と低保守性が重視されるGIS、洋上、および都市部アプリケーションでRIPをより頻繁に使用しています。Hitachi Energyは2026年5月のCWIEMEベルリンでAirRIP Flex AF 800 kVを発表し、765 kV天然エステル変圧器でテストされた乾式RIPブッシングとして説明しました。複合型およびハイブリッド設計は、より小さな合計ポジションを持ちますが、露出環境で有用です。RISシステムは、コンパクトで油を使用しない構成を必要とするプロジェクトに別の乾式絶縁オプションを提供します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ブッシングタイプ別:
コンデンサアーキテクチャが高電圧系統の信頼性を支えるコンデンサ型ブッシングは2026年のHVブッシング市場規模の72.4%を占め、2032年まで4.6%のCAGRで成長すると予測されています。その静電容量グレーディング層は、絶縁構造全体に電気的ストレスを分散させます。この機能により、コンデンサアーキテクチャはより高い電圧定格において重要です。HVブッシング市場は、信頼性要件が厳しい大型変圧器および送電アプリケーションでこれらの製品を使用しています。その構造はまた、コンデンサタップ点での監視をサポートします。
CIGRÉワーキンググループA2.37は、ブッシングとリード引出し部を高電圧変圧器故障の重要な箇所として特定し、健全な設計と状態監視の価値を強化しました。部分放電センサーは、資産監視のインターフェースとしてコンデンサタップを使用できます。これにより、故障前に発展中の絶縁問題を特定する保守戦略をサポートします。非コンデンサ型ブッシングは15 kV~36 kVの範囲で引き続き関連性があります。これらの低い定格では、静電容量グレーディングの追加コストが電気的ストレスプロファイルによって正当化されることは少ないです。
設置方法別:
屋外アレイが系統拡張の経済性を支える屋外ブッシグは2026年に79.7%の収益シェアを占め、2032年まで4.2%のCAGRで成長すると予測されています。屋外ブッシングは、土地が利用可能で環境条件が管理可能な場所で経済的な屋外変電所をサポートします。この設置形式は、220 kV以上のアジア太平洋、中東、アフリカで一般的です。屋外システムは、大きなクリアランスとアクセスしやすい設備を必要とするグリーンフィールド送電プロジェクトに適しています。このセグメントは、従来の気中絶縁変電所への継続的な投資から恩恵を受けています。
PFISTERERは2026年の最初の数ヶ月間に架空線セグメントで69.1%の収益成長を報告し、サウジアラビアとインドを需要ドライバーとして挙げました。この結果は、これらの国における屋外高電圧設備および関連絶縁システムへの需要を反映しています。屋内ブッシングは、より小さいながらも成長している都市部、洋上、および密閉型牽引プロジェクトに対応しています。これらの場所はコンパクトな設備とより強力な封じ込め機能を必要とします。屋内と屋外の要件の対比は、HVブッシング産業全体で専門製品と価格設定をサポートしています。
電圧クラス別:
中間レンジの設置基盤が主導、EHVティアが最速成長15 kV~170 kVクラスは、世界中の電力変圧器の大規模な設置基盤に支えられ、2026年に51.3%の収益シェアを占めました。この範囲は、電力会社および産業ネットワーク全体のブラウンフィールド更新作業で活発です。170 kV~245 kVの範囲は多くの高電圧送電システムに対応しています。245 kV~550 kVの範囲は、新しい再生可能エネルギー統合変電所にとって重要です。これらの範囲は合わせて、成熟した電力システムと発展途上の電力システムの両方にわたって幅広い需要を提供します。
550 kV超カテゴリーは2032年まで4.9%のCAGRで成長すると予測されています。中国は2025年10月に寧夏・湖南間プラスマイナス800 kV UHV直流プロジェクトを運転開始し、このプロジェクトは年間360 ビリオン kWhを超える電力を送するよう設計されており、少なくとも50%が再生可能エネルギー源からのものです。UHVプロジェクトは、要求の厳しい設計、型式試験、および運転資格を持つ設備を必要とします。これにより、検証済みの800 kV製品を持つメーカーにとってこのセグメントは商業的に重要です。また、サプライヤーの資格認定サイクルが長いため、高い参入障壁を生み出しています。
エンドユーザー別:
電力会社が主導、再生可能エネルギー開発業者が需要仕様を再形成電力会社は、最大の高電圧変圧器設置基盤を運用しているため、2026年の需要の55.1%を占めました。また、国家送電・変電所近代化プログラムにおける主要な購入者でもあります。発電会社は次の主要な顧客グループを形成しています。その購入には、従来型および再生可能エネルギープラント向けの昇圧変圧器設備が含まれます。電力会社は一般的に、信頼性、機器群の互換性、およびライフサイクルサービスサポートに重点を置いています。
再生可能エネルギー開発業者は、2032年まで5.5%のCAGRで最も成長の速いエンドユーザーセグメントになと予測されています。その調達は、エンジニアリング・調達・建設契約に統合されることが多いです。納期の速さと設備重量の軽減は、OIP代替品よりも複合型およびRIP設計を優先する可能性があります。鉄道・輸送システムは、密閉型牽引変圧器向けに優れた短絡性能を持つコンパクトな乾式ブッシングを必要とします。石油化学、鉱業、データセンター事業者も送電電圧での直接接続を必要とし、系統接続プレッシャーを高めています。
地域分析
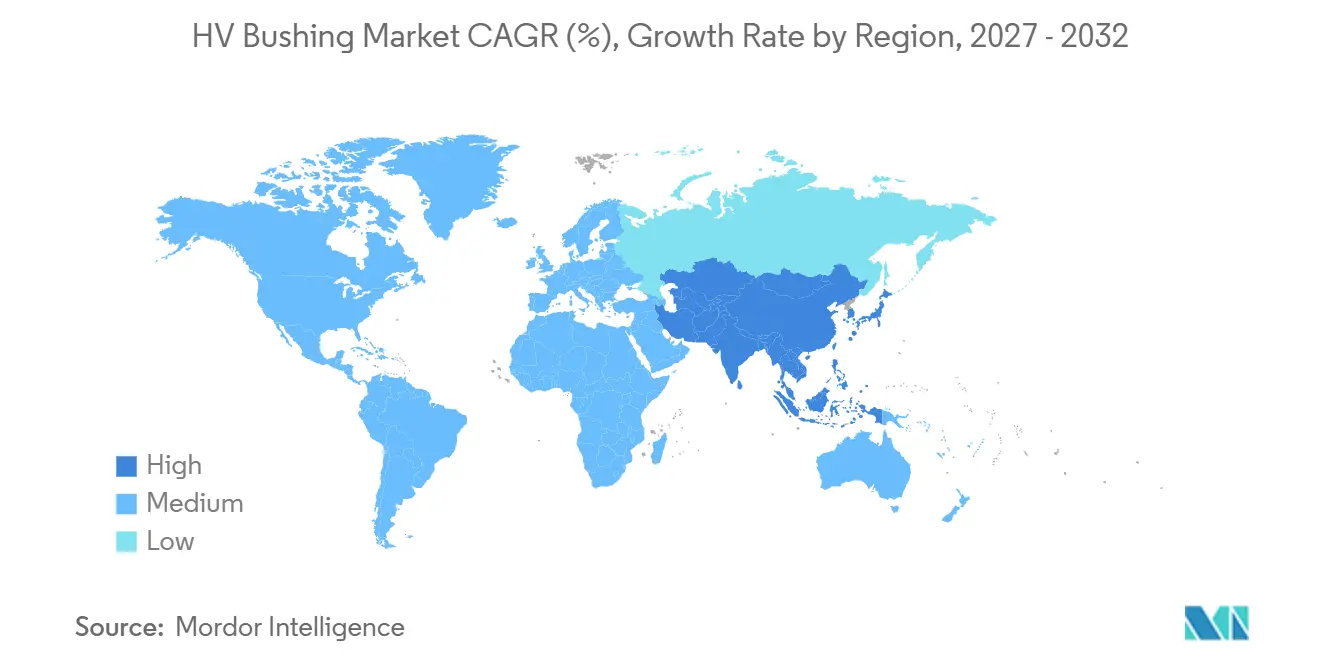
アジア太平洋は2026年に44.8%の収益シェアを占め、2032年まで5.2%のCAGRで成長すると予測されています。中国は、その送電計画にUHV回廊拡張が含まれているため、HVブッシング市場の中心であり続けています。国家電網公司は2026年から2030年の期間に4 トリリオン 人民元の固定資産投資を発表しました。この計画は、地域間送電容量の30%増加を目標としています。インドは、送電拡張、再生可能エネルギー排出プロジェクト、および高・超高電圧変電所設備の調達を通じて大きな需要基盤を加えています。
北米と欧州は、老朽化した資産の更新が引き続重要なHVブッシング市場の第二の主要需要クラスターを形成しています。欧州の購入者はまた、EUフッ素化温室効果ガス規制の下で新しい設備要件に直面しています。米国土木学会によると、2026年の米国投資家所有電力会社の送電予測は32.1 ビリオン 米ドルでした。PFISTERERは2026年の最初の数ヶ月間にHVAセグメントで23.4%の成長を報告し、欧州の高電圧需要に支えられました。洋上風力、GISアップグレード、およびSF6フリー調達は、技術的に資格を持つブッシングシステムへの需要を生み出しています。
南米、中東、アフリカはHVブッシング市場内でより小さいながらも拡大する需要プールを代表しています。ブラジルは大規模な送電システムを持ち、サウジアラビア、アラブ首長国連邦、エジプトは屋外定格の高電圧設備を必要とする系統・再生可能エネルギープログラムを推進しています。PFISTERERは2026年にサウジアラビアを架空線収益成長のドライバーとして特定しました。モロッコ、南アフリカ、アルゼンチン、チリは、再生可能エネルギー、ネットワーク改修、鉱業、水力発電、および産業負荷に関連るプロジェクト主導の需要を加えています。
競合環境
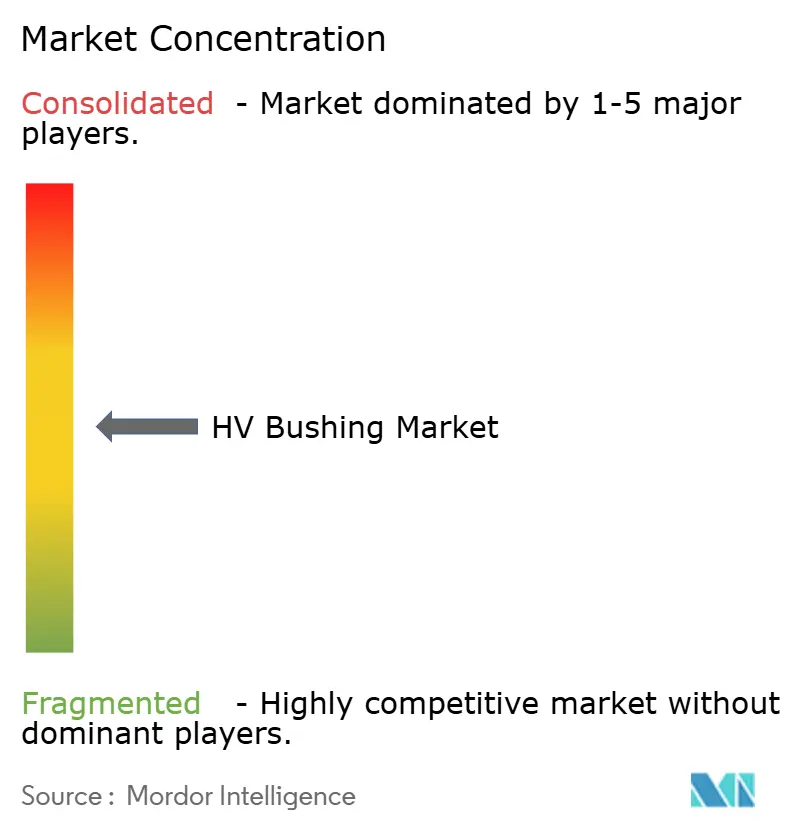
HVブッシング市場は、設計、試験、製造、フィールドサービスの能力を持つ統合サプライヤーの限られたグループが市場を占めているため、適度に集中しています。ABB、Siemens Energy、Hitachi Energy、GE Vernovaは、変圧器および系統設備顧客との関係を通じて幅広いポジションを持っています。Hitachi Energyは、30カ国以上で250 ミリオン個以上のブッシングを供給し、月産5,000台の生産能力を持つと述べています。この設置基盤は、保証対応、更新需要、およびリモート診断サービスをサポートします。幅広い変圧器ポートフォリオを持つサプライヤーは、設備設計の早い段階でブッシング要件を組み込むことができます。
PFISTERER、Trench Group、NGK Insulatorsを含む専門サプライヤーは、アプリケーション固有の製品と供給の柔軟性を通じて競争しています。PFISTERERは2024年に420 kVクリーンエア開閉装置向けのCONNEXプラガブル接続システムについてSiemens Energyから認証を受けました。この認証は、SF6フリー高電圧アプリケーションセグメントにおけるポジションをサポートします。GE Vernovaは2025年にStatnettおよびEquinor向けのSF6フリー420 kV GIS変電所展開を発表しました。Hitachi Energyは2026年にAirRIP Flex AF 800 kV製品を発表し、代替流体変圧器向け乾式ブッシング技術におけるポジションを強化しました。
江蘇省盛達電気、南京レインボー電気、西安XD変圧器などの中国メーカーは、東南アジアおよび中東でのリーチを拡大しています。その提案は、競争力のある価格設定と成長するEHV型式試験資格によって支えられています。主な技術競争は、800 kV以上での乾式絶縁、統合デジタルセンシング、およびSF6フリーGISインターフェースに集中しています。IEC 60270:2025は電荷ベースの部分放電測定の現在の技術的参照を提供し、サービス能力と監視サポートは資産管理におけるサプライヤーの役割を強化します。
HVブッシング産業のリーダー
-
ABB Ltd.
-
Siemens Energy AG
-
Hitachi Energy Ltd.
-
GE Vernova Inc.
-
Trench Group GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
HVブッシング市場 このレポートでカバーされる企業
- ABB Ltd.
- CG Power and Industrial Solutions Ltd.
- Eaton Corporation plc
- GE Vernova Inc.
- GIPRO GmbH
- Hitachi Energy Ltd.
- HSP Hochspannungsgerate GmbH
- Hubbell Incorporated
- Jiangsu Shengda Electric Co., Ltd.
- LAPP Insulators GmbH
- Maschinenfabrik Reinhausen GmbH (MR)
- Nanjing Rainbow Electric Co., Ltd.
- NGK Insulators, Ltd.
- PFISTERER Holding SE
- RHM International
- Sediver Group
- Siemens Energy AG
- Trench Group GmbH
- Xi'an XD Transformer Co., Ltd.
- Yash Highvoltage Insulators Pvt. Ltd.
最近の産業開発事情 HVブッシング市場
- 2026年5月:Hitachi EnergyはCWIEMEベルリンで、AirRIP Flexケーブル終端ブッシングとAirRIP Flex AF 800 kVの2つの変圧器ブッシングイノベーションを発表しました。同社は後者を、765 kV天然エステルユニットでテストされた代替流体変圧器向けの乾式UHV交流ブッシングとして説明しました。
- 2026年1月:国家電網公司は2026年から2030年の期間に4 トリリオン 人民元の固定資産投資を発表しました。この計画は、UHV回廊拡張と地域間送電容量の30%増加を目標としています。
- 2025年6月:Hitachi EnergyはCWIEMEベルリンで、SF6絶縁から移行するGISセグメント向けにGARIP Eco SF6フリー変圧器GISブッシングを発表しました。
グローバルHVブッシング市場レポートの範囲
高電圧(HV)ブッシングは、変圧器タンクや遮断器などの接地された金属エンクロージャーを通じて、活線高電圧導体を安全に通過させる中空絶縁デバイスです。
グローバルHVブッシング市場は、絶縁技術、ブッシングタイプ、設置方法、電圧クラス、エンドユーザー、および地域別にセグメント化されています。絶縁技術別では、市場は油浸紙(OIP)ブッシング、樹脂含浸紙(RIP)ブッシング、樹脂含浸合成(RIS)ブッシング、および複合型・ハイブリッド絶縁ブッシングにセグメント化されています。ブッシングタイプ別では、市場はコンデンサ型ブッシングと非コンデンサ型ブッシングにセグメント化されています。設置方法別では、市場は屋内と屋外にセグメント化されています。電圧クラス別では、市場は15 kV~170 kV、170 kV~245 kV、245 kV~550 kV、および550 kV超(EHV/UHV)にセグメント化さています。エンドユーザー別では、市場は電力会社、発電会社、再生可能エネルギー開発業者、鉄道・輸送、およびその他にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルHVブッシング市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 油浸紙(OIP)ブッシング |
| 樹脂含浸紙(RIP)ブッシング |
| 樹脂含合成(RIS)ブッシング |
| 複合型・ハイブリッド絶縁ブッシング |
| コンデンサ型ブッシング |
| 非コンデンサ型ブッシング |
| 屋内 |
| 屋外 |
| 15 kV~170 kV |
| 170 kV~245 kV |
| 245 kV~550 kV |
| 550 kV超(EHV/UHV) |
| 電力会社 |
| 発電会社 |
| 再生可能エネルギー開発業者 |
| 鉄道・輸送 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 絶縁技術別 | 油浸紙(OIP)ブッシング | |
| 樹脂含浸紙(RIP)ブッシング | ||
| 樹脂含合成(RIS)ブッシング | ||
| 複合型・ハイブリッド絶縁ブッシング | ||
| ブッシングタイプ別 | コンデンサ型ブッシング | |
| 非コンデンサ型ブッシング | ||
| 設置方法別 | 屋内 | |
| 屋外 | ||
| 電圧クラス別 | 15 kV~170 kV | |
| 170 kV~245 kV | ||
| 245 kV~550 kV | ||
| 550 kV超(EHV/UHV) | ||
| エンドユーザー別 | 電力会社 | |
| 発電会社 | ||
| 再生可能エネルギー開発業者 | ||
| 鉄道・輸送 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
HVブッシングの需要を牽引しているものは何ですか?
系統近代化、再生可能エネルギー接続、および老朽化した変電所設備の更新が需要を支えています。2026年には2,500 GWを超えるプロジェクトが系統接続待ちでした。HVブッシング市場は、これらの接続が昇圧変圧器、集電変電所、開閉所、および長距離送電リンクを必要とし、各インターフェースが高い電気的ストレスを安全に管理する設備を必要とする場合に恩恵を受けます。
HVブッシング予測成長率はどのくらいですか?
HVブッシング市場規模は2026年に1.45 ビリオン 米ドルと評価され、2027年の1.51 ビリオン 米ドルから2032年には1.82 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは3.83%です。
最も成長の速い絶縁技術はどれですか?
RIPは2032年まで4.3%のCAGRで成長すると予測されており、GIS、洋上、およびコンパクトアプリケーションにおける乾式絶縁ニーズに支えられています。HVブッシング市場では、乾式設計は油の保守要件を削減し、特に設備へのアクセスが困難またはスペースが限られている場合に、SF6フリー設備インターフェースに適したオプションを提供できます。
最も急速に拡大している電圧クラスはどれですか?
550 kV超カテゴリーは、EHVおよびUHV送電プロジェクトに支えられ、2032年まで4.9%のCAGRで成長すると予測されています。HVブッシング市場はこれらの電圧での専門的な製品検証を必要とするため、サプライヤーの資格認定、型式試験性能、絶縁設計、およびフィールドサービス能力が重要な調達考慮事項であり続けます。
最大の要基盤を持つ地域はどこですか?
アジア太平洋は2026年に44.8%の収益シェアを占め、2032年まで5.2%のCAGRで成長すると予測されています。地域のHVブッシング市場は、中国のUHV投資と、新しい変圧器および大容量変電所インフラを含む再生可能エネルギー排出のためのインドの送電拡張によって支えられています。
SF6規制はブッシング選定にどのような影響を与えますか?
EU規制2024/573は、2028年および2032年から特定の新しい高電圧開閉装置におけるSF6を制限し、互換性のある乾式・SF6フリー設備への注目を高めています。これにより、特にGISプロジェクトが互換性のある接続システム、乾式絶縁、検証済みの製品インターフェース、および長期的な運転信頼性を必要とする場合に、HVブッシング市場の設備仕様が変わります。