
Tamanho e Participação do Mercado de Vacinas de DNA Humano
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 384.43 Milhões de dólares |
| Tamanho do Mercado (2032) | 553.18 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vacinas de DNA Humano por Mordor Intelligence
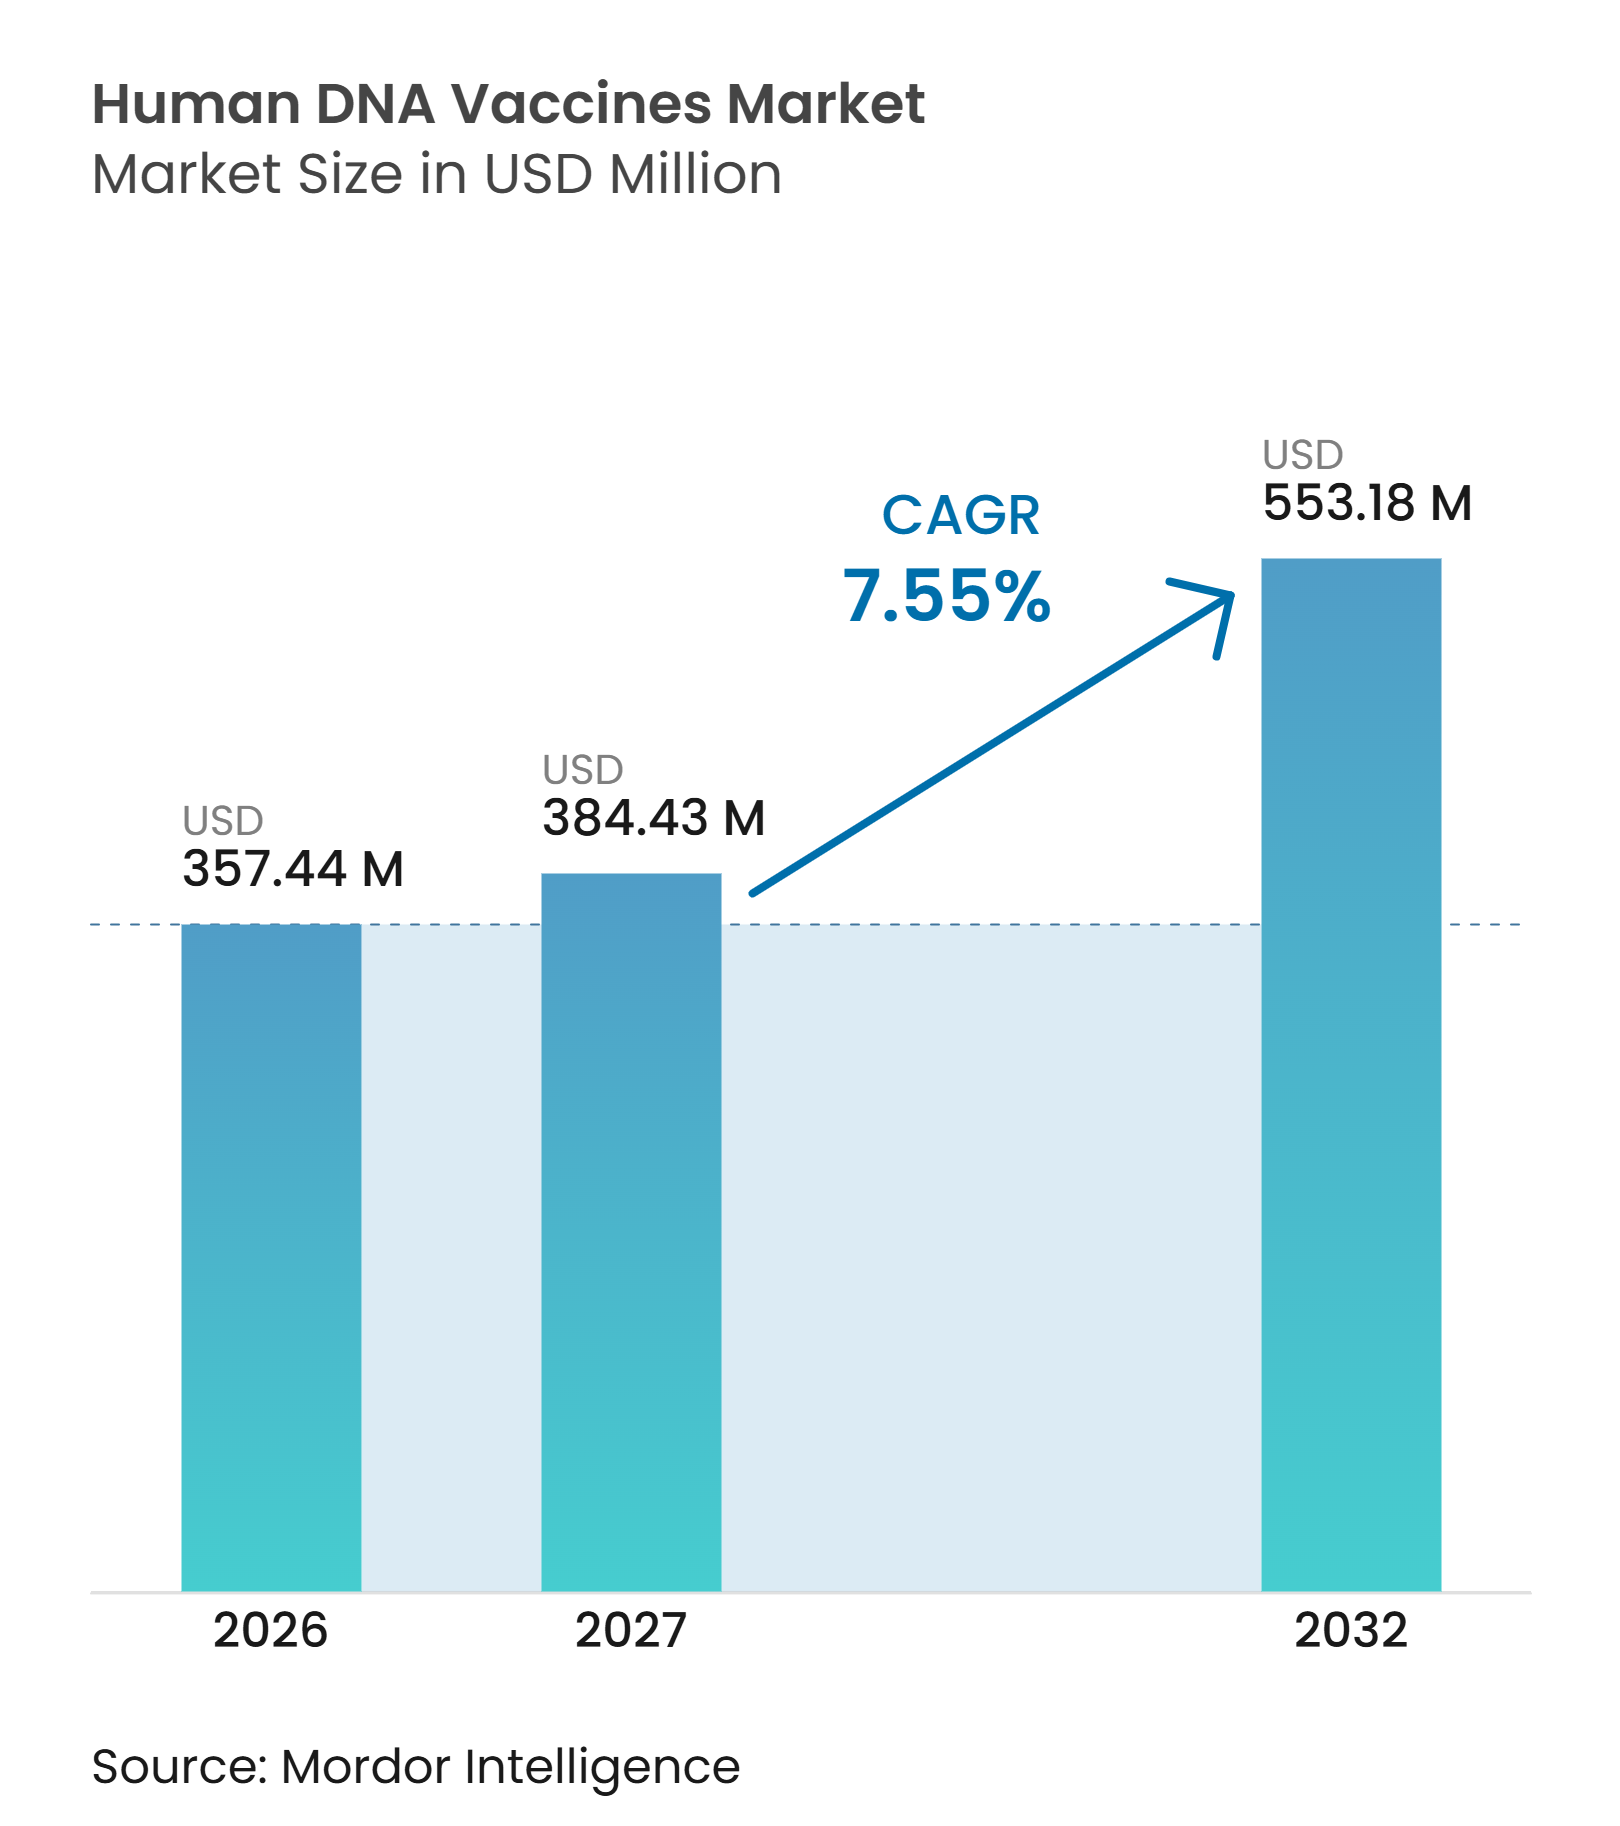
O tamanho do Mercado de Vacinas de DNA Humano tem projeção de ser 357,44 milhões de USD em 2026, 384,43 milhões de USD em 2027, e atingir 553,18 milhões de USD até 2032, crescendo a um CAGR de 7,55% de 2027 a 2032.
O crescimento está vinculado a programas oncológicos em estágio avançado, à demanda por preparação para doenças infecciosas e a métodos de fabricação capazes de encurtar os ciclos de produção. O mercado de vacinas de DNA humano também se beneficia de trabalhos em formulações que podem reduzir os requisitos de dose e diminuir a dependência de dispositivos de entrega convencionais. Os desenvolvedores estão buscando marcos regulatórios na China e nos Estados Unidos, enquanto os fabricantes estão expandindo a capacidade de DNA livre de células. Essas mudanças podem ampliar o papel comercial da plataforma, embora o precedente de reembolso e os requisitos de dispositivos permaneçam como restrições importantes. O mercado de vacinas de DNA humano permanece fragmentado porque os desenvolvedores de antígenos, os especialistas em entrega e os fabricantes geralmente operam em partes separadas da cadeia de valor.
Principais Conclusões do Relatório
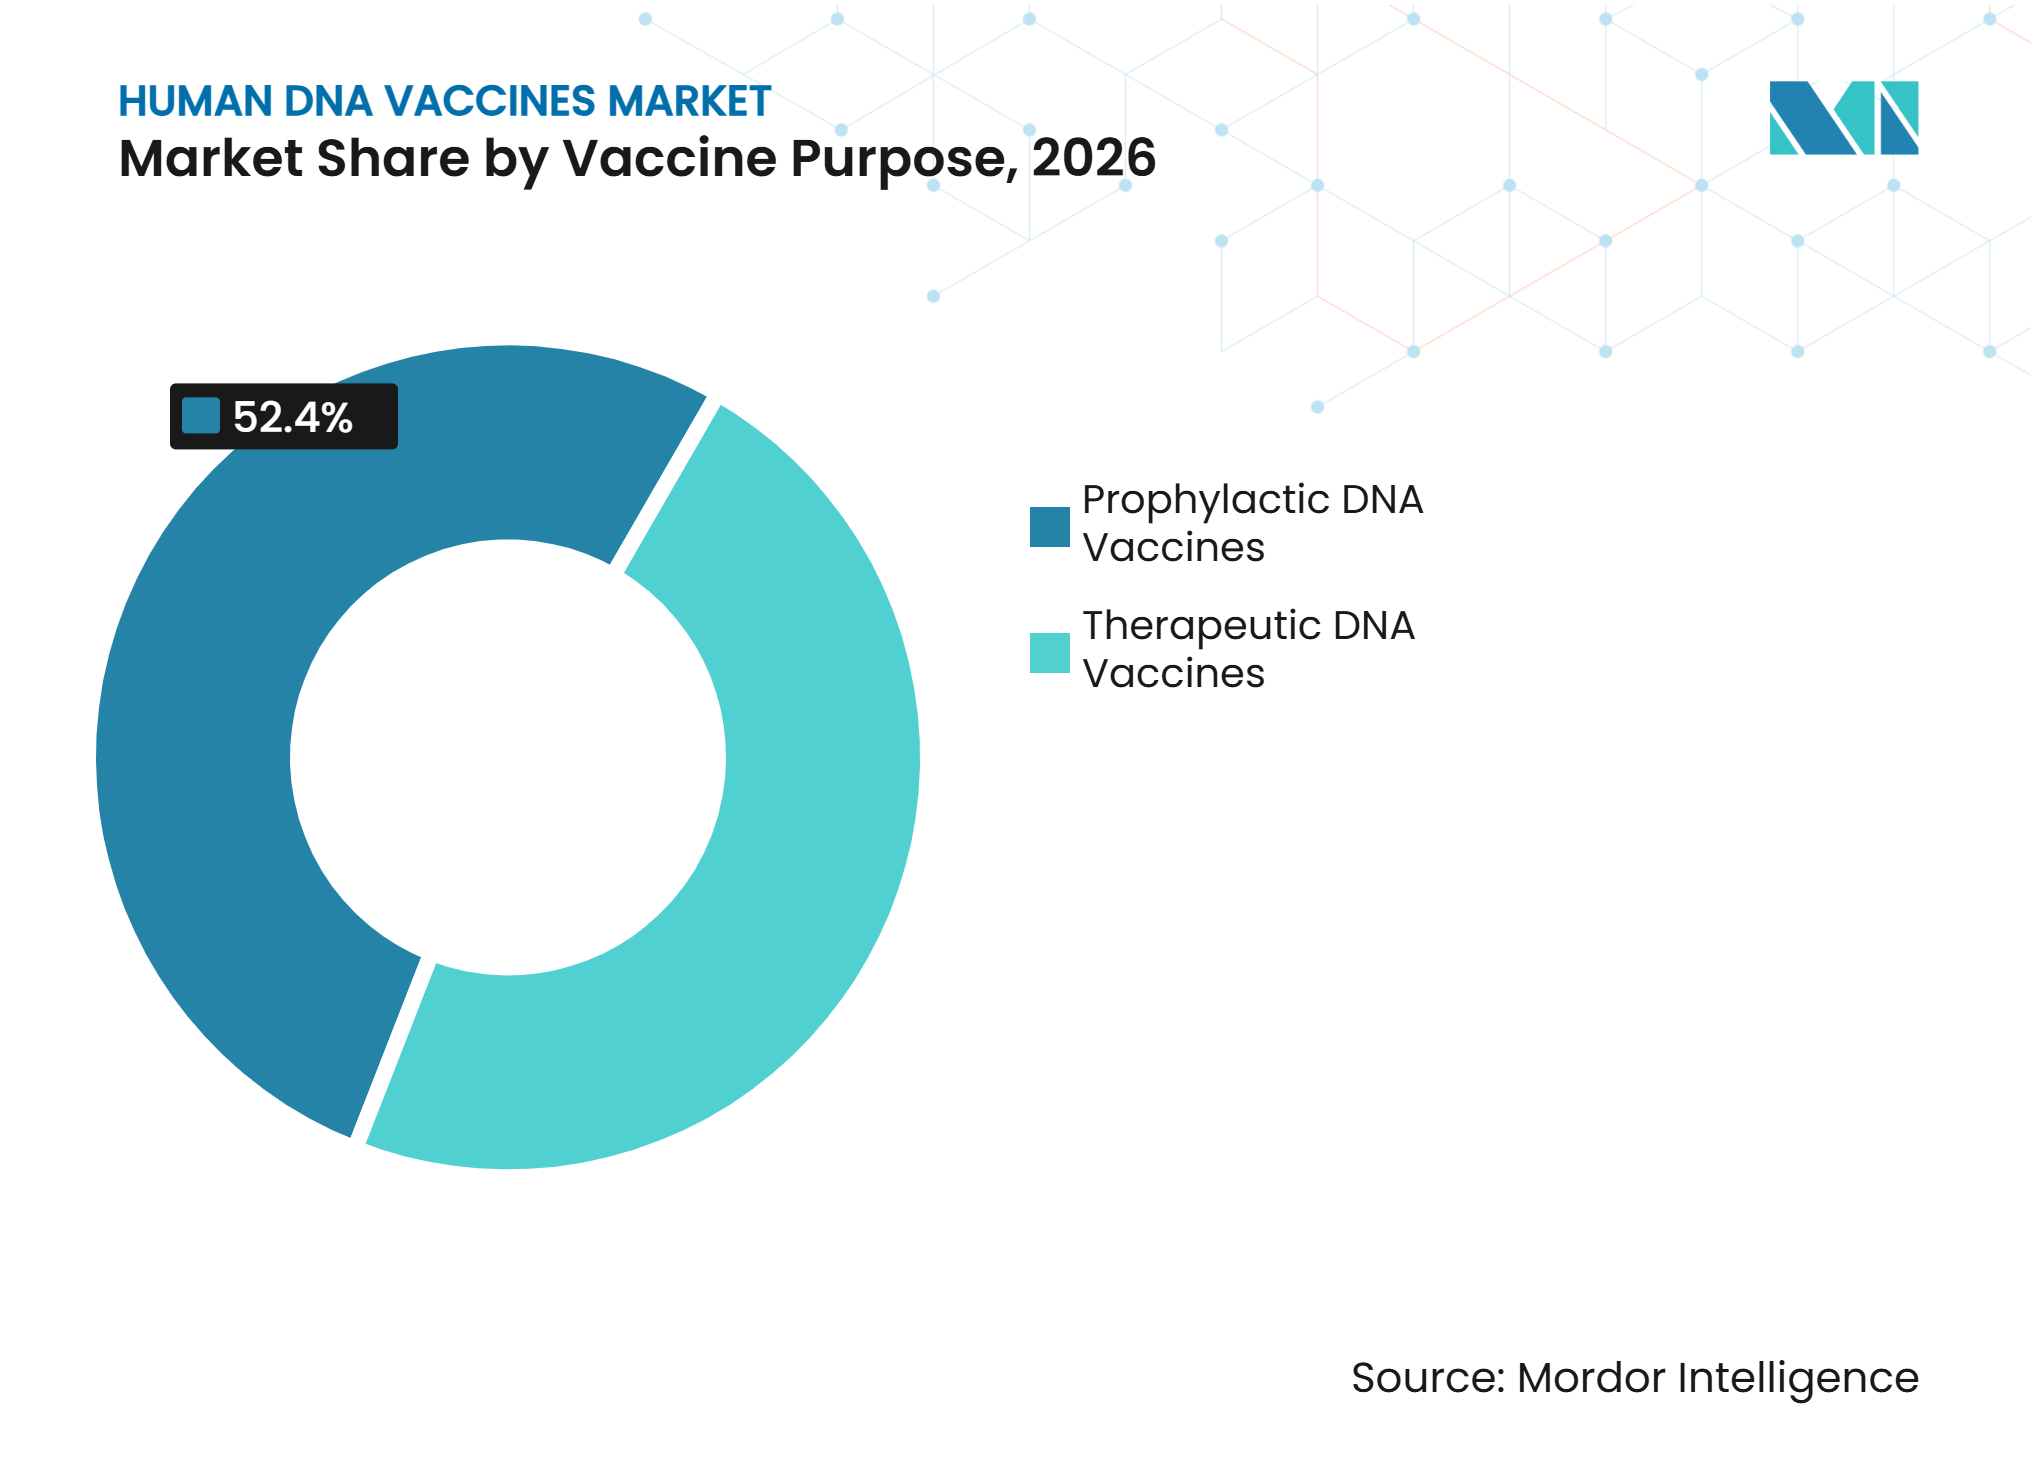
- Por finalidade da vacina, as vacinas de DNA profiláticas detinham 52,42% da receita em 2026, enquanto as vacinas de DNA terapêuticas têm previsão de crescer a um CAGR de 8,12% até 2032.
- Por tipo de produto, as vacinas de DNA plasmídico detinham 43,25% da receita em 2026, e também têm projeção de expansão a um CAGR de 9,15% até 2032.
- Por método de entrega, a eletroporação detinha 38,21% da receita em 2026, enquanto a entrega por lipídios e nanopartículas tem previsão de crescer a um CAGR de 10,26% até 2032.
- Por via de administração, a via intradérmica detinha 41,13% da receita em 2026, enquanto a via intramuscular tem expectativa de crescer a um CAGR de 9,71% até 2032.
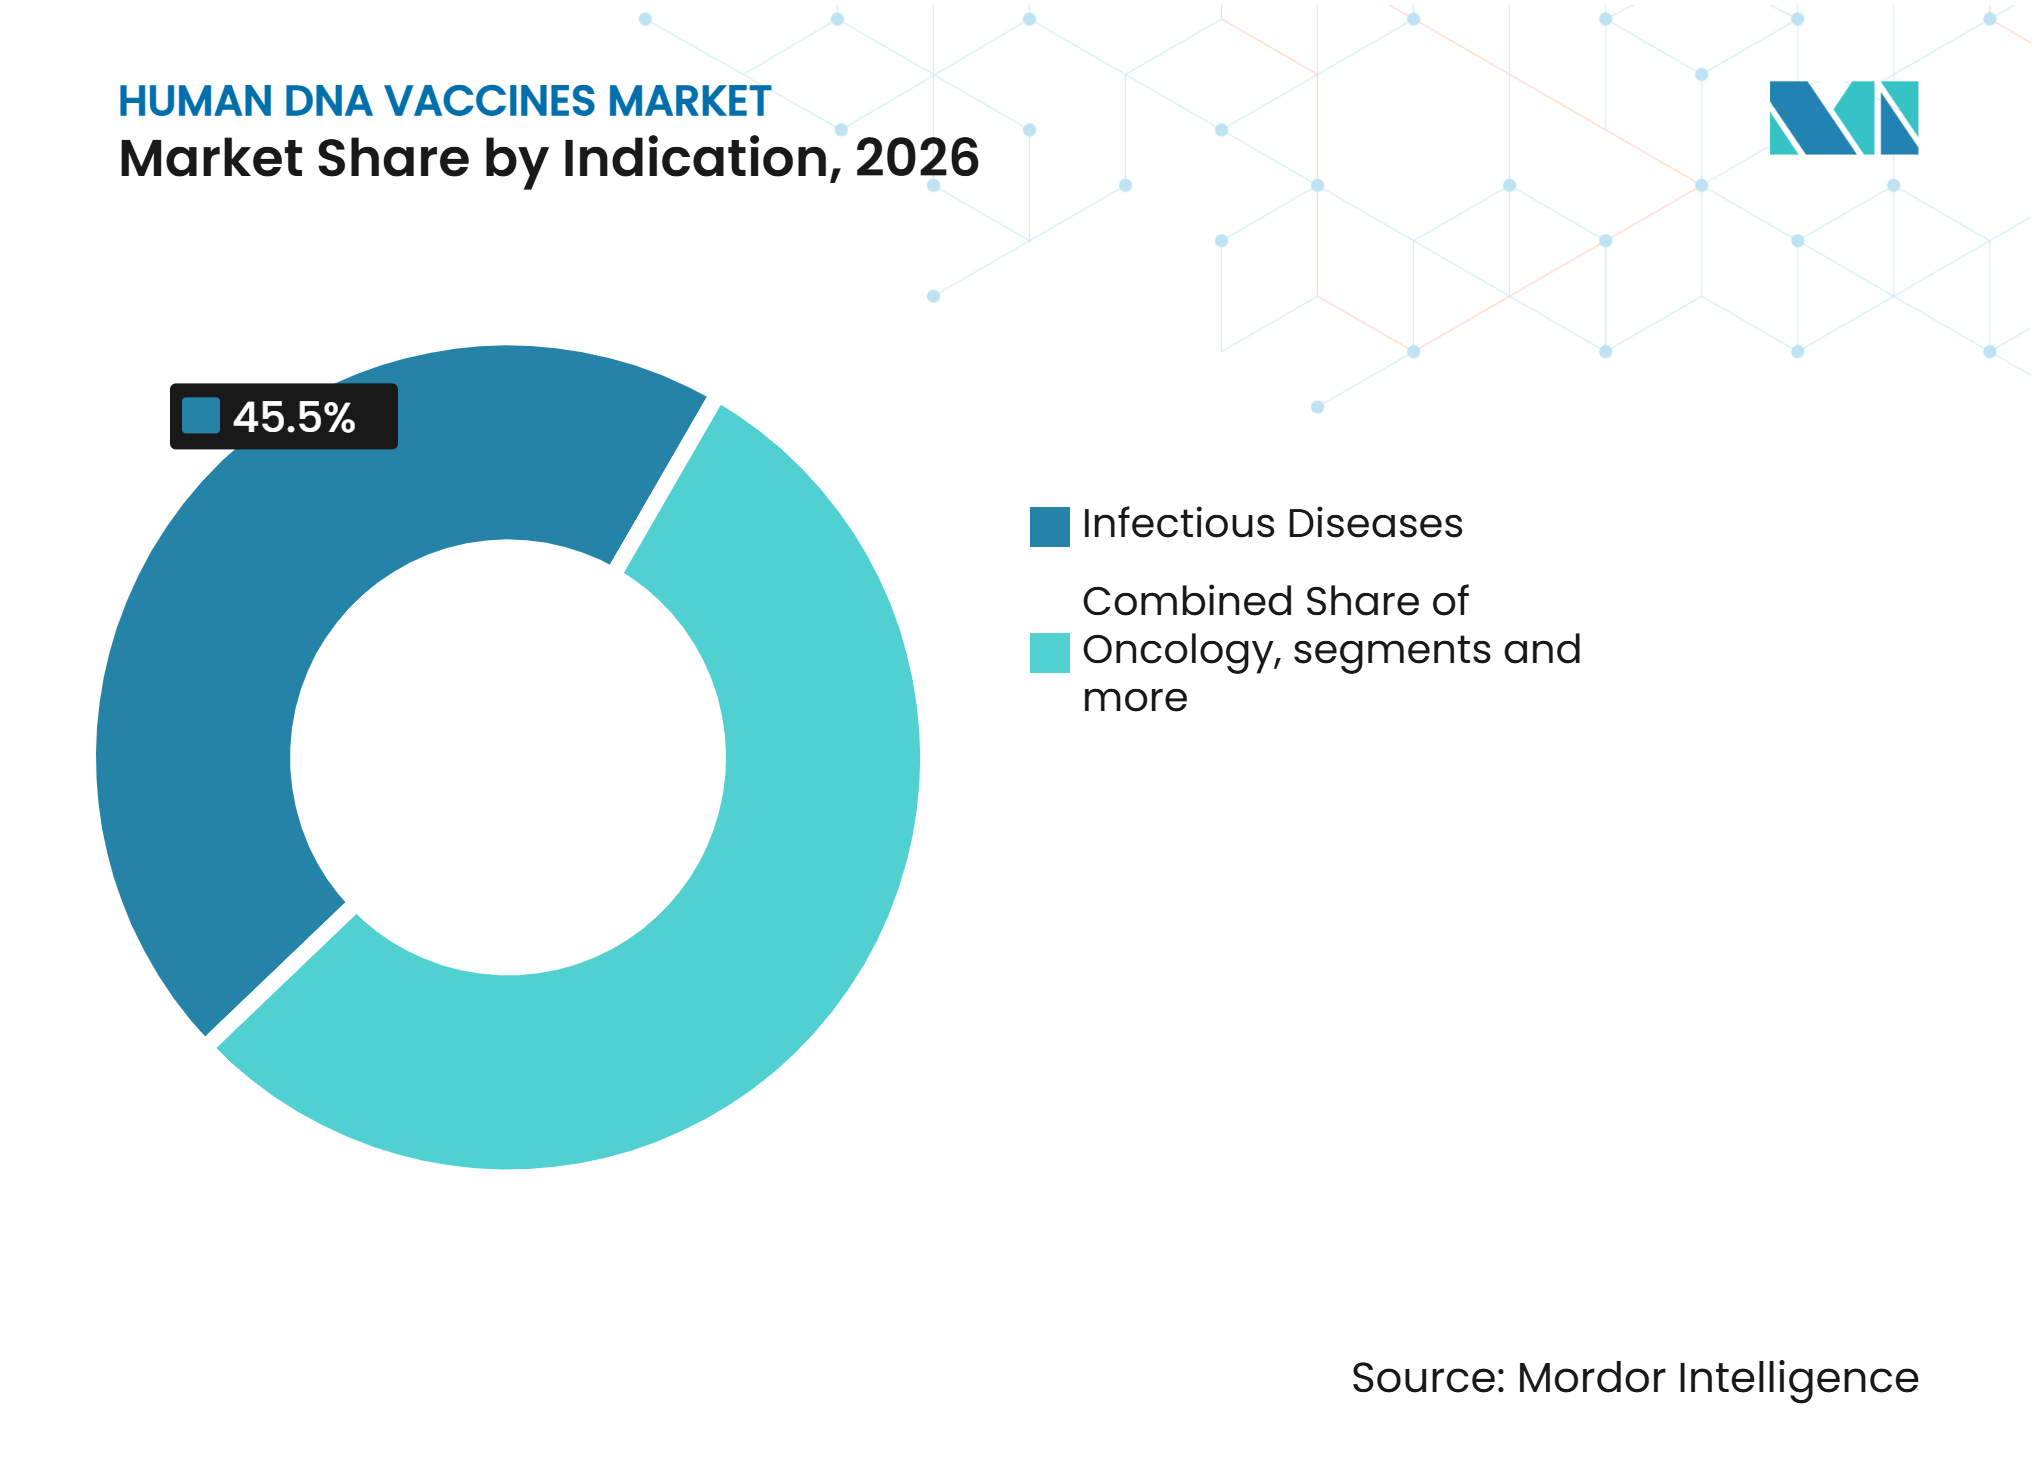
- Por indicação, as doenças infecciosas detinham 45,52% da receita em 2026, enquanto a oncologia tem previsão de crescer a um CAGR de 10,71% até 2032.
- Por usuário final, hospitais e clínicas detinham 42,22% da receita em 2026, enquanto os fornecedores governamentais e de saúde pública têm expectativa de crescer a um CAGR de 8,64% até 2032.
- Por geografia, a América do Norte detinha 47,36% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 11,37% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Avanço dos Pipelines de Imunoterapia Oncológica com DNA | +1.7% | Global, com atividade de curto prazo nos centros clínicos da América do Norte e da Europa | Médio prazo (2-4 anos) |
| Demanda por Doenças Infecciosas e Preparação para Pandemias | +1.5% | Global, especialmente Ásia-Pacífico, Oriente Médio, África e América do Sul | Curto prazo (≤ 2 anos) |
| Fabricação Rápida, Escalável e Potencialmente Termoestável | +1.4% | Global, com ganhos iniciais no Reino Unido, nos Estados Unidos e nos centros de CDMO da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão do Desenvolvimento de Vacinas Personalizadas de Neoantigênios | +1.2% | América do Norte e Europa, com atividade crescente na Coreia do Sul e no Japão | Longo prazo (≥ 4 anos) |
| Fabricação de DNA Livre de Células Permitindo Ciclos Mais Rápidos da Sequência à Clínica | +0.9% | América do Norte e Europa, com adoção na Ásia-Pacífico esperada de 2027 a 2029 | Médio prazo (2-4 anos) |
| Respostas de Células T Localizadas em Tecidos para Doenças Anatômicas Raras | +0.6% | América do Norte e Europa, com aplicações de nicho no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Avanço dos Pipelines de Imunoterapia Oncológica com DNA
Os programas oncológicos estão direcionando as vacinas de DNA para uso terapêutico com marcos regulatórios mais claros. A ApolloBio reportou resultados positivos de topo de linha da Fase 3 em maio de 2026 para o VGX-3100 em displasia cervical e declarou que planeja uma submissão regulatória na China.[1] O pedido de licença de biológicos da INOVIO para o INO-3107 em papilomatose respiratória recorrente permanece sob revisão da FDA, com data de ação em 30 de outubro de 2026. Os resultados da Fase 1/2 mostraram que 86% dos participantes alcançaram uma redução de 50% a 100% nas cirurgias no ano 2 sem dosagem adicional. Uma aprovação bem-sucedida daria aos programas posteriores de medicina de DNA um ponto de referência regulatório nos Estados Unidos. Esse desenvolvimento poderia fortalecer as discussões sobre planejamento de desenvolvimento e acesso ao mercado em todo o mercado de vacinas de DNA humano.
Demanda por Doenças Infecciosas e Preparação para Pandemias
O interesse governamental em fabricação flexível de vacinas apoia o desenvolvimento de vacinas de DNA para ameaças infecciosas. Um estudo de Fase 1b do INO-4500 inscreveu 220 adultos saudáveis em Gana e não reportou eventos adversos de Grau 3 ou superior relacionados ao tratamento. O estudo também reportou aumentos estatisticamente significativos em anticorpos de ligação nas semanas 6 e 12 na coorte de 2 mg.[2] Um estudo de Fase 2a do INO-4700 para o MERS-CoV confirmou respostas imunes humorais e celulares em doses de 0,6 mg a 2 mg administradas por via intradérmica com eletroporação. A termoestabilidade e a indução de células T são relevantes onde a resposta a surtos deve alcançar ambientes com capacidade limitada de cadeia de frio. Essas características mantêm a preparação para pandemias como uma importante fonte de atividade de programas no mercado de vacinas de DNA humano.
Fabricação Rápida, Escalável e Potencialmente Termoestável
Os métodos de fabricação estão mudando à medida que a síntese enzimática e livre de células se aproxima de um uso mais amplo. A instalação Hampton da Touchlight recebeu uma licença da MHRA para fabricação de DNA livre de células em conformidade com as BPF em janeiro de 2025.[3] Sua instalação Morelands recebeu o Prêmio ISPE de Instalação do Ano por Inovação em maio de 2025, após a empresa triplicar a capacidade de produção. Um estudo de 2025 constatou que o DNA sintetizado enzimaticamente alcançou respostas imunes de anticorpos e celulares comparáveis ao material de vacina plasmídica in vivo. O estudo reportou uma taxa de erro de 1 mutação por 10.000 bases e descreveu um cronograma de produção que poderia ser reduzido para 3 dias. Esses resultados apoiam uma opção de fabricação capaz de melhorar a capacidade de resposta do fornecimento no mercado de vacinas de DNA humano.
Expansão do Desenvolvimento de Vacinas Personalizadas de Neoantigênios
Vacinas de DNA personalizadas estão sendo desenvolvidas para atingir mutações tumorais que diferem entre os pacientes. Uma revisão de 2026 reportou que as vacinas de DNA podem gerar respostas de células T CD8+ mais fortes contra neoantigênios do que as abordagens de RNA ou peptídeos. A revisão também constatou que formulações de DNA revestidas com nanopartículas superaram a eletroporação na indução de células T nas comparações avaliadas. Um estudo de Fase 1 em glioblastoma inscreveu 9 pacientes que receberam vacinas de DNA personalizadas direcionadas a até 40 neoantigênios distribuídos espacialmente por paciente. Os pesquisadores avaliaram as respostas imunes usando sequenciamento em massa do receptor de células T e sequenciamento de RNA de núcleo único. Esse trabalho clínico apoia o interesse contínuo em aplicações oncológicas personalizadas dentro do mercado de vacinas de DNA humano.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Menor Imunogenicidade com Injeção Convencional | -0.9% | Global, especialmente onde a infraestrutura de eletroporação é limitada no Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Ônus do Dispositivo de Eletroporação e Complexidade de Administração | -0.7% | Global, especialmente países de renda média-baixa e ambientes de atenção primária à saúde | Médio prazo (2-4 anos) |
| Precedente Comercial e de Reembolso Humano Limitado | -1% | América do Norte e Europa, com efeitos nos prazos mais amplos de acesso ao mercado | Longo prazo (≥ 4 anos) |
| Incerteza Regulatória e Longos Requisitos de Validação Clínica | -0.8% | Global, particularmente nos diferentes sistemas regulatórios da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Menor Imunogenicidade com Injeção Convencional
As injeções convencionais de DNA plasmídico historicamente exigiram doses de 1 mg a 5 mg para produzir expressão antigênica suficiente. Essa faixa de dosagem é superior à utilizada pelas abordagens de mRNA com nanopartículas lipídicas e pode aumentar o custo por dose. A entrega por nanopartículas lipídicas está sendo avaliada para reduzir essa diferença. Uma revisão de 2026 encontrou respostas de células T mais fortes e anticorpos antígeno-específicos com DNA revestido com nanopartículas lipídicas do que com eletroporação em comparações diretas. O campo permanece dependente de administração assistida por dispositivos até que essas formulações obtenham validação clínica em estágio mais avançado. Essa dependência limita a gama de ambientes nos quais os produtos podem ser administrados no mercado de vacinas de DNA humano.
Ônus do Dispositivo de Eletroporação e Complexidade de Administração
A eletroporação pode melhorar a captação de plasmídeos, mas requer pessoal treinado, equipamentos alimentados por energia e suprimentos coordenados. O dispositivo CELLECTRA da INOVIO possui marcação CE, mas suas condições de uso limitam a implantação em ambientes de saúde comunitária e atenção primária. Esse requisito impõe um limite prático à escala fora de instalações especializadas. Sistemas alternativos de entrega estão acumulando evidências clínicas, mas a confirmação em estágio avançado ainda é necessária antes que os sistemas de saúde possam depender deles. Até então, a dependência de dispositivos pode retardar a adoção, à medida que os prestadores avaliam o custo de vacinar completamente cada pessoa. Isso também contribui para um ambiente de compras mais cauteloso em todo o mercado de vacinas de DNA humano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Finalidade da Vacina:
Programas Profiláticos Mantêm a Maior Base Enquanto os Programas Terapêuticos Crescem Mais RapidamenteAs vacinas de DNA profiláticas capturaram 52,42% da participação do mercado de vacinas de DNA humano em 2026. Sua posição refletiu seu uso em programas de prevenção de doenças infecciosas, onde a flexibilidade de armazenamento e as opções de fabricação são importantes. Os programas incluíram prevenção relacionada ao MERS, febre de Lassa, Ebola e HPV. As vacinas de DNA terapêuticas têm previsão de crescer a um CAGR de 8,12% de 2027 a 2032. O tamanho do mercado de vacinas de DNA humano para vacinas terapêuticas é apoiado por programas de oncologia e doenças associadas ao HPV que se aproximam de decisões regulatórias. A submissão planejada na China para o VGX-3100 segue o resultado positivo de topo de linha da Fase 3 reportado em maio de 2026.
O INO-3107 também confere à categoria terapêutica um importante evento regulatório nos Estados Unidos em 2026. Os programas profiláticos e terapêuticos podem usar infraestrutura de produção de plasmídeos semelhante. Instalações compartilhadas podem melhorar a economia de lotes à medida que a demanda clínica aumenta. Esse modelo pode ser útil quando os desenvolvedores operam múltiplos programas a partir da mesma plataforma. As duas categorias, portanto, não dependem inteiramente de sistemas de fabricação separados. Essa conexão permite que as melhorias de fabricação beneficiem ambas as partes do setor de vacinas de DNA humano.


Por Tipo de Produto:
O DNA Plasmídico Detém a Maior Posição à Medida que Formatos Alternativos AvançamAs vacinas de DNA plasmídico detinham 43,25% da receita por tipo de produto em 2026 e também têm projeção de expansão a um CAGR de 9,15% até 2032. Essa posição foi apoiada pelo conhecimento de produção acumulado e pelas práticas analíticas estabelecidas. Os formatos plasmídicos também aparecem em uma ampla gama de programas clínicos ativos. Os CDMOs estão aumentando a capacidade de lotes à medida que as necessidades de fornecimento clínico crescem. O mercado de vacinas de DNA humano continuou a depender de plasmídeos porque seu caminho de desenvolvimento é familiar para muitos patrocinadores de programas.
Os formatos lineares e de minicírculo estão recebendo mais atenção por suas propriedades físicas. Um estudo de 2025 publicado no Scientific Reports constatou que o DNA Ministring apresentou maior resistência ao estresse químico e mecânico do que o DNA plasmídico convencional. O estudo também constatou que a liofilização estendeu a vida útil do material avaliado. Estudos de DNA enzimático mostraram respostas imunes in vivo comparáveis ao material plasmídico. Essas descobertas criam pressão por formatos de produto capazes de encurtar os cronogramas de fabricação. O mercado de vacinas de DNA humano pode, portanto, suportar vários formatos de DNA em vez de um único padrão permanente.
Por Método de Entrega:
A Eletroporação Lidera o Uso Atual, Enquanto a Entrega por Lipídios e Nanopartículas Cresce Mais RapidamenteA eletroporação detinha 38,21% da receita por método de entrega em 2026. Ela permaneceu importante porque apoia a captação de plasmídeos em programas ativos de Fase 2 e Fase 3. Seu papel clínico ajudou a estabelecer métodos de administração repetíveis em ambientes especializados. A entrega por lipídios e nanopartículas tem previsão de crescer a um CAGR de 10,26% de 2027 a 2032. Essa taxa reflete o trabalho para aplicar abordagens de entrega desenvolvidas para produtos de mRNA a cargas úteis de DNA. O tamanho do mercado de vacinas de DNA humano para entrega por lipídios e nanopartículas está vinculado à possibilidade de reduzir os limiares efetivos de dose.
Uma revisão de 2026 identificou respostas imunes mais fortes para DNA revestido com nanopartículas do que para eletroporação em comparações diretas selecionadas. Essa evidência dá aos desenvolvedores um motivo para testar opções de entrega além de dispositivos alimentados por energia. Sistemas de lipossomas e polímeros também permanecem sob investigação. Cada alternativa precisa de evidências clínicas adequadas e desempenho prático de entrega. À medida que essas evidências se desenvolvem, o mercado de vacinas de DNA humano pode experimentar uma mudança gradual na composição dos métodos de entrega.
Por Via de Administração:
A Entrega Intradérmica Detém a Maior Participação, Enquanto a Entrega Intramuscular Ganha Apoio no PipelineA entrega intradérmica detinha 41,13% da receita por via de administração em 2026. Essa posição está vinculada às abordagens de eletroporação utilizadas em muitos programas de desenvolvimento estabelecidos. A entrega intradérmica pode apoiar a ativação localizada de células apresentadoras de antígenos. A entrega intramuscular tem expectativa de crescer a um CAGR de 9,71% de 2027 a 2032. O mercado de vacinas de DNA humano para entrega intramuscular é apoiado por formulações de DNA projetadas para entrega em depósito por nanopartículas lipídicas. O uso da injeção intramuscular como via familiar para o desenvolvimento de vacinas de ácidos nucleicos também a apoia.
O ensaio de Fase 1b do INO-4500 reportou tolerabilidade da eletroporação intramuscular em um grupo diversificado de adultos saudáveis. A entrega subcutânea também recebeu apoio de trabalhos em formulações de dose sólida liofilizadas. Um estudo de 2025 reportou estabilidade a 4°C a 42°C por 30 dias sem suporte de cadeia de frio. Os resultados apoiaram a viabilidade experimental da entrega subcutânea termoestável. As vias oral e mucosal permanecem em estágio pré-clínico inicial. A seleção da via no mercado de vacinas de DNA humano continuará a depender da resposta imune, do design da formulação e das necessidades práticas de administração.
Por Indicação:
Doenças Infecciosas Lideram a Receita Enquanto a Oncologia Expande na Taxa Mais AltaAs doenças infecciosas representaram 45,52% da receita por indicação em 2026. O trabalho ativo abordou MERS, febre de Lassa, Ebola, HIV e doenças relacionadas ao HPV. O ZyCoV-D permanece como a única vacina de DNA humano aprovada. A oncologia tem previsão de crescer a um CAGR de 10,71% de 2027 a 2032. Essa é a taxa mais alta entre as indicações listadas para o mercado de vacinas de DNA humano. A perspectiva de crescimento reflete o aumento da atividade em estágio avançado em programas terapêuticos contra o câncer.
Um estudo de Fase 1 em glioblastoma publicado em 2026 examinou ainda mais a vacinação de DNA multivalente personalizada com neoantigênios. Esses estudos fornecem evidências clínicas para abordagens oncológicas individualizadas. Alergias e condições autoimunes permanecem em estágio inicial. Sua possível relevância está vinculada a mecanismos de tolerância imune. As doenças infecciosas e a oncologia continuarão, portanto, a definir o principal perfil de indicação do mercado de vacinas de DNA humano.


Por Usuário Final:
Hospitais e Clínicas Lideram o Uso Atual, Enquanto os Fornecedores de Saúde Pública Crescem Mais RapidamenteHospitais e clínicas detinham 42,22% da receita por usuário final em 2026. Essa participação do mercado de vacinas de DNA humano reflete a necessidade de administração supervisionada quando os produtos utilizam eletroporação. Esses ambientes podem suportar pessoal treinado, equipamentos especializados e cuidados de acompanhamento. Os fornecedores governamentais e de saúde pública têm expectativa de crescer a um CAGR de 8,64% de 2027 a 2032. O mercado de vacinas de DNA humano depende desses compradores institucionais, onde os produtos em desenvolvimento inicial atendem às necessidades de saúde pública.
Institutos de pesquisa e centros médicos acadêmicos também apoiam a demanda por meio de estudos liderados por investigadores. Eles são particularmente relevantes para pesquisas de neoantigênios personalizados e parcerias acadêmicas. A capacidade de fabricação permanece importante porque esses programas precisam de material em conformidade com as BPF para trabalho clínico. O local de produção livre de células licenciado da Touchlight demonstra a crescente disponibilidade de capacidade especializada de fornecimento de DNA. À medida que os produtos terapêuticos avançam, as redes de oncologia hospitalar e os canais de farmácia especializada podem assumir um papel maior após 2028.
Análise Geográfica
América do Norte
A América do Norte detinha 47,36% da participação do mercado de vacinas de DNA humano em 2026. A região possui um denso pipeline clínico, financiamento institucional substancial e um ambiente regulatório avançado para programas de medicina de DNA. O INO-3107 tem uma data de ação da FDA em 30 de outubro de 2026. Um resultado favorável nos Estados Unidos criaria um ponto de referência comercial para outros candidatos. O Canadá e o México contribuem por meio de aquisições para pesquisa e atividade de ensaios clínicos.
Europa
A Europa detinha a segunda maior posição geográfica. O Reino Unido, a Alemanha e a França concentram programas clínicos de vacinas de DNA. Os desenvolvedores europeus também trabalham em diferentes plataformas de antígenos e entrega. Os requisitos regulatórios no Reino Unido e na União Europeia podem adicionar trabalho para empresas menores que buscam acesso a ambas as áreas.
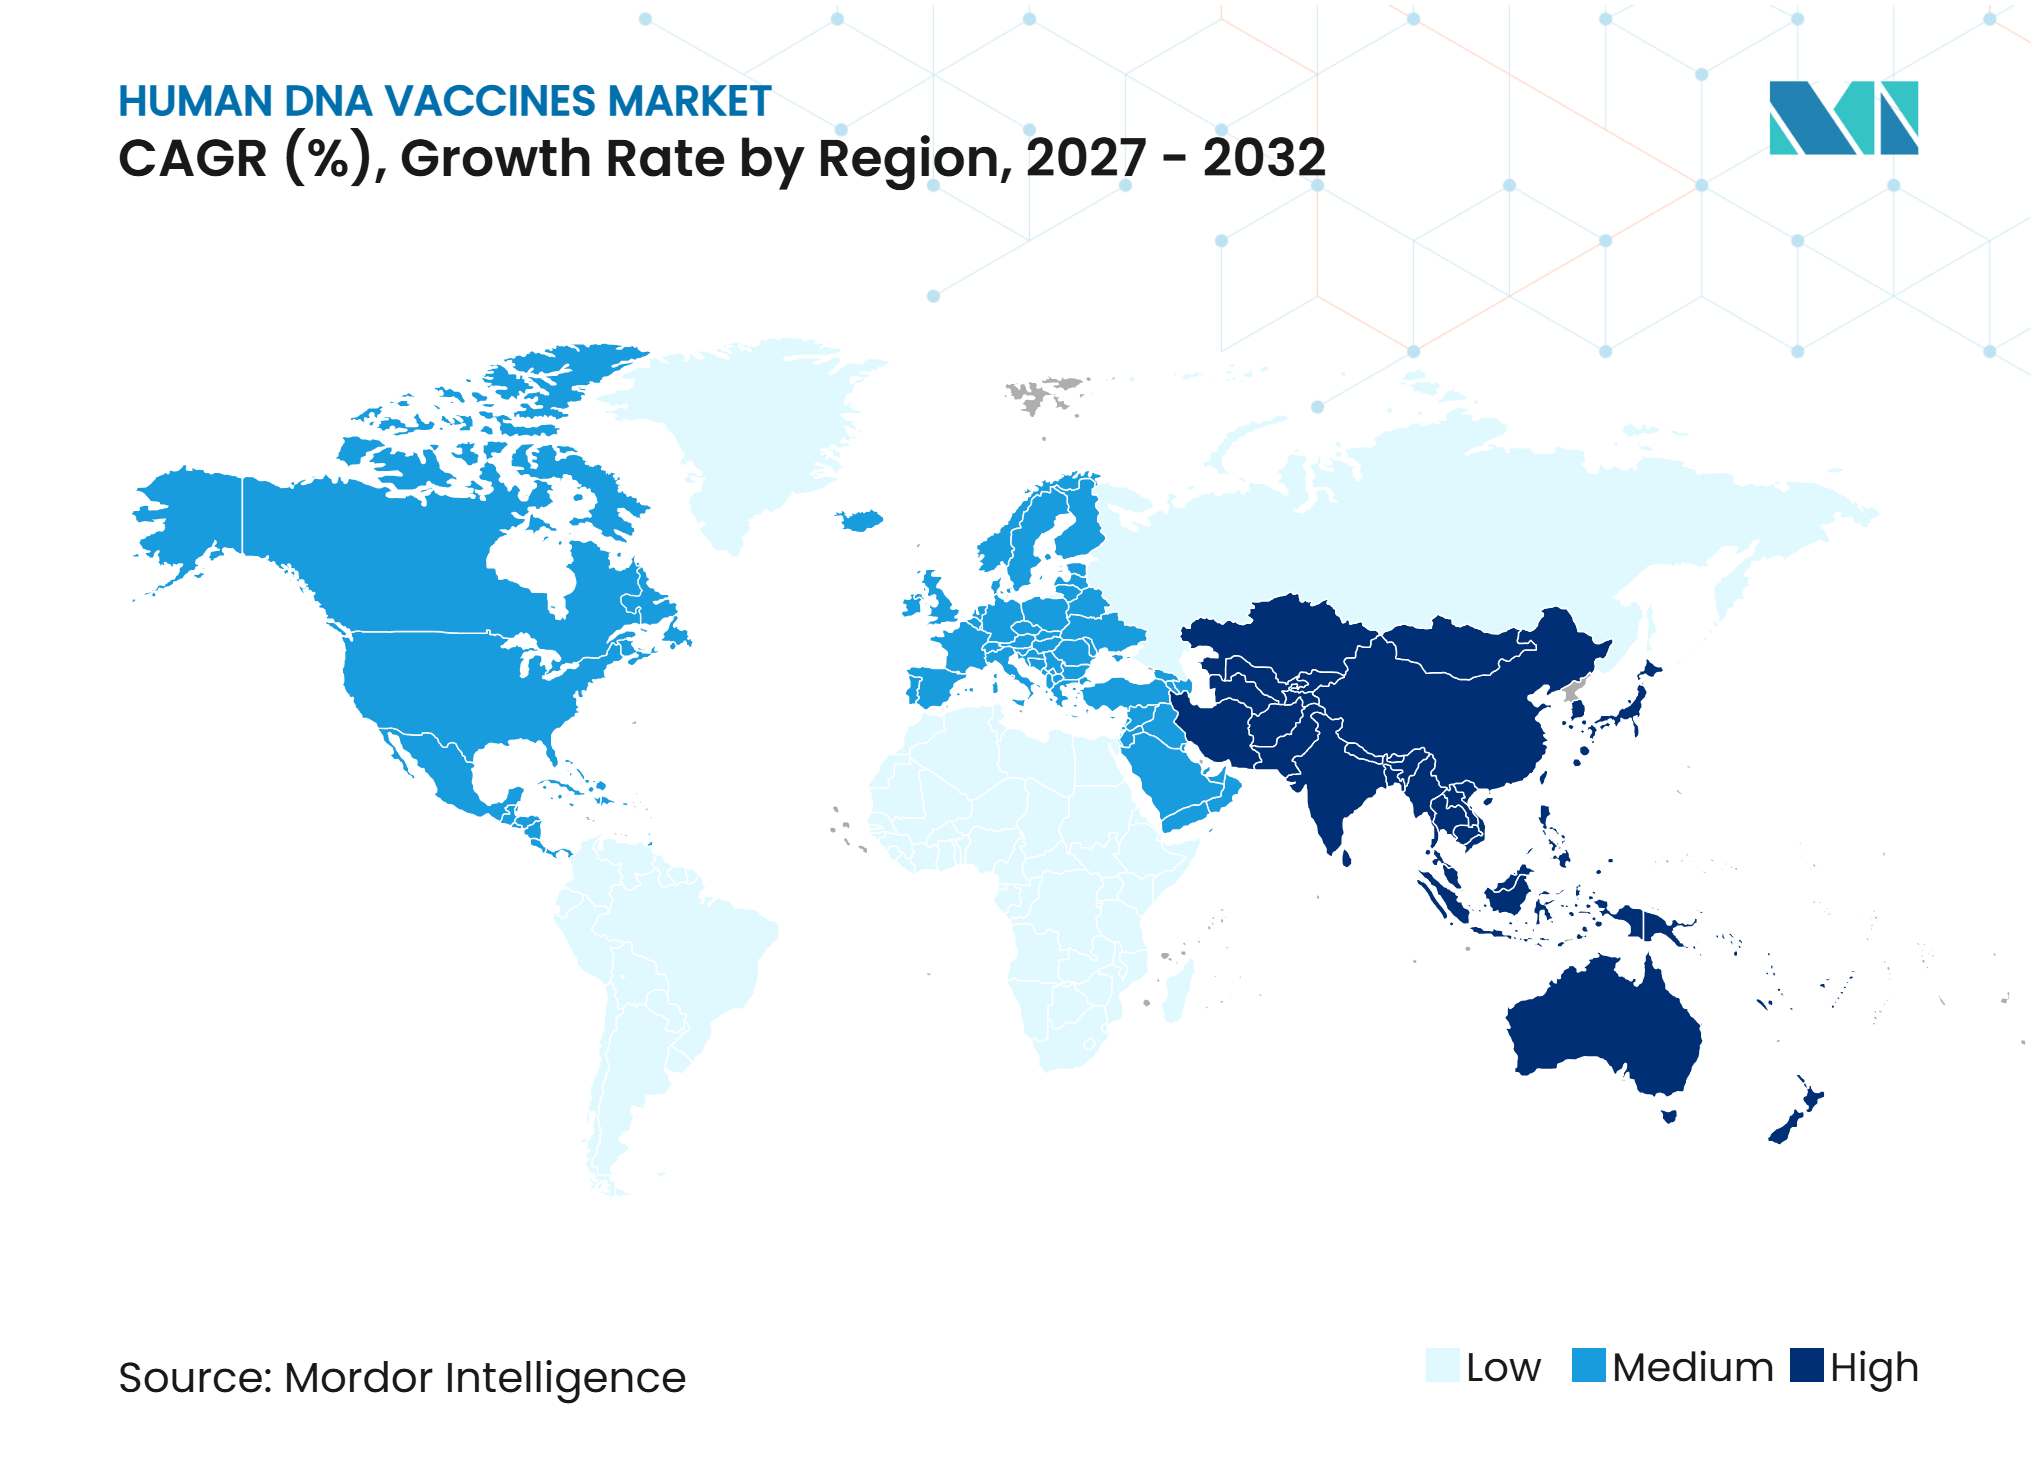
Ásia-Pacífico, América do Sul, Oriente Médio e África
A Ásia-Pacífico tem projeção de crescer a um CAGR de 11,37% de 2027 a 2032. É a região de crescimento mais rápido no mercado de vacinas de DNA humano. A China é um importante ambiente de aprovação de curto prazo após o resultado da Fase 3 do VGX-3100. A Organização Mundial da Saúde reportou que o Sudeste Asiático representou 34% dos casos globais de tuberculose em 2024, enquanto o Pacífico Ocidental representou 27%. Esse ônus apoia a atenção governamental contínua às doenças infecciosas. A América do Sul, o Oriente Médio e a África permanecem como áreas menores, onde parcerias e investimentos em infraestrutura de saúde são fatores importantes de demanda.
Cenário Competitivo
Concentração do Mercado
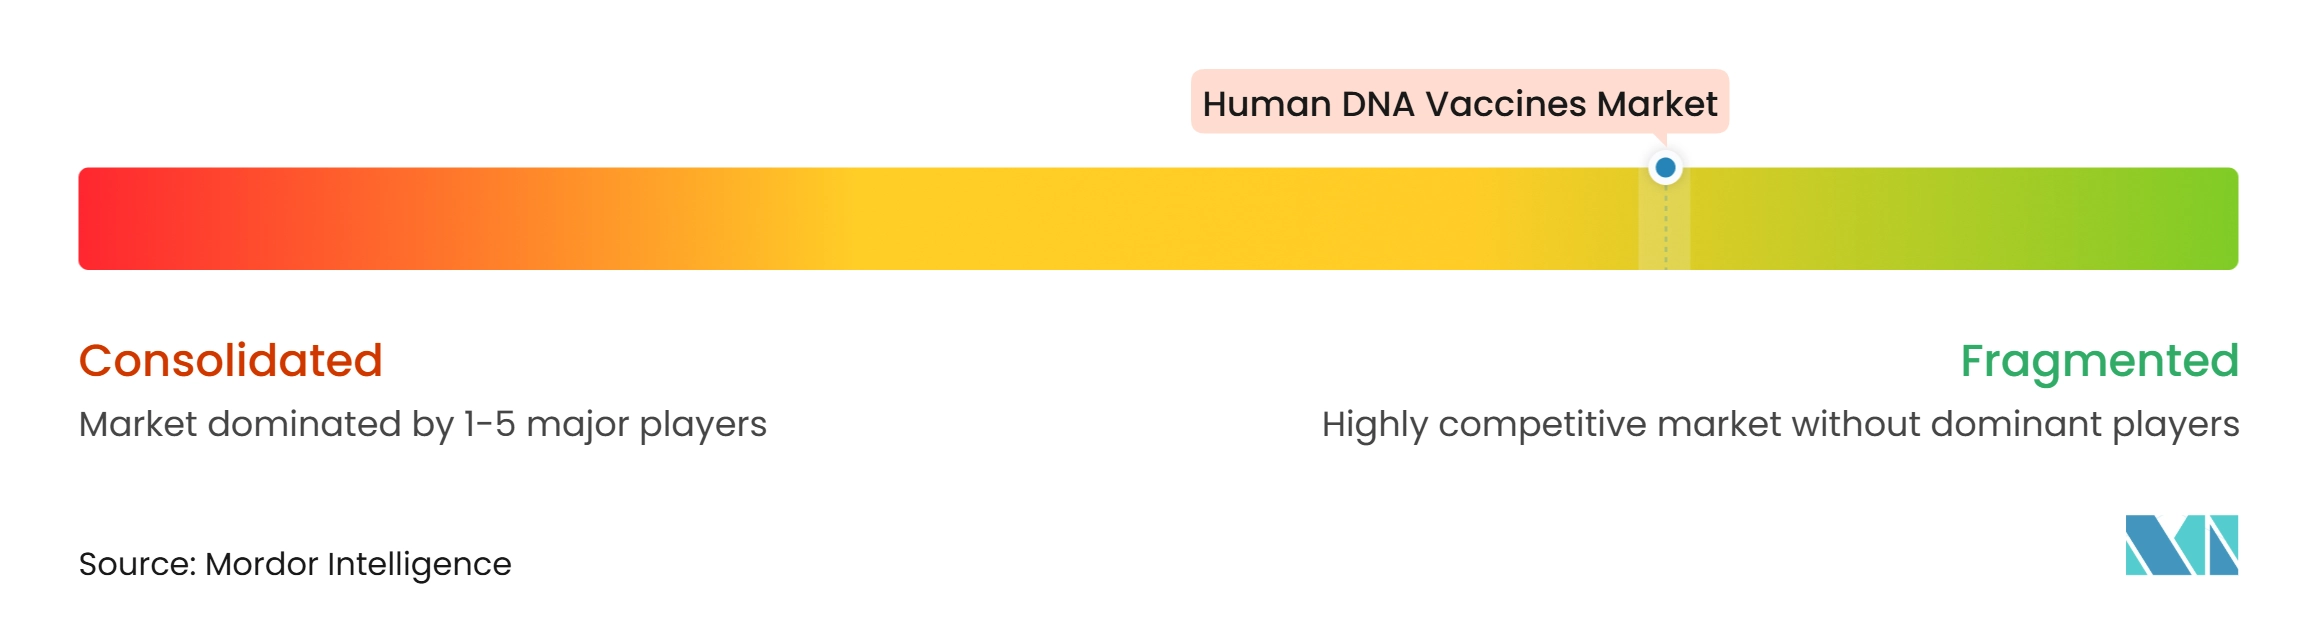
O mercado de vacinas de DNA humano é fragmentado e nenhuma empresa possui uma posição comercial dominante. A concorrência opera no desenvolvimento de antígenos, tecnologias de entrega e fabricação de DNA. Esses grupos nem sempre competem diretamente porque ocupam partes separadas da cadeia de valor. A INOVIO detém uma posição clínica avançada por meio de seu pedido INO-3107 em revisão pela FDA. A empresa também possui dados positivos de topo de linha da Fase 3 para o VGX-3100 da China.
A Touchlight expandiu seu papel estratégico por meio da fabricação licenciada de DNA livre de células. Sua licença da MHRA e a expansão de capacidade de 2025 fornecem aos desenvolvedores uma alternativa à produção convencional de plasmídeos. Um estudo de DNA enzimático de 2025 apoia essa direção ao reportar respostas imunes comparáveis ao material plasmídico. Uma segunda direção estratégica é o uso de formulações de lipídios e nanopartículas. Essas formulações podem reduzir os requisitos de dose e diminuir a dependência de dispositivos. Uma terceira direção é o desenvolvimento de vacinas personalizadas de neoantigênios para programas oncológicos.
Empresas com apenas sistemas de entrega baseados em eletroporação enfrentam um desafio prático se as alternativas apresentarem resultados fortes em estágio mais avançado. Os compradores podem buscar cada vez mais dados em mais de 1 método de entrega. Os requisitos de qualidade de fabricação permanecem centrais para parcerias e desenvolvimento de produtos. Os desenvolvedores também precisam de evidências clínicas e regulatórias antes que formatos alternativos possam estabelecer posições comerciais. O setor de vacinas de DNA humano, portanto, tem espaço para especialistas em design de antígenos, entrega e fabricação.
Líderes do Setor de Vacinas de DNA Humano
-
INOVIO Pharmaceuticals, Inc.
-
Zydus Lifesciences Limited
-
Genexine, Inc.
-
GC Biopharma Corp.
-
Takis Biotech S.r.l.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vacinas de DNA Humano Empresas cobertas neste relatório
- Aldevron LLC
- Applied DNA Sciences, Inc.
- Elegen Bio, Inc.
- Entos Pharmaceuticals Inc.
- GC Biopharma Corp.
- Geneos Therapeutics, Inc.
- Genexine, Inc.
- GeoVax Labs, Inc.
- Immuno Cure BioTech Limited
- INOVIO Pharmaceuticals, Inc.
- NEC
- PharmaJet, Inc.
- Scancell Holdings plc
- Shenzhen Geno-Immune Medical Institute
- Takara Bio
- Takis Biotech S.r.l.
- Touchlight Genetics Limited
- VGXI, Inc.
- Vical Incorporated
- Zydus Lifesciences Limited
Desenvolvimentos industriais recentes em Mercado de Vacinas de DNA Humano
- Agosto de 2026: A Genexine Life Sciences recebeu um Aviso de Concessão do USPTO para sua tecnologia de plataforma de vacina de DNA contra a COVID-19, depositada conjuntamente com a Agência de Controle e Prevenção de Doenças da Coreia, estendendo a proteção de propriedade intelectual aos Estados Unidos após a concessão de patente coreana em 2024 (10-2709169).
- Maio de 2026: A ApolloBio reportou resultados positivos de topo de linha da Fase 3 para o VGX-3100, a imunoterapia de DNA contra HPV da INOVIO para displasia cervical, atingindo seu endpoint primário de eficácia predefinido. A ApolloBio planeja uma submissão regulatória na China.
Escopo do Relatório Global do Mercado de Vacinas de DNA Humano
De acordo com o escopo do relatório, o mercado de vacinas de DNA humano refere-se ao segmento da indústria global focado no desenvolvimento, fabricação e comercialização de vacinas baseadas em DNA especificamente para uso humano. Essas vacinas empregam plasmídeos de DNA modificados para estimular respostas imunes contra doenças infecciosas e certos tipos de câncer.
O mercado de vacinas de DNA humano é segmentado por finalidade da vacina, tipo de produto, método de entrega, via de administração, indicação, usuário final e geografia. Por finalidade da vacina, o mercado é segmentado em vacinas de DNA profiláticas e vacinas de DNA terapêuticas. Por tipo de produto, o mercado é segmentado em vacinas de DNA plasmídico, vacinas de DNA linear, vacinas de DNA minicírculo e outros tipos de produto. Por método de entrega, o mercado é segmentado em eletroporação, injeção sem agulha, entrega por sucção, entrega por lipídios e nanopartículas, entrega por lipossomas e polímeros e outros métodos de entrega. Por via de administração, o mercado é segmentado em intradérmica, intramuscular, subcutânea, oral e mucosal e outras vias de administração. Por indicação, o mercado é segmentado em doenças infecciosas, oncologia, alergias e condições autoimunes e outras indicações. Por usuário final, o mercado é segmentado em hospitais e clínicas, fornecedores governamentais e de saúde pública, institutos de pesquisa e centros médicos acadêmicos, empresas farmacêuticas e de biotecnologia e organizações de pesquisa e fabricação contratadas. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Vacinas de DNA Profiláticas |
| Vacinas de DNA Terapêuticas |
| Vacinas de DNA Plasmídico |
| Vacinas de DNA Linear |
| Vacinas de DNA Minicírculo |
| Outros Tipos de Produto |
| Eletroporação |
| Injeção Sem Agulha |
| Entrega por Sucção |
| Entrega por Lipídios e Nanopartículas |
| Entrega por Lipossomas e Polímeros |
| Outros Métodos de Entrega |
| Intradérmica |
| Intramuscular |
| Subcutânea |
| Oral e Mucosal |
| Outras Vias de Administração |
| Doenças Infecciosas |
| Oncologia |
| Alergias e Condições Autoimunes |
| Outras Indicações |
| Hospitais e Clínicas |
| Fornecedores Governamentais e de Saúde Pública |
| Institutos de Pesquisa e Centros Médicos Acadêmicos |
| Empresas Farmacêuticas e de Biotecnologia |
| Organizações de Pesquisa e Fabricação Contratadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Finalidade da Vacina | Vacinas de DNA Profiláticas | |
| Vacinas de DNA Terapêuticas | ||
| Por Tipo de Produto | Vacinas de DNA Plasmídico | |
| Vacinas de DNA Linear | ||
| Vacinas de DNA Minicírculo | ||
| Outros Tipos de Produto | ||
| Por Método de Entrega | Eletroporação | |
| Injeção Sem Agulha | ||
| Entrega por Sucção | ||
| Entrega por Lipídios e Nanopartículas | ||
| Entrega por Lipossomas e Polímeros | ||
| Outros Métodos de Entrega | ||
| Por Via de Administração | Intradérmica | |
| Intramuscular | ||
| Subcutânea | ||
| Oral e Mucosal | ||
| Outras Vias de Administração | ||
| Por Indicação | Doenças Infecciosas | |
| Oncologia | ||
| Alergias e Condições Autoimunes | ||
| Outras Indicações | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Fornecedores Governamentais e de Saúde Pública | ||
| Institutos de Pesquisa e Centros Médicos Acadêmicos | ||
| Empresas Farmacêuticas e de Biotecnologia | ||
| Organizações de Pesquisa e Fabricação Contratadas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das vacinas de DNA humano até 2032?
O mercado de vacinas de DNA humano tem previsão de aumentar de 357,44 milhões de USD em 2026 para 384,43 milhões de USD em 2027, e atingir 553,18 milhões de USD até 2032, crescendo a um CAGR de 7,55% até 2032.
Qual finalidade de vacina gera atualmente a maior receita?
As vacinas de DNA profiláticas lideraram com 52,42% da receita em 2026, enquanto as vacinas terapêuticas têm expectativa de crescer mais rapidamente a um CAGR de 8,12%.
Qual abordagem de entrega está crescendo mais rapidamente para as vacinas de DNA humano?
A entrega por lipídios e nanopartículas tem previsão de expandir a um CAGR de 10,26% até 2032, a taxa mais rápida entre os métodos de entrega listados.
Qual região tem previsão de crescer mais rapidamente até 2032?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 11,37% de 2027 a 2032, a maior taxa regional.