
Marktgröße und Marktanteil für humane DNA-Impfstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 384.43 Millionen US-Dollar |
| Marktgröße (2032) | 553.18 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für humane DNA-Impfstoffe von Mordor Intelligence
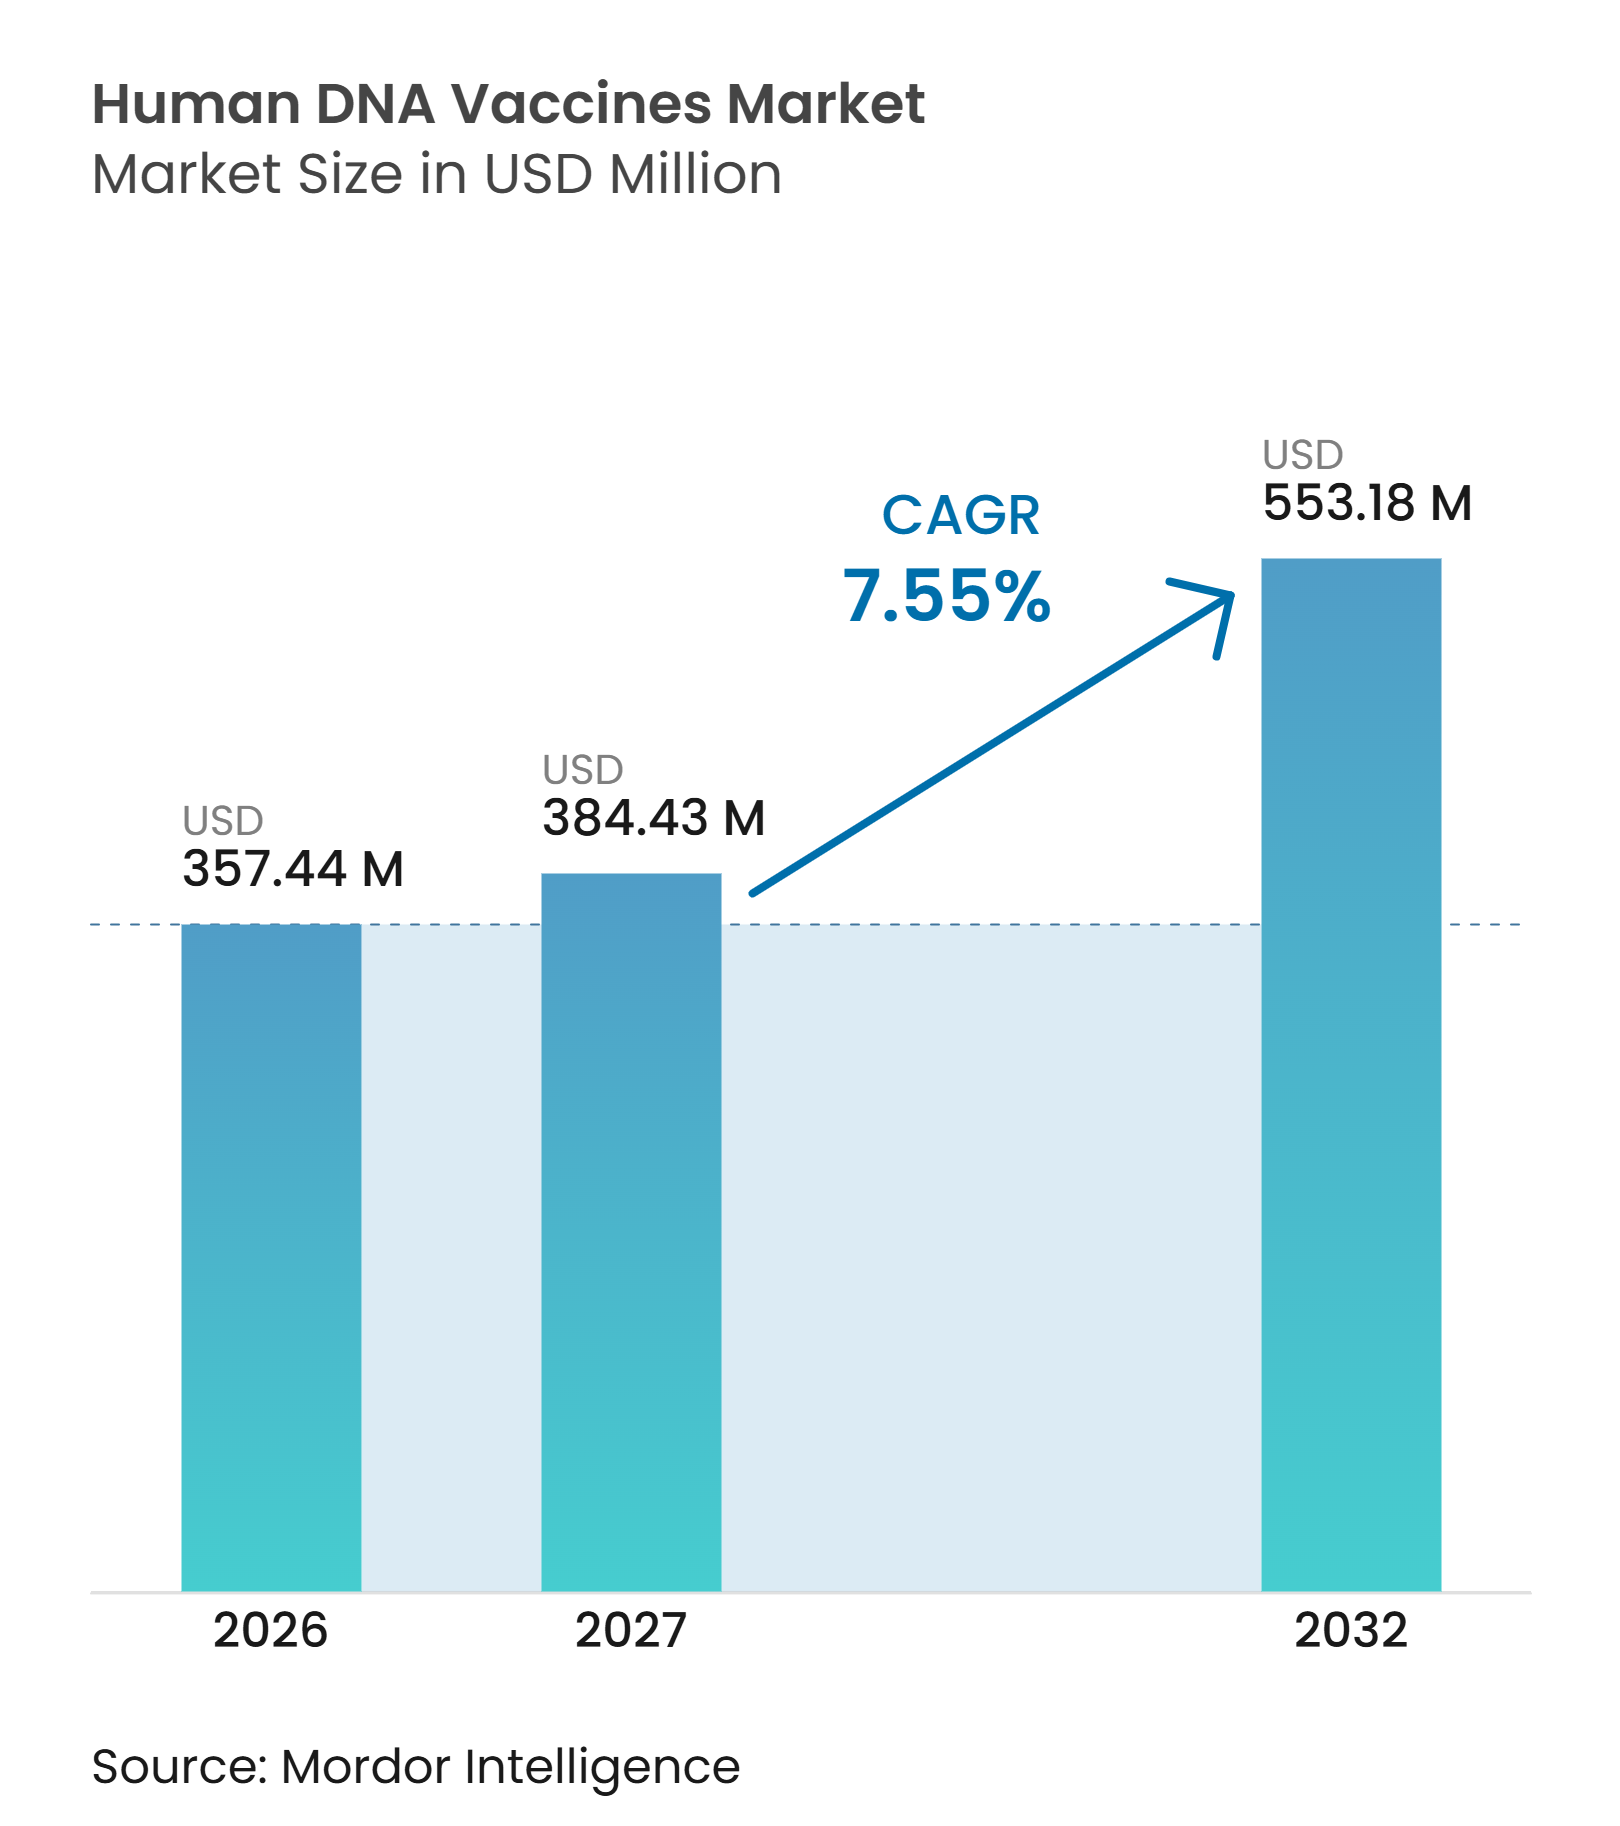
Die Marktgröße für humane DNA-Impfstoffe wird auf 357,44 Millionen USD im Jahr 2026, 384,43 Millionen USD im Jahr 2027 geschätzt und soll bis 2032 einen Wert von 553,18 Millionen USD erreichen, mit einem CAGR von 7,55 % von 2027 bis 2032.
Das Wachstum ist mit onkologischen Programmen in späten Entwicklungsphasen, der Nachfrage nach Vorsorge bei Infektionskrankheiten sowie Herstellungsverfahren verknüpft, die Produktionszyklen verkürzen können. Der Markt für humane DNA-Impfstoffe profitiert zudem von der Arbeit an Formulierungen, die den Dosisbedarf senken und die Abhängigkeit von herkömmlichen Verabreichungsgeräten verringern können. Entwickler verfolgen regulatorische Meilensteine in China und den Vereinigten Staaten, während Hersteller die zellfreie DNA-Kapazität ausbauen. Diese Veränderungen könnten die kommerzielle Rolle der Plattform erweitern, obwohl Erstattungspräzedenzfälle und Geräteanforderungen weiterhin wichtige Einschränkungen darstellen. Der Markt für humane DNA-Impfstoffe bleibt fragmentiert, da Antigenentwickler, Verabreichungsspezialisten und Hersteller in der Regel in getrennten Teilen der Wertschöpfungskette tätig sind.
Wesentliche Erkenntnisse des Berichts
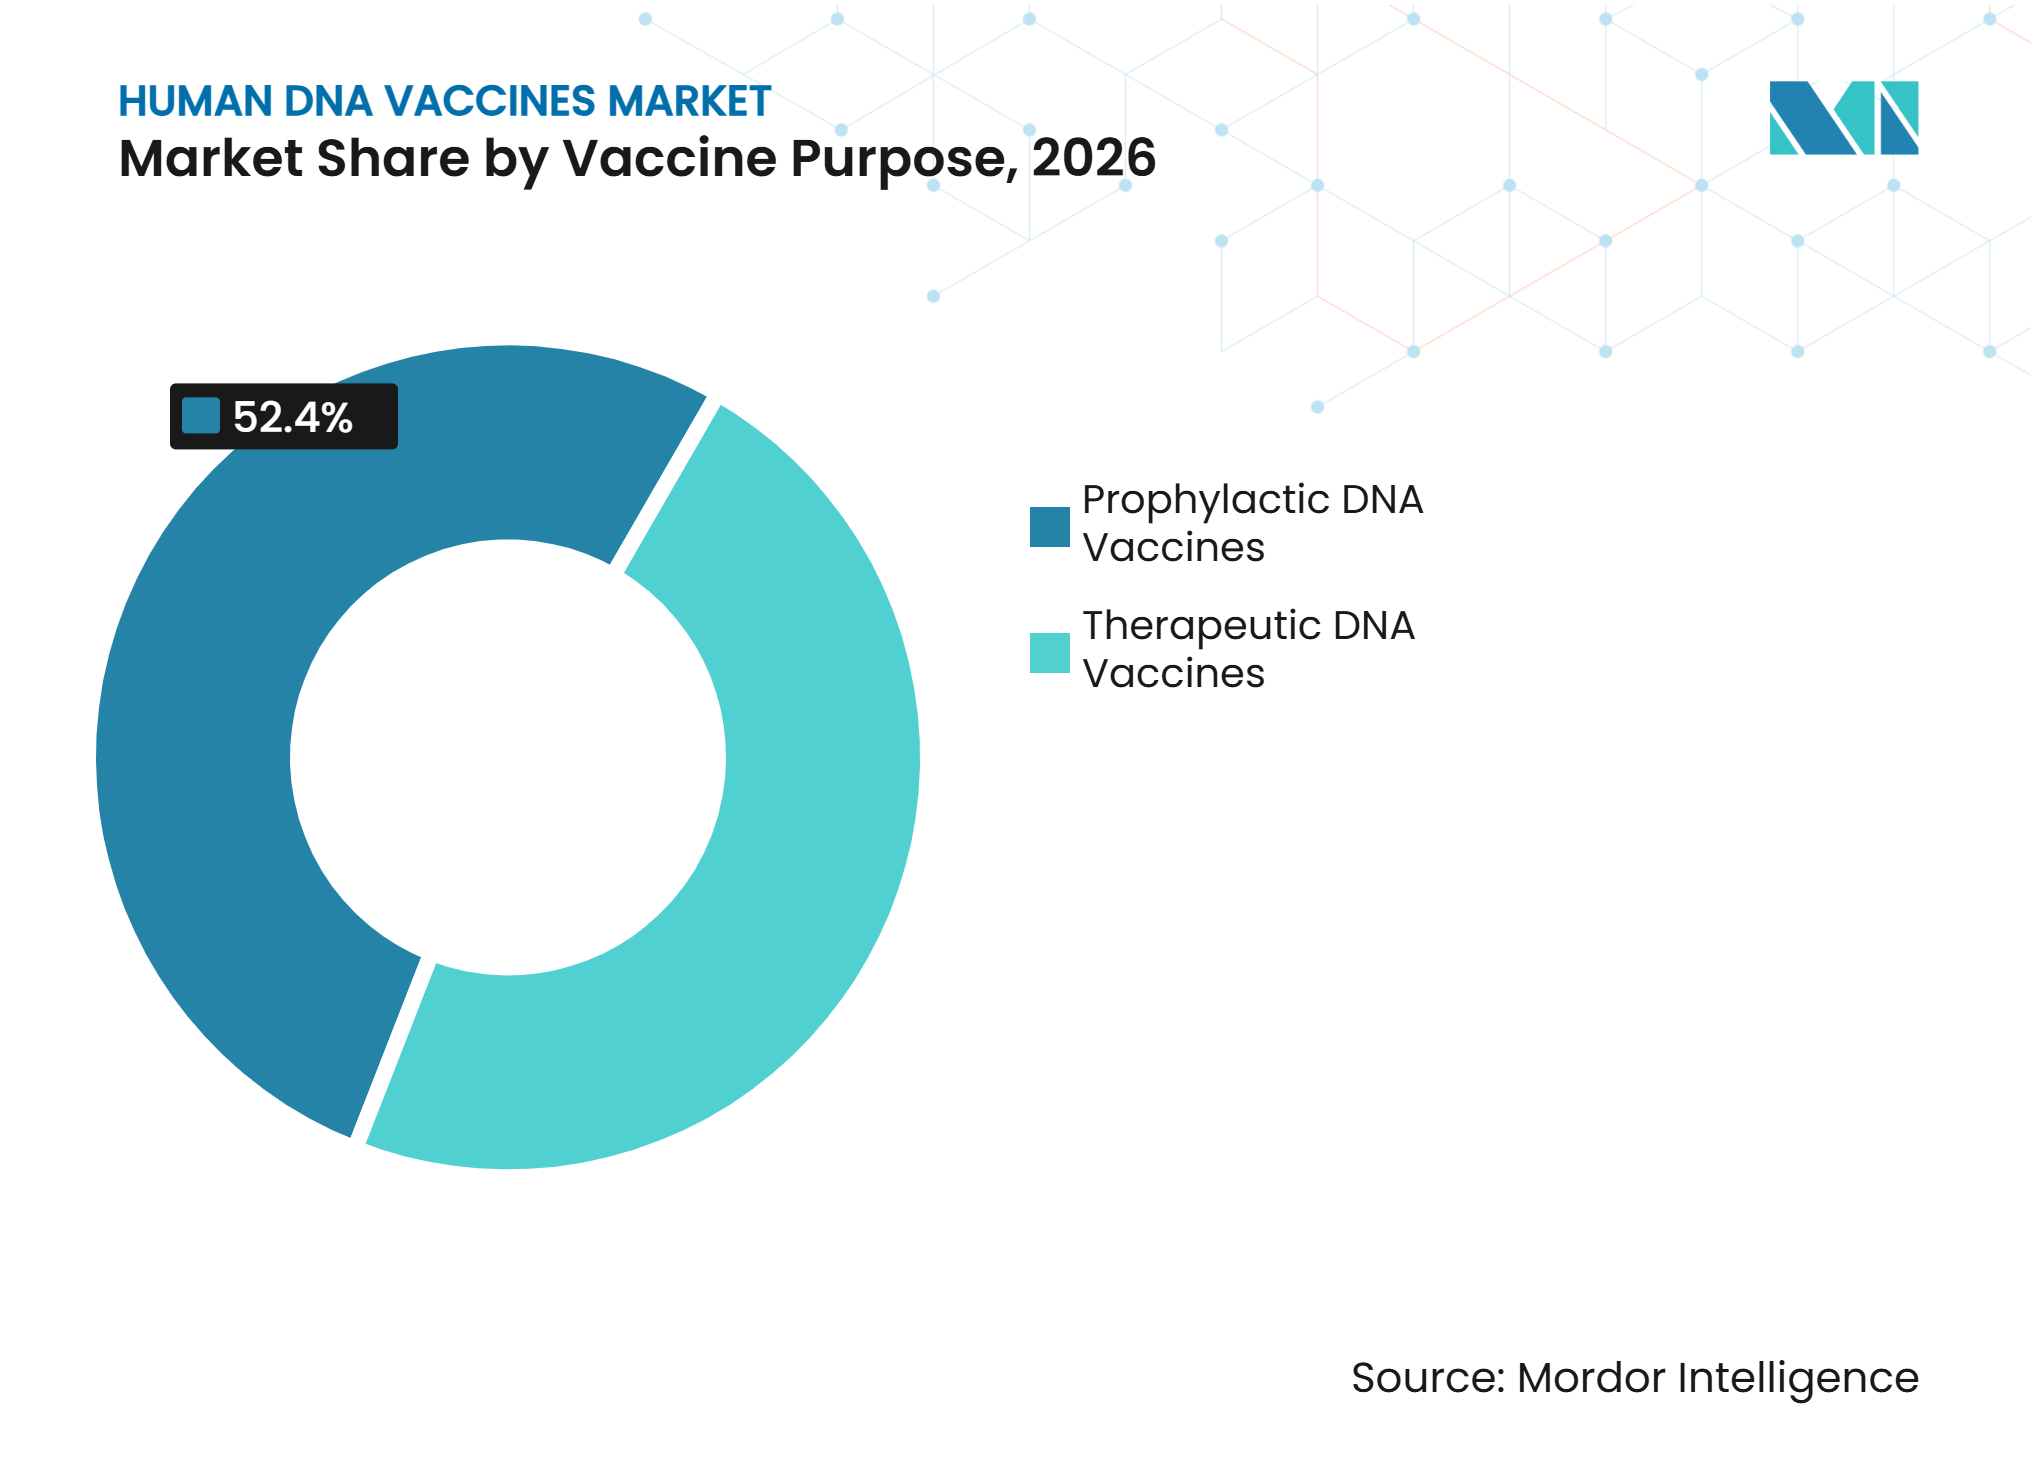
- Nach Impfstoffzweck hielten prophylaktische DNA-Impfstoffe im Jahr 2026 einen Umsatzanteil von 52,42 %, während therapeutische DNA-Impfstoffe bis 2032 mit einem CAGR von 8,12 % wachsen sollen.
- Nach Produkttyp hielten Plasmid-DNA-Impfstoffe im Jahr 2026 einen Umsatzanteil von 43,25 % und sollen bis 2032 ebenfalls mit einem CAGR von 9,15 % wachsen.
- Nach Verabreichungsmethode hielt die Elektroporation im Jahr 2026 einen Umsatzanteil von 38,21 %, während die Verabreichung mittels Lipid- und Nanopartikeln bis 2032 mit einem CAGR von 10,26 % wachsen soll.
- Nach Verabreichungsweg hielt die intradermale Verabreichung im Jahr 2026 einen Umsatzanteil von 41,13 %, während die intramuskuläre Verabreichung bis 2032 voraussichtlich mit einem CAGR von 9,71 % wachsen wird.
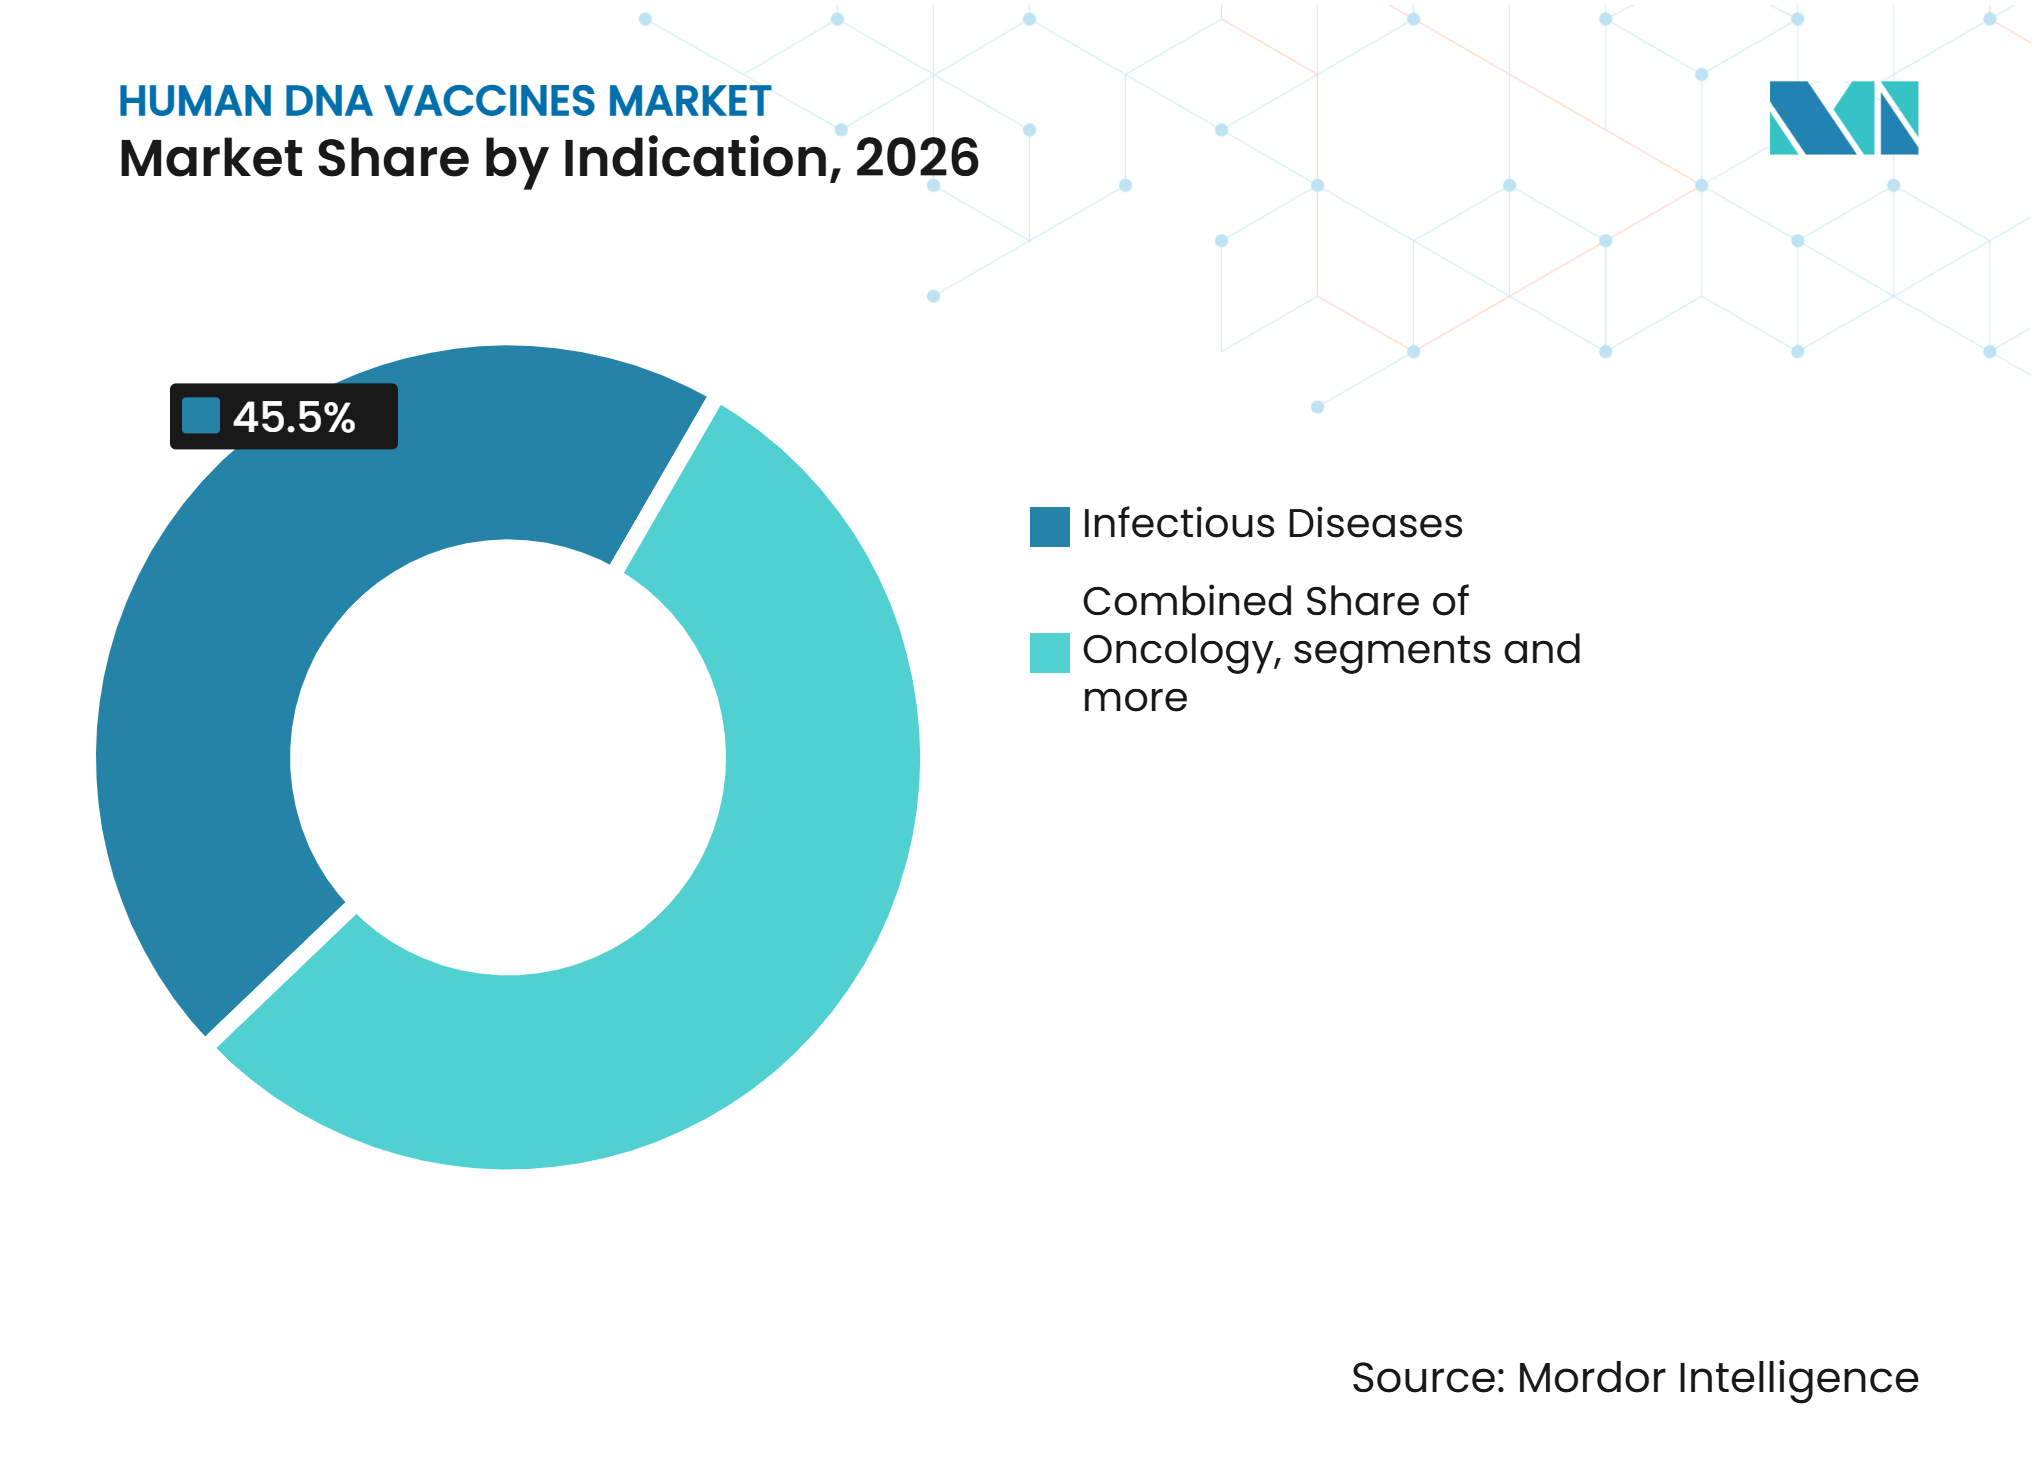
- Nach Indikation hielten Infektionskrankheiten im Jahr 2026 einen Umsatzanteil von 45,52 %, während die Onkologie bis 2032 mit einem CAGR von 10,71 % wachsen soll.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Umsatzanteil von 42,22 %, während staatliche und öffentliche Gesundheitslieferanten bis 2032 voraussichtlich mit einem CAGR von 8,64 % wachsen werden.
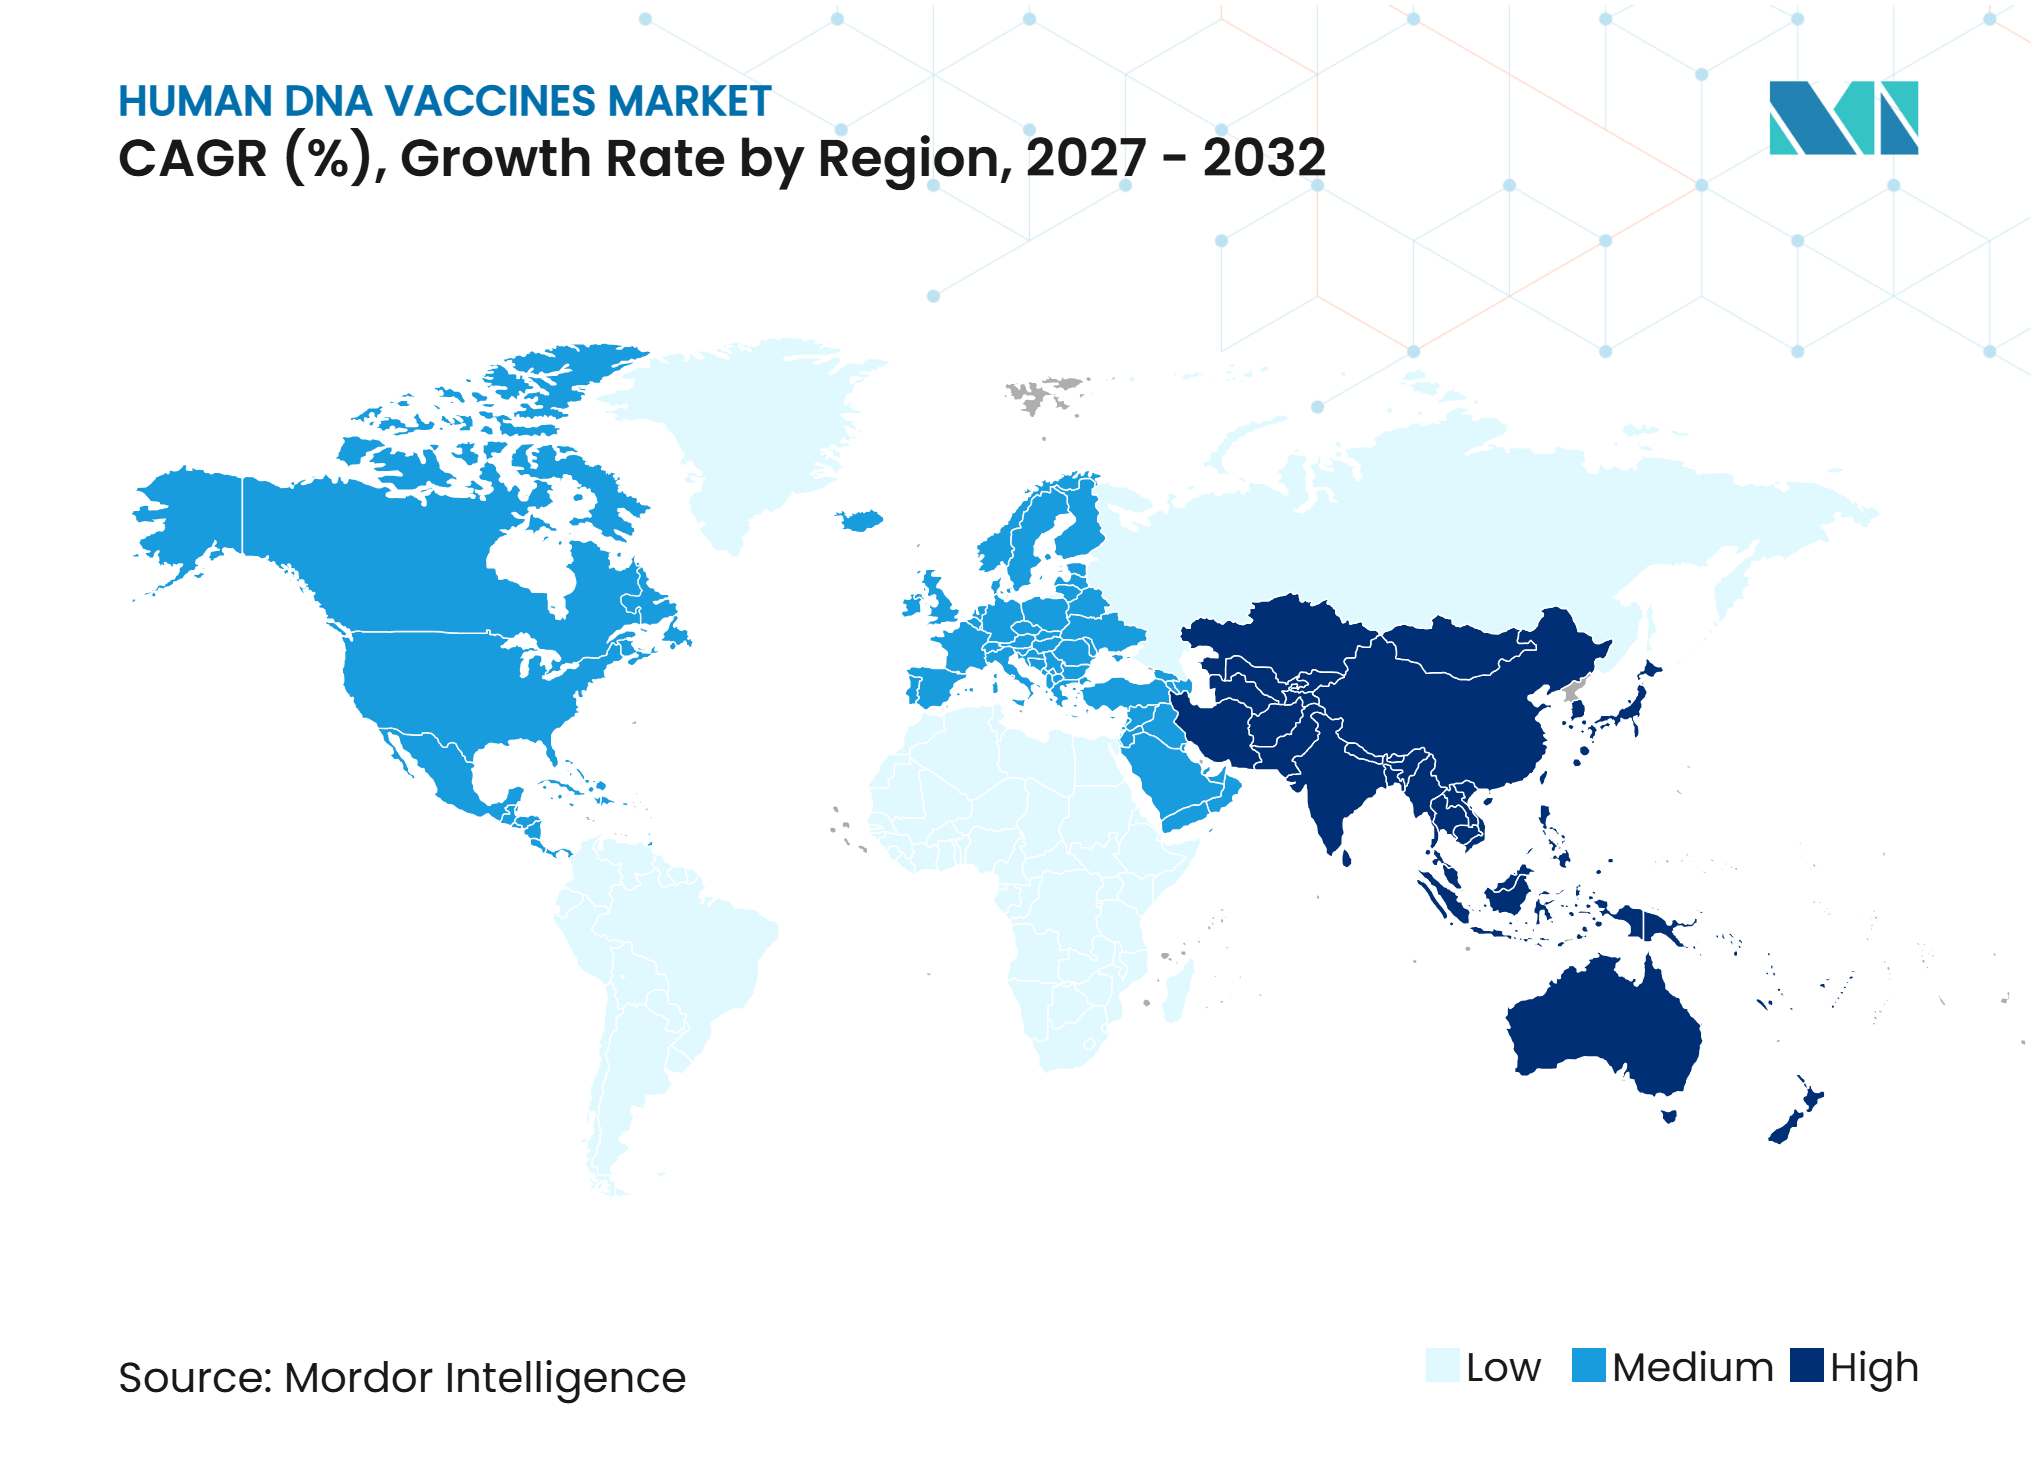
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 47,36 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 11,37 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende onkologische DNA-Immuntherapie-Pipelines | +1.7% | Global, mit kurzfristiger Aktivität in nordamerikanischen und europäischen klinischen Zentren | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Infektionskrankheiten und Pandemievorsorge | +1.5% | Global, insbesondere asiatisch-pazifischer Raum, Naher Osten, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Schnelle, skalierbare und potenziell thermostabile Herstellung | +1.4% | Global, mit frühen Gewinnen in Zentren des Vereinigten Königreichs, der Vereinigten Staaten und asiatisch-pazifischer CDMOs | Mittelfristig (2–4 Jahre) |
| Ausweitung der Entwicklung personalisierter Neoantigen-Impfstoffe | +1.2% | Nordamerika und Europa, mit wachsender Aktivität in Südkorea und Japan | Langfristig (≥ 4 Jahre) |
| Zellfreie DNA-Herstellung ermöglicht schnellere Sequenz-zu-Klinik-Zyklen | +0.9% | Nordamerika und Europa, mit erwartetem Einsatz im asiatisch-pazifischen Raum von 2027 bis 2029 | Mittelfristig (2–4 Jahre) |
| Gewebelokalisierte T-Zell-Antworten bei seltenen anatomischen Erkrankungen | +0.6% | Nordamerika und Europa, mit Nischenanwendungen in Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende onkologische DNA-Immuntherapie-Pipelines
Onkologische Programme bewegen DNA-Impfstoffe mit klareren regulatorischen Meilensteinen in Richtung therapeutischer Anwendung. ApolloBio meldete im Mai 2026 positive vorläufige Phase-3-Ergebnisse für VGX-3100 bei zervikaler Dysplasie und erklärte, eine regulatorische Einreichung in China zu planen.[1] Der Antrag auf Biologika-Zulassung von INOVIO für INO-3107 bei rezidivierender respiratorischer Papillomatose liegt weiterhin bei der FDA zur Prüfung vor, mit einem Aktionsdatum am 30. Oktober 2026. Phase-1/2-Ergebnisse zeigten, dass 86 % der Teilnehmer im zweiten Jahr ohne zusätzliche Dosierung eine Reduktion der Operationen um 50 % bis 100 % erzielten. Eine erfolgreiche Zulassung würde späteren DNA-Medizinprogrammen einen regulatorischen Referenzpunkt in den USA geben. Diese Entwicklung könnte die Diskussionen über Entwicklungs- und Marktzugangsplanung im gesamten Markt für humane DNA-Impfstoffe stärken.
Nachfrage nach Infektionskrankheiten und Pandemievorsorge
Das staatliche Interesse an flexibler Impfstoffherstellung unterstützt die Entwicklung von DNA-Impfstoffen gegen Infektionsbedrohungen. Eine Phase-1b-Studie mit INO-4500 schloss 220 gesunde Erwachsene in Ghana ein und berichtete von keinen behandlungsbedingten unerwünschten Ereignissen des Grades 3 oder höher. Die Studie berichtete auch von statistisch signifikanten Anstiegen der bindenden Antikörper in den Wochen 6 und 12 in der 2-mg-Kohorte.[2] Eine Phase-2a-Studie mit INO-4700 für MERS-CoV bestätigte humorale und zelluläre Immunantworten bei Dosen von 0,6 mg bis 2 mg, die intradermal mit Elektroporation verabreicht wurden. Thermostabilität und T-Zell-Induktion sind relevant, wenn die Reaktion auf Ausbrüche Umgebungen mit begrenzter Kühlkettenkapazität erreichen muss. Diese Eigenschaften machen die Pandemievorsorge zu einer wichtigen Quelle für Programmaktivitäten im Markt für humane DNA-Impfstoffe.
Schnelle, skalierbare und potenziell thermostabile Herstellung
Herstellungsverfahren verändern sich, da enzymatische und zellfreie Synthese der breiteren Anwendung näherkommen. Die Hampton-Anlage von Touchlight erhielt im Januar 2025 eine MHRA-Lizenz für die zellfreie DNA-GMP-Herstellung.[3] Die Morelands-Anlage erhielt im Mai 2025 den ISPE Facility of the Year Award für Innovation, nachdem das Unternehmen die Produktionskapazität verdreifacht hatte. Eine Studie aus dem Jahr 2025 ergab, dass enzymatisch synthetisierte DNA in vivo vergleichbare Antikörper- und zelluläre Immunantworten wie Plasmid-Impfstoffmaterial erzielte. Die Studie berichtete von einer Fehlerrate von 1 Mutation pro 10.000 Basen und beschrieb einen Produktionszeitraum, der auf 3 Tage reduziert werden könnte. Diese Ergebnisse unterstützen eine Herstellungsoption, die die Versorgungsreaktionsfähigkeit im Markt für humane DNA-Impfstoffe verbessern kann.
Ausweitung der Entwicklung personalisierter Neoantigen-Impfstoffe
Personalisierte DNA-Impfstoffe werden entwickelt, um Tumormutationen anzusprechen, die sich von Patient zu Patient unterscheiden. Ein Übersichtsartikel aus dem Jahr 2026 berichtete, dass DNA-Impfstoffe stärkere CD8+-T-Zell-Antworten gegen Neoantigene erzeugen können als RNA- oder Peptidansätze. Der Übersichtsartikel stellte auch fest, dass mit Nanopartikeln beschichtete DNA-Formulierungen die Elektroporation bei der T-Zell-Induktion in den bewerteten Vergleichen übertrafen. Eine Phase-1-Studie bei Glioblastom schloss 9 Patienten ein, die maßgeschneiderte DNA-Impfstoffe erhielten, die auf bis zu 40 räumlich verteilte Neoantigene pro Patient gerichtet waren. Die Forscher bewerteten Immunantworten mittels Massen-T-Zell-Rezeptor-Sequenzierung und Einzelkern-RNA-Sequenzierung. Diese klinische Arbeit unterstützt das anhaltende Interesse an personalisierten onkologischen Anwendungen im Markt für humane DNA-Impfstoffe.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringere Immunogenität bei konventioneller Injektion | -0.9% | Global, insbesondere dort, wo die Elektroporationsinfrastruktur im Nahen Osten, Afrika und Südamerika begrenzt ist | Mittelfristig (2–4 Jahre) |
| Belastung durch Elektroporationsgeräte und Komplexität der Verabreichung | -0.7% | Global, insbesondere Länder mit niedrigem und mittlerem Einkommen sowie Primärversorgungseinrichtungen | Mittelfristig (2–4 Jahre) |
| Begrenzte kommerzielle und erstattungsrechtliche Präzedenzfälle beim Menschen | -1% | Nordamerika und Europa, mit Auswirkungen auf breitere Marktzugangszeiträume | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit und langwierige klinische Validierungsanforderungen | -0.8% | Global, insbesondere in den unterschiedlichen regulatorischen Systemen des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringere Immunogenität bei konventioneller Injektion
Konventionelle Plasmid-DNA-Injektionen erforderten historisch gesehen Dosen von 1 mg bis 5 mg, um eine ausreichende Antigenexpression zu erzeugen. Dieser Dosierungsbereich ist höher als der bei Lipid-Nanopartikel-mRNA-Ansätzen verwendete und kann die Kosten pro Dosis erhöhen. Die Verabreichung mittels Lipid-Nanopartikeln wird evaluiert, um diese Lücke zu schließen. Ein Übersichtsartikel aus dem Jahr 2026 stellte in direkten Vergleichen stärkere T-Zell-Antworten und antigenspezifische Antikörper bei mit Lipid-Nanopartikeln beschichteter DNA als bei Elektroporation fest. Das Feld bleibt auf gerätegestützte Verabreichung angewiesen, bis diese Formulierungen eine klinische Validierung in späteren Phasen erhalten. Diese Abhängigkeit schränkt die Bandbreite der Umgebungen ein, in denen Produkte im Markt für humane DNA-Impfstoffe verabreicht werden können.
Belastung durch Elektroporationsgeräte und Komplexität der Verabreichung
Elektroporation kann die Plasmidaufnahme verbessern, erfordert jedoch geschultes Personal, elektrisch betriebene Geräte und koordinierte Versorgung. Das CELLECTRA-Gerät von INOVIO trägt die CE-Kennzeichnung, aber seine Anwendungsbedingungen schränken den Einsatz in der Gemeinschaftsgesundheitsversorgung und in der Primärversorgung ein. Diese Anforderung setzt außerhalb von Spezialeinrichtungen eine praktische Grenze für die Skalierung. Alternative Verabreichungssysteme sammeln klinische Evidenz, aber eine Bestätigung in späten Phasen ist weiterhin erforderlich, bevor Gesundheitssysteme sich auf sie verlassen können. Bis dahin kann die Geräteabhängigkeit die Akzeptanz verlangsamen, da Anbieter die Kosten für die vollständige Impfung jeder Person abwägen. Sie trägt auch zu einem vorsichtigeren Beschaffungsumfeld im gesamten Markt für humane DNA-Impfstoffe bei.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Impfstoffzweck:
Prophylaktische Programme behalten die größte Basis, während therapeutische Programme schneller wachsenProphylaktische DNA-Impfstoffe erfassten im Jahr 2026 einen Marktanteil von 52,42 % am Markt für humane DNA-Impfstoffe. Ihre Position spiegelte ihren Einsatz in Programmen zur Prävention von Infektionskrankheiten wider, bei denen Lagerflexibilität und Herstellungsoptionen eine Rolle spielen. Programme umfassten MERS, Lassa-Fieber, Ebola und HPV-bezogene Prävention. Therapeutische DNA-Impfstoffe sollen von 2027 bis 2032 mit einem CAGR von 8,12 % wachsen. Die Marktgröße für humane DNA-Impfstoffe im Bereich therapeutischer Impfstoffe wird durch onkologische und HPV-assoziierte Krankheitsprogramme gestützt, die sich regulatorischen Entscheidungen nähern. Die geplante Einreichung in China für VGX-3100 folgt auf das positive vorläufige Phase-3-Ergebnis, das im Mai 2026 gemeldet wurde.
INO-3107 gibt der therapeutischen Kategorie auch ein wichtiges regulatorisches Ereignis in den Vereinigten Staaten im Jahr 2026. Prophylaktische und therapeutische Programme können ähnliche Plasmidproduktionsinfrastruktur nutzen. Gemeinsam genutzte Anlagen können die Chargenökonomie verbessern, wenn die klinische Nachfrage steigt. Dieses Modell kann nützlich sein, wenn Entwickler mehrere Programme von derselben Plattform aus betreiben. Die beiden Kategorien sind daher nicht vollständig auf separate Herstellungssysteme angewiesen. Diese Verbindung ermöglicht es, dass Herstellungsverbesserungen beiden Teilen der Branche für humane DNA-Impfstoffe zugutekommen.


Nach Produkttyp:
Plasmid-DNA hält die größte Position, während alternative Formate voranschreitenPlasmid-DNA-Impfstoffe hielten im Jahr 2026 einen Umsatzanteil von 43,25 % nach Produkttyp und sollen bis 2032 ebenfalls mit einem CAGR von 9,15 % wachsen. Diese Position wurde durch angesammeltes Produktionswissen und etablierte Analysepraktiken gestützt. Plasmid-Formate erscheinen auch in einer breiten Palette aktiver klinischer Programme. CDMOs erhöhen die Chargenkapazität, da der klinische Versorgungsbedarf steigt. Der Markt für humane DNA-Impfstoffe stützte sich weiterhin auf Plasmide, da ihr Entwicklungsweg vielen Programmsponsorenvertraut ist.
Lineare und Minicircle-Formate erhalten mehr Aufmerksamkeit für ihre physikalischen Eigenschaften. Eine Studie aus Scientific Reports von 2025 ergab, dass Ministring-DNA eine größere Resistenz gegenüber chemischem und mechanischem Stress zeigte als konventionelle Plasmid-DNA. Die Studie stellte auch fest, dass Lyophilisierung die Haltbarkeit des bewerteten Materials verlängerte. Enzymatische DNA-Studien haben vergleichbare In-vivo-Immunantworten wie Plasmidmaterial gezeigt. Diese Erkenntnisse erzeugen Druck für Produktformate, die Herstellungszeiträume verkürzen können. Der Markt für humane DNA-Impfstoffe könnte daher mehrere DNA-Formate unterstützen, anstatt einen einzigen dauerhaften Standard.
Nach Verabreichungsmethode:
Elektroporation führt den aktuellen Einsatz an, während Lipid- und Nanopartikelverabreichung am schnellsten wächstElektroporation hielt im Jahr 2026 einen Umsatzanteil von 38,21 % nach Verabreichungsmethode. Sie ist weiterhin wichtig, da sie die Plasmidaufnahme in aktiven Phase-2- und Phase-3-Programmen unterstützt. Ihre klinische Rolle hat dazu beigetragen, wiederholbare Verabreichungsmethoden in Spezialeinrichtungen zu etablieren. Die Verabreichung mittels Lipid- und Nanopartikeln soll von 2027 bis 2032 mit einem CAGR von 10,26 % wachsen. Diese Rate spiegelt die Arbeit wider, für mRNA-Produkte entwickelte Verabreichungsansätze auf DNA-Nutzlasten anzuwenden. Die Marktgröße für humane DNA-Impfstoffe im Bereich Lipid- und Nanopartikelverabreichung ist mit der Möglichkeit verknüpft, effektive Dosisschwellen zu senken.
Ein Übersichtsartikel aus dem Jahr 2026 identifizierte stärkere Immunantworten für mit Nanopartikeln beschichtete DNA als für Elektroporation in ausgewählten direkten Vergleichen. Diese Evidenz gibt Entwicklern einen Grund, Verabreichungsoptionen jenseits von elektrisch betriebenen Geräten zu testen. Liposom- und Polymersysteme werden ebenfalls weiter untersucht. Jede Alternative benötigt ausreichende klinische Evidenz und praktische Verabreichungsleistung. Wenn sich diese Evidenz entwickelt, könnte der Markt für humane DNA-Impfstoffe eine schrittweise Verschiebung im Verabreichungsmethoden-Mix erleben.
Nach Verabreichungsweg:
Intradermale Verabreichung hält den größten Anteil, während intramuskuläre Verabreichung Pipeline-Unterstützung gewinntDie intradermale Verabreichung hielt im Jahr 2026 einen Umsatzanteil von 41,13 % nach Verabreichungsweg. Diese Position ist mit den Elektroporationsansätzen verknüpft, die in vielen etablierten Entwicklungsprogrammen verwendet werden. Die intradermale Verabreichung kann die lokalisierte Aktivierung Antigen-präsentierender Zellen unterstützen. Die intramuskuläre Verabreichung soll von 2027 bis 2032 mit einem CAGR von 9,71 % wachsen. Der Markt für humane DNA-Impfstoffe für intramuskuläre Verabreichung wird durch DNA-Formulierungen gestützt, die für die Depot-Verabreichung mittels Lipid-Nanopartikeln konzipiert sind. Die Verwendung der intramuskulären Injektion als vertrauter Weg für die Entwicklung von Nukleinsäure-Impfstoffen unterstützt dies ebenfalls.
Die Phase-1b-Studie INO-4500 berichtete über die Verträglichkeit der intramuskulären Elektroporation in einer vielfältigen Gruppe gesunder Erwachsener. Die subkutane Verabreichung erhielt auch Unterstützung durch Arbeiten an lyophilisierten Festdosisformulierungen. Eine Studie aus dem Jahr 2025 berichtete über Stabilität bei 4°C bis 42°C über 30 Tage ohne Kühlkettenunterstützung. Die Ergebnisse unterstützten die experimentelle Machbarkeit der thermostabilen subkutanen Verabreichung. Orale und mukosale Wege befinden sich noch in einem frühen präklinischen Stadium. Die Wahl des Verabreichungswegs im Markt für humane DNA-Impfstoffe wird weiterhin von der Immunantwort, dem Formulierungsdesign und den praktischen Verabreichungsanforderungen abhängen.
Nach Indikation:
Infektionskrankheiten führen den Umsatz an, während die Onkologie mit der höchsten Rate wächstInfektionskrankheiten machten im Jahr 2026 45,52 % des Umsatzes auf Indikationsebene aus. Aktive Arbeiten haben MERS, Lassa-Fieber, Ebola, HIV und HPV-assoziierte Erkrankungen adressiert. ZyCoV-D bleibt der einzige zugelassene humane DNA-Impfstoff. Die Onkologie soll von 2027 bis 2032 mit einem CAGR von 10,71 % wachsen. Dies ist die höchste Rate unter den für den Markt für humane DNA-Impfstoffe aufgeführten Indikationen. Der Wachstumsausblick spiegelt zunehmende Aktivitäten in späten Phasen bei therapeutischen Krebsprogrammen wider.
Eine im Jahr 2026 veröffentlichte Phase-1-Studie bei Glioblastom untersuchte weiter die maßgeschneiderte multivalente Neoantigen-DNA-Impfung. Diese Studien liefern klinische Evidenz für individualisierte onkologische Ansätze. Allergien und Autoimmunerkrankungen befinden sich noch in einem frühen Stadium. Ihre mögliche Relevanz ist mit Immuntoleranz-Mechanismen verknüpft. Infektionskrankheiten und Onkologie werden daher weiterhin das Hauptindikationsprofil des Marktes für humane DNA-Impfstoffe definieren.


Nach Endnutzer:
Krankenhäuser und Kliniken führen den aktuellen Einsatz an, während Lieferanten im Bereich öffentliche Gesundheit am schnellsten wachsenKrankenhäuser und Kliniken hielten im Jahr 2026 einen Umsatzanteil von 42,22 % nach Endnutzer. Dieser Marktanteil für humane DNA-Impfstoffe spiegelt die Notwendigkeit einer überwachten Verabreichung wider, wenn Produkte Elektroporation verwenden. Diese Einrichtungen können geschultes Personal, Spezialausrüstung und Nachsorge unterstützen. Staatliche und öffentliche Gesundheitslieferanten sollen von 2027 bis 2032 mit einem CAGR von 8,64 % wachsen. Der Markt für humane DNA-Impfstoffe stützt sich auf diese institutionellen Käufer, bei denen Produkte in frühen Entwicklungsphasen dem öffentlichen Gesundheitsbedarf dienen.
Forschungsinstitute und akademische medizinische Zentren unterstützen die Nachfrage auch durch von Prüfärzten geleitete Studien. Sie sind besonders relevant für personalisierte Neoantigen-Forschung und akademische Partnerschaften. Die Herstellungskapazität bleibt wichtig, da diese Programme cGMP-Material für klinische Arbeiten benötigen. Die lizenzierte zellfreie Produktionsstätte von Touchlight zeigt die wachsende Verfügbarkeit spezialisierter DNA-Versorgungskapazität. Wenn therapeutische Produkte voranschreiten, könnten onkologische Krankenhausnetzwerke und Spezialapotheken-Kanäle nach 2028 eine größere Rolle übernehmen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 47,36 % am Markt für humane DNA-Impfstoffe. Die Region verfügt über eine dichte klinische Pipeline, erhebliche institutionelle Finanzierung und ein fortschrittliches regulatorisches Umfeld für DNA-Medizinprogramme. INO-3107 hat ein FDA-Aktionsdatum am 30. Oktober 2026. Ein positives US-Ergebnis würde einen kommerziellen Referenzpunkt für andere Kandidaten schaffen. Kanada und Mexiko tragen durch Forschungsbeschaffung und klinische Studienaktivitäten bei.
Europa
Europa hielt die zweitgrößte geografische Position. Das Vereinigte Königreich, Deutschland und Frankreich beherbergen eine Konzentration klinischer DNA-Impfstoffprogramme. Europäische Entwickler arbeiten auch an verschiedenen Antigen- und Verabreichungsplattformen. Regulatorische Anforderungen im Vereinigten Königreich und in der Europäischen Union können für kleinere Unternehmen, die Zugang zu beiden Bereichen anstreben, zusätzlichen Aufwand bedeuten.
Asiatisch-pazifischer Raum, Südamerika sowie Naher Osten und Afrika
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einem CAGR von 11,37 % wachsen. Er ist die am schnellsten wachsende Region im Markt für humane DNA-Impfstoffe. China ist nach dem Phase-3-Ergebnis von VGX-3100 ein wichtiger kurzfristiger Zulassungsstandort. Die Weltgesundheitsorganisation berichtete, dass Südostasien im Jahr 2024 für 34 % der globalen Tuberkulosefälle verantwortlich war, während der westliche Pazifik 27 % ausmachte. Diese Belastung unterstützt die anhaltende staatliche Aufmerksamkeit für Infektionskrankheiten. Südamerika, der Nahe Osten und Afrika bleiben kleinere Bereiche, in denen Partnerschaften und Investitionen in die Gesundheitsinfrastruktur wichtige Nachfragefaktoren sind.
Wettbewerbslandschaft
Marktkonzentration
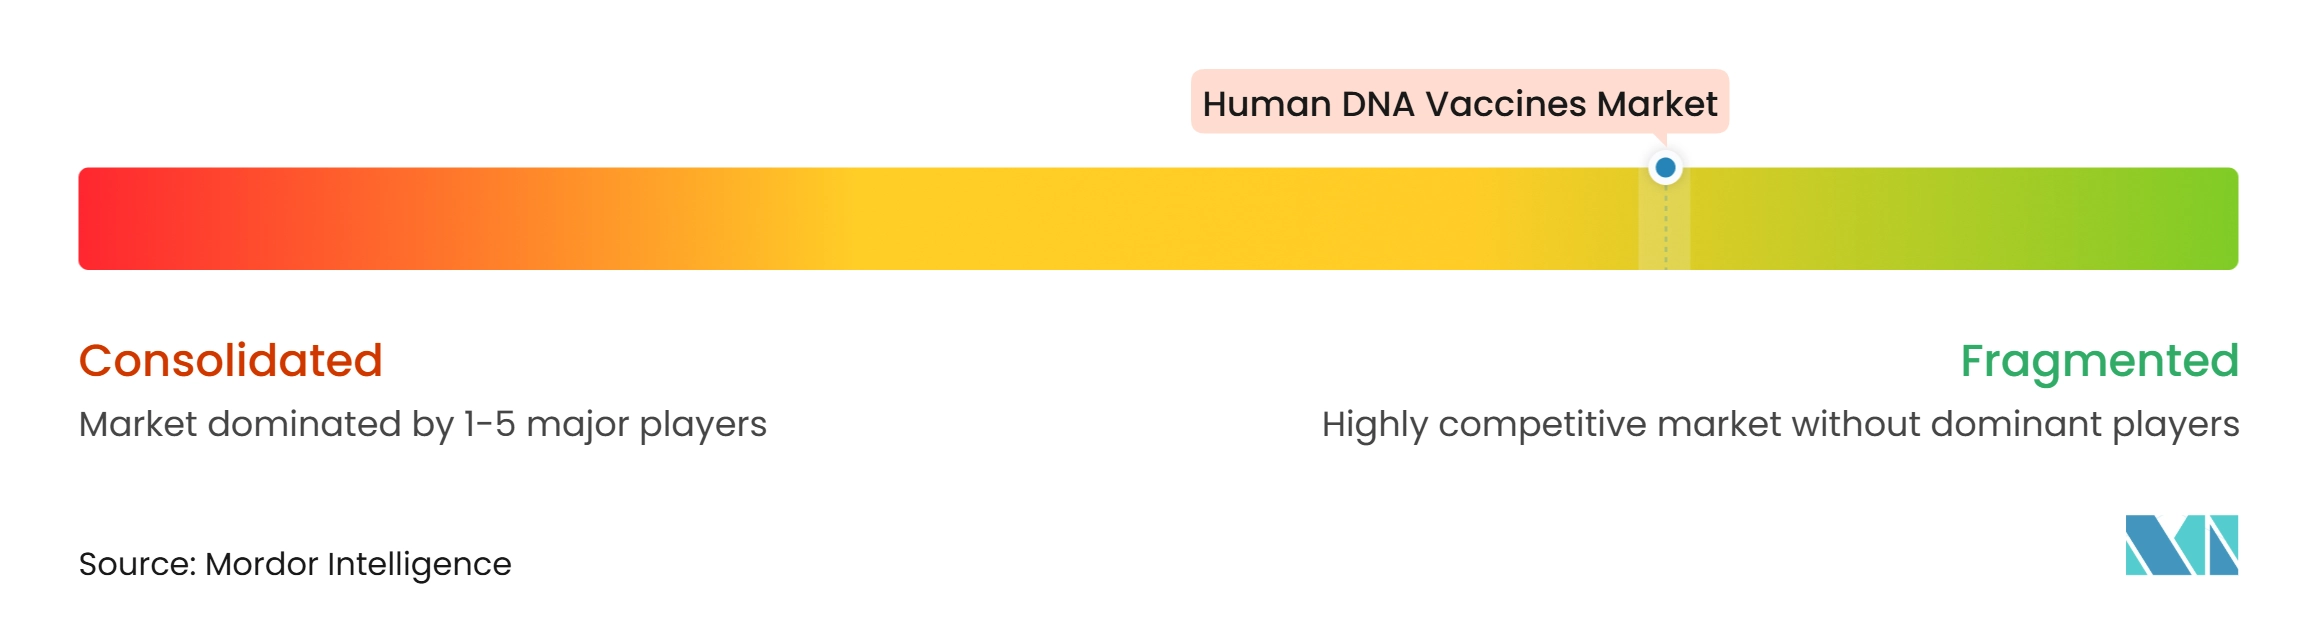
Der Markt für humane DNA-Impfstoffe ist fragmentiert, und kein Unternehmen hat eine dominante kommerzielle Position. Der Wettbewerb erstreckt sich auf Antigenentwicklung, Verabreichungstechnologien und DNA-Herstellung. Diese Gruppen konkurrieren nicht immer direkt, da sie separate Teile der Wertschöpfungskette besetzen. INOVIO hält durch seinen bei der FDA geprüften INO-3107-Antrag eine fortgeschrittene klinische Position. Das Unternehmen verfügt auch über positive vorläufige Phase-3-Daten für VGX-3100 aus China.
Touchlight hat seine strategische Rolle durch lizenzierte zellfreie DNA-Herstellung ausgebaut. Seine MHRA-Lizenz und die Kapazitätserweiterung von 2025 bieten Entwicklern eine Alternative zur konventionellen Plasmidproduktion. Eine enzymatische DNA-Studie aus dem Jahr 2025 unterstützt diese Richtung, indem sie Immunantworten berichtet, die mit Plasmidmaterial vergleichbar sind. Eine zweite strategische Richtung ist die Verwendung von Lipid- und Nanopartikelformulierungen. Diese Formulierungen können den Dosisbedarf senken und die Geräteabhängigkeit verringern. Eine dritte Richtung ist die Entwicklung personalisierter Neoantigen-Impfstoffe für onkologische Programme.
Unternehmen, die ausschließlich über elektroporationsbasierte Verabreichungssysteme verfügen, stehen vor einer praktischen Herausforderung, wenn Alternativen starke Ergebnisse in späten Phasen zeigen. Käufer könnten zunehmend Daten über mehr als eine Verabreichungsmethode anfordern. Qualitätsanforderungen an die Herstellung bleiben zentral für Partnerschaften und Produktentwicklung. Entwickler benötigen auch klinische und regulatorische Evidenz, bevor alternative Formate kommerzielle Positionen etablieren können. Die Branche für humane DNA-Impfstoffe hat daher Raum für Spezialisten in Antigendesign, Verabreichung und Herstellung.
Marktführer in der Branche für humane DNA-Impfstoffe
-
INOVIO Pharmaceuticals, Inc.
-
Zydus Lifesciences Limited
-
Genexine, Inc.
-
GC Biopharma Corp.
-
Takis Biotech S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für humane DNA-Impfstoffe Unternehmen in diesem Bericht
- Aldevron LLC
- Applied DNA Sciences, Inc.
- Elegen Bio, Inc.
- Entos Pharmaceuticals Inc.
- GC Biopharma Corp.
- Geneos Therapeutics, Inc.
- Genexine, Inc.
- GeoVax Labs, Inc.
- Immuno Cure BioTech Limited
- INOVIO Pharmaceuticals, Inc.
- NEC
- PharmaJet, Inc.
- Scancell Holdings plc
- Shenzhen Geno-Immune Medical Institute
- Takara Bio
- Takis Biotech S.r.l.
- Touchlight Genetics Limited
- VGXI, Inc.
- Vical Incorporated
- Zydus Lifesciences Limited
Neueste Industrielle Entwicklungen in Markt für humane DNA-Impfstoffe
- August 2026: Genexine Life Sciences erhielt vom USPTO eine Zulassungsmitteilung für seine COVID-19-DNA-Impfstoffplattformtechnologie, die gemeinsam mit der Koreanischen Behörde für Krankheitskontrolle und -prävention eingereicht wurde und den IP-Schutz auf die Vereinigten Staaten nach einer koreanischen Patenterteilung im Jahr 2024 (10-2709169) ausweitet.
- Mai 2026: ApolloBio meldete positive vorläufige Phase-3-Ergebnisse für VGX-3100, INOVIOs HPV-DNA-Immuntherapie bei zervikaler Dysplasie, die ihren vordefinierten primären Wirksamkeitsendpunkt erfüllten. ApolloBio plant eine regulatorische Einreichung in China.
Globaler Berichtsumfang für den Markt für humane DNA-Impfstoffe
Gemäß dem Berichtsumfang bezieht sich der Markt für humane DNA-Impfstoffe auf das globale Branchensegment, das sich auf die Entwicklung, Herstellung und Vermarktung DNA-basierter Impfstoffe speziell für den menschlichen Gebrauch konzentriert. Diese Impfstoffe verwenden konstruierte DNA-Plasmide, um Immunantworten gegen Infektionskrankheiten und bestimmte Krebsarten zu stimulieren.
Der Markt für humane DNA-Impfstoffe ist nach Impfstoffzweck, Produkttyp, Verabreichungsmethode, Verabreichungsweg, Indikation, Endnutzer und Geografie segmentiert. Nach Impfstoffzweck ist der Markt in prophylaktische DNA-Impfstoffe und therapeutische DNA-Impfstoffe segmentiert. Nach Produkttyp ist der Markt in Plasmid-DNA-Impfstoffe, lineare DNA-Impfstoffe, Minicircle-DNA-Impfstoffe und andere Produkttypen segmentiert. Nach Verabreichungsmethode ist der Markt in Elektroporation, nadelfreie Injektion, saugbasierte Verabreichung, Lipid- und Nanopartikelverabreichung, Liposom- und Polymerverabreichung sowie andere Verabreichungsmethoden segmentiert. Nach Verabreichungsweg ist der Markt in intradermal, intramuskulär, subkutan, oral und mukosal sowie andere Verabreichungswege segmentiert. Nach Indikation ist der Markt in Infektionskrankheiten, Onkologie, Allergien und Autoimmunerkrankungen sowie andere Indikationen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, staatliche und öffentliche Gesundheitslieferanten, Forschungsinstitute und akademische medizinische Zentren, Pharma- und Biotechnologieunternehmen sowie Auftragsforschungs- und Herstellungsorganisationen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Prophylaktische DNA-Impfstoffe |
| Therapeutische DNA-Impfstoffe |
| Plasmid-DNA-Impfstoffe |
| Lineare DNA-Impfstoffe |
| Minicircle-DNA-Impfstoffe |
| Andere Produkttypen |
| Elektroporation |
| Nadelfreie Injektion |
| Saugbasierte Verabreichung |
| Lipid- und Nanopartikelverabreichung |
| Liposom- und Polymerverabreichung |
| Andere Verabreichungsmethoden |
| Intradermal |
| Intramuskulär |
| Subkutan |
| Oral und mukosal |
| Andere Verabreichungswege |
| Infektionskrankheiten |
| Onkologie |
| Allergien und Autoimmunerkrankungen |
| Andere Indikationen |
| Krankenhäuser und Kliniken |
| Staatliche und öffentliche Gesundheitslieferanten |
| Forschungsinstitute und akademische medizinische Zentren |
| Pharma- und Biotechnologieunternehmen |
| Auftragsforschungs- und Herstellungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Impfstoffzweck | Prophylaktische DNA-Impfstoffe | |
| Therapeutische DNA-Impfstoffe | ||
| Nach Produkttyp | Plasmid-DNA-Impfstoffe | |
| Lineare DNA-Impfstoffe | ||
| Minicircle-DNA-Impfstoffe | ||
| Andere Produkttypen | ||
| Nach Verabreichungsmethode | Elektroporation | |
| Nadelfreie Injektion | ||
| Saugbasierte Verabreichung | ||
| Lipid- und Nanopartikelverabreichung | ||
| Liposom- und Polymerverabreichung | ||
| Andere Verabreichungsmethoden | ||
| Nach Verabreichungsweg | Intradermal | |
| Intramuskulär | ||
| Subkutan | ||
| Oral und mukosal | ||
| Andere Verabreichungswege | ||
| Nach Indikation | Infektionskrankheiten | |
| Onkologie | ||
| Allergien und Autoimmunerkrankungen | ||
| Andere Indikationen | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Staatliche und öffentliche Gesundheitslieferanten | ||
| Forschungsinstitute und akademische medizinische Zentren | ||
| Pharma- und Biotechnologieunternehmen | ||
| Auftragsforschungs- und Herstellungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert humaner DNA-Impfstoffe bis 2032?
Der Markt für humane DNA-Impfstoffe soll von 357,44 Millionen USD im Jahr 2026 auf 384,43 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 553,18 Millionen USD erreichen, mit einem CAGR von 7,55 % bis 2032.
Welcher Impfstoffzweck generiert derzeit den höchsten Umsatz?
Prophylaktische DNA-Impfstoffe führten im Jahr 2026 mit einem Umsatzanteil von 52,42 %, während therapeutische Impfstoffe voraussichtlich schneller mit einem CAGR von 8,12 % wachsen werden.
Welcher Verabreichungsansatz wächst bei humanen DNA-Impfstoffen am schnellsten?
Die Verabreichung mittels Lipid- und Nanopartikeln soll bis 2032 mit einem CAGR von 10,26 % wachsen, der höchsten Rate unter den aufgeführten Verabreichungsmethoden.
Welche Region soll bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einem CAGR von 11,37 % wachsen, der höchsten regionalen Rate.