
Taille et part du marché des vaccins à ADN humain
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 384.43 Millions de dollars américains |
| Taille du Marché (2032) | 553.18 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vaccins à ADN humain par Mordor Intelligence
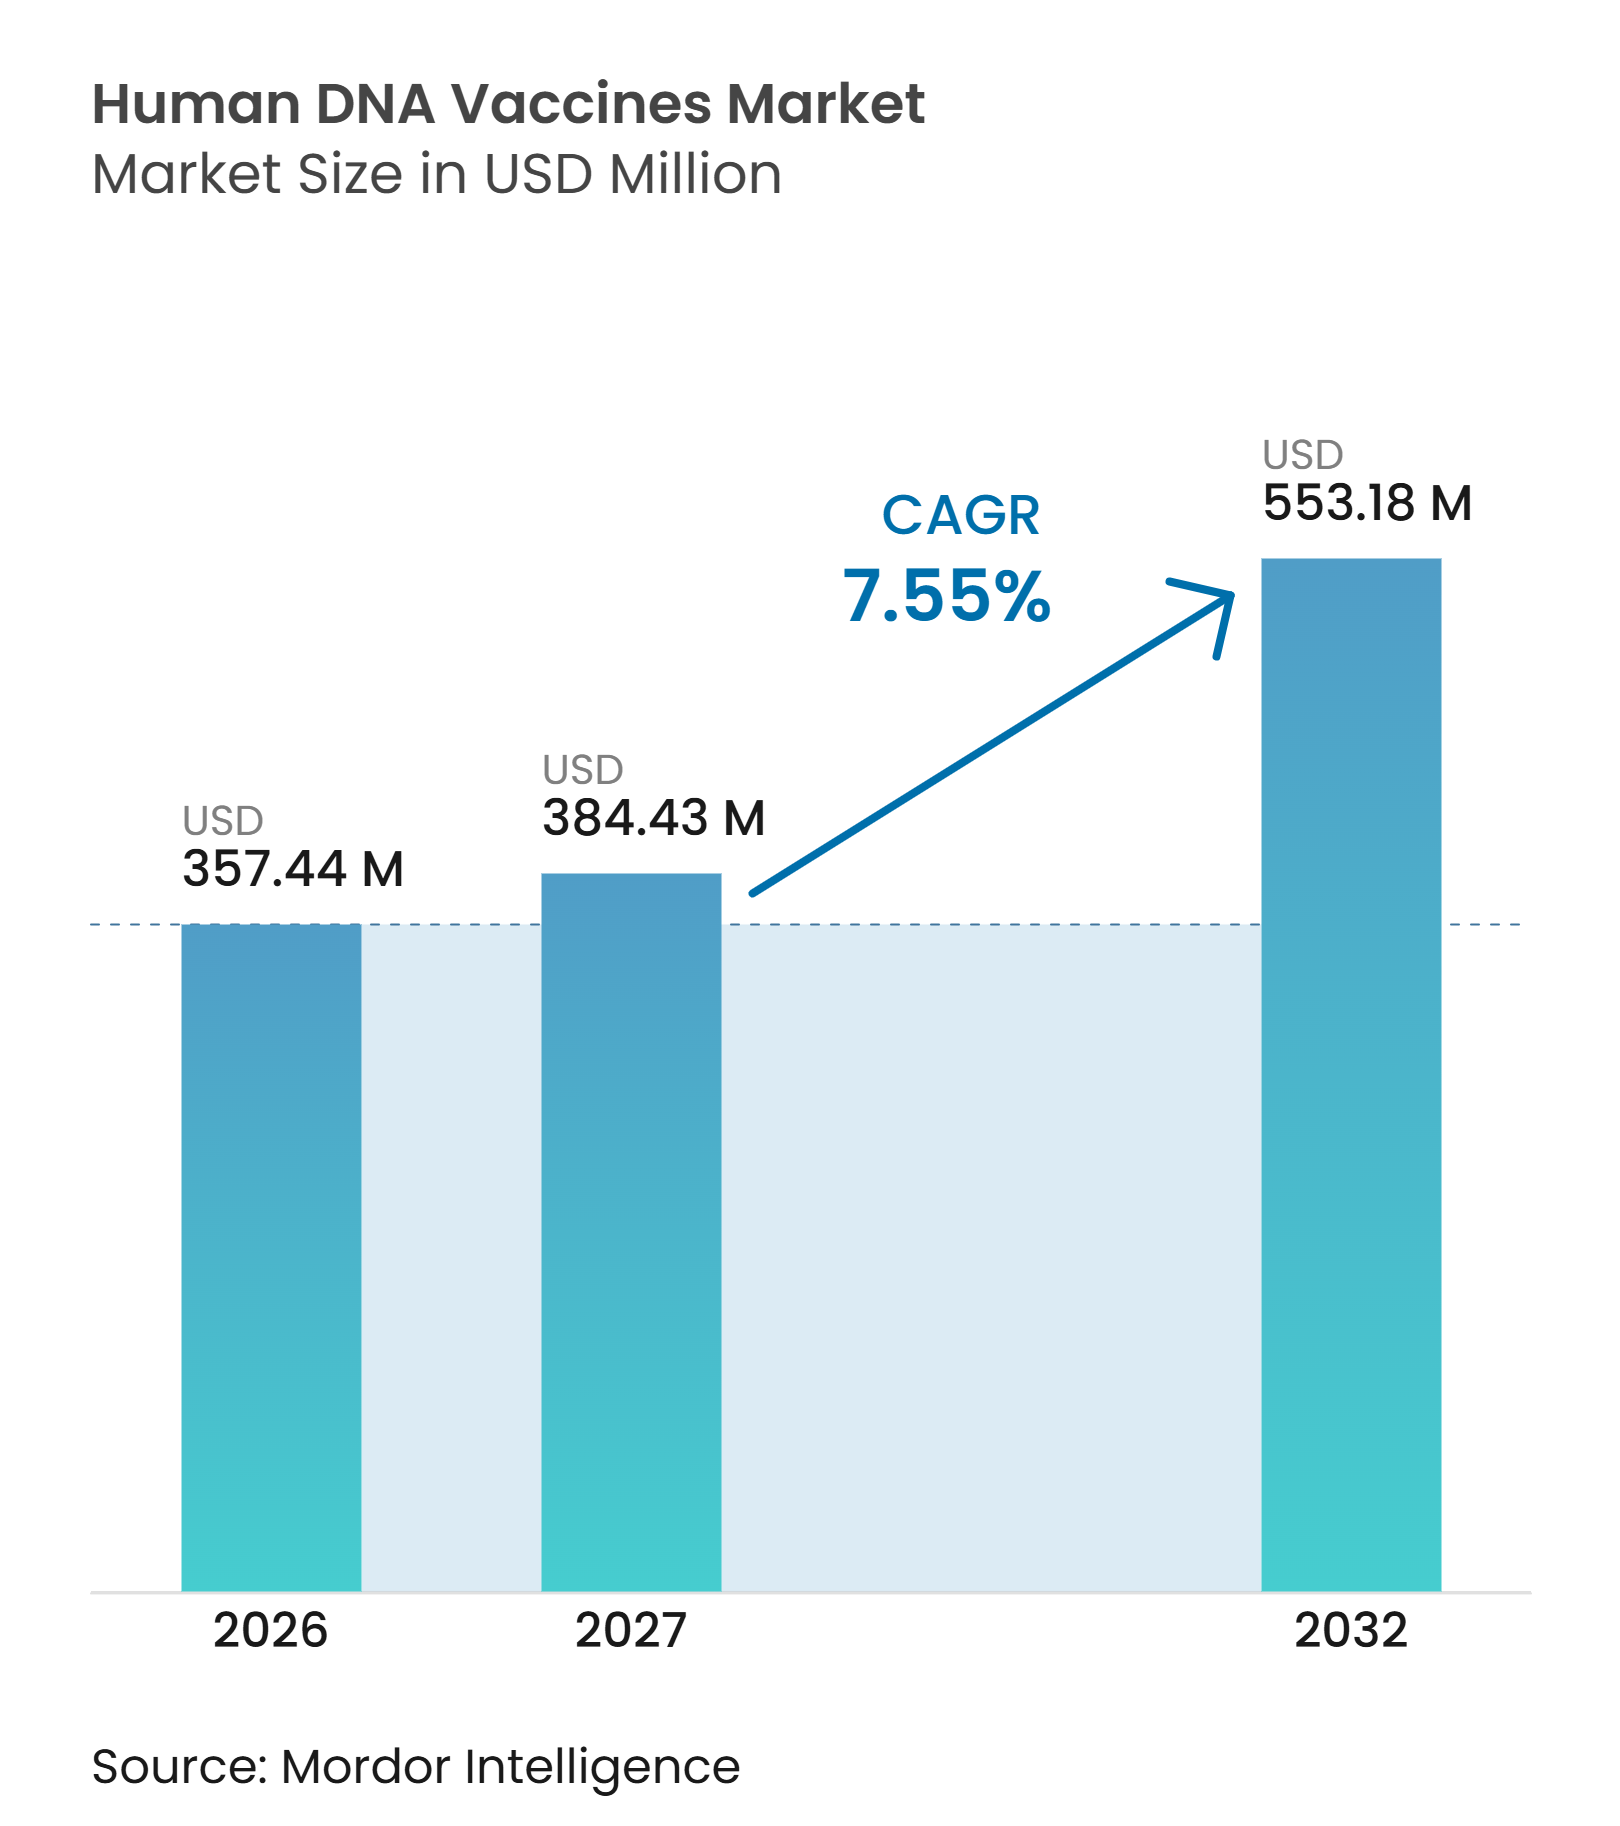
La taille du marché des vaccins à ADN humain est estimée à 357,44 millions USD en 2026, 384,43 millions USD en 2027, et devrait atteindre 553,18 millions USD d'ici 2032, avec un CAGR de 7,55 % de 2027 à 2032.
La croissance est liée aux programmes oncologiques en phase avancée, à la demande de préparation aux maladies infectieuses et aux méthodes de fabrication susceptibles de raccourcir les cycles de production. Le marché des vaccins à ADN humain bénéficie également des travaux sur des formulations pouvant réduire les besoins en doses et diminuer la dépendance aux dispositifs d'administration conventionnels. Les développeurs poursuivent des jalons réglementaires en Chine et aux États-Unis, tandis que les fabricants étendent leurs capacités de production d'ADN sans cellules. Ces évolutions pourraient élargir le rôle commercial de la plateforme, bien que les précédents en matière de remboursement et les exigences relatives aux dispositifs demeurent des contraintes importantes. Le marché des vaccins à ADN humain reste fragmenté, car les développeurs d'antigènes, les spécialistes de l'administration et les fabricants opèrent généralement dans des segments distincts de la chaîne de valeur.
Points clés du rapport
- Par objectif vaccinal, les vaccins à ADN prophylactiques représentaient 52,42 % du chiffre d'affaires en 2026, tandis que les vaccins à ADN thérapeutiques devraient croître à un CAGR de 8,12 % jusqu'en 2032.
- Par type de produit, les vaccins à ADN plasmidique représentaient 43,25 % du chiffre d'affaires en 2026, et devraient également se développer à un CAGR de 9,15 % jusqu'en 2032.
- Par méthode d'administration, l'électroporation représentait 38,21 % du chiffre d'affaires en 2026, tandis que l'administration par lipides et nanoparticules devrait croître à un CAGR de 10,26 % jusqu'en 2032.
- Par voie d'administration, la voie intradermique représentait 41,13 % du chiffre d'affaires en 2026, tandis que la voie intramusculaire devrait croître à un CAGR de 9,71 % jusqu'en 2032.
- Par indication, les maladies infectieuses représentaient 45,52 % du chiffre d'affaires en 2026, tandis que l'oncologie devrait croître à un CAGR de 10,71 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et cliniques représentaient 42,22 % du chiffre d'affaires en 2026, tandis que les fournisseurs gouvernementaux et de santé publique devraient croître à un CAGR de 8,64 % jusqu'en 2032.
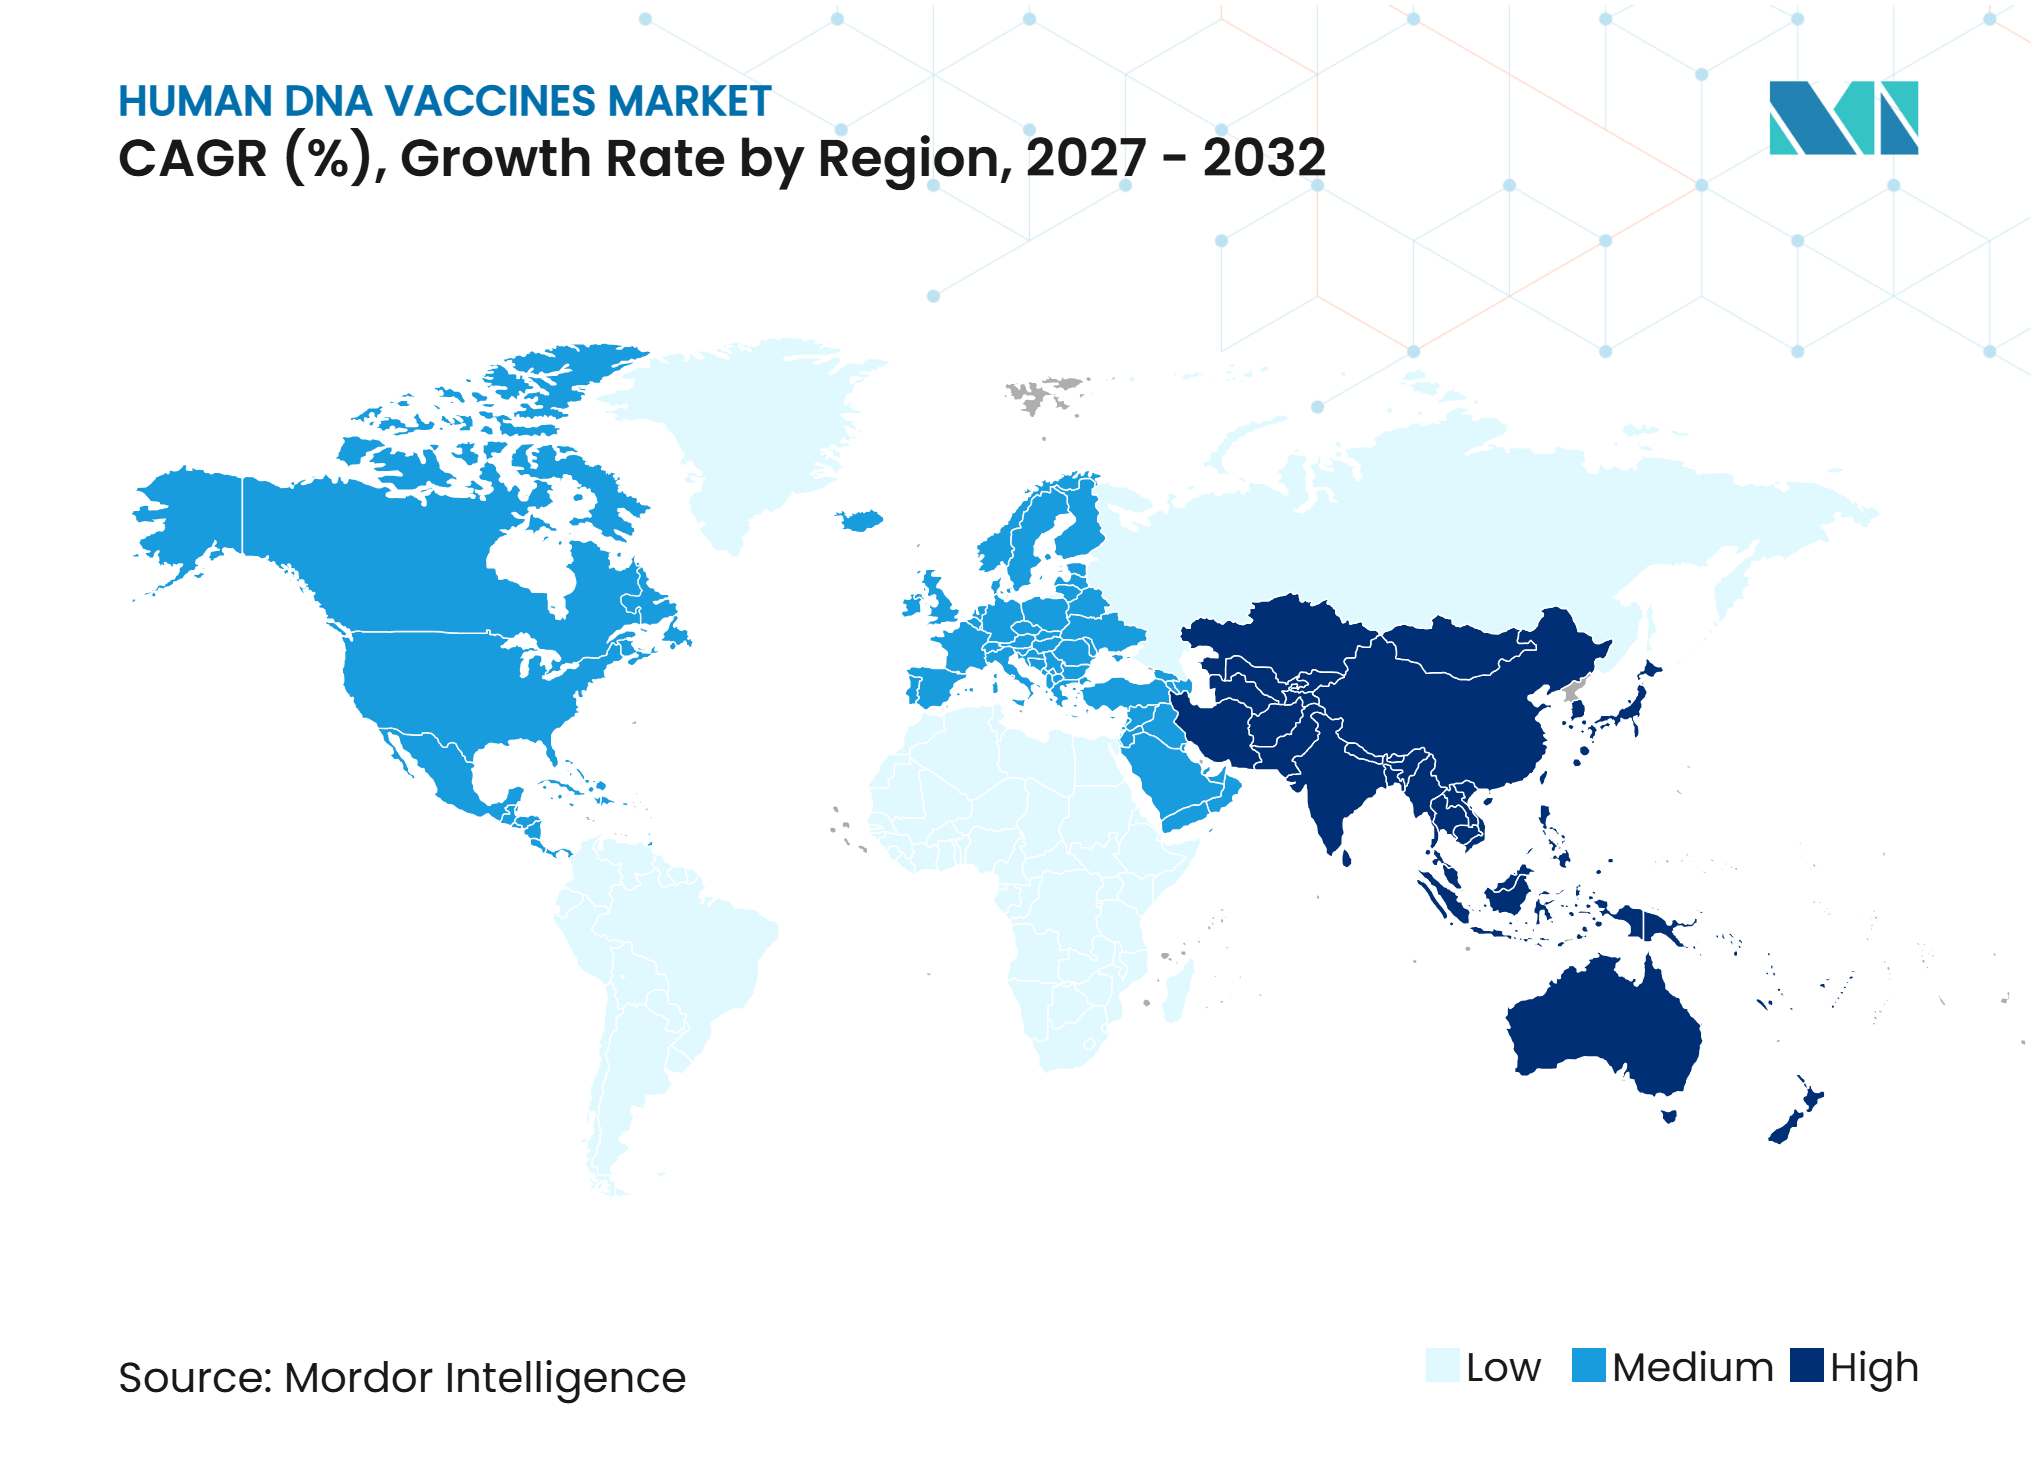
- Par géographie, l'Amérique du Nord représentait 47,36 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,37 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des pipelines d'immunothérapie à ADN en oncologie | +1.7% | Mondial, avec une activité à court terme dans les pôles cliniques nord-américains et européens | Moyen terme (2-4 ans) |
| Demande liée aux maladies infectieuses et à la préparation aux pandémies | +1.5% | Mondial, notamment en Asie-Pacifique, au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Fabrication rapide, évolutive et potentiellement thermostable | +1.4% | Mondial, avec des gains précoces au Royaume-Uni, aux États-Unis et dans les pôles CDMO d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du développement de vaccins néoantigéniques personnalisés | +1.2% | Amérique du Nord et Europe, avec une activité croissante en Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Fabrication d'ADN sans cellules permettant des cycles plus rapides de la séquence à la clinique | +0.9% | Amérique du Nord et Europe, avec une adoption en Asie-Pacifique attendue de 2027 à 2029 | Moyen terme (2-4 ans) |
| Réponses des lymphocytes T localisées dans les tissus pour les maladies anatomiques rares | +0.6% | Amérique du Nord et Europe, avec des applications de niche au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des pipelines d'immunothérapie à ADN en oncologie
Les programmes oncologiques font progresser les vaccins à ADN vers un usage thérapeutique avec des jalons réglementaires plus clairs. ApolloBio a annoncé des résultats positifs de phase 3 en mai 2026 pour VGX-3100 dans la dysplasie cervicale et a indiqué qu'il prévoit une soumission réglementaire en Chine.[1] La demande de licence de produits biologiques d'INOVIO pour INO-3107 dans le papillomatose respiratoire récurrente est toujours en cours d'examen par la FDA, avec une date d'action fixée au 30 octobre 2026. Les résultats de la phase 1/2 ont montré que 86 % des participants ont obtenu une réduction de 50 % à 100 % des interventions chirurgicales à la deuxième année sans dosage supplémentaire. Une approbation réussie donnerait aux programmes ultérieurs de médecine à ADN un point de référence réglementaire aux États-Unis. Cette évolution pourrait renforcer les discussions sur la planification du développement et de l'accès au marché dans l'ensemble du marché des vaccins à ADN humain.
Demande liée aux maladies infectieuses et à la préparation aux pandémies
L'intérêt des gouvernements pour une fabrication flexible de vaccins soutient le développement de vaccins à ADN contre les menaces infectieuses. Une étude de phase 1b portant sur INO-4500 a recruté 220 adultes en bonne santé au Ghana et n'a signalé aucun événement indésirable de grade 3 ou supérieur lié au traitement. L'étude a également signalé des augmentations statistiquement significatives des anticorps de liaison aux semaines 6 et 12 dans la cohorte à 2 mg.[2] Une tude de phase 2a portant sur INO-4700 pour le MERS-CoV a confirmé des réponses immunitaires humorales et cellulaires à des doses de 0,6 mg à 2 mg administrées par voie intradermique avec électroporation. La thermostabilité et l'induction des lymphocytes T sont pertinentes lorsque la réponse aux épidémies doit atteindre des environnements à capacité limitée de chaîne du froid. Ces caractéristiques maintiennent la préparation aux pandémies comme une source importante d'activité programmatique sur le marché des vaccins à ADN humain.
Fabrication rapide, évolutive et potentiellement thermostable
Les méthodes de fabrication évoluent à mesure que la synthèse enzymatique et sans cellules se rapproche d'une utilisation plus large. L'installation de Hampton de Touchlight a reçu une licence MHRA pour la fabrication d'ADN sans cellules selon les BPF en janvier 2025.[3] Son installation de Morelands a reçu le prix ISPE de l'installation de l'année pour l'innovation en mai 2025, après que la société a triplé sa capacité de production. Une étude de 2025 a révélé que l'ADN synthétisé par voie enzymatique obtenait des réponses immunitaires humorales et cellulaires comparables à celles du matériel vaccinal plasmidique in vivo. L'étude a signalé un taux d'erreur de 1 mutation pour 10 000 bases et a décrit un calendrier de production pouvant être réduit à 3 jours. Ces résultats soutiennent une option de fabrication susceptible d'améliorer la réactivité de l'approvisionnement sur le marché des vaccins à ADN humain.
Expansion du développement de vaccins néoantigéniques personnalisés
Des vaccins à ADN personnalisés sont en cours de développement pour cibler les mutations tumorales qui diffèrent d'un patient à l'autre. Une revue de 2026 a rapporté que les vaccins à ADN peuvent générer des réponses des lymphocytes T CD8+ plus fortes contre les néoantigènes que les approches à ARN ou à peptides. La revue a également constaté que les formulations d'ADN enrobées de nanoparticules surpassaient l'électroporation en matière d'induction des lymphocytes T dans les comparaisons évaluées. Une étude de phase 1 sur le glioblastome a recruté 9 patients ayant reçu des vaccins à ADN personnalisés ciblant jusqu'à 40 néoantigènes distribués spatialement par patient. Les chercheurs ont évalué les réponses immunitaires par séquençage en masse des récepteurs des lymphocytes T et par séquençage de l'ARN à noyau unique. Ces travaux cliniques soutiennent l'intérêt continu pour les applications oncologiques personnalisées au sein du marché des vaccins à ADN humain.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Immunogénicité plus faible avec l'injection conventionnelle | -0.9% | Mondial, notamment là où l'infrastructure d'électroporation est limitée au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Contrainte liée aux dispositifs d'électroporation et complexité d'administration | -0.7% | Mondial, notamment dans les pays à revenu intermédiaire inférieur et les milieux de soins primaires | Moyen terme (2-4 ans) |
| Précédent commercial humain et de remboursement limité | -1% | Amérique du Nord et Europe, avec des effets sur les délais d'accès au marché plus larges | Long terme (≥ 4 ans) |
| Incertitude réglementaire et exigences longues de validation clinique | -0.8% | Mondial, notamment dans les différents systèmes réglementaires d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Immunogénicité plus faible avec l'injection conventionnelle
Les injections conventionnelles d'ADN plasmidique ont historiquement nécessité des doses de 1 mg à 5 mg pour produire une expression antigénique suffisante. Cette plage de dosage est supérieure à celle utilisée par les approches à ARNm avec nanoparticules lipidiques et peut augmenter le coût par dose. L'administration par nanoparticules lipidiques est en cours d'évaluation pour réduire cet écart. Une revue de 2026 a constaté des réponses des lymphocytes T plus fortes et des anticorps antigène-spécifiques avec de l'ADN enrobé de nanoparticules lipidiques qu'avec l'électroporation dans des comparaisons directes. Le domaine reste dépendant de l'administration assistée par dispositif jusqu'à ce que ces formulations obtiennent une validation clinique en phase avancée. Cette dépendance limite l'éventail des environnements dans lesquels les produits peuvent être administrés sur le marché des vaccins à ADN humain.
Contrainte liée aux dispositifs d'électroporation et complexité d'administration
L'électroporation peut améliorer l'absorption des plasmides, mais elle nécessite du personnel formé, des équipements alimentés et des fournitures coordonnées. Le dispositif CELLECTRA d'INOVIO est marqué CE, mais ses conditions d'utilisation limitent le déploiement dans les milieux de santé communautaire et de soins primaires. Cette exigence impose une limite pratique à l'échelle en dehors des établissements spécialisés. Des systèmes d'administration alternatifs accumulent des preuves cliniques, mais une confirmation en phase avancée reste nécessaire avant que les systèmes de santé puissent s'y fier. En attendant, la dépendance aux dispositifs peut ralentir l'adoption, car les prestataires évaluent le coût de la vaccination complète de chaque personne. Elle contribue également à un environnement d'achat plus prudent sur l'ensemble du marché des vaccins à ADN humain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par objectif vaccinal :
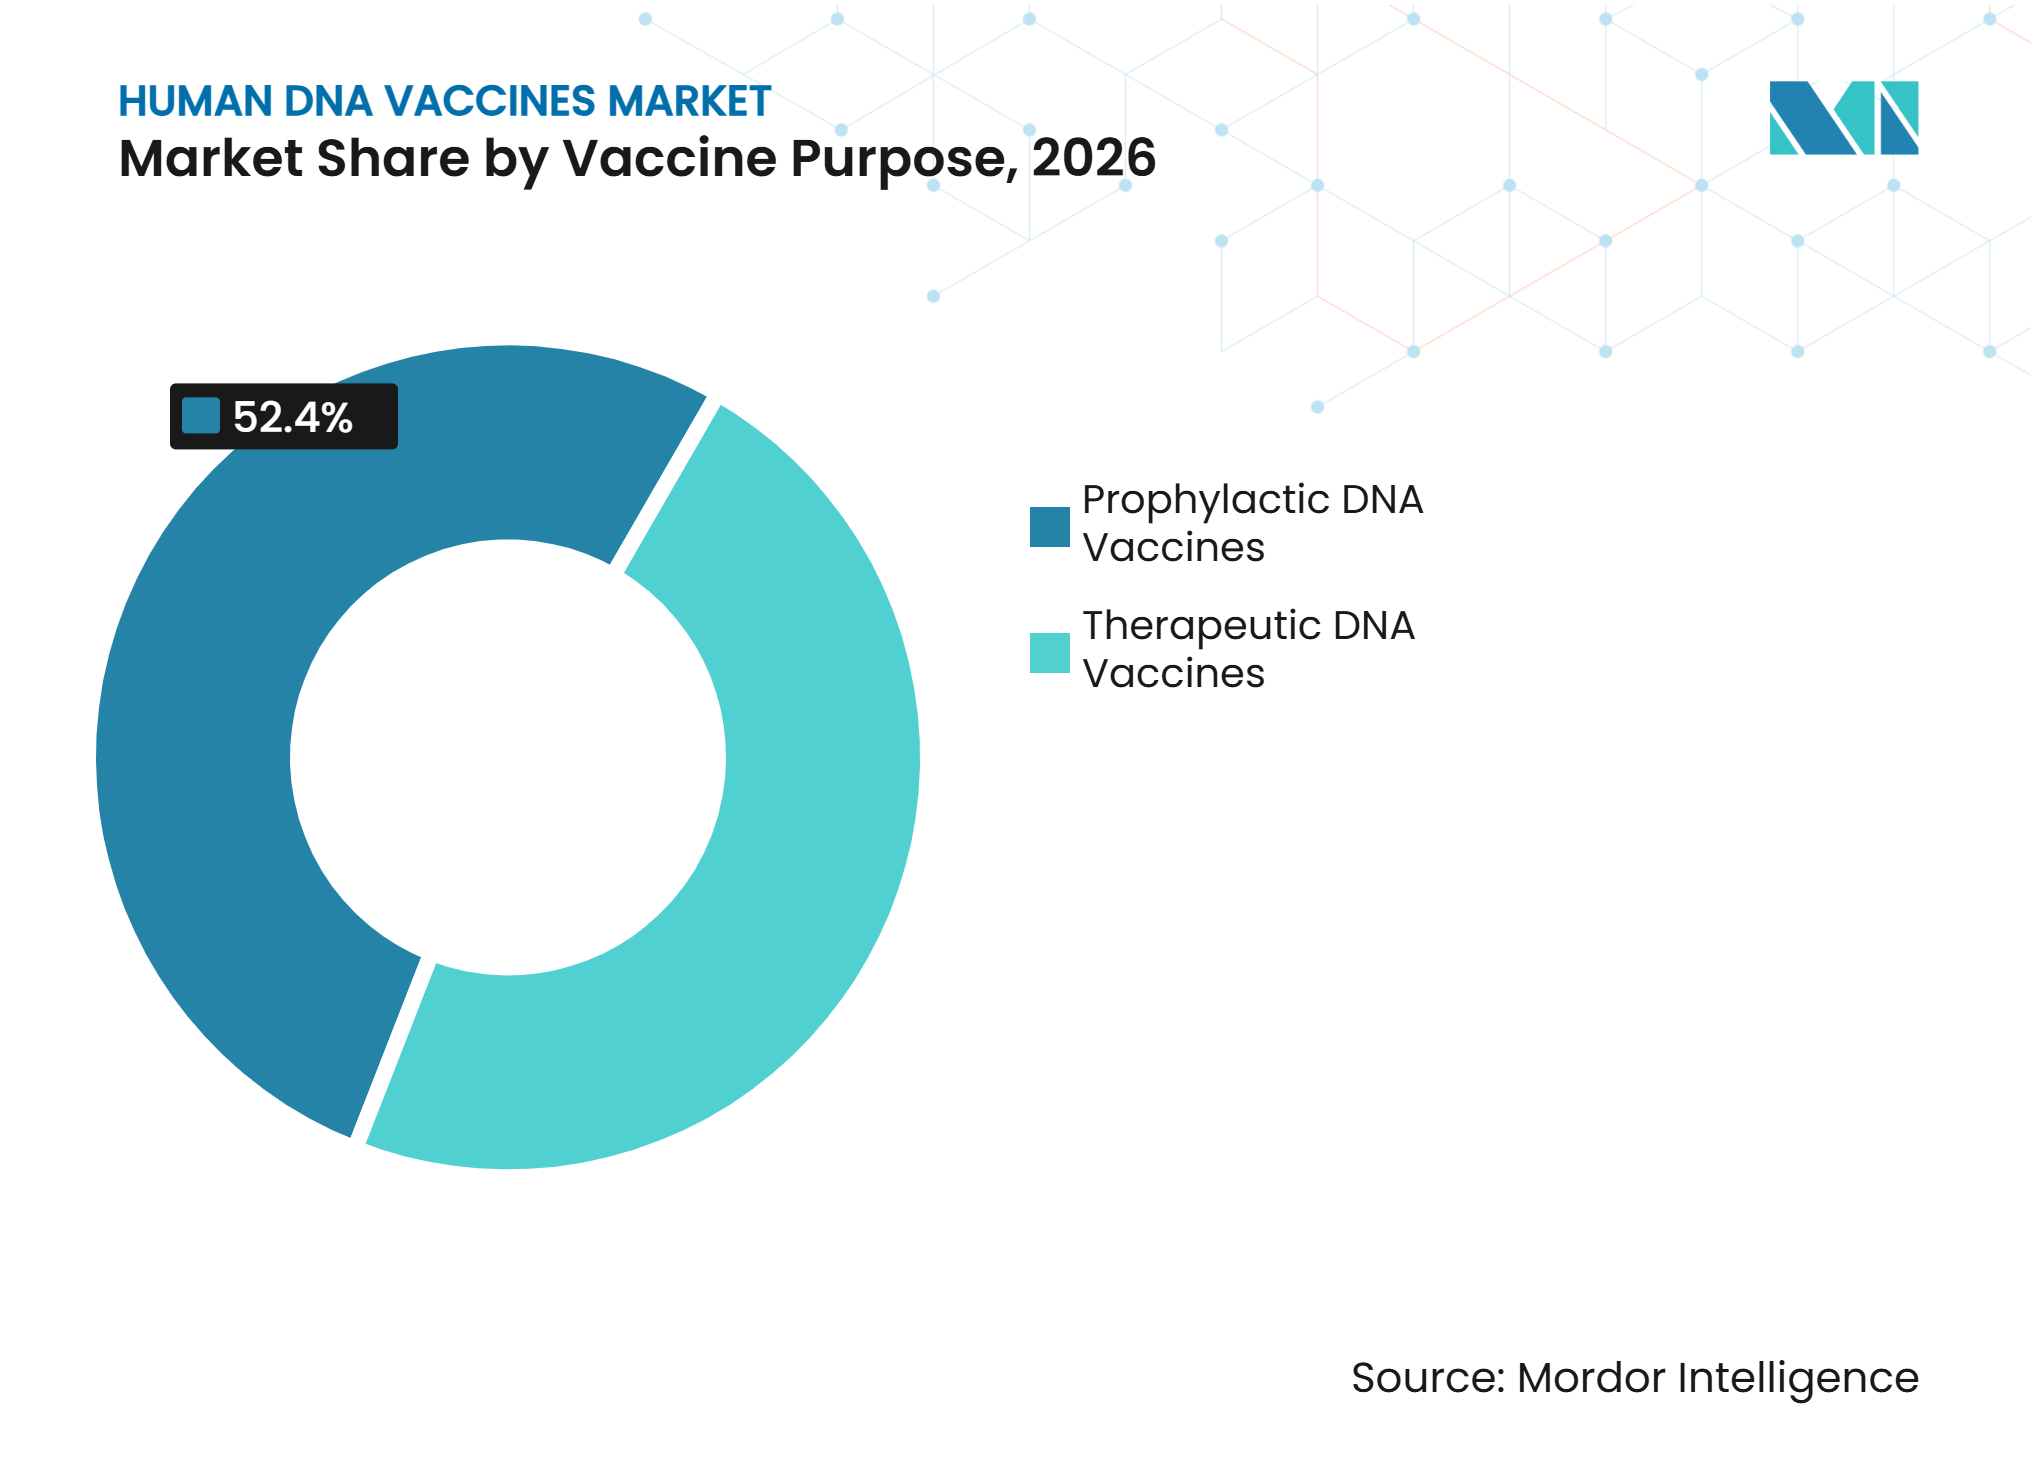
les programmes prophylactiques conservent la plus grande base tandis que les programmes thérapeutiques croissent plus rapidementLes vaccins à ADN prophylactiques ont capturé 52,42 % de la part du marché des vaccins à ADN humain en 2026. Leur position reflétait leur utilisation dans les programmes de prévention des maladies infectieuses où la flexibilité du stockage et les options de fabrication sont importantes. Les programmes ont inclus la prévention liée au MERS, à la fièvre de Lassa, à Ebola et au HPV. Les vaccins à ADN thérapeutiques devraient croître à un CAGR de 8,12 % de 2027 à 2032. La taille du marché des vaccins à ADN humain pour les vaccins thérapeutiques est soutenue par les programmes oncologiques et les maladies associées au HPV approchant des décisions réglementaires. La soumission prévue en Chine pour VGX-3100 fait suite au résultat positif de phase 3 annoncé en mai 2026.
INO-3107 donne également à la catégorie thérapeutique un événement réglementaire important aux États-Unis en 2026. Les programmes prophylactiques et thérapeutiques peuvent utiliser une infrastructure de production plasmidique similaire. Les installations partagées peuvent améliorer l'économie des lots à mesure que la demande clinique augmente. Ce modèle peut être utile lorsque les développeurs exploitent plusieurs programmes à partir de la même plateforme. Les deux catégories ne reposent donc pas entièrement sur des systèmes de fabrication distincts. Cette connexion permet aux améliorations de fabrication de bénéficier aux deux parties du secteur des vaccins à ADN humain.


Par type de produit :
l'ADN plasmidique occupe la position la plus importante tandis que les formats alternatifs progressentLes vaccins à ADN plasmidique représentaient 43,25 % du chiffre d'affaires par type de produit en 2026 et devraient également se développer à un CAGR de 9,15 % jusqu'en 2032. Cette position était soutenue par les connaissances de production accumulées et les pratiques analytiques établies. Les formats plasmidiques apparaissent également dans un large éventail de programmes cliniques actifs. Les CDMO augmentent la capacité des lots à mesure que les besoins en approvisionnement clinique augmentent. Le marché des vaccins à ADN humain a continué de s'appuyer sur les plasmides, car leur voie de développement est familière à de nombreux promoteurs de programmes.
Les formats linéaires et minicercles reçoivent davantage d'attention pour leurs propriétés physiques. Une étude de 2025 publiée dans Scientific Reports a révélé que l'ADN Ministring présentait une plus grande résistance au stress chimique et mécanique que l'ADN plasmidique conventionnel. L'étude a également constaté que la lyophilisation prolongeait la durée de conservation du matériel évalué. Des études sur l'ADN enzymatique ont montré des réponses immunitaires in vivo comparables au matériel plasmidique. Ces résultats créent une pression en faveur de formats de produits pouvant raccourcir les délais de fabrication. Le marché des vaccins à ADN humain pourrait donc soutenir plusieurs formats d'ADN plutôt qu'une norme permanente unique.
Par méthode d'administration :
l'électroporation domine l'utilisation actuelle, tandis que l'administration par lipides et nanoparticules connaît la croissance la plus rapideL'électroporation représentait 38,21 % du chiffre d'affaires par méthode d'administration en 2026. Elle est restée importante car elle soutient l'absorption des plasmides dans les programmes actifs de phase 2 et de phase 3. Son rôle clinique a contribué à établir des méthodes d'administration reproductibles dans des environnements spécialisés. L'administration par lipides et nanoparticules devrait croître à un CAGR de 10,26 % de 2027 à 2032. Ce taux reflète les travaux visant à appliquer les approches d'administration développées pour les produits à ARNm aux charges utiles d'ADN. La taille du marché des vaccins à ADN humain pour l'administration par lipides et nanoparticules est liée à la possibilité d'abaisser les seuils de dose efficace.
Une revue de 2026 a identifié des réponses immunitaires plus fortes pour l'ADN enrobé de nanoparticules que pour l'électroporation dans certaines comparaisons directes sélectionnées. Ces preuves donnent aux développeurs une raison de tester des options d'administration au-delà des dispositifs alimentés. Les systèmes à base de liposomes et de polymères font également l'objet d'investigations. Chaque alternative nécessite des preuves cliniques adéquates et des performances d'administration pratiques. À mesure que ces preuves se développent, le marché des vaccins à ADN humain pourrait connaître un changement progressif dans la composition des méthodes d'administration.
Par voie d'administration :
l'administration intradermique détient la plus grande part, tandis que l'administration intramusculaire gagne un soutien dans le pipelineL'administration intradermique représentait 41,13 % du chiffre d'affaires par voie d'administration en 2026. Cette position est liée aux approches d'électroporation utilisées dans de nombreux programmes de développement établis. L'administration intradermique peut soutenir l'activation localisée des cellules présentatrices d'antigènes. L'administration intramusculaire devrait croître à un CAGR de 9,71 % de 2027 à 2032. Le marché des vaccins à ADN humain pour l'administration intramusculaire est soutenu par des formulations d'ADN conçues pour l'administration en dépôt par nanoparticules lipidiques. L'utilisation de l'injection intramusculaire comme voie familière pour le développement de vaccins à acides nucléiques la soutient également.
L'essai de phase 1b INO-4500 a rapporté la tolérabilité de l'électroporation intramusculaire dans un groupe diversifié d'adultes en bonne santé. L'administration sous-cutanée a également reçu un soutien des travaux sur les formulations lyophilisées à dose solide. Une étude de 2025 a rapporté une stabilité à 4°C à 42°C pendant 30 jours sans soutien de la chaîne du froid. Les résultats ont soutenu la faisabilité expérimentale de l'administration sous-cutanée thermostable. Les voies orale et mucosale restent à un stade préclinique précoce. Le choix de la voie d'administration sur le marché des vaccins à ADN humain continuera de dépendre de la réponse immunitaire, de la conception de la formulation et des besoins pratiques d'administration.
Par indication :
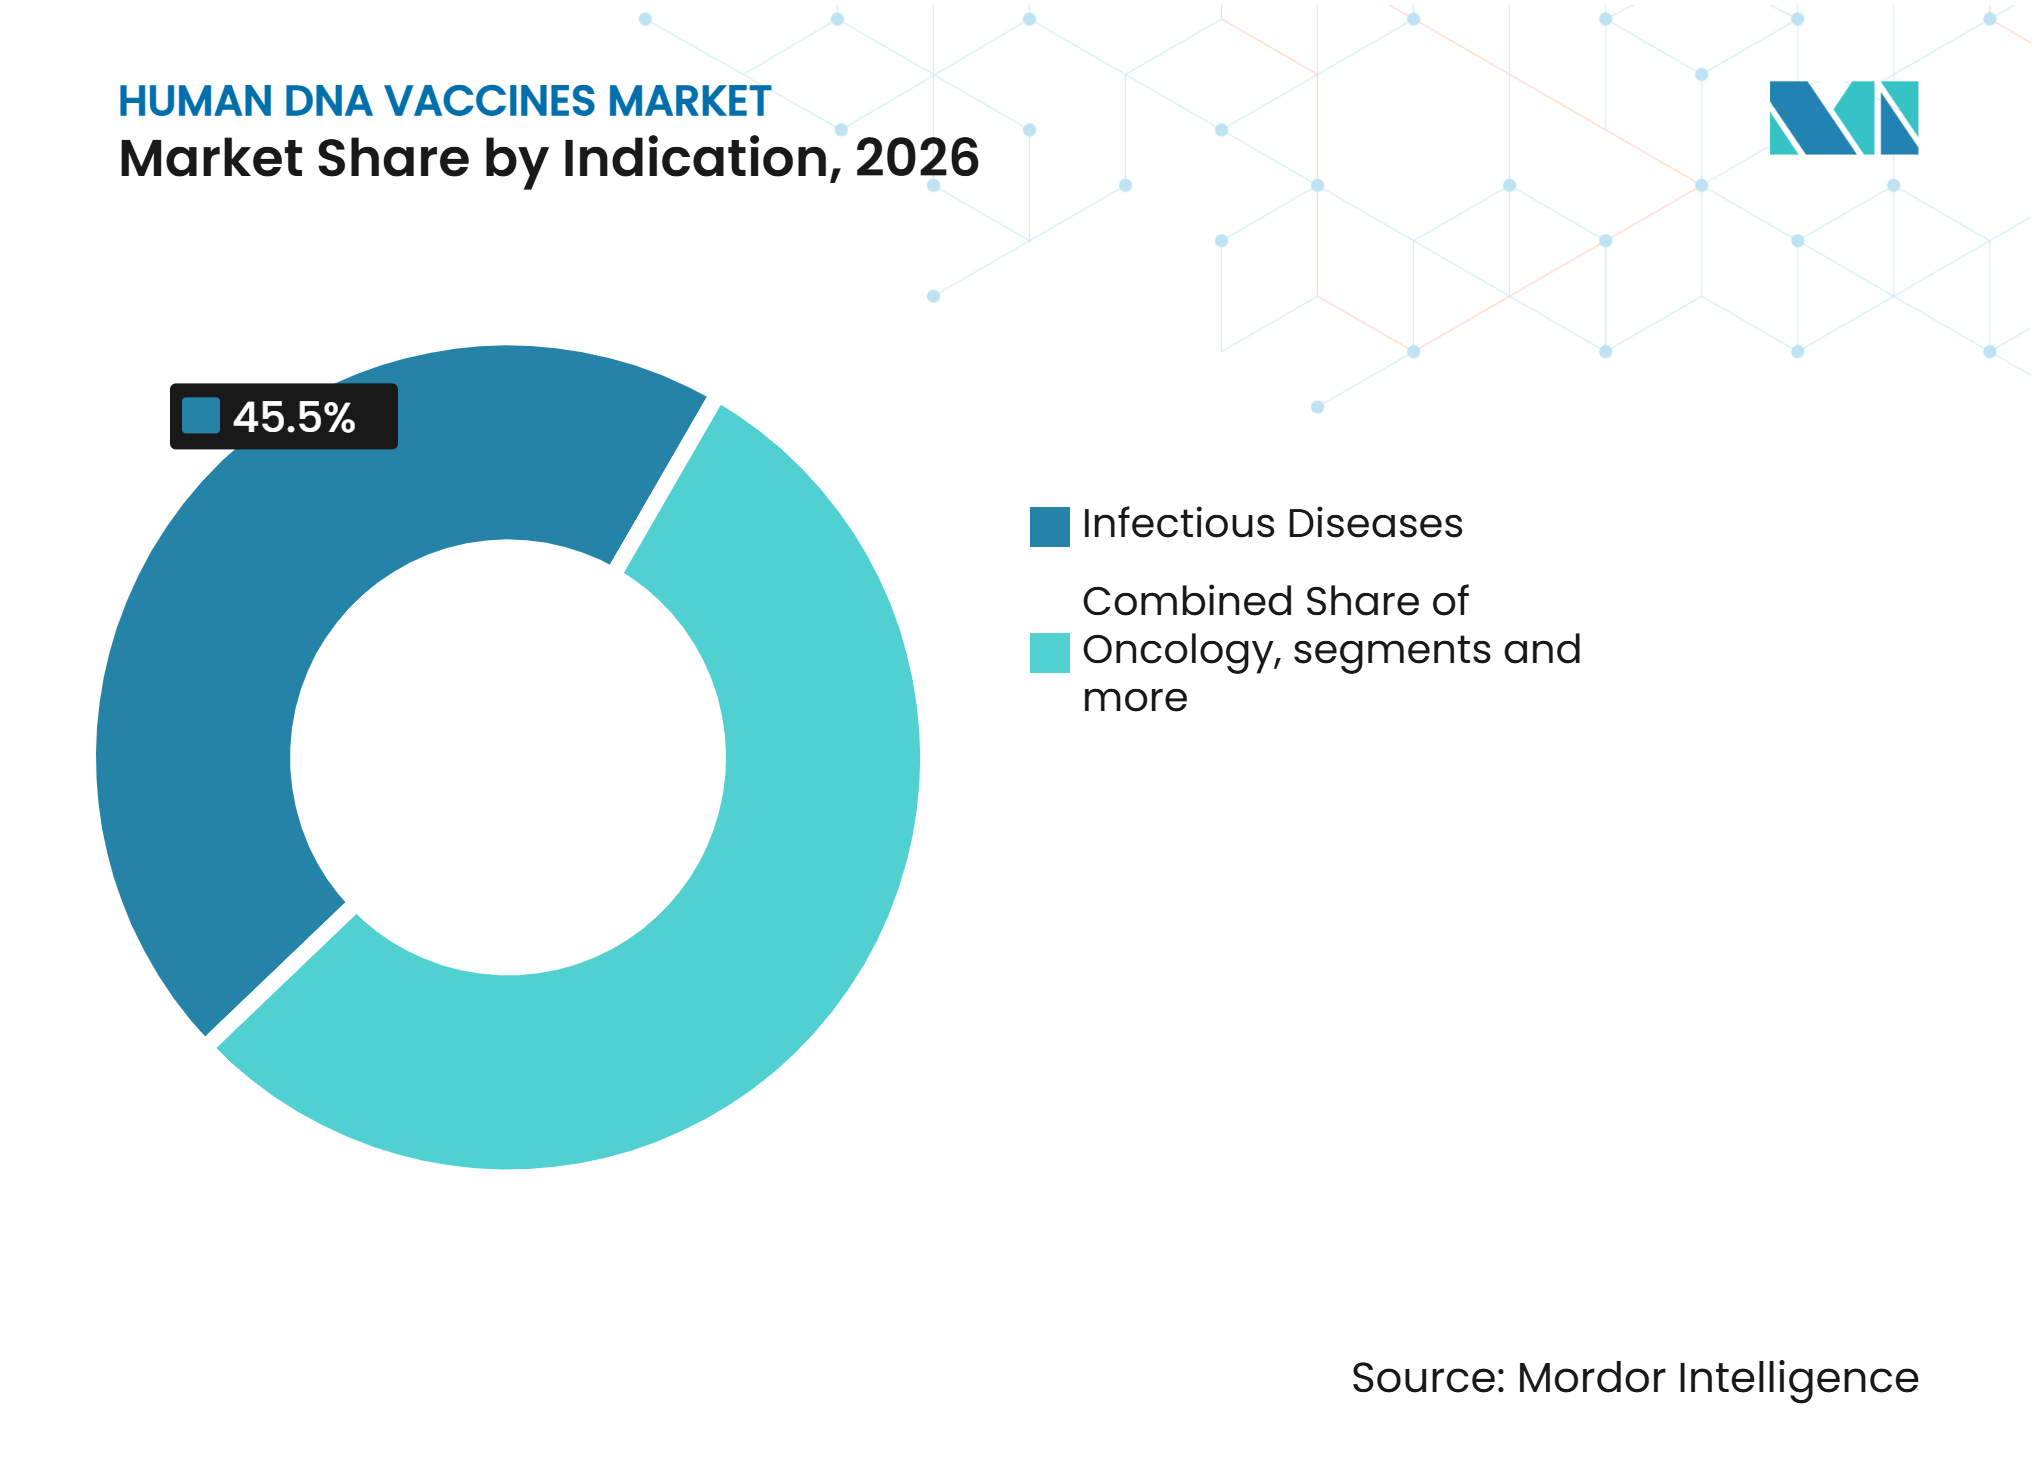
les maladies infectieuses dominent le chiffre d'affaires tandis que l'oncologie se développe au rythme le plus élevéLes maladies infectieuses représentaient 45,52 % du chiffre d'affaires au niveau des indications en 2026. Des travaux actifs ont porté sur le MERS, la fièvre de Lassa, Ebola, le VIH et les maladies liées au HPV. ZyCoV-D reste le seul vaccin à ADN humain approuvé. L'oncologie devrait croître à un CAGR de 10,71 % de 2027 à 2032. Il s'agit du taux le plus élevé parmi les indications répertoriées pour le marché des vaccins à ADN humain. Les perspectives de croissance reflètent une activité croissante en phase avancée dans les programmes thérapeutiques contre le cancer.
Une étude de phase 1 sur le glioblastome publiée en 2026 a examiné plus avant la vaccination à ADN néoantigénique multivalente personnalisée. Ces études fournissent des preuves cliniques pour les approches oncologiques individualisées. Les allergies et les maladies auto-immunes restent à un stade précoce. Leur pertinence possible est liée aux mécanismes de tolérance immunitaire. Les maladies infectieuses et l'oncologie continueront donc de définir le profil d'indication principal du marché des vaccins à ADN humain.


Par utilisateur final :
les hôpitaux et cliniques dominent l'utilisation actuelle, tandis que les fournisseurs de santé publique connaissent la croissance la plus rapideLes hôpitaux et cliniques représentaient 42,22 % du chiffre d'affaires par utilisateur final en 2026. Cette part du marché des vaccins à ADN humain reflète la nécessité d'une administration supervisée lorsque les produits utilisent l'électroporation. Ces environnements peuvent soutenir du personnel formé, des équipements spécialisés et des soins de suivi. Les fournisseurs gouvernementaux et de santé publique devraient croître à un CAGR de 8,64 % de 2027 à 2032. Le marché des vaccins à ADN humain s'appuie sur ces acheteurs institutionnels, où les produits en développement précoce répondent aux besoins de santé publique.
Les instituts de recherche et les centres médicaux universitaires soutiennent également la demande par le biais d'études menées par des investigateurs. Ils sont particulièrement pertinents pour la recherche sur les néoantigènes personnalisés et les partenariats académiques. La capacité de fabrication reste importante car ces programmes ont besoin de matériel BPF pour les travaux cliniques. Le site de production sans cellules sous licence de Touchlight témoigne de la disponibilité croissante de capacités spécialisées d'approvisionnement en ADN. À mesure que les produits thérapeutiques progressent, les réseaux d'oncologie hospitalière et les circuits de pharmacie spécialisée pourraient jouer un rôle plus important après 2028.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 47,36 % de la part du marché des vaccins à ADN humain en 2026. La région dispose d'un pipeline clinique dense, d'un financement institutionnel substantiel et d'un environnement réglementaire avancé pour les programmes de médecine à ADN. INO-3107 a une date d'action FDA fixée au 30 octobre 2026. Un résultat favorable aux États-Unis créerait un point de référence commercial pour d'autres candidats. Le Canada et le Mexique contribuent par le biais des achats de recherche et de l'activité des essais cliniques.
Europe
L'Europe occupait la deuxième position géographique. Le Royaume-Uni, l'Allemagne et la France accueillent une concentration de programmes cliniques de vaccins à ADN. Les développeurs européens travaillent également sur différentes plateformes d'antigènes et d'administration. Les exigences réglementaires au Royaume-Uni et dans l'Union européenne peuvent représenter un travail supplémentaire pour les petites entreprises cherchant à accéder aux deux zones.
Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 11,37 % de 2027 à 2032. C'est la région à la croissance la plus rapide sur le marché des vaccins à ADN humain. La Chine est un environnement d'approbation important à court terme après le résultat de phase 3 de VGX-3100. L'Organisation mondiale de la santé a rapporté que l'Asie du Sud-Est représentait 34 % des cas mondiaux de tuberculose en 2024, tandis que le Pacifique occidental en représentait 27 %. Cette charge soutient l'attention continue des gouvernements aux maladies infectieuses. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones plus petites, où les partenariats et les investissements dans les infrastructures de santé sont des facteurs de demande importants.
Paysage concurrentiel
Concentration du Marché
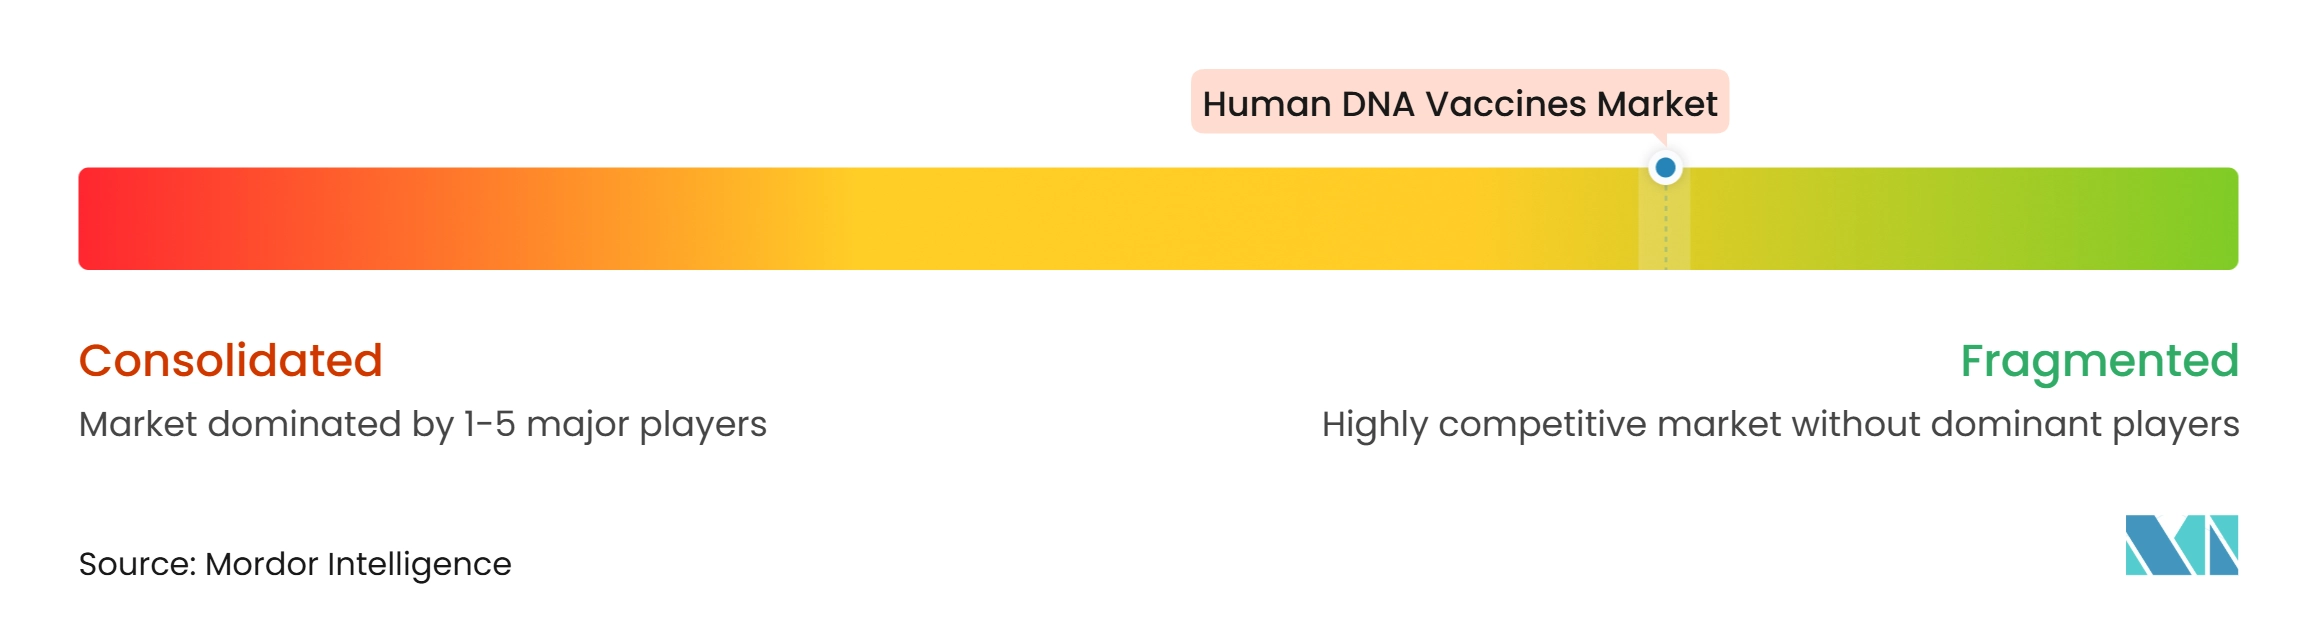
Le marché des vaccins à ADN humain est fragmenté et aucune entreprise n'occupe une position commerciale dominante. La concurrence s'exerce dans les domaines du développement d'antigènes, des technologies d'administration et de la fabrication d'ADN. Ces groupes ne se font pas toujours directement concurrence car ils occupent des segments distincts de la chaîne de valeur. INOVIO détient une position clinique avancée grâce à sa demande INO-3107 examinée par la FDA. La société dispose également de données positives de phase 3 pour VGX-3100 en provenance de Chine.
Touchlight a élargi son rôle stratégique grâce à la fabrication d'ADN sans cellules sous licence. Sa licence MHRA et l'expansion de sa capacité en 2025 offrent aux développeurs une alternative à la production plasmidique conventionnelle. Une étude sur l'ADN enzymatique de 2025 soutient cette orientation en rapportant des réponses immunitaires comparables au matériel plasmidique. Une deuxième orientation stratégique est l'utilisation de formulations à base de lipides et de nanoparticules. Ces formulations peuvent réduire les besoins en doses et diminuer la dépendance aux dispositifs. Une troisième orientation est le développement de vaccins néoantigéniques personnalisés pour les programmes oncologiques.
Les entreprises disposant uniquement de systèmes d'administration basés sur l'électroporation font face à un défi pratique si les alternatives montrent des résultats solides en phase avancée. Les acheteurs pourraient de plus en plus rechercher des données portant sur plus d'une méthode d'administration. Les exigences de qualité de fabrication restent au cœur des partenariats et du développement de produits. Les développeurs ont également besoin de preuves cliniques et réglementaires avant que les formats alternatifs puissent établir des positions commerciales. Le secteur des vaccins à ADN humain offre donc de la place pour des spécialistes en conception d'antigènes, en administration et en fabrication.
Leaders du secteur des vaccins à ADN humain
-
INOVIO Pharmaceuticals, Inc.
-
Zydus Lifesciences Limited
-
Genexine, Inc.
-
GC Biopharma Corp.
-
Takis Biotech S.r.l.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Vaccins à ADN Humain Entreprises couvertes dans ce rapport
- Aldevron LLC
- Applied DNA Sciences, Inc.
- Elegen Bio, Inc.
- Entos Pharmaceuticals Inc.
- GC Biopharma Corp.
- Geneos Therapeutics, Inc.
- Genexine, Inc.
- GeoVax Labs, Inc.
- Immuno Cure BioTech Limited
- INOVIO Pharmaceuticals, Inc.
- NEC
- PharmaJet, Inc.
- Scancell Holdings plc
- Shenzhen Geno-Immune Medical Institute
- Takara Bio
- Takis Biotech S.r.l.
- Touchlight Genetics Limited
- VGXI, Inc.
- Vical Incorporated
- Zydus Lifesciences Limited
Développements industriels récents dans Marché des Vaccins à ADN Humain
- Août 2026 : Genexine Life Sciences a reçu un avis d'acceptation de l'USPTO pour sa technologie de plateforme de vaccin à ADN contre la COVID-19, déposée conjointement avec l'Agence coréenne de contrôle et de prévention des maladies, étendant la protection de la propriété intellectuelle aux États-Unis à la suite d'un brevet coréen accordé en 2024 (10-2709169).
- Mai 2026 : ApolloBio a annoncé des résultats positifs de phase 3 pour VGX-3100, l'immunothérapie à ADN HPV d'INOVIO pour la dysplasie cervicale, atteignant son critère d'efficacité primaire prédéfini. ApolloBio prévoit une soumission réglementaire en Chine.
Portée du rapport mondial sur le marché des vaccins à ADN humain
Selon la portée du rapport, le marché des vaccins à ADN humain désigne le segment industriel mondial axé sur le développement, la fabrication et la commercialisation de vaccins à base d'ADN spécifiquement destinés à un usage humain. Ces vaccins utilisent des plasmides d'ADN modifiés pour stimuler les réponses immunitaires contre les maladies infectieuses et certains cancers.
Le marché des vaccins à ADN humain est segmenté par objectif vaccinal, type de produit, méthode d'administration, voie d'administration, indication, utilisateur final et géographie. Par objectif vaccinal, le marché est segmenté en vaccins à ADN prophylactiques et vaccins à ADN thérapeutiques. Par type de produit, le marché est segmenté en vaccins à ADN plasmidique, vaccins à ADN linéaire, vaccins à ADN minicercle et autres types de produits. Par méthode d'administration, le marché est segmenté en électroporation, injection sans aiguille, administration par aspiration, administration par lipides et nanoparticules, administration par liposomes et polymères, et autres méthodes d'administration. Par voie d'administration, le marché est segmenté en intradermique, intramusculaire, sous-cutané, oral et mucosal, et autres voies d'administration. Par indication, le marché est segmenté en maladies infectieuses, oncologie, allergies et maladies auto-immunes, et autres indications. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, fournisseurs gouvernementaux et de santé publique, instituts de recherche et centres médicaux universitaires, sociétés pharmaceutiques et biotechnologiques, et organisations de recherche et de fabrication sous contrat. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Vaccins à ADN prophylactiques |
| Vaccins à ADN thérapeutiques |
| Vaccins à ADN plasmidique |
| Vaccins à ADN linéaire |
| Vaccins à ADN minicercle |
| Autres types de produits |
| Électroporation |
| Injection sans aiguille |
| Administration par aspiration |
| Administration par lipides et nanoparticules |
| Administration par liposomes et polymères |
| Autres méthodes d'administration |
| Intradermique |
| Intramusculaire |
| Sous-cutané |
| Oral et mucosal |
| Autres voies d'administration |
| Maladies infectieuses |
| Oncologie |
| Allergies et maladies auto-immunes |
| Autres indications |
| Hôpitaux et cliniques |
| Fournisseurs gouvernementaux et de santé publique |
| Instituts de recherche et centres médicaux universitaires |
| Sociétés pharmaceutiques et biotechnologiques |
| Organisations de recherche et de fabrication sous contrat |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par objectif vaccinal | Vaccins à ADN prophylactiques | |
| Vaccins à ADN thérapeutiques | ||
| Par type de produit | Vaccins à ADN plasmidique | |
| Vaccins à ADN linéaire | ||
| Vaccins à ADN minicercle | ||
| Autres types de produits | ||
| Par méthode d'administration | Électroporation | |
| Injection sans aiguille | ||
| Administration par aspiration | ||
| Administration par lipides et nanoparticules | ||
| Administration par liposomes et polymères | ||
| Autres méthodes d'administration | ||
| Par voie d'administration | Intradermique | |
| Intramusculaire | ||
| Sous-cutané | ||
| Oral et mucosal | ||
| Autres voies d'administration | ||
| Par indication | Maladies infectieuses | |
| Oncologie | ||
| Allergies et maladies auto-immunes | ||
| Autres indications | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Fournisseurs gouvernementaux et de santé publique | ||
| Instituts de recherche et centres médicaux universitaires | ||
| Sociétés pharmaceutiques et biotechnologiques | ||
| Organisations de recherche et de fabrication sous contrat | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des vaccins à ADN humain d'ici 2032 ?
Le marché des vaccins à ADN humain devrait passer de 357,44 millions USD en 2026 à 384,43 millions USD en 2027, et atteindre 553,18 millions USD d'ici 2032, avec un CAGR de 7,55 % jusqu'en 2032.
Quel objectif vaccinal génère actuellement le plus de chiffre d'affaires ?
Les vaccins à ADN prophylactiques ont dominé avec 52,42 % du chiffre d'affaires en 2026, tandis que les vaccins thérapeutiques devraient croître plus rapidement à un CAGR de 8,12 %.
Quelle approche d'administration connaît la croissance la plus rapide pour les vaccins à ADN humain ?
L'administration par lipides et nanoparticules devrait se développer à un CAGR de 10,26 % jusqu'en 2032, le taux le plus rapide parmi les méthodes d'administration répertoriées.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 11,37 % de 2027 à 2032, le taux régional le plus élevé.