
ヒトDNAワクチン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 384.43 百万米ドル |
| 市場規模 (2032) | 553.18 百万米ドル |
| 成長率 (2027 - 2032) | 7.55 % |
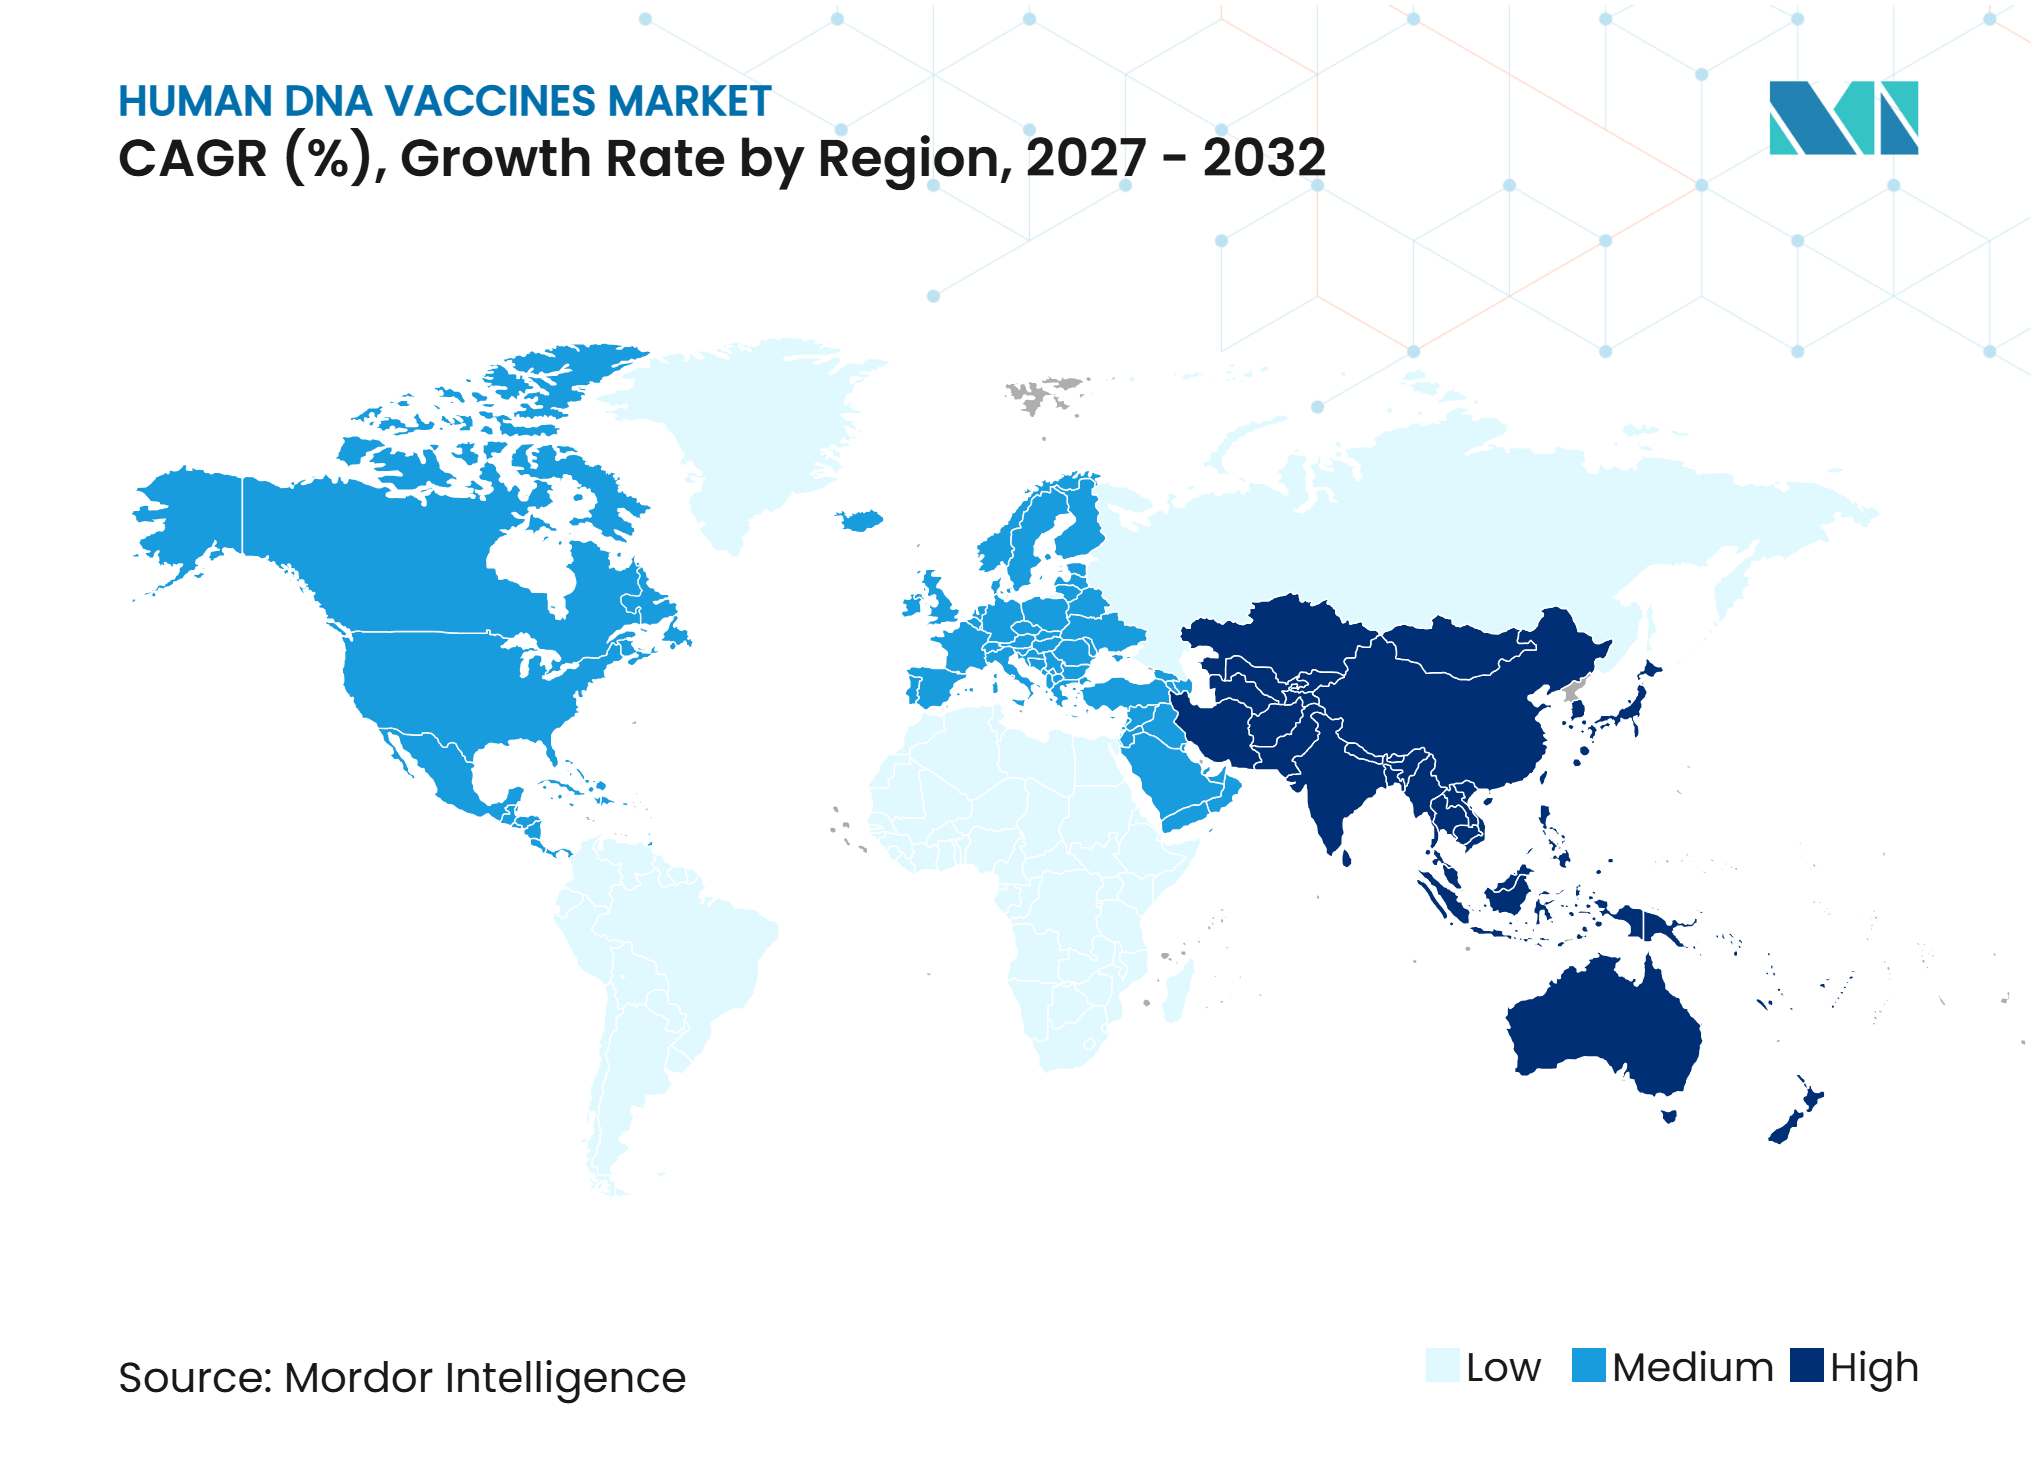
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヒトDNAワクチン市場分析
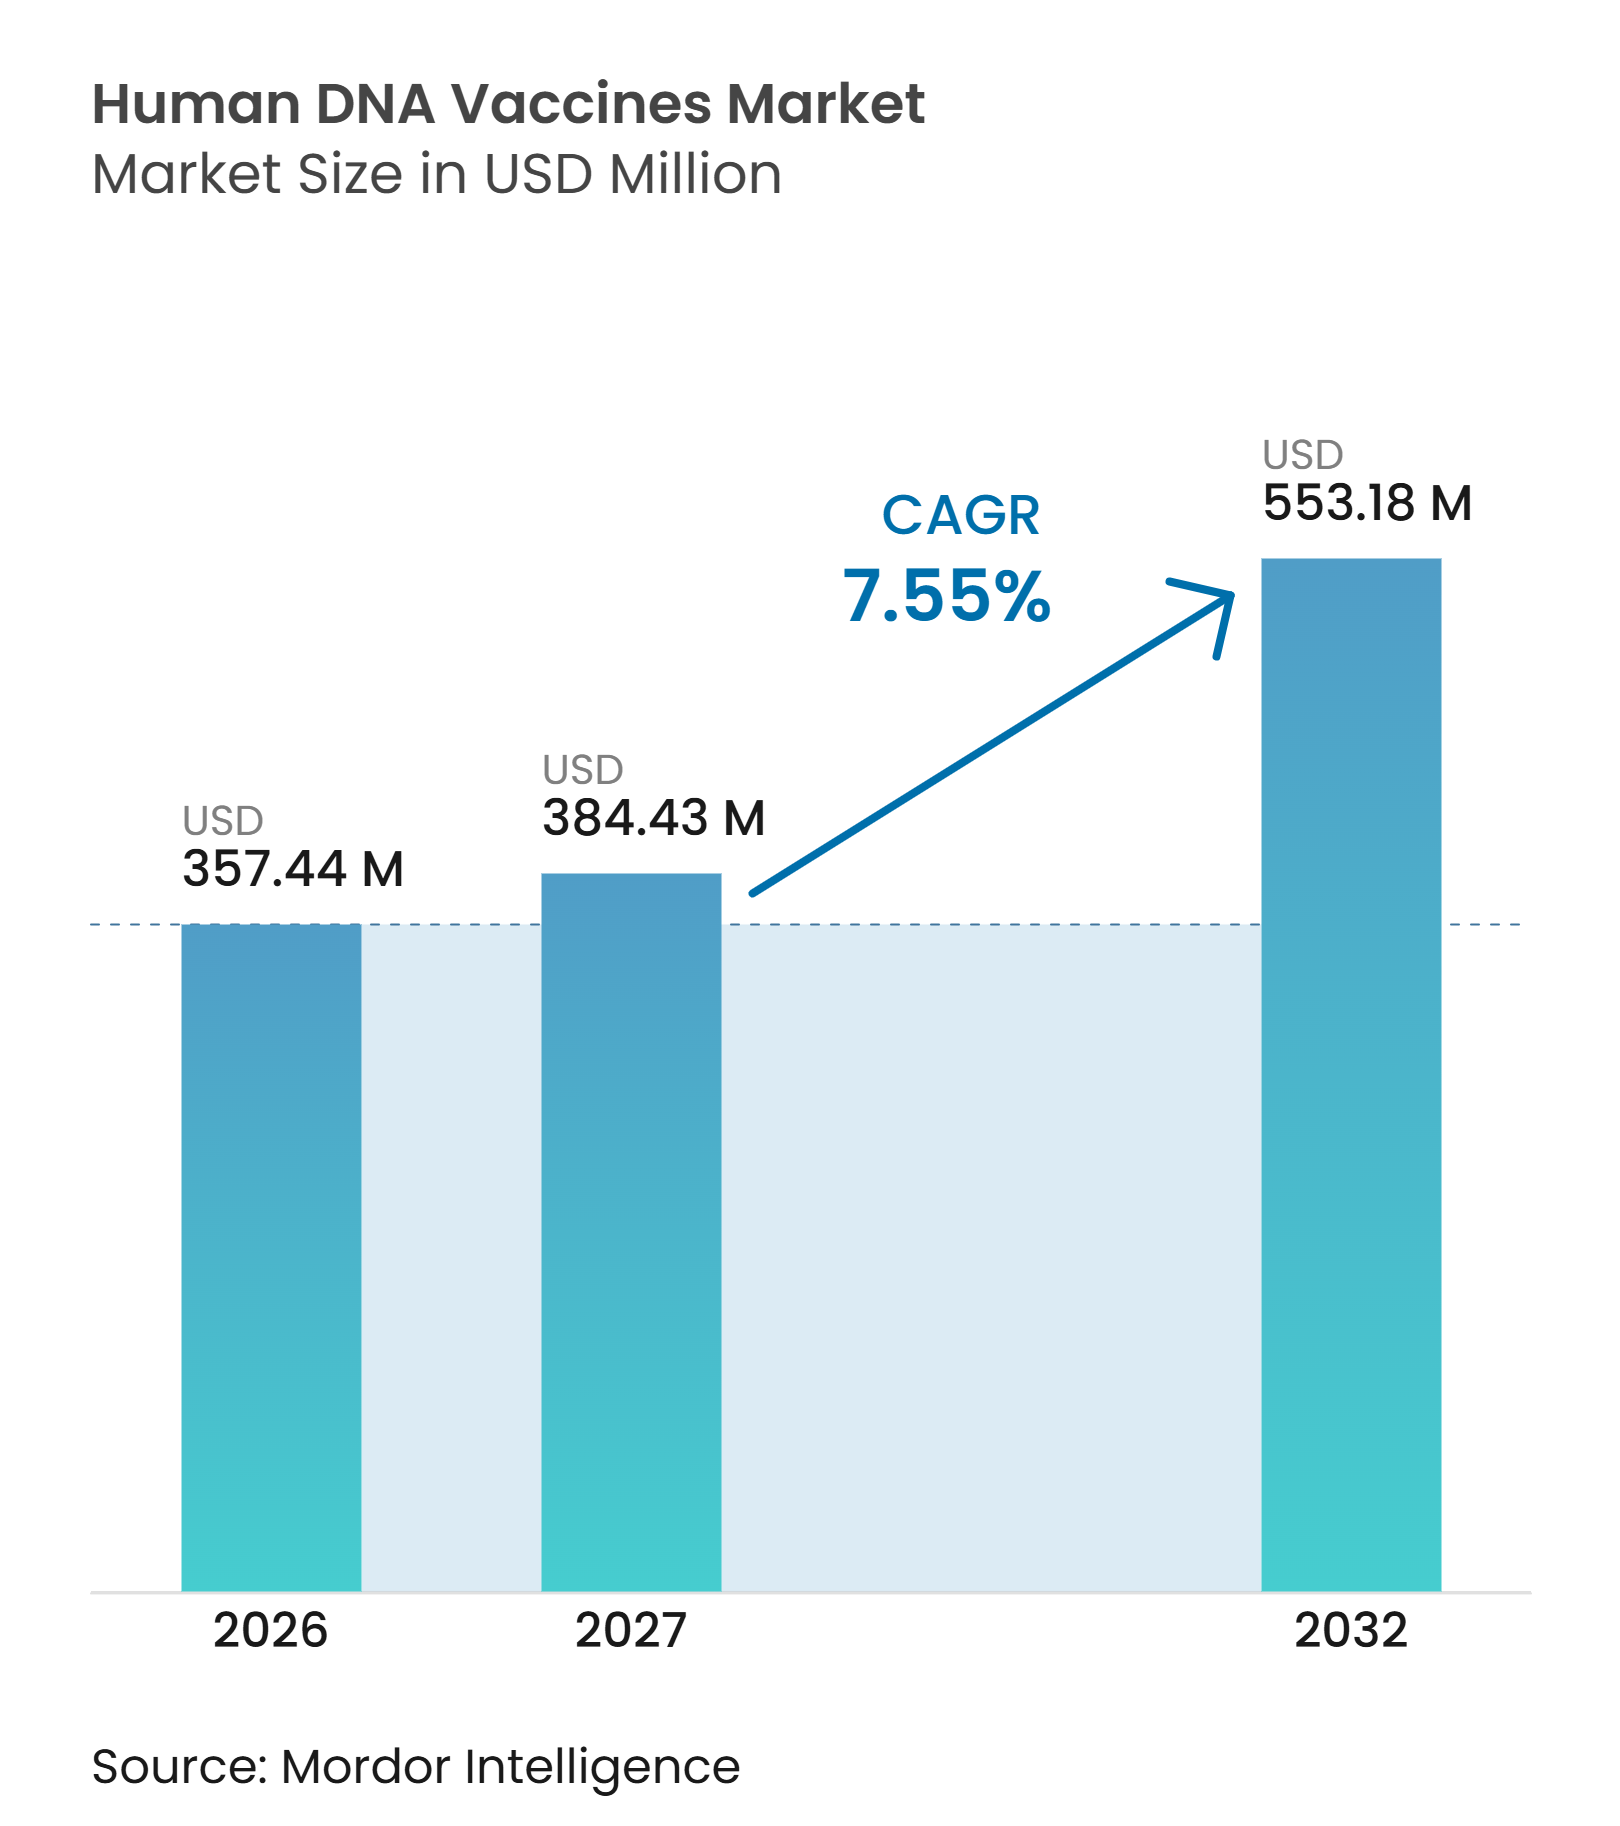
ヒトDNAワクチン市場規模は、2026年に357.44 ミリオン 米ドル、2027年に384.43 ミリオン 米ドルと予測され、2027年から2032年にかけて7.55%のCAGRで成長し、2032年までに553.18 ミリオン 米ドルに達する見込みです。
成長は後期段階の腫瘍学プログラム、感染症への備えに対する需要、および生産サイクルを短縮できる製造方法と関連しています。ヒトDNAワクチン市場はまた、投与量要件を削減し、従来のデリバリーデバイスへの依存を軽減する可能性のある製剤に関する研究からも恩恵を受ています。開発者は中国および米国における規制上のマイルストーン達成を目指しており、製造業者は無細胞DNA生産能力を拡大しています。これらの変化はプラットフォームの商業的役割を広げる可能性がありますが、償還の先例とデバイス要件は依然として重要な制約となっています。ヒトDNAワクチン市場は、抗原開発者、デリバリー専門家、および製造業者が一般的にバリューチェーンの別々の部分で事業を行っているため、依然として断片化した状態にあります。
主要レポートのポイント
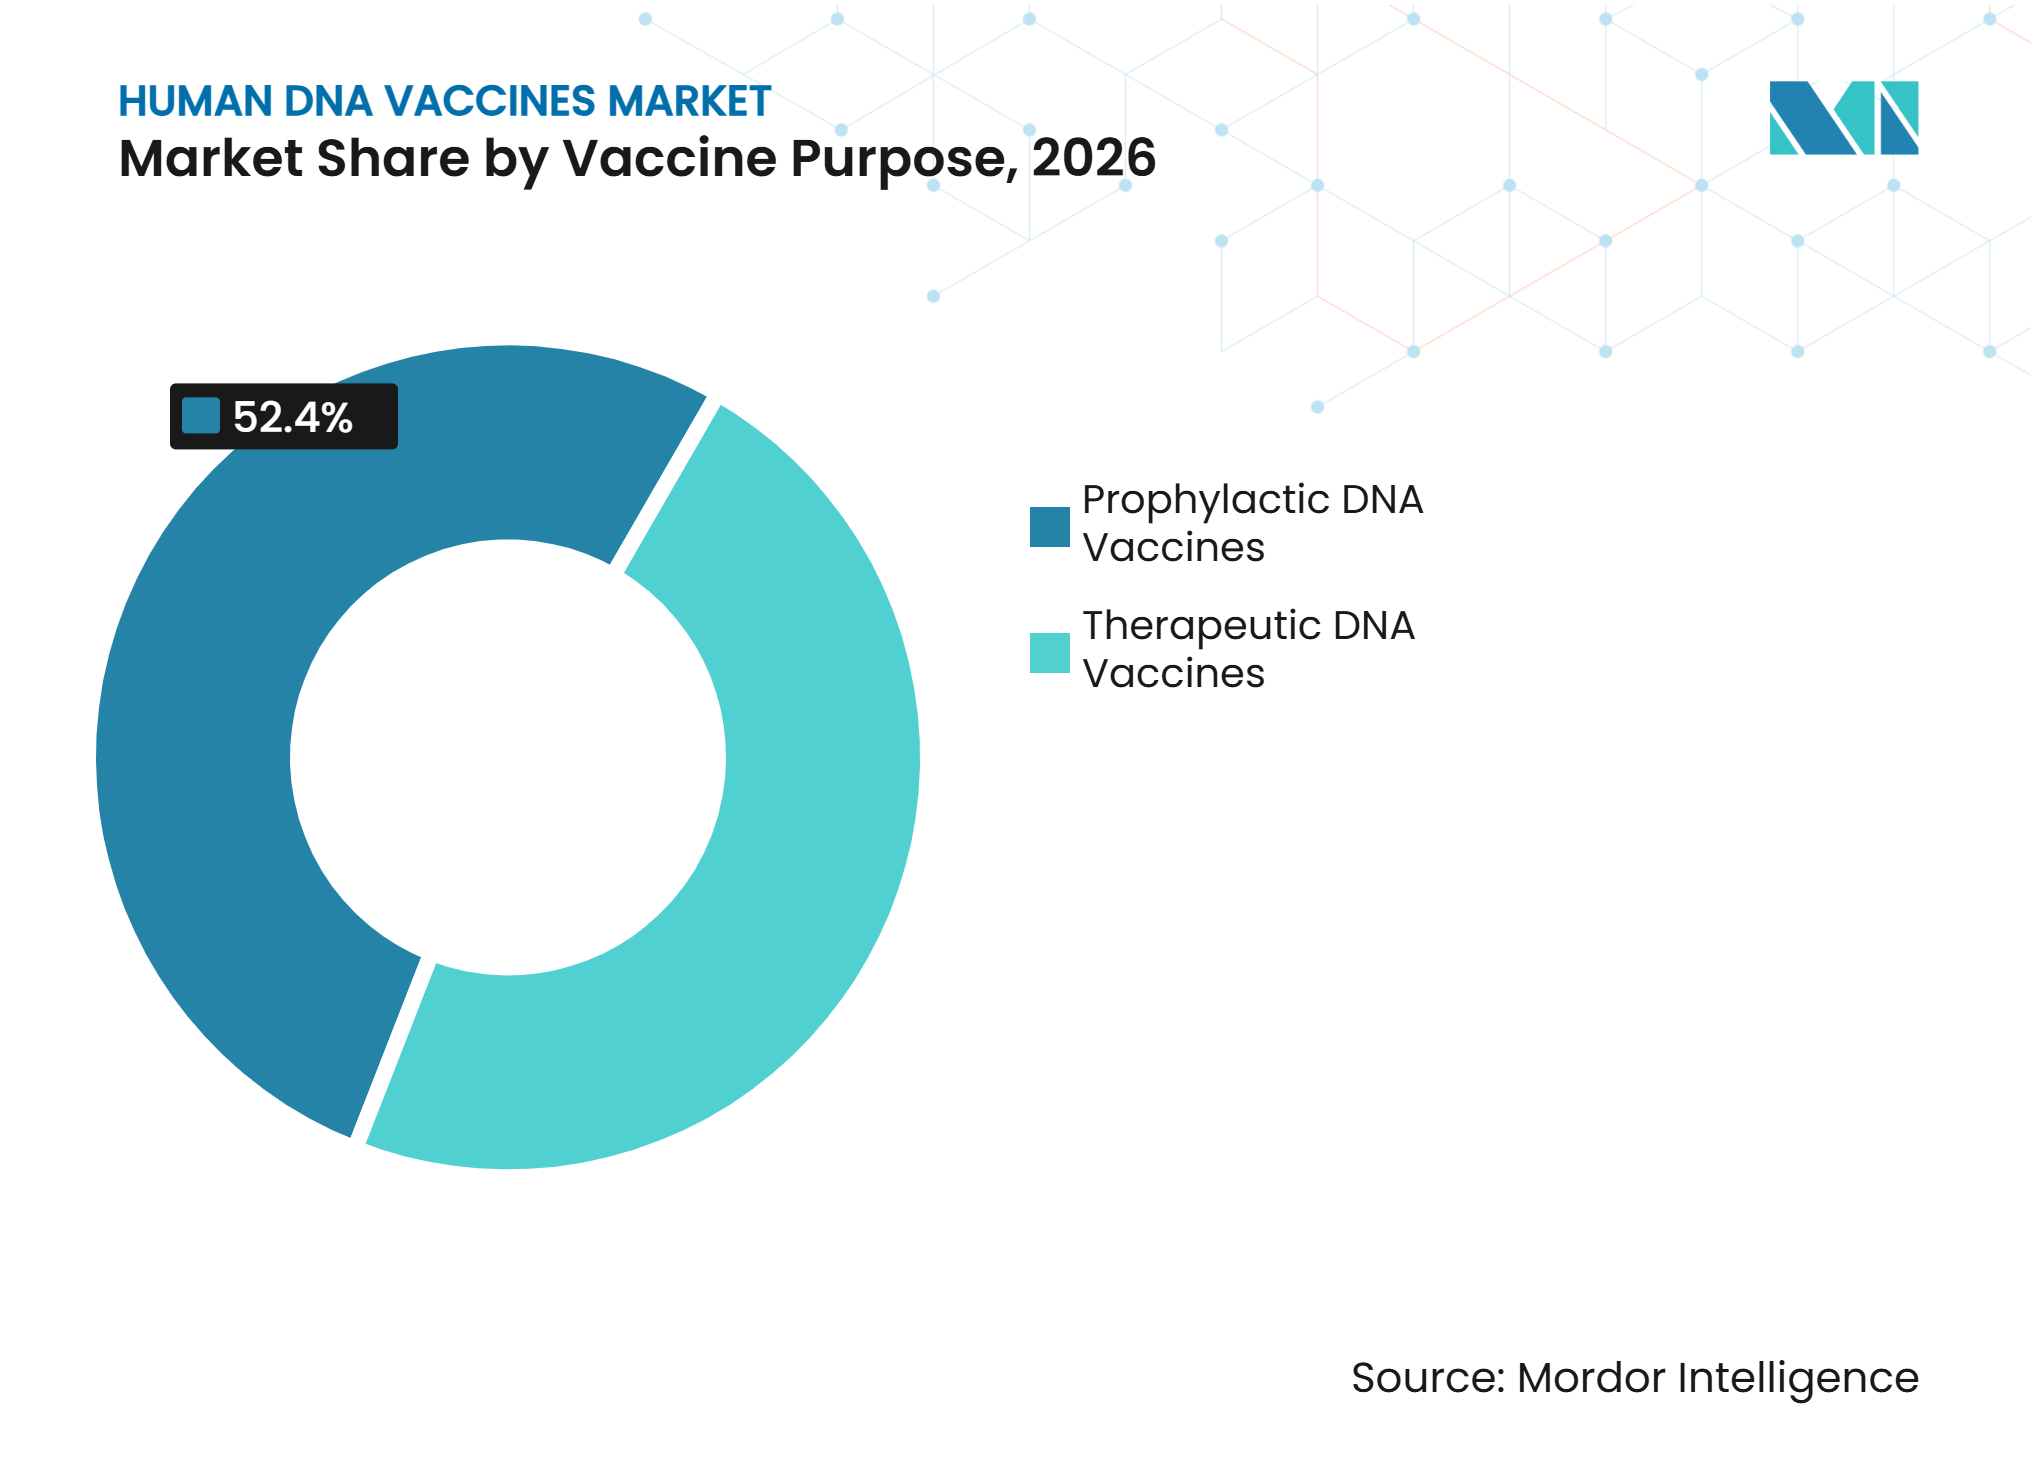
- ワクチン目的別では、予防的DNAワクチンが2026年の収益の52.42%を占め、治療的DNAワクチンは2032年にかけて8.12%のCAGRで成長すると予測されています。
- 製品タイプ別では、プラスミドDNAワクチンが2026年の収益の43.25%を占め、2032年にかけて9.15%のCAGRで拡大すると予測されています。
- デリバリー方法別では、エレクトロポレーションが2026年の収益の38.21%を占め、脂質およびナノ粒子デリバリーは2032年にかけて10.26%のCAGRで成長すると予測されています。
- 投与経路別では、皮内投与が2026年の収益の41.13%を占め、筋肉内投与は2032年にかけて9.71%のCAGRで成長すると予測されています。
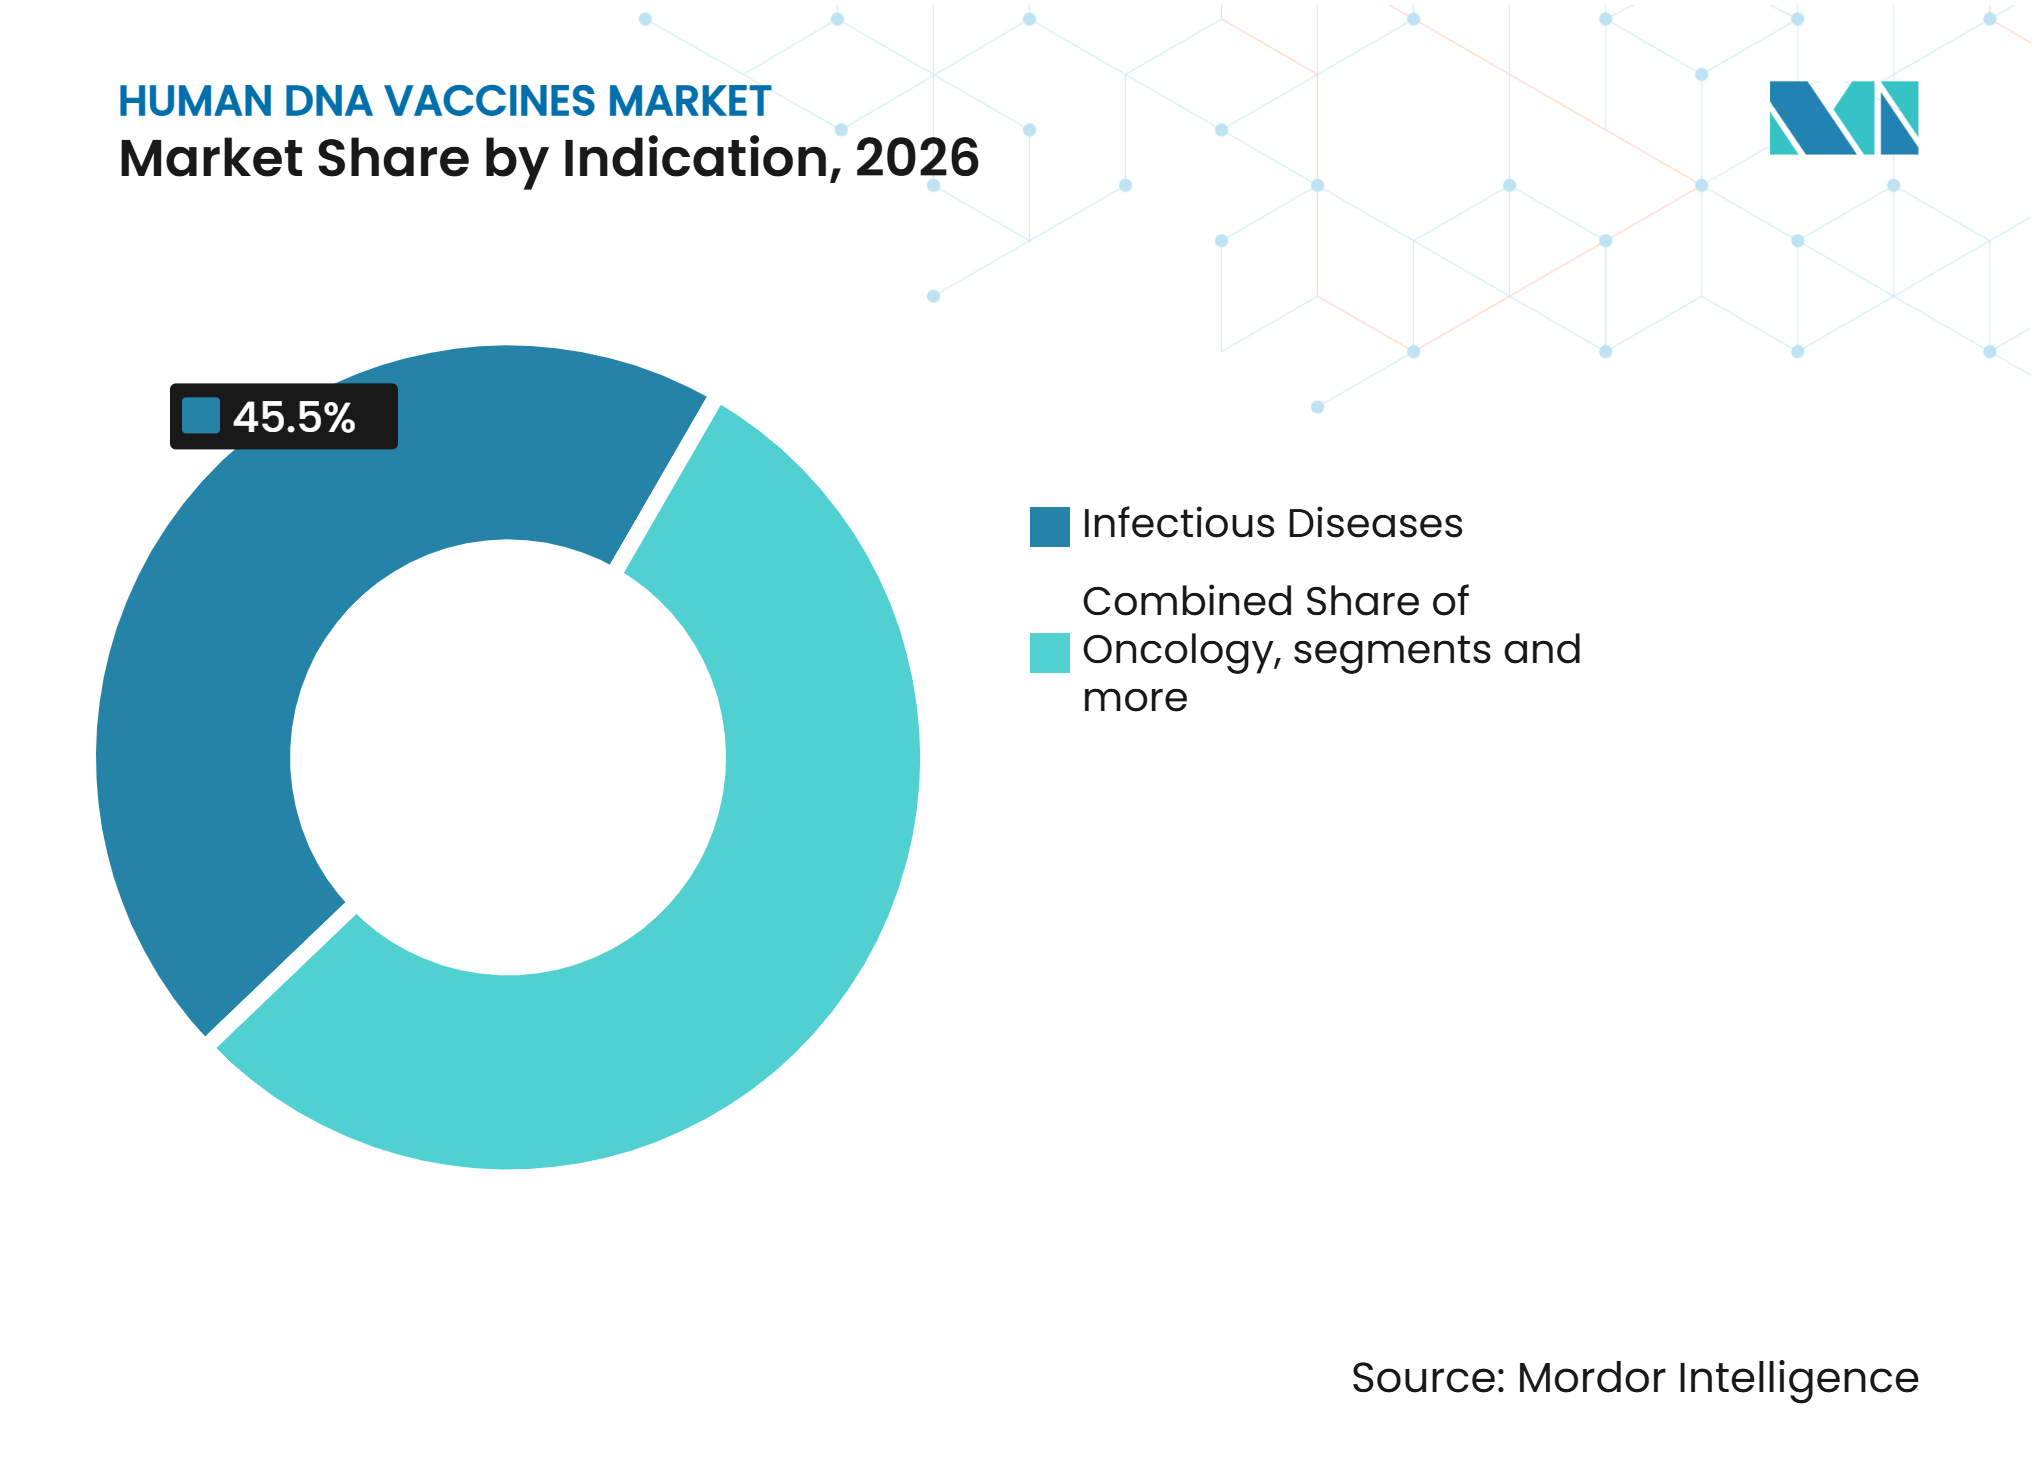
- 適応症別では、感染症が2026年の収益の45.52%を占め、腫瘍学は2032年にかけて10.71%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・クリニックが2026年の収益の42.22%を占め、政府・公衆衛生サプライヤーは2032年にかけて8.64%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の47.36%を占め、アジア太平洋地域は2032年にかけて11.37%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 腫瘍学 DNAイムノセラピーパイプラインの拡大 | +1.7% | グローバル、 北米および欧州の臨床ハブにおける近期活動を含む | 中期 (2〜4年) |
| 感染症 およびパンデミック対策需要 | +1.5% | グローバル、 特にアジア太平洋地域、中東、アフリカ、南米 | 短期 (2年以内) |
| 迅速で スケーラブルかつ潜在的に熱安定性のある製造 | +1.4% | グローバル、 英国、米国、アジア太平洋地域のCDMOハブにおける早期利益を含む | 中期 (2〜4年) |
| 個別化 ネオアンチゲンワクチン開発の拡大 | +1.2% | 北米 および欧州、韓国および日本での活動増加を含む | 長期 (4年以上) |
| 無細胞 DNA製造による配列からクリニックまでのサイクル短縮 | +0.9% | 北米 および欧州、2027年から2029年にかけてアジア太平洋地域での採用が見込まれる | 中期 (2〜4年) |
| 希少解剖学的疾患 に対する組織局在T細胞応答 | +0.6% | 北米 および欧州、日本でのニッチな応用を含む | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
腫瘍学DNAイムノセラピーパイプラインの拡大
腫瘍学プログラムは、より明確な規制上のマイルストーンとともにDNAワクチンを治療的用途へと進展させています。ApolloBioは2026年5月に子宮頸部異形成に対するVGX-3100のフェーズ3トップライン結果が陽性であったと報告し、中国での規制申請を計していると述べました。[1]再発性呼吸器乳頭腫症に対するINO-3107の生物製剤承認申請はFDAの審査中であり、2026年10月30日が行動期日となっています。フェーズ1/2の結果では、参加者の86%が追加投与なしに2年目までに手術回数を50%から100%削減したことが示されました。承認が成功すれば、後続のDNA医薬品プログラムに米国の規制上の参照点が提供されることになります。この進展は、ヒトDNAワクチン市場全体における開発および市場アクセス計画に関する議論を強化する可能性があります。
感染症およびパンデミック対策需要
柔軟なワクチン製造に対する政府の関心は、感染症の脅威に対するDNAワクチン開発を支援しています。INO-4500のフェーズ1b試験では、ガーナで220名の健康な成人が登録され、治療関連のグレード3以上の有害事象は報告されませんでした。また、2 mgコホートにおいて週6および週12での結合抗体の統計的に有意な増加が報告されました。[2]MERSコロナウイルスに対するINO-4700のフェーズ2a試験では、エレクトロポレーションを用いた皮内投与で0.6 mgから2 mgの用量において液性および細胞性免疫応答が確認されました。熱安定性とT細胞誘導は、アウトブレイク対応がコールドチェーン能力の限られた環境に到達しなければならない場合に関連性があります。これらの特性により、パンデミック対策はヒトDNAワクチン市場におけるプログラム活動の重要な源泉であり続けています。
迅速でスケーラブルかつ潜在的に熱安定性のある製造
酵素的および無細胞合成がより広範な使用に近づくにつれ、製造方法が変化しています。TouchlightのHampton施設は、2025年1月に無細胞DNA GMP製造のMHRAライセンスを取得しました。[3]同社のMorelands施設は、生産能力を3倍に拡大した後、2025年5月にISPE年間最優秀施設賞(革新部門)を受賞しました。2025年の研究では、酵素的に合成されたDNAがin vivoでプラスミドワクチン材料と同等の抗体および細胞性免疫応答を達成したことが示されました。この研究では、10,000塩基あたり1変異のエラー率が報告され、3日間に短縮できる可能性のる生産タイムラインが説明されました。これらの結果は、ヒトDNAワクチン市場における供給応答性を向上させることができる製造オプションを支持するものです。
個別化ネオアンチゲンワクチン開発の拡大
個別化DNAワクチンは、患者間で異なる腫瘍変異を標的とするために開発されています。2026年のレビューでは、DNAワクチンがRNAまたはペプチドアプローチよりもネオアンチゲンに対してより強力なCD8+ T細胞応答を生成できることが報告されました。また、このレビューでは、評価された比較においてナノ粒子コーティングDNA製剤がT細胞誘導においてエレクトロポレーションを上回ったことが示されました。膠芽腫のフェーズ1試験では、患者1人あたり最大40の空間的に分布したネオアンチゲンを標的とした個別化DNAワクチンを投与された9名の患者が登録されました。研究者らは、バルクT細胞受容体シーケンシングおよびシングルニューロンRNAシーケンシングを用いて免疫応答を評価しました。この臨床研究は、ヒトDNAワクチン市場における個別化腫瘍学応用への継続的な関心を支持するものです。
制約影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 従来の 注射による低い免疫原性 | -0.9% | グローバル、 特に中東、アフリカ、南米でエレクトロポレーションインフラが限られている地域 | 中期 (2〜4年) |
| エレクトロポレーション デバイスの負担と投与の複雑さ | -0.7% | グローバル、 特に低中所得国およびプライマリケア環境 | 中期 (2〜4年) |
| ヒトにおける 商業的・償還の先例の限定性 | -1% | 北米 および欧州、より広い市場アクセスタイムラインへの影響を含む | 長期 (4年以上) |
| 規制上の 不確実性と長期的な臨床検証要件 | -0.8% | グローバル、 特に異なるアジア太平洋地域の規制システム全体 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
従来の注射による低い免疫原性
従来のプラスミドDNA注射は、歴史的に十分な抗原発現を生成するために1 mgから5 mgの用量を必要としてきました。この用量範囲は脂質ナノ粒子mRNAアプローチで使用されるものより高く、1回あたりのコストを増加させる可能性があります。このギャップを縮小するために脂質ナノ粒子デリバリーが評価されています。2026年のレビューでは、直接比較においてエレクトロポレーションよりも脂質ナノ粒子コーティングDNAの方がより強力なT細胞応答と抗原特異的抗体が得られることが示されました。これらの製剤が後期段階の臨床検証を得るまで、この分野はデバイスによる投与に依存し続けています。この依存性は、ヒトDNAワクチン市場において製品を投与できる環境の範囲を制限しています。
エレクトロポレーションデバイスの負担と投与の複雑さ
エレクトロポレーションはプラスミドの取り込みを改善できますが、訓練された人員、電力設備、および調整された供給品を必要とします。INOVIOのCELLECTRAデバイスはCEマークを取得していますが、その使用条件はコミュニティヘルスおよびプライマリケア環境での展開を制限しています。この要件は、専門施設以外でのスケールに実際的な制限を課しています。代替デリバリーシステムは臨床的証拠を蓄積していますが、医療システムがそれらに依存できるようになる前に後期段階での確認が必要です。それまでの間、デバイス依存性は、プロバイダーが各人を完全にワクチン接種するコストを評価るため、普及を遅らせる可能性があります。また、ヒトDNAワクチン市場全体においてより慎重な購買環境に寄与しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ワクチン目的別:
予防的プログラムが最大の基盤を維持しながら治療的プログラムがより速く成長予防的DNAワクチンは2026年のヒトDNAワクチン市場シェアの52.42%を占めました。その地位は、保管の柔軟性と製造オプションが重要な感染症予防プログラムでの使用を反映していました。プログラムにはMERS、ラッサ熱、エボラ、およびHPV関連予防が含まれています。治療的DNAワクチンは2027年から2032年にかけて8.12%のCAGRで成長すると予測されています。治療的ワクチンのヒトDNAワクチン市場規模は、規制上の決定に近づいている腫瘍学およびHPV関連疾患プログラムによって支えられています。VGX-3100の中国申請計画は、2026年5月に報告された陽性フェーズ3トップライン結果に続くものです。
INO-3107もまた、2026年に米国の重要な規制イベントを治療カテゴリーに提供しています。予防的および治療的プログラムは、同様のプラスミド生産インフラを使用できます。共有施設は、臨床需要が増加するにつれてバッチ経済性を改善する可能性があります。このモデルは、開発者が同じプラットフォームから複数のプログラムを運営する場合に有用かもしれません。したがって、2つのカテゴリーは完全に別々の製造システムに依存しているわけではありません。この関連性により、製造の改善がヒトDNAワクチン産業の両部分に恩恵をもたらすことができます。


製品タイプ別:
代替フォーマットが進歩する中でプラスミドDNAが最大のポジションを維持プラスミドDNAワクチンは2026年の製品タイプ別収益の43.25%を占め、2032年にかけて9.15%のCAGRで拡大すると予測されています。このポジションは、蓄積された生産知識と確立された分析手法によって支えられていました。プラスミドフォーマットはまた、幅広い活発な臨床プログラムにわたって使用されています。CDMOは臨床供給ニーズの増加に伴いバッチ能力を拡大しています。ヒトDNAワクチン市場は、その開発経路が多くのプログラムスポンサーに馴染みがあるため、プラスミドへの依存を続けました。
リニアおよびミニサークルフォーマットは、その物理的特性からより多くの注目を集めています。2025年のScientific Reports誌の研究では、ミニストリングDNAが従来のプラスミドDNAよりも化学的および機械的ストレスに対してより高い耐性を示したことが示されました。また、この研究では凍結乾燥が評価された材料の保存期間を延長したことが示されました。酵素的DNA研究では、プラスミド材料と同等のin vivo免疫応答が示されています。これらの知見は、製造タイムラインを短縮できる製品フォーマットへの圧力を生み出しています。したがって、ヒトDNAワクチン市場は単一の永続的な標準ではなく、複数のDNAフォーマットをサポートする可能性があります。
デリバリー方法別:
エレクトロポレーションが現在の使用をリードし、脂質およびナノ粒子デリバリーが最も速く成長エレクトロポレーションは2026年のデリバリー方法別収益の38.21%を占めした。活発なフェーズ2およびフェーズ3プログラム全体でプラスミドの取り込みをサポートするため、重要性を維持しています。その臨床的役割は、専門環境における反復可能な投与方法の確立に貢献しました。脂質およびナノ粒子デリバリーは2027年から2032年にかけて10.26%のCAGRで成長すると予測されています。この成長率は、mRNA製品向けに開発されたデリバリーアプローチをDNAペイロードに適用する取り組みを反映しています。脂質およびナノ粒子デリバリーのヒトDNAワクチン市場規模は、有効用量閾値を下げる可能性と関連しています。
2026年のレビューでは、選択された直接比較においてエレクトロポレーションよりもナノ粒子コーティングDNAの方がより強力な免疫応答が確認されました。この証拠は、開発者が電力デバイス以外のデリバリーオプションをテストする理由を提供しています。リポソームおよびポリマーシステムも引き続き研究されています。各代替手段は、適切な臨床的証拠と実際のデリバリーパフォーマンスを必要としています。その証拠が発展するにつれて、ヒトDNAワクチン市場はデリバリー方法の構成において段階的な変化を経験する可能性があります。
投与経路別:
皮内デリバリーが最大のシェアを維持し、筋肉内デリバリーがパイプラインの支持を獲得皮内デリバリーは2026年の投与経路別収益の41.13%を占めました。このポジションは、多くの確立された開発プログラムで使用されているエレクトロポレーションアプローチと関連しています。皮内デリバリーは抗原提示細胞の局所的な活性化をサポートできます。筋肉内デリバリーは2027年から2032年にかけて9.71%のCAGRで成長すると予測されています。筋肉内デリバリーのヒトDNAワクチン市場は、脂質ナノ粒子デポデリバリー向けに設計されたDNA製剤によって支えられています。核酸ワクチン開発の馴染みのある経路としての筋肉内注射の使用もこれを支持しています。
フェーズ1b INO-4500試験では、多様な健康な成人グループにおける筋肉内エレクトロポレーションの忍容性が報告されました。皮下デリバリーも凍結乾燥固形製剤に関する研究から支持を受けました。2025年の研究では、コールドチェーンサポートなしに4℃から42℃で30日間の安定性が報告されました。この知見は、熱安定性皮下デリバリーの実験的実現可能性を支持するものでした。経口および粘膜経路は依然として早期前臨床段階にあります。ヒトDNAワクチン市場における経路選択は、免疫応答、製剤設計、および実際の投与ニーズに引き続き依存するでしょう。
適応症別:
感染症が収益をリードし、腫瘍学が最高の成長率で拡大感染症は2026年の適応症レベルの収益の45.52%を占めました。活発な研究はMERS、ラッサ熱、エボラ、HIV、およびHPV関連疾患に取り組んできました。ZyCoV-Dは唯一承認されたヒトDNAワクチンです。腫瘍学は2027年から2032年にかけて10.71%のCAGRで成長すると予測されています。これはヒトDNAワクチン市場に記載された適応症の中で最も高い成長率です。成長見通しは、治療的がんプログラムにおける後期段階の活動の増加を反映しています。
2026年に発表された膠芽腫のフェーズ1試験では、個別化された多価ネオアンチゲンDNAワクチン接種がさらに検討されました。これらの研究は、個別化腫瘍学アプローチの臨床的証拠を提供しています。アレルギーおよび自己免疫疾患は依然として早期段階にあります。それらの潜的な関連性は免疫寛容メカニズムと関連しています。したがって、感染症と腫瘍学はヒトDNAワクチン市場の主要な適応症プロファイルを引き続き定義するでしょう。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
病院・クリニックが現在の使用をリードし、公衆衛生サプライヤーが最も速く成長病院・クリニックは2026年のエンドユーザー別収益の42.22%を占めました。このヒトDNAワクチン市場シェアは、製品がエレクトロポレーションを使用する場合に監督された投与が必要であることを反映しています。これらの環境は、訓練されたスタッフ、専門機器、およびフォローアップケアをサポートできます。政府・公衆衛生サプライヤーは2027年から2032年にかけて8.64%のCAGRで成長すると予測されています。ヒトDNAワクチン市場は、初期開発製品が公衆衛生ニーズに対応するこれらの機関的購買者に依存しています。
研究機関および学術医療センターも治験責任医師主導の研究を通じて需要を支援しています。これらは特に個別化ネオアンチゲン研究および学術パートナーシップに関連しています。製造能力は、これらのプログラムが臨床業務にcGMP材料を必要とするため、依然として重要です。Touchlightのライセンスを受けた無細胞生産サイトは、専門的なDNA供給能力の利用可能性の増大を示しています。治療製品が進歩するにつれて、病院の腫瘍学ネットワークおよび専門薬局チャネルが2028年以降により大きな役割を担う可能性があります。
地域分析
北米
北米は2026年のヒトDNAワクチン市場シェアの47.36%を占めました。この地域は、密度の高い臨床パイプライン、相当な機関資金、およびDNA医薬品プログラムのための高度な規制環境を有しています。INO-3107のFDA行動期日は2026年10月30日です。米国での好ましい結果は、他の候補品に商業的な参照点を提供することになります。カナダとメキシコは研究調達および臨床試験活動を通じて貢献しています。
欧州
欧州は第2位の地理的ポジションを占めました。英国、ドイツ、フランスはDNAワクチン臨床プログラムの集積地となっています。欧州の開発者はまた、異なる抗原およびデリバリープラットフォームにわたって取り組んでいます。英国および欧州連合全体の規制要件は、両地域へのアクセスを求める中小企業に追加的な作業をもたらす可能性があります。
アジア太平洋地域、南米、中東・アフリカ
アジア太平洋地域は2027年から2032年にかけて11.37%のCAGRで成長すると予測されています。これはヒトDNAワクチン市場において最も成長の速い地域です。中国は、VGX-3100フェーズ3結果を受けて重要な近期承認の場となっています。世界保健機関は、2024年に東南アジアが世界の結核症例の34%を占め、西太平洋が27%を占めたと報告しました。この負は、感染症に対する政府の継続的な関心を支持しています。南米、中東、アフリカは依然として小規模な地域であり、パートナーシップと医療インフラへの投資が重要な需要要因となっています。
競合ランドスケープ
市場集中度
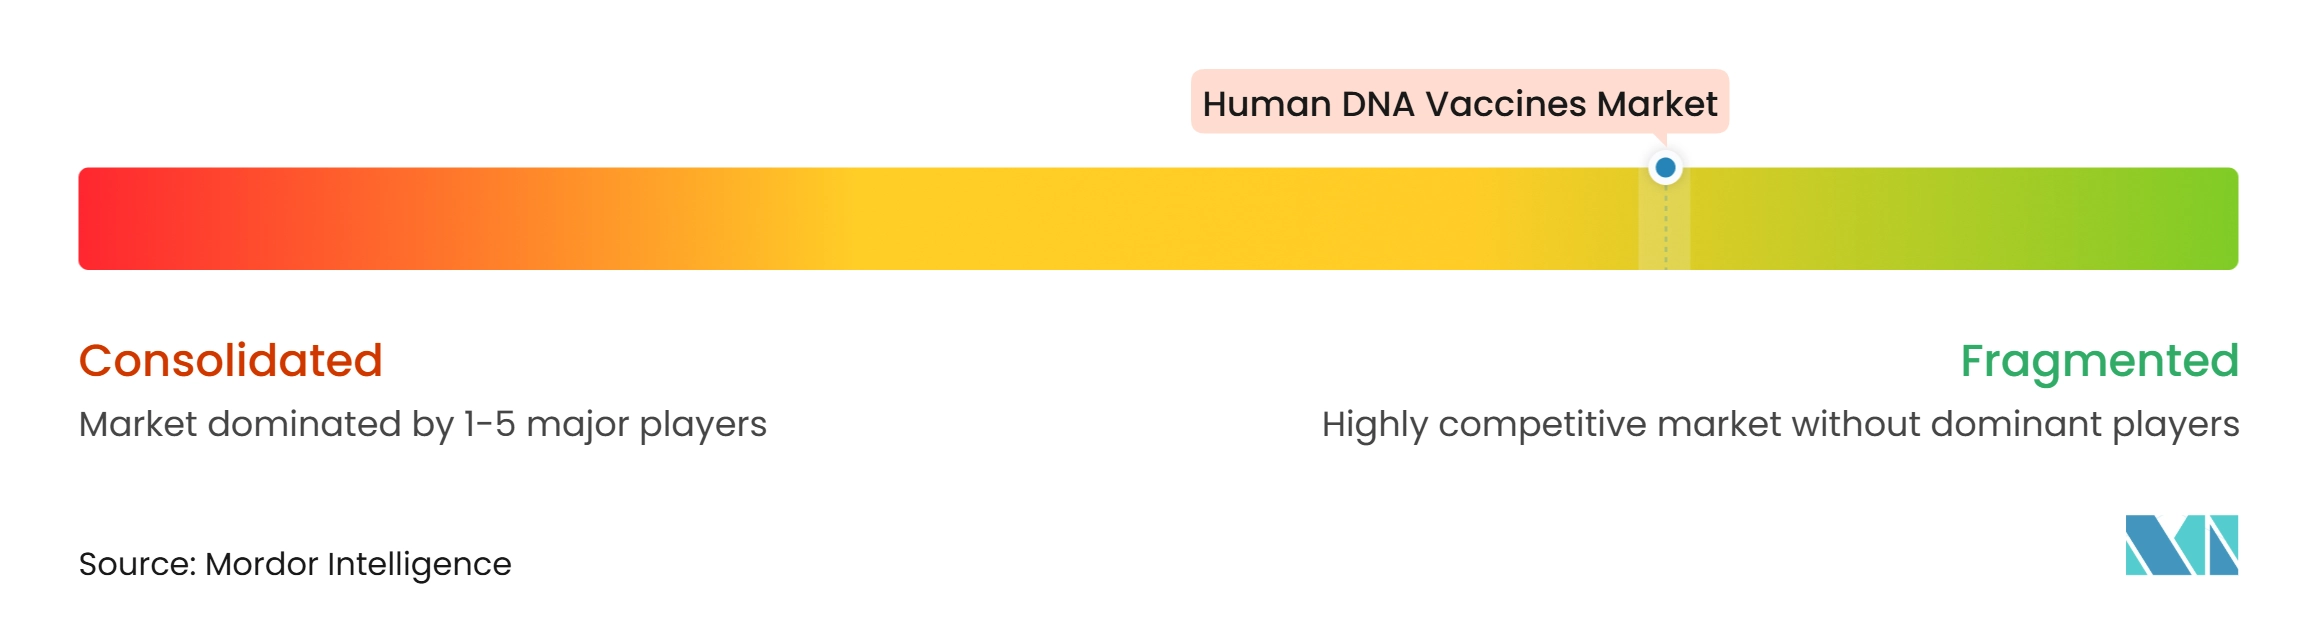
ヒトDNAワクチン市場は断片化しており、支配的な商業的ポジションを持つ企業はありません。競争は抗原開発、デリバリー技術、およびDNA製造にわたって展開されています。これらのグループは、バリューチェーンの別々の部分を占めているため、常に直接競合しているわけではありません。INOVIOはFDA審査中のINO-3107申請を通じて高度な臨床的ポジションを保持しています。同社はまた、中国からVGX-3100の陽性フェーズ3トップラインデータを有しています。
Touchlightはライセンスを受けた無細胞DNA製造を通じて戦略的役割を拡大しました。そのMHRAライセンスと2025年の能力拡大は、開発者に従来のプラスミド生産の代替手段を提供しています。2025年の酵素的DNA研究は、プラスミド材料と同等の免疫応答を報告することでこの方向性を支持しています。第2の戦略的方向性は、脂質およびナノ粒子製剤の使用です。これらの製剤は用量要件を下げ、デバイス依存性を低減する可能性があります。第3の方向性は、腫瘍学プログラム向けの個別化ネオアンチゲンワクチンの開発です。
エレクトロポレーションベースのデリバリーシステムのみを持つ企業は、代替手段が強力な後期段階の結果を示した場合に実際的な課題に直面します。購買者は1つ以上のデリバリー方法にわたるデータをますます求めるようになる可能性があります。製造品質要件はパートナーシップと製品開発の中心であり続けています。開発者はまた、代替フォーマットが商業的ポジションを確立できる前に臨床的および規制上の証拠を必要としています。したがって、ヒトDNAワクチン産業には、抗原設計、デリバリー、および製造の専門家のための余地があります。
ヒトDNAワクチン産業のリーダー
-
INOVIO Pharmaceuticals, Inc.
-
Zydus Lifesciences Limited
-
Genexine, Inc.
-
GC Biopharma Corp.
-
Takis Biotech S.r.l.
- 注:主要企業の掲載順は順位を示すものではありません。
ヒトDNAワクチン市場 このレポートでカバーされる企業
- Aldevron LLC
- Applied DNA Sciences, Inc.
- Elegen Bio, Inc.
- Entos Pharmaceuticals Inc.
- GC Biopharma Corp.
- Geneos Therapeutics, Inc.
- Genexine, Inc.
- GeoVax Labs, Inc.
- Immuno Cure BioTech Limited
- INOVIO Pharmaceuticals, Inc.
- NEC
- PharmaJet, Inc.
- Scancell Holdings plc
- Shenzhen Geno-Immune Medical Institute
- Takara Bio
- Takis Biotech S.r.l.
- Touchlight Genetics Limited
- VGXI, Inc.
- Vical Incorporated
- Zydus Lifesciences Limited
最近の産業開発事情 ヒトDNAワクチン市場
- 2026年8月:Genexine Life Sciences は、2024年の韓国特許付与(10-2709169)に続き、韓国疾病管理予防庁と共同出願したCOVID-19 DNAワクチンプラットフォーム技術に対して、米国特許商標庁から特許査定通知を受領し、知的財産保護を米国に拡大しました。
- 2026年5月:ApolloBioは、子宮頸部異形成に対するINOVIOのHPV DNA免疫療法VGX-3100のフェーズ3トップライン結果が陽性であり、事前に定義された主要有効性エンドポイントを達成したと報告しました。ApolloBioは中国での規制申請を計画しています。
グローバルヒトDNAワクチン市場レポートの調査範囲
レポートの調査範囲によると、ヒトDNAワクチン市場とは、ヒト用途に特化したDNAベースワクチンの開発、製造、および商業化に焦点を当てたグローバル産業セグメントを指します。これらのワクチンは、感染症および特定のがんに対する免疫応答を刺激するために操作されたDNAプラスミドを使用します。
ヒトDNAワクチン市場は、ワクチン目的、製品タイプ、デリバリー方法、投与経路、適応症、エンドユーザー、および地域によってセグメント化されています。ワクチン目的別では、市場は予防的DNAワクチンと治療的DNAワクチンにセグメント化されています。製品タイプ別では、市場はプラスミドDNAワクチン、リニアDNAワクチン、ミニサークルDNAワクチン、およびその他の製品タイプにセグメント化されています。デリバリー方法別では、市場はエレクトロポレーション、無針注射、吸引ベースデリバリー、脂質およびナノ粒子デリバリー、ポソームおよびポリマーデリバリー、およびその他のデリバリー方法にセグメント化されています。投与経路別では、市場は皮内、筋肉内、皮下、経口および粘膜、およびその他の投与経路にセグメント化されています。適応症別では、市場は感染症、腫瘍学、アレルギーおよび自己免疫疾患、およびその他の適応症にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、政府・公衆衛生サプライヤー、研究機関および学術医療センター、製薬・バイオテクノロジー企業、および受託研究・製造機関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 予防的DNAワクチン |
| 治療的DNAワクチン |
| プラスミドDNAワクチン |
| リニアDNAワクチン |
| ミニサークルDNAワクチン |
| その他の製品タイプ |
| エレクトロポレーション |
| 無針注射 |
| 吸引ベースデリバリー |
| 脂質およびナノ粒子デリバリー |
| リポソームおよびポリマーデリバリー |
| その他のデリバリー方法 |
| 皮内 |
| 筋肉内 |
| 皮下 |
| 経口および粘膜 |
| その他の投与経路 |
| 感染症 |
| 腫瘍学 |
| アレルギーおよび自己免疫疾患 |
| その他の適応症 |
| 病院・クリニック |
| 政府・公衆衛生サプライヤー |
| 研究機関および学術医療センター |
| 製薬・バイオテクノロジー企業 |
| 受託研究・製機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| ワクチン目的別 | 予防的DNAワクチン | |
| 治療的DNAワクチン | ||
| 製品タイプ別 | プラスミドDNAワクチン | |
| リニアDNAワクチン | ||
| ミニサークルDNAワクチン | ||
| その他の製品タイプ | ||
| デリバリー方法別 | エレクトロポレーション | |
| 無針注射 | ||
| 吸引ベースデリバリー | ||
| 脂質およびナノ粒子デリバリー | ||
| リポソームおよびポリマーデリバリー | ||
| その他のデリバリー方法 | ||
| 投与経路別 | 皮内 | |
| 筋肉内 | ||
| 皮下 | ||
| 経口および粘膜 | ||
| その他の投与経路 | ||
| 適応症別 | 感染症 | |
| 腫瘍学 | ||
| アレルギーおよび自己免疫疾患 | ||
| その他の適応症 | ||
| エンドユーザー別 | 病院・クリニック | |
| 政府・公衆衛生サプライヤー | ||
| 研究機関および学術医療センター | ||
| 製薬・バイオテクノロジー企業 | ||
| 受託研究・製機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までのヒトDNAワクチンの予測値はいくらですか?
ヒトDNAワクチン市場は、2026年の357.44 ミリオン 米ドルから2027年には384.43 ミリオン 米ドルに増加し、2032年までに553.18 ミリオン 米ドルに達すると予測されており、2032年にかけて7.55%のCAGRで成長します。
現在最も多くの収益を生み出しているワクチン目的はどれですか?
予防的DNAワクチンが2026年の収益の52.42%でリードており、治療的ワクチンは8.12%のCAGRでより速く成長すると予測されています。
ヒトDNAワクチンにおいて最も速く成長しているデリバリーアプローチはどれですか?
脂質およびナノ粒子デリバリーは2032年にかけて10.26%のCAGRで拡大すると予測されており、記載されたデリバリー方法の中で最も速い成長率です。
2032年にかけて最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は2027年から2032年にかけて11.37%のCAGRで成長すると予測されており、最も高い地域別成長率です。