
Tamaño y Participación del Mercado de Vacunas de ADN Humano
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 384.43 Millones de dólares |
| Tamaño del Mercado (2032) | 553.18 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vacunas de ADN Humano por Mordor Intelligence
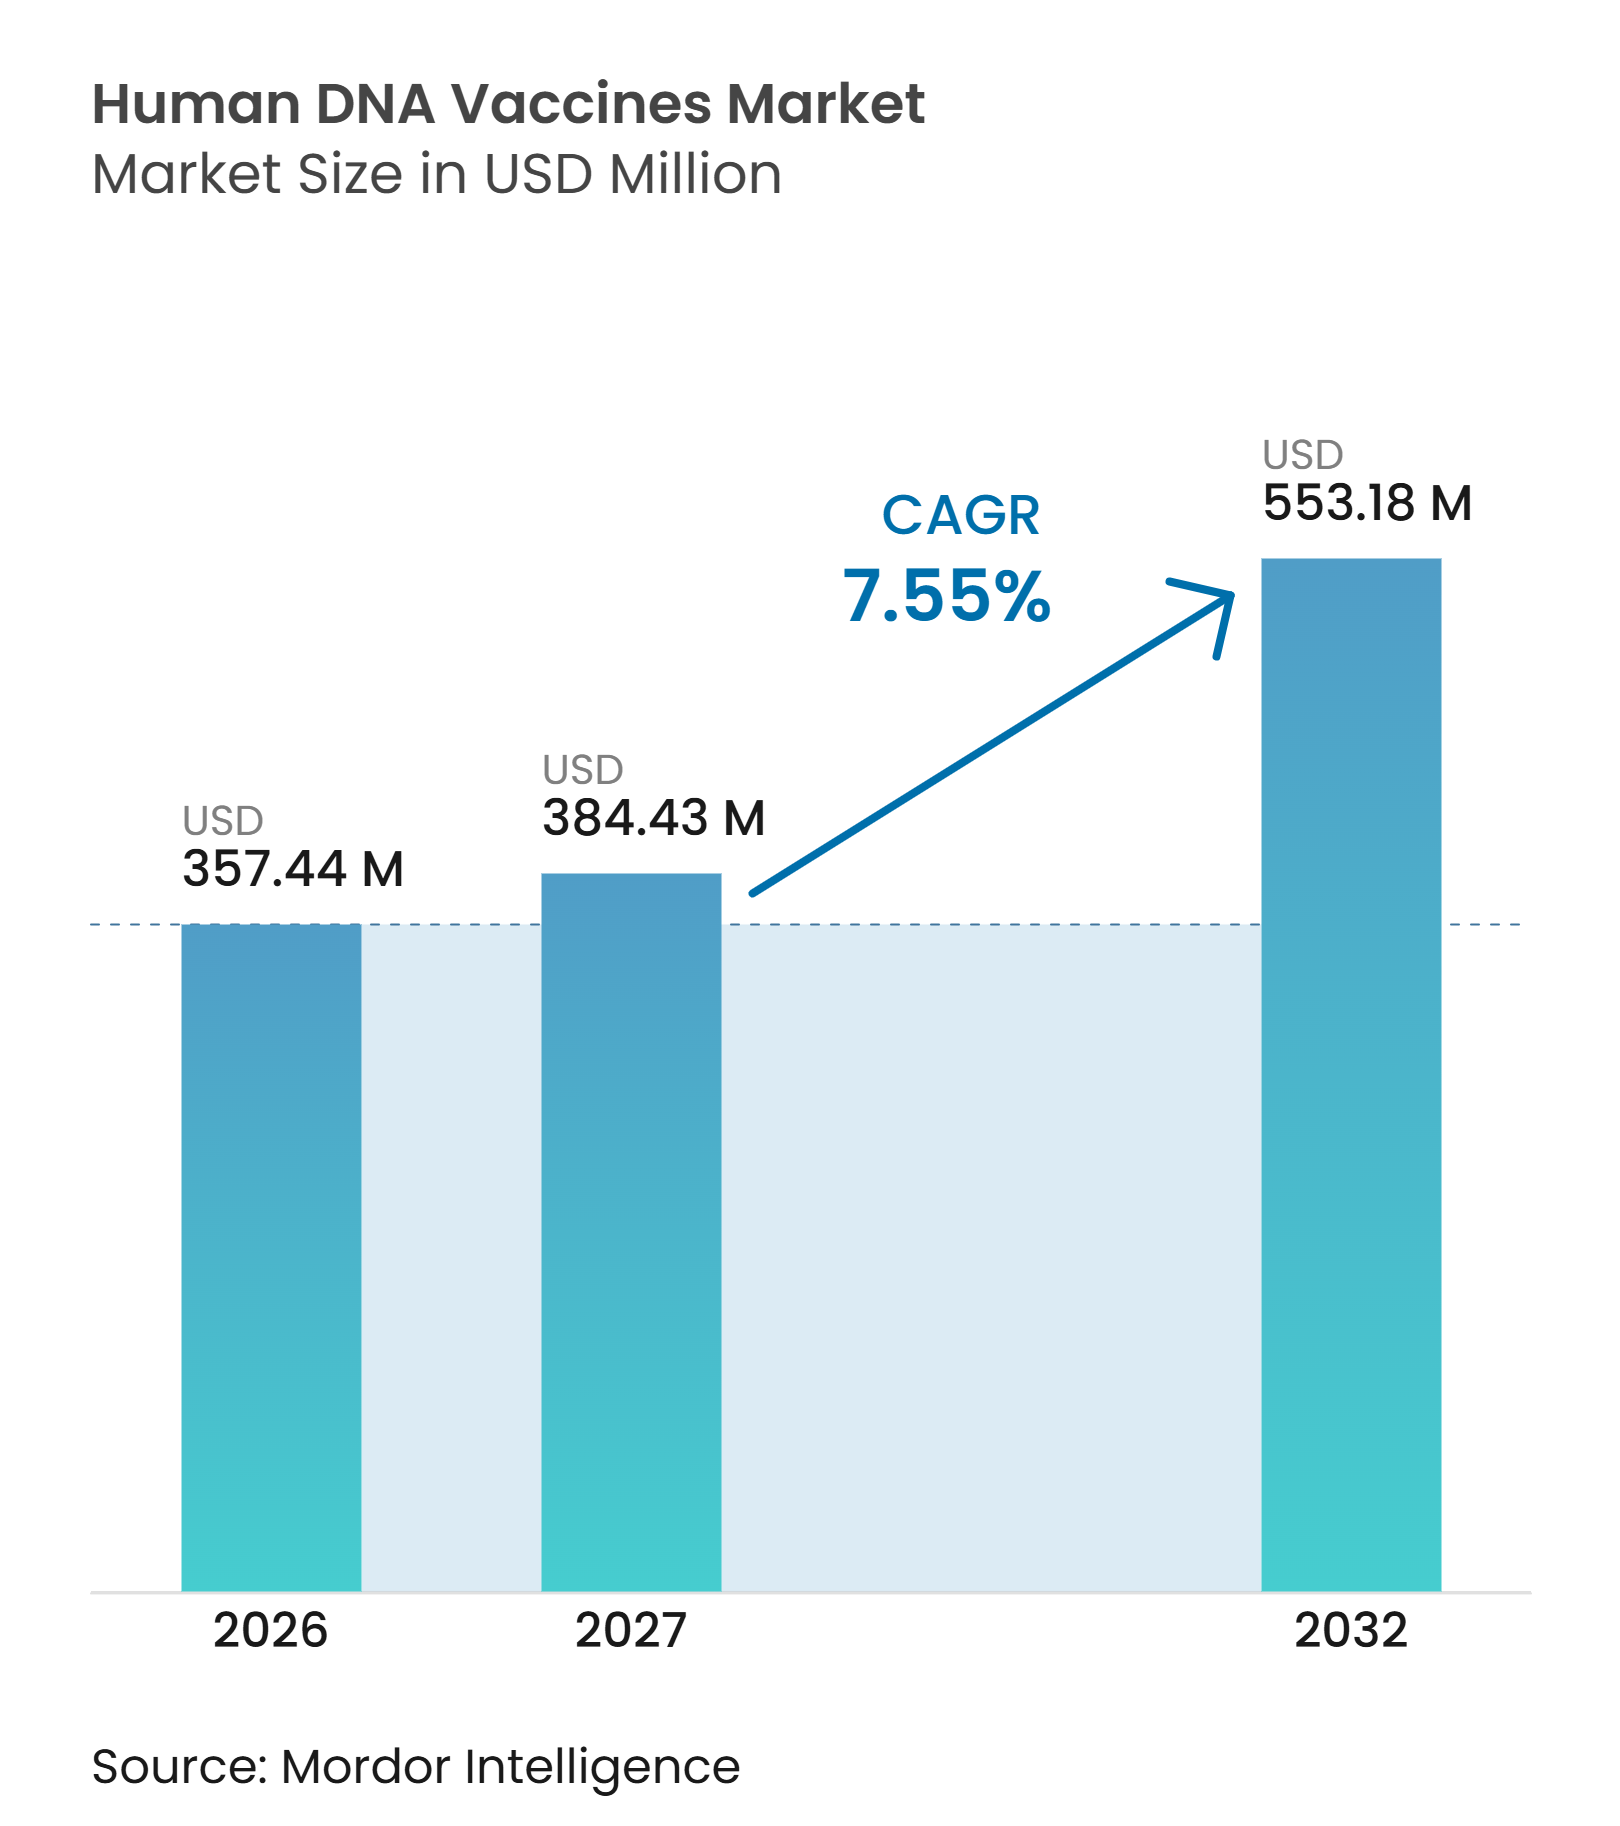
Se proyecta que el tamaño del Mercado de Vacunas de ADN Humano sea de 357,44 millones de USD en 2026, 384,43 millones de USD en 2027, y alcance los 553,18 millones de USD para 2032, creciendo a una CAGR del 7,55% de 2027 a 2032.
El crecimiento está vinculado a los programas oncológicos en etapa avanzada, la demanda de preparación ante enfermedades infecciosas y los métodos de fabricación que pueden acortar los ciclos de producción. El mercado de vacunas de ADN humano también se beneficia del trabajo en formulaciones que pueden reducir los requisitos de dosis y disminuir la dependencia de los dispositivos de administración convencionales. Los desarrolladores están persiguiendo hitos regulatorios en China y los Estados Unidos, mientras que los fabricantes están ampliando la capacidad de ADN libre de células. Estos cambios pueden ampliar el papel comercial de la plataforma, aunque el precedente de reembolso y los requisitos de dispositivos siguen siendo restricciones importantes. El mercado de vacunas de ADN humano sigue siendo fragmentado porque los desarrolladores de antígenos, los especialistas en administración y los fabricantes generalmente operan en partes separadas de la cadena de valor.
Conclusiones Clave del Informe
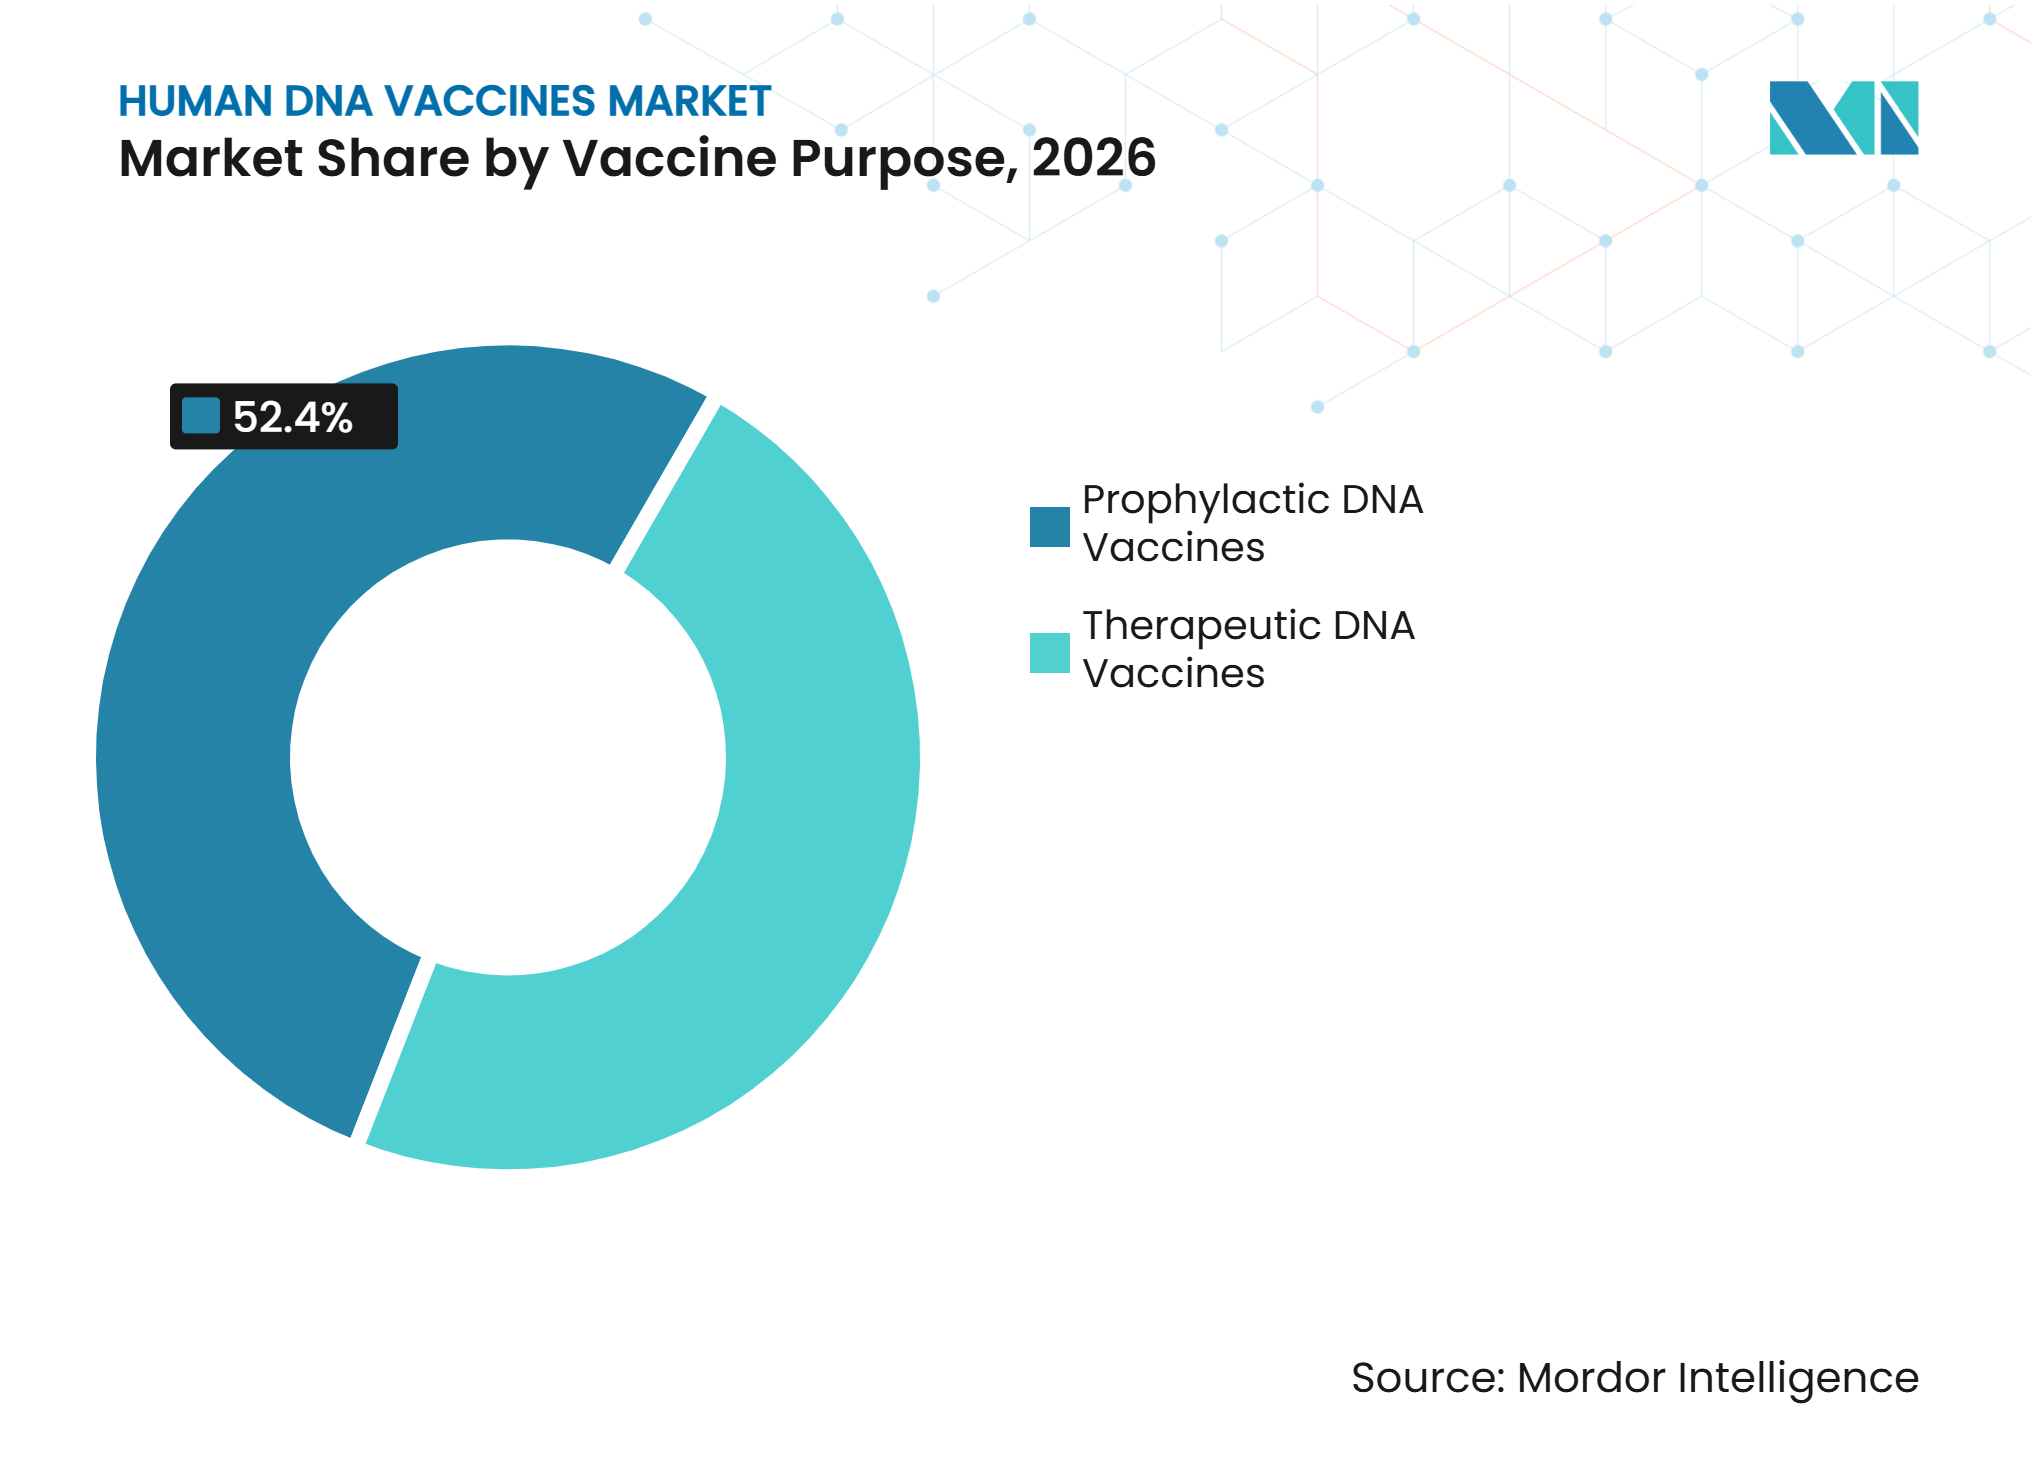
- Por propósito de la vacuna, las vacunas de ADN profilácticas representaron el 52,42% de los ingresos en 2026, mientras que se prevé que las vacunas de ADN terapéuticas crezcan a una CAGR del 8,12% hasta 2032.
- Por tipo de producto, las vacunas de ADN plasmídico representaron el 43,25% de los ingresos en 2026, y también se proyecta que se expandan a una CAGR del 9,15% hasta 2032.
- Por método de administración, la electroporación representó el 38,21% de los ingresos en 2026, mientras que se prevé que la administración con lípidos y nanopartículas crezca a una CAGR del 10,26% hasta 2032.
- Por vía de administración, la vía intradérmica representó el 41,13% de los ingresos en 2026, mientras que se espera que la vía intramuscular crezca a una CAGR del 9,71% hasta 2032.
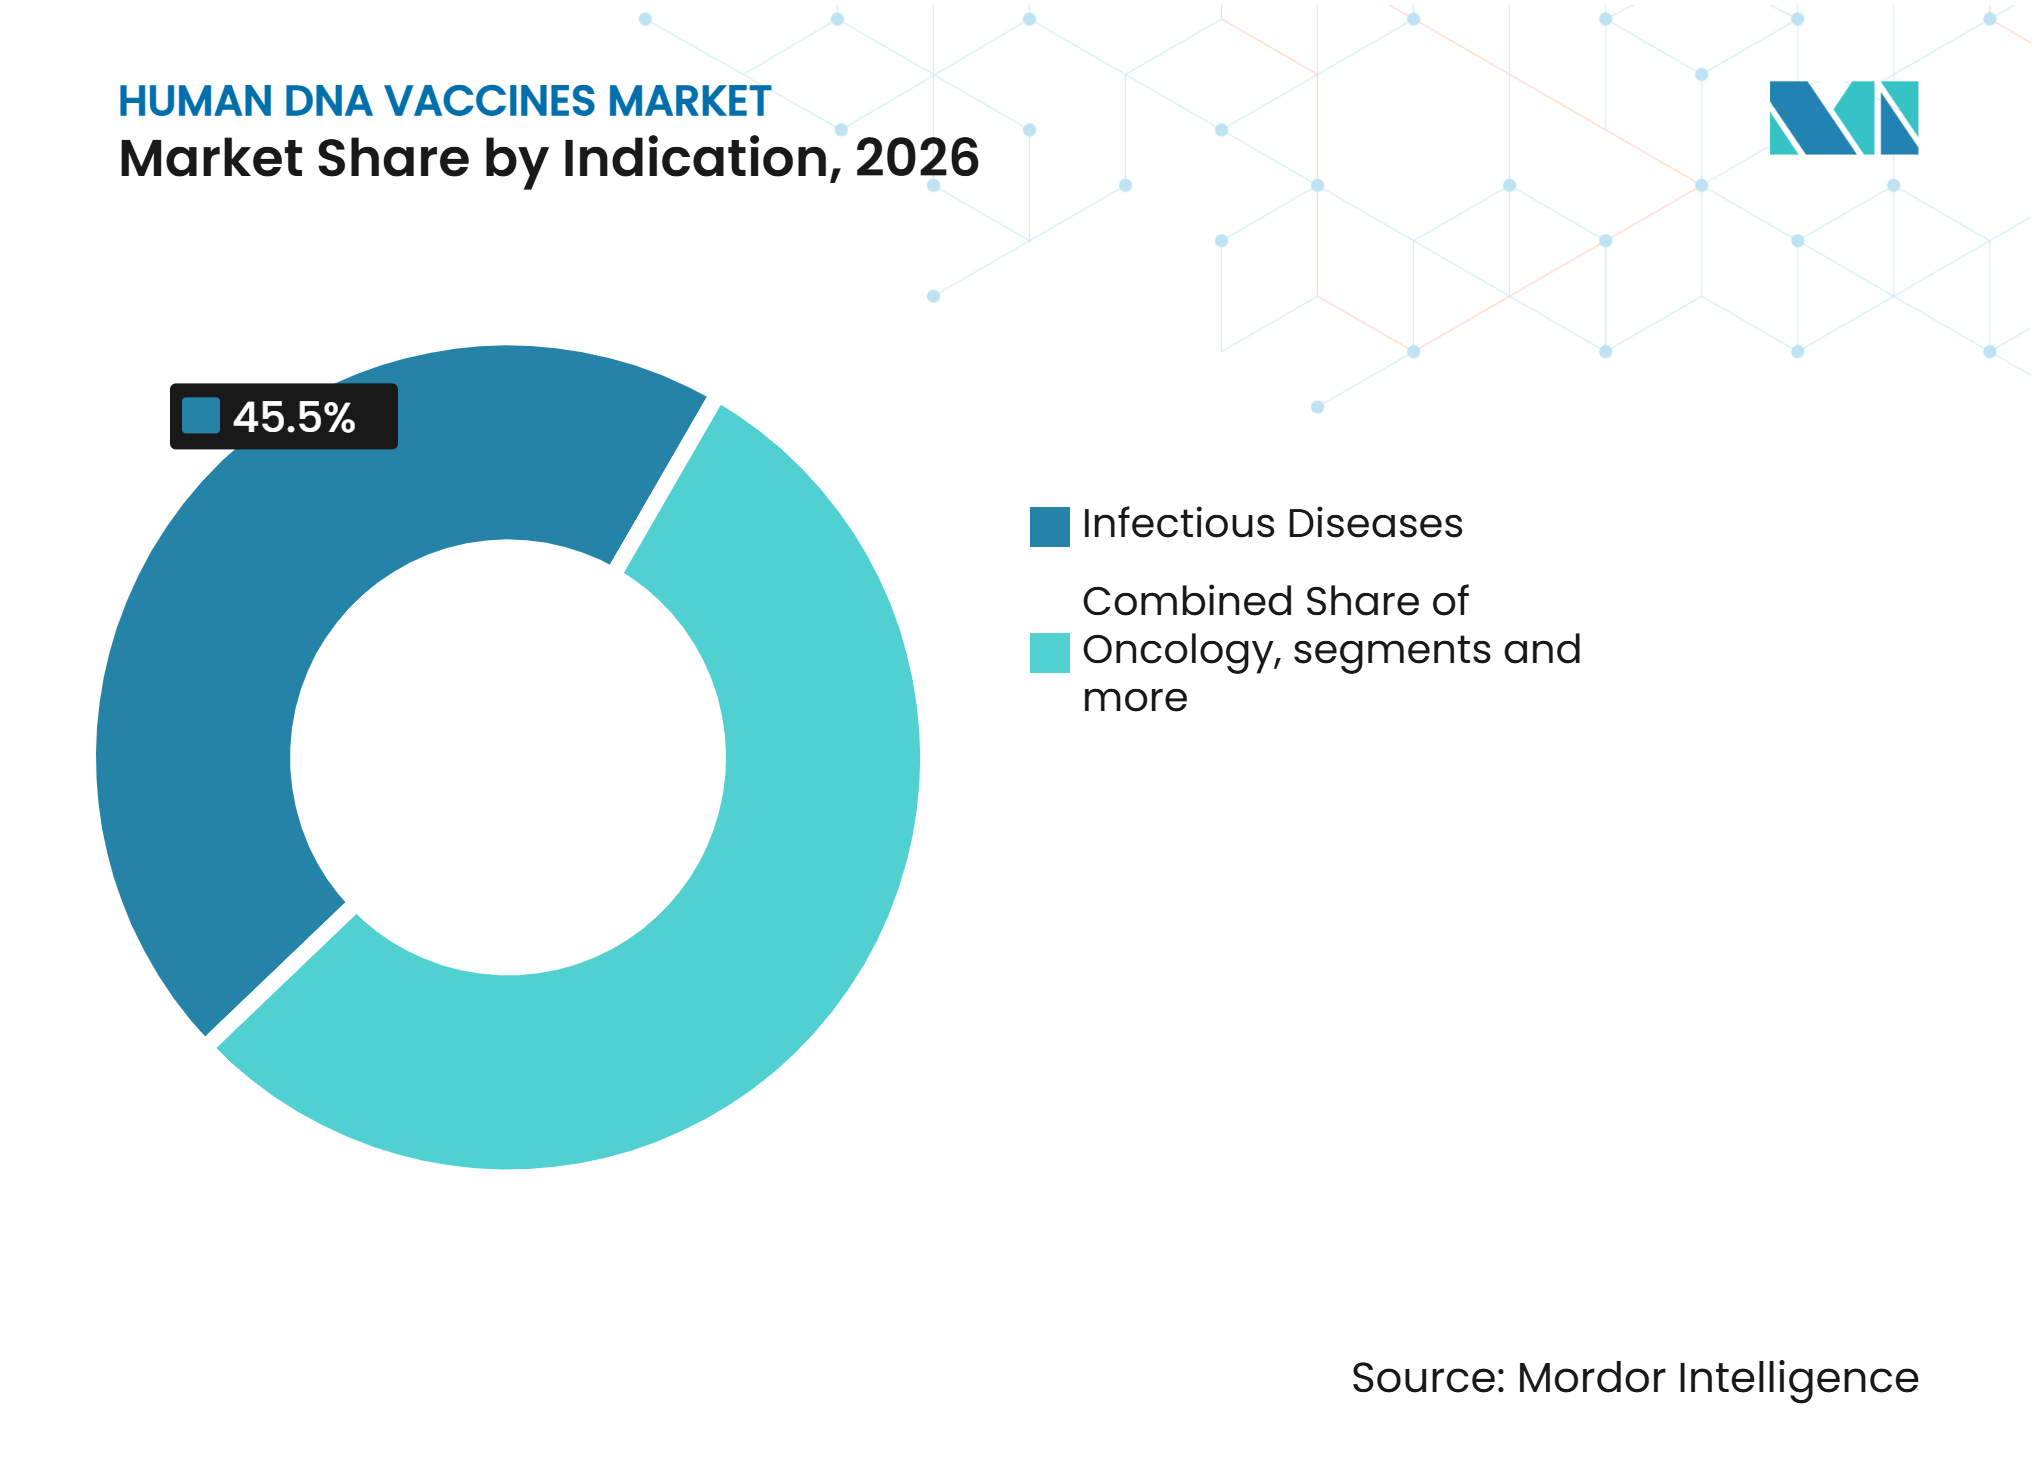
- Por indicación, las enfermedades infecciosas representaron el 45,52% de los ingresos en 2026, mientras que se prevé que la oncología crezca a una CAGR del 10,71% hasta 2032.
- Por usuario final, los hospitales y clínicas representaron el 42,22% de los ingresos en 2026, mientras que se espera que los proveedores gubernamentales y de salud pública crezcan a una CAGR del 8,64% hasta 2032.
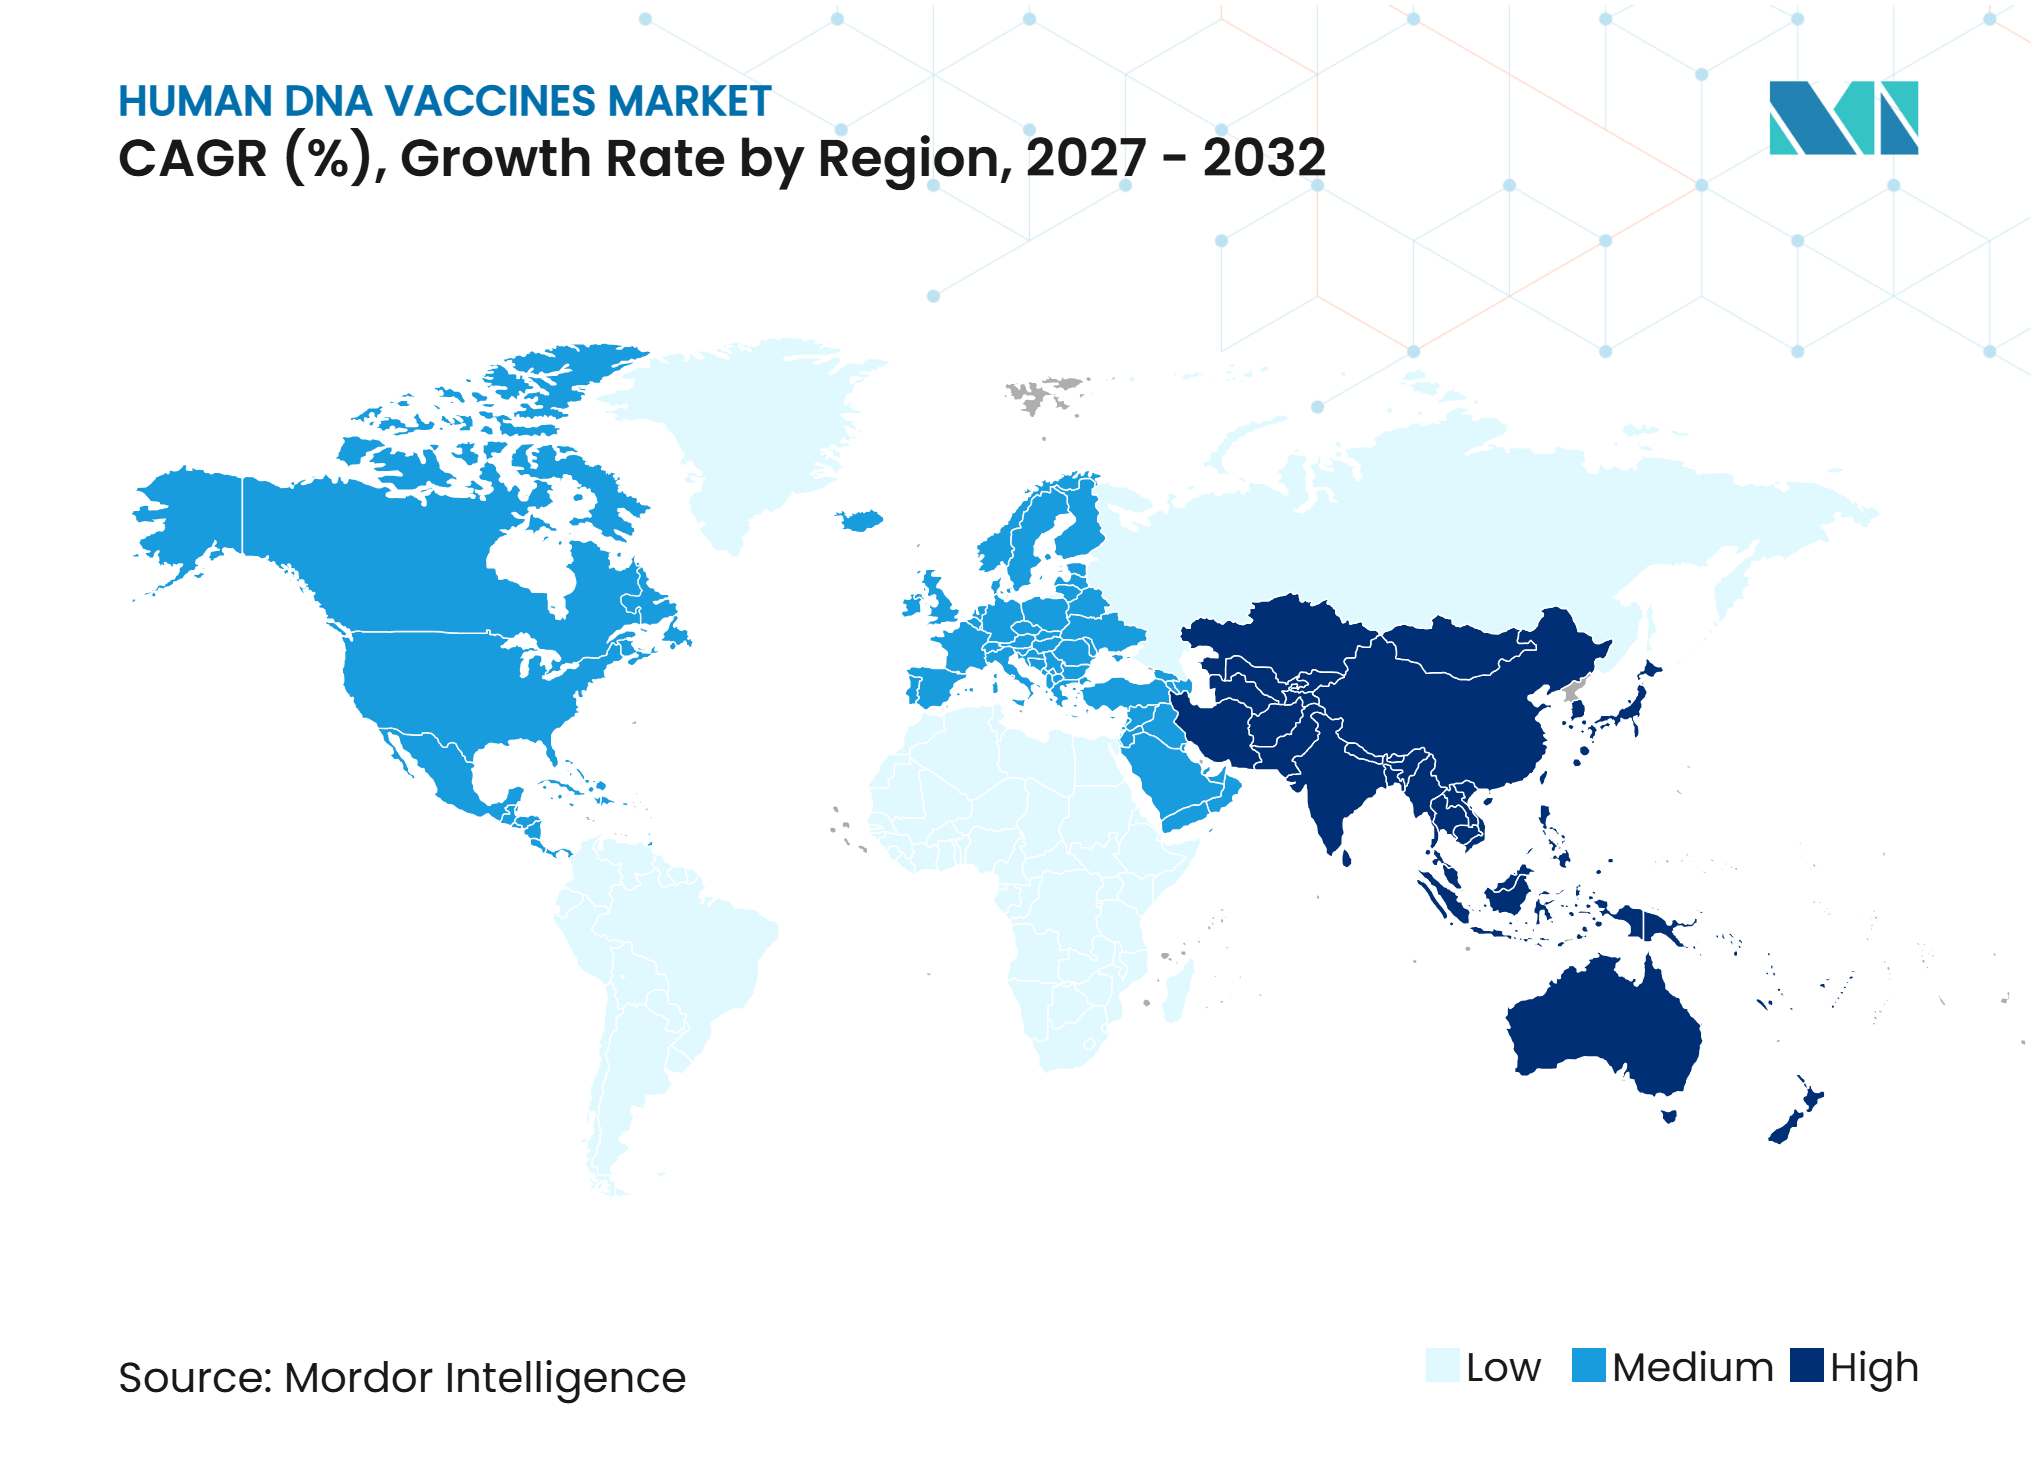
- Por geografía, América del Norte representó el 47,36% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 11,37% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los Programas de Inmunoterapia Oncológica con ADN | +1.7% | Global, con actividad a corto plazo en los centros clínicos de América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de Preparación ante Enfermedades Infecciosas y Pandemias | +1.5% | Global, especialmente Asia-Pacífico, Oriente Medio, África y América del Sur | Corto plazo (≤ 2 años) |
| Fabricación Rápida, Escalable y Potencialmente Termoestable | +1.4% | Global, con ganancias tempranas en el Reino Unido, los Estados Unidos y los centros CDMO de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del Desarrollo de Vacunas de Neoantígenos Personalizadas | +1.2% | América del Norte y Europa, con actividad creciente en Corea del Sur y Japón | Largo plazo (≥ 4 años) |
| Fabricación de ADN Libre de Células que Permite Ciclos Más Rápidos de Secuencia a Clínica | +0.9% | América del Norte y Europa, con adopción en Asia-Pacífico esperada de 2027 a 2029 | Mediano plazo (2-4 años) |
| Respuestas de Células T Localizadas en Tejidos para Enfermedades Anatómicas Raras | +0.6% | América del Norte y Europa, con aplicaciones de nicho en Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Programas de Inmunoterapia Oncológica con ADN
Los programas oncológicos están orientando las vacunas de ADN hacia el uso terapéutico con hitos regulatorios más claros. ApolloBio reportó resultados positivos de la Fase 3 en mayo de 2026 para VGX-3100 en displasia cervical y declaró que planea una presentación regulatoria en China.[1] La solicitud de licencia de productos biológicos de INOVIO para INO-3107 en papilomatosis respiratoria recurrente sigue bajo revisión de la FDA, con una fecha de acción del 30 de octubre de 2026. Los resultados de la Fase 1/2 mostraron que el 86% de los participantes lograron una reducción del 50% al 100% en las cirugías en el año 2 sin dosis adicionales. Una aprobación exitosa daría a los programas posteriores de medicina de ADN un punto de referencia regulatorio en los Estados Unidos. Este desarrollo podría fortalecer las discusiones sobre planificación del desarrollo y acceso al mercado en el mercado de vacunas de ADN humano.
Demanda de Preparación ante Enfermedades Infecciosas y Pandemias
El interés gubernamental en la fabricación flexible de vacunas respalda el desarrollo de vacunas de ADN para amenazas infecciosas. Un estudio de Fase 1b de INO-4500 inscribió a 220 adultos sanos en Ghana y no reportó eventos adversos de Grado 3 o superior relacionados con el tratamiento. El estudio también reportó aumentos estadísticamente significativos en anticuerpos de unión en las semanas 6 y 12 en la cohorte de 2 mg.[2] Un estudio de Fase 2a de INO-4700 para el MERS-CoV confirmó respuestas inmunitarias humorales y celulares con dosis de 0,6 mg a 2 mg administradas por vía intradérmica con electroporación. La termoestabilidad y la inducción de células T son relevantes donde la respuesta a brotes debe llegar a entornos con capacidad limitada de cadena de frío. Estas características mantienen la preparación ante pandemias como una fuente importante de actividad de programas en el mercado de vacunas de ADN humano.
Fabricación Rápida, Escalable y Potencialmente Termoestable
Los métodos de fabricación están cambiando a medida que la síntesis enzimática y libre de células se acerca a un uso más amplio. La instalación Hampton de Touchlight recibió una licencia de la MHRA para la fabricación de ADN libre de células bajo BPF en enero de 2025.[3] Su instalación Morelands recibió el Premio ISPE a la Instalación del Año por Innovación en mayo de 2025 después de que la empresa triplicara la capacidad de producción. Un estudio de 2025 encontró que el ADN sintetizado enzimáticamente logró respuestas inmunitarias de anticuerpos y celulares comparables con el material de vacuna plasmídica in vivo. El estudio reportó una tasa de error de 1 mutación por cada 10.000 bases y describió un cronograma de producción que podría reducirse a 3 días. Estos resultados respaldan una opción de fabricación que puede mejorar la capacidad de respuesta del suministro en el mercado de vacunas de ADN humano.
Expansión del Desarrollo de Vacunas de Neoantígenos Personalizadas
Se están desarrollando vacunas de ADN personalizadas para atacar mutaciones tumorales que difieren entre pacientes. Una revisión de 2026 reportó que las vacunas de ADN pueden generar respuestas de células T CD8+ más fuertes contra neoantígenos que los enfoques de ARN o péptidos. La revisión también encontró que las formulaciones de ADN recubiertas con nanopartículas superaron a la electroporación en la inducción de células T en las comparaciones evaluadas. Un estudio de Fase 1 en glioblastoma inscribió a 9 pacientes que recibieron vacunas de ADN personalizadas dirigidas a hasta 40 neoantígenos distribuidos espacialmente por paciente. Los investigadores evaluaron las respuestas inmunitarias mediante secuenciación masiva del receptor de células T y secuenciación de ARN de núcleos individuales. Este trabajo clínico respalda el interés continuo en las aplicaciones oncológicas personalizadas dentro del mercado de vacunas de ADN humano.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Menor Inmunogenicidad con Inyección Convencional | -0.9% | Global, especialmente donde la infraestructura de electroporación es limitada en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Carga del Dispositivo de Electroporación y Complejidad de Administración | -0.7% | Global, especialmente en países de ingresos medios-bajos y entornos de atención primaria | Mediano plazo (2-4 años) |
| Precedente Comercial y de Reembolso Humano Limitado | -1% | América del Norte y Europa, con efectos en los plazos de acceso al mercado más amplios | Largo plazo (≥ 4 años) |
| Incertidumbre Regulatoria y Extensos Requisitos de Validación Clínica | -0.8% | Global, particularmente en los diferentes sistemas regulatorios de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Menor Inmunogenicidad con Inyección Convencional
Las inyecciones convencionales de ADN plasmídico han requerido históricamente dosis de 1 mg a 5 mg para producir una expresión antigénica suficiente. Este rango de dosificación es mayor que el utilizado por los enfoques de ARNm con nanopartículas lipídicas y puede aumentar el costo por dosis. Se está evaluando la administración con nanopartículas lipídicas para reducir esta brecha. Una revisión de 2026 encontró respuestas de células T más fuertes y anticuerpos antígeno-específicos con ADN recubierto con nanopartículas lipídicas que con electroporación en comparaciones directas. El campo sigue dependiendo de la administración asistida por dispositivos hasta que estas formulaciones obtengan validación clínica en etapas más avanzadas. Esta dependencia limita el rango de entornos en los que los productos pueden administrarse en el mercado de vacunas de ADN humano.
Carga del Dispositivo de Electroporación y Complejidad de Administración
La electroporación puede mejorar la captación de plásmidos, pero requiere personal capacitado, equipos con alimentación eléctrica y suministros coordinados. El dispositivo CELLECTRA de INOVIO tiene marcado CE, pero sus condiciones de uso limitan el despliegue en entornos de salud comunitaria y atención primaria. Este requisito impone un límite práctico a la escala fuera de instalaciones especializadas. Los sistemas de administración alternativos están acumulando evidencia clínica, pero la confirmación en etapas avanzadas sigue siendo necesaria antes de que los sistemas de salud puedan depender de ellos. Hasta entonces, la dependencia de dispositivos puede ralentizar la adopción, ya que los proveedores evalúan el costo de vacunar completamente a cada persona. También contribuye a un entorno de compras más cauteloso en el mercado de vacunas de ADN humano.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Propósito de la Vacuna:
Los Programas Profilácticos Mantienen la Mayor Base Mientras los Programas Terapéuticos Crecen Más RápidoLas vacunas de ADN profilácticas capturaron el 52,42% de la participación del mercado de vacunas de ADN humano en 2026. Su posición reflejó su uso en programas de prevención de enfermedades infecciosas donde la flexibilidad de almacenamiento y las opciones de fabricación son importantes. Los programas han incluido la prevención relacionada con MERS, fiebre de Lassa, Ébola y VPH. Se prevé que las vacunas de ADN terapéuticas crezcan a una CAGR del 8,12% de 2027 a 2032. El tamaño del mercado de vacunas de ADN humano para vacunas terapéuticas está respaldado por programas de oncología y enfermedades asociadas al VPH que se acercan a decisiones regulatorias. La presentación planificada en China para VGX-3100 sigue al resultado positivo de la Fase 3 reportado en mayo de 2026.
INO-3107 también le da a la categoría terapéutica un importante evento regulatorio en los Estados Unidos en 2026. Los programas profilácticos y terapéuticos pueden utilizar una infraestructura de producción de plásmidos similar. Las instalaciones compartidas pueden mejorar la economía de los lotes a medida que aumenta la demanda clínica. Este modelo puede ser útil cuando los desarrolladores operan múltiples programas desde la misma plataforma. Las dos categorías, por lo tanto, no dependen enteramente de sistemas de fabricación separados. Esa conexión permite que las mejoras de fabricación beneficien a ambas partes de la industria de vacunas de ADN humano.


Por Tipo de Producto:
El ADN Plasmídico Mantiene la Mayor Posición a Medida que Avanzan los Formatos AlternativosLas vacunas de ADN plasmídico representaron el 43,25% de los ingresos por tipo de producto en 2026 y también se proyecta que se expandan a una CAGR del 9,15% hasta 2032. Esta posición fue respaldada por el conocimiento de producción acumulado y las prácticas analíticas establecidas. Los formatos plasmídicos también aparecen en una amplia gama de programas clínicos activos. Las CDMO están aumentando la capacidad de los lotes a medida que aumentan las necesidades de suministro clínico. El mercado de vacunas de ADN humano continuó dependiendo de los plásmidos porque su trayectoria de desarrollo es familiar para muchos patrocinadores de programas.
Los formatos lineales y de minicírculo están recibiendo más atención por sus propiedades físicas. Un estudio de Scientific Reports de 2025 encontró que el ADN Ministring mostró mayor resistencia al estrés químico y mecánico que el ADN plasmídico convencional. El estudio también encontró que la liofilización extendió la vida útil del material evaluado. Los estudios de ADN enzimático han mostrado respuestas inmunitarias in vivo comparables con el material plasmídico. Estos hallazgos crean presión para formatos de productos que puedan acortar los plazos de fabricación. El mercado de vacunas de ADN humano puede, por lo tanto, admitir varios formatos de ADN en lugar de un único estándar permanente.
Por Método de Administración:
La Electroporación Lidera el Uso Actual, Mientras que la Administración con Lípidos y Nanopartículas Crece Más RápidoLa electroporación representó el 38,21% de los ingresos por método de administración en 2026. Ha seguido siendo importante porque respalda la captación de plásmidos en los programas activos de Fase 2 y Fase 3. Su papel clínico ha ayudado a establecer métodos de administración repetibles en entornos especializados. Se prevé que la administración con lípidos y nanopartículas crezca a una CAGR del 10,26% de 2027 a 2032. Esta tasa refleja el trabajo para aplicar los enfoques de administración desarrollados para productos de ARNm a cargas útiles de ADN. El tamaño del mercado de vacunas de ADN humano para la administración con lípidos y nanopartículas está vinculado a la posibilidad de reducir los umbrales de dosis efectiva.
Una revisión de 2026 identificó respuestas inmunitarias más fuertes para el ADN recubierto con nanopartículas que para la electroporación en comparaciones directas seleccionadas. Esta evidencia da a los desarrolladores una razón para probar opciones de administración más allá de los dispositivos con alimentación eléctrica. Los sistemas de liposomas y polímeros también siguen bajo investigación. Cada alternativa necesita evidencia clínica adecuada y un rendimiento de administración práctico. A medida que se desarrolle esa evidencia, el mercado de vacunas de ADN humano puede experimentar un cambio gradual en la combinación de métodos de administración.
Por Vía de Administración:
La Administración Intradérmica Mantiene la Mayor Participación, Mientras que la Administración Intramuscular Gana Respaldo en el DesarrolloLa administración intradérmica representó el 41,13% de los ingresos por vía de administración en 2026. Esta posición está vinculada a los enfoques de electroporación utilizados en muchos programas de desarrollo establecidos. La administración intradérmica puede respaldar la activación localizada de células presentadoras de antígenos. Se espera que la administración intramuscular crezca a una CAGR del 9,71% de 2027 a 2032. El mercado de vacunas de ADN humano para la administración intramuscular está respaldado por formulaciones de ADN diseñadas para la administración en depósito con nanopartículas lipídicas. El uso de la inyección intramuscular como vía familiar para el desarrollo de vacunas de ácidos nucleicos también lo respalda.
El ensayo de Fase 1b de INO-4500 reportó la tolerabilidad de la electroporación intramuscular en un grupo diverso de adultos sanos. La administración subcutánea también recibió respaldo del trabajo en formulaciones de dosis sólida liofilizada. Un estudio de 2025 reportó estabilidad a 4°C a 42°C durante 30 días sin soporte de cadena de frío. Los hallazgos respaldaron la viabilidad experimental de la administración subcutánea termoestable. Las vías oral y mucosa permanecen en una etapa preclínica temprana. La selección de la vía en el mercado de vacunas de ADN humano continuará dependiendo de la respuesta inmunitaria, el diseño de la formulación y las necesidades prácticas de administración.
Por Indicación:
Las Enfermedades Infecciosas Lideran los Ingresos Mientras la Oncología se Expande a la Tasa Más AltaLas enfermedades infecciosas representaron el 45,52% de los ingresos a nivel de indicación en 2026. El trabajo activo ha abordado el MERS, la fiebre de Lassa, el Ébola, el VIH y las enfermedades relacionadas con el VPH. ZyCoV-D sigue siendo la única vacuna de ADN humano aprobada. Se prevé que la oncología crezca a una CAGR del 10,71% de 2027 a 2032. Esta es la tasa más alta entre las indicaciones listadas para el mercado de vacunas de ADN humano. Las perspectivas de crecimiento reflejan una creciente actividad en etapas avanzadas en programas terapéuticos contra el cáncer.
Un estudio de Fase 1 en glioblastoma publicado en 2026 examinó más a fondo la vacunación de ADN multivalente con neoantígenos personalizados. Estos estudios proporcionan evidencia clínica para enfoques oncológicos individualizados. Las alergias y las afecciones autoinmunes permanecen en una etapa temprana. Su posible relevancia está vinculada a los mecanismos de tolerancia inmunitaria. Las enfermedades infecciosas y la oncología continuarán, por lo tanto, definiendo el perfil de indicación principal del mercado de vacunas de ADN humano.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Hospitales y Clínicas Lideran el Uso Actual, Mientras los Proveedores de Salud Pública Crecen Más RápidoLos hospitales y clínicas representaron el 42,22% de los ingresos por usuario final en 2026. Esta participación del mercado de vacunas de ADN humano refleja la necesidad de administración supervisada cuando los productos utilizan electroporación. Estos entornos pueden contar con personal capacitado, equipos especializados y atención de seguimiento. Se espera que los proveedores gubernamentales y de salud pública crezcan a una CAGR del 8,64% de 2027 a 2032. El mercado de vacunas de ADN humano depende de estos compradores institucionales, donde los productos en desarrollo temprano sirven a las necesidades de salud pública.
Los institutos de investigación y los centros médicos académicos también respaldan la demanda a través de estudios liderados por investigadores. Son particularmente relevantes para la investigación de neoantígenos personalizados y las asociaciones académicas. La capacidad de fabricación sigue siendo importante porque estos programas necesitan material bajo BPF para el trabajo clínico. El sitio de producción libre de células con licencia de Touchlight muestra la creciente disponibilidad de capacidad especializada de suministro de ADN. A medida que los productos terapéuticos avancen, las redes de oncología hospitalaria y los canales de farmacia especializada pueden tomar un papel más importante después de 2028.
Análisis Geográfico
América del Norte
América del Norte representó el 47,36% de la participación del mercado de vacunas de ADN humano en 2026. La región cuenta con un denso desarrollo clínico, financiamiento institucional sustancial y un entorno regulatorio avanzado para los programas de medicina de ADN. INO-3107 tiene una fecha de acción de la FDA del 30 de octubre de 2026. Un resultado favorable en los Estados Unidos crearía un punto de referencia comercial para otros candidatos. Canadá y México contribuyen a través de la adquisición de investigación y la actividad de ensayos clínicos.
Europa
Europa ocupó la segunda posición geográfica más grande. El Reino Unido, Alemania y Francia albergan una concentración de programas clínicos de vacunas de ADN. Los desarrolladores europeos también trabajan en diferentes plataformas de antígenos y administración. Los requisitos regulatorios en el Reino Unido y la Unión Europea pueden añadir trabajo para las empresas más pequeñas que buscan acceso a ambas áreas.
Asia-Pacífico, América del Sur, Oriente Medio y África
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,37% de 2027 a 2032. Es la región de más rápido crecimiento en el mercado de vacunas de ADN humano. China es un entorno de aprobación importante a corto plazo tras el resultado de la Fase 3 de VGX-3100. La Organización Mundial de la Salud reportó que el Sudeste Asiático representó el 34% de los casos mundiales de tuberculosis en 2024, mientras que el Pacífico Occidental representó el 27%. Esta carga respalda la atención gubernamental continua a las enfermedades infecciosas. América del Sur, Oriente Medio y África siguen siendo áreas más pequeñas, donde las asociaciones y la inversión en infraestructura de salud son factores importantes de demanda.
Panorama Competitivo
Concentración del Mercado
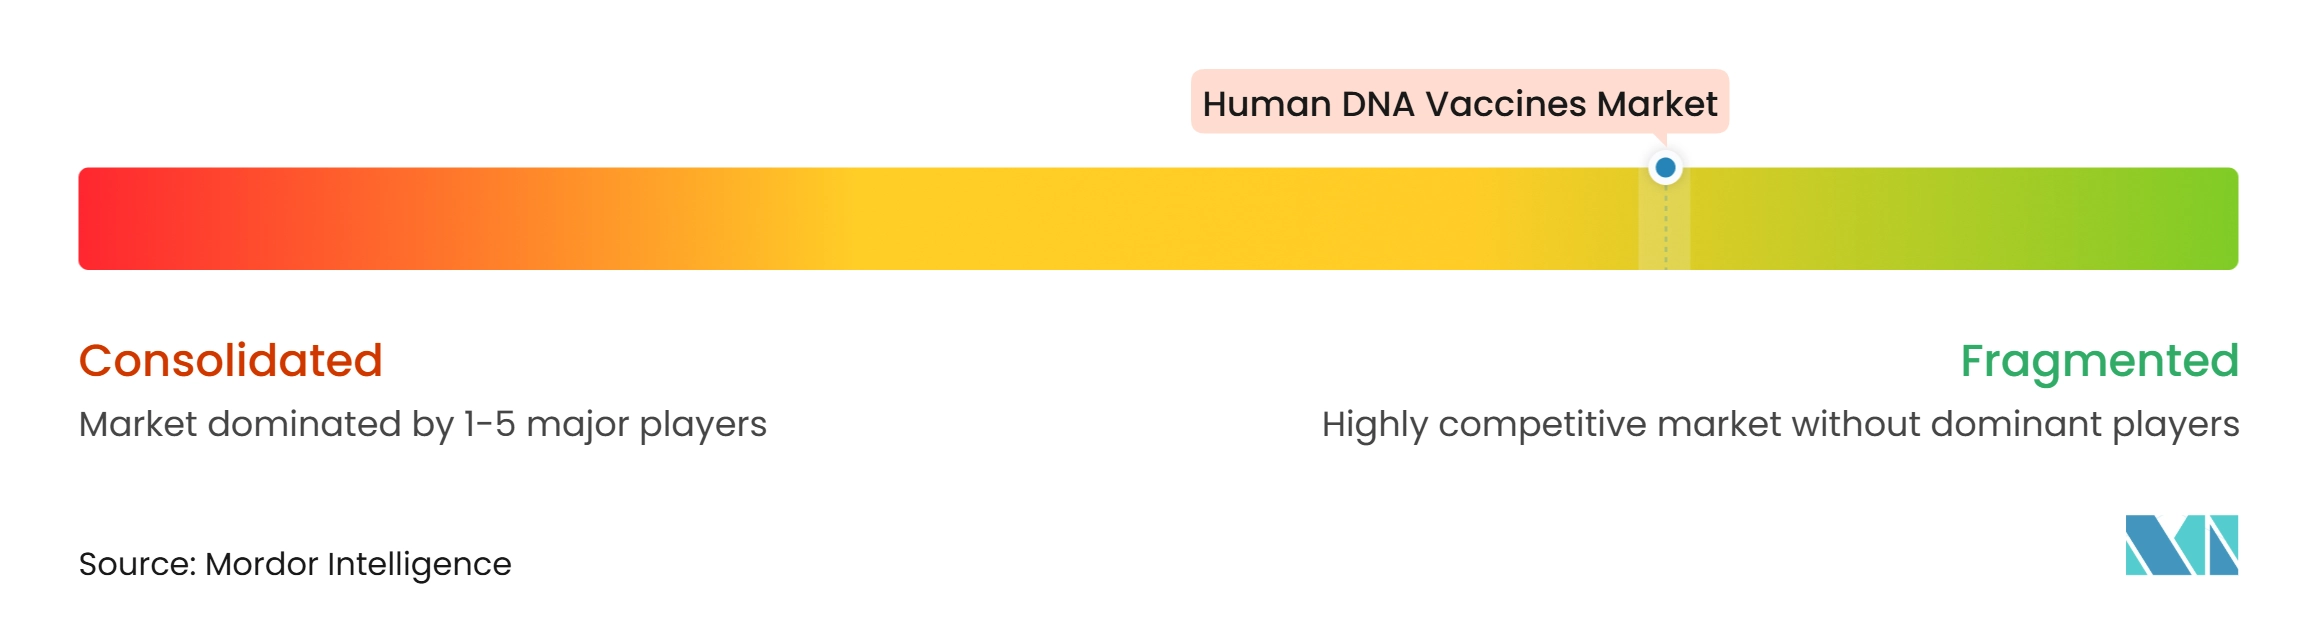
El mercado de vacunas de ADN humano está fragmentado y ninguna empresa tiene una posición comercial dominante. La competencia opera en el desarrollo de antígenos, las tecnologías de administración y la fabricación de ADN. Estos grupos no siempre compiten directamente porque ocupan partes separadas de la cadena de valor. INOVIO mantiene una posición clínica avanzada a través de su solicitud INO-3107 revisada por la FDA. La empresa también cuenta con datos positivos de la Fase 3 para VGX-3100 provenientes de China.
Touchlight ha ampliado su papel estratégico a través de la fabricación de ADN libre de células con licencia. Su licencia de la MHRA y la expansión de capacidad de 2025 proporcionan a los desarrolladores una alternativa a la producción plasmídica convencional. Un estudio de ADN enzimático de 2025 respalda esta dirección al reportar respuestas inmunitarias comparables con el material plasmídico. Una segunda dirección estratégica es el uso de formulaciones de lípidos y nanopartículas. Estas formulaciones pueden reducir los requisitos de dosis y disminuir la dependencia de dispositivos. Una tercera dirección es el desarrollo de vacunas de neoantígenos personalizadas para programas oncológicos.
Las empresas con sistemas de administración basados únicamente en electroporación enfrentan un desafío práctico si las alternativas muestran resultados sólidos en etapas más avanzadas. Los compradores pueden buscar cada vez más datos en más de 1 método de administración. Los requisitos de calidad de fabricación siguen siendo fundamentales para las asociaciones y el desarrollo de productos. Los desarrolladores también necesitan evidencia clínica y regulatoria antes de que los formatos alternativos puedan establecer posiciones comerciales. La industria de vacunas de ADN humano tiene, por lo tanto, espacio para especialistas en diseño de antígenos, administración y fabricación.
Líderes de la Industria de Vacunas de ADN Humano
-
INOVIO Pharmaceuticals, Inc.
-
Zydus Lifesciences Limited
-
Genexine, Inc.
-
GC Biopharma Corp.
-
Takis Biotech S.r.l.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vacunas de ADN Humano Empresas cubiertas en este informe
- Aldevron LLC
- Applied DNA Sciences, Inc.
- Elegen Bio, Inc.
- Entos Pharmaceuticals Inc.
- GC Biopharma Corp.
- Geneos Therapeutics, Inc.
- Genexine, Inc.
- GeoVax Labs, Inc.
- Immuno Cure BioTech Limited
- INOVIO Pharmaceuticals, Inc.
- NEC
- PharmaJet, Inc.
- Scancell Holdings plc
- Shenzhen Geno-Immune Medical Institute
- Takara Bio
- Takis Biotech S.r.l.
- Touchlight Genetics Limited
- VGXI, Inc.
- Vical Incorporated
- Zydus Lifesciences Limited
Desarrollos recientes de la industria en Mercado de Vacunas de ADN Humano
- Agosto de 2026: Genexine Life Sciences recibió un Aviso de Concesión de la USPTO para su tecnología de plataforma de vacuna de ADN contra la COVID-19, presentada conjuntamente con la Agencia de Control y Prevención de Enfermedades de Corea, extendiendo la protección de propiedad intelectual a los Estados Unidos tras la concesión de una patente coreana en 2024 (10-2709169).
- Mayo de 2026: ApolloBio reportó resultados positivos de la Fase 3 para VGX-3100, la inmunoterapia de ADN contra el VPH de INOVIO para la displasia cervical, cumpliendo su criterio de valoración primario de eficacia predefinido. ApolloBio planea una presentación regulatoria en China.
Alcance del Informe Global del Mercado de Vacunas de ADN Humano
Según el alcance del informe, el mercado de vacunas de ADN humano se refiere al segmento industrial global enfocado en el desarrollo, fabricación y comercialización de vacunas basadas en ADN específicamente para uso humano. Estas vacunas emplean plásmidos de ADN modificados para estimular respuestas inmunitarias contra enfermedades infecciosas y ciertos tipos de cáncer.
El mercado de vacunas de ADN humano está segmentado por propósito de la vacuna, tipo de producto, método de administración, vía de administración, indicación, usuario final y geografía. Por propósito de la vacuna, el mercado está segmentado en vacunas de ADN profilácticas y vacunas de ADN terapéuticas. Por tipo de producto, el mercado está segmentado en vacunas de ADN plasmídico, vacunas de ADN lineal, vacunas de ADN minicírculo y otros tipos de productos. Por método de administración, el mercado está segmentado en electroporación, inyección sin aguja, administración por succión, administración con lípidos y nanopartículas, administración con liposomas y polímeros, y otros métodos de administración. Por vía de administración, el mercado está segmentado en intradérmica, intramuscular, subcutánea, oral y mucosa, y otras vías de administración. Por indicación, el mercado está segmentado en enfermedades infecciosas, oncología, alergias y afecciones autoinmunes, y otras indicaciones. Por usuario final, el mercado está segmentado en hospitales y clínicas, proveedores gubernamentales y de salud pública, institutos de investigación y centros médicos académicos, empresas farmacéuticas y de biotecnología, y organizaciones de investigación y fabricación por contrato. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Vacunas de ADN Profilácticas |
| Vacunas de ADN Terapéuticas |
| Vacunas de ADN Plasmídico |
| Vacunas de ADN Lineal |
| Vacunas de ADN Minicírculo |
| Otros Tipos de Productos |
| Electroporación |
| Inyección Sin Aguja |
| Administración por Succión |
| Administración con Lípidos y Nanopartículas |
| Administración con Liposomas y Polímeros |
| Otros Métodos de Administración |
| Intradérmica |
| Intramuscular |
| Subcutánea |
| Oral y Mucosa |
| Otras Vías de Administración |
| Enfermedades Infecciosas |
| Oncología |
| Alergias y Afecciones Autoinmunes |
| Otras Indicaciones |
| Hospitales y Clínicas |
| Proveedores Gubernamentales y de Salud Pública |
| Institutos de Investigación y Centros Médicos Académicos |
| Empresas Farmacéuticas y de Biotecnología |
| Organizaciones de Investigación y Fabricación por Contrato |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Propósito de la Vacuna | Vacunas de ADN Profilácticas | |
| Vacunas de ADN Terapéuticas | ||
| Por Tipo de Producto | Vacunas de ADN Plasmídico | |
| Vacunas de ADN Lineal | ||
| Vacunas de ADN Minicírculo | ||
| Otros Tipos de Productos | ||
| Por Método de Administración | Electroporación | |
| Inyección Sin Aguja | ||
| Administración por Succión | ||
| Administración con Lípidos y Nanopartículas | ||
| Administración con Liposomas y Polímeros | ||
| Otros Métodos de Administración | ||
| Por Vía de Administración | Intradérmica | |
| Intramuscular | ||
| Subcutánea | ||
| Oral y Mucosa | ||
| Otras Vías de Administración | ||
| Por Indicación | Enfermedades Infecciosas | |
| Oncología | ||
| Alergias y Afecciones Autoinmunes | ||
| Otras Indicaciones | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Proveedores Gubernamentales y de Salud Pública | ||
| Institutos de Investigación y Centros Médicos Académicos | ||
| Empresas Farmacéuticas y de Biotecnología | ||
| Organizaciones de Investigación y Fabricación por Contrato | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las vacunas de ADN humano para 2032?
Se prevé que el mercado de vacunas de ADN humano aumente de 357,44 millones de USD en 2026 a 384,43 millones de USD en 2027, y alcance los 553,18 millones de USD para 2032, creciendo a una CAGR del 7,55% hasta 2032.
¿Qué propósito de vacuna genera actualmente los mayores ingresos?
Las vacunas de ADN profilácticas lideraron con el 52,42% de los ingresos en 2026, mientras que se espera que las vacunas terapéuticas crezcan más rápido a una CAGR del 8,12%.
¿Qué enfoque de administración está creciendo más rápido para las vacunas de ADN humano?
Se prevé que la administración con lípidos y nanopartículas se expanda a una CAGR del 10,26% hasta 2032, la tasa más rápida entre los métodos de administración listados.
¿Qué región tiene el pronóstico de mayor crecimiento hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,37% de 2027 a 2032, la tasa regional más alta.