
Tamanho e Participação do Mercado de Agulhas Huber
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 55.87 Milhões de dólares |
| Tamanho do Mercado (2032) | 75.17 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agulhas Huber pela Mordor Intelligence
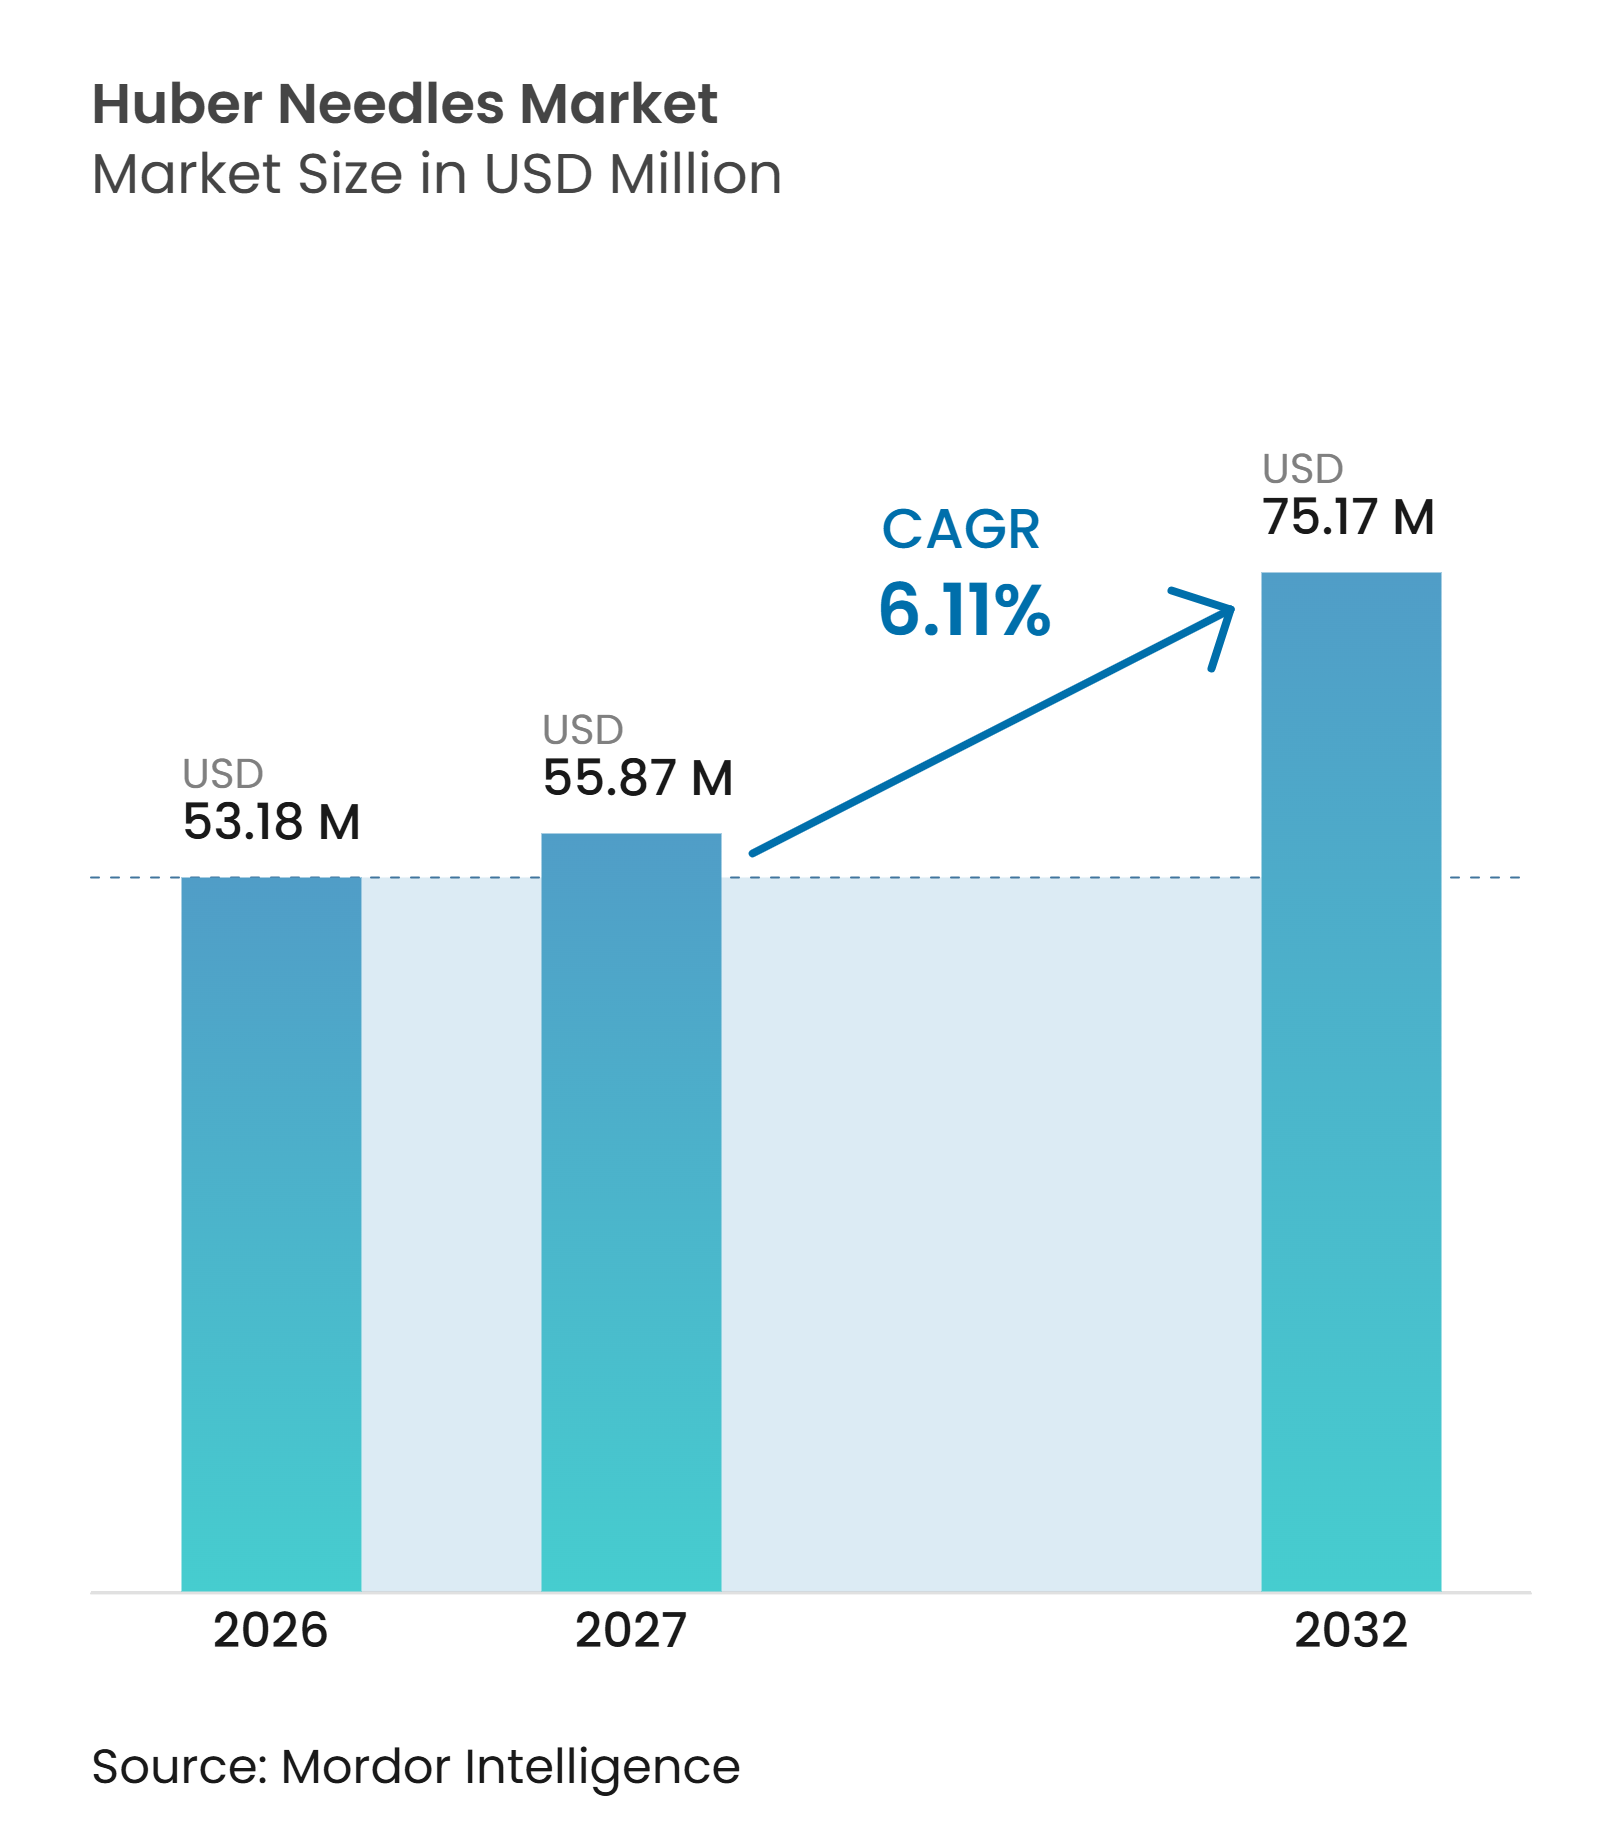
O tamanho do Mercado de Agulhas Huber deve crescer de 53,18 milhões de USD em 2026 para 55,87 milhões de USD em 2027 e deve atingir 75,17 milhões de USD até 2032, a um CAGR de 6,11% no período de 2027 a 2032.
O mercado de agulhas Huber se beneficia do uso recorrente porque cada portal vascular implantado requer acesso repetido durante o tratamento, a manutenção e a avaliação ao longo do período em que o dispositivo permanece em uso. O tratamento oncológico continua sendo a principal fonte de demanda, pois os diagnósticos globais de câncer atingiram 20,6 milhões em 2024 e devem chegar a 35 milhões anualmente até 2050. O crescimento em diálise, tratamento intravenoso de longo prazo, infusão domiciliar e oncologia ambulatorial amplia a demanda além da quimioterapia hospitalar e expõe os fornecedores a vários canais de aquisição distintos. Os fornecedores estão respondendo com mecanismos de segurança, ativação simplificada e compatibilidade com injeção de alta pressão que se adequam aos fluxos de trabalho clínicos em evolução e abordam as diferenças entre o atendimento hospitalar e em locais alternativos. A concorrência depende cada vez mais de kits de acesso integrados, suporte clínico e credenciais regulatórias, em vez de apenas do preço da agulha, especialmente onde os prestadores buscam consistência nos procedimentos de acesso ao portal.
Principais Conclusões do Relatório
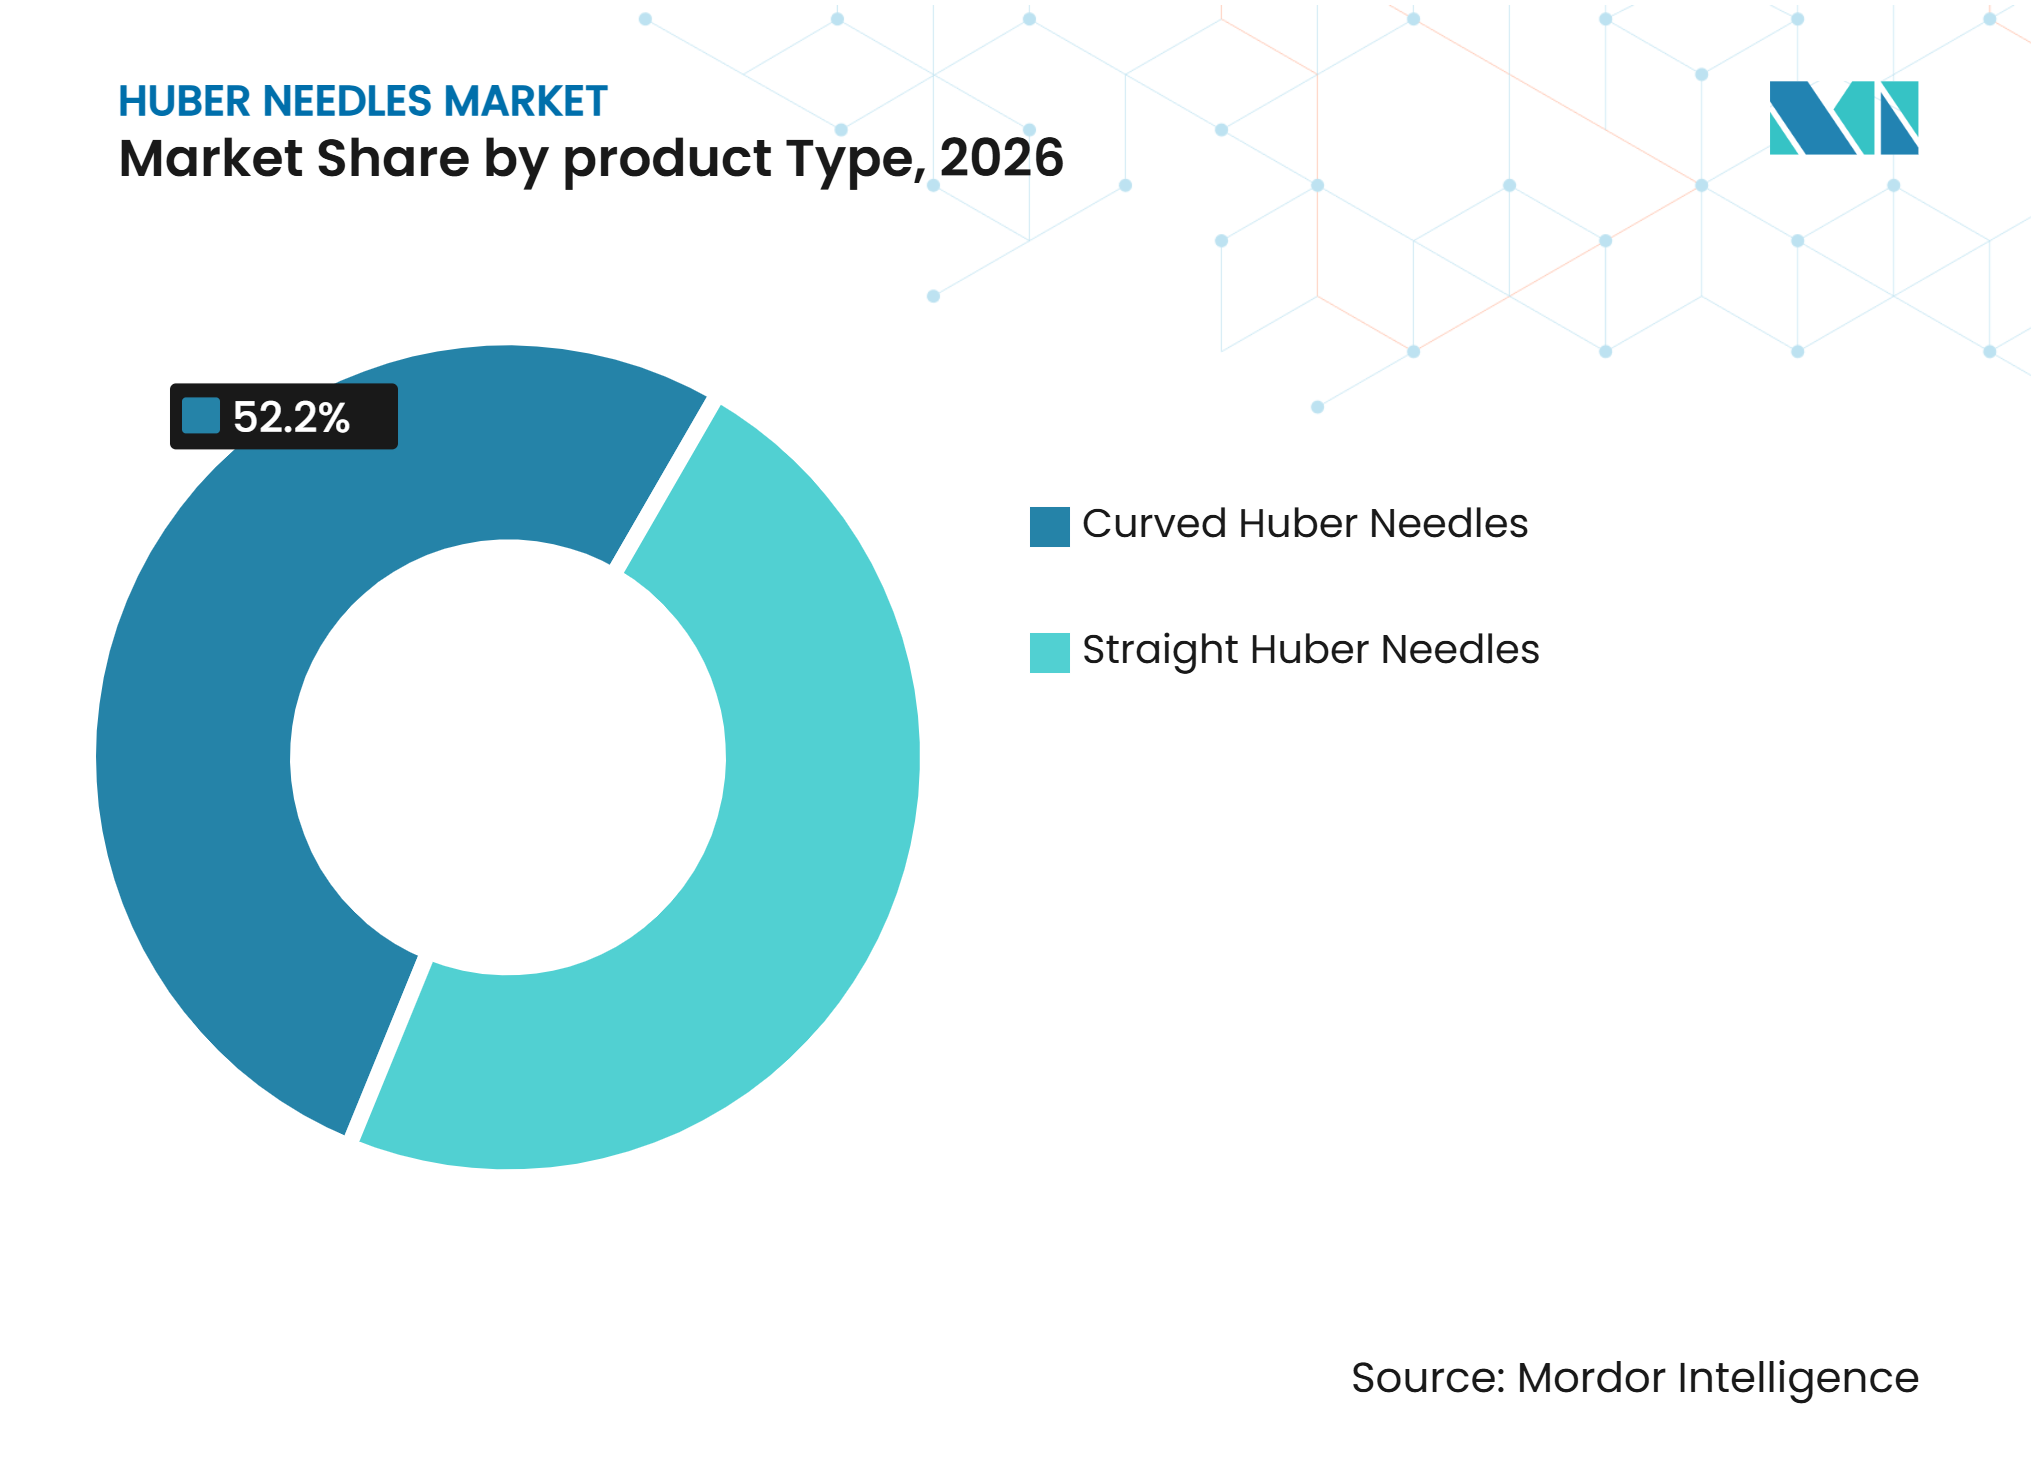
- Por tipo de produto, as agulhas Huber curvas detinham 52,15% da participação do mercado de agulhas Huber em 2026, enquanto as agulhas Huber retas devem crescer a um CAGR de 7,22% até 2032.
- Por aplicação, o tratamento de câncer por IV representou 39,63% do mercado de agulhas Huber em 2026, enquanto a diálise deve crescer a um CAGR de 7,86% até 2032.
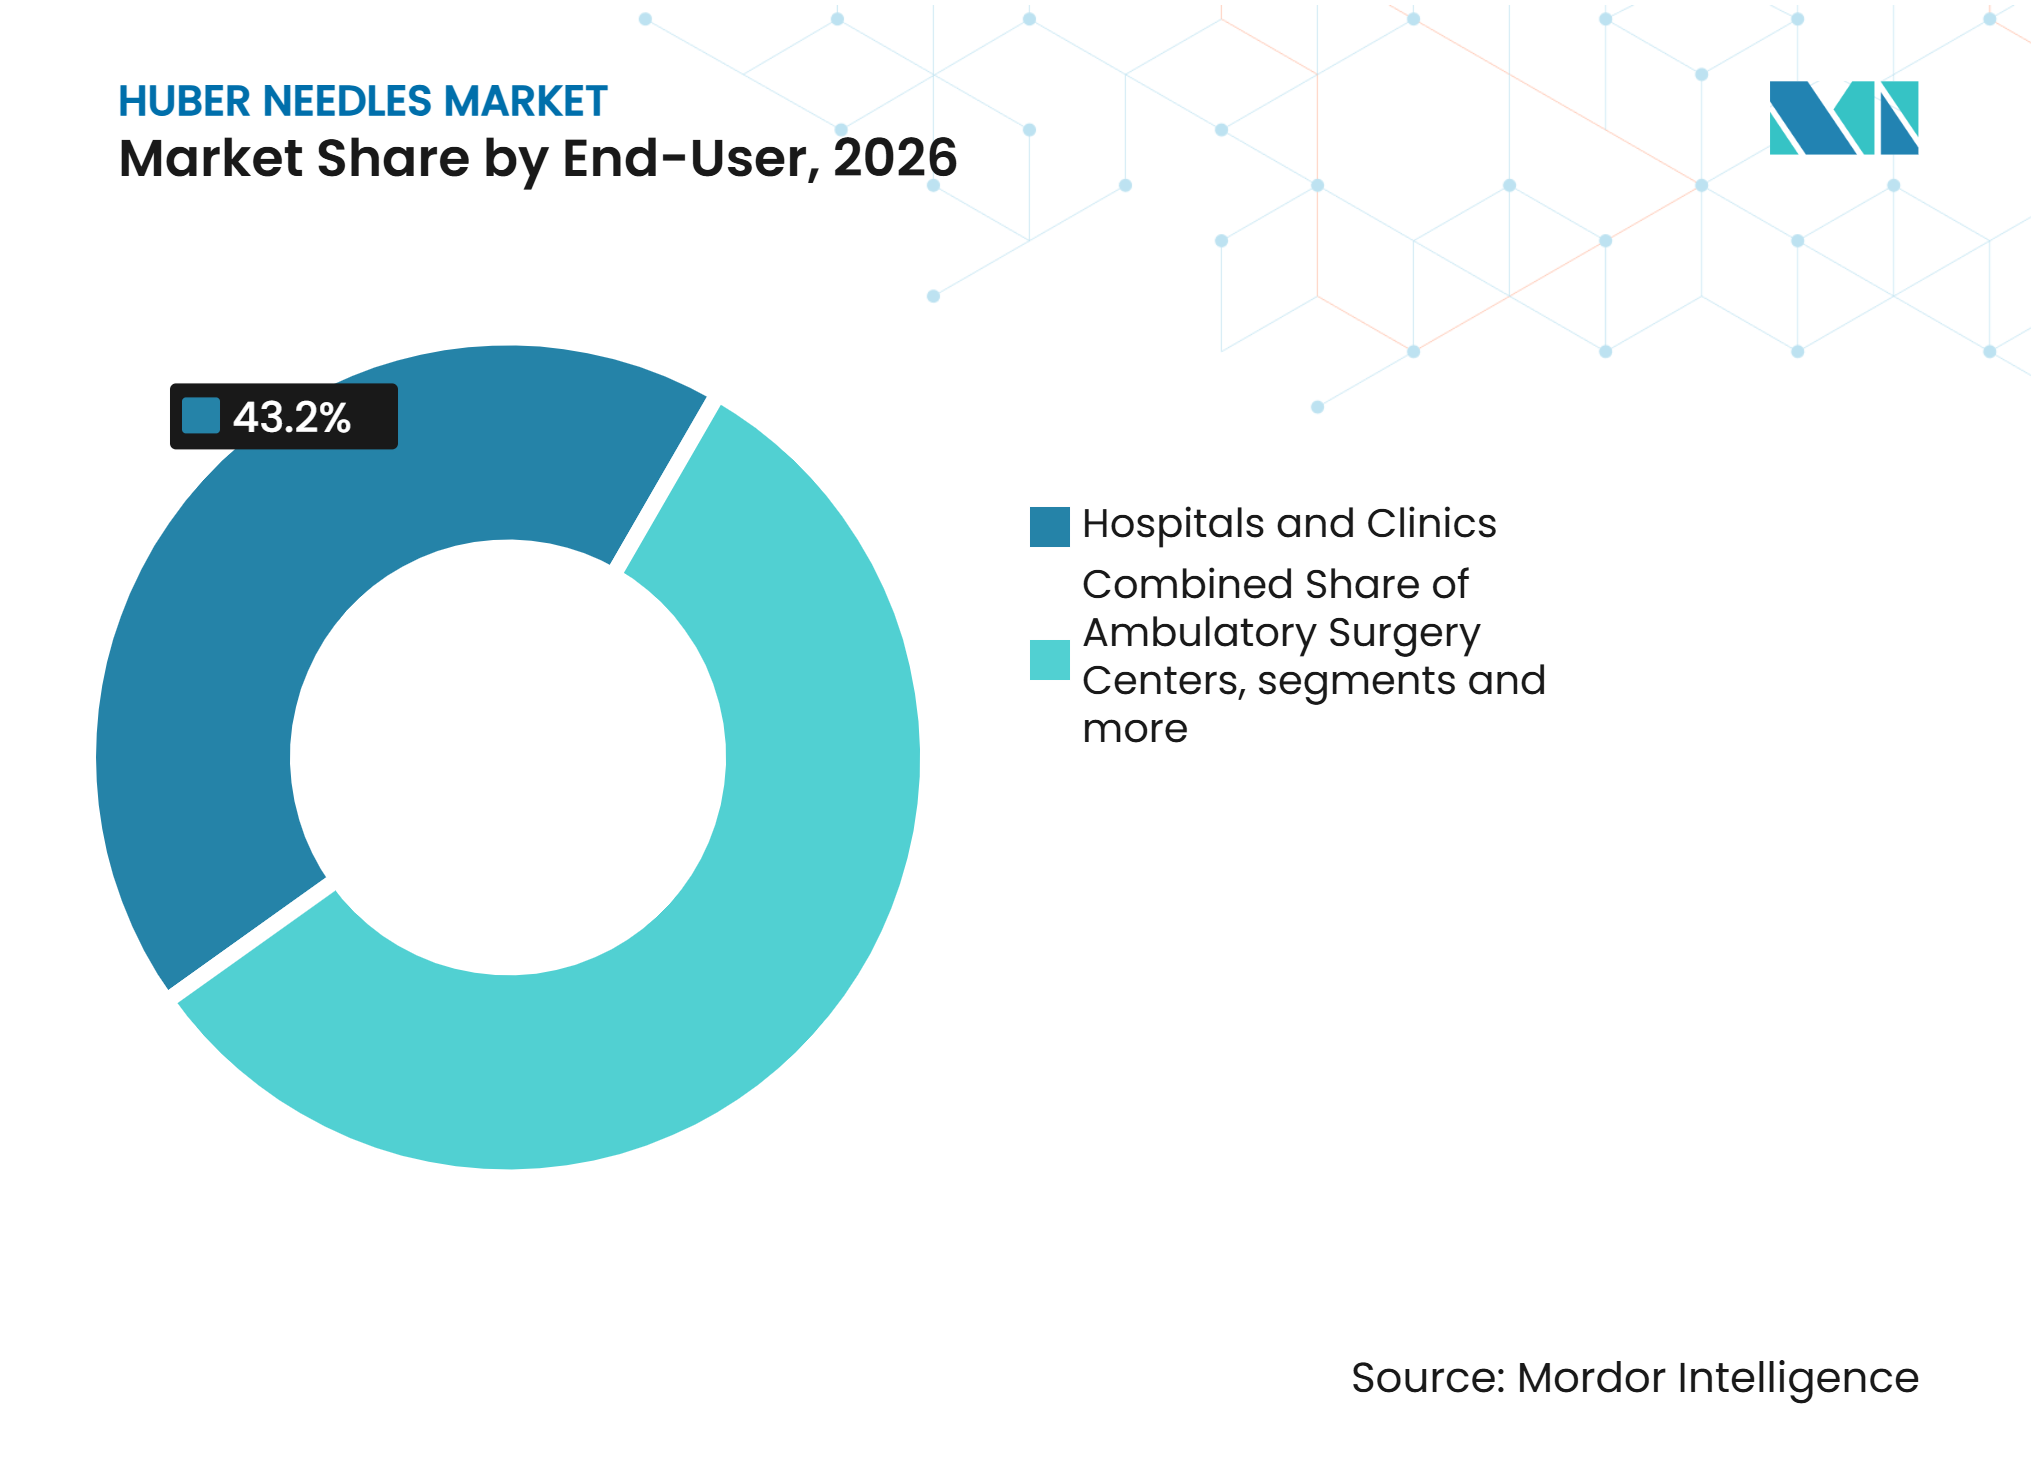
- Por usuário final, hospitais e clínicas detinham 43,22% da participação do mercado de agulhas Huber em 2026, enquanto os centros de cirurgia ambulatorial devem expandir a um CAGR de 6,72% até 2032.
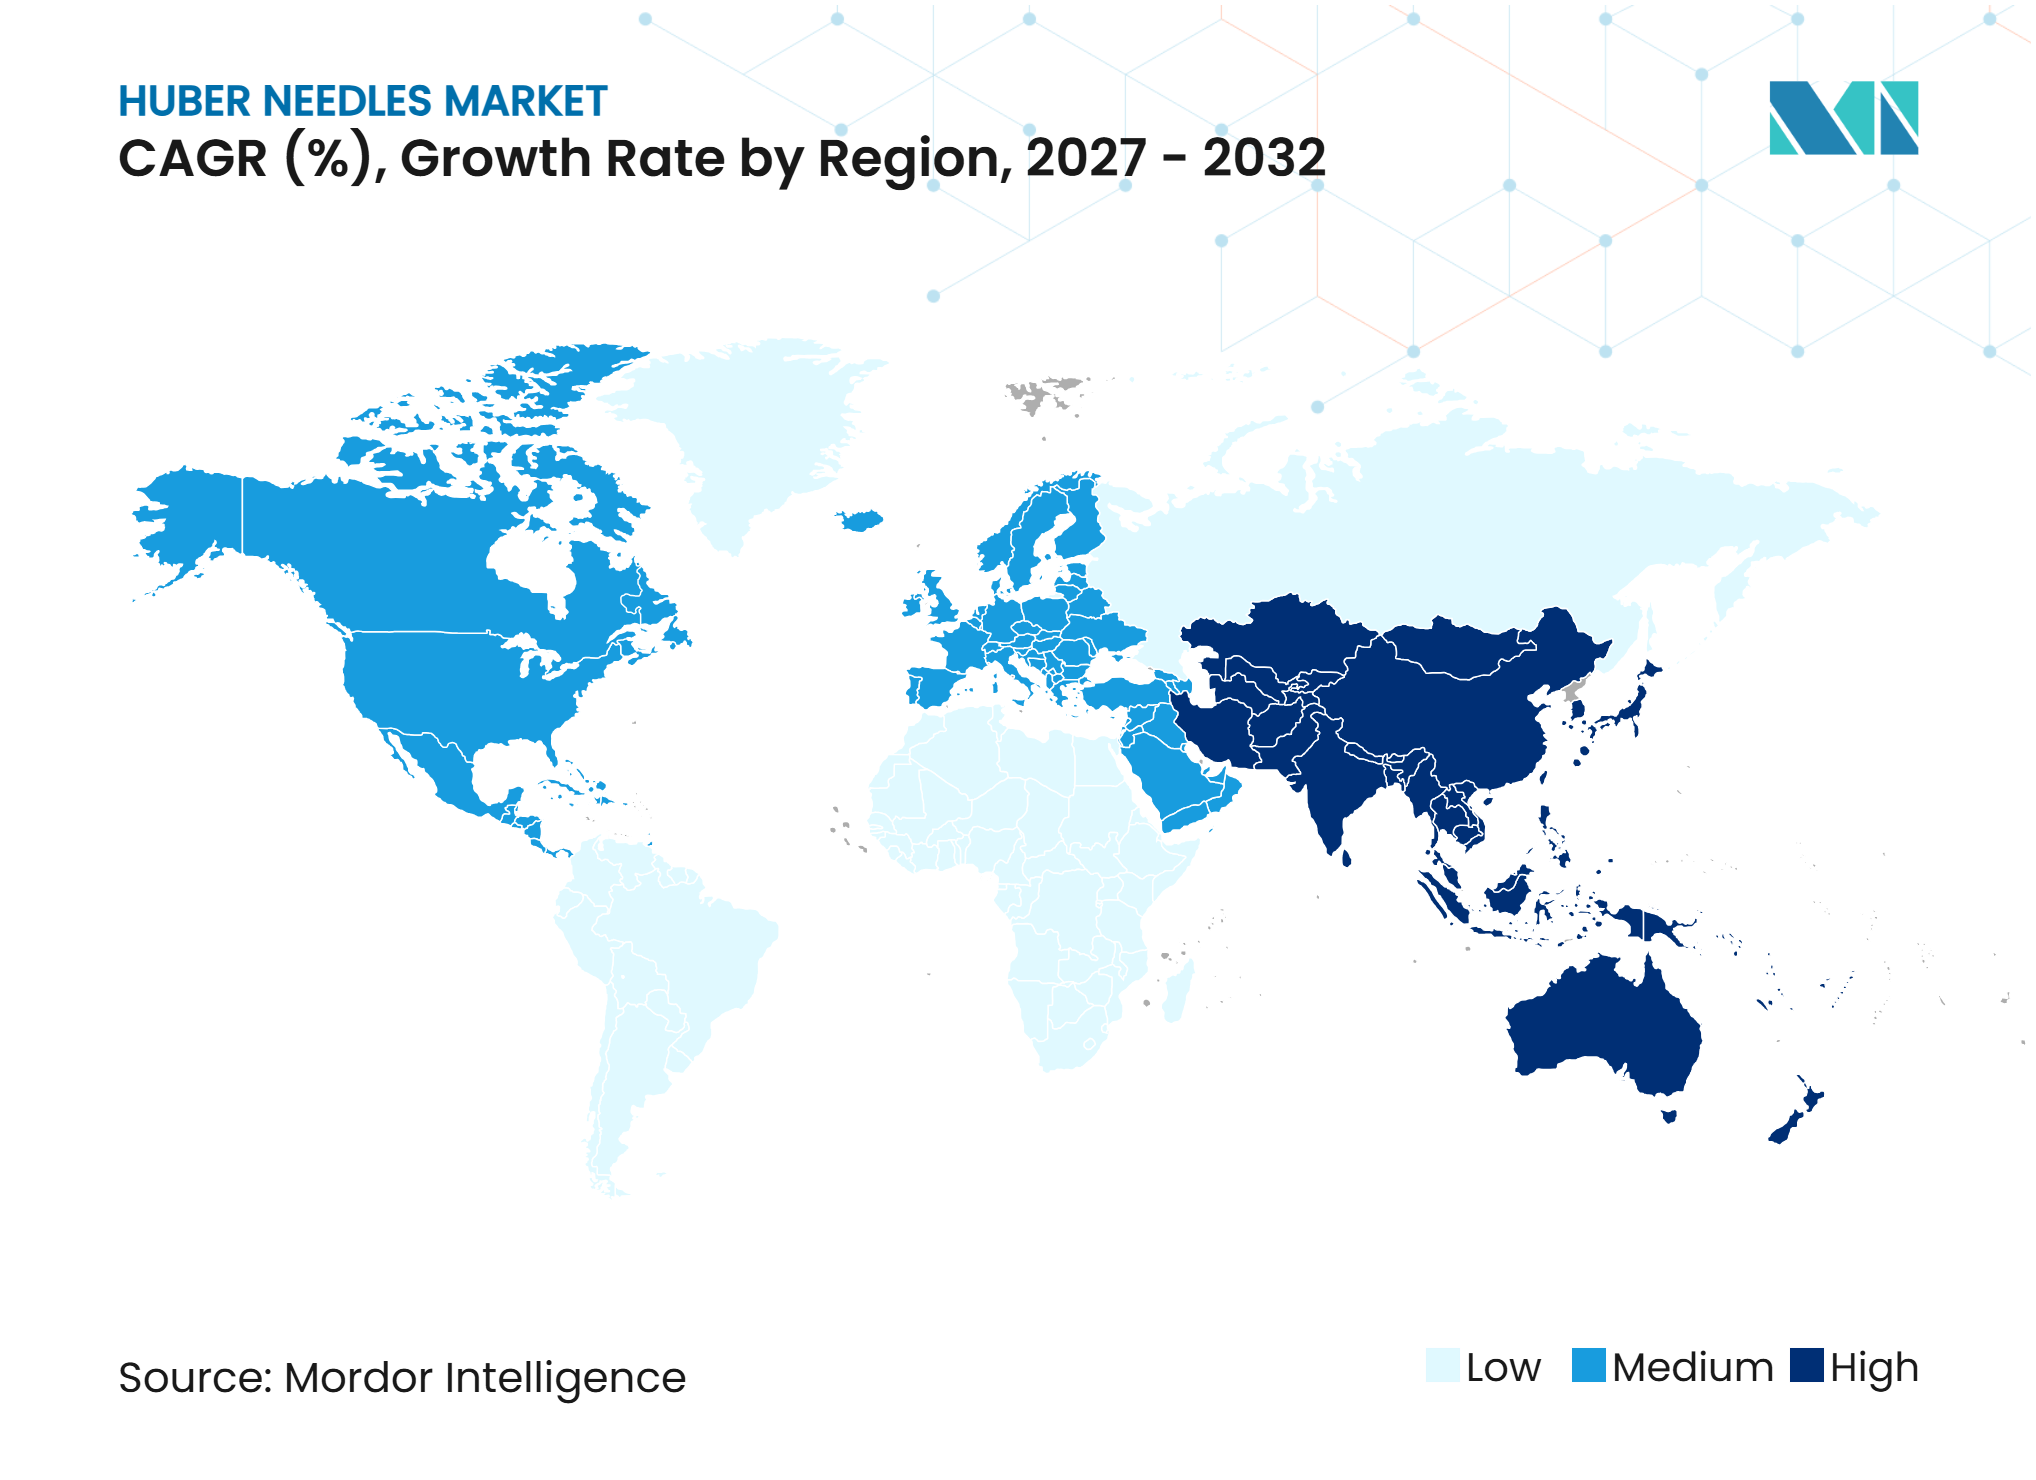
- Por geografia, a América do Norte representou 45,28% do mercado de agulhas Huber em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 9,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Tratamento de Câncer e Procedimentos Repetidos de Acesso ao Portal | +1.8% | Global, concentrado na América do Norte, Europa Ocidental e Leste Asiático | Longo prazo (≥ 4 anos) |
| Expansão da Diálise e das Terapias Intravenosas de Longo Prazo | +1.4% | Global, com maior crescimento na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Crescimento da Infusão Domiciliar e da Oncologia Ambulatorial | +1.0% | América do Norte e Europa Ocidental são primárias, e a Ásia-Pacífico está emergindo | Médio prazo (2-4 anos) |
| Requisitos Mais Rigorosos de Prevenção de Lesões por Picada de Agulha | +0.9% | América do Norte e UE, com repercussões na Ásia-Pacífico e na América Latina | Curto prazo (≤ 2 anos) |
| Preservação do Septo do Portal por Meio de Designs Não Cortantes | +0.7% | Global | Médio prazo (2-4 anos) |
| Aumento dos Requisitos de Compatibilidade com Injeção de Alta Pressão e Imagem | +0.5% | América do Norte e UE, especialmente em ambientes com uso intensivo de TC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Tratamento de Câncer e Procedimentos Repetidos de Acesso ao Portal
O tratamento do câncer sustenta o uso contínuo de agulhas Huber porque muitos pacientes recebem vários ciclos de tratamento por meio de portais de acesso venoso implantáveis. A Organização Mundial da Saúde declarou que os novos casos globais de câncer podem se aproximar de 35 milhões anualmente até 2050, após 20,6 milhões de novos casos registrados em 2024.[1] A base de demanda relevante são os pacientes cuja quimioterapia ou tratamento biológico requer acesso repetido ao portal ao longo de um período prolongado, e não a população total com diagnóstico de câncer. Essa distinção é importante porque a colocação do portal está vinculada à duração do regime, à necessidade de acesso venoso confiável e à decisão clínica de evitar o acesso periférico repetido. Um estudo de 2025 com 149 pacientes oncológicos constatou que 91,4% dos procedimentos com portal de acesso venoso totalmente implantável foram livres de complicações, sustentando a confiança contínua dos clínicos na administração baseada em portal.[2] Esse padrão de uso repetido confere ao mercado de agulhas Huber uma base de compras mais estável do que uma categoria de dispositivos de capital de uso único.
Expansão da Diálise e das Terapias Intravenosas de Longo Prazo
A diálise e outras terapias de longo prazo ampliam o mercado de agulhas Huber para grupos de pacientes que necessitam de acesso vascular recorrente. Pacientes com necessidades complexas de acesso vascular podem precisar de portais implantáveis quando as opções convencionais de fístula não são adequadas, especialmente quando os planos de tratamento requerem acesso confiável ao longo do tempo. A conexão clínica não se limita ao tratamento em um centro de diálise, pois alguns pacientes também recebem terapias intravenosas relacionadas por meio de dispositivos de acesso implantados. Um estudo de 2025 dos Institutos Nacionais de Saúde constatou que o número de programas de diálise peritoneal em instalações registradas no CMS aumentou de 2.157 em 2010 para 3.522 em 2021.[3]Programas maiores com mais de 50 pacientes também aumentaram desproporcionalmente, demonstrando um compromisso institucional mais profundo com a prestação de diálise peritoneal. O tratamento antibiótico de longo prazo, a nutrição parenteral e as infusões biológicas acrescentam outros casos de uso recorrente para o acesso ao portal. Essas necessidades clínicas sustentam uma base de demanda mais ampla para o mercado de agulhas Huber e reduzem a dependência exclusiva do tratamento oncológico.
Crescimento da Infusão Domiciliar e da Oncologia Ambulatorial
A infusão domiciliar e o atendimento ambulatorial deslocam a aquisição de agulhas Huber para prestadores fora dos formulários hospitalares tradicionais. A Associação Nacional de Infusão Domiciliar estimou que mais de 3,2 milhões de pacientes recebem terapia de infusão domiciliar a cada ano nos Estados Unidos. Esse ambiente pode alterar o processo de seleção porque a aquisição nem sempre é direcionada por um grande comitê de análise de valor hospitalar ou vinculada a um contrato de internação em todo o sistema. Agências independentes de saúde domiciliar e centros de infusão ambulatorial frequentemente enfatizam ativação direta, tempo de permanência prolongado, confirmação visual clara e um perfil de dispositivo compacto que a equipe possa gerenciar de forma consistente. As políticas de pagamento neutro em relação ao local também estão transferindo parte da atividade de infusão para ambientes ambulatoriais de menor custo. Essa mudança cria pontos de acesso adicionais para os fornecedores no mercado de agulhas Huber, embora os requisitos de aquisição variem conforme o ambiente de atendimento e a capacidade do prestador.
Requisitos Mais Rigorosos de Prevenção de Lesões por Picada de Agulha
Os requisitos de prevenção de lesões por picada de agulha apoiam a adoção de agulhas Huber com engenharia de segurança em ambientes de atendimento regulamentados. Os Centros de Controle e Prevenção de Doenças estimaram que o pessoal hospitalar nos Estados Unidos sofre 385.000 lesões por picada de agulha anualmente e declararam que 62% a 88% são evitáveis por meio de dispositivos com engenharia de segurança. A OSHA exige que os empregadores identifiquem, avaliem e utilizem dispositivos médicos mais seguros sob seu Padrão de Patógenos Transmitidos pelo Sangue. Esses requisitos tornam os recursos de segurança parte da linha de base de aquisição para muitos hospitais, em vez de um recurso premium opcional que pode ser removido quando os orçamentos são limitados. A conformidade é mais forte em ambientes hospitalares do que em alguns ambientes de cuidados domiciliares, onde o custo do dispositivo pode ter maior peso e o monitoramento formal pode ser menos consistente. O resultado é um ambiente de aquisição dividido, no qual os fornecedores de segurança estabelecidos permanecem mais fortes nos canais institucionais, enquanto as alternativas de menor custo têm espaço em locais alternativos.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Infecção, Extravasamento e Complicações Relacionadas ao Portal | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Preços Premium de Dispositivos com Engenharia de Segurança | -1.2% | Mercados emergentes na Ásia-Pacífico excluindo o Japão, América Latina e MEA | Médio prazo (2-4 anos) |
| Sensibilidade à Técnica e Treinamento Desigual de Clínicos | -0.8% | Global, concentrado em mercados emergentes e ambientes de cuidados domiciliares | Médio prazo (2-4 anos) |
| Padronização Limitada de Compatibilidade de Portal, Agulha e Pressão | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Infecção, Extravasamento e Complicações Relacionadas ao Portal
As complicações associadas a portais implantáveis podem retardar o uso da terapia baseada em portal e limitar os volumes de agulhas Huber. Um estudo de 2025 com 471 pacientes com câncer de mama constatou que 23,9% apresentaram pelo menos 1 complicação com um portal de acesso totalmente implantável. Infecção, trombose, extravasamento e mau posicionamento do cateter requerem revisão clínica e podem afetar a confiança nos protocolos de acesso ao portal. Esses resultados também podem levar as instituições a examinar as técnicas de acesso, o treinamento da equipe, o gerenciamento do tempo de permanência e o design do sistema de agulhas utilizado. O extravasamento é particularmente sensível porque pode estar associado ao deslocamento da agulha ou ao acesso inadequado. Orientações sobre tempo de permanência, técnica e avaliação do local estão disponíveis, mas a variação na adesão clínica mantém o gerenciamento de complicações como fator importante para fornecedores e prestadores de cuidados. Isso mantém o design do dispositivo e a educação clínica estreitamente vinculados à adoção contínua no mercado de agulhas Huber.
Preços Premium de Dispositivos com Engenharia de Segurança
As agulhas Huber com engenharia de segurança custam mais por unidade do que os produtos convencionais não cortantes, o que restringe a adoção em ambientes sensíveis a custos. A diferença de preço é mais visível quando um prestador de saúde compara o custo de um mecanismo de segurança com um produto convencional em uma decisão de aquisição de alto volume. As licitações públicas em regiões emergentes podem dar forte ênfase aos preços unitários e às compras de alto volume. Essa pressão é mais relevante onde os sistemas de saúde adquirem dispositivos médicos de uso geral por meio de aquisição centralizada e têm flexibilidade limitada para pagar por recursos adicionais. Os fornecedores estabelecidos, portanto, dependem mais da integração de kits, do suporte ao fluxo de trabalho e dos relacionamentos de formulário estabelecidos do que de defender um preço premium apenas pela agulha. Isso leva os fornecedores a demonstrar valor por meio do fluxo de trabalho clínico mais amplo, em vez de uma comparação de preço de dispositivo único.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Designs Curvos Lideram Enquanto as Agulhas Retas Ganham Espaço por Compatibilidade TécnicaAs agulhas Huber curvas detinham 52,15% da demanda por produto em 2026, conferindo-lhes a posição de liderança no tamanho do mercado de agulhas Huber por tipo de produto. Sua geometria de 90 graus suporta posicionamento estável contra a parede torácica durante o acesso ao portal oncológico e pode ajudar a manter a posição pretendida enquanto o paciente se move durante o tratamento. Os produtos curvos permanecem estabelecidos em ambientes de quimioterapia, onde o posicionamento seguro durante o tempo de permanência é importante. Sua participação contínua reflete o valor de um formato que sustenta a prática estabelecida de acesso ao portal ao longo de visitas de tratamento repetidas.
As agulhas Huber retas devem crescer a um CAGR de 7,22% até 2032, mais rápido do que a categoria geral. Seu perfil mais baixo é adequado para ambientes ambulatoriais e pode suportar fluxos de trabalho de injeção de alta pressão em TC, onde a compatibilidade entre o portal, o conjunto de agulhas, o tubo e o procedimento de imagem é importante. Uma avaliação de 2025 de 4 sistemas de segurança comerciais identificou diferenças no tempo de ativação, uso com uma mão e ativação correta, mostrando que a execução do design continua a ser importante. Esses desenvolvimentos mostram que a compatibilidade técnica permanece um ponto central de diferenciação no setor de agulhas Huber.


Por Aplicação:
Tratamento de Câncer por IV Lidera Enquanto a Diálise Amplia a Base de DemandaO tratamento de câncer por IV representou 39,63% da demanda por aplicação em 2026, representando a maior participação do tamanho do mercado de agulhas Huber por aplicação. A quimioterapia de múltiplos ciclos cria eventos repetidos de acesso ao portal ao longo do tratamento e torna o acesso confiável importante em cada administração programada. A continuidade do tratamento estabelece fluxos de trabalho oncológicos e amplo acesso aos serviços de infusão, ajudando, portanto, a manter a terapia oncológica no centro da demanda por aplicação.
A diálise deve crescer a um CAGR de 7,86% até 2032, tornando-a a aplicação de crescimento mais rápido. A expansão do programa de diálise peritoneal e o acesso vascular difícil sustentam essa demanda, enquanto os requisitos de cuidados de longo prazo podem estender o período em que os suprimentos de acesso são necessários. Esses usos dependem de diferentes ambientes de prestadores e vias de pacientes, o que torna a categoria menos estreitamente vinculada a um único departamento hospitalar.
Por Usuário Final:
Hospitais e Clínicas Lideram Enquanto o Atendimento Ambulatorial Cresce Mais RapidamenteHospitais e clínicas detinham 43,22% da demanda por usuário final em 2026, a maior participação do mercado de agulhas Huber entre os ambientes de atendimento. Essas instalações gerenciam uma grande parcela da administração de quimioterapia, acesso para diálise e protocolos de infusão em ensaios clínicos, o que concentra o volume de pedidos em canais institucionais estabelecidos. Os comitês de análise de valor avaliam recursos de segurança, integração de kits, documentação de conformidade, preços e a adequação prática às rotinas de enfermagem atuais antes de definir os formulários. Esse ambiente oferece aos fornecedores com portfólios amplos de acesso ao portal uma vantagem clara quando os hospitais desejam produtos consistentes em várias áreas de tratamento.
Os centros de cirurgia ambulatorial devem crescer a um CAGR de 6,72% até 2032. Sua expansão acompanha o movimento contínuo da atividade de infusão para locais ambulatoriais independentes, onde a menor sobrecarga pode afetar a prestação de cuidados e as decisões de aquisição. Os cuidados domiciliares também contribuem para uma demanda crescente por meio de nutrição parenteral, quimioterapia ambulatorial e tratamento antibiótico de longo prazo. Os prestadores podem, portanto, atribuir maior valor a produtos que sejam fáceis de usar de forma consistente fora da estrutura de pessoal e suporte de um hospital.


Análise Geográfica
América do Norte
A América do Norte detinha 45,28% da participação do mercado de agulhas Huber em 2026, sustentada por redes estabelecidas de tratamento oncológico, uso extensivo de portais implantáveis e sistemas maduros de aquisição de dispositivos com engenharia de segurança. Os requisitos de segurança da OSHA reforçam a aquisição de produtos com engenharia de segurança nas instalações de saúde dos Estados Unidos, pois os empregadores devem avaliar e implementar dispositivos médicos mais seguros. A região também possui uma grande população coberta pelo Medicare com doença renal em estágio terminal, sustentando necessidades contínuas de acesso vascular quando as opções convencionais de acesso são limitadas e criando outra via clínica para o uso repetido do dispositivo. Os sistemas de formulário do Canadá apoiam a aquisição padronizada de dispositivos de segurança, enquanto o sistema público e privado dividido do México pode tornar a aquisição pública mais sensível ao preço. Esses fatores sustentam a liderança da região, ao mesmo tempo em que criam condições de aquisição distintas em seus sistemas nacionais de saúde e modelos de prestação de cuidados.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 9,36% até 2032, a maior taxa regional no mercado de agulhas Huber. China, Índia e Coreia do Sul estão expandindo a capacidade de tratamento de diálise e oncologia, e essas mudanças sustentam uma atividade de acesso ao portal mais recorrente à medida que os pacientes avançam em longos cronogramas de tratamento. Japão, Coreia do Sul e Austrália possuem sistemas regulatórios alinhados com os requisitos da FDA e CE, enquanto Índia e Sudeste Asiático requerem ofertas competitivas em preço e oferecem oportunidades crescentes para fornecedores regionais. Os fabricantes com sede na China que obtiveram autorizações da FDA também podem atender à demanda doméstica com produtos que pressionam os preços premium e tornam o posicionamento de preços mais difícil para os fornecedores estrangeiros.
Europa, América do Sul, Oriente Médio e África
A Europa se beneficia dos requisitos de segurança com objetos perfurocortantes que criam uma necessidade básica de dispositivos de acesso com engenharia de segurança, sustentada por redes estabelecidas de oncologia e cuidados renais na Alemanha, França e Reino Unido. A aquisição baseada em formulário nesses sistemas pode favorecer produtos padronizados que apoiem práticas de enfermagem comuns em unidades hospitalares e simplifiquem o gerenciamento de suprimentos recorrentes de acesso ao portal. A Vygon promoveu sua agulha Huber com tecnologia de Sistema de Pressão Positiva em hospitais europeus, citando a prevenção de refluxo sanguíneo em até 82,8% dos casos. América do Sul, Oriente Médio e África permanecem oportunidades emergentes porque a implantação de portais ainda é menor e a aquisição é orientada pelo preço. No entanto, o aumento do Brasil em procedimentos de cateter venoso central de longo prazo aponta para uma necessidade crescente de acesso repetido ao portal.
Cenário Competitivo
Concentração do Mercado
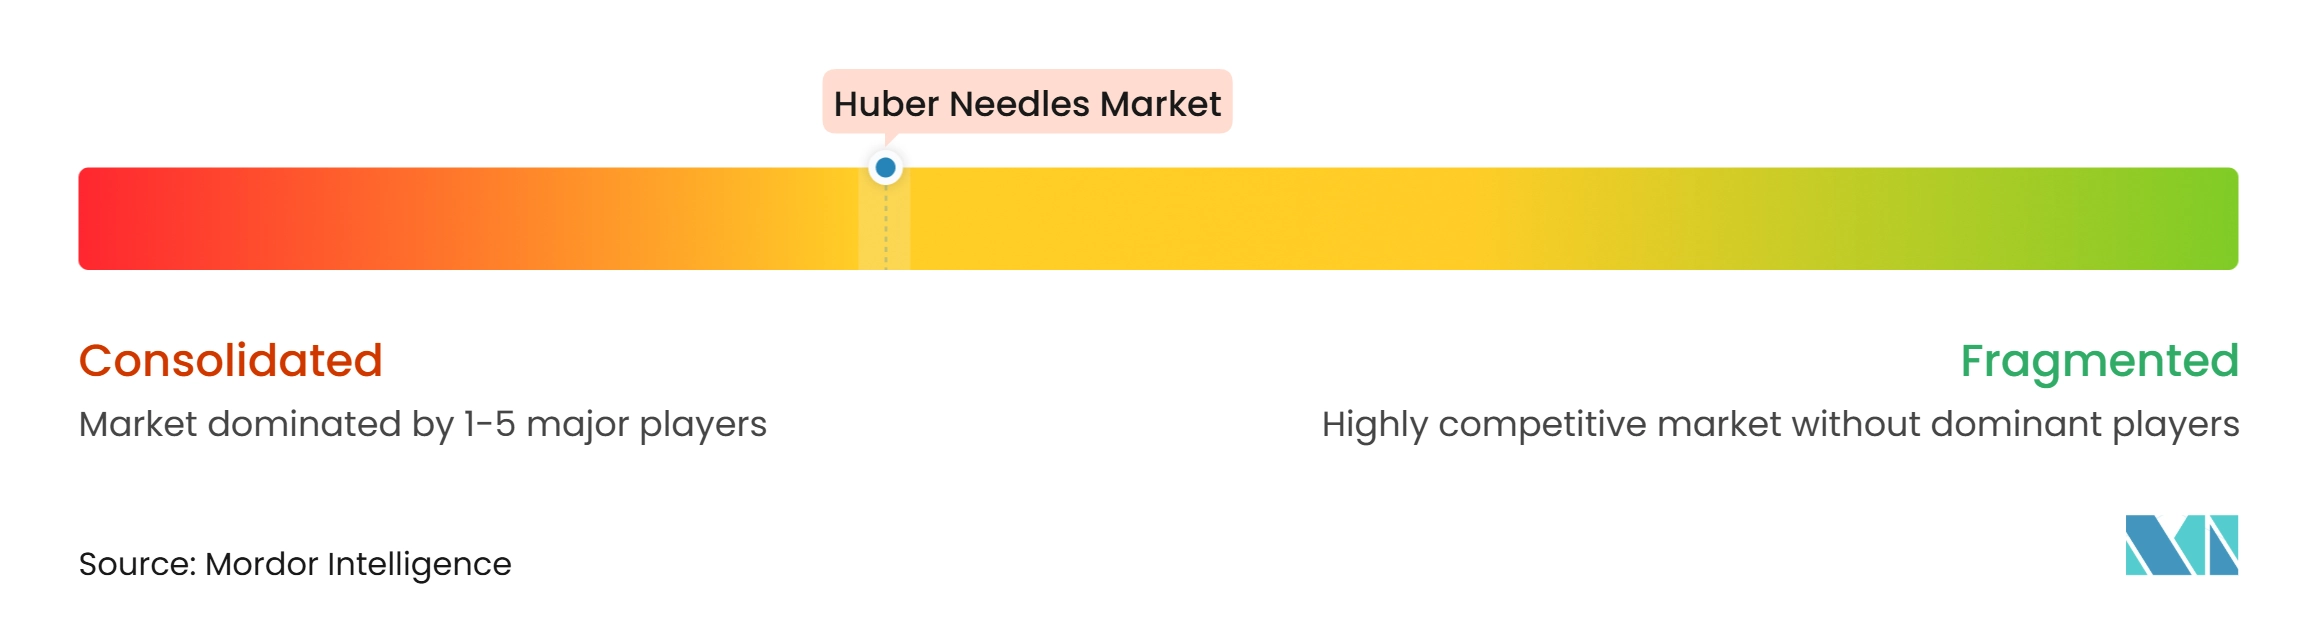
O mercado de agulhas Huber é moderadamente consolidado, com BD por meio do Bard Access Systems, B. Braun, Teleflex, ICU Medical e Vygon detendo posições fortes nos volumes de agulhas de segurança especificados por hospitais. Esses fornecedores competem por meio de sistemas de acesso ao portal, e não apenas pelo preço da agulha, o que reflete como os hospitais avaliam um fluxo de trabalho clínico completo em vez de um único item descartável. Suas ofertas podem combinar a agulha com materiais de preparação estéril, curativos, conjuntos de extensão e treinamento clínico, criando um protocolo comum para clínicos que gerenciam portais implantados. Essa abordagem aumenta os custos de mudança para hospitais que padronizaram seus procedimentos em torno de um único fluxo de trabalho e pode dificultar as mudanças de produto em vários departamentos. Também torna a qualidade do serviço, a confiabilidade do fornecimento e a conformidade com o formulário considerações centrais de aquisição para o mercado de agulhas Huber.
O Sistema de Acesso ao Portal AllPoints da BD ilustra a abordagem integrada, combinando o Conjunto de Agulhas Huber SafeStep com curativos antimicrobianos GuardIVa, locais Y de acesso sem agulha NAC e campos estéreis em uma única configuração de aquisição. A PFM Medical recebeu autorização para a Agulha Huber de Segurança JetCan Pro em maio de 2025, adicionando outro dispositivo ativado passivamente classificado para injeção de alta pressão de até 325 psi. Essas ações mostram que a capacidade em acesso vascular, segurança e terapia de infusão compatível com imagem permanece importante para os principais fornecedores.
Promisemed Hangzhou Meditech, Jiangsu Caina Medical e Anhui Tiankang Medical estão expandindo sua posição regulatória e alcance de distribuição, particularmente em regiões onde as licitações atribuem grande peso tanto ao preço quanto à conformidade. A Promisemed recebeu 2 autorizações da FDA durante 2024 e 2025, que apoiam a participação em licitações de acesso ao portal de especificação mais elevada e demonstram um movimento deliberado em direção a categorias de produtos regulamentados. Os fornecedores regionais são mais competitivos onde as licitações atribuem maior peso ao preço e à paridade regulatória, enquanto os fornecedores estabelecidos podem contar com uma integração de formulário mais profunda na América do Norte e na Europa. A pressão competitiva é, portanto, mais forte no Sudeste Asiático e no Oriente Médio, onde as compensações entre volume e preço podem favorecer os novos entrantes.
Líderes do Setor de Agulhas Huber
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
ICU Medical, Inc.
-
Vygon SAS
-
AngioDynamics, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agulhas Huber Empresas cobertas neste relatório
- Amecath Medical Technologies
- AngioDynamics
- Anhui Tiankang Medical Technology Co., Ltd.
- Argon Medical Devices
- B. Braun
- Baxter
- Beckton Dickinson
- Cook Group
- EXELINT International, Co.
- ICU Medical
- Jiangsu Caina Medical Co., Ltd.
- Medtronic
- Ningbo Jumbo Medical Instrument Co., Ltd.
- Nipro
- Polymedicure Limited
- Promisemed Hangzhou Meditech Co., Ltd.
- Smiths Group
- Teleflex
- Terumo
- Vygon
Desenvolvimentos industriais recentes em Mercado de Agulhas Huber
- Julho de 2026: A Portal Access Inc. recebeu a autorização FDA 510(k) K260916 para o Portal Implantável Injetável de Alta Pressão FLEXI-PORT, um portal com haste de titânio e trava PEEK compatível com acesso por agulha Huber não cortante e que suporta injeção de alta pressão a 5 mL/s. A crescente base instalada de portais injetáveis de alta pressão expande diretamente o volume endereçável para agulhas Huber de alta pressão em centros de infusão integrados com TC.
- Novembro de 2025: A Sb-Kawasumi Laboratories, Inc. recebeu a autorização FDA 510(k) K252355 para o CONJUNTO DE INFUSÃO DE ACESSO AO PORTAL K-SHIELD Advantage com Tubulação de Alta Pressão, adicionando um novo concorrente com engenharia de segurança ao mercado hospitalar dos Estados Unidos para acesso ao portal e reforçando a tendência em direção a conjuntos de agulhas de infusão classificados para alta pressão.
- Maio de 2025: A Pfm Medical, Inc. recebeu a autorização FDA 510(k) K242763 para a Agulha Huber de Segurança JetCan Pro, um dispositivo de segurança ativado passivamente compatível com injeção de alta pressão de até 325 psi em pacientes pediátricos e adultos, marcando uma expansão significativa da presença regulatória da PFM Medical nos Estados Unidos e ampliando o campo competitivo em agulhas Huber de segurança de alta pressão.
Escopo do Relatório Global do Mercado de Agulhas Huber
De acordo com o escopo do relatório, o mercado de agulhas Huber refere-se a agulhas médicas especializadas projetadas com uma ponta não cortante que evita danos aos portais implantados durante o acesso repetido. Essas agulhas são amplamente utilizadas em quimioterapia, nutrição parenteral e administração de medicamentos de longo prazo, garantindo infusão segura enquanto minimizam a degradação do portal e o desconforto do paciente.
O mercado de agulhas Huber é segmentado por tipo de produto, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em agulhas Huber curvas e agulhas Huber retas. Por aplicação, o mercado é segmentado em tratamento de câncer por IV, diálise, transfusão de sangue, nutrição parenteral domiciliar e outras aplicações. Por usuário final, o mercado é segmentado em hospitais e clínicas, centros de cirurgia ambulatorial, ambientes de cuidados domiciliares e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico e Restante do Mundo. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Agulhas Huber Curvas |
| Agulhas Huber Retas |
| Tratamento de Câncer por IV |
| Diálise |
| Transfusão de Sangue |
| Nutrição Parenteral Domiciliar |
| Outras Aplicações |
| Hospitais e Clínicas |
| Centros de Cirurgia Ambulatorial |
| Ambientes de Cuidados Domiciliares |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Restante do Mundo |
| Por Tipo de Produto | Agulhas Huber Curvas | |
| Agulhas Huber Retas | ||
| Por Aplicação | Tratamento de Câncer por IV | |
| Diálise | ||
| Transfusão de Sangue | ||
| Nutrição Parenteral Domiciliar | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Cirurgia Ambulatorial | ||
| Ambientes de Cuidados Domiciliares | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Restante do Mundo | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por agulhas Huber?
Espera-se que o mercado cresça de 53,18 milhões de USD em 2026 para 55,87 milhões de USD em 2027, e atinja 75,17 milhões de USD até 2032, a um CAGR de 6,11%, devido ao acesso repetido ao portal no tratamento do câncer, que impulsiona a demanda, com uso adicional em diálise, terapia IV de longo prazo, infusão domiciliar e atendimento ambulatorial.
Qual tipo de agulha Huber está crescendo mais rapidamente?
As agulhas Huber retas devem crescer a um CAGR de 7,22% até 2032, sustentadas por seu perfil compacto e compatibilidade com fluxos de trabalho relacionados à imagem.
Qual aplicação utiliza mais agulhas Huber?
O tratamento de câncer por IV liderou a demanda por aplicação com uma participação de 39,63% em 2026, pois a quimioterapia frequentemente requer acesso repetido ao portal ao longo de períodos de tratamento prolongados.
Qual região está se expandindo mais rapidamente na demanda por agulhas Huber?
A Ásia-Pacífico deve crescer a um CAGR de 9,36% até 2032, à medida que a capacidade de tratamento oncológico e de diálise se expande nos principais países.