
Marktgröße und Marktanteil für Huber-Nadeln
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 55.87 Millionen US-Dollar |
| Marktgröße (2032) | 75.17 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Huber-Nadeln von Mordor Intelligence
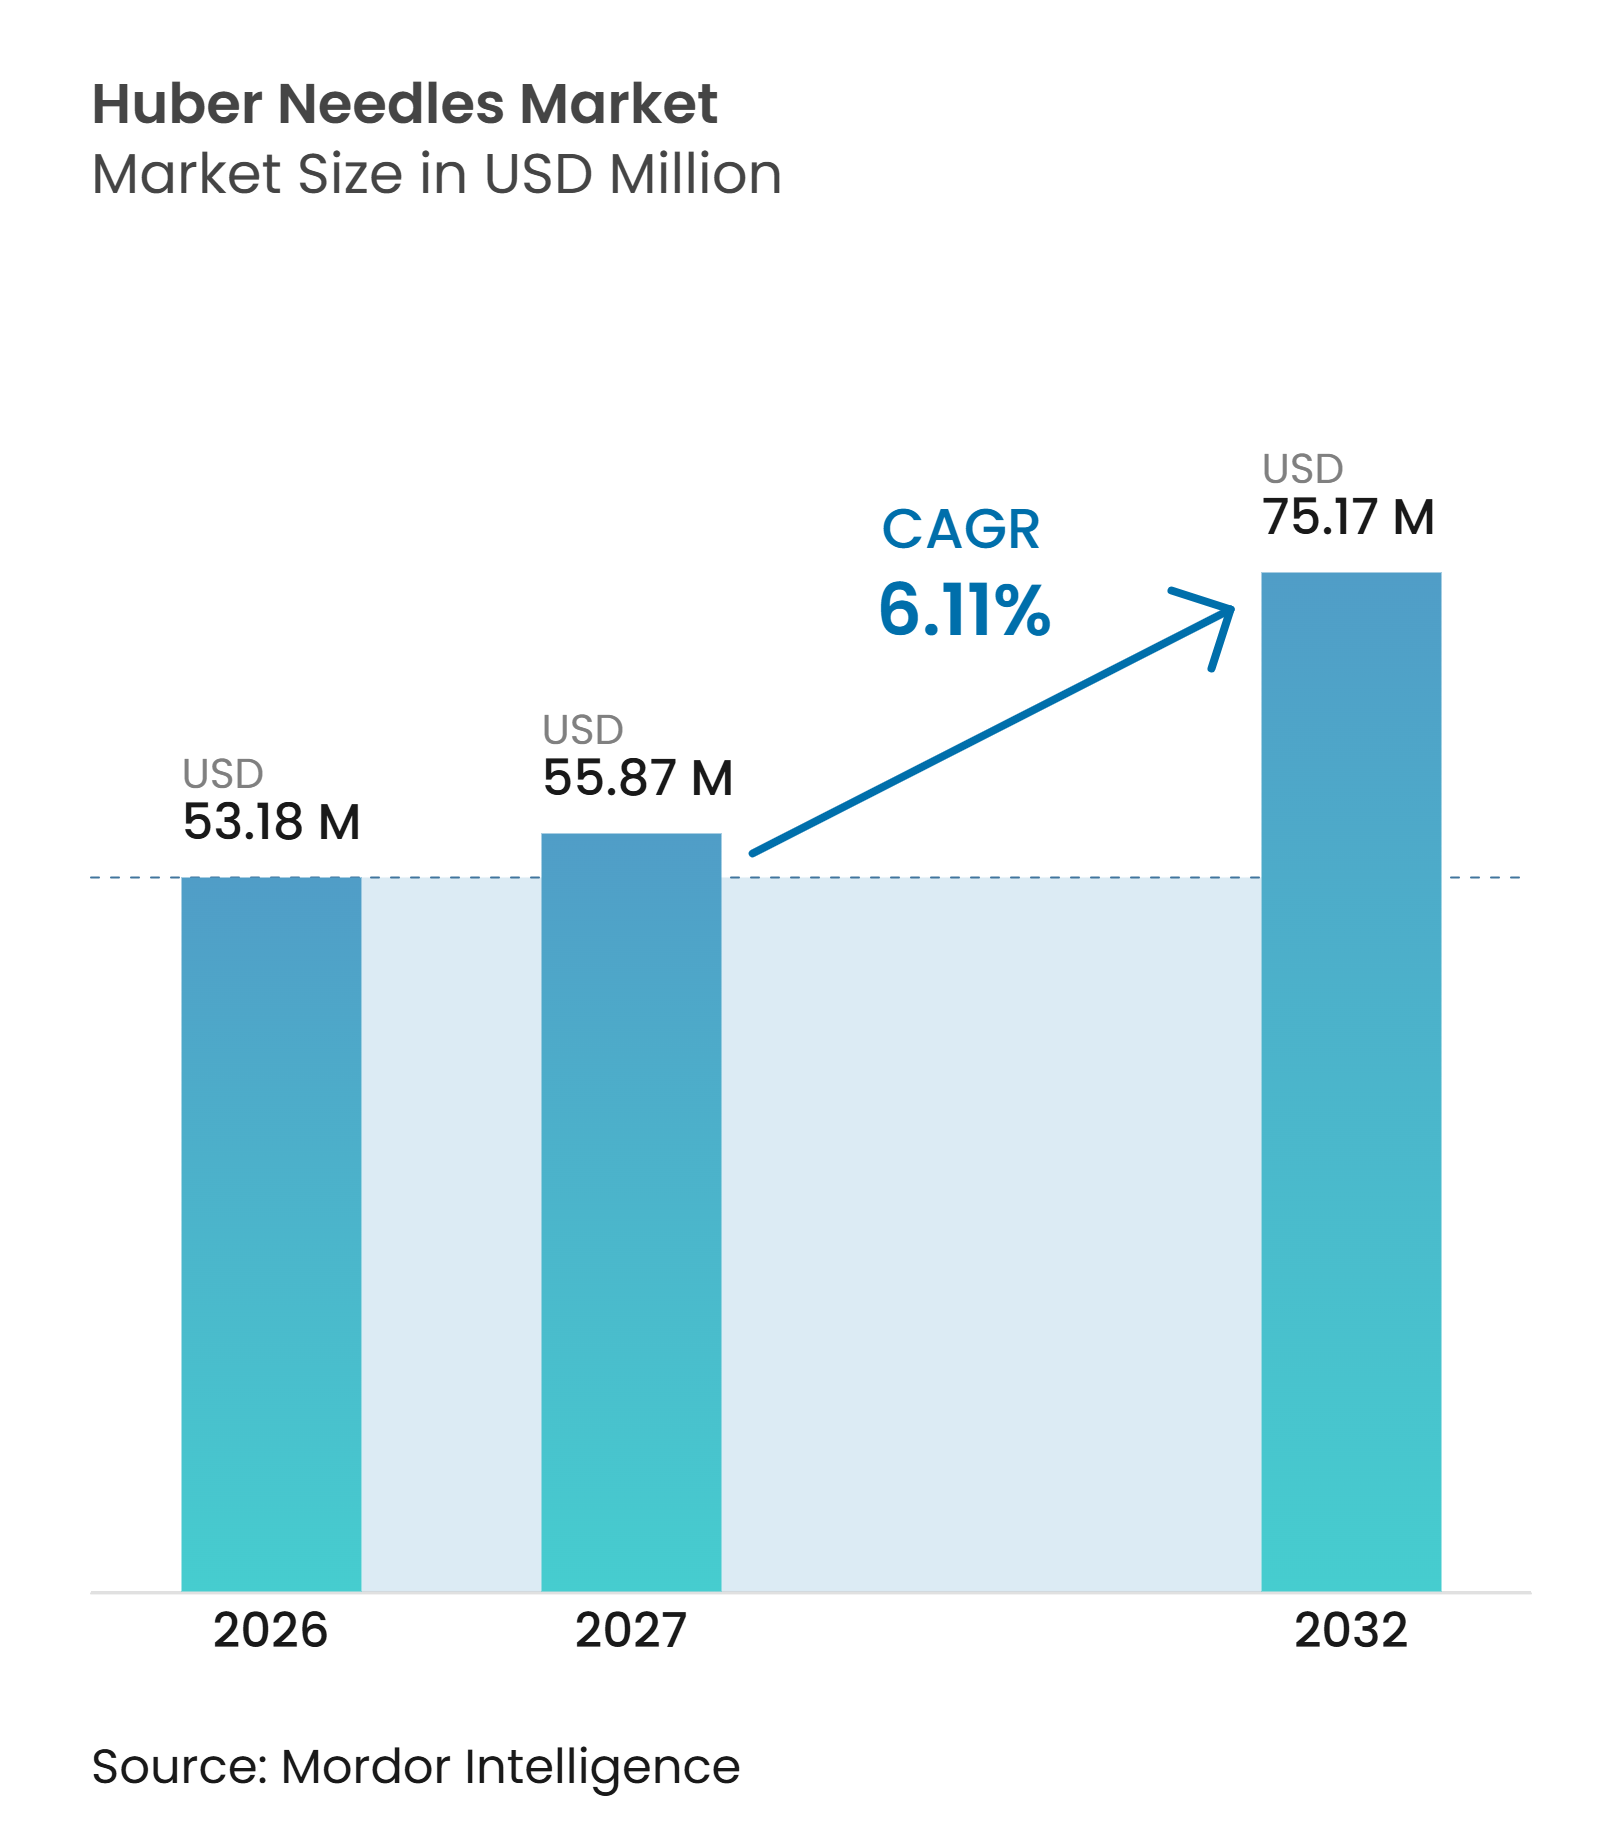
Die Marktgröße für Huber-Nadeln wird voraussichtlich von 53,18 Millionen USD im Jahr 2026 auf 55,87 Millionen USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,11 % über den Zeitraum 2027–2032 voraussichtlich 75,17 Millionen USD erreichen.
Der Markt für Huber-Nadeln profitiert von einem wiederkehrenden Einsatz, da jeder implantierte Gefäßport während der Behandlung, Wartung und Beurteilung über den gesamten Zeitraum, in dem das Gerät in Gebrauch ist, wiederholt zugänglich gemacht werden muss. Die Krebsversorgung bleibt die zentrale Nachfragequelle, da die weltweiten Krebsdiagnosen im Jahr 2024 20,6 Millionen erreichten und bis 2050 voraussichtlich jährlich 35 Millionen betragen werden. Das Wachstum in den Bereichen Dialyse, langfristige intravenöse Behandlung, Heiminfusion und ambulante Onkologieversorgung erweitert die Nachfrage über die krankenhausbasierte Chemotherapie hinaus und setzt Lieferanten mehreren unterschiedlichen Beschaffungskanälen aus. Lieferanten reagieren mit Sicherheitsmechanismen, vereinfachter Aktivierung und Kompatibilität mit Druckinjektionen, die sich in die sich entwickelnden klinischen Arbeitsabläufe einfügen und Unterschiede zwischen der Krankenhaus- und der alternativen Versorgung berücksichtigen. Der Wettbewerb hängt zunehmend von integrierten Zugangskits, klinischer Unterstützung und regulatorischen Zulassungen ab, anstatt allein vom Nadelpreis, insbesondere dort, wo Anbieter Konsistenz bei Port-Zugriffsverfahren anstreben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten gebogene Huber-Nadeln im Jahr 2026 einen Marktanteil von 52,15 % am Markt für Huber-Nadeln, während gerade Huber-Nadeln bis 2032 voraussichtlich mit einem CAGR von 7,22 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 39,63 % des Marktes für Huber-Nadeln auf die intravenöse Krebsbehandlung, während die Dialyse bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Marktanteil von 43,22 % am Markt für Huber-Nadeln, während ambulante Operationszentren bis 2032 voraussichtlich mit einem CAGR von 6,72 % expandieren werden.
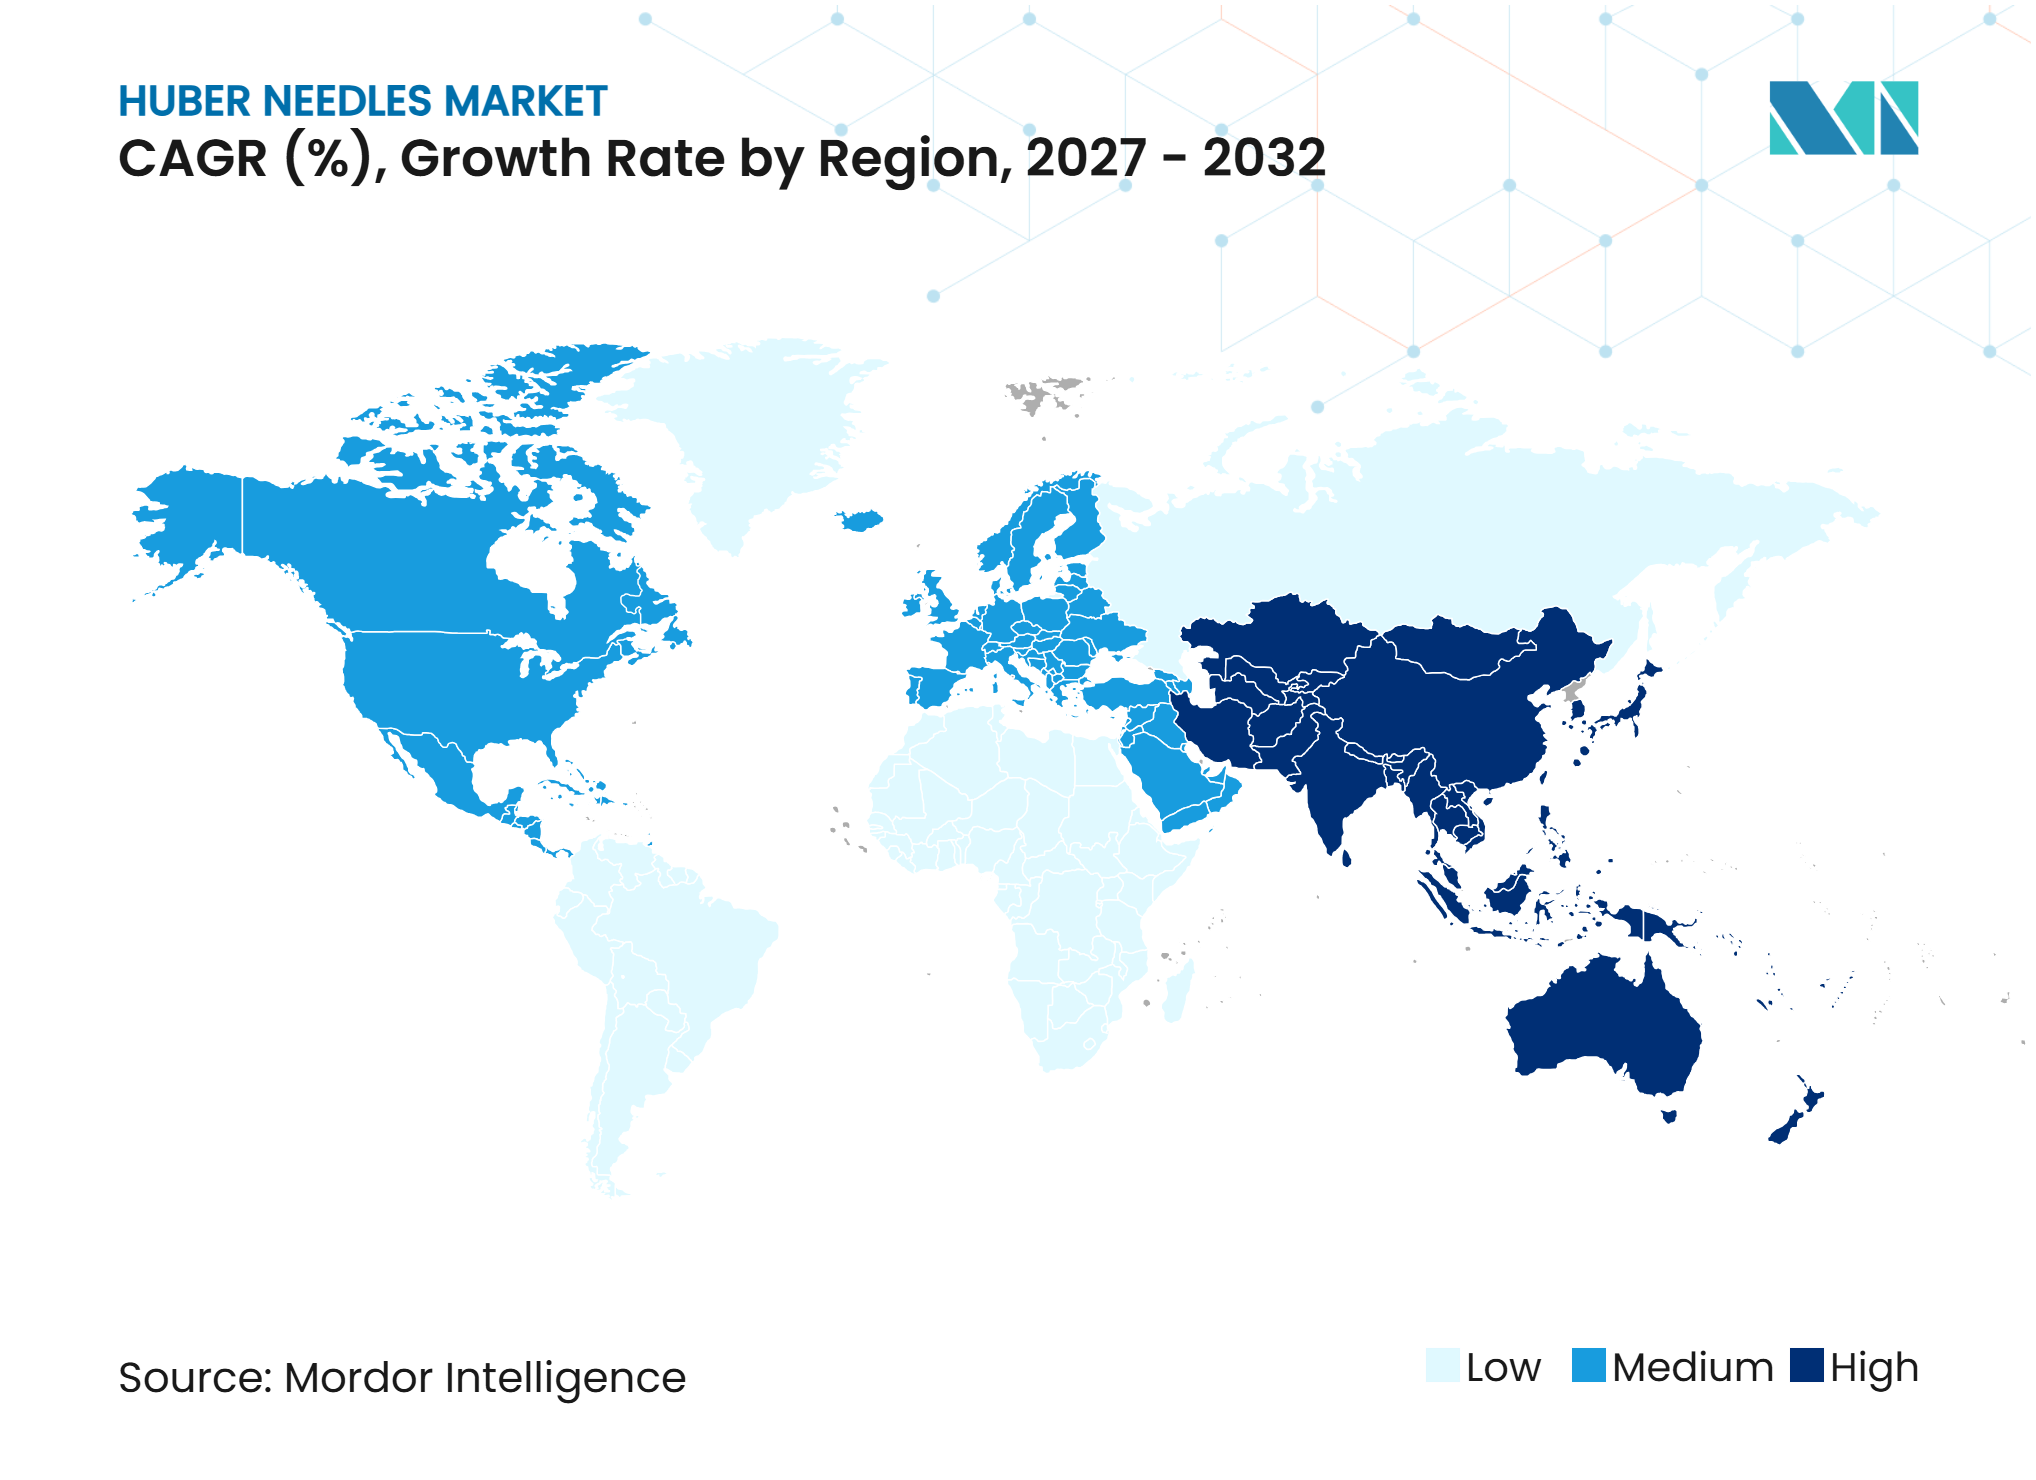
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 45,28 % des Marktes für Huber-Nadeln auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme der Krebsbehandlung und wiederholter Port-Zugriffsverfahren | +1.8% | Global, konzentriert in Nordamerika, Westeuropa und Ostasien | Langfristig (≥ 4 Jahre) |
| Ausweitung der Dialyse und langfristiger intravenöser Therapien | +1.4% | Global, mit dem höchsten Wachstum in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum der Heiminfusion und ambulanten Onkologieversorgung | +1.0% | Nordamerika und Westeuropa sind primär, Asien-Pazifik ist aufstrebend | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen zur Prävention von Nadelstichverletzungen | +0.9% | Nordamerika und die EU, mit Ausstrahlungseffekten auf Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Erhaltung des Port-Septums durch nicht-kernende Designs | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Anforderungen an Druckinjektion und Bildgebungskompatibilität | +0.5% | Nordamerika und die EU, insbesondere CT-intensive Einrichtungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme der Krebsbehandlung und wiederholter Port-Zugriffsverfahren
Die Krebsbehandlung unterstützt den nachhaltigen Einsatz von Huber-Nadeln, da viele Patienten mehrere Behandlungszyklen über implantierbare venöse Zugangspforten erhalten. Die Weltgesundheitsorganisation erklärte, dass sich die jährlichen weltweiten Krebsneuerkrankungen bis 2050 auf 35 Millionen annähern könnten, nachdem im Jahr 2024 20,6 Millionen Neuerkrankungen verzeichnet wurden.[1] Die relevante Nachfragebasis sind Patienten, deren Chemotherapie oder biologische Behandlung über einen längeren Zeitraum einen wiederholten Port-Zugriff erfordert, und nicht die gesamte Bevölkerung mit einer Krebsdiagnose. Diese Unterscheidung ist wichtig, da die Port-Platzierung an die Dauer des Behandlungsschemas, die Notwendigkeit eines zuverlässigen venösen Zugangs und die klinische Entscheidung geknüpft ist, einen wiederholten peripheren Zugang zu vermeiden. Eine Studie aus dem Jahr 2025 mit 149 Onkologiepatienten ergab, dass 91,4 % der Verfahren mit vollständig implantierbaren venösen Zugangspforten komplikationsfrei verliefen, was das anhaltende klinische Vertrauen in die portbasierte Verabreichung stärkt.[2] Dieses Muster des Wiederholungseinsatzes verleiht dem Markt für Huber-Nadeln eine stabilere Einkaufsbasis als eine Kategorie von einmaligen Investitionsgütern.
Ausweitung der Dialyse und langfristiger intravenöser Therapien
Dialyse und andere Langzeittherapien erweitern den Markt für Huber-Nadeln auf Patientengruppen, die einen wiederkehrenden Gefäßzugang benötigen. Patienten mit komplexen Gefäßzugangsbedürfnissen benötigen möglicherweise implantierbare Ports, wenn konventionelle Fisteloptionen nicht geeignet sind, insbesondere wenn Behandlungspläne einen zuverlässigen Zugang über einen längeren Zeitraum erfordern. Die klinische Verbindung beschränkt sich nicht auf die Behandlung in einem Dialysezentrum, da einige Patienten auch verwandte intravenöse Therapien über implantierte Zugangsgeräte erhalten. Eine Studie der Nationalen Gesundheitsinstitute aus dem Jahr 2025 ergab, dass die Anzahl der Peritonealdialyseprogramme in bei CMS registrierten Einrichtungen von 2.157 im Jahr 2010 auf 3.522 im Jahr 2021 gestiegen ist.[3] Größere Programme mit mehr als 50 Patienten nahmen ebenfalls überproportional zu, was ein tieferes institutionelles Engagement für die Bereitstellung von Peritonealdialyse zeigt. Langfristige Antibiotikatherapie, parenterale Ernährung und biologische Infusionen fügen weitere wiederkehrende Anwendungsfälle für den Port-Zugriff hinzu. Diese klinischen Bedürfnisse unterstützen eine breitere Nachfragebasis für den Markt für Huber-Nadeln und verringern die Abhängigkeit von der Onkologiebehandlung allein.
Wachstum der Heiminfusion und ambulanten Onkologieversorgung
Heiminfusion und ambulante Versorgung verlagern den Einkauf von Huber-Nadeln hin zu Anbietern außerhalb traditioneller Krankenhausformulare. Der Nationale Verband für Heiminfusion schätzte, dass jährlich mehr als 3,2 Millionen Patienten in den Vereinigten Staaten Heiminfusionstherapie erhalten. Dieses Umfeld kann den Auswahlprozess verändern, da die Beschaffung nicht immer von einem großen Krankenhaus-Wertanalyseausschuss gesteuert oder mit einem systemweiten stationären Vertrag verknüpft wird. Unabhängige häusliche Pflegedienste und ambulante Infusionszentren legen häufig Wert auf eine unkomplizierte Aktivierung, verlängerte Verweilzeit, klare visuelle Bestätigung und ein kompaktes Geräteprofil, das das Personal konsistent handhaben kann. Standortneutrale Zahlungsrichtlinien verlagern auch einige Infusionsaktivitäten in kostengünstigere ambulante Einrichtungen. Diese Verlagerung schafft zusätzliche Zugangspunkte für Lieferanten im Markt für Huber-Nadeln, obwohl die Einkaufsanforderungen je nach Versorgungsumfeld und Anbieterkapazität variieren.
Strengere Anforderungen zur Prävention von Nadelstichverletzungen
Anforderungen zur Prävention von Nadelstichverletzungen unterstützen die Einführung sicherheitstechnisch gestalteter Huber-Nadeln in regulierten Versorgungsumgebungen. Die Zentren für Seuchenkontrolle und -prävention schätzten, dass krankenhausbasiertes Personal in den Vereinigten Staaten jährlich 385.000 Nadelstichverletzungen erleidet, und stellten fest, dass 62 % bis 88 % durch sicherheitstechnisch gestaltete Geräte vermeidbar sind. Die Arbeitsschutzbehörde verpflichtet Arbeitgeber, im Rahmen ihres Standards für blutübertragbare Krankheitserreger sicherere medizinische Geräte zu identifizieren, zu bewerten und einzusetzen. Diese Anforderungen machen Sicherheitsmerkmale für viele Krankenhäuser zu einem Teil der Beschaffungsgrundlage, anstatt zu einem optionalen Premium-Merkmal, das bei Budgetengpässen gestrichen werden kann. Die Einhaltung ist in Krankenhausumgebungen stärker ausgeprägt als in einigen häuslichen Pflegeumgebungen, wo die Gerätekosten ein größeres Gewicht haben können und die formale Überwachung weniger konsistent sein kann. Das Ergebnis ist ein geteiltes Einkaufsumfeld, in dem etablierte Sicherheitslieferanten in institutionellen Kanälen am stärksten bleiben, während kostengünstigere Alternativen an alternativen Standorten Raum haben.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infektions-, Extravasations- und portbezogene Komplikationsrisiken | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Premiumpreise für sicherheitstechnisch gestaltete Geräte | -1.2% | Schwellenmärkte in Asien-Pazifik ohne Japan, Lateinamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Techniksensitivität und uneinheitliche klinische Schulung | -0.8% | Global, konzentriert in Schwellenmärkten und häuslichen Pflegeumgebungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung der Port-, Nadel- und Druckkompatibilität | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infektions-, Extravasations- und portbezogene Komplikationsrisiken
Komplikationen im Zusammenhang mit implantierbaren Ports können die Nutzung portbasierter Therapien verlangsamen und das Volumen der Huber-Nadeln begrenzen. Eine Studie aus dem Jahr 2025 mit 471 Brustkrebspatientinnen ergab, dass 23,9 % mindestens eine Komplikation mit einem vollständig implantierbaren Zugangsport erlebten. Infektionen, Thrombosen, Extravasationen und Fehlpositionierungen des Katheters erfordern eine klinische Überprüfung und können das Vertrauen in Port-Zugangsprotokolle beeinträchtigen. Diese Ergebnisse können Institutionen auch dazu veranlassen, Zugangstechniken, Mitarbeiterschulungen, Verweilzeitmanagement und das Design des verwendeten Nadelsystems zu untersuchen. Extravasation ist besonders sensibel, da sie mit einer Nadeldislokation oder einem unsachgemäßen Zugang verbunden sein kann. Leitlinien zu Verweilzeit, Technik und Standortbeurteilung sind verfügbar, aber Variationen in der klinischen Einhaltung machen das Komplikationsmanagement für Lieferanten und Pflegeanbieter weiterhin wichtig. Dies hält Gerätedesign und klinische Ausbildung eng mit der weiteren Einführung im Markt für Huber-Nadeln verknüpft.
Premiumpreise für sicherheitstechnisch gestaltete Geräte
Sicherheitstechnisch gestaltete Huber-Nadeln kosten pro Einheit mehr als herkömmliche nicht-kernende Produkte, was die Einführung in kostenempfindlichen Umgebungen einschränkt. Der Preisunterschied ist am deutlichsten sichtbar, wenn ein Gesundheitsdienstleister die Kosten eines Sicherheitsmechanismus mit einem herkömmlichen Produkt in einer Hochvolumen-Beschaffungsentscheidung vergleicht. Öffentliche Ausschreibungen in aufstrebenden Regionen können starken Wert auf Stückpreise und Hochvolumeneinkäufe legen. Dieser Druck ist am relevantesten, wo Gesundheitssysteme medizinische Gebrauchsgüter über zentralisierte Beschaffung kaufen und nur begrenzte Flexibilität haben, für zusätzliche Funktionen zu zahlen. Etablierte Anbieter sind daher stärker auf Kit-Integration, Workflow-Unterstützung und etablierte Formulararbeitsbeziehungen angewiesen als auf die Verteidigung eines Premiumpreises für die Nadel allein. Dies zwingt Lieferanten dazu, ihren Wert durch den breiteren klinischen Arbeitsablauf zu demonstrieren, anstatt durch einen Einzelgerätepreisvergleich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
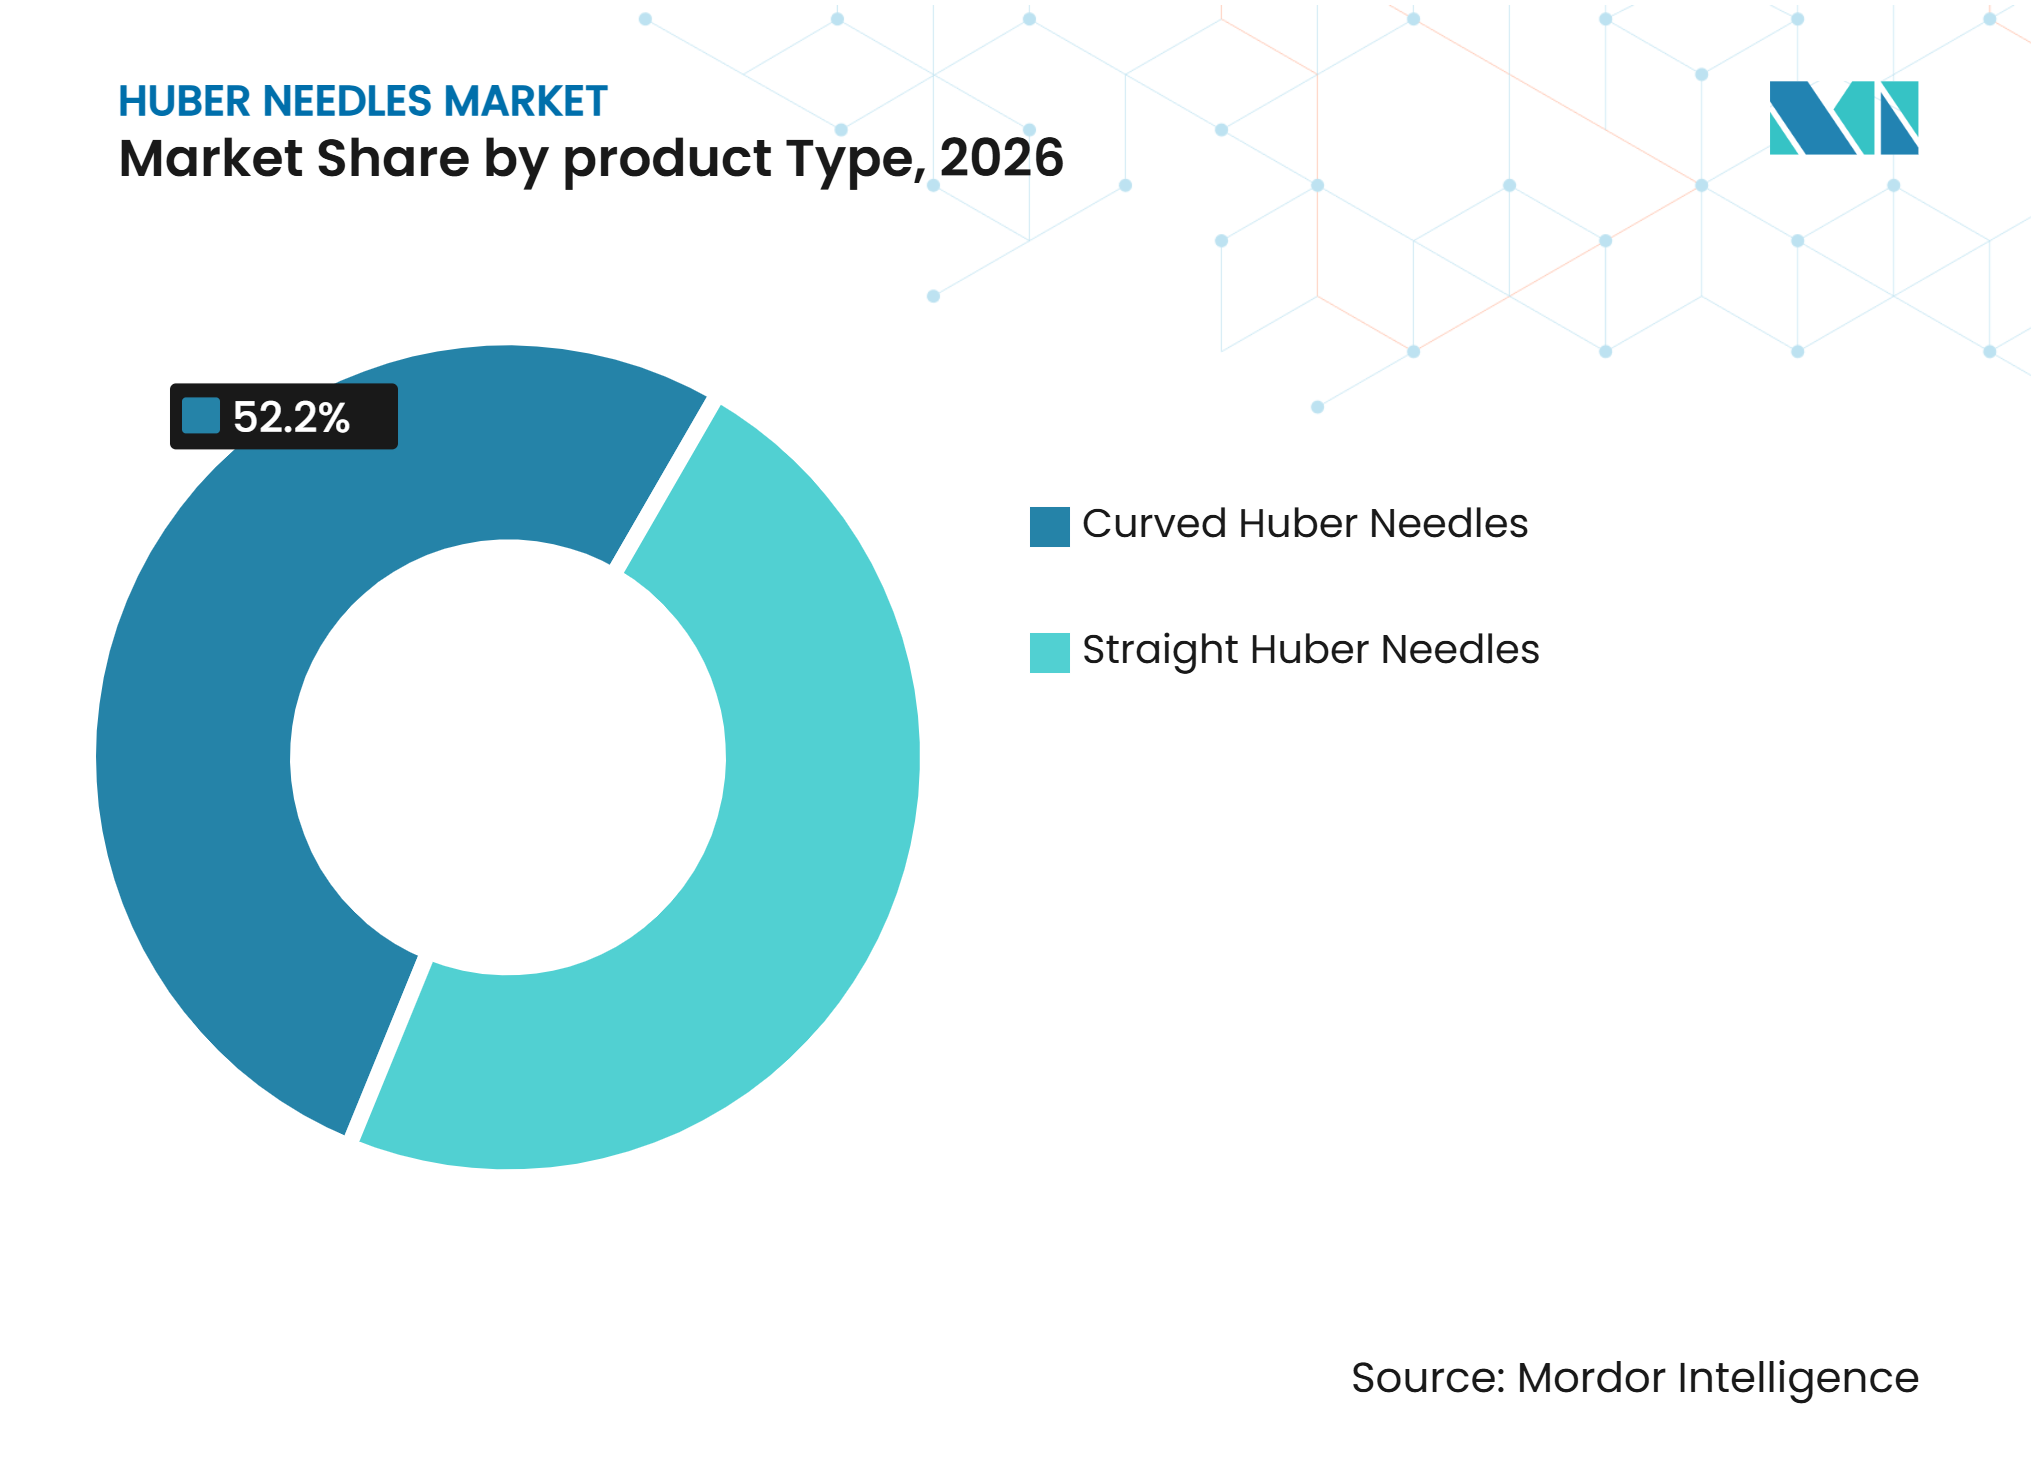
Gebogene Designs führen, während gerade Nadeln durch technische Kompatibilität gewinnenGebogene Huber-Nadeln hielten im Jahr 2026 52,15 % der Produktnachfrage und nahmen damit die führende Position in der Marktgröße für Huber-Nadeln nach Produkttyp ein. Ihre 90-Grad-Geometrie unterstützt eine stabile Platzierung an der Brustwand beim onkologischen Port-Zugriff und kann dazu beitragen, die beabsichtigte Position beizubehalten, während sich ein Patient während der Behandlung bewegt. Gebogene Produkte bleiben in Chemotherapieumgebungen etabliert, wo eine sichere Platzierung während der Verweilzeit wichtig ist. Ihr anhaltender Anteil spiegelt den Wert eines Formats wider, das eine etablierte Port-Zugangspraxis über wiederholte Behandlungsbesuche hinweg unterstützt.
Gerade Huber-Nadeln werden bis 2032 voraussichtlich mit einem CAGR von 7,22 % wachsen, was schneller ist als die Gesamtkategorie. Ihr niedrigeres Profil eignet sich für ambulante Einrichtungen und kann CT-Druckinjektions-Workflows unterstützen, bei denen die Kompatibilität zwischen Port, Nadelset, Schlauchsystem und Bildgebungsverfahren wichtig ist. Eine Bewertung aus dem Jahr 2025 von 4 kommerziellen Sicherheitssystemen identifizierte Unterschiede in der Aktivierungszeit, der Einhandbedienung und der korrekten Aktivierung, was zeigt, dass die Designausführung weiterhin wichtig ist. Diese Entwicklungen zeigen, dass technische Kompatibilität ein zentraler Differenzierungspunkt in der Huber-Nadeln-Branche bleibt.


Nach Anwendung:
Intravenöse Krebsbehandlung führt, während Dialyse die Nachfragebasis erweitertDie intravenöse Krebsbehandlung entfiel im Jahr 2026 auf 39,63 % der Anwendungsnachfrage und repräsentierte damit den größten Anteil der Marktgröße für Huber-Nadeln nach Anwendung. Mehrzyklische Chemotherapie erzeugt wiederholte Port-Zugriffsereignisse im Verlauf der Behandlung und macht einen zuverlässigen Zugang bei jeder geplanten Verabreichung wichtig. Die Behandlungskontinuität etabliert onkologische Arbeitsabläufe und einen breiten Zugang zu Infusionsdiensten und trägt daher dazu bei, die Krebstherapie im Mittelpunkt der Anwendungsnachfrage zu halten.
Die Dialyse wird bis 2032 voraussichtlich mit einem CAGR von 7,86 % wachsen, was sie zur am schnellsten wachsenden Anwendung macht. Die Ausweitung von Peritonealdialyseprogrammen und schwieriger Gefäßzugang unterstützen diese Nachfrage, während langfristige Pflegeanforderungen den Zeitraum verlängern können, in dem Zugangsmaterialien benötigt werden. Diese Anwendungen stützen sich auf unterschiedliche Anbieterumgebungen und Patientenpfade, was die Kategorie weniger eng an eine einzelne Krankenhausabteilung bindet.
Nach Endnutzer:
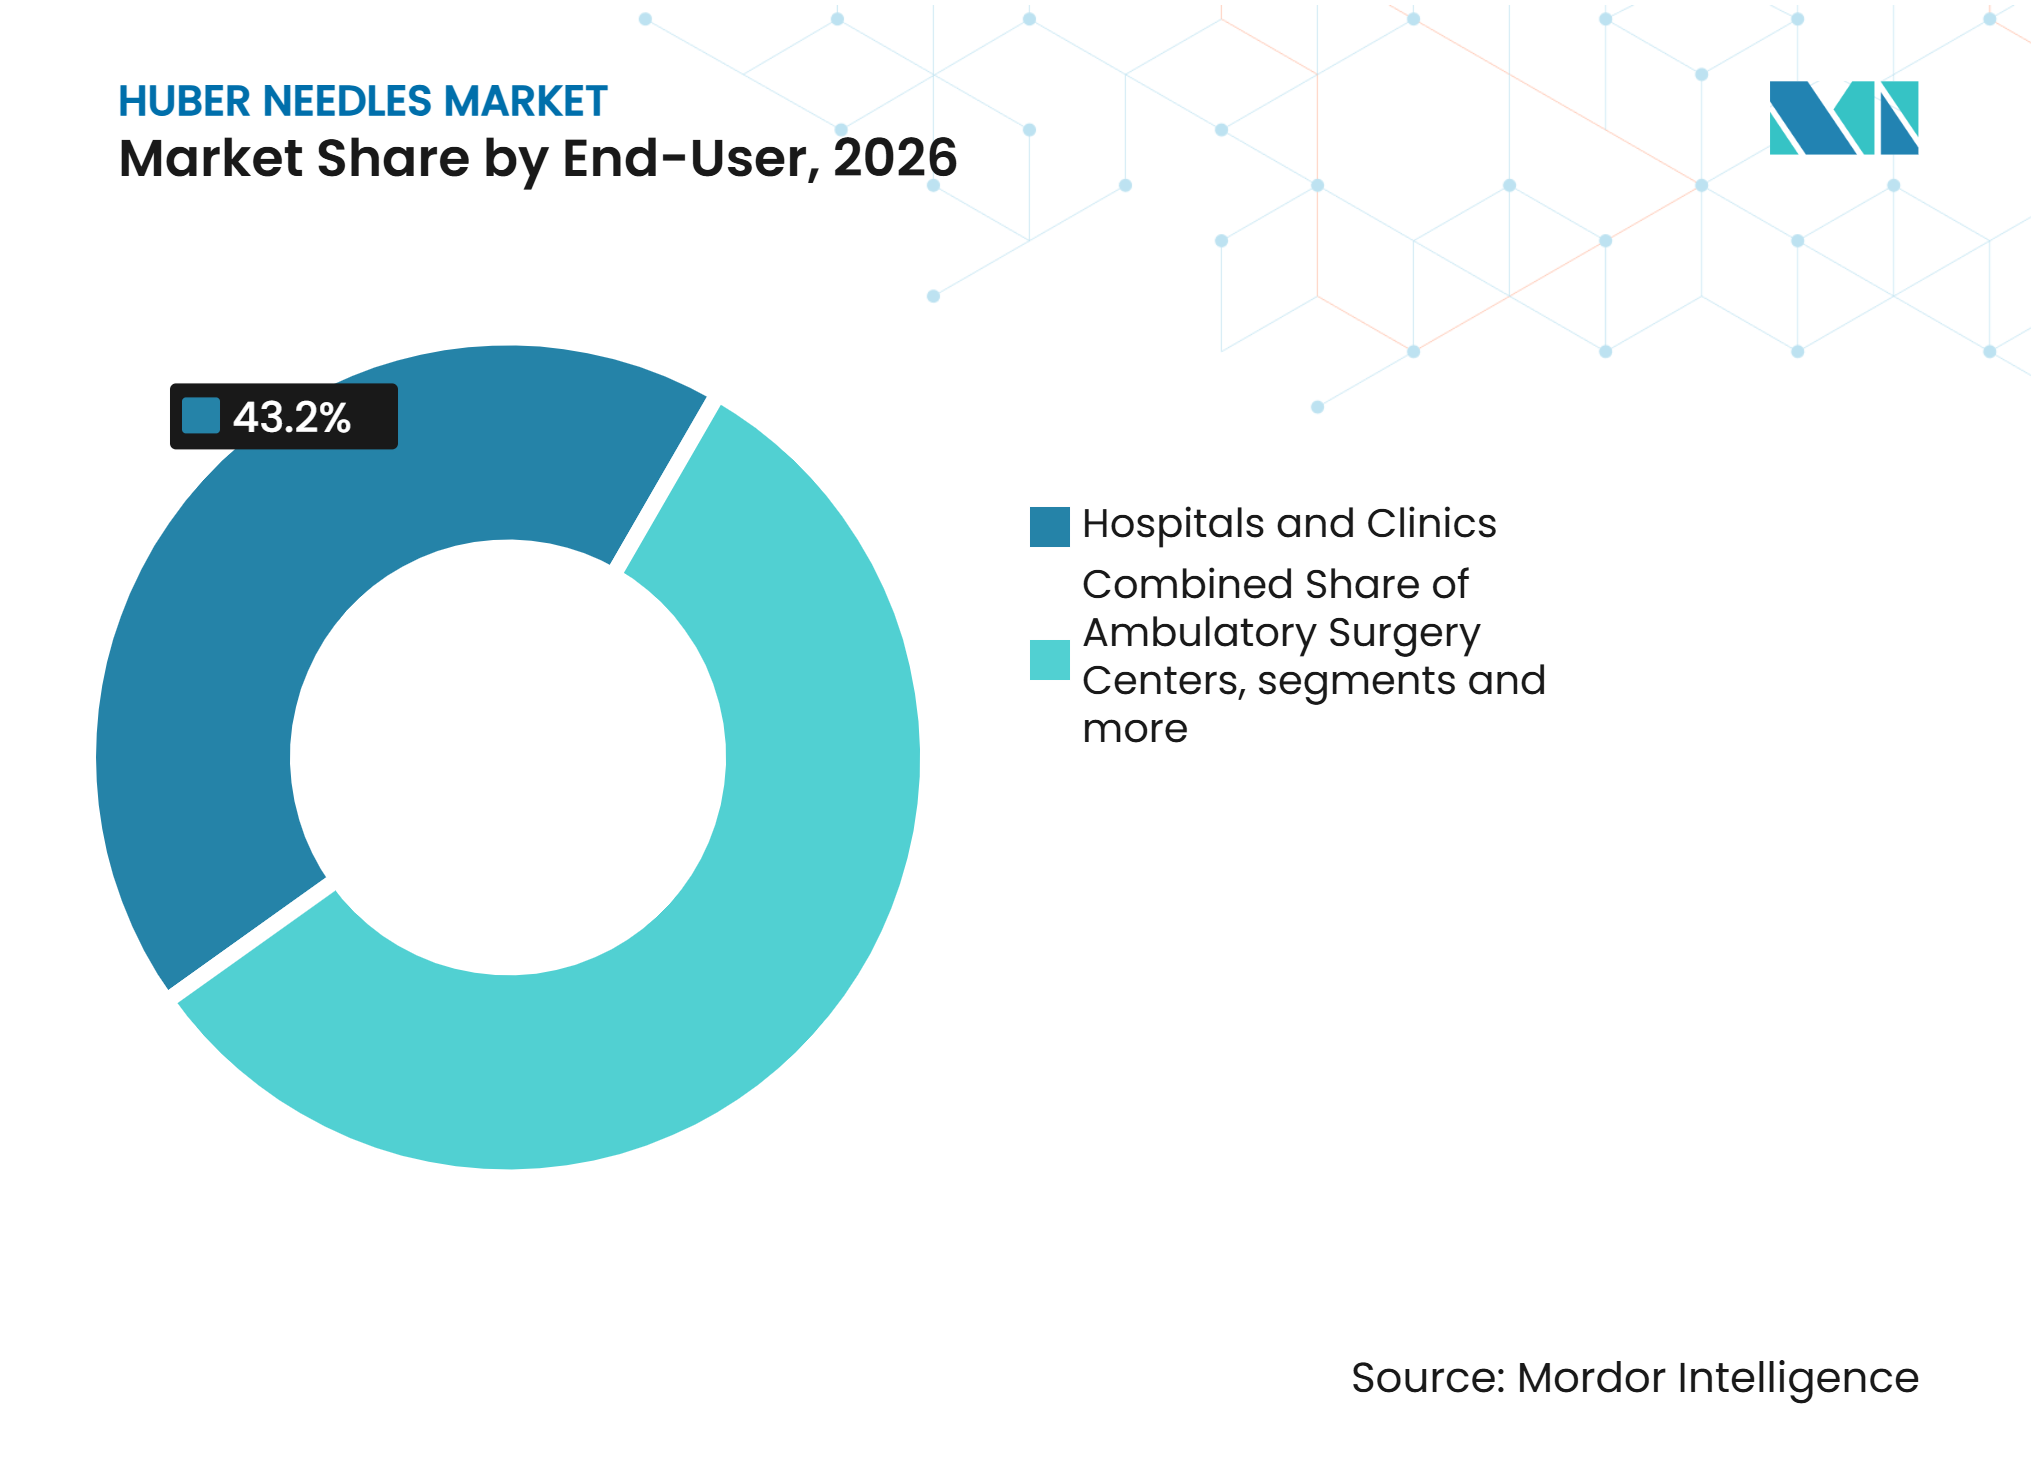
Krankenhäuser und Kliniken führen, während ambulante Versorgung schneller wächstKrankenhäuser und Kliniken hielten im Jahr 2026 43,22 % der Endnutzernachfrage, den höchsten Marktanteil für Huber-Nadeln unter den Versorgungsumgebungen. Diese Einrichtungen verwalten einen großen Anteil der Chemotherapieverabreichung, des Dialysezugangs und der klinischen Studieninfusionsprotokolle, was das Bestellvolumen in etablierten institutionellen Kanälen konzentriert. Wertanalyseausschüsse bewerten Sicherheitsmerkmale, Kit-Integration, Compliance-Dokumentation, Preisgestaltung und die praktische Eignung für aktuelle Pflegepraktiken, bevor sie Formulare festlegen. Dieses Umfeld verschafft Lieferanten mit breiten Port-Zugangsportfolios einen klaren Vorteil, wenn Krankenhäuser konsistente Produkte in mehreren Behandlungsbereichen wünschen.
Ambulante Operationszentren werden bis 2032 voraussichtlich mit einem CAGR von 6,72 % wachsen. Ihre Expansion folgt der anhaltenden Verlagerung von Infusionsaktivitäten zu freistehenden ambulanten Standorten, wo niedrigere Gemeinkosten die Leistungserbringung und Beschaffungsentscheidungen beeinflussen können. Die häusliche Pflege trägt ebenfalls zu einer wachsenden Nachfrage durch parenterale Ernährung, ambulante Chemotherapie und langfristige Antibiotikatherapie bei. Anbieter können daher Produkten, die außerhalb der Personalstruktur und des Unterstützungsrahmens eines Krankenhauses konsistent einsetzbar sind, einen höheren Wert beimessen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 45,28 % des Marktanteils für Huber-Nadeln, unterstützt durch etablierte onkologische Behandlungsnetzwerke, den umfangreichen Einsatz implantierbarer Ports und ausgereifte Beschaffungssysteme für sicherheitstechnisch gestaltete Geräte. Die Sicherheitsanforderungen der Arbeitsschutzbehörde verstärken die Beschaffung sicherheitstechnisch gestalteter Produkte in US-amerikanischen Gesundheitseinrichtungen, da Arbeitgeber sicherere medizinische Geräte bewerten und einsetzen müssen. Die Region verfügt auch über eine große Medicare-versicherte Bevölkerung mit Nierenerkrankungen im Endstadium, die den laufenden Gefäßzugangsbedarf unterstützt, wenn konventionelle Zugangsmöglichkeiten begrenzt sind, und einen weiteren klinischen Pfad für den wiederholten Geräteeinsatz schafft. Kanadas Formularsysteme unterstützen den standardisierten Einkauf von Sicherheitsgeräten, während Mexikos geteiltes öffentliches und privates System die öffentliche Beschaffung preissensibler machen kann. Diese Faktoren sichern die Führungsposition der Region und schaffen gleichzeitig unterschiedliche Einkaufsbedingungen in den nationalen Gesundheitssystemen und Versorgungsmodellen.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,36 % wachsen, der höchsten regionalen Rate im Markt für Huber-Nadeln. China, Indien und Südkorea bauen ihre Dialyse- und Onkologiebehandlungskapazitäten aus, und diese Veränderungen unterstützen mehr wiederkehrende Port-Zugriffsaktivitäten, da Patienten lange Behandlungspläne durchlaufen. Japan, Südkorea und Australien verfügen über Regulierungssysteme, die mit den Anforderungen der FDA und CE übereinstimmen, während Indien und Südostasien preislich wettbewerbsfähige Angebote erfordern und wachsende Chancen für regionale Lieferanten bieten. In China ansässige Hersteller, die FDA-Zulassungen erhalten haben, können auch die inländische Nachfrage mit Produkten bedienen, die Druck auf die Premiumpreisgestaltung ausüben und die Preispositionierung für ausländische Lieferanten schwieriger machen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa profitiert von Schutzmechanismen für scharfe Gegenstände, die einen grundlegenden Bedarf an sicherheitstechnisch gestalteten Zugangsgeräten schaffen, unterstützt durch etablierte Onkologie- und Nierenversorgungsnetzwerke in Deutschland, Frankreich und dem Vereinigten Königreich. Formularbasierte Beschaffung in diesen Systemen kann standardisierte Produkte bevorzugen, die gemeinsame Pflegepraktiken an Krankenhausstandorten unterstützen und das Management wiederkehrender Port-Zugangsmaterialien vereinfachen. Vygon hat seine Huber-Nadel mit Positiver-Druck-System-Technologie in europäischen Krankenhäusern beworben und dabei die Prävention von Blutrückfluss in bis zu 82,8 % der Fälle angeführt. Südamerika, der Nahe Osten und Afrika bleiben aufstrebende Chancen, da die Port-Implantation noch geringer ist und die Beschaffung preisgesteuert ist. Brasiliens Zunahme langfristiger zentralvenöser Katheterverfahren deutet jedoch auf einen sich entwickelnden Bedarf an wiederholtem Port-Zugriff hin.
Wettbewerbslandschaft
Marktkonzentration
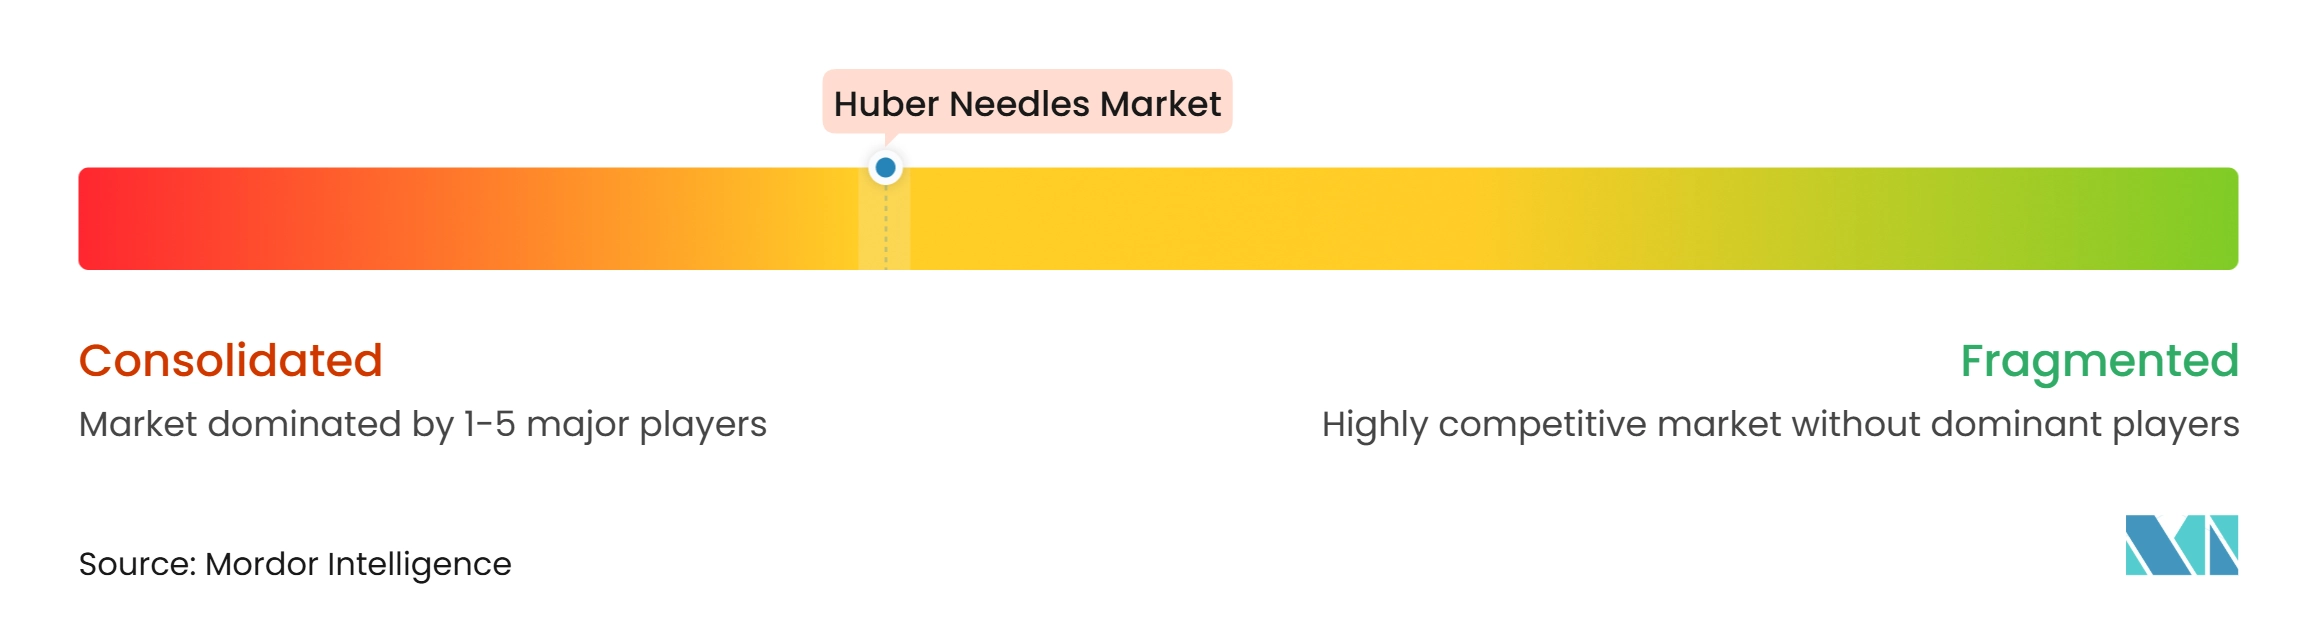
Der Markt für Huber-Nadeln ist mäßig konsolidiert, wobei BD über Bard Access Systems, B. Braun, Teleflex, ICU Medical und Vygon starke Positionen bei krankenhausspezifizierten Sicherheitsnadel-Volumina halten. Diese Lieferanten konkurrieren über Port-Zugangssysteme und nicht allein über den Nadelpreis, was widerspiegelt, wie Krankenhäuser einen vollständigen klinischen Arbeitsablauf anstatt eines einzelnen Verbrauchsartikels bewerten. Ihre Angebote können die Nadel mit sterilen Vorbereitungsmaterialien, Verbänden, Verlängerungssets und klinischer Schulung kombinieren und so ein gemeinsames Protokoll für Kliniker schaffen, die implantierte Ports verwalten. Dieser Ansatz erhöht die Wechselkosten für Krankenhäuser, die ihre Verfahren auf einen einzigen Arbeitsablauf standardisiert haben, und kann Produktänderungen in mehreren Abteilungen schwieriger umsetzbar machen. Er macht auch Servicequalität, Versorgungszuverlässigkeit und Formular-Compliance zu zentralen Beschaffungsüberlegungen für den Markt für Huber-Nadeln.
BDs AllPoints Port Access System veranschaulicht den integrierten Ansatz und kombiniert das SafeStep Huber Needle Set mit GuardIVa antimikrobiellen Verbänden, NAC nadelfreien Zugangs-Y-Stücken und sterilen Feldtüchern in einer einzigen Beschaffungskonfiguration. PFM Medical erhielt im Mai 2025 die Zulassung für die JetCan Pro Safety Huber Needle, ein weiteres passiv aktiviertes Gerät, das für Druckinjektionen bis zu 325 psi zugelassen ist. Diese Maßnahmen zeigen, dass die Kompetenz in den Bereichen Gefäßzugang, Sicherheit und bildgebungskompatible Therapie für führende Lieferanten weiterhin wichtig ist.
Promisemed Hangzhou Meditech, Jiangsu Caina Medical und Anhui Tiankang Medical bauen ihren regulatorischen Status und ihre Vertriebsreichweite aus, insbesondere in Regionen, in denen Ausschreibungen sowohl Preis als auch Compliance stark gewichten. Promisemed erhielt 2024 und 2025 2 FDA-Zulassungen, die die Teilnahme an höherspezifizierten Port-Zugangsausschreibungen unterstützen und eine bewusste Hinwendung zu regulierten Produktkategorien demonstrieren. Regionale Lieferanten sind dort am wettbewerbsfähigsten, wo Ausschreibungen dem Preis und der regulatorischen Gleichwertigkeit ein größeres Gewicht beimessen, während etablierte Lieferanten auf eine tiefere Formularintegration in Nordamerika und Europa setzen können. Der Wettbewerbsdruck ist daher in Südostasien und dem Nahen Osten am stärksten, wo Volumen- und Preiskompromisse neueren Marktteilnehmern zugutekommen können.
Marktführer in der Huber-Nadeln-Branche
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
ICU Medical, Inc.
-
Vygon SAS
-
AngioDynamics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Huber-Nadeln Unternehmen in diesem Bericht
- Amecath Medical Technologies
- AngioDynamics
- Anhui Tiankang Medical Technology Co., Ltd.
- Argon Medical Devices
- B. Braun
- Baxter
- Beckton Dickinson
- Cook Group
- EXELINT International, Co.
- ICU Medical
- Jiangsu Caina Medical Co., Ltd.
- Medtronic
- Ningbo Jumbo Medical Instrument Co., Ltd.
- Nipro
- Polymedicure Limited
- Promisemed Hangzhou Meditech Co., Ltd.
- Smiths Group
- Teleflex
- Terumo
- Vygon
Neueste Industrielle Entwicklungen in Markt für Huber-Nadeln
- Juli 2026: Portal Access Inc. erhielt die FDA 510(k)-Zulassung K260916 für den FLEXI-PORT Power Injectable Implantable Port, einen Titanschaft-PEEK-Lock-Port, der mit nicht-kernendem Huber-Nadel-Zugang kompatibel ist und Druckinjektionen mit 5 ml/s unterstützt. Die wachsende installierte Basis druckinjektionsfähiger Ports erweitert direkt das adressierbare Volumen für Hochdruck-Huber-Nadeln in CT-integrierten Infusionszentren.
- November 2025: Sb-Kawasumi Laboratories, Inc. erhielt die FDA 510(k)-Zulassung K252355 für das K-SHIELD Advantage PORT ACCESS INFUSION SET mit Hochdruckschlauch, was einen neuen sicherheitstechnisch gestalteten Wettbewerber in den US-amerikanischen Krankenhausmarkt für Port-Zugang einführt und den Trend zu hochdruckbewerteten Infusionsnadelsets verstärkt.
- Mai 2025: Pfm Medical, Inc. erhielt die FDA 510(k)-Zulassung K242763 für die JetCan Pro Safety Huber Needle, ein passiv aktiviertes Sicherheitsgerät, das mit Druckinjektionen bis zu 325 psi bei pädiatrischen und erwachsenen Patienten kompatibel ist, was eine bedeutende Erweiterung des US-amerikanischen regulatorischen Fußabdrucks von PFM Medical markiert und das Wettbewerbsfeld bei Hochdruck-Sicherheits-Huber-Nadeln verbreitert.
Globaler Berichtsumfang des Marktes für Huber-Nadeln
Gemäß dem Berichtsumfang bezieht sich der Markt für Huber-Nadeln auf spezialisierte medizinische Nadeln, die mit einer nicht-kernenden Spitze ausgestattet sind, die Schäden an implantierten Ports bei wiederholtem Zugriff verhindert. Diese Nadeln werden häufig in der Chemotherapie, der parenteralen Ernährung und der Langzeitmedikamentenverabreichung eingesetzt und gewährleisten eine sichere Infusion bei minimaler Port-Degradation und minimalem Patientenunbehagen.
Der Markt für Huber-Nadeln ist nach Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in gebogene Huber-Nadeln und gerade Huber-Nadeln segmentiert. Nach Anwendung ist der Markt in intravenöse Krebsbehandlung, Dialyse, Bluttransfusion, heimbasierte parenterale Ernährung und sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Kliniken, ambulante Operationszentren, häusliche Pflegeeinrichtungen und sonstige Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik und den Rest der Welt segmentiert. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Gebogene Huber-Nadeln |
| Gerade Huber-Nadeln |
| Intravenöse Krebsbehandlung |
| Dialyse |
| Bluttransfusion |
| Heimbasierte parenterale Ernährung |
| Sonstige Anwendungen |
| Krankenhäuser und Kliniken |
| Ambulante Operationszentren |
| Häusliche Pflegeeinrichtungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Rest der Welt |
| Nach Produkttyp | Gebogene Huber-Nadeln | |
| Gerade Huber-Nadeln | ||
| Nach Anwendung | Intravenöse Krebsbehandlung | |
| Dialyse | ||
| Bluttransfusion | ||
| Heimbasierte parenterale Ernährung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Ambulante Operationszentren | ||
| Häusliche Pflegeeinrichtungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Huber-Nadeln an?
Der Markt wird voraussichtlich von 53,18 Millionen USD im Jahr 2026 auf 55,87 Millionen USD im Jahr 2027 wachsen und bis 2032 75,17 Millionen USD erreichen, bei einem CAGR von 6,11 %, bedingt durch den wiederholten Port-Zugriff in der Krebsbehandlung, der die Nachfrage antreibt, mit zusätzlichem Einsatz in der Dialyse, der langfristigen intravenösen Therapie, der Heiminfusion und der ambulanten Versorgung.
Welcher Huber-Nadel-Typ wächst am schnellsten?
Gerade Huber-Nadeln werden bis 2032 voraussichtlich mit einem CAGR von 7,22 % wachsen, unterstützt durch ihr kompaktes Profil und die Kompatibilität mit bildgebungsbezogenen Arbeitsabläufen.
Welche Anwendung verwendet die meisten Huber-Nadeln?
Die intravenöse Krebsbehandlung führte die Anwendungsnachfrage mit einem Anteil von 39,63 % im Jahr 2026 an, da die Chemotherapie häufig einen wiederholten Port-Zugriff über längere Behandlungszeiträume erfordert.
Welche Region expandiert am schnellsten bei der Nachfrage nach Huber-Nadeln?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,36 % wachsen, da die Onkologiebehandlung und die Dialysekapazität in den wichtigsten Ländern ausgebaut werden.