
ヒューバー針市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
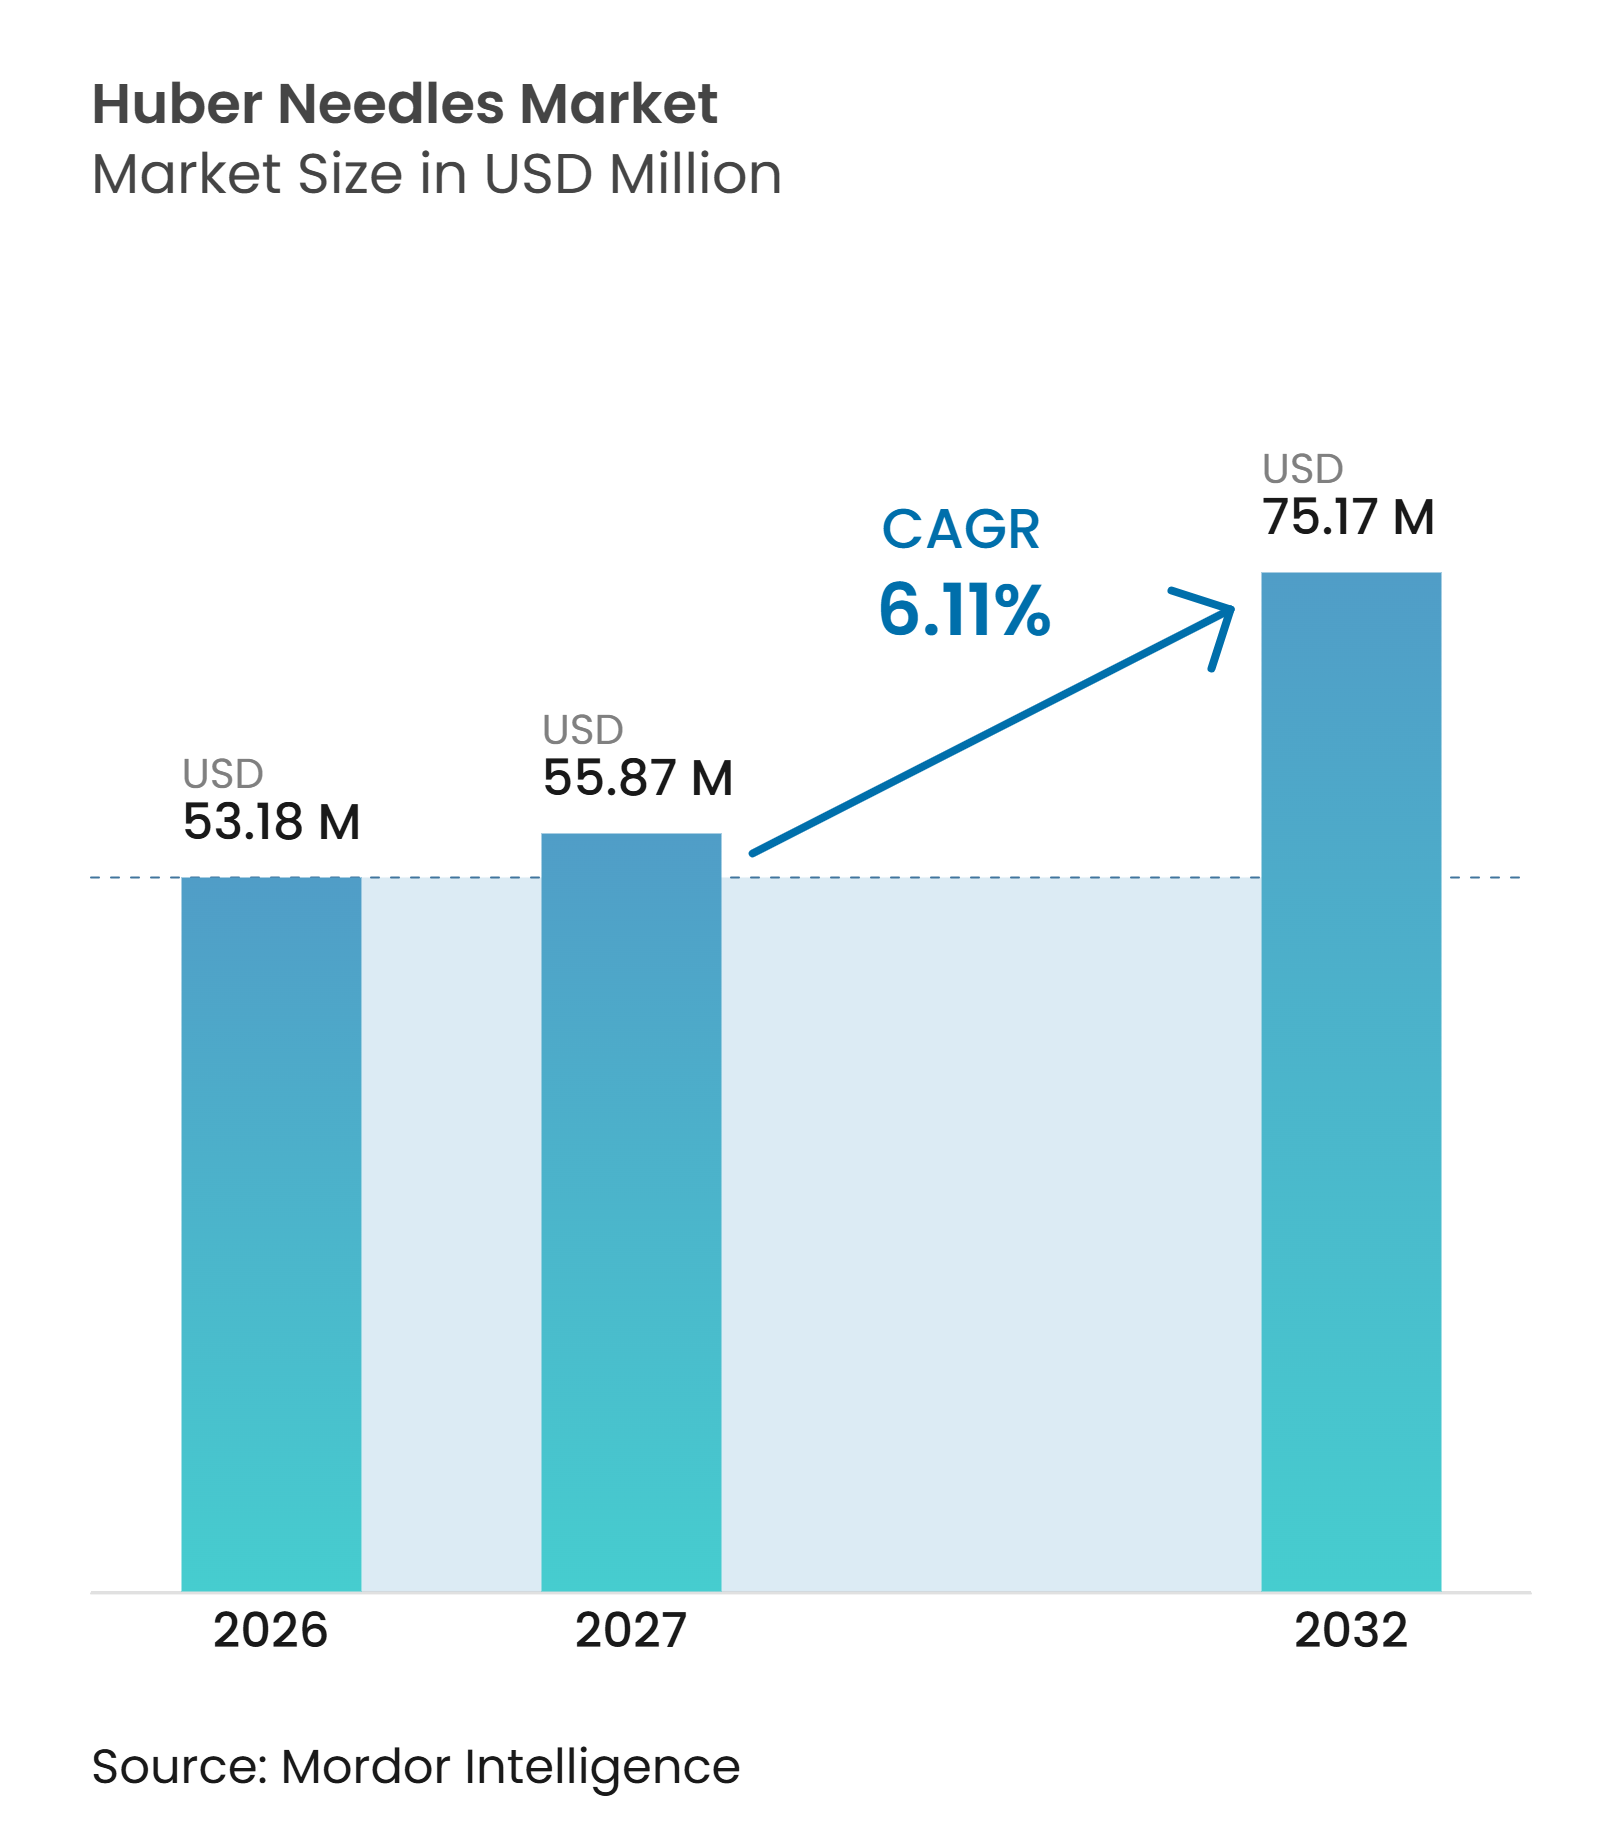
| 市場規模 (2027) | 55.87 百万米ドル |
| 市場規模 (2032) | 75.17 百万米ドル |
| 成長率 (2027 - 2032) | 6.11 % |
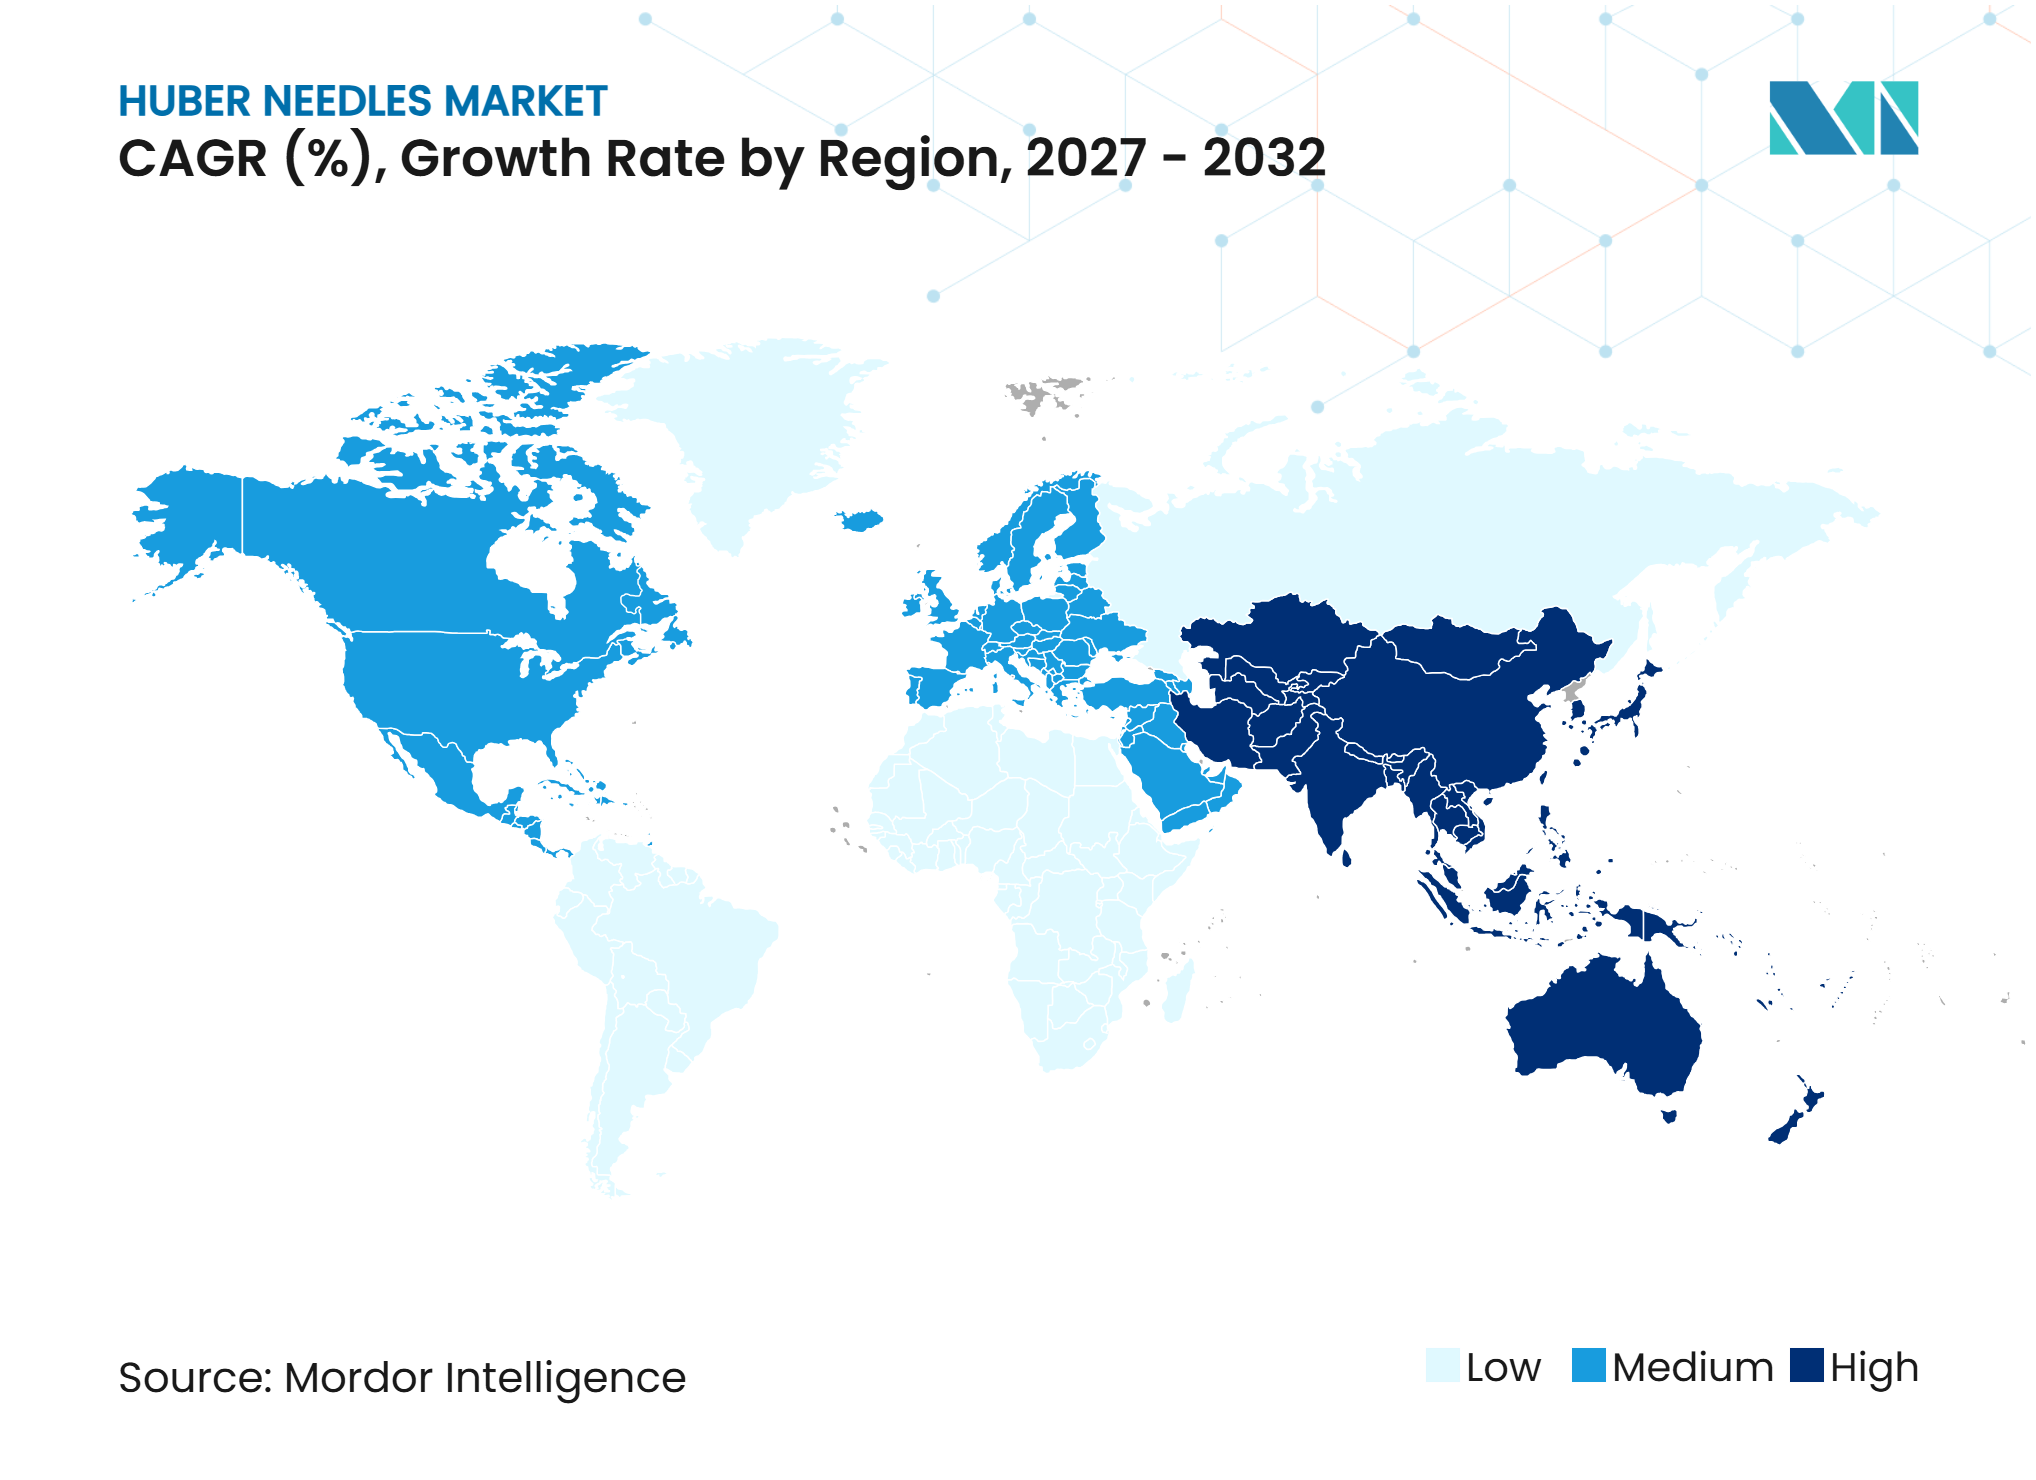
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒューバー針市場分析
ヒューバー針市場規模は、2026年の5,318万米ドルから2027年には5,587万米ドルに成長し、2027年から2032年にかけて6.11%のCAGRで2032年までに7,517万米ドルに達すると予測されています。
ヒューバー針市場は、埋め込まれた血管アクセスポートが治療、メンテナンス、および評価のたびに繰り返しアクセスを必要とするため、反復使用によって恩恵を受けています。がんケアは需要の中心的な源であり、世界のがん診断数は2024年に2,060万件に達し、2050年までに年間3,500万件に達すると予測されています。透析、長期静脈内治療、在宅輸液、および外来腫瘍ケアの成長により、病院ベースの化学療法を超えて需要が拡大し、サプライヤーはいくつかの異なる調達チャネルにさらされています。サプライヤーは、進化する臨床ワークフローに適合し、病院ケアと代替施設ケアの違いに対応するため、安全機構、簡素化された起動、およびパワーインジェクション互換性を備えた製品を提供しています。競争は、特にプロバイダーがポートアクセス手順全体で一貫性を求める場合、針の価格設定だけでなく、統合アクセスキット、臨床サポート、および規制上の資格にますます依存するようになっています。
主要レポートのポイント
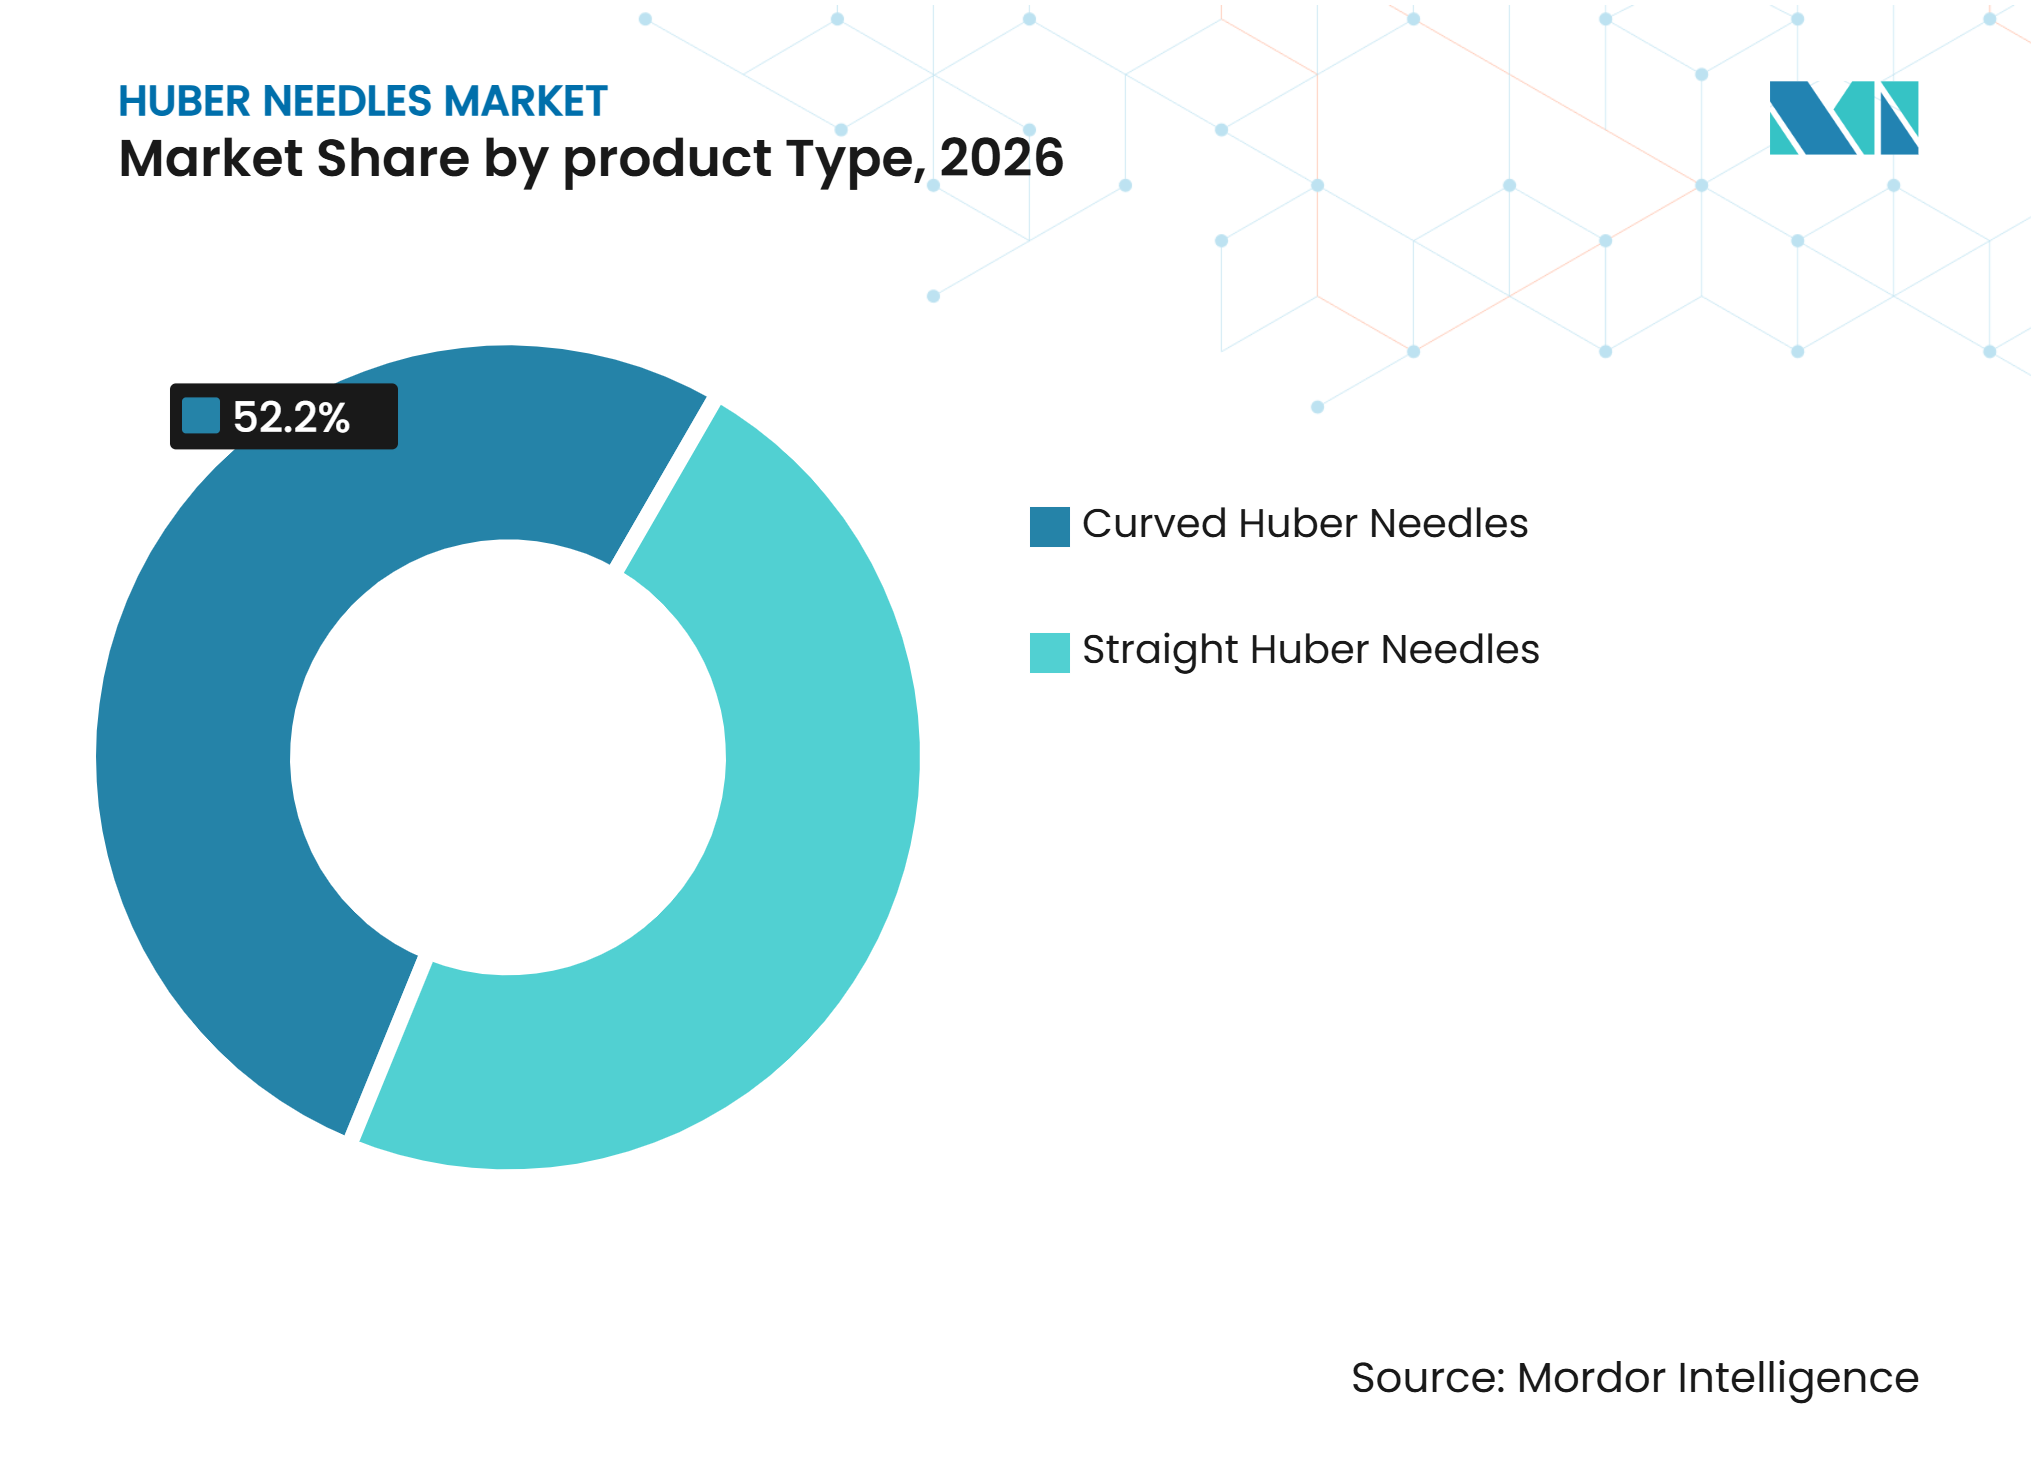
- 製品タイプ別では、カーブ型ヒューバー針が2026年のヒューバー針市場シェアの52.15%を占め、ストレート型ヒューバー針は2032年までに7.22%のCAGRで成長すると予測されています。
- 用途別では、静脈内がん治療が2026年のヒューバー針市場の39.63%を占め、透析は2032年までに7.86%のCAGRで成長すると予測されています。
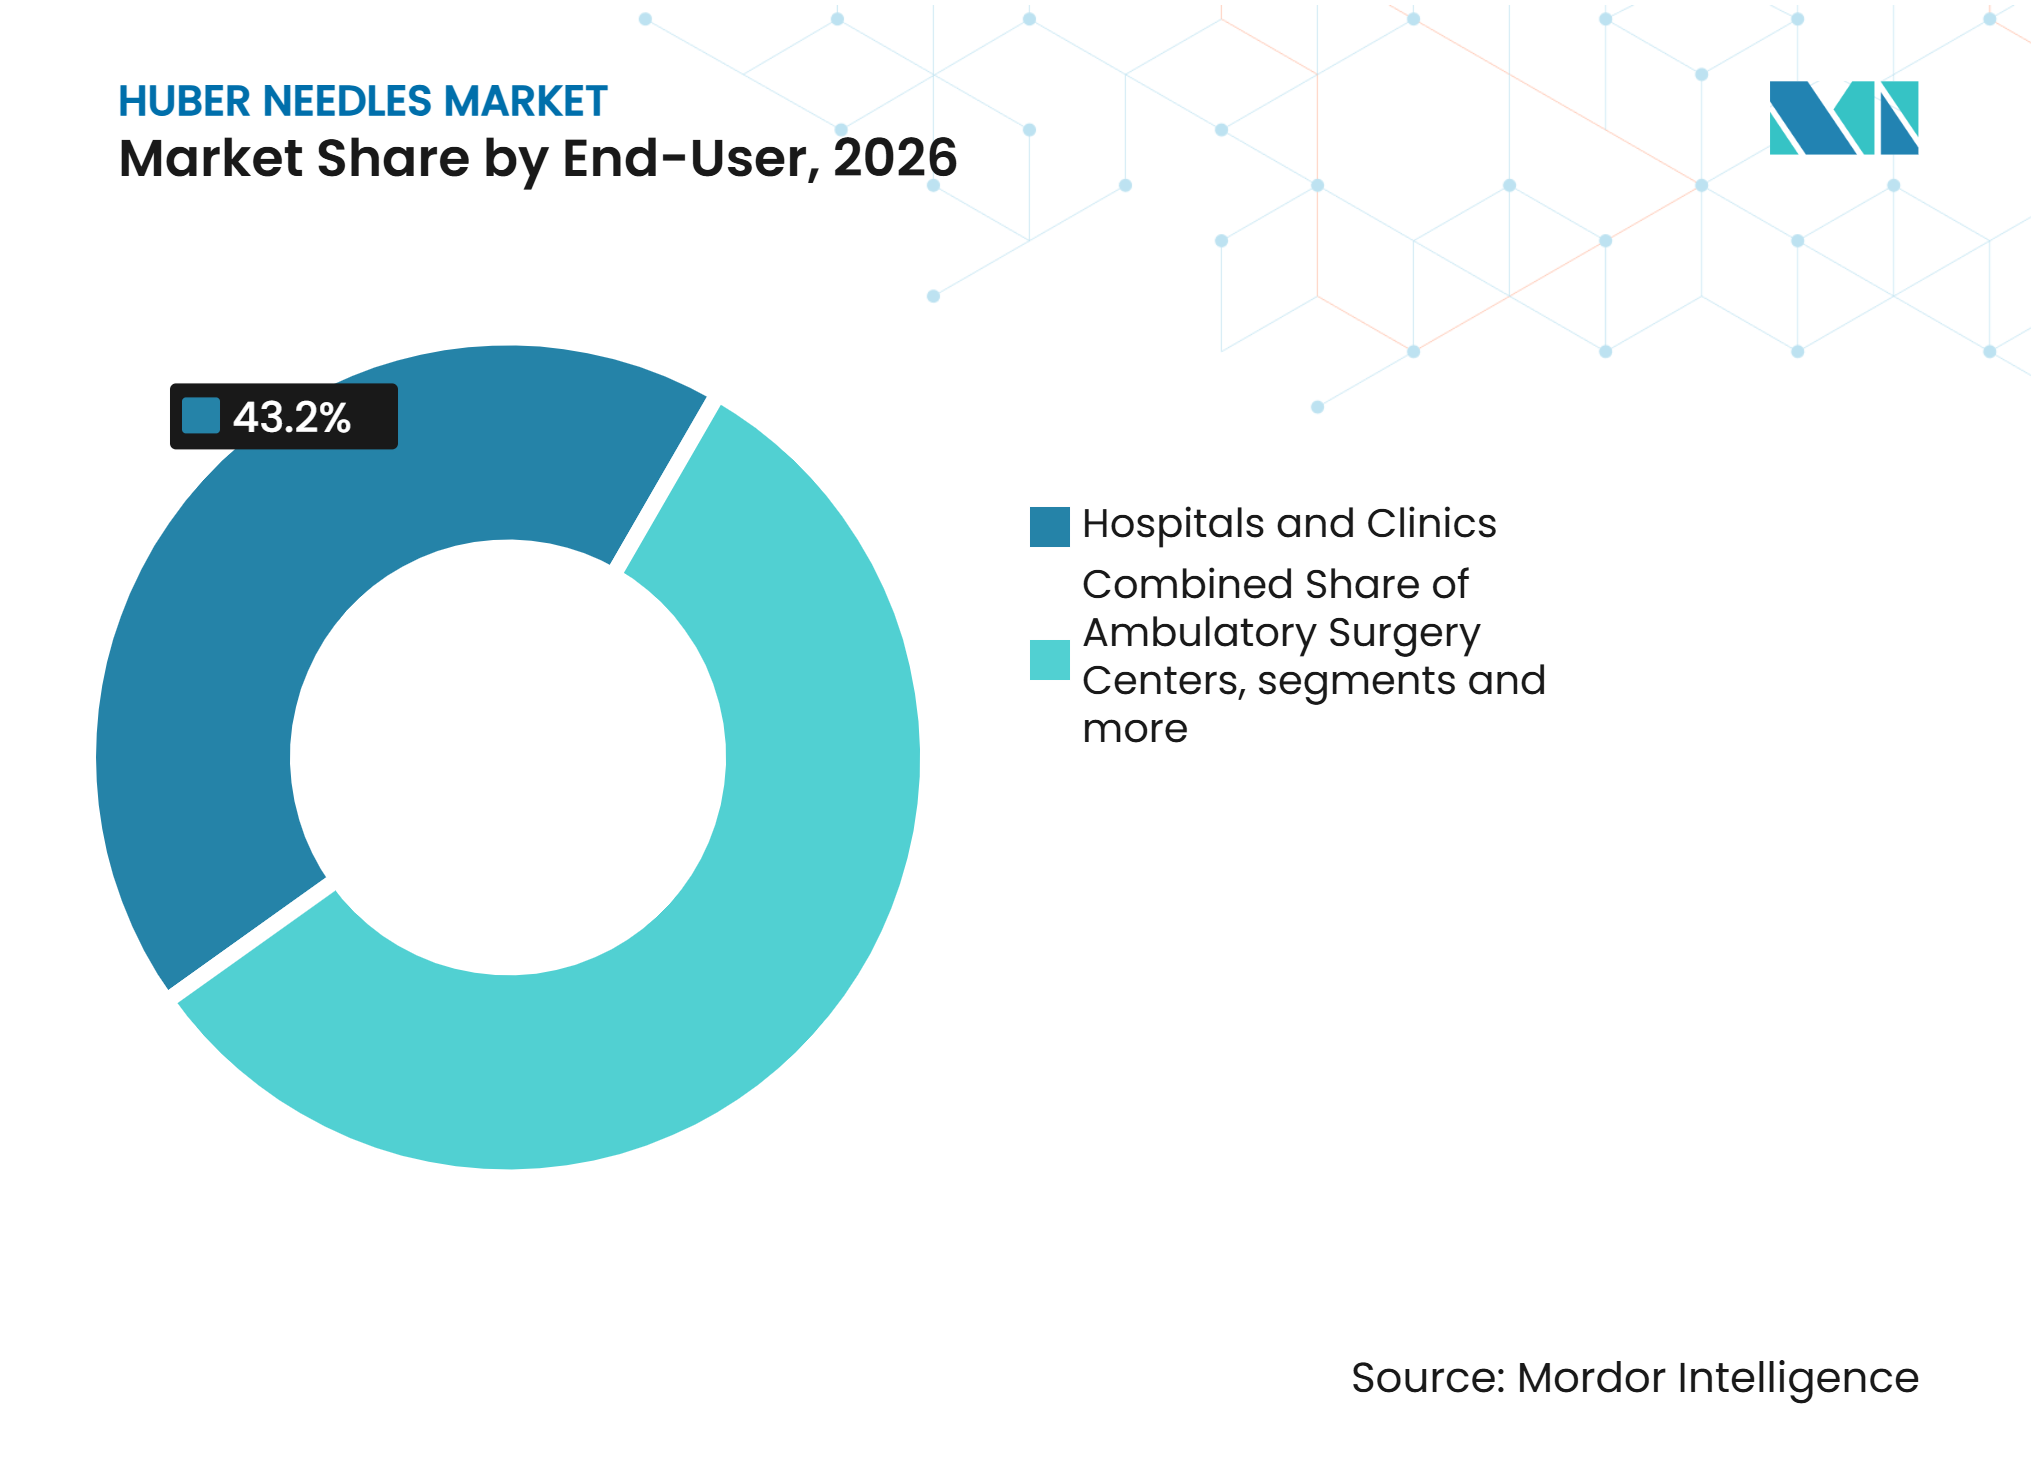
- エンドユーザー別では、病院・クリニックが2026年のヒューバー針市場シェアの43.22%を占め、外来手術センターは2032年までに6.72%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のヒューバー針市場の45.28%を占め、アジア太平洋は2032年までに9.36%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| がん治療の増加と ポートアクセス手順の反復 | +1.8% | 世界規模、 北米、西欧、東アジアに集中 | 長期 (4年以上) |
| 透析および長期静脈内療法の 拡大 | +1.4% | 世界規模、 APACおよび北米で最も高い成長 | 長期 (4年以上) |
| 在宅輸液および外来腫瘍ケアの 成長 | +1.0% | 北米 および西欧が主要、APACは新興 | 中期 (2〜4年) |
| 針刺し損傷防止要件の 強化 | +0.9% | 北米 およびEU、APACおよびラテンアメリカへの波及あり | 短期 (2年以下) |
| 非コアリング設計による ポートセプタムの保護 | +0.7% | 世界規模 | 中期 (2〜4年) |
| 圧力注入および画像診断互換性要件の 増加 | +0.5% | 北米 およびEU、特にCT集中型施設 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
がん治療の増加とポートアクセス手順の反復
がん治療は、多くの患者が埋め込み型静脈アクセスポートを通じて複数の治療サイクルを受けるため、ヒューバー針の持続的な使用を支えています。世界保健機関は、2024年に記録された2,060万件の新規症例に続き、2050年までに世界の新規がん症例数が年間3,500万件に近づく可能性があると述べています。[1] 関連する需要基盤は、がん診断を受けた全患者ではなく、化学療法または生物学的治療が長期間にわたって繰り返しポートアクセスを必要とする患者です。この区別が重要なのは、ポート留置がレジメンの期間、信頼性の高い静脈アクセスの必要性、および末梢アクセスの繰り返しを避けるという臨床的判断に結びついているためです。2025年の149名の腫瘍患者を対象とした研究では、完全埋め込み型静脈アクセスポート手術の91.4%が合併症なしであり、ポートベースの投与に対する臨床医の信頼が継続していることが示されました。[2] この反復使用パターンにより、ヒューバー針市場は一回限りの資本機器カテゴリよりも安定した購買基盤を持つことになります。
透析および長期静脈内療法の拡大
透析およびその他の長期療法は、定期的な血管アクセスを必要とする患者グループにヒューバー針市場を拡大します。複雑な血管アクセスニーズを持つ患者は、特に治療計画が長期間にわたって信頼性の高いアクセスを必要とする場合、従来の瘻孔オプションが適切でないときに埋め込み型ポートを必要とすることがあります。臨床的なつながりは透析センターでの治療に限定されず、一部の患者は埋め込み型アクセスデバイスを通じて関連する静脈内療法も受けています。2025年の米国国立衛生研究所の研究では、CMS登録施設における腹膜透析プログラムの数が2010年の2,157件から2021年には3,522件に増加したことが明らかになりました。[3]50名以上の患者を持つ大規模プログラムも不均衡に増加しており、腹膜透析提供に対する機関のより深いコミットメントを示しています。長期抗生物質治療、経静脈栄養、および生物学的輸液は、ポートアクセスのさらなる反復使用事例を追加します。これらの臨床ニーズはヒューバー針市場のより広い需要基盤を支え、腫瘍治療のみへの依存を低減します。
在宅輸液および外来腫瘍ケアの成長
在宅輸液および外来ケアは、ヒューバー針の購買を従来の病院処方集以外のプロバイダーへとシフトさせます。全米在宅輸液協会は、米国では毎年320万人以上の患者が在宅輸液療法を受けていると推定しています。この環境では、調達が大規模な病院の価値分析委員会によって常に指示されるわけではなく、システム全体の入院患者契約に結びついているわけでもないため、選定プロセスが変わる可能性があります。独立した在宅医療機関や外来輸液センターは、スタッフが一貫して管理できる、簡単な起動、延長されたドウェル時間、明確な視覚的確認、およびコンパクトなデバイスプロファイルを重視することが多いです。サイトニュートラルな支払いポリシーも、一部の輸液活動をより低コストの外来施設に移行させています。このシフトはヒューバー針市場のサプライヤーに追加のアクセスポイントを生み出しますが、購買要件はケア環境とプロバイダーの能力によって異なります。
針刺し損傷防止要件の強化
針刺し損傷防止要件は、規制されたケア環境における安全設計ヒューバー針の採用を支援します。米国疾病管理予防センターは、米国の病院ベースの医療従事者が年間385,000件の針刺し損傷を経験していると推定し、62%から88%は安全設計デバイスによって防止可能であると述べています。OSHAは、血液媒介病原体基準に基づき、雇用主に対してより安全な医療機器の特定、評価、および使用を義務付けています。これらの要件により、安全機能は多くの病院において、予算が制約されたときに削除できるオプションのプレミアム機能ではなく、調達の基準となっています。コンプライアンスは病院環境の方が一部の在宅ケア環境よりも強く、在宅ケアではデバイスコストがより大きな比重を持ち、正式なモニタリングの一貫性が低い場合があります。その結果、確立された安全サプライヤーが機関チャネルで最も強い一方、低コストの代替品が代替施設で余地を持つという二分された購買環境が生まれています。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 感染、 血管外漏出、およびポート関連合併症リスク | -1.5% | 世界規模 | 長期 (4年以上) |
| 安全設計デバイスの プレミアム価格設定 | -1.2% | 日本を除くAPACの新興市場、ラテンアメリカ、およびMEA | 中期 (2〜4年) |
| 技術的感度と 不均一な臨床医トレーニング | -0.8% | 世界規模、 新興市場および在宅ケア環境に集中 | 中期 (2〜4年) |
| ポート、針、および圧力互換性の 標準化の限界 | -0.6% | 世界規模 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
感染、血管外漏出、およびポート関連合併症リスク
埋め込み型ポートに関連する合併症は、ポートベースの療法の使用を遅らせ、ヒューバー針の使用量を制限する可能性があります。2025年の471名の乳がん患者を対象とした研究では、23.9%が完全埋め込み型アクセスポートで少なくとも1件の合併症を経験したことが明らかになりました。感染、血栓症、血管外漏出、およびカテーテルの位置異常は臨床的なレビューを必要とし、ポートアクセスプロトコルへの信頼に影響を与える可能性があります。これらの結果はまた、アクセス技術、スタッフトレーニング、ドウェル管理、および使用される針システムの設計を検討するよう機関を促す可能性があります。血管外漏出は、針の脱落または不適切なアクセスに関連する可能性があるため、特に敏感な問題です。ドウェル時間、技術、および部位評価に関するガイダンスは利用可能ですが、臨床的遵守のばらつきにより、合併症管理はサプライヤーとケアプロバイダーにとって引き続き重要です。これにより、デバイス設計と臨床教育はヒューバー針市場での継続的な採用と密接に結びついています。
安全設計デバイスのプレミアム価格設定
安全設計ヒューバー針は、従来の非コアリング製品よりも単価が高く、コスト重視の環境での採用を制限しています。価格差は、医療プロバイダーが大量調達の意思決定において安全機構のコストと従来製品を比較する際に最も顕著です。新興地域の公開入札では、単価と大量購入に強い重点が置かれることがあります。この圧力は、医療システムが集中調達を通じてコモディティ医療機器を購入し、追加機能への支払いに柔軟性が限られている場合に最も関連性があります。したがって、既存企業は針単体のプレミアム価格を守るよりも、キット統合、ワークフローサポート、および確立された処方集関係に依存することが多くなります。これにより、サプライヤーは単一デバイスの価格比較ではなく、より広い臨床ワークフローを通じて価値を示すことが求められます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
カーブ型設計がリードを維持しながら、ストレート型針が技術的互換性を通じて成長カーブ型ヒューバー針は2026年の製品需要の52.15%を占め、製品タイプ別のヒューバー針市場規模においてリーディングポジションを維持しています。その90度の形状は、腫瘍ポートアクセス中の胸壁に対する安定した配置をサポートし、治療中に患者が動いても意図した位置を維持するのに役立ちます。カーブ型製品は、ドウェル時間中の安全な配置が重要な化学療法環境で確立されています。の継続的なシェアは、繰り返しの治療訪問にわたって確立されたポートアクセス実践をサポートするフォーマットの価値を反映しています。
ストレート型ヒューバー針は2032年までに7.22%のCAGRで成長すると予測されており、これはカテゴリ全体よりも速い成長です。そのロープロファイルは外来環境に適しており、ポート、針セット、チューブ、および画像診断手順間の互換性が重要なCTパワーインジェクションワークフローをサポートできます。2025年の4つの市販安全システムの評価では、起動時間、片手使用、および正確な起動における違いが特定され、設計の実行が引き続き重要であることが示されました。これらの開発は、技術的互換性がヒューバー針産業内の差別化の中心的なポイントであり続けることを示しています。


用途別:
静脈内がん治療がリードしながら、透析が需要基盤を拡大静脈内がん治療は2026年の用途需要の39.63%を占め、用途別ヒューバー針市場規模の最大シェアを代表しています。多サイクル化学療法は治療過程にわたって繰り返しのポートアクセスイベントを生み出し、予定された投与のたびに信頼性の高いアクセスを重要にします。治療の継続性は腫瘍ワークフローと輸液サービスへの広範なアクセスを確立し、したがってがん治療を用途需要の中心に維持するのに役立ちます。
透析は2032年までに7.86%のCAGRで成長すると予測されており、最も成長の速い用途となっています。腹膜透析プログラムの拡大と困難な血管アクセスがこの需要を支え、長期ケア要件はアクセス用品が必要な期間を延長する可能性があります。これらの用途は異なるプロバイダー環境と患者経路に依存しており、カテゴリが単一の病院部門に密接に結びついていないことを意味します。
エンドユーザー別:
病院・クリニックがリードしながら、外来ケアがより速く成長病院・クリニックは2026年のエンドユーザー需要の43.22%を占め、ケア環境の中でヒューバー針市場シェアが最も高くなっています。これらの施設は化学療法投与、透析アクセス、および臨床試験輸液プロトコルの大部分を管理しており、確立された機関チャネルに発注量を集中させています。価値分析委員会は、処方集を設定する前に安全機能、キット統合、コンプライアンス文書、価格設定、および現在の看護ルーティンへの実際の適合性を評価します。この環境は、病院が複数の治療エリアにわたって一貫した製品を求める場合、広範なポートアクセスポートフォリオを持つサプライヤーに明確な優位性を与えます。
外来手術センターは2032年までに6.72%のCAGRで成長すると予測されています。その拡大は、低い間接費がケア提供と調達決定に影響を与える可能性がある独立した外来施設への輸液活動の継続的な移行に続いています。在宅ケアも経静脈栄養、外来化学療法、および長期抗生物質治療を通じて成長する需要に貢献しています。したがって、プロバイダーは病院のスタッフィングとサポート構造の外で一貫して使用しやすい製品により大きな価値を置く可能性があります。

注記: すべての個セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年のヒューバー針市場シェアの45.28%を占め、確立された腫瘍治療ネットワーク、埋め込み型ポートの広範な使用、および安全設計デバイスの成熟した調達システムによって支えられています。OSHAの安全要件は、雇用主がより安全な医療機器を評価・実施しなければならないため、米国の医療施設における安全設計製品の調達を強化しています。この地域にはまた、メディケアでカバーされる末期腎疾患患者が多く、従来のアクセスオプションが限られている場合の継続的な血管アクセスニーズを支え、繰り返しのデバイス使用のための別の臨床経路を生み出しています。カナダの処方集システムは標準化された安全デバイス購入をサポートし、メキシコの公私分断システムは公共調達をより価格重視にする可能性があります。これらの要因は地域のリーダーシップを維持しながら、各国の医療システムとケア提供モデルにわたって異なる購買条件を生み出しています。
アジア太平洋
アジア太平洋は2032年までに9.36%のCAGRで成長すると予測されており、ヒューバー針市場で最も高い地域成長率となっています。中国、インド、および韓国は透析および腫瘍治療能力を拡大しており、患者が長い治療スケジュールを経るにつれてこれらの変化がより多くの定期的なポートアクセス活動を支えています。日本、韓国、およびオーストラリアはFDAおよびCE要件に沿った規制システムを持ち、インドおよび東南アジアは価格競争力のある提案を必要とし、地域サプライヤーに成長機会を提供しています。FDA認可を取得した中国系メーカーも国内需要に対応でき、プレミアム価格に圧力をかけ、外国サプライヤーにとって価格ポジショニングをより困難にしています。
欧州、南米、中東、およびアフリカ
欧州は、ドイツ、フランス、および英国の確立された腫瘍および腎臓ケアネットワークに支えられ、安全設計アクセスデバイスの基本的なニーズを生み出す鋭利器具安全要件から恩恵を受けています。これらのシステムにおける処方集ベースの購買は、病院サイト全体で共通の看護実践をサポートし、定期的なポートアクセス用品の管理を簡素化する標準化された製品を優先する可能性があります。Vygonは欧州の病院でポジティブプレッシャーシステム技術を搭載したヒューバー針を推進しており、82.8%のケースで血液逆流を防止できると述べています。南米、中東、およびアフリカは、ポート埋め込みが依然として低く、調達が価格主導であるため、新興の機会として残っています。しかし、ブラジルにおける長期中心静脈カテーテル手術の増加は、繰り返しのポートアクセスに対する発展途上のニーズを示しています。
競合環境
市場集中度
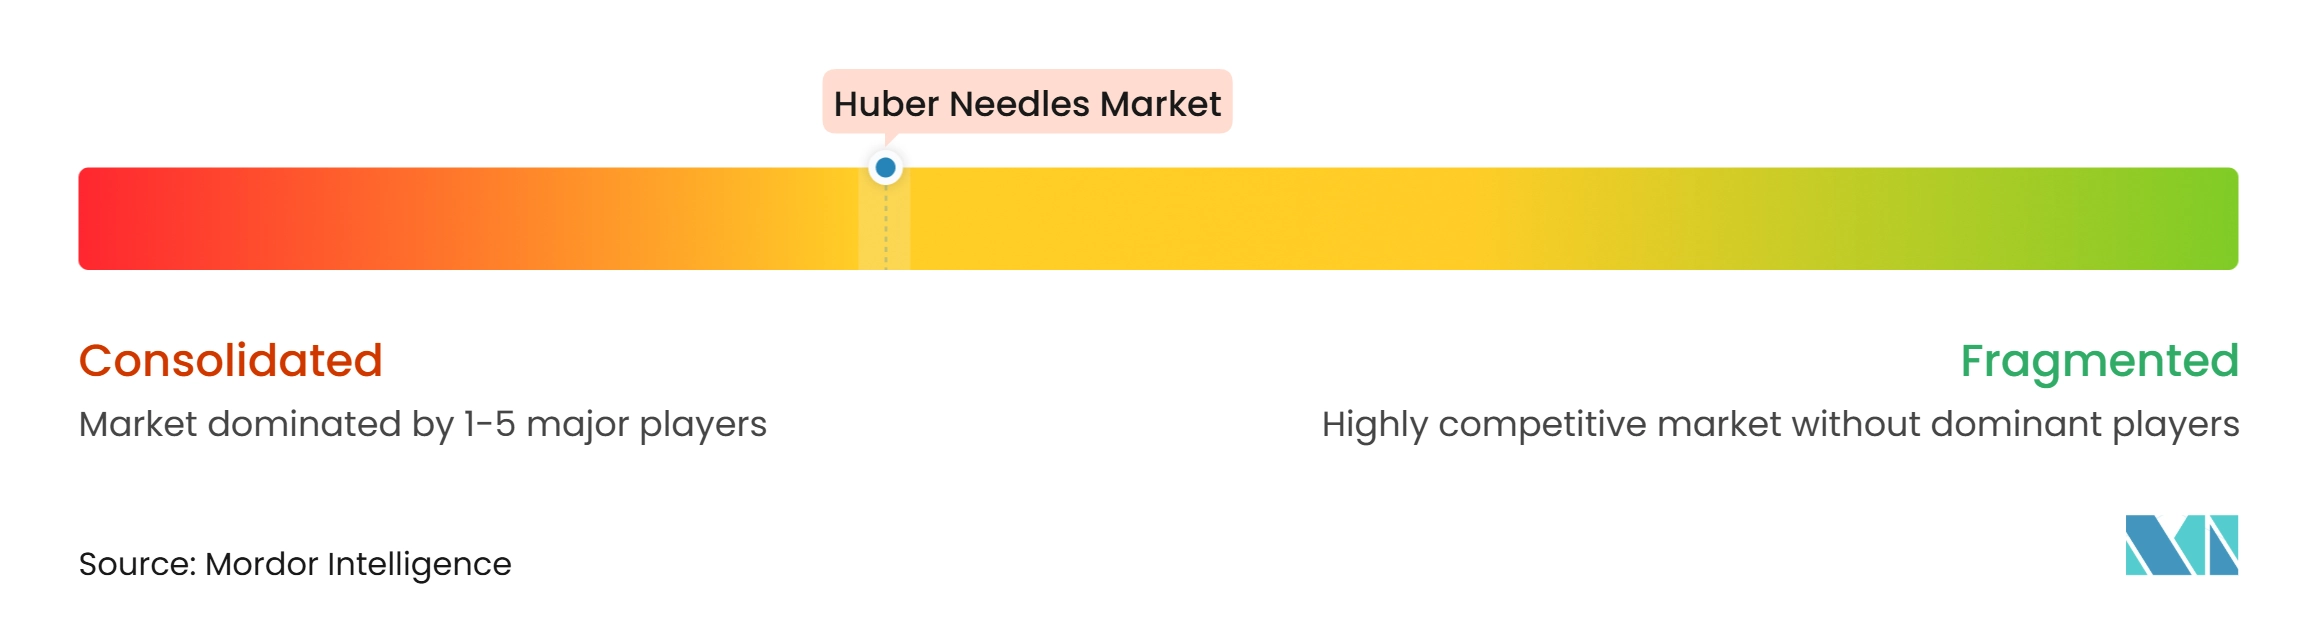
ヒューバー針市場は中程度に集中しており、BDのBard Access Systemsを通じて、B. Braun、Teleflex、ICU Medical、およびVygonが病院指定の安全針ボリュームで強いポジションを持っています。これらのサプライヤーは針の価格設定だけでなく、ポートアクセスシステムを通じて競争しており、これは病院が単一の使い捨てアイテムではなく完全な臨床ワークフローを評価する方法を反映しています。その提供物は、針を滅菌準備材料、ドレッシング、延長セット、および臨床トレーニングと組み合わせ、埋め込み型ポートを管理する臨床医のための共通プロトコルを作成することができます。このアプローチは、単一のワークフローを中心に手順を標準化した病院の切り替えコストを増加させ、複数の部門にわたって製品変更を実施することをより困難にする可能性があります。また、サービス品質、供給信頼性、および処方集コンプライアンスをヒューバー針市場の中心的な購買考慮事項にします。
BDのAllPoints Port Access Systemは統合アプローチを示しており、SafeStep Huber Needle SetをGuardIVa抗菌ドレッシング、NACニードルレスアクセスYサイト、および滅菌フィールドドレープと単一の調達構成で組み合わせています。PFM Medicalは2025年5月にJetCan Pro Safety Huber Needleの認可を受け、325 psiまでのパワーインジェクションに対応した別の受動起動デバイスを追加しました。これらの行動は、血管アクセス、安全性、および画像診断互換療法における能力が主要サプライヤーにとって引き続き重要であることを示しています。
Promisemed Hangzhou Meditech、Jiangsu Caina Medical、およびAnhui Tiankang Medicalは、特に入札が価格とコンプライアンスの両方に強い重点を置く地域で、規制上の地位と流通リーチを拡大しています。Promisemed は2024年と2025年に2件のFDA認可を受け、より高い仕様のポートアクセス入札への参加をサポートし、規制された製品カテゴリへの意図的な移行を示しています。地域サプライヤーは、入札が価格と規制の同等性により大きな重点を置く場所で最も競争力があり、確立されたサプライヤーは北米と欧州でより深い処方集統合に依存できます。したがって、競争圧力は東南アジアと中東で最も強く、ボリュームと価格のトレードオフが新規参入者に有利に働く可能性があります。
ヒューバー針産業のリーダー
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
ICU Medical, Inc.
-
Vygon SAS
-
AngioDynamics, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ヒューバー針市場 このレポートでカバーされる企業
- Amecath Medical Technologies
- AngioDynamics
- Anhui Tiankang Medical Technology Co., Ltd.
- Argon Medical Devices
- B. Braun
- Baxter
- Beckton Dickinson
- Cook Group
- EXELINT International, Co.
- ICU Medical
- Jiangsu Caina Medical Co., Ltd.
- Medtronic
- Ningbo Jumbo Medical Instrument Co., Ltd.
- Nipro
- Polymedicure Limited
- Promisemed Hangzhou Meditech Co., Ltd.
- Smiths Group
- Teleflex
- Terumo
- Vygon
最近の産業開発事情 ヒューバー針市場
- 2026年7月:Portal Access Inc.は、チタンステム、PEEKロックポートを備え、非コアリングヒューバー針アクセスと互換性があり、5 mL/sでのパワーインジェクションをサポートするFLEXI-PORT Power Injectable Implantable PortのFDA 510(k)認可K260916を受けました。パワーインジェクション対応ポートの設置基盤の拡大は、CT統合輸液センター全体で高圧ヒューバー針の対応可能なボリュームを直接拡大します。
- 2025年11月:Sb-Kawasumi Laboratories, Inc.は、高圧チューブを備えたK-SHIELD Advantage PORT ACCESS INFUSION SETのFDA 510(k)認可K252355を受け、ポートアクセスの米国病院市場に新たな安全設計競合製品を追加し、高圧対応輸液針セットへのトレンドを強化しました。
- 2025年5月:Pfm Medical, Inc.は、小児および成人患者において325 psiまでのパワーインジェクションと互換性のある受動起動安全デバイスであるJetCan Pro Safety Huber NeedleのFDA 510(k)認可K242763を受け、PFM Medicalの米国規制フットプリントの大幅な拡大を示し、高圧安全ヒューバー針の競合分野を広げました。
世界のヒューバー針市場レポートの範囲
レポートの範囲によると、ヒューバー針市場とは、繰り返しのアクセス中に埋め込み型ポートへの損傷を防ぐ非コアリングチップを備えた専門医療針を指します。これらの針は化学療法、経静脈栄養、および長期薬物投与に広く使用されており、ポートの劣化と患者の不快感を最小限に抑えながら安全な輸液を確保します。
ヒューバー針市場は、製品タイプ、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場はカーブ型ヒューバー針とストレート型ヒューバー針にセグメント化されています。用途別では、市場は静脈内がん治療、透析、輸血、在宅経静脈栄養、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、外来手術センター、在宅ケア施設、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、およびその他の地域にセグメント化されています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| カーブ型ヒューバー針 |
| ストレート型ヒューバー針 |
| 静脈内がん治療 |
| 透析 |
| 輸血 |
| 在宅経静脈栄養 |
| その他の用途 |
| 病院・クリニック |
| 外来手術センター |
| 在宅ケア施設 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | カーブ型ヒューバー針 | |
| ストレート型ヒューバー針 | ||
| 用途別 | 静脈内がん治療 | |
| 透析 | ||
| 輸血 | ||
| 在宅経静脈栄養 | ||
| その他の用途 | ||
| エンドユーザー別 | 病院・クリニック | |
| 外来手術センター | ||
| 在宅ケア施設 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
ヒューバー針の需要を牽引しているものは何ですか?
市場は2026年の5,318万米ドルから2027年には5,587万米ドルに成長し、2032年までに7,517万米ドルに達すると予測されており、CAGRは6.11%です。これはがん治療における繰り返しのポートアクセスが需要を牽引しており、透析、長期静脈内療法、在宅輸液、および外来ケアでの追加使用も寄与しています。
最も速く成長しているヒューバー針タイプはどれですか?
ストレート型ヒューバー針は、そのコンパクトなプロファイルと画像診断関連ワークフローとの互換性に支えられ、2032年までに7.22%のCAGRで成長すると予測されています。
どの用途が最もヒューバー針を使用していますか?
静脈内がん治療は、化学療法が長期治療期間にわたって繰り返しのポートアクセスを必要とすることが多いため、2026年に39.63%のシェアで用途需要をリードしました。
ヒューバー針需要で最も速く拡大している地域はどこですか?
アジア太平洋は、主要国全体で腫瘍治療と透析能力が拡大するにつれて、2032年までに9.36%のCAGRで成長すると予測されています。