
Tamaño y Participación del Mercado de Agujas Huber
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 55.87 Millones de dólares |
| Tamaño del Mercado (2032) | 75.17 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agujas Huber por Mordor Intelligence
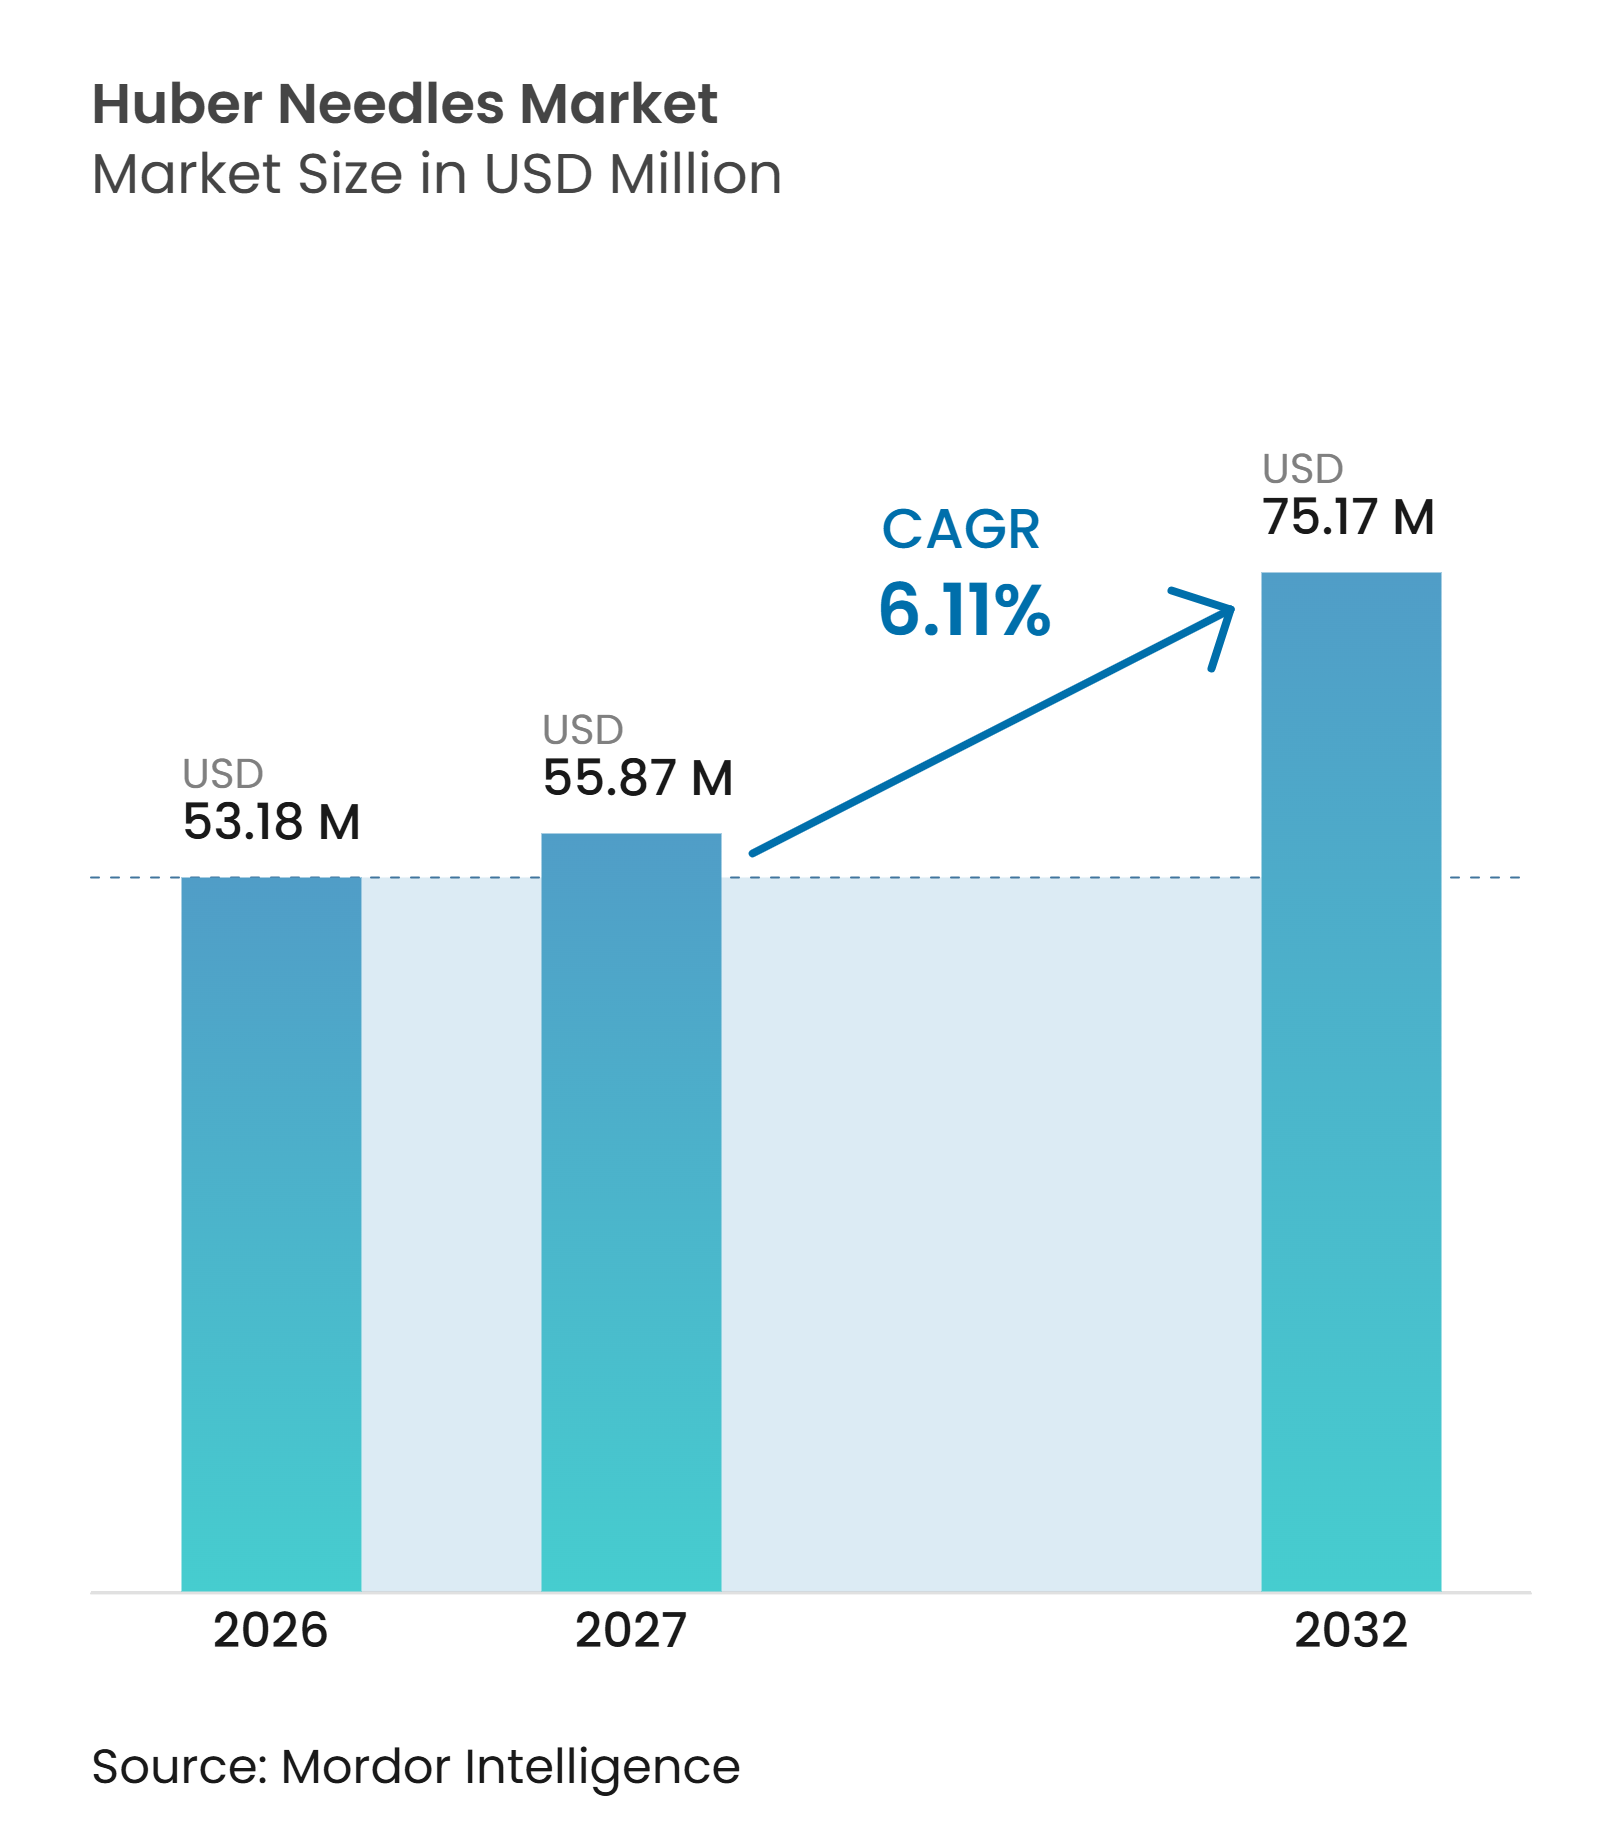
Se espera que el tamaño del Mercado de Agujas Huber crezca de 53,18 millones de USD en 2026 a 55,87 millones de USD en 2027 y se prevé que alcance los 75,17 millones de USD para 2032 a una CAGR del 6,11% durante 2027-2032.
El mercado de agujas Huber se beneficia del uso recurrente porque cada puerto vascular implantado requiere acceso repetido durante el tratamiento, el mantenimiento y la evaluación a lo largo del período en que el dispositivo permanece en uso. La atención oncológica sigue siendo la fuente central de demanda, ya que los diagnósticos mundiales de cáncer alcanzaron los 20,6 millones en 2024 y se espera que lleguen a 35 millones anuales para 2050. El crecimiento en diálisis, tratamiento intravenoso a largo plazo, infusión domiciliaria y atención oncológica ambulatoria amplía la demanda más allá de la quimioterapia hospitalaria y expone a los proveedores a varios canales de adquisición distintos. Los proveedores están respondiendo con mecanismos de seguridad, activación simplificada y compatibilidad con inyección a presión que se adaptan a los flujos de trabajo clínicos en evolución y abordan las diferencias entre la atención hospitalaria y la atención en sitios alternativos. La competencia depende cada vez más de kits de acceso integrados, apoyo clínico y credenciales regulatorias en lugar de solo el precio de la aguja, especialmente donde los proveedores buscan consistencia en los procedimientos de acceso al puerto.
Conclusiones Clave del Informe
- Por tipo de producto, las agujas Huber curvas representaron el 52,15% de la participación del mercado de agujas Huber en 2026, mientras que se proyecta que las agujas Huber rectas crezcan a una CAGR del 7,22% hasta 2032.
- Por aplicación, el tratamiento oncológico IV representó el 39,63% del mercado de agujas Huber en 2026, mientras que se espera que la diálisis crezca a una CAGR del 7,86% hasta 2032.
- Por usuario final, los hospitales y clínicas representaron el 43,22% de la participación del mercado de agujas Huber en 2026, mientras que se prevé que los centros de cirugía ambulatoria se expandan a una CAGR del 6,72% hasta 2032.
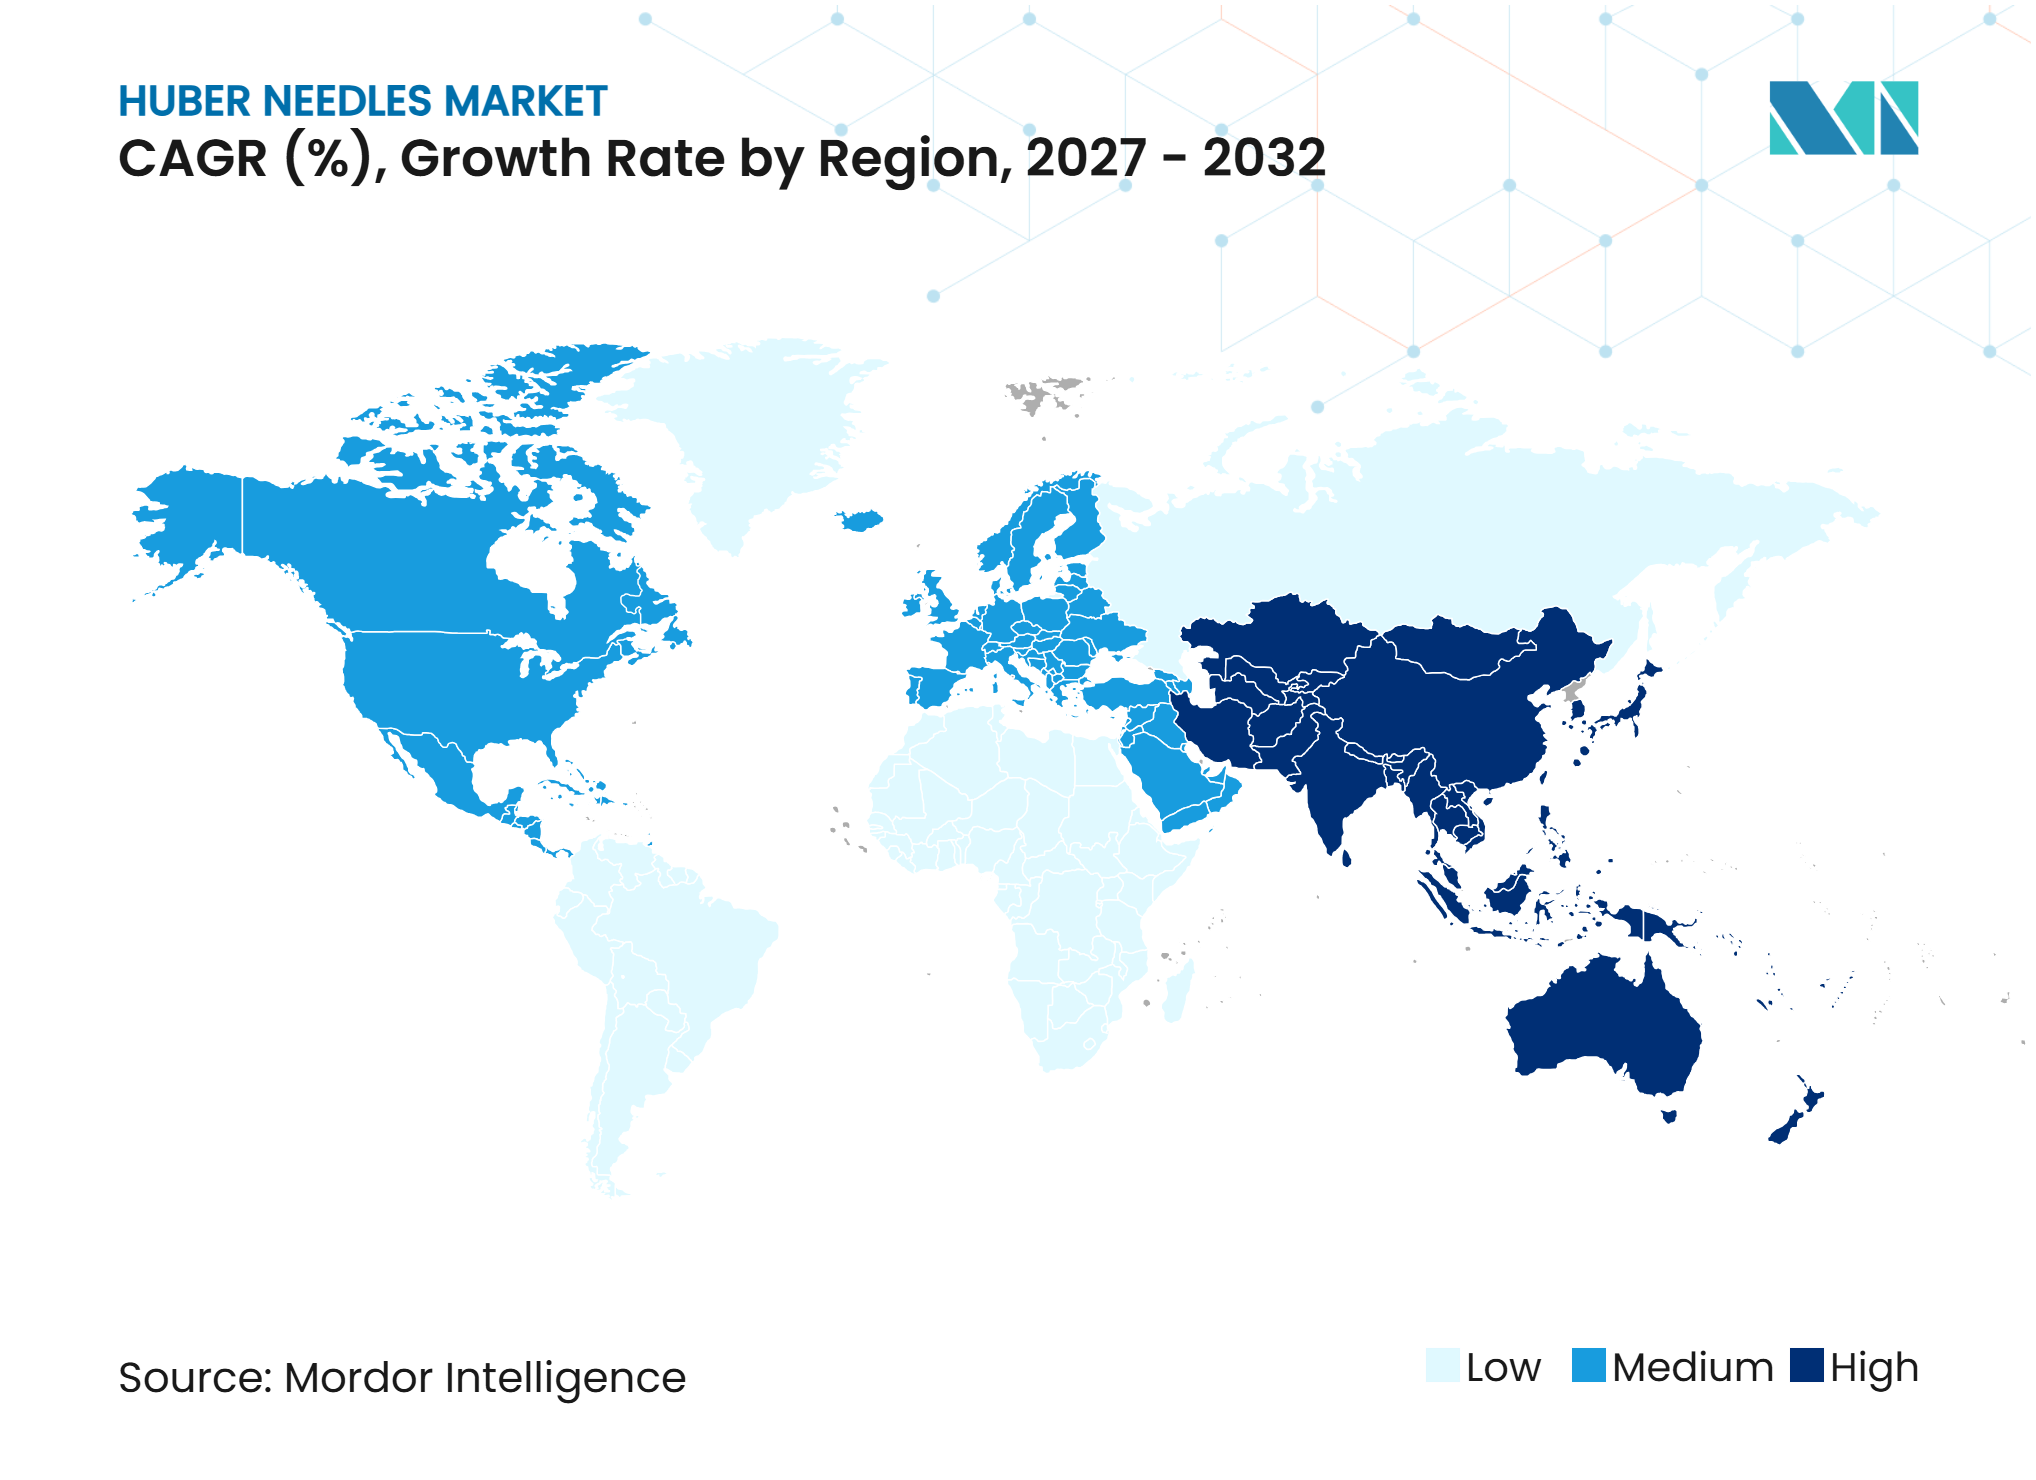
- Por geografía, América del Norte representó el 45,28% del mercado de agujas Huber en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Aumento del Tratamiento del Cáncer y Procedimientos Repetidos de Acceso al Puerto | +1.8% | Global, concentrado en América del Norte, Europa Occidental y Asia Oriental | Largo plazo (≥ 4 años) |
| Expansión de la Diálisis y las Terapias Intravenosas a Largo Plazo | +1.4% | Global, con el mayor crecimiento en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento de la Infusión Domiciliaria y la Atención Oncológica Ambulatoria | +1.0% | América del Norte y Europa Occidental son primarias, y APAC está emergiendo | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Prevención de Lesiones por Pinchazos de Aguja | +0.9% | América del Norte y la UE, con efectos secundarios en APAC y América Latina | Corto plazo (≤ 2 años) |
| Preservación del Septo del Puerto Mediante Diseños sin Núcleo | +0.7% | Global | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Compatibilidad con Inyección a Presión e Imagen | +0.5% | América del Norte y la UE, especialmente en entornos con uso intensivo de TC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Tratamiento del Cáncer y Procedimientos Repetidos de Acceso al Puerto
El tratamiento del cáncer sustenta el uso sostenido de agujas Huber porque muchos pacientes reciben varios ciclos de tratamiento a través de puertos de acceso venoso implantables. La Organización Mundial de la Salud declaró que los nuevos casos mundiales de cáncer podrían acercarse a los 35 millones anuales para 2050, tras los 20,6 millones de nuevos casos registrados en 2024.[1] La base de demanda relevante son los pacientes cuya quimioterapia o tratamiento biológico requiere acceso repetido al puerto durante un período prolongado, en lugar de la población total con un diagnóstico de cáncer. Esta distinción es importante porque la colocación del puerto está vinculada a la duración del régimen, la necesidad de un acceso venoso confiable y la decisión clínica de evitar el acceso periférico repetido. Un estudio de 2025 con 149 pacientes oncológicos encontró que el 91,4% de los procedimientos de puerto de acceso venoso totalmente implantable estuvieron libres de complicaciones, lo que respalda la confianza continua de los médicos en la administración basada en puertos.[2] Este patrón de uso repetido le otorga al mercado de agujas Huber una base de compras más estable que la de una categoría de dispositivos de capital de uso único.
Expansión de la Diálisis y las Terapias Intravenosas a Largo Plazo
La diálisis y otras terapias a largo plazo amplían el mercado de agujas Huber hacia grupos de pacientes que necesitan acceso vascular recurrente. Los pacientes con necesidades complejas de acceso vascular pueden requerir puertos implantables cuando las opciones convencionales de fístula no son adecuadas, particularmente cuando los planes de tratamiento requieren un acceso confiable a lo largo del tiempo. La conexión clínica no se limita al tratamiento en un centro de diálisis porque algunos pacientes también reciben terapias intravenosas relacionadas a través de dispositivos de acceso implantados. Un estudio de 2025 de los Institutos Nacionales de Salud encontró que el número de programas de diálisis peritoneal en instalaciones registradas en CMS aumentó de 2.157 en 2010 a 3.522 en 2021.[3]Los programas más grandes con más de 50 pacientes también aumentaron de manera desproporcionada, lo que muestra un compromiso institucional más profundo con la prestación de diálisis peritoneal. El tratamiento antibiótico a largo plazo, la nutrición parenteral y las infusiones biológicas añaden más casos de uso recurrente para el acceso al puerto. Estas necesidades clínicas respaldan una base de demanda más amplia para el mercado de agujas Huber y reducen la dependencia del tratamiento oncológico por sí solo.
Crecimiento de la Infusión Domiciliaria y la Atención Oncológica Ambulatoria
La infusión domiciliaria y la atención ambulatoria desplazan la adquisición de agujas Huber hacia proveedores fuera de los formularios hospitalarios tradicionales. La Asociación Nacional de Infusión Domiciliaria estimó que más de 3,2 millones de pacientes reciben terapia de infusión domiciliaria cada año en los Estados Unidos. Este entorno puede cambiar el proceso de selección porque la adquisición no siempre está dirigida por un gran comité de análisis de valor hospitalario ni vinculada a un contrato de hospitalización a nivel de sistema. Las agencias independientes de atencin domiciliaria y los centros de infusión ambulatoria a menudo enfatizan la activación sencilla, el tiempo de permanencia prolongado, la confirmación visual clara y un perfil de dispositivo compacto que el personal pueda gestionar de manera consistente. Las políticas de pago neutral por sitio también están trasladando parte de la actividad de infusión a entornos ambulatorios de menor costo. Este cambio crea puntos de acceso adicionales para los proveedores en el mercado de agujas Huber, aunque los requisitos de adquisición varían según el entorno de atención y la capacidad del proveedor.
Requisitos más Estrictos de Prevención de Lesiones por Pinchazos de Aguja
Los requisitos de prevención de lesiones por pinchazos de aguja respaldan la adopción de agujas Huber con ingeniería de seguridad en entornos de atención regulados. Los Centros para el Control y la Prevención de Enfermedades estimaron que el personal hospitalario en los Estados Unidos sufre 385.000 lesiones por pinchazos de aguja anualmente y declararon que entre el 62% y el 88% son prevenibles mediante dispositivos con ingeniería de seguridad. La OSHA exige a los empleadores que identifiquen, evalúen y utilicen dispositivos médicos más seguros bajo su Norma sobre Patógenos de Transmisión Sanguínea. Estos requisitos hacen que las características de seguridad sean parte de la línea base de adquisición para muchos hospitales, en lugar de una característica premium opcional que puede eliminarse cuando los presupuestos son limitados. El cumplimiento es más sólido en entornos hospitalarios que en algunos entornos de atención domiciliaria, donde el costo del dispositivo puede tener mayor peso y el monitoreo formal puede ser menos consistente. El resultado es un entorno de compras dividido en el que los proveedores de seguridad establecidos siguen siendo más fuertes en los canales institucionales, mientras que las alternativas de menor costo tienen espacio en sitios alternativos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Riesgos de Infección, Extravasación y Complicaciones Relacionadas con el Puerto | -1.5% | Global | Largo plazo (≥ 4 años) |
| Precios Premium de los Dispositivos con Ingeniería de Seguridad | -1.2% | Mercados emergentes en APAC excluyendo Japón, América Latina y MEA | Mediano plazo (2-4 años) |
| Sensibilidad a la Técnica y Formación Desigual de los Médicos | -0.8% | Global, concentrado en mercados emergentes y entornos de atención domiciliaria | Mediano plazo (2-4 años) |
| Estandarización Limitada de la Compatibilidad de Puerto, Aguja y Presión | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Infección, Extravasación y Complicaciones Relacionadas con el Puerto
Las complicaciones vinculadas a los puertos implantables pueden ralentizar el uso de la terapia basada en puertos y limitar los volúmenes de agujas Huber. Un estudio de 2025 con 471 pacientes con cáncer de mama encontró que el 23,9% experimentó al menos 1 complicación con un puerto de acceso totalmente implantable. La infección, la trombosis, la extravasación y la malposición del catéter requieren revisión clínica y pueden afectar la confianza en los protocolos de acceso al puerto. Estos resultados también pueden llevar a las instituciones a examinar las técnicas de acceso, la formación del personal, la gestión del tiempo de permanencia y el diseño del sistema de agujas utilizado. La extravasación es particularmente sensible porque puede estar asociada con el desplazamiento de la aguja o un acceso inadecuado. Hay orientación disponible sobre el tiempo de permanencia, la técnica y la evaluación del sitio, pero la variación en la adherencia clínica hace que la gestión de complicaciones sea importante para los proveedores y los prestadores de atención. Esto mantiene el diseño del dispositivo y la educación clínica estrechamente vinculados a la adopción continua en el mercado de agujas Huber.
Precios Premium de los Dispositivos con Ingeniería de Seguridad
Las agujas Huber con ingeniería de seguridad cuestan más por unidad que los productos convencionales sin núcleo, lo que restringe la adopción en entornos sensibles a los costos. La diferencia de precio es más visible cuando un proveedor de atención médica compara el costo de un mecanismo de seguridad con un producto convencional en una decisión de adquisición de alto volumen. Las licitaciones públicas en regiones emergentes pueden poner un fuerte énfasis en los precios unitarios y las compras de alto volumen. Esta presión es más relevante donde los sistemas de salud compran dispositivos médicos de uso común a través de adquisiciones centralizadas y tienen una flexibilidad limitada para pagar por características adicionales. Los actores establecidos, por lo tanto, dependen más de la integración de kits, el apoyo al flujo de trabajo y las relaciones de formulario establecidas que de defender un precio premium solo por la aguja. Esto deja a los proveedores la tarea de demostrar valor a través del flujo de trabajo clínico más amplio en lugar de a través de una comparación de precios de un solo dispositivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
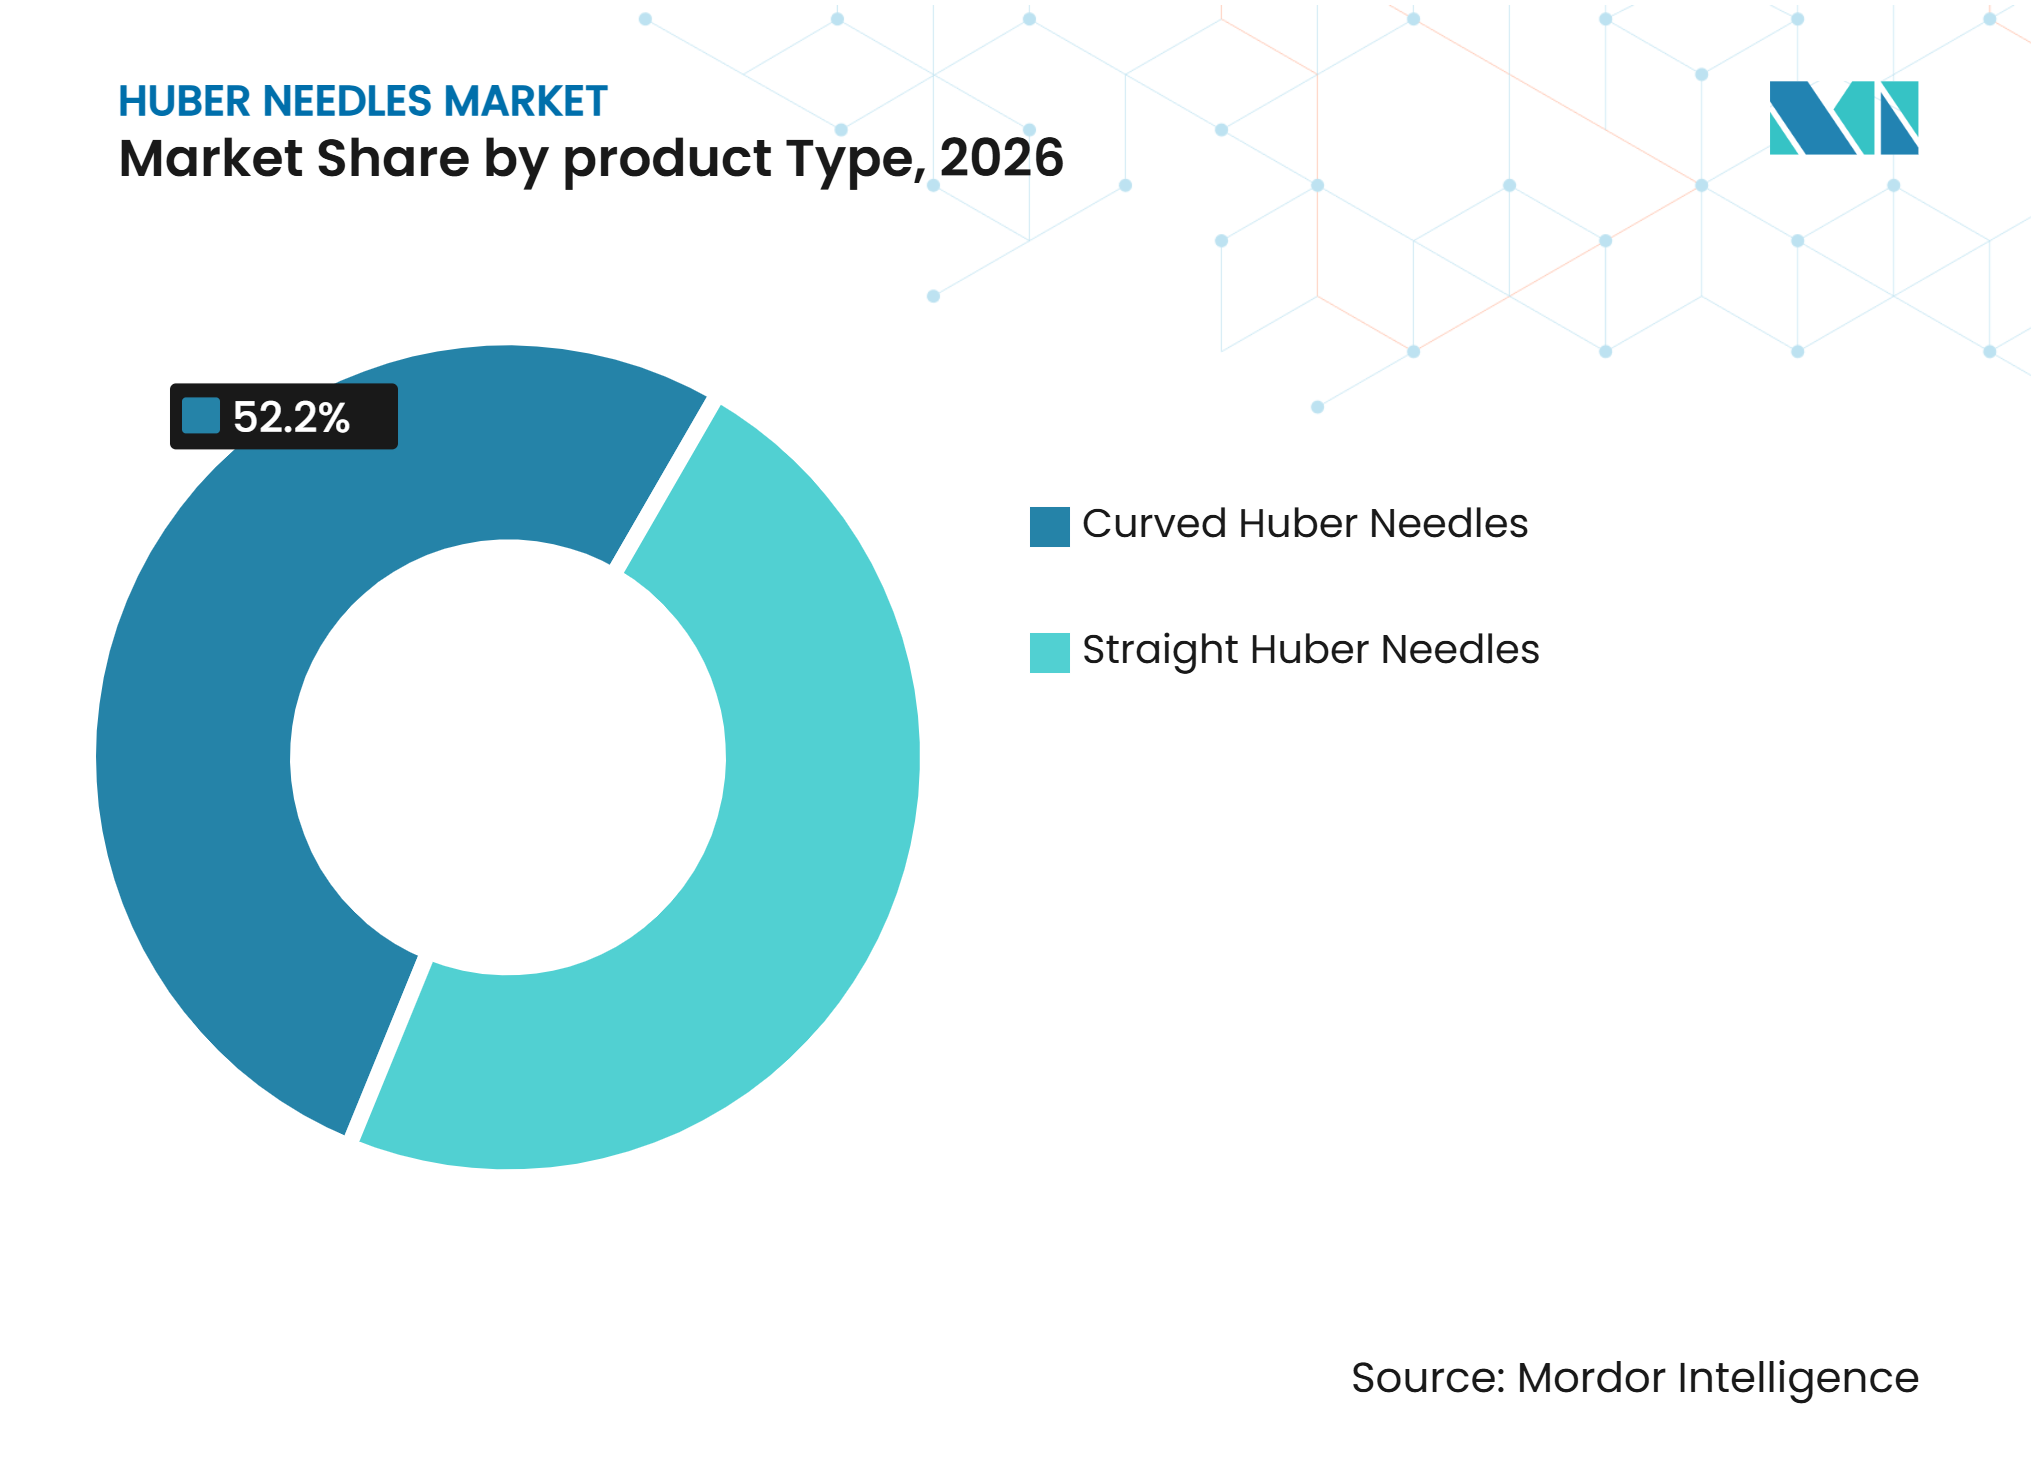
Los Diseños Curvos Mantienen el Liderazgo Mientras las Agujas Rectas Ganan Terreno por Compatibilidad TécnicaLas agujas Huber curvas representaron el 52,15% de la demanda de productos en 2026, lo que les otorga la posición líder en el tamaño del mercado de agujas Huber por tipo de producto. Su geometría de 90 grados favorece la colocación estable contra la pared torácica durante el acceso al puerto oncológico y puede ayudar a mantener la posición prevista mientras el paciente se mueve durante el tratamiento. Los productos curvos siguen siendo los establecidos en entornos de quimioterapia donde la colocación segura durante el tiempo de permanencia es importante. Su participación continua refleja el valor de un formato que respalda la práctica establecida de acceso al puerto a lo largo de visitas de tratamiento repetidas.
Se prevé que las agujas Huber rectas crezcan a una CAGR del 7,22% hasta 2032, lo que es más rápido que la categoría general. Su perfil más bajo se adapta a los entornos ambulatorios y puede respaldar los flujos de trabajo de inyección a presión de TC, donde la compatibilidad entre el puerto, el conjunto de agujas, el tubo y el procedimiento de imagen es importante. Una evaluación de 2025 de 4 sistemas de seguridad comerciales identificó diferencias en el tiempo de activación, el uso con una sola mano y la activación correcta, lo que demuestra que la ejecución del diseño sigue siendo importante. Estos desarrollos muestran que la compatibilidad técnica sigue siendo un punto central de diferenciación dentro de la industria de agujas Huber.


Por Aplicación:
El Tratamiento Oncológico IV Lidera Mientras la Diálisis Amplía la Base de DemandaEl tratamiento oncológico IV representó el 39,63% de la demanda por aplicación en 2026, lo que representa la mayor participación del tamaño del mercado de agujas Huber por aplicación. La quimioterapia de múltiples ciclos crea eventos repetidos de acceso al puerto a lo largo del tratamiento y hace que el acceso confiable sea importante en cada administración programada. La continuidad del tratamiento establece los flujos de trabajo oncológicos y el amplio acceso a los servicios de infusión, lo que ayuda a mantener la terapia contra el cáncer en el centro de la demanda por aplicación.
Se espera que la diálisis crezca a una CAGR del 7,86% hasta 2032, lo que la convierte en la aplicación de más rápido crecimiento. La expansión del programa de diálisis peritoneal y el difícil acceso vascular respaldan esta demanda, mientras que los requisitos de atención a largo plazo pueden extender el período en que se necesitan suministros de acceso. Estos usos dependen de diferentes entornos de proveedores y vías de pacientes, lo que hace que la categoría esté menos estrechamente vinculada a un único departamento hospitalario.
Por Usuario Final:
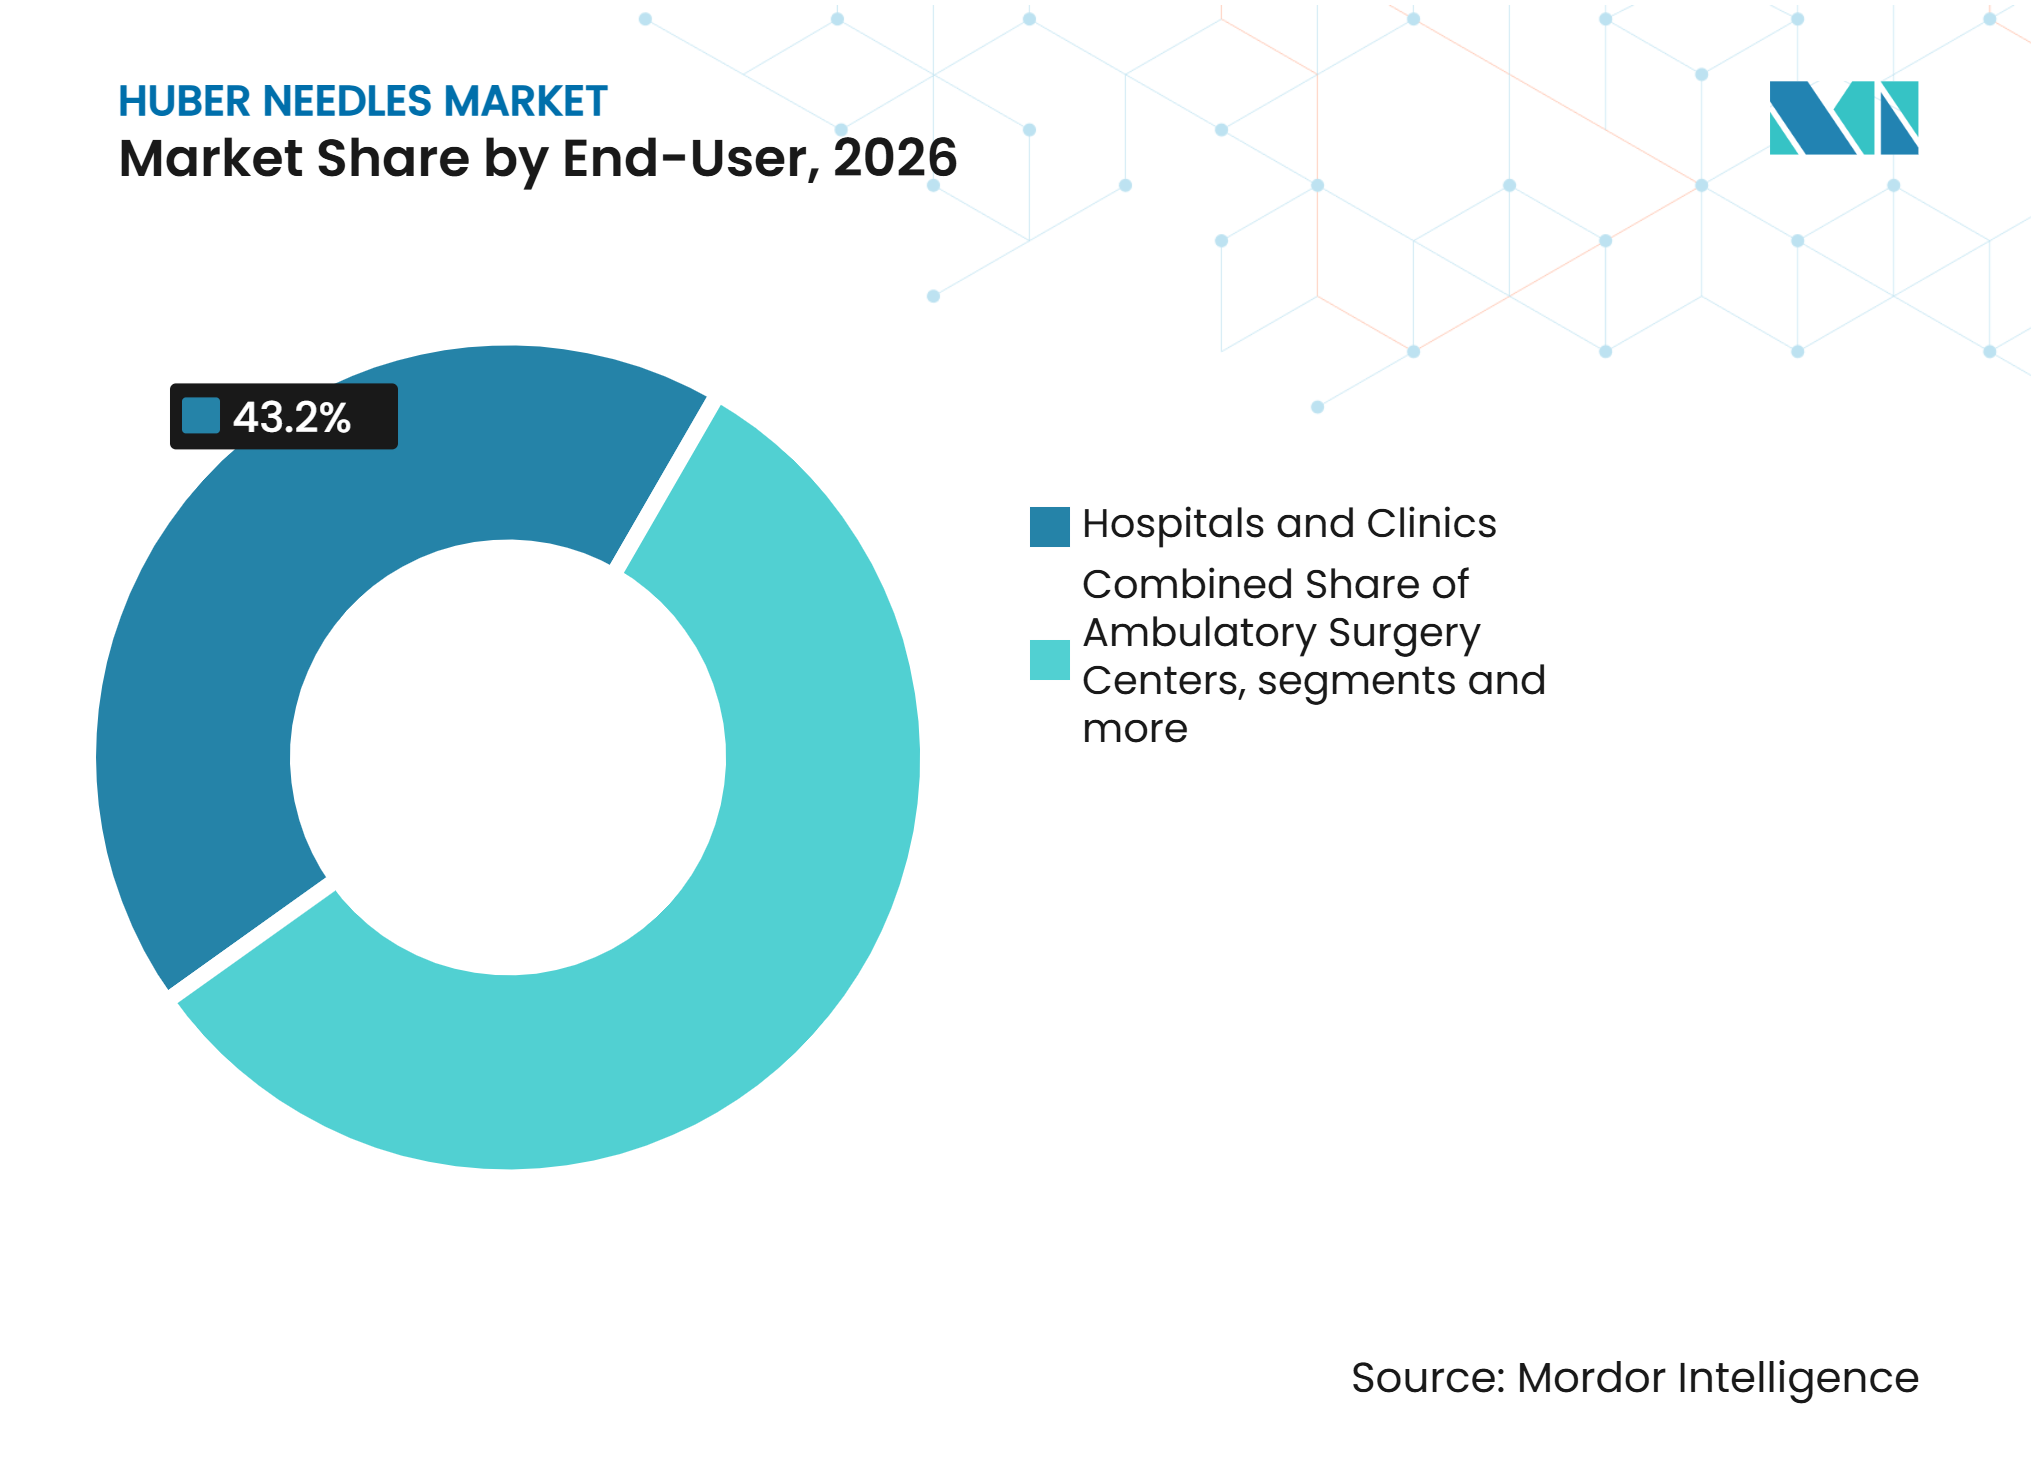
Los Hospitales y Clínicas Lideran Mientras la Atención Ambulatoria Crece Más RápidoLos hospitales y clínicas representaron el 43,22% de la demanda por usuario final en 2026, la mayor participación del mercado de agujas Huber entre los entornos de atención. Estas instalaciones gestionan una gran parte de la administración de quimioterapia, el acceso para diálisis y los protocolos de infusión en ensayos clínicos, lo que concentra el volumen de pedidos en canales institucionales establecidos. Los comités de análisis de valor evalúan las características de seguridad, la integración de kits, la documentación de cumplimiento, los precios y la adecuación práctica con las rutinas de enfermería actuales antes de establecer los formularios. Este entorno otorga a los proveedores con amplias carteras de acceso al puerto una clara ventaja cuando los hospitales desean productos consistentes en múltiples áreas de tratamiento.
Se proyecta que los centros de cirugía ambulatoria crezcan a una CAGR del 6,72% hasta 2032. Su expansión sigue el movimiento continuo de la actividad de infusión hacia sitios ambulatorios independientes, donde los menores gastos generales pueden afectar la prestación de atención y las decisiones de adquisición. La atención domiciliaria también contribuye a una demanda creciente a través de la nutrición parenteral, la quimioterapia ambulatoria y el tratamiento antibiótico a largo plazo. Por lo tanto, los proveedores pueden dar mayor valor a los productos que son fáciles de usar de manera consistente fuera de la estructura de personal y apoyo de un hospital.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 45,28% de la participación del mercado de agujas Huber en 2026, respaldada por redes de tratamiento oncológico establecidas, uso extensivo de puertos implantables y sistemas de adquisición maduros para dispositivos con ingeniería de seguridad. Los requisitos de seguridad de la OSHA refuerzan la adquisición de productos con ingeniería de seguridad en las instalaciones de atención médica de los Estados Unidos porque los empleadores deben evaluar e implementar dispositivos médicos más seguros. La región también tiene una gran población con enfermedad renal en etapa terminal cubierta por Medicare, lo que respalda las necesidades continuas de acceso vascular cuando las opciones de acceso convencionales son limitadas y crea otra vía clínica para el uso repetido del dispositivo. Los sistemas de formulario de Canadá respaldan la adquisición estandarizada de dispositivos de seguridad, mientras que el sistema público y privado dividido de México puede hacer que la adquisición pública sea más sensible al precio. Estos factores sostienen el liderazgo de la región al tiempo que crean condiciones de compra distintas en sus sistemas nacionales de atención médica y modelos de prestación de atención.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,36% hasta 2032, la tasa regional más alta en el mercado de agujas Huber. China, India y Corea del Sur están ampliando la capacidad de tratamiento de diálisis y oncología, y estos cambios respaldan una mayor actividad de acceso al puerto de forma recurrente a medida que los pacientes avanzan en largos programas de tratamiento. Japón, Corea del Sur y Australia tienen sistemas regulatorios alineados con los requisitos de la FDA y CE, mientras que India y el Sudeste Asiático requieren ofertas competitivas en precio y ofrecen oportunidades crecientes para los proveedores regionales. Los fabricantes con sede en China que han obtenido autorizaciones de la FDA también pueden atender la demanda interna con productos que ejercen presión sobre los precios premium y dificultan el posicionamiento de precios para los proveedores extranjeros.
Europa, América del Sur, Oriente Medio y África
Europa se beneficia de los requisitos de seguridad para objetos cortopunzantes que crean una necesidad básica de dispositivos de acceso con ingeniería de seguridad, respaldada por redes establecidas de atención oncológica y renal en Alemania, Francia y el Reino Unido. Las compras basadas en formularios en estos sistemas pueden favorecer productos estandarizados que respalden las prácticas de enfermería comunes en los sitios hospitalarios y simplifiquen la gestión de los suministros recurrentes de acceso al puerto. Vygon ha promovido su aguja Huber con tecnología de Sistema de Presión Positiva en hospitales europeos, citando la prevención del reflujo de sangre en hasta el 82,8% de los casos. América del Sur, Oriente Medio y África siguen siendo oportunidades emergentes porque la implantación de puertos sigue siendo menor y la adquisición está orientada al precio. Sin embargo, el aumento de Brasil en los procedimientos de catéter venoso central a largo plazo apunta a una necesidad en desarrollo de acceso repetido al puerto.
Panorama Competitivo
Concentración del Mercado
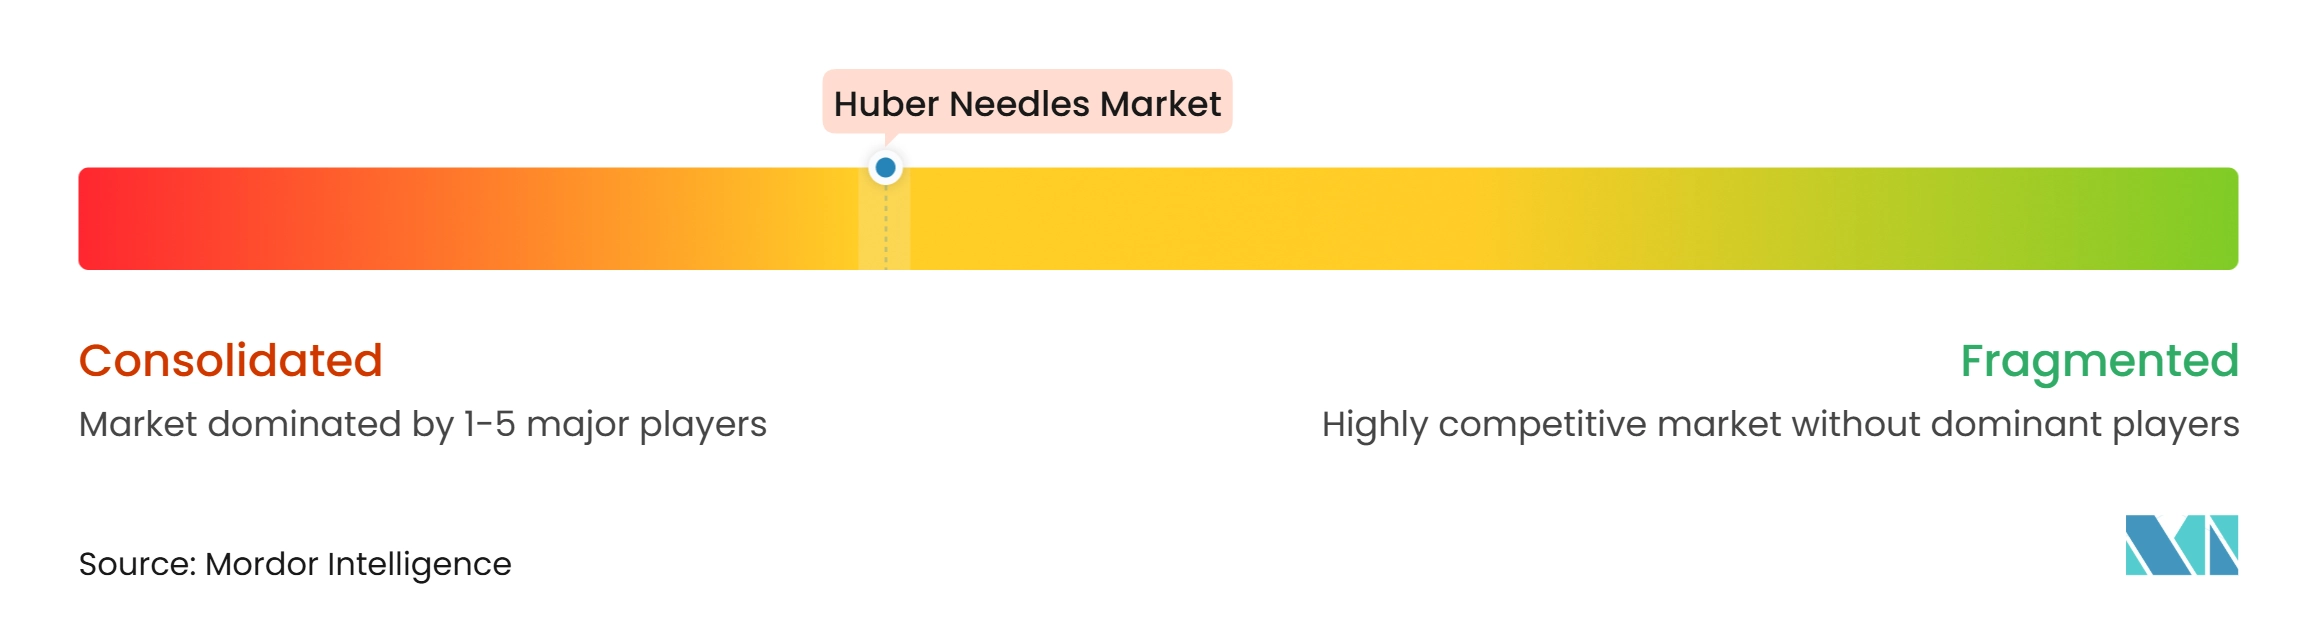
El mercado de agujas Huber está moderadamente consolidado, con BD a través de Bard Access Systems, B. Braun, Teleflex, ICU Medical y Vygon manteniendo posiciones sólidas en los volúmenes de agujas de seguridad especificados por los hospitales. Estos proveedores compiten a través de sistemas de acceso al puerto en lugar de solo a través del precio de la aguja, lo que refleja cómo los hospitales evalúan un flujo de trabajo clínico completo en lugar de un único artículo desechable. Sus ofertas pueden combinar la aguja con materiales de preparación estéril, apósitos, conjuntos de extensión y formación clínica, creando un protocolo común para los médicos que gestionan puertos implantados. Este enfoque aumenta los costos de cambio para los hospitales que han estandarizado sus procedimientos en torno a un único flujo de trabajo, y puede dificultar los cambios de productos en varios departamentos. También hace que la calidad del servicio, la fiabilidad del suministro y el cumplimiento del formulario sean consideraciones de compra centrales para el mercado de agujas Huber.
El Sistema de Acceso al Puerto AllPoints de BD ilustra el enfoque integrado, combinando el Conjunto de Agujas Huber SafeStep con apósitos antimicrobianos GuardIVa, sitios Y de acceso sin aguja NAC y paños de campo estéril en una única configuración de adquisición. PFM Medical recibió autorización para la Aguja Huber de Seguridad JetCan Pro en mayo de 2025, añadiendo otro dispositivo de activación pasiva calificado para inyección a presión de hasta 325 psi. Estas acciones muestran que la capacidad en acceso vascular, seguridad y terapia compatible con imagen sigue siendo importante para los principales proveedores.
Promisemed Hangzhou Meditech, Jiangsu Caina Medical y Anhui Tiankang Medical están ampliando su posición regulatoria y su alcance de distribución, particularmente en regiones donde las licitaciones dan gran peso tanto al precio como al cumplimiento. Promisemed recibió 2 autorizaciones de la FDA durante 2024 y 2025, lo que respalda la participación en licitaciones de acceso al puerto de mayor especificación y demuestra un movimiento deliberado hacia categorías de productos regulados. Los proveedores regionales son más competitivos donde las licitaciones dan mayor peso al precio y la paridad regulatoria, mientras que los proveedores establecidos pueden depender de una integración de formulario más profunda en América del Norte y Europa. La presión competitiva es, por lo tanto, más fuerte en el Sudeste Asiático y Oriente Medio, donde las compensaciones entre volumen y precio pueden favorecer a los nuevos participantes.
Líderes de la Industria de Agujas Huber
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
ICU Medical, Inc.
-
Vygon SAS
-
AngioDynamics, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agujas Huber Empresas cubiertas en este informe
- Amecath Medical Technologies
- AngioDynamics
- Anhui Tiankang Medical Technology Co., Ltd.
- Argon Medical Devices
- B. Braun
- Baxter
- Beckton Dickinson
- Cook Group
- EXELINT International, Co.
- ICU Medical
- Jiangsu Caina Medical Co., Ltd.
- Medtronic
- Ningbo Jumbo Medical Instrument Co., Ltd.
- Nipro
- Polymedicure Limited
- Promisemed Hangzhou Meditech Co., Ltd.
- Smiths Group
- Teleflex
- Terumo
- Vygon
Desarrollos recientes de la industria en Mercado de Agujas Huber
- Julio de 2026: Portal Access Inc. recibió la autorización FDA 510(k) K260916 para el Puerto Implantable Inyectable a Presión FLEXI-PORT, un puerto con vástago de titanio y bloqueo PEEK compatible con el acceso de agujas Huber sin núcleo y que admite inyección a presión a 5 mL/s. La creciente base instalada de puertos inyectables a presión amplía directamente el volumen direccionable para agujas Huber de alta presión en centros de infusión integrados con TC.
- Noviembre de 2025: Sb-Kawasumi Laboratories, Inc. recibió la autorización FDA 510(k) K252355 para el CONJUNTO DE INFUSIÓN DE ACCESO AL PUERTO K-SHIELD Advantage con Tubo de Alta Presión, añadiendo un nuevo competidor con ingeniería de seguridad al mercado hospitalario de los Estados Unidos para el acceso al puerto y reforzando la tendencia hacia conjuntos de agujas de infusión calificados para alta presión.
- Mayo de 2025: Pfm Medical, Inc. recibió la autorización FDA 510(k) K242763 para la Aguja Huber de Seguridad JetCan Pro, un dispositivo de seguridad de activación pasiva compatible con inyección a presión de hasta 325 psi en pacientes pediátricos y adultos, lo que marca una expansión significativa de la presencia regulatoria de PFM Medical en los Estados Unidos y amplía el campo competitivo en agujas Huber de seguridad de alta presión.
Alcance del Informe Global del Mercado de Agujas Huber
Según el alcance del informe, el mercado de agujas Huber se refiere a agujas médicas especializadas diseñadas con una punta sin núcleo que evita daños en los puertos implantados durante el acceso repetido. Estas agujas se utilizan ampliamente en quimioterapia, nutrición parenteral y administración de medicamentos a largo plazo, garantizando una infusión segura al tiempo que minimizan la degradación del puerto y las molestias del paciente.
El mercado de agujas Huber está segmentado por tipo de producto, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en agujas Huber curvas y agujas Huber rectas. Por aplicación, el mercado está segmentado en tratamiento oncológico IV, diálisis, transfusión de sangre, nutrición parenteral domiciliaria y otras aplicaciones. Por usuario final, el mercado está segmentado en hospitales y clínicas, centros de cirugía ambulatoria, entornos de atención domiciliaria y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y el Resto del Mundo. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Agujas Huber Curvas |
| Agujas Huber Rectas |
| Tratamiento Oncológico IV |
| Diálisis |
| Transfusión de Sangre |
| Nutrición Parenteral Domiciliaria |
| Otras Aplicaciones |
| Hospitales y Clínicas |
| Centros de Cirugía Ambulatoria |
| Entornos de Atención Domiciliaria |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tipo de Producto | Agujas Huber Curvas | |
| Agujas Huber Rectas | ||
| Por Aplicación | Tratamiento Oncológico IV | |
| Diálisis | ||
| Transfusión de Sangre | ||
| Nutrición Parenteral Domiciliaria | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Cirugía Ambulatoria | ||
| Entornos de Atención Domiciliaria | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de agujas Huber?
Se espera que el mercado crezca de 53,18 millones de USD en 2026 a 55,87 millones de USD en 2027, y que alcance los 75,17 millones de USD para 2032, a una CAGR del 6,11%, debido al acceso repetido al puerto en el tratamiento del cáncer, que impulsa la demanda, con uso adicional en diálisis, terapia IV a largo plazo, infusión domiciliaria y atención ambulatoria.
¿Qué tipo de aguja Huber está creciendo más rápido?
Se prevé que las agujas Huber rectas crezcan a una CAGR del 7,22% hasta 2032, respaldadas por su perfil compacto y su compatibilidad con los flujos de trabajo relacionados con la imagen.
¿Qué aplicación utiliza más agujas Huber?
El tratamiento oncológico IV lideró la demanda por aplicación con una participación del 39,63% en 2026 porque la quimioterapia a menudo requiere acceso repetido al puerto durante períodos de tratamiento prolongados.
¿Qué región se está expandiendo más rápido en la demanda de agujas Huber?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,36% hasta 2032 a medida que la capacidad de tratamiento oncológico y de diálisis se expande en los principales países.