
Taille et Part du Marché des Aiguilles de Huber
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 55.87 Millions de dollars américains |
| Taille du Marché (2032) | 75.17 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Aiguilles de Huber par Mordor Intelligence
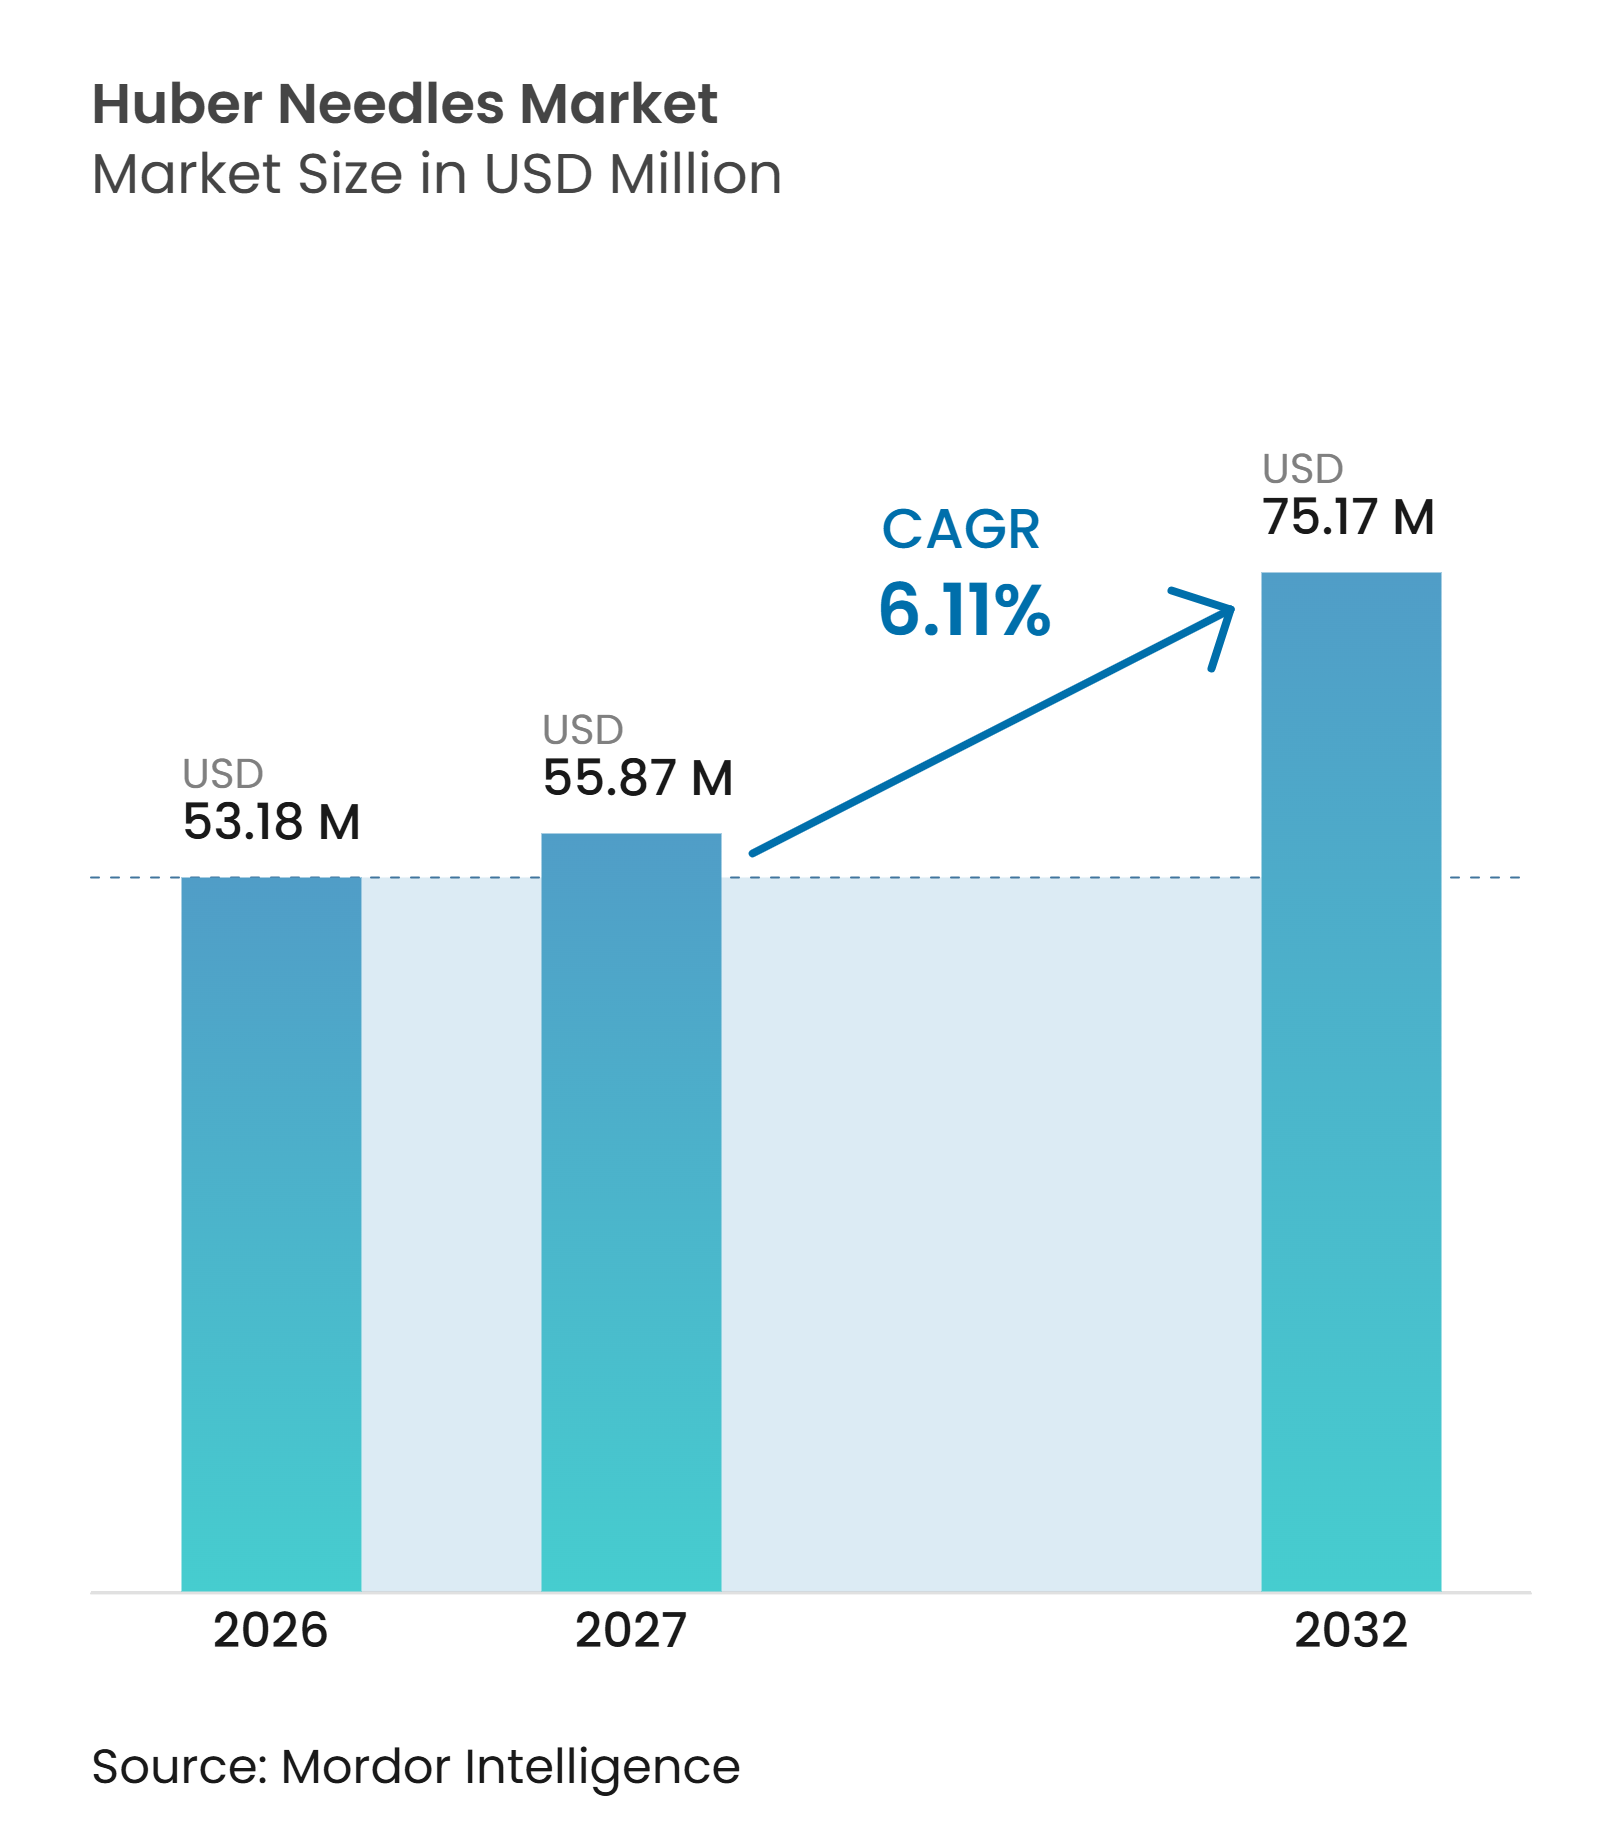
La taille du Marché des Aiguilles de Huber devrait passer de 53,18 millions USD en 2026 à 55,87 millions USD en 2027 et atteindre 75,17 millions USD d'ici 2032 à un CAGR de 6,11 % sur la période 2027-2032.
Le marché des aiguilles de Huber bénéficie d'une utilisation récurrente car chaque port vasculaire implanté nécessite un accès répété lors du traitement, de la maintenance et de l'évaluation tout au long de la période pendant laquelle le dispositif reste en service. Les soins oncologiques demeurent la principale source de demande, les diagnostics mondiaux de cancer ayant atteint 20,6 millions en 2024 et devant atteindre 35 millions par an d'ici 2050. La croissance de la dialyse, du traitement intraveineux à long terme, de la perfusion à domicile et des soins oncologiques ambulatoires élargit la demande au-delà de la chimiothérapie hospitalière et expose les fournisseurs à plusieurs canaux d'approvisionnement distincts. Les fournisseurs répondent avec des mécanismes de sécurité, une activation simplifiée et une compatibilité avec l'injection sous pression qui s'adaptent aux flux de travail cliniques en évolution et tiennent compte des différences entre les soins hospitaliers et les soins en sites alternatifs. La concurrence dépend de plus en plus des kits d'accès intégrés, du soutien clinique et des accréditations réglementaires plutôt que du seul prix des aiguilles, en particulier lorsque les prestataires recherchent une cohérence dans les procédures d'accès aux ports.
Points Clés du Rapport
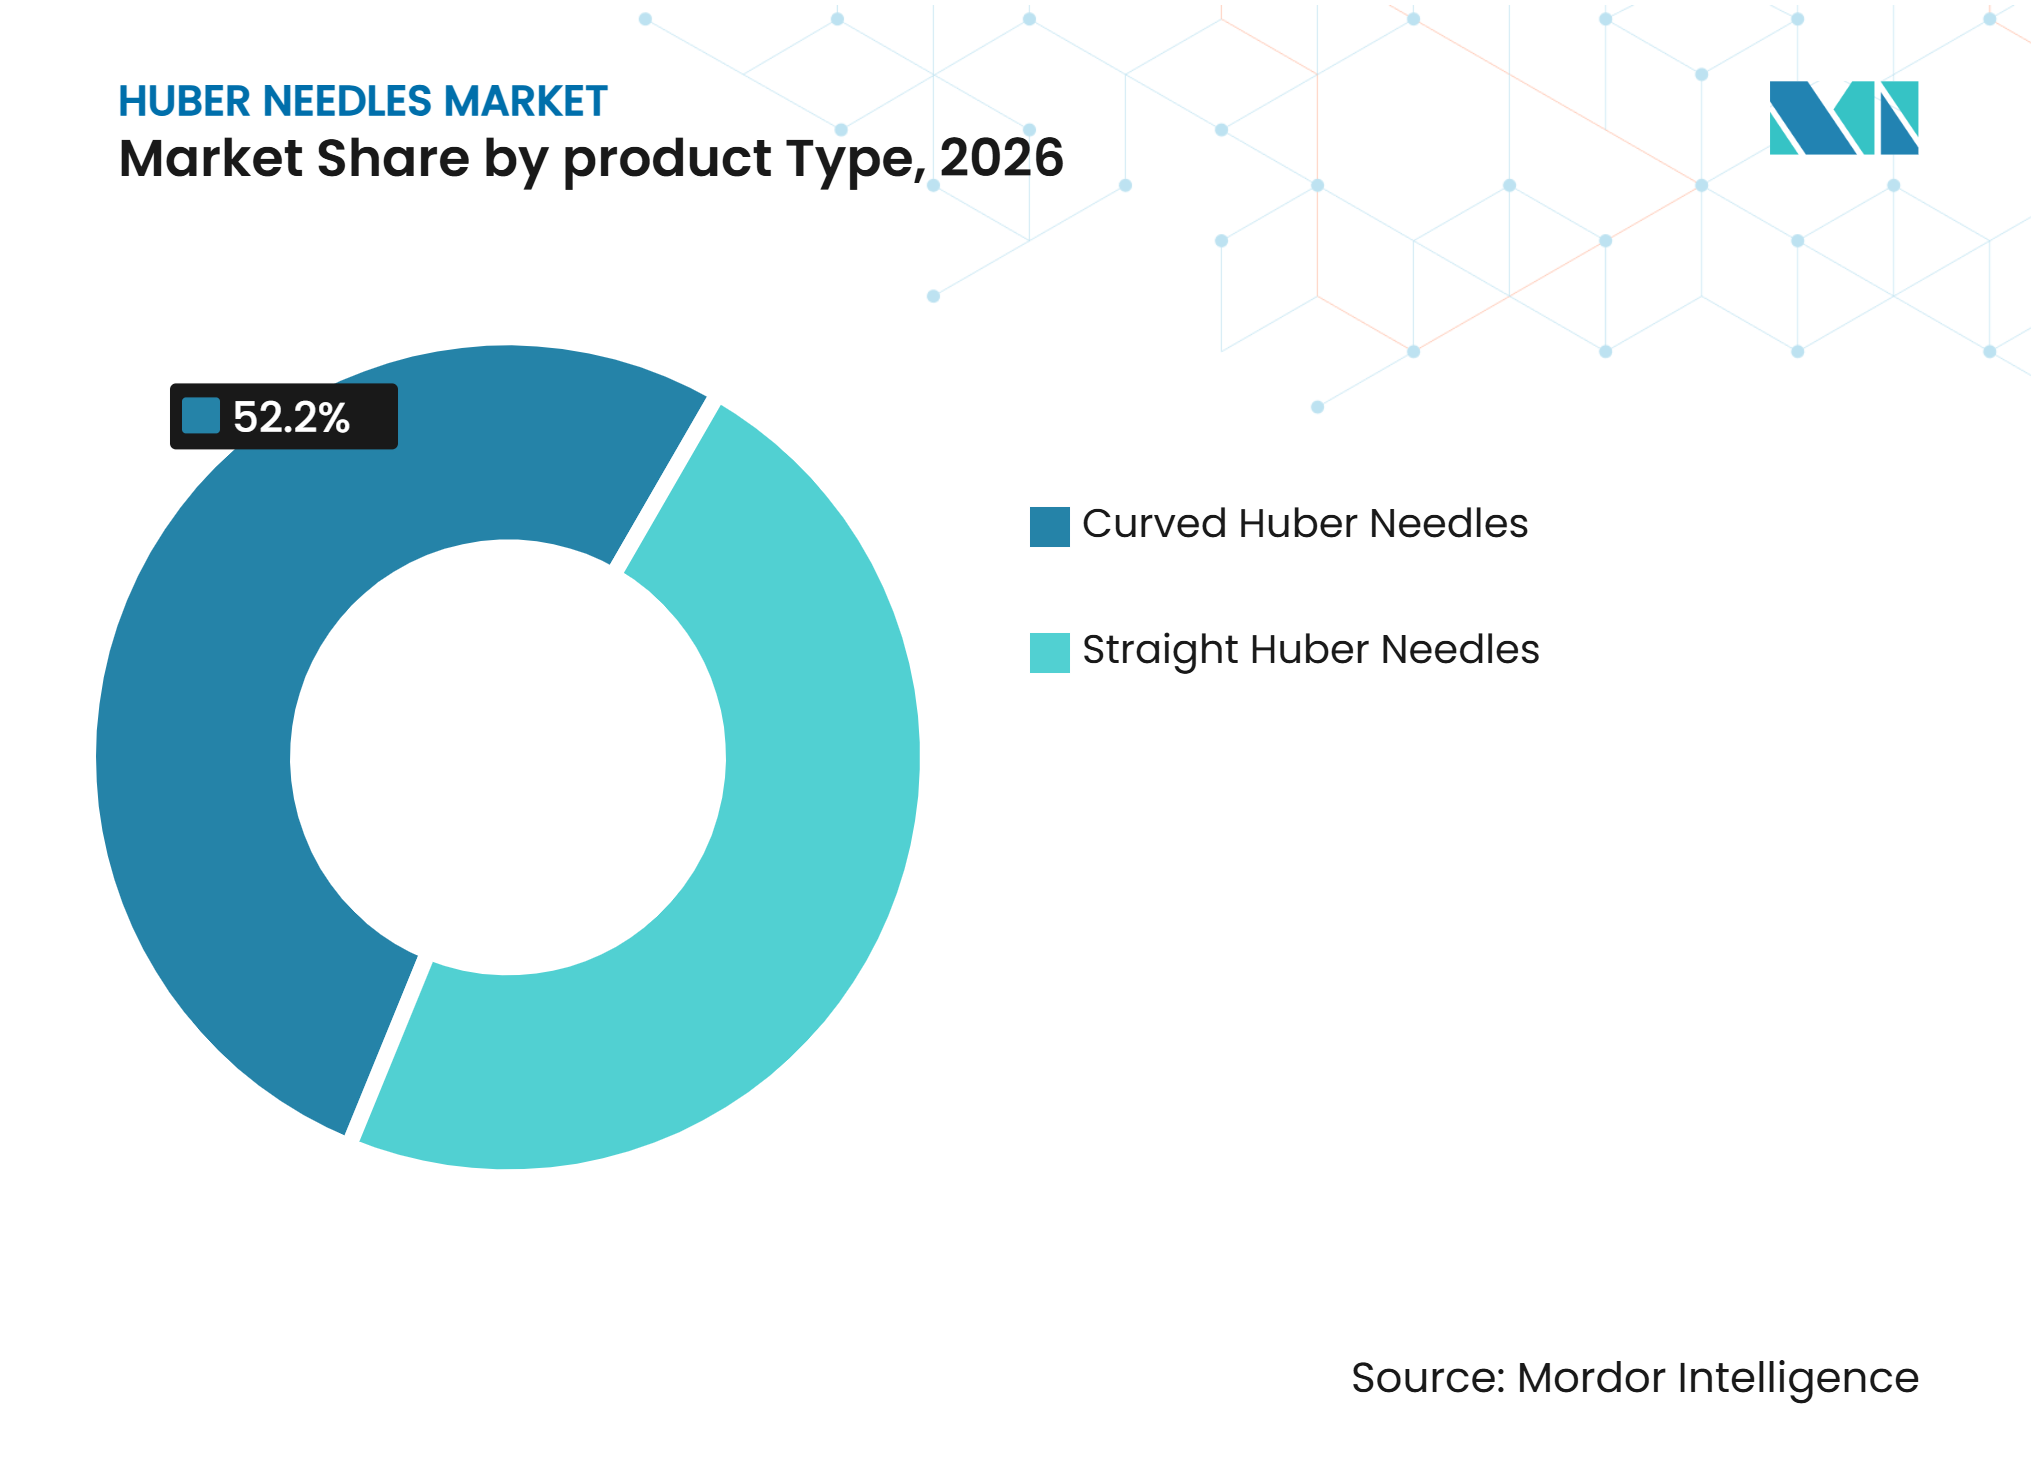
- Par type de produit, les aiguilles de Huber courbes détenaient 52,15 % de la part du marché des aiguilles de Huber en 2026, tandis que les aiguilles de Huber droites devraient croître à un CAGR de 7,22 % jusqu'en 2032.
- Par application, le traitement du cancer par IV représentait 39,63 % du marché des aiguilles de Huber en 2026, tandis que la dialyse devrait croître à un CAGR de 7,86 % jusqu'en 2032.
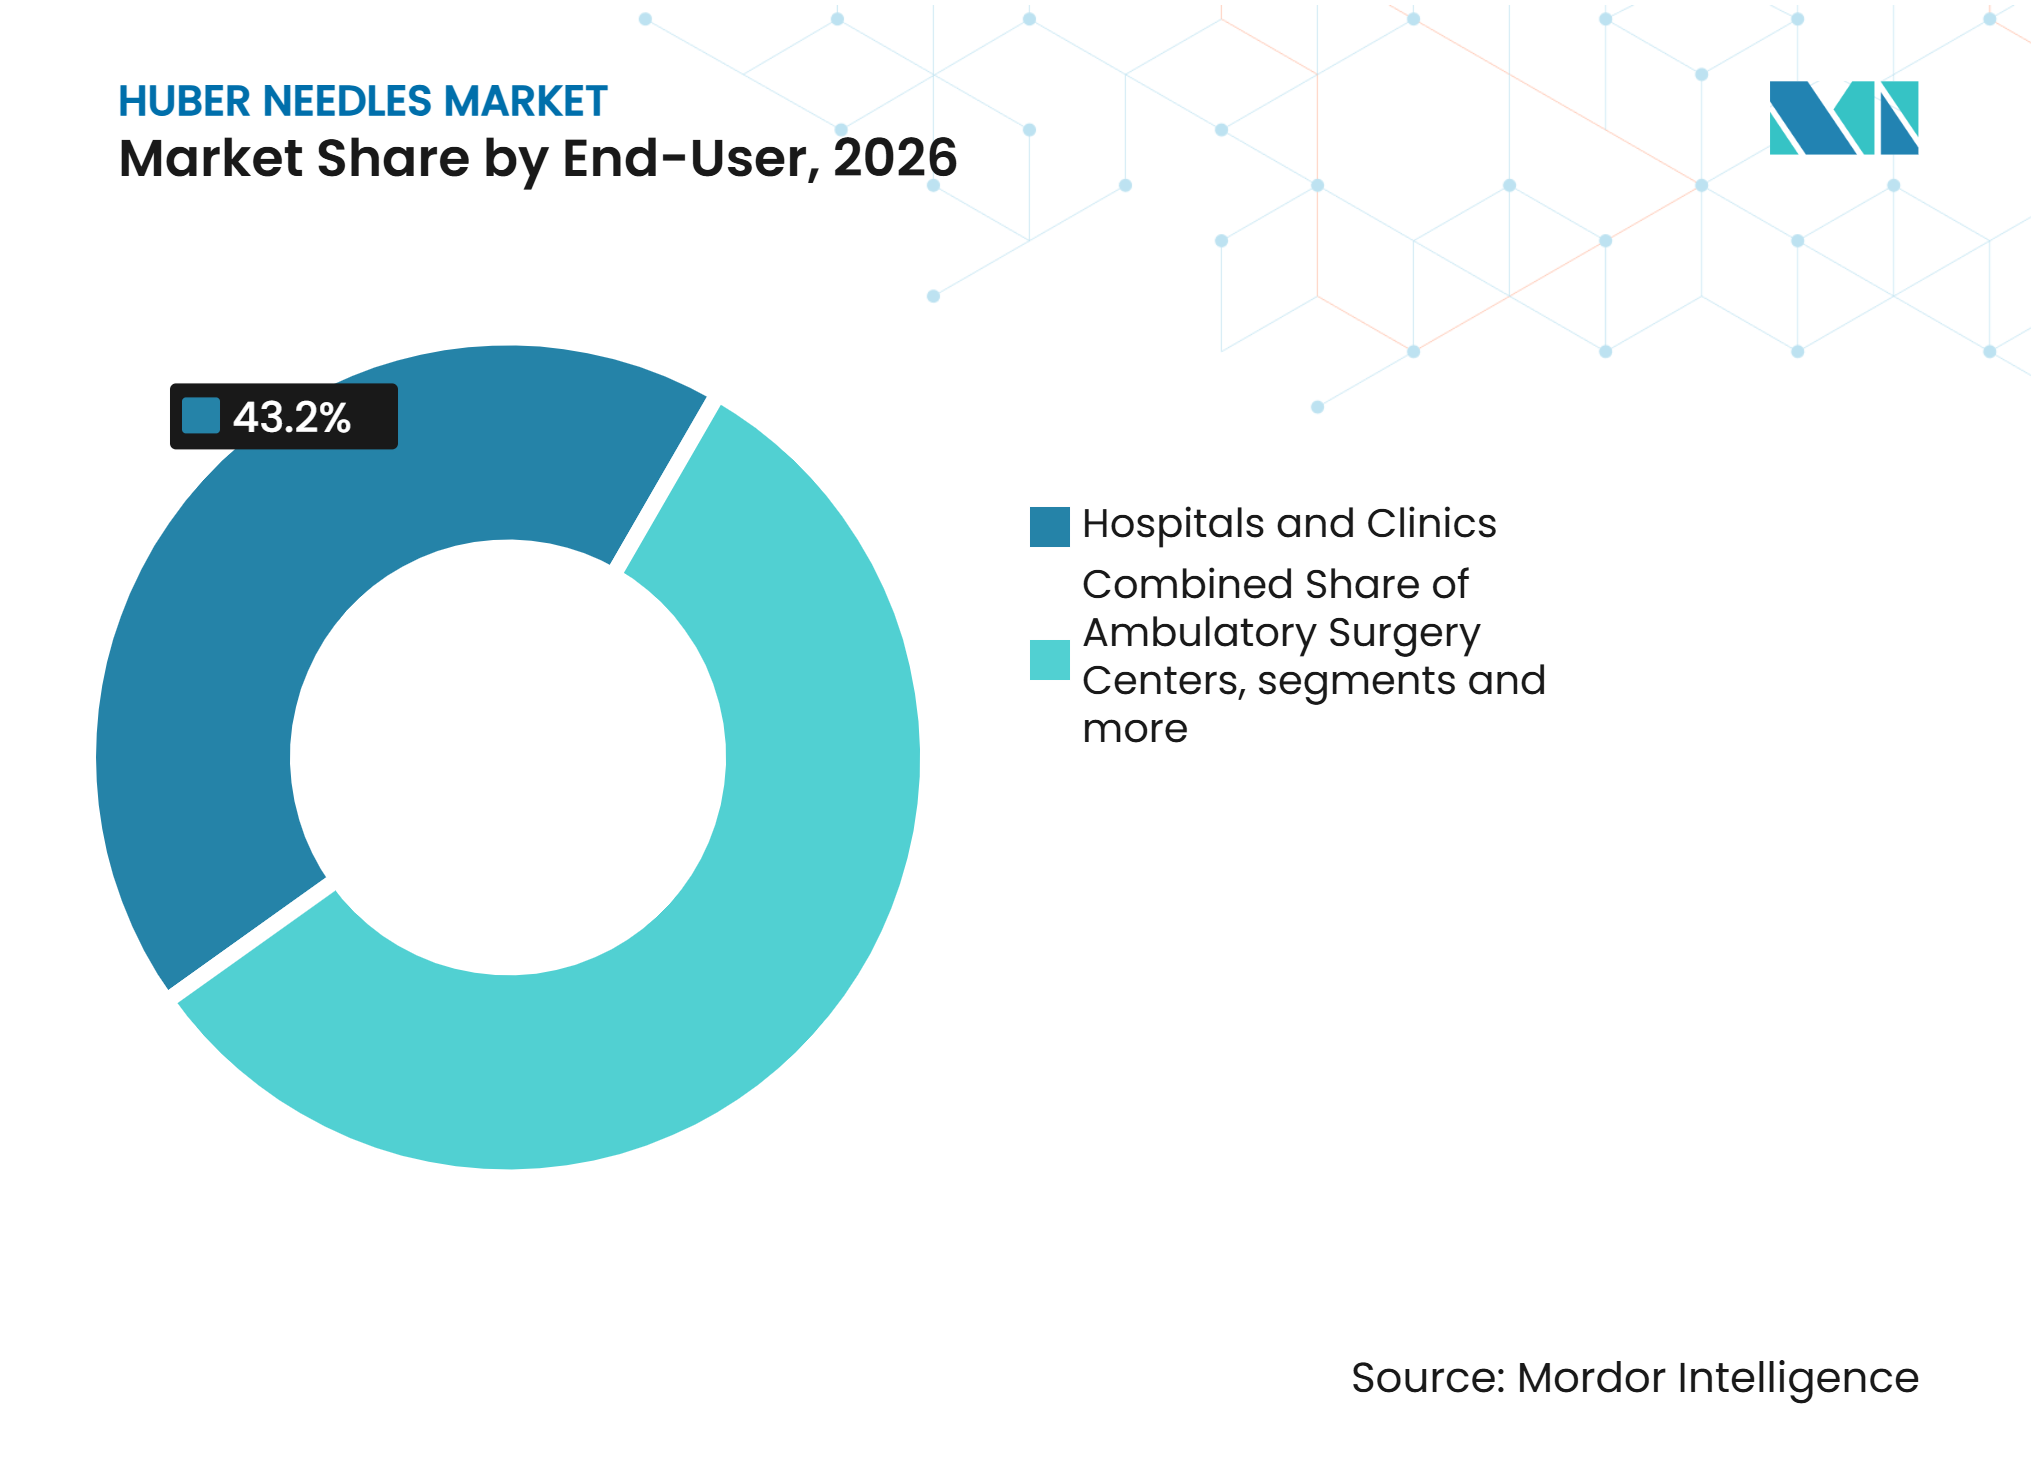
- Par utilisateur final, les hôpitaux et cliniques détenaient 43,22 % de la part du marché des aiguilles de Huber en 2026, tandis que les centres de chirurgie ambulatoire devraient se développer à un CAGR de 6,72 % jusqu'en 2032.
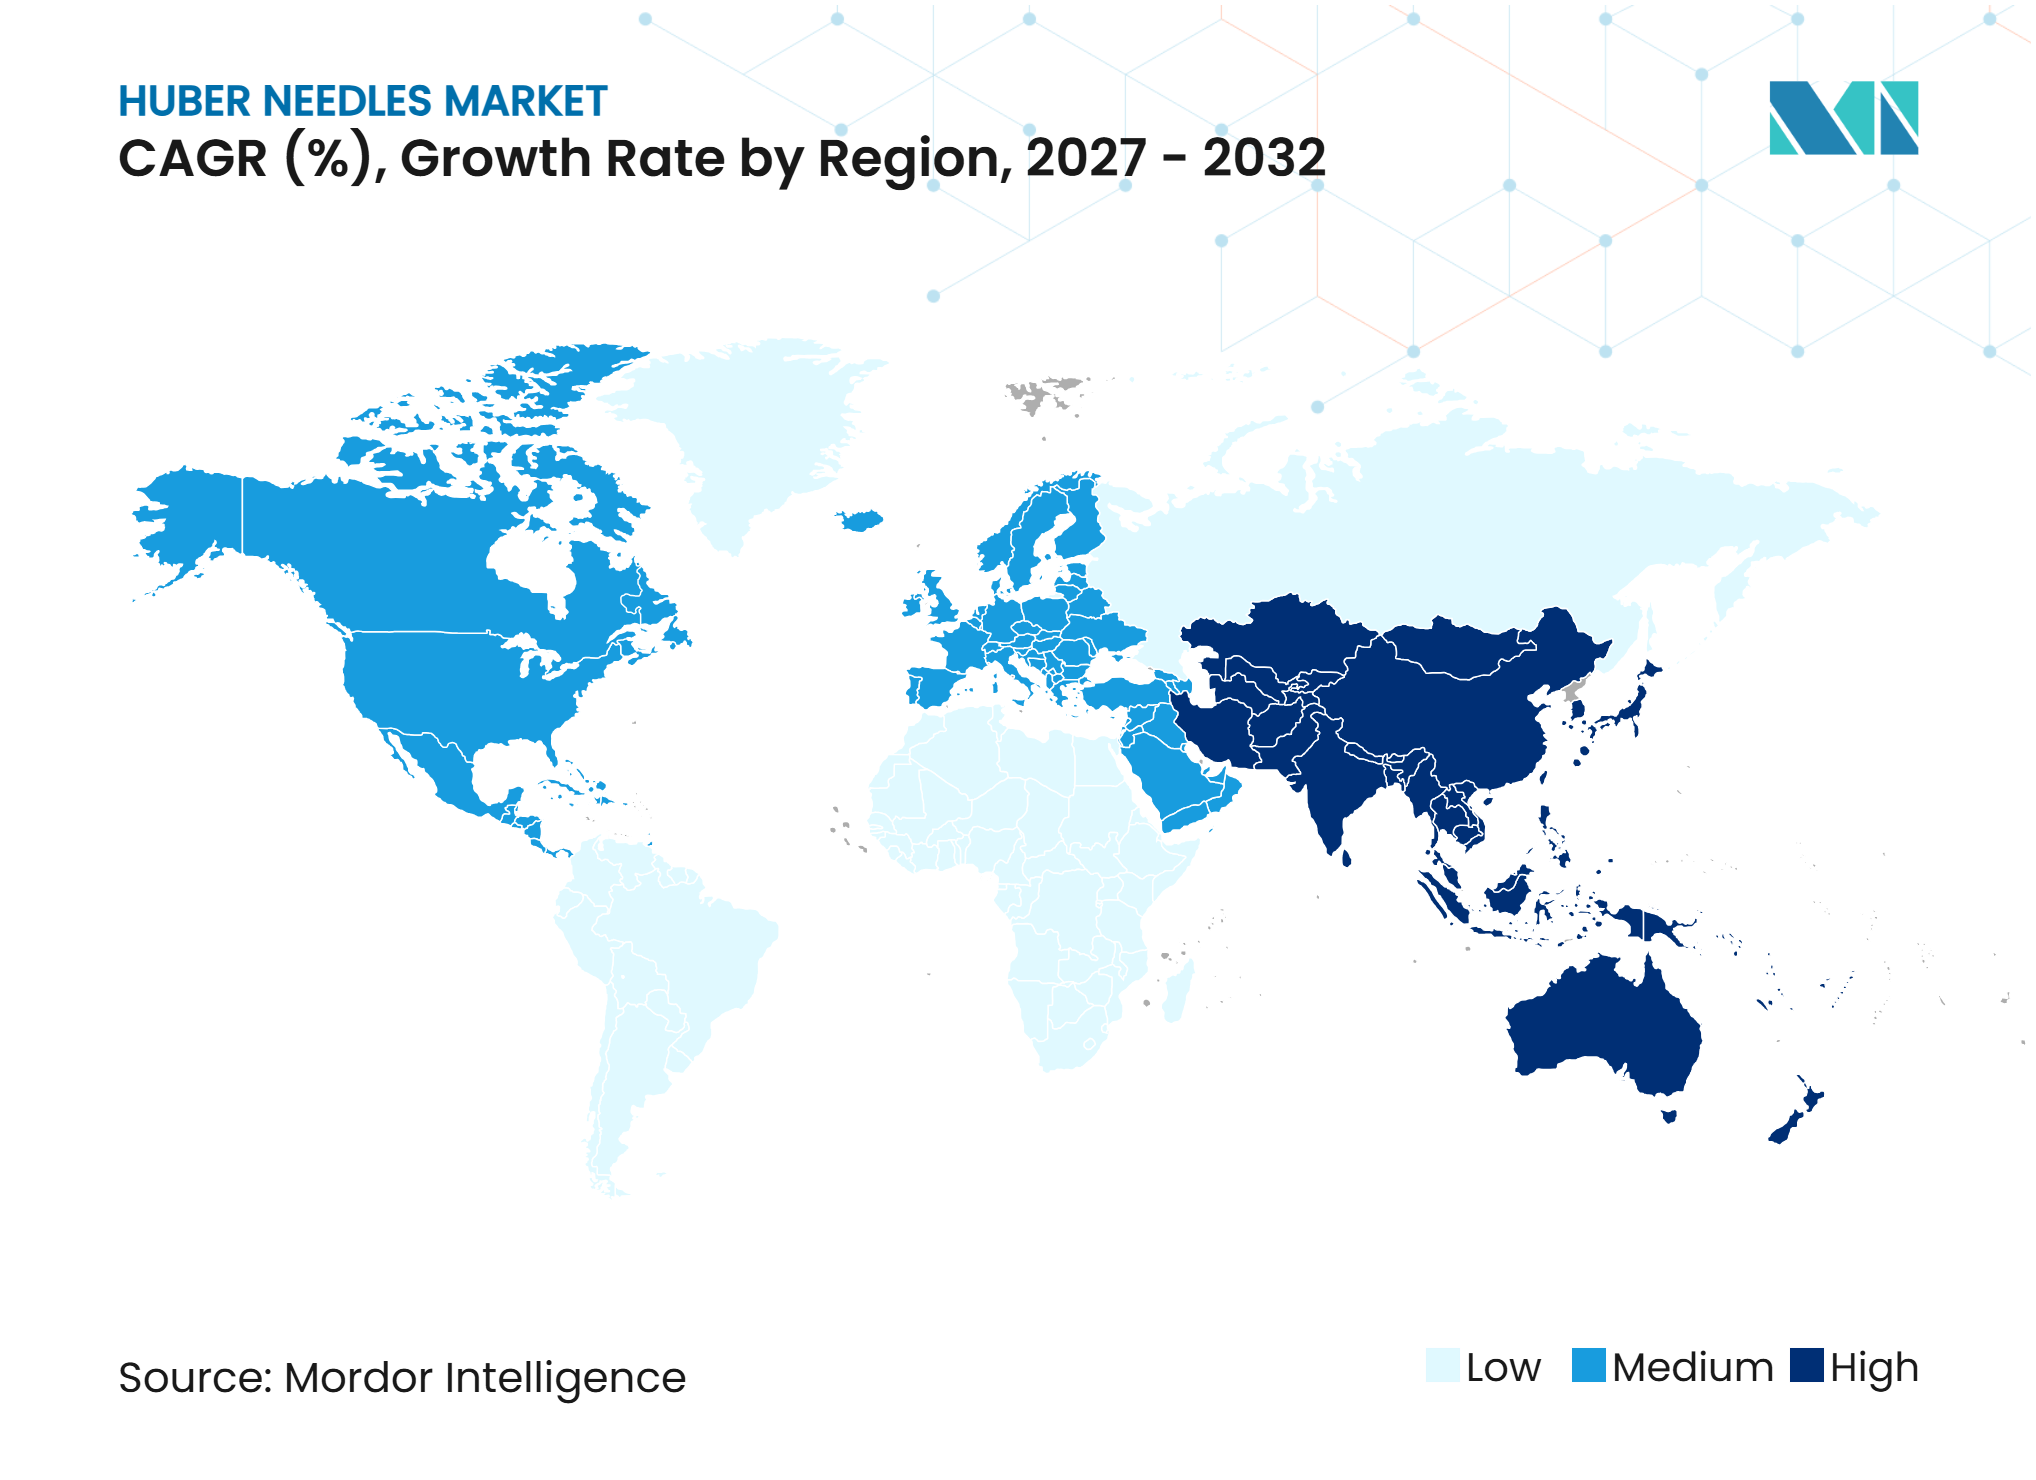
- Par géographie, l'Amérique du Nord représentait 45,28 % du marché des aiguilles de Huber en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,36 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse des Traitements Anticancéreux et des Procédures Répétées d'Accès aux Ports | +1.8% | Mondial, concentré en Amérique du Nord, en Europe occidentale et en Asie de l'Est | Long terme (≥ 4 ans) |
| Expansion de la Dialyse et des Thérapies Intraveineuses à Long Terme | +1.4% | Mondial, avec la croissance la plus forte en APAC et en Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance de la Perfusion à Domicile et des Soins Oncologiques Ambulatoires | +1.0% | L'Amérique du Nord et l'Europe occidentale sont primaires, et l'APAC est émergente | Moyen terme (2-4 ans) |
| Exigences Plus Strictes en Matière de Prévention des Blessures par Piqûre d'Aiguille | +0.9% | L'Amérique du Nord et l'UE, avec des répercussions en APAC et en Amérique latine | Court terme (≤ 2 ans) |
| Préservation du Septum du Port par des Conceptions Non-Carottantes | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Exigences Croissantes en Matière de Compatibilité avec l'Injection sous Pression et l'Imagerie | +0.5% | L'Amérique du Nord et l'UE, en particulier dans les environnements à forte utilisation de la TDM | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Traitements Anticancéreux et des Procédures Répétées d'Accès aux Ports
Le traitement du cancer soutient une utilisation soutenue des aiguilles de Huber car de nombreux patients reçoivent plusieurs cycles de traitement via des ports d'accès veineux implantables. L'Organisation Mondiale de la Santé a déclaré que les nouveaux cas mondiaux de cancer pourraient approcher 35 millions par an d'ici 2050, après 20,6 millions de nouveaux cas enregistrés en 2024.[1] La base de demande pertinente concerne les patients dont la chimiothérapie ou le traitement biologique nécessite un accès répété au port sur une période prolongée, plutôt que l'ensemble de la population ayant un diagnostic de cancer. Cette distinction est importante car la mise en place d'un port est liée à la durée du schéma thérapeutique, à la nécessité d'un accès veineux fiable et à la décision clinique d'éviter un accès périphérique répété. Une étude de 2025 portant sur 149 patients en oncologie a révélé que 91,4 % des procédures de port d'accès veineux totalement implantable étaient exemptes de complications, renforçant la confiance continue des cliniciens dans l'administration par port.[2] Ce schéma d'utilisation répétée confère au marché des aiguilles de Huber une base d'achat plus stable qu'une catégorie de dispositifs d'investissement à usage unique.
Expansion de la Dialyse et des Thérapies Intraveineuses à Long Terme
La dialyse et les autres thérapies à long terme étendent le marché des aiguilles de Huber à des groupes de patients nécessitant un accès vasculaire récurrent. Les patients ayant des besoins complexes en matière d'accès vasculaire peuvent nécessiter des ports implantables lorsque les options de fistule conventionnelles ne sont pas adaptées, en particulier lorsque les plans de traitement nécessitent un accès fiable dans le temps. Le lien clinique ne se limite pas au traitement dans un centre de dialyse car certains patients reçoivent également des thérapies intraveineuses connexes via des dispositifs d'accès implantés. Une étude des Instituts Nationaux de la Santé de 2025 a révélé que le nombre de programmes de dialyse péritonéale dans les établissements enregistrés auprès du CMS est passé de 2 157 en 2010 à 3 522 en 2021.[3]Les programmes plus importants comptant plus de 50 patients ont également augmenté de manière disproportionnée, témoignant d'un engagement institutionnel plus profond envers la prestation de la dialyse péritonéale. Le traitement antibiotique à long terme, la nutrition parentérale et les perfusions biologiques ajoutent d'autres cas d'utilisation récurrents pour l'accès aux ports. Ces besoins cliniques soutiennent une base de demande plus large pour le marché des aiguilles de Huber et réduisent la dépendance au seul traitement oncologique.
Croissance de la Perfusion à Domicile et des Soins Oncologiques Ambulatoires
La perfusion à domicile et les soins ambulatoires déplacent les achats d'aiguilles de Huber vers des prestataires extérieurs aux formulaires hospitaliers traditionnels. L'Association Nationale de Perfusion à Domicile a estimé que plus de 3,2 millions de patients reçoivent une thérapie de perfusion à domicile chaque année aux États-Unis. Ce contexte peut modifier le processus de sélection car les achats ne sont pas toujours dirigés par un grand comité d'analyse de la valeur hospitalière ou liés à un contrat hospitalier à l'échelle du système. Les agences de soins à domicile indépendantes et les centres de perfusion ambulatoires mettent souvent l'accent sur une activation simple, un temps de maintien prolongé, une confirmation visuelle claire et un profil de dispositif compact que le personnel peut gérer de manière cohérente. Les politiques de paiement neutres par rapport au site déplacent également certaines activités de perfusion vers des environnements ambulatoires à moindre coût. Ce changement crée des points d'accès supplémentaires pour les fournisseurs sur le marché des aiguilles de Huber, bien que les exigences d'achat varient selon le cadre de soins et les capacités du prestataire.
Exigences Plus Strictes en Matière de Prévention des Blessures par Piqûre d'Aiguille
Les exigences en matière de prévention des blessures par piqûre d'aiguille soutiennent l'adoption d'aiguilles de Huber à sécurité intégrée dans les environnements de soins réglementés. Les Centres pour le Contrôle et la Prévention des Maladies ont estimé que le personnel hospitalier aux États-Unis subit 385 000 blessures par piqûre d'aiguille par an et ont déclaré que 62 % à 88 % sont évitables grâce à des dispositifs à sécurité intégrée. L'OSHA exige des employeurs qu'ils identifient, évaluent et utilisent des dispositifs médicaux plus sûrs dans le cadre de sa norme sur les agents pathogènes à diffusion hématogène. Ces exigences font des caractéristiques de sécurité une partie intégrante de la base d'approvisionnement pour de nombreux hôpitaux, plutôt qu'une fonctionnalité premium optionnelle pouvant être supprimée lorsque les budgets sont contraints. La conformité est plus forte dans les environnements hospitaliers que dans certains contextes de soins à domicile, où le coût du dispositif peut avoir plus de poids et où le suivi formel peut être moins cohérent. Il en résulte un environnement d'achat divisé dans lequel les fournisseurs de sécurité établis restent les plus forts dans les canaux institutionnels tandis que les alternatives moins coûteuses ont de la place dans les sites alternatifs.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Risques d'Infection, d'Extravasation et de Complications Liées aux Ports | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Prix Élevés des Dispositifs à Sécurité Intégrée | -1.2% | Marchés émergents en APAC hors Japon, Amérique latine et MEA | Moyen terme (2-4 ans) |
| Sensibilité à la Technique et Formation Inégale des Cliniciens | -0.8% | Mondial, concentré dans les marchés émergents et les soins à domicile | Moyen terme (2-4 ans) |
| Standardisation Limitée de la Compatibilité Port, Aiguille et Pression | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques d'Infection, d'Extravasation et de Complications Liées aux Ports
Les complications liées aux ports implantables peuvent ralentir l'utilisation de la thérapie par port et limiter les volumes d'aiguilles de Huber. Une étude de 2025 portant sur 471 patientes atteintes d'un cancer du sein a révélé que 23,9 % ont présenté au moins 1 complication avec un port d'accès totalement implantable. L'infection, la thrombose, l'extravasation et le mauvais positionnement du cathéter nécessitent une révision clinique et peuvent affecter la confiance dans les protocoles d'accès aux ports. Ces résultats peuvent également amener les établissements à examiner les techniques d'accès, la formation du personnel, la gestion du temps de maintien et la conception du système d'aiguille utilisé. L'extravasation est particulièrement sensible car elle peut être associée au déplacement de l'aiguille ou à un accès incorrect. Des recommandations sur le temps de maintien, la technique et l'évaluation du site sont disponibles, mais la variation dans l'adhésion clinique laisse la gestion des complications importante pour les fournisseurs et les prestataires de soins. Cela maintient la conception des dispositifs et la formation clinique étroitement liées à l'adoption continue sur le marché des aiguilles de Huber.
Prix Élevés des Dispositifs à Sécurité Intégrée
Les aiguilles de Huber à sécurité intégrée coûtent plus cher par unité que les produits non-carottants conventionnels, ce qui restreint leur adoption dans les environnements sensibles aux coûts. La différence de prix est la plus visible lorsqu'un prestataire de soins compare le coût d'un mécanisme de sécurité avec un produit conventionnel dans une décision d'achat à volume élevé. Les appels d'offres publics dans les régions émergentes peuvent mettre fortement l'accent sur les prix unitaires et les achats en grande quantité. Cette pression est la plus pertinente là où les systèmes de santé achètent des dispositifs médicaux de base par le biais d'achats centralisés et ont une flexibilité limitée pour payer des fonctionnalités supplémentaires. Les acteurs établis dépendent donc davantage de l'intégration des kits, du soutien aux flux de travail et des relations formulaires établies que de la défense d'un prix premium pour la seule aiguille. Cela oblige les fournisseurs à démontrer leur valeur à travers le flux de travail clinique plus large plutôt qu'à travers une comparaison de prix pour un seul dispositif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Conceptions Courbes Maintiennent la Tête Tandis que les Aiguilles Droites Progressent grâce à la Compatibilité TechniqueLes aiguilles de Huber courbes détenaient 52,15 % de la demande de produits en 2026, leur conférant la position dominante dans la taille du marché des aiguilles de Huber par type de produit. Leur géométrie à 90 degrés soutient un placement stable contre la paroi thoracique lors de l'accès au port oncologique et peut aider à maintenir la position prévue pendant que le patient se déplace pendant le traitement. Les produits courbes restent établis dans les environnements de chimiothérapie où un placement sécurisé pendant le temps de maintien est important. Leur part continue reflète la valeur d'un format qui soutient la pratique établie d'accès aux ports lors de visites de traitement répétées.
Les aiguilles de Huber droites devraient croître à un CAGR de 7,22 % jusqu'en 2032, ce qui est plus rapide que la catégorie globale. Leur profil plus bas convient aux environnements ambulatoires et peut soutenir les flux de travail d'injection sous pression en TDM, où la compatibilité entre le port, le jeu d'aiguilles, la tubulure et la procédure d'imagerie est importante. Une évaluation de 2025 portant sur 4 systèmes de sécurité commerciaux a identifié des différences dans le temps d'activation, l'utilisation d'une seule main et l'activation correcte, montrant que l'exécution de la conception continue d'avoir de l'importance. Ces développements montrent que la compatibilité technique reste un point central de différenciation au sein du secteur des aiguilles de Huber.


Par Application :
Le Traitement du Cancer par IV est en Tête Tandis que la Dialyse Élargit la Base de DemandeLe traitement du cancer par IV représentait 39,63 % de la demande par application en 2026, représentant la plus grande part de la taille du marché des aiguilles de Huber par application. La chimiothérapie multi-cycles crée des événements répétés d'accès aux ports au cours du traitement et rend l'accès fiable important à chaque administration programmée. La continuité du traitement établit les flux de travail oncologiques et un large accès aux services de perfusion, contribuant ainsi à maintenir la thérapie anticancéreuse au centre de la demande par application.
La dialyse devrait croître à un CAGR de 7,86 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide. L'expansion des programmes de dialyse péritonéale et les difficultés d'accès vasculaire soutiennent cette demande, tandis que les exigences de soins à long terme peuvent prolonger la période pendant laquelle les fournitures d'accès sont nécessaires. Ces utilisations reposent sur différents environnements de prestataires et parcours de patients, ce qui rend la catégorie moins étroitement liée à un seul service hospitalier.
Par Utilisateur Final :
Les Hôpitaux et Cliniques sont en Tête Tandis que les Soins Ambulatoires Croissent Plus ViteLes hôpitaux et cliniques détenaient 43,22 % de la demande des utilisateurs finaux en 2026, la part de marché des aiguilles de Huber la plus élevée parmi les environnements de soins. Ces établissements gèrent une grande part de l'administration de la chimiothérapie, de l'accès à la dialyse et des protocoles de perfusion dans les essais cliniques, ce qui concentre le volume des commandes dans les canaux institutionnels établis. Les comités d'analyse de la valeur évaluent les caractéristiques de sécurité, l'intégration des kits, la documentation de conformité, les prix et l'adéquation pratique avec les routines infirmières actuelles avant d'établir les formulaires. Ce contexte donne aux fournisseurs disposant de larges portefeuilles d'accès aux ports un avantage clair lorsque les hôpitaux souhaitent des produits cohérents dans plusieurs domaines de traitement.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 6,72 % jusqu'en 2032. Leur expansion suit le mouvement continu de l'activité de perfusion vers des sites ambulatoires indépendants, où des frais généraux plus faibles peuvent affecter la prestation des soins et les décisions d'achat. Les soins à domicile contribuent également à une demande croissante grâce à la nutrition parentérale, à la chimiothérapie ambulatoire et au traitement antibiotique à long terme. Les prestataires peuvent donc accorder une plus grande valeur aux produits faciles à utiliser de manière cohérente en dehors de la structure de personnel et de soutien d'un hôpital.


Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 45,28 % de la part du marché des aiguilles de Huber en 2026, soutenue par des réseaux de traitement oncologique établis, une utilisation étendue des ports implantables et des systèmes d'approvisionnement matures pour les dispositifs à sécurité intégrée. Les exigences de sécurité de l'OSHA renforcent l'approvisionnement en produits à sécurité intégrée dans les établissements de santé des États-Unis car les employeurs doivent évaluer et mettre en œuvre des dispositifs médicaux plus sûrs. La région dispose également d'une large population atteinte d'insuffisance rénale terminale couverte par Medicare, soutenant les besoins continus en accès vasculaire lorsque les options d'accès conventionnelles sont limitées et créant une autre voie clinique pour une utilisation répétée des dispositifs. Les systèmes formulaires du Canada soutiennent les achats standardisés de dispositifs de sécurité, tandis que le système public et privé divisé du Mexique peut rendre les achats publics plus sensibles aux prix. Ces facteurs maintiennent le leadership de la région tout en créant des conditions d'achat distinctes dans ses systèmes de santé nationaux et ses modèles de prestation de soins.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,36 % jusqu'en 2032, le taux régional le plus élevé sur le marché des aiguilles de Huber. La Chine, l'Inde et la Corée du Sud développent leurs capacités de traitement de la dialyse et de l'oncologie, et ces changements soutiennent une activité d'accès aux ports plus récurrente à mesure que les patients suivent de longs calendriers de traitement. Le Japon, la Corée du Sud et l'Australie disposent de systèmes réglementaires alignés sur les exigences de la FDA et du marquage CE, tandis que l'Inde et l'Asie du Sud-Est nécessitent des offres compétitives en termes de prix et offrent des opportunités croissantes pour les fournisseurs régionaux. Les fabricants basés en Chine qui ont obtenu des autorisations de la FDA peuvent également servir la demande intérieure avec des produits qui exercent une pression sur les prix premium et rendent le positionnement tarifaire plus difficile pour les fournisseurs étrangers.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe bénéficie d'exigences en matière de sécurité des objets tranchants qui créent un besoin de base pour les dispositifs d'accès à sécurité intégrée, soutenu par des réseaux établis de soins oncologiques et rénaux en Allemagne, en France et au Royaume-Uni. Les achats basés sur les formulaires dans ces systèmes peuvent favoriser des produits standardisés qui soutiennent les pratiques infirmières communes dans les sites hospitaliers et simplifient la gestion des fournitures récurrentes d'accès aux ports. Vygon a promu son aiguille de Huber avec la technologie du Système à Pression Positive dans les hôpitaux européens, citant la prévention du reflux sanguin dans jusqu'à 82,8 % des cas. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des opportunités émergentes car l'implantation de ports reste faible et les achats sont axés sur les prix. Cependant, l'augmentation au Brésil des procédures de cathéter veineux central à long terme indique un besoin croissant d'accès répété aux ports.
Paysage Concurrentiel
Concentration du Marché
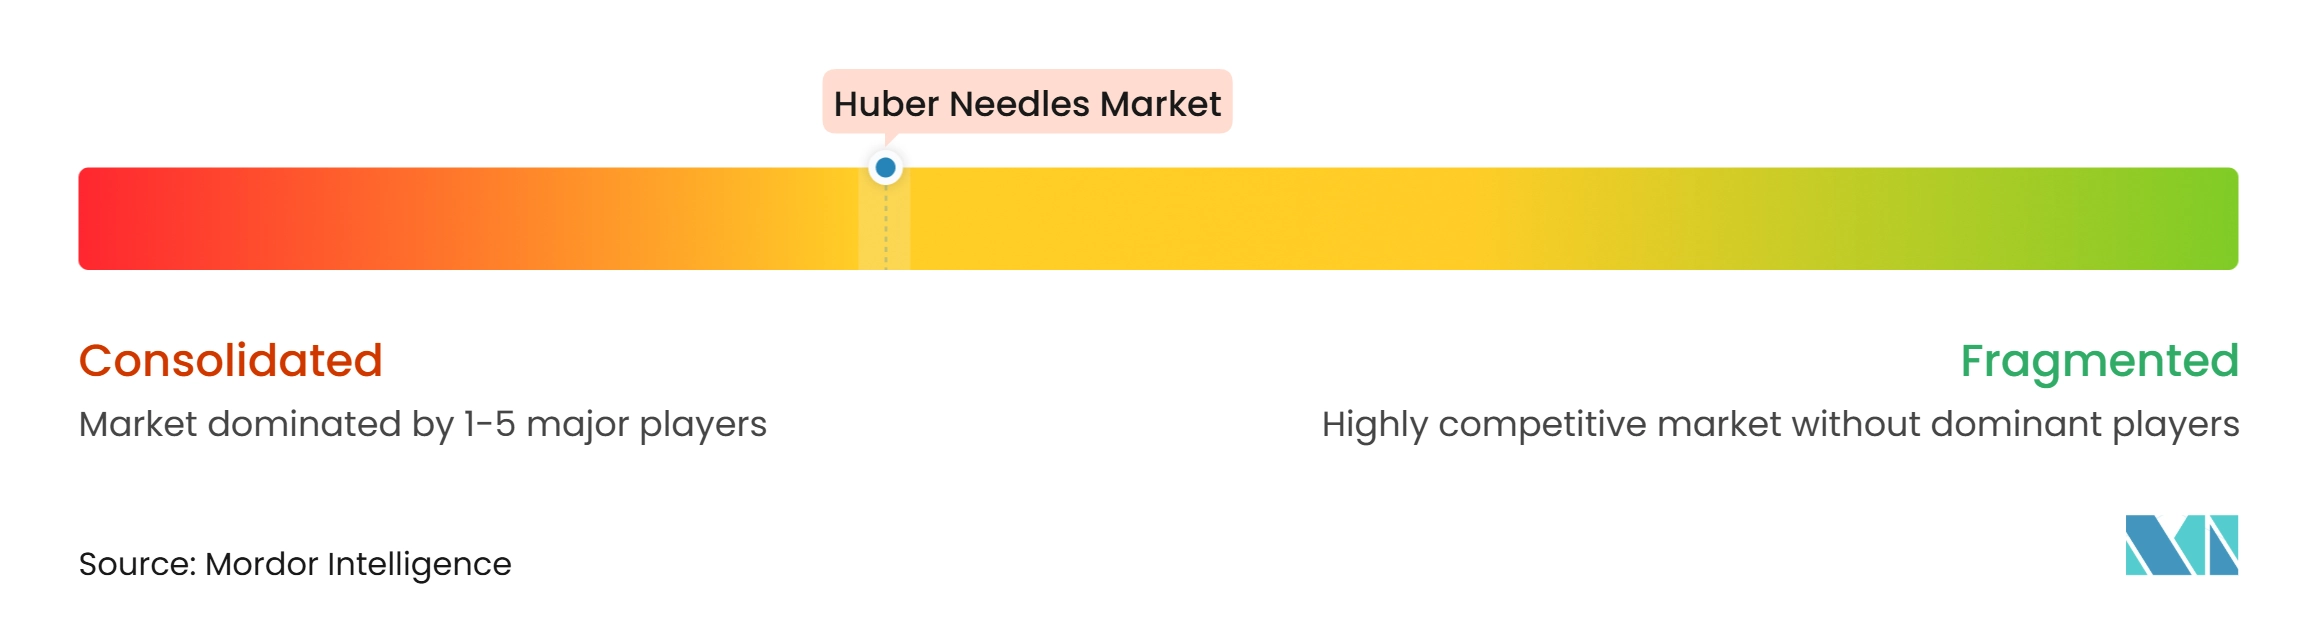
Le marché des aiguilles de Huber est modérément consolidé, avec BD via Bard Access Systems, B. Braun, Teleflex, ICU Medical et Vygon occupant des positions solides dans les volumes d'aiguilles de sécurité spécifiés par les hôpitaux. Ces fournisseurs se font concurrence à travers des systèmes d'accès aux ports plutôt qu'à travers le seul prix des aiguilles, ce qui reflète la manière dont les hôpitaux évaluent un flux de travail clinique complet plutôt qu'un seul article jetable. Leurs offres peuvent combiner l'aiguille avec des matériaux de préparation stérile, des pansements, des prolongateurs et une formation clinique, créant un protocole commun pour les cliniciens qui gèrent les ports implantés. Cette approche augmente les coûts de changement pour les hôpitaux qui ont standardisé leurs procédures autour d'un seul flux de travail, et elle peut rendre les changements de produits plus difficiles à mettre en œuvre dans plusieurs services. Elle fait également de la qualité du service, de la fiabilité de l'approvisionnement et de la conformité aux formulaires des considérations d'achat centrales pour le marché des aiguilles de Huber.
Le Système d'Accès aux Ports AllPoints de BD illustre l'approche intégrée, combinant le Jeu d'Aiguilles de Huber SafeStep avec des pansements antimicrobiens GuardIVa, des sites Y d'accès sans aiguille NAC et des champs stériles dans une configuration d'approvisionnement unique. PFM Medical a reçu l'autorisation pour l'Aiguille de Huber de Sécurité JetCan Pro en mai 2025, ajoutant un autre dispositif à activation passive homologué pour l'injection sous pression jusqu'à 325 psi. Ces actions montrent que la capacité en matière d'accès vasculaire, de sécurité et de thérapie compatible avec l'imagerie reste importante pour les principaux fournisseurs.
Promisemed Hangzhou Meditech, Jiangsu Caina Medical et Anhui Tiankang Medical élargissent leur position réglementaire et leur portée de distribution, en particulier dans les régions où les appels d'offres accordent un poids important à la fois au prix et à la conformité. Promisemed a reçu 2 autorisations de la FDA en 2024 et 2025, ce qui soutient la participation aux appels d'offres d'accès aux ports à spécifications plus élevées et démontre une démarche délibérée vers des catégories de produits réglementés. Les fournisseurs régionaux sont les plus compétitifs là où les appels d'offres accordent plus de poids au prix et à la parité réglementaire, tandis que les fournisseurs établis peuvent s'appuyer sur une intégration plus profonde dans les formulaires en Amérique du Nord et en Europe. La pression concurrentielle est donc la plus forte en Asie du Sud-Est et au Moyen-Orient, où les compromis entre volume et prix peuvent favoriser les nouveaux entrants.
Leaders du Secteur des Aiguilles de Huber
-
Becton, Dickinson and Company
-
B. Braun Melsungen AG
-
ICU Medical, Inc.
-
Vygon SAS
-
AngioDynamics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aiguilles de Huber Entreprises couvertes dans ce rapport
- Amecath Medical Technologies
- AngioDynamics
- Anhui Tiankang Medical Technology Co., Ltd.
- Argon Medical Devices
- B. Braun
- Baxter
- Beckton Dickinson
- Cook Group
- EXELINT International, Co.
- ICU Medical
- Jiangsu Caina Medical Co., Ltd.
- Medtronic
- Ningbo Jumbo Medical Instrument Co., Ltd.
- Nipro
- Polymedicure Limited
- Promisemed Hangzhou Meditech Co., Ltd.
- Smiths Group
- Teleflex
- Terumo
- Vygon
Développements industriels récents dans Marché des Aiguilles de Huber
- Juillet 2026 : Portal Access Inc. a reçu l'autorisation FDA 510(k) K260916 pour le Port Implantable Injectable sous Pression FLEXI-PORT, un port à tige en titane et verrouillage PEEK compatible avec l'accès par aiguille de Huber non-carottante et supportant l'injection sous pression à 5 mL/s. La base installée croissante de ports injectables sous pression élargit directement le volume adressable pour les aiguilles de Huber haute pression dans les centres de perfusion intégrés à la TDM.
- Novembre 2025 : Sb-Kawasumi Laboratories, Inc. a reçu l'autorisation FDA 510(k) K252355 pour le JEU DE PERFUSION D'ACCÈS AU PORT K-SHIELD Advantage avec Tubulure Haute Pression, ajoutant un nouveau concurrent à sécurité intégrée sur le marché hospitalier américain pour l'accès aux ports et renforçant la tendance vers des jeux d'aiguilles de perfusion homologués haute pression.
- Mai 2025 : Pfm Medical, Inc. a reçu l'autorisation FDA 510(k) K242763 pour l'Aiguille de Huber de Sécurité JetCan Pro, un dispositif de sécurité à activation passive compatible avec l'injection sous pression jusqu'à 325 psi chez les patients pédiatriques et adultes, marquant une expansion significative de l'empreinte réglementaire américaine de PFM Medical et élargissant le champ concurrentiel dans les aiguilles de Huber de sécurité haute pression.
Portée du Rapport sur le Marché Mondial des Aiguilles de Huber
Selon la portée du rapport, le marché des aiguilles de Huber désigne des aiguilles médicales spécialisées conçues avec une pointe non-carottante qui empêche les dommages aux ports implantés lors d'accès répétés. Ces aiguilles sont largement utilisées en chimiothérapie, en nutrition parentérale et dans l'administration de médicaments à long terme, assurant une perfusion sûre tout en minimisant la dégradation du port et l'inconfort du patient.
Le marché des aiguilles de Huber est segmenté par type de produit, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en aiguilles de Huber courbes et aiguilles de Huber droites. Par application, le marché est segmenté en traitement du cancer par IV, dialyse, transfusion sanguine, nutrition parentérale à domicile et autres applications. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, centres de chirurgie ambulatoire, soins à domicile et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique et Reste du Monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Aiguilles de Huber Courbes |
| Aiguilles de Huber Droites |
| Traitement du Cancer par IV |
| Dialyse |
| Transfusion Sanguine |
| Nutrition Parentérale à Domicile |
| Autres Applications |
| Hôpitaux et Cliniques |
| Centres de Chirurgie Ambulatoire |
| Soins à Domicile |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Reste du Monde |
| Par Type de Produit | Aiguilles de Huber Courbes | |
| Aiguilles de Huber Droites | ||
| Par Application | Traitement du Cancer par IV | |
| Dialyse | ||
| Transfusion Sanguine | ||
| Nutrition Parentérale à Domicile | ||
| Autres Applications | ||
| Par Utilisateur Final | Hôpitaux et Cliniques | |
| Centres de Chirurgie Ambulatoire | ||
| Soins à Domicile | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Reste du Monde | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande d'aiguilles de Huber ?
Le marché devrait croître de 53,18 millions USD en 2026 à 55,87 millions USD en 2027, et atteindre 75,17 millions USD d'ici 2032, à un CAGR de 6,11 %, en raison de l'accès répété aux ports dans le traitement du cancer, qui stimule la demande, avec une utilisation supplémentaire en dialyse, en thérapie IV à long terme, en perfusion à domicile et en soins ambulatoires.
Quel type d'aiguille de Huber connaît la croissance la plus rapide ?
Les aiguilles de Huber droites devraient croître à un CAGR de 7,22 % jusqu'en 2032, soutenues par leur profil compact et leur compatibilité avec les flux de travail liés à l'imagerie.
Quelle application utilise le plus d'aiguilles de Huber ?
Le traitement du cancer par IV a dominé la demande par application avec une part de 39,63 % en 2026 car la chimiothérapie nécessite souvent un accès répété aux ports sur des périodes de traitement prolongées.
Quelle région connaît la croissance la plus rapide pour la demande d'aiguilles de Huber ?
L'Asie-Pacifique devrait croître à un CAGR de 9,36 % jusqu'en 2032 à mesure que les capacités de traitement oncologique et de dialyse se développent dans les principaux pays.