
Tamanho e Participação do Mercado de Divisórias de Privacidade Hospitalar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
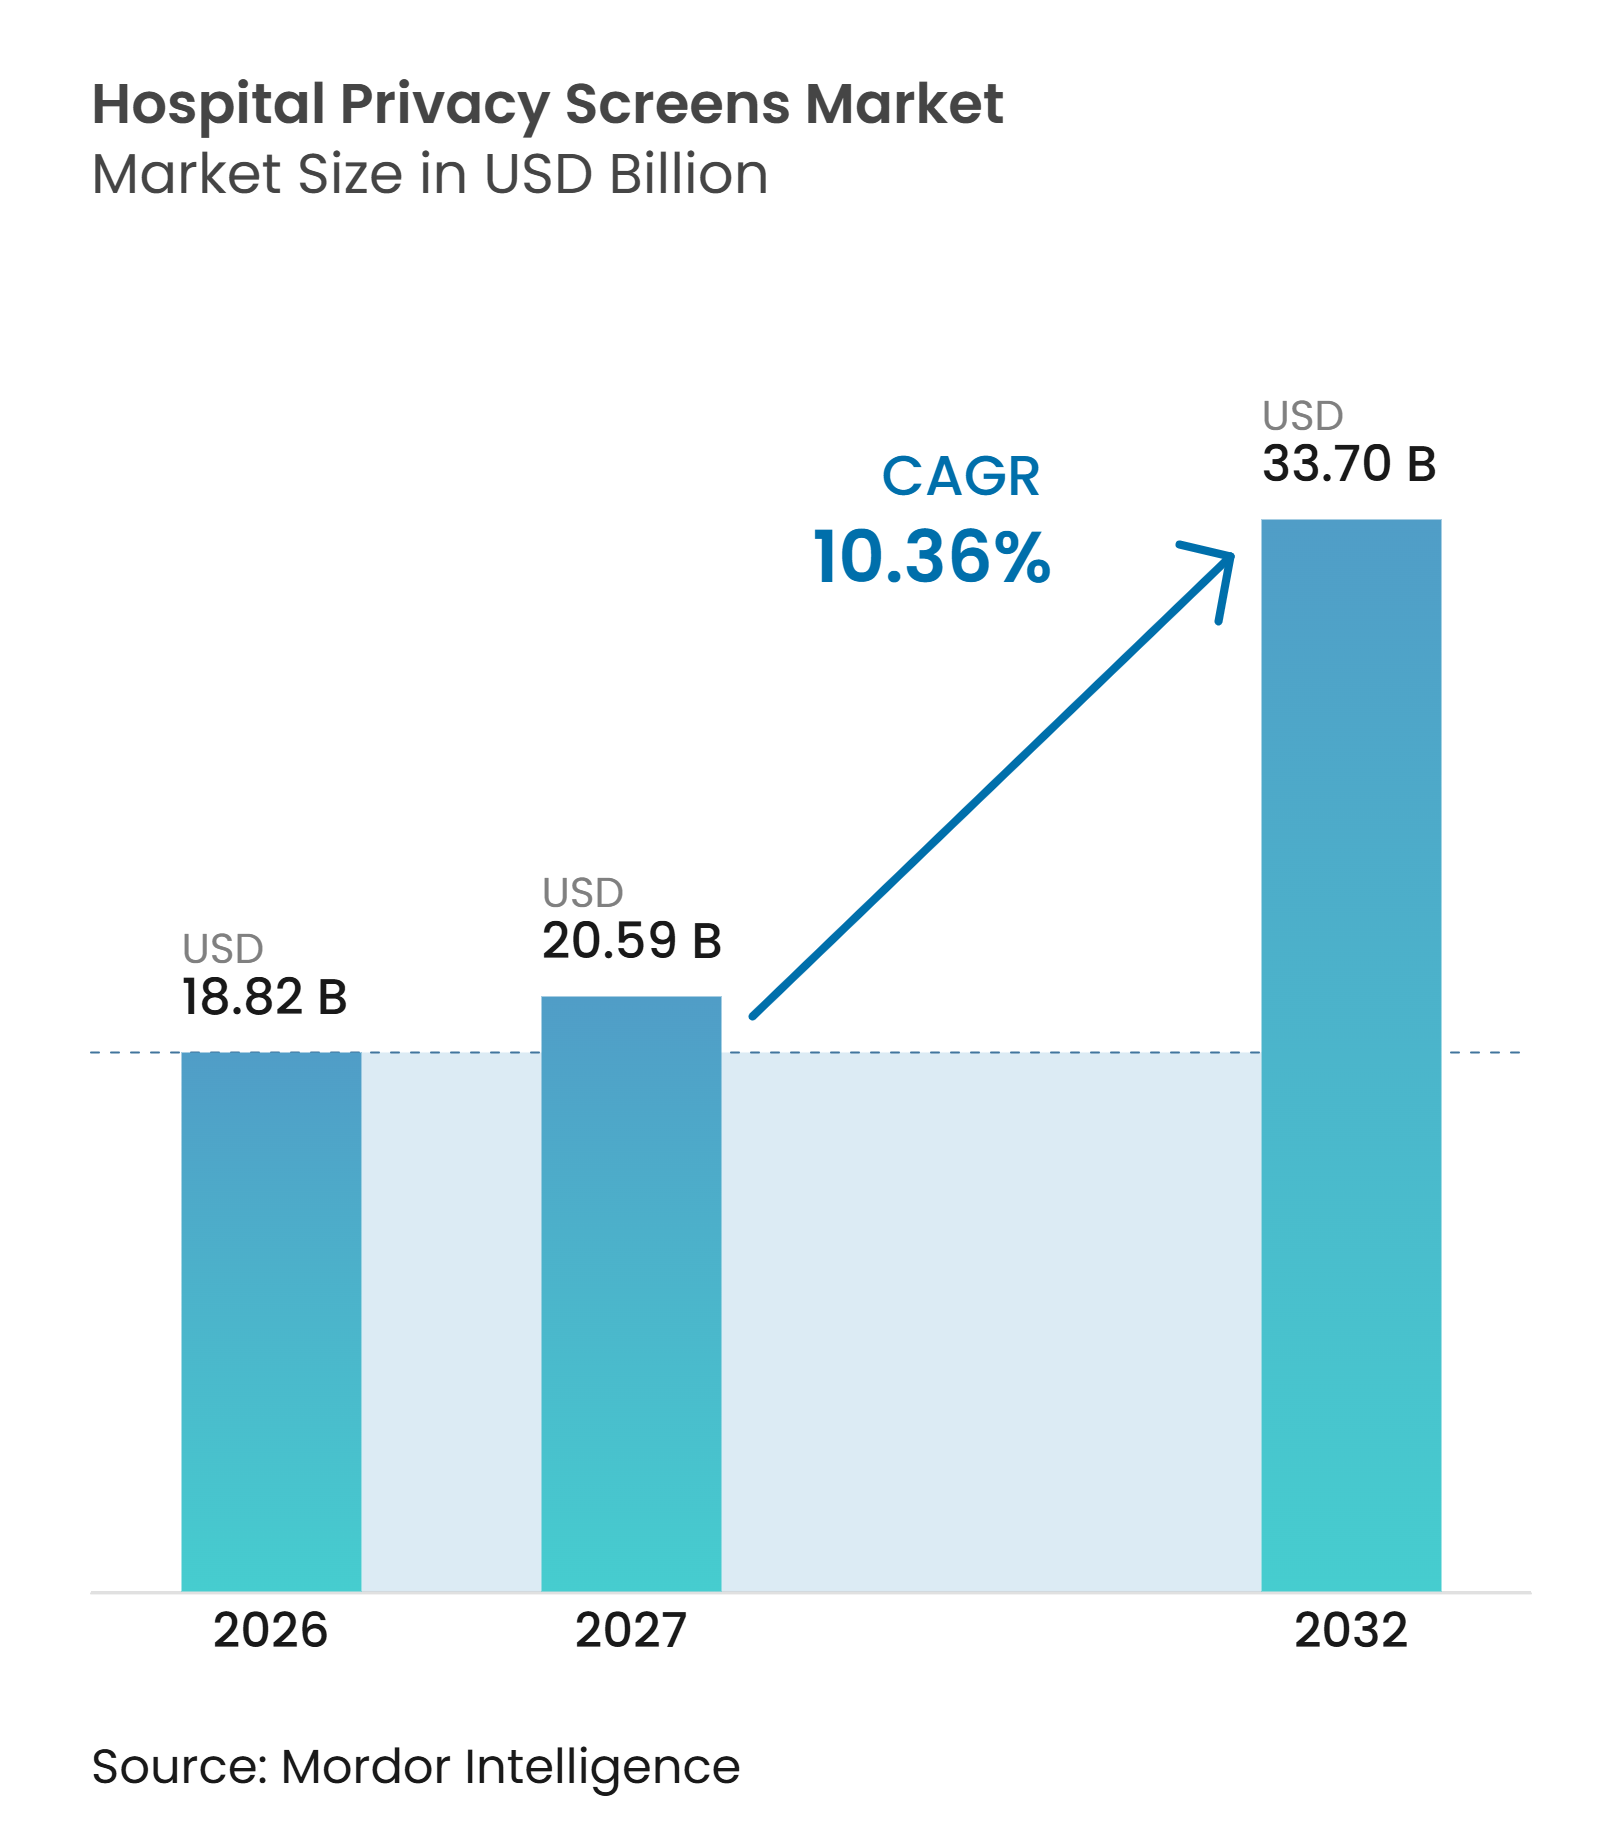
| Tamanho do Mercado (2027) | 20.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 33.70 Bilhões de dólares |
| Taxa de crescimento (2026 - 2032) | 10.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Divisórias de Privacidade Hospitalar por Mordor Intelligence
O tamanho do Mercado de Divisórias de Privacidade Hospitalar foi avaliado em 18,82 bilhões de USD em 2026 e estima-se que cresça de 20,59 bilhões de USD em 2027 para atingir 33,70 bilhões de USD até 2032, a um CAGR de 10,36% durante o período de previsão (2027-2032).
Expectativas mais rígidas em relação à privacidade do paciente, nova capacidade hospitalar e maior atenção à prevenção de infecções em ambientes de cuidados compartilhados sustentam o crescimento. Os hospitais estão substituindo algumas cortinas têxteis por painéis laváveis que podem ser movidos, limpos e reutilizados em espaços de cuidados em constante mudança. Essa mudança oferece aos fornecedores a oportunidade de competir com base no valor do ciclo de vida, no desempenho de controle de infecção e na flexibilidade de instalação, em vez de apenas no preço de compra. A demanda também aumenta quando os prestadores preparam áreas de transbordamento e instalações ambulatoriais para volumes maiores de pacientes. O mercado de divisórias de privacidade hospitalar está, portanto, se movendo em direção a produtos que suportam tanto os cuidados de rotina quanto as operações de sobrecarga.
Principais Conclusões do Relatório
- Por tipo de produto, as divisórias dobráveis detinham 58,34% da participação do mercado de divisórias de privacidade hospitalar em 2026 e têm previsão de crescimento a um CAGR de 10,92% até 2032.
- Por fator de forma, as divisórias de painel sólido detinham 28,76% de participação em 2026, enquanto os sistemas híbridos de divisória-cortina têm previsão de crescimento a um CAGR de 13,24% até 2032.
- Por mobilidade, as divisórias móveis detinham 46,83% de participação em 2026 e têm previsão de crescimento a um CAGR de 11,86% até 2032.
- Por montagem, as divisórias autoportantes detinham 34,91% de participação em 2026, enquanto os sistemas montados no teto ou em trilhos têm previsão de crescimento a um CAGR de 12,58% até 2032.
- Por material, poliéster e tecido detinham 31,48% de participação em 2026, enquanto policarbonato e polímeros transparentes têm previsão de crescimento a um CAGR de 13,05% até 2032.
- Por aplicação, enfermarias de internação e baias de pacientes detinham 24,67% de participação em 2026, enquanto áreas de transbordamento, vacinação e cuidados temporários têm previsão de crescimento a um CAGR de 14,22% até 2032.
- Por usuário final, os hospitais detinham 57,12% de participação em 2026, enquanto os centros cirúrgicos ambulatoriais têm previsão de crescimento a um CAGR de 12,37% até 2032.
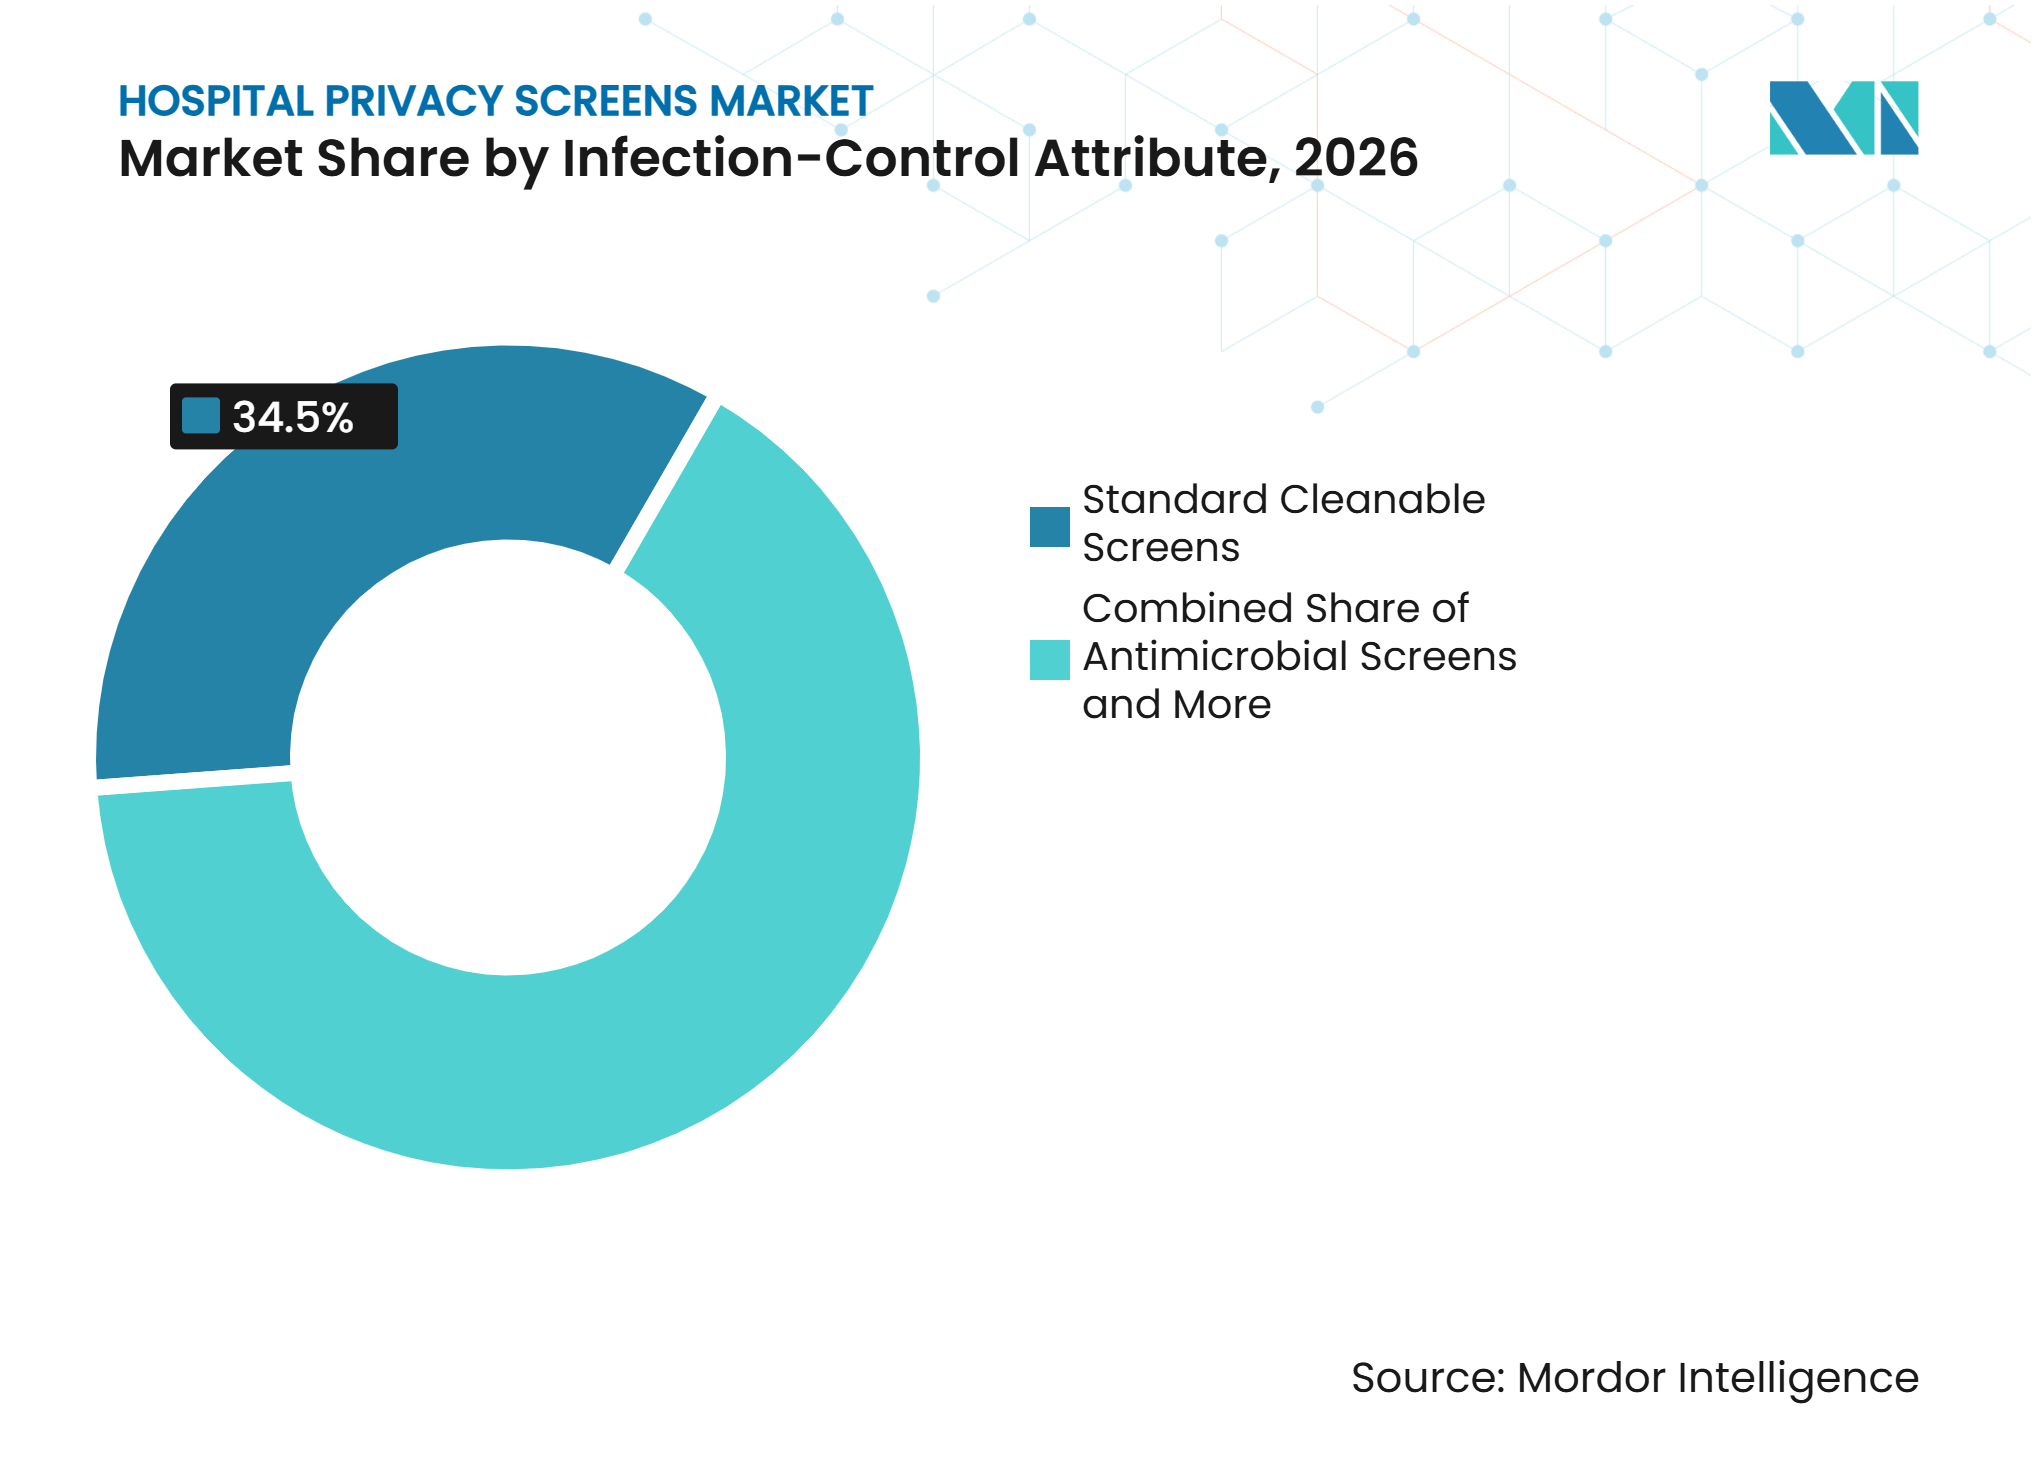
- Por atributo de controle de infecção, as divisórias limpáveis padrão detinham 34,53% de participação em 2026, enquanto as divisórias antimicrobianas têm previsão de crescimento a um CAGR de 14,48% até 2032.
- Por canal de distribuição, vendas diretas e aquisição contratual detinham 45,72% de participação em 2026, enquanto as lojas online de suprimentos médicos têm previsão de crescimento a um CAGR de 15,36% até 2032.
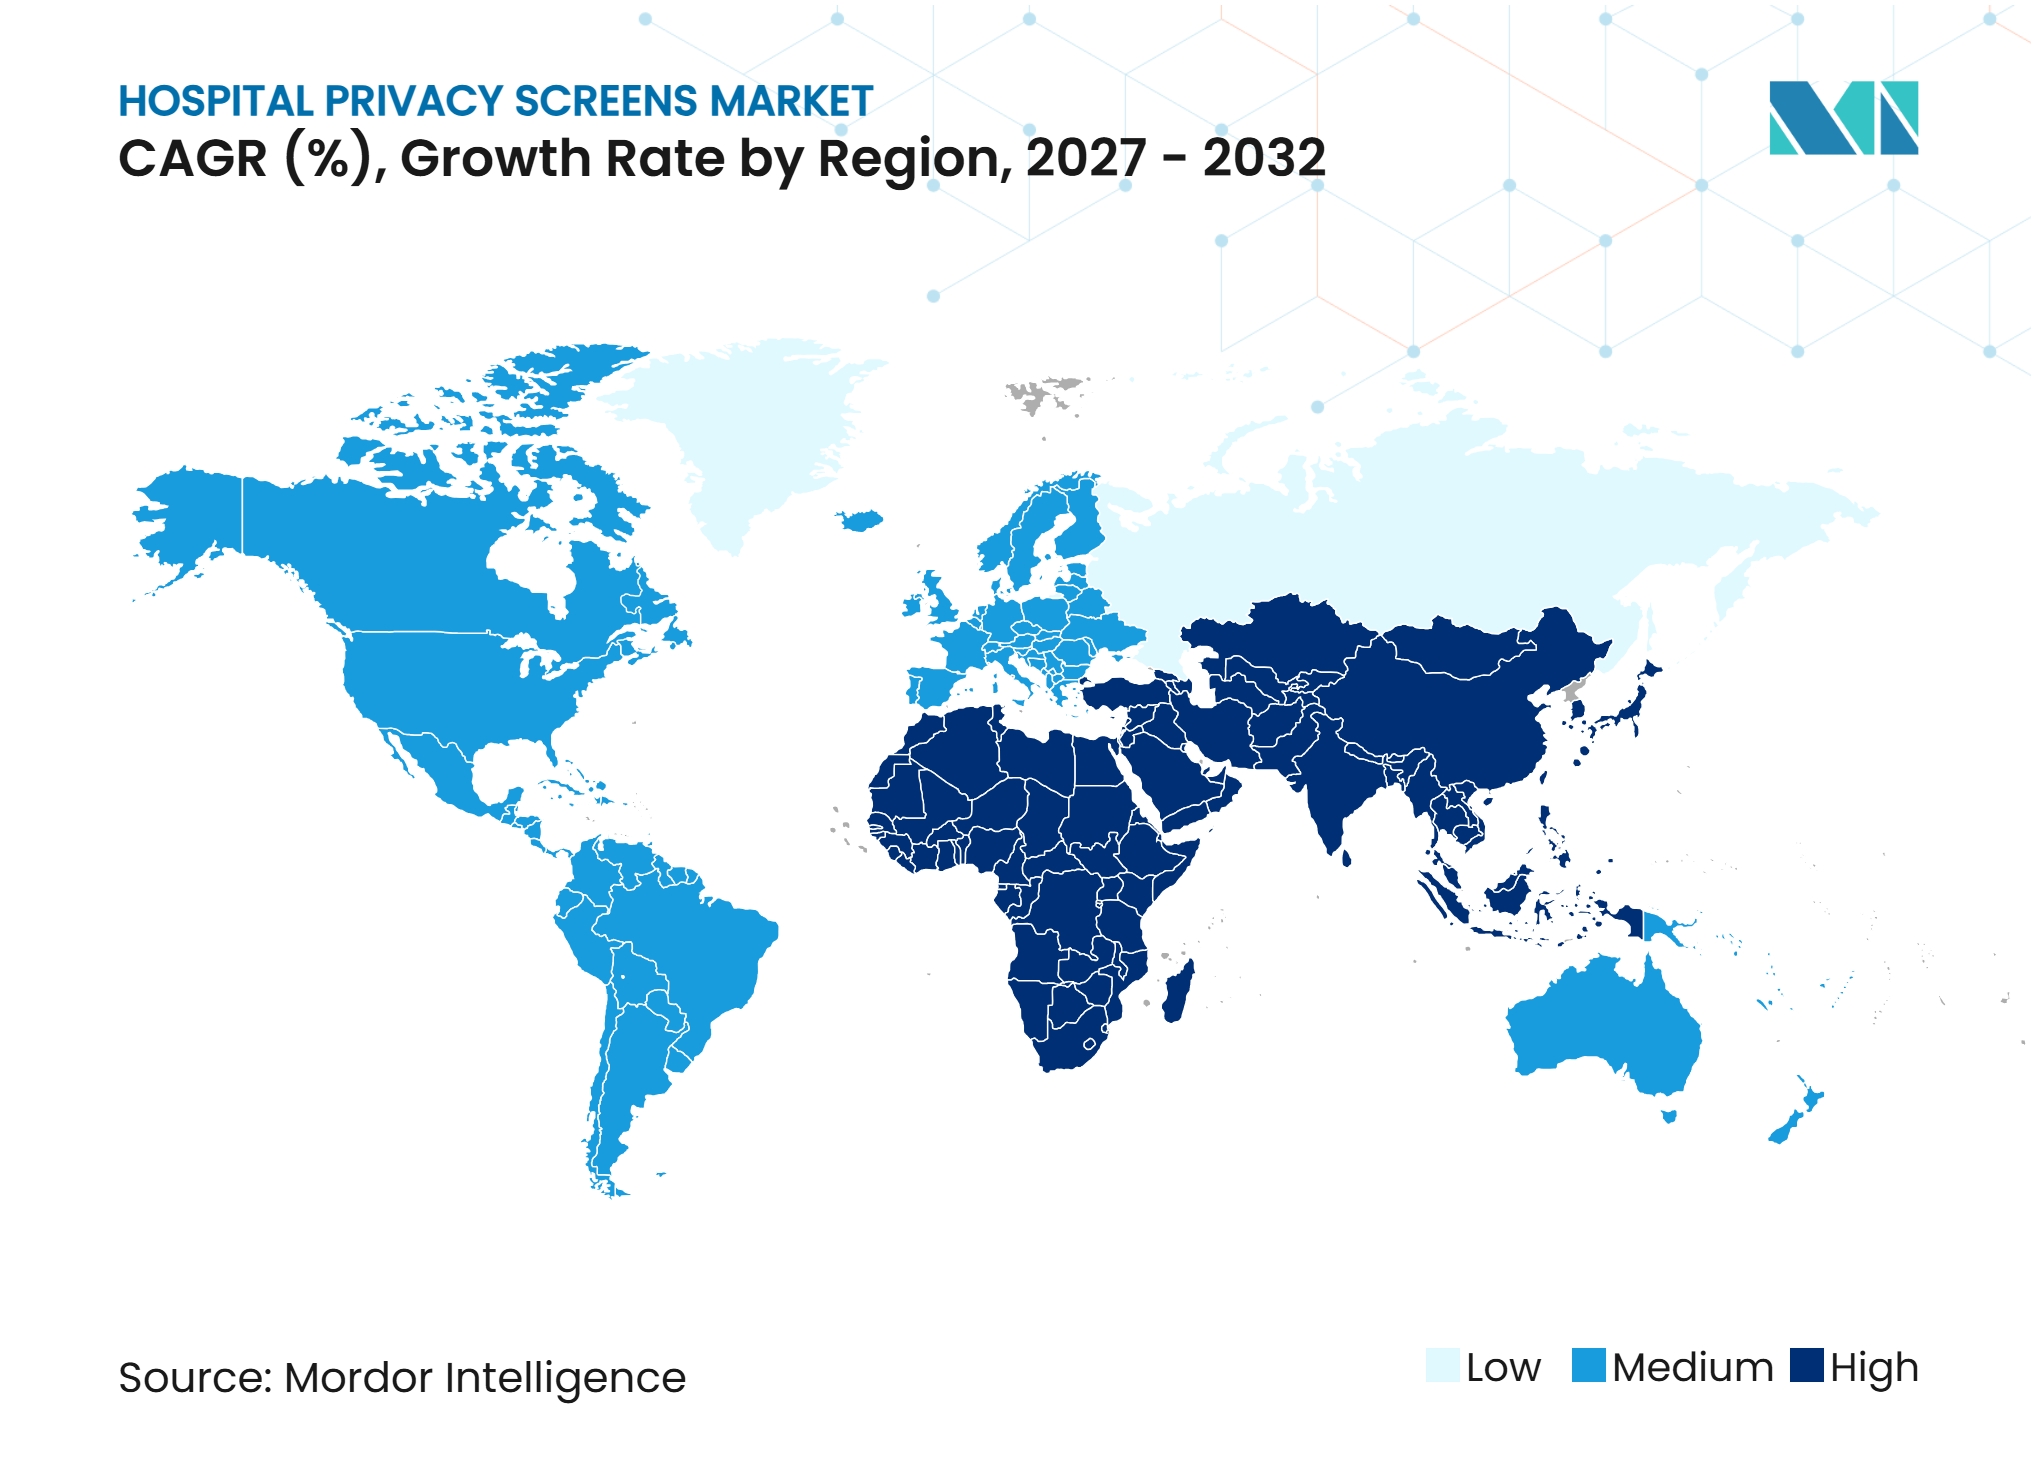
- Por região, a América do Norte detinha 37,84% de participação em 2026, e a região Ásia-Pacífico deve crescer a um CAGR de 13,18% durante o período de previsão.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Divisórias de Privacidade Hospitalar*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Privacidade e Dignidade do Paciente | +2.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade Hospitalar e Uso de Enfermarias Compartilhadas | +2.8% | Ásia-Pacífico como núcleo, com extensão para Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Demanda por Controle de Infecção para Divisórias Limpáveis Não Porosas | +2.2% | Global | Curto prazo (≤ 2 anos) |
| Implantação Rápida em Cuidados de Emergência e Transbordamento | +1.4% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Conversão Modular de Espaços para Cuidados Flexíveis | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Substituição Orientada pela Sustentabilidade de Cortinas com Lavagem Intensiva | +0.9% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Privacidade e Dignidade do Paciente
A privacidade do paciente tornou-se uma consideração de design e conformidade nas instalações clínicas. O Departamento de Assuntos de Veteranos dos Estados Unidos exige cortinas ou divisórias de privacidade em salas de exame, procedimento e internação onde os pacientes possam ser fisicamente examinados. O mesmo alerta de design prevê divisórias descartáveis e alternativas portáteis em unidades de terapia intensiva e salas de isolamento de infecção por via aérea. Limites de linha de visão definidos oferecem às instalações uma forma prática de demonstrar as disposições de privacidade durante inspeções e auditorias internas. Isso move as discussões de compra além da preferência clínica e em direção às equipes de instalações, risco e conformidade. O mercado de divisórias de privacidade hospitalar se beneficia quando os prestadores tratam esses produtos como parte do ambiente construído necessário para um cuidado digno.
Expansão da Capacidade Hospitalar e Utilização de Enfermarias Compartilhadas
Novos leitos criam uma necessidade direta de divisórias para pacientes, especialmente onde os quartos atendem a vários pacientes. A Apollo Hospitals declarou em maio de 2025 que planejava adicionar 4.300 leitos ao longo de 3 a 4 anos, com 2.000 leitos já em andamento. A ICRA informou que os operadores de hospitais privados na Índia estavam implantando mais de INR 400 bilhões, equivalente a 4,8 bilhões de USD, para adições de capacidade entre o ano fiscal de 2025 e o ano fiscal de 2029[1]. Singapura também planeja adicionar 2.800 leitos públicos de cuidados agudos e comunitários até 2030, dentro de uma expansão mais ampla de 13.600 leitos. A IHH Healthcare adicionou mais de 1.400 leitos no ano fiscal de 2025 em seus mercados. As enfermarias compartilhadas exigem privacidade em cada leito, o que torna o mercado de divisórias de privacidade hospitalar sensível ao layout da nova capacidade, bem como ao número de leitos.
Demanda por Controle de Infecção para Divisórias Limpáveis Não Porosas
A prevenção de infecções está fortalecendo o argumento a favor de designs de divisórias laváveis e antimicrobianas. Um estudo de terapia intensiva de 2025 constatou que cortinas descartáveis antimicrobianas mantiveram a contaminação bacteriana abaixo de 0,2 UFC/cm² durante 120 dias, enquanto as cortinas de poliéster padrão atingiram 2,1 UFC/cm². O estudo também relatou uma redução de 59,42% nas despesas cumulativas relacionadas a cortinas. Um ensaio randomizado de cortinas de privacidade revestidas com MAP-1 relatou uma redução de 96,8% no total de bactérias viáveis e uma redução de 99,3% em MRSA em comparação com cortinas lavadas padrão. Uma revisão de escopo de 2025 de 20 estudos clínicos constatou que as medidas de gestão têxtil podem reduzir a contaminação de superfícies e podem diminuir o risco de infecções associadas aos cuidados de saúde. Esses resultados ajudam o mercado de divisórias de privacidade hospitalar a competir por orçamentos de prevenção de infecções, em vez de apenas por orçamentos de instalações.
Necessidades de Implantação Rápida em Cuidados de Emergência e Transbordamento
Departamentos de emergência superlotados precisam de divisórias que possam ser colocadas em corredores, zonas temporárias e outras áreas de cuidados não tradicionais. Um relatório clínico de 2025 constatou que mais de 95% das cortinas de enfermaria ficaram contaminadas em 3 semanas, enquanto 55,6% não haviam sido trocadas por mais de um mês. Essa preocupação torna-se mais aguda quando os espaços de cuidados são montados rapidamente e os cronogramas regulares de manutenção de cortinas são mais difíceis de manter. As divisórias portáteis podem separar os espaços de tratamento sem obras de construção ou instalação de trilhos. Isso as torna relevantes para a capacidade de inverno planejada e para surtos repentinos no volume de pacientes. O mercado de divisórias de privacidade hospitalar ganha uma fonte separada de demanda quando os sistemas de saúde tratam os cuidados de transbordamento como uma condição operacional recorrente.
Análise de Impacto das Restrições do Mercado de Divisórias de Privacidade Hospitalar*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência Orçamentária de Cortinas de Baixo Custo e Construção Fixa | -1.8% | Global, com maior intensidade no Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Restrições de Retrofit e Instalação em Instalações Legadas | -1.3% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Requisitos de Produtos Químicos de Limpeza, Segurança contra Incêndio e Certificação de Materiais | -0.9% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fragmentação de Aquisição e Longos Ciclos de Validação Clínica | -0.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência Orçamentária de Cortinas de Baixo Custo e Construção Fixa
As cortinas de tecido mantêm uma vantagem onde as decisões de aquisição se concentram no custo unitário inicial. Elas são frequentemente adquiridas sob contratos de volume que sustentam relacionamentos estabelecidos com fornecedores. Os sistemas de divisórias também podem competir com projetos de construção permanente quando as instalações consideram reformas de quartos. O desafio é que os custos de suprimentos clínicos, instalações, lavanderia e substituição são frequentemente gerenciados por orçamentos separados. Essa separação pode fazer com que uma cortina de baixo custo pareça menos cara, mesmo quando seus requisitos operacionais são maiores. Isso retarda a adoção no mercado de divisórias de privacidade hospitalar onde os compradores não avaliam o custo total de propriedade entre os departamentos.
Restrições de Retrofit e Instalação em Instalações Legadas
Muitos hospitais mais antigos não foram projetados para trilhos de teto ou sistemas modernos de montagem de divisórias. Os designs montados no teto podem exigir suporte estrutural que as instalações legadas não podem fornecer sem obras de capital adicionais. Os sistemas de parede de cabeceira fixos também podem entrar em conflito com suportes e exigir engenharia personalizada. Um estudo de 2026 sobre estratégias de flexibilidade informadas por enfermeiros constatou que as abordagens que exigem grandes mudanças de infraestrutura ou relicenciamento eram consistentemente consideradas menos viáveis. Novas construções podem especificar divisórias na fase de planejamento, mas os retrofits podem enfrentar interrupções, processos de aprovação e despesas de instalação. Essa diferença deixa a penetração do mercado de divisórias de privacidade hospitalar mais forte em projetos greenfield e modulares do que em alguns parques hospitalares maduros.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
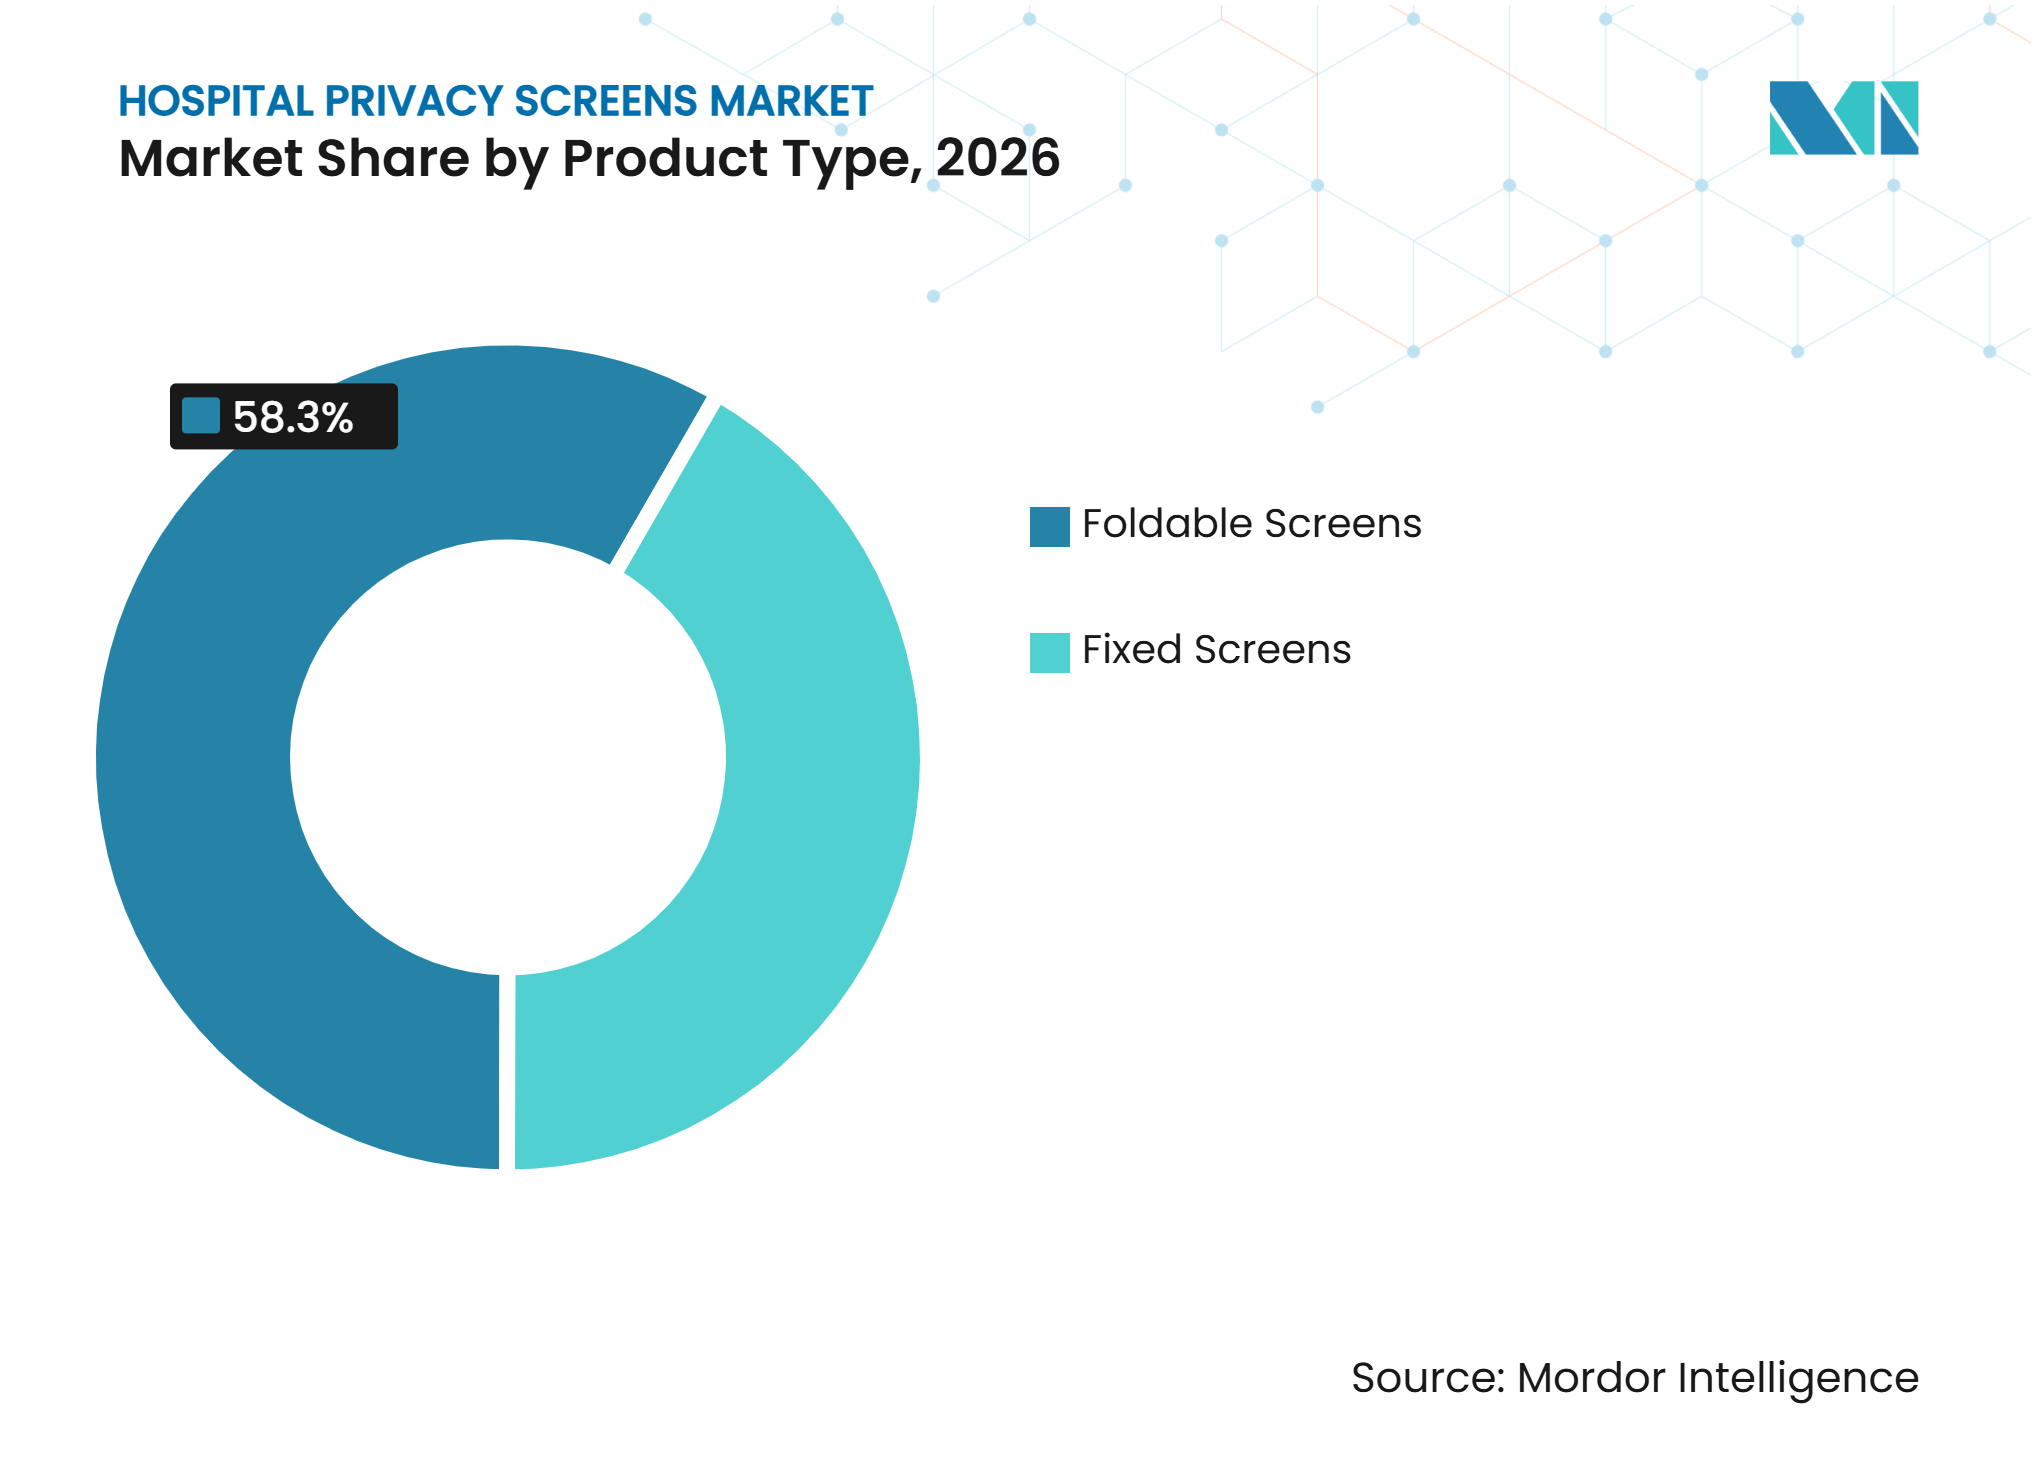
Divisórias Dobráveis Combinam Escala e FlexibilidadeAs divisórias dobráveis detinham 58,34% da participação do mercado de divisórias de privacidade hospitalar em 2026 e têm projeção de expansão a um CAGR de 10,92% até 2032. Sua posição reflete a necessidade de alterar os layouts dos quartos sem adicionar estruturas permanentes. Os painéis dobráveis podem ser movidos entre baias e armazenados na posição plana quando a demanda cai. Eles também evitam o trabalho estrutural associado a sistemas fixos de teto ou parede. Isso os torna úteis tanto em novas áreas clínicas quanto em projetos de substituição de cortinas.
A Silentia documentou 10 instalações hospitalares durante 2025 nos Estados Unidos, Canadá, Dinamarca, Finlândia, Bélgica e Suécia, todas usando configurações de divisórias dobráveis[2]. Essas implantações mostram que os formatos dobráveis podem atender a diversas configurações clínicas e sistemas nacionais. As divisórias fixas permanecem relevantes em unidades de terapia intensiva, locais de parede de cabeceira e alcoves de exame com layouts estáveis. Esses ambientes valorizam mais a delimitação permanente do que a reimplantação. O setor de divisórias de privacidade hospitalar, portanto, mantém um papel para produtos fixos, mas os formatos flexíveis se alinham mais diretamente com os padrões de prestação de cuidados em mudança.



Por Fator de Forma:
Sistemas Híbridos Ampliam as Opções de DesignAs divisórias de painel sólido detinham 28,76% de participação em 2026. Os painéis sólidos são valorizados porque as superfícies lisas e não porosas podem ser limpas com compostos de amônio quaternário, lenços de peróxido de hidrogênio e hipoclorito de sódio. Esses desinfetantes são amplamente utilizados em protocolos de limpeza clínica. Sua capacidade de limpeza torna os produtos sólidos adequados para espaços de pacientes com alta rotatividade. Eles também oferecem uma barreira física definida sem depender de uma superfície de tecido.
Os sistemas híbridos de divisória-cortina têm previsão de crescimento a um CAGR de 13,24% até 2032. Os sistemas híbridos combinam estruturas laváveis com valências de tecido ou painéis decorativos. Isso permite que uma instalação mantenha um ambiente visual mais suave enquanto reduz a quantidade de tecido nas áreas de contato crítico. Os painéis transparentes têm um papel adicional em terapia intensiva, onde a equipe precisa de linhas de visão para observação do paciente. A Silentia posiciona seu produto ClearPanels como uma divisória móvel transparente para esse uso. Designs de malha, painel de tecido e acordeão continuam a atender a ambientes ambulatoriais e de reabilitação onde a opacidade total é menos importante. O mercado de divisórias de privacidade hospitalar pode, portanto, acomodar diferentes necessidades de privacidade, observação e limpeza ambiental.
Por Mobilidade:
Divisórias Móveis Suportam Operações FlexíveisAs divisórias móveis representavam 46,83% de participação em 2026 e devem crescer a um CAGR de 11,86% até 2032. Sua posição de liderança está ligada ao design flexível de baias, resposta a surtos e rotinas de limpeza. A equipe pode mover uma divisória móvel sem desconectar um trilho de teto. Isso reduz o tempo necessário para preparar uma zona de cuidados temporária. Também suporta a limpeza terminal entre pacientes.
As divisórias estacionárias permanecem adequadas onde os layouts de baias raramente mudam, incluindo centros de diálise e suítes de infusão de quimioterapia. Os designs conversíveis de fixo para móvel oferecem uma opção intermediária para instalações que precisam de estabilidade rotineira e capacidade de sobrecarga ocasional. A Perkins&Will identifica equipamentos portáteis e mobiliário modular como estratégias viáveis de flexibilidade em saúde porque não exigem mudanças estruturais ou relicenciamento. Isso sustenta o interesse em divisórias que podem ser reposicionadas com mínima interrupção. O mercado de divisórias de privacidade hospitalar é moldado por escolhas operacionais tanto quanto pelas características físicas de cada produto.
Por Montagem:
Produtos Autoportantes Permanecem AcessíveisAs divisórias autoportantes detinham 34,91% de participação em 2026. Os produtos autoportantes não requerem âncoras de parede, modificações no teto ou verificação estrutural. Essa menor carga de instalação os torna práticos para muitas instalações existentes. Eles também podem ser implantados rapidamente em espaços temporários ou de transbordamento. Sua acessibilidade suporta o uso em diferentes níveis de orçamento.
As divisórias montadas no teto ou em trilhos têm projeção de crescimento a um CAGR de 12,58% até 2032. Os sistemas montados no teto e em trilhos têm maior probabilidade de serem especificados em novos hospitais, onde seus requisitos são incluídos durante o design. Isso elimina grande parte da carga de retrofit que os edifícios mais antigos enfrentam. Os sistemas montados na parede oferecem outra opção para salas de exame e baias de recuperação com layouts previsíveis. Os designs de poste de chão atendem a uma necessidade mais restrita onde a montagem no teto e na parede não pode ser usada. O tamanho do mercado de divisórias de privacidade hospitalar para soluções de montagem dependerá tanto da atividade de construção hospitalar quanto das condições das instalações existentes.
Por Material:
Polímeros Transparentes Ganham Relevância ClínicaPoliéster e tecido detinham 31,48% de participação em 2026. O tecido permanece relevante em ambientes de cuidados de longa duração e reabilitação que valorizam o amortecimento acústico e o conforto do paciente. Esses ambientes podem não exigir observação visual contínua. O tecido também permanece parte dos designs de divisórias híbridas. Sua base instalada continua a sustentar a demanda apesar das preocupações com limpeza.
O policarbonato e os polímeros transparentes têm previsão de crescimento a um CAGR de 13,05% até 2032. O policarbonato suporta a observação do paciente em unidades de terapia intensiva porque preserva as linhas de visão. Suas propriedades de não estilhaçamento também o tornam relevante para ambientes de internação em saúde mental, onde são necessários substitutos ao vidro. O PVC é amplamente utilizado em divisórias dobráveis de nível médio porque equilibra custo, capacidade de limpeza e requisitos de retardamento de chamas. O polipropileno é usado com mais frequência em designs autoportantes de nível básico. As estruturas metálicas e os painéis compostos estão associados a instalações montadas na parede e em trilhos de teto. Essas escolhas de materiais permitem que o mercado de divisórias de privacidade hospitalar atenda a diferentes riscos clínicos e orçamentos de capital.
Por Aplicação:
Áreas de Cuidados Temporários Superam as Enfermarias EstabelecidasAs enfermarias de internação e baias de pacientes detinham 24,67% de participação em 2026. As enfermarias de múltipla ocupação exigem uma divisória para cada leito, o que as mantém centrais para a demanda da unidade. A rotatividade de pacientes também sustenta as necessidades de substituição. As enfermarias permanecem a aplicação mais consistente nos sistemas hospitalares. Suas decisões de compra frequentemente combinam requisitos de privacidade, capacidade de limpeza e durabilidade.
As áreas de transbordamento, vacinação e cuidados temporários têm previsão de crescimento a um CAGR de 14,22% até 2032. As aplicações temporárias cresceram além dos arranjos de emergência usados durante o período da COVID-19. Os sistemas de saúde agora usam divisórias em corredores, ginásios, estacionamentos e outros espaços quando a demanda por cuidados aumenta. Os departamentos de emergência, áreas de triagem, unidades de terapia intensiva e salas de exame adicionam mais demanda por meio de atualizações de controle de infecção. Os espaços operatórios e perioperatórios exigem produtos que atendam às necessidades de retardamento de chamas e resistência a fluidos. Os locais de diálise, infusão, cuidados de longa duração e reabilitação frequentemente dão maior peso ao conforto. O mercado de divisórias de privacidade hospitalar está, assim, se expandindo das baias de pacientes padrão para um conjunto mais amplo de ambientes de cuidados flexíveis.
Por Usuário Final:
Hospitais Mantêm a Maior Base de AquisiçãoOs hospitais representavam 57,12% da demanda de 2026. Os hospitais compram em escala porque seus números de leitos superam os da maioria dos outros locais de cuidados. Seus processos formais de aquisição também criam ciclos de contratos recorrentes. Os arranjos de compras em grupo podem simplificar as aquisições para grandes sistemas. Esses fatores conferem aos hospitais a maior base de demanda estabelecida.
Os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 12,37% até 2032. Os centros cirúrgicos ambulatoriais estão se expandindo à medida que a atividade cirúrgica se desloca para ambientes ambulatoriais. Os dados fornecidos pelo usuário identificam 6.566 centros certificados pelo Medicare e um valor do setor nos Estados Unidos de 45,6 bilhões de USD em 2025. Seu crescimento cria novas necessidades de infraestrutura de privacidade em espaços pré-operatórios, de procedimento, recuperação e consulta. Clínicas, consultórios médicos, instalações de cuidados de longa duração e instalações governamentais ou de veteranos seguem diferentes rotas de aquisição. Os fornecedores precisam de configurações de produtos e modelos de vendas que correspondam a esses ambientes. Isso amplia o mercado de divisórias de privacidade hospitalar além dos sistemas tradicionais de internação.
Por Atributo de Controle de Infecção:
Produtos Antimicrobianos Ganham SuporteAs divisórias limpáveis padrão detinham 34,53% de participação em 2026. Os produtos laváveis padrão atendem às necessidades básicas de limpeza sem usar química antimicrobiana ativa. Isso os torna uma opção prática para grande parte da base instalada. Suas superfícies lisas são fáceis de incluir em protocolos de limpeza de rotina. Eles também fornecem um caminho claro de atualização a partir das cortinas convencionais.
As divisórias antimicrobianas têm projeção de crescimento a um CAGR de 14,48% até 2032. Os produtos antimicrobianos são suportados por evidências sobre superfícies de privacidade revestidas. O ensaio MAP-1 de 2025 relatou reduções bacterianas e de MRSA acima de 95% durante os períodos de avaliação do estudo. Os produtos resistentes a fluidos são cada vez mais relevantes perto de salas de operação e em áreas de diálise. As divisórias retardantes de chamas são importantes nas aquisições hospitalares, onde as classificações UL 94 podem ser um requisito mínimo para materiais plásticos. Os designs de baixa junta e sem costura buscam eliminar locais onde os micróbios podem se acumular. O setor de divisórias de privacidade hospitalar está respondendo com produtos que combinam funções de triagem com características especificadas de controle de infecção.

Por Canal de Distribuição:
Aquisição Direta Lidera Enquanto as Vendas Digitais CrescemAs vendas diretas e a aquisição contratual representavam 45,72% de participação em 2026. Os grandes sistemas de saúde frequentemente preferem relacionamentos diretos quando os produtos precisam de personalização, suporte de instalação e contratos de serviço. As redes de entrega integradas também usam contratos para alinhar produtos em vários locais. Esses relacionamentos favorecem fornecedores que podem oferecer suporte clínico e de instalações. As vendas diretas, portanto, permanecem importantes para pedidos institucionais complexos.
As lojas online de suprimentos médicos têm previsão de crescimento a um CAGR de 15,36% até 2032. Os fornecedores online são mais relevantes para centros de cirurgia ambulatorial, clínicas ambulatoriais e instalações menores sem equipes centralizadas de aquisição. Os canais digitais podem simplificar as compras quando os requisitos são padrão e os produtos não exigem instalação extensiva. Os distribuidores de equipamentos médicos permanecem importantes para hospitais regionais e prestadores de cuidados de longa duração que precisam de logística e orientação sobre produtos. As organizações de compras em grupo mantêm influência por meio de contratos de membros e listagens estabelecidas. A transparência de preços pode pressionar as margens, mas também pode trazer produtos especializados a um grupo mais amplo de compradores. Essa mudança de canal oferece ao mercado de divisórias de privacidade hospitalar mais rotas para locais de cuidados menores.
Análise Geográfica
América do Norte
A América do Norte detinha 37,84% do tamanho do mercado de divisórias de privacidade hospitalar em 2026. As diretrizes do Departamento de Assuntos de Veteranos exigem divisórias ou cortinas em várias áreas de cuidados ao paciente. A expansão dos cuidados ambulatoriais cria novos eventos de aquisição para infraestrutura de privacidade. Os dados fornecidos identificam 6.566 centros cirúrgicos ambulatoriais certificados pelo Medicare no final de 2025.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,18% até 2032. A ICRA espera que 34.000 leitos hospitalares privados sejam adicionados na Índia entre o ano fiscal de 2025 e o ano fiscal de 2029. As novas enfermarias compartilhadas exigem privacidade em cada leito, conferindo ao mercado regional de divisórias de privacidade hospitalar um multiplicador de demanda mais alto do que o número de leitos por si só sugere.
Europa, Oriente Médio e África, e América do Sul
A Europa é um mercado maduro de divisórias de privacidade hospitalar com adoção precoce de sistemas rígidos em instalações escandinavas. A Silentia relatou que o Hospital Bispebjerg em Copenhague substituiu 260 cortinas descartáveis por divisórias dobráveis em 2025. O Ministério da Saúde da Arábia Saudita relatou 33 bilhões de USD em investimentos estratégicos em saúde em 2025, incluindo 8,4 bilhões de USD em novos projetos hospitalares e de infraestrutura. A Aster DM Healthcare anunciou AED 1 bilhão, equivalente a 272 milhões de USD, em investimentos planejados nos Emirados Árabes Unidos que incluem 2 hospitais e uma expansão adicionando mais de 250 leitos. Nessas geografias, as novas construções suportam divisórias montadas, enquanto os limites orçamentários e os parques mais antigos preservam a demanda por designs móveis e autoportantes.
Cenário Competitivo
Concentração do Mercado
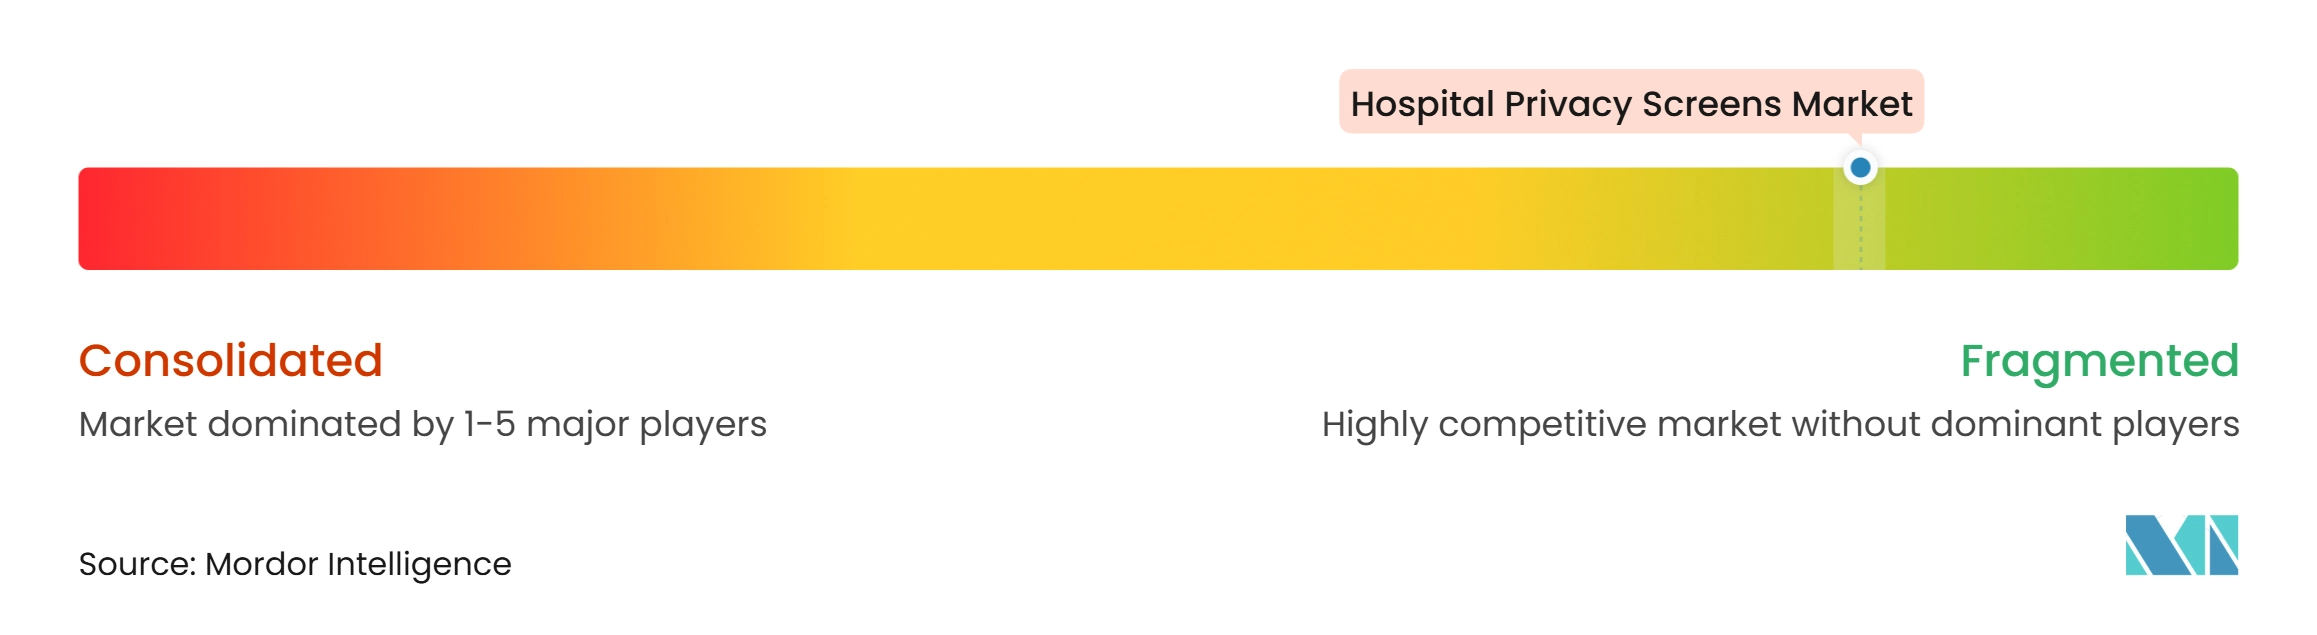
O mercado de divisórias de privacidade hospitalar inclui distribuidores norte-americanos de linha ampla, especialistas em design europeus e fabricantes regionais. A Medline Industries e a GF Health Products participam por meio de catálogos de saúde mais amplos e relacionamentos de fornecimento estabelecidos. A Silentia AB, a KwickScreen e a NoJerm se concentram mais diretamente no design especializado de divisórias e no posicionamento de controle de infecção. Isso produz uma fragmentação moderada em toda a categoria geral.
A Silentia construiu sua posição por meio de sistemas dobráveis, parcerias hospitalares e alcance geográfico. A empresa afirma que suas divisórias estão instaladas em hospitais em mais de 50 países e documentou 10 instalações em 2025. A KwickScreen se diferencia por meio de sua abordagem de tubo C retrátil e engenharia de produto. A NoJerm usa um painel de polietileno sem costura com um aditivo antimicrobiano permanente para abordar preocupações de limpeza e controle de infecção. Essas abordagens mostram como a usabilidade clínica e o design de materiais separam os fornecedores especializados dos concorrentes baseados em catálogo.
A Silentia também instalou divisórias com impressão personalizada na ala de maternidade do Hospital Halland Halmstad em 2025. Os distribuidores maiores podem agrupar divisórias com suprimentos de controle de infecção e usar relacionamentos de compras em grupo. Os especialistas estão se expandindo por meio de vendas diretas e acordos de codesenvolvimento clínico, particularmente na América do Norte e no Oriente Médio. Os fabricantes regionais podem entrar em mercados emergentes por meio de canais de licitação governamental. As evidências disponíveis indicam um amplo campo de distribuidores, especialistas e fornecedores regionais.
Líderes do Setor de Divisórias de Privacidade Hospitalar
-
Silentia AB
-
Medline Industries, Inc.
-
GF Health Products, Inc.
-
KwickScreen
-
R&B Wire Products, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Divisórias de Privacidade Hospitalar Empresas cobertas neste relatório
- AGA Sanitätsartikel GmbH
- AliMed, Inc.
- Bextera Health
- Construction Specialties, Inc.
- Cube Care Company, Inc.
- Drive DeVilbiss Healthcare
- Elers Medical Ltd.
- Fabrication Enterprises, Inc.
- GF Health Products, Inc.
- KwickScreen
- Medline Industries
- NoJerm
- Ocelco, Inc.
- Omnimed
- R&B Wire Products, Inc.
- Rolascreen
- Silentia AB
- Versare Products LLC
- Winco Mfg. LLC
- Yewdale Corporation Ltd
Desenvolvimentos industriais recentes em Mercado de Divisórias de Privacidade Hospitalar
- Fevereiro de 2026: A Aster DM Healthcare anunciou AED 1 bilhão em investimentos planejados, incluindo 2 novos hospitais multiespecialidade em Dubai e uma expansão do Aster Hospital Al Qusais, adicionando mais de 250 leitos à sua rede nos Emirados Árabes Unidos. Os projetos são financiados em parte por AED 265 milhões em financiamento do Emirates Development Bank e devem iniciar a construção em 2026.
- Outubro de 2025: A Global Health Exhibition 2025 da Arábia Saudita revelou 33 bilhões de USD em investimentos estratégicos em saúde, incluindo 8,4 bilhões de USD em novos projetos hospitalares e de infraestrutura anunciados no evento. Os principais compromissos incluem os Al Hayat National Hospitals com 1,86 bilhão de USD para 4.000 leitos em 15 instalações e a entrada do Akdital Group na Arábia Saudita com 1,41 bilhão de USD.
- Outubro de 2025: A Dubai Healthcare City Authority anunciou um plano de desenvolvimento de AED 1,3 bilhão para a Fase 1 do DHCC, incluindo um complexo médico de propósito específico com 5.800 metros quadrados de espaço cirúrgico, diagnóstico e ambulatorial adaptável. A construção está programada para começar em dezembro de 2025, com conclusão prevista para novembro de 2027.
Escopo do Relatório Global do Mercado de Divisórias de Privacidade Hospitalar
De acordo com o escopo do relatório, uma divisória de privacidade hospitalar é uma barreira física móvel, portátil ou fixa usada em ambientes de saúde para bloquear linhas de visão e estabelecer espaços privados temporários ao redor de leitos de pacientes, mesas de exame ou áreas de tratamento.
O mercado de divisórias de privacidade hospitalar é segmentado por tipo de produto, fator de forma, mobilidade, montagem, material, aplicação, usuário final, atributo de controle de infecção, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em divisórias fixas e divisórias dobráveis. Por fator de forma, o mercado é segmentado em divisórias de painel sólido, divisórias transparentes ou de luz do dia, divisórias de malha e painel de tecido, divisórias estilo acordeão e sistemas híbridos de divisória-cortina. Por mobilidade, o mercado é segmentado em divisórias conversíveis de fixo para móvel, divisórias estacionárias e divisórias móveis. Por montagem, o mercado é segmentado em divisórias montadas na parede, divisórias montadas no teto ou em trilhos, divisórias montadas em poste de chão e divisórias autoportantes.
Por material, o mercado é segmentado em poliéster e tecido, cloreto de polivinila, polipropileno, policarbonato e polímeros transparentes, e estruturas metálicas e painéis compostos. Por aplicação, o mercado é segmentado em departamentos de emergência e áreas de triagem, unidades de terapia intensiva e áreas de isolamento, salas de exame e tratamento, áreas operatórias, pré-operatórias e pós-operatórias, enfermarias de internação e baias de pacientes, clínicas de diálise e infusão, cuidados de longa duração e reabilitação, e áreas de transbordamento, vacinação e cuidados temporários. Por usuário final, o mercado é segmentado em hospitais, clínicas e consultórios médicos, centros cirúrgicos ambulatoriais, instalações de cuidados de longa duração e instalações governamentais e de assuntos de veteranos. Por atributo de controle de infecção, o mercado é segmentado em divisórias limpáveis padrão, divisórias antimicrobianas, divisórias resistentes a fluidos, divisórias retardantes de chamas e divisórias de baixa junta e sem costura.
Por canal de distribuição, o mercado é segmentado em vendas diretas e aquisição contratual, distribuidores de equipamentos médicos, organizações de compras em grupo e lojas online de suprimentos médicos. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange tamanhos de mercado estimados e tendências para 17 países nas principais regiões do mundo. O relatório oferece tamanho de mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Divisórias Fixas |
| Divisórias Dobráveis |
| Divisórias de Painel Sólido |
| Divisórias Transparentes ou de Luz do Dia |
| Divisórias de Malha e Painel de Tecido |
| Divisórias Estilo Acordeão |
| Sistemas Híbridos de Divisória-Cortina |
| Divisórias Conversíveis de Fixo para Móvel |
| Divisórias Estacionárias |
| Divisórias Móveis |
| Divisórias Montadas na Parede |
| Divisórias Montadas no Teto ou em Trilhos |
| Divisórias Montadas em Poste de Chão |
| Divisórias Autoportantes |
| Poliéster e Tecido |
| Cloreto de Polivinila |
| Polipropileno |
| Policarbonato e Polímeros Transparentes |
| Estruturas Metálicas e Painéis Compostos |
| Departamentos de Emergência e Áreas de Triagem |
| Unidades de Terapia Intensiva e Áreas de Isolamento |
| Salas de Exame e Tratamento |
| Áreas Operatórias, Pré-Operatórias e Pós-Operatórias |
| Enfermarias de Internação e Baias de Pacientes |
| Clínicas de Diálise e Infusão |
| Cuidados de Longa Duração e Reabilitação |
| Áreas de Transbordamento, Vacinação e Cuidados Temporários |
| Hospitais |
| Clínicas e Consultórios Médicos |
| Centros Cirúrgicos Ambulatoriais |
| Instalações de Cuidados de Longa Duração |
| Instalações Governamentais e de Assuntos de Veteranos |
| Divisórias Limpáveis Padrão |
| Divisórias Antimicrobianas |
| Divisórias Resistentes a Fluidos |
| Divisórias Retardantes de Chamas |
| Divisórias de Baixa Junta e Sem Costura |
| Vendas Diretas e Aquisição Contratual |
| Distribuidores de Equipamentos Médicos |
| Organizações de Compras em Grupo |
| Lojas Online de Suprimentos Médicos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Divisórias Fixas | |
| Divisórias Dobráveis | ||
| Por Fator de Forma | Divisórias de Painel Sólido | |
| Divisórias Transparentes ou de Luz do Dia | ||
| Divisórias de Malha e Painel de Tecido | ||
| Divisórias Estilo Acordeão | ||
| Sistemas Híbridos de Divisória-Cortina | ||
| Por Mobilidade | Divisórias Conversíveis de Fixo para Móvel | |
| Divisórias Estacionárias | ||
| Divisórias Móveis | ||
| Por Montagem | Divisórias Montadas na Parede | |
| Divisórias Montadas no Teto ou em Trilhos | ||
| Divisórias Montadas em Poste de Chão | ||
| Divisórias Autoportantes | ||
| Por Material | Poliéster e Tecido | |
| Cloreto de Polivinila | ||
| Polipropileno | ||
| Policarbonato e Polímeros Transparentes | ||
| Estruturas Metálicas e Painéis Compostos | ||
| Por Aplicação | Departamentos de Emergência e Áreas de Triagem | |
| Unidades de Terapia Intensiva e Áreas de Isolamento | ||
| Salas de Exame e Tratamento | ||
| Áreas Operatórias, Pré-Operatórias e Pós-Operatórias | ||
| Enfermarias de Internação e Baias de Pacientes | ||
| Clínicas de Diálise e Infusão | ||
| Cuidados de Longa Duração e Reabilitação | ||
| Áreas de Transbordamento, Vacinação e Cuidados Temporários | ||
| Por Usuário Final | Hospitais | |
| Clínicas e Consultórios Médicos | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Instalações de Cuidados de Longa Duração | ||
| Instalações Governamentais e de Assuntos de Veteranos | ||
| Por Atributo de Controle de Infecção | Divisórias Limpáveis Padrão | |
| Divisórias Antimicrobianas | ||
| Divisórias Resistentes a Fluidos | ||
| Divisórias Retardantes de Chamas | ||
| Divisórias de Baixa Junta e Sem Costura | ||
| Por Canal de Distribuição | Vendas Diretas e Aquisição Contratual | |
| Distribuidores de Equipamentos Médicos | ||
| Organizações de Compras em Grupo | ||
| Lojas Online de Suprimentos Médicos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por divisórias de privacidade hospitalar?
Os requisitos de privacidade, as adições de leitos hospitalares, os layouts de cuidados flexíveis e as necessidades de controle de infecção estão aumentando a demanda por divisórias limpáveis e móveis. As enfermarias compartilhadas e as áreas de transbordamento planejadas adicionam demanda porque cada espaço de paciente requer uma barreira de privacidade prática.
Qual é o tamanho do mercado de divisórias de privacidade hospitalar?
Tem projeção de crescimento de 18,82 bilhões de USD em 2026 para 33,70 bilhões de USD até 2032 a um CAGR de 10,36%. O crescimento reflete a demanda por privacidade, espaço de cuidados flexível e superfícies que se adequam às práticas de limpeza clínica.
Qual tipo de produto lidera a demanda por divisórias de privacidade hospitalar?
As divisórias dobráveis lideram com 58,34% de participação em 2026 e têm projeção de crescimento a um CAGR de 10,92% até 2032. Elas podem ser reposicionadas entre baias e armazenadas na posição plana quando não são necessárias.
Por que as divisórias de privacidade antimicrobianas estão crescendo rapidamente?
Estudos clínicos encontraram reduções substanciais na contaminação bacteriana em comparação com cortinas lavadas padrão. Esses resultados ajudam os prestadores a avaliar os produtos antimicrobianos como parte do planejamento de prevenção de infecções, em vez de como um mobiliário básico.
Qual região está crescendo mais rapidamente no mercado de divisórias de privacidade hospitalar?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,18% até 2032, sustentada por grandes programas de expansão de leitos hospitalares. A Índia, Singapura e os mercados operacionais da IHH Healthcare estão adicionando capacidade que requer infraestrutura de privacidade.
Por que os centros cirúrgicos ambulatoriais são importantes para os fornecedores?
Os centros cirúrgicos ambulatoriais são o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 12,37% até 2032. Eles criam novas necessidades de aquisição em espaços de preparação, procedimento, recuperação e consulta.