
Taille et part du marché des écrans de confidentialité hospitaliers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
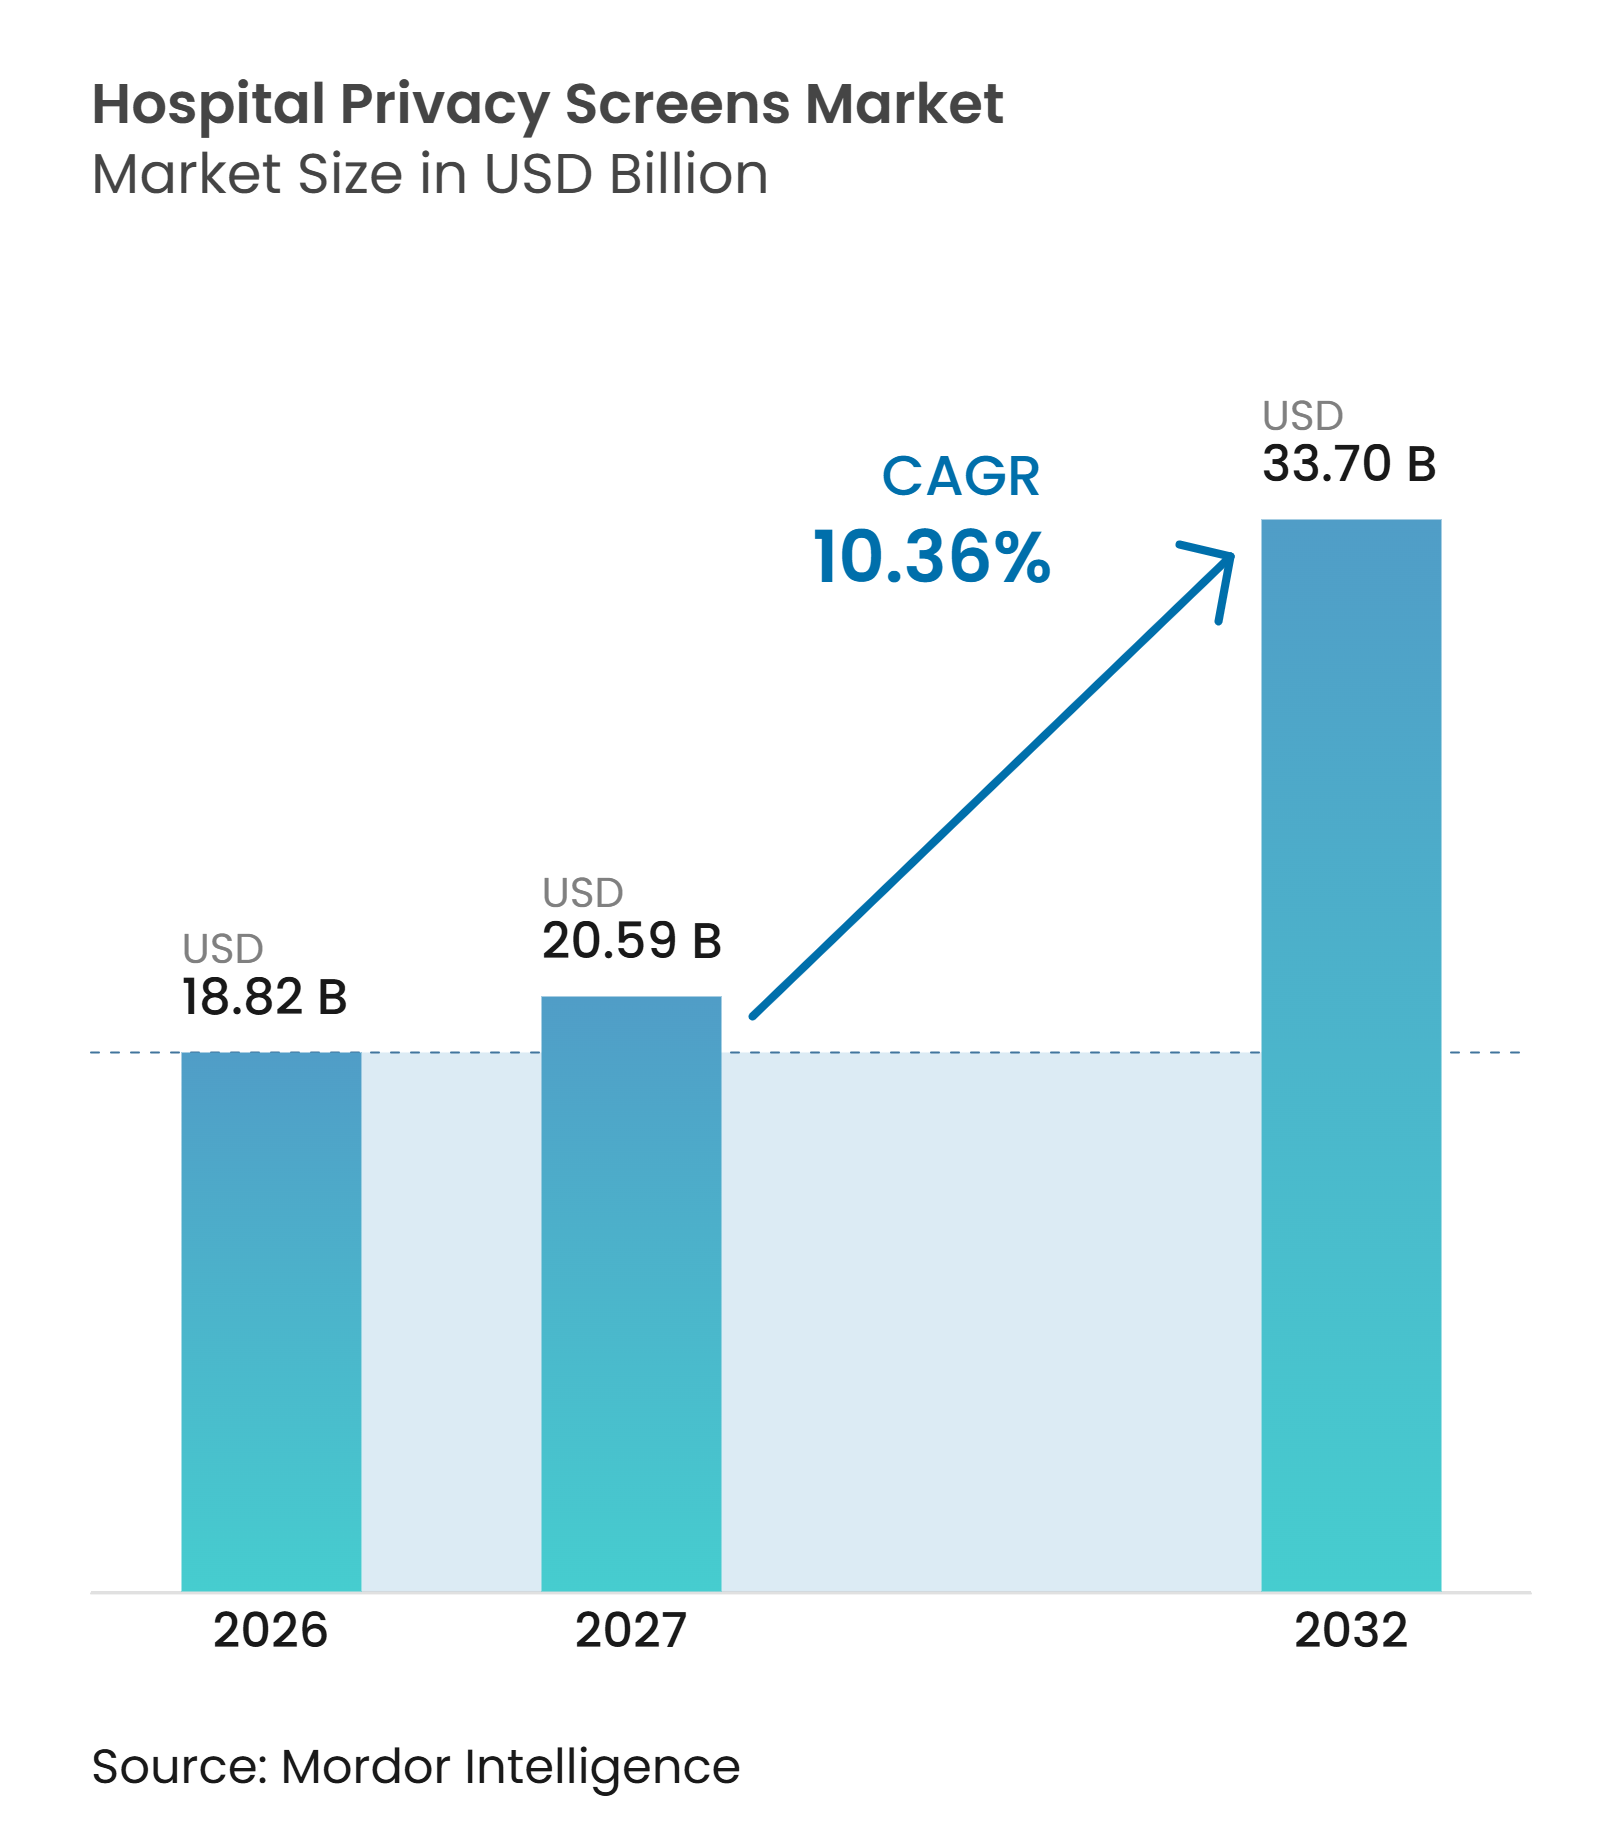
| Taille du Marché (2027) | 20.59 Milliards de dollars |
| Taille du Marché (2032) | 33.70 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 10.36 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des écrans de confidentialité hospitaliers par Mordor Intelligence
La taille du marché des écrans de confidentialité hospitaliers était évaluée à 18,82 milliards USD en 2026 et devrait croître de 20,59 milliards USD en 2027 pour atteindre 33,70 milliards USD d'ici 2032, à un CAGR de 10,36 % pendant la période de prévision (2027-2032).
Des exigences plus strictes en matière de confidentialité des patients, de nouvelles capacités hospitalières et une plus grande attention à la prévention des infections dans les environnements de soins partagés soutiennent la croissance. Les hôpitaux remplacent certains rideaux textiles par des panneaux essuyables qui peuvent être déplacés, nettoyés et réutilisés dans des espaces de soins en constante évolution. Ce changement offre aux fournisseurs la possibilité de se différencier sur la valeur du cycle de vie, les performances de contrôle des infections et la flexibilité d'installation plutôt que sur le seul prix d'achat. La demande augmente également lorsque les prestataires préparent des zones de débordement et des établissements ambulatoires pour des volumes de patients plus élevés. Le marché des écrans de confidentialité hospitaliers évolue donc vers des produits qui soutiennent à la fois les soins courants et les opérations en cas de pic d'activité.
Points clés du rapport
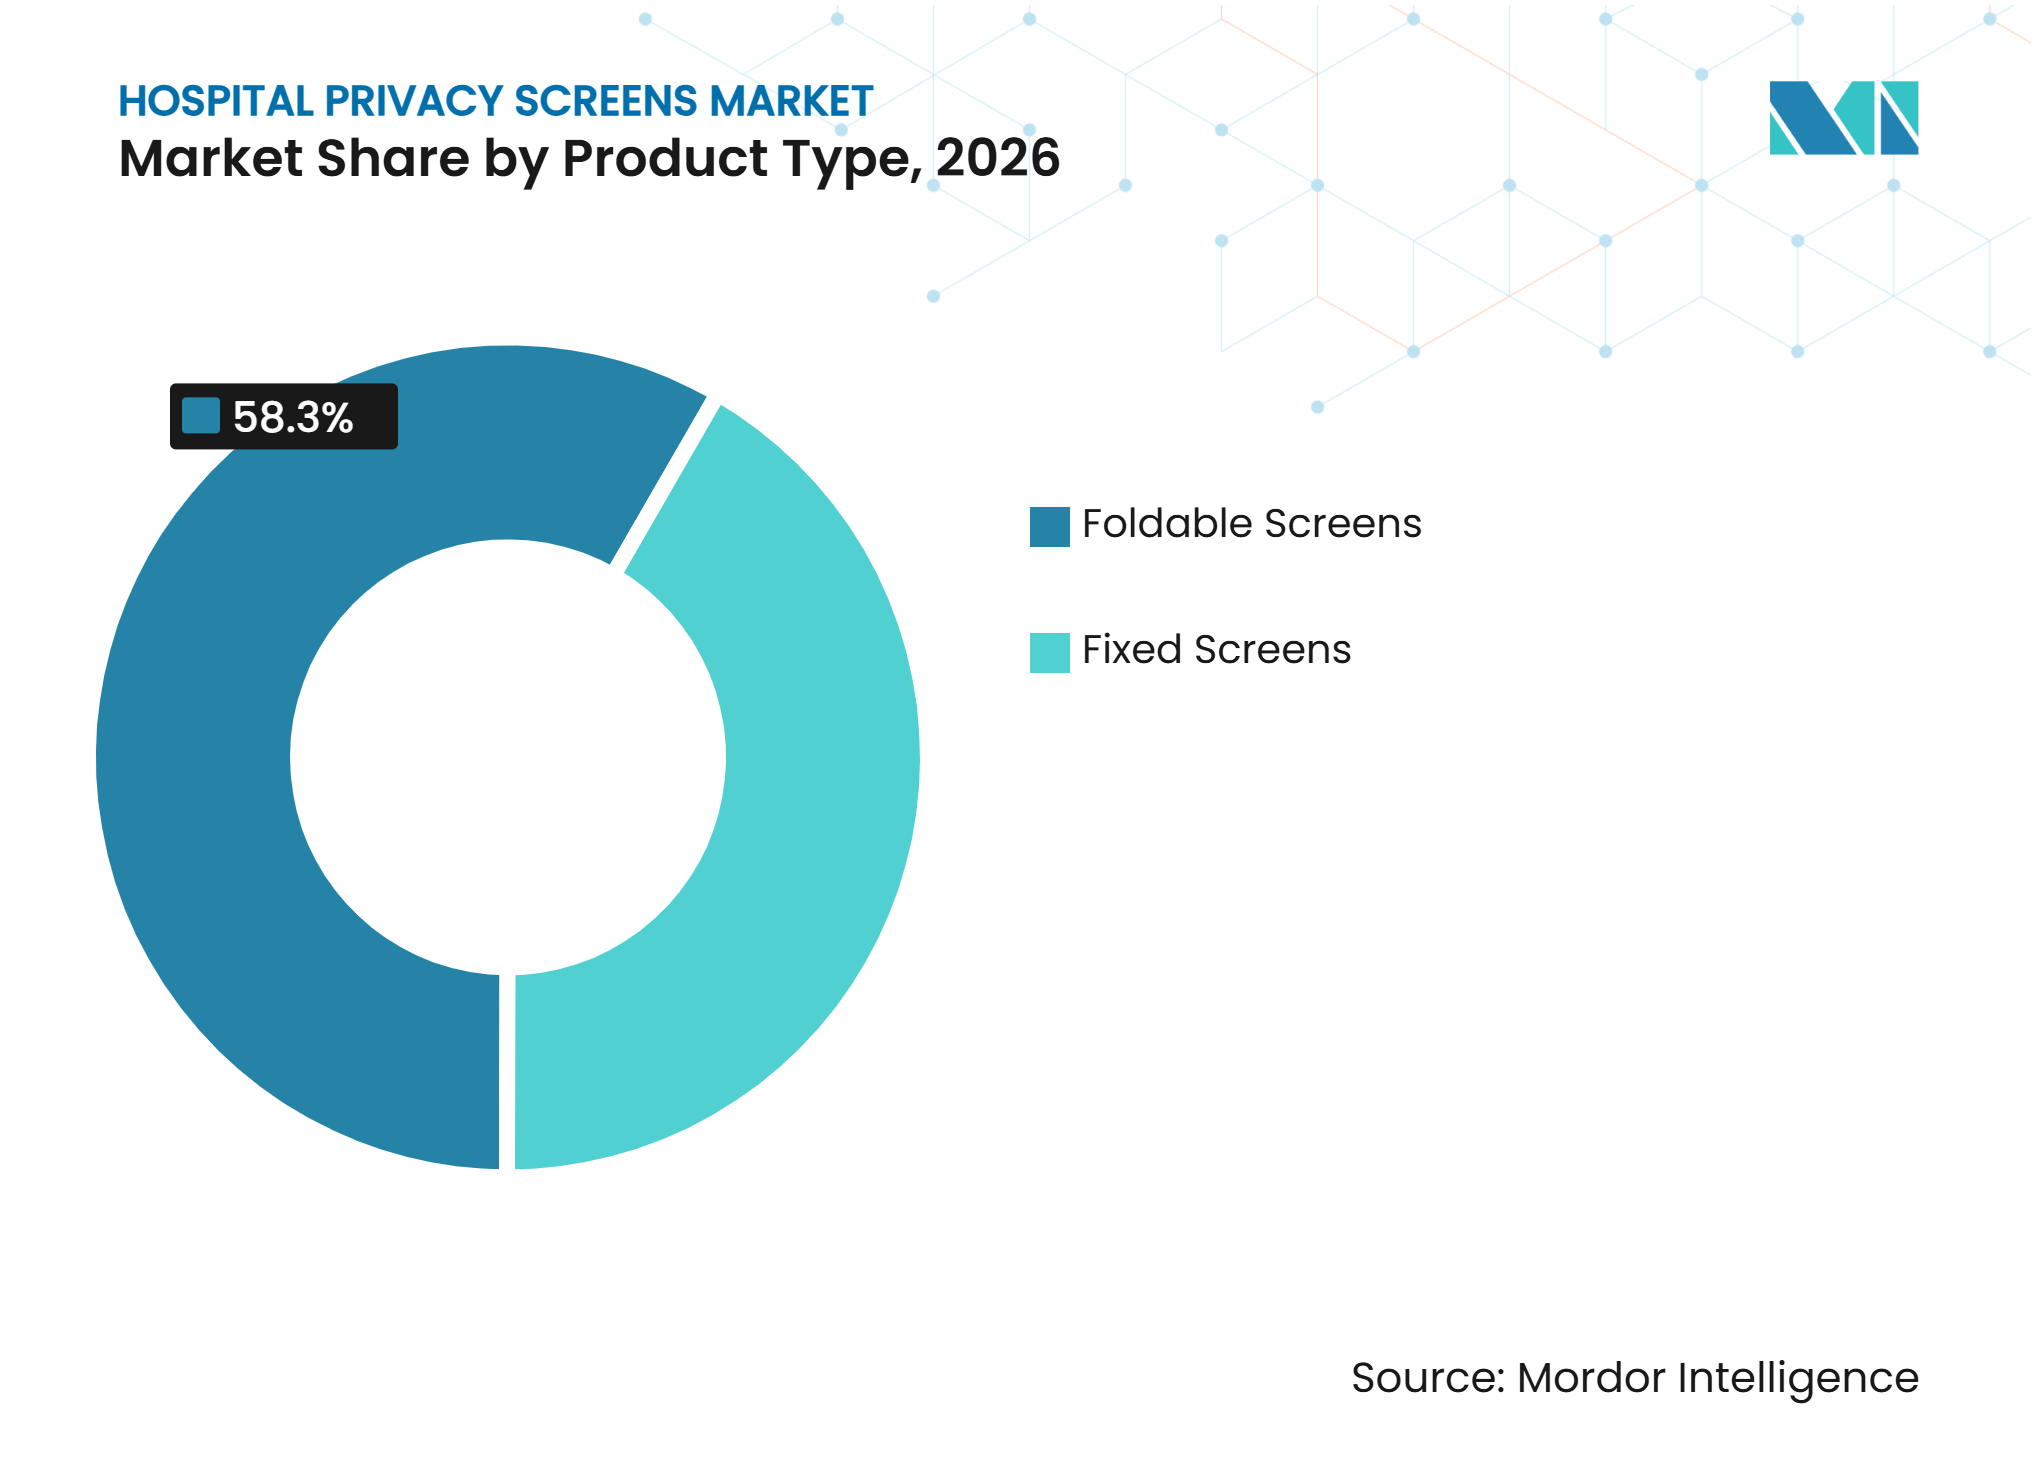
- Par type de produit, les écrans pliables détenaient 58,34 % de la part du marché des écrans de confidentialité hospitaliers en 2026 et devraient croître à un CAGR de 10,92 % jusqu'en 2032.
- Par facteur de forme, les écrans à panneaux solides détenaient une part de 28,76 % en 2026, tandis que les systèmes hybrides écran-rideau devraient croître à un CAGR de 13,24 % jusqu'en 2032.
- Par mobilité, les écrans mobiles détenaient une part de 46,83 % en 2026 et devraient croître à un CAGR de 11,86 % jusqu'en 2032.
- Par montage, les écrans autoportants détenaient une part de 34,91 % en 2026, tandis que les systèmes montés au plafond ou sur rail devraient croître à un CAGR de 12,58 % jusqu'en 2032.
- Par matériau, le polyester et le tissu détenaient une part de 31,48 % en 2026, tandis que le polycarbonate et les polymères transparents devraient croître à un CAGR de 13,05 % jusqu'en 2032.
- Par application, les services de soins aux patients hospitalisés et les baies de patients détenaient une part de 24,67 % en 2026, tandis que les zones de débordement, de vaccination et de soins temporaires devraient croître à un CAGR de 14,22 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de 57,12 % en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 12,37 % jusqu'en 2032.
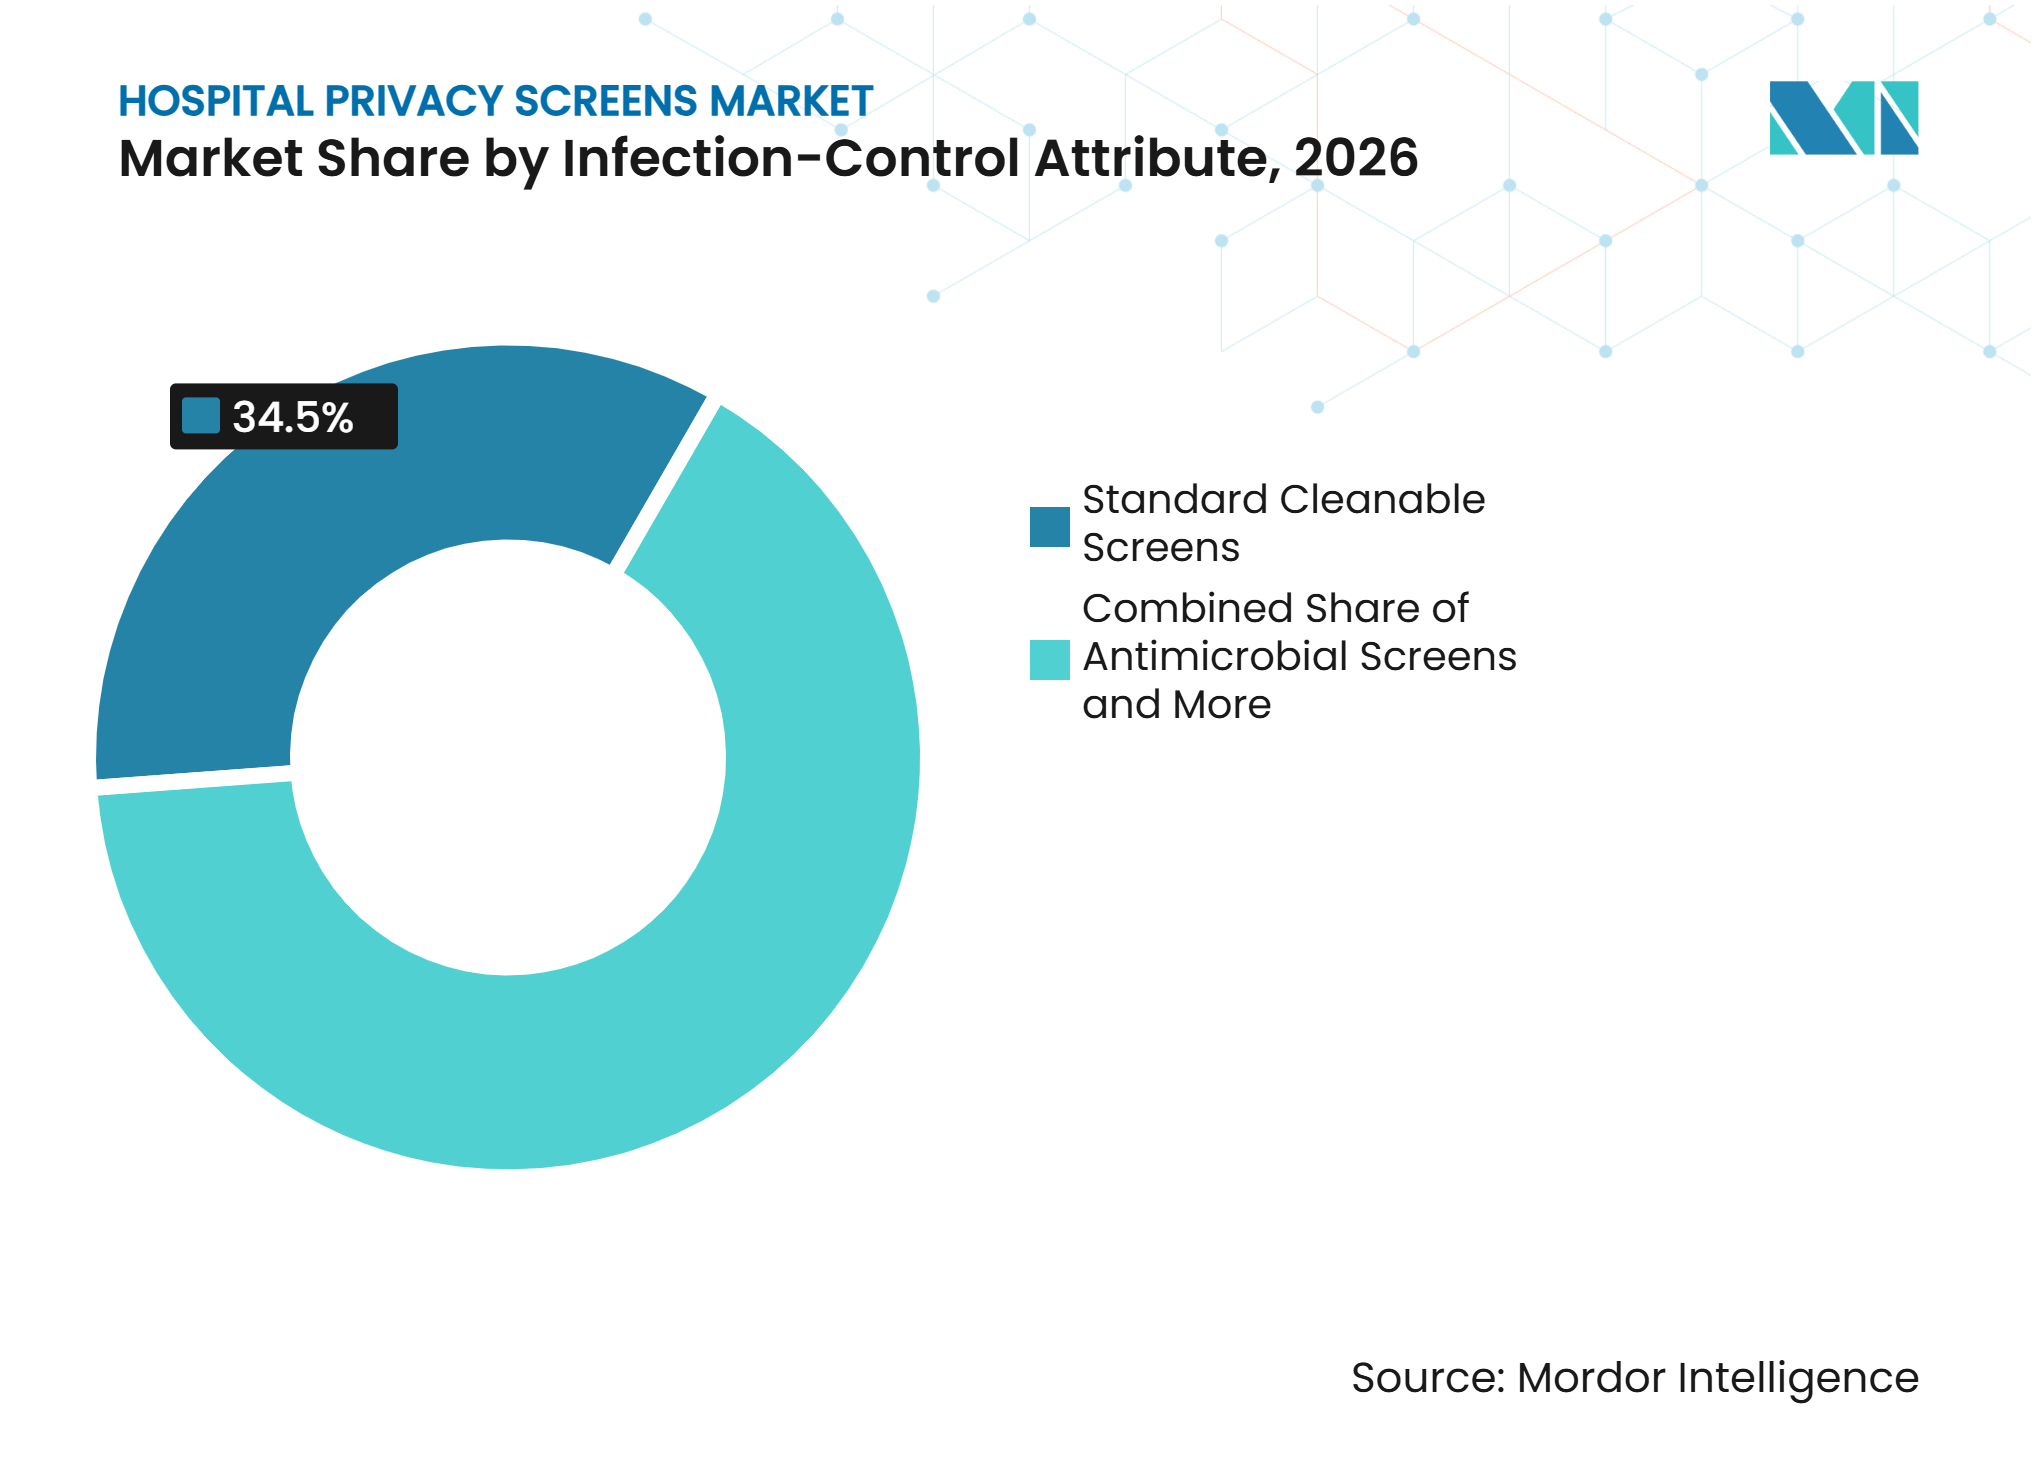
- Par attribut de contrôle des infections, les écrans nettoyables standard détenaient une part de 34,53 % en 2026, tandis que les écrans antimicrobiens devraient croître à un CAGR de 14,48 % jusqu'en 2032.
- Par canal de distribution, les ventes directes et les achats contractuels détenaient une part de 45,72 % en 2026, tandis que les boutiques en ligne de fournitures médicales devraient croître à un CAGR de 15,36 % jusqu'en 2032.
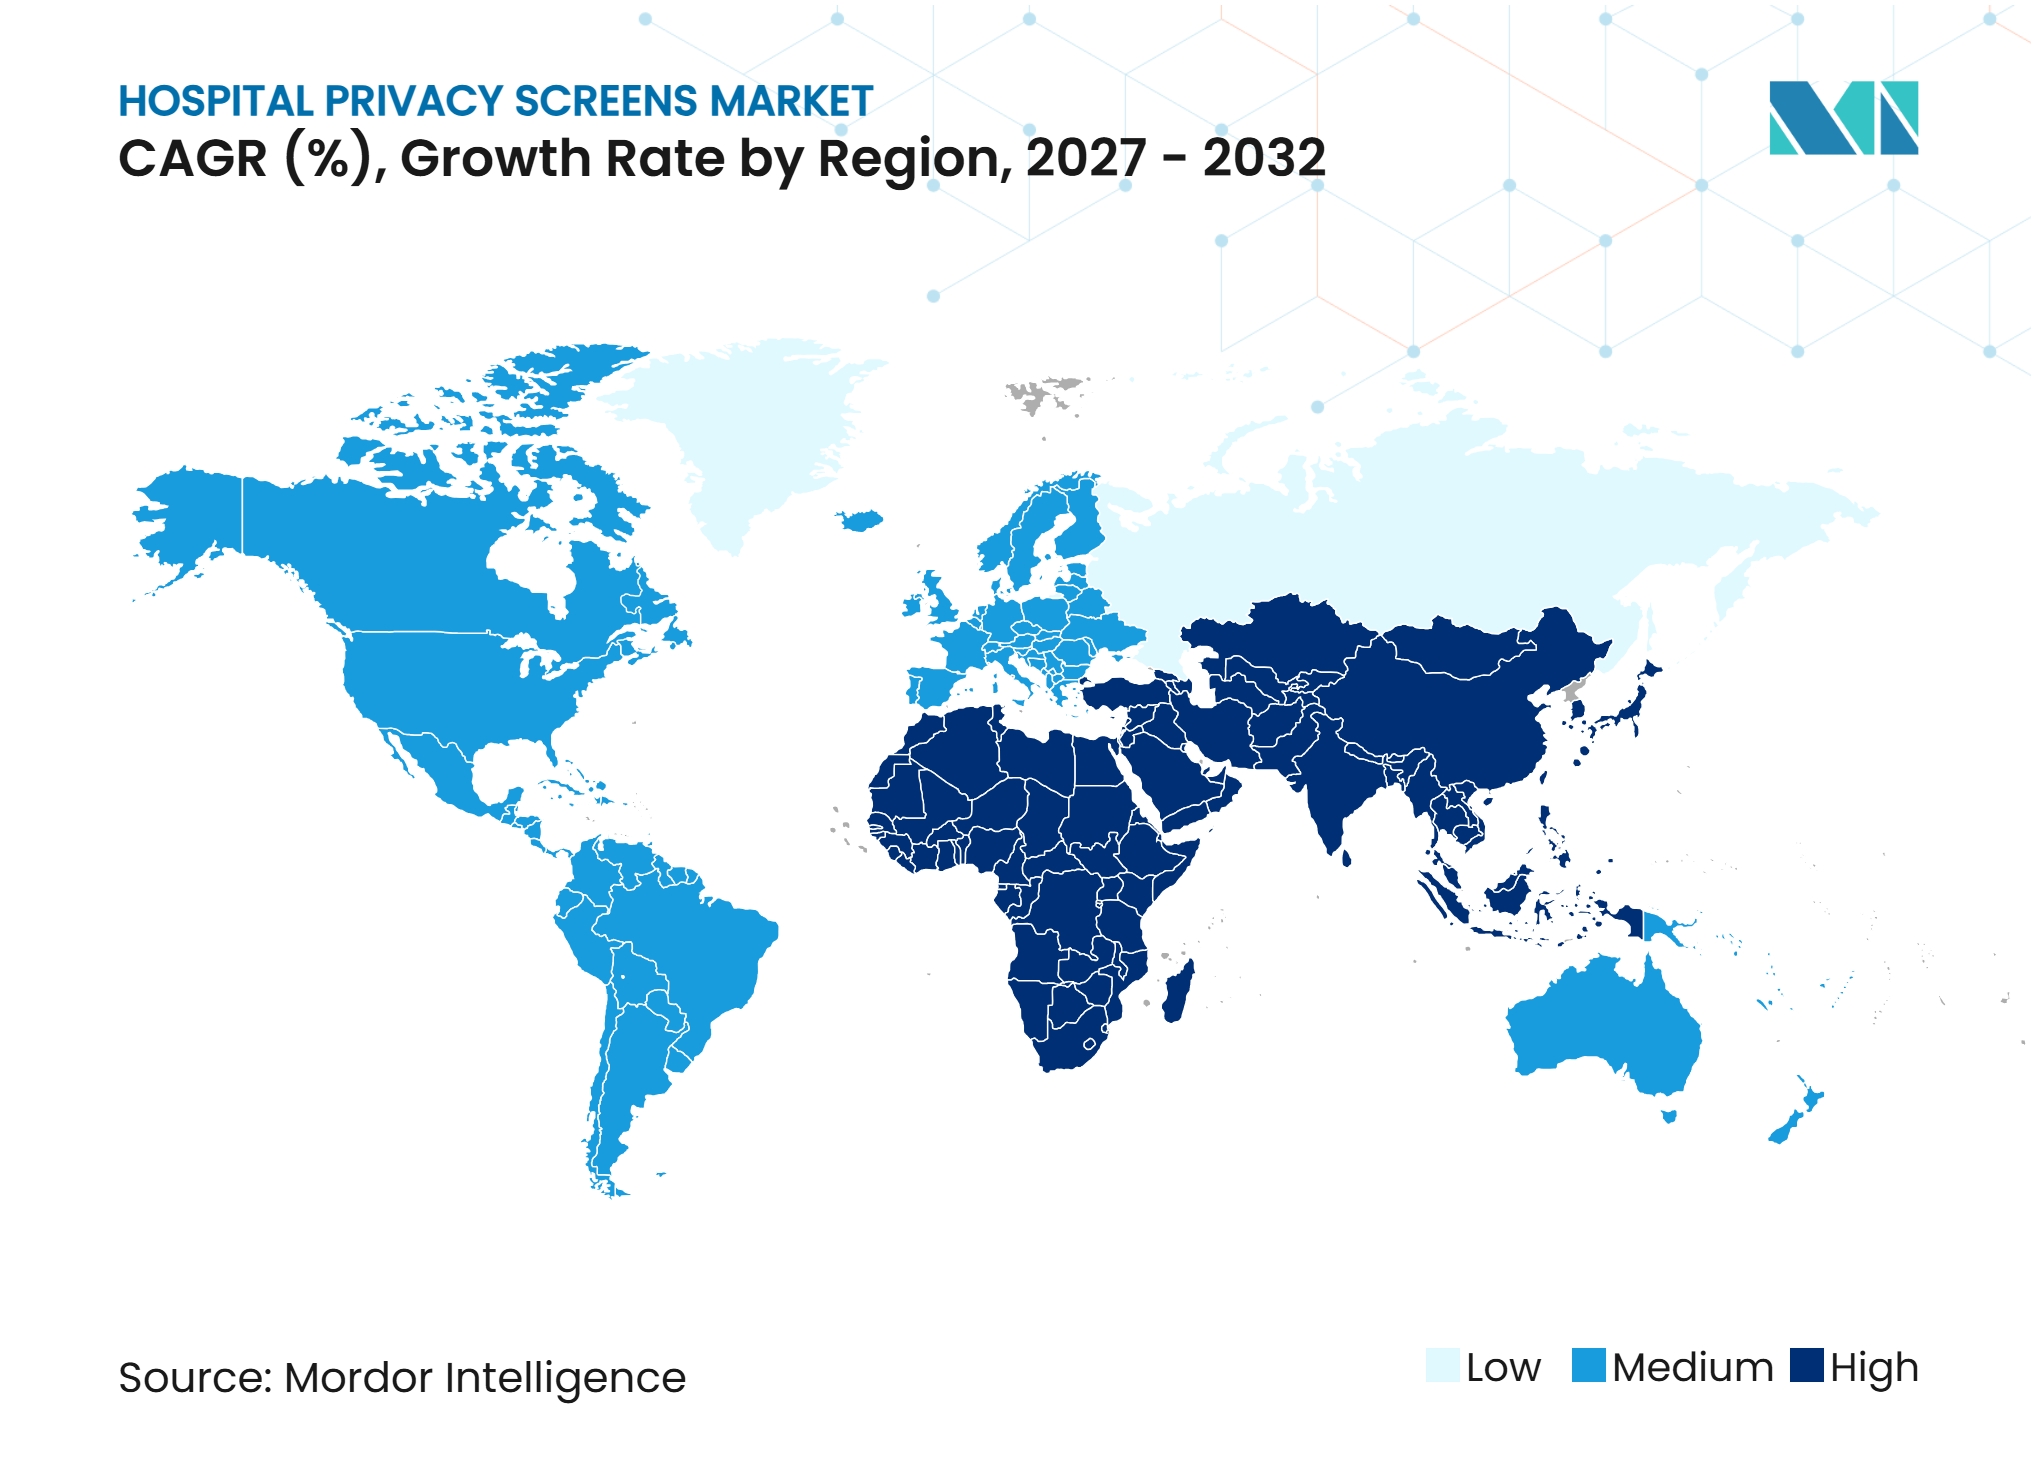
- Par région, l'Amérique du Nord détenait une part de 37,84 % en 2026, et la région Asie-Pacifique devrait croître à un CAGR de 13,18 % pendant la période de prévision.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des écrans de confidentialité hospitaliers*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences en matière de confidentialité et de dignité des patients | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion des capacités hospitalières et utilisation des salles communes | +2.8% | Asie-Pacifique en cœur, avec répercussions sur le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de contrôle des infections pour des écrans non poreux nettoyables | +2.2% | Mondial | Court terme (≤ 2 ans) |
| Déploiement rapide dans les soins d'urgence et de débordement | +1.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Conversion d'espaces modulaires pour des soins flexibles | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Remplacement des rideaux à lavage intensif dans une optique de durabilité | +0.9% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences en matière de confidentialité et de dignité des patients
La confidentialité des patients est devenue une considération de conception et de conformité dans les établissements cliniques. Le Département des anciens combattants des États-Unis exige des rideaux ou des écrans de confidentialité dans les salles d'examen, de procédure et d'hospitalisation où les patients peuvent être physiquement examinés. La même alerte de conception préconise des écrans jetables et des alternatives portables dans les unités de soins intensifs et les chambres d'isolement pour infections aériennes. Des délimitations de lignes de visée définies offrent aux établissements un moyen pratique de démontrer les dispositions en matière de confidentialité lors des inspections et des audits internes. Cela déplace les discussions d'achat au-delà de la préférence clinique vers les équipes chargées des installations, des risques et de la conformité. Le marché des écrans de confidentialité hospitaliers bénéficie lorsque les prestataires traitent ces produits comme faisant partie de l'environnement bâti nécessaire à des soins dignes.
Expansion des capacités hospitalières et utilisation des salles communes
Les nouveaux lits créent un besoin direct de cloisons pour patients, en particulier dans les chambres accueillant plusieurs patients. Apollo Hospitals a déclaré en mai 2025 qu'il prévoyait d'ajouter 4 300 lits sur 3 à 4 ans, avec 2 000 lits déjà en cours. ICRA a rapporté que les opérateurs d'hôpitaux privés en Inde déployaient plus de 400 milliards INR, soit l'équivalent de 4,8 milliards USD, pour des ajouts de capacité entre l'exercice 2025 et l'exercice 2029[1]. Singapour prévoit également d'ajouter 2 800 lits publics aigus et communautaires d'ici 2030 dans le cadre d'une expansion plus large de 13 600 lits. IHH Healthcare a ajouté plus de 1 400 lits au cours de l'exercice 2025 dans ses marchés. Les salles communes nécessitent une confidentialité à chaque lit, ce qui rend le marché des écrans de confidentialité hospitaliers sensible à la disposition des nouvelles capacités ainsi qu'au nombre de lits.
Demande de contrôle des infections pour des écrans non poreux nettoyables
La prévention des infections renforce l'argumentaire en faveur des conceptions d'écrans essuyables et antimicrobiens. Une étude en soins intensifs de 2025 a révélé que les rideaux jetables antimicrobiens maintenaient la contamination bactérienne en dessous de 0,2 UFC/cm² pendant 120 jours, tandis que les rideaux en polyester standard atteignaient 2,1 UFC/cm². L'étude a également signalé une réduction de 59,42 % des dépenses cumulées liées aux rideaux. Un essai randomisé de rideaux de confidentialité enduits de MAP-1 a rapporté une réduction de 96,8 % du total des bactéries viables et une réduction de 99,3 % du SARM par rapport aux rideaux lavés standard. Une revue de porte 2025 de 20 études cliniques a révélé que les mesures de gestion des textiles peuvent réduire la contamination des surfaces et pourraient diminuer le risque d'infections associées aux soins de santé. Ces résultats aident le marché des écrans de confidentialité hospitaliers à concourir pour les budgets de prévention des infections plutôt que pour les seuls budgets des installations.
Besoins de déploiement rapide dans les soins d'urgence et de débordement
Les services d'urgence surpeuplés ont besoin de cloisons pouvant être placées dans les couloirs, les zones temporaires et d'autres espaces de soins non traditionnels. Un rapport clinique de 2025 a révélé que plus de 95 % des rideaux de service étaient contaminés dans les 3 semaines, tandis que 55,6 % n'avaient pas été changés depuis plus d'un mois. Cette préoccupation devient plus aiguë lorsque les espaces de soins sont assemblés rapidement et que les calendriers réguliers d'entretien des rideaux sont plus difficiles à maintenir. Les écrans portables peuvent séparer les espaces de traitement sans travaux de construction ni installation de rails. Cela les rend pertinents pour la capacité hivernale planifiée et pour les pics soudains de volume de patients. Le marché des écrans de confidentialité hospitaliers bénficie d'une source de demande distincte lorsque les systèmes de santé traitent les soins de débordement comme une condition opérationnelle récurrente.
Analyse de l'impact des freins du marché des écrans de confidentialité hospitaliers*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence budgétaire des rideaux bas de gamme et de la construction fixe | -1.8% | Mondial, avec une intensité plus grande au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes de rénovation et d'installation dans les établissements anciens | -1.3% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences en matière de produits chimiques de nettoyage, de sécurité incendie et de certification des matériaux | -0.9% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Fragmentation des achats et longs cycles de validation clinique | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence budgétaire des rideaux bas de gamme et de la construction fixe
Les rideaux en tissu conservent un avantage lorsque les décisions d'achat se concentrent sur le coût unitaire initial. Ils sont souvent achetés dans le cadre de contrats en volume qui soutiennent des relations établies avec les fournisseurs. Les systèmes d'écrans peuvent également concurrencer les projets de construction permanente lorsque les établissements envisagent des rénovations de salles. Le défi est que les coûts d'approvisionnement clinique, d'installations, de blanchisserie et de remplacement sont fréquemment gérés par des budgets distincts. Cette séparation peut faire paraître un rideau bas de gamme moins coûteux même lorsque ses exigences opérationnelles sont plus importantes. Cela ralentit l'adoption sur le marché des écrans de confidentialité hospitaliers là où les acheteurs n'évaluent pas le coût total de possession entre les départements.
Contraintes de rénovation et d'installation dans les établissements anciens
De nombreux hôpitaux plus anciens n'ont pas été conçus pour des rails de plafond ou des systèmes de montage d'écrans modernes. Les conceptions montées au plafond peuvent nécessiter un support structurel que les établissements anciens ne peuvent pas fournir sans travaux d'investissement supplémentaires. Les systèmes de tête de lit fixes peuvent également entrer en conflit avec les supports et nécessiter une ingénierie sur mesure. Une étude de 2026 sur les stratégies de flexibilité informées par les infirmières a révélé que les approches nécessitant des changements d'infrastructure majeurs ou un nouveau permis d'exploitation étaient systématiquement considérées comme moins réalisables. Les nouvelles constructions peuvent spécifier des écrans dès la phase de planification, mais les rénovations peuvent faire face à des perturbations, des processus d'approbation et des frais d'installation. Cette différence laisse la pénétration du marché des écrans de confidentialité hospitaliers plus forte dans les projets en construction neuve et modulaires que dans certains parcs hospitaliers matures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les écrans pliables combinent échelle et flexibilitéLes écrans pliables détenaient 58,34 % de la part du marché des écrans de confidentialité hospitaliers en 2026 et devraient se développer à un CAGR de 10,92 % jusqu'en 2032. Leur position reflète la nécessité de modifier les agencements des salles sans ajouter de structures permanentes. Les panneaux pliants peuvent être déplacés entre les baies et rangés à plat lorsque la demande diminue. Ils évitent également les travaux structurels associés aux systèmes fixes de plafond ou de mur. Cela les rend utiles à la fois dans les nouveaux espaces cliniques et dans les projets de remplacement de rideaux.
Silentia AB a documenté 10 installations hospitalières en 2025 aux États-Unis, au Canada, au Danemark, en Finlande, en Belgique et en Suède, toutes utilisant des configurations d'écrans pliants[2]. Ces déploiements montrent que les formats pliants peuvent servir des environnements cliniques variés et des systèmes nationaux. Les écrans fixes restent pertinents dans les unités de soins intensifs, les emplacements de tête de lit et les alcôves d'examen avec des agencements stables. Ces environnements accordent une plus grande valeur à la délimitation permanente qu'au redéploiement. Le secteur des écrans de confidentialité hospitaliers conserve donc un rôle pour les produits fixes, mais les formats flexibles s'alignent plus directement sur l'évolution des modes de prestation de soins.



Par facteur de forme :
les systèmes hybrides élargissent le choix de conceptionLes écrans à panneaux solides détenaient une part de 28,76 % en 2026. Les panneaux solides sont appréciés car leurs surfaces lisses et non poreuses peuvent être essuyées avec des composés d'ammonium quaternaire, des lingettes à l'eau oxygénée et de l'hypochlorite de sodium. Ces désinfectants sont largement utilisés dans les protocoles de nettoyage clinique. Leur facilité de nettoyage rend les produits solides adaptés aux espaces patients à fort taux de rotation. Ils offrent également une barrière physique définie sans recourir à une surface en tissu.
Les systèmes hybrides écran-rideau devraient croître à un CAGR de 13,24 % jusqu'en 2032. Les systèmes hybrides combinent des cadres essuyables avec des cantonnières en tissu ou des panneaux décoratifs. Cela permet à un établissement de conserver un cadre visuel plus doux tout en réduisant la quantité de tissu dans les zones de contact critiques. Les panneaux transparents ont un rôle supplémentaire dans les soins intensifs, où le personnel a besoin de lignes de visée pour l'observation des patients. Silentia AB positionne son produit ClearPanels comme un écran mobile transparent à cet effet. Les conceptions en maille, à panneaux en tissu et en accordéon continuent de servir les environnements ambulatoires et de réadaptation où l'opacité totale est moins importante. Le marché des écrans de confidentialité hospitaliers peut donc répondre à différents besoins en matière de confidentialité, d'observation et de nettoyage de l'environnement.
Par mobilité :
les écrans mobiles soutiennent des opérations flexiblesLes écrans mobiles représentaient une part de 46,83 % en 2026 et devraient croître à un CAGR de 11,86 % jusqu'en 2032. Leur position de leader est liée à la conception flexible des baies, à la réponse aux pics d'activité et aux routines de nettoyage. Le personnel peut déplacer un écran mobile sans déconnecter un rail de plafond. Cela réduit le temps nécessaire pour préparer une zone de soins temporaire. Cela facilite également le nettoyage terminal entre les patients.
Les écrans stationnaires restent appropriés là où les agencements des baies changent rarement, notamment dans les centres de dialyse et les unités de perfusion de chimiothérapie. Les conceptions convertibles fixe-à-mobile offrent une option intermédiaire pour les établissements qui ont besoin d'une stabilité de routine et d'une capacité de débordement occasionnelle. Perkins&Will identifie les équipements portables et le mobilier modulaire comme des stratégies de flexibilité des soins de santé réalisables car ils ne nécessitent pas de modifications structurelles ni de nouveau permis d'exploitation. Cela soutient l'intérêt pour les écrans pouvant être repositionnés avec un minimum de perturbations. Le marché des écrans de confidentialité hospitaliers est façonné par les choix opérationnels autant que par les caractéristiques physiques de chaque produit.
Par montage :
les produits autoportants restent accessiblesLes écrans autoportants détenaient une part de 34,91 % en 2026. Les produits autoportants ne nécessitent ni ancrages muraux, ni modifications de plafond, ni vérification structurelle. Cette charge d'installation réduite les rend pratiques pour de nombreux établissements existants. Ils peuvent également être déployés rapidement dans des espaces temporaires ou de débordement. Leur accessibilité favorise leur utilisation à différents niveaux de budget.
Les écrans montés au plafond ou sur rail devraient croître à un CAGR de 12,58 % jusqu'en 2032. Les systèmes montés au plafond et sur rail sont plus susceptibles d'être spécifiés dans les nouveaux hôpitaux où leurs exigences sont intégrées lors de la conception. Cela supprime une grande partie de la charge de rénovation à laquelle font face les bâtiments plus anciens. Les systèmes montés au mur offrent une autre option pour les salles d'examen et les baies de récupération avec des agencements prévisibles. Les conceptions sur poteau au sol répondent à un besoin plus restreint là où le montage au plafond et au mur ne peut pas être utilisé. La taille du marché des écrans de confidentialité hospitaliers pour les solutions de montage dépendra à la fois de l'activité de construction hospitalière et de l'état des installations existantes.
Par matériau :
les polymères transparents gagnent en pertinence cliniqueLe polyester et le tissu détenaient une part de 31,48 % en 2026. Le tissu reste pertinent dans les établissements de soins de longue durée et de réadaptation qui valorisent l'atténuation acoustique et le confort des patients. Ces environnements peuvent ne pas nécessiter une observation visuelle continue. Le tissu fait également partie des conceptions d'écrans hybrides. Sa base installée continue de soutenir la demande malgré les préoccupations liées au nettoyage.
Le polycarbonate et les polymères transparents devraient croître à un CAGR de 13,05 % jusqu'en 2032. Le polycarbonate facilite l'observation des patients dans les unités de soins intensifs car il préserve les lignes de visée. Ses propriétés anti-bris le rendent également pertinent dans les environnements de soins psychiatriques en hospitalisation où des substituts au verre sont requis. Le PVC est largement utilisé dans les écrans pliables de milieu de gamme car il équilibre le coût, la facilité de nettoyage et les exigences ignifuges. Le polypropylène est plus souvent utilisé dans les conceptions autoportantes d'entrée de gamme. Les cadres métalliques et les panneaux composites sont associés aux installations murales et sur rail de plafond. Ces choix de matériaux permettent au marché des écrans de confidentialité hospitaliers de répondre à différents risques cliniques et budgets d'investissement.
Par application :
les zones de soins temporaires dépassent les services établisLes services de soins aux patients hospitalisés et les baies de patients détenaient une part de 24,67 % en 2026. Les services à occupation multiple nécessitent une cloison pour chaque lit, ce qui les maintient au cœur de la demande unitaire. Le taux de rotation des patients soutient également les besoins de remplacement. Les services restent l'application la plus cohérente dans les systèmes hospitaliers. Leurs décisions d'achat combinent souvent des exigences de confidentialité, de facilité de nettoyage et de durabilité.
Les zones de débordement, de vaccination et de soins temporaires devraient croître à un CAGR de 14,22 % jusqu'en 2032. Les applications temporaires ont évolué au-delà des dispositifs d'urgence utilisés pendant la période de la COVID-19. Les systèmes de santé utilisent désormais des écrans dans les couloirs, les gymnases, les parkings et d'autres espaces lorsque la demande de soins augmente. Les services d'urgence, les zones de triage, les unités de soins intensifs et les salles d'examen ajoutent une demande supplémentaire grâce aux mises à niveau du contrôle des infections. Les espaces opératoires et périopératoires nécessitent des produits répondant aux besoins ignifuges et de résistance aux fluides. Les sites de dialyse, de perfusion, de soins de longue durée et de réadaptation accordent souvent plus d'importance au confort. Le marché des écrans de confidentialité hospitaliers s'étend ainsi des baies de patients standard à un ensemble plus large d'environnements de soins flexibles.
Par utilisateur final :
les hôpitaux conservent la plus grande base d'approvisionnementLes hôpitaux représentaient 57,12 % de la demande de 2026. Les hôpitaux achètent à grande échelle car leur nombre de lits dépasse celui de la plupart des autres sites de soins. Leurs processus d'approvisionnement formels créent également des cycles de contrats récurrents. Les accords d'achat groupé peuvent simplifier les achats pour les grands systèmes. Ces facteurs donnent aux hôpitaux la plus grande base de demande établie.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 12,37 % jusqu'en 2032. Les centres de chirurgie ambulatoire se développent à mesure que l'activité chirurgicale se déplace vers les environnements ambulatoires. Les données fournies par l'utilisateur identifient 6 566 centres certifiés Medicare et une valeur sectorielle américaine de 45,6 milliards USD en 2025. Leur croissance crée de nouveaux besoins en infrastructure de confidentialité dans les espaces préopératoires, de procédure, de récupération et de consultation. Les cliniques, les cabinets médicaux, les établissements de soins de longue durée et les établissements gouvernementaux ou des anciens combattants suivent des voies d'achat différentes. Les fournisseurs ont besoin de configurations de produits et de modèles de vente adaptés à ces environnements. Cela élargit le marché des écrans de confidentialité hospitaliers au-delà des systèmes d'hospitalisation traditionnels.
Par attribut de contrôle des infections :
les produits antimicrobiens gagnent du soutienLes écrans nettoyables standard détenaient une part de 34,53 % en 2026. Les produits essuyables standard répondent aux besoins de nettoyage de base sans utiliser de chimie antimicrobienne active. Cela en fait une option pratique pour une grande partie de la base installée. Leurs surfaces lisses sont faciles à intégrer dans les protocoles de nettoyage de routine. Ils offrent également une voie de mise à niveau claire par rapport aux rideaux conventionnels.
Les écrans antimicrobiens devraient croître à un CAGR de 14,48 % jusqu'en 2032. Les produits antimicrobiens sont soutenus par des données probantes sur les surfaces de confidentialité enduites. L'essai MAP-1 de 2025 a rapporté des réductions bactériennes et du SARM supérieures à 95 % sur les périodes d'évaluation de l'étude. Les produits résistants aux fluides sont de plus en plus pertinents à proximité des salles d'opération et dans les zones de dialyse. Les écrans ignifuges sont importants dans les achats hospitaliers, où les classifications UL 94 peuvent être une exigence minimale pour les matériaux plastiques. Les conceptions à faibles joints et sans couture cherchent à éliminer les endroits où les microbes peuvent s'accumuler. Le secteur des écrans de confidentialité hospitaliers répond avec des produits qui combinent des fonctions d'écran avec des caractéristiques de contrôle des infections spécifiées.

Par canal de distribution :
les achats directs restent en tête tandis que les ventes numériques progressentLes ventes directes et les achats contractuels représentaient une part de 45,72 % en 2026. Les grands systèmes de santé préfèrent souvent les relations directes lorsque les produits nécessitent une personnalisation, un soutien à l'installation et des accords de service. Les réseaux de prestation intégrés utilisent également des contrats pour aligner les produits sur plusieurs sites. Ces relations favorisent les fournisseurs capables d'apporter un soutien clinique et aux installations. Les ventes directes restent donc importantes pour les commandes institutionnelles complexes.
Les boutiques en ligne de fournitures médicales devraient croître à un CAGR de 15,36 % jusqu'en 2032. Les fournisseurs en ligne sont plus pertinents pour les centres de chirurgie ambulatoire, les cliniques ambulatoires et les petits établissements sans équipes d'approvisionnement centralisées. Les canaux numériques peuvent simplifier les achats lorsque les exigences sont standard et que les produits ne nécessitent pas d'installation extensive. Les distributeurs d'équipements médicaux restent importants pour les hôpitaux régionaux et les prestataires de soins de longue durée qui ont besoin de logistique et de conseils sur les produits. Les organisations d'achat groupé conservent leur influence grâce aux contrats des membres et aux listes établies. La transparence des prix peut exercer une pression sur les marges, mais elle peut également amener des produits spécialisés à un groupe plus large d'acheteurs. Ce changement de canal offre au marché des écrans de confidentialité hospitaliers davantage de voies vers les petits sites de soins.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 37,84 % de la taille du marché des écrans de confidentialité hospitaliers en 2026. Les directives du Département des anciens combattants exigent des écrans ou des rideaux dans plusieurs zones de soins aux patients. L'expansion des soins ambulatoires crée de nouveaux événements d'approvisionnement pour l'infrastructure de confidentialité. Les données fournies identifient 6 566 centres de chirurgie ambulatoire certifiés Medicare à la fin de 2025.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 13,18 % jusqu'en 2032. ICRA prévoit l'ajout de 34 000 lits d'hôpitaux privés en Inde entre l'exercice 2025 et l'exercice 2029. Les nouvelles salles communes nécessitent une confidentialité à chaque lit, ce qui donne au marché régional des écrans de confidentialité hospitaliers un multiplicateur de demande plus élevé que le seul nombre de lits ne le suggère.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est un marché mature des écrans de confidentialité hospitaliers avec une adoption précoce des systèmes rigides dans les établissements scandinaves. Silentia AB a rapporté que l'hôpital Bispebjerg de Copenhague a remplacé 260 rideaux jetables par des écrans pliants en 2025. Le Ministère de la Santé d'Arabie Saoudite a annoncé 33 milliards USD d'investissements stratégiques dans les soins de santé en 2025, dont 8,4 milliards USD dans de nouveaux projets hospitaliers et d'infrastructure. Aster DM Healthcare a annoncé 1 milliard AED, soit l'équivalent de 272 millions USD, d'investissements prévus aux Émirats arabes unis comprenant 2 hôpitaux et une expansion ajoutant plus de 250 lits. Dans ces géographies, les nouvelles constructions soutiennent les écrans montés, tandis que les contraintes budgétaires et les parcs immobiliers plus anciens préservent la demande pour les conceptions mobiles et autoportantes.
Paysage concurrentiel
Concentration du Marché
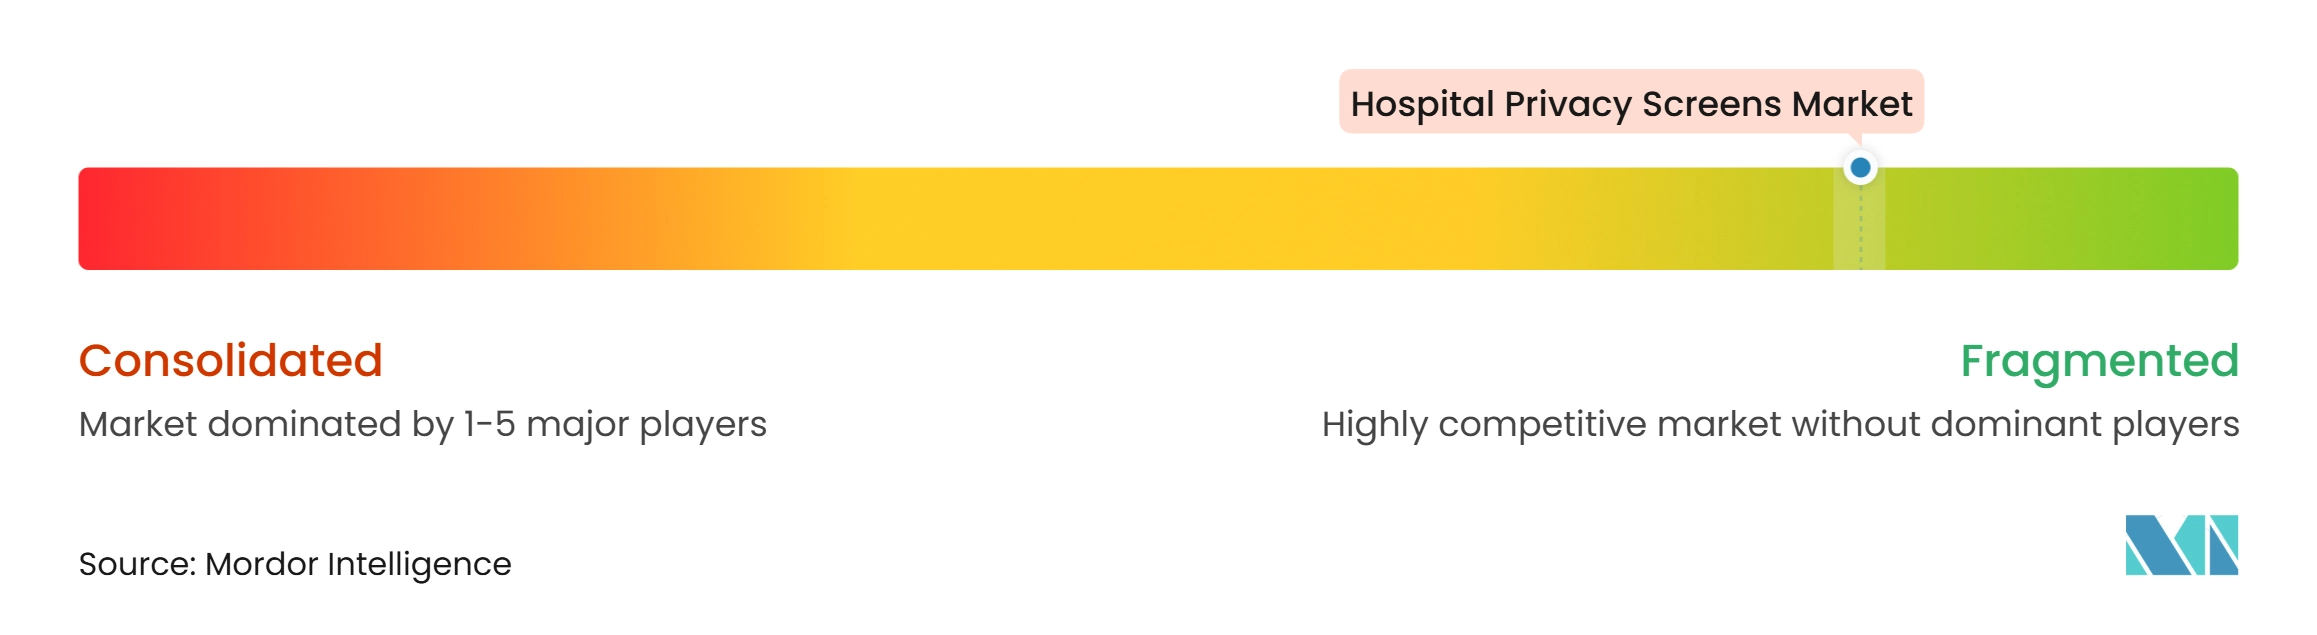
Le marché des écrans de confidentialité hospitaliers comprend des distributeurs nord-américains à large gamme, des spécialistes européens du design et des fabricants régionaux. Medline Industries et GF Health Products participent via des catalogues de soins de santé plus larges et des relations d'approvisionnement établies. Silentia AB, KwickScreen et NoJerm se concentrent plus directement sur la conception d'écrans spécialisés et le positionnement en matière de contrôle des infections. Cela produit une fragmentation modérée dans l'ensemble de la catégorie.
Silentia AB a construit sa position grâce à des systèmes pliants, des partenariats hospitaliers et une portée géographique. La société déclare que ses écrans sont installés dans des hôpitaux dans plus de 50 pays et a documenté 10 installations en 2025. KwickScreen se différencie par son approche de tube rétractable en C et son ingénierie produit. NoJerm utilise un panneau en polyéthylène sans couture avec un additif antimicrobien permanent pour répondre aux préoccupations de nettoyage et de contrôle des infections. Ces approches montrent comment la facilité d'utilisation clinique et la conception des matériaux distinguent les fournisseurs spécialisés des concurrents basés sur des catalogues.
Silentia AB a également installé des écrans imprimés personnalisés à la maternité de l'hôpital Halland Halmstad en 2025. Les grands distributeurs peuvent regrouper les écrans avec des fournitures de contrôle des infections et utiliser des relations d'achat groupé. Les spécialistes se développent par le biais de ventes directes et d'accords de co-développement clinique, notamment en Amérique du Nord et au Moyen-Orient. Les fabricants régionaux peuvent pénétrer les marchés émergents par le biais de canaux d'appels d'offres gouvernementaux. Les données disponibles indiquent un large éventail de distributeurs, de spécialistes et de fournisseurs régionaux.
Leaders du secteur des écrans de confidentialité hospitaliers
-
Silentia AB
-
Medline Industries, Inc.
-
GF Health Products, Inc.
-
KwickScreen
-
R&B Wire Products, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des écrans de confidentialité hospitaliers Entreprises couvertes dans ce rapport
- AGA Sanitätsartikel GmbH
- AliMed, Inc.
- Bextera Health
- Construction Specialties, Inc.
- Cube Care Company, Inc.
- Drive DeVilbiss Healthcare
- Elers Medical Ltd.
- Fabrication Enterprises, Inc.
- GF Health Products, Inc.
- KwickScreen
- Medline Industries
- NoJerm
- Ocelco, Inc.
- Omnimed
- R&B Wire Products, Inc.
- Rolascreen
- Silentia AB
- Versare Products LLC
- Winco Mfg. LLC
- Yewdale Corporation Ltd
Développements industriels récents dans Marché des écrans de confidentialité hospitaliers
- Février 2026 : Aster DM Healthcare a annoncé 1 milliard AED d'investissements prévus, dont 2 nouveaux hôpitaux multi-spécialités à Dubaï et une expansion de l'hôpital Aster Al Qusais, ajoutant plus de 250 lits à son réseau aux Émirats arabes unis. Les projets sont financés en partie par 265 millions AED de financement de la Banque de développement des Émirats et devraient commencer leur construction en 2026.
- Octobre 2025 : L'Exposition mondiale de la santé 2025 d'Arabie Saoudite a dévoilé 33 milliards USD d'investissements stratégiques dans les soins de santé, dont 8,4 milliards USD dans de nouveaux projets hospitaliers et d'infrastructure annoncés lors de l'événement. Les engagements majeurs comprennent Al Hayat National Hospitals avec 1,86 milliard USD pour 4 000 lits dans 15 établissements et l'entrée du groupe Akdital en Arabie Saoudite à hauteur de 1,41 milliard USD.
- Octobre 2025 : L'Autorité de la Cité de la santé de Dubaï a annoncé un plan de développement de 1,3 milliard AED pour la phase 1 du DHCC, comprenant un complexe médical dédié de 5 800 mètres carrés d'espace chirurgical, diagnostique et ambulatoire adaptable. La construction est prévue pour commencer en décembre 2025, avec une livraison ciblée pour novembre 2027.
Portée du rapport mondial sur le marché des écrans de confidentialité hospitaliers
Selon la portée du rapport, un écran de confidentialité hospitalier est une barrière physique mobile, portable ou fixe utilisée dans les établissements de soins de santé pour bloquer les lignes de visée et établir des espaces privés temporaires autour des lits de patients, des tables d'examen ou des zones de traitement.
Le marché des écrans de confidentialité hospitaliers est segmenté par type de produit, facteur de forme, mobilité, montage, matériau, application, utilisateur final, attribut de contrôle des infections, canal de distribution et géographie. Par type de produit, le marché est segmenté en écrans fixes et écrans pliables. Par facteur de forme, le marché est segmenté en écrans à panneaux solides, écrans transparents ou à lumière du jour, écrans en maille et à panneaux en tissu, écrans de style accordéon et systèmes hybrides écran-rideau. Par mobilité, le marché est segmenté en écrans convertibles fixe-à-mobile, écrans stationnaires et écrans mobiles. Par montage, le marché est segmenté en écrans montés au mur, écrans montés au plafond ou sur rail, écrans montés sur poteau au sol et écrans autoportants.
Par matériau, le marché est segmenté en polyester et tissu, polychlorure de vinyle, polypropylène, polycarbonate et polymères transparents, et cadres métalliques et panneaux composites. Par application, le marché est segmenté en services d'urgence et zones de triage, unités de soins intensifs et zones d'isolement, salles d'examen et de traitement, zones opératoires, préopératoires et postopératoires, services de soins aux patients hospitalisés et baies de patients, cliniques de dialyse et de perfusion, soins de longue durée et réadaptation, et zones de débordement, de vaccination et de soins temporaires. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques et cabinets médicaux, centres de chirurgie ambulatoire, établissements de soins de longue durée et établissements gouvernementaux et des anciens combattants. Par attribut de contrôle des infections, le marché est segmenté en écrans nettoyables standard, écrans antimicrobiens, écrans résistants aux fluides, écrans ignifuges et écrans à faibles joints et sans couture.
Par canal de distribution, le marché est segmenté en ventes directes et achats contractuels, distributeurs d'équipements médicaux, organisations d'achat groupé et boutiques en ligne de fournitures médicales. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Écrans fixes |
| Écrans pliables |
| Écrans à panneaux solides |
| Écrans transparents ou à lumière du jour |
| Écrans en maille et à panneaux en tissu |
| Écrans de style accordéon |
| Systèmes hybrides écran-rideau |
| Écrans convertibles fixe-à-mobile |
| Écrans stationnaires |
| Écrans mobiles |
| Écrans montés au mur |
| Écrans montés au plafond ou sur rail |
| Écrans montés sur poteau au sol |
| Écrans autoportants |
| Polyester et tissu |
| Polychlorure de vinyle |
| Polypropylène |
| Polycarbonate et polymères transparents |
| Cadres métalliques et panneaux composites |
| Services d'urgence et zones de triage |
| Unités de soins intensifs et zones d'isolement |
| Salles d'examen et de traitement |
| Zones opératoires, préopératoires et postopératoires |
| Services de soins aux patients hospitalisés et baies de patients |
| Cliniques de dialyse et de perfusion |
| Soins de longue durée et réadaptation |
| Zones de débordement, de vaccination et de soins temporaires |
| Hôpitaux |
| Cliniques et cabinets médicaux |
| Centres de chirurgie ambulatoire |
| Établissements de soins de longue durée |
| Établissements gouvernementaux et des anciens combattants |
| Écrans nettoyables standard |
| Écrans antimicrobiens |
| Écrans résistants aux fluides |
| Écrans ignifuges |
| Écrans à faibles joints et sans couture |
| Ventes directes et achats contractuels |
| Distributeurs d'équipements médicaux |
| Organisations d'achat groupé |
| Boutiques en ligne de fournitures médicales |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Écrans fixes | |
| Écrans pliables | ||
| Par facteur de forme | Écrans à panneaux solides | |
| Écrans transparents ou à lumière du jour | ||
| Écrans en maille et à panneaux en tissu | ||
| Écrans de style accordéon | ||
| Systèmes hybrides écran-rideau | ||
| Par mobilité | Écrans convertibles fixe-à-mobile | |
| Écrans stationnaires | ||
| Écrans mobiles | ||
| Par montage | Écrans montés au mur | |
| Écrans montés au plafond ou sur rail | ||
| Écrans montés sur poteau au sol | ||
| Écrans autoportants | ||
| Par matériau | Polyester et tissu | |
| Polychlorure de vinyle | ||
| Polypropylène | ||
| Polycarbonate et polymères transparents | ||
| Cadres métalliques et panneaux composites | ||
| Par application | Services d'urgence et zones de triage | |
| Unités de soins intensifs et zones d'isolement | ||
| Salles d'examen et de traitement | ||
| Zones opératoires, préopératoires et postopératoires | ||
| Services de soins aux patients hospitalisés et baies de patients | ||
| Cliniques de dialyse et de perfusion | ||
| Soins de longue durée et réadaptation | ||
| Zones de débordement, de vaccination et de soins temporaires | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques et cabinets médicaux | ||
| Centres de chirurgie ambulatoire | ||
| Établissements de soins de longue durée | ||
| Établissements gouvernementaux et des anciens combattants | ||
| Par attribut de contrôle des infections | Écrans nettoyables standard | |
| Écrans antimicrobiens | ||
| Écrans résistants aux fluides | ||
| Écrans ignifuges | ||
| Écrans à faibles joints et sans couture | ||
| Par canal de distribution | Ventes directes et achats contractuels | |
| Distributeurs d'équipements médicaux | ||
| Organisations d'achat groupé | ||
| Boutiques en ligne de fournitures médicales | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'écrans de confidentialité hospitaliers ?
Les exigences en matière de confidentialité, les ajouts de lits hospitaliers, les agencements de soins flexibles et les besoins de contrôle des infections augmentent la demande de cloisons nettoyables et mobiles. Les salles communes et les zones de débordement planifiées ajoutent de la demande car chaque espace patient nécessite une barrière de confidentialité pratique.
Quelle est la taille du marché des écrans de confidentialité hospitaliers ?
Il devrait croître de 18,82 milliards USD en 2026 à 33,70 milliards USD d'ici 2032 à un CAGR de 10,36 %. La croissance reflète la demande de confidentialité, d'espace de soins flexible et de surfaces adaptées aux pratiques de nettoyage clinique.
Quel type de produit est en tête de la demande d'écrans de confidentialité hospitaliers ?
Les écrans pliables sont en tête avec une part de 58,34 % en 2026 et devraient croître à un CAGR de 10,92 % jusqu'en 2032. Ils peuvent être repositionnés entre les baies et rangés à plat lorsqu'ils ne sont pas nécessaires.
Pourquoi les écrans de confidentialité antimicrobiens connaissent-ils une croissance rapide ?
Des études cliniques ont révélé des réductions substantielles de la contamination bactérienne par rapport aux rideaux lavés standard. Ces résultats aident les prestataires à évaluer les produits antimicrobiens dans le cadre de la planification de la prévention des infections plutôt que comme un simple équipement de base.
Quelle région connaît la croissance la plus rapide pour les écrans de confidentialité hospitaliers ?
L'Asie-Pacifique devrait croître à un CAGR de 13,18 % jusqu'en 2032, soutenue par de grands programmes d'expansion des lits hospitaliers. L'Inde, Singapour et les marchés d'exploitation d'IHH Healthcare ajoutent des capacités nécessitant une infrastructure de confidentialité.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour les fournisseurs ?
Les centres de chirurgie ambulatoire sont le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 12,37 % jusqu'en 2032. Ils créent de nouveaux besoins d'approvisionnement dans les espaces de préparation, de procédure, de récupération et de consultation.