
Tamaño y Participación del Mercado de Pantallas de Privacidad Hospitalaria
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
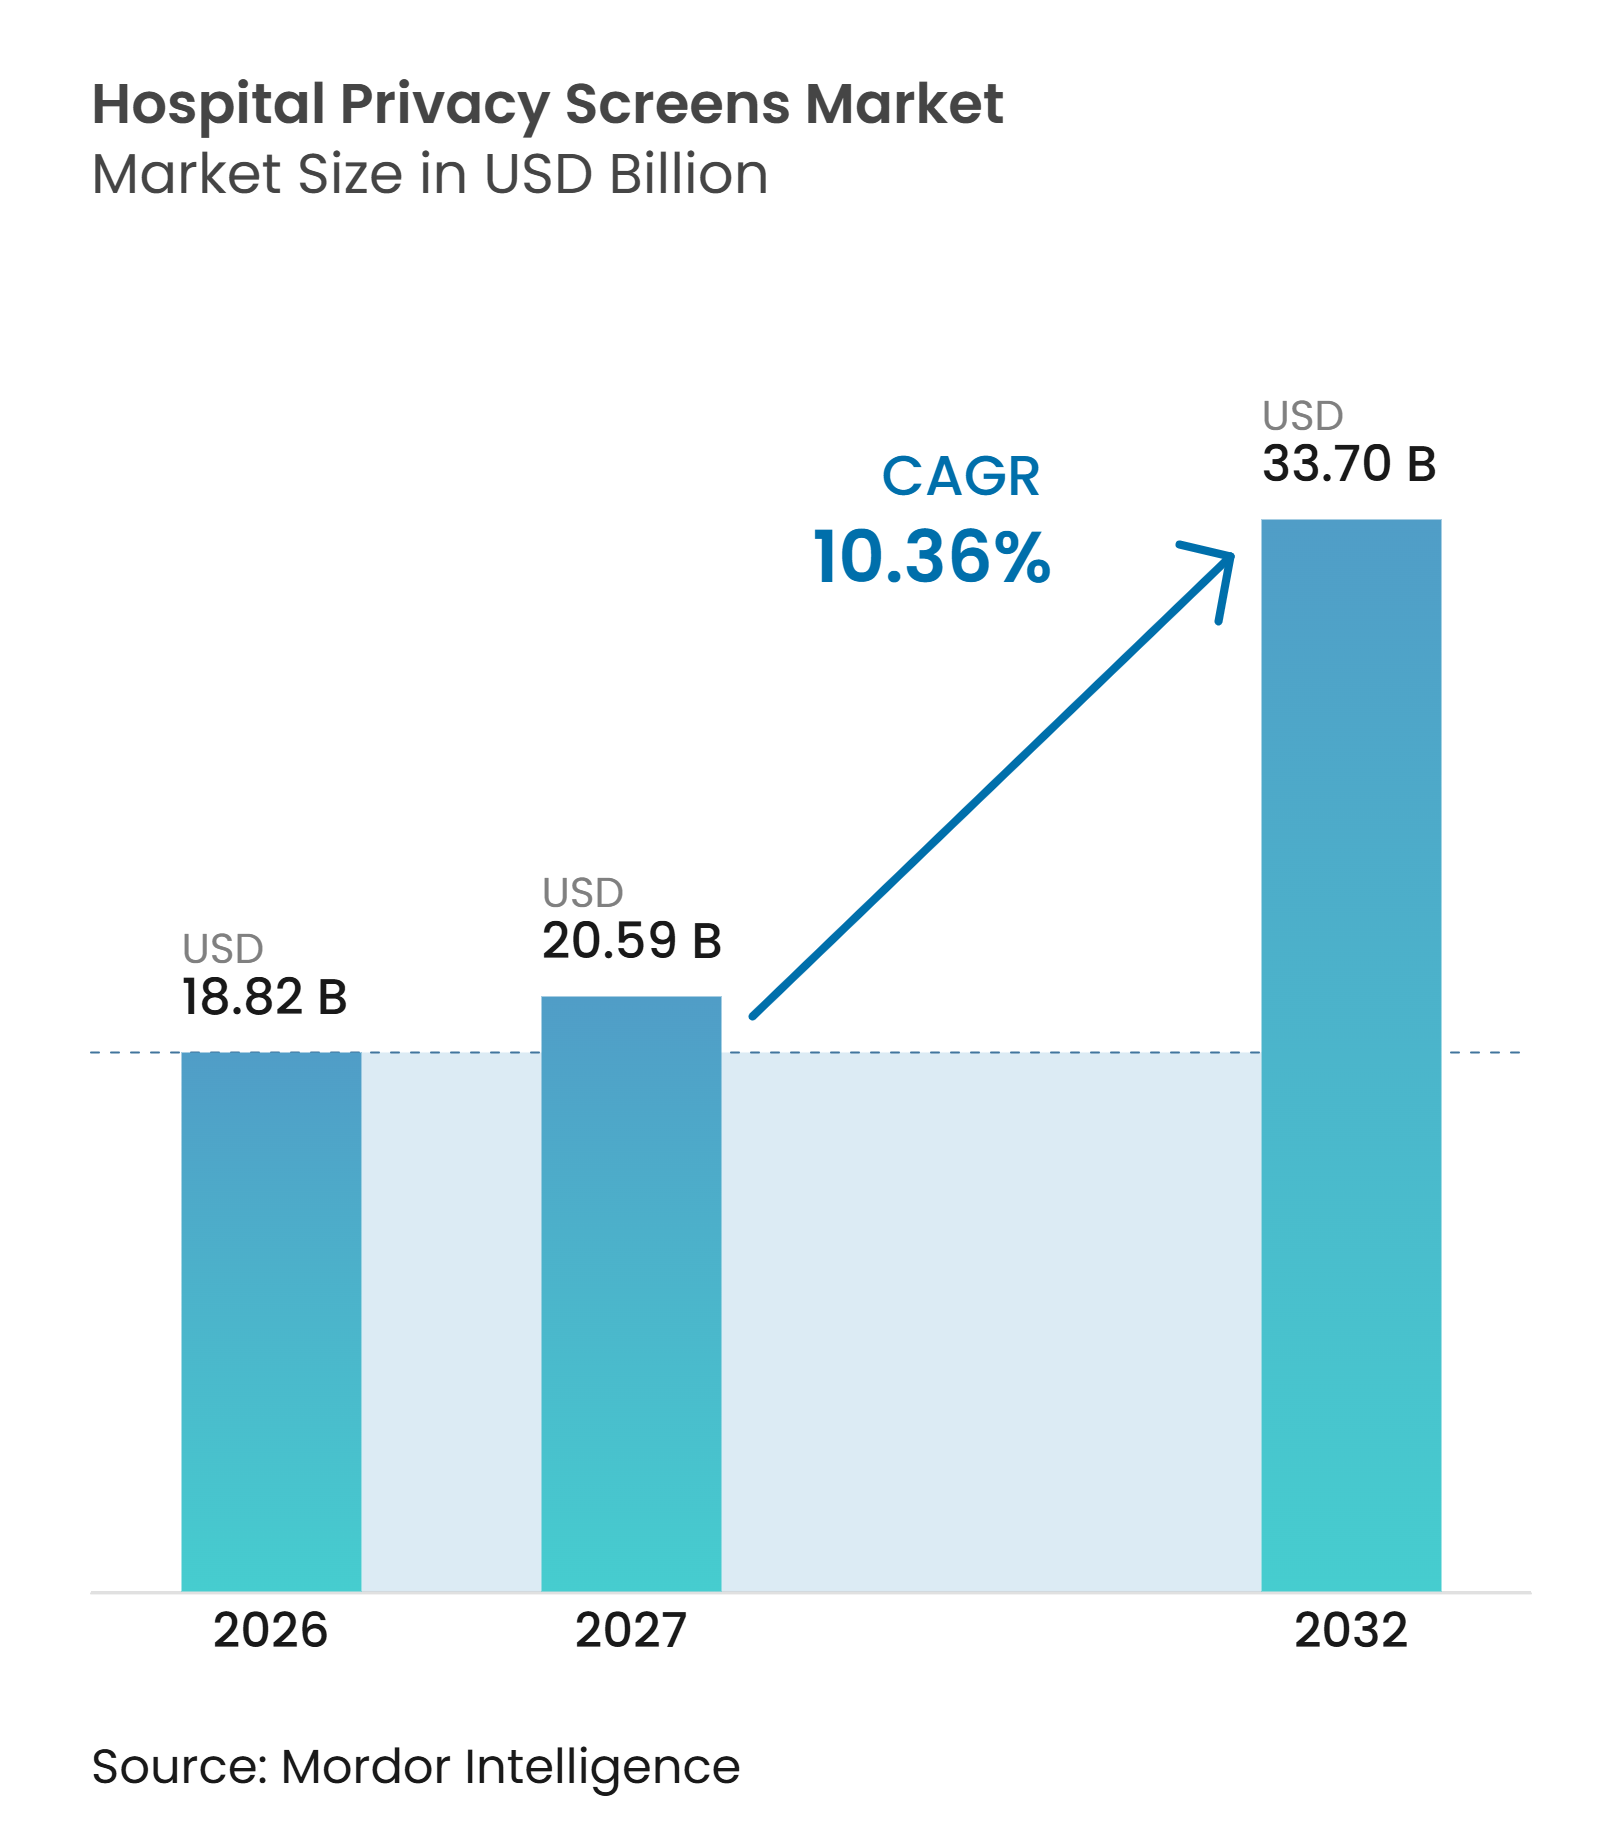
| Tamaño del Mercado (2027) | 20.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 33.70 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 10.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pantallas de Privacidad Hospitalaria por Mordor Intelligence
El tamaño del Mercado de Pantallas de Privacidad Hospitalaria fue valorado en 18,82 mil millones de USD en 2026 y se estima que crecerá desde 20,59 mil millones de USD en 2027 hasta alcanzar los 33,70 mil millones de USD para 2032, a una CAGR del 10,36% durante el período de pronóstico (2027-2032).
Las expectativas más estrictas en materia de privacidad del paciente, la nueva capacidad hospitalaria y una mayor atención a la prevención de infecciones en entornos de atención compartida respaldan el crecimiento. Los hospitales están reemplazando algunas cortinas textiles por paneles limpiables que pueden moverse, limpiarse y reutilizarse en espacios de atención cambiantes. Este cambio brinda a los proveedores la oportunidad de competir en valor del ciclo de vida, rendimiento en el control de infecciones y flexibilidad de instalación, en lugar de basarse únicamente en el precio de compra. La demanda también aumenta cuando los proveedores preparan áreas de desbordamiento e instalaciones ambulatorias para mayores volúmenes de pacientes. El mercado de pantallas de privacidad hospitalaria se orienta, por tanto, hacia productos que respalden tanto la atención rutinaria como las operaciones de emergencia.
Conclusiones Clave del Informe
- Por tipo de producto, las pantallas plegables representaron el 58,34% de la participación del mercado de pantallas de privacidad hospitalaria en 2026 y se prevé que crezcan a una CAGR del 10,92% hasta 2032.
- Por factor de forma, las pantallas de panel sólido representaron el 28,76% de la participación en 2026, mientras que se prevé que los sistemas híbridos de pantalla-cortina crezcan a una CAGR del 13,24% hasta 2032.
- Por movilidad, las pantallas móviles representaron el 46,83% de la participación en 2026 y se prevé que crezcan a una CAGR del 11,86% hasta 2032.
- Por montaje, las pantallas independientes representaron el 34,91% de la participación en 2026, mientras que se prevé que los sistemas montados en techo o en riel crezcan a una CAGR del 12,58% hasta 2032.
- Por material, el poliéster y la tela representaron el 31,48% de la participación en 2026, mientras que se prevé que el policarbonato y los polímeros transparentes crezcan a una CAGR del 13,05% hasta 2032.
- Por aplicación, las salas de hospitalización y los boxes de pacientes representaron el 24,67% de la participación en 2026, mientras que se prevé que las áreas de desbordamiento, vacunación y atención temporal crezcan a una CAGR del 14,22% hasta 2032.
- Por usuario final, los hospitales representaron el 57,12% de la participación en 2026, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 12,37% hasta 2032.
- Por atributo de control de infecciones, las pantallas limpiables estándar representaron el 34,53% de la participación en 2026, mientras que se prevé que las pantallas antimicrobianas crezcan a una CAGR del 14,48% hasta 2032.
- Por canal de distribución, las ventas directas y la contratación directa representaron el 45,72% de la participación en 2026, mientras que se prevé que las tiendas de suministros médicos en línea crezcan a una CAGR del 15,36% hasta 2032.
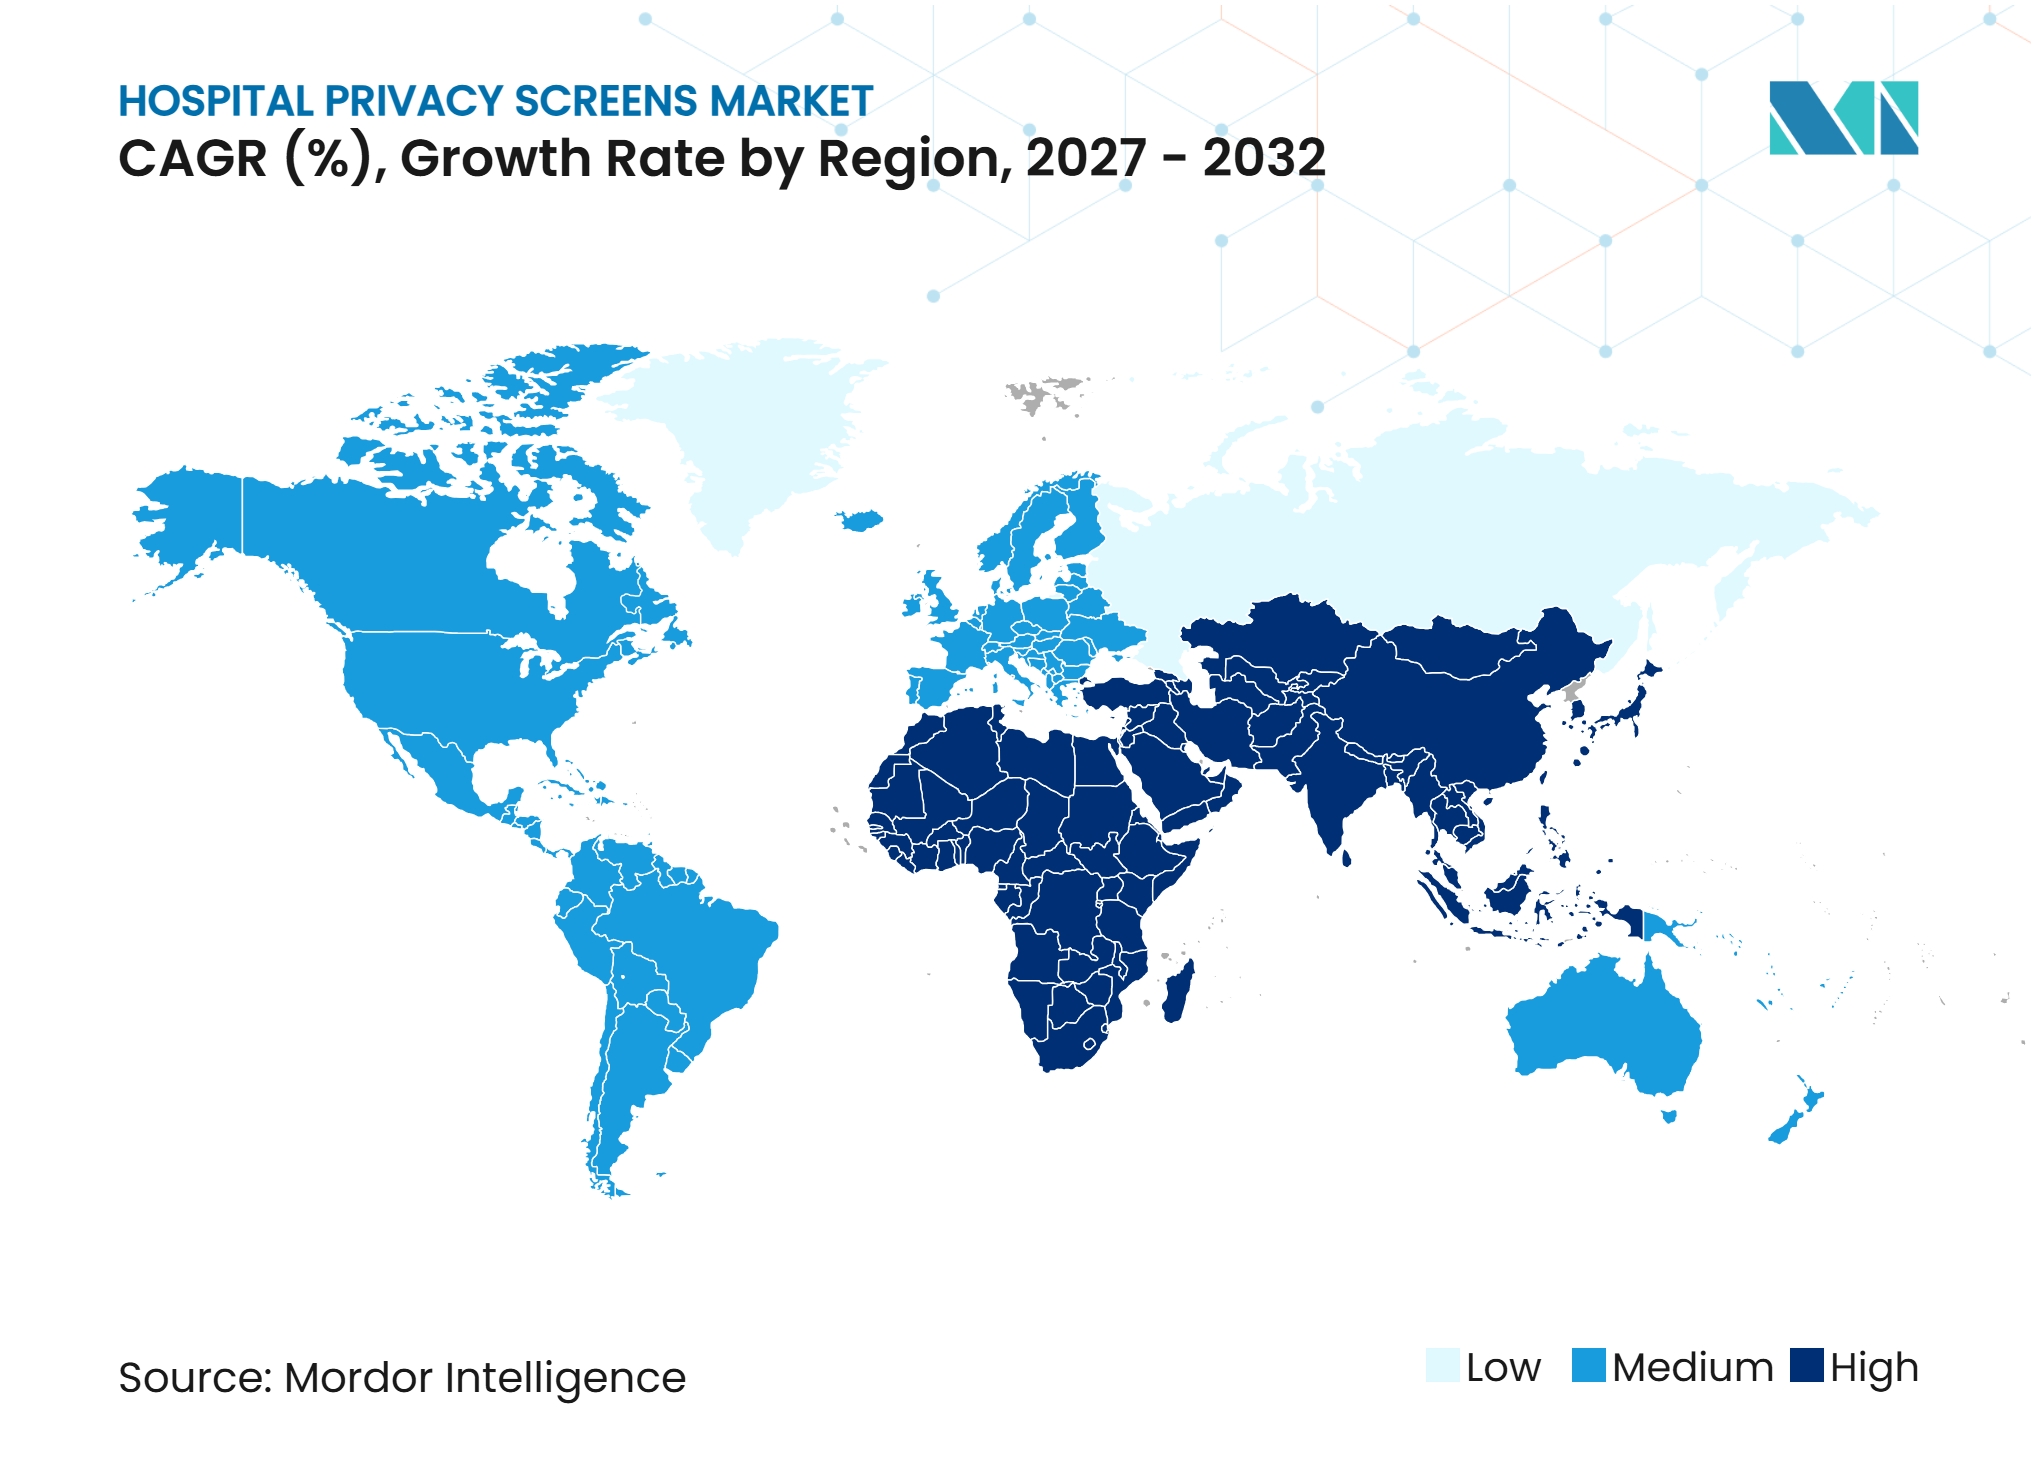
- Por región, América del Norte representó el 37,84% de la participación en 2026, y se espera que la región Asia-Pacífico crezca a una CAGR del 13,18% durante el período de pronóstico.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Pantallas de Privacidad Hospitalaria*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Privacidad y Dignidad del Paciente | +2.5% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad Hospitalaria y Uso de Salas Compartidas | +2.8% | Asia-Pacífico como núcleo, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Control de Infecciones para Pantallas No Porosas Limpiables | +2.2% | Global | Corto plazo (≤ 2 años) |
| Despliegue Rápido en Atención de Emergencia y Desbordamiento | +1.4% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Conversión de Espacios Modulares para Atención Flexible | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Reemplazo Impulsado por la Sostenibilidad de Cortinas con Lavado Intensivo | +0.9% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Privacidad y Dignidad del Paciente
La privacidad del paciente se ha convertido en una consideración de diseño y cumplimiento normativo en las instalaciones clínicas. El Departamento de Asuntos de Veteranos de los Estados Unidos exige cortinas o pantallas de privacidad en salas de examen, procedimientos y hospitalización donde los pacientes puedan ser examinados físicamente. La misma alerta de diseño contempla pantallas desechables y alternativas portátiles en unidades de cuidados intensivos y salas de aislamiento por infección aérea. Los límites de línea de visión definidos ofrecen a las instalaciones una forma práctica de demostrar las disposiciones de privacidad durante inspecciones y auditorías internas. Esto traslada las discusiones de compra más allá de la preferencia clínica hacia los equipos de instalaciones, gestión de riesgos y cumplimiento normativo. El mercado de pantallas de privacidad hospitalaria se beneficia cuando los proveedores tratan estos productos como parte del entorno construido necesario para una atención digna.
Expansión de la Capacidad Hospitalaria y Utilización de Salas Compartidas
Las nuevas camas crean una necesidad directa de particiones para pacientes, especialmente donde las habitaciones atienden a varios pacientes. Apollo Hospitals declaró en mayo de 2025 que planeaba agregar 4.300 camas en un plazo de 3 a 4 años, con 2.000 camas ya en proceso. ICRA informó que los operadores de hospitales privados en India estaban destinando más de 400 mil millones de INR, equivalentes a 4,8 mil millones de USD, para ampliaciones de capacidad entre el ejercicio fiscal 2025 y el ejercicio fiscal 2029[1]. Singapur también planea agregar 2.800 camas públicas de atención aguda y comunitaria para 2030 dentro de una expansión más amplia de 13.600 camas. IHH Healthcare agregó más de 1.400 camas en el ejercicio fiscal 2025 en sus mercados. Las salas compartidas requieren privacidad en cada cama, lo que hace que el mercado de pantallas de privacidad hospitalaria sea sensible tanto a la distribución de la nueva capacidad como al número de camas.
Demanda de Control de Infecciones para Pantallas No Porosas Limpiables
La prevención de infecciones está reforzando el argumento a favor de diseños de pantallas limpiables y antimicrobianas. Un estudio de cuidados intensivos de 2025 encontró que las cortinas desechables antimicrobianas mantuvieron la contaminación bacteriana por debajo de 0,2 UFC/cm² durante 120 días, mientras que las cortinas estándar de poliéster alcanzaron 2,1 UFC/cm². El estudio también reportó una reducción del 59,42% en el gasto acumulado relacionado con cortinas. Un ensayo aleatorizado de cortinas de privacidad recubiertas con MAP-1 reportó una reducción del 96,8% en bacterias viables totales y una reducción del 99,3% en MRSA en comparación con cortinas lavadas estándar. Una revisión de alcance de 2025 de 20 estudios clínicos encontró que las medidas de gestión de textiles pueden reducir la contaminación superficial y potencialmente disminuir el riesgo de infecciones asociadas a la atención sanitaria. Estos hallazgos ayudan al mercado de pantallas de privacidad hospitalaria a competir por los presupuestos de prevención de infecciones en lugar de solo por los presupuestos de instalaciones.
Necesidades de Despliegue Rápido en Atención de Emergencia y Desbordamiento
Los servicios de urgencias con exceso de pacientes necesitan particiones que puedan colocarse en pasillos, zonas temporales y otras áreas de atención no convencionales. Un informe clínico de 2025 encontró que más del 95% de las cortinas de sala se contaminaron en un plazo de 3 semanas, mientras que el 55,6% no habían sido cambiadas durante más de un mes. Esta preocupación se agudiza cuando los espacios de atención se montan rápidamente y los programas regulares de mantenimiento de cortinas son más difíciles de mantener. Las pantallas portátiles pueden separar los espacios de tratamiento sin obras de construcción ni instalación de rieles. Esto las hace relevantes tanto para la capacidad planificada en invierno como para los aumentos repentinos en el volumen de pacientes. El mercado de pantallas de privacidad hospitalaria obtiene una fuente de demanda adicional cuando los sistemas de salud tratan la atención de desbordamiento como una condición operativa recurrente.
Análisis del Impacto de las Restricciones del Mercado de Pantallas de Privacidad Hospitalaria*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia Presupuestaria de Cortinas de Bajo Costo y Construcción Fija | -1.8% | Global, con mayor intensidad en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Restricciones de Adaptación e Instalación en Instalaciones Heredadas | -1.3% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Requisitos de Productos Químicos de Limpieza, Seguridad contra Incendios y Certificación de Materiales | -0.9% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fragmentación de la Contratación y Largos Ciclos de Validación Clínica | -0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia Presupuestaria de Cortinas de Bajo Costo y Construcción Fija
Las cortinas de tela conservan una ventaja cuando las decisiones de compra se centran en el costo unitario inicial. A menudo se adquieren mediante contratos por volumen que respaldan relaciones establecidas con proveedores. Los sistemas de pantallas también pueden competir con proyectos de construcción permanente cuando las instalaciones consideran renovaciones de habitaciones. El desafío radica en que los costos de suministro clínico, instalaciones, lavandería y reemplazo se gestionan frecuentemente a través de presupuestos separados. Esa separación puede hacer que una cortina de bajo costo parezca menos costosa incluso cuando sus requisitos operativos son mayores. Esto ralentiza la adopción del mercado de pantallas de privacidad hospitalaria donde los compradores no evalúan el costo total de propiedad entre departamentos.
Restricciones de Adaptación e Instalación en Instalaciones Heredadas
Muchos hospitales más antiguos no fueron diseñados para rieles de techo ni sistemas modernos de montaje de pantallas. Los diseños montados en techo pueden requerir soporte estructural que las instalaciones heredadas no pueden proporcionar sin obras de capital adicionales. Los sistemas de cabecera fijos también pueden entrar en conflicto con soportes y requerir ingeniería personalizada. Un estudio de 2026 sobre estrategias de flexibilidad informadas por enfermeras encontró que los enfoques que requerían cambios importantes en la infraestructura o nuevas licencias se consideraban sistemáticamente menos viables. Las nuevas construcciones pueden especificar pantallas en la etapa de planificación, pero las adaptaciones pueden enfrentar interrupciones, procesos de aprobación y gastos de instalación. Esta diferencia deja la penetración del mercado de pantallas de privacidad hospitalaria más sólida en proyectos de nueva construcción y modulares que en algunos parques hospitalarios maduros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
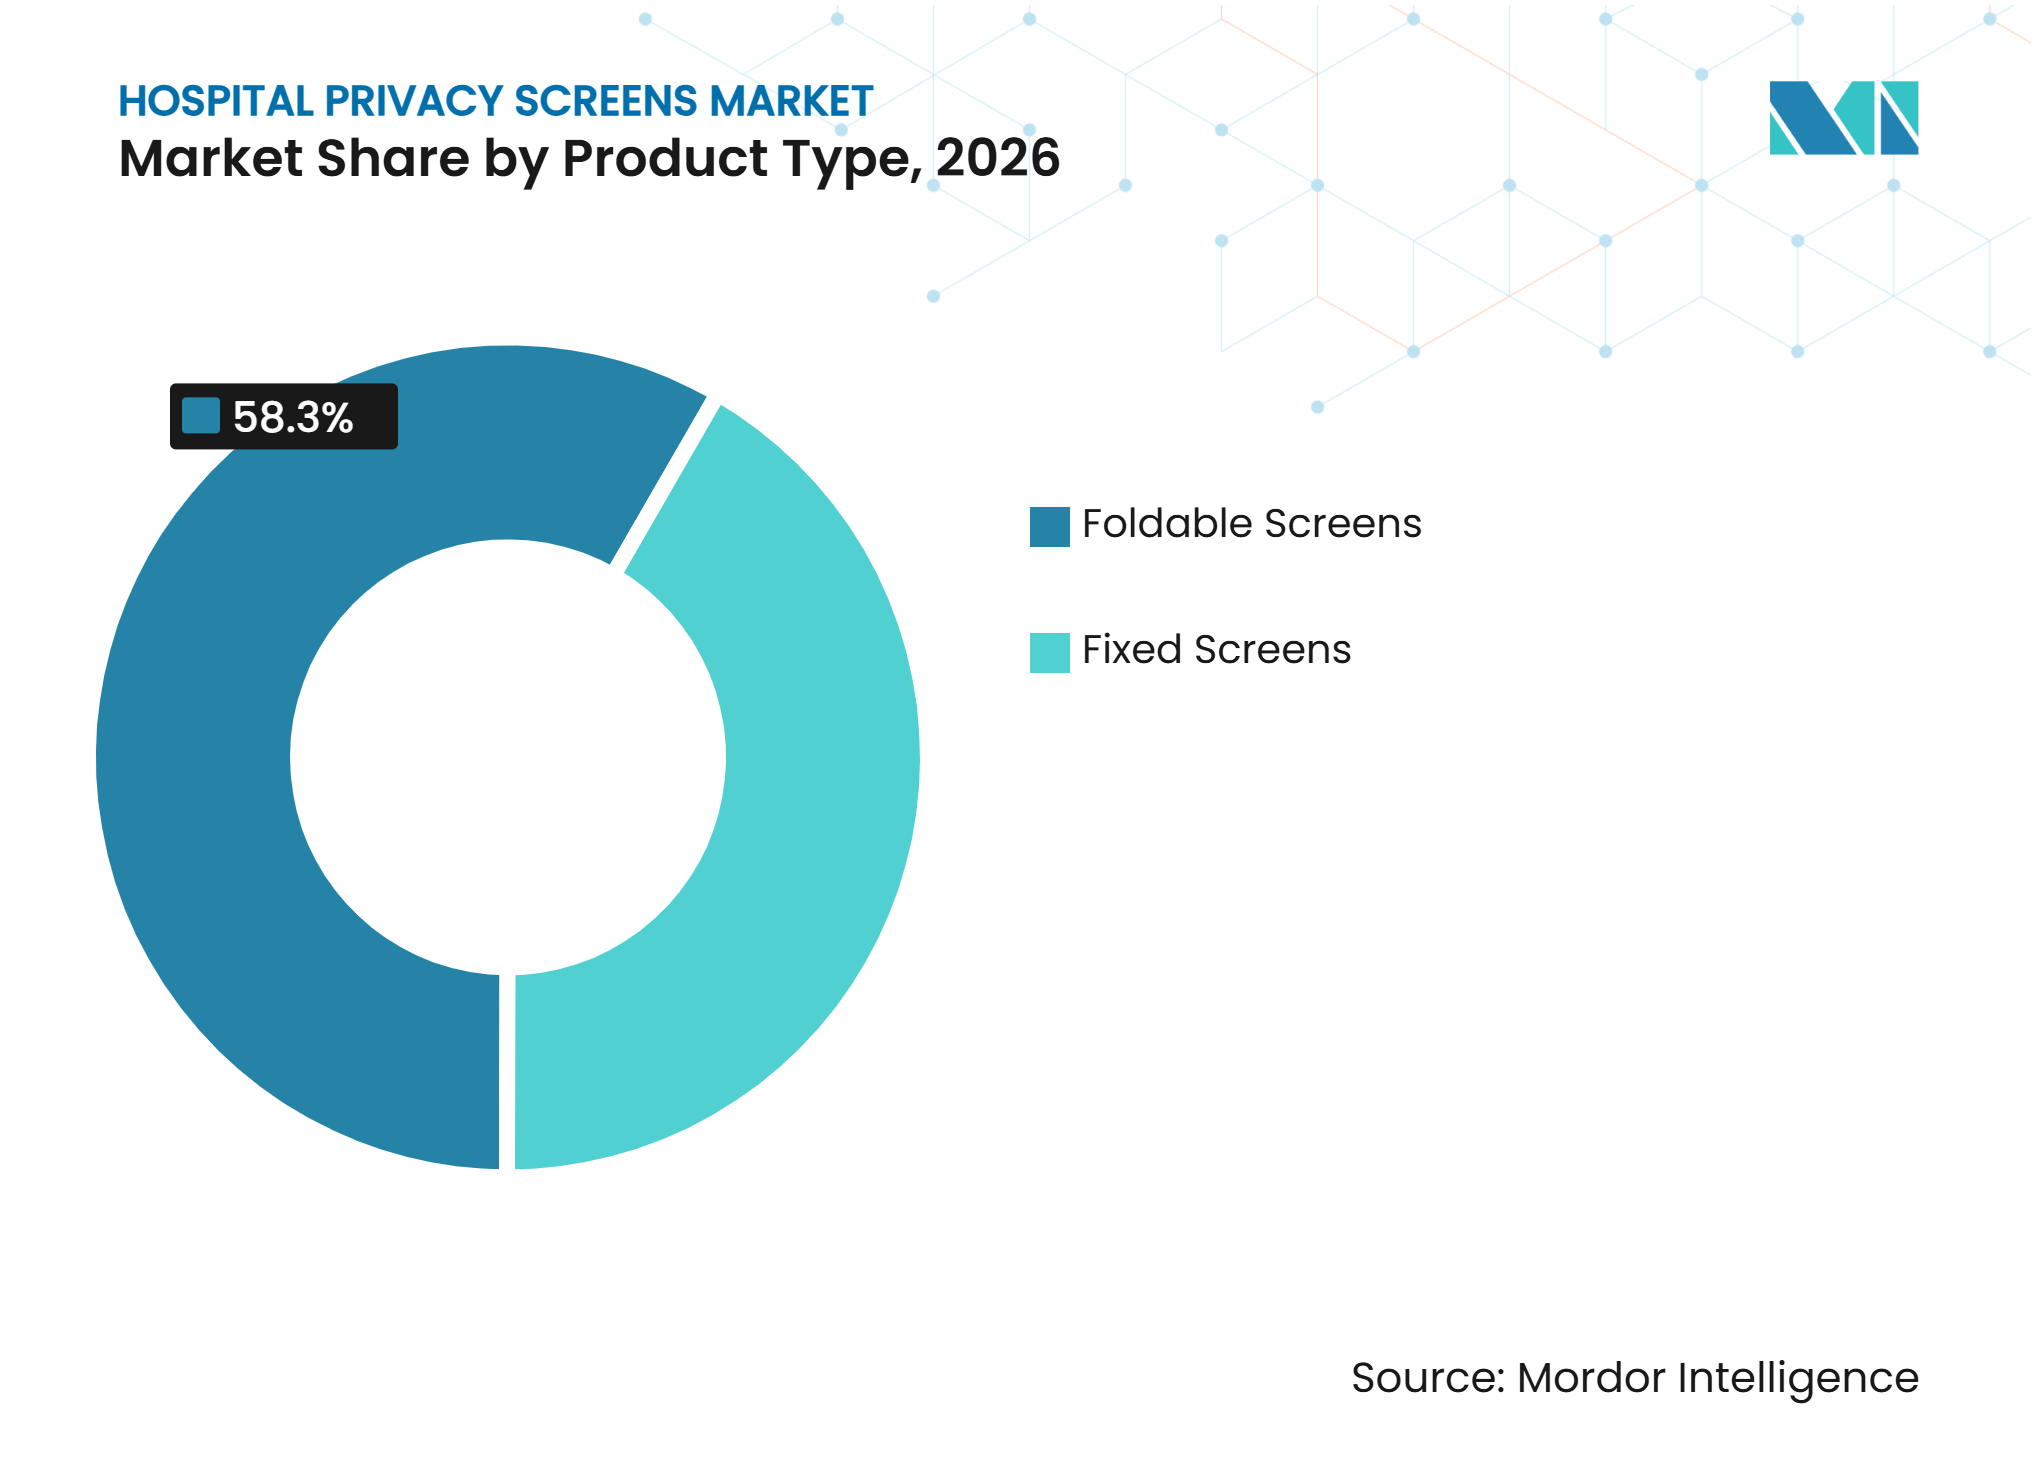
Las Pantallas Plegables Combinan Escala y FlexibilidadLas pantallas plegables representaron el 58,34% de la participación del mercado de pantallas de privacidad hospitalaria en 2026 y se proyecta que se expandan a una CAGR del 10,92% hasta 2032. Su posición refleja la necesidad de cambiar la distribución de las habitaciones sin agregar estructuras permanentes. Los paneles plegables pueden moverse entre boxes y almacenarse planos cuando la demanda disminuye. También evitan el trabajo estructural asociado con los sistemas fijos de techo o pared. Esto los hace útiles tanto en nuevas áreas clínicas como en proyectos de reemplazo de cortinas.
Silentia documentó 10 instalaciones hospitalarias durante 2025 en los Estados Unidos, Canadá, Dinamarca, Finlandia, Bélgica y Suecia, todas utilizando configuraciones de pantallas plegables[2]. Estos despliegues demuestran que los formatos plegables pueden servir a diversos entornos clínicos y sistemas nacionales. Las pantallas fijas siguen siendo relevantes en unidades de cuidados intensivos, ubicaciones de cabecera y alcobas de examen con distribuciones estables. Esos entornos otorgan mayor valor a la delimitación permanente que al redespliegue. La industria de pantallas de privacidad hospitalaria conserva, por tanto, un papel para los productos fijos, pero los formatos flexibles se alinean más directamente con los patrones cambiantes de prestación de atención.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Factor de Forma:
Los Sistemas Híbridos Amplían las Opciones de DiseñoLas pantallas de panel sólido representaron el 28,76% de la participación en 2026. Los paneles sólidos son valorados porque las superficies lisas y no porosas pueden limpiarse con compuestos de amonio cuaternario, toallitas de peróxido de hidrógeno e hipoclorito de sodio. Estos desinfectantes se utilizan ampliamente en los protocolos de limpieza clínica. Su capacidad de limpieza hace que los productos sólidos sean adecuados para espacios de pacientes con alta rotación. También ofrecen una barrera física definida sin depender de una superficie de tela.
Se prevé que los sistemas híbridos de pantalla-cortina crezcan a una CAGR del 13,24% hasta 2032. Los sistemas híbridos combinan marcos limpiables con cenefas de tela o paneles decorativos. Esto permite a una instalación mantener un entorno visual más suave mientras reduce la cantidad de tela en las áreas de contacto crítico. Los paneles transparentes tienen un papel adicional en los cuidados intensivos, donde el personal necesita líneas de visión para la observación del paciente. Silentia posiciona su producto ClearPanels como una pantalla móvil transparente para este uso. Los diseños de malla, panel de tela y acordeón continúan sirviendo a entornos ambulatorios y de rehabilitación donde la opacidad total es menos importante. El mercado de pantallas de privacidad hospitalaria puede, por tanto, satisfacer diferentes necesidades de privacidad, observación y limpieza ambiental.
Por Movilidad:
Las Pantallas Móviles Respaldan Operaciones FlexiblesLas pantallas móviles representaron el 46,83% de la participación en 2026 y se espera que crezcan a una CAGR del 11,86% hasta 2032. Su posición de liderazgo está vinculada al diseño flexible de boxes, la respuesta a situaciones de emergencia y las rutinas de limpieza. El personal puede mover una pantalla móvil sin desconectar un riel de techo. Esto reduce el tiempo necesario para preparar una zona de atención temporal. También facilita la limpieza terminal entre pacientes.
Las pantallas estacionarias siguen siendo apropiadas donde la distribución de los boxes rara vez cambia, incluidos los centros de diálisis y las salas de infusión de quimioterapia. Los diseños convertibles de fijo a móvil ofrecen una opción intermedia para instalaciones que necesitan estabilidad rutinaria y capacidad de emergencia ocasional. Perkins&Will identifica el equipamiento portátil y el mobiliario modular como estrategias de flexibilidad sanitaria viables porque no requieren cambios estructurales ni nuevas licencias. Esto respalda el interés en pantallas que puedan reposicionarse con una interrupción mínima. El mercado de pantallas de privacidad hospitalaria está determinado tanto por las decisiones operativas como por las características físicas de cada producto.
Por Montaje:
Los Productos Independientes Siguen Siendo AccesiblesLas pantallas independientes representaron el 34,91% de la participación en 2026. Los productos independientes no requieren anclajes de pared, modificaciones de techo ni verificación estructural. Esa menor carga de instalación los hace prácticos para muchas instalaciones existentes. También pueden desplegarse rápidamente en espacios temporales o de desbordamiento. Su accesibilidad respalda su uso en diferentes niveles presupuestarios.
Se proyecta que las pantallas montadas en techo o en riel crezcan a una CAGR del 12,58% hasta 2032. Los sistemas montados en techo y en riel tienen más probabilidades de especificarse en nuevos hospitales donde sus requisitos se incluyen durante el diseño. Esto elimina gran parte de la carga de adaptación que enfrentan los edificios más antiguos. Los sistemas montados en pared ofrecen otra opción para salas de examen y boxes de recuperación con distribuciones predecibles. Los diseños de poste de suelo satisfacen una necesidad más específica donde no se puede utilizar el montaje en techo ni en pared. El tamaño del mercado de pantallas de privacidad hospitalaria para soluciones de montaje dependerá tanto de la actividad de construcción hospitalaria como del estado de las instalaciones existentes.
Por Material:
Los Polímeros Transparentes Ganan Relevancia ClínicaEl poliéster y la tela representaron el 31,48% de la participación en 2026. La tela sigue siendo relevante en entornos de atención a largo plazo y rehabilitación que valoran la amortiguación acústica y el confort del paciente. Estos entornos pueden no requerir observación visual continua. La tela también sigue siendo parte de los diseños de pantallas híbridas. Su base instalada continúa respaldando la demanda a pesar de las preocupaciones sobre la limpieza.
Se prevé que el policarbonato y los polímeros transparentes crezcan a una CAGR del 13,05% hasta 2032. El policarbonato facilita la observación del paciente en las unidades de cuidados intensivos porque preserva las líneas de visión. Sus propiedades de no astillamiento también lo hacen relevante para entornos de hospitalización de salud mental donde se requieren sustitutos del vidrio. El PVC se utiliza ampliamente en pantallas plegables de gama media porque equilibra el costo, la capacidad de limpieza y los requisitos de retardante de llama. El polipropileno se utiliza con mayor frecuencia en diseños independientes de nivel básico. Los marcos metálicos y los paneles compuestos están asociados con instalaciones montadas en pared y en riel de techo. Estas opciones de materiales permiten al mercado de pantallas de privacidad hospitalaria abordar diferentes riesgos clínicos y presupuestos de capital.
Por Aplicación:
Las Áreas de Atención Temporal Superan a las Salas EstablecidasLas salas de hospitalización y los boxes de pacientes representaron el 24,67% de la participación en 2026. Las salas de ocupación múltiple requieren una partición para cada cama, lo que las mantiene como elemento central de la demanda de la unidad. La rotación de pacientes también sostiene las necesidades de reemplazo. Las salas siguen siendo la aplicación más consistente en todos los sistemas hospitalarios. Sus decisiones de compra suelen combinar requisitos de privacidad, capacidad de limpieza y durabilidad.
Se prevé que las áreas de desbordamiento, vacunación y atención temporal crezcan a una CAGR del 14,22% hasta 2032. Las aplicaciones temporales han crecido más allá de los arreglos de emergencia utilizados durante el período de COVID-19. Los sistemas de salud ahora utilizan pantallas en pasillos, gimnasios, aparcamientos y otros espacios cuando aumenta la demanda de atención. Los servicios de urgencias, las áreas de triaje, las unidades de cuidados intensivos y las salas de examen añaden mayor demanda a través de mejoras en el control de infecciones. Los espacios operatorios y perioperatorios requieren productos que cumplan con las necesidades de retardante de llama y resistencia a fluidos. Los centros de diálisis, infusión, atención a largo plazo y rehabilitación suelen dar mayor importancia al confort. El mercado de pantallas de privacidad hospitalaria se está extendiendo, por tanto, desde los boxes de pacientes estándar hacia un conjunto más amplio de entornos de atención flexible.
Por Usuario Final:
Los Hospitales Conservan la Mayor Base de ContrataciónLos hospitales representaron el 57,12% de la demanda de 2026. Los hospitales compran a escala porque su número de camas supera al de la mayoría de los demás centros de atención. Sus procesos formales de contratación también crean ciclos de contratos recurrentes. Los acuerdos de compra en grupo pueden simplificar las adquisiciones para grandes sistemas. Estos factores otorgan a los hospitales la mayor base de demanda establecida.
Se espera que los centros quirúrgicos ambulatorios crezcan a una CAGR del 12,37% hasta 2032. Los centros quirúrgicos ambulatorios se están expandiendo a medida que la actividad quirúrgica se desplaza hacia entornos ambulatorios. Los datos proporcionados por el usuario identifican 6.566 centros certificados por Medicare y un valor del sector estadounidense de 45,6 mil millones de USD en 2025. Su crecimiento crea nuevas necesidades de infraestructura de privacidad en espacios preoperatorios, de procedimientos, de recuperación y de consulta. Las clínicas, consultorios médicos, instalaciones de atención a largo plazo e instalaciones gubernamentales o de veteranos siguen diferentes rutas de compra. Los proveedores necesitan configuraciones de productos y modelos de ventas que se adapten a esos entornos. Esto amplía el mercado de pantallas de privacidad hospitalaria más allá de los sistemas de hospitalización tradicionales.
Por Atributo de Control de Infecciones:
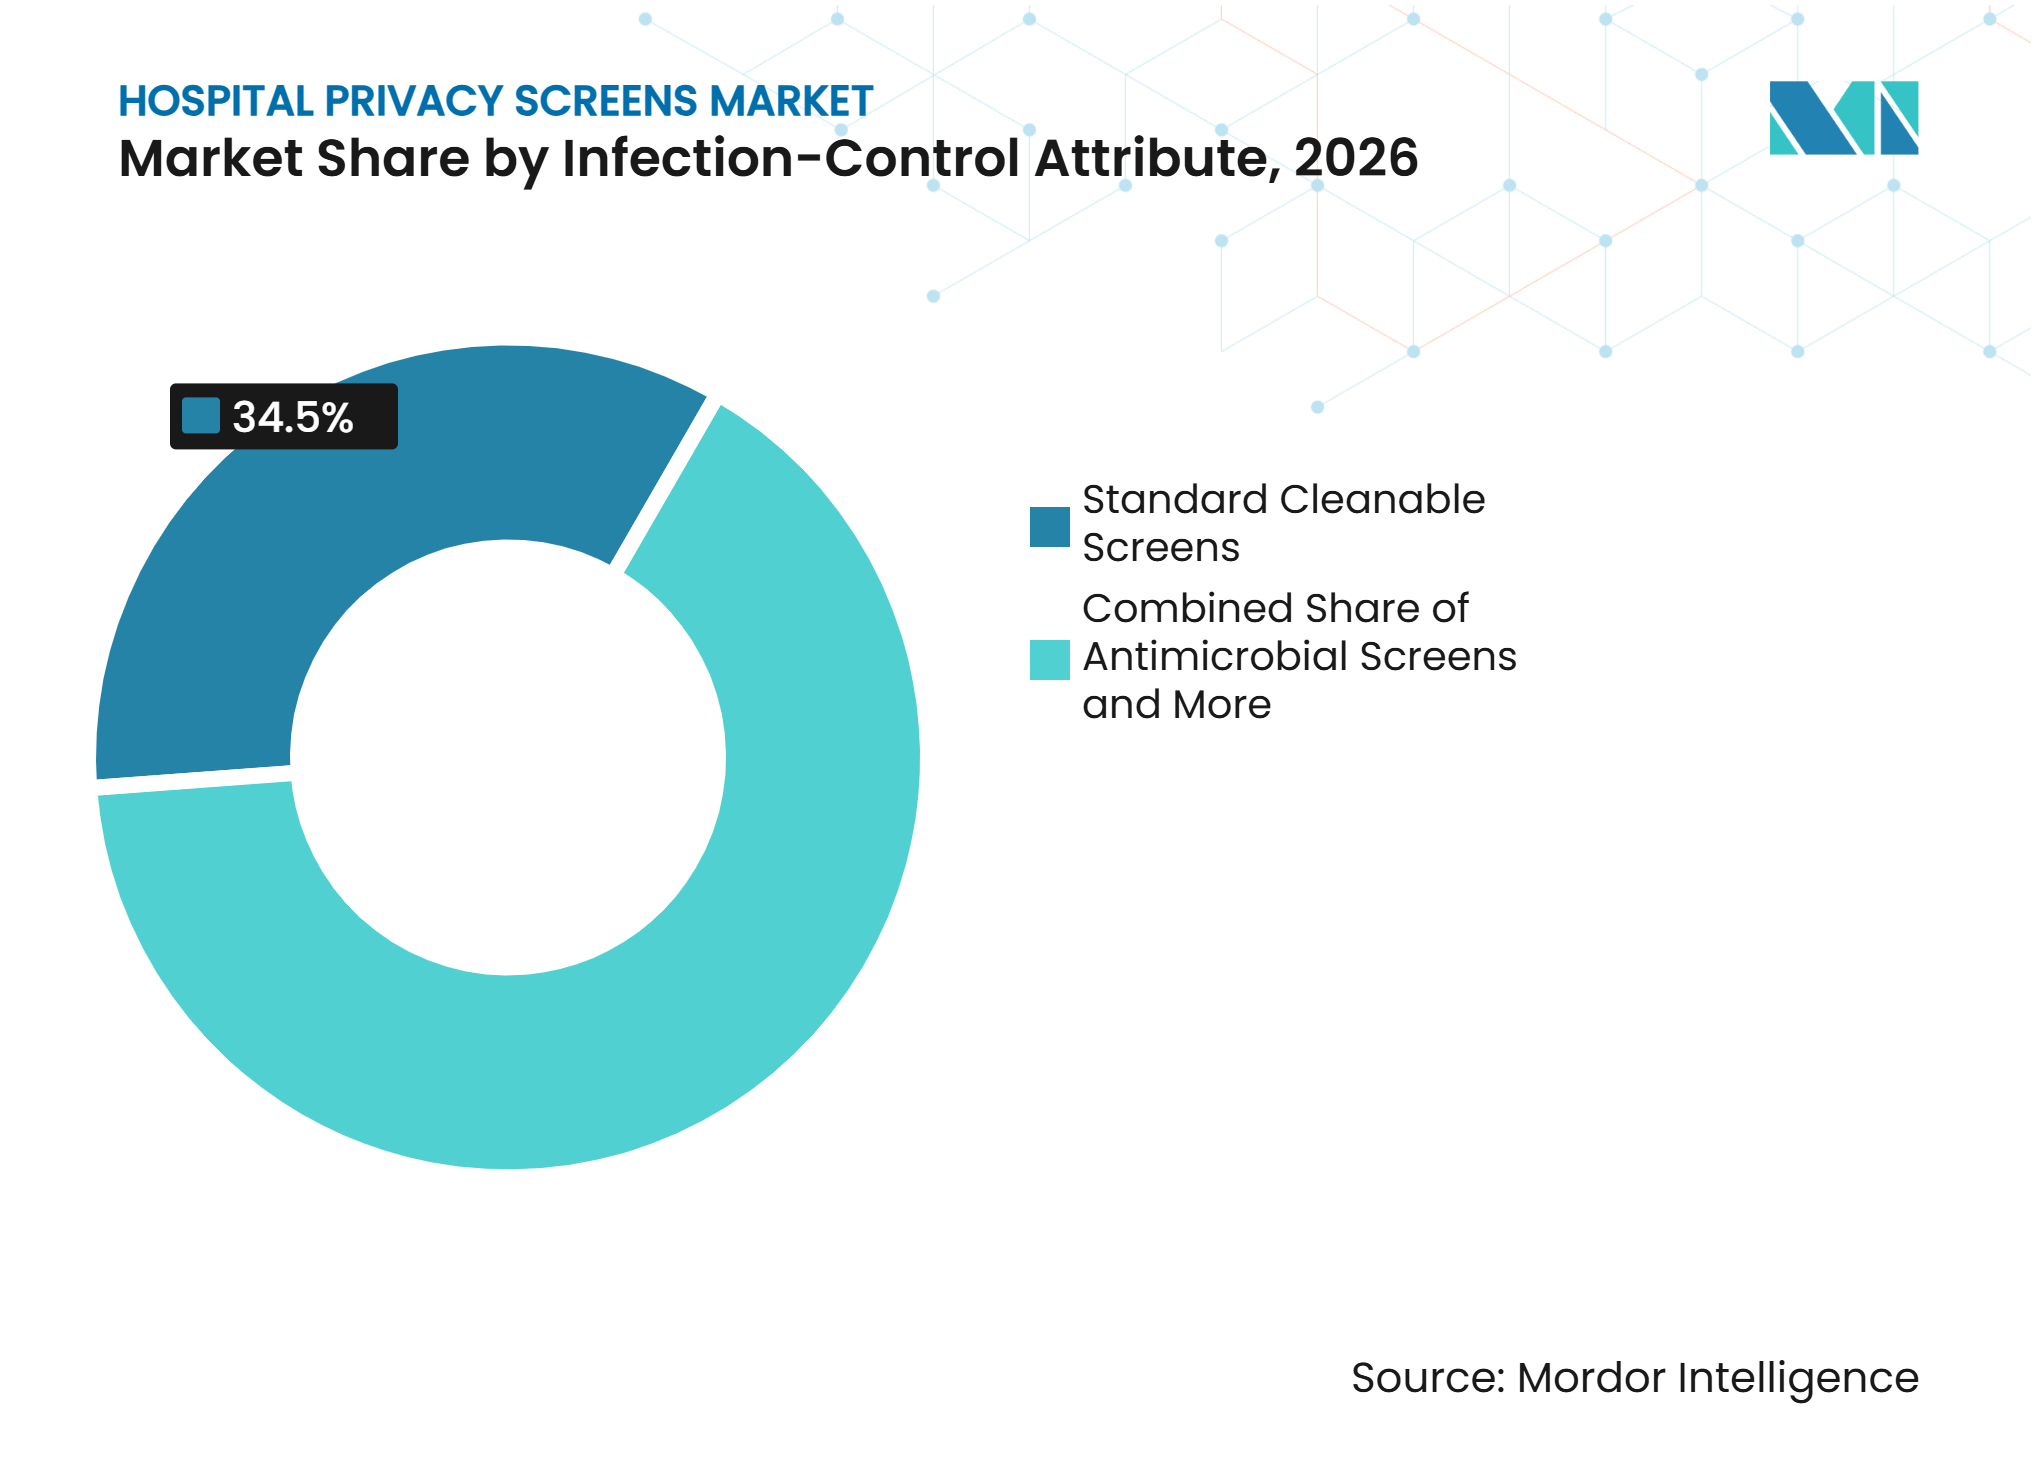
Los Productos Antimicrobianos Ganan RespaldoLas pantallas limpiables estándar representaron el 34,53% de la participación en 2026. Los productos limpiables estándar satisfacen las necesidades básicas de limpieza sin utilizar química antimicrobiana activa. Esto los convierte en una opción práctica para una gran parte de la base instalada. Sus superficies lisas son fáciles de incluir en los protocolos de limpieza rutinaria. También proporcionan una vía de actualización clara desde las cortinas convencionales.
Se proyecta que las pantallas antimicrobianas crezcan a una CAGR del 14,48% hasta 2032. Los productos antimicrobianos están respaldados por evidencia sobre superficies de privacidad recubiertas. El ensayo MAP-1 de 2025 reportó reducciones bacterianas y de MRSA superiores al 95% durante los períodos de evaluación del estudio. Los productos resistentes a fluidos son cada vez más relevantes cerca de los quirófanos y en las áreas de diálisis. Las pantallas retardantes de llama son importantes en la contratación hospitalaria, donde las clasificaciones UL 94 pueden ser un requisito mínimo para los materiales plásticos. Los diseños de pocas juntas y sin costuras buscan eliminar los lugares donde los microbios pueden acumularse. La industria de pantallas de privacidad hospitalaria está respondiendo con productos que combinan funciones de separación con características específicas de control de infecciones.

Por Canal de Distribución:
La Contratación Directa Lidera Mientras las Ventas Digitales CrecenLas ventas directas y la contratación directa representaron el 45,72% de la participación en 2026. Los grandes sistemas de salud suelen preferir las relaciones directas cuando los productos requieren personalización, soporte de instalación y acuerdos de servicio. Las redes de prestación integrada también utilizan contratos para alinear productos en múltiples sitios. Estas relaciones favorecen a los proveedores que pueden ofrecer soporte clínico y de instalaciones. Las ventas directas siguen siendo importantes para pedidos institucionales complejos.
Se prevé que las tiendas de suministros médicos en línea crezcan a una CAGR del 15,36% hasta 2032. Los proveedores en línea son más relevantes para los centros de cirugía ambulatoria, las clínicas ambulatorias y las instalaciones más pequeñas sin equipos de contratación centralizados. Los canales digitales pueden simplificar las compras cuando los requisitos son estándar y los productos no requieren una instalación extensa. Los distribuidores de equipos médicos siguen siendo importantes para los hospitales regionales y los proveedores de atención a largo plazo que necesitan logística y asesoramiento sobre productos. Las organizaciones de compras en grupo conservan su influencia a través de contratos con miembros y listados establecidos. La transparencia de precios puede presionar los márgenes, pero también puede acercar productos especializados a un grupo más amplio de compradores. Este cambio de canal ofrece al mercado de pantallas de privacidad hospitalaria más vías de acceso a centros de atención más pequeños.
Análisis Geográfico
América del Norte
América del Norte representó el 37,84% del tamaño del mercado de pantallas de privacidad hospitalaria en 2026. La guía del Departamento de Asuntos de Veteranos exige pantallas o cortinas en varias áreas de atención al paciente. La expansión de la atención ambulatoria crea nuevos eventos de contratación para infraestructura de privacidad. Los datos proporcionados identifican 6.566 centros quirúrgicos ambulatorios certificados por Medicare a finales de 2025.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 13,18% hasta 2032. ICRA espera que se agreguen 34.000 camas de hospitales privados en India entre el ejercicio fiscal 2025 y el ejercicio fiscal 2029. Las nuevas salas compartidas requieren privacidad en cada cama, lo que otorga al mercado regional de pantallas de privacidad hospitalaria un multiplicador de demanda más alto de lo que el recuento de camas por sí solo sugiere.
Europa, Oriente Medio y África, y América del Sur
Europa es un mercado maduro de pantallas de privacidad hospitalaria con adopción temprana de sistemas rígidos en instalaciones escandinavas. Silentia informó que el Hospital Bispebjerg de Copenhague reemplazó 260 cortinas desechables por pantallas plegables en 2025. El Ministerio de Salud de Arabia Saudita reportó 33 mil millones de USD en inversiones estratégicas en atención sanitaria en 2025, incluidos 8,4 mil millones de USD en nuevos proyectos hospitalarios y de infraestructura. Aster DM Healthcare anunció 1.000 millones de AED, equivalentes a 272 millones de USD, en inversiones planificadas en los Emiratos Árabes Unidos que incluyen 2 hospitales y una expansión que agrega más de 250 camas. En estas geografías, la nueva construcción respalda las pantallas montadas, mientras que las limitaciones presupuestarias y los parques hospitalarios más antiguos preservan la demanda de diseños móviles e independientes.
Panorama Competitivo
Concentración del Mercado
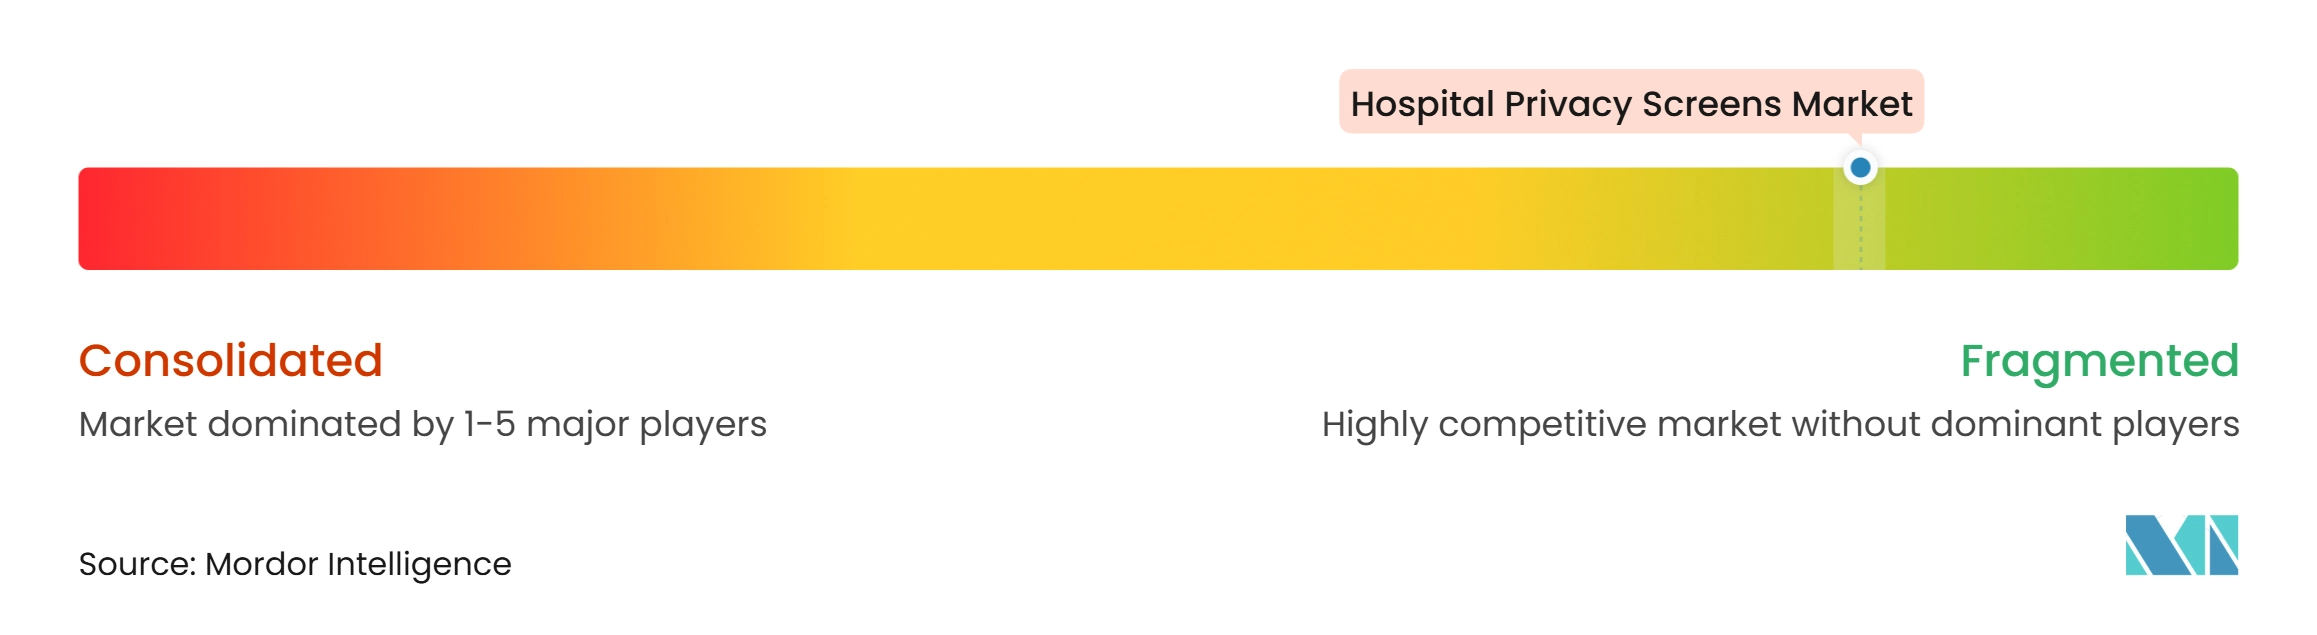
El mercado de pantallas de privacidad hospitalaria incluye distribuidores norteamericanos de línea amplia, especialistas europeos en diseño y fabricantes regionales. Medline Industries y GF Health Products participan a través de catálogos de atención sanitaria más amplios y relaciones de suministro establecidas. Silentia AB, KwickScreen y NoJerm se centran más directamente en el diseño especializado de pantallas y el posicionamiento en el control de infecciones. Esto produce una fragmentación moderada en toda la categoría general.
Silentia ha consolidado su posición a través de sistemas plegables, asociaciones hospitalarias y alcance geográfico. La empresa afirma que sus pantallas están instaladas en hospitales de más de 50 países y documentó 10 instalaciones en 2025. KwickScreen se diferencia a través de su enfoque de tubo retráctil en C y la ingeniería de sus productos. NoJerm utiliza un panel de polietileno sin costuras con un aditivo antimicrobiano permanente para abordar las preocupaciones de limpieza y control de infecciones. Estos enfoques muestran cómo la usabilidad clínica y el diseño de materiales diferencian a los proveedores especializados de los competidores basados en catálogos.
Silentia también instaló pantallas con impresión personalizada en la sala de maternidad del Hospital Halland Halmstad en 2025. Los distribuidores más grandes pueden agrupar pantallas con suministros de control de infecciones y utilizar relaciones de compra en grupo. Los especialistas se están expandiendo a través de ventas directas y acuerdos de codesarrollo clínico, particularmente en América del Norte y Oriente Medio. Los fabricantes regionales pueden ingresar a los mercados emergentes a través de canales de licitación gubernamental. La evidencia disponible indica un amplio campo de distribuidores, especialistas y proveedores regionales.
Líderes de la Industria de Pantallas de Privacidad Hospitalaria
-
Silentia AB
-
Medline Industries, Inc.
-
GF Health Products, Inc.
-
KwickScreen
-
R&B Wire Products, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pantallas de Privacidad Hospitalaria Empresas cubiertas en este informe
- AGA Sanitätsartikel GmbH
- AliMed, Inc.
- Bextera Health
- Construction Specialties, Inc.
- Cube Care Company, Inc.
- Drive DeVilbiss Healthcare
- Elers Medical Ltd.
- Fabrication Enterprises, Inc.
- GF Health Products, Inc.
- KwickScreen
- Medline Industries
- NoJerm
- Ocelco, Inc.
- Omnimed
- R&B Wire Products, Inc.
- Rolascreen
- Silentia AB
- Versare Products LLC
- Winco Mfg. LLC
- Yewdale Corporation Ltd
Desarrollos recientes de la industria en Mercado de Pantallas de Privacidad Hospitalaria
- Febrero de 2026: Aster DM Healthcare anunció 1.000 millones de AED en inversiones planificadas, incluidos 2 nuevos hospitales multiespecialidad en Dubái y una expansión del Hospital Aster Al Qusais, agregando más de 250 camas a su red en los Emiratos Árabes Unidos. Los proyectos están financiados en parte con 265 millones de AED en financiamiento del Banco de Desarrollo de los Emiratos y se espera que comiencen su construcción en 2026.
- Octubre de 2025: La Exposición Global de Salud 2025 de Arabia Saudita presentó 33 mil millones de USD en inversiones estratégicas en atención sanitaria, incluidos 8,4 mil millones de USD en nuevos proyectos hospitalarios y de infraestructura anunciados en el evento. Los compromisos principales incluyen Al Hayat National Hospitals con 1,86 mil millones de USD para 4.000 camas en 15 instalaciones y la entrada de Akdital Group en Arabia Saudita con 1,41 mil millones de USD.
- Octubre de 2025: La Autoridad de la Ciudad Sanitaria de Dubái anunció un plan de desarrollo de 1.300 millones de AED para la Fase 1 de la Ciudad Sanitaria de Dubái, que incluye un complejo médico de propósito específico con 5.800 metros cuadrados de espacio quirúrgico, diagnóstico y ambulatorio adaptable. La construcción está programada para comenzar en diciembre de 2025, con finalización prevista para noviembre de 2027.
Alcance del Informe Global del Mercado de Pantallas de Privacidad Hospitalaria
Según el alcance del informe, una pantalla de privacidad hospitalaria es una barrera física móvil, portátil o fija utilizada en entornos sanitarios para bloquear las líneas de visión y establecer espacios privados temporales alrededor de camas de pacientes, camillas de examen o áreas de tratamiento.
El mercado de pantallas de privacidad hospitalaria está segmentado por tipo de producto, factor de forma, movilidad, montaje, material, aplicación, usuario final, atributo de control de infecciones, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en pantallas fijas y pantallas plegables. Por factor de forma, el mercado está segmentado en pantallas de panel sólido, pantallas transparentes o de luz diurna, pantallas de malla y panel de tela, pantallas de estilo acordeón y sistemas híbridos de pantalla-cortina. Por movilidad, el mercado está segmentado en pantallas convertibles de fijo a móvil, pantallas estacionarias y pantallas móviles. Por montaje, el mercado está segmentado en pantallas montadas en pared, pantallas montadas en techo o en riel, pantallas montadas en poste de suelo y pantallas independientes.
Por material, el mercado está segmentado en poliéster y tela, cloruro de polivinilo, polipropileno, policarbonato y polímeros transparentes, y marcos metálicos y paneles compuestos. Por aplicación, el mercado está segmentado en servicios de urgencias y áreas de triaje, unidades de cuidados intensivos y áreas de aislamiento, salas de examen y tratamiento, áreas operatorias, preoperatorias y postoperatorias, salas de hospitalización y boxes de pacientes, clínicas de diálisis e infusión, atención a largo plazo y rehabilitación, y áreas de desbordamiento, vacunación y atención temporal. Por usuario final, el mercado está segmentado en hospitales, clínicas y consultorios médicos, centros quirúrgicos ambulatorios, instalaciones de atención a largo plazo e instalaciones gubernamentales y de asuntos de veteranos. Por atributo de control de infecciones, el mercado está segmentado en pantallas limpiables estándar, pantallas antimicrobianas, pantallas resistentes a fluidos, pantallas retardantes de llama y pantallas de pocas juntas y sin costuras.
Por canal de distribución, el mercado está segmentado en ventas directas y contratación directa, distribuidores de equipos médicos, organizaciones de compras en grupo y tiendas de suministros médicos en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Pantallas Fijas |
| Pantallas Plegables |
| Pantallas de Panel Sólido |
| Pantallas Transparentes o de Luz Diurna |
| Pantallas de Malla y Panel de Tela |
| Pantallas de Estilo Acordeón |
| Sistemas Híbridos de Pantalla-Cortina |
| Pantallas Convertibles de Fijo a Móvil |
| Pantallas Estacionarias |
| Pantallas Móviles |
| Pantallas Montadas en Pared |
| Pantallas Montadas en Techo o en Riel |
| Pantallas Montadas en Poste de Suelo |
| Pantallas Independientes |
| Poliéster y Tela |
| Cloruro de Polivinilo |
| Polipropileno |
| Policarbonato y Polímeros Transparentes |
| Marcos Metálicos y Paneles Compuestos |
| Servicios de Urgencias y Áreas de Triaje |
| Unidades de Cuidados Intensivos y Áreas de Aislamiento |
| Salas de Examen y Tratamiento |
| Áreas Operatorias, Preoperatorias y Postoperatorias |
| Salas de Hospitalización y Boxes de Pacientes |
| Clínicas de Diálisis e Infusión |
| Atención a Largo Plazo y Rehabilitación |
| Áreas de Desbordamiento, Vacunación y Atención Temporal |
| Hospitales |
| Clínicas y Consultorios Médicos |
| Centros Quirúrgicos Ambulatorios |
| Instalaciones de Atención a Largo Plazo |
| Instalaciones Gubernamentales y de Asuntos de Veteranos |
| Pantallas Limpiables Estándar |
| Pantallas Antimicrobianas |
| Pantallas Resistentes a Fluidos |
| Pantallas Retardantes de Llama |
| Pantallas de Pocas Juntas y Sin Costuras |
| Ventas Directas y Contratación Directa |
| Distribuidores de Equipos Médicos |
| Organizaciones de Compras en Grupo |
| Tiendas de Suministros Médicos en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Pantallas Fijas | |
| Pantallas Plegables | ||
| Por Factor de Forma | Pantallas de Panel Sólido | |
| Pantallas Transparentes o de Luz Diurna | ||
| Pantallas de Malla y Panel de Tela | ||
| Pantallas de Estilo Acordeón | ||
| Sistemas Híbridos de Pantalla-Cortina | ||
| Por Movilidad | Pantallas Convertibles de Fijo a Móvil | |
| Pantallas Estacionarias | ||
| Pantallas Móviles | ||
| Por Montaje | Pantallas Montadas en Pared | |
| Pantallas Montadas en Techo o en Riel | ||
| Pantallas Montadas en Poste de Suelo | ||
| Pantallas Independientes | ||
| Por Material | Poliéster y Tela | |
| Cloruro de Polivinilo | ||
| Polipropileno | ||
| Policarbonato y Polímeros Transparentes | ||
| Marcos Metálicos y Paneles Compuestos | ||
| Por Aplicación | Servicios de Urgencias y Áreas de Triaje | |
| Unidades de Cuidados Intensivos y Áreas de Aislamiento | ||
| Salas de Examen y Tratamiento | ||
| Áreas Operatorias, Preoperatorias y Postoperatorias | ||
| Salas de Hospitalización y Boxes de Pacientes | ||
| Clínicas de Diálisis e Infusión | ||
| Atención a Largo Plazo y Rehabilitación | ||
| Áreas de Desbordamiento, Vacunación y Atención Temporal | ||
| Por Usuario Final | Hospitales | |
| Clínicas y Consultorios Médicos | ||
| Centros Quirúrgicos Ambulatorios | ||
| Instalaciones de Atención a Largo Plazo | ||
| Instalaciones Gubernamentales y de Asuntos de Veteranos | ||
| Por Atributo de Control de Infecciones | Pantallas Limpiables Estándar | |
| Pantallas Antimicrobianas | ||
| Pantallas Resistentes a Fluidos | ||
| Pantallas Retardantes de Llama | ||
| Pantallas de Pocas Juntas y Sin Costuras | ||
| Por Canal de Distribución | Ventas Directas y Contratación Directa | |
| Distribuidores de Equipos Médicos | ||
| Organizaciones de Compras en Grupo | ||
| Tiendas de Suministros Médicos en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de pantallas de privacidad hospitalaria?
Los requisitos de privacidad, las ampliaciones de camas hospitalarias, las distribuciones de atención flexible y las necesidades de control de infecciones están aumentando la demanda de particiones limpiables y móviles. Las salas compartidas y las áreas de desbordamiento planificadas añaden demanda porque cada espacio de paciente requiere una barrera de privacidad práctica.
¿Cuál es el tamaño del mercado de pantallas de privacidad hospitalaria?
Se proyecta que crezca desde 18,82 mil millones de USD en 2026 hasta 33,70 mil millones de USD para 2032 a una CAGR del 10,36%. El crecimiento refleja la demanda de privacidad, espacio de atención flexible y superficies que se adapten a las prácticas de limpieza clínica.
¿Qué tipo de producto lidera la demanda de pantallas de privacidad hospitalaria?
Las pantallas plegables lideran con una participación del 58,34% en 2026 y se proyecta que crezcan a una CAGR del 10,92% hasta 2032. Pueden reposicionarse entre boxes y almacenarse planas cuando no se necesitan.
¿Por qué están creciendo rápidamente las pantallas de privacidad antimicrobianas?
Estudios clínicos encontraron reducciones sustanciales en la contaminación bacteriana en comparación con las cortinas lavadas estándar. Estos resultados ayudan a los proveedores a evaluar los productos antimicrobianos como parte de la planificación de prevención de infecciones en lugar de como un mobiliario básico.
¿Qué región está creciendo más rápido en el mercado de pantallas de privacidad hospitalaria?
Se prevé que Asia-Pacífico crezca a una CAGR del 13,18% hasta 2032, respaldada por grandes programas de expansión de camas hospitalarias. India, Singapur y los mercados operativos de IHH Healthcare están añadiendo capacidad que requiere infraestructura de privacidad.
¿Por qué son importantes los centros quirúrgicos ambulatorios para los proveedores?
Los centros quirúrgicos ambulatorios son el segmento de usuario final de más rápido crecimiento, con una CAGR proyectada del 12,37% hasta 2032. Crean nuevas necesidades de contratación en espacios de preparación, procedimientos, recuperación y consulta.