
病院用プライバシースクリーン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
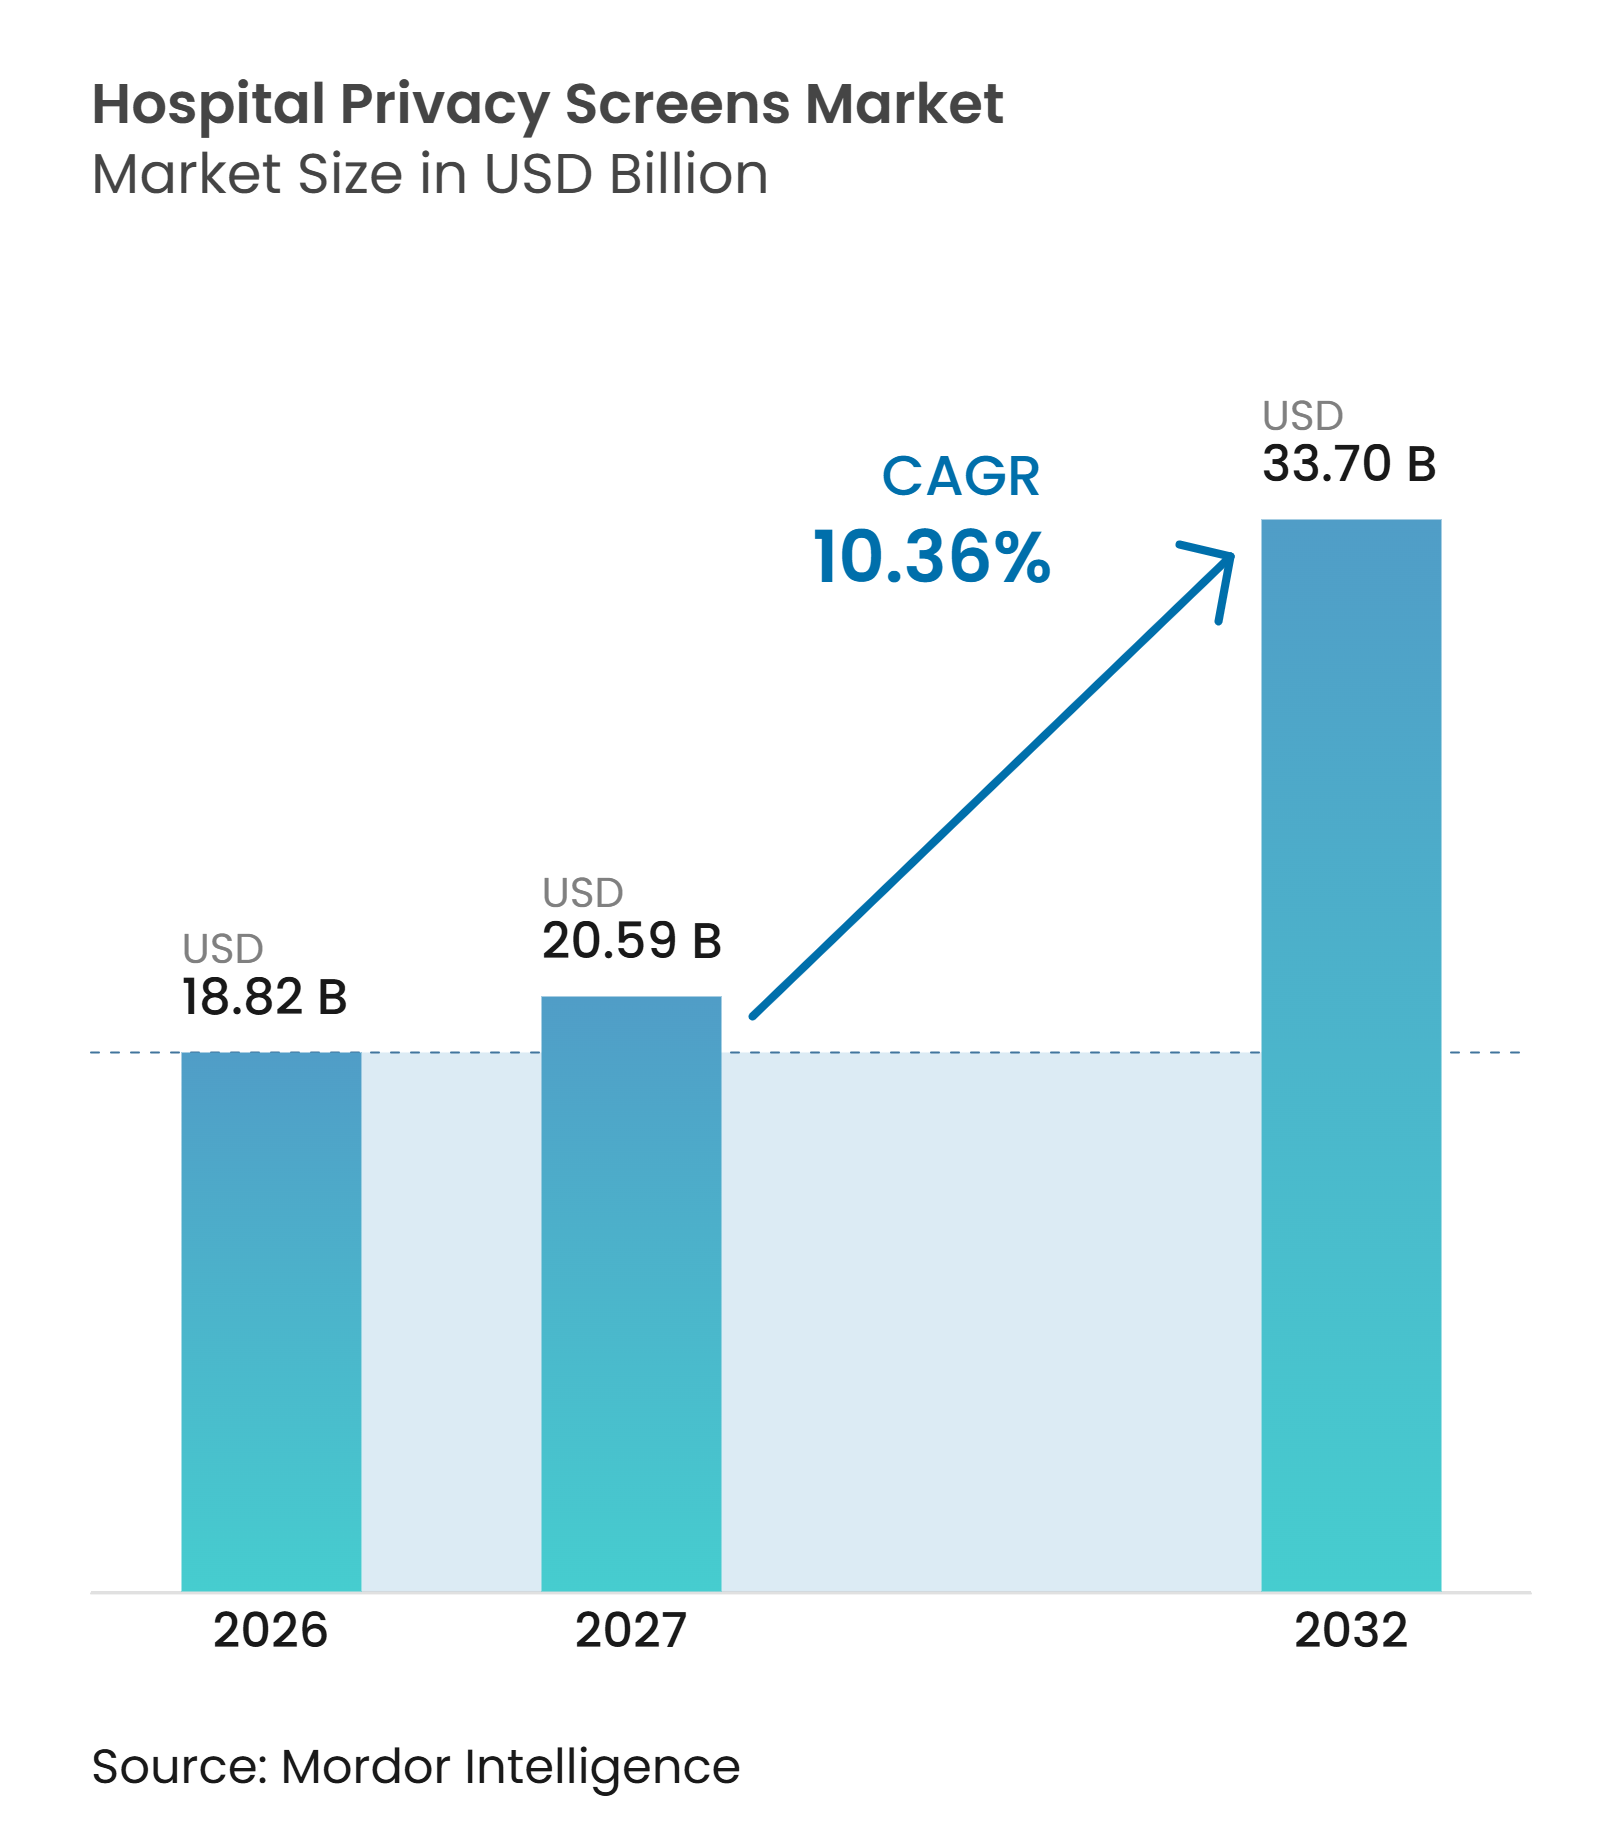
| 市場規模 (2027) | 20.59 十億米ドル |
| 市場規模 (2032) | 33.70 十億米ドル |
| 成長率 (2026 - 2032) | 10.36 % |
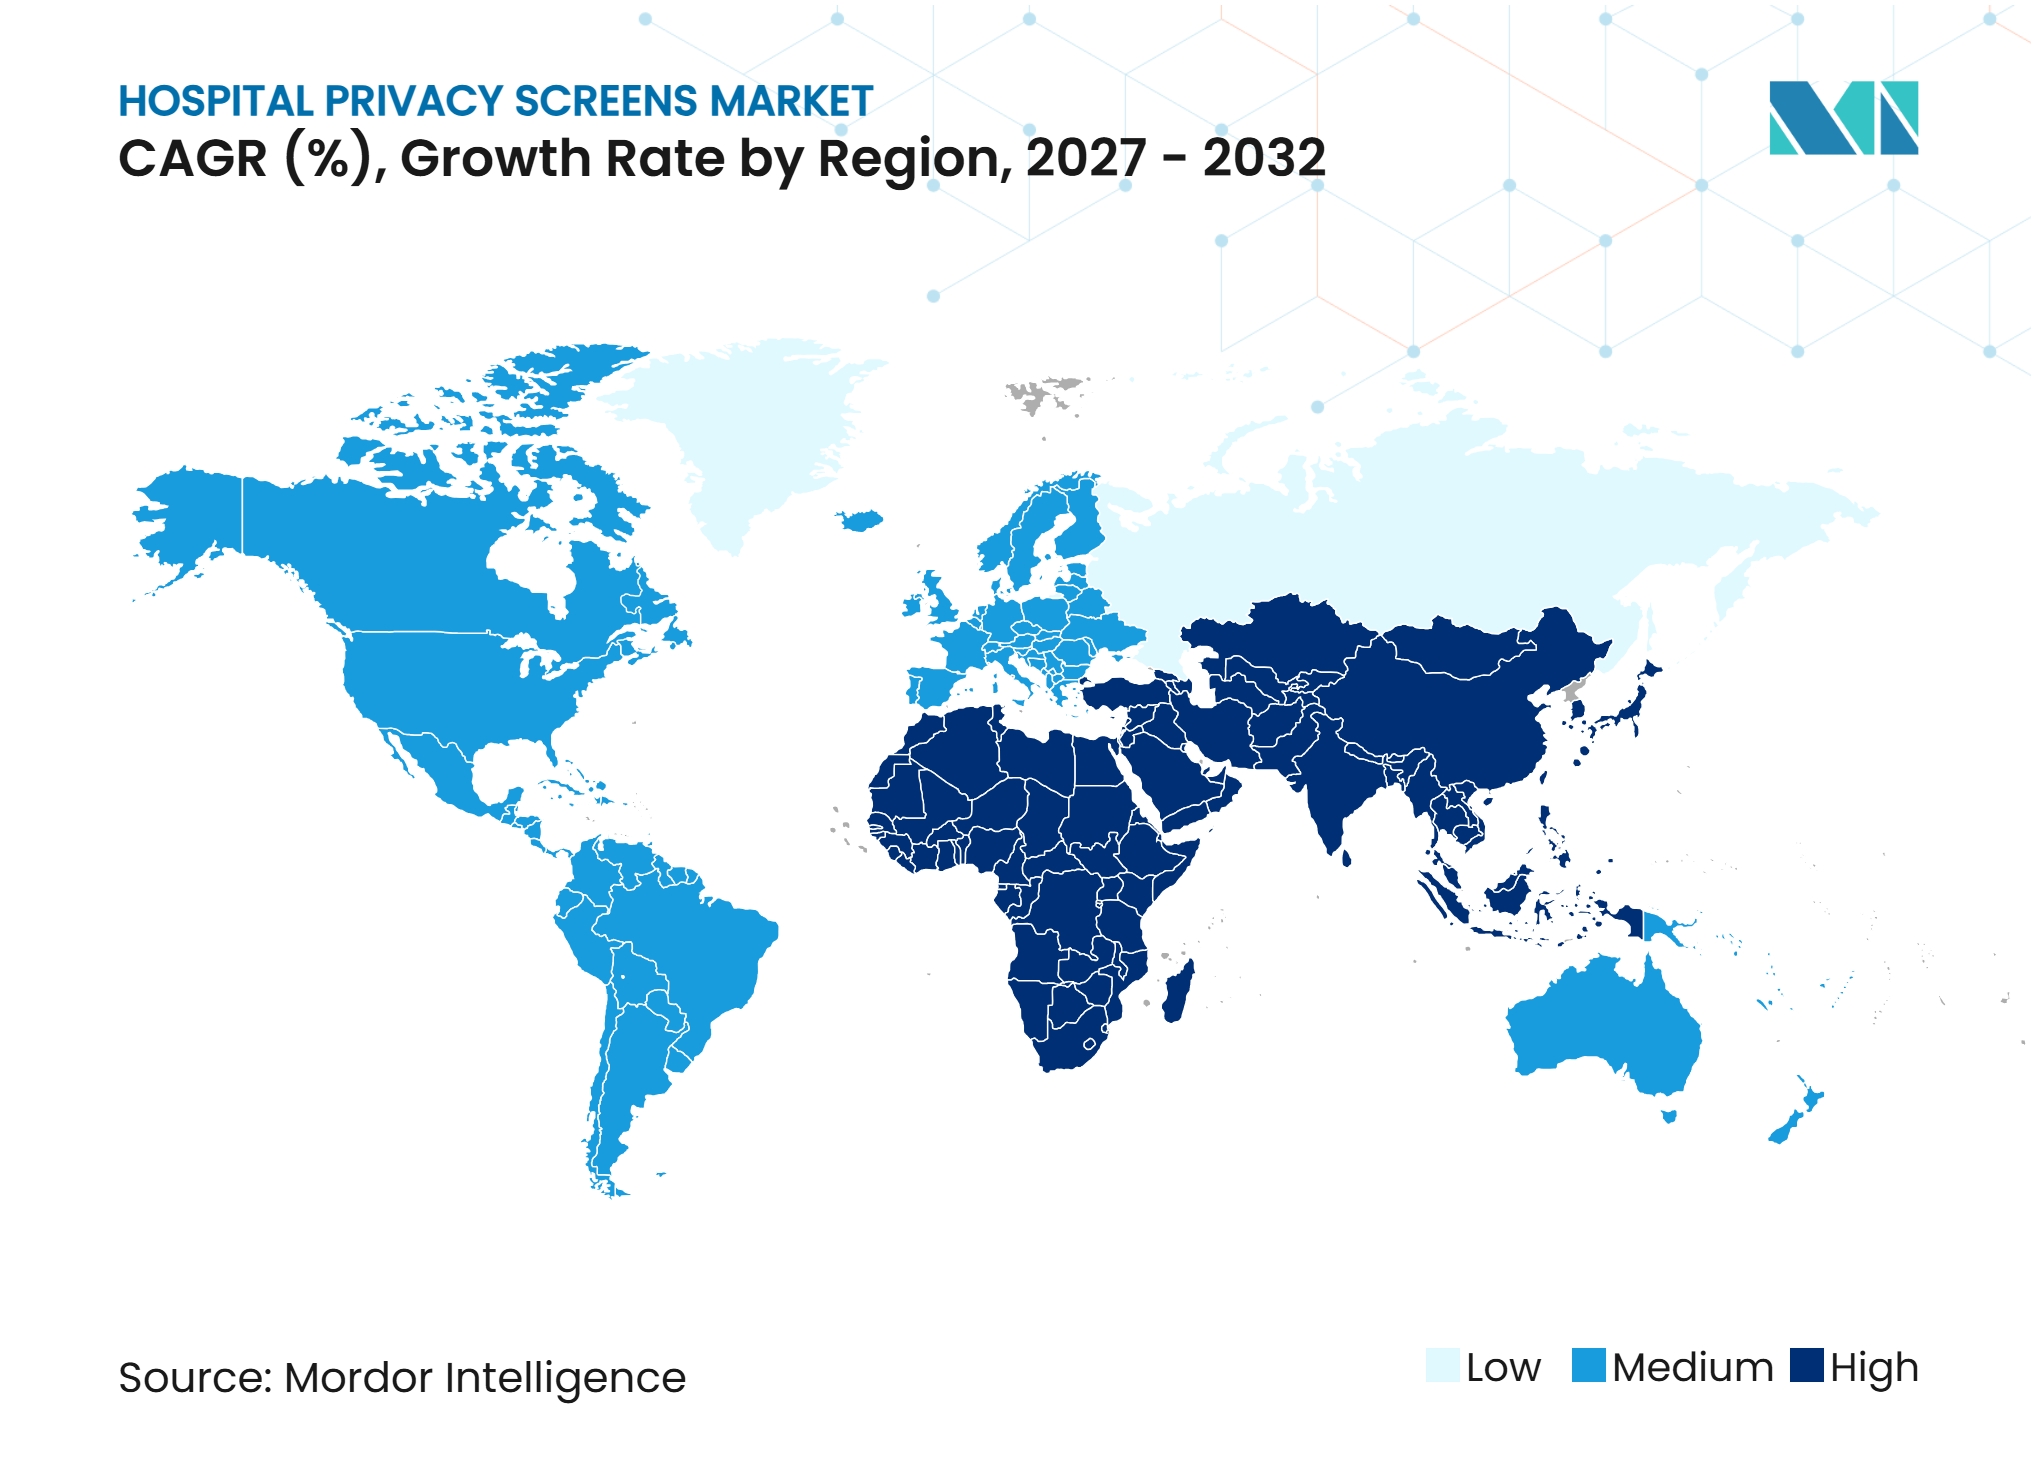
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる病院用プライバシースクリーン市場分析
病院用プライバシースクリーン市場規模は2026年に18.82 ビリオン 米ドルと評価され、2027年の20.59 ビリオン 米ドルから2032年には33.70 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中に10.36%のCAGRで成長する見込みです。
患者プライバシーに対する期待の高まり、新たな病院キャパシティの拡大、およ共有ケア環境における感染予防への注目の増大が成長を支えています。病院は一部の繊維製カーテンを、変化するケアスペースに合わせて移動・清拭・再利用できる拭き取り可能なパネルに置き換えています。このシフトにより、サプライヤーは購入価格だけでなく、ライフサイクル価値、感染管理性能、および設置の柔軟性で競争する機会を得ています。プロバイダーがより多くの患者数に対応するためにオーバーフローエリアや外来施設を整備する際にも需要が高まります。したがって、病院用プライバシースクリーン市場は、日常的なケアとサージ(急増)オペレーションの両方を支援する製品へと移行しています。
主要レポートのポイント
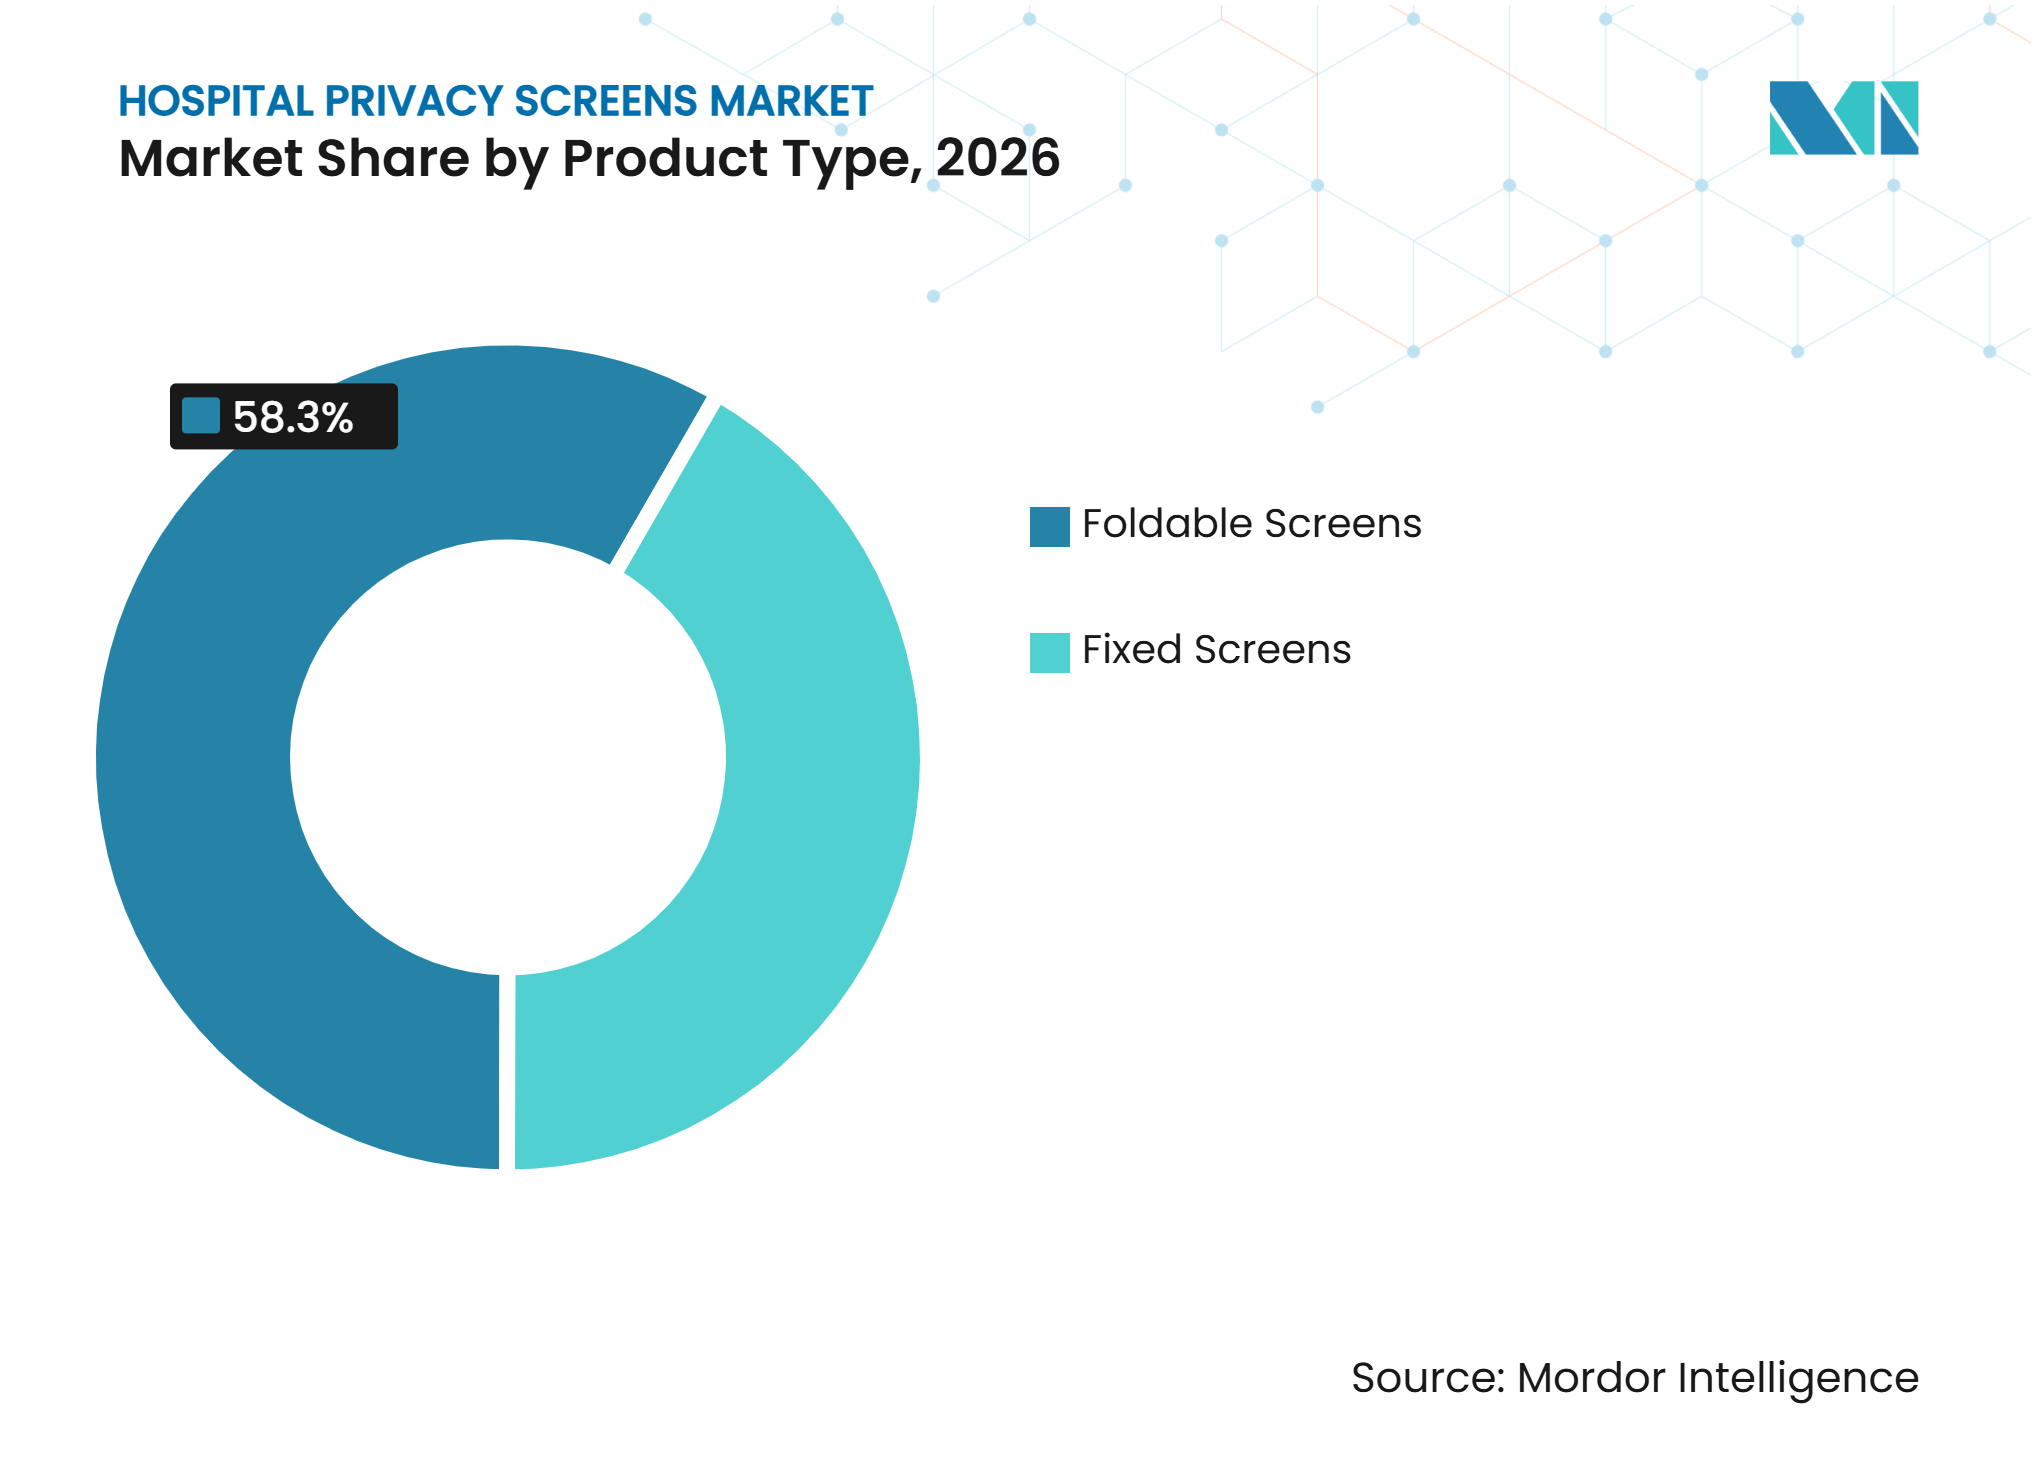
- 製品タイプ別では、折りたたみ式スクリーンが2026年の病院用プライバシースクリーン市場シェアの58.34%を占め、2032年までに10.92%のCAGRで成長すると予測されています。
- フォームファクター別では、ソリッドパネルスクリーンが2026年に28.76%のシェアを占め、イブリッドスクリーン・カーテンシステムは2032年までに13.24%のCAGRで成長すると予測されています。
- モビリティ別では、モバイルスクリーンが2026年に46.83%のシェアを占め、2032年までに11.86%のCAGRで成長すると予測されています。
- 取り付け方式別では、自立式スクリーンが2026年に34.91%のシェアを占め、天井またはトラック取り付けシステムは2032年までに12.58%のCAGRで成長すると予測されています。
- 素材別では、ポリエステルおよびファブリックが2026年に31.48%のシェアを占め、ポリカーボネートおよび透明ポリマーは2032年までに13.05%のCAGRで成長すると予測されています。
- 用途別では、入院病棟および患者ベイが2026年に24.67%のシェアを占め、オーバーフロー・ワクチン接種・臨時ケアエリアは2032年までに14.22%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年に57.12%のシェアを占め、外来手術センターは2032年までに12.37%のCAGRで成長すると予測されています。
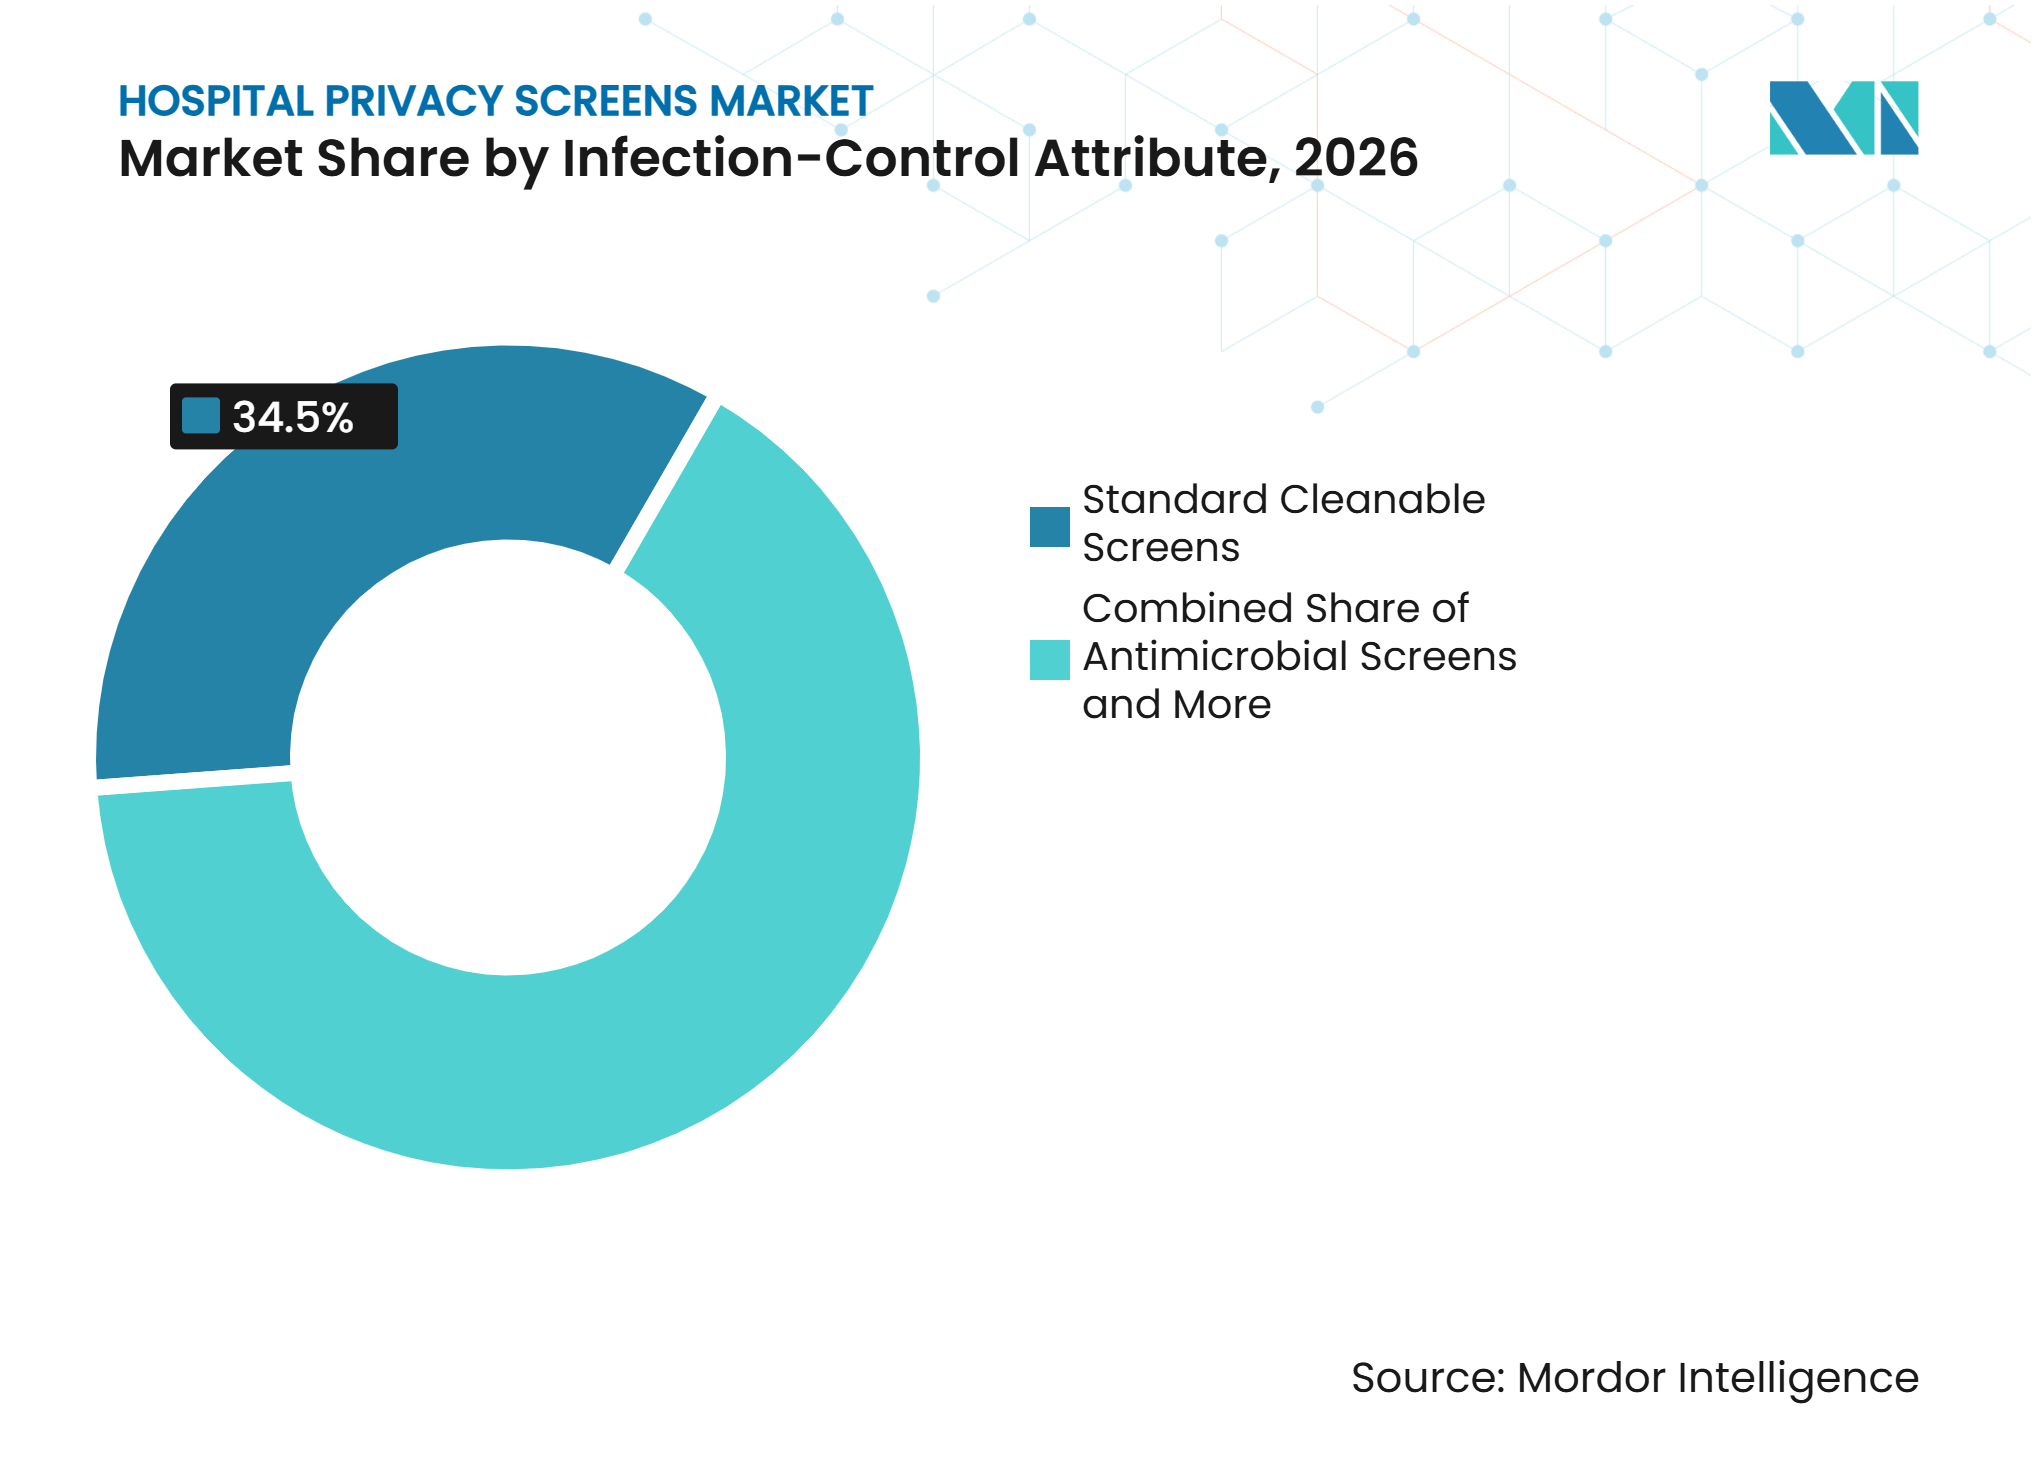
- 感染管理属性別では、標準清拭可能スクリーンが2026年に34.53%のシェアを占め、抗菌スクリーンは2032年までに14.48%のCAGRで成長すると予測されています。
- 流通チャネル別では、直接販売および契約調達が2026年に45.72%のシェアを占め、オンライン医療用品ストアは2032年までに15.36%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に37.84%のシェアを占め、アジア太平洋地域は予測期間中に13.18%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
病院用プライバシースクリーン市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 患者のプライバシーおよび尊厳に関する要件 | +2.5% | グローバル | 短期(2年以内) |
| 病院キャパシティの拡大と共有病棟の活用 | +2.8% | APACが中心、MEAおよび南米への波及 | 中期(2〜4年) |
| 清拭可能な非多孔性スクリーンに対する感染管理需要 | +2.2% | グローバル | 短期(2年以内) |
| 救急・オーバーフローケアにおける迅速な展開 | +1.4% | 北米および欧州 | 短期(2年以内) |
| 柔軟なケアに向けたモジュール式スペース転換 | +1.0% | 北米および欧州 | 中期(2〜4年) |
| 洗濯集約型カーテンの持続可能性主導による代替 | +0.9% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
患者のプライバシーおよび尊厳に関する要件
患者プライバシーは、臨床施設における設計およびコンプライアンス上の考慮事項となっています。米国退役軍人省は、患者が身体的に診察される可能性ある診察室、処置室、および入院室にプライバシーカーテンまたはスクリーンを設置することを義務付けています。同設計ガイドラインでは、集中治療室および空気感染隔離室において使い捨てスクリーンおよびポータブル代替品を使用することも求めています。明確な視線境界を設けることで、施設は検査や内部監査においてプライバシー対策を実証する実用的な手段を得られます。これにより、購買に関する議論は臨床的な好みを超え、施設管理、リスク、およびコンプライアンスチームへと広がります。プロバイダーがこれらの製品を尊厳あるケアに必要な建築環境の一部として扱う場合、病院用プライバシースクリーン市場は恩恵を受けます。
病院キャパシティの拡大と共有病棟の活用
新たなベッドの追加は、特に複数の患者が利用する病室において、患者用パーティションの直接的な需要を生み出します。Apollo Hospitalsは2025年5月、3〜4年間で4,300床を追加する計画を発表し、そのうち2,000床はすでに進行中であると述べました。ICRAは、インドの民間病院事業者がFY2025からFY2029の間にキャパシティ拡大のために4,000 ビリオン インドルピー(4.8 ビリオン 米ドル相当)を投じると報告しました[1]。シンガポールも、より広範な13,600床拡張計画の一環として、2030年までに2,800床の公立急性期・地域ベッドを追加する計画です。IHH Healthcareは、FY2025に各市場で1,400床以上を追加しました。共有病棟では各ベッドにプライバシーが必要であるため、病院用プライバシースクリーン市場は、ベッド数だけでなく新規キャパシティのレイアウトにも敏感です。
清拭可能な非多孔性スクリーンに対する感染管理需要
感染予防は、拭き取り可能および抗菌スクリーン設計の採用を後押ししています。2025年の集中治療研究では、抗菌使い捨てカーテンが120日間にわたり細菌汚染を0.2 CFU/cm²以下に維持した一方、標準ポリエステルカーテンは2.1 CFU/cm²に達したことが示されました。同研究では、カーテン関連の累積支出が59.42%削減されたことも報告されています。MAP-1コーティングプライバシーカーテンの無作為化試験では、標準洗濯カーテンと比較して総生菌数が96.8%、MRSAが99.3%減少したことが報告されました。20件の臨床研究を対象とした2025年のスコーピングレビューでは、繊維管理対策が表面汚染を低減し、医療関連感染リスクを低下させる可能性があることが示されました。これらの知見は、病院用プライバシースクリーン市場が施設予算だけでなく感染予防予算においても競争力を持つことを支援します。
救急・オーバーフローケアにおける迅速な展開ニーズ
過密な救急部門では、廊下、臨時ゾーン、その他の非従来型ケアエリアに設置できるパーティションが必要です。2025年の臨床報告では、病棟カーテンの95%以上が3週間以内に汚染され、55.6%は1か月以上交換されていなかったことが示されました。この懸念は、ケアスペースが迅速に組み立てられ、定期的なカーテンメンテナンススケジュールの維持が困難になる場合に一層深刻になります。ポータブルスクリーンは、建設工事やトラック設置なしに治スペースを分離できます。これにより、計画的な冬季キャパシティや患者数の急増時にも対応できます。医療システムがオーバーフローケアを定常的な運営条件として扱う場合、病院用プライバシースクリーン市場は独立した需要源を獲得します。
病院用プライバシースクリーン市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低コストカーテンおよび固定建設との予算競争 | -1.8% | MEAおよび南米でより強い影響を持つグローバル | 中期(2〜4年) |
| 既存施設における改修・設置上の制約 | -1.3% | 欧州および北米 | 中期(2〜4年) |
| 洗浄化学物質、防火安全、および素材認証要件 | -0.9% | 欧州、北米、およびAPAC | 長期(4年以上) |
| 調達の断片化と長期的な臨床検証サイクル | -0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低コストカーテンおよび固定建設との予算競争
繊維製カーテンは、調達決定が初期単価に重点を置く場合に優位性を保ちます。これらはしばしば、確立されたサプライヤー関係を支える大量契約のもとで購入されます。スクリーンシステムは、施設が部屋のアップグレードを検討する際に恒久的な建設プロジェクトとも競合する可能性があります。課題は、臨床用品、施設、洗濯、および交換コストが別々の予算で管理されることが多い点です。この分離により、低コストカーテンは運用要件が大きくても安価に見える場合があります。これにより、購買担当者が部門横断的な総所有コストを評価しない場合、病院用プライバシースクリーン市場の普及が遅れます。
既存施設における改修・設置上の制約
多くの古い病院は、天井トラックや現代的なスクリーン取り付けシステムを想定して設計されていませんでした。天井取り付け設計は、追加の資本工事なしには既存施設が提供できない構造的サポートを必要とする場合があります。固定ヘッドウォールシステムもブラケットと干渉し、カスタムエンジニアリングが必要になる場合があります。看護師の意見を取り入れた柔軟性戦略に関する2026年の研究では、大規模なインフラ変更や再認可を必要とするアプローチは一貫して実現可能性が低いと見なされていることが示されました。新築施設では計画段階でスクリーンを指定できますが、改修では中断、承認プロセス、および設置費用が生じる場合があります。この違いにより、病院用プライバシースクリーン市場の普及は、一部の成熟した病院施設よりもグリーンフィールドおよびモジュール式プロジェクトで強くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
折りたたみ式スクリーンが規模と柔軟性を兼備折りたたみ式スクリーンは2026年の病院用プライバシースクリーン市場シェアの58.34%を占め、2032年までに10.92%のCAGRで拡大すると予測されています。その地位は、恒久的な構造物を追加せずに病室レイアウトを変更する必要性を反映しています。折りたたみパネルはベイ間で移動でき、需要が低下した際にフラットに収納できます。また、固定天井や壁面システムに関連する構造工事も不要です。これにより、新しい臨床エリアとカーテン交換プロジェクトの両方で有用です。
Silentiaは2025年中に米国、カナダ、デンマーク、フィンランド、ベルギー、スウェーデンにわたる10件の病院設置を記録し、すべて折りたたみ式スクリーン構成を使用しまた[2]。これらの導入事例は、折りたたみ式フォーマットが多様な臨床環境および国家システムに対応できることを示しています。固定式スクリーンは、安定したレイアウトを持つ集中治療室、ヘッドウォール位置、および診察アルコーブで引き続き重要です。これらの環境では、再展開よりも恒久的な区画化が重視されます。したがって、病院用プライバシースクリーン産業は固定製品の役割を維持していますが、柔軟なフォーマットは変化するケア提供パターンにより直接的に対応しています。



フォームファクター別:
ハイブリッドシステムが設計の選択肢を拡大ソリッドパネルスクリーンは2026年に28.76%のシェアを占めました。ソリッドパネルは、滑らかで非多孔性の表面を第四級アンモニウム化合物、過酸化水素ワイプ、および次亜塩素酸ナトリウムで拭き取れるため高く評価されています。これらの消毒剤は臨床清掃プロトコルで広く使用されています。その清拭可能性により、ソリッド製品は頻繁な入れ替えが行われる患者スペースに適しています。また、ファブリック表面に依存せずに明確な物理的バリアを提供します。
ハイブリッドスクリーン・カーテンシステムは2032年までに13.24%のCAGRで成長すると予測されています。ハイブリッドシステムは、拭き取り可能なフレームとファブリックバランスまたは装飾パネルを組み合わせています。これにより、施設は重要な接触エリアのファブリック量を減らしながら、より柔らかな視覚的環境を維持できます。透明パネルは、スタッフが患者観察のために視線を確保する必要がある集中治療室において追加的な役割を果たします。Silentiaは、この用途向けに透明モバイルスクリーンとしてClearPanels製品を位置付けています。メッシュ、ファブリックパネル、およびアコーディオン設計は、完全な不透明性がそれほど重要でない外来および リハビリテーション環境で引き続き使用されています。したがって、病院用プライバシースクリーン市場は、異なるプライバシー、観察、および環境清掃ニーズに対応できます。
モビリティ別:
モバイルスクリーンが柔軟な運営を支援モバイルスクリーンは2026年に46.83%のシェアを占め、2032年までに11.86%のCAGRで成長すると予測されています。その主導的な地位は、柔軟なベイ設計、サージ対応、および清掃ルーティンと結びついています。スタッフは天井トラックを切り離すことなくモバイルスクリーンを移動できます。これにより、臨時ケアゾーンの準備に必要な時間が短縮されます。また、患者間の終末清掃もサポートします。
固定式スクリーンは、透析センターや化学療法点滴スイートなど、ベイレイアウトがほとんど変わらない場所に引き続き適しています。固定・モバイル切り替え可能な設計は、日常的な安定性と時折のサージキャパシティが必要な施設に中間的な選択肢を提供します。Perkins&Willは、ポータブル機器とモジュール式家具を、構造変更や再認可を必要としない実現可能な医療柔軟性戦略として特定しています。これにより、最小限の中断で再配置できるスクリーンへの関心が高まります。病院用プライバシースクリーン市場は、各製品の物理的特性と同様に、運営上の選択によっても形成されています。
取り付け方式別:
自立式製品が引き続きアクセスしやすい自立式スクリーンは2026年に34.91%のシェアを占めました。自立式製品は、壁面アンカー、天井改修、または構造確認を必要としません。その低い設置負担により、多くの既存施設で実用的です。また、臨時またはオーバーフロースペースに迅速に展開できます。そのアクセスしやすさは、さまざまな予算レベルでの使用を支援します。
天井またはトラック取り付けスクリーンは2032年までに12.58%のCAGRで成長すると予測されています。天井およびトラック取り付けシステムは、設計段階でその要件が含まれる新病院で指定される可能性が高くなっています。これにより、古い建物が直面する改修負担の多くが解消されます。壁面取り付けシステムは、予測可能なレイアウトを持つ診察室や回復ベイに別の選択肢を提供します。フロアポール設計は、天井および壁面取り付けが使用できない場合のより限定的なニーズに対応します。取り付けソリューションの病院用プライバシースクリーン市場規模は、病院建設活動と設置済み施設の状態の両方に依存します。
素材別:
透明ポリマーが臨床的関連性を高めるポリエステルおよびファブリックは2026年に31.48%のシェアを占めました。ファブリックは、音響減衰と患者の快適性を重視する長期ケアおよびリハビリテーション環境で引き続き重要です。これらの環境では継続的な視覚的観察が必要でない場合があります。ファブリックはハイブリッドスクリーン設計の一部でもあります。その設置済みベースは、清掃上の懸念にもかかわらず需要を支え続けています。
ポリカーボネートおよび透明ポリマーは2032年までに13.05%のCAGRで成長すると予測されています。ポリカーボネートは視線を確保するため、集中治療室での患者観察をサポートします。その非破砕特性は、ガラス代替品が必要な精神科入院環境にも関連します。PVCは、コスト、清拭可能性、および難燃要件のバランスが取れているため、中級折りたたみ式スクリーンで広く使用されています。ポリプロピレンは、エントリーレベルの自立式設計でより多く使用されています。金属フレームおよび複合パネルは、壁面取り付けおよび天井トラック設置と関連しています。これらの素材の選択により、病院用プライバシースクリーン市場はさまざまな臨床リスクと資本予算に対応できます。
用途別:
臨時ケアエリアが既存病棟を上回る成長入院病棟および患者ベイは2026年に24.67%のシェアを占めました。多床室病棟では各ベッドにパーティションが必要であり、ユニット需要の中心であり続けています。患者の入れ替わりも交換需要を維持します。病棟病院システム全体で最も一貫した用途であり続けています。その購買決定はしばしばプライバシー、清拭可能性、および耐久性の要件を組み合わせています。
オーバーフロー・ワクチン接種・臨時ケアエリアは2032年までに14.22%のCAGRで成長すると予測されています。臨時用途は、COVID-19期間中に使用された緊急措置を超えて拡大しています。医療システムは現在、ケア需要が高まると廊下、体育館、駐車場、その他のスペースでスクリーンを使用しています。救急部門、トリアージエリア、集中治療室、および診察室は感染管理のアップグレードを通じてさらなる需要を追加します。手術室および周術期スペースは、難燃性および耐液性ニーズを満たす製品を必要とします。透析、点滴、長期ケア、およびリハビリテーション施設は快適性をより重視することが多いです。したがって、病院用プライバシースクリーン市場は標準的な患者ベイからより広い柔軟なケア環境へと拡大しています。
エンドユーザー別:
病院が最大の調達基盤を維持病院は2026年の需要の57.12%を占めました。 病院は、ほとんどの他のケアサイトよりもベッド数が多いため、大規模に購入します。その正式な調達プロセスも定期的な契約サイクルを生み出します。グループ購買の取り決めにより、大規模システムの購入が簡素化されます。これらの要因により、病院は最大の確立された需要基盤を持っています。
外来手術センターは2032年までに12.37%のCAGRで成長すると予測されています。外来手術センターは、手術活動が外来環境にシフトするにつれて拡大しています。ユーザー提供データは、2025年末時点で6,566のメディケア認定センターと45.6 ビリオン 米ドルの米国セクター価値を示しています。その成長は、術前、処置、回復、および相談スペースにおけるプライバシーインフラの新たなニーズを生み出します。クリニック、医師オフィス、長期ケア施設、および政府・退役軍人施設は異なる購買ルートをたどります。サプライヤーはこれらの環境に合った製品構成と販売モデルが必要です。これにより、病院用プライバシースクリーン市場は従来の入院システムを超えて拡大します。
感染管理属性別:
抗菌製品が支持を獲得標準清拭可能スクリーンは2026年に34.53%のシェアを占めました。標準拭き取り可能製品は、活性抗菌化学物質を使用せずに基本的な清掃ニーズを満たします。これにより、設置済みベースの大部分にとって実用的な選択肢となっています。その滑らかな表面は定期清掃プロトコルに組み込みやすいです。また、従来のカーテンからの明確なアップグレードパスを提供します。
抗菌スクリーンは2032年までに14.48%のCAGRで成長すると予測されています。抗菌製品は、コーティングされたプライバシー表面に関するエビデンスによって支持されています。2025年のMAP-1試験では、研究評価期間全体にわたって細菌およびMRSAの減少が95%以上であることが報告されました。耐液性製品は、手術室近辺や透析エリアでますます重要になっています。難燃スクリーンは、UL 94評価がプラスチック材料の最低要件となり得る病院調達において重要です。低継ぎ目およびシームレス設計は、微生物が蓄積する可能性のある箇所を排除しようとしています。病院用プライバシースクリー産業は、スクリーニング機能と特定の感染管理特性を組み合わせた製品で対応しています。

流通チャネル別:
直接調達がリードしながらデジタル販売が成長直接販売および契約調達は2026年に45.72%のシェアを占めました。大規模な医療システムは、製品のカスタマイズ、設置サポート、およびサービス契約が必要な場合に直接関係を好むことが多いです。統合デリバリーネットワークも複数のサイトにわたって製品を統一するために契約を使用します。これらの関係は、臨床および施設サポートを提供できるサプライヤーを優遇します。したがって、直接販売は複雑な機関向け注文において引き続き重要です。
オンライン医療用品ストアは2032年までに15.36%のCAGRで成長すると予測されています。オンラインサプライヤーは、集中調達チームを持たない外来手術センター、外来クリニック、および小規模施設にとってより関連性が高くなっています。デジタルチャネルは、要件が標準的で製品に大規模な設置が不要な場合に購買を簡素化できます。医療機器ディストリビューターは、物流と製品アドバイスを必要とする地域病院および長期ケアプロバイダーにとって引き続き重要です。グループ購買組織は、会員契約と確立されたリストを通じて影響力を維持しています。価格の透明性はマージンに圧力をかける可能性がありますが、専門製品をより広い購買者グループに届けることもできます。このチャネルシフトにより、病院用プライバシースクリーン市場はより小規模なケアサイトへのルートを増やしています。
地域分析
北米
北米は2026年の病院用プライバシースクリーン市場規模の37.84%を占めました。退役軍人省のガイダンスは、いくつかの患者ケアエリアにスクリーンまたはカーテンを設置することを義務付けています。外来ケアの拡大は、プライバシーインフラの新たな調達機会を生み出します。提供データは、2025年末時点で6,566のメディケア認定外来手術センターを示しています。
アジア太平洋
アジア太平洋地域は2032年までに13.18%のCAGRで成長すると予測されています。ICRAは、FY2025からFY2029の間にインドで34,000の民間病院ベッドが追加されると予測しています。新しい共有病棟では各ベッドにプライバシーが必要であり、地域の病院用プライバシースクリーン市場にベッド数だけが示す以上の高い需要乗数を与えています。
欧州、中東・アフリカ、および南米
欧州は、スカンジナビア施設でのリジッドシステムの早期採用を持つ成熟した病院用プライバシースクリーン市場です。Silentiaは、コペンハーゲンのBispebjerg病院が2025年に260枚の使い捨てカーテンを折りたたみ式スクリーンに交換したと報告しました。サウジアラビアの保健省は、2025年に8.4 ビリオン 米ドルの病院およびインフラプロジェクトを含む33 ビリオン 米ドルの戦略的医療投資を報告しました。Aster DM Healthcareは、2つの病院と250床以上を追加する拡張を含むUAE投資として10 ビリオン アラブ首長国連邦ディルハム(272 ミリオン 米ドル相当)を発表しました。これらの地域全体で、新規建設は取り付け式スクリーンを支援し、予算の制約と古い施設はモバイルおよび自立式設計への需要を維持しています。
競合環境
市場集中度
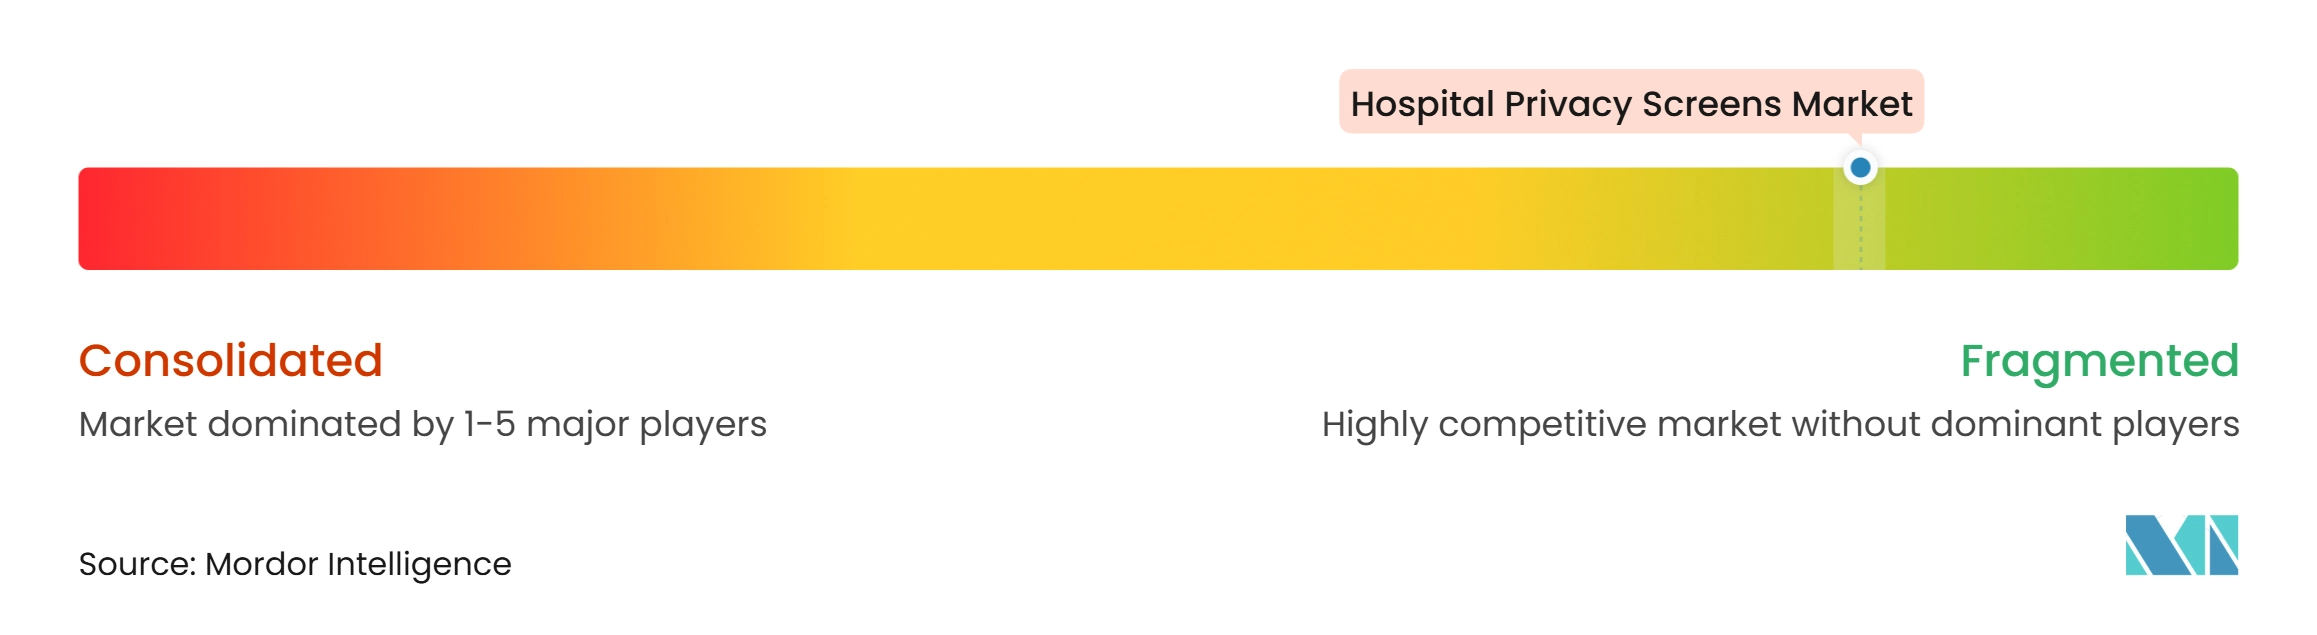
病院用プライバシースクリーン市場には、北米の総合ディストリビューター、欧州のデザイン専門企業、および地域メーカーが含まれます。Medline IndustriesおよびGF Health Productsは、より広い医療カタログと確立されたサプライ関係を通じて参加しています。Silentia AB、KwickScreen、およびNoJermは、専門的なスクリーン設計と感染管理ポジショニングにより直接的に注力しています。これにより、カテゴリー全体にわたって中程度の断片化が生じています。
Silentiaは、折りたたみシステム、病院パートナーシップ、および地理的リーチを通じてその地位を築いています。同社は、そのスクリーンが50か国以上の病院に設置されており、2025年に10件の設置を記録したと述べています。KwickScreenは、そのリトラクタブルCチューブアプローチと製品エンジニアリングによって差別化しています。NoJermは、清掃および感染管理上の懸念に対処するために、永続的な抗菌添加剤を含むシームレスポリエチレンパネルを使用しています。これらのアプローチは、臨床的使いやすさと素材設計が専門サプライヤーをカタログベースの競合他社から差別化する方法を示しています。
Silentiaはまた、2025年にHalland Hospital Halmstadの産科病棟にカスタムプリントスクリーンを設置しました。大規模ディストリビューターは、スクリーンを感染管理用品とバンドルし、グループ購買関係を活用できます。専門企業は、特に北米と中東において、直接販売と臨床共同開発契約を通じて拡大しています。地域メーカーは政府入札チャネルを通じて新興市場に参入できます。入手可能なエビデンスは、ディストリビューター、専門企業、および地域サプライヤーの広いフィールドを示しています。
病院用プライバシースクリーン産業リーダー
-
Silentia AB
-
Medline Industries, Inc.
-
GF Health Products, Inc.
-
KwickScreen
-
R&B Wire Products, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
病院用プライバシースクリーン市場 このレポートでカバーされる企業
- AGA Sanitätsartikel GmbH
- AliMed, Inc.
- Bextera Health
- Construction Specialties, Inc.
- Cube Care Company, Inc.
- Drive DeVilbiss Healthcare
- Elers Medical Ltd.
- Fabrication Enterprises, Inc.
- GF Health Products, Inc.
- KwickScreen
- Medline Industries
- NoJerm
- Ocelco, Inc.
- Omnimed
- R&B Wire Products, Inc.
- Rolascreen
- Silentia AB
- Versare Products LLC
- Winco Mfg. LLC
- Yewdale Corporation Ltd
最近の産業開発事情 病院用プライバシースクリーン市場
- 2026年2月:Aster DM Healthcareは、ドバイに2つの新しい総合病院を建設し、Aster Hospital Al Qusaisを拡張してUAEネットワークに250床以上を追加する計画を含む10 ビリオン アラブ首長国連邦ディルハムの投資計画を発表しました。プロジェクトは一部、2.65 ビリオン アラブ首長国連邦ディルハムのエミレーツ開発銀行融資によって資金調達され、2026年に建設開始が予定されています。
- 2025年10月:サウジアラビアのGlobal Health Exhibition 2025では、イベントで発表された8.4 ビリオン 米ドルの新病院およびインフラプロジェクトを含む33 ビリオン 米ドルの戦略的医療投資が公開されました。主要なコミットメントには、15施設4,000床に対して1.86 ビリオン 米ドルを投じるAl Hayat National Hospitalsと、1.41 ビリオン 米ドルでサウジアラビアに参入するAkdital Groupが含まれます。
- 2025年10月:Dubai Healthcare City Authorityは、5,800平方メートルの適応可能な手術・診断・外来スペースを備えた専用医療複合施設を含むDHCCフェーズ1の13 ビリオン アラブ首長国連邦ディルハム開発計画を発表しました。建設は202512月に開始予定で、2027年11月の完成を目標としています。
世界の病院用プライバシースクリーン市場レポートの範囲
レポートの範囲によると、病院用プライバシースクリーンとは、患者ベッド、診察台、または治療エリア周辺の視線を遮断し、臨時のプライベートスペースを確立するために医療環境で使用されるモバイル、ポータブル、または固定の物理的バリアです。
病院用プライバシースクリーン市場は、製品タイプ、フォームファクター、モビリティ、取り付け方式、素材、用途、エンドユーザー、感染管理属性、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場は固定式スクリーンと折りたたみ式スクリーンにセグメント化されています。フォームフクター別では、市場はソリッドパネルスクリーン、透明またはデイライトスクリーン、メッシュおよびファブリックパネルスクリーン、アコーディオン式スクリーン、およびハイブリッドスクリーン・カーテンシステムにセグメント化されています。モビリティ別では、市場は固定・モバイル切り替え可能スクリーン、固定式スクリーン、およびモバイルスクリーンにセグメント化されています。取り付け方式別では、市場は壁面取り付けスクリーン、天井またはトラック取り付けスクリーン、フロアポール取り付けスクリーン、および自立式スクリーンにセグメント化されています。
素材別では、市場はポリエステルおよびファブリック、ポリ塩化ビニル、ポリプロピレン、ポリカーボネートおよび透明ポリマー、ならびに金属フレームおよび複合パネルにセグメント化されています。用途別では、市場は救急部門およびトリアージエリア、集中治療室および隔離エリア、診察・治療室、手術室・術前・術後エリア、入院病棟および患者ベイ、透析および点滴クリニック、長期ケアおよびリハビリテーション、ならびにオーバーフロー・ワクチン接種・臨時ケアエリアにセグメント化されています。エンドユーザー別では、市場は病院、クリニックおよび医師オフィス、外来手術センター、長期ケア施設、ならびに政府および退役軍人省施設にセグメント化されています。感染管理属性別では、市場は標準清拭可能スクリーン、抗菌スクリーン、耐液性スクリーン、難燃スクリーン、および低継ぎ目・シームレススクリーンにセグメント化されています。
流通チャネル別では、市場は直接販売および契約調達、医療機器ディストリビューター、グループ購買組織、およびオンライン医療用品ストアにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートは、世界の主要地域にわたる17か国の推定市場規模とトレンドもカバーしています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 固定式スクリーン |
| 折りたたみ式スクリーン |
| ソリッドパネルスクリーン |
| 透明またはデイライトスクリーン |
| メッシュおよびファブリックパネルスクリーン |
| アコーディオン式スクリーン |
| ハイブリッドスクリーン・カーテンシステム |
| 固定・モバイル切り替え可能スクリーン |
| 固定式スクリーン |
| モバイルスクリーン |
| 壁面取り付けスクリーン |
| 天井またはトラック取り付けスクリーン |
| フロアポール取り付けスクリーン |
| 自立式スクリーン |
| ポリエステルおよびファブリック |
| ポリ塩化ビニル |
| ポリプロピレン |
| ポリカーボネートおよび透明ポリマー |
| 金属フレームおよび複合パネル |
| 救急部門およびトリアージエリア |
| 集中治療室および隔離エリア |
| 診察・治療室 |
| 手術室・術前・術後エリア |
| 入院病棟および患者ベイ |
| 透析および点滴クリニック |
| 長期ケアおよびリハビリテーション |
| オーバーフロー・ワクチン接種・臨時ケアエリア |
| 病院 |
| クリニックおよび医師オフィス |
| 外来手術センター |
| 長期ケア施設 |
| 政府および退役軍人省施設 |
| 標準清拭可能スクリーン |
| 抗菌スクリーン |
| 耐液性スクリーン |
| 難燃スクリーン |
| 低継ぎ目・シームレススクリーン |
| 直接販売および契約調達 |
| 医療機器ディストリビューター |
| グループ購買組織 |
| オンライン医療用品ストア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 固定式スクリーン | |
| 折りたたみ式スクリーン | ||
| フォームファクター別 | ソリッドパネルスクリーン | |
| 透明またはデイライトスクリーン | ||
| メッシュおよびファブリックパネルスクリーン | ||
| アコーディオン式スクリーン | ||
| ハイブリッドスクリーン・カーテンシステム | ||
| モビリティ別 | 固定・モバイル切り替え可能スクリーン | |
| 固定式スクリーン | ||
| モバイルスクリーン | ||
| 取り付け方式別 | 壁面取り付けスクリーン | |
| 天井またはトラック取り付けスクリーン | ||
| フロアポール取り付けスクリーン | ||
| 自立式スクリーン | ||
| 素材別 | ポリエステルおよびファブリック | |
| ポリ塩化ビニル | ||
| ポリプロピレン | ||
| ポリカーボネートおよび透明ポリマー | ||
| 金属フレームおよび複合パネル | ||
| 用途別 | 救急部門およびトリアージエリア | |
| 集中治療室および隔離エリア | ||
| 診察・治療室 | ||
| 手術室・術前・術後エリア | ||
| 入院病棟および患者ベイ | ||
| 透析および点滴クリニック | ||
| 長期ケアおよびリハビリテーション | ||
| オーバーフロー・ワクチン接種・臨時ケアエリア | ||
| エンドユーザー別 | 病院 | |
| クリニックおよび医師オフィス | ||
| 外来手術センター | ||
| 長期ケア施設 | ||
| 政府および退役軍人省施設 | ||
| 感染管理属性別 | 標準清拭可能スクリーン | |
| 抗菌スクリーン | ||
| 耐液性スクリーン | ||
| 難燃スクリーン | ||
| 低継ぎ目・シームレススクリーン | ||
| 流通チャネル別 | 直接販売および契約調達 | |
| 医療機器ディストリビューター | ||
| グループ購買組織 | ||
| オンライン医療用品ストア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
病院用プライバシースクリーンの需要を牽引しているものは何ですか?
プライバシー要件、病院ベッドの追加、柔軟なケアレイアウト、および感染管理ニーズが、清拭可能で移動可能なパーティションへの需要を高めています。共有病棟と計画的なオーバーフローエリアは、各患者スペースに実用的なプライバシーバリアが必要なため、需要を追加します。
病院用プライバシースクリーン市場の規模はどのくらいですか?
2026年の18.82 ビリオン 米ドルから2032年には33.70 ビリオン 米ドルに10.36%のCAGRで成長すると予測されています。成長は、プライバシー、柔軟なケアスペース、および臨床清掃慣行に適した表面への需要を反映しています。
どの製品タイプが病院用プライバシースクリーンの需要をリードしていますか?
折りたたみ式スクリーンが2026年に58.34%のシェアでリードし、2032年までに10.92%のCAGRで成長すると予測されています。ベイ間で再配置でき、不要な際にはフラットに収納できます。
なぜ抗菌プライバシースクリーンが急速に成長しているのですか?
臨床研究では、標準洗濯カーテンと比較して細菌汚染が大幅に減少することが示されました。これらの結果は、プロバイダーが抗菌製品を基本的な備品としてではなく、感染予防計画の一部として評価するのに役立ちます。
病院用プライバシースクリーンで最も成長が速い地域はどこですか?
アジア太平洋地域は、大規模な病院ベッド拡張プログラムに支えられ、2032年までに13.18%のCAGRで成長すると予測されています。インド、シンガポール、およびIHH Healthcareの運営市場は、プライバシーインフラを必要とするキャパシティを追加しています。
なぜ外来手術センターはサプライヤーにとって重要なのですか?
外来手術センターは最も成長が速いエンドユーザーセグメントであり、2032年までに12.37%のCAGRが予測されています。術前準備、処置、回復、および相談スペースに新たな調達ニーズを生み出します。