
Marktgröße und Marktanteile für Krankenhaus-Sichtschutzwände
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 20.59 Milliarden US-Dollar |
| Marktgröße (2032) | 33.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 10.36 % |
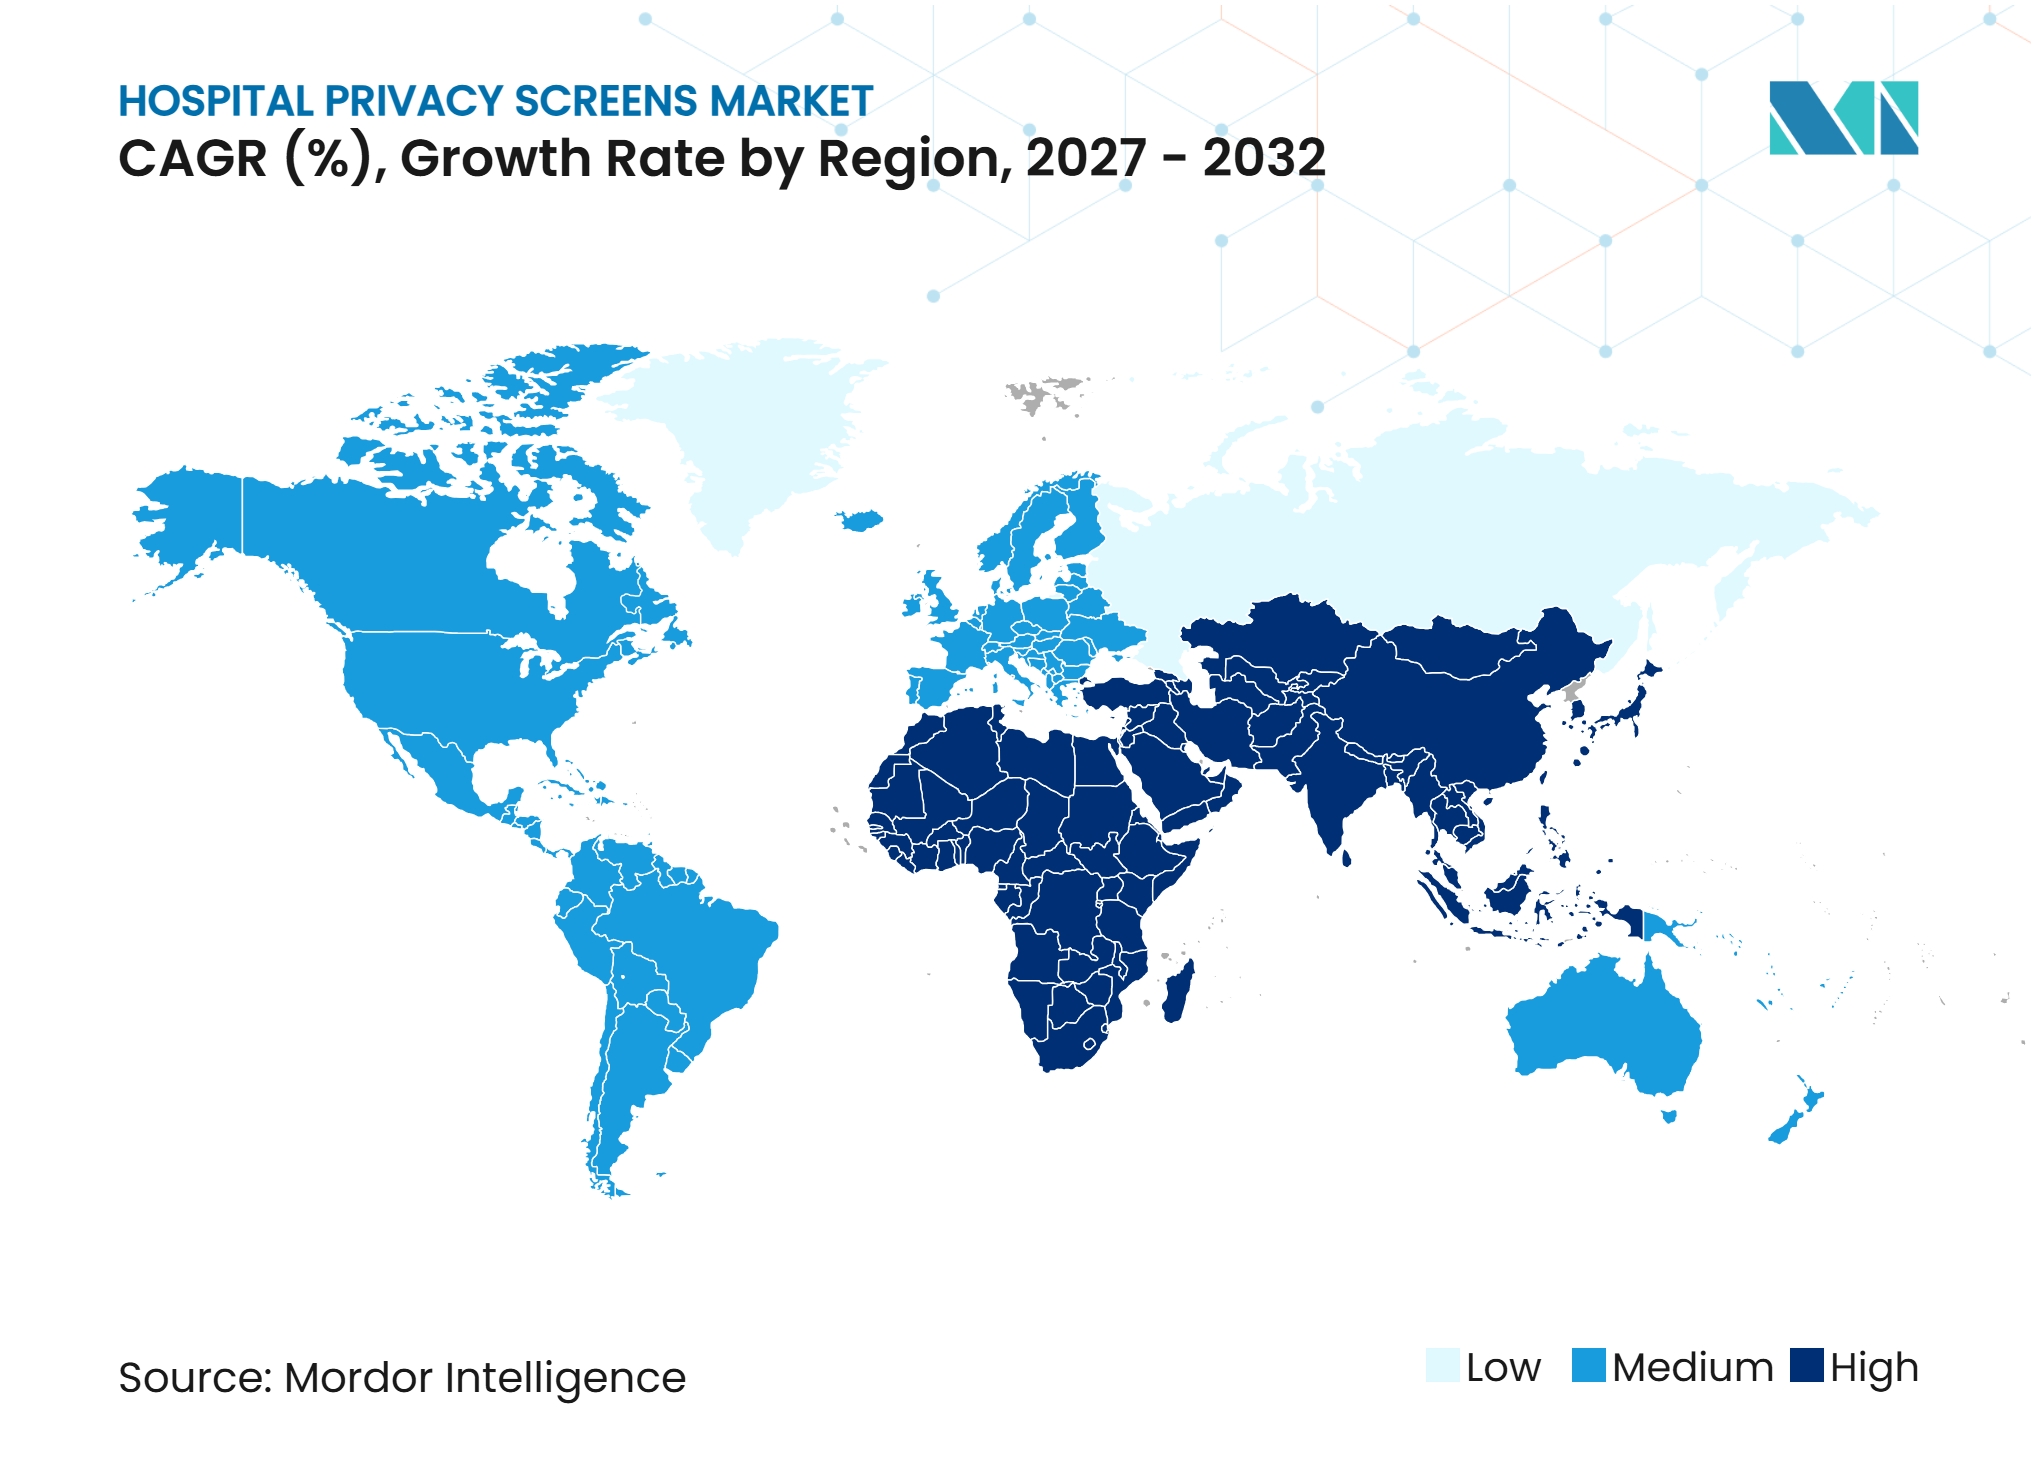
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Krankenhaus-Sichtschutzwände von Mordor Intelligence
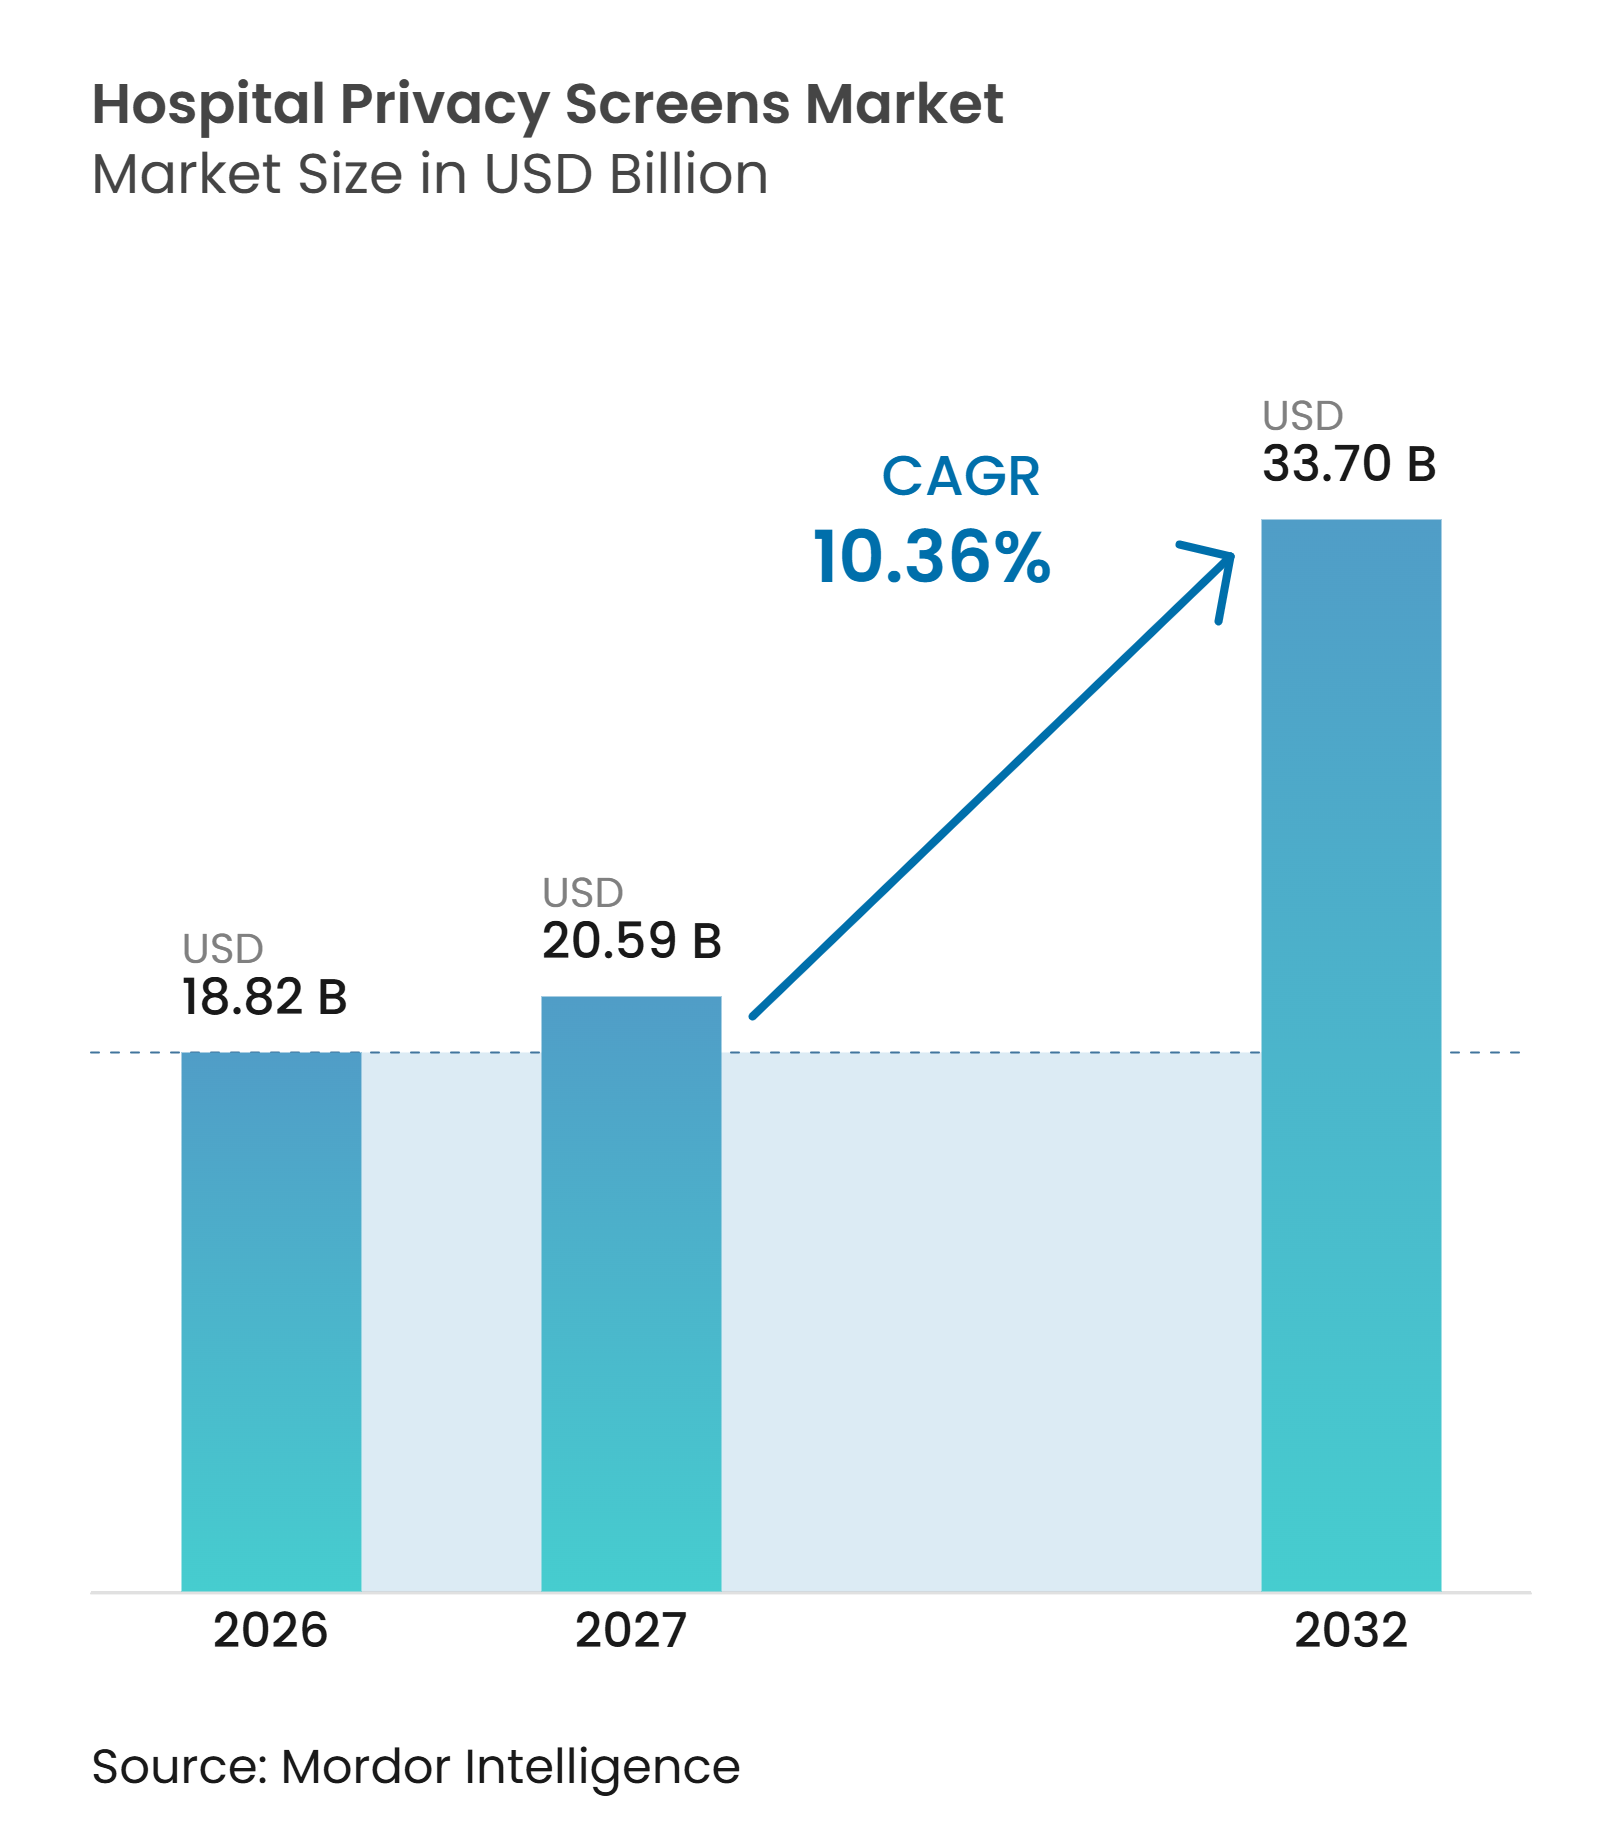
Die Marktgröße für Krankenhaus-Sichtschutzwände wurde im Jahr 2026 auf 18,82 Milliarden USD geschätzt und wird voraussichtlich von 20,59 Milliarden USD im Jahr 2027 auf 33,70 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,36 % während des Prognosezeitraums (2027–2032).
Strengere Anforderungen an den Patientenschutz, neue Krankenhauskapazitäten und eine stärkere Aufmerksamkeit für die Infektionsprävention in gemeinsam genutzten Versorgungsbereichen unterstützen das Wachstum. Krankenhäuser ersetzen einige Textilvorhänge durch abwischbare Paneele, die in wechselnden Versorgungsbereichen bewegt, gereinigt und wiederverwendet werden können. Dieser Wandel bietet Lieferanten die Möglichkeit, beim Lebenszyklus-Wert, der Infektionsschutzleistung und der Installationsflexibilität zu konkurrieren, anstatt nur beim Kaufpreis. Die Nachfrage steigt auch, wenn Anbieter Überlaufbereiche und ambulante Einrichtungen auf höhere Patientenvolumina vorbereiten. Der Markt für Krankenhaus-Sichtschutzwände entwickelt sich daher hin zu Produkten, die sowohl die Routineversorgung als auch den Betrieb bei Kapazitätsspitzen unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten faltbare Wände im Jahr 2026 einen Marktanteil von 58,34 % am Markt für Krankenhaus-Sichtschutzwände und werden bis 2032 voraussichtlich mit einem CAGR von 10,92 % wachsen.
- Nach Formfaktor hielten Massivpaneel-Wände im Jahr 2026 einen Anteil von 28,76 %, während hybride Wand-Vorhang-Systeme bis 2032 voraussichtlich mit einem CAGR von 13,24 % wachsen werden.
- Nach Mobilität hielten mobile Wände im Jahr 2026 einen Anteil von 46,83 % und werden bis 2032 voraussichtlich mit einem CAGR von 11,86 % wachsen.
- Nach Montage hielten freistehende Wände im Jahr 2026 einen Anteil von 34,91 %, während decken- oder schienenmontierte Systeme bis 2032 voraussichtlich mit einem CAGR von 12,58 % wachsen werden.
- Nach Material hielten Polyester und Stoff im Jahr 2026 einen Anteil von 31,48 %, während Polycarbonat und transparente Polymere bis 2032 voraussichtlich mit einem CAGR von 13,05 % wachsen werden.
- Nach Anwendung hielten stationäre Stationen und Patientenbuchten im Jahr 2026 einen Anteil von 24,67 %, während Überlauf-, Impf- und temporäre Versorgungsbereiche bis 2032 voraussichtlich mit einem CAGR von 14,22 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 57,12 %, während ambulante Operationszentren bis 2032 voraussichtlich mit einem CAGR von 12,37 % wachsen werden.
- Nach Infektionsschutzattribut hielten standardmäßig reinigbare Wände im Jahr 2026 einen Anteil von 34,53 %, während antimikrobielle Wände bis 2032 voraussichtlich mit einem CAGR von 14,48 % wachsen werden.
- Nach Vertriebskanal hielten Direktvertrieb und Vertragsausschreibungen im Jahr 2026 einen Anteil von 45,72 %, während Online-Medizinbedarfsgeschäfte bis 2032 voraussichtlich mit einem CAGR von 15,36 % wachsen werden.
- Nach Region hielt Nordamerika im Jahr 2026 einen Anteil von 37,84 %, und die Region Asien-Pazifik wird während des Prognosezeitraums voraussichtlich mit einem CAGR von 13,18 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Krankenhaus-Sichtschutzwände*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Patientenprivatsphäre und Würde | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Krankenhauskapazitätserweiterung und Nutzung gemeinsamer Stationen | +2.8% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Infektionsschutznachfrage nach reinigbaren, nicht porösen Wänden | +2.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Schnelleinsatz in der Notfall- und Überlaufversorgung | +1.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Modulare Raumumgestaltung für flexible Versorgung | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebener Ersatz von wäscheintensiven Vorhängen | +0.9% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Patientenprivatsphäre und Würde
Der Patientenschutz ist zu einem Design- und Compliance-Aspekt in klinischen Einrichtungen geworden. Das US-amerikanische Ministerium für Veteranenangelegenheiten schreibt Sichtschutzvorhänge oder -wände in Untersuchungs-, Behandlungs- und stationären Räumen vor, in denen Patienten körperlich untersucht werden können. Derselbe Designhinweis fordert Einwegwände und tragbare Alternativen in Intensivpflege- und Isolierräumen für luftübertragene Infektionen. Klar definierte Sichtliniengrenzen geben Einrichtungen eine praktische Möglichkeit, Datenschutzmaßnahmen bei Inspektionen und internen Audits nachzuweisen. Dies verlagert Beschaffungsgespräche über klinische Präferenzen hinaus hin zu Einrichtungs-, Risiko- und Compliance-Teams. Der Markt für Krankenhaus-Sichtschutzwände profitiert, wenn Anbieter diese Produkte als Teil der baulichen Umgebung betrachten, die für eine würdevolle Versorgung erforderlich ist.
Krankenhauskapazitätserweiterung und Nutzung gemeinsamer Stationen
Neue Betten schaffen einen direkten Bedarf an Patientenabtrennungen, insbesondere dort, wo Zimmer mehreren Patienten dienen. Apollo Hospitals erklärte im Mai 2025, dass das Unternehmen plant, innerhalb von 3 bis 4 Jahren 4.300 Betten hinzuzufügen, wobei 2.000 Betten bereits in Umsetzung sind. ICRA berichtete, dass private Krankenhausbetreiber in Indien mehr als 400 Milliarden INR, entsprechend 4,8 Milliarden USD, für Kapazitätserweiterungen zwischen dem Geschäftsjahr 2025 und dem Geschäftsjahr 2029 einsetzen[1]. Singapur plant außerdem, bis 2030 im Rahmen einer umfassenderen Erweiterung um 13.600 Betten 2.800 öffentliche Akut- und Gemeinschaftsbetten hinzuzufügen. IHH Healthcare fügte im Geschäftsjahr 2025 in seinen Märkten mehr als 1.400 Betten hinzu. Gemeinsame Stationen erfordern an jedem Bett Sichtschutz, was den Markt für Krankenhaus-Sichtschutzwände empfindlich gegenüber der Raumaufteilung neuer Kapazitäten sowie der Anzahl der Betten macht.
Infektionsschutznachfrage nach reinigbaren, nicht porösen Wänden
Die Infektionsprävention stärkt die Argumentation für abwischbare und antimikrobielle Wanddesigns. Eine Intensivpflegestudie aus dem Jahr 2025 ergab, dass antimikrobielle Einwegvorhänge die bakterielle Kontamination über 120 Tage hinweg unter 0,2 KBE/cm² hielten, während Standard-Polyestervorhänge 2,1 KBE/cm² erreichten. Die Studie berichtete auch von einer Reduzierung der kumulativen vorhangbezogenen Ausgaben um 59,42 %. Eine randomisierte Studie mit MAP-1-beschichteten Sichtschutzvorhängen berichtete von einer Reduzierung der gesamten lebensfähigen Bakterien um 96,8 % und einer Reduzierung von MRSA um 99,3 % im Vergleich zu standardmäßig gewaschenen Vorhängen. Ein Scoping-Review aus dem Jahr 2025 mit 20 klinischen Studien ergab, dass Textilmanagementmaßnahmen die Oberflächenkontamination reduzieren und das Risiko von im Gesundheitswesen erworbenen Infektionen senken können. Diese Erkenntnisse helfen dem Markt für Krankenhaus-Sichtschutzwände, um Budgets für die Infektionsprävention zu konkurrieren, anstatt nur um Einrichtungsbudgets.
Schnelleinsatzbedarf in der Notfall- und Überlaufversorgung
Überfüllte Notaufnahmen benötigen Abtrennungen, die in Fluren, temporären Zonen und anderen nicht traditionellen Versorgungsbereichen aufgestellt werden können. Ein klinischer Bericht aus dem Jahr 2025 ergab, dass mehr als 95 % der Stationsvorhänge innerhalb von 3 Wochen kontaminiert wurden, während 55,6 % seit mehr als einem Monat nicht gewechselt worden waren. Dieses Problem verschärft sich, wenn Versorgungsbereiche schnell eingerichtet werden und reguläre Vorhangwartungspläne schwerer einzuhalten sind. Tragbare Wände können Behandlungsbereiche ohne Bauarbeiten oder Schieneninstallation voneinander trennen. Dies macht sie relevant für geplante Winterkapazitäten und für plötzliche Anstiege des Patientenvolumens. Der Markt für Krankenhaus-Sichtschutzwände gewinnt eine zusätzliche Nachfragequelle, wenn Gesundheitssysteme die Überlaufversorgung als wiederkehrende Betriebsbedingung behandeln.
Analyse der Hemmnisauswirkungen auf den Markt für Krankenhaus-Sichtschutzwände*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Budgetwettbewerb durch kostengünstige Vorhänge und feste Baumaßnahmen | -1.8% | Global, mit größerer Intensität in Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Nachrüstungs- und Installationsbeschränkungen in älteren Einrichtungen | -1.3% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Reinigungschemikalien, Brandschutz und Materialzertifizierung | -0.9% | Europa, Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Beschaffungsfragmentierung und lange klinische Validierungszyklen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Budgetwettbewerb durch kostengünstige Vorhänge und feste Baumaßnahmen
Stoffvorhänge behalten einen Vorteil, wenn Beschaffungsentscheidungen auf die anfänglichen Stückkosten ausgerichtet sind. Sie werden häufig im Rahmen von Mengenverträgen erworben, die etablierte Lieferantenbeziehungen unterstützen. Wandsysteme können auch mit dauerhaften Bauprojekten konkurrieren, wenn Einrichtungen Zimmerrenovierungen in Betracht ziehen. Die Herausforderung besteht darin, dass klinische Versorgung, Einrichtung, Wäsche und Ersatzkosten häufig über separate Budgets verwaltet werden. Diese Trennung kann einen kostengünstigen Vorhang günstiger erscheinen lassen, selbst wenn sein Betriebsaufwand größer ist. Dies verlangsamt die Marktdurchdringung von Krankenhaus-Sichtschutzwänden dort, wo Käufer die Gesamtbetriebskosten nicht abteilungsübergreifend bewerten.
Nachrüstungs- und Installationsbeschränkungen in älteren Einrichtungen
Viele ältere Krankenhäuser wurden nicht für Deckenschienen oder moderne Wandmontagessysteme konzipiert. Deckenmontierte Designs erfordern möglicherweise eine tragende Struktur, die ältere Einrichtungen ohne zusätzliche Investitionsarbeiten nicht bereitstellen können. Feste Kopfwandsysteme können auch mit Halterungen in Konflikt geraten und individuelle Ingenieursleistungen erfordern. Eine Studie aus dem Jahr 2026 über von Pflegepersonal informierte Flexibilitätsstrategien ergab, dass Ansätze, die größere Infrastrukturänderungen oder eine Neuzulassung erfordern, durchgängig als weniger durchführbar angesehen wurden. Neubauten können Wände bereits in der Planungsphase vorsehen, aber Nachrüstungen können mit Unterbrechungen, Genehmigungsverfahren und Installationskosten verbunden sein. Dieser Unterschied lässt die Marktdurchdringung von Krankenhaus-Sichtschutzwänden bei Neubauten und modularen Projekten stärker sein als bei einigen älteren Krankenhausbeständen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
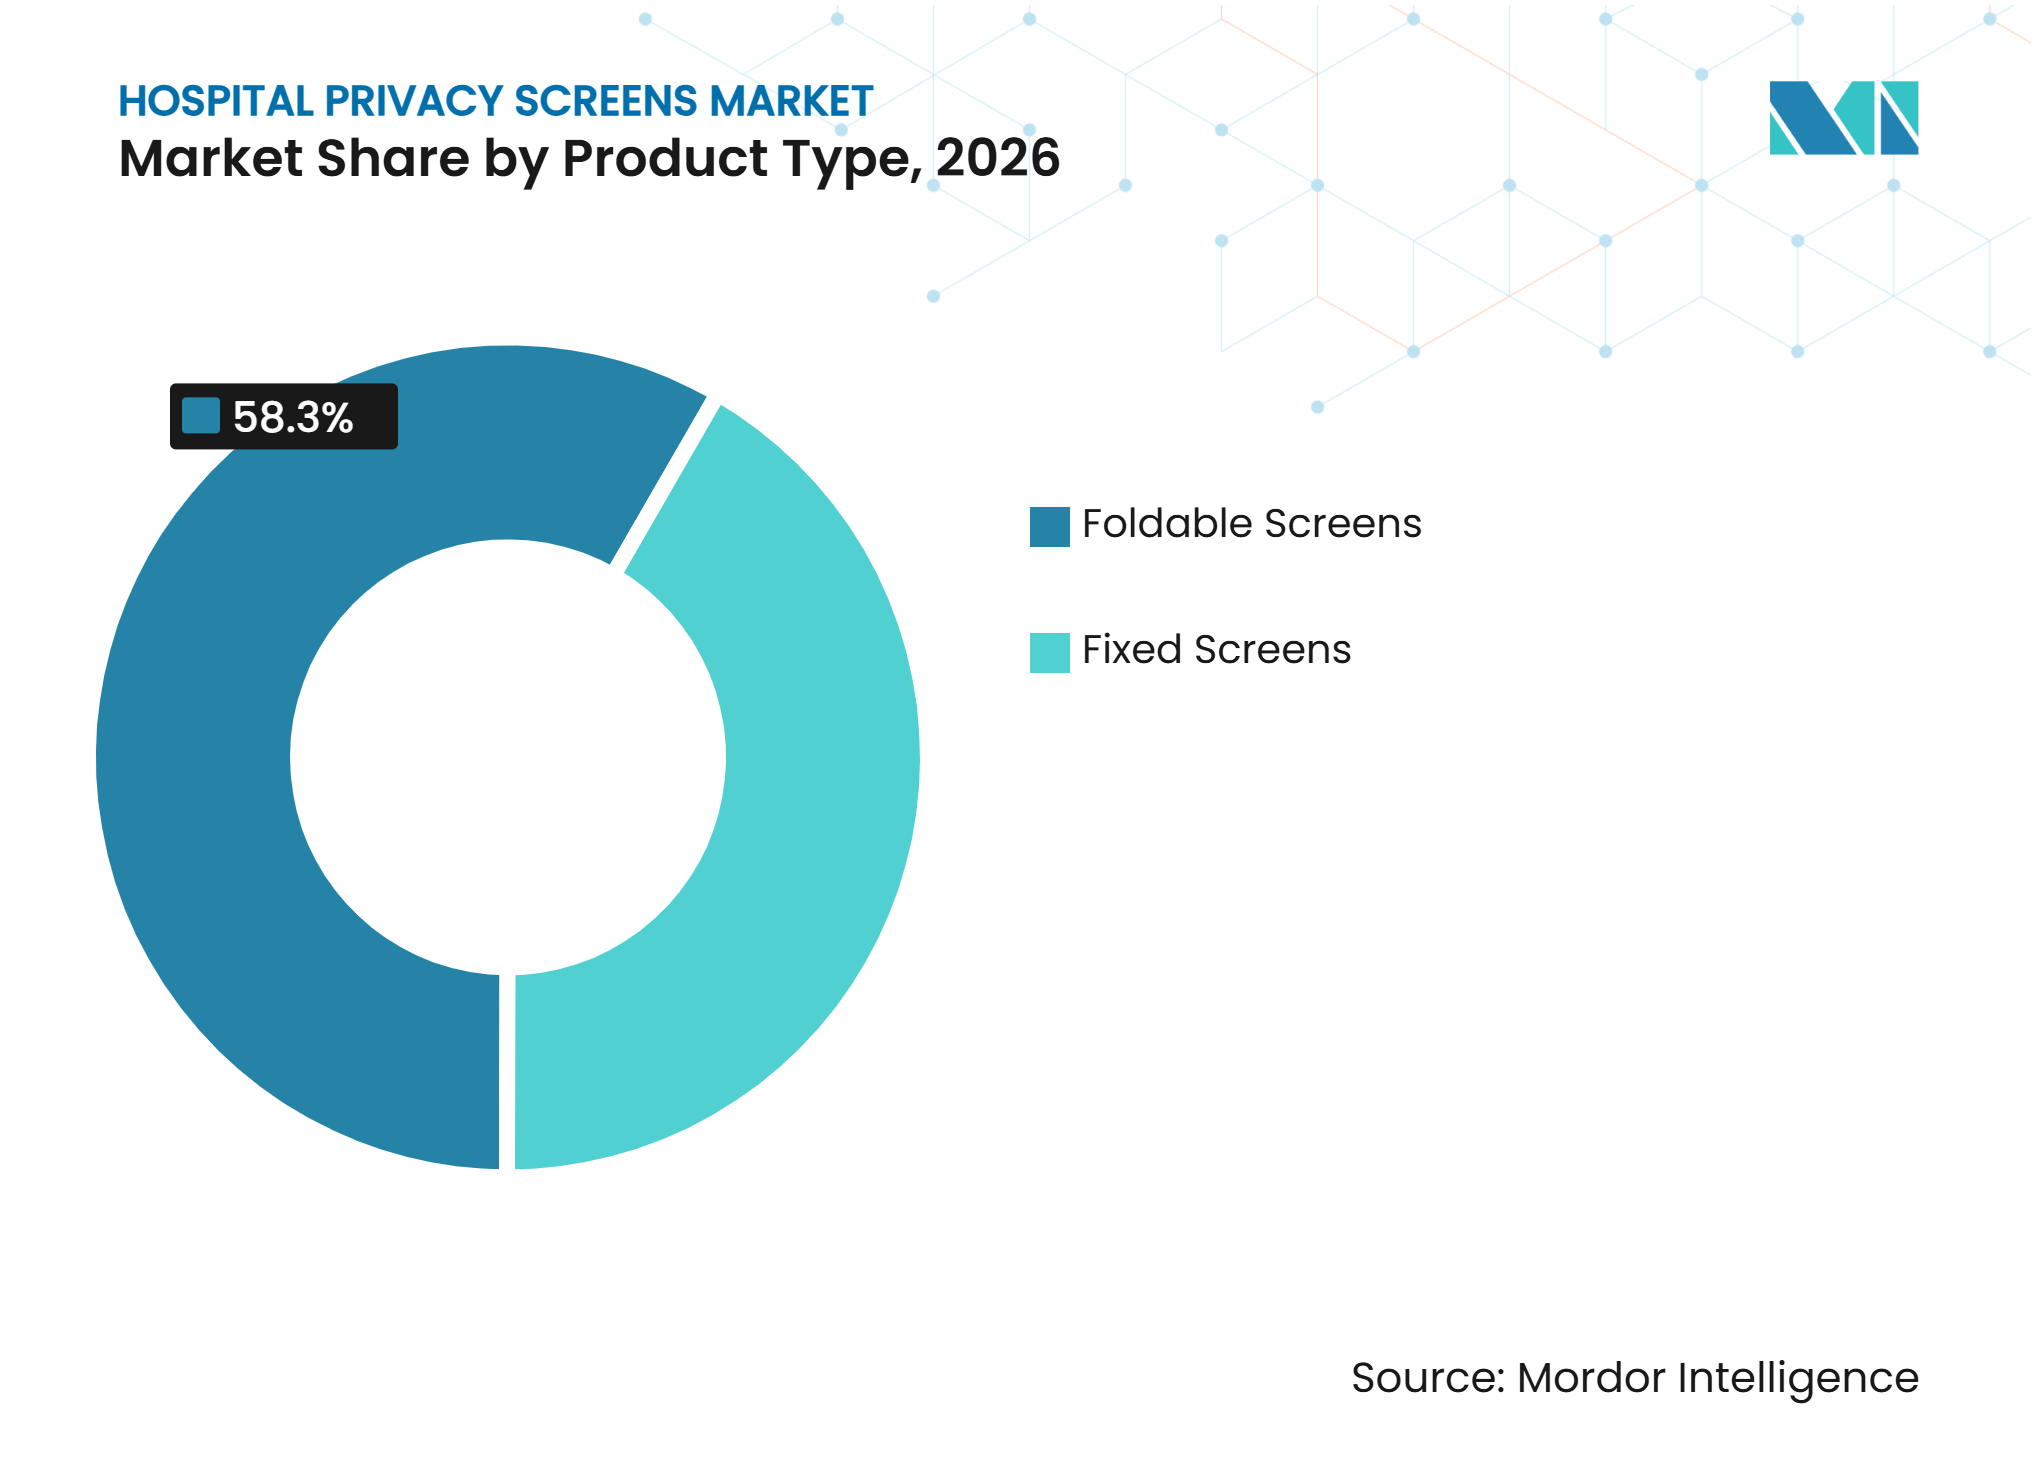
Faltbare Wände verbinden Skalierbarkeit und FlexibilitätFaltbare Wände hielten im Jahr 2026 einen Marktanteil von 58,34 % am Markt für Krankenhaus-Sichtschutzwände und werden bis 2032 voraussichtlich mit einem CAGR von 10,92 % wachsen. Ihre Position spiegelt die Notwendigkeit wider, Raumlayouts zu ändern, ohne dauerhafte Strukturen hinzuzufügen. Faltpaneele können zwischen Buchten bewegt und flach gelagert werden, wenn die Nachfrage sinkt. Sie vermeiden auch die Strukturarbeiten, die mit festen Decken- oder Wandsystemen verbunden sind. Dies macht sie sowohl in neuen klinischen Bereichen als auch bei Vorhangersatzprojekten nützlich.
Silentia dokumentierte im Jahr 2025 10 Krankenhausinstallationen in den Vereinigten Staaten, Kanada, Dänemark, Finnland, Belgien und Schweden, alle mit faltbaren Wandkonfigurationen[2]. Diese Installationen zeigen, dass faltbare Formate verschiedene klinische Umgebungen und nationale Systeme bedienen können. Feststehende Wände bleiben in Intensivstationen, Kopfwandpositionen und Untersuchungsnischen mit stabilen Layouts relevant. Diese Umgebungen legen einen höheren Wert auf dauerhafte Abgrenzung als auf Wiederverwendung. Die Branche für Krankenhaus-Sichtschutzwände behält daher eine Rolle für feststehende Produkte, aber flexible Formate stimmen direkter mit sich ändernden Versorgungsmustern überein.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Formfaktor:
Hybridsysteme erweitern die DesignauswahlMassivpaneel-Wände hielten im Jahr 2026 einen Anteil von 28,76 %. Massivpaneele werden geschätzt, weil glatte, nicht poröse Oberflächen mit quaternären Ammoniumverbindungen, Wasserstoffperoxidtüchern und Natriumhypochlorit abgewischt werden können. Diese Desinfektionsmittel werden in klinischen Reinigungsprotokollen weit verbreitet eingesetzt. Ihre Reinigbarkeit macht Massivprodukte für Patientenbereiche mit häufigem Wechsel geeignet. Sie bieten auch eine definierte physische Barriere, ohne auf eine Stoffoberfläche angewiesen zu sein.
Hybride Wand-Vorhang-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 13,24 % wachsen. Hybridsysteme kombinieren abwischbare Rahmen mit Stoffvalancen oder dekorativen Paneelen. Dies ermöglicht es einer Einrichtung, eine weichere visuelle Umgebung beizubehalten und gleichzeitig die Stoffmenge in kritischen Kontaktbereichen zu reduzieren. Transparente Paneele haben eine zusätzliche Rolle in der Intensivpflege, wo das Personal Sichtlinien zur Patientenbeobachtung benötigt. Silentia positioniert sein ClearPanels-Produkt als transparente mobile Wand für diesen Zweck. Netz-, Stoff- und Ziehharmonika-Designs bedienen weiterhin ambulante und Rehabilitationsumgebungen, in denen vollständige Opazität weniger wichtig ist. Der Markt für Krankenhaus-Sichtschutzwände kann daher unterschiedliche Anforderungen an Privatsphäre, Beobachtung und Umgebungsreinigung erfüllen.
Nach Mobilität:
Mobile Wände unterstützen flexible BetriebsabläufeMobile Wände machten im Jahr 2026 einen Anteil von 46,83 % aus und werden bis 2032 voraussichtlich mit einem CAGR von 11,86 % wachsen. Ihre führende Position ist mit flexiblem Buchtendesign, Kapazitätsspitzenreaktionen und Reinigungsroutinen verbunden. Das Personal kann eine mobile Wand bewegen, ohne eine Deckenschiene zu trennen. Dies reduziert die Zeit, die benötigt wird, um einen temporären Versorgungsbereich vorzubereiten. Es unterstützt auch die Abschlussreinigung zwischen Patienten.
Stationäre Wände bleiben dort geeignet, wo sich Buchten-Layouts selten ändern, einschließlich Dialysezentren und Chemotherapie-Infusionsräumen. Konvertierbare fest-zu-mobil-Designs bieten eine mittlere Option für Einrichtungen, die routinemäßige Stabilität und gelegentliche Kapazitätsspitzen benötigen. Perkins&Will identifiziert tragbare Geräte und modulare Möbel als durchführbare Flexibilitätsstrategien im Gesundheitswesen, da sie keine strukturellen Änderungen oder Neuzulassungen erfordern. Dies unterstützt das Interesse an Wänden, die mit minimaler Unterbrechung umpositioniert werden können. Der Markt für Krankenhaus-Sichtschutzwände wird durch betriebliche Entscheidungen ebenso geprägt wie durch die physischen Eigenschaften jedes Produkts.
Nach Montage:
Freistehende Produkte bleiben zugänglichFreistehende Wände hielten im Jahr 2026 einen Anteil von 34,91 %. Freistehende Produkte benötigen keine Wandanker, Deckenmodifikationen oder Strukturprüfungen. Diese geringere Installationsbelastung macht sie für viele bestehende Einrichtungen praktisch. Sie können auch schnell in temporären oder Überlaufbereichen eingesetzt werden. Ihre Zugänglichkeit unterstützt die Nutzung über verschiedene Budgetniveaus hinweg.
Decken- oder schienenmontierte Wände werden bis 2032 voraussichtlich mit einem CAGR von 12,58 % wachsen. Decken- und schienenmontierte Systeme werden eher in neuen Krankenhäusern spezifiziert, wo ihre Anforderungen während der Planung berücksichtigt werden. Dies beseitigt einen Großteil der Nachrüstungsbelastung, mit der ältere Gebäude konfrontiert sind. Wandmontierte Systeme bieten eine weitere Option für Untersuchungsräume und Erholungsbuchten mit vorhersehbaren Layouts. Bodenstangenkonstruktionen erfüllen einen engeren Bedarf, wo Decken- und Wandmontage nicht möglich ist. Die Marktgröße für Krankenhaus-Sichtschutzwände bei Montagelösungen wird sowohl von der Krankenhausbautätigkeit als auch vom Zustand der installierten Einrichtungen abhängen.
Nach Material:
Transparente Polymere gewinnen klinische RelevanzPolyester und Stoff hielten im Jahr 2026 einen Anteil von 31,48 %. Stoff bleibt in der Langzeitpflege und in Rehabilitationsumgebungen relevant, die akustische Dämpfung und Patientenkomfort schätzen. Diese Umgebungen erfordern möglicherweise keine kontinuierliche visuelle Beobachtung. Stoff bleibt auch Teil von hybriden Wanddesigns. Sein installierter Bestand unterstützt weiterhin die Nachfrage trotz Reinigungsbedenken.
Polycarbonat und transparente Polymere werden bis 2032 voraussichtlich mit einem CAGR von 13,05 % wachsen. Polycarbonat unterstützt die Patientenbeobachtung in Intensivstationen, da es Sichtlinien erhält. Seine splitterfreien Eigenschaften machen es auch für psychiatrische stationäre Umgebungen relevant, in denen Glasersatzstoffe erforderlich sind. PVC wird häufig in mittelpreisigen faltbaren Wänden verwendet, da es Kosten, Reinigbarkeit und Flammschutzanforderungen ausbalanciert. Polypropylen wird häufiger in Einstiegsklasse-freistehenden Designs verwendet. Metallrahmen und Verbundpaneele sind mit wandmontierten und Deckenschieneninstallationen verbunden. Diese Materialauswahl ermöglicht es dem Markt für Krankenhaus-Sichtschutzwände, unterschiedliche klinische Risiken und Investitionsbudgets zu adressieren.
Nach Anwendung:
Temporäre Versorgungsbereiche überholen etablierte StationenStationäre Stationen und Patientenbuchten hielten im Jahr 2026 einen Anteil von 24,67 %. Mehrbettzimmer erfordern eine Abtrennung für jedes Bett, was sie für die Einheitsnachfrage zentral hält. Der Patientenwechsel hält auch den Ersatzbedarf aufrecht. Stationen bleiben die konsistenteste Anwendung in Krankenhaussystemen. Ihre Kaufentscheidungen kombinieren häufig Anforderungen an Privatsphäre, Reinigbarkeit und Haltbarkeit.
Überlauf-, Impf- und temporäre Versorgungsbereiche werden bis 2032 voraussichtlich mit einem CAGR von 14,22 % wachsen. Temporäre Anwendungen sind über die Notfallarrangements der COVID-19-Periode hinausgewachsen. Gesundheitssysteme nutzen jetzt Wände in Fluren, Turnhallen, Parkplätzen und anderen Bereichen, wenn die Versorgungsnachfrage steigt. Notaufnahmen, Triagezonen, Intensivstationen und Untersuchungsräume fügen durch Infektionsschutz-Upgrades weiteren Bedarf hinzu. Operations- und perioperative Bereiche erfordern Produkte, die Flammschutz- und Flüssigkeitsbeständigkeitsanforderungen erfüllen. Dialyse-, Infusions-, Langzeitpflege- und Rehabilitationsstandorte legen häufig größeren Wert auf Komfort. Der Markt für Krankenhaus-Sichtschutzwände erstreckt sich damit von Standard-Patientenbuchten auf eine breitere Palette flexibler Versorgungsumgebungen.
Nach Endnutzer:
Krankenhäuser behalten die größte BeschaffungsbasisKrankenhäuser machten im Jahr 2026 57,12 % der Nachfrage aus. Krankenhäuser kaufen in großem Maßstab, da ihre Bettenzahlen die der meisten anderen Versorgungsstandorte übersteigen. Ihre formalen Beschaffungsprozesse schaffen auch wiederkehrende Vertragszyklen. Gruppenbestellungen können Einkäufe für große Systeme vereinfachen. Diese Faktoren geben Krankenhäusern die größte etablierte Nachfragebasis.
Ambulante Operationszentren werden bis 2032 voraussichtlich mit einem CAGR von 12,37 % wachsen. Ambulante Operationszentren expandieren, da chirurgische Aktivitäten in ambulante Umgebungen verlagert werden. Die vom Nutzer bereitgestellten Daten identifizieren 6.566 Medicare-zertifizierte Zentren und einen US-Sektorwert von 45,6 Milliarden USD im Jahr 2025. Ihr Wachstum schafft neuen Bedarf an Sichtschutzinfrastruktur in präoperativen, Eingriffs-, Erholungs- und Beratungsräumen. Kliniken, Arztpraxen, Langzeitpflegeeinrichtungen sowie staatliche und Veteraneneinrichtungen folgen unterschiedlichen Beschaffungswegen. Lieferanten benötigen Produktkonfigurationen und Vertriebsmodelle, die diesen Umgebungen entsprechen. Dies erweitert den Markt für Krankenhaus-Sichtschutzwände über traditionelle stationäre Systeme hinaus.
Nach Infektionsschutzattribut:
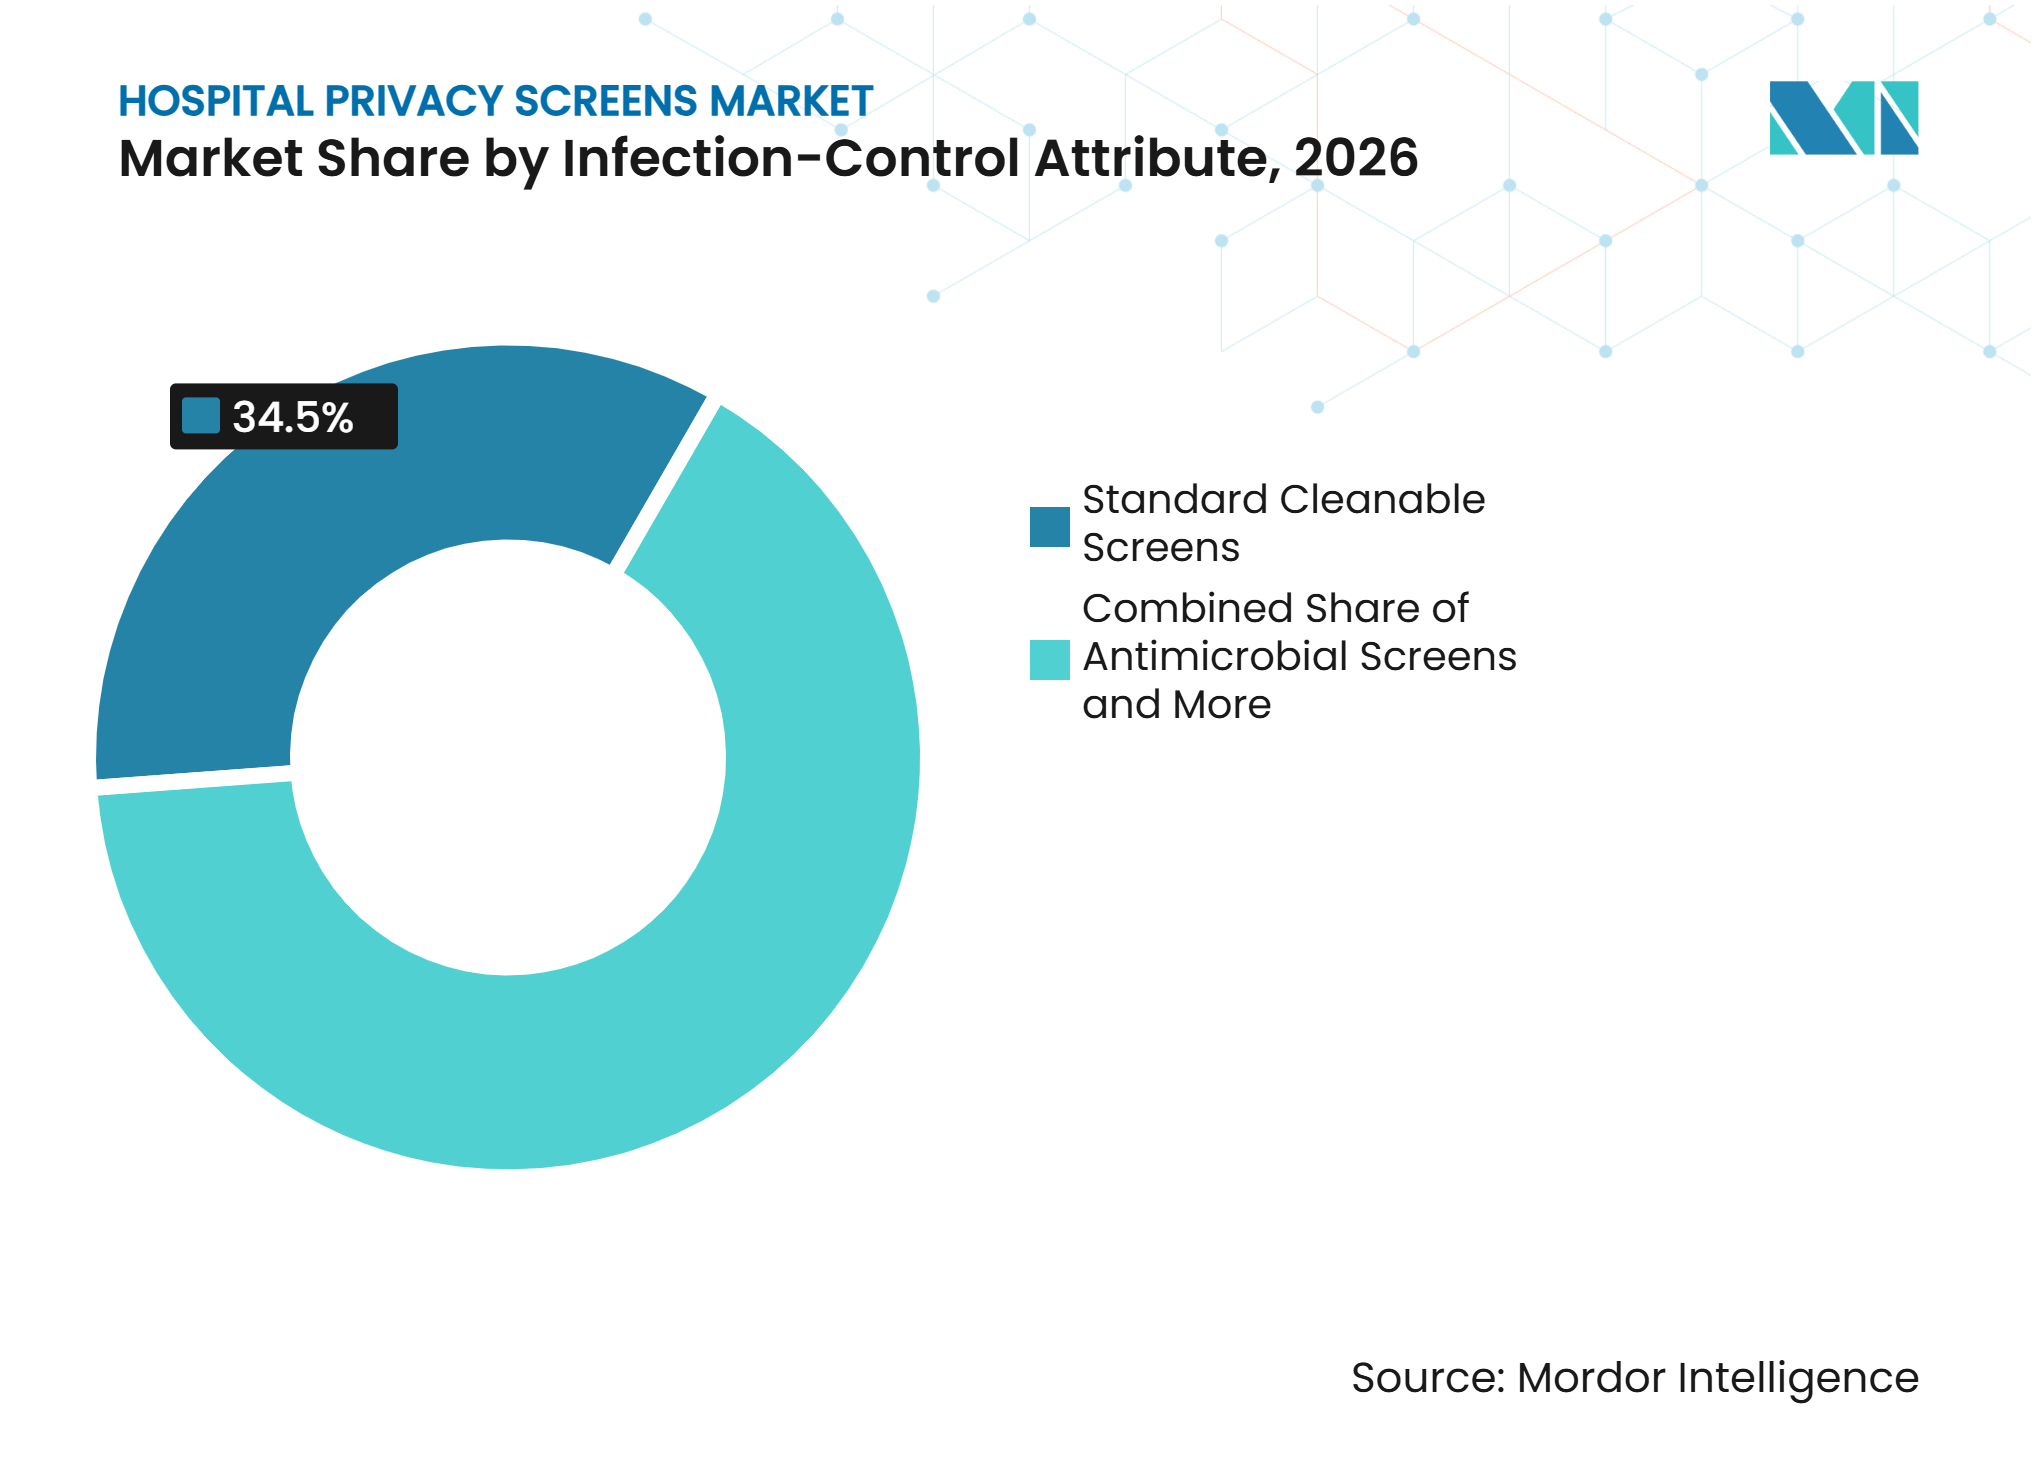
Antimikrobielle Produkte gewinnen UnterstützungStandardmäßig reinigbare Wände hielten im Jahr 2026 einen Anteil von 34,53 %. Standardmäßig abwischbare Produkte erfüllen grundlegende Reinigungsanforderungen, ohne aktive antimikrobielle Chemie einzusetzen. Dies macht sie zu einer praktischen Option für einen großen Teil des installierten Bestands. Ihre glatten Oberflächen lassen sich leicht in routinemäßige Reinigungsprotokolle integrieren. Sie bieten auch einen klaren Upgrade-Pfad von herkömmlichen Vorhängen.
Antimikrobielle Wände werden bis 2032 voraussichtlich mit einem CAGR von 14,48 % wachsen. Antimikrobielle Produkte werden durch Erkenntnisse zu beschichteten Sichtschutzoberflächen unterstützt. Die MAP-1-Studie aus dem Jahr 2025 berichtete von bakteriellen und MRSA-Reduktionen von über 95 % über die Studienbewertungszeiträume hinweg. Flüssigkeitsbeständige Produkte sind zunehmend relevant in der Nähe von Operationssälen und in Dialysebereichen. Flammhemmende Wände sind bei der Krankenhausbeschaffung wichtig, wo UL-94-Bewertungen eine Mindestanforderung für Kunststoffmaterialien sein können. Designs mit wenigen Fugen und nahtlose Designs versuchen, Stellen zu beseitigen, an denen sich Mikroben ansammeln können. Die Branche für Krankenhaus-Sichtschutzwände reagiert mit Produkten, die Sichtschutzfunktionen mit spezifizierten Infektionsschutzeigenschaften kombinieren.

Nach Vertriebskanal:
Direktbeschaffung führt, während digitale Verkäufe wachsenDirektvertrieb und Vertragsausschreibungen machten im Jahr 2026 einen Anteil von 45,72 % aus. Große Gesundheitssysteme bevorzugen häufig direkte Beziehungen, wenn Produkte Anpassungen, Installationsunterstützung und Servicevereinbarungen erfordern. Integrierte Versorgungsnetzwerke nutzen auch Verträge, um Produkte über mehrere Standorte hinweg zu harmonisieren. Diese Beziehungen begünstigen Lieferanten, die klinische und einrichtungsbezogene Unterstützung bieten können. Der Direktvertrieb bleibt daher für komplexe institutionelle Aufträge wichtig.
Online-Medizinbedarfsgeschäfte werden bis 2032 voraussichtlich mit einem CAGR von 15,36 % wachsen. Online-Anbieter sind für ambulante Operationszentren, ambulante Kliniken und kleinere Einrichtungen ohne zentralisierte Beschaffungsteams relevanter. Digitale Kanäle können den Einkauf vereinfachen, wenn die Anforderungen standardisiert sind und Produkte keine umfangreiche Installation erfordern. Medizingeräte-Distributoren bleiben für regionale Krankenhäuser und Langzeitpflegeanbieter wichtig, die Logistik und Produktberatung benötigen. Gruppenbestellungsorganisationen behalten ihren Einfluss durch Mitgliederverträge und etablierte Listings. Preistransparenz kann Margen unter Druck setzen, kann aber auch Spezialprodukte einer breiteren Gruppe von Käufern zugänglich machen. Diese Kanalverschiebung gibt dem Markt für Krankenhaus-Sichtschutzwände mehr Wege zu kleineren Versorgungsstandorten.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 37,84 % der Marktgröße für Krankenhaus-Sichtschutzwände. Die Leitlinien des Ministeriums für Veteranenangelegenheiten schreiben Wände oder Vorhänge in mehreren Patientenversorgungsbereichen vor. Die Expansion der ambulanten Versorgung schafft neue Beschaffungsereignisse für Sichtschutzinfrastruktur. Die bereitgestellten Daten identifizieren 6.566 Medicare-zertifizierte ambulante Operationszentren Ende 2025.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 13,18 % wachsen. ICRA erwartet, dass zwischen dem Geschäftsjahr 2025 und dem Geschäftsjahr 2029 34.000 private Krankenhausbetten in Indien hinzugefügt werden. Neue gemeinsame Stationen erfordern an jedem Bett Sichtschutz, was dem regionalen Markt für Krankenhaus-Sichtschutzwände einen höheren Nachfragemultiplikator verleiht, als die Bettenzahl allein vermuten lässt.
Europa, Naher Osten und Afrika sowie Südamerika
Europa ist ein reifer Markt für Krankenhaus-Sichtschutzwände mit früher Einführung von Starrsystemen in skandinavischen Einrichtungen. Silentia berichtete, dass das Bispebjerg-Krankenhaus in Kopenhagen im Jahr 2025 260 Einwegvorhänge durch faltbare Wände ersetzte. Das saudi-arabische Gesundheitsministerium berichtete im Jahr 2025 von 33 Milliarden USD an strategischen Gesundheitsinvestitionen, darunter 8,4 Milliarden USD für neue Krankenhaus- und Infrastrukturprojekte. Aster DM Healthcare kündigte 1 Milliarde AED, entsprechend 272 Millionen USD, an geplanten Investitionen in den Vereinigten Arabischen Emiraten an, die 2 Krankenhäuser und eine Erweiterung um mehr als 250 Betten umfassen. In diesen Regionen unterstützt der Neubau montierte Wände, während Budgetbeschränkungen und ältere Bestände die Nachfrage nach mobilen und freistehenden Designs aufrechterhalten.
Wettbewerbslandschaft
Marktkonzentration
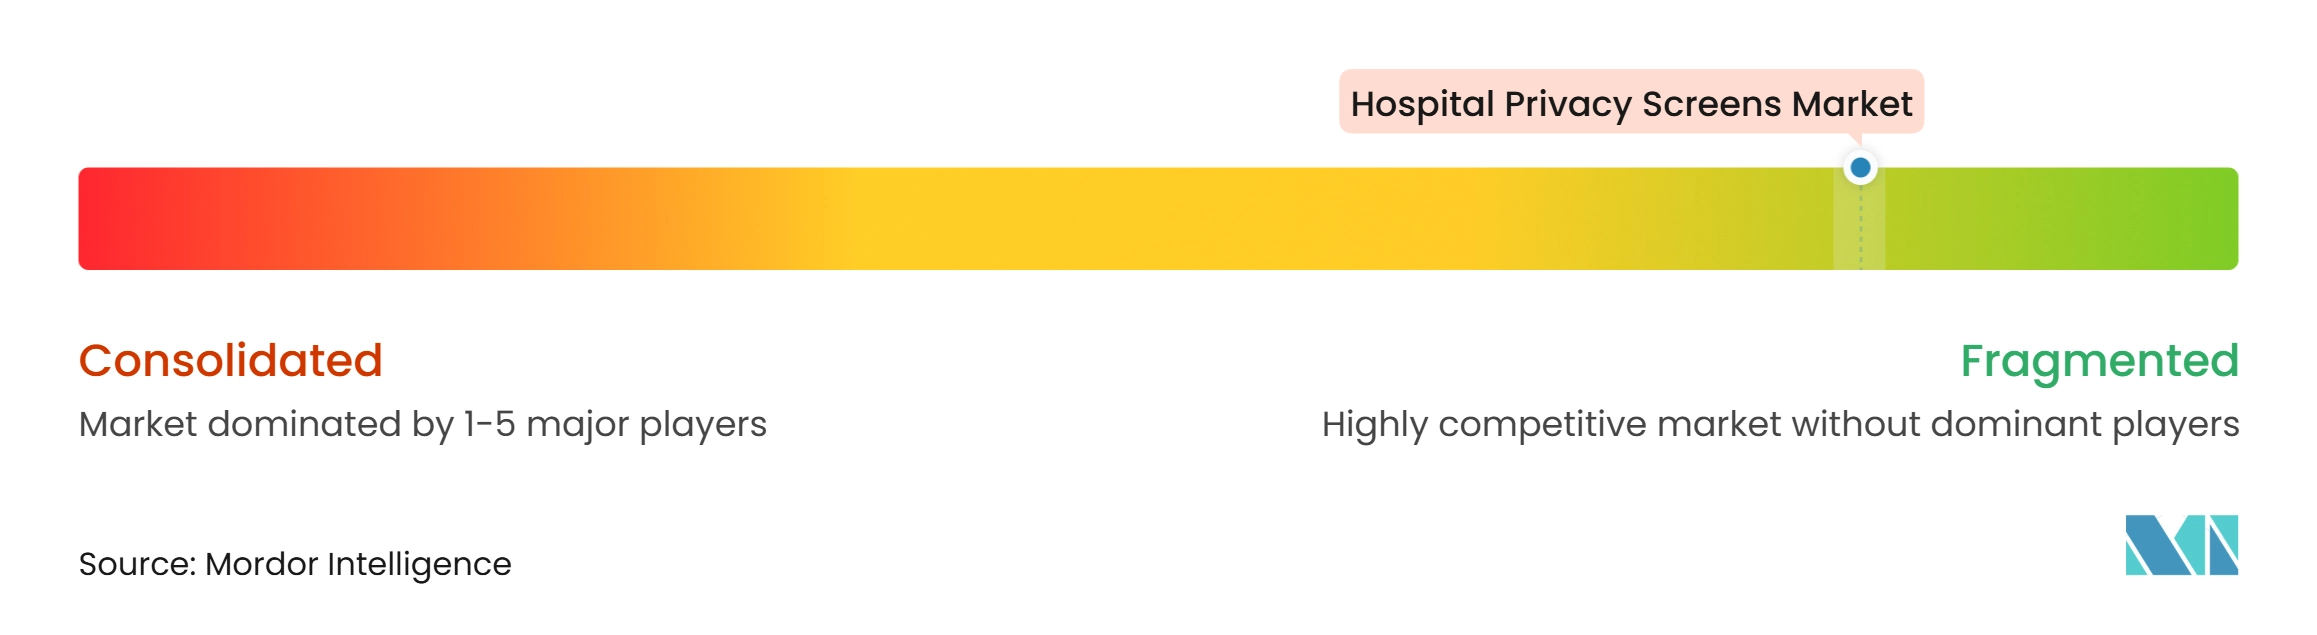
Der Markt für Krankenhaus-Sichtschutzwände umfasst nordamerikanische Breitsortierer-Distributoren, europäische Designspezialisten und regionale Hersteller. Medline Industries und GF Health Products partizipieren über breitere Gesundheitskataloge und etablierte Lieferbeziehungen. Silentia AB, KwickScreen und NoJerm konzentrieren sich stärker auf spezialisiertes Wanddesign und Infektionsschutzpositionierung. Dies führt zu einer moderaten Fragmentierung in der gesamten Kategorie.
Silentia hat seine Position durch Faltsysteme, Krankenhauspartnerschaften und geografische Reichweite aufgebaut. Das Unternehmen gibt an, dass seine Wände in Krankenhäusern in mehr als 50 Ländern installiert sind, und dokumentierte im Jahr 2025 10 Installationen. KwickScreen differenziert sich durch seinen einziehbaren C-Rohr-Ansatz und Produktentwicklung. NoJerm verwendet ein nahtloses Polyethylenpaneel mit einem dauerhaften antimikrobiellen Zusatz, um Reinigungs- und Infektionsschutzbedenken zu adressieren. Diese Ansätze zeigen, wie klinische Benutzerfreundlichkeit und Materialdesign Speziallieferanten von katalogbasierten Wettbewerbern unterscheiden.
Silentia installierte auch individuell bedruckte Wände in der Entbindungsstation des Halland-Krankenhauses Halmstad im Jahr 2025. Größere Distributoren können Wände mit Infektionsschutzartikeln bündeln und Gruppenbestellungsbeziehungen nutzen. Spezialisten expandieren durch Direktvertrieb und klinische Co-Entwicklungsvereinbarungen, insbesondere in Nordamerika und dem Nahen Osten. Regionale Hersteller können in Schwellenmärkte über staatliche Ausschreibungskanäle eintreten. Die verfügbaren Belege deuten auf ein breites Feld von Distributoren, Spezialisten und regionalen Lieferanten hin.
Marktführer in der Branche für Krankenhaus-Sichtschutzwände
-
Silentia AB
-
Medline Industries, Inc.
-
GF Health Products, Inc.
-
KwickScreen
-
R&B Wire Products, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Krankenhaus-Sichtschutzwände Unternehmen in diesem Bericht
- AGA Sanitätsartikel GmbH
- AliMed, Inc.
- Bextera Health
- Construction Specialties, Inc.
- Cube Care Company, Inc.
- Drive DeVilbiss Healthcare
- Elers Medical Ltd.
- Fabrication Enterprises, Inc.
- GF Health Products, Inc.
- KwickScreen
- Medline Industries
- NoJerm
- Ocelco, Inc.
- Omnimed
- R&B Wire Products, Inc.
- Rolascreen
- Silentia AB
- Versare Products LLC
- Winco Mfg. LLC
- Yewdale Corporation Ltd
Neueste Industrielle Entwicklungen in Markt für Krankenhaus-Sichtschutzwände
- Februar 2026: Aster DM Healthcare kündigte 1 Milliarde AED an geplanten Investitionen an, darunter 2 neue Fachkrankenhäuser in Dubai und eine Erweiterung des Aster Hospital Al Qusais, die das UAE-Netzwerk um mehr als 250 Betten erweitert. Die Projekte werden teilweise durch 265 Millionen AED an Finanzierungen der Emirates Development Bank finanziert und sollen voraussichtlich 2026 mit dem Bau beginnen.
- Oktober 2025: Die Global Health Exhibition 2025 in Saudi-Arabien enthüllte 33 Milliarden USD an strategischen Gesundheitsinvestitionen, darunter 8,4 Milliarden USD für neue Krankenhaus- und Infrastrukturprojekte, die auf der Veranstaltung angekündigt wurden. Zu den wichtigsten Verpflichtungen gehören Al Hayat National Hospitals mit 1,86 Milliarden USD für 4.000 Betten in 15 Einrichtungen und der Markteintritt der Akdital Group in Saudi-Arabien mit 1,41 Milliarden USD.
- Oktober 2025: Die Dubai Healthcare City Authority kündigte einen Entwicklungsplan über 1,3 Milliarden AED für DHCC Phase 1 an, einschließlich eines zweckgebauten medizinischen Komplexes mit 5.800 Quadratmetern anpassungsfähiger chirurgischer, diagnostischer und ambulanter Fläche. Der Baubeginn ist für Dezember 2025 geplant, mit einer angestrebten Fertigstellung im November 2027.
Berichtsumfang des globalen Marktes für Krankenhaus-Sichtschutzwände
Gemäß dem Berichtsumfang ist eine Krankenhaus-Sichtschutzwand eine mobile, tragbare oder feststehende physische Barriere, die in Gesundheitseinrichtungen eingesetzt wird, um Sichtlinien zu blockieren und temporäre, private Bereiche rund um Patientenbetten, Untersuchungstische oder Behandlungsbereiche zu schaffen.
Der Markt für Krankenhaus-Sichtschutzwände ist nach Produkttyp, Formfaktor, Mobilität, Montage, Material, Anwendung, Endnutzer, Infektionsschutzattribut, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in feststehende Wände und faltbare Wände segmentiert. Nach Formfaktor ist der Markt in Massivpaneel-Wände, transparente oder Tageslicht-Wände, Netz- und Stoff-Paneel-Wände, Ziehharmonika-Wände und hybride Wand-Vorhang-Systeme segmentiert. Nach Mobilität ist der Markt in konvertierbare fest-zu-mobil-Wände, stationäre Wände und mobile Wände segmentiert. Nach Montage ist der Markt in wandmontierte Wände, decken- oder schienenmontierte Wände, bodenstangenmontierte Wände und freistehende Wände segmentiert.
Nach Material ist der Markt in Polyester und Stoff, Polyvinylchlorid, Polypropylen, Polycarbonat und transparente Polymere sowie Metallrahmen und Verbundpaneele segmentiert. Nach Anwendung ist der Markt in Notaufnahmen und Triagezonen, Intensivstationen und Isolierbereiche, Untersuchungs- und Behandlungsräume, Operations-, präoperative und postoperative Bereiche, stationäre Stationen und Patientenbuchten, Dialyse- und Infusionskliniken, Langzeitpflege und Rehabilitation sowie Überlauf-, Impf- und temporäre Versorgungsbereiche segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Kliniken und Arztpraxen, ambulante Operationszentren, Langzeitpflegeeinrichtungen sowie staatliche und Veteraneneinrichtungen segmentiert. Nach Infektionsschutzattribut ist der Markt in standardmäßig reinigbare Wände, antimikrobielle Wände, flüssigkeitsbeständige Wände, flammhemmende Wände sowie Wände mit wenigen Fugen und nahtlose Wände segmentiert.
Nach Vertriebskanal ist der Markt in Direktvertrieb und Vertragsausschreibungen, Medizingeräte-Distributoren, Gruppenbestellungsorganisationen und Online-Medizinbedarfsgeschäfte segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Werten (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Feststehende Wände |
| Faltbare Wände |
| Massivpaneel-Wände |
| Transparente oder Tageslicht-Wände |
| Netz- und Stoff-Paneel-Wände |
| Ziehharmonika-Wände |
| Hybride Wand-Vorhang-Systeme |
| Konvertierbare fest-zu-mobil-Wände |
| Stationäre Wände |
| Mobile Wände |
| Wandmontierte Wände |
| Decken- oder schienenmontierte Wände |
| Bodenstangenmontierte Wände |
| Freistehende Wände |
| Polyester und Stoff |
| Polyvinylchlorid |
| Polypropylen |
| Polycarbonat und transparente Polymere |
| Metallrahmen und Verbundpaneele |
| Notaufnahmen und Triagezonen |
| Intensivstationen und Isolierbereiche |
| Untersuchungs- und Behandlungsräume |
| Operations-, präoperative und postoperative Bereiche |
| Stationäre Stationen und Patientenbuchten |
| Dialyse- und Infusionskliniken |
| Langzeitpflege und Rehabilitation |
| Überlauf-, Impf- und temporäre Versorgungsbereiche |
| Krankenhäuser |
| Kliniken und Arztpraxen |
| Ambulante Operationszentren |
| Langzeitpflegeeinrichtungen |
| Staatliche und Veteraneneinrichtungen |
| Standardmäßig reinigbare Wände |
| Antimikrobielle Wände |
| Flüssigkeitsbeständige Wände |
| Flammhemmende Wände |
| Wände mit wenigen Fugen und nahtlose Wände |
| Direktvertrieb und Vertragsausschreibungen |
| Medizingeräte-Distributoren |
| Gruppenbestellungsorganisationen |
| Online-Medizinbedarfsgeschäfte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Feststehende Wände | |
| Faltbare Wände | ||
| Nach Formfaktor | Massivpaneel-Wände | |
| Transparente oder Tageslicht-Wände | ||
| Netz- und Stoff-Paneel-Wände | ||
| Ziehharmonika-Wände | ||
| Hybride Wand-Vorhang-Systeme | ||
| Nach Mobilität | Konvertierbare fest-zu-mobil-Wände | |
| Stationäre Wände | ||
| Mobile Wände | ||
| Nach Montage | Wandmontierte Wände | |
| Decken- oder schienenmontierte Wände | ||
| Bodenstangenmontierte Wände | ||
| Freistehende Wände | ||
| Nach Material | Polyester und Stoff | |
| Polyvinylchlorid | ||
| Polypropylen | ||
| Polycarbonat und transparente Polymere | ||
| Metallrahmen und Verbundpaneele | ||
| Nach Anwendung | Notaufnahmen und Triagezonen | |
| Intensivstationen und Isolierbereiche | ||
| Untersuchungs- und Behandlungsräume | ||
| Operations-, präoperative und postoperative Bereiche | ||
| Stationäre Stationen und Patientenbuchten | ||
| Dialyse- und Infusionskliniken | ||
| Langzeitpflege und Rehabilitation | ||
| Überlauf-, Impf- und temporäre Versorgungsbereiche | ||
| Nach Endnutzer | Krankenhäuser | |
| Kliniken und Arztpraxen | ||
| Ambulante Operationszentren | ||
| Langzeitpflegeeinrichtungen | ||
| Staatliche und Veteraneneinrichtungen | ||
| Nach Infektionsschutzattribut | Standardmäßig reinigbare Wände | |
| Antimikrobielle Wände | ||
| Flüssigkeitsbeständige Wände | ||
| Flammhemmende Wände | ||
| Wände mit wenigen Fugen und nahtlose Wände | ||
| Nach Vertriebskanal | Direktvertrieb und Vertragsausschreibungen | |
| Medizingeräte-Distributoren | ||
| Gruppenbestellungsorganisationen | ||
| Online-Medizinbedarfsgeschäfte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Krankenhaus-Sichtschutzwänden?
Datenschutzanforderungen, Krankenhausbettenerweiterungen, flexible Versorgungslayouts und Infektionsschutzanforderungen erhöhen die Nachfrage nach reinigbaren und beweglichen Abtrennungen. Gemeinsame Stationen und geplante Überlaufbereiche erhöhen die Nachfrage, da jeder Patientenbereich eine praktische Sichtschutzbarriere benötigt.
Wie groß ist der Markt für Krankenhaus-Sichtschutzwände?
Es wird prognostiziert, dass er von 18,82 Milliarden USD im Jahr 2026 auf 33,70 Milliarden USD bis 2032 bei einem CAGR von 10,36 % wächst. Das Wachstum spiegelt die Nachfrage nach Privatsphäre, flexiblen Versorgungsbereichen und Oberflächen wider, die klinischen Reinigungspraktiken entsprechen.
Welcher Produkttyp führt die Nachfrage nach Krankenhaus-Sichtschutzwänden an?
Faltbare Wände führen mit einem Anteil von 58,34 % im Jahr 2026 und werden bis 2032 voraussichtlich mit einem CAGR von 10,92 % wachsen. Sie können zwischen Buchten umpositioniert und flach gelagert werden, wenn sie nicht benötigt werden.
Warum wachsen antimikrobielle Sichtschutzwände schnell?
Klinische Studien ergaben erhebliche Reduktionen der bakteriellen Kontamination im Vergleich zu standardmäßig gewaschenen Vorhängen. Diese Ergebnisse helfen Anbietern, antimikrobielle Produkte als Teil der Infektionspräventionsplanung zu bewerten, anstatt als einfache Einrichtungsgegenstände.
Welche Region wächst am schnellsten bei Krankenhaus-Sichtschutzwänden?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 13,18 % wachsen, unterstützt durch große Krankenhausbettenerweiterungsprogramme. Indien, Singapur und die Betriebsmärkte von IHH Healthcare bauen Kapazitäten aus, die Sichtschutzinfrastruktur erfordern.
Warum sind ambulante Operationszentren für Lieferanten wichtig?
Ambulante Operationszentren sind das am schnellsten wachsende Endnutzersegment mit einem prognostizierten CAGR von 12,37 % bis 2032. Sie schaffen neuen Beschaffungsbedarf in Vorbereitungs-, Eingriffs-, Erholungs- und Beratungsräumen.