
Tamanho e Participação do Mercado de Sistemas de Diálise Domiciliar
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 31.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 52.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.34 % |
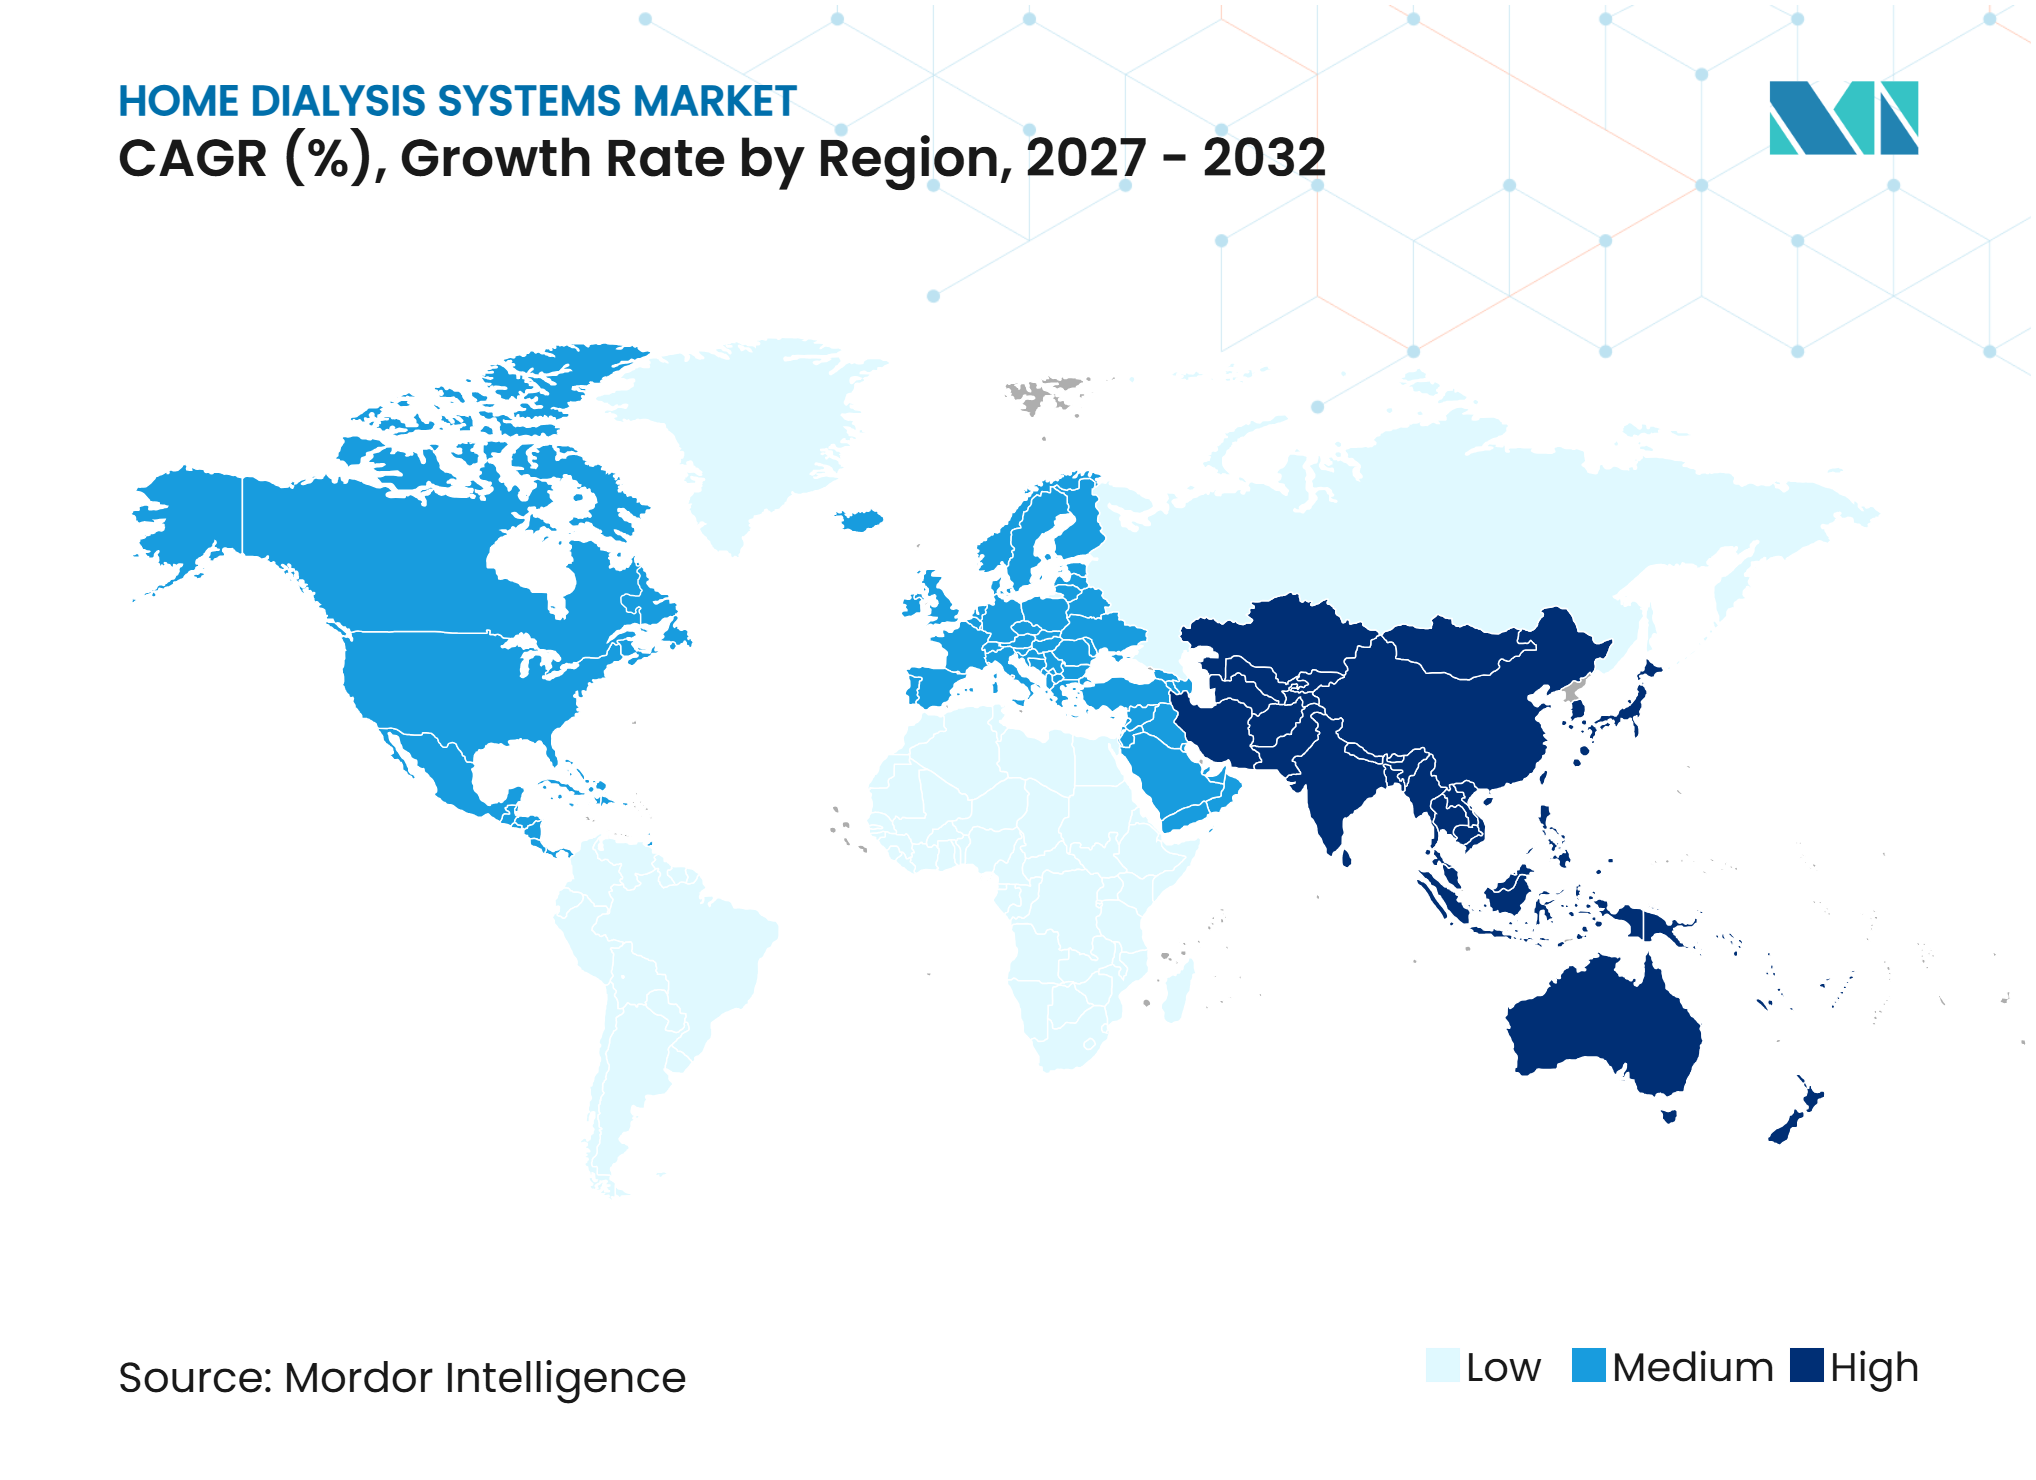
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Diálise Domiciliar por Mordor Intelligence
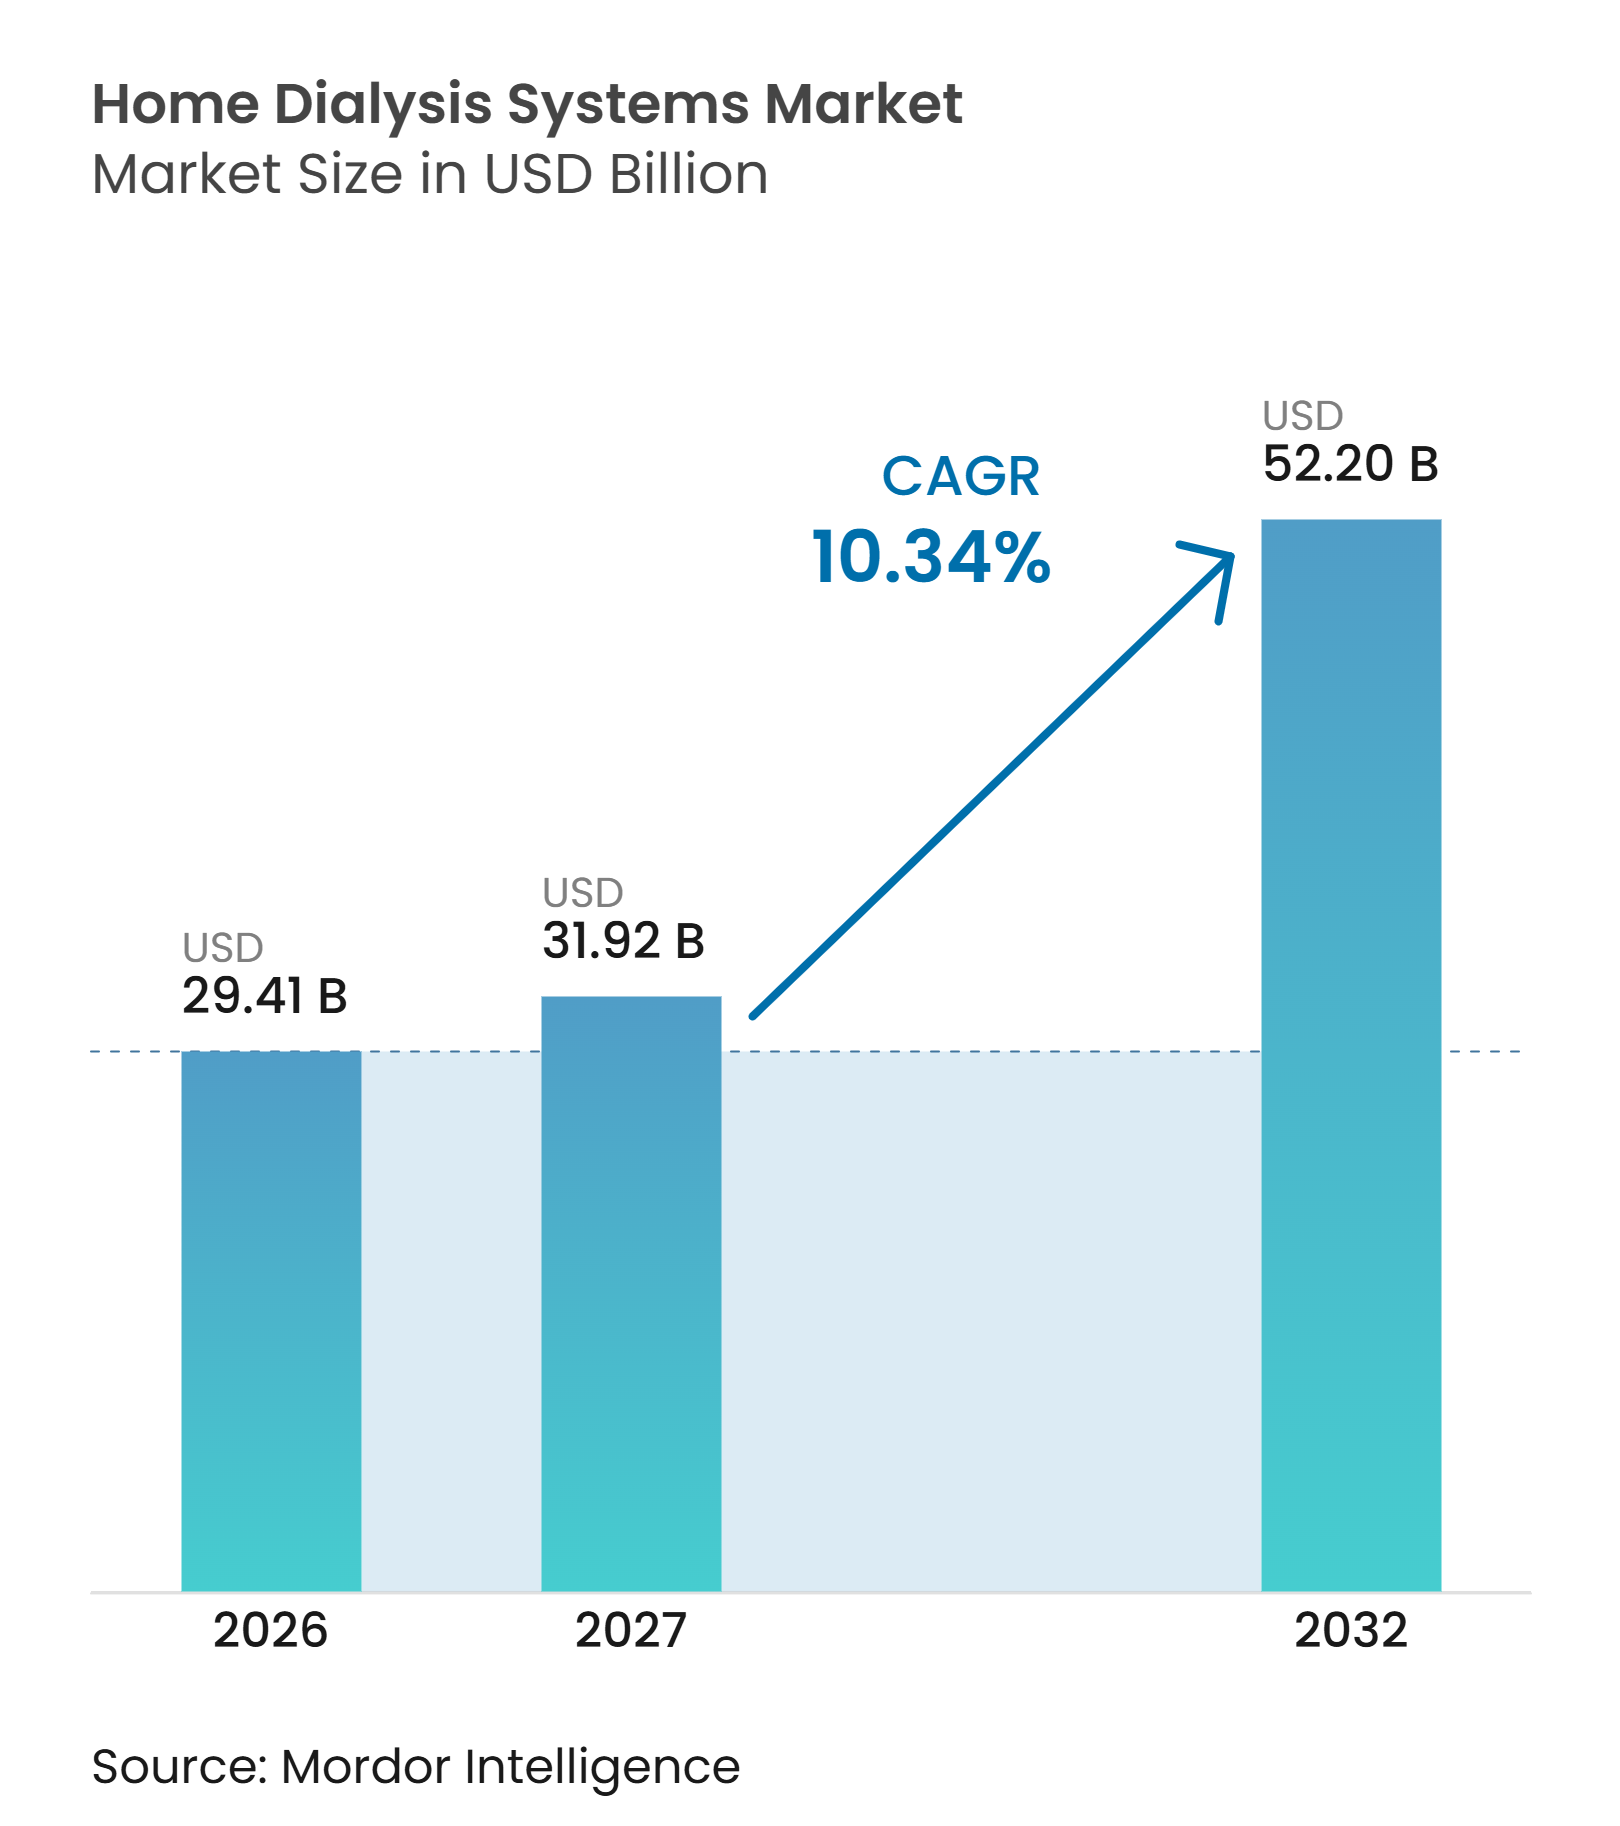
Espera-se que o tamanho do Mercado de Sistemas de Diálise Domiciliar aumente de 29,41 bilhões de USD em 2026 para 31,92 bilhões de USD em 2027 e alcance 52,20 bilhões de USD até 2032, crescendo a um CAGR de 10,34% no período de 2027 a 2032.
O aumento do diabetes e da hipertensão está elevando o número de pessoas que necessitam de cuidados renais de longo prazo. Os Centros de Controle e Prevenção de Doenças declararam que a doença renal crônica afetou 37 milhões de adultos nos Estados Unidos em 2026, e 360 pacientes iniciaram diálise a cada dia, o que sustenta uma necessidade constante de capacidade de tratamento. A política dos pagadores está transferindo mais cuidados para o domicílio porque o tratamento domiciliar pode reduzir os custos de cuidado e ser adequado para pacientes selecionados. A cobertura do Medicare para diálise domiciliar em lesão renal aguda entrou em vigor em 1º de janeiro de 2025, ampliando o grupo que pode utilizar sistemas domiciliares. O mercado de sistemas de diálise domiciliar também depende de treinamento, capacidade do cuidador, reembolso confiável e suporte clínico conectado, e não apenas da demanda do paciente. O mercado de sistemas de diálise domiciliar tem espaço para crescer em países onde a capacidade dos centros de diálise não consegue atender às crescentes necessidades dos pacientes. Isso também explica por que o reembolso, a educação e o suporte prático domiciliar continuam sendo centrais para o mercado de sistemas de diálise domiciliar.
Principais Conclusões do Relatório
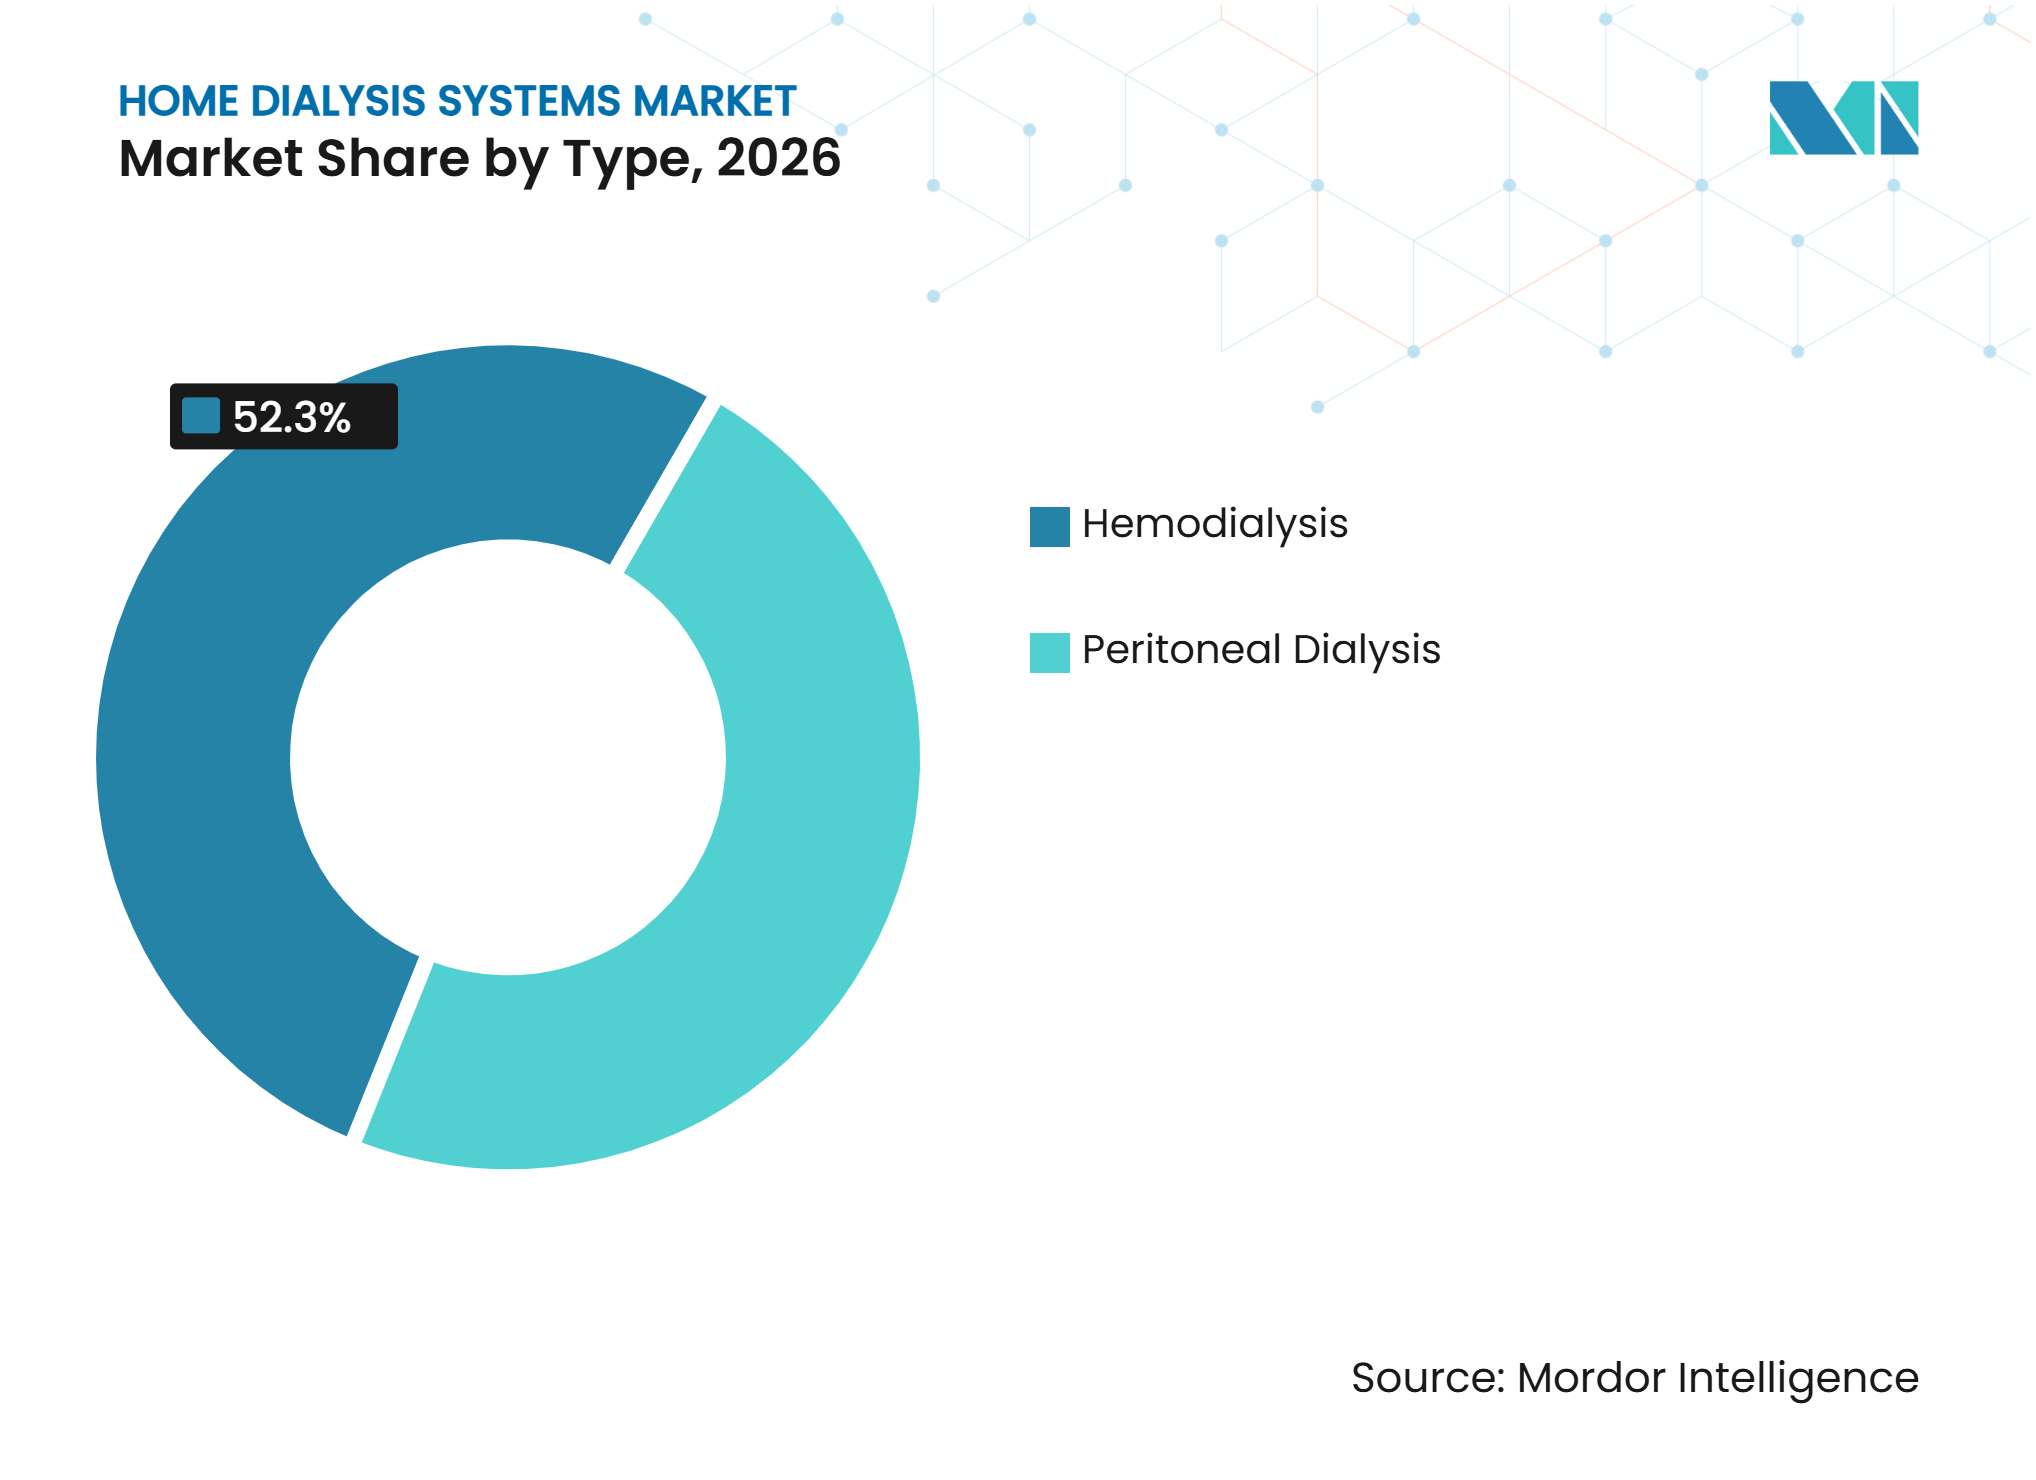
- Por tipo, a hemodiálise deteve 52,25% da participação do mercado de sistemas de diálise domiciliar em 2026, enquanto a diálise peritoneal deve crescer a um CAGR de 11,12% até 2032.
- Por tipo de produto, os dispositivos responderam por 43,63% da participação do mercado de sistemas de diálise domiciliar em 2026, enquanto os consumíveis devem se expandir a um CAGR de 10,85% até 2032.
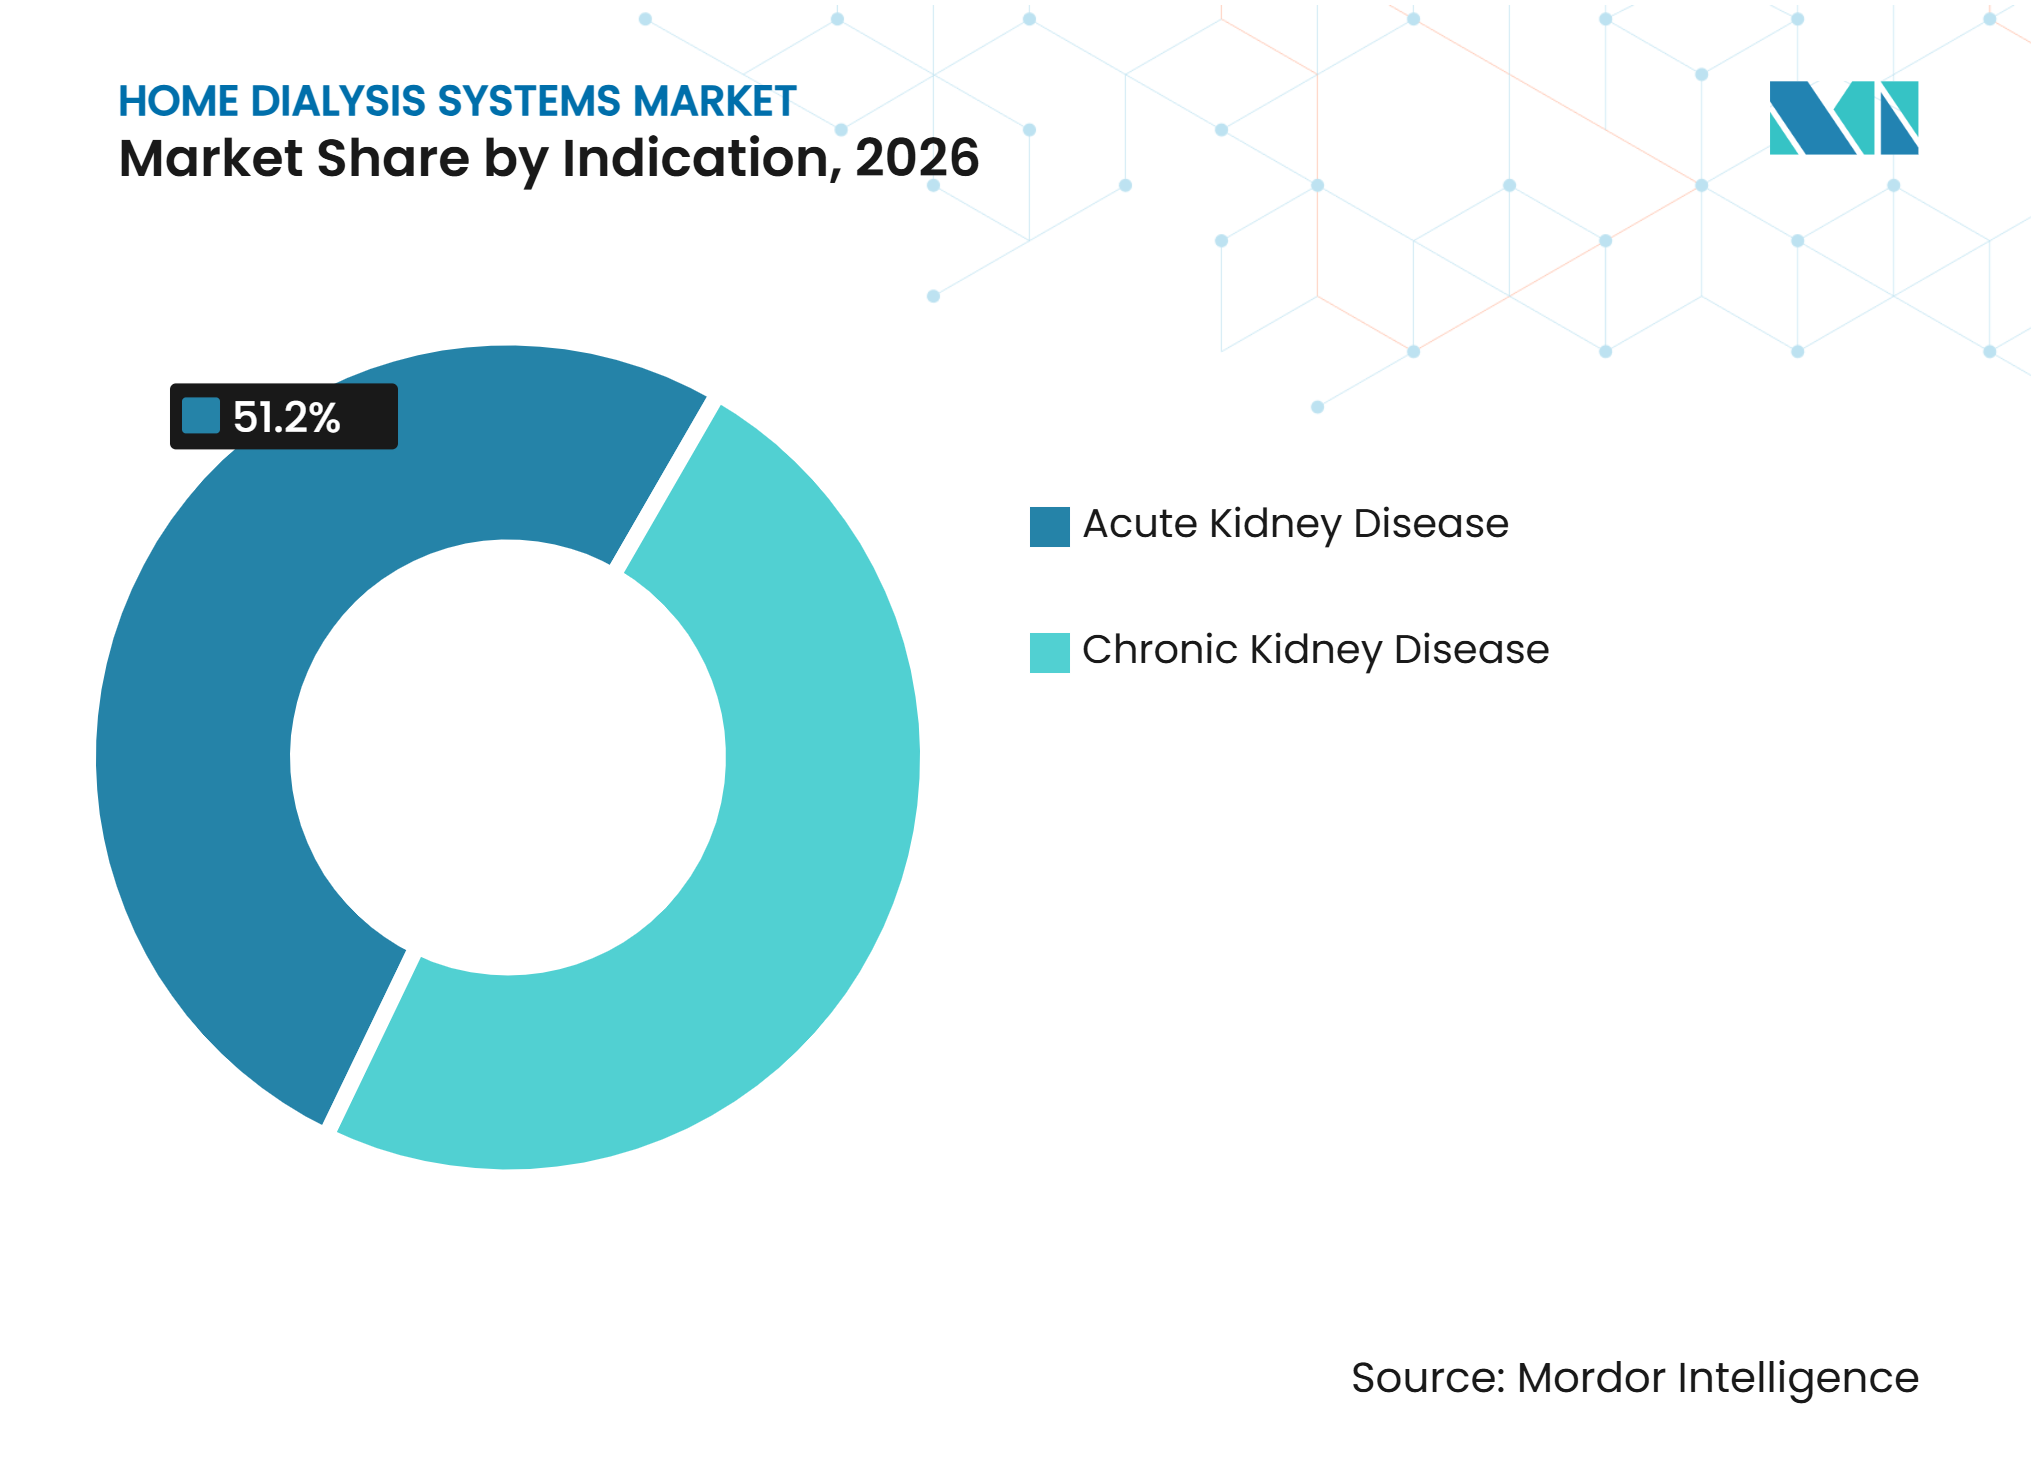
- Por indicação, a doença renal aguda deteve 51,22% da participação do mercado de sistemas de diálise domiciliar em 2026, enquanto a doença renal crônica deve crescer a um CAGR de 11,83% até 2032.
- Por geografia, a América do Norte respondeu por 46,27% da participação do mercado de sistemas de diálise domiciliar em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 12,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga de Doença Renal Crônica e Doença Renal em Estágio Terminal | +3.2% | Global, com maior intensidade na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Expansão do Reembolso Baseado em Valor e de Diálise Domiciliar | +2.5% | América do Norte e Europa, incluindo Alemanha e França | Médio prazo (2-4 anos) |
| Demanda por Tratamento Centrado no Paciente e Flexível | +2.0% | Global | Médio prazo (2-4 anos) |
| Dispositivos Conectados e Gestão Remota de Pacientes | +1.8% | América do Norte, Europa e centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Geração de Dialisato no Ponto de Atendimento e Menor Logística de Tratamento | +1.1% | América do Norte, Europa e Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doença Renal Crônica e Doença Renal em Estágio Terminal
A crescente população com doença renal crônica e doença renal em estágio terminal continua sendo uma fonte duradoura de demanda por tratamento domiciliar. A doença renal crônica afetou 37 milhões de adultos nos Estados Unidos em 2026, ou 14% da população adulta, enquanto 360 pacientes iniciaram diálise a cada dia.[1] O diabetes e a hipertensão continuam a produzir uma grande população em diálise de manutenção em várias regiões. O Sul da Ásia e a África Subsaariana carregam um fardo crescente, mas o uso de diálise domiciliar permanece limitado, deixando os fabricantes a abordar o acesso não atendido por meio de sistemas mais simples e ofertas baseadas em consumíveis. O Japão registrou 36.404 novos inícios de diálise em 2024, com a nefropatia diabética responsável por 37,6% dos casos e uma idade média de início de 71,7 anos.[2] Esses pacientes precisam de programas domiciliares de suporte projetados para pessoas mais velhas com múltiplas condições de saúde.
Expansão do Reembolso Baseado em Valor e de Diálise Domiciliar
A política de reembolso apoia o mercado de sistemas de diálise domiciliar quando cobre o tratamento, o treinamento e os cuidados fora de uma unidade. O Sistema de Pagamento Prospectivo para Doença Renal em Estágio Terminal do CMS de 2025 estabeleceu uma taxa base de 273,8 USD por tratamento e estendeu a cobertura do Medicare para diálise domiciliar a pacientes com lesão renal aguda.[3] O CMS elevou a taxa base para 281,7 USD por tratamento em 2026 e projetou 6 bilhões de USD em pagamentos a 7.600 unidades de doença renal em estágio terminal. A Alemanha introduziu um incentivo de EUR 96,5 (USD 106) por semana de tratamento para o início de programas de diálise domiciliar para novos pacientes nas primeiras 52 semanas de um programa domiciliar em janeiro de 2025. A Alemanha também aumentou as tarifas fixas de custo de diálise em janeiro de 2026 por meio de um mecanismo de ajuste anual. Essas medidas abordam os custos iniciais dos prestadores que podem atrasar a adoção de programas domiciliares.
Demanda por Tratamento Centrado no Paciente e Flexível
Os pacientes valorizam cada vez mais os cronogramas de tratamento que preservam as rotinas diárias e reduzem o tempo gasto em centros de diálise. A diálise peritoneal automatizada pode ser realizada durante a noite, o que permite aos pacientes manter seus compromissos diurnos. A hemodiálise domiciliar diária curta e a hemodiálise domiciliar noturna oferecem flexibilidade semelhante para pacientes que podem gerenciar com segurança o tratamento em casa. Um estudo multicêntrico de 2026 constatou que os pacientes que utilizaram o Sistema de Diálise Quanta alcançaram um Kt/V semanal padronizado médio de pelo menos 2,1, atendendo ao parâmetro de adequação relatado enquanto apoiava a programação flexível. O tratamento domiciliar pode transferir mais responsabilidade para os cuidadores, portanto, a capacidade familiar afeta se a flexibilidade se transforma em uso sustentado. Um estudo de 2025 sobre suporte remoto para pacientes em diálise peritoneal relatou melhor autogestão e competência do cuidador com participação familiar estruturada.
Dispositivos Conectados e Gestão Remota de Pacientes
As plataformas conectadas permitem que os clínicos monitorem os dados do tratamento e respondam sem exigir uma visita à unidade. Elas podem apoiar revisões remotas de parâmetros de tratamento, gestão de prescrições e identificação mais precoce de complicações. Os dispositivos conectados também aumentam a importância da segurança cibernética no design e na aprovação de produtos. A Outset Medical declarou que seu sistema Tablo de próxima geração recebeu aprovação da FDA em janeiro de 2026 e incorporou as diretrizes de segurança cibernética da FDA de 2025.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Carga de Treinamento do Paciente e do Cuidador | -1.5% | Global, mais aguda na Ásia-Pacífico e na África Subsaariana | Curto prazo (≤ 2 anos) |
| Reembolso Desigual e Economia dos Prestadores | -1.0% | Ásia-Pacífico emergente, Oriente Médio e África, América do Sul e mercados europeus selecionados | Médio prazo (2-4 anos) |
| Restrições de Infraestrutura Domiciliar, Segurança e Adesão | -0.8% | Ásia-Pacífico emergente, Oriente Médio e África, América do Sul e áreas rurais globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Carga de Treinamento do Paciente e do Cuidador
Os requisitos de treinamento continuam sendo um grande limitador para o uso mais amplo do tratamento domiciliar. A hemodiálise domiciliar exige que pacientes e cuidadores aprendam o manejo do acesso vascular, a configuração da máquina, a técnica estéril e os procedimentos de emergência ao longo de 8 a 12 semanas. O tempo e o esforço necessários podem aumentar o risco de abandono precoce antes que o paciente conclua a transição para o domicílio. O relatório de diálise do Japão de 2024 documentou uso muito baixo de diálise domiciliar apesar dos serviços avançados de nefrologia. As necessidades de infraestrutura domiciliar, segurança e adesão podem agravar esse desafio de treinamento, especialmente em ambientes rurais e emergentes. As ferramentas digitais podem encurtar partes do processo de treinamento, mas as evidências disponíveis sobre resultados em diferentes populações permanecem limitadas.
Reembolso Desigual e Economia dos Prestadores
A economia dos prestadores permanece desigual quando o pagamento favorece o tratamento previsível em centros em detrimento do custo inicial dos programas domiciliares. Um programa domiciliar requer gastos com treinamento de pacientes, instalação de equipamentos e monitoramento remoto antes de poder oferecer tratamento regular. O Modelo de Escolhas de Tratamento para Doença Renal em Estágio Terminal encerrou-se em 31 de dezembro de 2025, removendo um incentivo financeiro em nível de prestador nos Estados Unidos para transições de diálise domiciliar. Em vários mercados do Oriente Médio, da América do Sul e do Sudeste Asiático, os pacientes podem enfrentar custos substanciais do próprio bolso para equipamentos e consumíveis domiciliares. Os fabricantes também enfrentam requisitos da ISO 13485 e aprovações de dispositivos específicas por país que ampliam o custo e o prazo de entrada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Diálise Peritoneal Ganha Preferência por Meio da Terapia NoturnaA hemodiálise deteve 52,25% do mercado de sistemas de diálise domiciliar em 2026 e permaneceu como o principal tipo de tratamento. A hemodiálise domiciliar diária curta e a hemodiálise domiciliar noturna estão avançando mais rapidamente do que a hemodiálise domiciliar convencional. Designs de configuração mais simples e dispositivos sem água tornam os cronogramas mais intensivos mais práticos em casa. A entrada de produtos e o aumento de escala continuam sujeitos a requisitos nacionais, incluindo os padrões da NMPA na China e a marcação CE sob o Regulamento de Dispositivos Médicos da União Europeia.
A diálise peritoneal deve se expandir a um CAGR de 11,12% de 2027 a 2032, tornando-a o tipo de tratamento de crescimento mais rápido no mercado de sistemas de diálise domiciliar. A diálise peritoneal automatizada é realizada durante a noite e pode reduzir a interrupção do trabalho e das atividades diurnas. Esse cronograma favorece os pacientes que valorizam maior autonomia diária. A diálise peritoneal ambulatorial contínua requer trocas manuais até 4 vezes ao dia. O processo manual aumenta os requisitos de tempo do cuidador em relação à terapia automatizada.


Por Tipo de Produto:
Os Consumíveis Constroem Receita Recorrente à Medida que o Uso de Dispositivos se ExpandeOs dispositivos detiveram 43,63% da participação do mercado de sistemas de diálise domiciliar em 2026. Máquinas de hemodiálise domiciliar, dialisadores e sistemas de tratamento de água fornecem os equipamentos essenciais para programas domiciliares. Outset Medical, Mozarc Medical, Quanta Dialysis Technologies e Fresenius Medical Care competem em configuração do sistema, purificação de água, conectividade e segurança cibernética. A base instalada, portanto, continua sendo importante para o modelo de receita de prestadores e fabricantes.
Os consumíveis devem crescer a um CAGR de 10,85% até 2032. Linhas de sangue, concentrados, cateteres e outros itens de uso único são utilizados durante cada sessão de tratamento. Sua demanda aumenta diretamente à medida que mais pacientes utilizam dispositivos domiciliares. Um estudo de 2025 constatou que um modelo de ligação entre hospital virtual e comunidade melhorou a autogestão e a competência do cuidador para pacientes em diálise peritoneal de manutenção.
Por Indicação:
A Doença Renal Crônica Sustenta a Demanda por Tratamento de Longo PrazoA doença renal aguda respondeu por 51,22% da participação do mercado de sistemas de diálise domiciliar em 2026. Sua posição refletiu a variedade de dispositivos aprovados para lesão renal aguda e a expansão da cobertura do Medicare em janeiro de 2025. O CMS estendeu a cobertura de diálise domiciliar a pacientes com lesão renal aguda, o que ampliou o escopo comercial além da doença renal em estágio terminal. A política reconheceu que o tratamento com ultrafiltração mais baixa pode apoiar a recuperação da função renal residual. Também aumentou a relevância de sistemas que podem atender a diferentes necessidades clínicas.
A doença renal crônica deve crescer a um CAGR de 11,83% até 2032, a maior taxa entre as indicações. O diabetes e a hipertensão estão aumentando o número de pacientes que necessitam de diálise de manutenção de longa duração. A nefropatia diabética respondeu por 37,6% dos novos inícios de diálise no Japão em 2024. Também respondeu por 37% dos pacientes com doença renal em estágio terminal nos Estados Unidos. Esse padrão sustenta a demanda por dispositivos, consumíveis e cuidados conectados ao longo de períodos de tratamento prolongados. Os fornecedores que combinam hardware de tratamento com gestão remota e fornecimento contínuo de suprimentos estão alinhados com esse modelo de cuidado de longa duração.

Análise Geográfica
América do Norte
A América do Norte deteve 46,27% do mercado de sistemas de diálise domiciliar em 2026, com os Estados Unidos como principal contribuinte de receita. A taxa base do Medicare para doença renal em estágio terminal é de 281,7 USD por tratamento em 2026. O CMS projetou 6 bilhões de USD em pagamentos totais a 7.600 unidades de doença renal em estágio terminal durante 2026. O encerramento do Modelo de Escolhas de Tratamento para Doença Renal em Estágio Terminal em 2025 removeu um incentivo direto de transição para os prestadores. A demanda dos pacientes e a inovação de produtos agora carregam mais da responsabilidade pelo crescimento dos programas domiciliares. O Canadá e o México permanecem contribuintes menores, embora os sistemas provinciais no Canadá estejam considerando políticas de diálise peritoneal em primeiro lugar onde a capacidade das unidades é limitada. As mudanças no pagamento às unidades podem melhorar o ambiente mais amplo de cuidados renais sem produzir automaticamente uma transição domiciliar. O resultado de curto prazo depende de como prestadores, pacientes e fabricantes de dispositivos respondem à estrutura de incentivos alterada.
Europa
A Europa é moldada pela reforma do reembolso na Alemanha e na França. A Alemanha introduziu incentivos de EUR 96,5 por semana de tratamento para novos pacientes em diálise domiciliar em janeiro de 2025. O programa contou com EUR 15 milhões em financiamento adicional e abordou a penetração da diálise domiciliar de 5 a 7%, contra uma faixa-alvo declarada de 20 a 30%. A Alemanha aumentou novamente as tarifas fixas de custo de diálise em janeiro de 2026. O Reino Unido, a França, a Itália e a Espanha também contribuem para a demanda. A abordagem de comissionamento com prioridade domiciliar do Reino Unido e o movimento da França em direção ao reembolso individualizado de tarifa fixa semanal apoiam a direção da região. Essas políticas reconhecem que o reembolso precisa cobrir mais do que uma sessão de diálise. Também precisa reconhecer o treinamento, a configuração domiciliar e a supervisão clínica contínua. O mercado de sistemas de diálise domiciliar tem uma rota mais clara para adoção quando esses elementos são refletidos no design de pagamento local.
Ásia-Pacífico, Oriente Médio, África e América do Sul
A Ásia-Pacífico deve se expandir a um CAGR de 12,36% até 2032, a taxa regional mais rápida no mercado de sistemas de diálise domiciliar. A China tinha 1,3 milhão de pacientes em diálise no final de 2025, incluindo 1,138 milhão em hemodiálise e 162.000 em diálise peritoneal. A Índia e a Coreia do Sul acrescentam à demanda regional, enquanto a Austrália e a Nova Zelândia permanecem como referências para políticas com prioridade domiciliar. O Oriente Médio, a África e a América do Sul permanecem regiões em estágio inicial, com potencial vinculado à expansão da saúde urbana e aos programas nacionais de cuidados renais. A China ilustra a escala da oportunidade regional porque a grande população em diálise ainda tem participação limitada em diálise peritoneal. O Japão mostra que a infraestrutura clínica avançada por si só não garante alto uso de tratamento domiciliar. O mercado de sistemas de diálise domiciliar, portanto, precisa de apoio político, educação e produtos adequados às condições domiciliares locais.
Cenário Competitivo
Concentração do Mercado
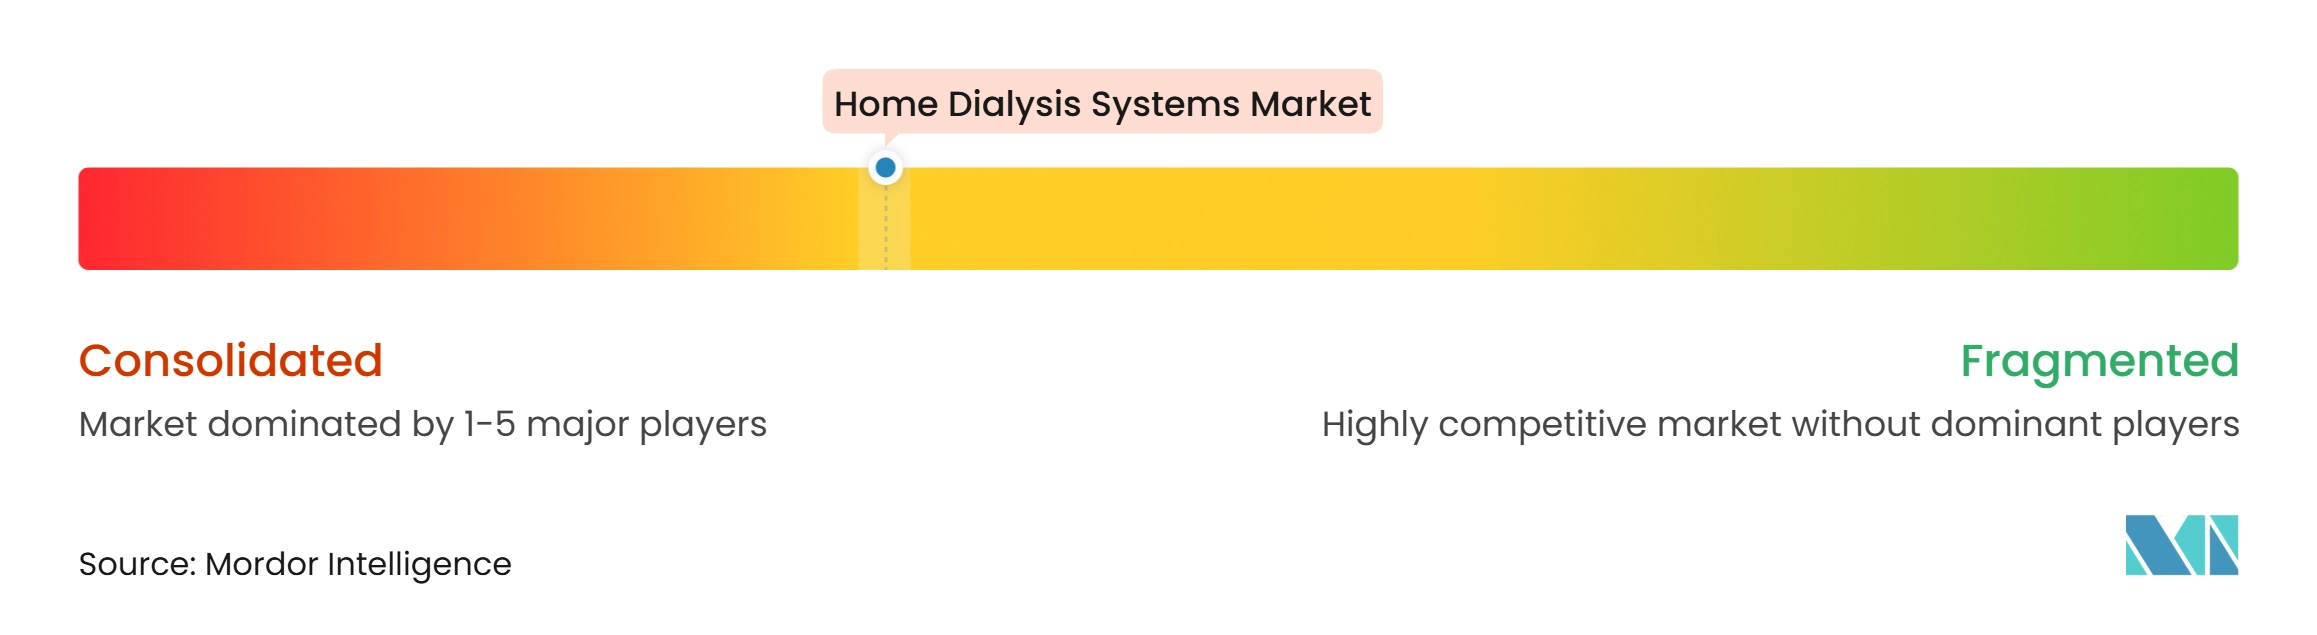
O mercado de sistemas de diálise domiciliar é moderadamente concentrado. Fresenius Medical Care e Vantive detêm posições fortes em ecossistemas de cuidados conectados e consumíveis de diálise peritoneal. A Fresenius Medical Care introduziu o Kinexus em junho de 2026 para reunir o suporte remoto de diálise peritoneal e hemodiálise domiciliar em uma única plataforma. A empresa também relatou que 10% de suas máquinas de diálise nos EUA foram substituídas pelo 5008X CAREsystem até meados de 2026, com mais de 600.000 tratamentos realizados. O mercado de sistemas de diálise domiciliar recompensa cada vez mais os fornecedores que podem apoiar o paciente e a equipe clínica ao longo do tratamento. As ferramentas digitais podem reduzir a separação entre os fluxos de trabalho de diálise peritoneal e hemodiálise domiciliar. Elas também podem tornar os relacionamentos de serviço de longo prazo mais centrais para a competição. Isso coloca valor na confiabilidade tanto dos equipamentos quanto do suporte de dados clínicos.
A Outset Medical posiciona o Tablo em torno da purificação integrada de água e do uso tanto em unidades quanto em ambientes domiciliares. A Mozarc Medical recebeu aprovação condicional de IDE para seu sistema de hemodiálise multipassagem Solv em março de 2026. O design baseado em sorvente busca reduzir o uso de água e poderia mudar as expectativas de portabilidade e custo se for validado clinicamente. A plataforma de hemodiálise domiciliar da Quanta oferece outra opção para prestadores que buscam desempenho clínico comparável ao tratamento em centro. Seu estudo multicêntrico de 2026 adicionou evidências clínicas para um sistema domiciliar de alto fluxo. A competição no mercado de sistemas de diálise domiciliar está, portanto, se estendendo além do próprio dispositivo. Os fornecedores também competem com necessidades de instalação, uso de água, suporte remoto e a confiança que os clínicos têm no desempenho domiciliar.
As oportunidades de espaço em branco estão centradas em diálise vestível, geração de dialisato no ponto de atendimento e serviços para regiões carentes. A Vivance concluiu um ensaio clínico de viabilidade avançada para seu dispositivo de diálise peritoneal vestível até agosto de 2025 e havia levantado mais de 20 milhões de USD. Os requisitos da ISO 13485 e da FDA 510(k) continuam a estabelecer um limiar de entrada para dispositivos e consumíveis. O foco em evidências clínicas do mundo real está aumentando, conforme ilustrado pela iniciativa BEACON-US da Fresenius Medical Care anunciada em julho de 2026. A geração de evidências pode ajudar os fornecedores a demonstrar como os sistemas conectados funcionam em grupos variados de pacientes. O mercado de sistemas de diálise domiciliar mantém espaço para sistemas que reduzam as barreiras de treinamento, uso de água e logística. Essas áreas permanecem relevantes onde a infraestrutura existente de programas domiciliares é limitada.
Líderes do Setor de Sistemas de Diálise Domiciliar
-
Fresenius Medical Care AG & Co. KGaA
-
Vantive Health LLC
-
Nipro Corporation
-
B. Braun Melsungen AG
-
Outset Medical, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Diálise Domiciliar Empresas cobertas neste relatório
- Abbvie
- Asahi Kasei
- AWAK Technologies Pte Ltd
- B. Braun
- DaVita
- Dialyze Direct
- Dialysis Clinic, Inc.
- Fresenius
- Innovative Renal Care
- Mozarc Medical
- Nikkiso Co., Ltd.
- Nipro
- Outset Medical, Inc.
- Physidia S.A.S.
- Quanta Dialysis Technologies Ltd.
- Rockwell Medical
- Satellite Healthcare, Inc.
- Terumo
- Toray Industries, Inc.
- Vantive Health LLC
Desenvolvimentos industriais recentes em Mercado de Sistemas de Diálise Domiciliar
- Agosto de 2026: A Fresenius Medical Care reportou crescimento de 23% no lucro operacional no segundo trimestre de 2026, com aproximadamente 10% das máquinas de diálise dos Estados Unidos substituídas pelo 5008X CAREsystem e mais de 600.000 tratamentos cumulativos realizados; a iniciativa BEACON-US da empresa, anunciada em 29 de julho de 2026, gerará evidências do mundo real sobre hemodiafiltração de alto volume em diversas populações de pacientes nos Estados Unidos, ampliando sua vantagem em dados clínicos de cuidados conectados.
- Junho de 2026: A Fresenius Medical Care lançou o Kinexus mundialmente no Congresso da Associação Europeia de Nefrologia, uma plataforma digital unificada de diálise domiciliar que combina monitoramento remoto de terapia de diálise peritoneal e hemodiálise domiciliar, gestão remota de prescrições e suporte à decisão clínica em uma única interface modular.
- Maio de 2026: A Quanta Dialysis Technologies publicou um estudo prospectivo, multicêntrico, aberto de eficácia e segurança do Sistema de Diálise Quanta para hemodiálise domiciliar na revista Kidney Medicine, confirmando um Kt/V semanal padronizado médio de pelo menos 2,1 em ambientes domiciliares.
Escopo do Relatório Global do Mercado de Sistemas de Diálise Domiciliar
De acordo com o escopo do relatório, o mercado de sistemas de diálise domiciliar refere-se ao setor que fornece equipamentos e soluções de diálise projetados para uso nos domicílios dos pacientes, permitindo o tratamento fora dos ambientes clínicos tradicionais. Abrange sistemas de hemodiálise domiciliar e diálise peritoneal, juntamente com consumíveis e serviços de suporte relacionados.
O mercado de sistemas de diálise domiciliar é segmentado por tipo, tipo de produto, indicação e geografia. Por tipo, o mercado é segmentado em hemodiálise e diálise peritoneal. A hemodiálise é ainda segmentada em hemodiálise domiciliar convencional, hemodiálise domiciliar diária curta e hemodiálise domiciliar noturna. A diálise peritoneal é ainda segmentada em diálise peritoneal ambulatorial contínua e diálise peritoneal automatizada. Por tipo de produto, o mercado é segmentado em dispositivos e consumíveis. Os dispositivos são ainda segmentados em máquinas de hemodiálise domiciliar, dialisadores, sistemas de tratamento de água e outros tipos de dispositivos. Os consumíveis são ainda segmentados em linhas de sangue, concentrados, cateteres e outros consumíveis. Por indicação, o mercado é segmentado em doença renal aguda e doença renal crônica. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Hemodiálise | Hemodiálise Domiciliar Convencional |
| Hemodiálise Domiciliar Diária Curta | |
| Hemodiálise Domiciliar Noturna | |
| Diálise Peritoneal | Diálise Peritoneal Ambulatorial Contínua |
| Diálise Peritoneal Automatizada |
| Dispositivos | Máquinas de Hemodiálise Domiciliar |
| Dialisadores | |
| Sistemas de Tratamento de Água | |
| Outros Tipos de Dispositivos | |
| Consumíveis | Linhas de Sangue |
| Concentrados | |
| Cateteres | |
| Outros Consumíveis |
| Doença Renal Aguda |
| Doença Renal Crônica |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Hemodiálise | Hemodiálise Domiciliar Convencional |
| Hemodiálise Domiciliar Diária Curta | ||
| Hemodiálise Domiciliar Noturna | ||
| Diálise Peritoneal | Diálise Peritoneal Ambulatorial Contínua | |
| Diálise Peritoneal Automatizada | ||
| Por Tipo de Produto | Dispositivos | Máquinas de Hemodiálise Domiciliar |
| Dialisadores | ||
| Sistemas de Tratamento de Água | ||
| Outros Tipos de Dispositivos | ||
| Consumíveis | Linhas de Sangue | |
| Concentrados | ||
| Cateteres | ||
| Outros Consumíveis | ||
| Por Indicação | Doença Renal Aguda | |
| Doença Renal Crônica | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para sistemas de diálise domiciliar até 2032?
O mercado de sistemas de diálise domiciliar deve crescer de 29,41 bilhões de USD em 2026 para 31,92 bilhões de USD em 2027 e alcançar 52,20 bilhões de USD até 2032, a um CAGR de 10,34%.
Qual tipo de tratamento de diálise domiciliar está crescendo mais rapidamente?
Espera-se que a diálise peritoneal seja o tipo de tratamento de crescimento mais rápido, com um CAGR projetado de 11,12% até 2032.
Qual categoria de produto crescerá mais rapidamente até 2032?
Os consumíveis devem crescer a um CAGR de 10,85%, pois linhas de sangue, concentrados, cateteres e conjuntos de uso único são necessários para cada sessão.
Qual região deve crescer mais rapidamente até 2032?
A Ásia-Pacífico deve crescer a um CAGR de 12,36%, sustentada pela demanda na China, Índia, Japão e Coreia do Sul.