
Marktgröße und Marktanteil für Heimdialysesysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 31.92 Milliarden US-Dollar |
| Marktgröße (2032) | 52.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.34 % |
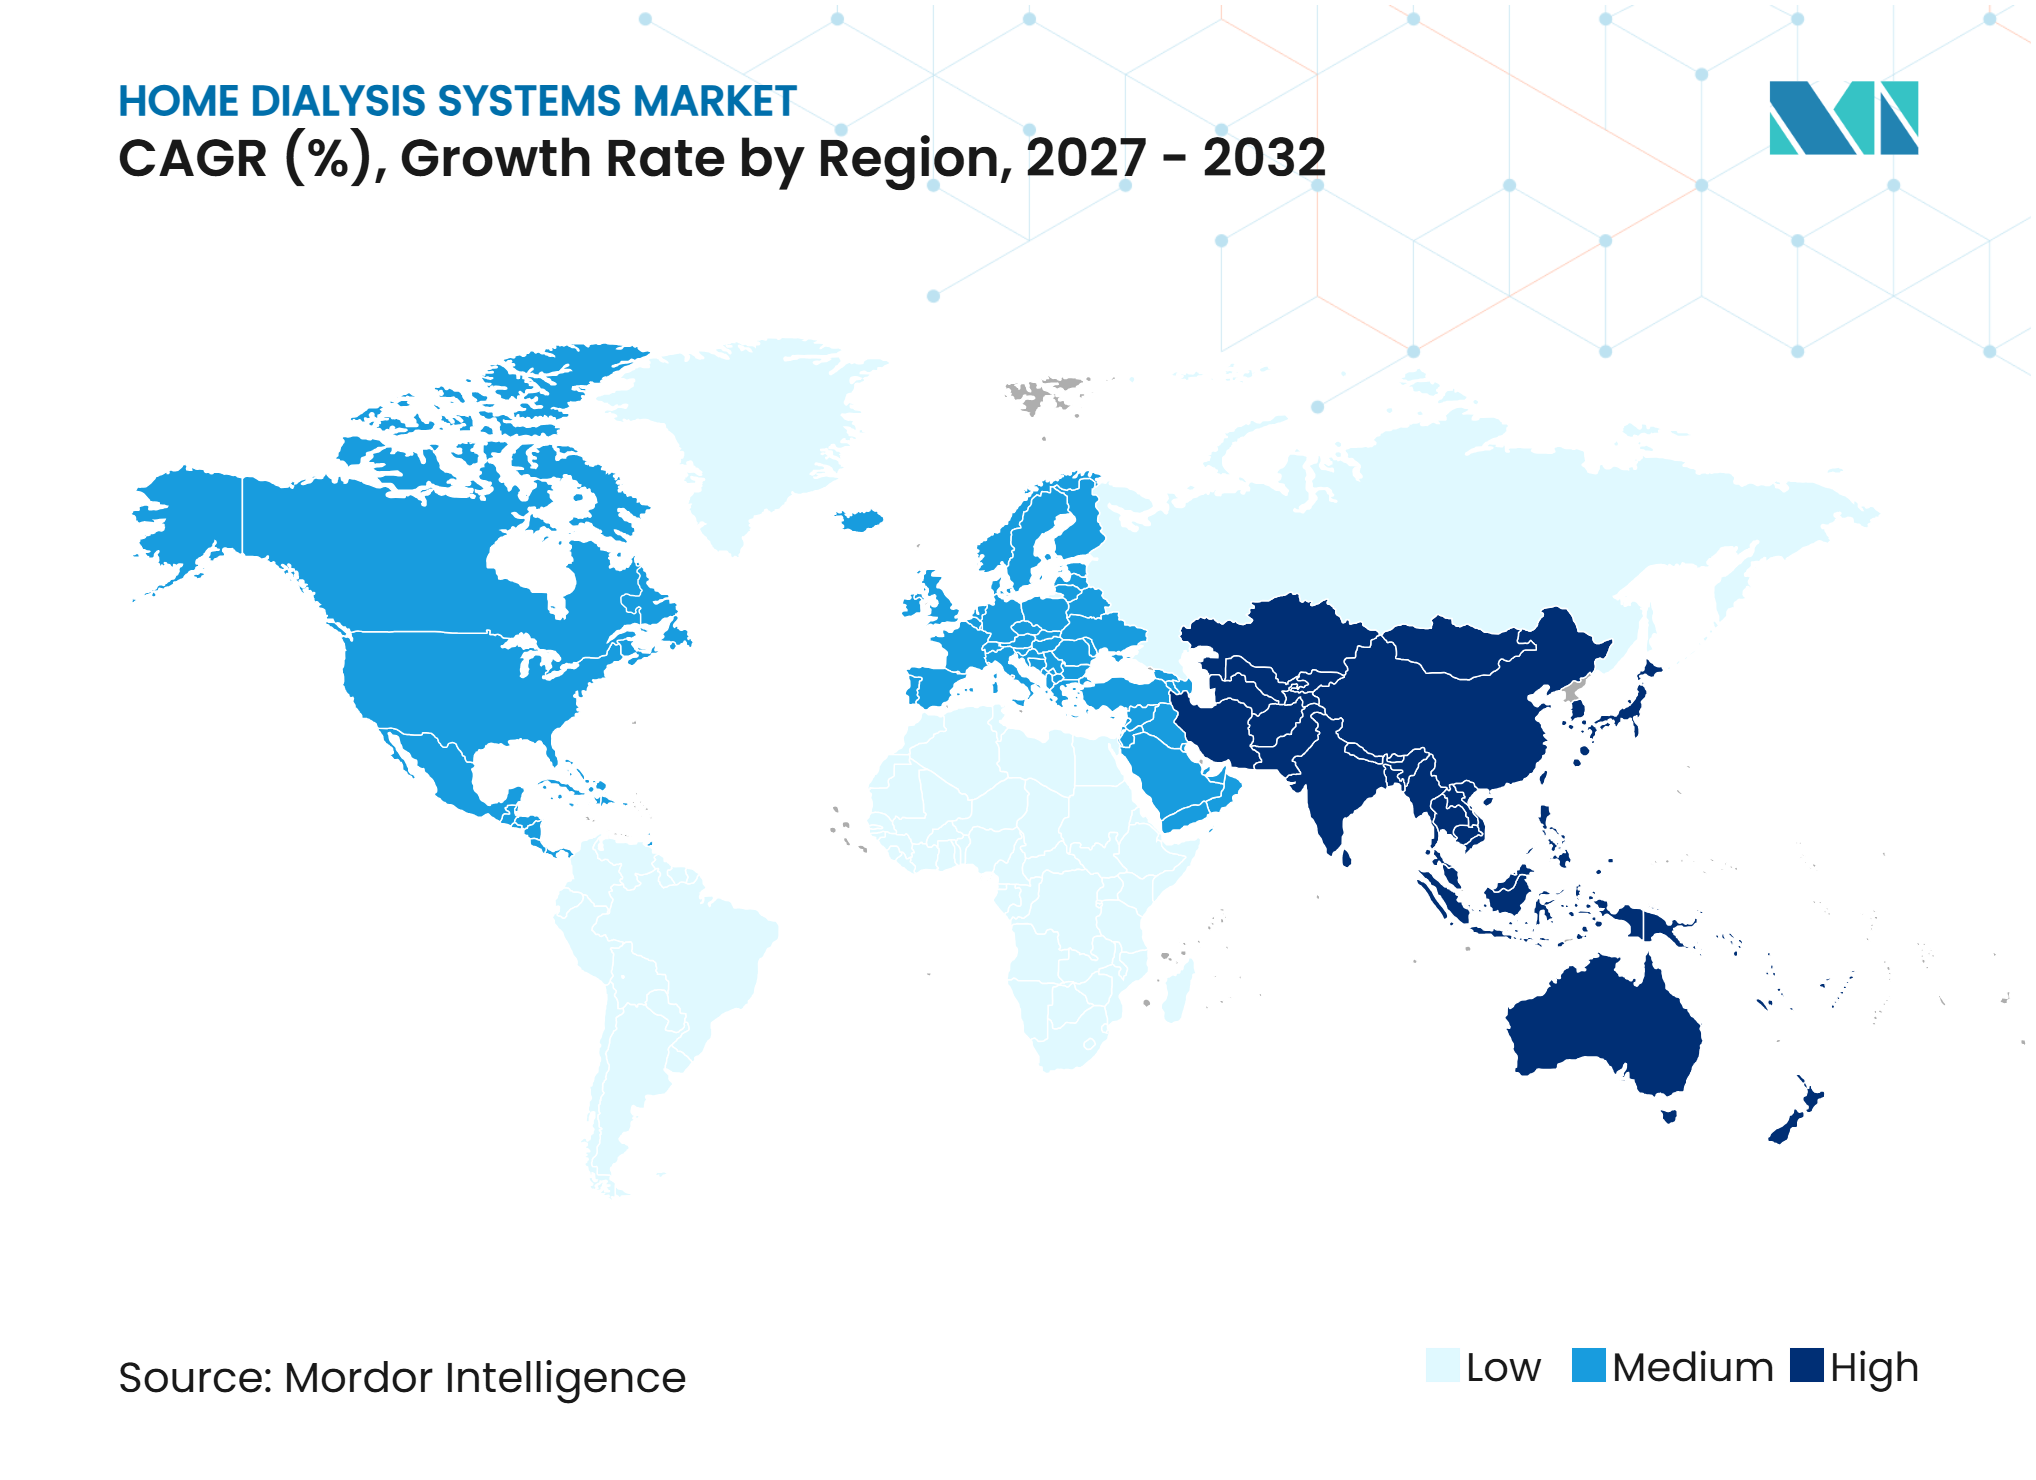
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Heimdialysesysteme von Mordor Intelligence
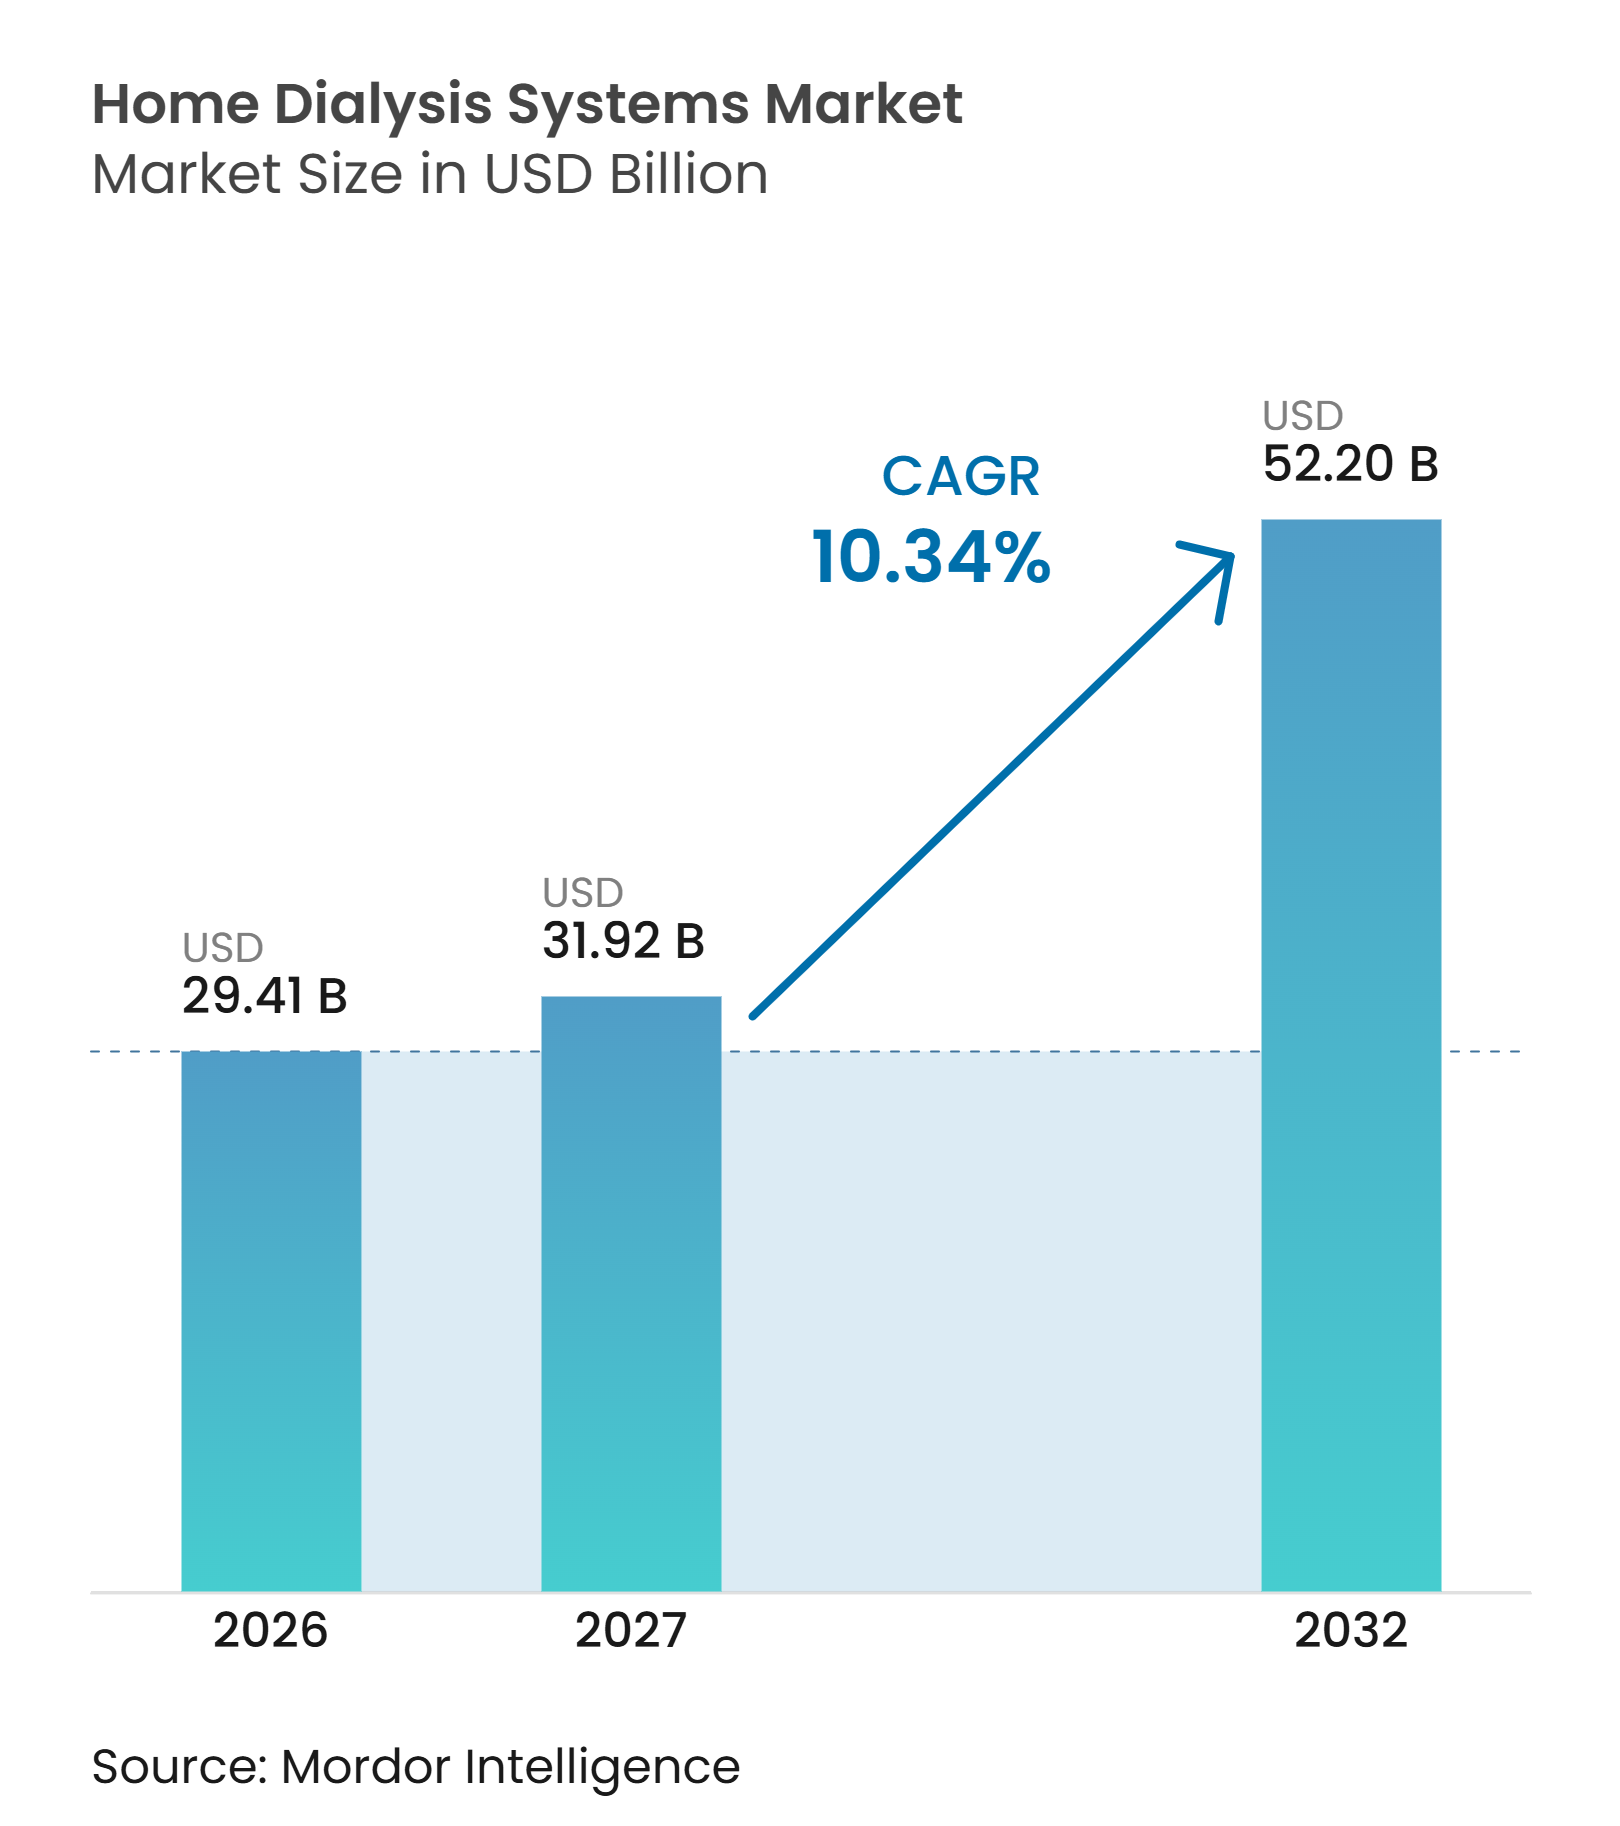
Die Marktgröße für Heimdialysesysteme wird voraussichtlich von 29,41 Milliarden USD im Jahr 2026 auf 31,92 Milliarden USD im Jahr 2027 steigen und bis 2032 52,20 Milliarden USD erreichen, mit einer CAGR von 10,34 % über den Zeitraum 2027–2032.
Der Anstieg von Diabetes und Bluthochdruck erhöht die Zahl der Menschen, die eine langfristige Nierenbehandlung benötigen. Die Centers for Disease Control and Prevention stellten fest, dass chronische Nierenerkrankungen im Jahr 2026 37 Millionen Erwachsene in den Vereinigten Staaten betrafen und täglich 360 Patienten mit der Dialyse begannen, was einen stetigen Bedarf an Behandlungskapazitäten unterstützt. Die Kostenträgerpolitik verlagert mehr Versorgung in das häusliche Umfeld, da die Heimbehandlung die Versorgungskosten senken und ausgewählten Patienten entgegenkommen kann. Die Medicare-Abdeckung für die Heimdialyse bei akuter Nierenverletzung trat am 1. Januar 2025 in Kraft und erweiterte die Gruppe, die Heimsysteme nutzen kann. Der Markt für Heimdialysesysteme hängt auch von Schulung, Pflegekapazität, zuverlässiger Erstattung und vernetzter klinischer Unterstützung ab, nicht nur von der Patientennachfrage allein. Der Markt für Heimdialysesysteme hat Wachstumspotenzial in Ländern, in denen die Kapazität von Dialysezentren den steigenden Patientenbedarf nicht decken kann. Dies erklärt auch, warum Erstattung, Aufklärung und praktische Heimunterstützung für den Markt für Heimdialysesysteme zentral bleiben.
Wichtigste Erkenntnisse des Berichts
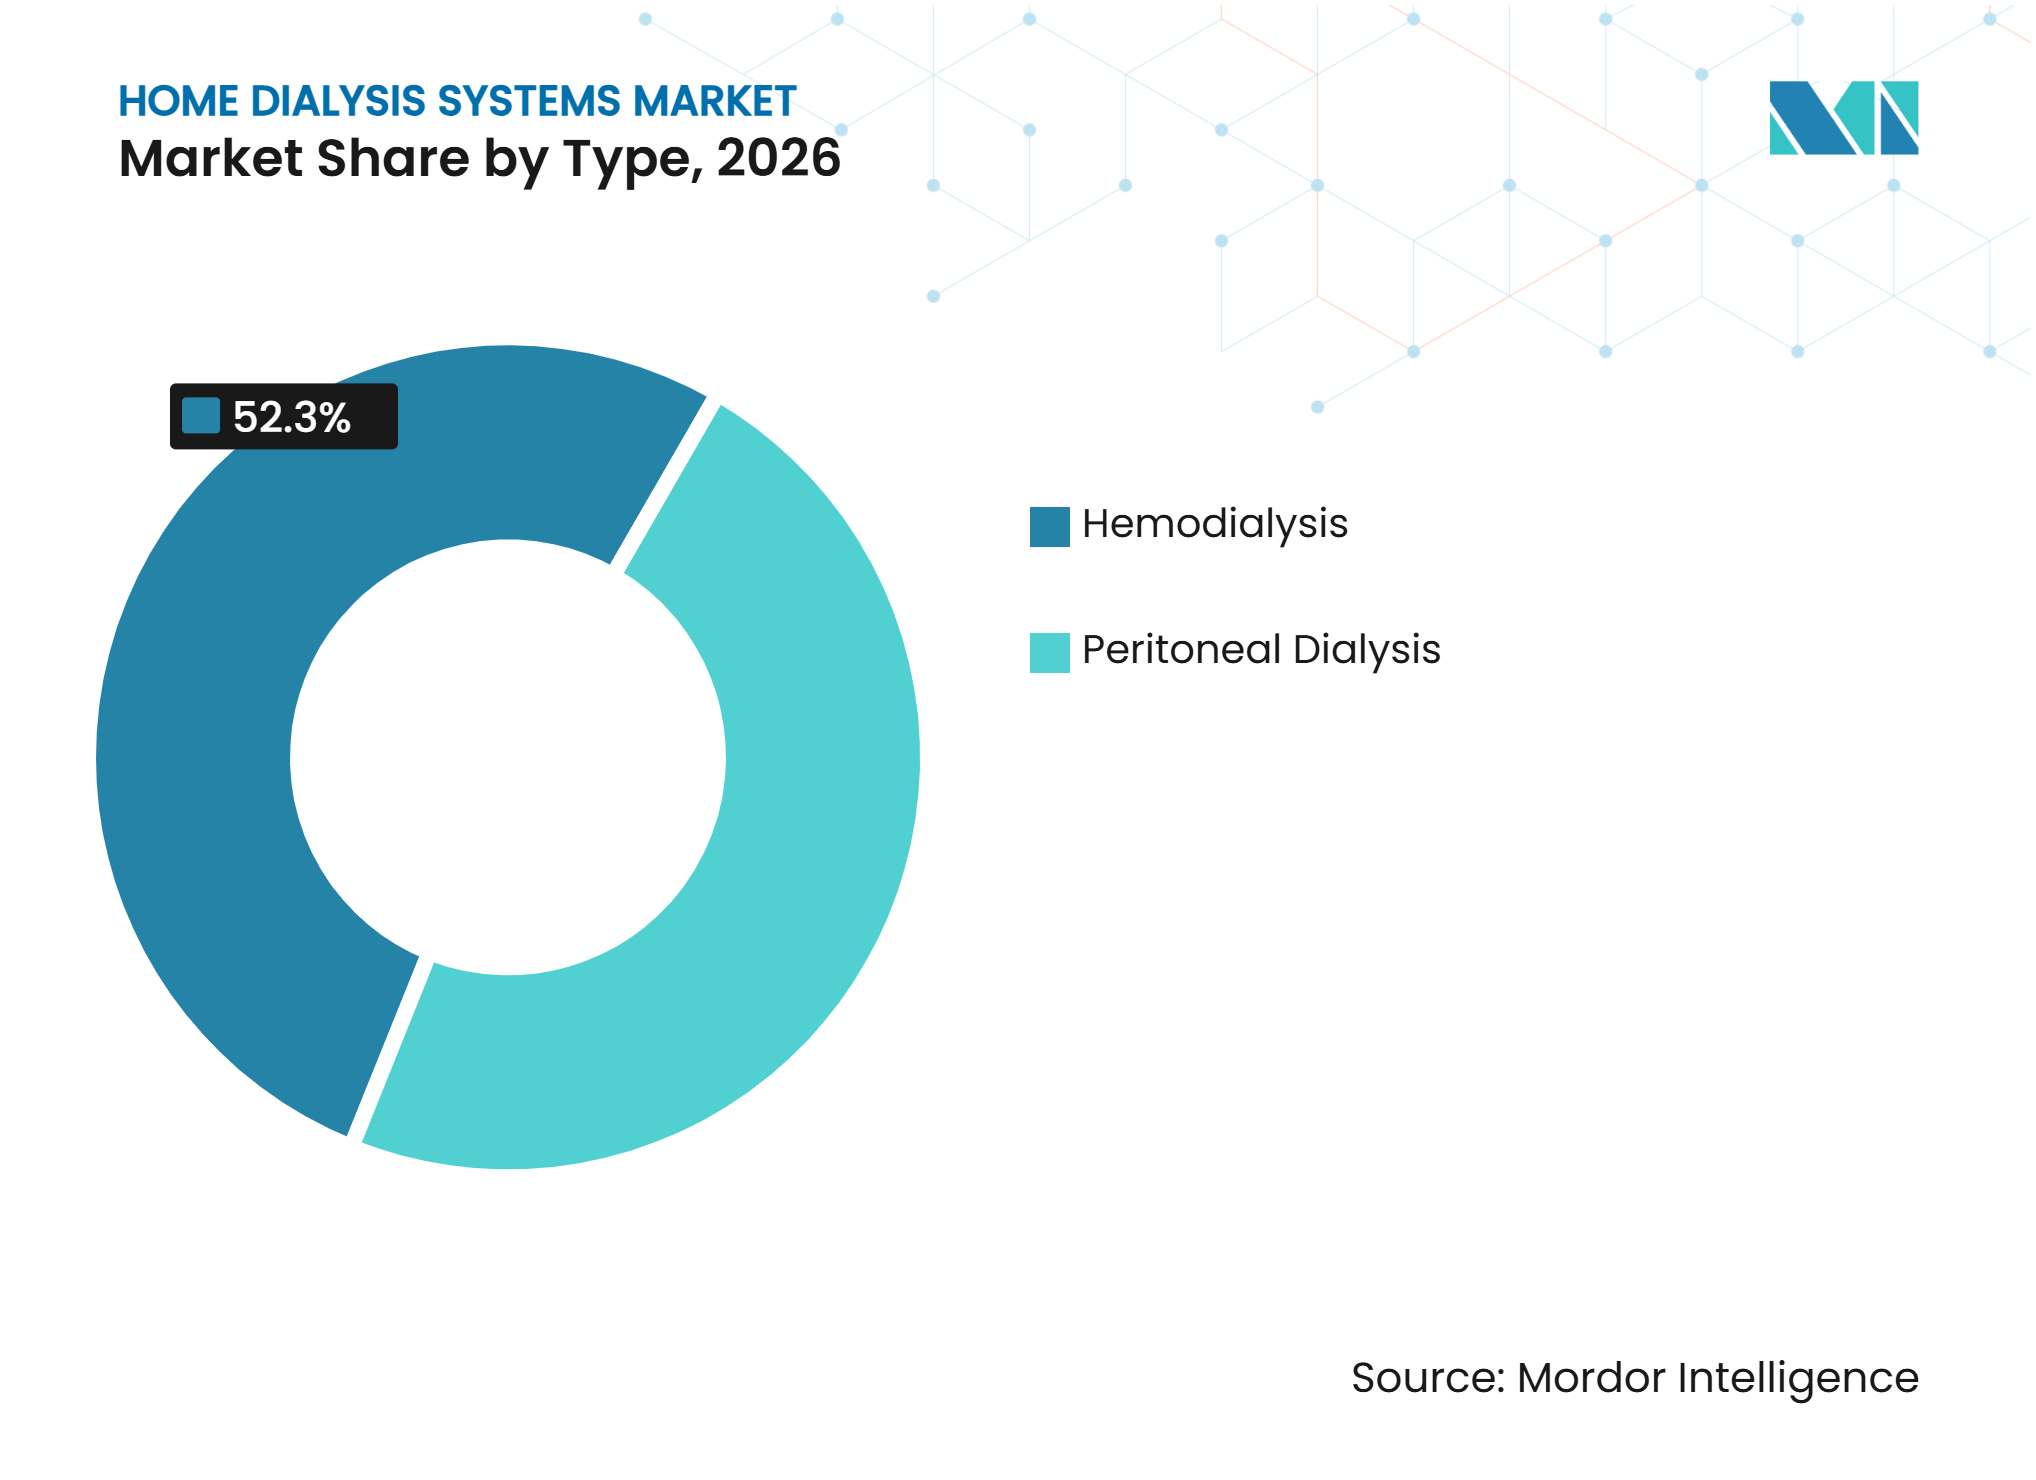
- Nach Typ hielt die Hämodialyse im Jahr 2026 einen Marktanteil von 52,25 % am Markt für Heimdialysesysteme, während die Peritonealdialyse bis 2032 voraussichtlich mit einer CAGR von 11,12 % wachsen wird.
- Nach Produkttyp entfielen im Jahr 2026 43,63 % des Marktanteils für Heimdialysesysteme auf Geräte, während Verbrauchsmaterialien bis 2032 voraussichtlich mit einer CAGR von 10,85 % wachsen werden.
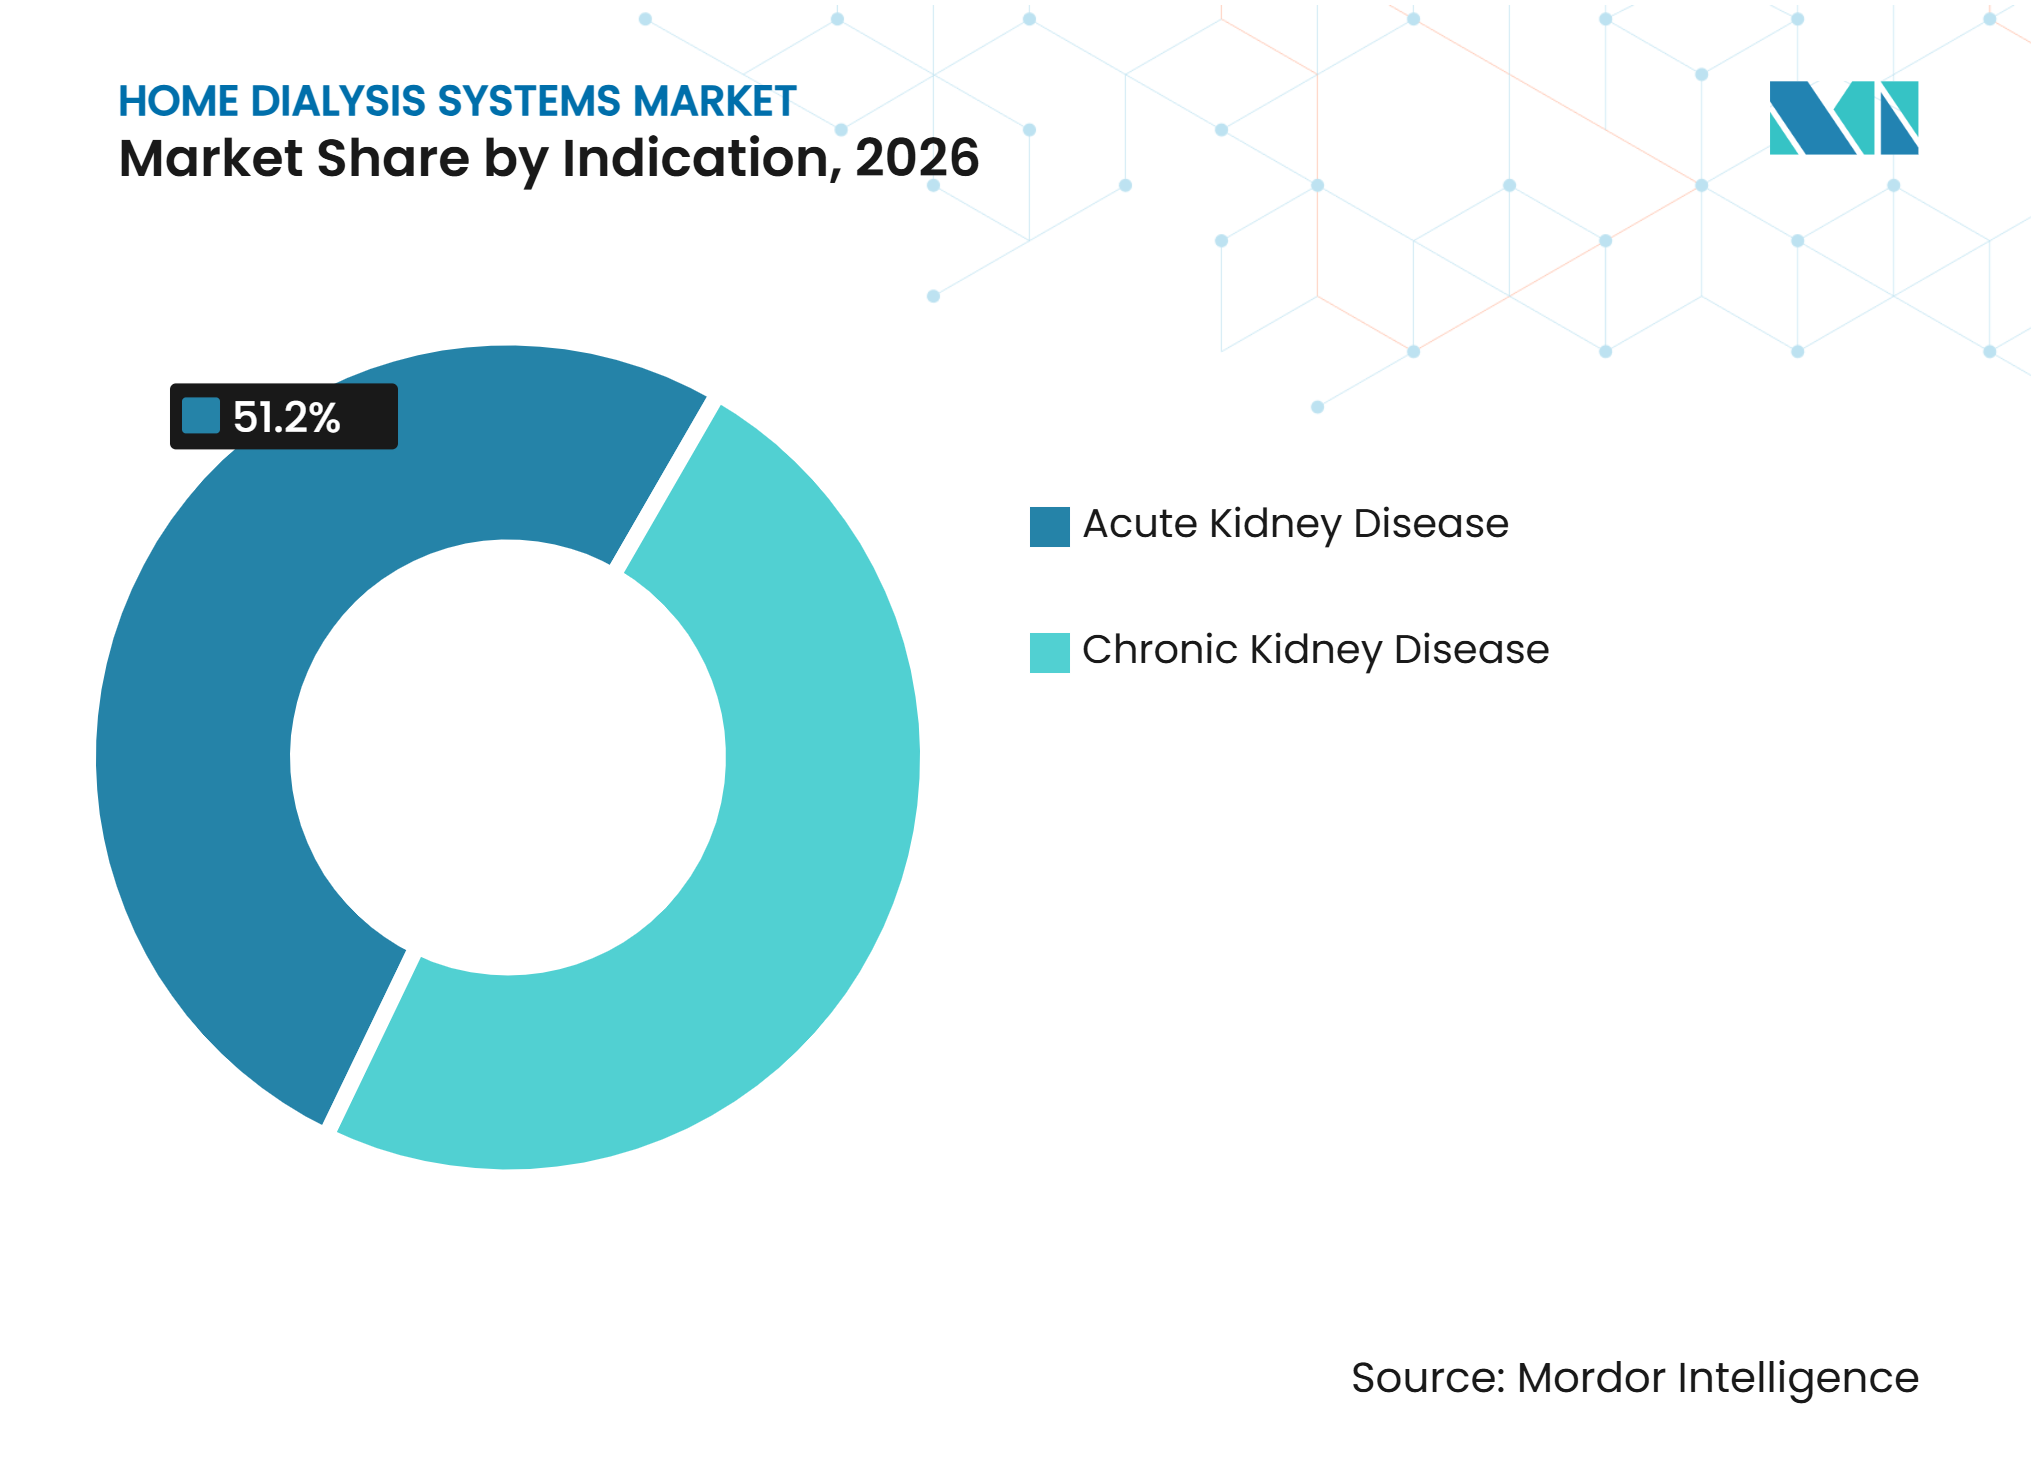
- Nach Indikation hielt die akute Nierenerkrankung im Jahr 2026 einen Marktanteil von 51,22 % am Markt für Heimdialysesysteme, während die chronische Nierenerkrankung bis 2032 voraussichtlich mit einer CAGR von 11,83 % wachsen wird.
- Nach Geografie entfiel im Jahr 2026 ein Marktanteil von 46,27 % am Markt für Heimdialysesysteme auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 12,36 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Belastung durch chronische Nierenerkrankungen und Nierenerkrankungen im Endstadium | +3.2% | Global, mit der höchsten Intensität in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung wertbasierter und heimdialysebezogener Erstattungsregelungen | +2.5% | Nordamerika und Europa, einschließlich Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Nachfrage nach patientenzentrierter und flexibler Behandlung | +2.0% | Global | Mittelfristig (2–4 Jahre) |
| Vernetzte Geräte und Fernpatientenmanagement | +1.8% | Nordamerika, Europa und die städtischen Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Dialysatgenerierung am Behandlungsort und geringere Behandlungslogistik | +1.1% | Nordamerika, Europa und das aufstrebende Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Belastung durch chronische Nierenerkrankungen und Nierenerkrankungen im Endstadium
Die wachsende Population mit chronischer Nierenerkrankung und Nierenerkrankung im Endstadium bleibt eine dauerhafte Nachfragequelle für die Heimbehandlung. Chronische Nierenerkrankungen betrafen im Jahr 2026 37 Millionen Erwachsene in den Vereinigten Staaten, also 14 % der erwachsenen Bevölkerung, während täglich 360 Patienten mit der Dialyse begannen.[1] Diabetes und Bluthochdruck erzeugen in mehreren Regionen weiterhin eine große Population von Erhaltungsdialysepatienten. Südasien und das subsaharische Afrika tragen eine wachsende Last, aber die Nutzung der Heimdialyse bleibt begrenzt, sodass Hersteller den ungedeckten Bedarf durch einfachere Systeme und verbrauchsmaterialbasierte Angebote adressieren müssen. Japan verzeichnete im Jahr 2024 36.404 neue Dialysestarts, wobei die diabetische Nephropathie für 37,6 % der Fälle verantwortlich war und das durchschnittliche Startalter bei 71,7 Jahren lag.[2] Diese Patienten benötigen unterstützende Heimprogramme, die für ältere Menschen mit mehreren Erkrankungen konzipiert sind.
Ausweitung wertbasierter und heimdialysebezogener Erstattungsregelungen
Die Erstattungspolitik unterstützt den Markt für Heimdialysesysteme, wenn sie Behandlung, Schulung und Versorgung außerhalb einer Einrichtung vergütet. Das CMS 2025 ESRD Prospective Payment System legte einen Basissatz von 273,8 USD pro Behandlung fest und erweiterte die Medicare-Heimdialyseleistung auf Patienten mit akuter Nierenverletzung.[3] CMS erhöhte den Basissatz für 2026 auf 281,7 USD pro Behandlung und prognostizierte 6 Milliarden USD an Zahlungen an 7.600 ESRD-Einrichtungen. Deutschland führte im Januar 2025 einen Anreiz von 96,5 EUR (106 USD) pro Behandlungswoche für den Start eines Heimdialyseprogramms für die ersten 52 Wochen ein. Deutschland erhöhte außerdem die Dialysekostenpauschalen im Januar 2026 im Rahmen eines jährlichen Anpassungsmechanismus. Diese Maßnahmen adressieren die anfänglichen Anbieterkosten, die die Einführung von Heimprogrammen verzögern können.
Nachfrage nach patientenzentrierter und flexibler Behandlung
Patienten legen zunehmend Wert auf Behandlungspläne, die den Alltag erhalten und die Zeit in Dialysezentren reduzieren. Die automatisierte Peritonealdialyse kann über Nacht durchgeführt werden, sodass Patienten ihren Tagesverpflichtungen nachkommen können. Die kurze tägliche Heim-Hämodialyse und die nächtliche Heim-Hämodialyse bieten ähnliche Flexibilität für Patienten, die die Behandlung zu Hause sicher durchführen können. Eine multizentrische Studie aus dem Jahr 2026 ergab, dass Patienten, die das Quanta Dialysis System verwendeten, einen mittleren standardisierten wöchentlichen Kt/V-Wert von mindestens 2,1 erreichten, was den berichteten Adäquanzrichtwert erfüllte und gleichzeitig eine flexible Terminplanung unterstützte. Die Heimbehandlung kann mehr Verantwortung auf Pflegepersonen verlagern, sodass die familiäre Kapazität beeinflusst, ob Flexibilität zu einer nachhaltigen Nutzung führt. Eine Studie aus dem Jahr 2025 über Fernunterstützung für Peritonealdialysepatienten berichtete über besseres Selbstmanagement und Pflegekompetenz bei strukturierter Familienbeteiligung.
Vernetzte Geräte und Fernpatientenmanagement
Vernetzte Plattformen ermöglichen es Klinikern, Behandlungsdaten zu überwachen und zu reagieren, ohne einen Einrichtungsbesuch zu erfordern. Sie können Fernüberprüfungen von Behandlungsparametern, Rezeptverwaltung und eine frühzeitigere Erkennung von Komplikationen unterstützen. Vernetzte Geräte erhöhen auch die Bedeutung der Cybersicherheit im Produktdesign und bei der Zulassung. Outset Medical erklärte, dass sein Tablo-System der nächsten Generation im Januar 2026 die FDA-Zulassung erhielt und die Cybersicherheitsleitlinien der FDA von 2025 einbezog.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schulungsbelastung für Patienten und Pflegepersonen | -1.5% | Global, am stärksten ausgeprägt in Asien-Pazifik und im subsaharischen Afrika | Kurzfristig (≤ 2 Jahre) |
| Uneinheitliche Erstattung und Anbieterökonomie | -1.0% | Aufstrebendes Asien-Pazifik, Naher Osten und Afrika, Südamerika und ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch häusliche Infrastruktur, Sicherheit und Therapietreue | -0.8% | Aufstrebendes Asien-Pazifik, Naher Osten und Afrika, Südamerika und ländliche Gebiete weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schulungsbelastung für Patienten und Pflegepersonen
Schulungsanforderungen bleiben eine wesentliche Einschränkung für eine breitere Nutzung der Heimbehandlung. Die Heim-Hämodialyse erfordert, dass Patienten und Pflegepersonen über 8–12 Wochen das Management des Gefäßzugangs, die Maschinenvorbereitung, die Steriltechnik und Notfallverfahren erlernen. Der erforderliche Zeit- und Arbeitsaufwand kann das Risiko eines frühen Abbruchs erhöhen, bevor ein Patient den Übergang nach Hause abgeschlossen hat. Japans Dialysebericht 2024 dokumentierte eine sehr geringe Heimdialysenutzung trotz fortgeschrittener nephrologischer Versorgung. Anforderungen an häusliche Infrastruktur, Sicherheit und Therapietreue können diese Schulungsherausforderung verstärken, insbesondere in ländlichen und aufstrebenden Umgebungen. Digitale Werkzeuge können Teile des Schulungsprozesses verkürzen, aber die verfügbaren Belege zu Ergebnissen über verschiedene Bevölkerungsgruppen hinweg bleiben begrenzt.
Uneinheitliche Erstattung und Anbieterökonomie
Die Anbieterökonomie bleibt uneinheitlich, wenn die Vergütung eine vorhersehbare stationäre Behandlung gegenüber den Vorabkosten von Heimprogrammen bevorzugt. Ein Heimprogramm erfordert Ausgaben für Patientenschulung, Geräteinstallation und Fernüberwachung, bevor es eine reguläre Behandlung liefern kann. Das ESRD Treatment Choices Model endete am 31. Dezember 2025 und entfernte damit einen finanziellen Anreiz auf Anbieterebene in den Vereinigten Staaten für Übergänge zur Heimdialyse. In mehreren Märkten im Nahen Osten, Südamerika und Südostasien können Patienten erhebliche Eigenkosten für Heimgeräte und Verbrauchsmaterialien tragen. Hersteller sehen sich außerdem mit ISO-13485-Anforderungen und länderspezifischen Gerätezulassungen konfrontiert, die die Kosten und den Zeitplan für den Markteintritt verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Peritonealdialyse gewinnt durch Nachttherapie an BeliebtheitDie Hämodialyse hielt im Jahr 2026 52,25 % des Marktes für Heimdialysesysteme und blieb die führende Behandlungsart. Die kurze tägliche und die nächtliche Heim-Hämodialyse entwickeln sich schneller als die konventionelle Heim-Hämodialyse. Einfachere Einrichtung und wasserlose Gerätedesigns machen intensivere Behandlungspläne zu Hause praktischer. Produkteintritt und Skalierung unterliegen weiterhin nationalen Anforderungen, einschließlich NMPA-Standards in China und CE-Kennzeichnung gemäß der Medizinprodukteverordnung der Europäischen Union.
Die Peritonealdialyse wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,12 % wachsen und ist damit die am schnellsten wachsende Behandlungsart im Markt für Heimdialysesysteme. Die automatisierte Peritonealdialyse läuft über Nacht und kann Unterbrechungen von Arbeit und Tagesaktivitäten reduzieren. Dieser Zeitplan begünstigt Patienten, die eine größere tägliche Autonomie schätzen. Die kontinuierliche ambulante Peritonealdialyse erfordert manuelle Wechsel bis zu 4 Mal täglich. Der manuelle Prozess erhöht den Zeitaufwand für Pflegepersonen im Vergleich zur automatisierten Therapie.


Nach Produkttyp:
Verbrauchsmaterialien generieren wiederkehrende Umsätze, während die Gerätenutzung zunimmtGeräte hielten im Jahr 2026 einen Marktanteil von 43,63 % am Markt für Heimdialysesysteme. Heim-Hämodialysemaschinen, Dialysatoren und Wasseraufbereitungssysteme stellen die wesentliche Ausrüstung für Heimprogramme bereit. Outset Medical, Mozarc Medical, Quanta Dialysis Technologies und Fresenius Medical Care konkurrieren bei Systemeinrichtung, Wasseraufbereitung, Konnektivität und Cybersicherheit. Die installierte Basis bleibt daher für das Erlösmodell von Anbietern und Herstellern wichtig.
Verbrauchsmaterialien werden voraussichtlich bis 2032 mit einer CAGR von 10,85 % wachsen. Blutschläuche, Konzentrate, Katheter und andere Einwegartikel werden bei jeder Behandlungssitzung verwendet. Ihre Nachfrage steigt direkt, wenn mehr Patienten Heimgeräte nutzen. Eine Studie aus dem Jahr 2025 ergab, dass ein Internetkrankenhaus- und Gemeinschaftsverknüpfungsmodell das Selbstmanagement und die Pflegekompetenz bei Patienten mit Erhaltungsperitonealdialyse verbesserte.
Nach Indikation:
Chronische Nierenerkrankung unterstützt langfristige BehandlungsnachfrageDie akute Nierenerkrankung machte im Jahr 2026 51,22 % des Marktanteils für Heimdialysesysteme aus. Ihre Position spiegelte die Bandbreite der für akute Nierenverletzungen zugelassenen Geräte und die Medicare-Leistungserweiterung vom Januar 2025 wider. CMS erweiterte die Heimdialyseleistung auf Patienten mit akuter Nierenverletzung, was den kommerziellen Anwendungsbereich über die Nierenerkrankung im Endstadium hinaus ausweitete. Die Politik erkannte an, dass eine Behandlung mit niedrigerer Ultrafiltration die Erholung der Restnierenfunktion unterstützen kann. Sie erhöhte auch die Relevanz von Systemen, die unterschiedliche klinische Bedürfnisse bedienen können.
Die chronische Nierenerkrankung wird voraussichtlich bis 2032 mit einer CAGR von 11,83 % wachsen, der höchsten Rate unter den Indikationen. Diabetes und Bluthochdruck erhöhen die Zahl der Patienten, die eine langfristige Erhaltungsdialyse benötigen. Die diabetische Nephropathie machte 2024 in Japan 37,6 % der neuen Dialysestarts aus. Sie machte auch 37 % der Patienten mit Nierenerkrankung im Endstadium in den Vereinigten Staaten aus. Dieses Muster unterstützt die Nachfrage nach Geräten, Verbrauchsmaterialien und vernetzter Versorgung über längere Behandlungszeiträume. Anbieter, die Behandlungshardware mit Fernmanagement und kontinuierlicher Versorgung kombinieren, sind auf dieses Langzeitpflegemodell ausgerichtet.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 46,27 % des Marktes für Heimdialysesysteme, wobei die Vereinigten Staaten der wichtigste Umsatzbeitrag leisteten. Der Medicare-ESRD-Basissatz beträgt im Jahr 2026 281,7 USD pro Behandlung. CMS prognostizierte im Jahr 2026 Gesamtzahlungen von 6 Milliarden USD an 7.600 ESRD-Einrichtungen. Das Ende des ESRD Treatment Choices Model im Jahr 2025 entfernte einen direkten Übergangsanreiz für Anbieter. Patientennachfrage und Produktinnovation tragen nun mehr Verantwortung für das Wachstum von Heimprogrammen. Kanada und Mexiko bleiben kleinere Beitragsleister, obwohl Provinzsysteme in Kanada Peritonealdialyse-First-Politiken in Betracht ziehen, wo die Einrichtungskapazität begrenzt ist. Änderungen bei Einrichtungszahlungen können das breitere Nierenversorgungsumfeld verbessern, ohne automatisch einen Heimübergang zu bewirken. Das kurzfristige Ergebnis hängt davon ab, wie Anbieter, Patienten und Gerätehersteller auf die veränderte Anreizstruktur reagieren.
Europa
Europa wird durch Erstattungsreformen in Deutschland und Frankreich geprägt. Deutschland führte im Januar 2025 Anreize von 96,5 EUR pro Behandlungswoche für neue Heimdialysepatienten ein. Das Programm verfügte über 15 Millionen EUR an zusätzlicher Finanzierung und adressierte eine Heimdialysedurchdringung von 5–7 %, gegenüber einem angestrebten Zielbereich von 20–30 %. Deutschland erhöhte die Dialysekostenpauschalen erneut im Januar 2026. Das Vereinigte Königreich, Frankreich, Italien und Spanien tragen ebenfalls zur Nachfrage bei. Der Heimbehandlung-First-Ansatz des Vereinigten Königreichs und Frankreichs Übergang zu einer individualisierten wöchentlichen Pauschalerstattung unterstützen die Richtung der Region. Diese Politiken erkennen an, dass die Erstattung mehr als eine Dialysesitzung abdecken muss. Sie muss auch Schulung, Heimeinrichtung und laufende klinische Aufsicht berücksichtigen. Der Markt für Heimdialysesysteme hat einen klareren Weg zur Einführung, wenn diese Elemente im lokalen Zahlungsdesign berücksichtigt werden.
Asien-Pazifik, Naher Osten, Afrika und Südamerika
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 12,36 % wachsen, der schnellsten regionalen Rate im Markt für Heimdialysesysteme. China hatte Ende 2025 1,3 Millionen Dialysepatienten, darunter 1,138 Millionen mit Hämodialyse und 162.000 mit Peritonealdialyse. Indien und Südkorea tragen zur regionalen Nachfrage bei, während Australien und Neuseeland Maßstäbe für eine Heimbehandlung-First-Politik setzen. Der Nahe Osten, Afrika und Südamerika bleiben Frühphasenregionen mit Potenzial, das mit der Expansion der städtischen Gesundheitsversorgung und nationalen Nierenversorgungsprogrammen verbunden ist. China veranschaulicht das Ausmaß der regionalen Chance, da die große Dialysepopulation noch eine begrenzte Beteiligung an der Peritonealdialyse aufweist. Japan zeigt, dass eine fortgeschrittene klinische Infrastruktur allein keine hohe Heimbehandlungsnutzung gewährleistet. Der Markt für Heimdialysesysteme benötigt daher politische Unterstützung, Aufklärung und Produkte, die auf die lokalen Haushaltsbedingungen zugeschnitten sind.
Wettbewerbslandschaft
Marktkonzentration
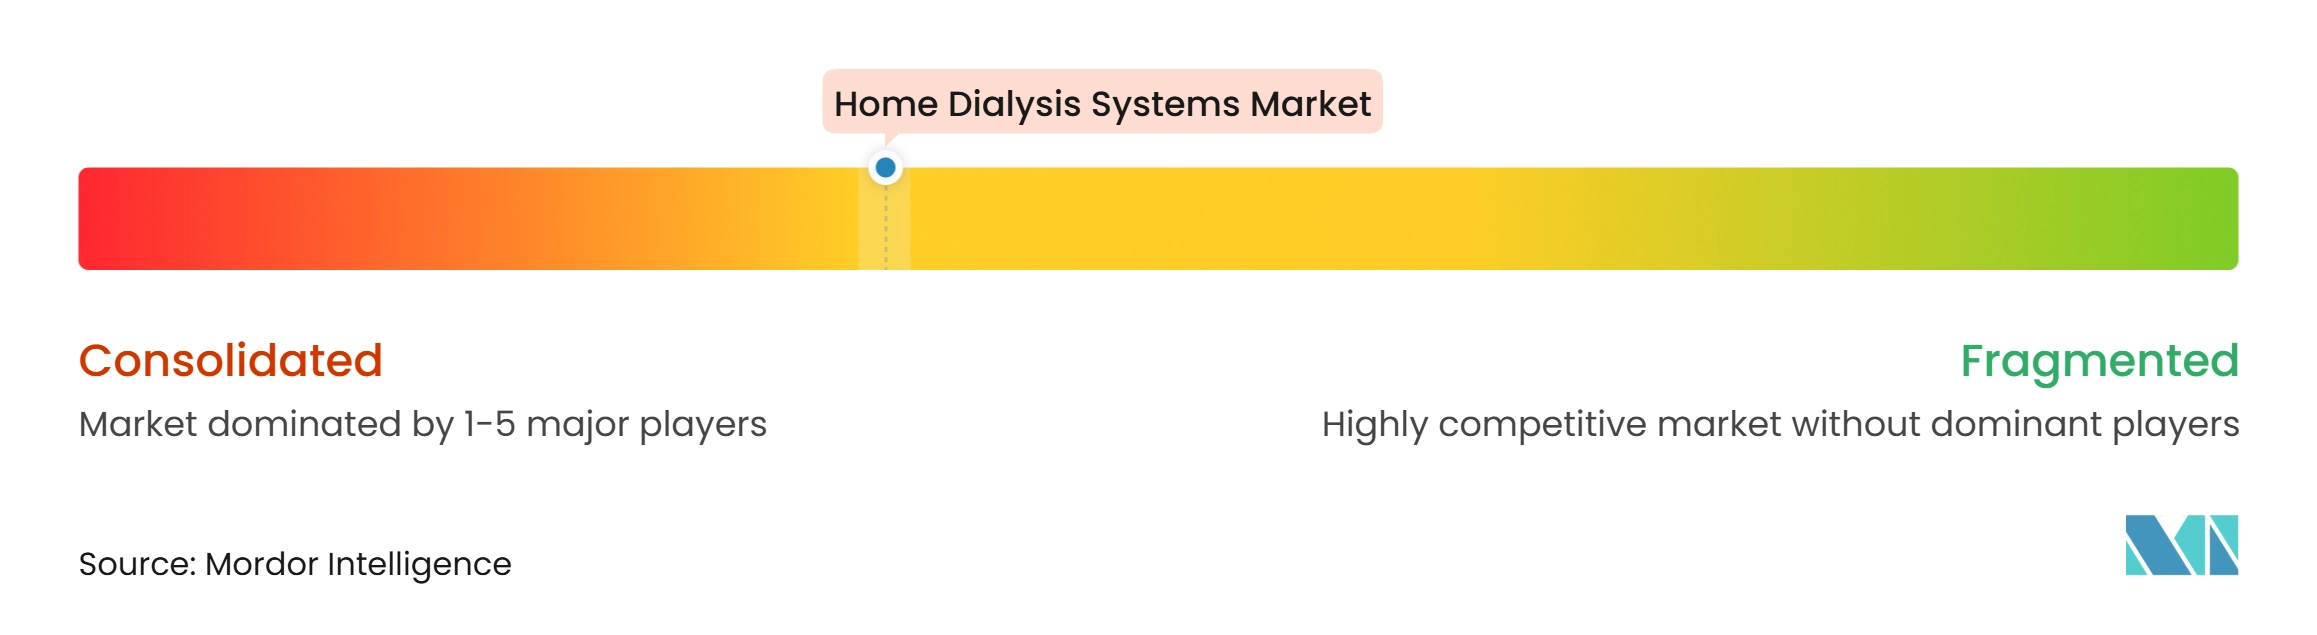
Der Markt für Heimdialysesysteme ist mäßig konzentriert. Fresenius Medical Care und Vantive halten starke Positionen in vernetzten Versorgungsökosystemen und Peritonealdialyse-Verbrauchsmaterialien. Fresenius Medical Care führte im Juni 2026 Kinexus ein, um die Fernunterstützung für Peritonealdialyse und Heim-Hämodialyse in einer Plattform zu vereinen. Das Unternehmen berichtete außerdem, dass bis Mitte 2026 10 % seiner US-amerikanischen Dialysemaschinen durch das 5008X CAREsystem ersetzt worden waren und mehr als 600.000 Behandlungen durchgeführt worden waren. Der Markt für Heimdialysesysteme belohnt zunehmend Anbieter, die den Patienten und das klinische Team während der gesamten Behandlung unterstützen können. Digitale Werkzeuge können die Trennung zwischen Peritonealdialyse- und Heim-Hämodialyse-Arbeitsabläufen verringern. Sie können auch langfristige Servicebeziehungen zentraler für den Wettbewerb machen. Dies legt Wert auf die Zuverlässigkeit sowohl der Ausrüstung als auch der klinischen Datenunterstützung.
Outset Medical positioniert Tablo rund um integrierte Wasseraufbereitung und den Einsatz sowohl in Einrichtungs- als auch in Heimumgebungen. Mozarc Medical erhielt im März 2026 eine bedingte IDE-Genehmigung für sein Solv-Multi-Pass-Hämodialysesystem. Das sorbensbasierte Design zielt darauf ab, den Wasserverbrauch zu reduzieren, und könnte die Erwartungen an Portabilität und Kosten verändern, wenn es klinisch validiert wird. Quantas Heim-Hämodialyseplattform bietet eine weitere Option für Anbieter, die eine klinische Leistung vergleichbar mit der zentrumsbasierten Behandlung suchen. Die multizentrische Studie 2026 lieferte klinische Belege für ein Hochfluss-Heimsystem. Der Wettbewerb im Markt für Heimdialysesysteme erstreckt sich daher über das Gerät selbst hinaus. Anbieter konkurrieren auch bei Installationsanforderungen, Wasserverbrauch, Fernunterstützung und dem Vertrauen, das Kliniker in die heimbasierte Leistung haben.
Chancen in unerschlossenen Bereichen konzentrieren sich auf tragbare Dialyse, Dialysatgenerierung am Behandlungsort und Dienstleistungen für unterversorgte Regionen. Vivance schloss bis August 2025 eine klinische Machbarkeitsstudie für sein tragbares Peritonealdialysegerät ab und hatte mehr als 20 Millionen USD eingeworben. ISO-13485- und FDA-510(k)-Anforderungen setzen weiterhin eine Einstiegshürde für Geräte und Verbrauchsmaterialien. Der Fokus auf reale klinische Belege nimmt zu, wie die am 29. Juli 2026 angekündigte BEACON-US-Initiative von Fresenius Medical Care zeigt. Die Evidenzgenerierung kann Anbietern helfen zu zeigen, wie vernetzte Systeme über verschiedene Patientengruppen hinweg funktionieren. Der Markt für Heimdialysesysteme bietet weiterhin Raum für Systeme, die Schulungs-, Wasser- und Logistikbarrieren reduzieren. Diese Bereiche bleiben relevant, wo die bestehende Heimprogramminfrastruktur begrenzt ist.
Marktführer im Bereich Heimdialysesysteme
-
Fresenius Medical Care AG & Co. KGaA
-
Vantive Health LLC
-
Nipro Corporation
-
B. Braun Melsungen AG
-
Outset Medical, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Heimdialysesysteme Unternehmen in diesem Bericht
- Abbvie
- Asahi Kasei
- AWAK Technologies Pte Ltd
- B. Braun
- DaVita
- Dialyze Direct
- Dialysis Clinic, Inc.
- Fresenius
- Innovative Renal Care
- Mozarc Medical
- Nikkiso Co., Ltd.
- Nipro
- Outset Medical, Inc.
- Physidia S.A.S.
- Quanta Dialysis Technologies Ltd.
- Rockwell Medical
- Satellite Healthcare, Inc.
- Terumo
- Toray Industries, Inc.
- Vantive Health LLC
Neueste Industrielle Entwicklungen in Markt für Heimdialysesysteme
- August 2026: Fresenius Medical Care berichtete im zweiten Quartal 2026 über ein Wachstum des Betriebsergebnisses von 23 %, wobei etwa 10 % der US-amerikanischen Dialysemaschinen durch das 5008X CAREsystem ersetzt wurden und über 600.000 kumulative Behandlungen durchgeführt wurden; die am 29. Juli 2026 angekündigte BEACON-US-Initiative des Unternehmens wird reale Belege zur Hochvolumen-Hämodiafiltration über verschiedene US-amerikanische Patientenpopulationen hinweg generieren und damit seinen Vorteil bei vernetzten klinischen Daten ausbauen.
- Juni 2026: Fresenius Medical Care lancierte Kinexus weltweit auf dem Kongress der Europäischen Nierenvereinigung, eine einheitliche digitale Heimdialyseplattform, die Ferntherapieüberwachung für Peritonealdialyse und Heim-Hämodialyse, Fernrezeptverwaltung und klinische Entscheidungsunterstützung in einer einzigen modularen Oberfläche kombiniert.
- Mai 2026: Quanta Dialysis Technologies veröffentlichte in Kidney Medicine eine prospektive, multizentrische, offene Wirksamkeits- und Sicherheitsstudie des Quanta Dialysis System für die Heim-Hämodialyse und bestätigte einen mittleren standardisierten wöchentlichen Kt/V-Wert von mindestens 2,1 in Heimumgebungen.
Globaler Berichtsumfang für den Markt für Heimdialysesysteme
Gemäß dem Berichtsumfang bezieht sich der Markt für Heimdialysesysteme auf die Branche, die Dialysegeräte und -lösungen bereitstellt, die für den Einsatz in den Häusern von Patienten konzipiert sind und eine Behandlung außerhalb traditioneller klinischer Umgebungen ermöglichen. Er umfasst Heim-Hämodialyse- und Peritonealdialysesysteme sowie zugehörige Verbrauchsmaterialien und Supportleistungen.
Der Markt für Heimdialysesysteme ist nach Typ, Produkttyp, Indikation und Geografie segmentiert. Nach Typ ist der Markt in Hämodialyse und Peritonealdialyse segmentiert. Die Hämodialyse ist weiter in konventionelle Heim-Hämodialyse, kurze tägliche Heim-Hämodialyse und nächtliche Heim-Hämodialyse segmentiert. Die Peritonealdialyse ist weiter in kontinuierliche ambulante Peritonealdialyse und automatisierte Peritonealdialyse segmentiert. Nach Produkttyp ist der Markt in Geräte und Verbrauchsmaterialien segmentiert. Die Geräte sind weiter in Heim-Hämodialysemaschinen, Dialysatoren, Wasseraufbereitungssysteme und andere Gerätetypen segmentiert. Die Verbrauchsmaterialien sind weiter in Blutschläuche, Konzentrate, Katheter und andere Verbrauchsmaterialien segmentiert. Nach Indikation ist der Markt in akute Nierenerkrankung und chronische Nierenerkrankung segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Hämodialyse | Konventionelle Heim-Hämodialyse |
| Kurze tägliche Heim-Hämodialyse | |
| Nächtliche Heim-Hämodialyse | |
| Peritonealdialyse | Kontinuierliche ambulante Peritonealdialyse |
| Automatisierte Peritonealdialyse |
| Geräte | Heim-Hämodialysemaschinen |
| Dialysatoren | |
| Wasseraufbereitungssysteme | |
| Andere Gerätetypen | |
| Verbrauchsmaterialien | Blutschläuche |
| Konzentrate | |
| Katheter | |
| Andere Verbrauchsmaterialien |
| Akute Nierenerkrankung |
| Chronische Nierenerkrankung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Hämodialyse | Konventionelle Heim-Hämodialyse |
| Kurze tägliche Heim-Hämodialyse | ||
| Nächtliche Heim-Hämodialyse | ||
| Peritonealdialyse | Kontinuierliche ambulante Peritonealdialyse | |
| Automatisierte Peritonealdialyse | ||
| Nach Produkttyp | Geräte | Heim-Hämodialysemaschinen |
| Dialysatoren | ||
| Wasseraufbereitungssysteme | ||
| Andere Gerätetypen | ||
| Verbrauchsmaterialien | Blutschläuche | |
| Konzentrate | ||
| Katheter | ||
| Andere Verbrauchsmaterialien | ||
| Nach Indikation | Akute Nierenerkrankung | |
| Chronische Nierenerkrankung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Heimdialysesysteme bis 2032?
Der Markt für Heimdialysesysteme wird voraussichtlich von 29,41 Milliarden USD im Jahr 2026 auf 31,92 Milliarden USD im Jahr 2027 wachsen und bis 2032 52,20 Milliarden USD erreichen, bei einer CAGR von 10,34 %.
Welche Heimdialysetherapieart wächst am schnellsten?
Die Peritonealdialyse wird voraussichtlich die am schnellsten wachsende Behandlungsart sein, mit einer prognostizierten CAGR von 11,12 % bis 2032.
Welche Produktkategorie wird bis 2032 am schnellsten wachsen?
Verbrauchsmaterialien werden voraussichtlich mit einer CAGR von 10,85 % wachsen, da Blutschläuche, Konzentrate, Katheter und Einwegsets für jede Sitzung benötigt werden.
Welche Region wird bis 2032 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 12,36 % wachsen, unterstützt durch die Nachfrage in China, Indien, Japan und Südkorea.